韓国年末精算(연말정산)
現金領収書チェックリスト:1月の締切前に準備する
15分のチェックリストで、今年1月の현금영수증(現金領収書)控除で数十万ウォンを失うのを防げるでしょうか?答えは、システムのどこに問題があるかを知っているかどうか、そして1月15日にホームタックス(홈택스)の簡素化サービスが始まる前に、その問題箇所を確認するかどうかにかかっています。毎年、1月中旬になって自分の電話番号が登録されていなかったことや、古い番号に領収書が紐づいたままだったことに気づいた従業員は、自動的に処理されるはずだった取引の回復に追われています。スムーズな年末精算(연말정산)と、控除を失いながら慌てて行う年末精算の違いは、締切の数週間前——ではなく締切間際——にどれだけ準備をしたかにかかっていることが多いのです。
重要なポイント
- レジで伝えた電話番号は、自動的にNTS(国税庁)に현금영수증が登録されるわけではありません——事前登録の手続きをしない限り、今年発行したすべての現金領収書がホームタックス上で「親のいない記録」になる可能性があります。
- 現金領収書の控除漏れのほとんどは、次の4つの修正可能なギャップが原因です:未登録の番号、まだ有効な古い番号、手動登録されていない自主発行の紙の領収書、またはNTSにデータを送信していない加盟店。
- 1月15日までに行う3つのチェック——ホームタックスの電話番号登録を確認する、ダウンロードしたデータを自分の記録と照合する、紙の領収書をデジタル化する——で、10万〜30万ウォンの控除を回復できます。
年末精算(연말정산)のタイムライン:絶対に逃せない3つの期間
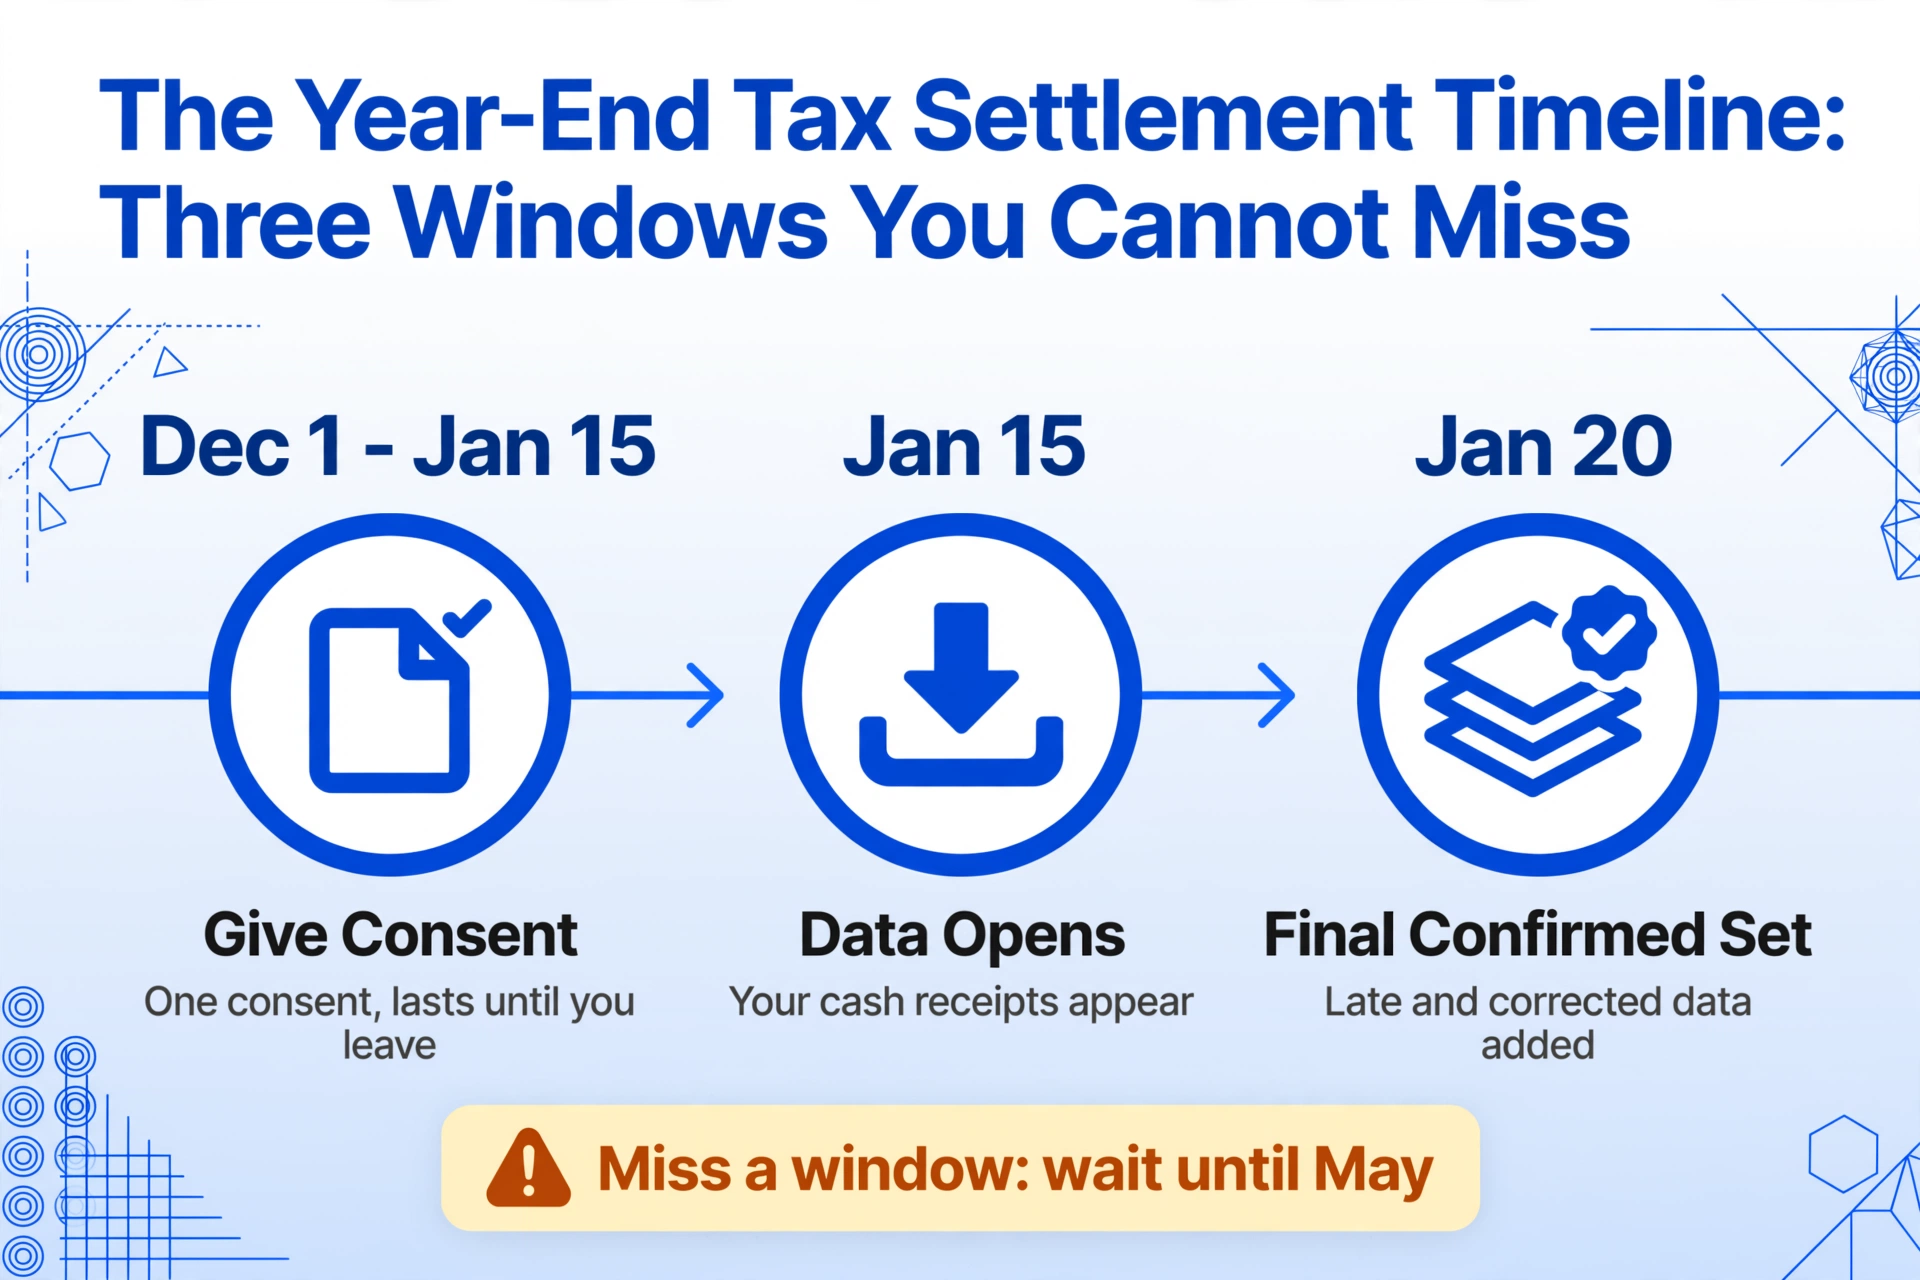
韓国の年末精算は、国税庁(NTS)が定めた固定の年間カレンダーに従って行われます。これらの期間を1つでも逃すと、控除を受けるには翌年5月の総合所得税申告まで待つか、後日更正請求(경정청구)を提出する必要があります。2月に受けられたはずの控除が、その時まで受けられないのです。重要な3つの期間は以下の通りです。
期間1 — 12月上旬から1月15日:雇用主への登録と同意。 雇用主は11月30日までに、年末精算対象者名簿(연말정산 대상자 명단)をホームタックスに登録する必要があります。その後、12月1日から1月15日までの間に、各従業員は簡素化資料一括提供サービス(간소화자료 일괄제공서비스)に同意する必要があります。この同意は一度行えば、会社を退職するまで有効です。この同意がないと、雇用主はあなたの税務データを代わりにダウンロードできず、すべてをホームタックスのメインポータルで手動で行う必要があります。[国税庁 年末精算ガイド(Brunch経由)]
期間2 — 1月15日から20日:ホームタックス簡素化サービス開始。 年末精算簡素化サービス(연말정산간소화서비스)は毎年1月15日に開始されます。この日から、あなたの登録電話番号に紐づくすべての電子現金領収証(현금영수증)取引を含む、国税庁が検証したデータがダウンロード可能になります。1月15日の初回リリースは、その時点で国税庁が加盟店から受け取ったデータを反映したものです。発行機関からの修正や遅延提出データを反映した最終確定版は、1月20日に利用可能になります。[朝鮮日報、2026年1月14日]
期間3 — 1月15日から2月中旬:雇用主への書類提出。 ほとんどの企業では、従業員は1月中旬から2月中旬の間に年末精算書類(ホームタックスのPDFダウンロードと追加の領収書)を提出する必要があります。一括提供サービスを利用する雇用主の中には、データを自動的にダウンロードし、国税庁が収集しなかった項目(塾の受講料、特定の家賃費用、特定の寄付領収書など)についてのみ追加書類を求める場合もあります。雇用主が支給明細書(지급명세서)を国税庁に提出する最終期限は3月10日ですが、従業員としてのあなたの提出期間はそれよりずっと早く、通常は1月下旬に終了します。
タイムライン自体がなぜプレッシャーを生むのか、詳しくは、手動の現金領収証突き合わせが韓国人従業員の認識以上にコストを生む理由に関する分析をご覧ください。
1月15日までに:ホームタックスで電話番号を登録する
このひと手間が、韓国の勤労者が1月に簡素化サービス資料を開いたとき「현금영수증 0원(現金領収証0ウォン)」と表示される最も一般的な原因です。締切前に行えば2分もかかりません。
현금영수증(現金領収証)が国税庁(NTS)データベースであなたに紐づくのは、レジで伝えた電話番号が事前に現金領収証の発行手段(현금영수증 발급수단)として登録されている場合だけです。レジで番号を伝えても自動的に登録されるわけではありません。これは別の手続きであり、多くの勤労者が知らないか、自動的に行われると思い込んでいます。国税庁の案内[NTS]も明確です。事前登録がない場合、領収書データは国税庁データベースに「孤児レコード」として残ります。国税庁には取引情報があっても、誰の控除対象なのか特定できないのです。
電話番号の登録(または確認)の正確な手順は次のとおりです。
ホームタックス(hometax.go.kr)にログイン
共同認証書、金融認証書、またはKakao・Naver・Tossの簡易認証(간편인증)を使用します。
「소비자 발급수단 관리(消費者発行手段管理)」へ移動
メニュー:계산서·영수증·카드(計算書・領収書・カード)→ 현금영수증(現金領収証)→ 소비자 발급수단·전용카드(消費者発行手段・専用カード)→ 현금영수증 발급용 휴대전화번호/카드관리(現金領収証発行用携帯電話番号・カード管理)。
現在使用中の電話番号を入力
現在使っている電話番号を入力します。国税庁はこの番号に紐づく最大36か月分の孤児レコードを遡って紐付けます。登録済みの古い番号は必ず削除してください。削除されていない古い番号には新しい領収書データが引き続き紐づき、その取引は現在の番号では表示されません。
24時間待って確認
更新は即時ではありません。登録後、丸1営業日待ってから再ログインし、계산서·영수증·카드 → 현금영수증 → 근로자·소비자 조회/변경 → 현금영수증 사용내역(소득공제) 조회で確認してください。過去のデータが表示されるはずです。
番号がすでに登録されている場合も、すべて問題ないと思い込まないでください。登録されている番号が、実際にレジで使っている番号と一致しているか確認しましょう。特に過去1年以内にキャリアや端末を変更した場合は注意が必要です。電話番号の変更は、登録が正しく行われていても年度途中の孤児レコードが発生する最も一般的な原因です。
1月中旬:ホームタックスで現金領収書データをダウンロードして確認する
1月15日に簡素化サービスが開始されたら、まずやるべきことは、すべてを急いで勤務先に提出することではありません。最初にすべきことは、データが実際に使った金額と一致しているかを確認することです。
国税庁(NTS)は、現金領収書データを3つのソースから集約しています。店舗のPOS取引を処理するVANプロバイダー(KICC、KGイニシス、NICE)、デジタル取引データを送信するプラットフォーム決済事業者(Naver Pay、Kakao Pay、Toss)、そして事業者がNTSコード010-000-1234を使用して提出した自主発行分です。各ソースには、それぞれ独自の遅延と完全性の特性があります。VANネットワークに登録されているコンビニエンスストアでの取引は、24時間以内に表示されます。小規模事業者が紙で提出した自主発行の領収書は、表示されるまでに数日から数週間かかる場合があり、消費者が手動で登録しない限り、まったく表示されないこともあります。
ホームタックスのダウンロードで確認すべき点は次のとおりです。
現金領収書の総支出額と自分の見積もりを照合する
すべての取引を覚えておく必要はありません。ただし、伝統市場や小さな飲食店、タクシーで現金をよく使う場合は、月間の現金支出額を推定し、12を掛けてください。ホームタックスの合計額が大幅に少ない場合、登録されていない、または別の識別子で発行された、いわゆる「孤児の領収書」が存在する可能性が高いです。
最近の取引をスポットチェックする
覚えている過去3か月の取引を5~10件選んでください。金額と事業者名が正しいか確認します。不一致は、通常、事業者の入力ミス、またはあなたの番号にリンクされていない自主発行の領収書を示しています。
1月20日に最終確定データを確認する
一部の事業者は、1月15日の初期スナップショット後に、遅延訂正を提出したり、11月から12月のデータを一括送信したりします。勤務先に提出する前に、NTSの「最終確定」バージョンである1月20日に再ダウンロードして、これらの遅れて追加されたデータを取得してください。
プラットフォームデータをエクスポートして相互参照する
Naver Pay、Kakao Pay、またはTossを使用している場合は、各アプリから現金領収書の取引履歴をエクスポートし、ホームタックスと比較してください。プラットフォームのクレジットやポイントで支払われた取引は現金領収書を生成しませんが、資金化された取引(銀行口座にチャージされたもの)は、両方の場所に表示されるはずです。
1年分の現金領収証データの構成方法についての完全なチュートリアル(ご自身の追跡用スプレッドシートの列の推奨事項を含む)は、韓国の現金領収証データをExcelに抽出して税控除を受ける方法のガイドをご覧ください。
重要な期限の確認: 勤務先が一括提供サービス(일괄제공서비스)を利用している場合、同意の登録は1月15日までに完了する必要があります。この期間を逃した場合でも、ホームタックスから個別にデータをダウンロードし、人事部門に手動で提出することは可能ですが、処理の遅延により還付が2月ではなく3月にずれ込む可能性があります。
控除ルール:現金領収証の実際の価値
不足している領収証を追跡する価値があるかどうかを判断するには、各領収証が税務上どれだけの価値を持つかを知る必要があります。3層構造を理解すれば、計算は簡単です。
層1 — しきい値。 所得税法(소득세법)第126条の2に基づき、クレジットカード、チェックカード、現金領収証の合計支出は、年間総給与(총급여)の25%を超えた場合にのみ所得控除の対象となります。年収5,000万ウォンの従業員の場合、最初の1,250万ウォンの支出は、支払い方法に関係なく控除がゼロとなります。控除の計算式は、このしきい値を超えた支出にのみ適用されます。[NTS]
層2 — 控除率。 しきい値を超えると、支払い方法によって控除率が異なります:
| 支払い方法 | 控除率 |
|---|---|
| クレジットカード(신용카드) | 15% |
| チェックカード/デビットカード(체크카드) | 30% |
| 現金領収証(현금영수증) | 30% |
| 伝統市場(전통시장) | 40% |
| 公共交通(대중교통) | 40% |
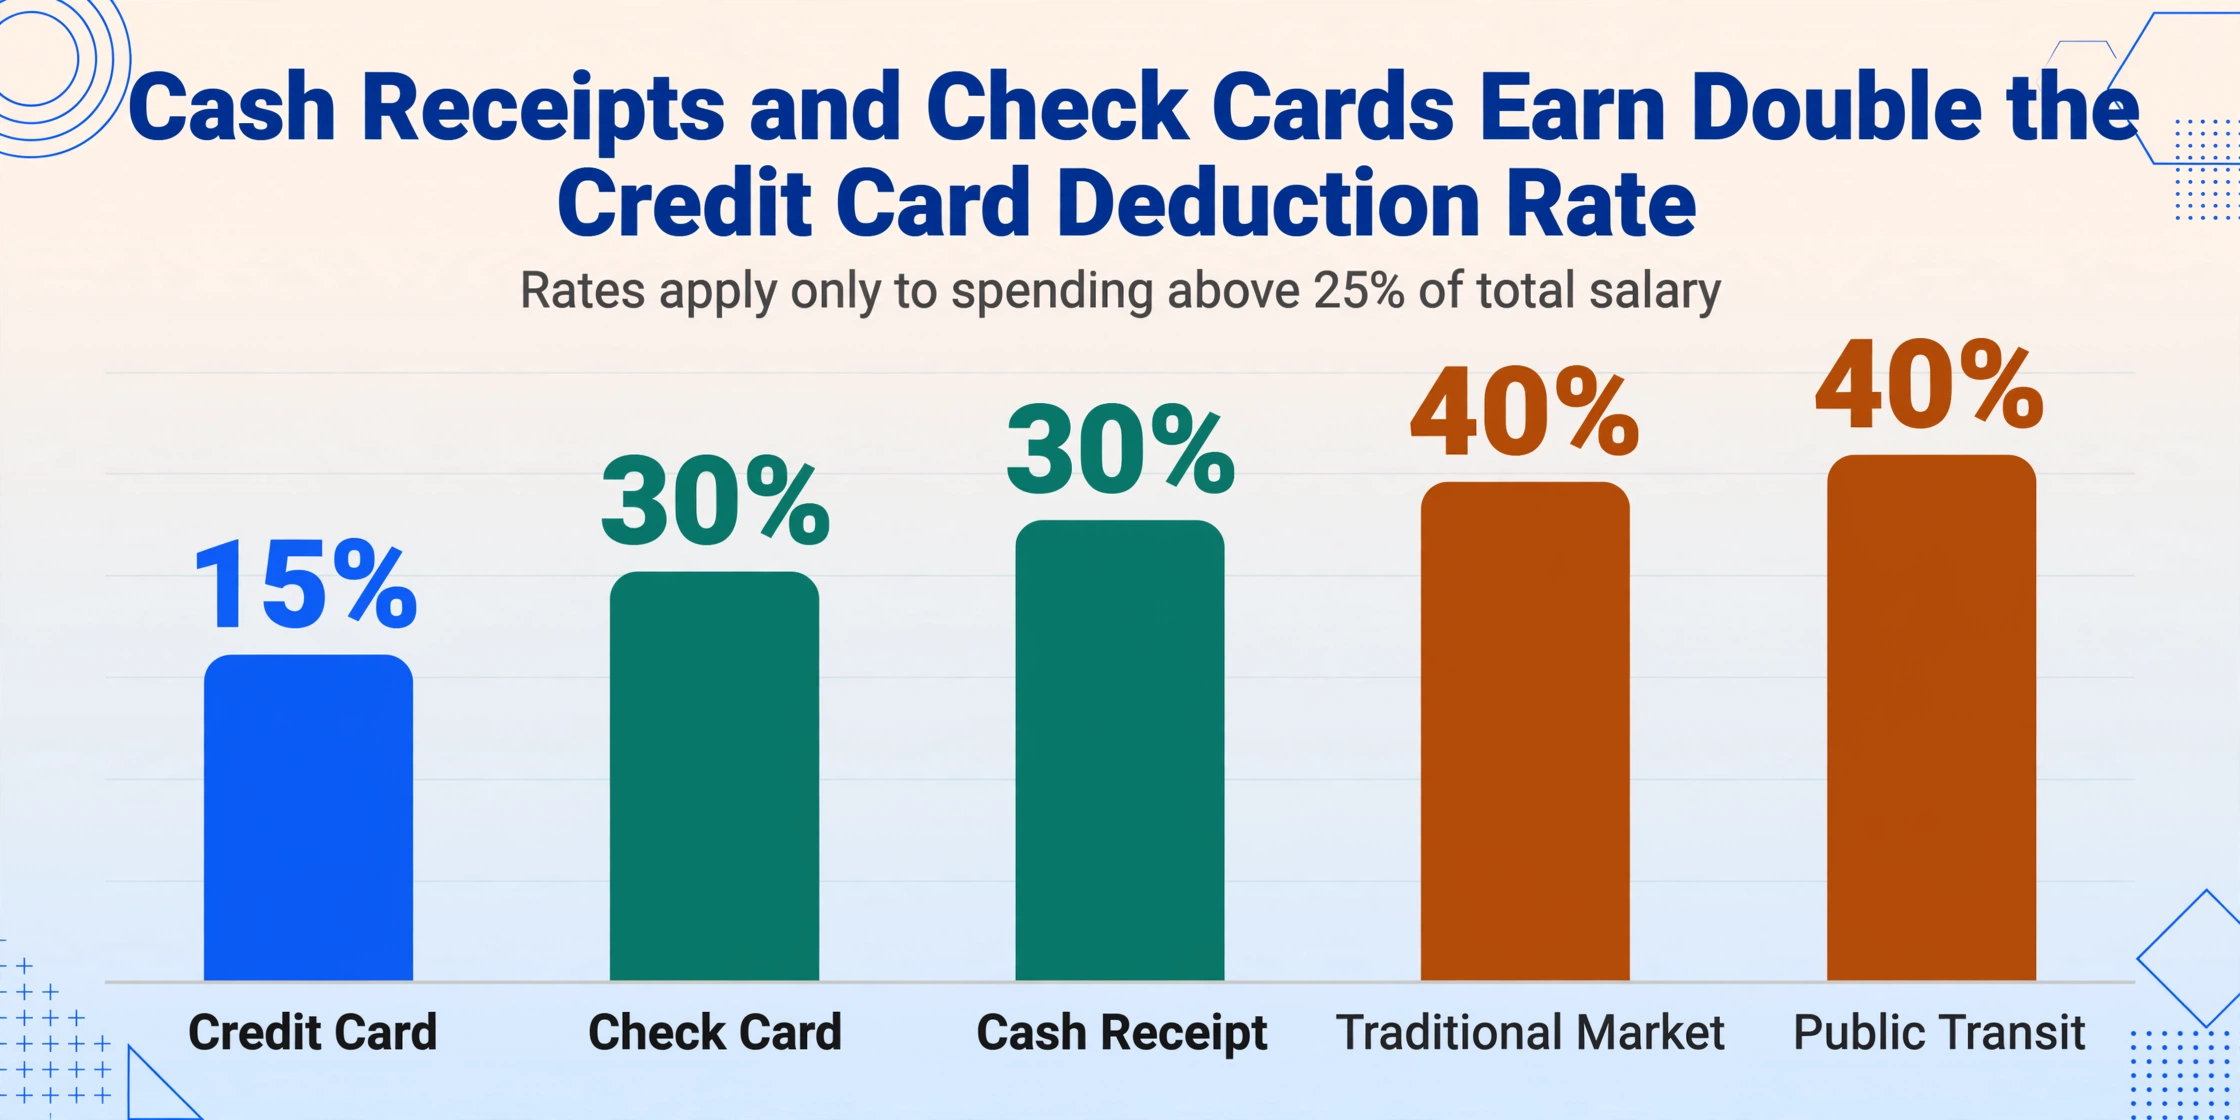
現金領収証とチェックカードは、クレジットカードの2倍の控除率を獲得します。NTSはまずクレジットカード支出を25%のしきい値に適用します。この順序ルールにより、しきい値を超えた後は、現金またはチェックカードで支払った追加の1ウォンごとに、クレジットカードの1ウォンと比較して2倍の控除価値が実質的に得られます。
層3 — 上限。 合計で請求できる控除額には上限があります:
| 급여 구간 | 기본 공제 한도 | 추가 공제 한도 (전통시장 / 대중교통 / 문화) |
|---|---|---|
| 7천만 원 이하 | 3,000,000원 | 3,000,000원 |
| 7천만 원 초과 | 2,500,000원 | 2,000,000원 |
연봉 5천만 원인 직장인이 모든 결제 수단으로 2천만 원을 사용하고, 그중 4백만 원이 현금영수증인 경우 공제액은 다음과 같이 계산됩니다: 급여의 25%인 1,250만 원까지는 공제가 없습니다. 나머지 750만 원은 공제 대상이 되며, NTS(국세청) 순서(신용카드 먼저, 그다음 현금영수증)대로 적용됩니다. 나머지 중 3백만 원이 신용카드, 450만 원이 현금영수증이라면 공제액은 대략 300만 원 × 15% + 450만 원 × 30% = 450,000 + 1,350,000 = 1,800,000원의 소득공제가 됩니다. 한계세율 15% 기준으로 세금이 약 27만 원 줄어듭니다 — 큰 금액은 아니지만, 15분 투자로 얻을 수 있는 실질적인 절약입니다.
영수증 150장을 일괄 추출로 처음부터 끝까지 처리하는 실제 사례가 궁금하시다면, 한국 현금영수증 1년치를 일괄 처리하여 세금 공제 요약본으로 만드는 방법에 대한 가이드를 참고하세요.
영수증이 없을 때: 복구 방법
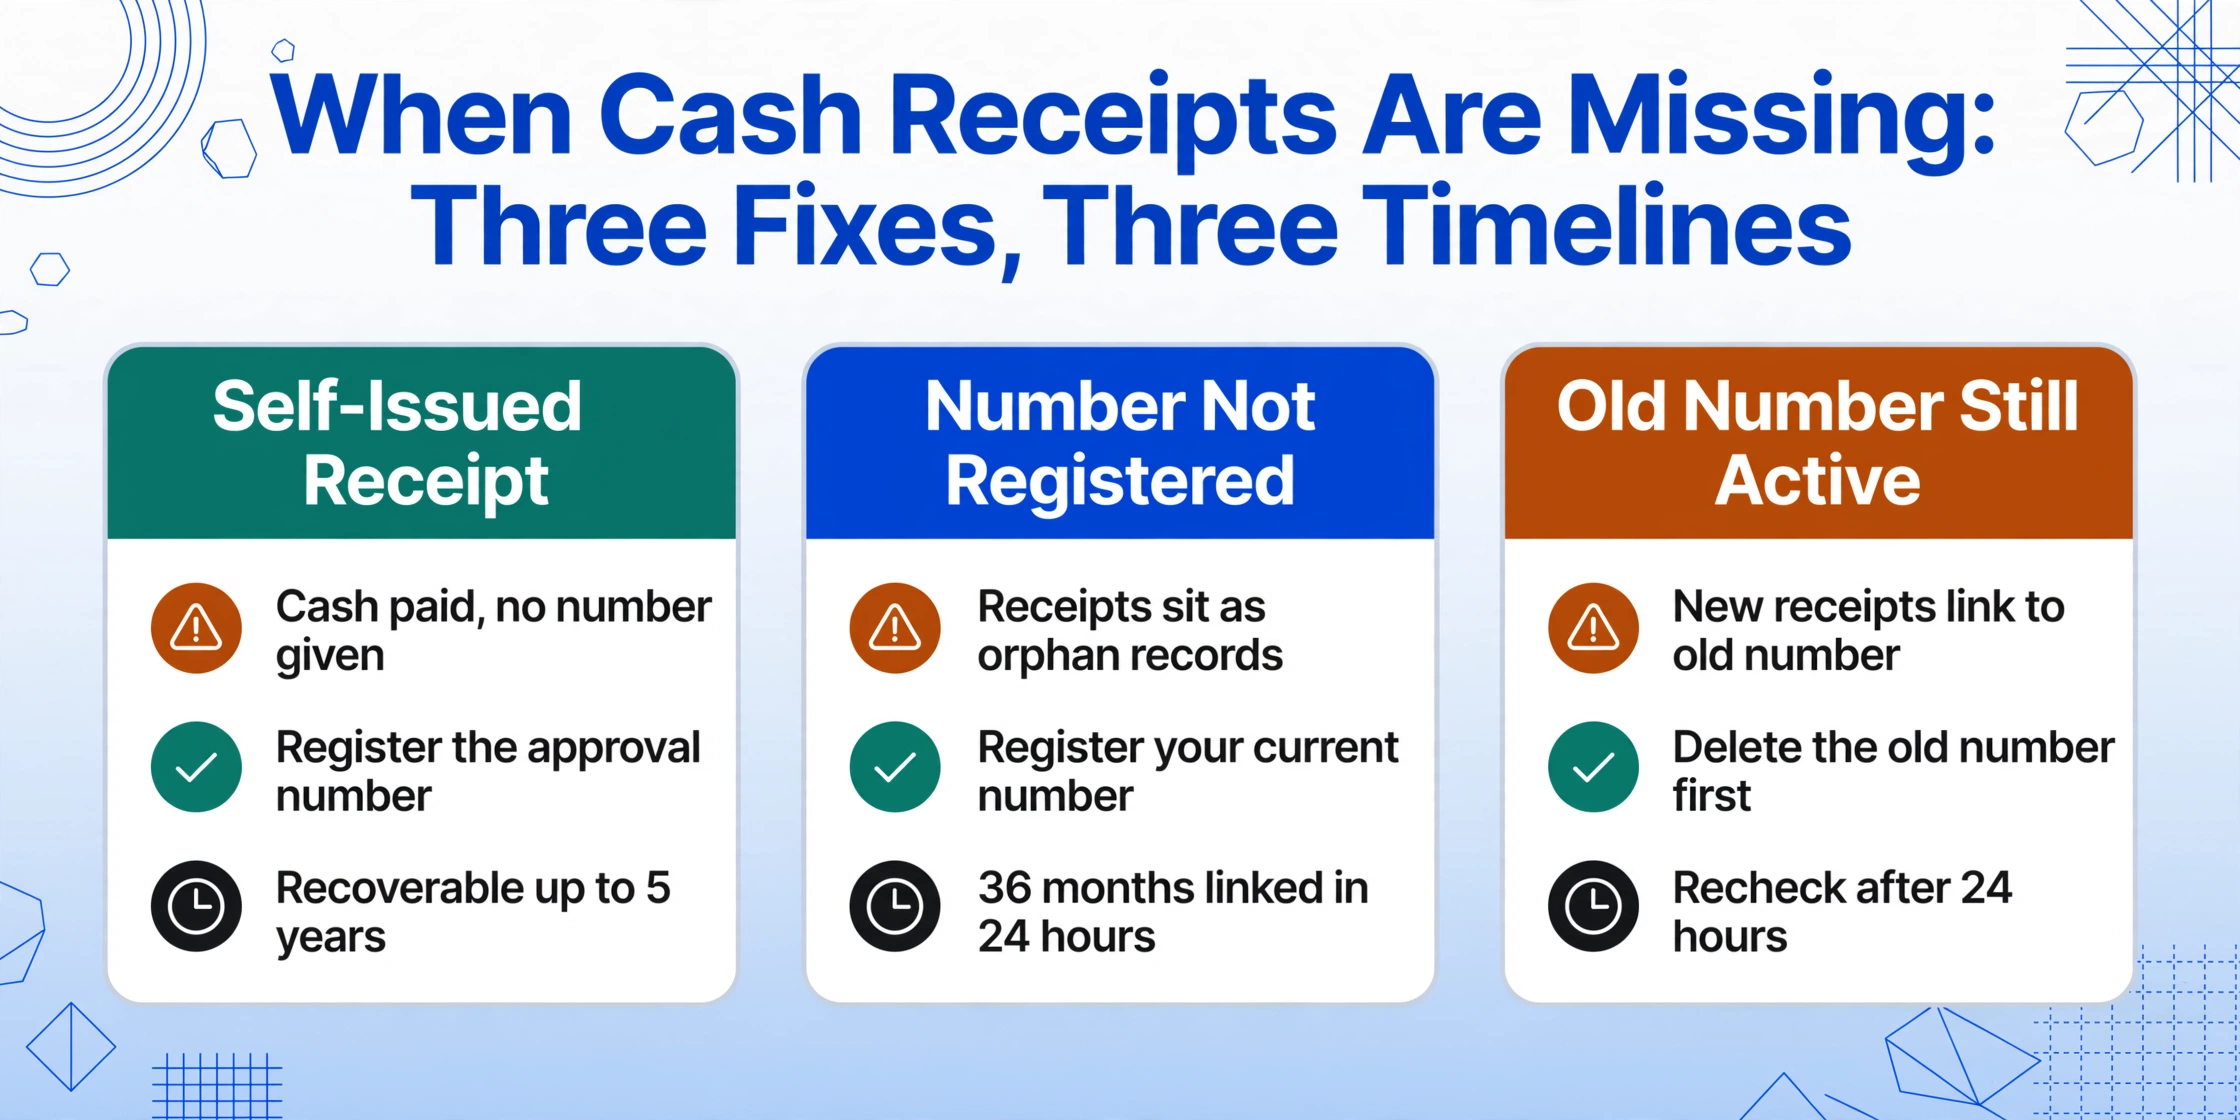
휴대폰 번호를 등록하고 데이터를 꼼꼼히 확인했더라도, 홈택스 다운로드 내역에서 일부 현금영수증이 누락되는 경우가 있습니다. 복구 방법은 누락 원인과 거래 시점이 얼마나 오래되었는지에 따라 달라집니다.
상황 1: 자진발급분. 현금으로 결제했지만 휴대폰 번호를 제공하지 않았거나, 가맹점이 NTS 코드 010-000-1234를 사용한 경우, 거래 내역은 NTS(국세청) 데이터베이스에 존재하지만 어떤 소비자에게도 연결되지 않습니다. 이 경우 홈택스 → 계산서·영수증·카드 → 현금영수증 → 자진발급분 소비자 등록에서 종이 영수증의 승인번호, 거래일자, 금액을 입력하여 복구할 수 있습니다. 이 등록은 최대 5년 전 거래까지 소급하여 가능합니다.[NTS]
상황 2: 거래 당시 휴대폰 번호가 등록되지 않은 경우. 지금 현재 번호를 등록하세요(위 2번 항목의 절차를 따르세요). NTS(국세청)는 해당 번호와 연결된 최대 36개월간의 영수증을 소급하여 연결합니다. 이 조치는 24시간 이내에 적용되며, 이후 간소화 자료를 다시 다운로드할 수 있습니다.
シナリオ3:旧電話番号がまだ登録されている場合。 年度中に番号を変更したものの、旧番号がホームタックスのプロフィールから削除されていない場合、新しい取引が引き続き旧番号に紐付けられます。解決策:ホームタックスにログインし、旧番号を削除して新番号を登録し、24時間待ちます。番号変更後の領収書は新しい本人情報に紐付けられます。旧番号の領収書は旧番号に紐付けられたままですが、元々その番号はあなたの名前で登録されていたため、1月20日の最終確定データを再ダウンロードするか、5年以内に更正請求(경정청구)を提出することで請求できます。
シナリオ4:事業者が領収書を発行しなかった場合。 현금영수증 의무발행업종(義務発行業種 — 病院、塾、不動産業者など)の場合、事業者は10万ウォン超の現金取引に対して領収書の発行が法的に義務付けられています。発行しなかった場合は、国税庁(NTS)の「미발급신고」(未発行申告)システムを通じて申告でき、未申告金額の20%の報酬を受け取れます。義務発行業種以外の事業者には、遡って補充領収書の発行を依頼できます。
紙の領収書がホームタックスと一致しない場合
上記のシナリオは、国税庁(NTS)がデータを保有しているものの、あなたに紐付けられないケースをカバーしています。より難しい問題はその逆です。伝統市場の屋台、タクシー、小さな金物店などで受け取った紙の현금영수증が、そもそも国税庁(NTS)に送信されていないケースです。これらはデジタルパイプラインの外に完全に存在し、取引データを手動で入力しない限り、ホームタックスのダッシュボードに表示されることはありません。
ここに、연말정산の現金領収書準備における真のボトルネックがあります。韓国の電子現金領収書システムは非常に包括的で、約95%の取引がデジタル経路を経由しますが、残りの5%は、年間発行される数千万件の현금영수증に掛け合わせると、手動管理が必要な相当量のデータになります。そして、これらは従業員が最も追跡する必要がある取引であることが多いのです。なぜなら、クレジットカードが使われにくい小規模事業者で発生するからです。
紙の伝票の手動ワークフローは次の通りです:伝票を見つけ(多くの場合、数ヶ月分溜まった山から)、日付、事業者、供給額、付加価値税(VAT)、承認番号を読み取り、それぞれをホームタックスまたはスプレッドシートに入力し、費目を頭で分類し、すべての伝票で繰り返します。1枚あたり2〜3分として、紙の領収書20枚で1月の1時間を費やすことになります。その時間を控除限度額の確認やデータ完全性の検証に使えたはずです。
紙の현금영수증を定期的に受け取る従業員にとって、実用的な回避策は、1月ではなく、伝票を受け取った時点でデジタル化することです。スマートフォンで各紙伝票の写真を撮り、AIデータ抽出ツールでフィールド(日付、事業者、金額、承認番号)を読み取ることで、物理的な領収書を数秒で構造化データに変換できます。出力はスプレッドシートの行となり、1月にホームタックスからダウンロードしたデータと一括比較できます。伝票がホームタックスに表示されない場合は、承認番号が手動登録用に用意されています。表示される場合は、入力作業を省けたことになります。
このワークフローを実現するツール — カスタム列抽出 — は、従来のOCRとは動作が異なります。各フィールドに枠を描いたり、領収書の形式ごとにテンプレートを定義したりする代わりに、抽出したい列名を指定するだけです。「取引日」「事業者名」「공급가액(供給金額)」「승인번호(承認番号)」のように。AIが各領収書の写真を読み取り、テキストの意味を理解して値を特定します — 伝票上の位置ではなく。タクシーの感熱領収書、市場の店員が手書きした伝票、薬局の印刷領収書は、すべて同じバッチで処理でき、形式ごとの個別設定は不要です。この機能をフォーマット非依存の抽出と呼び、紙の領収書5枚を1分でデジタル化するか、1枚につき5分かけるかの実用的な違いを生みます。このフォーマット非依存の読み取りは、韓国税務インボイス抽出ハブの税務インボイス、納品書、登録証明書にも適用されます。
ワンクリックの代替案:すべての領収書を1つのバッチで処理
上記のチェックリストは、NTSシステム内で作業することを想定しています — 番号の登録、データの検証、不足している領収書の手動回収。しかし、これら複数のステップを完全に回避できる補完的なアプローチがあります。最も断片的な領収書状況に直面している従業員、つまり小規模事業者から紙の伝票を定期的に受け取り、複数のプラットフォームで支払い、ホームタックスですべてを照合する必要がある人々のための方法です。
ホームタックスにログインしてデータソースごとに確認し、紙の伝票を1枚ずつ手入力する代わりに、すべての領収書画像 — スマホ写真、スクリーンショット、スキャンした紙の伝票、決済アプリからのPDFエクスポート — を収集し、AI抽出ツールに1つのバッチでアップロードできます。必要な列を定義し、AIにすべての領収書を読み取らせ、統合スプレッドシートをエクスポートします。その後、そのスプレッドシートをホームタックスのダウンロードデータと1回のパスで比較し、公式システムに欠落している領収書を特定して手動登録します。
このバッチファーストのアプローチにより、1月の複数時間かかるデータチェックが15分のプロセスに短縮されます。紙の伝票を読み取る同じAIが、各伝票を費目別に分類します — 식대(食事代)、교통비(交通費)、의료비(医療費)、사무용품비(事務用品代)— 推論列を使用して。「費目」のような列をオプション付きで定義すると、AIが事業者名と取引の文脈に基づいて正しいカテゴリを割り当てます。あなたによる追加のデータ入力は不要です。
このワークフローを、以下のデモで今すぐ自分の領収書を使ってテストできます — 登録は不要です:
ファイルは安全に処理され、保存されることはありません。
出力されるスプレッドシートは、年末精算のための構造化された基盤となります。カテゴリごとに並べ替え、控除タイプごとに集計でき、そして最も重要なのは、ホームタックスのダウンロードデータと行ごとに比較できることです。スプレッドシートに存在するがホームタックスにはない行は、手動で登録が必要な領収書です。両方に存在する行は、システムが正しく機能していることを確認します。以前は照合作業に一晩かかっていたものが、10分の列比較で完了します。
複数の従業員の現金領収証データを管理する企業や会計士にとって、コレクションリンク機能を使用すると、各従業員が自分のアカウントを持たずに紙の領収書写真を共有処理キューにアップロードできます。これは、申告期限前に複数のスタッフから領収書を収集するHRチームや税理士にとって便利です。
年末精算(연말정산)現金領収証準備に関するよくある質問
Q: 今日ホームタックスに電話番号を登録しましたが、1月15日の締切に間に合うように過去の領収書が表示されますか?
はい — 国税庁は電話番号を登録すると、最大36ヶ月分の未リンク領収書を遡って紐付けます。更新には約24時間かかるため、1月14日に登録しても、1月15日に簡素化サービスが開始される時にはデータが利用可能になっているはずです。それでも古い領収書が表示されない場合、それらは自主発行分(자진발급분)であり、紙の伝票に記載された承認番号を使って手動で登録する必要があります。
Q: 紙の伝票をなくした場合でも、現金領収証の控除を受けることはできますか?
加盟店が国税庁にデータを送信したかどうかによります。加盟店がVANネットワークを通じて電子現金領収証を発行した場合、取引は国税庁のデータベースに記録され、ホームタックスでのダウンロードに表示されます — 紙の伝票は不要です。加盟店が電子送信なしで紙の領収書を発行した場合(伝統市場の露店や小規模な個人事業主によく見られます)、データは国税庁のシステムに存在しないため、手動で登録するには紙の伝票が必要です。伝票がない場合、その特定の取引に対する控除は受けられません。
Q: Kakao Payの取引履歴には現金領収証と表示されているのに、ホームタックスにはありません。なぜですか?
これは通常、Kakao Payアカウントに登録されている電話番号と、ホームタックスに現金領収証の発行方法として登録されている電話番号が異なる場合に発生します。プラットフォームは取引を国税庁に送信しますが、消費者識別子が一致しないため、未リンクの状態で届きます。解決策:Kakao Payとホームタックスの両方に同じ電話番号が登録されていることを確認してください。既に一致しているのに不一致が続く場合、その取引はプラットフォームのクレジットやポイントで支払われた可能性があります — これらの取引は控除対象となる現金領収証を生成しません。
Q: 個人事業者(개인사업자)の場合、現金領収証の控除は同じように機能しますか?
いいえ。事業者は個人の支出に対して従業員向けの年末精算ルートを使用しません。ただし、事業者登録番号(사업자등록번호)に発行された現金領収証は、付加価値税の仕入税額控除(매입세액공제)および控除対象事業経費のための経費証明として機能します。控除の仕組みは異なる法律によって規定されています — VAT控除については付加価値税法(부가가치세법)、控除対象経費については所得税法です。給与を受け取りながら小規模事業を営んでいる場合、個人用と事業用の現金領収証を分けて管理する必要があります。これらを混在させると国税庁の調査のきっかけとなる可能性があります。
Q: 1月15日の雇用主への提出期限に間に合わなかった場合、それでも控除を受けることはできますか?
はい — ただし、別のルートを通じてです。雇用主への提出期間に間に合わなかった場合、翌年5月の総合所得税申告(종합소득세 신고)で控除の申告漏れを請求するか、当初の申告から5年以内に更正請求(경정청구)を提出することで請求できます。実際の欠点は、還付金が数ヶ月遅れること(2月ではなく6月)と、雇用主の人事部門が処理するのではなく、ご自身で書類を準備する必要があることです。控除額自体が失われるわけではなく、単に遅れるだけです。
結論:15分のチェックリストは、どんな控除率よりも価値がある
현금영수증の控除を最大限に活用する従業員と、10万ウォンから30万ウォンの節税機会を逃す従業員の違いは、税法の知識ではありません。控除率や限度額はどこにでも公開されています。違いは、システムのどこに問題があるかを把握し、期限前にその特定のポイントをチェックすることです。
3つのチェック、合計15分で、実際の金額になる領収書を取り戻せます:(1) ホームタックスに自分の電話番号が登録されているか、古い番号がまだ有効になっていないかを確認する;(2) 簡素化資料をダウンロードし、自分の見積もりと照合してスポットチェックする;(3) 紙の領収書を集め、ホームタックスで登録するか、抽出ツールでデジタル化する。1月15日〜20日の受付期間が終わる前にこの3つを行えば、年末精算が「すべて揃っているといいな」から「自分の控除額を正確に把握している」に変わります。
1月の慌ただしさは避けられます。領収書は追跡可能です。足りないのは、今すぐ電話番号設定を確認するための5分だけです。