ドイツのGoBD準拠
文書デジタル化のために — プロセスが満たすべき要件
ドイツのGoBDフレームワークは、デジタル記録がBetriebsprüfungで有効と認められるか、それともFinanzamtが帳簿全体を却下するかを左右します。ここでは、§147 AO、§257 HGB、およびBMFの2019年GoBD通達が文書デジタル化ワークフローに求める要件と、プロセスを過度に複雑化せずに各要件を満たす方法を正確に説明します。
重要ポイント
- GoBD準備では300 DPIのスキャン品質が注目されがちですが、監査で最も多い失敗原因はVerfahrensdokumentation — 多くの企業が作成する必要があること自体を知らないプロセス手順書です。
- Betriebsprüfungはスキャンした請求書から始まるわけではありません。まずプロセス文書の提出を求められます — そして、その文書が3年前に使用をやめたワークフローを記載している場合、監査人はデジタル帳簿全体を却下できます。
- 一時的なAI抽出 — ImageToTable.aiが文書を読み取り、データを返し、パイプラインから元の文書を削除する方式 — は、アーカイブされた記録がそもそも処理経路に含まれていないため、GoBDの不変性要件を自然に満たします。
GoBDが実際に要求するもの
GoBD — Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff — は独立した法律ではありません。これは連邦財務省(BMF)が発行する行政規則であり、ドイツ税法典(Abgabenordnung、AO)および商法典(Handelsgesetzbuch、HGB)に基づく既存の法定義務がデジタル記録管理にどのように適用されるかを定めています。現行版は2019年11月28日に公表され(文書番号 IV A 4 – S 0316/19/10003:001)、2024年3月11日および2025年7月14日に改正されています。
この規則は、2つの基本法規定を実務上のルールに変換しています:
- §147 AO — 税務上の保存義務。税務関連文書をどの期間・どの形式で保管すべきか、またデジタル記録が紙の原本を代替できる条件を定めています。
- §257 HGB — 商法上の保存義務。商業帳簿、在庫記録、財務諸表、商業通信を対象に、AOの規定を商法目的に準用しています。
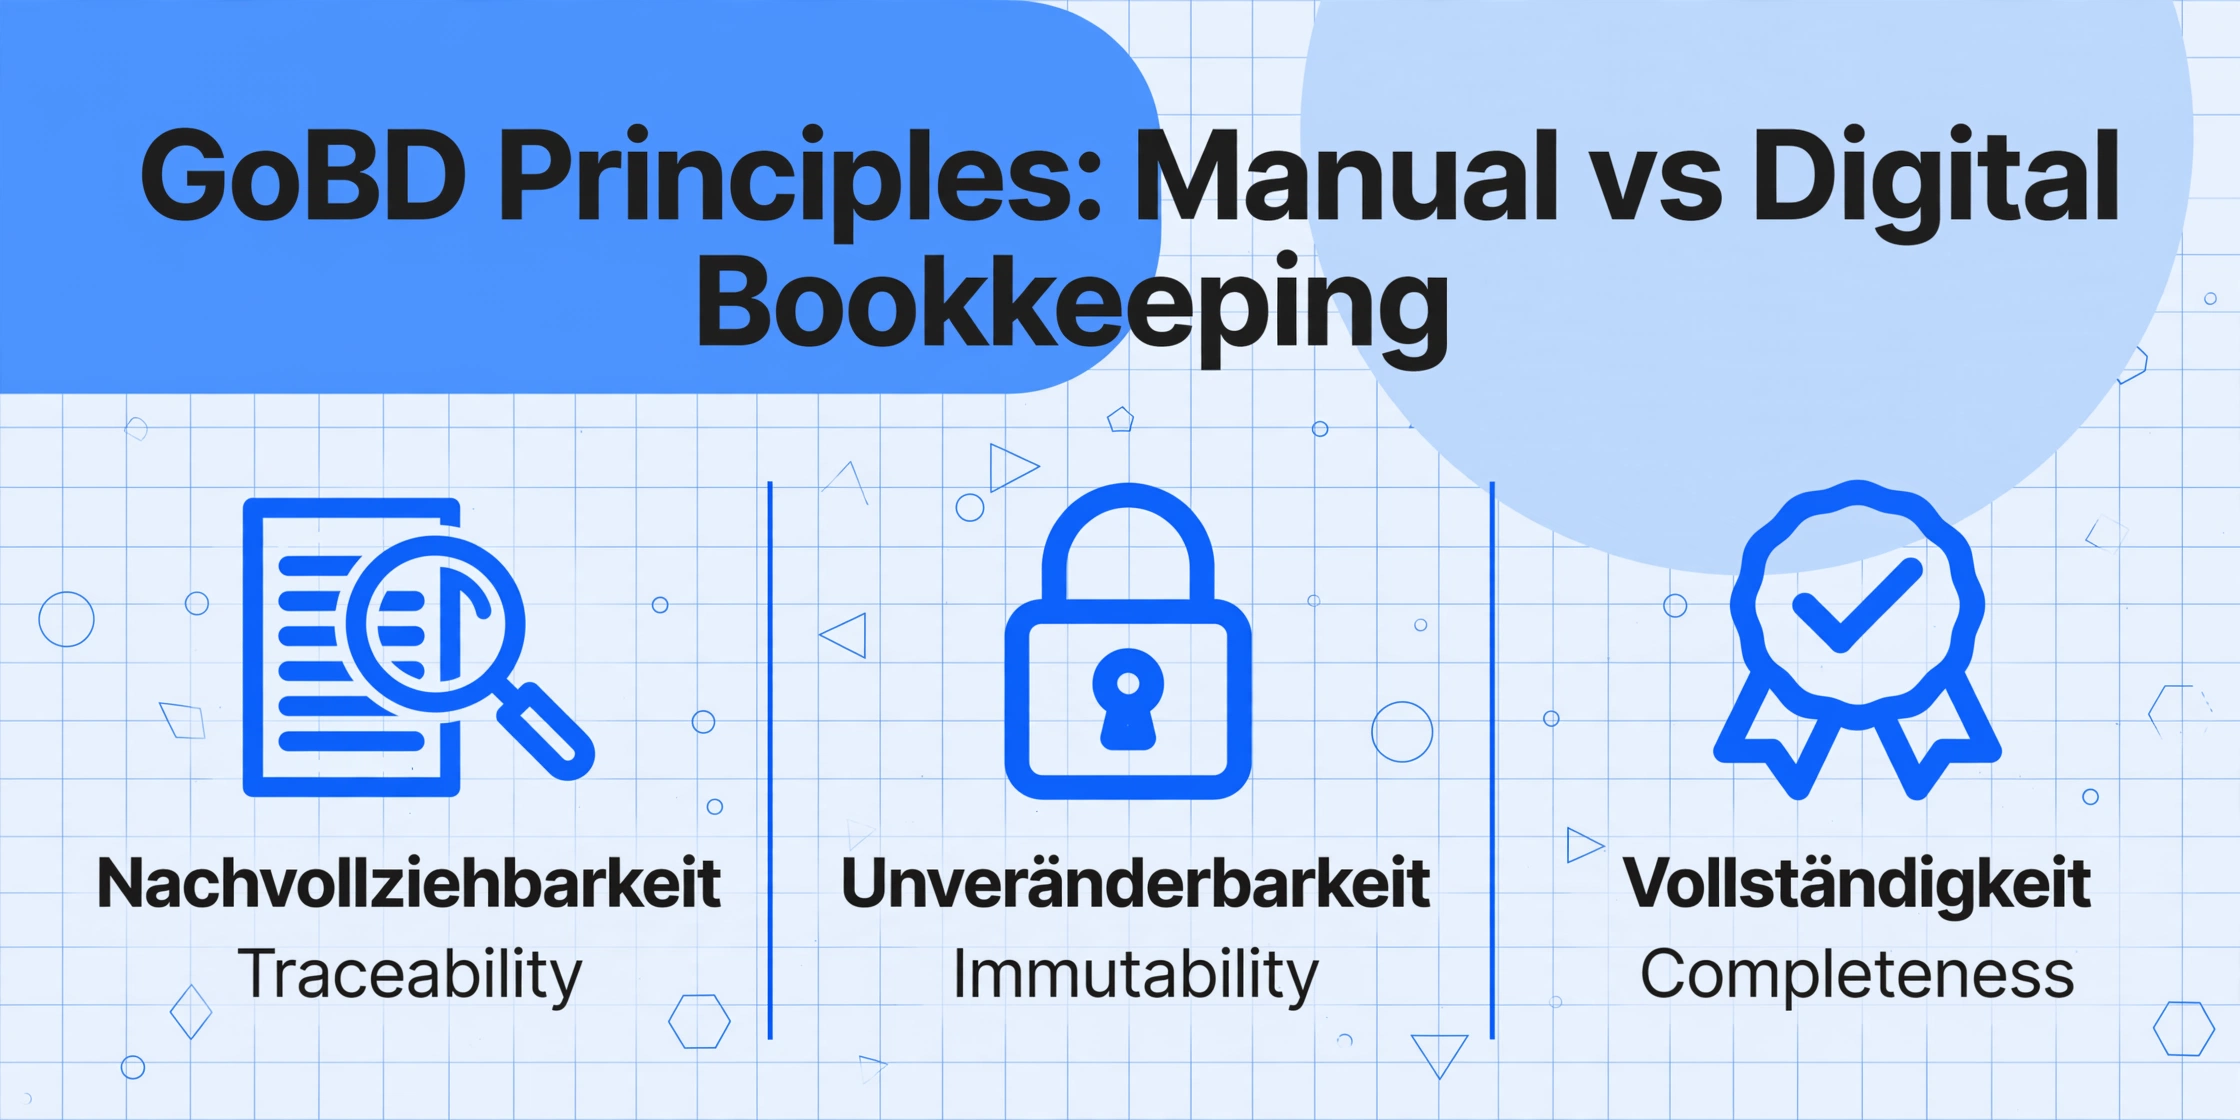
BMF文書の第3節第22項から第26項に基づき、GoBDは電子帳簿が手作業による帳簿と同様の原則を満たすことを定めています。これにはNachvollziehbarkeit(トレーサビリティ — すべての取引が発生源から元帳まで追跡可能であること)、Wahrheit(真実性)、Vollständigkeit(完全性)、Zeitgerechtigkeit(適時性)、そして重要なUnveränderbarkeit(不変性 — 一度記録されたデータは、監査証跡を残さずに変更できないこと)が含まれます。
GoBDと電子請求書 — よくある混同。 GoBDは記録の保存・保持・税務監査人へのアクセス提供方法を規定します。電子請求書(§14 UStGに基づく義務的な構造化電子請求書)は、企業間での請求書の送信方法を規定します。この2つは交差します — 電子請求書はGoBD準拠でアーカイブする必要があります — しかし、これらは別個の規制枠組みです。電子請求書義務化のスケジュールと形式要件の完全な概要については、電子請求書コンプライアンスガイドをご覧ください。
GoBDは、ドイツで帳簿または記録を管理するすべての事業者に適用されます — Einnahmen-Überschuss-Rechnung(EÜR)を運用する個人事業主から、完全な財務チームを擁するGmbHまで。この枠組みは小規模事業者を免除しません。異なるのは必要とされる文書化の複雑さであり、原則が適用されるかどうかではありません。
デジタル化プロトコル — スキャン品質、タイミング、および形式
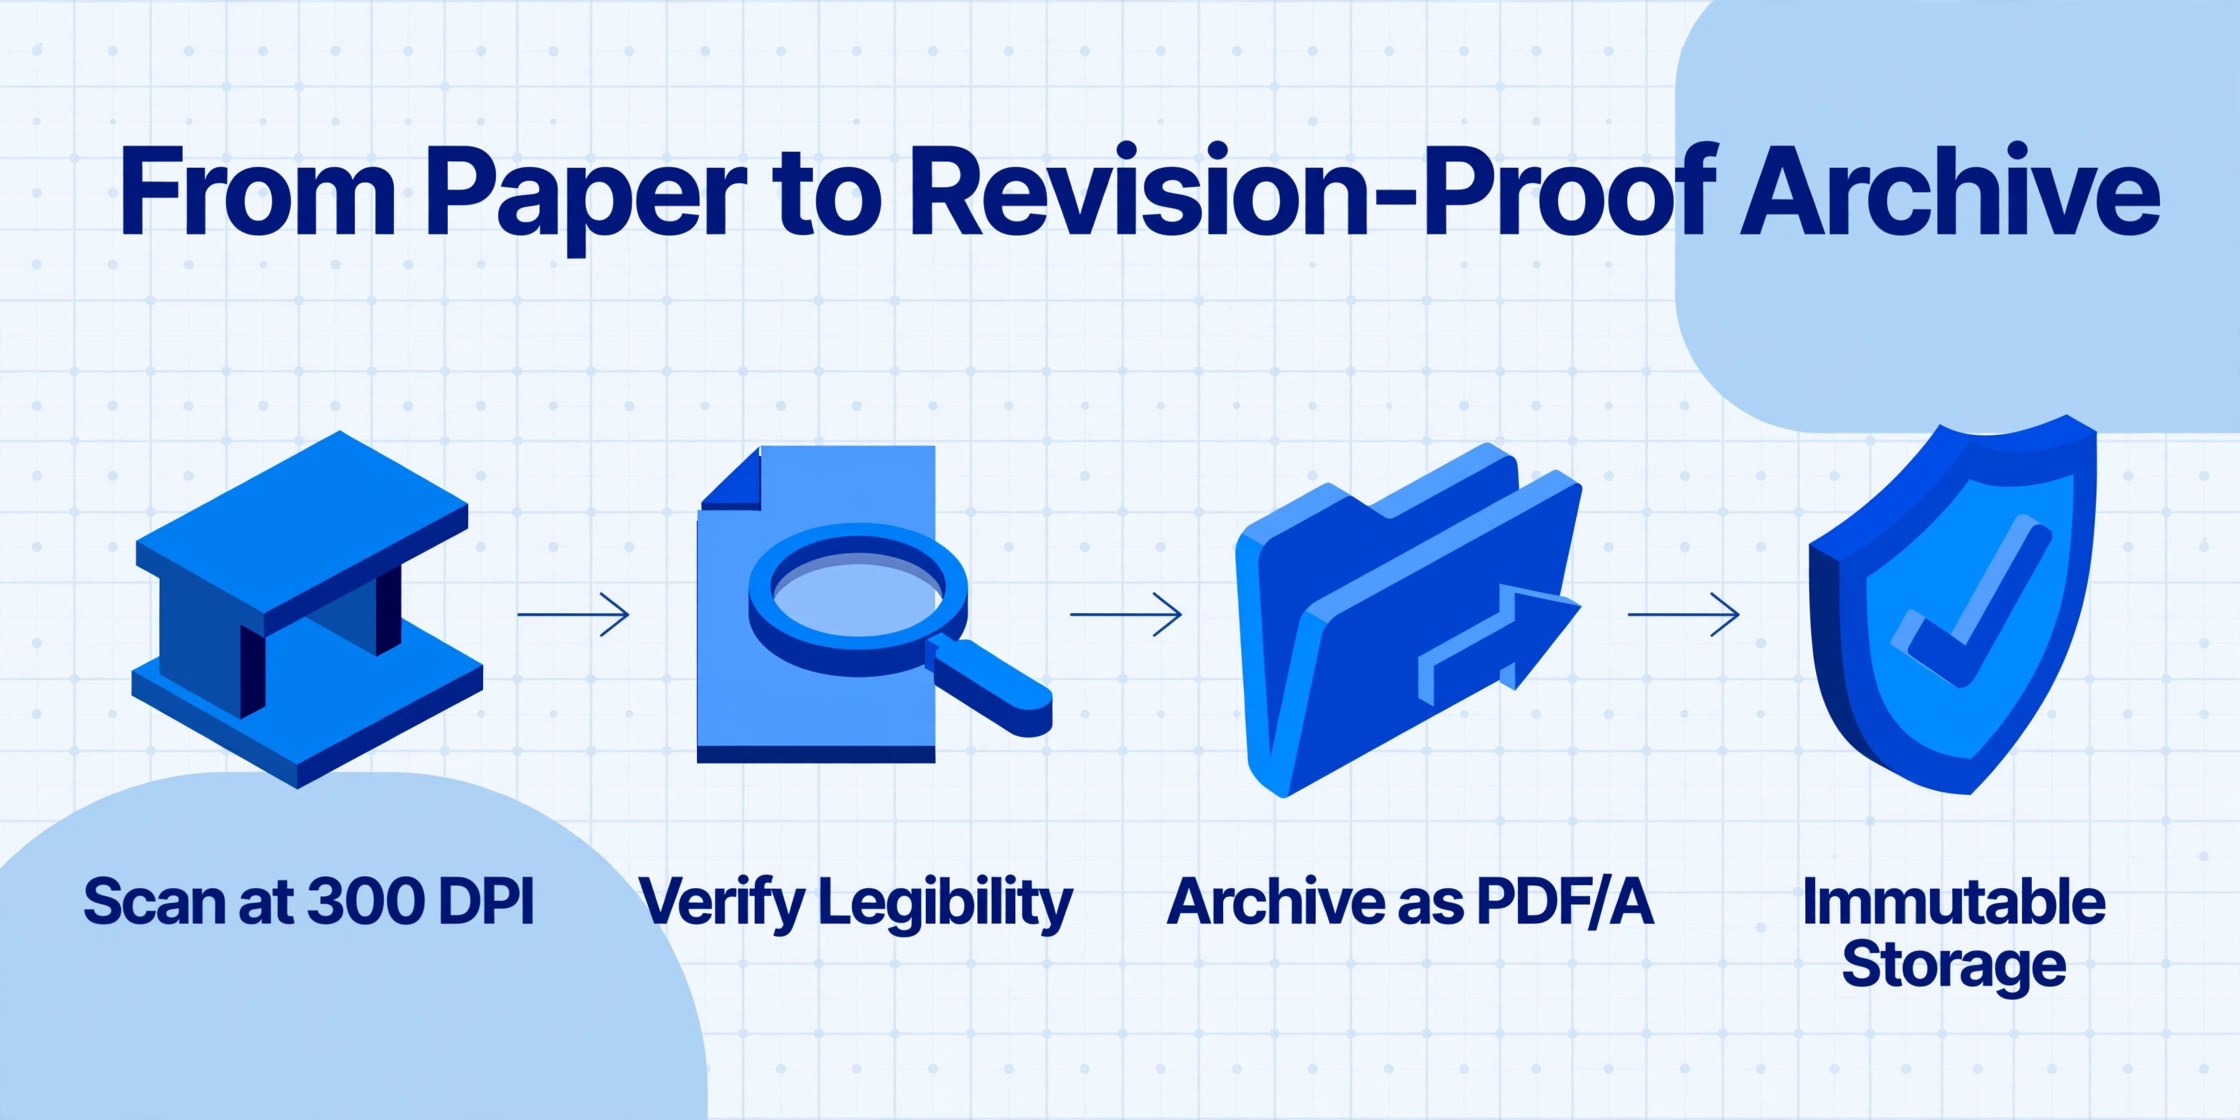
2019年GoBD通達の第7節(パラグラフ130〜140)は、代替スキャン(ersetzendes Scannen) — 紙文書のデジタル化後に原本を廃棄することを明示的に許可しています。これは、紙の原本をデジタルコピーと併せて保管することが求められていた従来の規則からの大幅な自由化でした。現在の枠組みでは、適切に実行されたスキャンは紙の原本と同等の証拠力を有します。
ただし、この許可には特定の技術的および手続き上の条件が伴います:
画質と解像度
デジタルコピーは原本と画像的に一致(bildlich übereinstimmend)している必要があります。すべての内容が判読可能かつ完全でなければなりません。GoBD自体は特定のDPIやファイル形式を義務付けていませんが、ドイツの税務監査官は一般に、多くのFinanzamtが運用上の基準として参照する技術標準TR-RESISCAN(代替スキャンに関する技術指令)に基づき、以下の最低要件を期待しています:
- 300 DPI — 10〜12ptフォントの標準テキスト文書用。判読可能なテキストと信頼性の高いOCRの実用的な最低解像度です
- 400〜600 DPI — 小さなフォントの文書、感熱紙レシート(時間の経過とともに退色する)、または細かい印刷を含む原本用
- カラーまたはグレースケール — 白黒スキャンはテキストのみの文書では許容されますが、カラーは監査中に関連する可能性のある印鑑、署名、ロゴの詳細を保持します
- PDF/AまたはTIFF — 推奨されるアーカイブ形式。JPEG単独は監査証跡の統合が欠如し、再圧縮時に劣化するため、改ざん防止性があるとは見なされません
スマートフォンでの撮影は、2019年のGoBD改訂(パラグラフ130)以降、取り込み方法として明示的に許可されています。良好な照明条件下でスマートフォンのネイティブ解像度(通常12〜48MPで、文書サイズにおける300 DPIをはるかに上回る)で撮影された写真は、文書全体が表示され、切り取られておらず、テキストが判読可能である限り、画質要件を満たします。その写真はその後、スキャナで生成されたファイルと同じアーカイブおよび監査ログのワークフローに入ります。
適時性 — 10日ルール
GoBDでは、文書をzeitgerecht(適時に)記録することが求められています。実際には、ドイツの税務当局は、文書受領から10営業日以内のデジタル化および記録を期待しています。現金取引は毎日記録する必要があります。これは明示的な法定の期限ではなく、Finanzverwaltung(税務当局)による長年の解釈であり、監査官が一貫して適用しています。数週間分の文書を溜め込んで月末に一括デジタル化すると、Betriebsprüfung(税務調査)の際に適時性に欠けると指摘されるリスクがあります。
原本の廃棄
文書がGoBD要件に準拠してデジタル化された場合、紙の原本は廃棄可能です。ただし、次の3つの例外があります:
- 特別な証拠価値を持つ文書 — 原本の署名の物理的特性(インクの種類、筆圧の跡)が争われる可能性がある署名済み契約書
- 他の法律により原本での保管が義務付けられている文書 — 特定の通関書類や輸出書類
- Verfahrensdokumentation(手続き文書化)が完了するまで — プロセス文書がデジタル化ワークフローをまだ網羅していない場合、原本を廃棄することはできません
日常的なケースの大半 — 請求書、領収書、給与明細書、納品書 — では、準拠したデジタル化後の紙原本の廃棄は完全に認められています。
文書種類別の保存期間
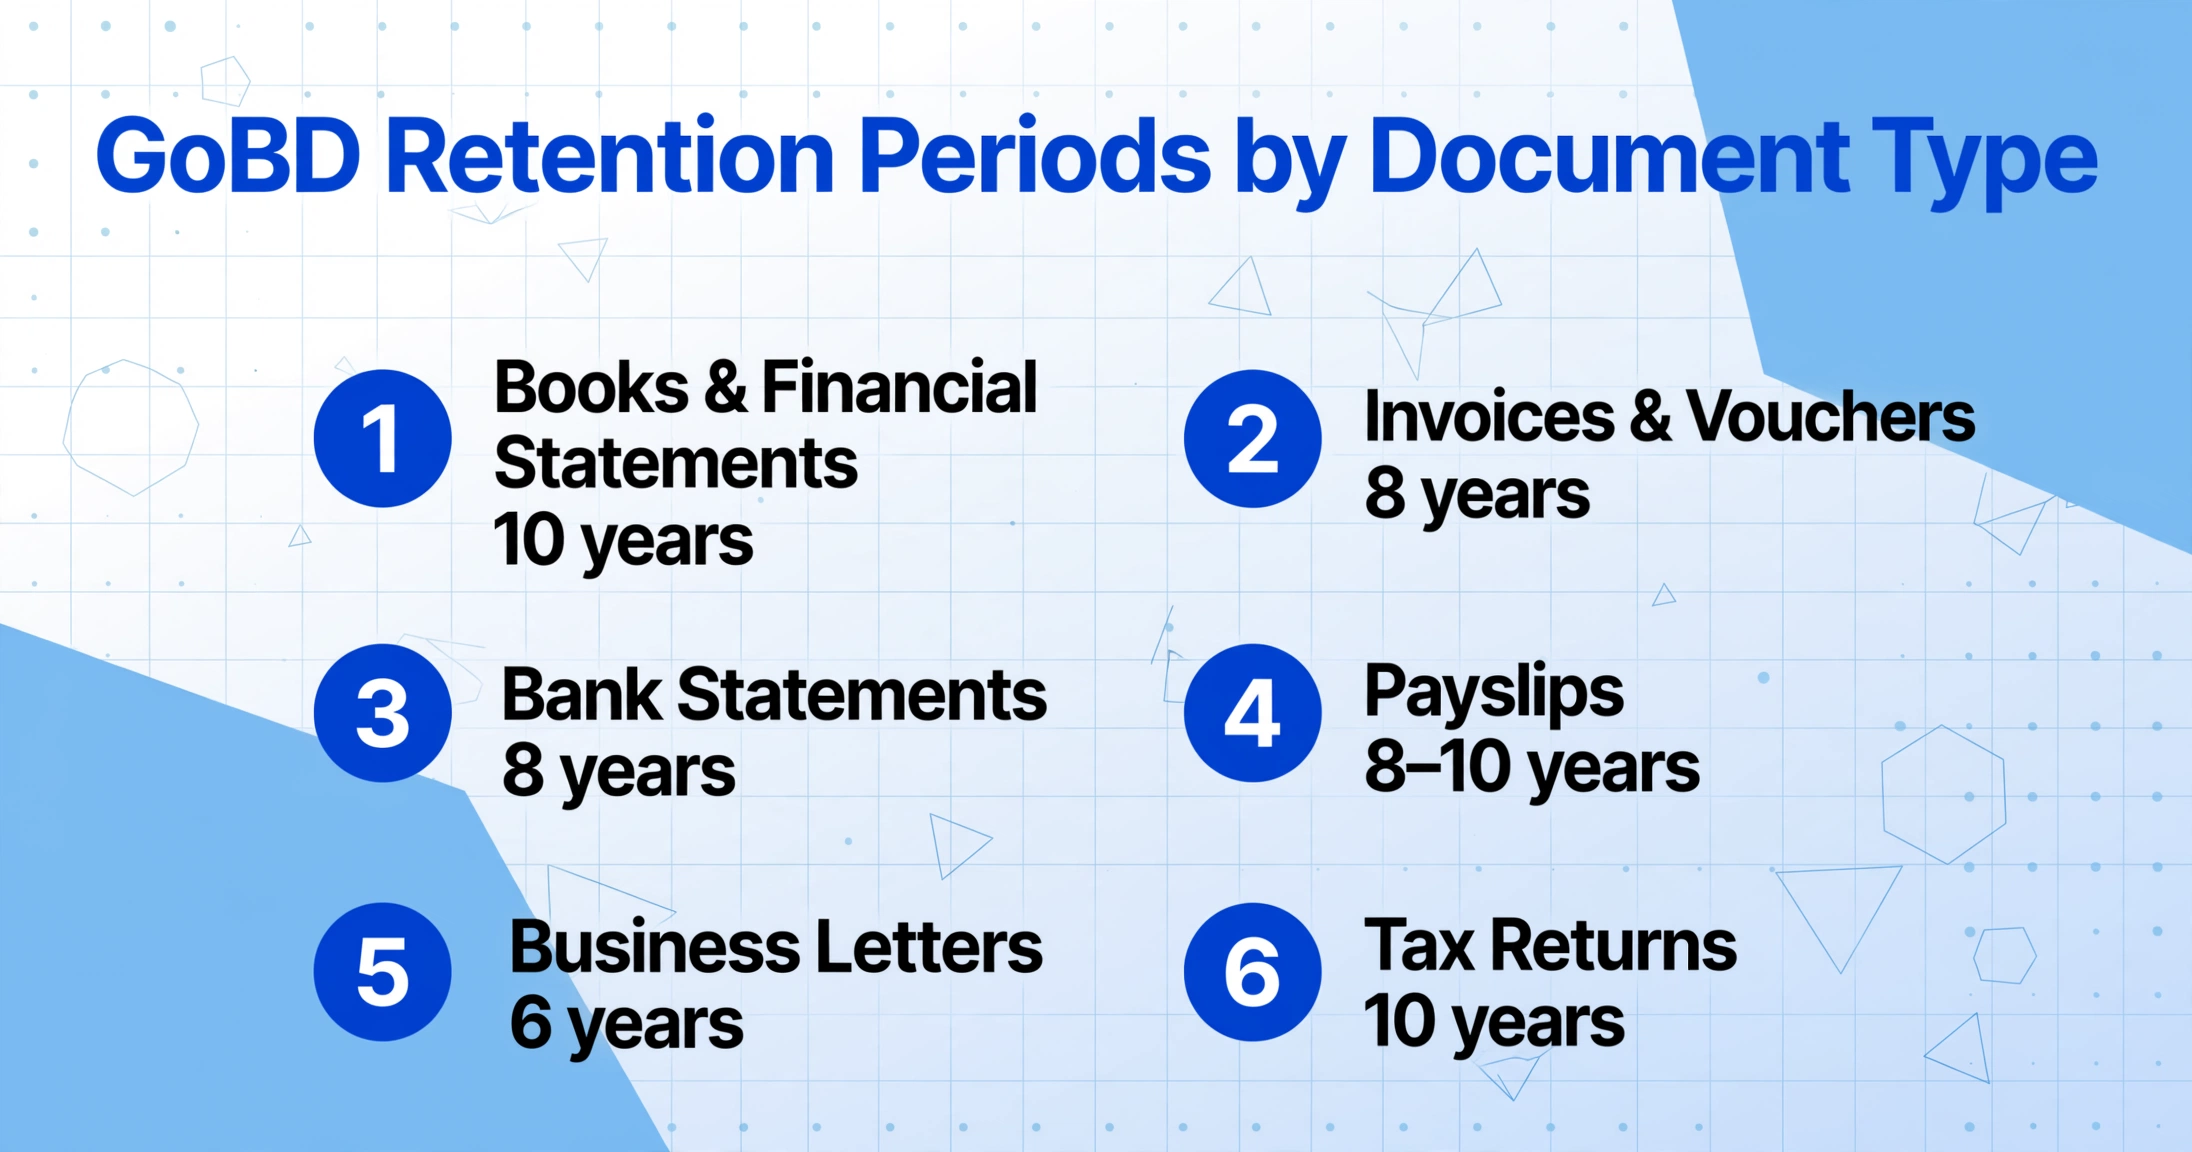
2025年1月1日、大きな法改正が施行されました。Bürokratieentlastungsgesetz IV(BEG IV)により、会計証憑(請求書、仕訳伝票、銀行明細書を含む)の保存期間が、2024年12月31日以降に保存期間が開始する文書について10年から8年に短縮されました。それ以前の文書は従来どおり10年間の保存が必要です。現在の保存期間の状況は以下のとおりです:
| 文書種類 | 期間 | 法的根拠 |
|---|---|---|
| 商業帳簿、棚卸表、年次財務諸表、開業貸借対照表 | 10年 | §257 HGB、§147 AO |
| 仕入請求書、売上請求書(会計証憑) | 8年(BEG IV 2025以降) | §147 AO、§14b UStG |
| 仕訳伝票、銀行明細書、現金領収書 | 8年(BEG IV 2025以降) | §147 AO |
| 給与明細書、給与記録 | 8〜10年 | §147 AO |
| 受領・送付した商業・業務文書 | 6年 | §257 HGB、§147 AO |
| 契約書(一般) | 6年 | §257 HGB |
| 税務申告書および税務決定書 | 10年 | §147 AO |
保存期間は、文書が作成または受領された暦年の終了時から起算されます(§257(4) HGB、§147(3) AO)。2026年3月15日付の請求書は、2026年12月31日に保存期間が開始し、少なくとも2034年12月31日まで(短い8年クラスの場合)保管する必要があります。税務調査が進行中の場合は、調査が終了するまで保存期間は自動的に延長されます — 調査対象となっている文書は決して廃棄してはなりません。
Verfahrensdokumentation — 税務監査を守る盾
税務監査中に最も問題を引き起こすGoBD要件が1つあるとすれば、それはVerfahrensdokumentation(プロセス文書化)です。GoBDレターの第10節(パラグラフ152〜154)では、デジタル記帳を利用するすべての事業者に対し、税務関連データを扱うIT支援プロセスに関する文書化された説明書の維持を義務付けています。これは任意ではありません。税務監査官はBetriebsprüfungの最初の文書としてこれを日常的に要求し、その欠如はデジタル簿記全体の完全性に異議を唱える根拠となります。
準拠したVerfahrensdokumentationは5つの領域をカバーします:
一般説明(Allgemeine Beschreibung)
事業の概要、処理される文書の種類、使用されるITシステム(会計ソフトウェア、DMS、スキャンツール)、および組織構造 — 文書処理チェーンの各ステップの責任者についての概要。
技術システム文書化(Technische Systemdokumentation)
ハードウェア(スキャナー、カメラ)、ソフトウェア(会計プラットフォーム、アーカイブシステム)、ネットワーク構成、データ保存場所、バックアップ手順の説明。クラウドベースのツールについては、プロバイダー、サーバーの場所、データ処理契約を文書化します。
ユーザー文書化(Bedienungsdokumentation)
各役割のステップバイステップの手順:文書の取り込み方法、システムへの入力方法、実行される検証手順、修正方法、アーカイブのトリガー方法。役割ベース — 会計担当者が行う作業は承認者が行う作業とは異なります。
運用文書化(Betriebsdokumentation)
データバックアップ、復旧、システム保守、継続性の手順 — サーバー障害時の対応、データ復旧にかかる時間、ダウンタイム中もアーカイブ文書にアクセス可能な方法。
内部統制とログ記録(IKS und Protokollierung)
アクセス制御、職務分離、監査ログ、データ整合性の監視方法の説明。目的は、不正な変更が検出されずに発生できないことを実証することです。
手続き文書は生きた文書として扱わなければなりません。システムやプロセスが変更されるたびに(新しいソフトウェアの導入、スキャナーの交換、ワークフローの再設計など)、文書は更新され、バージョン管理されなければなりません。監査でよく見られる指摘は、3年前のプロセスを説明した文書が、現在の運用と一致していないことです。その乖離だけで、監査人は文書を信頼できないと判断する可能性があります。
AI文書抽出がGoBD準拠ワークフローに適合する方法
AIベースの文書抽出(請求書、領収書、契約書を読み取り、構造化データを出力するツール)は、アーキテクチャがGoBDの基本原則に対応していれば、GoBD準拠のワークフローの一部となり得ます。重要なのは、抽出プロセスのどのステップがどのGoBD要件に関係するかを理解することです。
AI抽出に直接関係する3つのGoBD原則は次のとおりです。
Nachvollziehbarkeit(トレーサビリティ)
抽出されたデータポイントをトレース可能にするには、元の文書内のソース位置にマッピングできなければなりません。つまり、抽出ツールは各出力フィールドと元の文書上の対応する領域とのリンクを保持する必要があります。カスタム列抽出(抽出したいフィールド(請求書番号、日付、合計金額、仕入先名)を定義し、AIが意味理解によって各値を特定する方法)は、設計上トレーサビリティをサポートします。出力は構造化され、各列には定義された目的があり、ソース文書はアーカイブに保持されます。抽出されたデータは元の文書を補完するものであり、置き換えるものではありません。
Unveränderbarkeit(不変性)
元の文書は取り込み後も変更されないままである必要があります。一時的に文書を処理するツール(AIが文書を読み取り、抽出データを返し、処理パイプラインから元の文書を削除する)は、当然この要件を満たします。元のファイルは改ざん防止アーカイブ(チェックサムとタイムスタンプ付きの不変ストレージ)に直接保存され、抽出プロセスは処理後に破棄される一時的なコピーに対して実行されます。この分離により、抽出プロセス自体がアーカイブされた記録を変更することを防ぎます。
抽出ツールの手続文書化
文書処理チェーンでAI抽出ツールを使用する場合、そのツールを手続文書に記載する必要があります。具体的には、ツールの機能(フィールド抽出、データ検証)、アーカイブシステムとの統合方法、データの処理場所(サーバーの所在地、クラウドプロバイダー)、抽出後のデータの取扱い(削除期間)、抽出精度の検証・修正方法を記述してください。抽出ツール自体が文書化された手続きの一部となります。コンプライアンスフレームワーク外のブラックボックスではありません。
個人データ(給与明細の従業員名、請求書の連絡先詳細)を含む文書を処理する場合、抽出ツールはGDPRの要件の対象となります。第4条(2)、第28条、第17条の義務の詳細な解説については、AI文書抽出のGDPRコンプライアンスガイドをご参照ください。GoBD(記録保存の完全性)とGDPR(個人データ保護)の2つの規制は並行して機能し、コンプライアンスを満たすワークフローは両方を満たす必要があります。
実践的なGoBDコンプライアンスチェックリスト
このチェックリストを使用して、文書デジタル化ワークフローがGoBD要件を満たしていることを確認してください。各項目は、BMFレターまたは法的規定の特定のセクションに対応しています。
保存期間を確認する
処理する文書カテゴリを特定し、正しい保存期間(BEG IVに基づき請求書は8年、帳簿は10年、通信文は6年)を確認します。2025年1月1日より前と後に作成された文書には、それぞれ適切な期間を適用してください。(§147 AO、§257 HGB)
改ざん防止可能なアーカイブを構築する
事後的な変更や削除を防ぐアーカイブシステムを選択します。システムはすべてのアクセスを記録し、文書ごとにチェックサムまたはハッシュ値を維持し、元のファイル形式を保持する必要があります。一般消費者向けクラウドストレージ(Google DriveやDropboxの単純なフォルダ)は、通常GoBDの不変性要件を満たしません。(GoBD 第4章、Rz. 42–43)
10日以内のデジタル化ワークフローを確立する
文書の受領からデジタル化、アーカイブまでの流れを定義します。受領からデジタル化までの最大期間は10営業日を超えないようにします。現金取引は毎日記録する必要があります。このタイムラインを手続き文書に記載してください。(GoBD 第3章、Rz. 35 — 適時性)
スキャン品質基準を確認する
使用する取り込み方法(スキャナーまたはスマートフォンカメラ)が、最低300 DPIで文書の完全かつ判読可能な画像を生成することを確認します。小さな文字や感熱紙の文書の場合は、400~600 DPIに上げてください。適宜、カラーまたはグレースケールでPDF/AまたはTIFF形式で保存します。(GoBD 第7章、Rz. 130–134; TR-RESISCAN)
手続き文書を作成または更新する
税務関連データを扱うすべてのシステムとプロセスを文書化します。5つの構成要素(全般説明、技術システム文書、利用者文書、運用文書、内部統制)すべてを網羅してください。最新の状態に保つ責任者を任命します。これは監査で最も頻繁に見つかるコンプライアンスのギャップです。(GoBD 第10章、Rz. 152–154)
データアクセスと監査証跡の確認
アーカイブシステムが機械可読なデータアクセス(GoBDで定義されたZ1/Z2アクセス)を提供し、改ざん防止された監査ログを生成することを確認してください。ログには、誰がいつどのレコードにアクセスまたは変更を加え、どのような変更が行われたかが記録されている必要があります。(GoBD 第8章、Rz. 147–150)
電子請求書のアーカイブ要件の確認
XRechnungやZUGFeRDなどの電子請求書を受領または送信する場合、元の構造化XML形式と、人間が読めるPDF表現の両方をアーカイブする必要があります。XMLが税務上重要な文書です。アーカイブシステムが両方を取得していることを確認してください。(GoBD 第7章、2025年7月改正、§14b UStG)
よくある質問
GoBDコンプライアンスのために、スマートフォンで領収書をスキャンしてもよいですか?
はい。2019年のGoBD改訂版では、モバイルスキャンを明示的に許可しています(パラグラフ130)。領収書のスマートフォン写真は、文書が完全に表示され、テキストが読み取れ、カラーで電話のネイティブ解像度で撮影されている場合、画質要件を満たします。その後、写真はスキャナーで生成されたファイルと同じ改ざん防止アーカイブワークフローに入力する必要があります。カメラロールに保存するだけでは不十分です。
BEG IV 2025の変更は、既存の書類にどのような影響を与えますか?
会計証憑の保存期間が10年から8年に短縮されるのは、2024年12月31日以降に保存期間が開始される書類にのみ適用されます。2023年3月付の請求書は依然として10年の保存期間の対象であり、新しいルールが存在するという理由だけで2031年に廃棄することはできません。8年の保存期間は、2025年1月1日以降に保存期間が開始される書類(すなわち、2025年以降に受領または作成された書類)に適用されます。
AIによるデータ抽出はGoBDに準拠していますか?
AI抽出は、ツールがフレームワーク内で機能するように設計されている場合、GoBDに準拠します。主な要件は次のとおりです。原本はアーカイブ内で変更されずに保存され(Unveränderbarkeit)、抽出されたデータは書類内のソースに遡って追跡可能であり(Nachvollziehbarkeit)、抽出プロセス自体が手続き文書(Verfahrensdokumentation)に文書化されている必要があります。書類を一時的に処理し、処理パイプライン内に原本を保持せずに読み取ってデータを返すツールは、これらの原則に自然に適合します。また、ツールには文書化されたデータ保持ポリシーが必要であり、個人データを処理する場合は、GDPRに準拠したデータ処理契約が必要です。
どの事業者がGoBDを遵守する必要がありますか?
ドイツで帳簿または記録を保持する事業者(フリーランサー、個人事業主、職人、法人を含む)はすべて遵守する必要があります。GoBDは、法的形態、事業規模、または収入に関係なく適用されます。単純な収入超過計算書(Einnahmen-Überschuss-Rechnung、EÜR)でさえ、GoBDの範囲に含まれます。文書化の負担は複雑さに応じて増大します。個人のフリーランサーの手続き文書は数ページで済む場合がありますが、複数の部門を持つGmbHではより詳細な文書が必要ですが、基本的な義務は同等に適用されます。
クラウド会計ソフトを使用してもGoBDに準拠できますか?
はい。2019年のGoBD改訂以降、クラウドベースのシステム(SaaS)はオンプレミス型と同等に扱われると明示されています(パラグラフ1.11)。クラウドプロバイダーのデータ処理契約、サーバーの所在地、セキュリティ認証は、手続き文書に記録する必要があります。サーバーがドイツ国外にある場合は、税務監査時にドイツ税務当局がデータにアクセスできることなど、§146(2a)AOの要件を満たしていることを確認してください。
デジタル帳簿が不適合と判断された場合、どうなりますか?
税務監査官は帳簿を「適正でない」とみなす可能性があります。§158 AOに基づき、これにより立証責任の重みが納税者側に移ります。税務署は、推定値に基づく未申告所得の加算(Hinzuschätzung)や、重大な欠陥がある場合には全額推定課税(Vollschätzung)を行うことがあります。これにより、§233a AOに基づく多額の追加税額と延滞利息が発生する可能性があります。そのため、監査前に準拠した体制を整える方が、監査中に非準拠を弁護するよりもはるかに低コストです。
文書デジタル化のGoBD準拠は、3つの検証可能な条件に集約されます:記録が完全かつ改変されていないこと(§147 AO、§257 HGB)、プロセスが文書化されていること(GoBD第10条に基づくVerfahrensdokumentation)、そして取得からアーカイブまでのタイムラインが適時であること(10日ルール)。これらの各条件は達成可能です — スマートフォンとクラウドアーカイブを持つ個人事業主にとっても、毎月数千件の請求書を処理する財務チームにとっても。この規制は使用するツールを指定しません。指定するのは結果のあり方です:税務監査人が追跡・検証・信頼できる記録。プロセスを一度正しく設定すれば、Betriebsprüfungはコンプライアンスの危機ではなく日常的なレビューになります。
GoBD準拠でデジタル化無料でお試しいただけます — サインアップ不要。文書は一時的に処理され、保存されません。