Conformidade com o GoBD Alemão
para Digitalização de Documentos — O Que Seu Processo Precisa Atender
A estrutura GoBD da Alemanha determina se seus registros digitais são aceitos durante uma Betriebsprüfung — ou se o Finanzamt rejeita toda a sua contabilidade. Veja exatamente o que §147 AO, §257 HGB e a carta GoBD de 2019 do BMF exigem do seu fluxo de digitalização de documentos e como atender a cada requisito sem complicar demais seus processos.
Principais Conclusões
- A qualidade de digitalização de 300 DPI recebe toda a atenção durante a preparação para o GoBD, mas a principal falha em auditorias é a Verfahrensdokumentation — um manual de processos que a maioria das empresas nem sabe que precisa escrever.
- Uma Betriebsprüfung não começa pelas suas notas fiscais digitalizadas. Ela começa com uma solicitação da sua documentação de processos — e, se ela descrever um fluxo de trabalho que você parou de usar há três anos, o auditor pode rejeitar toda a sua contabilidade digital.
- A extração transitória por IA — em que o ImageToTable.ai lê o documento, retorna os dados e exclui o original do pipeline — naturalmente atende ao requisito de imutabilidade do GoBD, pois o registro arquivado nunca esteve no caminho de processamento.
O Que o GoBD Realmente Exige
O GoBD — Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff — não é uma lei autônoma. Trata-se de uma regulamentação administrativa emitida pelo Bundesministerium der Finanzen que especifica como as obrigações legais existentes sob o Código Fiscal Alemão (Abgabenordnung, AO) e o Código Comercial (Handelsgesetzbuch, HGB) se aplicam à manutenção de registros digitais. A versão atual foi publicada em 28 de novembro de 2019 (referência IV A 4 – S 0316/19/10003:001), com alterações em 11 de março de 2024 e 14 de julho de 2025.
A regulamentação traduz duas disposições legais fundamentais em regras práticas:
- §147 AO — Obrigação de retenção fiscal. Regula por quanto tempo e em que forma os documentos fiscalmente relevantes devem ser mantidos, e as condições sob as quais os registros digitais substituem os originais em papel.
- §257 HGB — Obrigação de retenção comercial. Espelha a AO para fins de direito comercial, abrangendo livros comerciais, inventários, demonstrações financeiras e correspondência comercial.
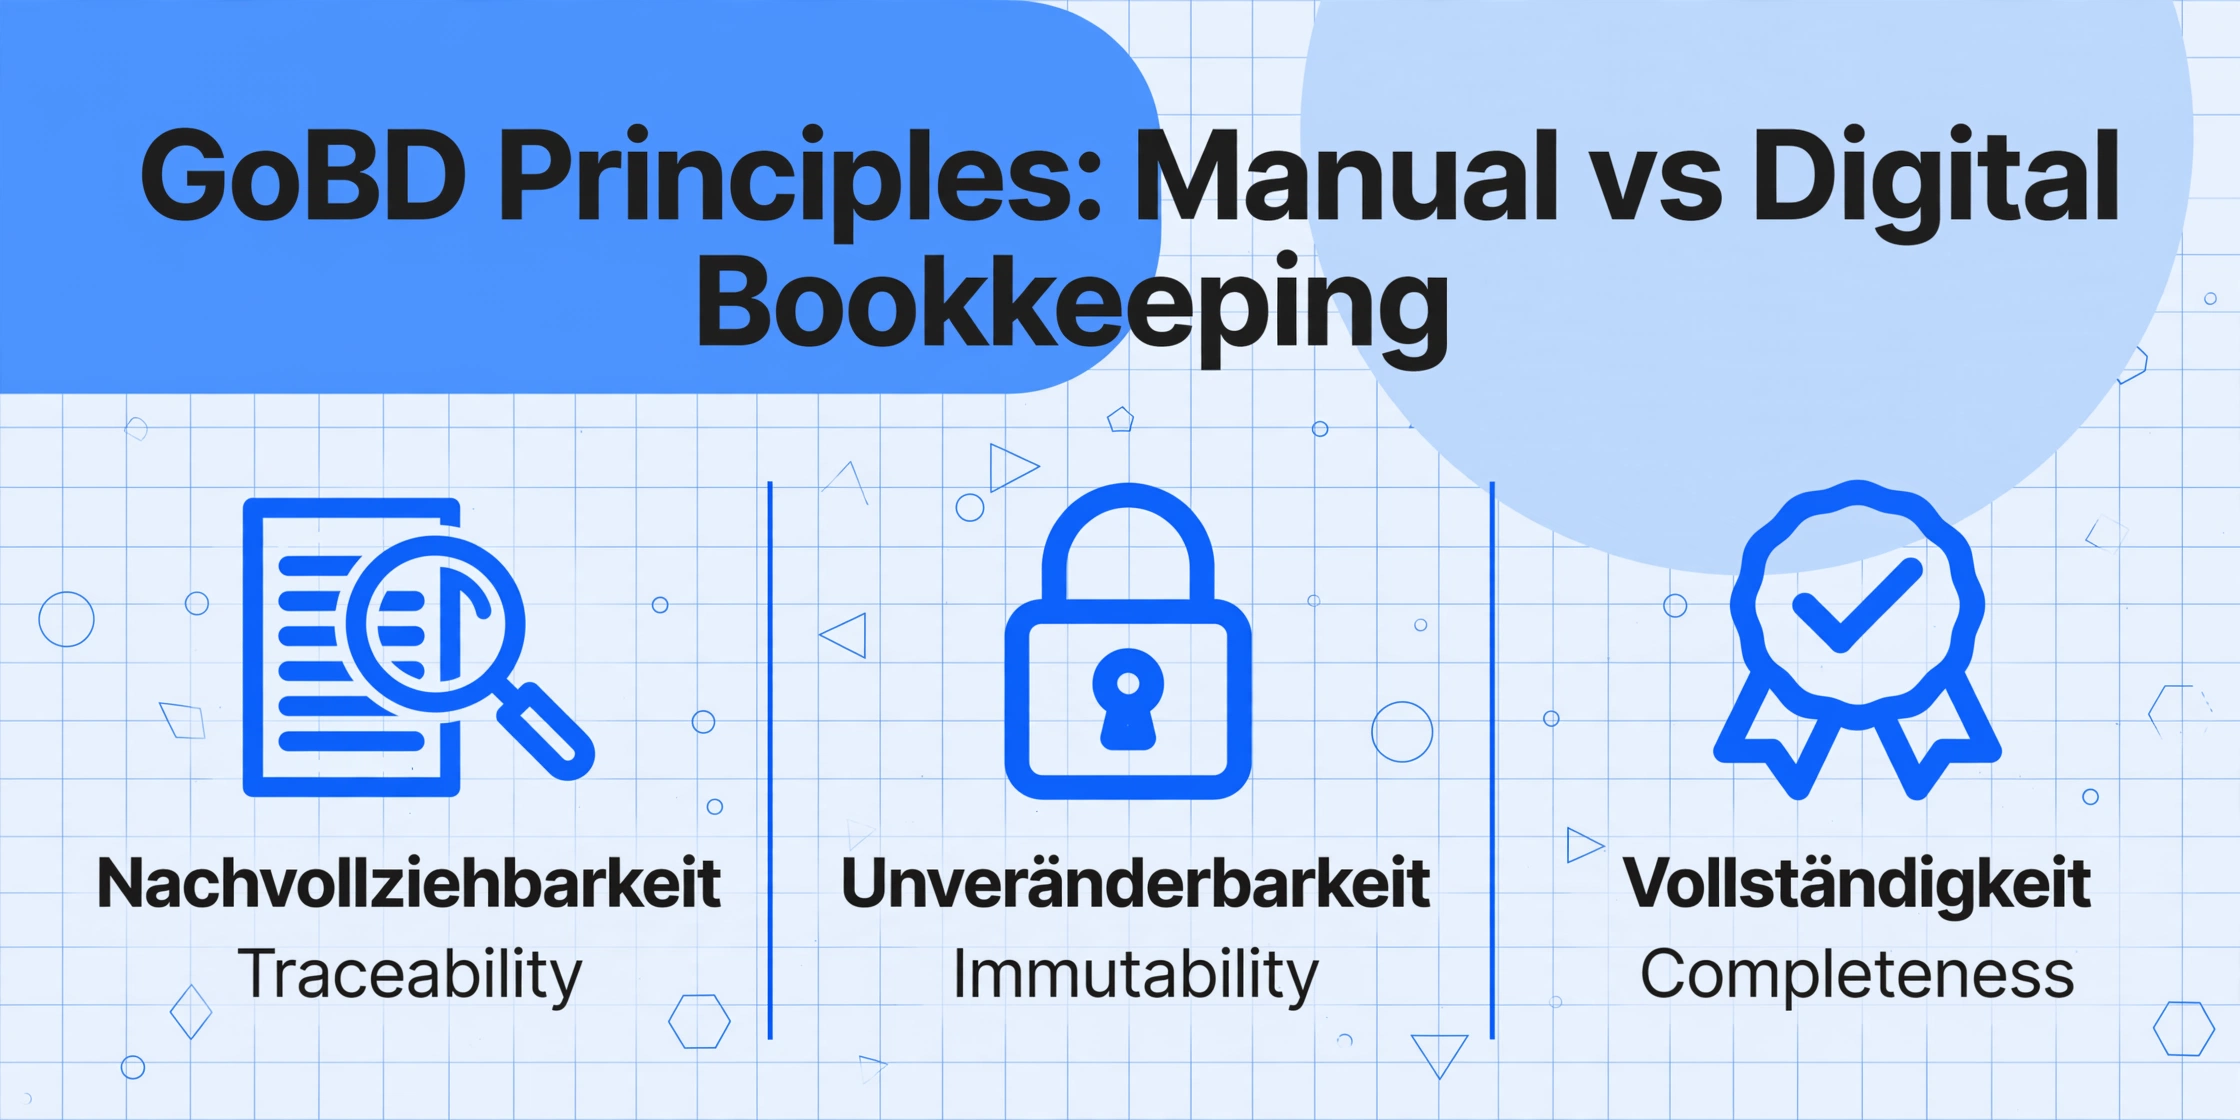
De acordo com a Seção 3, parágrafos 22–26 da carta do BMF, o GoBD estabelece que a contabilidade eletrônica deve satisfazer os mesmos princípios da contabilidade manual. Isso inclui Nachvollziehbarkeit (rastreabilidade — cada transação deve ser rastreável da origem ao livro contábil), Wahrheit (veracidade), Vollständigkeit (completude), Zeitgerechtigkeit (tempestividade) e, crucialmente, Unveränderbarkeit (imutabilidade — uma vez registrados, os dados não podem ser alterados sem deixar uma trilha de auditoria).
GoBD vs. Faturamento Eletrônico — uma confusão comum. O GoBD regula como os registros são armazenados, retidos e disponibilizados aos auditores fiscais. O faturamento eletrônico (a fatura eletrônica estruturada obrigatória sob o §14 UStG) regula como as faturas são transmitidas entre empresas. Os dois se cruzam — uma fatura eletrônica deve ser arquivada em conformidade com o GoBD — mas são estruturas regulatórias separadas. Para uma visão geral completa do cronograma da obrigatoriedade do faturamento eletrônico e dos requisitos de formato, consulte o guia de conformidade com o faturamento eletrônico.
O GoBD se aplica a toda empresa que mantém livros ou registros na Alemanha — desde o profissional autônomo que utiliza o Einnahmen-Überschuss-Rechnung (EÜR) até a GmbH com uma equipe financeira completa. A estrutura não isenta pequenas empresas. O que varia é a complexidade da documentação exigida, não se os princípios se aplicam.
Protocolo de Digitalização — Qualidade do Scan, Prazos e Formatos
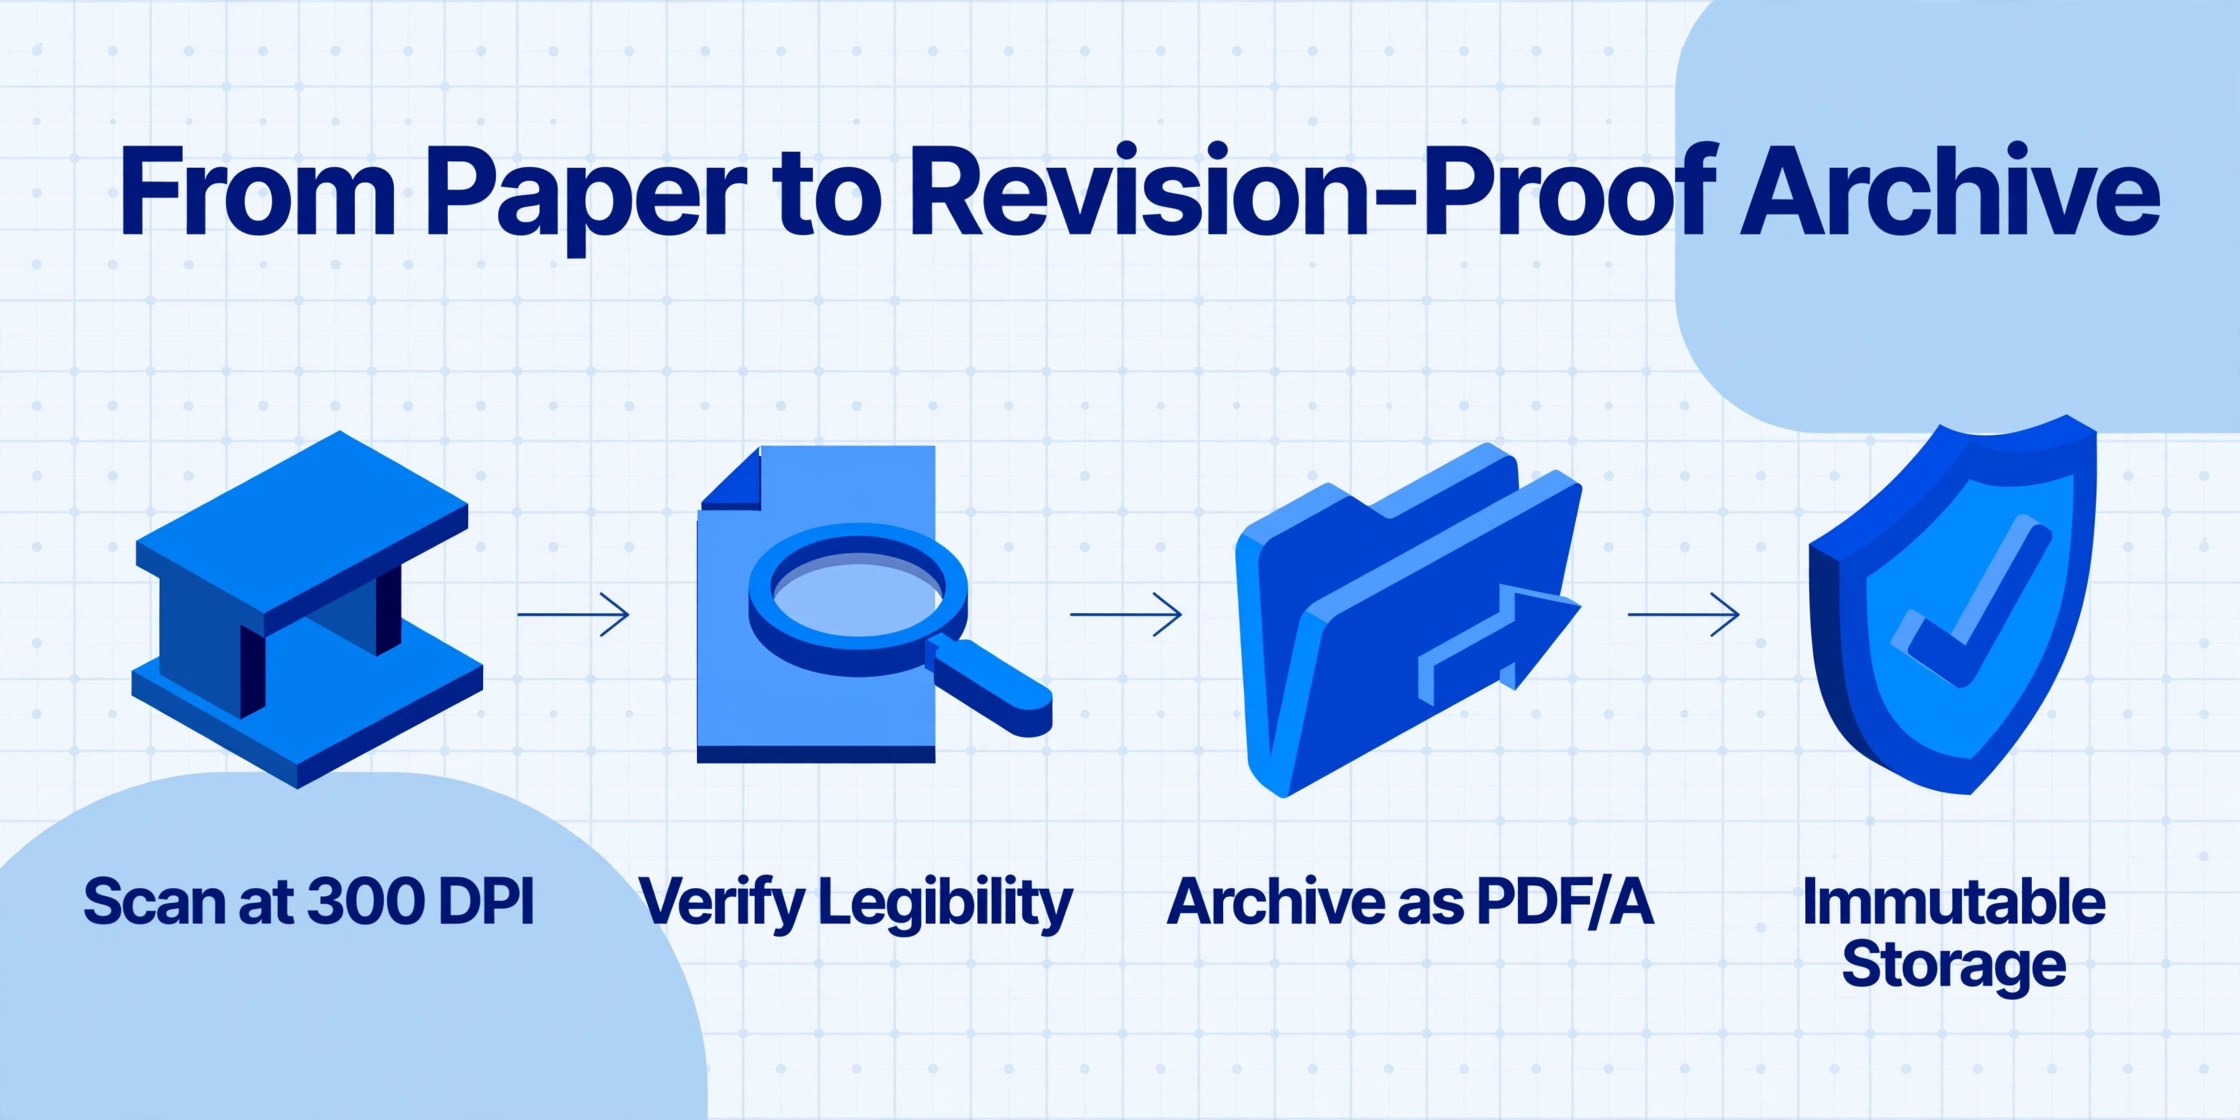
A Seção 7 (parágrafos 130–140) da carta GoBD de 2019 permite explicitamente o ersetzendes Scannen (digitalização substitutiva) — a digitalização de documentos em papel seguida da destruição dos originais. Isso representou uma liberalização significativa em relação às regras anteriores, que exigiam a retenção dos originais em papel juntamente com as cópias digitais. No quadro atual, um scan executado corretamente tem o mesmo peso probatório que o documento original em papel.
No entanto, a permissão vem acompanhada de condições técnicas e processuais específicas:
Qualidade de Imagem e Resolução
A cópia digital deve ser bildlich übereinstimmend — pictoricamente idêntica ao original. Todo o conteúdo deve ser legível e completo. A própria GoBD não exige um DPI ou formato de arquivo específico, mas os auditores fiscais alemães geralmente esperam os seguintes mínimos com base no padrão técnico TR-RESISCAN (Diretriz Técnica para Digitalização Substitutiva), referenciado por muitos Finanzämter como referência operacional:
- 300 DPI para documentos de texto padrão com fonte 10–12 pt — este é o mínimo prático para texto legível e OCR confiável
- 400–600 DPI para documentos com fonte pequena, recibos em papel térmico (que desbotam com o tempo) ou originais com letras miúdas
- Colorido ou em tons de cinza — digitalizações em preto e branco são aceitáveis para documentos somente de texto, mas o colorido preserva carimbos, assinaturas e detalhes de logotipos que podem ser relevantes durante uma auditoria
- PDF/A ou TIFF como formatos de arquivamento recomendados — apenas JPEG não é considerado à prova de revisão, pois não possui integração com trilha de auditoria e degrada na recompressão
Fotografias tiradas com celular são explicitamente permitidas como método de captura desde a revisão da GoBD de 2019 (parágrafo 130). Uma foto de smartphone tirada em boas condições de iluminação, na resolução nativa do aparelho (normalmente 12–48 MP, muito acima de 300 DPI no tamanho do documento), atende ao requisito de qualidade de imagem — desde que todo o documento esteja visível, sem cortes, e o texto seja legível. A foto então entra no mesmo fluxo de arquivamento e registro de auditoria que um arquivo produzido por scanner.
Pontualidade — A Regra dos 10 Dias
O GoBD exige que os documentos sejam registrados zeitgerecht — de maneira oportuna. Na prática, as autoridades fiscais alemãs esperam a digitalização e o registro dentro de 10 dias úteis após o recebimento do documento. Transações em dinheiro devem ser registradas diariamente. Este não é um prazo legal explícito, mas uma interpretação de longa data da Finanzverwaltung que os auditores aplicam de forma consistente. Documentos acumulados por semanas e digitalizados em lote no final do mês correm o risco de serem sinalizados como intempestivos durante uma Betriebsprüfung.
Descarte do Documento Original
Uma vez que um documento é digitalizado em conformidade com os requisitos do GoBD, o original em papel pode ser destruído — com três exceções:
- Documentos com valor probatório especial — contratos assinados em que as características físicas da assinatura original (tipo de tinta, marcas de pressão) possam ser contestadas
- Documentos que outras leis exigem que sejam mantidos em formato original — certos documentos aduaneiros ou de exportação
- Até que a Verfahrensdokumentation seja concluída — se a sua documentação de processo ainda não cobrir o fluxo de digitalização, você não pode destruir os originais
Na maioria dos casos do dia a dia — notas fiscais, recibos, holerites, notas de entrega — a digitalização em conformidade seguida da destruição do papel é totalmente permitida.
Prazos de Guarda por Tipo de Documento
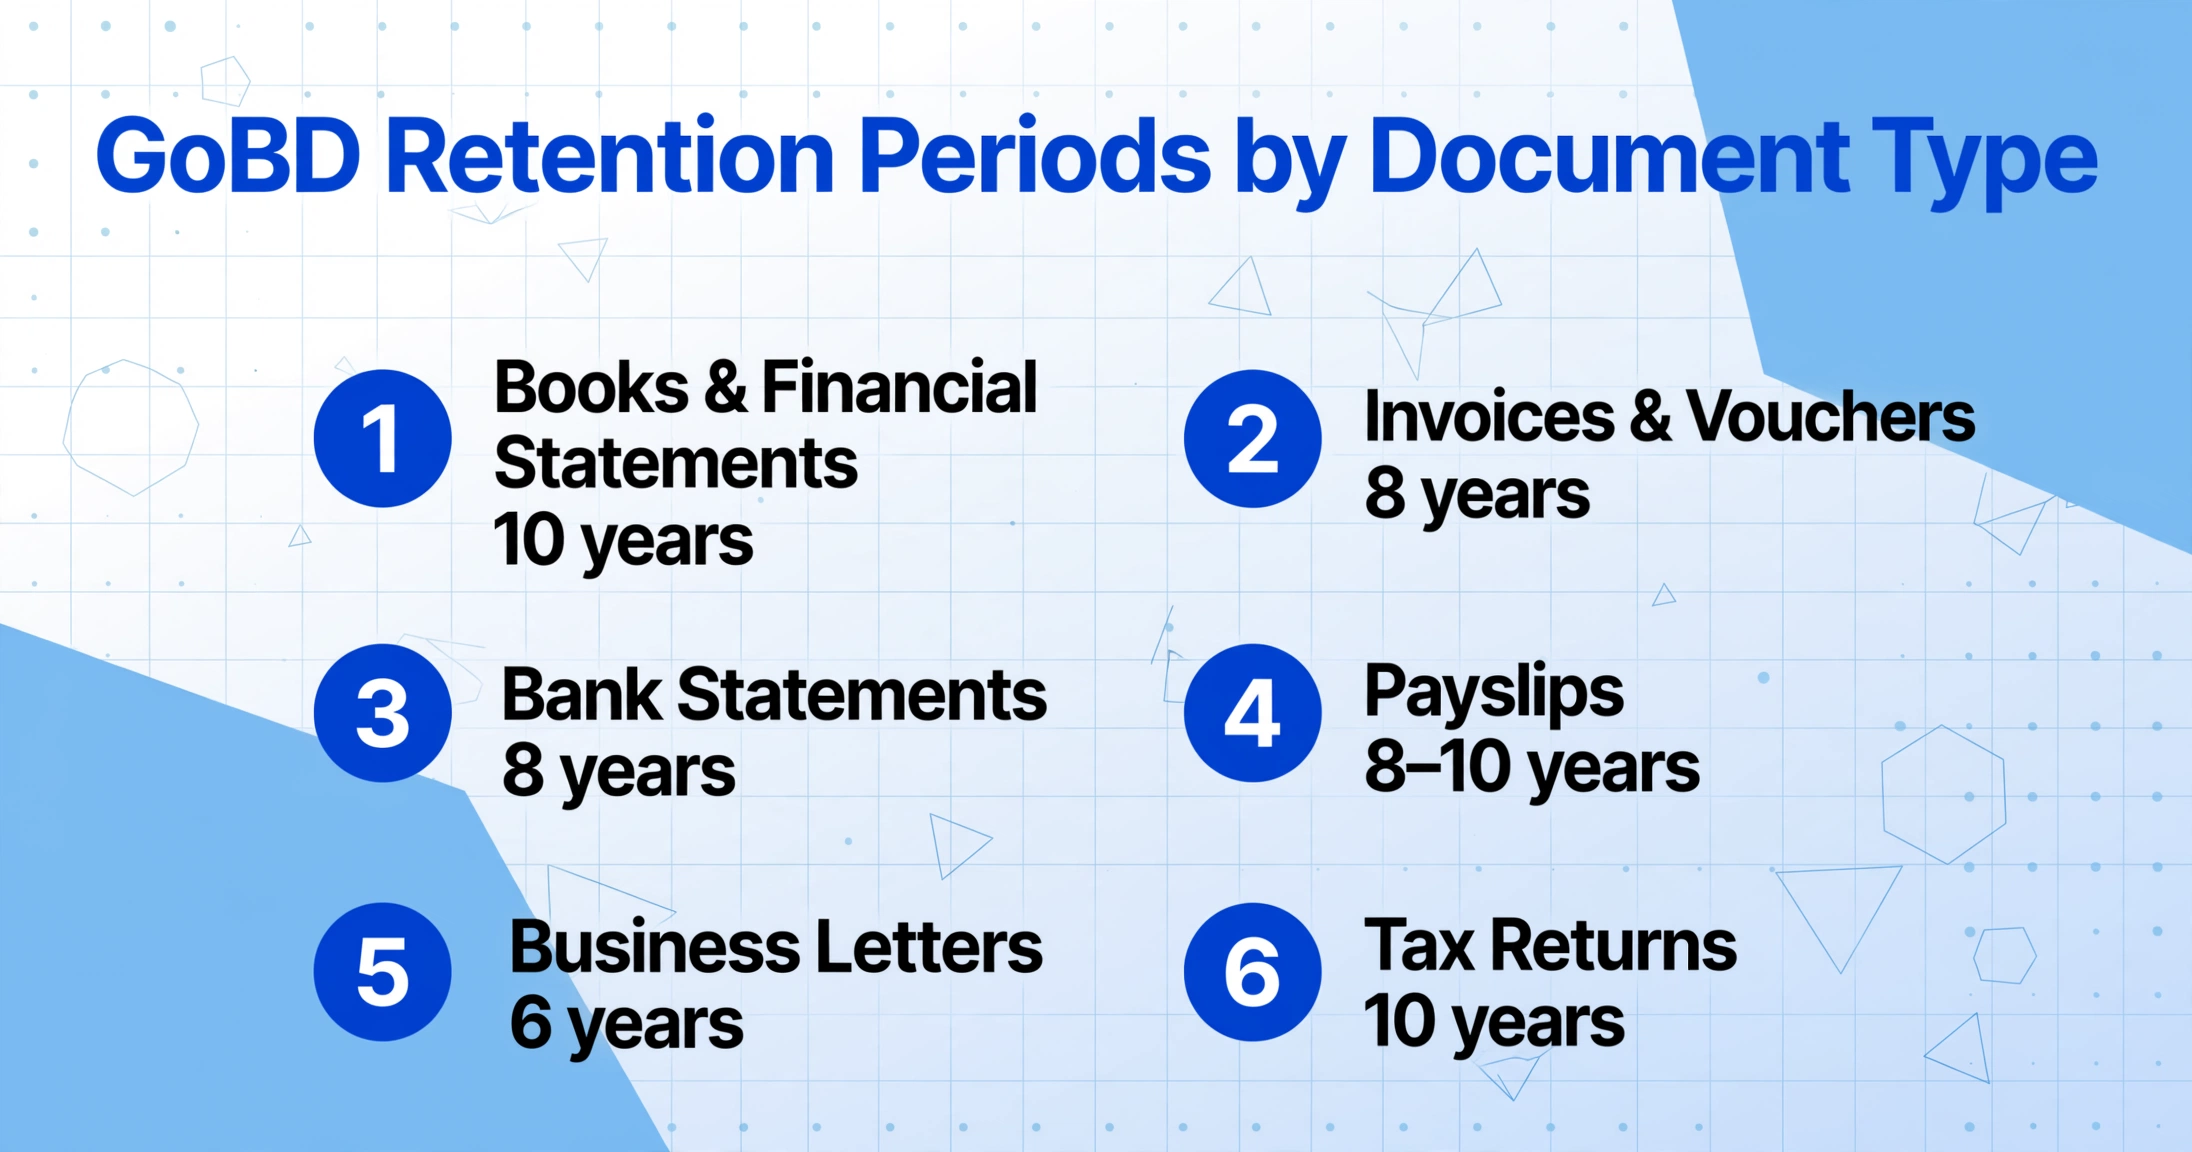
Uma grande mudança legislativa entrou em vigor em 1º de janeiro de 2025. A Bürokratieentlastungsgesetz IV (BEG IV) reduziu o prazo de guarda para comprovantes contábeis (incluindo notas fiscais, recibos de lançamento, extratos bancários) de 10 anos para 8 anos para documentos cujo prazo de guarda começa após 31 de dezembro de 2024. Documentos mais antigos mantêm seu prazo original de 10 anos. O cenário atual de prazos de guarda é o seguinte:
| Tipo de Documento | Prazo | Base Legal |
|---|---|---|
| Livros comerciais, inventários, demonstrações financeiras anuais, balanços de abertura | 10 anos | §257 HGB, §147 AO |
| Notas fiscais de entrada, notas fiscais de saída (comprovantes contábeis) | 8 anos (desde BEG IV 2025) | §147 AO, §14b UStG |
| Recibos de lançamento, extratos bancários, recibos de caixa | 8 anos (desde BEG IV 2025) | §147 AO |
| Holerites, registros de folha de pagamento | 8–10 anos | §147 AO |
| Cartas comerciais/empresariais recebidas e enviadas | 6 anos | §257 HGB, §147 AO |
| Contratos (gerais) | 6 anos | §257 HGB |
| Declarações de imposto de renda e lançamentos fiscais | 10 anos | §147 AO |
O prazo de guarda começa no final do ano-calendário em que o documento foi criado ou recebido (§257(4) HGB, §147(3) AO). Uma nota fiscal datada de 15 de março de 2026 entra em período de guarda em 31 de dezembro de 2026 e deve ser mantida até pelo menos 31 de dezembro de 2034 (para a classe mais curta de 8 anos). Se uma auditoria fiscal estiver em andamento, o prazo de guarda é estendido automaticamente até a conclusão da auditoria — documentos sob revisão de auditoria nunca devem ser destruídos.
A Verfahrensdokumentation — Sua Proteção em Auditorias
Se há um requisito da GoBD que causa mais problemas durante auditorias fiscais, é a Verfahrensdokumentation (documentação de processos). A Seção 10 (parágrafos 152–154) da carta GoBD exige que toda empresa que utiliza escrituração digital mantenha uma descrição escrita de seus processos suportados por TI para o tratamento de dados relevantes para fins fiscais. Isso não é opcional. Os auditores fiscais rotineiramente a solicitam como primeiro documento em uma Betriebsprüfung, e sua ausência é motivo para contestar a completude de toda a escrituração digital.
Uma Verfahrensdokumentation em conformidade abrange cinco áreas:
Descrição geral (Allgemeine Beschreibung)
Visão geral do seu negócio, os tipos de documentos processados, os sistemas de TI utilizados (software contábil, DMS, ferramentas de digitalização) e a estrutura organizacional — quem é responsável por cada etapa na cadeia de processamento de documentos.
Documentação técnica do sistema (Technische Systemdokumentation)
Descrição do hardware (scanners, câmeras), software (plataforma contábil, sistema de arquivamento), arquitetura de rede, locais de armazenamento de dados e procedimentos de backup. Para ferramentas em nuvem, documente o provedor, a localização do servidor e o acordo de processamento de dados.
Documentação do usuário (Bedienungsdokumentation)
Instruções passo a passo para cada função: como os documentos são capturados, como entram no sistema, quais etapas de validação são realizadas, como as correções são feitas e como o arquivamento é acionado. Baseada em funções — o que o auxiliar contábil faz difere do que o aprovador faz.
Documentação operacional (Betriebsdokumentation)
Procedimentos para backup de dados, recuperação, manutenção do sistema e continuidade — o que acontece se um servidor falhar, quanto tempo leva a recuperação de dados e como os documentos arquivados permanecem acessíveis durante períodos de inatividade.
Controles internos e registro de logs (IKS und Protokollierung)
Descrição dos controles de acesso, segregação de funções, trilhas de auditoria e como a integridade dos dados é monitorada. O objetivo é demonstrar que nenhuma alteração não autorizada pode ocorrer sem detecção.
A Verfahrensdokumentation deve ser tratada como um documento vivo. Sempre que um sistema ou processo mudar — novo software introduzido, scanner substituído, fluxo de trabalho redesenhado — a documentação deve ser atualizada e versionada. Uma constatação comum em auditorias é uma documentação que descreve processos de três anos atrás que já não correspondem às operações atuais. Essa lacuna por si só pode levar os auditores a rejeitar a documentação como não confiável.
Como a Extração de Documentos por IA se Encaixa em um Fluxo de Trabalho em Conformidade com a GoBD
A extração de documentos baseada em IA — ferramentas que leem faturas, recibos e contratos e geram dados estruturados — pode fazer parte de um fluxo de trabalho em conformidade com a GoBD, desde que a arquitetura atenda aos princípios centrais da GoBD. A chave é entender quais etapas do processo de extração envolvem quais requisitos da GoBD.
Três princípios específicos da GoBD se cruzam diretamente com a extração por IA:
Nachvollziehbarkeit (Rastreabilidade)
Para que um dado extraído seja rastreável, você deve ser capaz de mapeá-lo de volta à sua localização de origem no documento original. Isso significa que a ferramenta de extração deve preservar um vínculo entre cada campo de saída e a região correspondente no documento original. A Extração de Colunas Personalizadas — onde você define os campos desejados (número da fatura, data, total, nome do fornecedor) e a IA localiza cada valor por compreensão semântica — suporta a rastreabilidade por design: a saída é estruturada, cada coluna tem uma finalidade definida e o documento de origem é retido no arquivo. Os dados extraídos complementam o documento original; eles não o substituem.
Unveränderbarkeit (Imutabilidade)
O documento original deve permanecer inalterado após a ingestão. Uma ferramenta que processa documentos de forma transitória — a IA lê o documento, retorna os dados extraídos e aciona a exclusão do original do pipeline de processamento — atende naturalmente a esse requisito. O arquivo original vai diretamente para o arquivo à prova de revisões (armazenamento imutável com checksums e timestamps), enquanto o processo de extração opera em uma cópia transitória que é descartada após o processamento. Essa separação impede que o próprio processo de extração altere o registro arquivado.
Verfahrensdokumentation para Ferramentas de Extração
Se você utiliza uma ferramenta de extração por IA como parte do seu fluxo de processamento de documentos, essa ferramenta deve ser documentada na sua Verfahrensdokumentation. Especificamente, sua documentação deve descrever: o que a ferramenta faz (extração de campos, validação de dados), como ela se integra ao seu sistema de arquivamento, onde os dados são processados (localização do servidor, provedor de nuvem), o que acontece com os dados após a extração (prazo de exclusão) e como a precisão da extração é verificada e corrigida. A própria ferramenta de extração se torna parte do procedimento documentado — não é uma caixa-preta que existe fora do seu framework de conformidade.
Observe que as ferramentas de extração estão sujeitas aos requisitos da LGPD quando processam documentos contendo dados pessoais (nomes de funcionários em contracheques, detalhes de contato em faturas). Para um guia detalhado sobre os Artigos 4(2), 28 e 17, consulte o guia de conformidade com a LGPD para extração de documentos por IA. As duas regulamentações — GoBD (integridade de registros) e LGPD (proteção de dados pessoais) — operam em paralelo, e um fluxo de trabalho em conformidade deve atender a ambas.
Checklist Prática de Conformidade com a GoBD
Use esta checklist para verificar se seu fluxo de trabalho de digitalização de documentos atende aos requisitos da GoBD. Cada item corresponde a uma seção específica da carta do BMF ou disposição legal.
Confirme seus prazos de retenção
Identifique quais categorias de documentos você processa e confirme o prazo de retenção correto (8 anos para faturas desde o BEG IV, 10 anos para livros, 6 anos para correspondência). Aplique o prazo correto a documentos criados antes e depois de 1º de janeiro de 2025. (§147 AO, §257 HGB)
Configure um arquivamento à prova de revisão
Escolha um sistema de arquivamento que impeça alteração ou exclusão retroativa. O sistema deve registrar todos os acessos, manter checksums ou valores hash por documento e preservar o formato original do arquivo. Armazenamento em nuvem de consumo (uma pasta simples no Google Drive ou Dropbox) geralmente não atende aos requisitos de imutabilidade do GoBD. (GoBD Seção 4, Rz. 42–43)
Estabeleça um fluxo de digitalização em até 10 dias
Defina como os documentos passam do recebimento à digitalização e ao arquivamento. O intervalo máximo entre recebimento e digitalização não deve exceder 10 dias úteis. Transações em dinheiro devem ser registradas diariamente. Documente esse cronograma em sua Verfahrensdokumentation. (GoBD Seção 3, Rz. 35 — Zeitgerechtigkeit)
Verifique os padrões de qualidade da digitalização
Garanta que seu método de captura (scanner ou câmera de smartphone) produza uma imagem completa e legível do documento com no mínimo 300 DPI. Para documentos com fonte pequena ou térmicos, aumente para 400–600 DPI. Salve em formato PDF/A ou TIFF com cor ou escala de cinza conforme apropriado. (GoBD Seção 7, Rz. 130–134; TR-RESISCAN)
Crie ou atualize sua Verfahrensdokumentation
Documente todo sistema e processo que lida com dados relevantes para impostos. Cubra todos os cinco componentes: descrição geral, documentação técnica do sistema, documentação do usuário, documentação operacional e controles internos. Atribua um responsável por mantê-la atualizada. Esta é a lacuna de conformidade mais comum encontrada durante auditorias. (GoBD Seção 10, Rz. 152–154)
Verificar acesso a dados e trilha de auditoria
Confirme que seu sistema de arquivamento oferece acesso legível por máquina aos dados (acesso Z1/Z2 conforme definido no GoBD) e gera um registro de auditoria à prova de violação. O registro deve documentar quem acessou ou alterou registros, quando e quais mudanças foram feitas. (GoBD Seção 8, Rz. 147–150)
Confirmar conformidade de arquivamento de notas fiscais eletrônicas
Se você recebe ou envia notas fiscais eletrônicas (XRechnung, ZUGFeRD), elas devem ser arquivadas em seu formato XML estruturado original, juntamente com qualquer representação PDF legível por humanos. O XML é o documento fiscalmente relevante. Verifique se seu sistema de arquivamento captura ambos. (GoBD Seção 7, emenda de julho de 2025; §14b UStG)
Perguntas Frequentes
Posso usar meu smartphone para escanear recibos para conformidade com a GoBD?
Sim. A revisão da GoBD de 2019 permite explicitamente a digitalização móvel (parágrafo 130). Uma foto de recibo tirada com smartphone atende ao requisito de qualidade de imagem, desde que o documento esteja totalmente visível, o texto seja legível e a foto seja tirada em cores na resolução nativa do telefone. A foto deve então entrar no mesmo fluxo de trabalho de arquivamento à prova de revisão que um arquivo produzido por scanner — armazená-la na galeria do celular não é suficiente.
Como a mudança do BEG IV 2025 afeta meus documentos existentes?
A redução do prazo de retenção de 10 para 8 anos para comprovantes contábeis aplica-se apenas a documentos cujo período de retenção começa após 31 de dezembro de 2024. Uma fatura datada de março de 2023 ainda está sujeita ao prazo de 10 anos — ela não pode ser destruída em 2031 simplesmente porque a nova regra existe. O prazo de 8 anos se aplica a documentos cujo período de retenção começa em ou após 1º de janeiro de 2025 (ou seja, documentos recebidos ou criados a partir de 2025).
A extração de dados por IA está em conformidade com o GoBD?
A extração por IA está em conformidade com o GoBD quando a ferramenta é projetada para funcionar dentro do framework. Os requisitos principais são: o documento original deve ser preservado inalterado no arquivo (Unveränderbarkeit), os dados extraídos devem ser rastreáveis até sua origem no documento (Nachvollziehbarkeit), e o próprio processo de extração deve ser documentado em sua Verfahrensdokumentation. Ferramentas que processam documentos de forma transitória — lendo-os e retornando dados sem reter os originais no pipeline de processamento — alinham-se naturalmente com esses princípios. A ferramenta também precisa de uma política documentada de retenção de dados e, se processar dados pessoais, de um Acordo de Processamento de Dados em conformidade com o GDPR.
Quais empresas devem cumprir o GoBD?
Qualquer empresa na Alemanha que mantenha livros ou registros — incluindo freelancers, empresários individuais, profissionais autônomos e sociedades — deve cumprir. O GoBD se aplica independentemente da forma jurídica, porte da empresa ou receita. Até mesmo uma simples Einnahmen-Überschuss-Rechnung (EÜR) está dentro do escopo do GoBD. A carga de documentação escala com a complexidade — a Verfahrensdokumentation de um freelancer solo pode ter algumas páginas, enquanto uma GmbH com vários departamentos precisa de um documento mais detalhado — mas as obrigações subjacentes se aplicam igualmente.
Posso usar software de contabilidade em nuvem e manter a conformidade com o GoBD?
Sim. Desde a revisão do GoBD em 2019, os sistemas baseados em nuvem (SaaS) são explicitamente tratados como equivalentes às instalações locais (parágrafo 1.11). O contrato de processamento de dados do seu provedor de nuvem, a localização do servidor e as certificações de segurança devem ser documentados na sua Verfahrensdokumentation. Se os servidores estiverem fora da Alemanha, verifique se os requisitos do §146(2a) AO para acesso a dados são atendidos, incluindo a capacidade das autoridades fiscais alemãs acessarem os dados durante uma auditoria.
O que acontece se minha contabilidade digital for considerada não conforme?
O auditor fiscal pode considerar a contabilidade como não ordnungsgemäß (adequada). De acordo com o §158 AO, isso transfere o ônus da prova contra o contribuinte. O Finanzamt pode realizar uma Hinzuschätzung (adição de renda não declarada com base em valores estimados) ou, em casos de deficiências graves, uma Vollschätzung (estimativa total das bases tributárias). Isso pode resultar em avaliações fiscais adicionais substanciais, além de juros conforme o §233a AO. Por esse motivo, investir em uma configuração conforme antes de uma auditoria é muito menos custoso do que defender uma não conforme durante uma.
A conformidade com o GoBD para digitalização de documentos se resume a três condições verificáveis: seus registros estão completos e inalterados (§147 AO, §257 HGB), seus processos estão documentados (Verfahrensdokumentation conforme a Seção 10 do GoBD) e o prazo entre captura e arquivamento é respeitado (regra dos 10 dias). Cada uma delas é alcançável — tanto para um freelancer individual com um smartphone e um arquivo em nuvem quanto para uma equipe financeira que processa milhares de notas fiscais por mês. A regulamentação não prescreve quais ferramentas usar. Ela prescreve qual deve ser o resultado: registros que um auditor fiscal possa rastrear, verificar e considerar confiáveis. Configure o processo corretamente uma vez, e a Betriebsprüfung se torna uma revisão de rotina em vez de uma crise de conformidade.
Digitalize em Conformidade com o GoBDGrátis para testar — sem necessidade de cadastro. Documentos processados transitoriamente e não armazenados.