Conformité GoBD en Allemagne
pour la numérisation de documents — ce que votre processus doit satisfaire
Le cadre GoBD en Allemagne détermine si vos enregistrements numériques tiennent lors d'une Betriebsprüfung — ou si le Finanzamt rejette l'intégralité de votre comptabilité. Voici exactement ce que le §147 AO, le §257 HGB et la lettre GoBD 2019 du BMF exigent de votre flux de numérisation de documents, et comment satisfaire chaque exigence sans complexifier vos processus.
Points clés
- La qualité de numérisation à 300 DPI attire toute l'attention lors de la préparation GoBD, mais la première cause d'échec en audit est la Verfahrensdokumentation — un manuel de processus que la plupart des entreprises ne savent même pas qu'elles doivent rédiger.
- Une Betriebsprüfung ne commence pas par vos factures numérisées. Elle commence par une demande de documentation de vos processus — et si celle-ci décrit un flux que vous avez cessé d'utiliser il y a trois ans, l'auditeur peut rejeter l'intégralité de votre comptabilité numérique.
- L'extraction IA transitoire — où ImageToTable.ai lit le document, renvoie les données et supprime l'original du pipeline — satisfait naturellement l'exigence d'immutabilité du GoBD, car l'enregistrement archivé n'a jamais fait partie du chemin de traitement.
Ce que la GoBD exige réellement
La GoBD — Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff — n'est pas une loi autonome. Il s'agit d'une réglementation administrative émise par le Bundesministerium der Finanzen qui précise comment les obligations légales existantes du Code fiscal allemand (Abgabenordnung, AO) et du Code de commerce (Handelsgesetzbuch, HGB) s'appliquent à la tenue de registres numériques. La version actuelle a été publiée le 28 novembre 2019 (référence IV A 4 – S 0316/19/10003:001), avec des amendements le 11 mars 2024 et le 14 juillet 2025.
La réglementation traduit deux dispositions légales fondamentales en règles pratiques :
- §147 AO — Obligation de conservation fiscale. Régit la durée et la forme de conservation des documents fiscaux, ainsi que les conditions dans lesquelles les enregistrements numériques remplacent les originaux papier.
- §257 HGB — Obligation de conservation commerciale. Reflète l'AO pour le droit commercial, couvrant les livres de commerce, les inventaires, les états financiers et la correspondance commerciale.
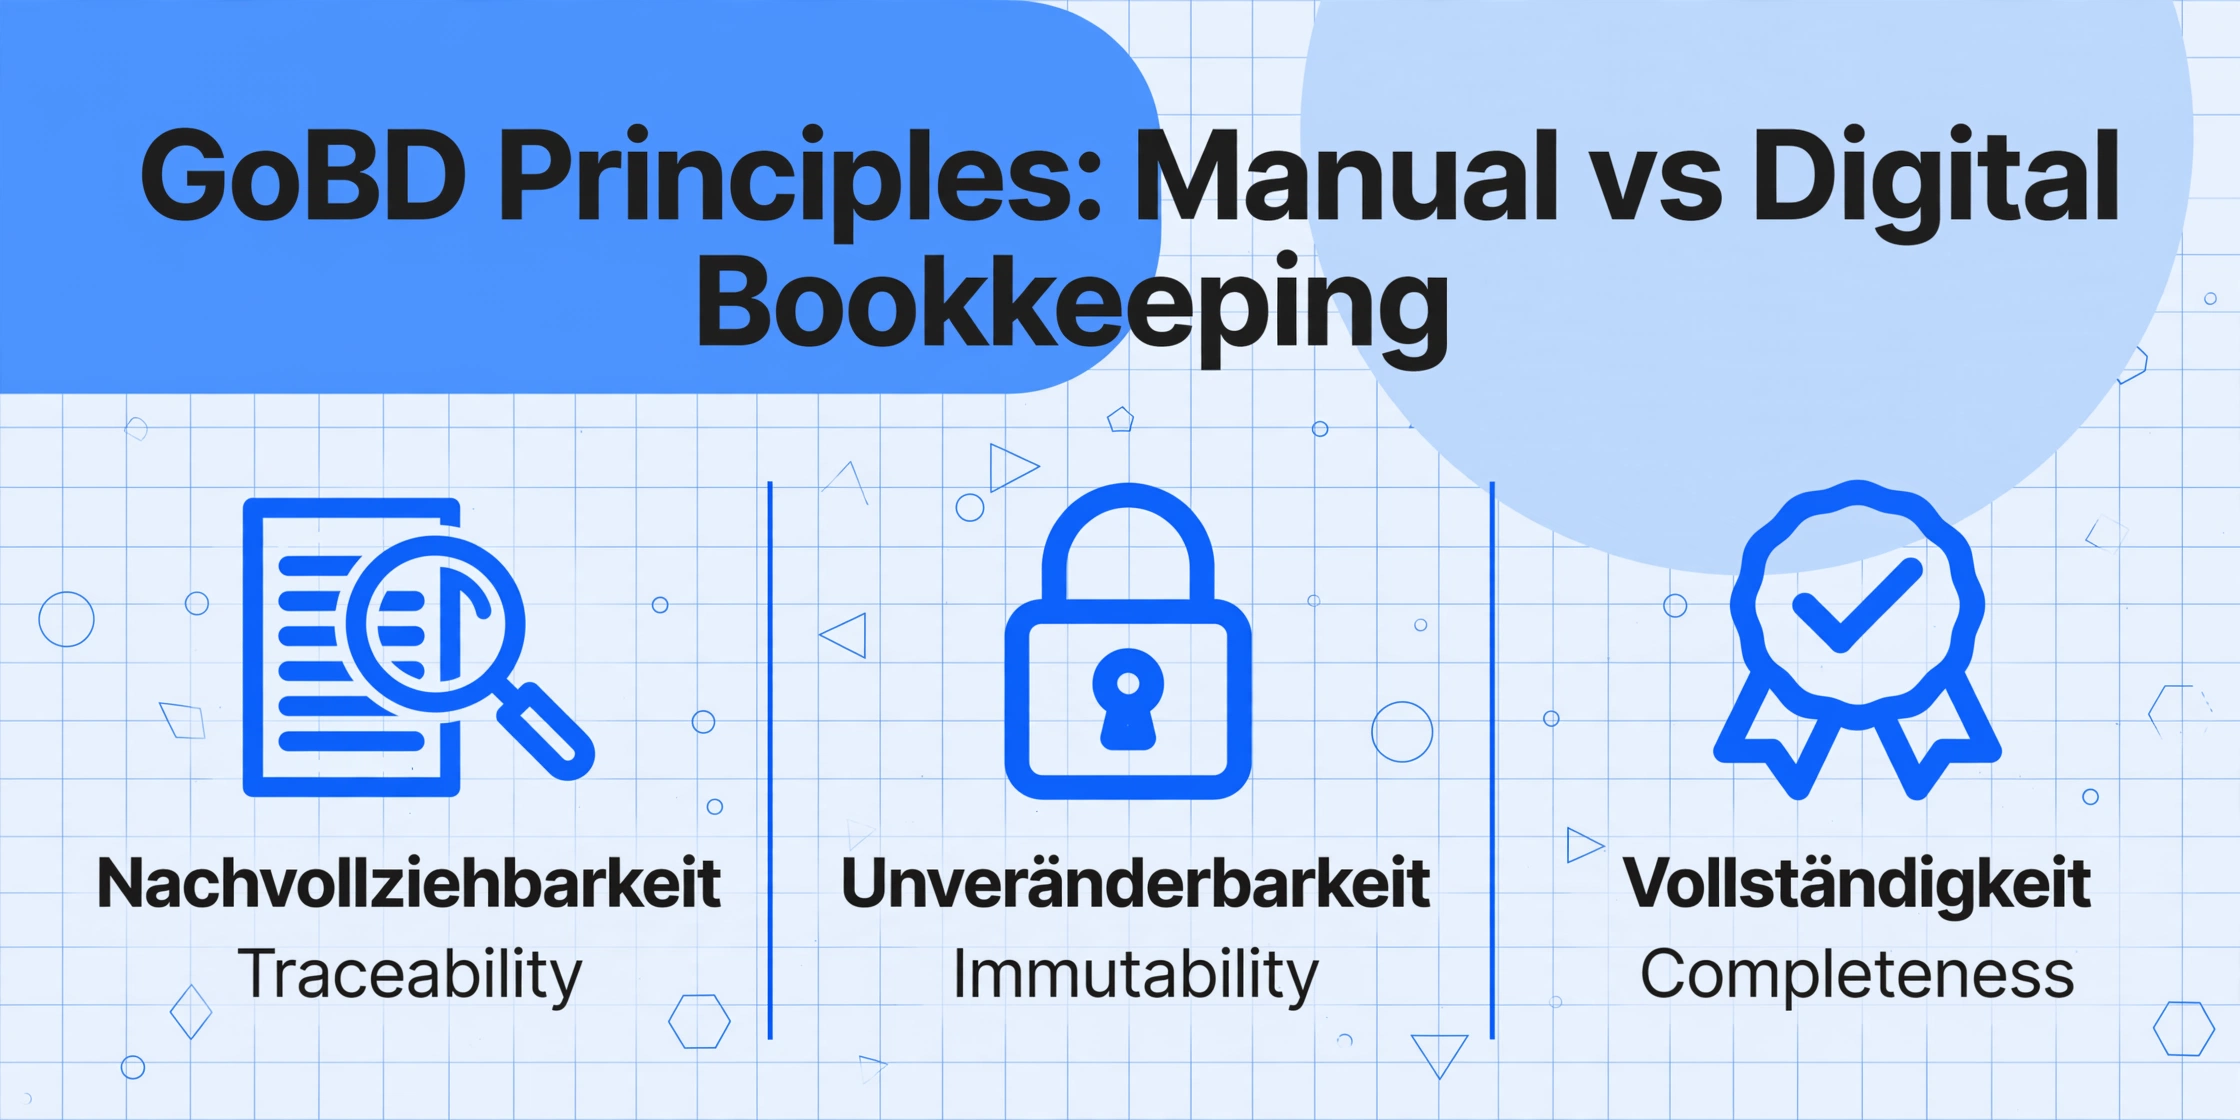
Conformément à la section 3, paragraphes 22 à 26 de la lettre du BMF, la GoBD établit que la comptabilité électronique doit satisfaire aux mêmes principes que la comptabilité manuelle. Cela inclut la Nachvollziehbarkeit (traçabilité — chaque transaction doit être retraçable de la source au grand livre), la Wahrheit (véracité), la Vollständigkeit (exhaustivité), la Zeitgerechtigkeit (actualité) et, surtout, l'Unveränderbarkeit (immuabilité — une fois enregistrées, les données ne peuvent être modifiées sans laisser de piste d'audit).
GoBD vs. facturation électronique — une confusion courante. La GoBD régit la manière dont les enregistrements sont stockés, conservés et rendus accessibles aux contrôleurs fiscaux. La facturation électronique (la facture électronique structurée obligatoire au titre du §14 UStG) régit la manière dont les factures sont transmises entre entreprises. Les deux se recoupent — une facture électronique doit être archivée conformément à la GoBD — mais il s'agit de cadres réglementaires distincts. Pour une vue d'ensemble complète du calendrier d'obligation de facturation électronique et des exigences de format, consultez le guide de conformité à la facturation électronique.
La GoBD s'applique à toute entreprise qui tient des livres ou des registres en Allemagne — du travailleur indépendant qui établit un Einnahmen-Überschuss-Rechnung (EÜR) à la GmbH dotée d'une équipe financière complète. Le cadre n'exempte pas les petites entreprises. Ce qui varie, c'est la complexité de la documentation requise, pas l'application des principes.
Protocole de numérisation — Qualité, calendrier et formats
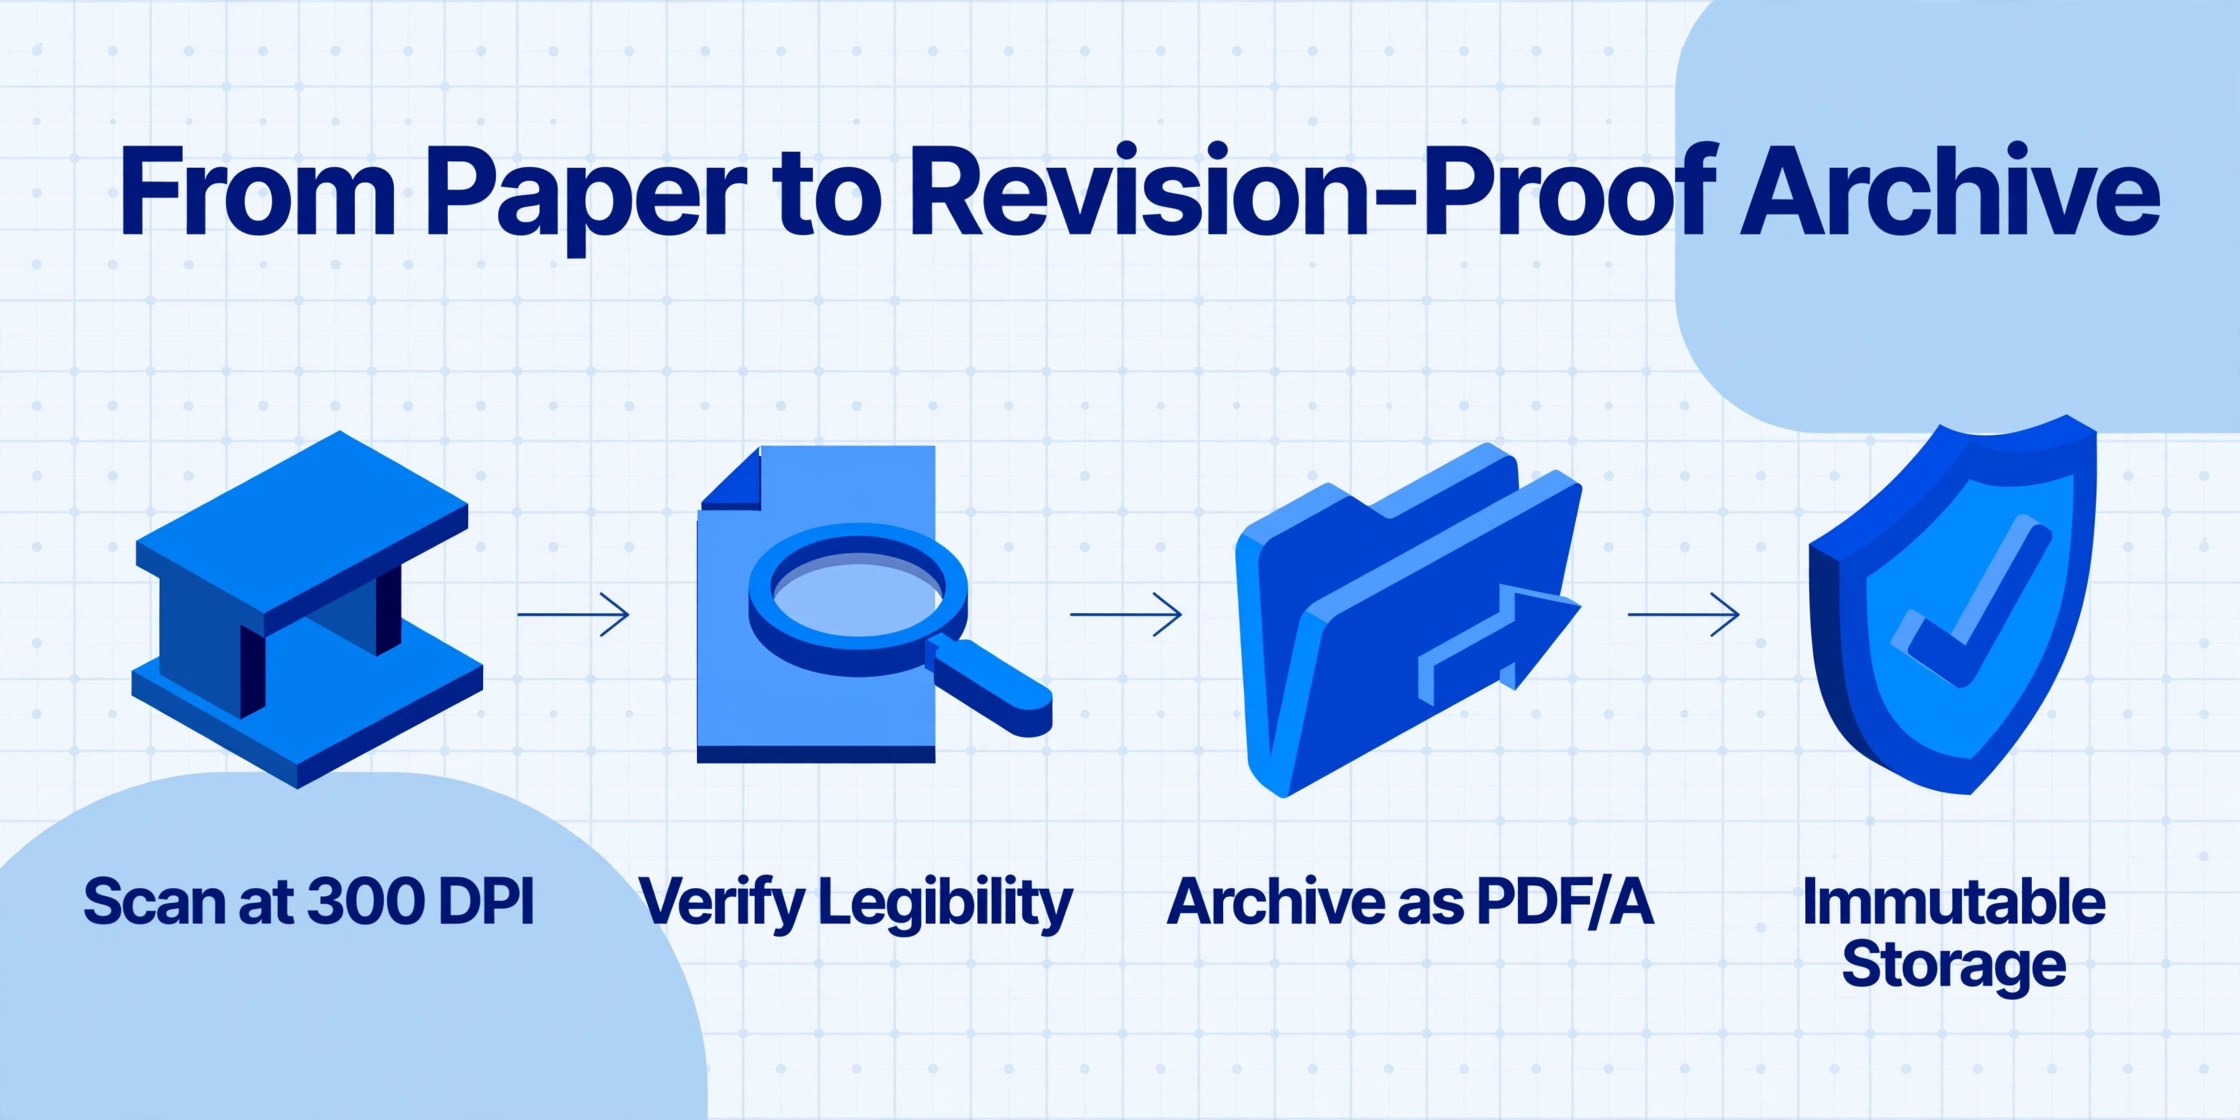
La section 7 (paragraphes 130 à 140) de la lettre GoBD de 2019 autorise explicitement l'ersetzendes Scannen (numérisation substitutive) — la numérisation de documents papier suivie de la destruction des originaux. Il s'agit d'une libéralisation significative par rapport aux règles antérieures qui exigeaient la conservation des originaux papier en plus des copies numériques. Dans le cadre actuel, une numérisation correctement exécutée a la même valeur probante que le document papier original.
Toutefois, cette autorisation s'accompagne de conditions techniques et procédurales spécifiques :
Qualité d'image et résolution
La copie numérique doit être bildlich übereinstimmend — picturalement identique à l'original. Tout le contenu doit être lisible et complet. La GoBD elle-même n'impose pas de DPI ou de format de fichier spécifique, mais les contrôleurs fiscaux allemands s'attendent généralement aux minimums suivants, sur la base de la norme technique TR-RESISCAN (directive technique pour la numérisation substitutive), à laquelle de nombreux Finanzämter se réfèrent comme référence opérationnelle :
- 300 DPI pour les documents texte standard avec une police de 10 à 12 points — c'est le minimum pratique pour un texte lisible et une OCR fiable
- 400 à 600 DPI pour les documents à petite police, les reçus en papier thermique (qui s'estompent avec le temps) ou les originaux à impression fine
- Couleur ou niveaux de gris — les numérisations en noir et blanc sont acceptables pour les documents texte uniquement, mais la couleur préserve les tampons, les signatures et les détails de logo qui peuvent être pertinents lors d'un contrôle
- PDF/A ou TIFF comme formats d'archivage recommandés — le JPEG seul n'est pas considéré comme infalsifiable car il manque d'intégration de piste d'audit et se dégrade lors de la recompression
Les photographies prises avec un téléphone portable sont explicitement autorisées comme méthode de capture depuis la révision GoBD de 2019 (paragraphe 130). Une photo prise avec un smartphone dans de bonnes conditions d'éclairage à la résolution native du téléphone (généralement 12 à 48 MP, dépassant largement 300 DPI à la taille du document) satisfait à l'exigence de qualité d'image — à condition que le document entier soit visible, non recadré et que le texte soit lisible. La photo entre ensuite dans le même flux de travail d'archivage et de journal d'audit qu'un fichier produit par un scanner.
Actualité — la règle des 10 jours
La GoBD exige que les documents soient enregistrés zeitgerecht — en temps utile. En pratique, les autorités fiscales allemandes s'attendent à ce que la numérisation et l'enregistrement soient effectués dans les 10 jours ouvrables suivant la réception du document. Les transactions en espèces doivent être enregistrées quotidiennement. Il ne s'agit pas d'un délai légal explicite, mais d'une interprétation de longue date par la Finanzverwaltung que les auditeurs appliquent systématiquement. Les documents accumulés pendant des semaines et numérisés par lots à la fin du mois risquent d'être signalés comme non conformes au critère de rapidité lors d'une Betriebsprüfung.
Élimination des documents originaux
Une fois qu'un document est numérisé conformément aux exigences de la GoBD, l'original papier peut être détruit — avec trois exceptions :
- Documents ayant une valeur probante particulière — contrats signés où les caractéristiques physiques de la signature originale (type d'encre, marques de pression) pourraient être contestées
- Documents que d'autres lois obligent à conserver sous leur forme originale — certains documents douaniers ou d'exportation
- Jusqu'à ce que la Verfahrensdokumentation soit achevée — si votre documentation de processus ne couvre pas encore le flux de numérisation, vous ne pouvez pas détruire les originaux
Dans la plupart des cas courants — factures, reçus, fiches de paie, bons de livraison — une numérisation conforme suivie de la destruction du papier est tout à fait autorisée.
Durées de conservation par type de document
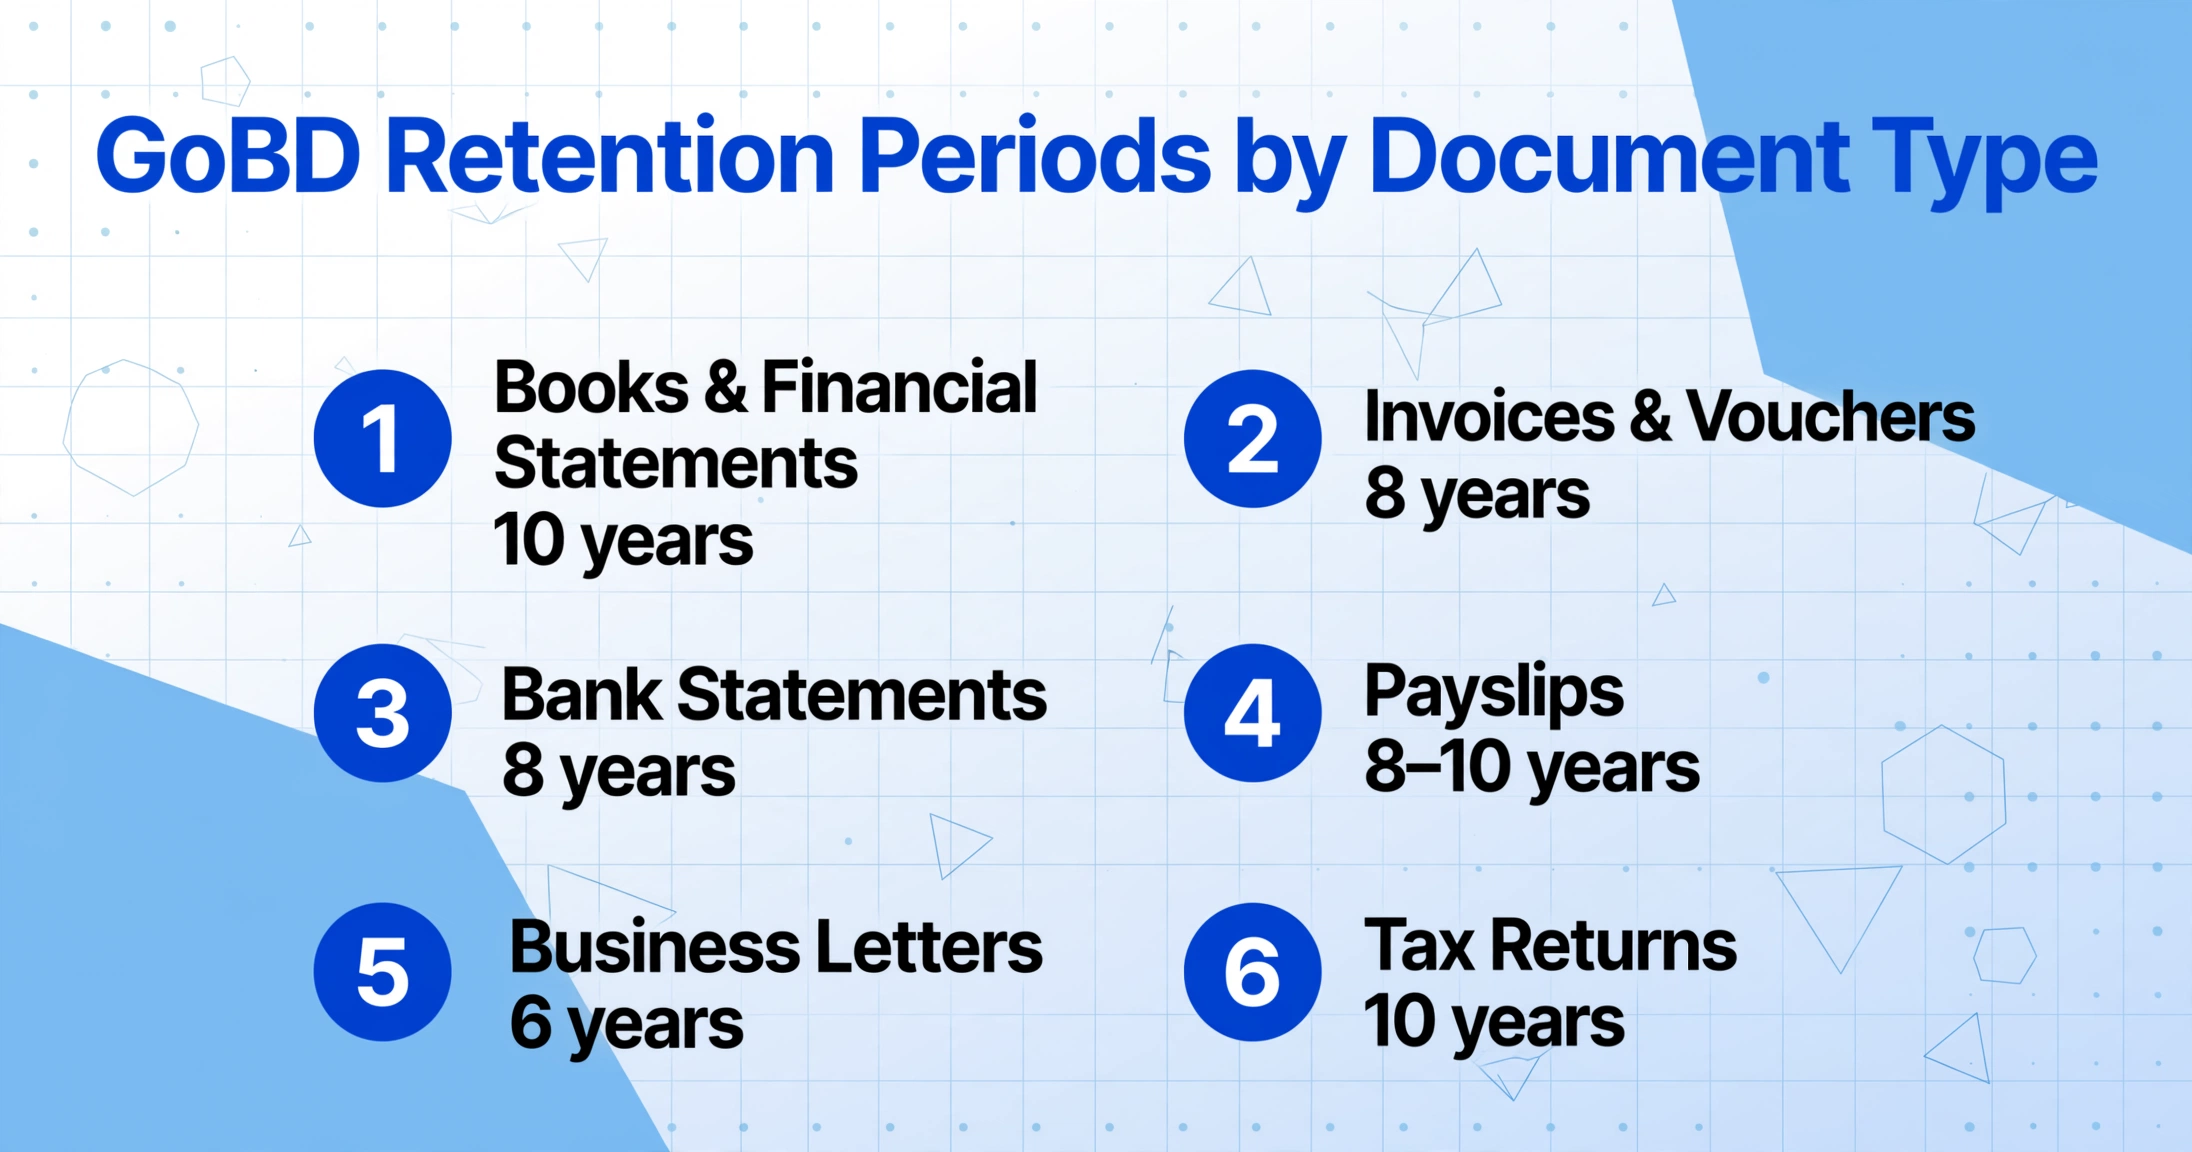
Un changement législatif majeur est entré en vigueur le 1er janvier 2025. La Bürokratieentlastungsgesetz IV (BEG IV) a réduit la durée de conservation des pièces comptables (y compris les factures, les reçus de comptabilisation, les relevés bancaires) de 10 ans à 8 ans pour les documents dont la période de conservation commence après le 31 décembre 2024. Les documents plus anciens conservent leur durée initiale de 10 ans. Le paysage actuel des durées de conservation est le suivant :
| Type de document | Durée | Base légale |
|---|---|---|
| Livres commerciaux, inventaires, états financiers annuels, bilans d'ouverture | 10 ans | §257 HGB, §147 AO |
| Factures reçues, factures émises (pièces comptables) | 8 ans (depuis BEG IV 2025) | §147 AO, §14b UStG |
| Reçus de comptabilisation, relevés bancaires, reçus de caisse | 8 ans (depuis BEG IV 2025) | §147 AO |
| Fiches de paie, registres de paie | 8 à 10 ans | §147 AO |
| Lettres commerciales/d'affaires reçues et envoyées | 6 ans | §257 HGB, §147 AO |
| Contrats (généraux) | 6 ans | §257 HGB |
| Déclarations fiscales et avis d'imposition | 10 ans | §147 AO |
La durée de conservation commence à la fin de l'année civile au cours de laquelle le document a été créé ou reçu (§257(4) HGB, §147(3) AO). Une facture datée du 15 mars 2026 entre en conservation le 31 décembre 2026 et doit être conservée au moins jusqu'au 31 décembre 2034 (pour la classe la plus courte de 8 ans). Si un contrôle fiscal est en cours, la durée de conservation est automatiquement prolongée jusqu'à la conclusion de l'audit — les documents faisant l'objet d'un examen ne doivent jamais être détruits.
La Verfahrensdokumentation — votre bouclier d'audit
S'il y a bien une exigence GoBD qui cause le plus de problèmes lors des contrôles fiscaux, c'est la Verfahrensdokumentation (documentation des procédures). La section 10 (paragraphes 152–154) de la lettre GoBD exige que toute entreprise utilisant une comptabilité numérique tienne une description écrite de ses processus informatisés de traitement des données fiscales. Ce n'est pas facultatif. Les contrôleurs fiscaux la demandent systématiquement comme premier document lors d'une Betriebsprüfung, et son absence justifie de contester l'exhaustivité de l'ensemble de la comptabilité numérique.
Une Verfahrensdokumentation conforme couvre cinq domaines :
Description générale (Allgemeine Beschreibung)
Vue d'ensemble de votre entreprise, des types de documents traités, des systèmes informatiques utilisés (logiciel comptable, GED, outils de numérisation) et de la structure organisationnelle — qui est responsable de chaque étape de la chaîne de traitement des documents.
Documentation technique du système (Technische Systemdokumentation)
Description du matériel (scanners, caméras), des logiciels (plateforme comptable, système d'archivage), de l'architecture réseau, des emplacements de stockage des données et des procédures de sauvegarde. Pour les outils cloud, documentez le fournisseur, la localisation du serveur et l'accord de traitement des données.
Documentation utilisateur (Bedienungsdokumentation)
Instructions étape par étape pour chaque rôle : comment les documents sont capturés, comment ils entrent dans le système, quelles étapes de validation sont effectuées, comment les corrections sont apportées et comment l'archivage est déclenché. Basée sur les rôles — ce que fait le comptable diffère de ce que fait l'approbateur.
Documentation d'exploitation (Betriebsdokumentation)
Procédures de sauvegarde des données, de restauration, de maintenance du système et de continuité — que se passe-t-il en cas de panne d'un serveur, combien de temps prend la récupération des données et comment les documents archivés restent accessibles pendant une interruption.
Contrôles internes et journalisation (IKS und Protokollierung)
Description des contrôles d'accès, de la séparation des tâches, des journaux d'audit et de la manière dont l'intégrité des données est surveillée. L'objectif est de démontrer qu'aucune modification non autorisée ne peut survenir sans être détectée.
La Verfahrensdokumentation doit être traitée comme un document évolutif. Dès qu'un système ou un processus change — nouveau logiciel, remplacement d'un scanner, refonte d'un workflow — la documentation doit être mise à jour et versionnée. Un constat fréquent lors des audits est une documentation décrivant des processus vieux de trois ans qui ne correspondent plus aux opérations actuelles. Ce seul écart peut amener les auditeurs à rejeter la documentation comme non fiable.
Comment l'extraction documentaire par IA s'intègre dans un workflow conforme à la GoBD
Les outils d'extraction documentaire basés sur l'IA — qui lisent les factures, reçus et contrats et produisent des données structurées — peuvent faire partie d'un workflow conforme à la GoBD, à condition que l'architecture respecte les principes fondamentaux de la GoBD. La clé est de comprendre quelles étapes du processus d'extraction impliquent quelles exigences de la GoBD.
Trois principes spécifiques de la GoBD recoupent directement l'extraction par IA :
Nachvollziehbarkeit (Traçabilité)
Pour qu'un point de données extrait soit traçable, vous devez pouvoir le rattacher à son emplacement source dans le document original. Cela signifie que l'outil d'extraction doit conserver un lien entre chaque champ de sortie et la région correspondante du document original. L'extraction par colonnes personnalisées — où vous définissez les champs souhaités (numéro de facture, date, total, nom du fournisseur) et l'IA localise chaque valeur par compréhension sémantique — prend en charge la traçabilité par conception : la sortie est structurée, chaque colonne a un objectif défini, et le document source est conservé dans l'archive. Les données extraites complètent le document original ; elles ne le remplacent pas.
Unveränderbarkeit (Immutabilité)
Le document original doit rester inchangé après ingestion. Un outil qui traite les documents de manière transitoire — l'IA lit le document, renvoie les données extraites et déclenche la suppression de l'original du pipeline de traitement — satisfait naturellement cette exigence. Le fichier original va directement dans l'archive à l'épreuve des modifications (stockage immuable avec sommes de contrôle et horodatages), tandis que le processus d'extraction opère sur une copie transitoire qui est supprimée après traitement. Cette séparation empêche le processus d'extraction lui-même de modifier l'enregistrement archivé.
Verfahrensdokumentation pour les outils d'extraction
Si vous utilisez un outil d'extraction IA dans votre chaîne de traitement documentaire, cet outil doit être documenté dans votre Verfahrensdokumentation. Plus précisément, votre documentation doit décrire : ce que fait l'outil (extraction de champs, validation des données), comment il s'intègre à votre système d'archivage, où les données sont traitées (emplacement du serveur, fournisseur cloud), ce qu'il advient des données après extraction (délai de suppression), et comment la précision de l'extraction est vérifiée et corrigée. L'outil d'extraction lui-même fait partie de la procédure documentée — ce n'est pas une boîte noire en dehors de votre cadre de conformité.
Notez que les outils d'extraction sont soumis aux exigences du RGPD lorsqu'ils traitent des documents contenant des données personnelles (noms d'employés sur des fiches de paie, coordonnées sur des factures). Pour un guide détaillé des obligations des articles 4(2), 28 et 17, consultez le guide de conformité RGPD pour l'extraction IA de documents. Les deux réglementations — GoBD (intégrité de la conservation) et RGPD (protection des données personnelles) — fonctionnent en parallèle, et un flux de travail conforme doit satisfaire les deux.
Checklist pratique de conformité GoBD
Utilisez cette checklist pour vérifier que votre flux de numérisation documentaire répond aux exigences GoBD. Chaque élément correspond à une section spécifique de la lettre BMF ou à une disposition légale.
Confirmer vos délais de conservation
Identifiez les catégories de documents que vous traitez et confirmez le délai de conservation correct (8 ans pour les factures depuis la BEG IV, 10 ans pour les livres comptables, 6 ans pour la correspondance). Appliquez le délai approprié aux documents créés avant ou après le 1er janvier 2025. (§147 AO, §257 HGB)
Mettre en place un archivage à l'épreuve des révisions
Choisissez un système d'archivage empêchant toute modification ou suppression rétroactive. Le système doit journaliser tous les accès, maintenir des sommes de contrôle ou des valeurs de hachage par document, et conserver le format de fichier d'origine intact. Le stockage cloud grand public (un simple dossier dans Google Drive ou Dropbox) ne satisfait généralement pas aux exigences d'immuabilité de la GoBD. (GoBD Section 4, Rz. 42–43)
Établir un flux de numérisation sous 10 jours
Définissez comment les documents passent de la réception à la numérisation puis à l'archivage. L'écart maximal entre la réception et la numérisation ne doit pas dépasser 10 jours ouvrés. Les transactions en espèces doivent être enregistrées quotidiennement. Documentez ce calendrier dans votre Verfahrensdokumentation. (GoBD Section 3, Rz. 35 — Zeitgerechtigkeit)
Vérifier les normes de qualité de numérisation
Assurez-vous que votre méthode de capture (scanner ou appareil photo de smartphone) produit une image complète et lisible du document à 300 DPI minimum. Pour les documents à petite police ou thermiques, passez à 400–600 DPI. Enregistrez au format PDF/A ou TIFF avec couleur ou niveaux de gris selon le cas. (GoBD Section 7, Rz. 130–134 ; TR-RESISCAN)
Créer ou mettre à jour votre Verfahrensdokumentation
Documentez chaque système et processus traitant des données fiscales. Couvrez les cinq composantes : description générale, documentation technique du système, documentation utilisateur, documentation d'exploitation et contrôles internes. Désignez un responsable de sa mise à jour. C'est l'écart de conformité le plus fréquent lors des audits. (GoBD Section 10, Rz. 152–154)
Vérifier l'accès aux données et la piste d'audit
Confirmez que votre système d'archivage permet un accès lisible aux données (accès Z1/Z2 selon les GoBD) et génère un journal d'audit inviolable. Ce journal doit enregistrer qui a consulté ou modifié les enregistrements, quand et quels changements ont été effectués. (GoBD Section 8, Rz. 147–150)
Confirmer la conformité d'archivage des factures électroniques
Si vous recevez ou émettez des factures électroniques (XRechnung, ZUGFeRD), elles doivent être archivées dans leur format XML structuré d'origine, accompagnées de toute représentation PDF lisible. Le XML est le document fiscalement pertinent. Vérifiez que votre système d'archivage capture les deux. (GoBD Section 7, amendement juillet 2025 ; §14b UStG)
Questions fréquentes
Puis-je utiliser mon smartphone pour numériser des reçus en conformité GoBD ?
Oui. La révision GoBD de 2019 autorise explicitement la numérisation mobile (paragraphe 130). Une photo de reçu prise avec un smartphone satisfait à l'exigence de qualité d'image, à condition que le document soit entièrement visible, le texte lisible, et la photo prise en couleur à la résolution native du téléphone. La photo doit ensuite intégrer le même flux d'archivage inviolable qu'un fichier produit par un scanner — la stocker dans la pellicule photo ne suffit pas.
Comment le BEG IV 2025 affecte-t-il mes documents existants ?
La réduction de la durée de conservation de 10 à 8 ans pour les pièces comptables ne s'applique qu'aux documents dont la période de conservation commence après le 31 décembre 2024. Une facture datée de mars 2023 reste soumise à la période de 10 ans — elle ne peut pas être détruite en 2031 simplement parce que la nouvelle règle existe. La période de 8 ans s'applique aux documents dont la période de conservation commence le 1er janvier 2025 ou après (c'est-à-dire les documents reçus ou créés à partir de 2025).
L'extraction de données par IA est-elle conforme aux GoBD ?
L'extraction par IA est conforme aux GoBD lorsque l'outil est conçu pour fonctionner dans ce cadre. Les exigences clés sont : le document original doit être conservé inchangé dans l'archive (Unveränderbarkeit), les données extraites doivent pouvoir être retracées jusqu'à leur source dans le document (Nachvollziehbarkeit), et le processus d'extraction lui-même doit être documenté dans votre Verfahrensdokumentation. Les outils qui traitent les documents de manière transitoire — les lisant et renvoyant des données sans conserver les originaux dans le pipeline de traitement — s'alignent naturellement sur ces principes. L'outil nécessite également une politique de conservation des données documentée, et s'il traite des données personnelles, un accord de traitement des données conforme au RGPD.
Quelles entreprises doivent se conformer aux GoBD ?
Toute entreprise en Allemagne qui tient une comptabilité ou des registres — y compris les freelances, les entrepreneurs individuels, les artisans et les sociétés — doit s'y conformer. Les GoBD s'appliquent indépendamment de la forme juridique, de la taille de l'entreprise ou du chiffre d'affaires. Même un simple calcul des recettes nettes (Einnahmen-Überschuss-Rechnung, EÜR) relève du champ d'application des GoBD. La charge documentaire augmente avec la complexité — la Verfahrensdokumentation d'un freelance seul peut tenir sur quelques pages, tandis qu'une GmbH avec plusieurs services nécessite un document plus détaillé — mais les obligations sous-jacentes s'appliquent de manière égale.
Puis-je utiliser un logiciel de comptabilité cloud tout en respectant les exigences GoBD ?
Oui. Depuis la révision des GoBD en 2019, les systèmes cloud (SaaS) sont explicitement considérés comme équivalents aux installations sur site (paragraphe 1.11). Le contrat de traitement des données de votre fournisseur cloud, la localisation des serveurs et les certifications de sécurité doivent être documentés dans votre Verfahrensdokumentation. Si les serveurs se trouvent hors d'Allemagne, vérifiez que les exigences du §146(2a) AO concernant l'accès aux données sont respectées, notamment la capacité des autorités fiscales allemandes à accéder aux données lors d'un contrôle.
Que se passe-t-il si ma comptabilité numérique est jugée non conforme ?
Le vérificateur fiscal peut considérer la comptabilité comme non ordnungsgemäß (irrégulière). En vertu du §158 AO, cela inverse la charge de la preuve au détriment du contribuable. Le Finanzamt peut procéder à une Hinzuschätzung (ajout de revenus non déclarés basé sur des estimations) ou, en cas de lacunes graves, à une Vollschätzung (estimation complète des bases imposables). Cela peut entraîner des rappels d'impôts substantiels, majorés des intérêts prévus au §233a AO. Pour cette raison, investir dans une configuration conforme avant un contrôle est bien moins coûteux que de défendre une configuration non conforme pendant celui-ci.
La conformité GoBD pour la numérisation de documents se résume à trois conditions vérifiables : vos enregistrements sont complets et non modifiés (§147 AO, §257 HGB), vos processus sont documentés (Verfahrensdokumentation selon la section 10 du GoBD), et votre délai de capture à archivage est respecté (règle des 10 jours). Chacune de ces conditions est réalisable — pour un indépendant avec un smartphone et une archive cloud, comme pour une équipe financière traitant des milliers de factures par mois. La réglementation ne prescrit pas quels outils utiliser. Elle prescrit le résultat à atteindre : des enregistrements qu'un auditeur fiscal peut retracer, vérifier et approuver. Configurez le processus correctement une fois, et la Betriebsprüfung devient une vérification de routine plutôt qu'une crise de conformité.
Numériser en conformité GoBDGratuit à essayer — aucune inscription requise. Documents traités de manière transitoire et non stockés.