GoBD-Konformität in Deutschland
für die Dokumentendigitalisierung – was Ihr Prozess erfüllen muss
Der GoBD-Rahmen in Deutschland entscheidet, ob Ihre digitalen Aufzeichnungen einer Betriebsprüfung standhalten – oder ob das Finanzamt Ihre gesamte Buchführung ablehnt. Hier erfahren Sie genau, was §147 AO, §257 HGB und das BMF-Schreiben zu GoBD von 2019 von Ihrem Dokumentendigitalisierungs-Workflow verlangen und wie Sie jede Anforderung erfüllen, ohne Ihre Prozesse zu verkomplizieren.
Wichtigste Erkenntnisse
- Die Scanqualität mit 300 DPI erhält bei der GoBD-Vorbereitung die meiste Aufmerksamkeit, aber der häufigste Prüfungsfehler ist die Verfahrensdokumentation – ein Prozesshandbuch, von dem die meisten Unternehmen nicht einmal wissen, dass sie es schreiben müssen.
- Eine Betriebsprüfung beginnt nicht mit Ihren gescannten Rechnungen. Sie beginnt mit einer Anfrage nach Ihrer Prozessdokumentation – und wenn diese einen Workflow beschreibt, den Sie vor drei Jahren eingestellt haben, kann der Prüfer Ihre gesamte digitale Buchführung ablehnen.
- Transiente KI-Extraktion – bei der ImageToTable.ai das Dokument liest, Daten zurückgibt und das Original aus der Pipeline löscht – erfüllt auf natürliche Weise die GoBD-Anforderung der Unveränderbarkeit, da der archivierte Datensatz von vornherein nie im Verarbeitungspfad war.
Was die GoBD tatsächlich verlangt
Die GoBD — Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff — ist kein eigenständiges Gesetz. Es handelt sich um eine Verwaltungsvorschrift des Bundesministeriums der Finanzen (BMF), die festlegt, wie bestehende gesetzliche Pflichten aus der Abgabenordnung (AO) und dem Handelsgesetzbuch (HGB) auf die digitale Buchführung anzuwenden sind. Die aktuelle Fassung wurde am 28. November 2019 veröffentlicht (Aktenzeichen IV A 4 – S 0316/19/10003:001), mit Änderungen vom 11. März 2024 und 14. Juli 2025.
Die Verordnung übersetzt zwei grundlegende gesetzliche Bestimmungen in praktische Regeln:
- §147 AO — Steuerliche Aufbewahrungspflicht. Regelt, wie lange und in welcher Form steuerrelevante Unterlagen aufbewahrt werden müssen und unter welchen Bedingungen digitale Aufzeichnungen Papieroriginale ersetzen.
- §257 HGB — Handelsrechtliche Aufbewahrungspflicht. Spiegelt die AO für handelsrechtliche Zwecke wider und umfasst Handelsbücher, Inventare, Jahresabschlüsse und Handelskorrespondenz.
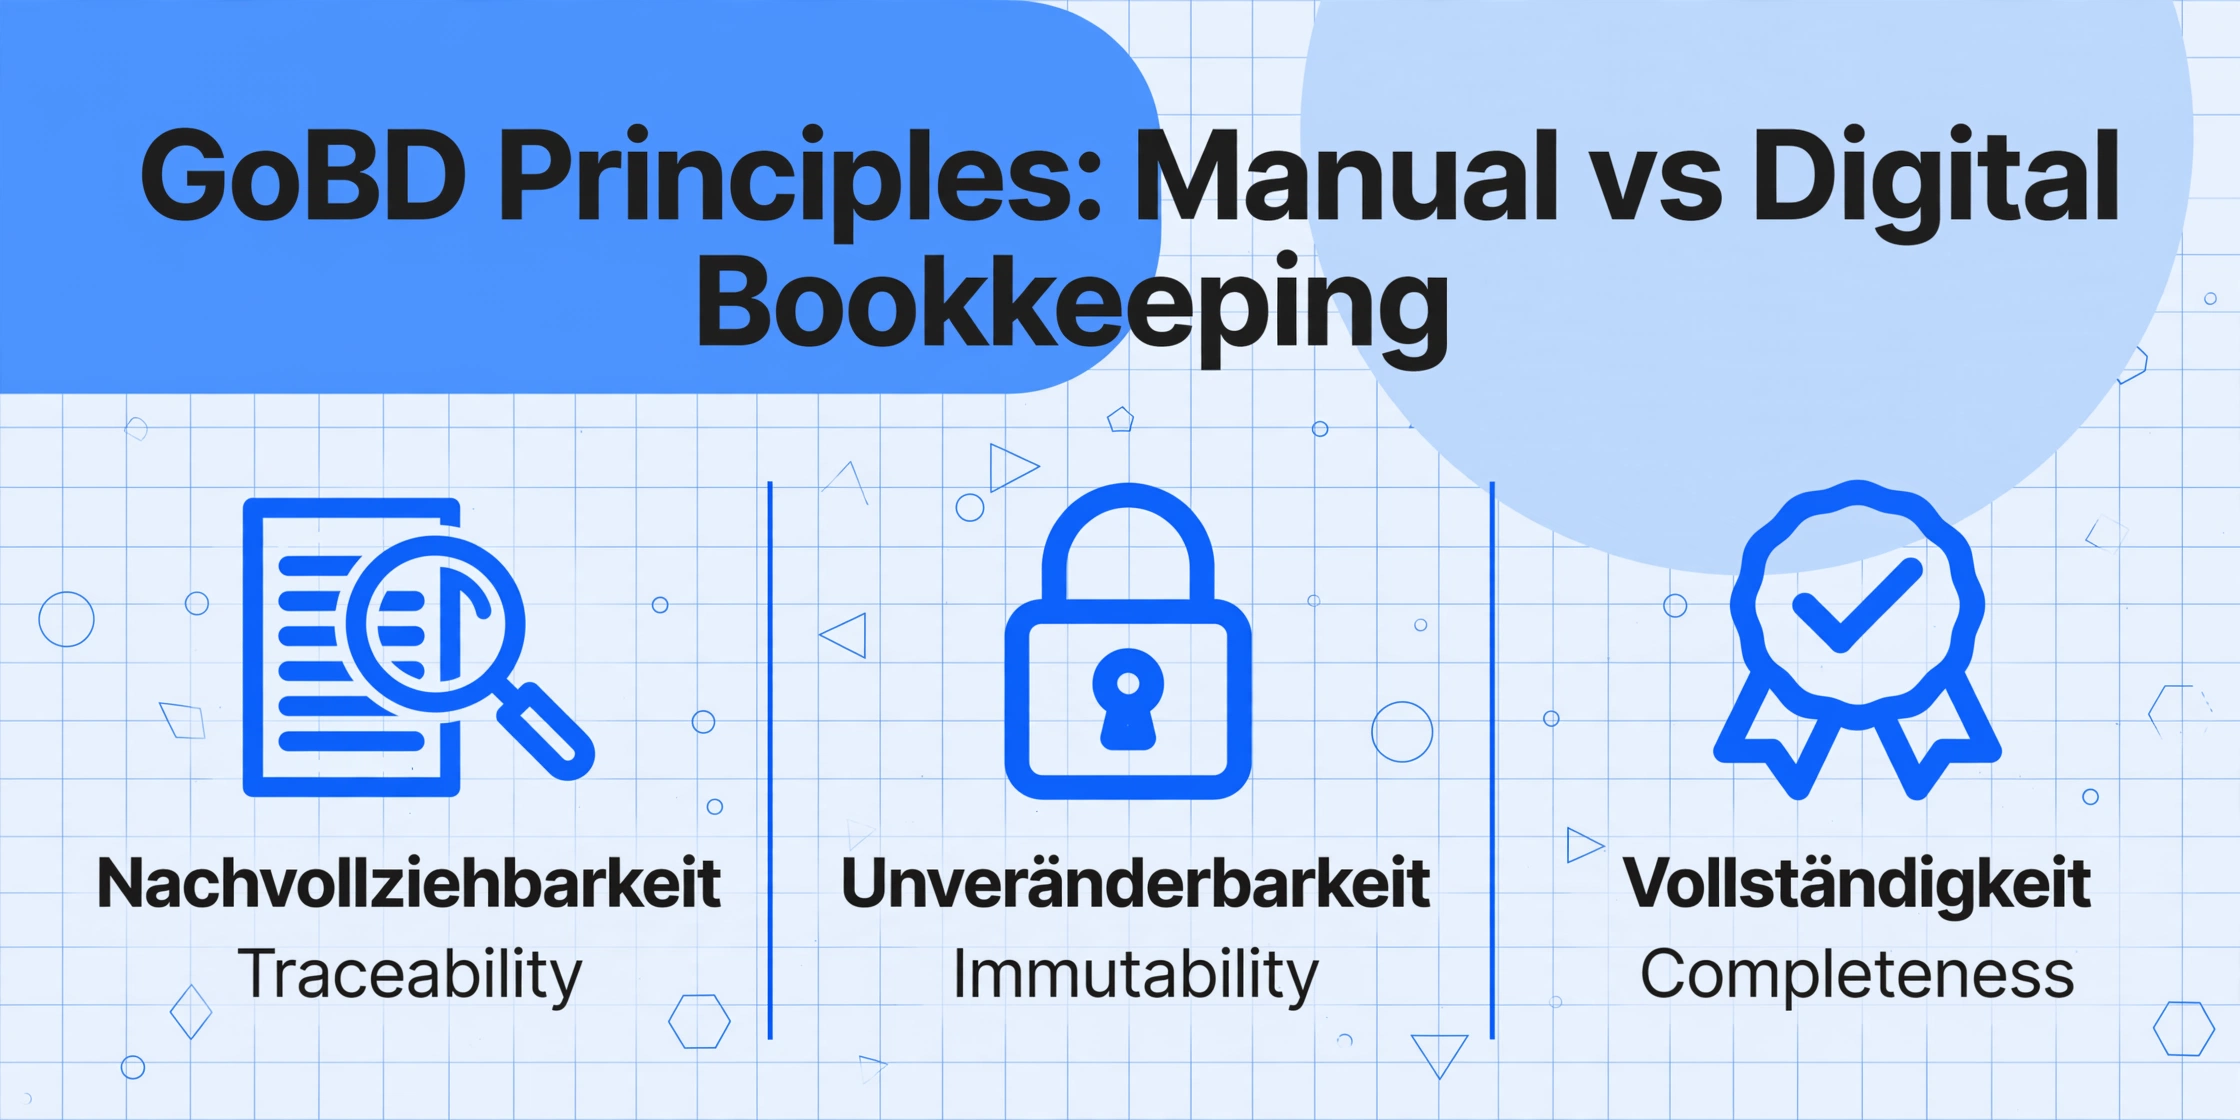
Gemäß Abschnitt 3, Randnummern 22–26 des BMF-Schreibens legt die GoBD fest, dass die elektronische Buchführung denselben Grundsätzen genügen muss wie die manuelle Buchführung. Dazu gehören Nachvollziehbarkeit (jede Transaktion muss von der Quelle bis zum Konto nachvollziehbar sein), Wahrheit, Vollständigkeit, Zeitgerechtigkeit und insbesondere Unveränderbarkeit (einmal erfasste Daten können nicht ohne Prüfpfad geändert werden).
GoBD vs. E-Rechnung — eine häufige Verwechslung. Die GoBD regelt, wie Aufzeichnungen gespeichert, aufbewahrt und Betriebsprüfern zugänglich gemacht werden. Die E-Rechnung (die verpflichtende strukturierte elektronische Rechnung gemäß §14 UStG) regelt, wie Rechnungen zwischen Unternehmen übermittelt werden. Beide überschneiden sich — eine E-Rechnung muss GoBD-konform archiviert werden —, es handelt sich jedoch um separate Regelwerke. Eine vollständige Übersicht über den Zeitplan und die Formatanforderungen der E-Rechnungspflicht finden Sie im Leitfaden zur E-Rechnungs-Konformität.
Die GoBD gilt für jedes Unternehmen, das in Deutschland Bücher oder Aufzeichnungen führt — vom Solo-Freiberufler mit Einnahmen-Überschuss-Rechnung (EÜR) bis zur GmbH mit voller Finanzabteilung. Das Regelwerk befreit keine kleinen Unternehmen. Was variiert, ist die Komplexität der erforderlichen Dokumentation, nicht die Frage, ob die Grundsätze gelten.
Digitalisierungsprotokoll — Scanqualität, Zeitpunkt und Formate
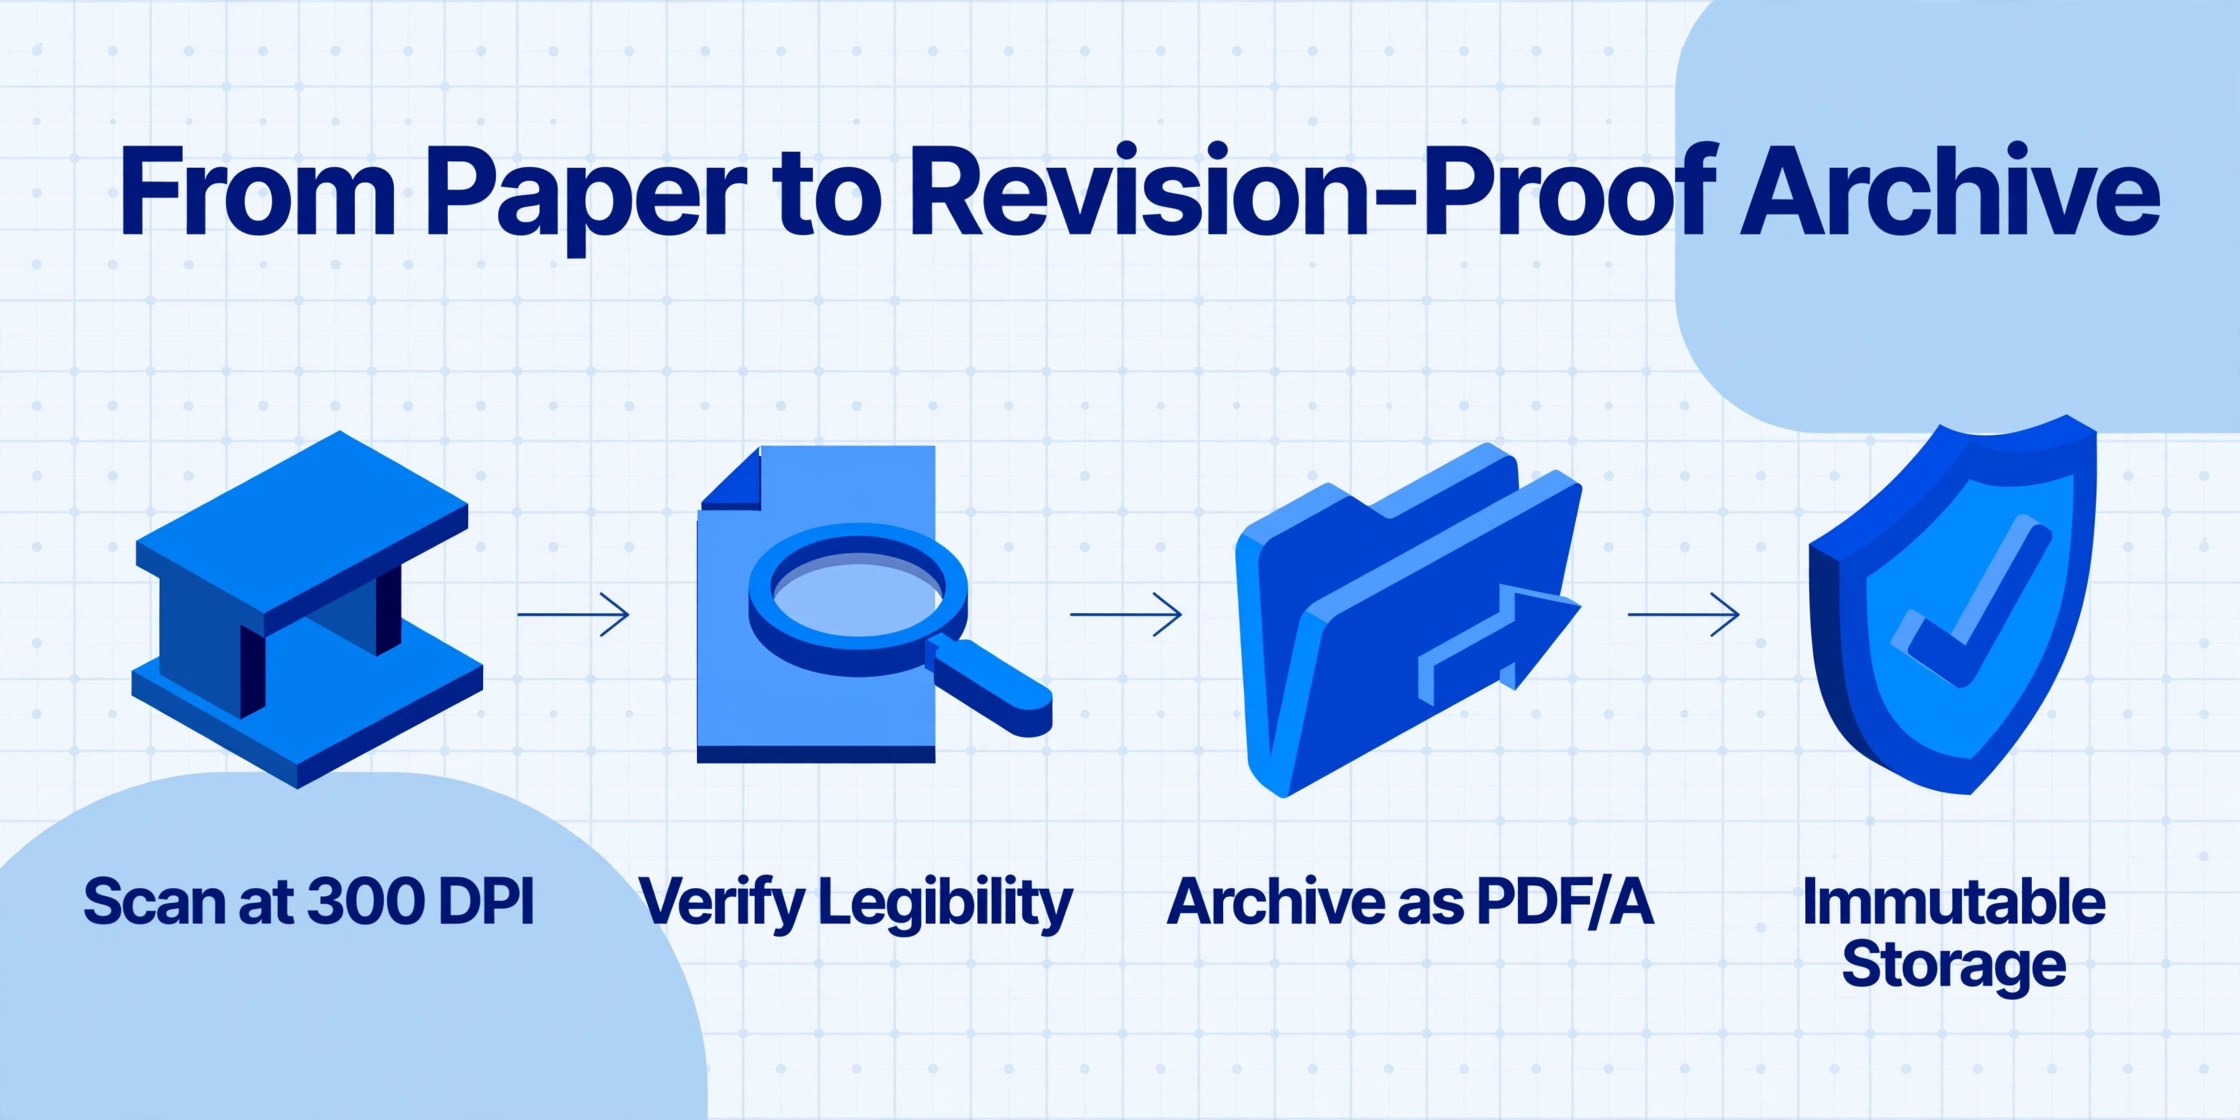
Abschnitt 7 (Absätze 130–140) des GoBD-Schreibens von 2019 erlaubt ausdrücklich das ersetzende Scannen — die Digitalisierung von Papierdokumenten mit anschließender Vernichtung der Originale. Dies war eine erhebliche Liberalisierung gegenüber früheren Regelungen, die die Aufbewahrung der Papieroriginale neben den digitalen Kopien verlangten. Im aktuellen Rahmen hat ein ordnungsgemäß ausgeführter Scan dasselbe Beweisgewicht wie das ursprüngliche Papierdokument.
Die Erlaubnis ist jedoch an spezifische technische und verfahrenstechnische Bedingungen geknüpft:
Bildqualität und Auflösung
Die digitale Kopie muss bildlich übereinstimmend mit dem Original sein. Sämtliche Inhalte müssen lesbar und vollständig sein. Die GoBD selbst schreibt keine bestimmte DPI-Zahl oder ein bestimmtes Dateiformat vor, aber deutsche Betriebsprüfer erwarten im Allgemeinen die folgenden Mindestanforderungen auf Basis des technischen Standards TR-RESISCAN (Technische Richtlinie zum ersetzenden Scannen), der von vielen Finanzämtern als operativer Maßstab herangezogen wird:
- 300 DPI für Standardtextdokumente mit 10–12 pt Schriftgröße — dies ist das praktische Minimum für lesbaren Text und zuverlässige OCR
- 400–600 DPI für Dokumente mit kleiner Schrift, Thermo-Belegen (die mit der Zeit verblassen) oder Originalen mit feinem Druck
- Farbe oder Graustufen — Schwarz-Weiß-Scans sind für reine Textdokumente akzeptabel, aber Farbe erhält Stempel, Unterschriften und Logodetails, die bei einer Betriebsprüfung relevant sein können
- PDF/A oder TIFF als empfohlene Archivformate — JPEG allein gilt nicht als revisionssicher, da es keine Prüfpfad-Integration bietet und bei erneuter Komprimierung an Qualität verliert
Fotografien mit dem Mobiltelefon sind seit der GoBD-Überarbeitung 2019 (Absatz 130) ausdrücklich als Erfassungsmethode zulässig. Ein Smartphone-Foto, das bei guten Lichtverhältnissen in der nativen Auflösung des Geräts aufgenommen wurde (typischerweise 12–48 MP, was 300 DPI bei Dokumentgröße bei weitem übersteigt), erfüllt die Bildqualitätsanforderung — vorausgesetzt, das gesamte Dokument ist sichtbar, nicht beschnitten und der Text lesbar. Das Foto durchläuft dann denselben Archivierungs- und Prüfprotokoll-Workflow wie eine scannererzeugte Datei.
Zeitnähe – Die 10-Tage-Regel
Die GoBD verlangt, dass Belege zeitgerecht erfasst werden. In der Praxis erwarten die deutschen Steuerbehörden eine Digitalisierung und Erfassung innerhalb von 10 Arbeitstagen nach Belegerhalt. Bargeschäfte müssen täglich erfasst werden. Dabei handelt es sich nicht um eine ausdrückliche gesetzliche Frist, sondern um eine langjährige Auslegung der Finanzverwaltung, die Betriebsprüfer konsequent anwenden. Über Wochen gesammelte und erst zum Monatsende in einem Batch digitalisierte Belege riskieren, bei einer Betriebsprüfung als nicht zeitgerecht beanstandet zu werden.
Vernichtung von Originalbelegen
Sobald ein Beleg GoBD-konform digitalisiert wurde, darf das Papieroriginal vernichtet werden – mit drei Ausnahmen:
- Belege mit besonderem Beweiswert – unterzeichnete Verträge, bei denen die physischen Merkmale der Originalsignatur (Tintenart, Druckstellen) bestritten werden könnten
- Belege, die nach anderen Gesetzen im Original aufzubewahren sind – bestimmte Zoll- oder Exportdokumente
- Bis zur Fertigstellung der Verfahrensdokumentation – wenn Ihre Verfahrensdokumentation den Digitalisierungsworkflow noch nicht abdeckt, dürfen Sie Originale nicht vernichten
In den meisten Alltagsfällen – Rechnungen, Belege, Gehaltsabrechnungen, Lieferscheine – ist die GoBD-konforme Digitalisierung mit anschließender Papiervernichtung vollständig zulässig.
Aufbewahrungsfristen nach Belegart
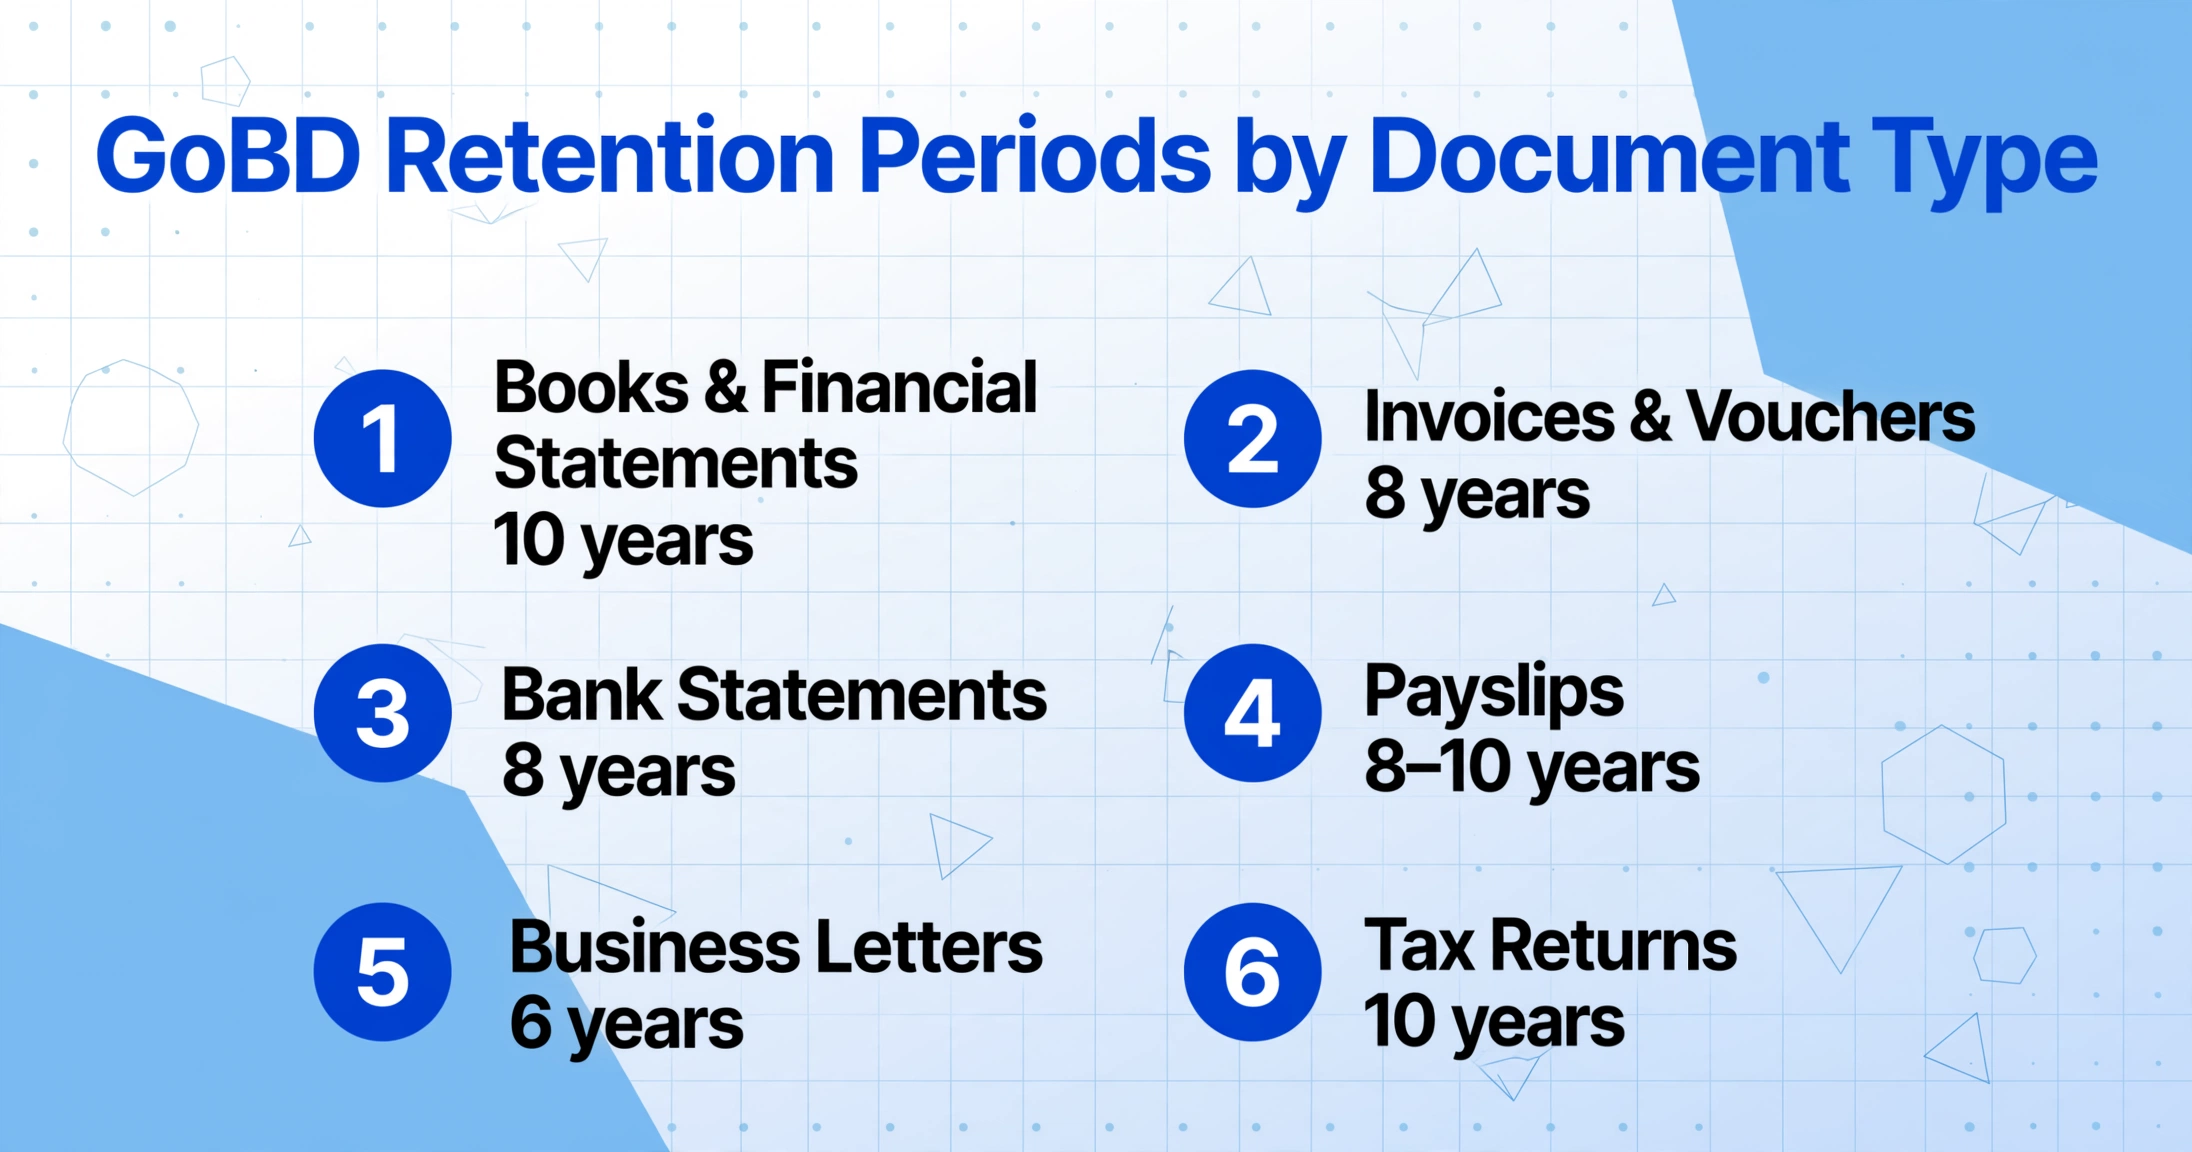
Eine wesentliche Gesetzesänderung trat am 1. Januar 2025 in Kraft. Das Bürokratieentlastungsgesetz IV (BEG IV) hat die Aufbewahrungsfrist für Buchungsbelege (einschließlich Rechnungen, Buchungsbelegen, Kontoauszügen) von 10 auf 8 Jahre verkürzt – für Belege, deren Aufbewahrungsfrist nach dem 31. Dezember 2024 beginnt. Ältere Belege behalten ihre ursprüngliche 10-jährige Frist. Die aktuelle Aufbewahrungslandschaft stellt sich wie folgt dar:
| Belegart | Frist | Rechtsgrundlage |
|---|---|---|
| Handelsbücher, Inventare, Jahresabschlüsse, Eröffnungsbilanzen | 10 Jahre | §257 HGB, §147 AO |
| Eingangsrechnungen, Ausgangsrechnungen (Buchungsbelege) | 8 Jahre (seit BEG IV 2025) | §147 AO, §14b UStG |
| Buchungsbelege, Kontoauszüge, Kassenbelege | 8 Jahre (seit BEG IV 2025) | §147 AO |
| Gehaltsabrechnungen, Lohnunterlagen | 8–10 Jahre | §147 AO |
| Empfangene und gesendete Handels-/Geschäftsbriefe | 6 Jahre | §257 HGB, §147 AO |
| Verträge (allgemein) | 6 Jahre | §257 HGB |
| Steuererklärungen und Steuerbescheide | 10 Jahre | §147 AO |
Die Aufbewahrungsfrist beginnt mit dem Ende des Kalenderjahres, in dem der Beleg erstellt oder empfangen wurde (§257(4) HGB, §147(3) AO). Eine Rechnung vom 15. März 2026 tritt am 31. Dezember 2026 in die Aufbewahrungsfrist ein und muss mindestens bis zum 31. Dezember 2034 aufbewahrt werden (bei der kürzeren 8-Jahres-Klasse). Läuft eine steuerliche Außenprüfung, verlängert sich die Aufbewahrungsfrist automatisch bis zum Abschluss der Prüfung – Belege, die Gegenstand einer Prüfung sind, dürfen niemals vernichtet werden.
Die Verfahrensdokumentation — Ihr Prüfungsschutz
Wenn es eine GoBD-Anforderung gibt, die bei Betriebsprüfungen die meisten Probleme verursacht, dann ist es die Verfahrensdokumentation. Abschnitt 10 (Absätze 152–154) des GoBD-Schreibens verlangt, dass jedes Unternehmen, das digitale Buchführung nutzt, eine schriftliche Beschreibung seiner IT-gestützten Prozesse zur Verarbeitung steuerlich relevanter Daten vorhält. Dies ist nicht optional. Betriebsprüfer fordern sie routinemäßig als erstes Dokument in einer Betriebsprüfung an, und ihr Fehlen ist ein Grund, die Vollständigkeit der gesamten digitalen Buchführung anzuzweifeln.
Eine konforme Verfahrensdokumentation deckt fünf Bereiche ab:
Allgemeine Beschreibung
Überblick über Ihr Unternehmen, die Arten der verarbeiteten Dokumente, die verwendeten IT-Systeme (Buchhaltungssoftware, DMS, Scan-Tools) und die Organisationsstruktur – wer ist für jeden Schritt in der Dokumentenverarbeitungskette verantwortlich.
Technische Systemdokumentation
Beschreibung der Hardware (Scanner, Kameras), Software (Buchhaltungsplattform, Archivierungssystem), Netzwerkarchitektur, Datenspeicherorte und Sicherungsverfahren. Für cloudbasierte Tools dokumentieren Sie den Anbieter, den Serverstandort und die Datenverarbeitungsvereinbarung.
Bedienungsdokumentation
Schritt-für-Schritt-Anleitungen für jede Rolle: wie Dokumente erfasst werden, wie sie in das System gelangen, welche Validierungsschritte durchgeführt werden, wie Korrekturen vorgenommen werden und wie die Archivierung ausgelöst wird. Rollenbasiert – was der Buchhalter tut, unterscheidet sich von dem, was der Genehmiger tut.
Betriebsdokumentation
Verfahren für Datensicherung, Wiederherstellung, Systemwartung und Kontinuität – was passiert, wenn ein Server ausfällt, wie lange die Datenwiederherstellung dauert und wie archivierte Dokumente während Ausfallzeiten zugänglich bleiben.
IKS und Protokollierung
Beschreibung der Zugriffskontrollen, Funktionstrennung, Prüfprotokolle und wie die Datenintegrität überwacht wird. Das Ziel ist nachzuweisen, dass keine unbefugten Änderungen unbemerkt erfolgen können.
Die Verfahrensdokumentation muss als lebendes Dokument behandelt werden. Bei jeder Änderung eines Systems oder Prozesses – neue Software, ausgetauschter Scanner, umgestalteter Workflow – muss die Dokumentation aktualisiert und versioniert werden. Eine häufige Feststellung bei Prüfungen ist eine Dokumentation, die Prozesse von vor drei Jahren beschreibt, die nicht mehr mit dem aktuellen Betrieb übereinstimmen. Schon diese Diskrepanz kann dazu führen, dass Prüfer die Dokumentation als unzuverlässig ablehnen.
Wie KI-Dokumentenextraktion in einen GoBD-konformen Workflow passt
KI-basierte Dokumentenextraktion – Werkzeuge, die Rechnungen, Belege und Verträge lesen und strukturierte Daten ausgeben – kann Teil eines GoBD-konformen Workflows sein, sofern die Architektur die Kernprinzipien der GoBD adressiert. Entscheidend ist zu verstehen, welche Schritte im Extraktionsprozess welche GoBD-Anforderungen berühren.
Drei spezifische GoBD-Prinzipien überschneiden sich direkt mit KI-Extraktion:
Nachvollziehbarkeit
Damit ein extrahierter Datenpunkt nachvollziehbar ist, muss er auf seine Quellposition im Originaldokument zurückgeführt werden können. Das bedeutet, das Extraktionstool muss eine Verknüpfung zwischen jedem Ausgabefeld und dem entsprechenden Bereich im Originaldokument erhalten. Benutzerdefinierte Spaltenextraktion – bei der Sie die gewünschten Felder definieren (Rechnungsnummer, Datum, Gesamtbetrag, Lieferantenname) und die KI jeden Wert durch semantisches Verständnis lokalisiert – unterstützt die Nachvollziehbarkeit von Natur aus: Die Ausgabe ist strukturiert, jede Spalte hat einen definierten Zweck, und das Quelldokument bleibt im Archiv erhalten. Die extrahierten Daten ergänzen das Originaldokument; sie ersetzen es nicht.
Unveränderbarkeit
Das Originaldokument muss nach der Erfassung unverändert bleiben. Ein Werkzeug, das Dokumente transient verarbeitet – die KI liest das Dokument, gibt extrahierte Daten zurück und löst die Löschung des Originals aus der Verarbeitungspipeline aus – erfüllt diese Anforderung von selbst. Die Originaldatei geht direkt in das revisionssichere Archiv (unveränderlicher Speicher mit Prüfsummen und Zeitstempeln), während der Extraktionsprozess auf einer transienten Kopie arbeitet, die nach der Verarbeitung verworfen wird. Diese Trennung verhindert, dass der Extraktionsprozess selbst den archivierten Datensatz verändert.
Verfahrensdokumentation für Extraktionstools
Wenn Sie ein KI-Extraktionstool in Ihrer Dokumentenverarbeitungskette einsetzen, muss dieses Tool in Ihrer Verfahrensdokumentation erfasst werden. Ihre Dokumentation sollte beschreiben: was das Tool tut (Felder extrahieren, Daten validieren), wie es in Ihr Archivsystem eingebunden ist, wo die Daten verarbeitet werden (Serverstandort, Cloud-Anbieter), was nach der Extraktion mit den Daten geschieht (Löschfrist) und wie die Extraktionsgenauigkeit überprüft und korrigiert wird. Das Extraktionstool selbst wird Teil des dokumentierten Verfahrens – es ist keine Blackbox außerhalb Ihres Compliance-Rahmens.
Beachten Sie, dass Extraktionstools den DSGVO-Anforderungen unterliegen, wenn sie Dokumente mit personenbezogenen Daten verarbeiten (Mitarbeiternamen auf Gehaltsabrechnungen, Kontaktdaten auf Rechnungen). Eine detaillierte Erläuterung der Pflichten aus Artikel 4 Abs. 2, Artikel 28 und Artikel 17 finden Sie im DSGVO-Compliance-Leitfaden für KI-Dokumentenextraktion. Die beiden Regelwerke – GoBD (Aufzeichnungsintegrität) und DSGVO (Schutz personenbezogener Daten) – gelten parallel, und ein konformer Workflow muss beide erfüllen.
Praktische GoBD-Compliance-Checkliste
Nutzen Sie diese Checkliste, um zu prüfen, ob Ihr Workflow zur Digitalisierung von Dokumenten die GoBD-Anforderungen erfüllt. Jeder Punkt bezieht sich auf einen bestimmten Abschnitt des BMF-Schreibens oder eine gesetzliche Vorschrift.
Aufbewahrungsfristen bestätigen
Ermitteln Sie Ihre Dokumentenkategorien und bestätigen Sie die korrekte Aufbewahrungsfrist (8 Jahre für Rechnungen gemäß BEG IV, 10 Jahre für Bücher, 6 Jahre für Geschäftsbriefe). Wenden Sie die richtige Frist auf Dokumente an, die vor bzw. nach dem 1. Januar 2025 erstellt wurden. (§147 AO, §257 HGB)
Revisionssichere Archivierung einrichten
Wählen Sie ein Archivsystem, das nachträgliche Änderungen oder Löschungen verhindert. Das System muss alle Zugriffe protokollieren, Prüfsummen oder Hashwerte pro Dokument führen und das ursprüngliche Dateiformat erhalten. Verbraucher-Cloudspeicher (einfacher Ordner in Google Drive oder Dropbox) erfüllt die GoBD-Anforderungen an die Unveränderbarkeit in der Regel nicht. (GoBD Abschnitt 4, Rz. 42–43)
Digitalisierungsworkflow innerhalb von 10 Tagen etablieren
Definieren Sie den Weg der Dokumente vom Eingang über die Digitalisierung bis zur Archivierung. Der maximale Zeitraum zwischen Eingang und Digitalisierung sollte 10 Werktage nicht überschreiten. Bareinnahmen sind täglich zu erfassen. Dokumentieren Sie diesen Ablauf in Ihrer Verfahrensdokumentation. (GoBD Abschnitt 3, Rz. 35 — Zeitgerechtigkeit)
Scanqualitätsstandards prüfen
Stellen Sie sicher, dass Ihre Erfassungsmethode (Scanner oder Smartphone-Kamera) ein vollständiges, lesbares Abbild des Dokuments mit mindestens 300 DPI erzeugt. Bei kleinschriftigen oder Thermodokumenten auf 400–600 DPI erhöhen. Speichern Sie im PDF/A- oder TIFF-Format, farbig oder in Graustufen je nach Bedarf. (GoBD Abschnitt 7, Rz. 130–134; TR-RESISCAN)
Verfahrensdokumentation erstellen oder aktualisieren
Dokumentieren Sie jedes System und jeden Prozess, der steuerrelevante Daten verarbeitet. Decken Sie alle fünf Komponenten ab: Allgemeine Beschreibung, technische Systemdokumentation, Anwenderdokumentation, Betriebsdokumentation und interne Kontrollen. Benennen Sie einen Verantwortlichen für die Aktualität. Dies ist die häufigste Compliance-Lücke bei Betriebsprüfungen. (GoBD Abschnitt 10, Rz. 152–154)
Datenzugriff und Prüfpfad prüfen
Stellen Sie sicher, dass Ihr Archivierungssystem einen maschinenlesbaren Datenzugriff (Z1/Z2-Zugriff gemäß GoBD) bietet und ein manipulationssicheres Prüfprotokoll erstellt. Das Protokoll muss erfassen, wer wann auf welche Datensätze zugegriffen oder sie geändert hat und welche Änderungen vorgenommen wurden. (GoBD Abschnitt 8, Rz. 147–150)
E-Rechnungs-Archivierung bestätigen
Wenn Sie E-Rechnungen (XRechnung, ZUGFeRD) empfangen oder versenden, müssen diese im ursprünglichen strukturierten XML-Format zusammen mit einer etwaigen menschenlesbaren PDF-Darstellung archiviert werden. Das XML ist das steuerlich relevante Dokument. Prüfen Sie, ob Ihr Archivierungssystem beides erfasst. (GoBD Abschnitt 7, Änderung Juli 2025; §14b UStG)
Häufig gestellte Fragen
Darf ich mein Smartphone zum Scannen von Belegen für die GoBD-Konformität nutzen?
Ja. Die GoBD-Novelle 2019 erlaubt ausdrücklich mobiles Scannen (Randziffer 130). Ein Smartphone-Foto eines Belegs erfüllt die Anforderung an die Bildqualität, sofern das Dokument vollständig sichtbar, der Text lesbar und das Foto in Farbe mit nativer Auflösung aufgenommen ist. Das Foto muss dann denselben revisionssicheren Archivierungs-Workflow durchlaufen wie eine scannererzeugte Datei – die Speicherung in der Kamera-Rolle reicht nicht aus.
Wie wirkt sich die BEG IV 2025 auf meine bestehenden Belege aus?
Die Verkürzung der Aufbewahrungsfrist von 10 auf 8 Jahre für Buchungsbelege gilt nur für Dokumente, deren Aufbewahrungsfrist nach dem 31. Dezember 2024 beginnt. Eine Rechnung vom März 2023 unterliegt weiterhin der 10-Jahres-Frist – sie darf nicht bereits 2031 vernichtet werden, nur weil die neue Regel existiert. Die 8-Jahres-Frist gilt für Dokumente, deren Aufbewahrungsfrist am oder nach dem 1. Januar 2025 beginnt (d. h. für Dokumente, die ab 2025 empfangen oder erstellt wurden).
Ist KI-gestützte Datenextraktion GoBD-konform?
KI-Extraktion ist GoBD-konform, wenn das Tool innerhalb des Rahmens arbeitet. Die Kernanforderungen sind: Das Originaldokument muss unverändert im Archiv erhalten bleiben (Unveränderbarkeit), die extrahierten Daten müssen im Dokument auf ihre Quelle zurückführbar sein (Nachvollziehbarkeit), und der Extraktionsprozess selbst muss in Ihrer Verfahrensdokumentation dokumentiert sein. Tools, die Dokumente transient verarbeiten – sie lesen und Daten zurückgeben, ohne die Originale in der Verarbeitungspipeline zu behalten – entsprechen diesen Prinzipien von Natur aus. Das Tool benötigt zudem eine dokumentierte Datenaufbewahrungsrichtlinie und, falls es personenbezogene Daten verarbeitet, eine DSGVO-konforme Auftragsverarbeitungsvereinbarung.
Welche Unternehmen müssen die GoBD einhalten?
Jedes Unternehmen in Deutschland, das Bücher oder Aufzeichnungen führt – einschließlich Freiberufler, Einzelunternehmer, Gewerbetreibende und Kapitalgesellschaften – muss die GoBD einhalten. Die GoBD gilt unabhängig von Rechtsform, Unternehmensgröße oder Umsatz. Selbst eine einfache Einnahmen-Überschuss-Rechnung (EÜR) fällt in den Geltungsbereich der GoBD. Der Dokumentationsaufwand skaliert mit der Komplexität – die Verfahrensdokumentation eines Solo-Freiberuflers kann wenige Seiten umfassen, während eine GmbH mit mehreren Abteilungen ein detaillierteres Dokument benötigt – die zugrunde liegenden Pflichten gelten jedoch gleichermaßen.
Kann ich cloudbasierte Buchhaltungssoftware nutzen und GoBD-konform bleiben?
Ja. Seit der GoBD-Überarbeitung 2019 werden Cloud-Systeme (SaaS) explizit als gleichwertig zu lokalen Installationen behandelt (Abschnitt 1.11). Die Auftragsverarbeitungsvereinbarung Ihres Cloud-Anbieters, der Serverstandort und die Sicherheitszertifikate müssen in Ihrer Verfahrensdokumentation festgehalten werden. Befinden sich die Server außerhalb Deutschlands, prüfen Sie, ob die Anforderungen des §146(2a) AO für den Datenzugriff erfüllt sind, einschließlich der Möglichkeit für deutsche Steuerbehörden, während einer Prüfung auf die Daten zuzugreifen.
Was passiert, wenn meine digitale Buchführung als nicht konform eingestuft wird?
Der Betriebsprüfer kann die Buchführung als nicht ordnungsgemäß einstufen. Gemäß §158 AO verschiebt sich dann die Beweislast zulasten des Steuerpflichtigen. Das Finanzamt kann eine Hinzuschätzung (Hinzurechnung nicht erklärter Einnahmen auf Basis geschätzter Werte) oder bei schwerwiegenden Mängeln eine Vollschätzung (vollständige Schätzung der Besteuerungsgrundlagen) vornehmen. Dies kann zu erheblichen Steuernachzahlungen zuzüglich Verzugszinsen nach §233a AO führen. Daher ist die Investition in eine konforme Einrichtung vor einer Prüfung weitaus günstiger, als eine nicht konforme während einer Prüfung zu verteidigen.
Die GoBD-Konformität bei der Dokumentendigitalisierung läuft auf drei überprüfbare Bedingungen hinaus: Ihre Aufzeichnungen sind vollständig und unverändert (§147 AO, §257 HGB), Ihre Prozesse sind dokumentiert (Verfahrensdokumentation gemäß GoBD Abschnitt 10) und Ihre Zeitspanne von Erfassung bis Archivierung ist zeitnah (10-Tage-Regel). Jede dieser Anforderungen ist erreichbar – für einen Solo-Freiberufler mit Smartphone und Cloud-Archiv ebenso wie für ein Finanzteam, das monatlich Tausende von Rechnungen verarbeitet. Die Verordnung schreibt nicht vor, welche Werkzeuge Sie verwenden. Sie schreibt vor, was das Ergebnis sein muss: Aufzeichnungen, die ein Steuerprüfer nachvollziehen, verifizieren und ihnen vertrauen kann. Richten Sie den Prozess einmal korrekt ein, und die Betriebsprüfung wird zur Routineprüfung statt zur Compliance-Krise.
GoBD-konform digitalisierenKostenlos testen – keine Anmeldung erforderlich. Dokumente werden transient verarbeitet und nicht gespeichert.