現場の領収書の混乱が、ゼネコンが気づく以上に
コストを生む理由
建設プロジェクトの利益率を物理的なものに例えるなら、それはティッシュペーパーです。そして、最大の裂け目は、多くのゼネコンが注目している方向からは来ていません。材料価格は見出しやAGCの会議パネルを独占しています。人手不足は役員会の注目を集めています。しかし、現場監督のトラックのダッシュボードと経理担当者の総勘定元帳の間に、業界で最も静かな利益侵食要因があります。それは領収書です。領収書という概念ではなく、物理的な物体です。ホームデポのレジを離れた瞬間から劣化し始める化学コーティングされた薄い紙で、同時に十数もの現場に存在し、監査人が尋ねるまで現場チームがその存在を知らない法的義務を担っています。
重要なポイント
- 中規模ゼネコンの帳簿から毎年73,000ドルの償還可能な経費が消えています。誰かが盗んだからではなく、感熱紙の領収書が仕事と原価コードに照合される前に色あせてしまうからです。
- トラックのダッシュボードに置かれた領収書は、夏の暑さで3週間以内に判読不能なほど色あせます。紙は文字通り自己破壊する一方で、原価コードを知っている現場監督はすでに次の現場に移動しています。
- この解決策は現場監督に簿記係になることを求めるものではなく、レジカウンターでの3秒間の写真撮影を求めるもので、紙が色あせる前に抽出機能が明細項目を原価コードにマッピングできるようにします。
誰も語らない領収書問題の4つの層
建設現場の領収書管理に関する議論のほとんどは、「現場作業員が領収書をなくす」という症状で止まっています。それは橋の崩落が「金属疲労」が原因だと言うようなものです。正しいけれど役に立たない—疲労を不可避にした設計判断、材料選定、応力集中については何も教えてくれません。
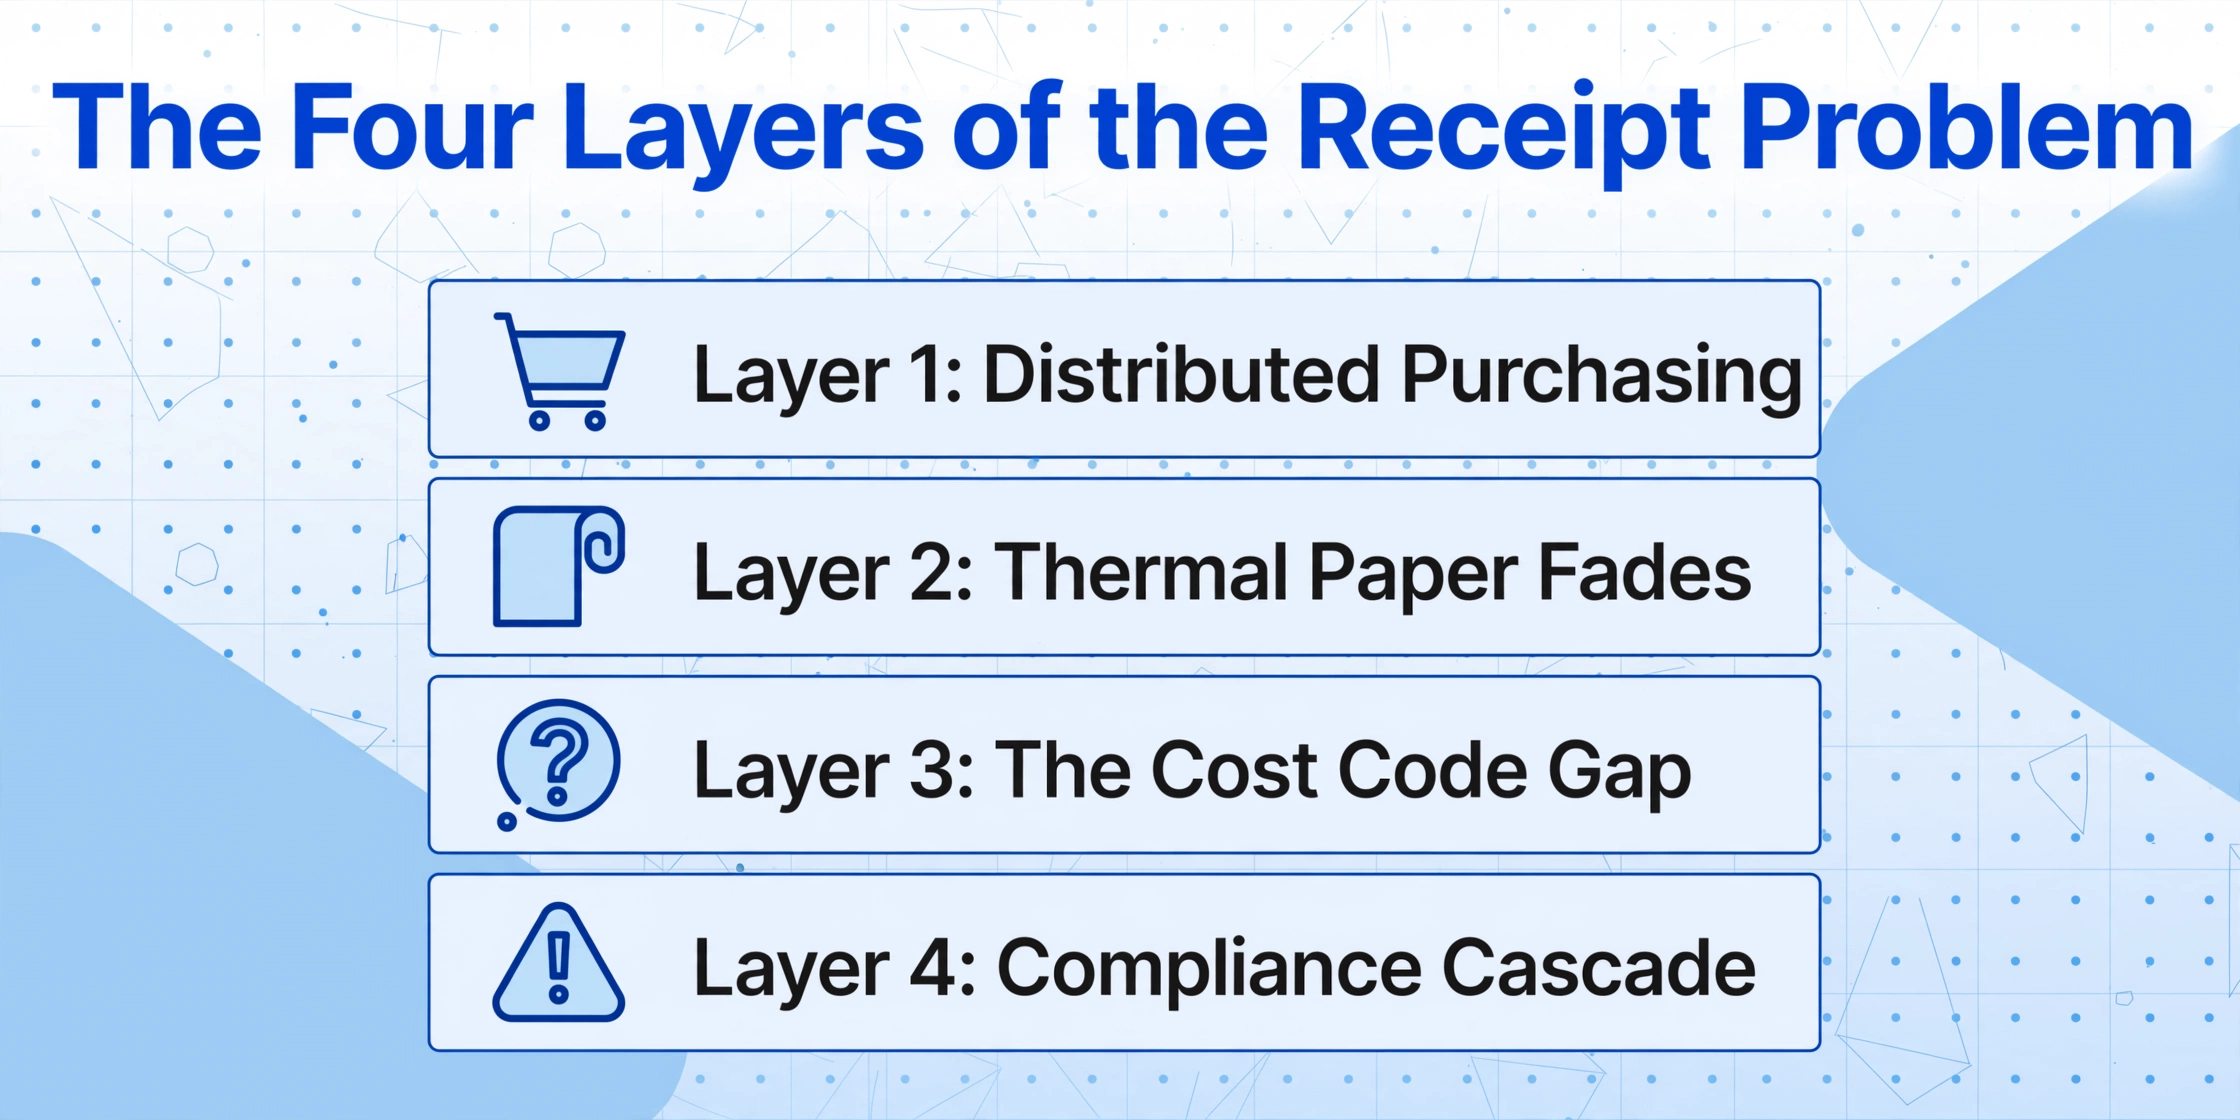
建設現場の領収書問題は、ひとつの問題ではありません。4つの異なる構造的欠陥が積み重なったものです。それぞれの層は単独なら管理可能です。しかし積み重なると、償還可能なコストの3〜5%を失うことがミスではなく、機械の期待される出力となるシステムが生まれます。
層1: 購買モデル。建設業には中央集権的な調達がありません。12のプロジェクトを同時進行する中規模ゼネコンには、12人の異なる人物が資材を購入しています—現場監督、職長、プロジェクトマネージャー—それぞれが異なるサプライヤーで、異なる支払い方法で購入し、異なる丁寧さで経費を記録しています。これはプロセス上の失敗ではありません。建設プロジェクトの進め方の構造的要件です。現場で何が必要かを知っている人は現場におり、購買判断はそこで行われます。
層2: 紙。建設サプライヤー—Home Depot、Lowe's、White Cap、Builders FirstSource—で発行されるほぼすべての領収書は感熱紙です。感熱紙はインクを使いません。プリンターのサーマルヘッドにさらされると黒くなる感熱性の化学コーティングを使用します。インクなしで印刷できるのと同じ化学反応が、壊滅的な不安定性も生み出します。熱、日光、湿気、摩擦、さらには人間の皮膚の油分までもが劣化を加速させます。7月の車内温度が華氏140度を超えることもあるトラックのダッシュボードに置かれた領収書は、数か月どころか数週間で読めなくなる可能性があります。オーストラリア国立公文書館は感熱紙を「永続性なし」に分類し、長期の文書化には不適切としています。
層3: 原価コード構造。現場の金物店での買い物の領収書には「$247.33 — 木材・金物」とあります。会計システムが知る必要があるのは、ジョブ21-07、原価コード06 10 00(荒木工事)、フェーズ2、購入タイプ: 直接材料です。建設仕様協会が管理する業界標準の原価コードシステムであるCSI MasterFormatは、建設作業を6桁の階層コードを持つ50部門に整理しています—そしてあなたの会社のERPはそれを中心に構築されています。木材を購入した現場監督は「東棟の骨組み用」だと知っています。経理担当者はMasterFormatの言語でそれを必要とします。これらは2つの異なる言語であり、めったに同じ部屋にいない2人の異なる人々が話すものです。
レイヤー4:コンプライアンス義務。Treas. Reg. §1.274-5Tに基づき、75ドル以上の事業支出には、金額、日付、場所、および支出の本質的な性質を立証するのに十分な証拠書類—領収書、支払済み請求書、または類似のもの—が必要です。この規則は明確に述べています:「書面による証拠は、口頭による証拠単独よりもはるかに高い証明力を持つ。」日付と金額が判読できない色あせた領収書は、このテストに合格しません。連邦政府資金による建設プロジェクトでは、リスクはさらに高まります:デービス・ベーコン認定賃金報告要件により、労働者分類の文書化が追加され、IRSのPublication 5522(建設業界監査技法ガイド)は、IRSが建設会社を特に標的とした専門監査プログラムを維持していることを確認しています。
これら4つのレイヤーはそれぞれ相互に作用します。購買モデル(レイヤー1)は、会計士ではない人々によって領収書が生成されることを意味します。紙の化学的性質(レイヤー2)は、証拠が文字通り劣化することを意味します。原価コードのギャップ(レイヤー3)は、無傷の領収書でさえ翻訳を必要とすることを意味します。そしてコンプライアンス枠組み(レイヤー4)は、システム全体が定期的に敵対的審査にさらされることを意味します。各レイヤーを詳しく見ていきましょう。
分散型購買モデルはバグではなく機能である—そしてそれが問題なのです
建設業の購買モデルは、他のどの業界とも根本的に異なります。オフィスベースの企業は調達を集中化できます:支出限度額付きの法人カード、事前承認されたベンダーカタログ、すべての取引にリンクされた自動領収書取得。新しいモニターが必要な人は、個人のクレジットカードでベスト・バイに車で行きません。調達ポータルを通じてリクエストを提出し、経理が残りを処理します。
建設業はこのようには機能しません。枠組み作業チームが午前7時15分にジョイストハンガーが不足していることに気づいたとき、現場監督は中央調達を通じて購入リクエストを回すために3日間の猶予がありません。選択肢は:今すぐ購入してチームの作業を続けるか、承認を待って8人の作業員の1日の生産性を失うかです。
これは修正すべきプロセスの欠陥ではありません。現場レベルでは正しい経済的決定です。8人の大工のチームが1日遊休すると、直接人件費だけでおよそ3,000〜4,000ドルかかり、その後のスケジュールへの影響がすべての職種に波及することは数えていません。ホーム・デポへの87ドルの往復は、間違いなく正しい判断です。問題は、分散型購買を経済的に正しくするのと同じ構造的論理が、それを会計上の悪夢にもしていることです。
建設会社が成長するにつれて、問題は直線的ではなく幾何級数的に複雑化します。2つの現場と実践的なオーナーを持つ小規模な事業は、フォルダーで領収書を追跡できます。12の現場を持つ中規模のゼネコンは、各現場で週に15〜30件の個別購入を生成し、毎週180〜360件の個別の領収書イベントを処理しています—それぞれが会計システムに入力される前に、正しい仕事、原価コード、購入タイプ、および支払い方法に照合される必要があります。
これが、オフィス環境での標準的な解決策である法人カードプログラムが建設業では問題を解決しない理由です。法人カードは取引金額とベンダー名を取得しますが、原価コード、仕事番号、または購入コンテキストは取得しません。そして、それは確かに領収書の問題を解決しません:IRSはクレジットカード明細書を証拠書類として受け入れません。明細付きの領収書が必要です。したがって、建設業における法人カードプログラムは、単に別の照合レイヤー—カード取引を紙の領収書に照合する—を追加するだけで、根本的な問題を除去しません。
ここにあるソフトウェアのギャップは、実に示唆的です。Procoreは、建設プロジェクト管理の主要プラットフォームとして、コミットメント、予算、直接費を正確に追跡しますが、領収書の取り込みや経費管理機能はネイティブには備わっていません。経費データは、予算項目に配賦される前に、サードパーティ製ツールからProcoreに入力する必要があります。Sage 300 CRE(旧Timberline)は、中堅から大規模なゼネコンの会計基盤として、ジョブ原価計算と総勘定元帳を深く扱いますが、それを支える現場レベルのデータ入力は依然として手作業です。現場監督の携帯電話のカメラと、経理担当者の月末締めの間には、大手プラットフォームが埋めることを選択しなかった空白が存在します。
証拠が消える化学反応
事実上すべての建設資材店で標準的な領収書用紙は、感熱紙です。これは恣意的な選択ではありません。感熱プリンターは高速で、インクカートリッジが不要で、メンテナンスも最小限で済み、紙も安価です。年間数百万件の取引を処理する大型量販店にとって、その経済性は圧倒的です。6か月後にその領収書を監査証拠として必要とするゼネコンにとって、同じ化学反応は刻々と進む時計のようなものです。
感熱紙は、紙の表面のコーティングに埋め込まれたロイコ染料と顕色剤(通常はBPAまたはBPS)との化学反応によって機能します。プリンターのサーマルヘッドが熱を加えると、染料と顕色剤が反応し、コーティングが暗くなります。この画像は繊維に結合したインクではなく、適切な条件下で元に戻る一時的な化学状態です。主な退色の引き金は、あらゆる建設現場に存在するのと同じ環境要因です。熱(夏の車のダッシュボード)、日光(紫外線が劣化を加速)、湿度(コンクリートの養生が水分を放出)、そして化学物質への曝露(石膏ボードの粉塵、溶剤、作業員の手の油)です。
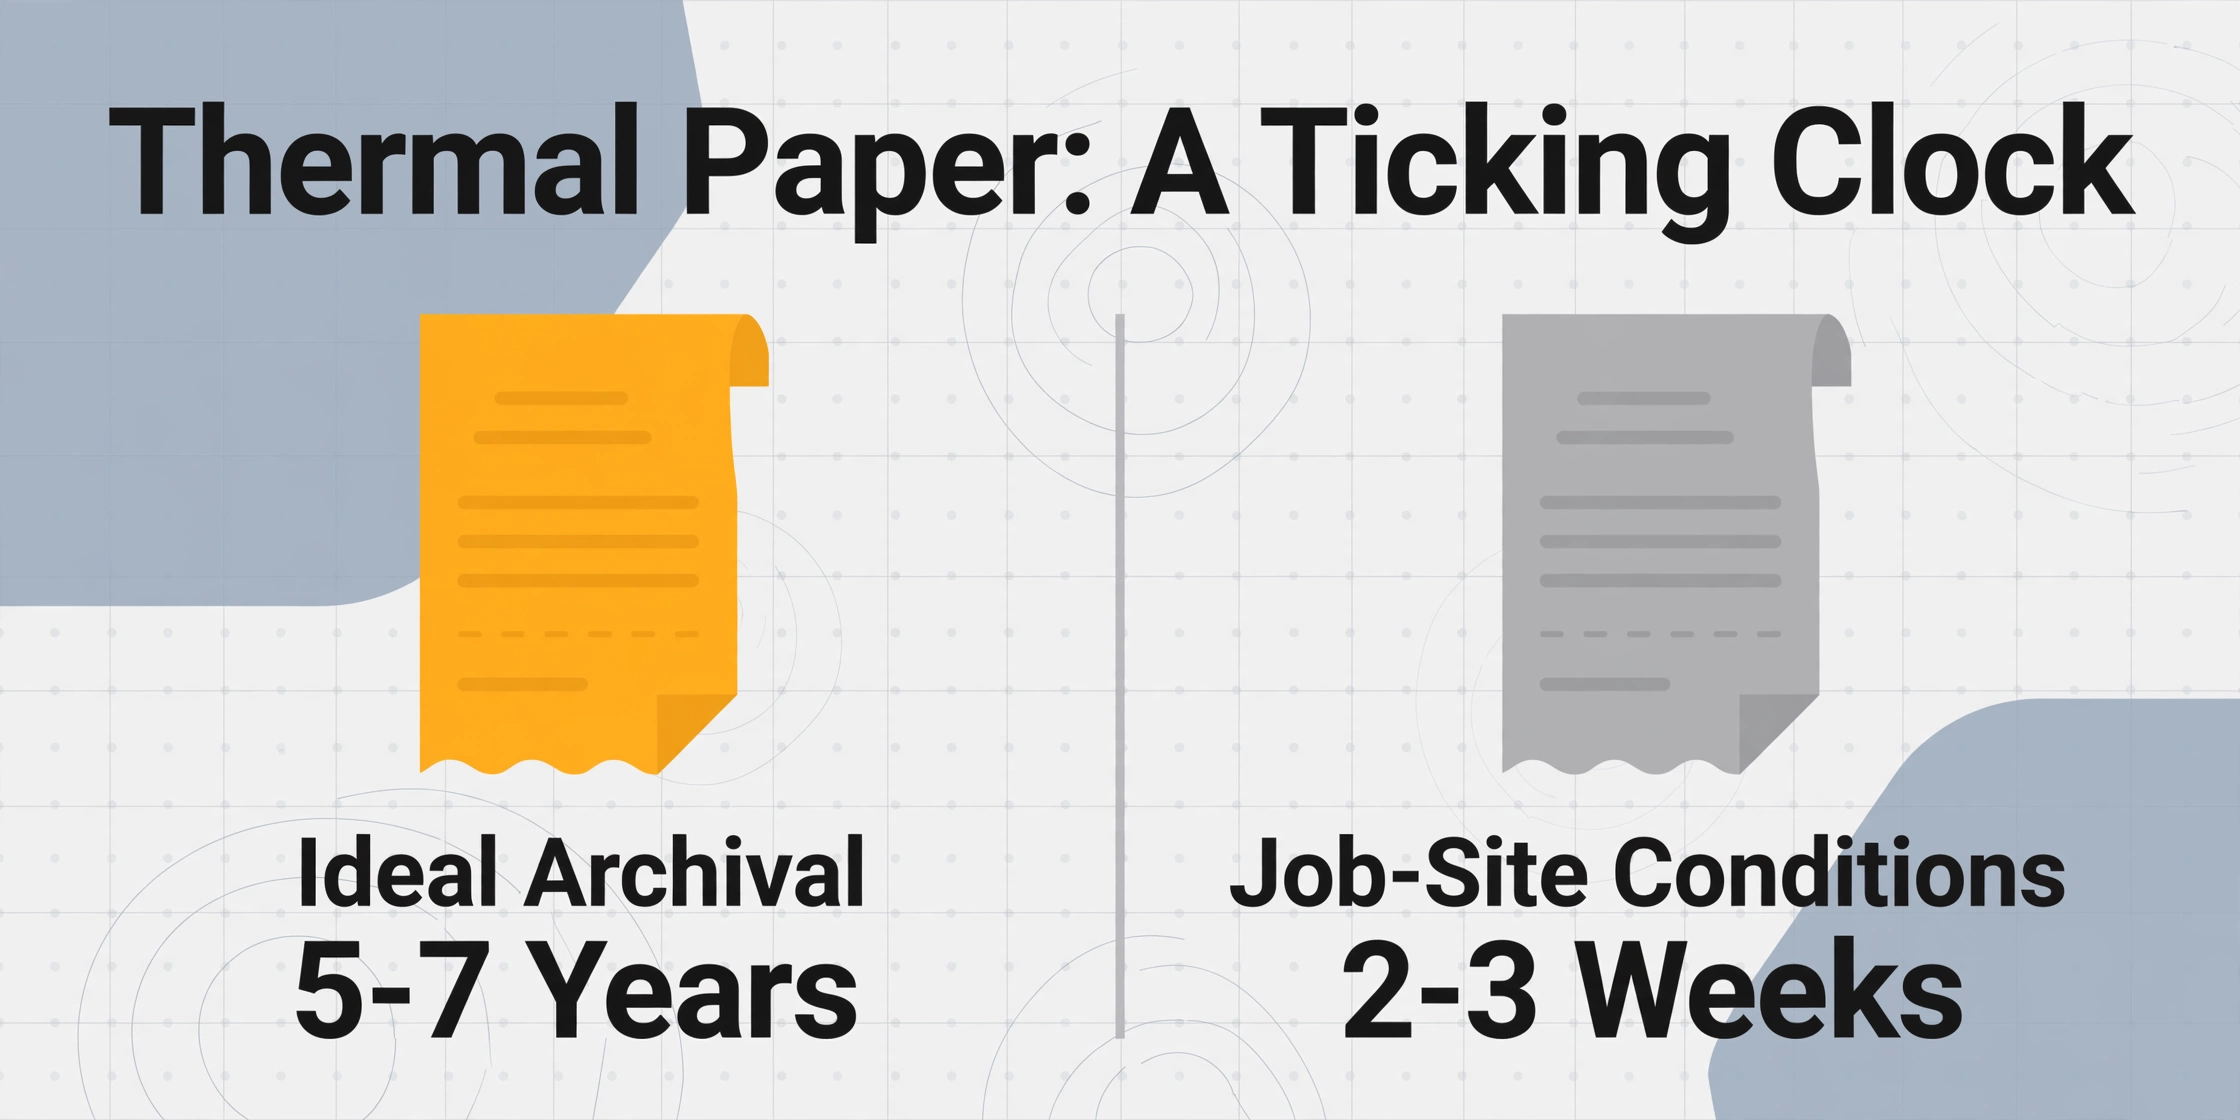
これはどのくらいの速さで起こるのでしょうか?理想的なアーカイブ保管(涼しく、暗く、乾燥し、化学的に不活性)の下では、感熱紙は5年から7年読み取り可能な状態を保てます。建設現場の条件下では、その期間は劇的に短縮されます。テキサスやアリゾナの夏の1週間、トラックのキャビンに置かれた領収書は、2〜3週間以内にほぼ判読不能なまでに色あせることがあります。1か月間財布に入れられ、体温と摩擦にさらされた領収書は、測定可能な劣化を示します。現場のトレーラーに保管された領収書でさえ、夏場の日中の気温が90°Fを超えることが多い場所では、3〜6か月以内に目に見える色あせが生じます。
試みられた解決策は、実に示唆に富んでいます。7年の経験を持つある簿記係は、領収書管理に関する公開フォーラムで次のように述べています。「蛍光ペンを使うと、実際には色あせが速くなります(経験から言って)。領収書を保存する最善の方法は、コピーを取ることです。」言い換えれば、領収書データを保存するための確立された現場慣行は、色あせない2枚目の紙の文書、つまりコピーを作成することです。元の証拠書類である領収書自体は、実務者によって運命づけられていると認識されています。
これは重要です。IRSの要件は抽象的なものではないからです。Treas. Reg. §1.274-5T(c)(2)(iii)に基づき、75ドル以上の支出には文書による証拠が義務付けられています。その証拠は、支出の金額、日付、場所、および本質的な性質を立証するものでなければなりません。建設会社の領収書が現場の環境で保管された感熱紙である場合、その証拠は自己崩壊します。IRSは「領収書はトラックの中にあった」という例外を認めません。請負業者が立証責任を負うのです。
原価コードの峡谷:現場監督が知っていることと、経理担当者が必要とすることの隔たり
中規模の商業プロジェクトでの典型的な取引を考えてみましょう。現場監督が現場に向かう途中にホームセンターに立ち寄り、外装フレーム工事班のために防腐処理済みの材木と亜鉛メッキの留め具を247.33ドル分購入します。領収書には「LUMBER 2X6X12 PT」と「JOIST HANGER GALV」と合計金額が記載されています。現場監督は、これがC棟、フェーズ2のデッキフレーム用であることを知っています。彼は領収書をセンターコンソールに押し込み、現場へと向かいます。
2週間後、その領収書がオフィスに届いたとき、経理担当者はそれをコード化する必要があります。画面上の選択肢は次のようになります:
ジョブ: Metro Health Office Building (21-07)
原価コード: 06 10 00 — ラフカーペントリー または 06 15 00 — 木製デッキ?
原価タイプ: 材料 / 下請け / 設備 / 労務 / その他
購入タイプ: PO / 直接 / クレジットカード / 立替払い
フェーズ: 1 — 基礎 / 2 — フレーミング / 3 — クローズイン
CSI MasterFormatは、すべての建設活動に6桁の階層コードを割り当てます。第6区分は木材、プラスチック、複合材をカバーします。06 10 00はラフカーペントリー(構造フレーミング)です。06 15 00は木製デッキ(表面下地材)です。この違いは原価追跡にとって重要です—プロジェクトのフレーミング予算はデッキ予算とは別だからです。しかし、領収書にはどちらなのか記載されていません。現場監督は知っています。経理担当者は知りません。そして、購入からデータ入力までの2週間の間に、現場監督は次の火消しに移ってしまっています。
これが翻訳ギャップです:文脈(何を購入したか、どのフェーズ用か、どのジョブか)を保持している人と、会計ソフトウェアを操作する人は、別々の人であり、別々の場所にいて、別々のタイムラインで作業しています。領収書は、両者を橋渡しする唯一の物理的な遺物です。そして、その領収書は色あせ、日ごとに文脈を失っています。
建設業の財務管理に関する2024年のBDOレポートによると、1,000行を超える勘定科目表は、より簡素な構造に比べてコード化エラー率が3倍になることが判明しています—そして、典型的な中規模ゼネコンの勘定科目表は、ジョブ×原価コード×原価タイプを掛け合わせると、その閾値を簡単に超えます。CFMAの2024年ベンチマークデータによると、平均的な米国ゼネコンの場合、原価管理がプロジェクト収益の5.4%を消費しています。3,000万ドルのプロジェクトでは、機能するシステムであれば最初から一致していたはずの数字を調整するために160万ドルが費やされていることになります。
コンプライアンスの連鎖反応:領収書が1枚ないだけで、1件の問題では済まない
単純な経費報告の環境では、領収書が1枚ないだけで少額の経費払い戻しが却下されます。従業員が43.67ドルを自腹で負担し、それで終わりです。しかし建設業界はそうではありません。
領収書は単なる経費の証明ではありません。同じ基盤となる書類を参照する、複数の独立したコンプライアンス枠組みにおける証拠です。ゼネコンが領収書を提示できない場合、失敗は連鎖します:
IRS所得税監査。 IRSは建設業界が平均以上の監査率に直面しているため、専用の建設業界監査技術ガイド(Publication 5522)を維持しています。このガイドは、IRSの調査官に対し、材料費、下請け業者への支払い、工事原価配分を含む建設業者の財務諸表の調査方法を説明しています。領収書による裏付けは主要な調査分野です。裏付けのない経費は否認され、追徴課税、利息、罰金が発生します。
デービス・ベーコン遵守。 2,000ドルを超える連邦政府資金によるプロジェクトでは、請負業者は prevailing wages を支払い、毎週の認定給与報告書(Form WH-347)を提出する必要があります。これらの報告書には、各労働者の職種、労働時間、賃金を項目別に記載しなければなりません。材料の領収書は、プロジェクト費用のうち労務費以外の部分を裏付けます。デービス・ベーコン違反には、1件につき最大13,508ドルの民事罰金が科され、最長3年間の連邦契約からの追放につながる可能性があります。元請け業者は下請け業者の違反に対して厳格責任を負います。つまり、下請け業者の領収書の欠落は、ゼネコンの問題になるのです。
労災保険監査。 労災保険会社は毎年、給与と下請け業者への支払いを監査します。この監査によって保険料が決定されます。特定の労働者が従業員ではなく下請け業者であることを証明する領収書を提示できない場合、その給与はあなたの保険契約の下で再分類され、中規模のゼネコンでは6桁に達する保険料の調整が発生する可能性があります。
州消費税監査。 建設業界は、材料の税務上の取り扱いが州や契約形態(一括契約か時間+材料契約か、新築か改修か)によって異なるため、消費税監査のリスクが高くなっています。課税対象の材料と非課税の材料を明確に区別していない領収書は、監査上の暴露ポイントとなります。
先取特権法の遵守。 メカニックズ・リーン(工事先取特権)の権利は、材料が実際にプロジェクトに納入され、組み込まれたことを証明することに依存しています。納品日と材料の説明が記載された領収書が主要な証拠です。領収書を提示できない請負業者は、先取特権の権利を損なうことになります。建設業界では、先取特権の権利は支払いを受けるための究極の交渉材料なのです。
重要な洞察:これら5つの枠組みは独立して機能するわけではありません。それらは同じ書類プールから情報を引き出しています。領収書管理が不十分なゼネコンは、1つの監査失敗のリスクを負っているのではありません。5つの同時進行のコンプライアンス次元にわたって暴露リスクを抱えているのです。そのうちの1つでも、隣接する次元で不一致が検出されると、高額な調査を引き起こす可能性があります。
コストの実態:見えない漏れの算術
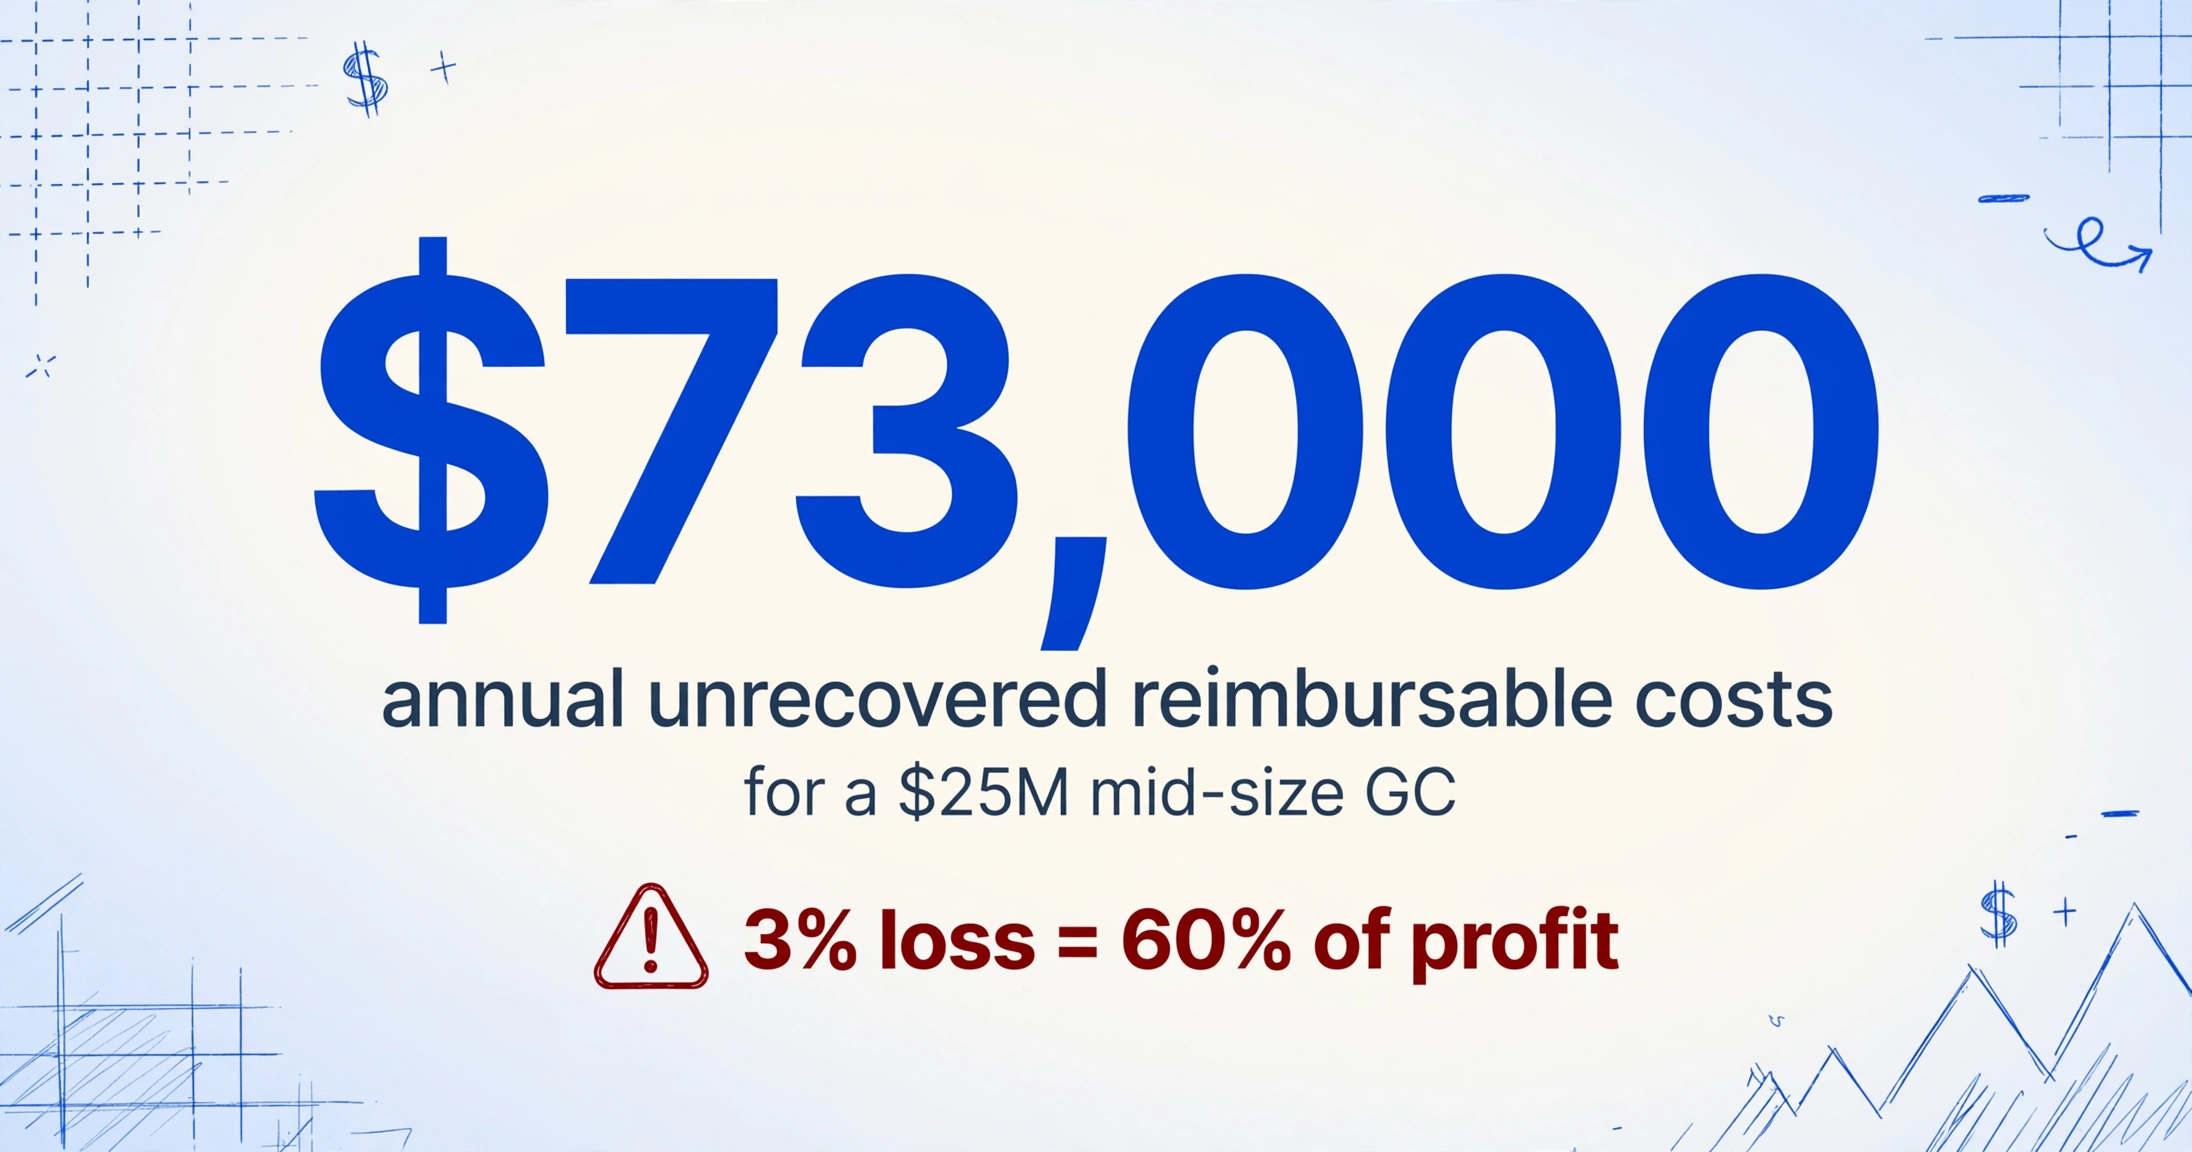
建設業の利益率は、どの基準で見ても薄いものです。AGCの2022年のデータによると、請負業者の純利益率は3.5%から5%の間です。CFMAとFMIのベンチマークデータも、二桁に達することは稀な範囲を一貫して支持しています。回収可能なコストのうち未回収の1ドルは、単に収益を減らすだけでなく、ほぼ1対1の割合で利益率を消費します。純利益率5%のプロジェクトで還元可能コストの3%を失うことは、それらのコストに対する利益の60%を失うことを意味します。
数字にしてみましょう。年間売上高2,500万ドルの中規模ゼネコンを考えます。そのうち65%が直接的なプロジェクトコスト(1,625万ドル)だとします。それらの直接コストのうち、たとえ15%が領収書の裏付けを必要とする現場購入(244万ドル)であり、裏付けの失敗率が控えめに見積もって3%だとすると、年間の未回収額は73,000ドルになります。純利益率4.5%の場合、これは追加売上高160万ドル分の利益に相当します。
しかし、直接的な未回収コストは、見える部分に過ぎません。間接的なコストはさらに大きいのです:
- 管理業務の労力。 CFMAの5.4%というコスト管理ベンチマーク(2,500万ドルの売上ベースで年間135万ドル)には、領収書の追跡、原価コードの照合、購入時点で取得されるべきだったデータの再入力に費やされる時間が含まれています。現場監督は、領収書関連の管理業務に毎週推定2〜3時間を費やしており、これはクルー管理や生産監視から奪われた時間です。
- 請求の遅延。 領収書がコード化・入力されていないために月末締めが遅れると、クライアントへの請求も遅れます。請求の遅延は支払いの遅延を意味します。コストプラス契約やT&M契約では、ゼネコンの支出が払い戻しに30〜45日先行するため、提出が1週間遅れるごとに、ゼネコンの運転資金でプロジェクトを1週間多く資金調達することになります。
- 監査リスク。 複数年にわたる遡及調査で裏付けのない経費がIRSの監査で一度でも見つかれば、6桁の修正額に加えて罰則と利息が発生する可能性があります。コストは税金だけではありません。監査に対応するための専門家への報酬、経営陣の気の散り、そして将来の調査に与える前例もコストなのです。
- 利益率シグナルの喪失。 コストデータが誤ってコード化されたり、入力が遅れたりすると、プロジェクトマネージャーの予算対実績レポートが誤ったものになります。変更命令、下請け業者との交渉、リソース配分に関する決定が、誤ったデータに基づいて行われます。悪い決定によるコストは、プロジェクトのライフサイクルを通じて、どの領収書の行にも現れない形で複合的に膨らんでいきます。
これが、領収書の問題が単なる煩わしさではなく、利益率の問題である理由です。「手入力が遅い」という話ではないのです。建設プロジェクトがどのように資金を使うかと、建設会社がどのように資金を計上するかの間にある構造的なギャップの問題であり、そのギャップは、毎年還元可能コストの3〜5%が、誰も特定の取引を指して「あれがそれだ」と言えないまま、すり抜けてしまうほど広いのです。
ExcelとProcoreだけではこのギャップを埋められない理由
建設業界のこの問題への対応は、これまで通り工夫に富んでいるものの、決定的に不十分です。現場監督の領収書とERPの総勘定元帳の間には、応急処置的な解決策の層があります。プロジェクト管理者が管理するExcelスプレッドシート、領収書の写真を共有するDropboxフォルダ、「6/15週の領収書」といった件名のメールチェーン、そしてマニラフォルダに領収書を詰めてオフィスに持ち込むという普遍的な保険策です。
これらの応急処置は、目に見える症状(領収書がどこかに存在する)は解決しても、根底にある構造的な問題には触れていません。領収書を追跡するExcelスプレッドシートでも、誰かが領収書の写真からベンダー名、金額、日付、原価コードを手入力する必要があります。領収書の写真でいっぱいのDropboxフォルダは、ファイル名を付けた人の整理力次第です。メールチェーンは、4か月後に誰かが正しいキーワードを覚えている場合にしか見つけられません。
Procoreは、そのプロジェクト管理の深さにもかかわらず、原価データが取得された後のコミットメントと予算を追跡するように設計されており、購入時点で原価データを取得するようには設計されていません。その直接原価モジュールはエントリを受け付けますが、領収書を読み取ることはできません。Sage 300 CREとの統合は、承認された原価を総勘定元帳に同期する点では強力ですが、それらの原価がそもそもどのように承認されるかについては沈黙しています。
このギャップは、欠けている機能ではありません。欠けている層なのです。建設ソフトウェアのエコシステムには、原価データが構造化された後に起こること(ジョブ原価計算、予算追跡、権利放棄書管理)に優れたツールがあり、前に起こること(見積もり、入札、調達計画)に十分なツールがあります。暗黒地帯は移行の瞬間、つまり非構造化された原価データ(領収書の写真)が構造化された原価データ(コード化された経費エントリ)になる必要がある時です。
ここで、テンプレートベースのOCRとセマンティック抽出の違いが重要になり、問題が単なる不満から、明確な技術的解決策を持つものへと変わります。実用的な解決策は、建設原価コード別に現場の領収書データをExcelに抽出するガイドと、1週間分の建設領収書をジョブ原価配分スプレッドシートに一括処理するチュートリアルで詳しく説明しています。要するに、「$247.33」が合計であり「2X6X12 PT」が品目説明であることを理解できるセマンティックAIは、あなたの原価コードと各領収書がどのジョブに属するかを教えられれば、現場監督のダッシュボードの山を手作業の変換ステップなしで構造化データに変えることができるのです。
ファイルは安全に処理され、保存されることはありません。
よくある質問
建設会社は現場監督に会社のクレジットカードを渡せばいいのでは?
多くの会社がそうしています。しかし、クレジットカードの明細書はIRSが求める証拠書類にはなりません。明細化された領収書が依然として必要です。法人カードには業者名と金額は記録されますが、明細項目、原価コード、工事への割り当ては記録されません。領収書の取得を解決せずに法人カードを導入しても、照合作業(カード明細と紙の領収書の突き合わせ)が増えるだけで、根本的な問題は解決しません。領収書は依然として取得、コード付け、保存が必要です。
感熱紙の領収書は建設現場で実際どのくらいもつのでしょうか?
理想的な保管環境(涼しく、暗く、乾燥した場所)では5年から7年です。夏の暑さにさらされる現場事務所では、目に見える退色が始まるまで3〜6ヶ月。直射日光が当たるトラックのダッシュボードでは、ほぼ読めなくなるまで2〜3週間。体温と摩擦にさらされる財布の中では、1ヶ月以内に目に見える劣化が生じます。唯一確実な保存方法は、受け取った時点で写真やスキャンで即座にデジタル化することです。
Procoreは領収書管理に対応していますか?
いいえ。Procoreは経費データが入力されるとコミットメント、予算、直接費を追跡しますが、ネイティブの領収書キャプチャ、OCR、経費管理機能は含まれていません。経費データはサードパーティ製ツールでキャプチャし、APIまたは手動入力でProcoreに同期する必要があります。これは設計上の意図です—Procoreはプロジェクト管理プラットフォームであり、経費管理ツールではありません—しかし、ほとんどのゼネコンがスプレッドシートと手作業で埋め合わせているギャップを生み出しています。
領収書が必要となるIRSの基準額は?
Treas. Reg. §1.274-5Tに基づき、75ドル以上の事業支出には証拠書類(領収書、支払済み請求書、または同等のもの)が必要です。証拠は支出の金額、日付、場所、および本質的な性質を立証するものでなければなりません。75ドル未満の支出については、同時期の記録または書面による記録で足りる場合があります—ただし、コストプラス契約の請求や労災保険の監査は75ドルの基準に従わないため、金額に関係なくすべての原価計上経費の領収書を保管することが安全な慣行です。
AI抽出は小規模サプライヤーからの手書き領収書に対応できますか?
はい。セマンティックAI抽出—ImageToTable.aiがカスタム列抽出を通じて使用するアプローチで、抽出したいフィールド(日付、仕入先、金額、原価コード)を定義すると、AIが文字を一文字ずつ読むのではなく意味を理解して各値を特定します—は手書きの領収書、かすれた領収書、混在形式の文書に対応します。これは文字パターンをスキャンし、不規則な手書きや劣化した印刷に苦労する従来のOCRとは異なる仕組みです。とはいえ、文字が物理的に存在しない(単にかすれているだけでなく)深刻に損傷した領収書は、どのツールでも対応できません—そのため、劣化が起こる前に領収書画像をキャプチャすることが重要なステップです。
領収書管理とデービス・ベーコン遵守の関係は?
デービス・ベーコン法では、連邦政府資金プロジェクトにおいて、各作業員の分類、時間、賃金、付加給付を記録した認定給与報告書(Form WH-347)の提出が義務付けられています。フォーム自体は領収書を要求しませんが、プロジェクト全体のコスト文書—材料購入や下請け業者への支払いを含む—は全体として監査可能でなければなりません。DOLの賃金・労働時間調査官が認定給与を審査して不一致を発見した場合、調査は通常、材料領収書を含む請負業者のプロジェクト文書全体に拡大します。ある領域での領収書立証の失敗が、より広範な監査を引き起こす可能性があります。罰則には、違反1件につき最大13,508ドルの罰金と、最長3年間の連邦契約からの排除が含まれます。
本当のコストは失くした領収書ではなく、それを受け入れてしまうシステムにある
建設現場の領収書問題が続くのは、誰も気づいていないからではなく、問題の各層がそれぞれ別の誰かの仕事だからです。現場監督は現場を建てるために雇われており、データ入力のためではありません。経理担当者は帳簿を締めるために雇われており、現場のチームを追いかけるためではありません。プロジェクトマネージャーはプロジェクトを納品するために雇われており、原価コードを照合するためではありません。CFOは利益率を見ており、個々の領収書を見ているわけではありません。問題は役割と役割の隙間に存在しており、隙間とは産業上の問題が恒久化する場所なのです。
良い知らせは、問題を可視化したのと同じ構造分析が、解決策も明確にしてくれることです。修正すべきは、現場監督が書類仕事を上手くやることでも、経理担当者がデータ入力を速くすることでもありません。領収書の写真(現場監督が3秒で提供できるもの)と、会計ソフトが要求するコード化された経費入力の間にある、手作業による変換ステップを取り除くことです。抽出レイヤーが領収書を意味的に読み取れるようになれば——「2X6X12 PT」が明細項目であり「$247.33」が合計であることを理解し、それらをあなたがすでに定義した原価コードにマッピングする——4層の問題は崩壊します。購買モデルは変わりません。紙は依然として色あせます。原価コードの構造は複雑なままです。コンプライアンス要件も変わりません。しかし、それらの間のギャップは埋まります。
実際の運用を見たい方は、詳細ガイドで現場の領収書を原価コードとプロジェクトフェーズ別に整理してExcelに抽出する方法をご紹介しています。また、バッチ処理ガイドでは1週間分の領収書を単一の工事原価配分スプレッドシートに処理する方法を解説しています。