Pourquoi le chaos des reçus de chantier coûte
plus cher que les entrepreneurs ne le pensent
Si les marges des projets de construction étaient un objet physique, ce serait du papier de soie—et la plus grande déchirure ne vient pas de la direction que la plupart des entrepreneurs généraux surveillent. Les prix des matériaux dominent les gros titres et les conférences de l'AGC. Les pénuries de main-d'œuvre captent l'attention des conseils d'administration. Mais entre le tableau de bord du camion du superviseur de chantier et le grand livre du contrôleur se trouve l'érosion de marge la plus discrète du secteur : le reçu. Pas le concept de reçu. L'objet physique—une fine bande de papier enduit chimiquement qui commence à se dégrader dès qu'elle quitte la caisse de Home Depot, existe sur une douzaine de chantiers à la fois, et porte une obligation légale que la plupart des équipes de terrain ignorent jusqu'à ce qu'un auditeur la réclame.
Points clés à retenir
- 73 000 $ de dépenses remboursables disparaissent chaque année des livres d'un entrepreneur général de taille moyenne — non pas parce que quelqu'un les a volées, mais parce que les reçus en papier thermique s'effacent avant qu'on puisse les associer à un chantier et à un code de coût.
- Un reçu laissé sur le tableau de bord d'un camion devient illisible en trois semaines sous la chaleur estivale — le papier s'autodétruit littéralement pendant que le superviseur de chantier qui connaît le code de coût est déjà sur le chantier suivant.
- La solution ne demande pas au superviseur de chantier de devenir comptable — elle demande une capture photo de trois secondes à la caisse et laisse l'extraction associer les lignes aux codes de coût avant que le papier n'ait le temps de s'effacer.
Les quatre couches du problème des reçus dont personne ne parle
La plupart des discussions sur la gestion des reçus dans la construction s'arrêtent au symptôme : « les travailleurs sur le terrain perdent leurs reçus ». C'est comme dire qu'un effondrement de pont a été causé par une « fatigue du métal ». Vrai mais inutile—cela ne vous dit rien sur les décisions de conception, les choix de matériaux et les concentrations de contraintes qui ont rendu la fatigue inévitable.
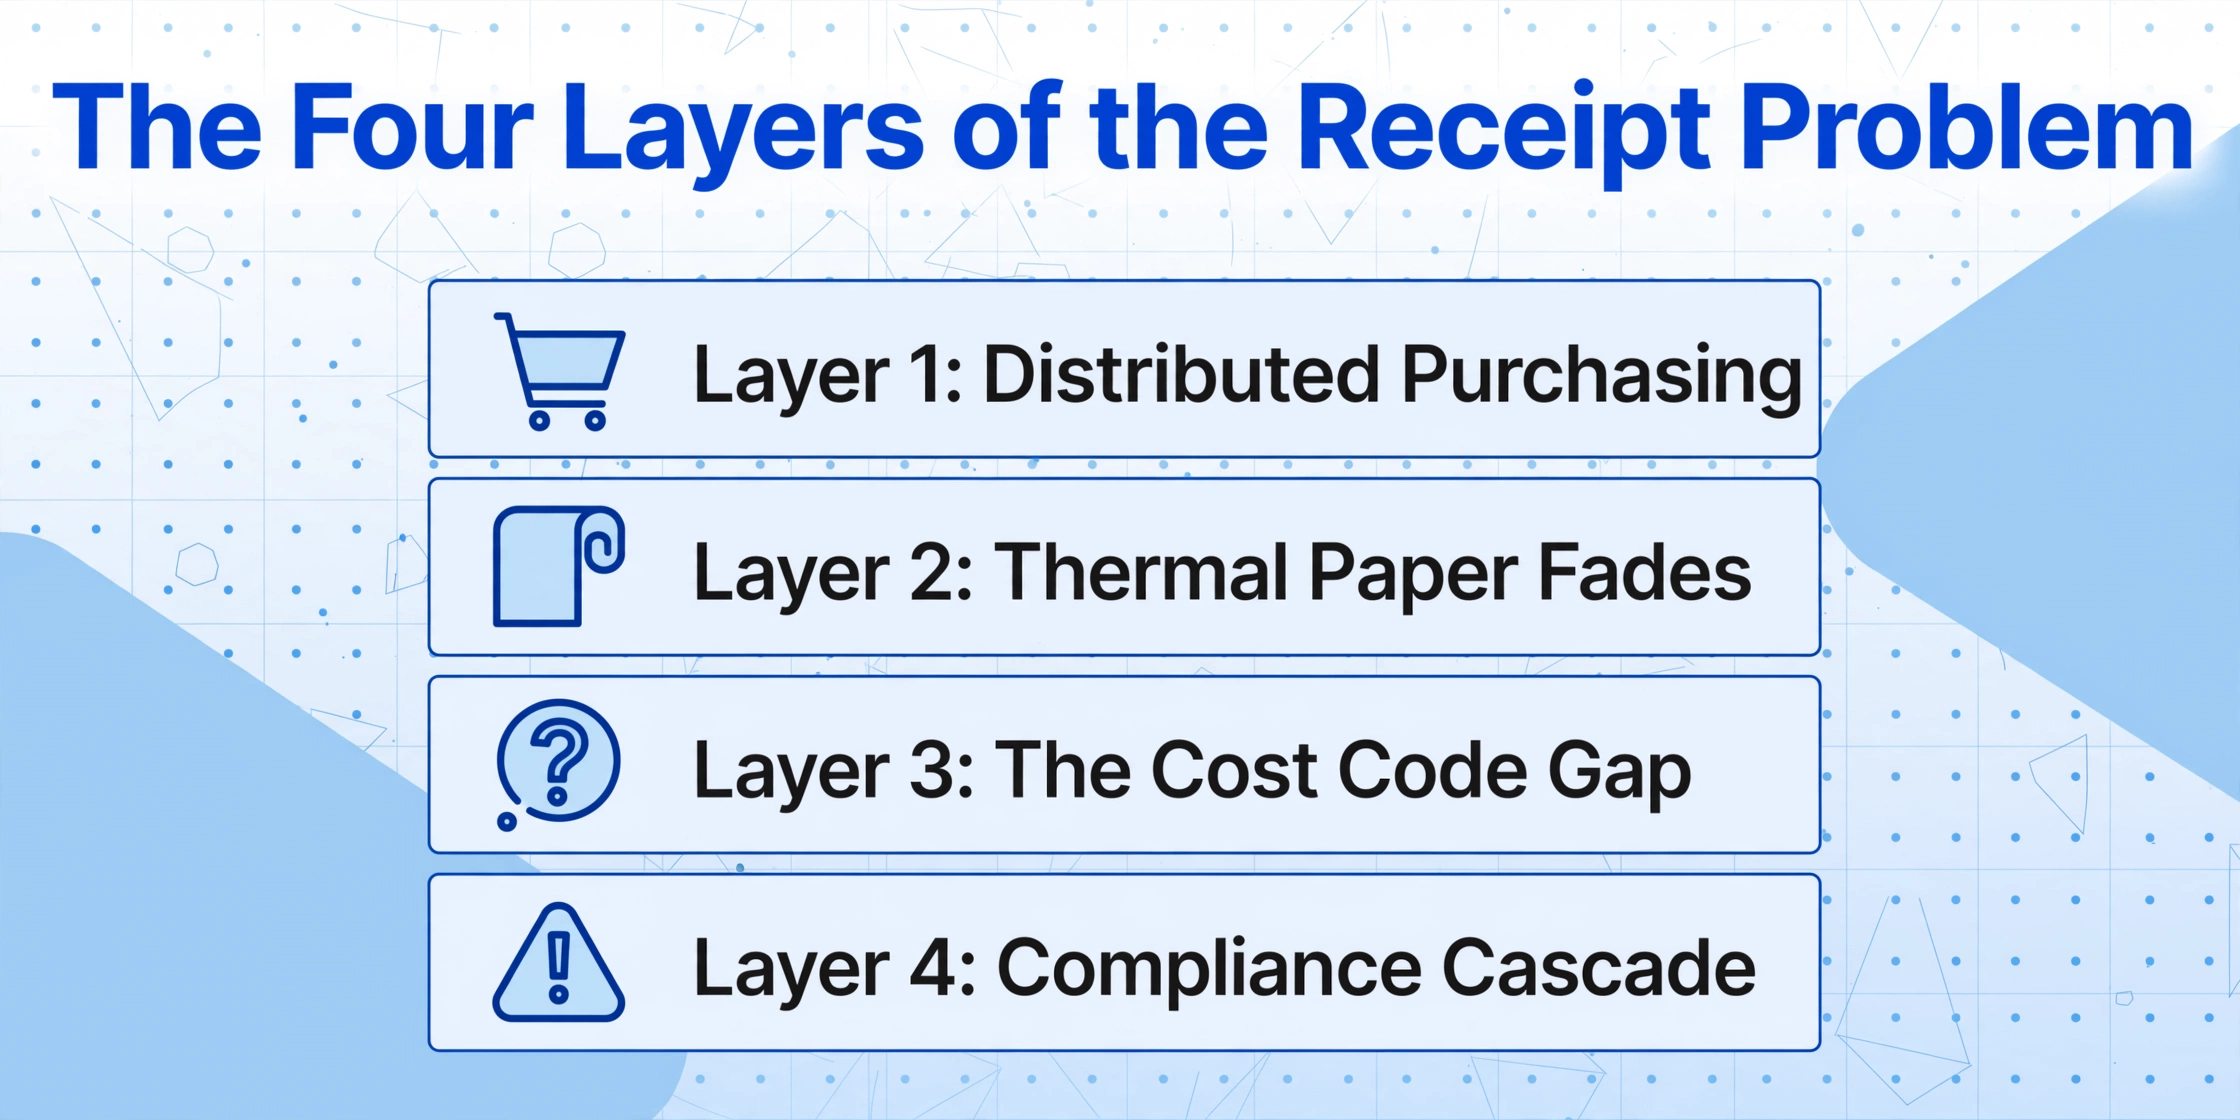
Le problème des reçus dans la construction n'est pas un seul problème. C'est quatre défaillances structurelles distinctes empilées les unes sur les autres. Chaque couche serait gérable individuellement. Empilées ensemble, elles créent un système où perdre 3 à 5 % des coûts remboursables n'est pas une erreur—c'est le résultat attendu de la machine.
Couche 1 : Le modèle d'achat. La construction n'a pas d'approvisionnement centralisé. Un entrepreneur général de taille moyenne gérant douze projets simultanés a douze personnes différentes qui achètent les matériaux—superviseurs de chantier, contremaîtres, chefs de projet—chacun effectuant des achats chez différents fournisseurs, avec différents modes de paiement, et enregistrant les dépenses avec différents niveaux de rigueur. Ce n'est pas un échec de processus. C'est une exigence structurelle du fonctionnement des projets de construction. Les personnes qui savent ce qui est nécessaire sur le chantier sont sur le chantier, et les décisions d'achat s'y prennent.
Couche 2 : Le papier. Presque tous les reçus émis chez un fournisseur de construction—Home Depot, Lowe's, White Cap, Builders FirstSource—sont en papier thermique. Le papier thermique n'utilise pas d'encre. Il utilise un revêtement chimique thermosensible qui noircit lorsqu'il est exposé à la tête thermique de l'imprimante. La même chimie qui permet d'imprimer sans encre le rend catastrophiquement instable. La chaleur, la lumière du soleil, l'humidité, la friction, même les huiles de la peau humaine accélèrent la dégradation. Un reçu qui reste sur le tableau de bord d'un camion—où les températures intérieures en juillet peuvent dépasser 140°F—peut devenir illisible en quelques semaines, pas en quelques mois. Les Archives nationales d'Australie classent le papier thermique comme ayant « aucune permanence » et inadapté à toute documentation à long terme.
Couche 3 : La structure des codes de coût. Un reçu d'un achat de quincaillerie sur le chantier indique « 247,33 $ — Bois et fixations ». Le système comptable doit savoir : Projet 21-07, Code de coût 06 10 00 (Charpente grossière), Phase 2, Type d'achat : Matériel direct. Le CSI MasterFormat, le système standard de codage des coûts de l'industrie maintenu par le Construction Specifications Institute, organise les travaux de construction en 50 divisions avec des codes hiérarchiques à six chiffres—et le système ERP de votre entreprise est construit autour de cela. Le superviseur de chantier qui a acheté le bois sait que c'est pour « la charpente de l'aile est ». Le comptable en a besoin dans le langage du MasterFormat. Ce sont deux langues différentes, parlées par deux personnes différentes qui occupent rarement la même pièce.
Couche 4 : L'obligation de conformité. En vertu de Treas. Reg. §1.274-5T, toute dépense professionnelle de 75 $ ou plus exige une preuve documentaire—un reçu, une facture payée ou un document similaire—suffisante pour établir le montant, la date, le lieu et la nature essentielle de la dépense. Le règlement est explicite : « Une preuve écrite a considérablement plus de valeur probante qu'une preuve orale seule. » Un reçu délavé avec une date et un montant illisibles ne satisfait pas à ce critère. Pour les projets de construction financés par des fonds fédéraux, les enjeux s'intensifient : les exigences de paie certifiée Davis-Bacon ajoutent une couche de documentation sur la classification des travailleurs, et la Publication 5522 de l'IRS (Guide des techniques de vérification du secteur de la construction) confirme que l'IRS maintient un programme de vérification spécialisé ciblant spécifiquement les entreprises de construction.
Chacune de ces quatre couches interagit avec les autres. Le modèle d'achat (couche 1) signifie que les reçus sont générés par des personnes qui ne sont pas comptables. La chimie du papier (couche 2) signifie que la preuve se dégrade littéralement. L'écart des codes de coût (couche 3) signifie que même les reçus intacts nécessitent une traduction. Et le cadre de conformité (couche 4) signifie que l'ensemble du système est périodiquement soumis à un examen contradictoire. Examinons chaque couche en détail.
Le modèle d'achat décentralisé est une fonctionnalité, pas un bug—et c'est là le problème
Le modèle d'achat de la construction est fondamentalement différent de celui de toute autre industrie. Une entreprise basée en bureau peut centraliser ses achats : cartes d'entreprise avec limites de dépenses, catalogues de fournisseurs préapprouvés, capture automatisée des reçus liée à chaque transaction. La personne qui a besoin d'un nouvel écran ne se rend pas chez Best Buy avec une carte de crédit personnelle. Elle soumet une demande via un portail d'achat, et la comptabilité s'occupe du reste.
La construction ne peut pas fonctionner ainsi. Lorsqu'une équipe de charpente découvre à 7 h 15 qu'elle manque de supports de solives, le superviseur de chantier n'a pas trois jours pour acheminer une demande d'achat via le service central des achats. L'option est la suivante : acheter immédiatement et garder l'équipe au travail, ou attendre l'approbation et perdre une journée de productivité sur huit travailleurs.
Ce n'est pas un défaut de processus à corriger. C'est la décision économique correcte sur le terrain. Une équipe de huit charpentiers inactive pendant une journée coûte environ 3 000 à 4 000 $ en main-d'œuvre directe seulement, sans compter les impacts d'échéancier en aval qui se répercutent sur chaque corps de métier. Le déplacement de 87 $ chez Home Depot est sans ambiguïté la bonne décision. Le problème est que la même logique structurelle qui rend l'achat décentralisé économiquement correct en fait aussi un cauchemar comptable.
À mesure que les entreprises de construction croissent, le problème s'amplifie de façon géométrique, et non linéaire. Une petite opération avec deux chantiers et un propriétaire impliqué peut suivre les reçus dans un dossier. Un entrepreneur général de taille moyenne avec douze chantiers, chacun générant 15 à 30 achats individuels par semaine, traite 180 à 360 événements de reçus distincts chaque semaine—chacun devant être associé au bon chantier, au bon code de coût, au bon type d'achat et à la bonne méthode de paiement avant de pouvoir être saisi dans le système comptable.
C'est pourquoi les programmes de cartes d'entreprise—la solution standard dans les environnements de bureau—ne résolvent pas le problème dans la construction. Une carte d'entreprise capture le montant de la transaction et le nom du fournisseur, mais elle ne capture pas le code de coût, le numéro de chantier ou le contexte de l'achat. Et elle ne résout certainement pas le problème des reçus : l'IRS n'accepte pas un relevé de carte de crédit comme preuve documentaire. Elle exige le reçu détaillé. Ainsi, un programme de cartes d'entreprise dans la construction ajoute simplement une autre couche de rapprochement—associer les transactions par carte aux reçus papier—sans éliminer le problème sous-jacent.
L'écart logiciel est ici révélateur. Procore, la plateforme dominante de gestion de projets de construction, suit les engagements, les budgets et les coûts directs avec précision—mais ne dispose d'aucune fonctionnalité native de capture de reçus ou de gestion des dépenses. Les données de dépenses doivent entrer dans Procore depuis un outil tiers avant de pouvoir être allouées aux lignes budgétaires. Sage 300 CRE (anciennement Timberline), la colonne vertébrale comptable de nombreuses moyennes et grandes entreprises générales, gère le calcul des coûts par tâche et le grand livre avec profondeur—mais la saisie de données au niveau du terrain qui l'alimente reste un processus manuel. Entre l'appareil photo du téléphone du superviseur de chantier et la clôture mensuelle du contrôleur se trouve un vide que les grandes plateformes ont choisi de ne pas combler.
La chimie des preuves qui disparaissent
Le stock de reçus par défaut chez pratiquement tous les fournisseurs de construction est le papier thermique. Ce n'est pas un choix arbitraire—les imprimantes thermiques sont rapides, ne nécessitent pas de cartouches d'encre, demandent un entretien minimal, et le papier est bon marché. Pour un grand détaillant traitant des millions de transactions par an, l'économie est écrasante. Pour l'entrepreneur général qui a besoin de ce reçu comme preuve d'audit six mois plus tard, la même chimie est une bombe à retardement.
Le papier thermique fonctionne via une réaction chimique entre un colorant leuco et un développeur (généralement du BPA ou du BPS) intégré dans un revêtement sur la surface du papier. Lorsque la tête thermique de l'imprimante applique de la chaleur, le colorant et le développeur réagissent et le revêtement devient sombre. L'image n'est pas de l'encre liée à la fibre—c'est un état chimique temporaire qui revient en arrière dans les bonnes conditions. Les principaux déclencheurs d'inversion sont les mêmes facteurs environnementaux présents sur chaque chantier de construction : la chaleur (un tableau de bord de véhicule en été), la lumière du soleil (le rayonnement UV accélère la dégradation), l'humidité (le durcissement du béton libère de l'humidité) et l'exposition chimique (poussière de cloison sèche, solvants, les huiles des mains des travailleurs).
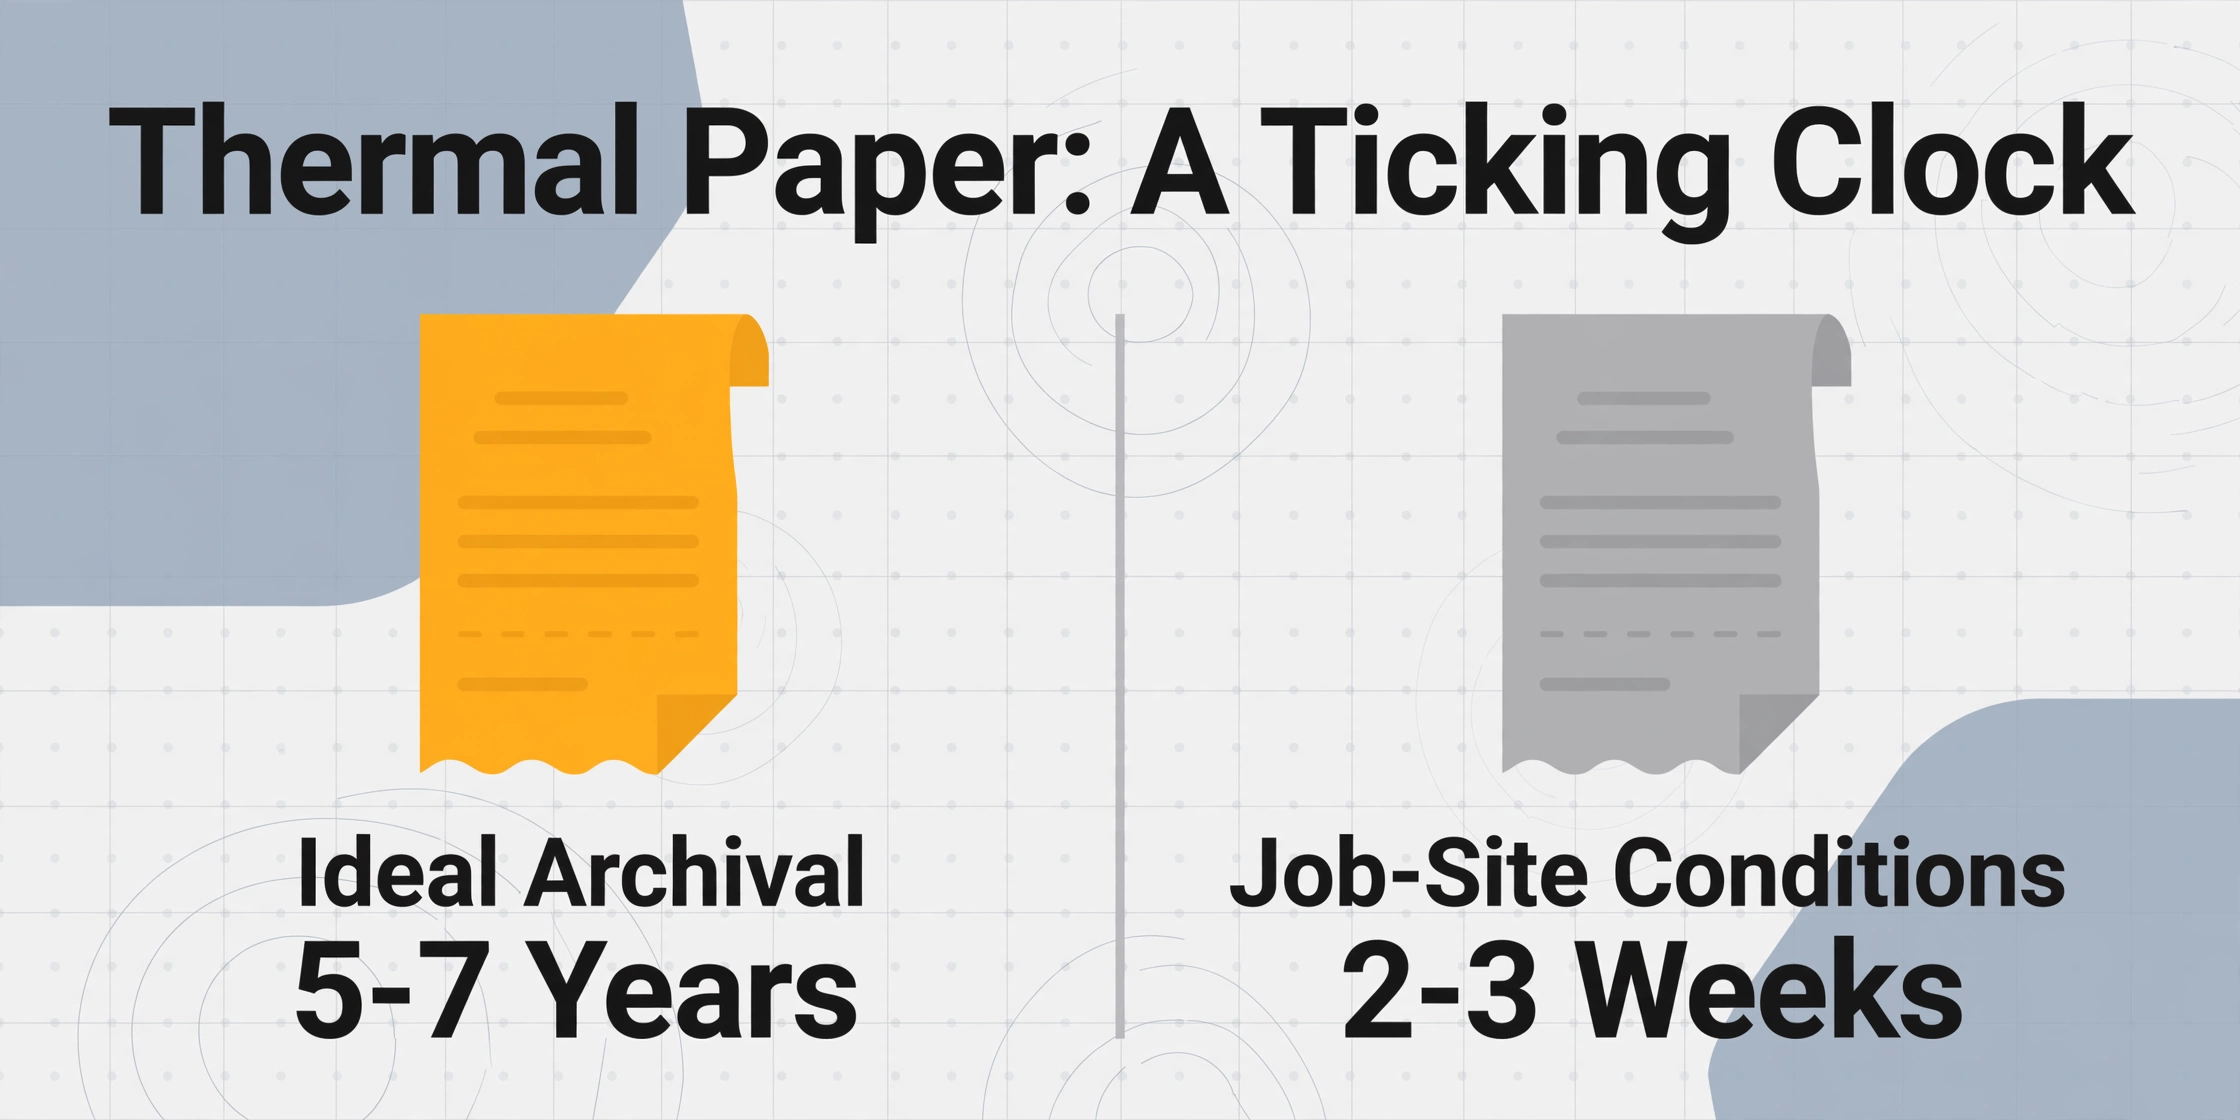
À quelle vitesse cela se produit-il ? Dans des conditions d'archivage idéales—frais, sombre, sec, chimiquement inerte—le papier thermique peut rester lisible pendant cinq à sept ans. Dans les conditions de chantier, le calendrier se comprime considérablement. Un reçu laissé dans une cabine de camion pendant une semaine d'été au Texas ou en Arizona peut s'estomper jusqu'à devenir presque illisible en deux à trois semaines. Un reçu fourré dans un portefeuille pendant un mois, soumis à la chaleur corporelle et à la friction, montrera une dégradation mesurable. Même les reçus stockés dans une remorque de chantier—où les températures diurnes dépassent régulièrement 90°F en été—montreront une décoloration visible en trois à six mois.
Les solutions tentées sont révélatrices. Une comptable avec sept ans d'expérience, publiant sur un forum public à propos de la gestion des reçus, a noté : « Utiliser un surligneur fera en fait s'estomper plus vite (d'après mon expérience). La meilleure façon de préserver un reçu est de le photocopier. » En d'autres termes, la pratique de terrain établie pour préserver les données des reçus est de créer un second document papier—une photocopie—qui ne s'estompera pas. Le reçu lui-même, la preuve documentaire originale, est reconnu par les praticiens comme condamné.
Cela importe parce que l'exigence de l'IRS n'est pas abstraite. En vertu de la Treas. Reg. §1.274-5T(c)(2)(iii), une preuve documentaire est requise pour toute dépense de 75 $ ou plus. La preuve doit établir le montant, la date, le lieu et le caractère essentiel de la dépense. Lorsque les reçus d'une entreprise de construction sont sur papier thermique stockés dans des conditions de chantier, la preuve s'autodétruit. L'IRS ne fait pas d'exception pour « le reçu était dans le camion ». L'entrepreneur supporte la charge de la preuve.
Le gouffre des codes de coût : ce qu'un superviseur de chantier sait vs. ce dont un comptable a besoin
Voici une transaction typique sur un projet commercial de taille moyenne : un superviseur de chantier s'arrête chez Home Depot en route vers le site et achète pour 247,33 $ de bois traité sous pression et de fixations galvanisées pour l'équipe de charpente extérieure. Le reçu indique « LUMBER 2X6X12 PT » et « JOIST HANGER GALV » et un total. Le superviseur de chantier sait : c'est pour la charpente du pont sur le bâtiment C, phase 2. Il fourre le reçu dans la console centrale et conduit jusqu'au site.
Deux semaines plus tard, lorsque le reçu arrive au bureau, un commis comptable doit le coder. Les choix à l'écran ressemblent à ceci :
Travail : Metro Health Office Building (21-07)
Code de coût : 06 10 00 — Charpente grossière ou 06 15 00 — Platelage en bois ?
Type de coût : Matériau / Sous-traitance / Équipement / Main-d'œuvre / Autre
Type d'achat : BC / Direct / Carte de crédit / Remboursement
Phase : 1 — Fondations / 2 — Charpente / 3 — Fermeture
Le CSI MasterFormat attribue à chaque activité de construction un code hiérarchique à six chiffres. La division 06 couvre le bois, les plastiques et les composites. 06 10 00 est la charpente grossière (ossature structurelle). 06 15 00 est le platelage en bois (revêtement de surface). La différence importe pour le suivi des coûts—le budget de charpente d'un projet est distinct de son budget de platelage. Mais le reçu ne précise pas lequel c'est. Le superviseur de chantier le sait. Le comptable ne le sait pas. Et dans les deux semaines entre l'achat et la saisie des données, le superviseur de chantier est passé à l'incendie suivant à éteindre.
C'est le fossé de traduction : la personne qui détient le contexte (ce qui a été acheté, pour quelle phase, sur quel chantier) et la personne qui utilise le logiciel comptable sont des personnes différentes, à des endroits différents, travaillant selon des calendriers différents. Le reçu est le seul artefact physique qui les relie. Et le reçu s'estompe, perdant du contexte chaque jour qui passe.
Un rapport BDO 2024 sur les contrôles financiers dans la construction a constaté que les plans comptables de plus de 1 000 lignes ont un taux d'erreur de codage trois fois supérieur à celui des structures plus légères—et le plan comptable d'un entrepreneur général de taille moyenne dépasse facilement ce seuil lorsqu'on multiplie les travaux par les codes de coût par les types de coût. Les données de référence 2024 de la CFMA indiquent que l'administration des coûts consomme 5,4 % du revenu du projet pour l'entrepreneur général américain moyen. Sur un projet de 30 millions de dollars, cela représente 1,6 million de dollars consacrés à la réconciliation de chiffres qui, dans un système fonctionnel, auraient dû correspondre du premier coup.
La cascade de conformité : un reçu manquant ne reste jamais un simple reçu manquant
Dans un environnement simple de notes de frais, un reçu manquant signifie qu'un remboursement de faible montant est refusé. L'employé assume les 43,67 $, et la vie continue. Dans le secteur de la construction, cela ne fonctionne pas ainsi.
Un reçu n'est pas seulement une preuve de dépense. C'est une pièce justificative dans plusieurs cadres de conformité indépendants qui s'appuient tous sur la même documentation sous-jacente. Lorsqu'un entrepreneur général ne peut pas produire un reçu, la défaillance se propage en cascade :
Audit fiscal de l'IRS. L'IRS maintient un guide dédié aux techniques d'audit de l'industrie de la construction (Publication 5522), car les entreprises de construction présentent un taux d'audit supérieur à la moyenne. Le guide explique aux examinateurs de l'IRS comment examiner les finances des entrepreneurs, y compris les coûts des matériaux, les paiements aux sous-traitants et l'allocation des coûts de chantier. La justification des reçus est un domaine d'examen principal. Les dépenses non justifiées sont refusées, entraînant des arriérés d'impôts, des intérêts et des pénalités.
Conformité Davis-Bacon. Pour les projets financés par le gouvernement fédéral dépassant 2 000 $, les entrepreneurs doivent verser les salaires en vigueur et soumettre des rapports de paie certifiés hebdomadaires (formulaire WH-347). Ces rapports doivent détailler la classification, les heures et les salaires de chaque travailleur. Les reçus de matériaux justifient la partie non liée à la main-d'œuvre des coûts du projet. Une violation de Davis-Bacon entraîne des pénalités civiles pouvant atteindre 13 508 $ par violation et peut déclencher une exclusion des contrats fédéraux pour une durée allant jusqu'à trois ans. Les entrepreneurs principaux sont strictement responsables des violations des sous-traitants—ce qui signifie qu'un reçu manquant d'un sous-traitant devient le problème de l'entrepreneur général.
Audit d'indemnisation des accidents du travail. Votre assureur d'indemnisation des accidents du travail audite annuellement la paie et les paiements aux sous-traitants. L'audit détermine votre prime—et si vous ne pouvez pas produire de reçus prouvant que certains travailleurs étaient des sous-traitants (et non des employés), leur paie est reclassée sous votre police, déclenchant un ajustement de prime qui peut atteindre six chiffres pour un entrepreneur général de taille moyenne.
Audit de taxe de vente de l'État. Les entreprises de construction présentent un risque accru d'audit de taxe de vente, car le traitement fiscal des matériaux varie selon l'État et le type de contrat (forfait vs. temps et matériaux, nouvelle construction vs. rénovation). Un reçu qui ne distingue pas clairement les matériaux imposables des matériaux exonérés constitue un point d'exposition à l'audit.
Conformité au droit de privilège. Les droits de privilège de l'entrepreneur dépendent de la preuve que les matériaux ont été effectivement livrés et incorporés au projet. Les reçus avec dates de livraison et descriptions des matériaux sont la preuve principale. Un entrepreneur qui ne peut pas produire de reçus compromet ses droits de privilège—et dans la construction, les droits de privilège sont le levier ultime pour être payé.
Le point clé : ces cinq cadres ne fonctionnent pas indépendamment. Ils s'appuient sur le même ensemble de documentation. Un entrepreneur général avec une gestion des reçus défaillante ne risque pas un seul échec d'audit. Il porte une exposition sur cinq dimensions de conformité simultanées—chacune pouvant déclencher un examen coûteux lorsqu'une dimension adjacente signale une divergence.
Ce que cela coûte : l'arithmétique de la fuite invisible
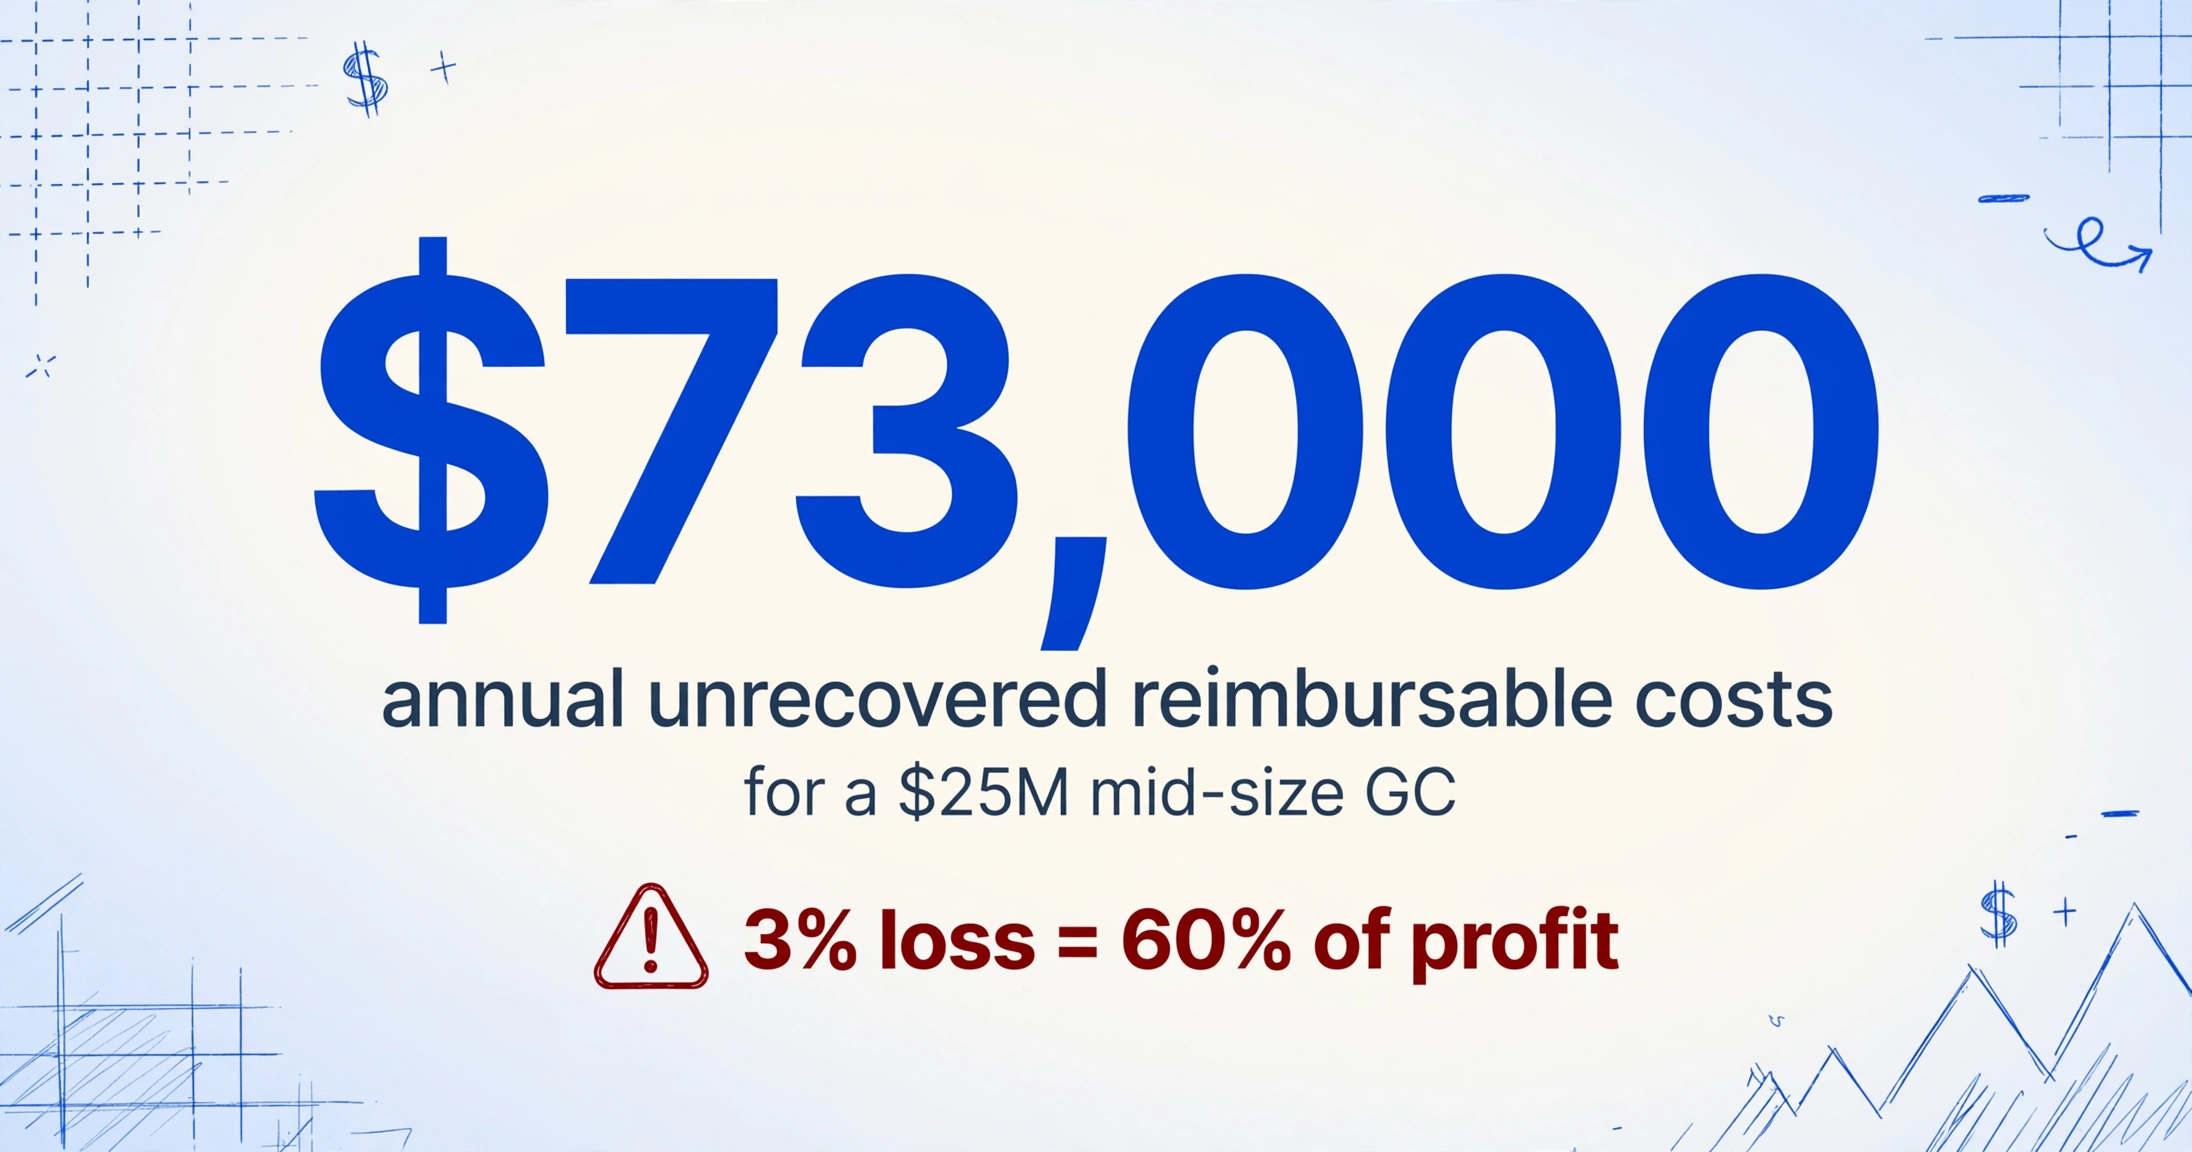
Les marges bénéficiaires dans la construction sont minces par nature. Les données de l'AGC de 2022 situent les marges nettes des entrepreneurs entre 3,5 % et 5 %. Les données de référence de la CFMA et de FMI confirment systématiquement une fourchette qui dépasse rarement les deux chiffres. Chaque dollar de coût remboursable non recouvré ne réduit pas seulement le chiffre d'affaires—il consomme la marge dans un rapport proche de 1:1. Perdre 3 % des coûts remboursables sur un projet avec une marge nette de 5 % signifie perdre 60 % du profit sur ces coûts.
Mettons des chiffres là-dessus. Prenons un entrepreneur général de taille moyenne réalisant 25 millions de dollars de chiffre d'affaires annuel, dont 65 % en coûts directs de projet (16,25 millions de dollars). Si seulement 15 % de ces coûts directs sont des achats sur le terrain nécessitant une justification par reçu (2,44 millions de dollars), et que le taux d'échec de justification est un prudent 3 %, le montant annuel non recouvré est de 73 000 $. Avec une marge nette de 4,5 %, cela équivaut au profit sur 1,6 million de dollars de chiffre d'affaires supplémentaire.
Mais le coût direct non recouvré n'est que la partie visible. Les coûts indirects sont plus importants :
- Main-d'œuvre administrative. La référence de 5,4 % de la CFMA pour l'administration des coûts—1,35 million de dollars par an sur une base de 25 millions de dollars de revenus—inclut les heures passées à courir après les reçus, à rapprocher les codes de coût et à ressaisir des données qui auraient dû être capturées au point d'achat. Les superviseurs de chantier perdent environ 2 à 3 heures par semaine en travail administratif lié aux reçus, du temps pris sur la gestion de l'équipe et la supervision de la production.
- Facturation retardée. Lorsque la clôture de fin de mois est retardée parce que les reçus n'ont pas été codés et saisis, la facturation client est retardée. Une facturation retardée signifie un paiement retardé. Sur un contrat en coût majoré ou en régie, où la sortie de trésorerie de l'entrepreneur général précède le remboursement de 30 à 45 jours, chaque semaine supplémentaire de retard dans la soumission est une semaine de financement du projet sur le fonds de roulement de l'entrepreneur général.
- Exposition aux audits. Une seule constatation de l'IRS lors d'un audit de dépenses non justifiées sur une période de plusieurs années peut entraîner des redressements à six chiffres, plus des pénalités et des intérêts. Le coût n'est pas seulement l'impôt—c'est aussi les honoraires professionnels pour défendre l'audit, la distraction de la direction et le précédent que cela crée pour les examens futurs.
- Signaux de marge perdus. Lorsque les données de coûts sont mal codées ou saisies en retard, les rapports budget-vs-réel du chef de projet sont erronés. Les décisions concernant les avenants, les négociations avec les sous-traitants et l'allocation des ressources sont prises sur la base de mauvaises données. Les coûts des mauvaises décisions s'accumulent tout au long du cycle de vie du projet d'une manière qui n'apparaît sur aucune ligne de reçu.
C'est pourquoi le problème des reçus est un problème de marge—pas simplement une contrariété. Il ne s'agit pas de « la saisie manuelle est lente ». Il s'agit d'un écart structurel entre la façon dont les projets de construction dépensent l'argent et la façon dont les entreprises de construction comptabilisent l'argent, et cet écart est assez large pour que 3 à 5 % des coûts remboursables passent à travers chaque année sans que personne ne puisse pointer une transaction unique et dire « voilà, c'est celle-là ».
Pourquoi Excel et Procore seuls ne peuvent pas combler cette lacune
La réponse de l'industrie de la construction à ce problème a été à la fois ingénieuse et insuffisante. Entre le reçu du superviseur de chantier et le grand livre de l'ERP se trouve une couche de solutions provisoires : des feuilles de calcul Excel tenues par les administrateurs de projet, des dossiers Dropbox partagés contenant des photos de reçus, des fils de courriels avec des objets comme « reçus de la semaine du 15/06 », et le plan de secours universel consistant à apporter les reçus au bureau dans une chemise en papier manille.
Ces solutions provisoires règlent le symptôme immédiat—le reçu existe quelque part—sans toucher au problème structurel sous-jacent. La feuille de calcul Excel qui suit les reçus exige toujours que quelqu'un saisisse manuellement les noms des fournisseurs, les montants, les dates et les codes de coût à partir d'une photo de reçu. Le dossier Dropbox rempli de photos de reçus n'est organisé qu'à la hauteur de la personne qui a nommé les fichiers. Le fil de courriels n'est retrouvable que si quelqu'un se souvient des bons mots-clés quatre mois plus tard.
Procore, malgré toute sa profondeur en gestion de projet, a été conçu pour suivre les engagements et les budgets une fois que les données de coûts sont saisies—et non pour capturer les données de coûts au point d'achat. Son module de coûts directs accepte les saisies mais ne lit pas les reçus. Son intégration avec Sage 300 CRE est puissante pour synchroniser les coûts approuvés vers le grand livre, mais reste muette sur la manière dont ces coûts sont approuvés en premier lieu.
La lacune n'est pas une fonctionnalité manquante. C'est une couche manquante. L'écosystème logiciel de la construction dispose d'excellents outils pour ce qui se passe après que les données de coûts sont structurées (calcul des coûts de chantier, suivi budgétaire, gestion des renonciations de privilège) et d'outils adéquats pour ce qui se passe avant (estimation, soumission, planification des achats). La zone sombre est le moment de transition—lorsque des données de coûts non structurées (une photo de reçu) doivent devenir des données de coûts structurées (une saisie de dépense codée).
C'est là que la différence entre l'OCR basé sur des modèles et l'extraction sémantique devient cruciale—et où le problème cesse d'être une plainte pour commencer à avoir une solution technique définie. Nous explorons la solution pratique dans notre guide sur l'extraction des données de reçus de chantier dans Excel par code de coût de construction et notre tutoriel sur le traitement par lots des reçus de construction d'une semaine dans une feuille de calcul de répartition des coûts de chantier. En bref : la même IA sémantique qui peut lire un reçu et comprendre que « 247,33 $ » est un total et que « 2X6X12 PT » est une description d'article peut également recevoir vos codes de coût et savoir à quel chantier chaque reçu appartient—transformant la pile de reçus du superviseur de chantier en données structurées sans étape de traduction manuelle.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Questions fréquemment posées
Pourquoi les entreprises de construction ne peuvent-elles pas simplement donner des cartes de crédit d'entreprise aux superviseurs de chantier ?
Beaucoup le font. Mais un relevé de carte de crédit n'est pas une preuve documentaire conforme à l'IRS—vous avez toujours besoin du reçu détaillé. Une carte d'entreprise capture le nom du fournisseur et le montant, mais pas les lignes d'article, les codes de coût ou l'affectation au chantier. Ajouter des cartes d'entreprise à une opération de construction sans résoudre également la capture des reçus crée une couche de rapprochement (mise en correspondance des relevés de carte avec les reçus papier) sans éliminer le problème sous-jacent. Le reçu doit toujours être capturé, codé et stocké.
Combien de temps durent réellement les reçus en papier thermique sur un chantier de construction ?
Dans des conditions d'archivage idéales (frais, sombre, sec), cinq à sept ans. Dans une remorque de chantier exposée à la chaleur estivale, trois à six mois avant que la décoloration visible ne commence. Sur le tableau de bord d'un camion en plein soleil, deux à trois semaines jusqu'à une quasi-illisibilité. Dans un portefeuille soumis à la chaleur corporelle et aux frottements, une dégradation mesurable en un mois. La seule méthode de préservation fiable est la numérisation immédiate—une photo ou un scan pris au point de réception du reçu.
Procore gère-t-il la gestion des reçus ?
Non. Procore suit les engagements, les budgets et les coûts directs une fois les données de dépenses saisies, mais il n'inclut pas de fonctionnalité native de capture de reçus, d'OCR ou de gestion des dépenses. Les données de dépenses doivent être capturées dans un outil tiers, puis synchronisées avec Procore via API ou saisie manuelle. C'est un choix délibéré—Procore est une plateforme de gestion de projet, pas un outil de gestion des dépenses—mais cela crée une lacune que la plupart des entrepreneurs généraux comblent avec des feuilles de calcul et des processus manuels.
Quel est le seuil IRS pour exiger un reçu ?
En vertu de la Treas. Reg. §1.274-5T, une preuve documentaire (un reçu, une facture payée ou un document similaire) est requise pour toute dépense professionnelle de 75 $ ou plus. La preuve doit établir le montant, la date, le lieu et la nature essentielle de la dépense. Pour les dépenses inférieures à 75 $, un journal contemporain ou un enregistrement écrit peut suffire—mais la pratique prudente consiste à conserver les reçus pour toutes les dépenses imputées aux projets, quel que soit le montant, car la facturation des contrats à prix coûtant majoré et les audits d'indemnisation des travailleurs ne suivent pas le seuil de 75 $.
L'extraction par IA peut-elle traiter les reçus manuscrits de petits fournisseurs ?
Oui. L'extraction sémantique par IA—l'approche qu'utilise ImageToTable.ai via l'Extraction de colonnes personnalisées, où vous définissez les champs souhaités (Date, Fournisseur, Montant, Code de coût) et l'IA localise chaque valeur en comprenant sa signification plutôt qu'en lisant caractère par caractère—fonctionne sur les reçus manuscrits, les reçus délavés et les documents aux formats mixtes. Elle fonctionne différemment de l'OCR traditionnel, qui recherche des motifs de caractères et échoue face à une écriture irrégulière ou une impression dégradée. Cela dit, les reçus gravement endommagés dont le texte est physiquement absent (pas seulement pâle) dépassent les capacités de tout outil—c'est pourquoi capturer l'image du reçu avant sa dégradation est l'étape cruciale.
Quel est le lien entre la gestion des reçus et la conformité Davis-Bacon ?
Davis-Bacon exige des rapports de paie certifiés (formulaire WH-347) documentant la classification, les heures, les salaires et les avantages sociaux de chaque travailleur sur les projets financés par le gouvernement fédéral. Bien que le formulaire lui-même n'exige pas de reçus, la documentation globale des coûts du projet—y compris les achats de matériaux et les paiements aux sous-traitants—doit être vérifiable dans son ensemble. Lorsqu'un enquêteur du DOL sur les salaires et les heures examine les paies certifiées et constate des écarts, l'enquête s'étend généralement à toute la documentation du projet de l'entrepreneur, y compris les reçus de matériaux. Un défaut de justification par reçus dans un domaine peut déclencher un audit plus large. Les pénalités comprennent des amendes allant jusqu'à 13 508 $ par violation et l'exclusion des contrats fédéraux pendant trois ans maximum.
Le vrai coût n'est pas le reçu perdu—c'est le système qui l'accepte
Le problème des reçus dans la construction persiste non pas parce que personne ne l'a remarqué, mais parce que chaque couche du problème relève de la responsabilité de quelqu'un d'autre. Le superviseur de chantier est embauché pour construire, pas pour faire de la saisie de données. Le comptable est embauché pour clôturer les livres, pas pour courir après les équipes de terrain. Le chef de projet est embauché pour livrer le projet, pas pour rapprocher les codes de coût. Le directeur financier surveille les marges, pas les reçus individuels. Le problème vit dans les interstices entre les rôles, et les interstices sont là où les problèmes industriels deviennent permanents.
La bonne nouvelle, c'est que la même analyse structurelle qui rend le problème visible rend aussi la solution évidente. La solution ne consiste pas à rendre les superviseurs de chantier meilleurs en paperasse ou les comptables plus rapides en saisie de données. Il s'agit de supprimer l'étape de traduction manuelle qui se situe entre la photo du reçu (que le superviseur de chantier peut fournir en trois secondes) et l'entrée de dépense codée (que le logiciel comptable exige). Lorsque la couche d'extraction peut lire un reçu sémantiquement—en comprenant que « 2X6X12 PT » est un poste de ligne et que « 247,33 $ » est le total, et en les mappant aux codes de coût que vous avez déjà définis—le problème en quatre couches s'effondre. Le modèle d'achat ne change pas ; le papier continue de s'estomper ; la structure des codes de coût reste complexe ; les exigences de conformité demeurent. Mais l'écart entre eux se referme.
Si vous souhaitez voir ce que cela donne en pratique, notre guide détaillé explique comment extraire les reçus de chantier dans Excel organisés par code de coût et phase de projet—et notre guide de traitement par lots couvre le traitement d'une semaine complète de reçus dans un seul tableur d'allocation des coûts de chantier.