Warum das Beleg-Chaos auf der Baustelle
teurer ist, als Bauunternehmer denken
Wären die Margen von Bauprojekten ein physisches Objekt, wären sie Seidenpapier – und der größte Riss kommt nicht aus der Richtung, in die die meisten Generalunternehmer schauen. Materialpreise dominieren die Schlagzeilen und die Konferenzpanels der AGC. Arbeitskräftemangel bekommt die Aufmerksamkeit im Vorstand. Aber zwischen dem Armaturenbrett des Bauleiters und dem Hauptbuch des Controllers sitzt der leiseste Margenfresser der Branche: der Beleg. Nicht das Konzept von Belegen. Das physische Objekt – ein dünner Streifen chemisch beschichteten Papiers, der ab dem Moment, in dem er die Kasse von Home Depot verlässt, zu verfallen beginnt, gleichzeitig auf einem Dutzend verschiedener Baustellen existiert und eine rechtliche Verpflichtung mit sich trägt, von deren Existenz die meisten Feldteams nichts wissen, bis ein Prüfer danach fragt.
Wichtigste Erkenntnisse
- 73.000 $ erstattungsfähiger Ausgaben verschwinden jedes Jahr aus den Büchern eines mittelgroßen Generalunternehmers – nicht weil jemand sie gestohlen hat, sondern weil Thermopapier-Belege verblassen, bevor sie einem Auftrag und einer Kostenstelle zugeordnet werden können.
- Ein Beleg, der im Armaturenbrett eines Trucks liegt, wird bei Sommerhitze innerhalb von drei Wochen unleserlich – das Papier zerstört sich buchstäblich selbst, während der Bauleiter, der die Kostenstelle kennt, bereits auf der nächsten Baustelle ist.
- Die Lösung verlangt nicht, dass ein Bauleiter zum Buchhalter wird – sie verlangt eine Drei-Sekunden-Fotoaufnahme an der Kasse und lässt die Extraktion Positionen Kostenstellen zuordnen, bevor das Papier Zeit zum Verblassen hat.
Die vier Ebenen des Belegproblems, über die niemand spricht
Die meisten Diskussionen über das Belegmanagement im Bauwesen bleiben beim Symptom stehen: „Arbeiter auf der Baustelle verlieren Belege." Das ist, als würde man sagen, ein Brückeneinsturz sei durch „Materialermüdung" verursacht worden. Wahr, aber nutzlos – es sagt Ihnen nichts über die Konstruktionsentscheidungen, Materialwahlen und Spannungskonzentrationen, die die Ermüdung unvermeidlich gemacht haben.
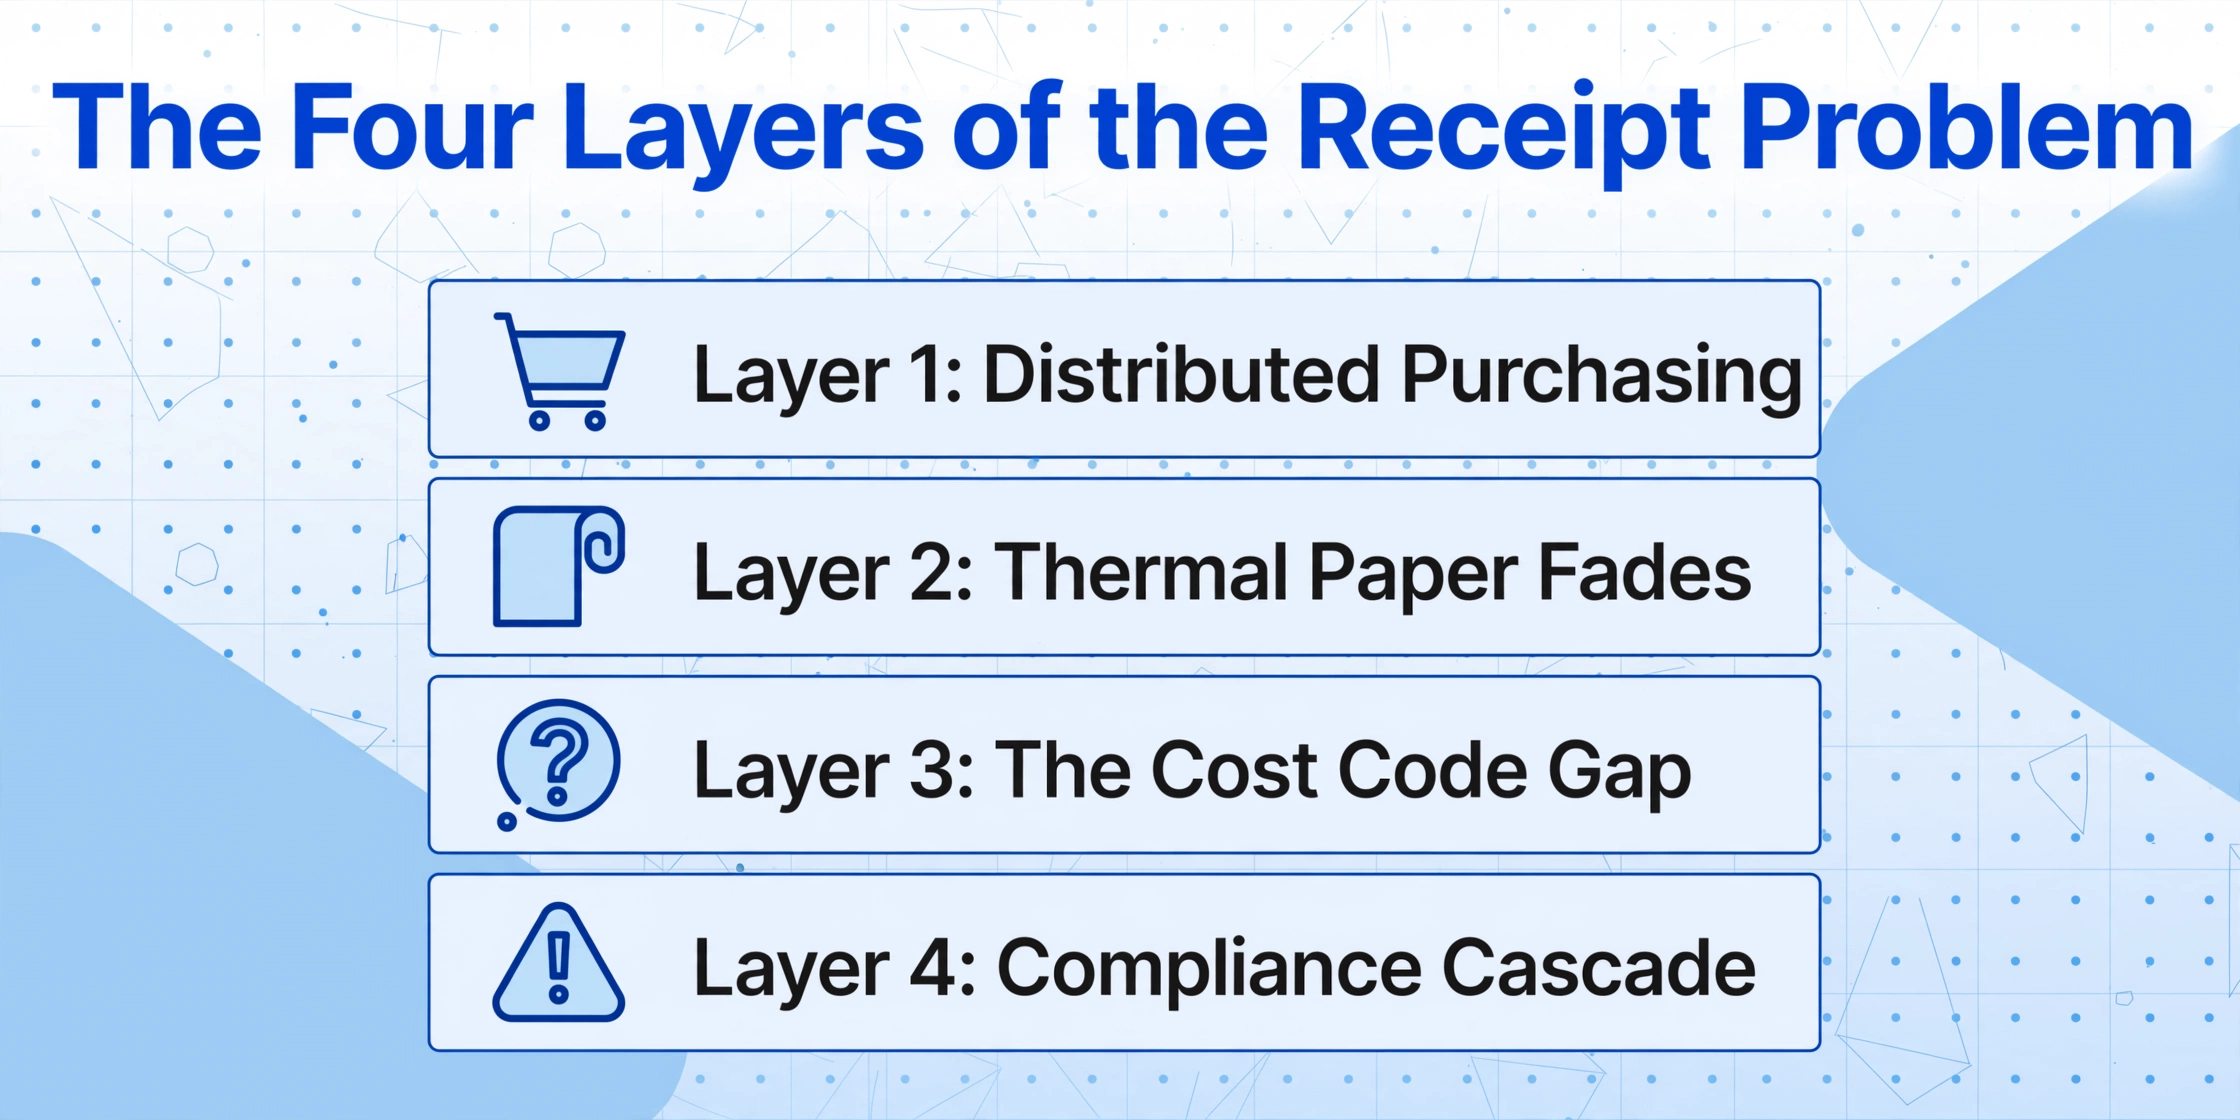
Das Belegproblem im Bauwesen ist nicht ein Problem. Es sind vier verschiedene strukturelle Fehler, die übereinander gestapelt sind. Jede Ebene wäre für sich genommen beherrschbar. Gestapelt ergeben sie ein System, in dem der Verlust von 3–5 % der erstattungsfähigen Kosten kein Fehler ist – sondern das erwartete Ergebnis der Maschinerie.
Ebene 1: Das Beschaffungsmodell. Im Bauwesen gibt es keine zentrale Beschaffung. Ein mittelgroßer Generalunternehmer, der zwölf parallele Projekte betreibt, hat zwölf verschiedene Personen, die Materialien kaufen – Bauleiter, Vorarbeiter, Projektmanager –, die jeweils bei verschiedenen Lieferanten, mit verschiedenen Zahlungsmethoden und mit unterschiedlicher Sorgfalt bei der Erfassung der Ausgaben einkaufen. Das ist kein Prozessfehler. Es ist eine strukturelle Anforderung, wie Bauprojekte ablaufen. Die Personen, die wissen, was auf der Baustelle benötigt wird, sind auf der Baustelle, und die Kaufentscheidungen fallen dort.
Ebene 2: Das Papier. Fast jeder Beleg, der bei einem Baustoffhändler ausgestellt wird – Home Depot, Lowe's, White Cap, Builders FirstSource – ist Thermopapier. Thermopapier verwendet keine Tinte. Es verwendet eine wärmeempfindliche chemische Beschichtung, die dunkler wird, wenn sie dem Thermokopf des Druckers ausgesetzt wird. Dieselbe Chemie, die das Drucken ohne Tinte ermöglicht, macht es katastrophal instabil. Hitze, Sonnenlicht, Feuchtigkeit, Reibung, sogar die Öle der menschlichen Haut beschleunigen den Abbau. Ein Beleg, der auf dem Armaturenbrett eines Lkw liegt – wo die Innentemperaturen im Juli 140°F übersteigen können – kann in Wochen unlesbar werden, nicht in Monaten. Das National Archives of Australia stuft Thermopapier als „ohne Dauerhaftigkeit" und für jede langfristige Dokumentation ungeeignet ein.
Ebene 3: Die Kostenstellenstruktur. Ein Beleg von einem Baustellen-Baumarkteinkauf sagt „$247.33 – Schnittholz & Befestigungsmittel." Das Buchhaltungssystem muss wissen: Job 21-07, Kostenstelle 06 10 00 (Rohbau-Zimmerei), Phase 2, Einkaufsart: Direktmaterial. Der CSI MasterFormat, das branchenübliche Kostenstellensystem, das vom Construction Specifications Institute gepflegt wird, organisiert Bauarbeiten in 50 Bereiche mit sechsstelligen hierarchischen Codes – und die ERP-Software Ihres Unternehmens ist darauf aufgebaut. Der Bauleiter, der das Schnittholz gekauft hat, weiß, dass es für „die Einhausung des Ostflügels" ist. Der Buchhalter braucht es in der Sprache von MasterFormat. Das sind zwei verschiedene Sprachen, gesprochen von zwei verschiedenen Personen, die selten denselben Raum teilen.
Ebene 4: Die Compliance-Verpflichtung. Gemäß Treas. Reg. §1.274-5T erfordert jede Geschäftsausgabe von 75 $ oder mehr einen Belegnachweis—eine Quittung, eine bezahlte Rechnung oder Ähnliches—der ausreicht, um Betrag, Datum, Ort und wesentlichen Charakter der Ausgabe zu belegen. Die Verordnung ist eindeutig: „Schriftliche Beweise haben erheblich mehr Beweiskraft als mündliche Beweise allein." Ein verblasster Beleg mit unleserlichem Datum und Betrag besteht diesen Test nicht. Bei bundesweit geförderten Bauprojekten verschärfen sich die Risiken: Die Davis-Bacon-Zertifizierung der Lohnunterlagen fügt eine Ebene der Dokumentation der Arbeitnehmerklassifizierung hinzu, und die IRS Publication 5522 (Construction Industry Audit Technique Guide) bestätigt, dass die IRS ein spezialisiertes Prüfprogramm unterhält, das gezielt Bauunternehmen ins Visier nimmt.
Jede dieser vier Ebenen interagiert mit den anderen. Das Einkaufsmodell (Ebene 1) bedeutet, dass Belege von Personen erstellt werden, die keine Buchhalter sind. Die Papierchemie (Ebene 2) bedeutet, dass die Beweise buchstäblich verfallen. Die Kostenstellenlücke (Ebene 3) bedeutet, dass selbst intakte Belege einer Übersetzung bedürfen. Und der Compliance-Rahmen (Ebene 4) bedeutet, dass das gesamte System regelmäßig einer kontradiktorischen Prüfung unterzogen wird. Betrachten wir jede Ebene im Detail.
Das dezentrale Einkaufsmodell ist ein Feature, kein Bug—und genau das ist das Problem
Das Einkaufsmodell im Bauwesen unterscheidet sich grundlegend von dem jeder anderen Branche. Ein bürobasiertes Unternehmen kann den Einkauf zentralisieren: Firmenkreditkarten mit Ausgabelimits, vorab genehmigte Lieferantenkataloge, automatisierte Belegerfassung, die mit jeder Transaktion verknüpft ist. Die Person, die einen neuen Monitor benötigt, fährt nicht mit einer Privatkreditkarte zu Best Buy. Sie reicht eine Anfrage über ein Beschaffungsportal ein, und die Buchhaltung übernimmt den Rest.
Im Bauwesen funktioniert das nicht. Wenn ein Gerüstbauer-Team um 7:15 Uhr feststellt, dass Balkenschuhe fehlen, hat der Bauleiter nicht drei Tage Zeit, um eine Kaufanfrage durch die zentrale Beschaffung zu leiten. Die Optionen sind: Jetzt kaufen und das Team weiterarbeiten lassen, oder auf die Genehmigung warten und einen Arbeitstag Produktivität von acht Arbeitern verlieren.
Das ist kein Prozessfehler, der behoben werden muss. Es ist die wirtschaftlich richtige Entscheidung auf Baustellenebene. Ein Team von acht Zimmerleuten, das einen Tag lang stillsteht, kostet allein an direkten Arbeitskosten rund 3.000 bis 4.000 $, ganz zu schweigen von den nachgelagerten Terminauswirkungen, die sich auf jedes Gewerk auswirken. Der 87-$-Einkauf bei Home Depot ist eindeutig die richtige Entscheidung. Das Problem ist, dass dieselbe strukturelle Logik, die den dezentralen Einkauf wirtschaftlich richtig macht, ihn auch zu einem buchhalterischen Albtraum macht.
Wenn Bauunternehmen wachsen, verschärft sich das Problem geometrisch, nicht linear. Ein kleiner Betrieb mit zwei Baustellen und einem praxisorientierten Eigentümer kann Belege in einem Ordner verfolgen. Ein mittelgroßer Generalunternehmer mit zwölf Standorten, die jeweils 15 bis 30 Einzelkäufe pro Woche generieren, verarbeitet wöchentlich 180 bis 360 einzelne Belegereignisse—jedes muss dem richtigen Auftrag, der richtigen Kostenstelle, dem richtigen Kauftyp und der richtigen Zahlungsmethode zugeordnet werden, bevor es in das Buchhaltungssystem eingegeben werden kann.
Deshalb lösen Firmenkreditkartenprogramme—die Standardlösung in Büroumgebungen—das Problem im Bauwesen nicht. Eine Firmenkreditkarte erfasst den Transaktionsbetrag und den Lieferantennamen, aber nicht die Kostenstelle, die Auftragsnummer oder den Kaufkontext. Und sie löst das Belegproblem sicherlich nicht: Die IRS akzeptiert keinen Kreditkartenabrechnung als Belegnachweis. Sie verlangt den detaillierten Beleg. Ein Firmenkreditkartenprogramm im Bauwesen fügt also lediglich eine weitere Abstimmungsebene hinzu—den Abgleich von Kartentransaktionen mit Papierbelegen—ohne das zugrunde liegende Problem zu beseitigen.
Die hier sichtbare Softwarelücke ist aufschlussreich. Procore, die dominierende Projektmanagement-Plattform im Bauwesen, verfolgt Verpflichtungen, Budgets und direkte Kosten präzise—verfügt jedoch über keine native Belegerfassung oder Spesenverwaltungsfunktion. Spendendaten müssen aus einem Drittanbieter-Tool in Procore gelangen, bevor sie auf Budgetpositionen verbucht werden können. Sage 300 CRE (ehemals Timberline), das buchhalterische Rückgrat vieler mittlerer und großer Generalunternehmer, deckt Auftragskalkulation und Hauptbuch in der Tiefe ab—doch die Datenerfassung auf Baustellenebene, die diese Systeme speist, bleibt ein manueller Prozess. Zwischen der Handykamera des Bauleiters und dem Monatsabschluss des Controllers klafft ein Vakuum, das die großen Plattformen bewusst nicht gefüllt haben.
Die Chemie des verschwindenden Beweismaterials
Das Standard-Belegpapier bei praktisch jedem Baustoffhändler ist Thermopapier. Dies ist keine willkürliche Wahl—Thermodrucker sind schnell, benötigen keine Tintenpatronen, erfordern nur minimale Wartung, und das Papier ist günstig. Für einen Großhändler, der jährlich Millionen von Transaktionen verarbeitet, sind die wirtschaftlichen Vorteile überwältigend. Für den Generalunternehmer, der diesen Beleg sechs Monate später als Prüfnachweis benötigt, ist dieselbe Chemie eine tickende Uhr.
Thermopapier funktioniert über eine chemische Reaktion zwischen einem Leukofarbstoff und einem Entwickler (typischerweise BPA oder BPS), die in einer Beschichtung auf der Papieroberfläche eingebettet sind. Wenn der Thermokopf des Druckers Wärme anwendet, reagieren Farbstoff und Entwickler, und die Beschichtung wird dunkel. Das Bild ist keine Tinte, die an Fasern gebunden ist—es ist ein temporärer chemischer Zustand, der unter den richtigen Bedingungen zurückgebildet wird. Die primären Auslöser für die Rückbildung sind dieselben Umweltfaktoren, die auf jeder Baustelle vorhanden sind: Hitze (ein Armaturenbrett im Sommer), Sonnenlicht (UV-Strahlung beschleunigt den Abbau), Feuchtigkeit (Betonhärtung setzt Feuchtigkeit frei) und chemische Einwirkung (Trockenbaustaub, Lösungsmittel, Öle von den Händen der Arbeiter).
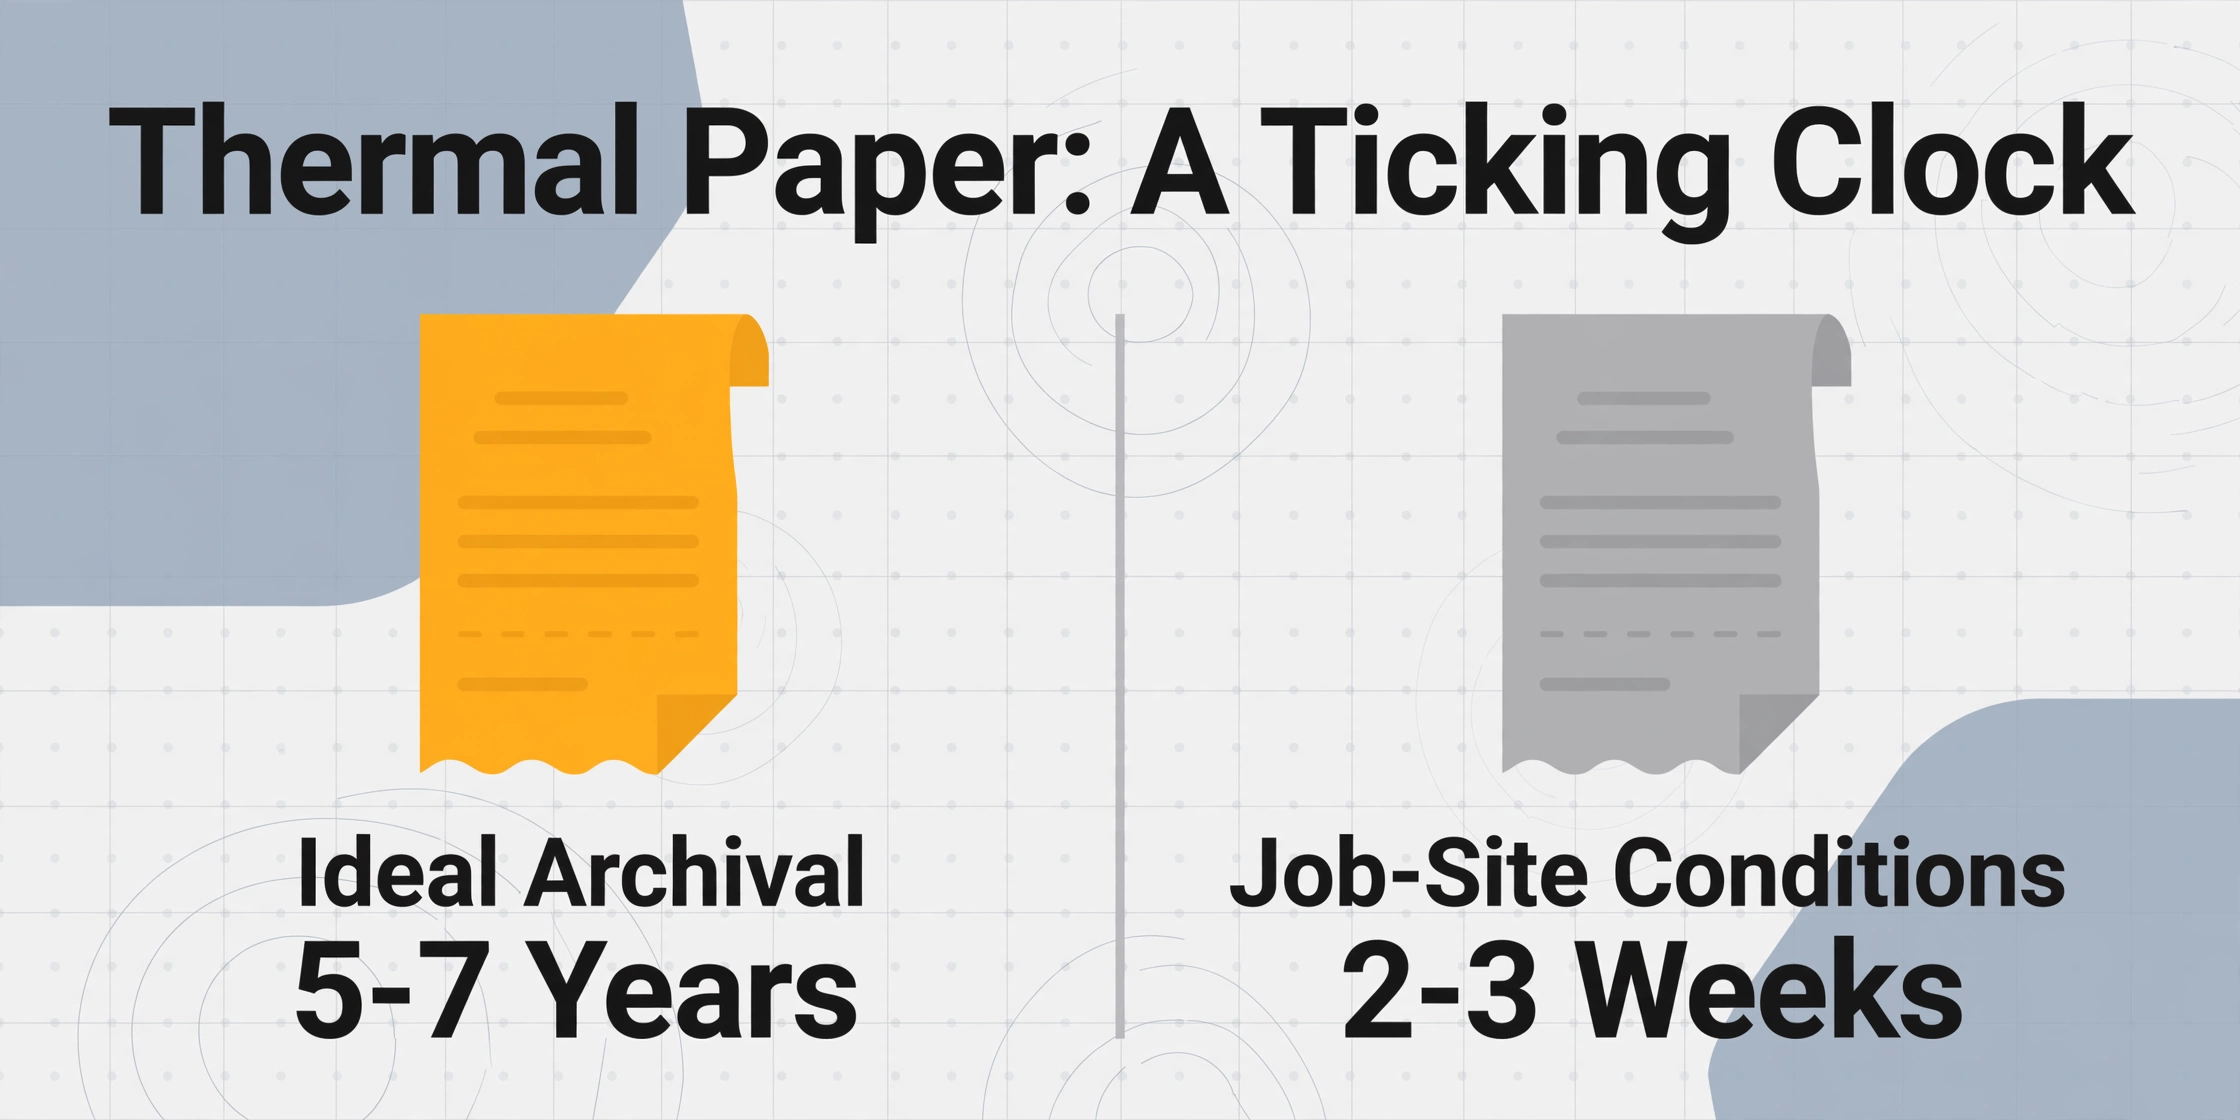
Wie schnell passiert das? Unter idealen Archivierungsbedingungen—kühl, dunkel, trocken, chemisch inert—kann Thermopapier fünf bis sieben Jahre lesbar bleiben. Unter Baustellenbedingungen komprimiert sich der Zeitrahmen dramatisch. Ein Beleg, der einen Sommer lang in einer Fahrerkabine in Texas oder Arizona liegt, kann innerhalb von zwei bis drei Wochen bis zur Unleserlichkeit verblassen. Ein Beleg, der einen Monat lang in einer Brieftasche steckt und Körperwärme und Reibung ausgesetzt ist, zeigt messbare Degradation. Selbst Belege, die in einem Baustellencontainer aufbewahrt werden—wo die Tagestemperaturen in den Sommermonaten regelmäßig über 90°F liegen—zeigen innerhalb von drei bis sechs Monaten sichtbares Verblassen.
Die versuchten Lösungen sind aufschlussreich. Eine Buchhalterin mit sieben Jahren Erfahrung, die in einem öffentlichen Forum über Belegverwaltung schrieb, merkte an: „Die Verwendung eines Textmarkers lässt es tatsächlich schneller verblassen (aus Erfahrung gesprochen). Der beste Weg, einen Beleg zu erhalten, ist, ihn zu kopieren." Mit anderen Worten: Die etablierte Praxis vor Ort zur Erhaltung von Belegdaten besteht darin, ein zweites Papierdokument—eine Kopie—zu erstellen, das nicht verblasst. Der Beleg selbst, das ursprüngliche dokumentarische Beweismittel, wird von Praktikern als verloren angesehen.
Das ist wichtig, denn die IRS-Anforderung ist nicht abstrakt. Gemäß Treas. Reg. §1.274-5T(c)(2)(iii) ist für jede Ausgabe von 75 $ oder mehr ein Beleg erforderlich. Der Beleg muss Betrag, Datum, Ort und den wesentlichen Charakter der Ausgabe nachweisen. Wenn die Belege eines Bauunternehmens auf Thermopapier gedruckt und unter Baustellenbedingungen gelagert werden, zerstört sich der Nachweis selbst. Die IRS macht keine Ausnahmen für „der Beleg war im Lkw". Der Auftragnehmer trägt die Beweislast.
Die Kostenstellen-Schlucht: Was ein Bauleiter weiß vs. Was ein Buchhalter braucht
Hier ist eine typische Transaktion auf einem mittelgroßen Gewerbeprojekt: Ein Bauleiter hält auf dem Weg zur Baustelle bei Home Depot und kauft Druckbehandeltes Schnittholz und verzinkte Befestigungsmittel im Wert von 247,33 $ für die Außenrahmen-Kolonne. Der Beleg sagt „LUMBER 2X6X12 PT" und „JOIST HANGER GALV" und eine Summe. Der Bauleiter weiß: Das ist für die Deckenschalung an Gebäude C, Phase 2. Er schiebt den Beleg in die Mittelkonsole und fährt zur Baustelle.
Zwei Wochen später, wenn der Beleg im Büro ankommt, muss ein Buchhaltungsangestellter ihn codieren. Die Optionen auf dem Bildschirm sehen so aus:
Auftrag: Metro Health Office Building (21-07)
Kostenstelle: 06 10 00 — Rohbau-Zimmerei oder 06 15 00 — Holzterrassendielen?
Kostenart: Material / Subunternehmer / Ausrüstung / Arbeit / Sonstiges
Kaufart: PO / Direkt / Kreditkarte / Erstattung
Phase: 1 — Fundament / 2 — Rahmenbau / 3 — Schließen
Der CSI MasterFormat weist jeder Bauaktivität einen sechsstelligen hierarchischen Code zu. Division 06 umfasst Holz, Kunststoffe und Verbundwerkstoffe. 06 10 00 ist Rohbau-Zimmerei (tragende Rahmenkonstruktion). 06 15 00 ist Holzterrassendielen (Oberflächenverkleidung). Der Unterschied ist für die Kostenverfolgung wichtig — das Rahmenbau-Budget eines Projekts ist getrennt vom Terrassendielen-Budget. Aber der Beleg sagt nicht, welches es ist. Der Bauleiter weiß es. Der Buchhalter nicht. Und in den zwei Wochen zwischen Kauf und Dateneingabe hat der Bauleiter sich bereits dem nächsten Brandherd zugewandt.
Das ist die Übersetzungslücke: Die Person, die den Kontext besitzt (was gekauft wurde, für welche Phase, für welchen Auftrag) und die Person, die die Buchhaltungssoftware bedient, sind verschiedene Personen, an verschiedenen Orten, mit verschiedenen Zeitplänen. Der Beleg ist das einzige physische Artefakt, das sie verbindet. Und der Beleg verblasst, verliert mit jedem Tag an Kontext.
Ein BDO-Bericht von 2024 zu Finanzkontrollen im Bauwesen ergab, dass Kontenpläne mit mehr als 1.000 Zeilen eine dreifach höhere Codierungsfehlerquote aufweisen als schlankere Strukturen — und der Kontenplan eines typischen mittelgroßen Generalunternehmers überschreitet diese Schwelle leicht, wenn man Aufträge mit Kostenstellen und Kostenarten multipliziert. Die CFMA-Benchmark-Daten von 2024 zeigen, dass die Kostenverwaltung 5,4 % des Projektumsatzes für den durchschnittlichen US-Generalunternehmer verbraucht. Bei einem Projekt im Wert von 30 Millionen $ sind das 1,6 Millionen $, die für den Abgleich von Zahlen ausgegeben werden, die in einem funktionierenden System beim ersten Mal hätten übereinstimmen müssen.
Die Compliance-Kaskade: Ein fehlender Beleg bleibt nicht nur ein fehlender Beleg
In einer einfachen Spesenabrechnungsumgebung bedeutet ein fehlender Beleg, dass eine geringfügige Erstattung abgelehnt wird. Der Mitarbeiter trägt die 43,67 $ selbst, und das Leben geht weiter. Im Baugewerbe funktioniert das nicht so.
Ein Beleg ist nicht nur der Nachweis einer Ausgabe. Er ist Beweismittel in mehreren unabhängigen Compliance-Rahmenwerken, die alle auf derselben zugrunde liegenden Dokumentation basieren. Wenn ein Generalunternehmer keinen Beleg vorlegen kann, kaskadiert der Fehler:
IRS-Einkommensteuerprüfung. Die IRS unterhält einen speziellen Audit Technique Guide für die Bauindustrie (Publication 5522), weil Bauunternehmen eine überdurchschnittliche Prüfungsquote aufweisen. Der Leitfaden führt die IRS-Prüfer durch die Prüfung der Finanzen von Auftragnehmern, einschließlich Materialkosten, Subunternehmerzahlungen und Auftragskostenallokation. Die Belegsubstantiierung ist ein primärer Prüfbereich. Nicht substantiierte Ausgaben werden nicht anerkannt, was zu Steuernachzahlungen, Zinsen und Strafen führt.
Davis-Bacon-Konformität. Für bundesfinanzierte Projekte über 2.000 $ müssen Auftragnehmer ortsübliche Löhne zahlen und wöchentlich zertifizierte Lohnberichte (Form WH-347) einreichen. Diese Berichte müssen die Einstufung, Stunden und Löhne jedes Arbeiters einzeln aufführen. Materialbelege substantiieren den nicht arbeitsbezogenen Teil der Projektkosten. Ein Davis-Bacon-Verstoß zieht zivilrechtliche Strafen von bis zu 13.508 $ pro Verstoß nach sich und kann zu einem Ausschluss von Bundesaufträgen für bis zu drei Jahre führen. Generalunternehmer haften strikt für Verstöße von Subunternehmern – das heißt, ein fehlender Beleg eines Subunternehmers wird zum Problem des Generalunternehmers.
Arbeitsunfallversicherungsprüfung. Ihr Versicherer für die Arbeitsunfallversicherung prüft jährlich Lohn- und Subunternehmerzahlungen. Die Prüfung bestimmt Ihre Prämie – und wenn Sie keine Belege vorlegen können, die nachweisen, dass bestimmte Arbeiter Subunternehmer (und keine Angestellten) waren, wird ihre Lohnsumme unter Ihrer Police umklassifiziert, was eine Prämienerhöhung auslöst, die für einen mittelgroßen Generalunternehmer sechsstellige Beträge erreichen kann.
Staatliche Umsatzsteuerprüfung. Bauunternehmen haben ein erhöhtes Risiko von Umsatzsteuerprüfungen, da die steuerliche Behandlung von Materialien je nach Bundesstaat und Vertragsart variiert (Pauschalpreis vs. Zeit- und Materialabrechnung, Neubau vs. Renovierung). Ein Beleg, der nicht klar zwischen steuerpflichtigen und steuerbefreiten Materialien unterscheidet, ist ein Prüfungsrisikopunkt.
Einhaltung des Pfandrechts. Die Rechte aus dem Bauhandwerkerpfandrecht hängen vom Nachweis ab, dass Materialien tatsächlich geliefert und in das Projekt eingebaut wurden. Belege mit Lieferdaten und Materialbeschreibungen sind das primäre Beweismittel. Ein Auftragnehmer, der keine Belege vorlegen kann, gefährdet seine Pfandrechte – und im Baugewerbe sind Pfandrechte das ultimative Druckmittel, um bezahlt zu werden.
Die wichtigste Erkenntnis: Diese fünf Rahmenwerke funktionieren nicht unabhängig voneinander. Sie greifen auf denselben Dokumentationspool zurück. Ein Generalunternehmer mit schwachem Belegmanagement riskiert nicht nur ein Prüfungsversagen. Er trägt ein Risiko über fünf gleichzeitige Compliance-Dimensionen – jede einzelne davon kann eine kostspielige Prüfung auslösen, wenn eine angrenzende Dimension eine Unstimmigkeit aufdeckt.
Was das kostet: Die Rechenlogik des unsichtbaren Lecks
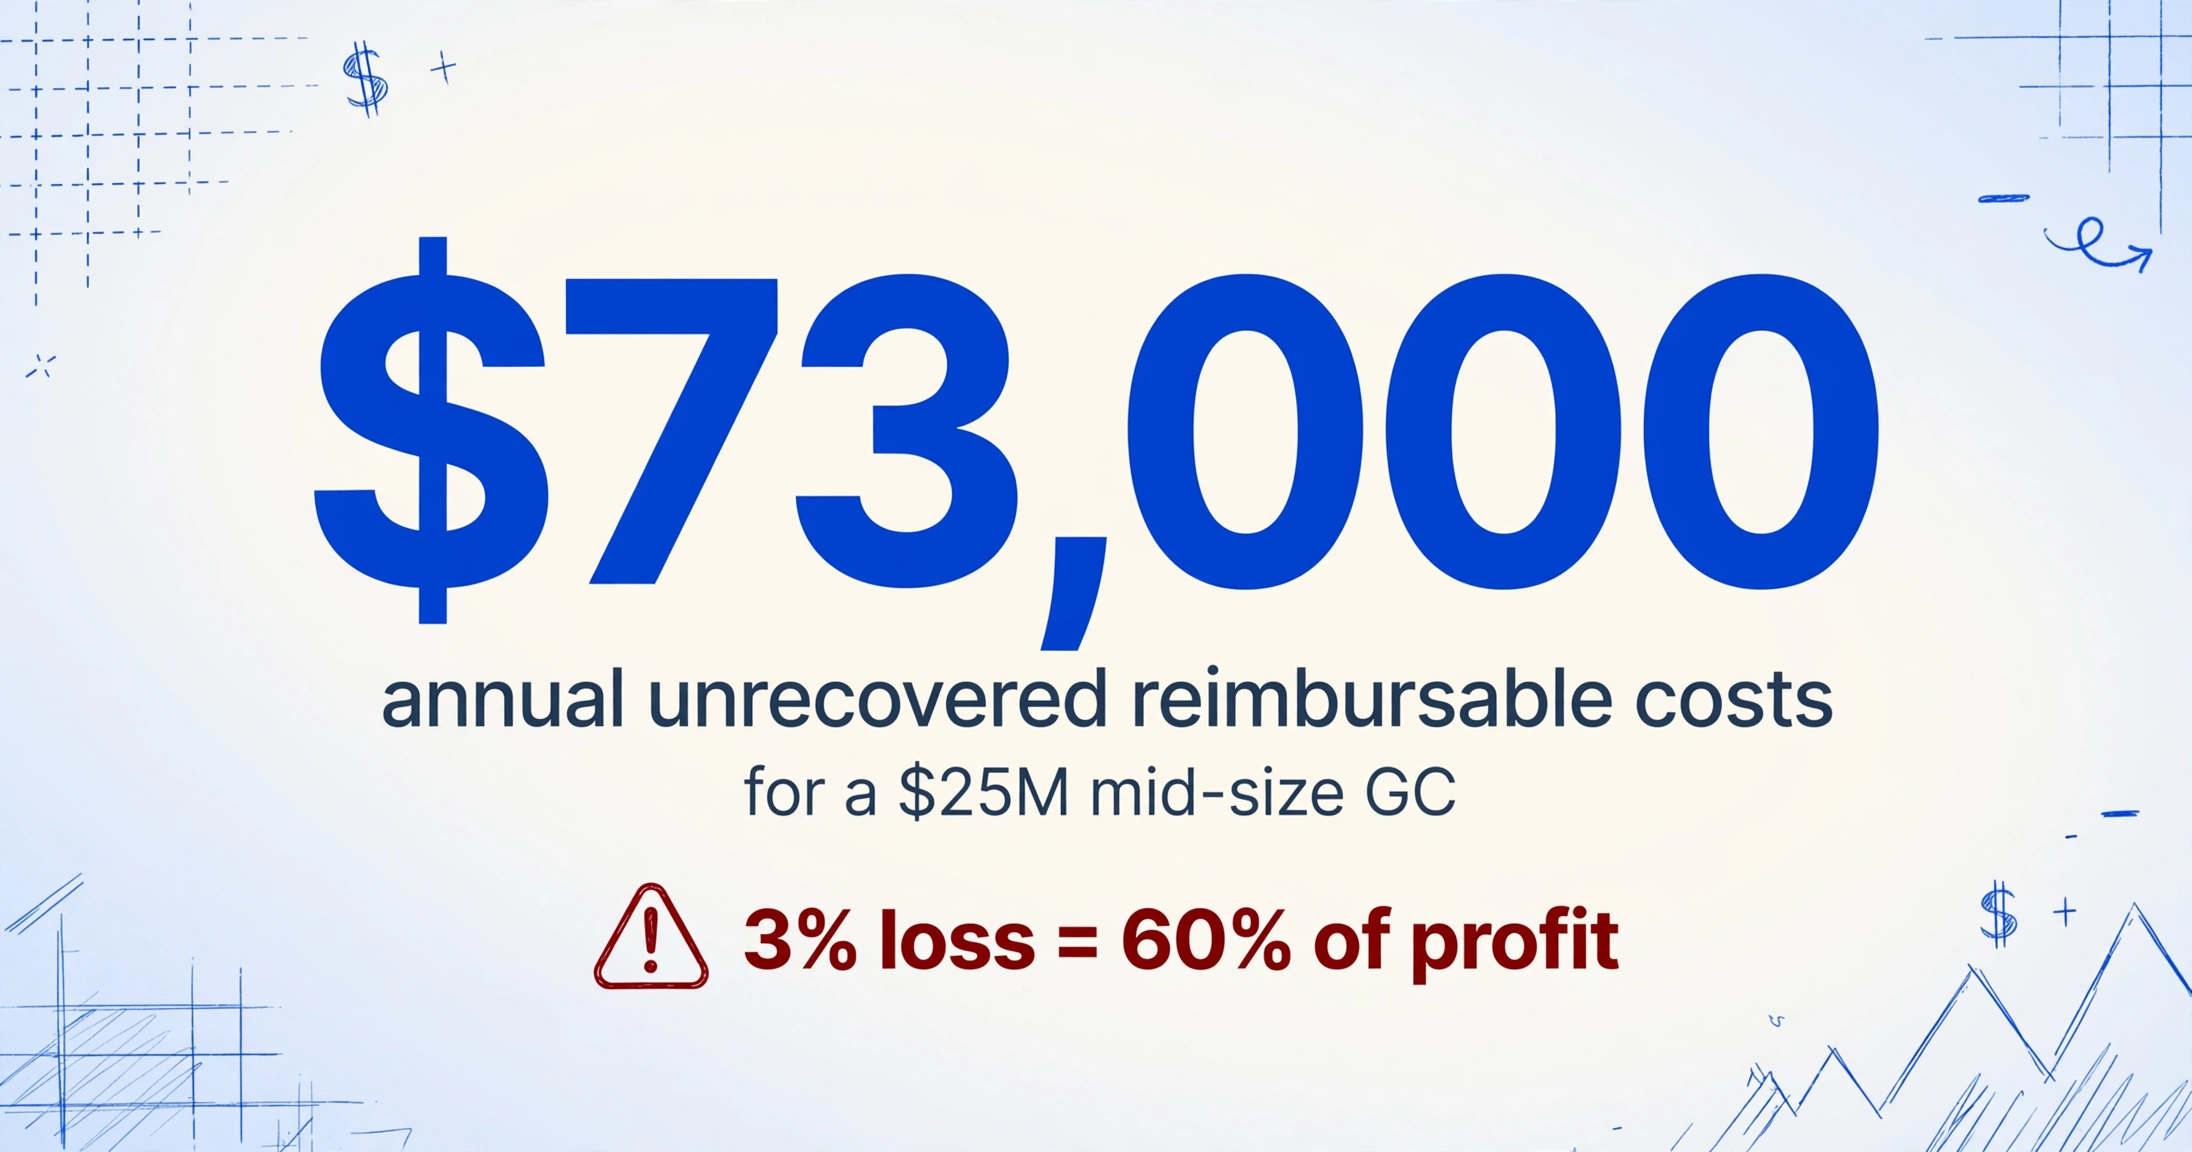
Die Gewinnmargen im Baugewerbe sind nach jedem Maßstab dünn. AGC-Daten aus dem Jahr 2022 beziffern die Nettomargen von Auftragnehmern auf 3,5 % bis 5 %. Die Benchmark-Daten von CFMA und FMI stützen durchweg einen Bereich, der selten zweistellig wird. Jeder Dollar nicht erstatteter erstattungsfähiger Kosten reduziert nicht nur den Umsatz—er verbraucht die Marge fast im Verhältnis 1:1. Wenn bei einem Projekt mit 5 % Nettomarge 3 % der erstattungsfähigen Kosten verloren gehen, bedeutet das einen Verlust von 60 % des Gewinns auf diese Kosten.
Lassen Sie uns das mit Zahlen untermauern. Betrachten Sie einen mittelgroßen Generalunternehmer mit einem Jahresumsatz von 25 Millionen $, wovon 65 % direkte Projektkosten sind (16,25 Millionen $). Wenn selbst nur 15 % dieser direkten Kosten Baustelleneinkäufe sind, die einen Belegnachweis erfordern (2,44 Millionen $), und die Nachweisausfallrate konservativ bei 3 % liegt, beträgt der jährlich nicht erstattete Betrag 73.000 $. Bei einer Nettomarge von 4,5 % entspricht das dem Gewinn aus 1,6 Millionen $ zusätzlichem Umsatz.
Doch die direkten nicht erstatteten Kosten sind nur der sichtbare Teil. Die indirekten Kosten sind höher:
- Verwaltungsaufwand. Der Kostenverwaltungs-Benchmark der CFMA von 5,4 %—1,35 Millionen $ jährlich bei einer Umsatzbasis von 25 Mio. $—umfasst die Stunden, die mit der Jagd nach Belegen, dem Abgleichen von Kostenstellen und der erneuten Eingabe von Daten verbracht werden, die bereits am Ort des Kaufs hätten erfasst werden müssen. Bauleiter verlieren schätzungsweise 2-3 Stunden pro Woche mit belegbezogener Verwaltungsarbeit—Zeit, die für die Crew-Führung und die Produktionsaufsicht fehlt.
- Verzögerte Abrechnung. Wenn der Monatsabschluss verzögert wird, weil Belege nicht codiert und erfasst wurden, verzögert sich auch die Rechnungsstellung an den Kunden. Verzögerte Rechnungsstellung bedeutet verzögerte Zahlung. Bei einem Cost-Plus- oder T&M-Vertrag, bei dem der Generalunternehmer Ausgaben 30-45 Tage vor der Erstattung vorfinanziert, bedeutet jede weitere Woche Verzögerung bei der Einreichung eine Woche, in der das Projekt aus dem Betriebskapital des Generalunternehmers finanziert wird.
- Prüfungsrisiko. Ein einziger IRS-Prüfungsbefund zu nicht belegten Ausgaben bei einem mehrjährigen Rückblick kann zu Anpassungen im sechsstelligen Bereich plus Strafen und Zinsen führen. Die Kosten sind nicht nur die Steuer—es sind die Honorare für die Verteidigung gegen die Prüfung, die Ablenkung des Managements und der Präzedenzfall für künftige Prüfungen.
- Verlorene Margensignale. Wenn Kostendaten falsch codiert oder verspätet erfasst werden, sind die Soll-Ist-Berichte des Projektleiters falsch. Entscheidungen über Nachträge, Subunternehmer-Verhandlungen und Ressourcenzuweisung werden auf der Grundlage schlechter Daten getroffen. Die Kosten schlechter Entscheidungen summieren sich über den Projektlebenszyklus auf eine Weise, die auf keiner Belegzeile erscheint.
Deshalb ist das Belegproblem ein Margenproblem—nicht nur ein Ärgernis. Es geht nicht darum, dass „die manuelle Eingabe langsam ist". Es geht um eine strukturelle Lücke zwischen der Art, wie Bauprojekte Geld ausgeben, und der Art, wie Bauunternehmen Geld verbuchen—und diese Lücke ist groß genug, dass jedes Jahr 3-5 % der erstattungsfähigen Kosten durchfallen, ohne dass jemand auf eine einzelne Transaktion zeigen und sagen könnte: „Da, das ist sie."
Warum Excel und Procore allein diese Lücke nicht schließen können
Die Baubranche hat auf dieses Problem gewohnt einfallsreich und gewohnt unzureichend reagiert. Zwischen dem Beleg des Bauleiters und dem Hauptbuch des ERP-Systems liegt eine Ebene von Übergangslösungen: Excel-Tabellen, die von Projektadministratoren gepflegt werden, gemeinsame Dropbox-Ordner mit Belegfotos, E-Mail-Ketten mit Betreffzeilen wie „Belege Woche vom 15.06." und der allgegenwärtige Notfallplan, Belege in einem Manilakarton ins Büro zu fahren.
Diese Übergangslösungen beheben das unmittelbare Symptom—der Beleg existiert irgendwo—ohne das zugrunde liegende strukturelle Problem anzugehen. Die Excel-Tabelle, die Belege erfasst, erfordert dennoch, dass jemand Lieferantennamen, Beträge, Daten und Kostenstellen manuell von einem Belegfoto abtippt. Der Dropbox-Ordner voller Belegfotos ist nur so organisiert wie die Person, die die Dateien benannt hat. Die E-Mail-Kette ist nur auffindbar, wenn sich jemand vier Monate später an die richtigen Schlüsselwörter erinnert.
Procore wurde trotz seiner Tiefe im Projektmanagement dafür entwickelt, Verpflichtungen und Budgets zu verfolgen, sobald Kostendaten erfasst sind—nicht, um Kostendaten am Ort des Kaufs zu erfassen. Sein Modul für direkte Kosten akzeptiert Einträge, liest aber keine Belege. Seine Integration mit Sage 300 CRE ist leistungsstark, um genehmigte Kosten mit dem Hauptbuch abzugleichen, schweigt sich jedoch darüber aus, wie diese Kosten überhaupt erst genehmigt werden.
Die Lücke ist kein fehlendes Feature. Es ist eine fehlende Ebene. Das Ökosystem der Bausoftware bietet hervorragende Werkzeuge für das, was nach der Strukturierung von Kostendaten passiert (Auftragskalkulation, Budgetverfolgung, Verwaltung von Pfandrechtsverzichten) und angemessene Werkzeuge für das, was davor passiert (Kostenschätzung, Ausschreibung, Beschaffungsplanung). Die dunkle Zone ist der Moment des Übergangs—wenn unstrukturierte Kostendaten (ein Belegfoto) zu strukturierten Kostendaten (einem codierten Ausgabeneintrag) werden müssen.
Hier wird der Unterschied zwischen vorlagenbasierter OCR und semantischer Extraktion entscheidend—und hier hört das Problem auf, eine Beschwerde zu sein, und bekommt eine definierte technische Lösung. Wir untersuchen die praktische Lösung in unserem Leitfaden zum Extrahieren von Baustellenbelegdaten in Excel nach Baukostenstelle und unserer Schritt-für-Schritt-Anleitung zum Stapelverarbeiten einer Woche Baustellenbelege in eine Auftragskostenverteilungs-Tabelle. Die Kurzfassung: Dieselbe semantische KI, die einen Beleg lesen und verstehen kann, dass „$247.33" ein Gesamtbetrag und „2X6X12 PT" eine Artikelbeschreibung ist, kann auch darüber informiert werden, was Ihre Kostenstellen sind und zu welchem Auftrag jeder Beleg gehört—und verwandelt den Stapel auf dem Armaturenbrett des Bauleiters in strukturierte Daten ohne manuellen Übersetzungsschritt.
Dateien werden sicher verarbeitet und nicht gespeichert.
Häufig gestellte Fragen
Warum geben Bauunternehmen ihren Bauleitern nicht einfach Firmenkreditkarten?
Viele tun das. Aber ein Kreditkartenabrechnung ist kein IRS-konformer Belegnachweis—Sie benötigen weiterhin den detaillierten Beleg. Eine Firmenkarte erfasst den Lieferantennamen und den Betrag, aber nicht die Einzelpositionen, Kostenstellen oder die Auftragszuordnung. Das Hinzufügen von Firmenkarten in einem Bauunternehmen, ohne gleichzeitig die Belegerfassung zu lösen, schafft eine zusätzliche Abstimmungsebene (Abgleich von Kartenabrechnungen mit Papierbelegen), ohne das eigentliche Problem zu beseitigen. Der Beleg muss weiterhin erfasst, codiert und gespeichert werden.
Wie lange halten Thermopapierbelege auf einer Baustelle tatsächlich?
Unter idealen Archivbedingungen (kühl, dunkel, trocken) fünf bis sieben Jahre. In einem Baucontainer, der Sommerhitze ausgesetzt ist, drei bis sechs Monate, bevor sichtbares Verblassen beginnt. Auf einem Armaturenbrett in direktem Sonnenlicht zwei bis drei Wochen bis zur nahezu Unleserlichkeit. In einer Brieftasche, die Körperwärme und Reibung ausgesetzt ist, innerhalb eines Monats messbare Verschlechterung. Die einzige zuverlässige Erhaltungsmethode ist die sofortige Digitalisierung—ein Foto oder Scan, das am Ort des Belegerhalts aufgenommen wird.
Übernimmt Procore die Belegverwaltung?
Nein. Procore verfolgt Verpflichtungen, Budgets und direkte Kosten, sobald Ausgabendaten eingegeben wurden, bietet jedoch keine native Belegerfassung, OCR oder Ausgabenverwaltungsfunktionen. Ausgabendaten müssen in einem Drittanbieter-Tool erfasst und dann über API oder manuelle Eingabe mit Procore synchronisiert werden. Das ist beabsichtigt—Procore ist eine Projektmanagement-Plattform, kein Ausgabenverwaltungstool—aber es entsteht eine Lücke, die die meisten Generalunternehmer mit Tabellenkalkulationen und manuellen Prozessen füllen.
Wie hoch ist die IRS-Schwelle für die Belegpflicht?
Gemäß Treas. Reg. §1.274-5T sind Belege (eine Quittung, eine bezahlte Rechnung oder Ähnliches) für jede Geschäftsausgabe von 75 $ oder mehr erforderlich. Der Beleg muss Betrag, Datum, Ort und wesentlichen Charakter der Ausgabe nachweisen. Bei Ausgaben unter 75 $ kann ein zeitnahes Protokoll oder eine schriftliche Aufzeichnung ausreichen—aber die sichere Praxis ist, Belege für alle auftragsbezogenen Ausgaben unabhängig vom Betrag aufzubewahren, da die Abrechnung von Cost-Plus-Verträgen und die Prüfungen der Arbeiterunfallversicherung nicht der 75-$-Schwelle folgen.
Kann KI-Extraktion handschriftliche Belege von kleineren Lieferanten verarbeiten?
Ja. Semantische KI-Extraktion—der Ansatz, den ImageToTable.ai über Benutzerdefinierte Spaltenextraktion verwendet, bei dem Sie die gewünschten Felder definieren (Datum, Lieferant, Betrag, Kostenstelle) und die KI jeden Wert findet, indem sie versteht, was er bedeutet, statt Zeichen für Zeichen zu lesen—funktioniert mit handschriftlichen Belegen, verblassten Belegen und Dokumenten in gemischten Formaten. Sie funktioniert anders als herkömmliche OCR, die nach Zeichenmustern sucht und bei unregelmäßiger Handschrift oder verschlechtertem Druck Probleme hat. Allerdings sind stark beschädigte Belege, bei denen Text physisch fehlt (nicht nur schwach sichtbar), jenseits der Fähigkeiten jedes Tools—weshalb das Erfassen des Belegbildes vor der Verschlechterung der entscheidende Schritt ist.
Welcher Zusammenhang besteht zwischen Belegverwaltung und Davis-Bacon-Konformität?
Davis-Bacon verlangt zertifizierte Lohnberichte (Form WH-347), die Klassifizierung, Stunden, Löhne und Nebenleistungen jedes Arbeitnehmers auf bundesfinanzierten Projekten dokumentieren. Obwohl das Formular selbst keine Belege verlangt, muss die gesamte Kostendokumentation des Projekts—einschließlich Materialkäufen und Zahlungen an Subunternehmer—als Ganzes prüfbar sein. Wenn ein Ermittler des DOL für Lohn und Arbeitszeit zertifizierte Lohnberichte prüft und Unstimmigkeiten feststellt, weitet sich die Untersuchung in der Regel auf die gesamte Projektdokumentation des Auftragnehmers aus, einschließlich Materialbelegen. Ein Belegnachweisversagen in einem Bereich kann eine umfassendere Prüfung auslösen. Zu den Strafen gehören Geldbußen von bis zu 13.508 $ pro Verstoß und der Ausschluss von Bundesaufträgen für bis zu drei Jahre.
Die wahren Kosten sind nicht der verlorene Beleg—sondern das System, das ihn akzeptiert
Das Problem mit Belegen im Bauwesen besteht nicht, weil es niemand bemerkt hat, sondern weil jede Ebene des Problems die Aufgabe eines anderen ist. Der Bauleiter ist eingestellt, um zu bauen, nicht um Dateneingabe zu machen. Der Buchhalter ist eingestellt, um die Bücher abzuschließen, nicht um Bautrupps hinterherzulaufen. Der Projektmanager ist eingestellt, um das Projekt zu liefern, nicht um Kostenstellen abzugleichen. Der CFO beobachtet die Margen, nicht einzelne Belege. Das Problem liegt in den Nahtstellen zwischen den Rollen, und Nahtstellen sind der Ort, an dem industrielle Probleme dauerhaft werden.
Die gute Nachricht ist, dass dieselbe strukturelle Analyse, die das Problem sichtbar macht, auch die Lösung verdeutlicht. Die Lösung ist nicht, Bauleiter besser im Papierkram zu machen oder Buchhalter schneller bei der Dateneingabe. Es geht darum, den manuellen Übersetzungsschritt zu entfernen, der zwischen dem Belegfoto (das der Bauleiter in drei Sekunden liefern kann) und dem codierten Ausgabeneintrag (den die Buchhaltungssoftware benötigt) liegt. Wenn die Extraktionsebene einen Beleg semantisch lesen kann—versteht, dass „2X6X12 PT" eine Position und „$247.33" die Summe ist, und diese den bereits definierten Kostenstellen zuordnet—kollabiert das Vier-Ebenen-Problem. Das Einkaufsmodell ändert sich nicht; das Papier verblasst weiterhin; die Kostenstellenstruktur bleibt komplex; die Compliance-Anforderungen bleiben bestehen. Aber die Lücke zwischen ihnen schließt sich.
Wenn Sie sehen möchten, wie das in der Praxis aussieht, führt Sie unser ausführlicher Leitfaden durch das Extrahieren von Baustellenbelegen in Excel, sortiert nach Kostenstelle und Projektphase—und unser Batch-Verarbeitungsleitfaden behandelt das Verarbeiten einer ganzen Woche Belege in eine einzige Jobkosten-Zuordnungstabelle.