Por qué el caos de recibos en obra cuesta
más de lo que los contratistas creen
Si los márgenes de un proyecto de construcción fueran un objeto físico, serían papel de seda, y el desgarrón más grande no viene de donde la mayoría de los contratistas generales están mirando. Los precios de los materiales dominan los titulares y los paneles de conferencias de la AGC. La escasez de mano de obra acapara la atención de las salas de juntas. Pero entre el tablero de la camioneta del superintendente y el libro mayor del contralor se encuentra el erosionador de márgenes más silencioso del negocio: el recibo. No el concepto de recibos. El objeto físico: una tira delgada de papel con recubrimiento químico que comienza a degradarse en el momento en que sale de la caja registradora de Home Depot, existe en una docena de obras a la vez y conlleva una obligación legal que la mayoría de los equipos de campo no saben que existe hasta que un auditor la solicita.
Conclusiones clave
- $73K de gastos reembolsables desaparecen cada año de los libros de un contratista general mediano, no porque alguien los haya robado, sino porque los recibos de papel térmico se desvanecen antes de que alguien pueda asociarlos con una obra y un código de costo.
- Un recibo que queda en el tablero de una camioneta se vuelve ilegible en tres semanas bajo el calor del verano: el papel literalmente se autodestruye mientras el superintendente que conoce el código de costo ya está en la siguiente obra.
- La solución no le pide al superintendente que se convierta en contable: le pide una foto de tres segundos en la caja registradora y permite que la extracción asigne las partidas a los códigos de costo antes de que el papel tenga tiempo de desvanecerse.
Las cuatro capas del problema de los recibos que nadie menciona
La mayoría de las discusiones sobre la gestión de recibos en construcción se detienen en el síntoma: "los trabajadores de campo pierden los recibos". Es como decir que un colapso de puente fue causado por "fatiga del metal". Cierto pero inútil—no le dice nada sobre las decisiones de diseño, las elecciones de materiales y las concentraciones de tensión que hicieron inevitable la fatiga.
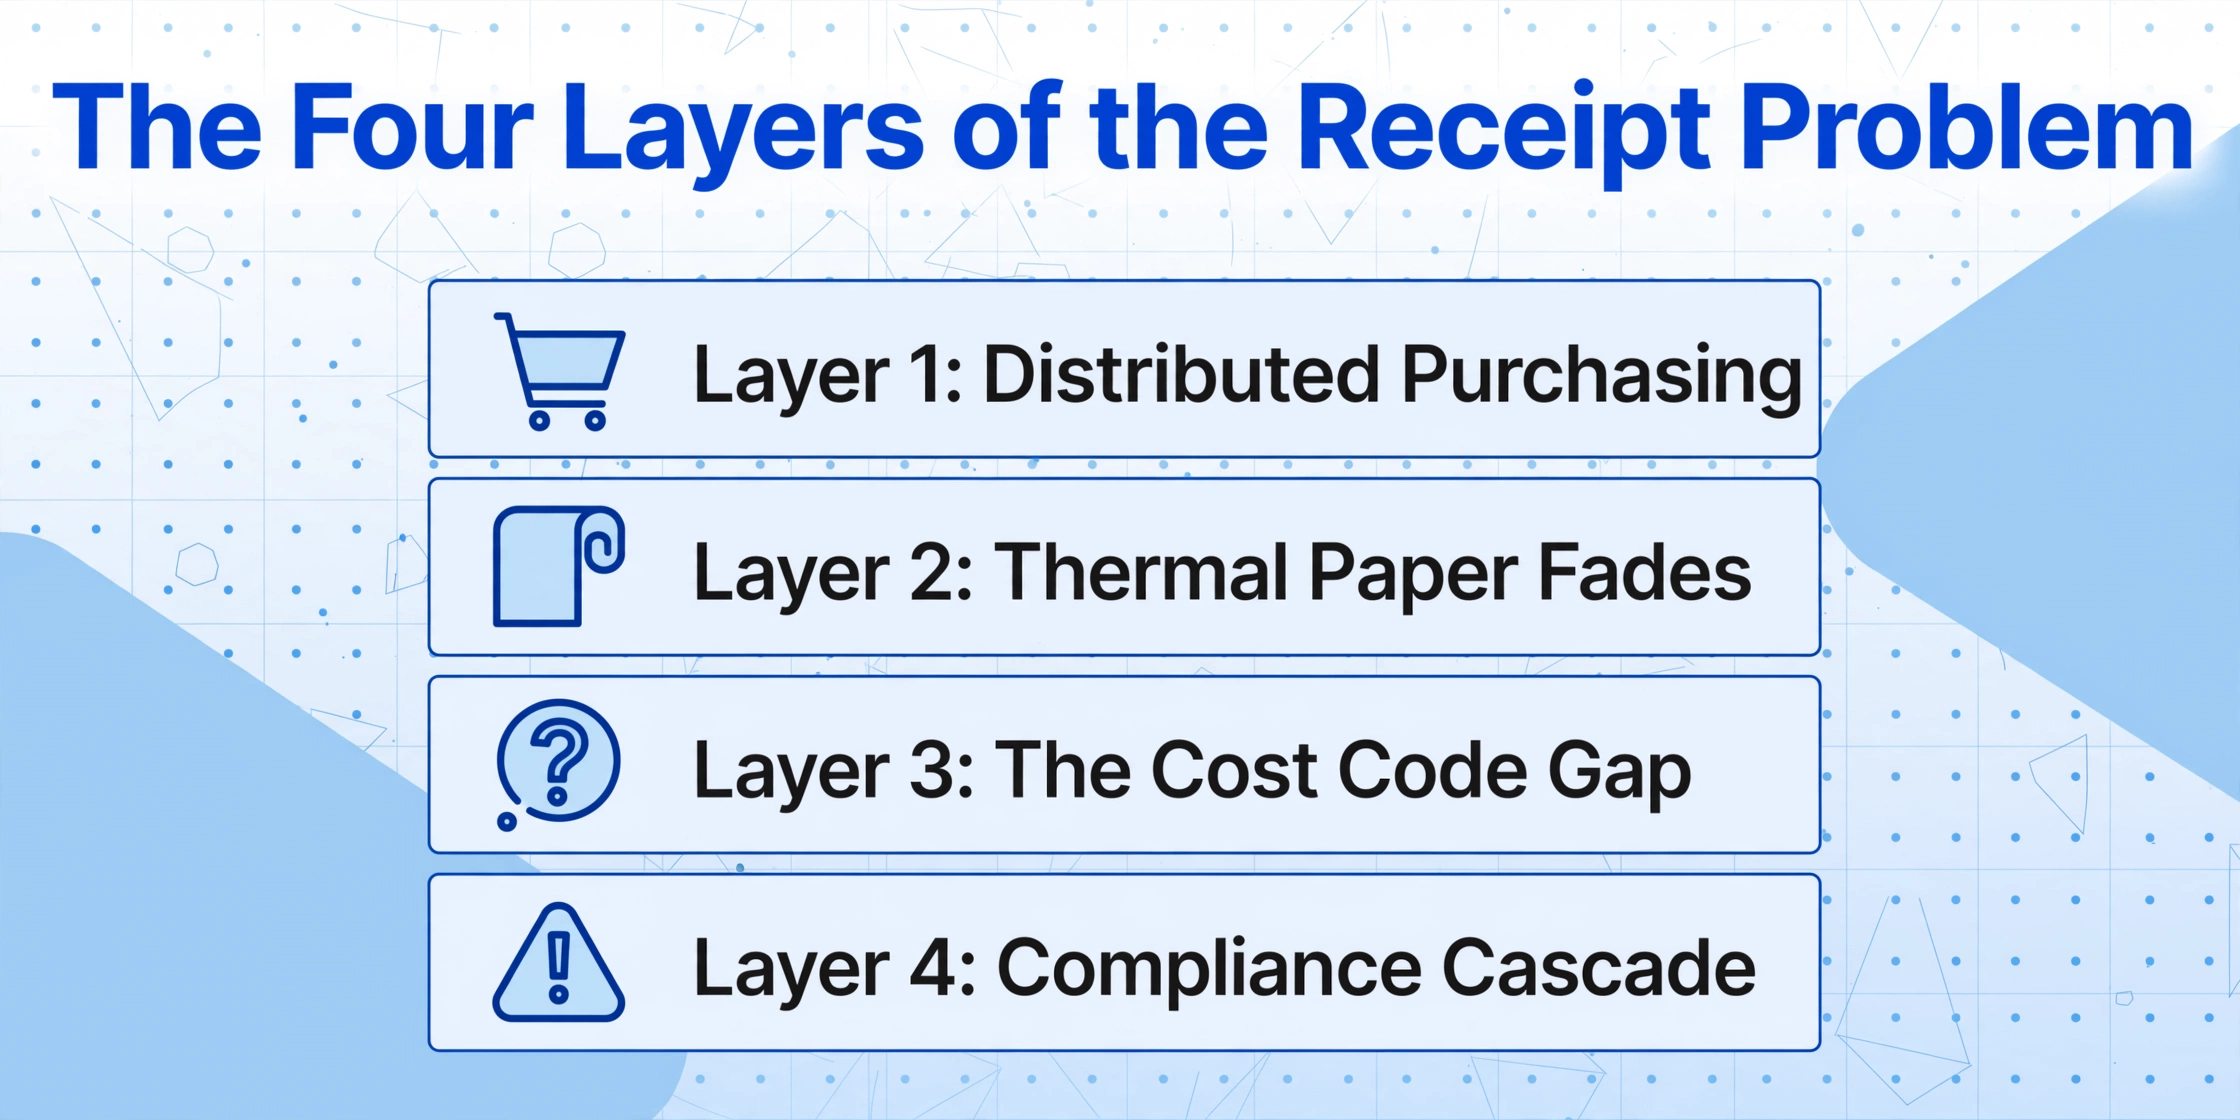
El problema de los recibos en construcción no es un solo problema. Son cuatro fallas estructurales distintas apiladas una sobre otra. Cada capa sería manejable por sí sola. Apiladas juntas, crean un sistema donde perder el 3-5% de los costos reembolsables no es un error—es el resultado esperado de la maquinaria.
Capa 1: El modelo de compras. La construcción no tiene adquisiciones centralizadas. Un contratista general de tamaño mediano que gestiona doce proyectos simultáneos tiene doce personas diferentes comprando materiales—superintendentes, capataces, gerentes de proyecto—cada uno haciendo compras en diferentes proveedores, con diferentes métodos de pago, registrando gastos con diferentes niveles de diligencia. Esto no es una falla de proceso. Es un requisito estructural de cómo funcionan los proyectos de construcción. Las personas que saben qué se necesita en la obra están en la obra, y las decisiones de compra ocurren allí.
Capa 2: El papel. Casi todos los recibos emitidos en un proveedor de construcción—Home Depot, Lowe's, White Cap, Builders FirstSource—son de papel térmico. El papel térmico no usa tinta. Usa un recubrimiento químico sensible al calor que se oscurece cuando se expone al cabezal térmico de la impresora. La misma química que permite imprimir sin tinta lo hace catastróficamente inestable. El calor, la luz solar, la humedad, la fricción, incluso los aceites de la piel humana aceleran la degradación. Un recibo que permanece en el tablero de una camioneta—donde las temperaturas interiores en julio pueden superar los 140°F—puede volverse ilegible en semanas, no en meses. El Archivo Nacional de Australia clasifica el papel térmico como de "ninguna permanencia" e inadecuado para cualquier documentación a largo plazo.
Capa 3: La estructura de códigos de costo. Un recibo de una compra de ferretería en obra dice "$247.33 — Madera y sujetadores". El sistema contable necesita saber: Trabajo 21-07, Código de Costo 06 10 00 (Carpintería en bruto), Fase 2, Tipo de Compra: Material Directo. El CSI MasterFormat, el sistema estándar de codificación de costos de la industria mantenido por el Construction Specifications Institute, organiza el trabajo de construcción en 50 divisiones con códigos jerárquicos de seis dígitos—y el ERP de su empresa está construido alrededor de él. El superintendente que compró la madera sabe que es para "enmarcar el ala este". El contador lo necesita en el lenguaje de MasterFormat. Son dos idiomas diferentes, hablados por dos personas diferentes que rara vez ocupan la misma habitación.
Nivel 4: La Obligación de Cumplimiento. Según el Treas. Reg. §1.274-5T, cualquier gasto empresarial de $75 o más requiere evidencia documental—un recibo, factura pagada o similar—suficiente para establecer el monto, la fecha, el lugar y el carácter esencial del gasto. El reglamento es explícito: "La evidencia escrita tiene considerablemente más valor probatorio que la evidencia oral por sí sola". Un recibo desvanecido con fecha y monto ilegibles no cumple con esta prueba. Para proyectos de construcción financiados con fondos federales, lo que está en juego se agrava: los requisitos de nómina certificada de Davis-Bacon añaden una capa de documentación de clasificación de trabajadores, y la Publicación 5522 del IRS (Guía de Técnicas de Auditoría de la Industria de la Construcción) confirma que el IRS mantiene un programa de auditoría especializado dirigido específicamente a las empresas de construcción.
Cada una de estas cuatro capas interactúa con las demás. El modelo de compra (Nivel 1) significa que los recibos son generados por personas que no son contadores. La química del papel (Nivel 2) significa que la evidencia literalmente se degrada. La brecha del código de costo (Nivel 3) significa que incluso los recibos intactos requieren traducción. Y el marco de cumplimiento (Nivel 4) significa que todo el sistema está sujeto periódicamente a revisión adversa. Veamos cada capa en detalle.
El Modelo de Compra Distribuida Es una Característica, No un Error—y Ese Es el Problema
El modelo de compra de la construcción es fundamentalmente diferente al de cualquier otra industria. Una empresa de oficina puede centralizar las adquisiciones: tarjetas corporativas con límites de gasto, catálogos de proveedores preaprobados, captura automatizada de recibos vinculada a cada transacción. La persona que necesita un nuevo monitor no conduce a Best Buy con una tarjeta de crédito personal. Envía una solicitud a través de un portal de adquisiciones, y la contabilidad se encarga del resto.
La construcción no puede funcionar así. Cuando una cuadrilla de estructura descubre a las 7:15 AM que le faltan conectores de vigas, el superintendente no tiene tres días para tramitar una solicitud de compra a través de la adquisición central. La opción es: comprar ahora y mantener a la cuadrilla trabajando, o esperar la aprobación y perder un día de productividad entre ocho trabajadores.
Esto no es un defecto del proceso que deba corregirse. Es la decisión económica correcta a nivel de campo. Una cuadrilla de ocho carpinteros inactivos por un día cuesta aproximadamente $3,000-$4,000 solo en mano de obra directa, sin contar los impactos posteriores en el cronograma que se extienden a todos los oficios. El viaje de $87 a Home Depot es inequívocamente la decisión correcta. El problema es que la misma lógica estructural que hace que la compra distribuida sea económicamente correcta también la convierte en una pesadilla contable.
A medida que las empresas de construcción crecen, el problema se agrava geométricamente, no linealmente. Una operación pequeña con dos sitios de trabajo y un propietario práctico puede rastrear recibos en una carpeta. Un contratista general de tamaño mediano con doce sitios, cada uno generando 15-30 compras individuales por semana, está procesando 180-360 eventos de recibo discretos semanalmente—cada uno debe ser emparejado con el trabajo, código de costo, tipo de compra y método de pago correctos antes de poder ingresarse en el sistema contable.
Por eso los programas de tarjetas corporativas—la solución estándar en entornos de oficina—no resuelven el problema en la construcción. Una tarjeta corporativa captura el monto de la transacción y el nombre del proveedor, pero no captura el código de costo, el número de trabajo ni el contexto de la compra. Y ciertamente no resuelve el problema del recibo: el IRS no acepta un estado de cuenta de tarjeta de crédito como evidencia documental. Requiere el recibo detallado. Así que un programa de tarjetas corporativas en la construcción simplemente añade otra capa de conciliación—emparejar transacciones de tarjeta con recibos en papel—sin eliminar el problema subyacente.
La brecha de software aquí es reveladora. Procore, la plataforma dominante de gestión de proyectos de construcción, rastrea compromisos, presupuestos y costos directos con precisión—pero no tiene captura nativa de recibos ni funcionalidad de gestión de gastos. Los datos de gastos deben ingresar a Procore desde una herramienta de terceros antes de poder asignarse a las líneas presupuestarias. Sage 300 CRE (anteriormente Timberline), la columna vertebral contable de muchos contratistas generales medianos y grandes, maneja el costeo de trabajos y el libro mayor con profundidad—pero la entrada de datos a nivel de campo que lo alimenta sigue siendo un proceso manual. Entre la cámara del teléfono del superintendente y el cierre de fin de mes del contralor existe un vacío que las principales plataformas decidieron no llenar.
La Química de la Evidencia que Desaparece
El papel estándar para recibos en prácticamente todo proveedor de construcción es el papel térmico. Esta no es una elección arbitraria—las impresoras térmicas son rápidas, no requieren cartuchos de tinta, necesitan mantenimiento mínimo y el papel es barato. Para un minorista de gran superficie que procesa millones de transacciones anualmente, la economía es abrumadora. Para el contratista general que necesita ese recibo como evidencia de auditoría seis meses después, la misma química es un reloj en marcha.
El papel térmico funciona mediante una reacción química entre un colorante leuco y un revelador (típicamente BPA o BPS) incrustados en un recubrimiento sobre la superficie del papel. Cuando el cabezal térmico de la impresora aplica calor, el colorante y el revelador reaccionan y el recubrimiento se oscurece. La imagen no es tinta adherida a la fibra—es un estado químico temporal que se revierte bajo las condiciones adecuadas. Los principales desencadenantes de reversión son los mismos factores ambientales presentes en toda obra de construcción: calor (el tablero de un vehículo en verano), luz solar (la radiación UV acelera la degradación), humedad (el curado del concreto libera humedad) y exposición química (polvo de paneles de yeso, solventes, los aceites de las manos de los trabajadores).
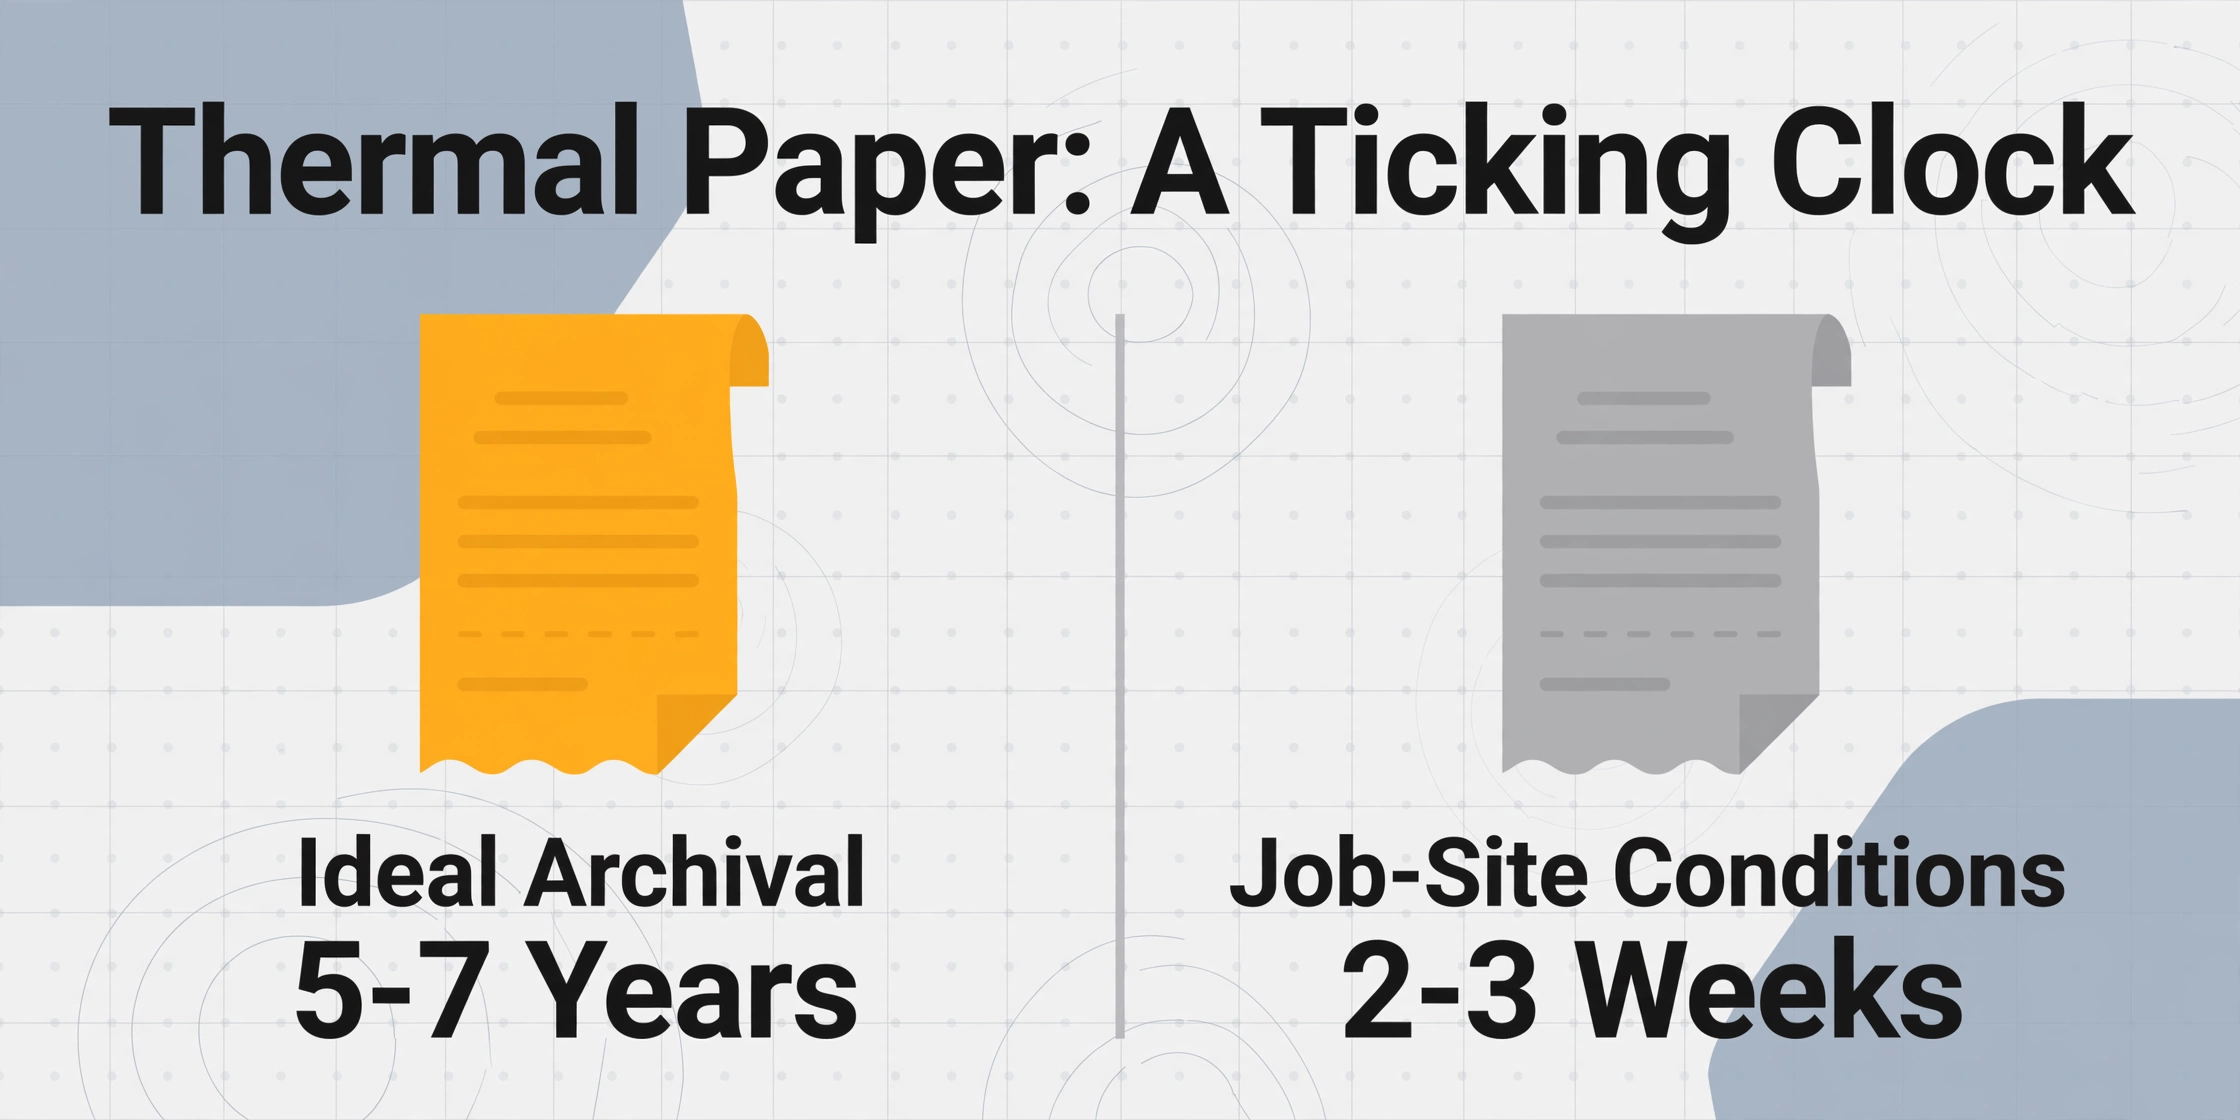
¿Qué tan rápido ocurre esto? Bajo almacenamiento de archivo ideal—fresco, oscuro, seco, químicamente inerte—el papel térmico puede permanecer legible durante cinco a siete años. Bajo condiciones de obra, la línea de tiempo se comprime drásticamente. Un recibo dejado en la cabina de una camioneta durante una semana de verano en Texas o Arizona puede desvanecerse hasta quedar casi ilegible en dos a tres semanas. Un recibo guardado en una billetera durante un mes, sometido al calor corporal y la fricción, mostrará degradación medible. Incluso los recibos almacenados en un tráiler de obra—donde las temperaturas diurnas superan rutinariamente los 90°F en los meses de verano—mostrarán un desvanecimiento visible en tres a seis meses.
Las soluciones intentadas son reveladoras. Una contable con siete años de experiencia, publicando en un foro público sobre gestión de recibos, señaló: "Usar un resaltador en realidad hará que se desvanezca más rápido (hablando por experiencia). La mejor manera de preservar un recibo es fotocopiarlo." En otras palabras, la práctica de campo establecida para preservar los datos del recibo es crear un segundo documento en papel—una fotocopia—que no se desvanezca. El recibo en sí, la evidencia documental original, es reconocido por los profesionales como condenado.
Esto importa porque el requisito del IRS no es abstracto. Según la Treas. Reg. §1.274-5T(c)(2)(iii), se requiere evidencia documental para cualquier gasto de $75 o más. La evidencia debe establecer el monto, la fecha, el lugar y el carácter esencial del gasto. Cuando los recibos de una empresa de construcción son papel térmico almacenado en condiciones de obra, la evidencia se autodestruye. El IRS no hace excepciones para "el recibo estaba en la camioneta". El contratista asume la carga de la prueba.
El Cañón del Código de Costo: Lo que Sabe un Superintendente vs. Lo que Necesita un Contador
Aquí hay una transacción típica en un proyecto comercial de tamaño mediano: un superintendente se detiene en Home Depot de camino a la obra y compra $247.33 en madera tratada a presión y sujetadores galvanizados para la cuadrilla de estructura exterior. El recibo dice "LUMBER 2X6X12 PT" y "JOIST HANGER GALV" y un total. El superintendente sabe: esto es para la estructura de la cubierta del Edificio C, Fase 2. Guarda el recibo en la consola central y conduce a la obra.
Dos semanas después, cuando el recibo llega a la oficina, un auxiliar de contabilidad necesita codificarlo. Las opciones en pantalla se ven así:
Trabajo: Metro Health Office Building (21-07)
Código de Costo: 06 10 00 — Carpintería Estructural o 06 15 00 — Cubierta de Madera?
Tipo de Costo: Material / Subcontrato / Equipo / Mano de Obra / Otro
Tipo de Compra: OC / Directa / Tarjeta de Crédito / Reembolso
Fase: 1 — Cimentación / 2 — Estructura / 3 — Cierre
El CSI MasterFormat asigna a cada actividad de construcción un código jerárquico de seis dígitos. La División 06 cubre Madera, Plásticos y Compuestos. 06 10 00 es Carpintería Estructural (estructura portante). 06 15 00 es Cubierta de Madera (revestimiento de superficie). La diferencia importa para el seguimiento de costos—el presupuesto de estructura de un proyecto es separado de su presupuesto de cubierta. Pero el recibo no dice cuál es. El superintendente lo sabe. El contador no. Y en las dos semanas entre la compra y el ingreso de datos, el superintendente ya ha pasado al siguiente incendio que apagar.
Esta es la brecha de traducción: la persona que tiene el contexto (qué se compró, para qué fase, en qué trabajo) y la persona que opera el software de contabilidad son personas diferentes, en ubicaciones diferentes, trabajando en plazos diferentes. El recibo es el único artefacto físico que las conecta. Y el recibo se está desvaneciendo, perdiendo contexto con cada día que pasa.
Un informe de 2024 de BDO sobre controles financieros en construcción encontró que los planes de cuentas con más de 1,000 líneas tienen el triple de tasa de error de codificación que las estructuras más ágiles—y el plan de cuentas de un contratista general de tamaño mediano supera fácilmente ese umbral cuando multiplica trabajos por códigos de costo por tipos de costo. Los datos de referencia de 2024 de la CFMA indican que la administración de costos consume el 5.4% de los ingresos del proyecto para el contratista general promedio de EE. UU. En un proyecto de $30 millones, eso es $1.6 millones gastados en conciliar números que, en un sistema que funcione, deberían haber coincidido la primera vez.
La cascada de cumplimiento: un recibo faltante no se queda como un recibo faltante
En un entorno simple de informes de gastos, un recibo faltante significa que se deniega un reembolso de bajo monto. El empleado asume los $43.67 y la vida continúa. La construcción no funciona así.
Un recibo no es solo una prueba de un gasto. Es evidencia en múltiples marcos de cumplimiento independientes que todos se basan en la misma documentación subyacente. Cuando un contratista general no puede presentar un recibo, el fallo se propaga en cascada:
Auditoría de impuestos sobre la renta del IRS. El IRS mantiene una Guía de Técnicas de Auditoría de la Industria de la Construcción dedicada (Publicación 5522) porque las empresas de construcción enfrentan una tasa de auditoría superior al promedio. La guía orienta a los examinadores del IRS sobre cómo examinar las finanzas de los contratistas, incluidos los costos de materiales, los pagos a subcontratistas y la asignación de costos de obra. La justificación de recibos es un área de examen principal. Los gastos no justificados se rechazan, lo que resulta en impuestos atrasados, intereses y sanciones.
Cumplimiento Davis-Bacon. Para proyectos financiados con fondos federales que superen los $2,000, los contratistas deben pagar salarios prevalecientes y presentar informes de nómina certificados semanales (Formulario WH-347). Estos informes deben detallar la clasificación, las horas y los salarios de cada trabajador. Los recibos de materiales justifican la porción no laboral de los costos del proyecto. Una violación de Davis-Bacon conlleva sanciones civiles de hasta $13,508 por violación y puede provocar la exclusión de contratos federales por hasta tres años. Los contratistas generales son estrictamente responsables por las violaciones de los subcontratistas—lo que significa que un recibo faltante de un subcontratista se convierte en un problema del contratista general.
Auditoría de compensación laboral. Su aseguradora de compensación laboral audita la nómina y los pagos a subcontratistas anualmente. La auditoría determina su prima—y si no puede presentar recibos que demuestren que ciertos trabajadores eran subcontratistas (no empleados), su nómina se reclasifica bajo su póliza, lo que genera un ajuste de prima que puede alcanzar seis cifras para un contratista general de tamaño mediano.
Auditoría de impuestos estatales sobre ventas. Las empresas de construcción enfrentan un riesgo elevado de auditoría de impuestos sobre ventas porque el tratamiento fiscal de los materiales varía según el estado y el tipo de contrato (precio global vs. tiempo y materiales, construcción nueva vs. renovación). Un recibo que no distinga claramente entre materiales gravables y materiales exentos es un punto de exposición en la auditoría.
Cumplimiento de la ley de gravámenes. Los derechos de gravamen del mecánico dependen de demostrar que los materiales fueron realmente entregados e incorporados al proyecto. Los recibos con fechas de entrega y descripciones de materiales son la evidencia principal. Un contratista que no puede presentar recibos compromete sus derechos de gravamen—y en la construcción, los derechos de gravamen son el máximo apalancamiento para cobrar.
La idea clave: estos cinco marcos no operan de forma independiente. Se basan en el mismo conjunto de documentación. Un contratista general con una gestión de recibos débil no está arriesgando un solo fallo de auditoría. Está asumiendo exposición en cinco dimensiones de cumplimiento simultáneas—cualquiera de las cuales puede desencadenar una revisión costosa cuando una adyacente detecta una discrepancia.
Qué Cuesta Esto: La Aritmética de la Fuga Invisible
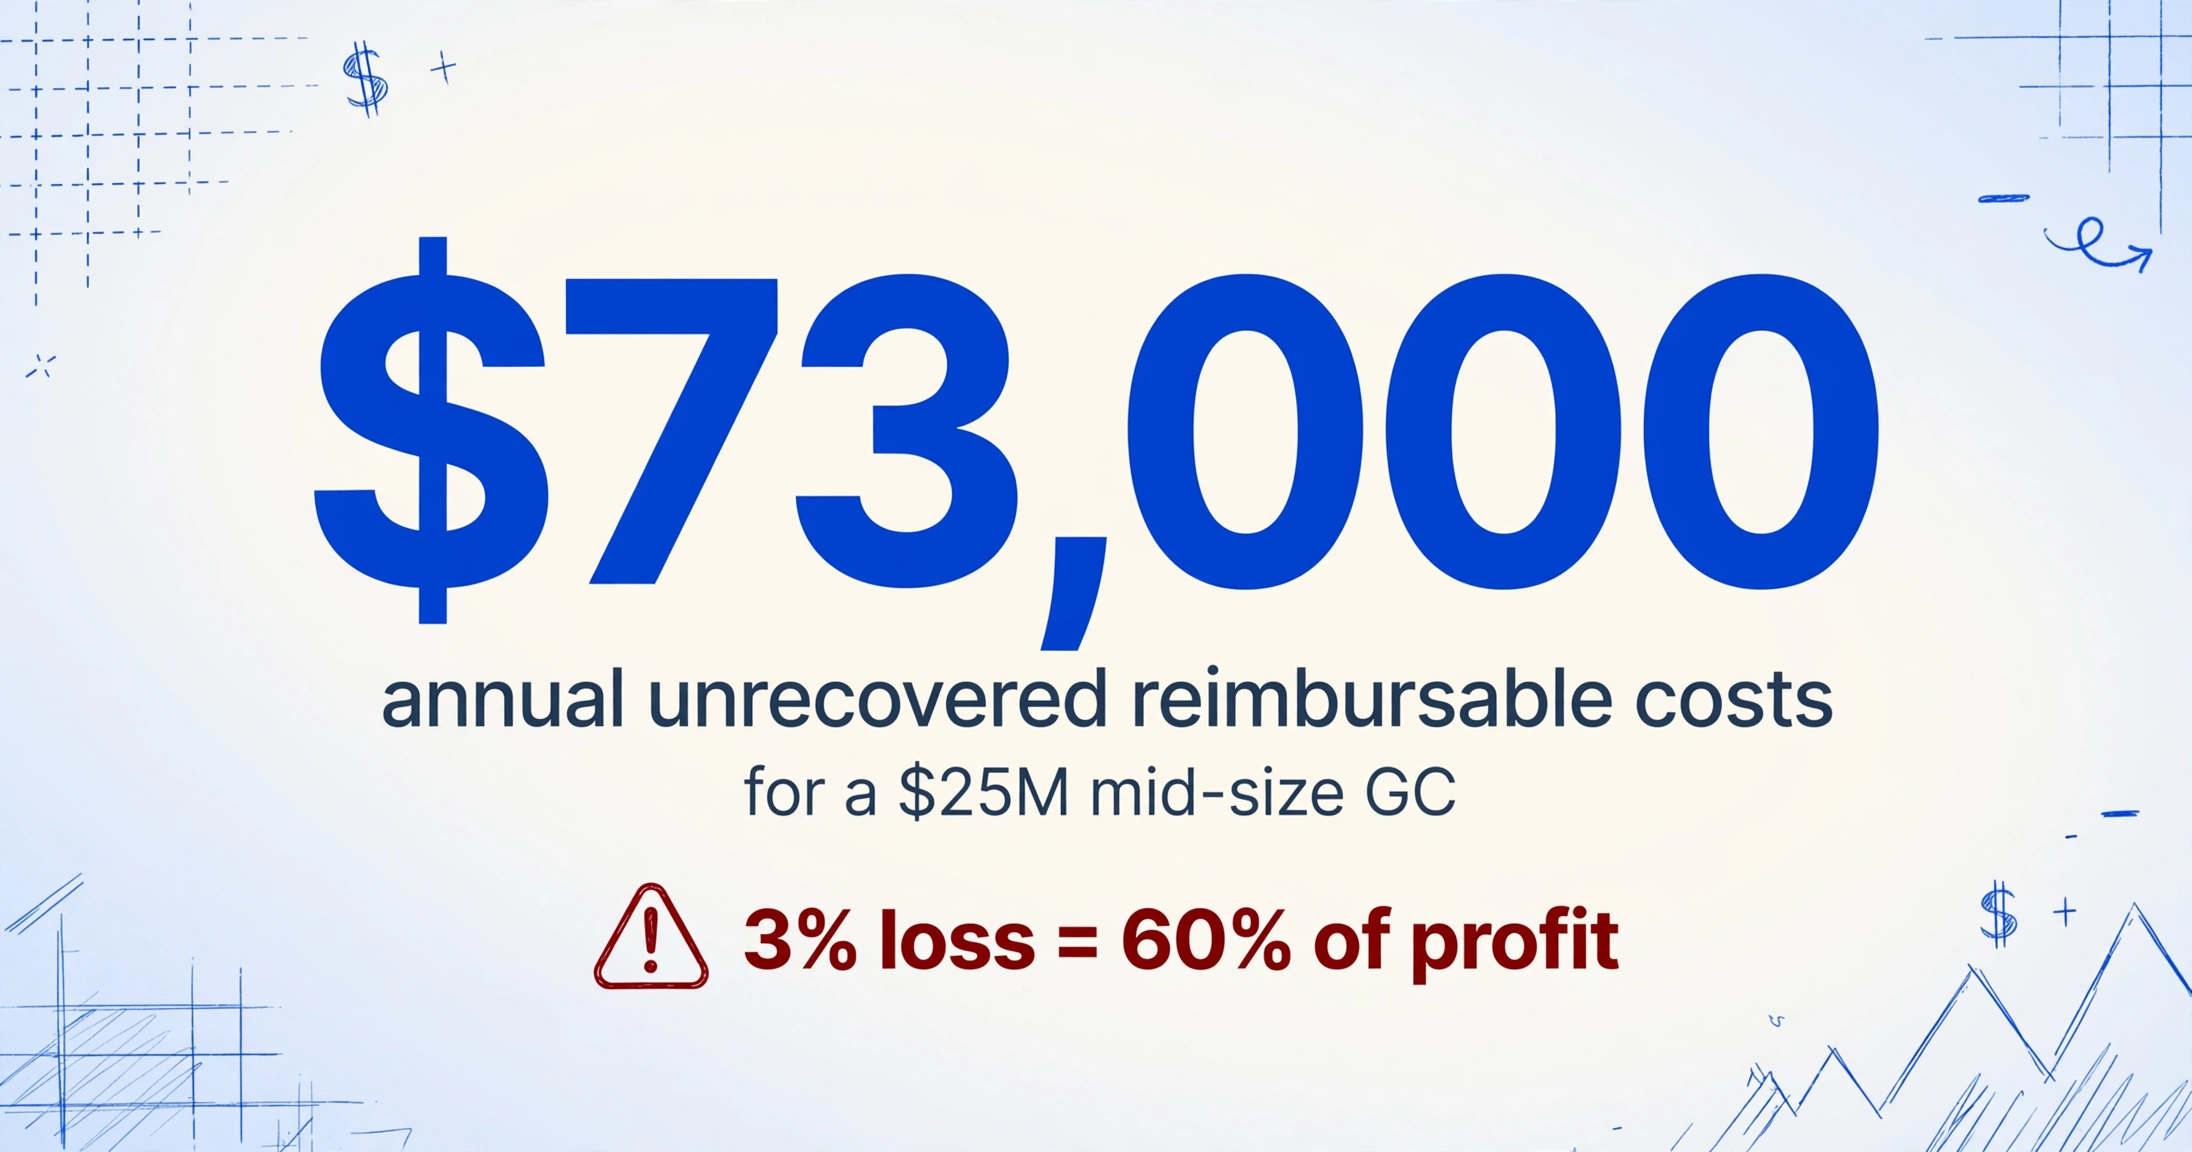
Los márgenes de ganancia en la construcción son reducidos según cualquier estándar. Los datos de AGC de 2022 sitúan los márgenes netos de los contratistas entre 3.5% y 5%. Los datos de referencia de CFMA y FMI respaldan consistentemente un rango que rara vez alcanza los dos dígitos. Cada dólar de costo reembolsable no recuperado no solo reduce los ingresos—sino que consume el margen en una proporción cercana a 1:1. Perder el 3% de los costos reembolsables en un proyecto con un margen neto del 5% significa perder el 60% de la ganancia sobre esos costos.
Pongamos números a esto. Considere un contratista general de tamaño mediano con $25 millones en ingresos anuales, donde el 65% corresponde a costos directos del proyecto ($16.25 millones). Si incluso el 15% de esos costos directos son compras de campo que requieren justificación con recibo ($2.44 millones), y la tasa de falla en la justificación es un conservador 3%, el monto anual no recuperado es de $73,000. Con un margen neto del 4.5%, eso equivale a la ganancia sobre $1.6 millones en ingresos adicionales.
Pero el costo directo no recuperado es solo la parte visible. Los costos indirectos son mayores:
- Mano de obra administrativa. El punto de referencia de administración de costos del 5.4% de CFMA—$1.35 millones anuales sobre una base de ingresos de $25M—incluye las horas dedicadas a perseguir recibos, conciliar códigos de costo y volver a ingresar datos que deberían haberse capturado en el punto de compra. Los supervisores de campo pierden un estimado de 2-3 horas por semana en trabajo administrativo relacionado con recibos, tiempo que se resta a la gestión del equipo y la supervisión de la producción.
- Facturación retrasada. Cuando el cierre de fin de mes se retrasa porque los recibos no se han codificado e ingresado, la facturación al cliente se retrasa. La facturación retrasada significa pago retrasado. En un contrato de costo más honorarios o T&M donde el desembolso de efectivo del contratista general precede al reembolso por 30-45 días, cada semana adicional de retraso en la presentación es una semana de financiar el proyecto con el capital de trabajo del contratista general.
- Exposición a auditorías. Un solo hallazgo de auditoría del IRS de gastos no respaldados en una revisión de varios años puede resultar en ajustes de seis cifras más multas e intereses. El costo no es solo el impuesto—sino los honorarios profesionales para defender la auditoría, la distracción de la gerencia y el precedente que establece para futuros exámenes.
- Señales de margen perdidas. Cuando los datos de costos se codifican incorrectamente o se ingresan tarde, los informes de presupuesto versus real del gerente de proyecto son incorrectos. Las decisiones sobre órdenes de cambio, negociaciones con subcontratistas y asignación de recursos se toman con datos deficientes. Los costos de las malas decisiones se acumulan a lo largo del ciclo de vida del proyecto de maneras que no aparecen en ninguna línea de recibo.
Por eso el problema de los recibos es un problema de margen—no solo una molestia. No se trata de que "el ingreso manual sea lento". Se trata de una brecha estructural entre cómo los proyectos de construcción gastan dinero y cómo las empresas de construcción contabilizan el dinero, y la brecha es lo suficientemente amplia como para que el 3-5% de los costos reembolsables se pierdan cada año sin que nadie pueda señalar una sola transacción y decir "ahí, esa es".
Por qué Excel y Procore por sí solos no pueden cerrar esta brecha
La respuesta de la industria de la construcción a este problema ha sido característicamente ingeniosa y característicamente insuficiente. Entre el recibo del superintendente y el libro mayor del ERP se encuentra una capa de soluciones provisionales: hojas de cálculo de Excel mantenidas por administradores de proyectos, carpetas compartidas de Dropbox con fotos de recibos, cadenas de correo electrónico con asuntos como "recibos semana del 15/6" y el plan de respaldo universal de llevar los recibos a la oficina en una carpeta de manila.
Estas soluciones provisionales resuelven el síntoma inmediato—el recibo existe en algún lugar—sin tocar el problema estructural subyacente. La hoja de cálculo de Excel que rastrea los recibos aún requiere que alguien escriba manualmente los nombres de los proveedores, los montos, las fechas y los códigos de costo a partir de una foto de un recibo. La carpeta de Dropbox llena de fotos de recibos está tan organizada como la persona que nombró los archivos. La cadena de correo electrónico solo se puede encontrar si alguien recuerda las palabras clave correctas cuatro meses después.
Procore, con toda su profundidad en gestión de proyectos, fue diseñado para rastrear compromisos y presupuestos una vez que los datos de costos se capturan—no para capturar datos de costos en el punto de compra. Su módulo de costos directos acepta entradas pero no lee recibos. Su integración con Sage 300 CRE es potente para sincronizar costos aprobados al libro mayor, pero no dice nada sobre cómo se aprueban esos costos en primer lugar.
La brecha no es una función que falta. Es una capa que falta. El ecosistema de software de construcción tiene excelentes herramientas para lo que sucede después de que los datos de costos se estructuran (costeo por trabajo, seguimiento de presupuestos, gestión de renuncias de gravamen) y herramientas adecuadas para lo que sucede antes (estimación, licitación, planificación de adquisiciones). La zona oscura es el momento de transición—cuando los datos de costos no estructurados (una foto de recibo) deben convertirse en datos de costos estructurados (una entrada de gasto codificada).
Aquí es donde la diferencia entre OCR basado en plantillas y la extracción semántica se vuelve crítica—y donde el problema deja de ser una queja y comienza a tener una solución técnica definida. Exploramos la solución práctica en nuestra guía sobre extracción de datos de recibos de obra en Excel por código de costo de construcción y nuestro tutorial sobre procesamiento por lotes de los recibos de construcción de una semana en una hoja de cálculo de asignación de costos de trabajo. La versión corta: la misma IA semántica que puede leer un recibo y entender que "$247.33" es un total y "2X6X12 PT" es una descripción de artículo también puede recibir instrucciones sobre cuáles son sus códigos de costo y a qué trabajo pertenece cada recibo—convirtiendo la pila del tablero del superintendente en datos estructurados sin un paso de traducción manual.
Los archivos se procesan de forma segura y no se almacenan.
Preguntas frecuentes
¿Por qué las empresas de construcción no pueden simplemente dar tarjetas de crédito corporativas a los superintendentes?
Muchas lo hacen. Pero un estado de cuenta de tarjeta de crédito no es evidencia documental conforme al IRS: usted aún necesita el recibo detallado. Una tarjeta corporativa captura el nombre del proveedor y el monto, pero no las partidas, los códigos de costo ni la asignación al trabajo. Agregar tarjetas corporativas a una operación de construcción sin resolver también la captura de recibos crea una capa de conciliación (emparejar estados de cuenta de tarjeta con recibos en papel) sin eliminar el problema subyacente. El recibo aún debe capturarse, codificarse y almacenarse.
¿Cuánto duran realmente los recibos de papel térmico en un sitio de construcción?
En condiciones de archivo ideales (fresco, oscuro y seco), de cinco a siete años. En un remolque de obra expuesto al calor del verano, de tres a seis meses antes de que comience el desvanecimiento visible. En el tablero de una camioneta bajo luz solar directa, de dos a tres semanas hasta quedar casi ilegibles. En una billetera sometida al calor corporal y la fricción, degradación medible en un mes. El único método de conservación confiable es la digitalización inmediata: una foto o escaneo tomado en el punto de recepción.
¿Procore gestiona los recibos?
No. Procore realiza un seguimiento de compromisos, presupuestos y costos directos una vez que se ingresan los datos de gastos, pero no incluye captura nativa de recibos, OCR ni funcionalidad de gestión de gastos. Los datos de gastos deben capturarse en una herramienta de terceros y luego sincronizarse con Procore mediante API o ingreso manual. Esto es por diseño—Procore es una plataforma de gestión de proyectos, no una herramienta de gestión de gastos—pero crea una brecha que la mayoría de los contratistas generales llenan con hojas de cálculo y procesos manuales.
¿Cuál es el umbral del IRS para exigir un recibo?
Según el Reglamento del Tesoro §1.274-5T, se requiere evidencia documental (un recibo, factura pagada o documento similar) para cualquier gasto comercial de $75 o más. La evidencia debe establecer el monto, la fecha, el lugar y el carácter esencial del gasto. Para gastos inferiores a $75, un registro contemporáneo o un registro escrito puede ser suficiente—pero la práctica segura es conservar los recibos de todos los gastos imputados a obra, independientemente del monto, porque la facturación por contrato de costo más honorarios y las auditorías de compensación laboral no siguen el umbral de $75.
¿Puede la extracción con IA manejar recibos manuscritos de proveedores más pequeños?
Sí. La extracción semántica con IA—el enfoque que ImageToTable.ai utiliza mediante Extracción de Columnas Personalizadas, donde usted define los campos que desea (Fecha, Proveedor, Monto, Código de Costo) y la IA localiza cada valor al comprender su significado en lugar de leer carácter por carácter—funciona con recibos manuscritos, recibos descoloridos y documentos de formato mixto. Funciona de manera diferente al OCR tradicional, que escanea patrones de caracteres y tiene dificultades con la escritura irregular o la impresión degradada. Dicho esto, los recibos gravemente dañados donde el texto está físicamente ausente (no solo tenue) están fuera del alcance de cualquier herramienta—por lo que capturar la imagen del recibo antes de que se deteriore es el paso crítico.
¿Cuál es la conexión entre la gestión de recibos y el cumplimiento de Davis-Bacon?
Davis-Bacon exige informes de nómina certificados (Formulario WH-347) que documenten la clasificación, horas, salarios y beneficios complementarios de cada trabajador en proyectos financiados con fondos federales. Si bien el formulario en sí no exige recibos, la documentación general de costos del proyecto—incluidas las compras de materiales y los pagos a subcontratistas—debe ser auditable en su conjunto. Cuando un investigador de salarios y horas del DOL revisa las nóminas certificadas y encuentra discrepancias, la investigación generalmente se expande a toda la documentación del proyecto del contratista, incluidos los recibos de materiales. La falta de justificación de recibos en un área puede desencadenar una auditoría más amplia. Las sanciones incluyen multas de hasta $13,508 por infracción y la exclusión de contratos federales por hasta tres años.
El costo real no es el recibo perdido—es el sistema que lo acepta
El problema de los recibos en la construcción persiste no porque nadie lo haya notado, sino porque cada capa del problema es trabajo de otra persona. El superintendente es contratado para construir, no para hacer captura de datos. El contador es contratado para cerrar los libros, no para perseguir a los equipos de campo. El gerente de proyecto es contratado para entregar el proyecto, no para conciliar códigos de costo. El CFO está viendo los márgenes, no los recibos individuales. El problema vive en las brechas entre roles, y las brechas son donde los problemas industriales se vuelven permanentes.
La buena noticia es que el mismo análisis estructural que hace visible el problema también hace clara la solución. La solución no es que los superintendentes sean mejores con el papeleo ni que los contadores sean más rápidos en la captura de datos. Es eliminar el paso de traducción manual que se encuentra entre la foto del recibo (que el superintendente puede proporcionar en tres segundos) y la entrada de gasto codificada (que el software de contabilidad requiere). Cuando la capa de extracción puede leer un recibo semánticamente—entendiendo que "2X6X12 PT" es una partida y "$247.33" es el total, y mapeando esos datos a los códigos de costo que ya has definido—el problema de cuatro capas colapsa. El modelo de compra no cambia; el papel aún se desvanece; la estructura de códigos de costo sigue siendo complicada; los requisitos de cumplimiento permanecen. Pero la brecha entre ellos se cierra.
Si desea ver cómo se ve esto en la práctica, nuestra guía detallada explica cómo extraer recibos de obra en Excel organizados por código de costo y fase del proyecto—y nuestra guía de procesamiento por lotes cubre cómo procesar los recibos de una semana completa en una sola hoja de cálculo de asignación de costos de trabajo.