Por que o caos dos recibos no canteiro de obras custa
mais do que os empreiteiros percebem
Se as margens de um projeto de construção fossem um objeto físico, seriam papel de seda—e o maior rasgo não vem da direção que a maioria dos empreiteiros gerais está observando. Os preços dos materiais dominam as manchetes e os painéis das conferências da AGC. A escassez de mão de obra recebe a atenção da diretoria. Mas, entre o painel da caminhonete do superintendente de obra e o razão geral do controlador, está o mais silencioso erosor de margem do setor: o recibo. Não o conceito de recibos. O objeto físico—uma tira fina de papel com revestimento químico que começa a se degradar no momento em que sai do caixa da Home Depot, existe em uma dúzia de canteiros de obras ao mesmo tempo e carrega uma obrigação legal que a maioria das equipes de campo não sabe que existe até que um auditor a peça.
Principais conclusões
- $73K em despesas reembolsáveis desaparecem dos livros de um empreiteiro geral de médio porte a cada ano — não porque alguém roubou, mas porque os recibos em papel térmico desbotam antes que alguém consiga vinculá-los a uma obra e a um código de custo.
- Um recibo deixado no painel de uma caminhonete fica ilegível em três semanas sob o calor do verão — o papel literalmente se autodestrói enquanto o superintendente que conhece o código de custo já está no próximo canteiro de obras.
- A solução não exige que um superintendente se torne um contador — exige uma captura fotográfica de três segundos no caixa e deixa a extração mapear os itens para os códigos de custo antes que o papel tenha tempo de desbotar.
As Quatro Camadas do Problema dos Recibos Que Ninguém Comenta
A maioria das discussões sobre gestão de recibos na construção para no sintoma: "os trabalhadores de campo perdem recibos." Isso é como dizer que o desabamento de uma ponte foi causado por "fadiga do metal." Verdadeiro, mas inútil—não diz nada sobre as decisões de projeto, escolhas de materiais e concentrações de tensão que tornaram a fadiga inevitável.
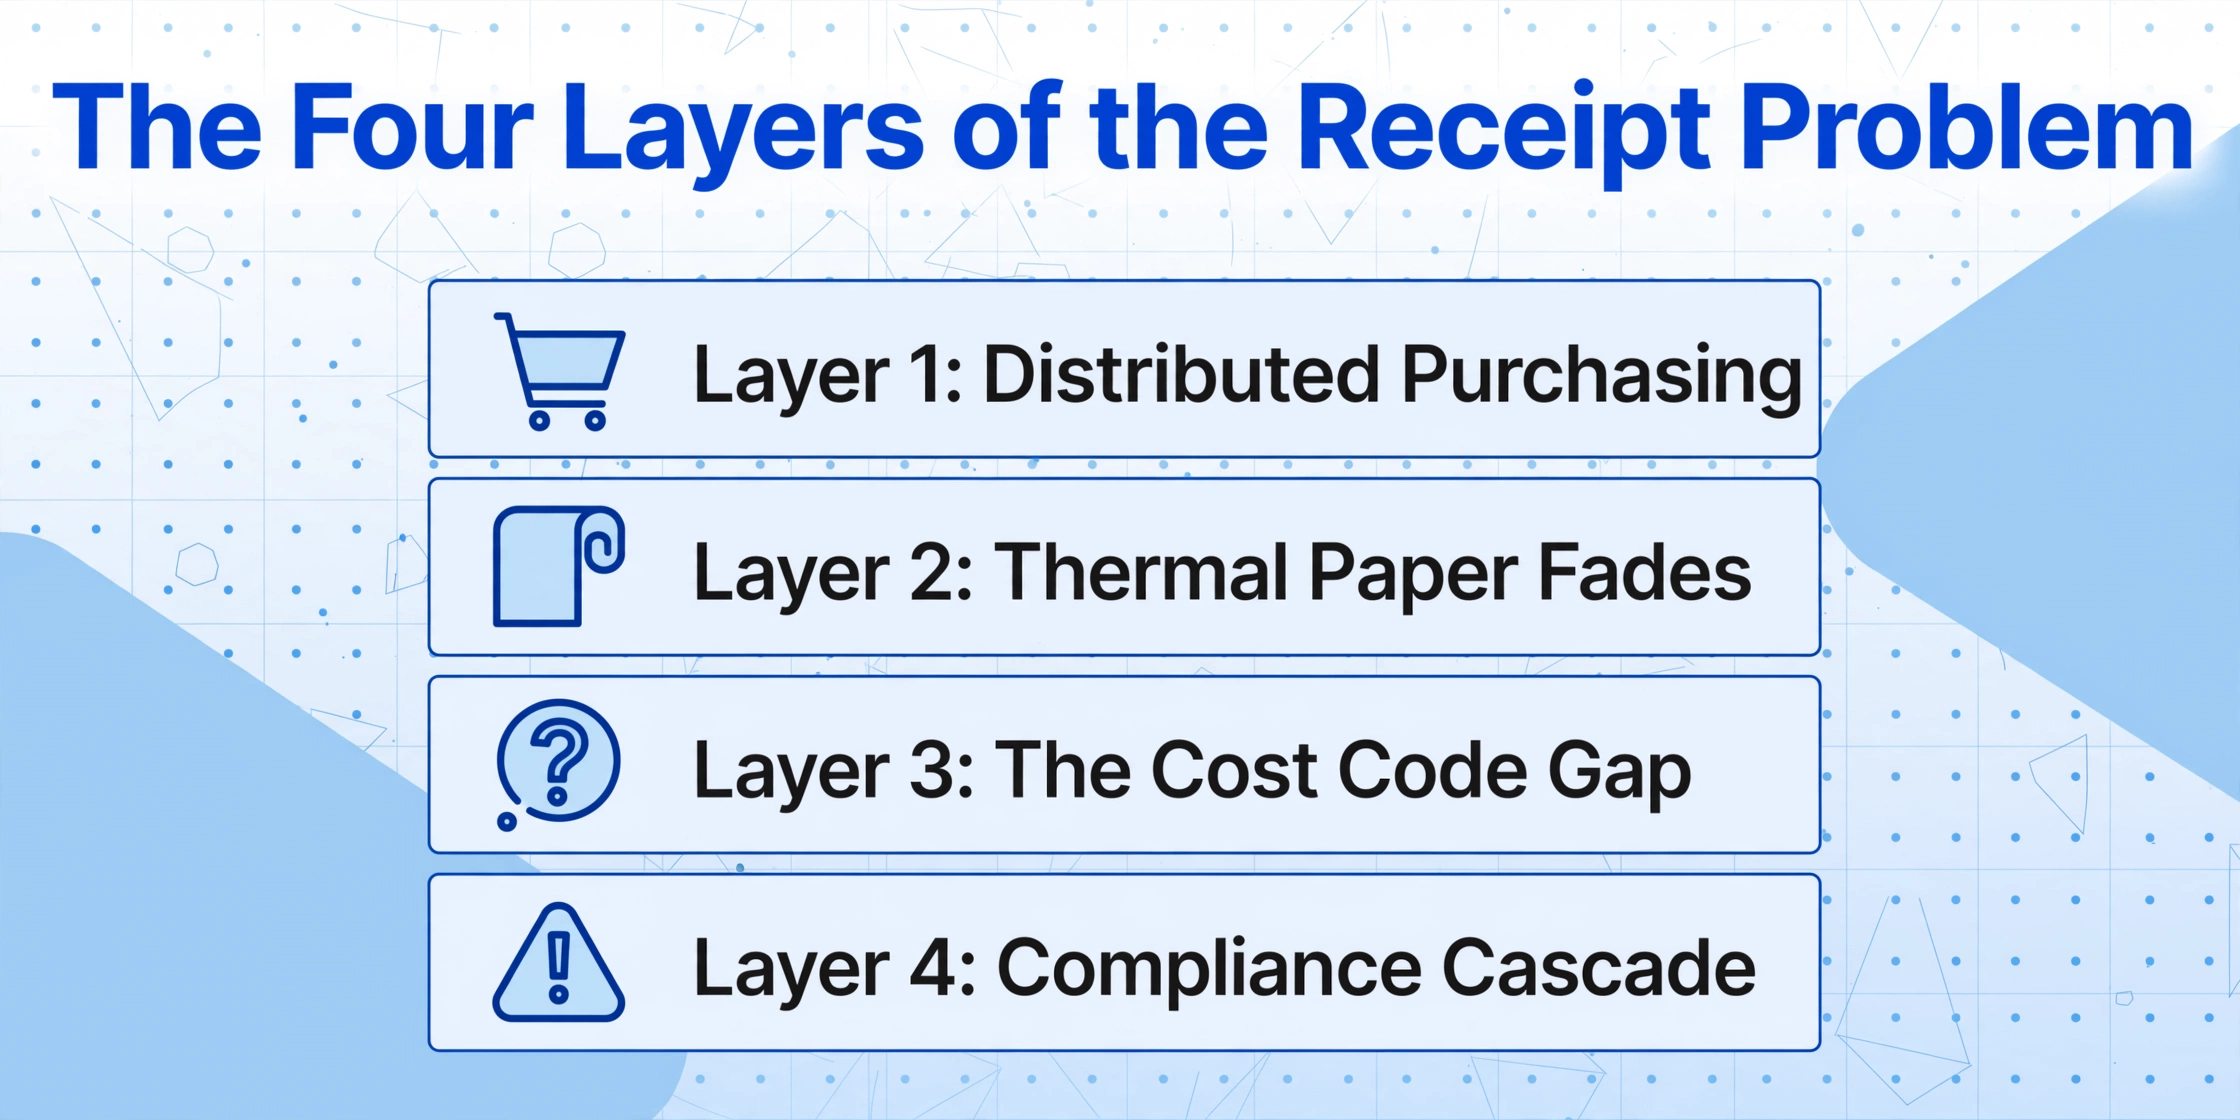
O problema dos recibos na construção não é um único problema. São quatro falhas estruturais distintas empilhadas umas sobre as outras. Cada camada seria administrável sozinha. Empilhadas, criam um sistema em que perder 3-5% dos custos reembolsáveis não é um erro—é o resultado esperado da engrenagem.
Camada 1: O Modelo de Compras. A construção não tem compras centralizadas. Um empreiteiro geral de médio porte com doze projetos simultâneos tem doze pessoas diferentes comprando materiais—superintendentes de obra, encarregados, gerentes de projeto—cada uma fazendo compras em fornecedores diferentes, com formas de pagamento diferentes, registrando despesas com níveis diferentes de diligência. Isso não é uma falha de processo. É uma exigência estrutural de como os projetos de construção funcionam. As pessoas que sabem o que é necessário no canteiro estão no canteiro, e as decisões de compra acontecem lá.
Camada 2: O Papel. Quase todo recibo emitido em um fornecedor de construção—Home Depot, Lowe's, White Cap, Builders FirstSource—é em papel térmico. O papel térmico não usa tinta. Usa um revestimento químico sensível ao calor que escurece quando exposto à cabeça térmica da impressora. A mesma química que permite imprimir sem tinta o torna catastroficamente instável. Calor, luz solar, umidade, atrito, até os óleos da pele humana aceleram a degradação. Um recibo que fica no painel de uma caminhonete—onde as temperaturas internas em julho podem passar de 140°F—pode ficar ilegível em semanas, não meses. O National Archives of Australia classifica o papel térmico como tendo "nenhuma permanência" e inadequado para qualquer documentação de longo prazo.
Camada 3: A Estrutura de Código de Custo. Um recibo de uma compra de ferragens no canteiro diz "$247.33 — Madeira & Fixadores." O sistema contábil precisa saber: Obra 21-07, Código de Custo 06 10 00 (Carpintaria Bruta), Fase 2, Tipo de Compra: Material Direto. O CSI MasterFormat, o sistema de codificação de custos padrão do setor mantido pelo Construction Specifications Institute, organiza o trabalho de construção em 50 divisões com códigos hierárquicos de seis dígitos—e o ERP da sua empresa é construído em torno dele. O superintendente de obra que comprou a madeira sabe que é para "estruturar a ala leste." O contador precisa disso na linguagem do MasterFormat. São duas linguagens diferentes, faladas por duas pessoas diferentes que raramente ocupam a mesma sala.
Camada 4: A Obrigação de Conformidade. De acordo com Treas. Reg. §1.274-5T, qualquer despesa comercial de $75 ou mais exige evidência documental—um recibo, conta paga ou similar—suficiente para estabelecer o valor, a data, o local e a natureza essencial da despesa. O regulamento é explícito: "A evidência escrita tem consideravelmente mais valor probatório do que a evidência oral isolada." Um recibo desbotado com data e valor ilegíveis não passa nesse teste. Para projetos de construção com financiamento federal, os riscos se multiplicam: os requisitos de folha de pagamento certificada do Davis-Bacon acrescentam uma camada de documentação de classificação de trabalhadores, e a Publication 5522 do IRS (Guia de Técnicas de Auditoria do Setor de Construção) confirma que o IRS mantém um programa de auditoria especializado voltado especificamente para empresas de construção.
Cada uma dessas quatro camadas interage com as outras. O modelo de compras (Camada 1) significa que os recibos são gerados por pessoas que não são contadores. A química do papel (Camada 2) significa que a evidência literalmente se degrada. A lacuna do código de custo (Camada 3) significa que até recibos intactos exigem tradução. E a estrutura de conformidade (Camada 4) significa que todo o sistema é periodicamente submetido a revisão adversarial. Vamos examinar cada camada em detalhes.
O Modelo de Compras Distribuídas É uma Característica, Não um Defeito—e Esse É o Problema
O modelo de compras da construção é fundamentalmente diferente do de qualquer outro setor. Uma empresa baseada em escritório pode centralizar a aquisição: cartões corporativos com limites de gastos, catálogos de fornecedores pré-aprovados, captura automatizada de recibos vinculada a cada transação. A pessoa que precisa de um monitor novo não dirige até a Best Buy com um cartão de crédito pessoal. Ela envia uma solicitação por um portal de compras, e o departamento financeiro cuida do resto.
A construção não pode funcionar assim. Quando uma equipe de estrutura descobre às 7h15 que está sem suportes de viga, o superintendente de obra não tem três dias para encaminhar uma solicitação de compra pela aquisição central. A opção é: comprar agora e manter a equipe trabalhando, ou esperar pela aprovação e perder um dia de produtividade de oito trabalhadores.
Isso não é uma falha de processo a ser corrigida. É a decisão econômica correta no nível do campo. Uma equipe de oito carpinteiros parada por um dia custa cerca de $3.000-$4.000 só em mão de obra direta, sem contar os impactos no cronograma que se propagam por todos os ofícios. A ida de $87 à Home Depot é, sem dúvida, a decisão certa. O problema é que a mesma lógica estrutural que torna as compras distribuídas economicamente corretas também as transforma em um pesadelo contábil.
À medida que as empresas de construção crescem, o problema se multiplica geometricamente, não linearmente. Uma operação pequena com dois canteiros e um proprietário atuante consegue rastrear recibos em uma pasta. Um empreiteiro geral de médio porte com doze canteiros, cada um gerando de 15 a 30 compras individuais por semana, processa de 180 a 360 eventos distintos de recibos por semana—cada um precisando ser associado ao trabalho correto, ao código de custo, ao tipo de compra e ao método de pagamento antes de ser lançado no sistema contábil.
É por isso que os programas de cartão corporativo—a solução padrão em ambientes de escritório—não resolvem o problema na construção. Um cartão corporativo captura o valor da transação e o nome do fornecedor, mas não captura o código de custo, o número do trabalho nem o contexto da compra. E certamente não resolve o problema do recibo: o IRS não aceita uma fatura de cartão de crédito como evidência documental. Ele exige o recibo detalhado. Assim, um programa de cartão corporativo na construção simplesmente adiciona outra camada de conciliação—associar transações do cartão a recibos em papel—sem eliminar o problema subjacente.
A lacuna de software aqui é reveladora. O Procore, a principal plataforma de gestão de projetos de construção, rastreia compromissos, orçamentos e custos diretos com precisão—mas não tem captura de recibos nem funcionalidade de gestão de despesas nativas. Os dados de despesas precisam entrar no Procore por meio de uma ferramenta de terceiros antes de poderem ser alocados às linhas de orçamento. O Sage 300 CRE (antigo Timberline), a base contábil de muitos empreiteiros gerais de médio e grande porte, lida com custeio de obras e razão geral com profundidade—mas a entrada de dados em campo que o alimenta continua sendo um processo manual. Entre a câmera do celular do superintendente de obra e o fechamento mensal do controller, existe um vazio que as principais plataformas optaram por não preencher.
A Química da Evidência que Desaparece
O papel padrão dos recibos em praticamente todo fornecedor de construção é o papel térmico. Isso não é uma escolha arbitrária—as impressoras térmicas são rápidas, não exigem cartuchos de tinta, precisam de manutenção mínima e o papel é barato. Para um grande varejista que processa milhões de transações por ano, a economia é esmagadora. Para o empreiteiro geral que precisa daquele recibo como evidência de auditoria seis meses depois, a mesma química é um relógio correndo.
O papel térmico funciona por meio de uma reação química entre um corante leuco e um revelador (normalmente BPA ou BPS) incorporados em um revestimento na superfície do papel. Quando a cabeça térmica da impressora aplica calor, o corante e o revelador reagem e o revestimento escurece. A imagem não é tinta aderida à fibra—é um estado químico temporário que se reverte sob as condições certas. Os principais gatilhos de reversão são os mesmos fatores ambientais presentes em todo canteiro de obras: calor (o painel de um veículo no verão), luz solar (a radiação UV acelera a degradação), umidade (a cura do concreto libera umidade) e exposição química (poeira de drywall, solventes, os óleos das mãos de um trabalhador).
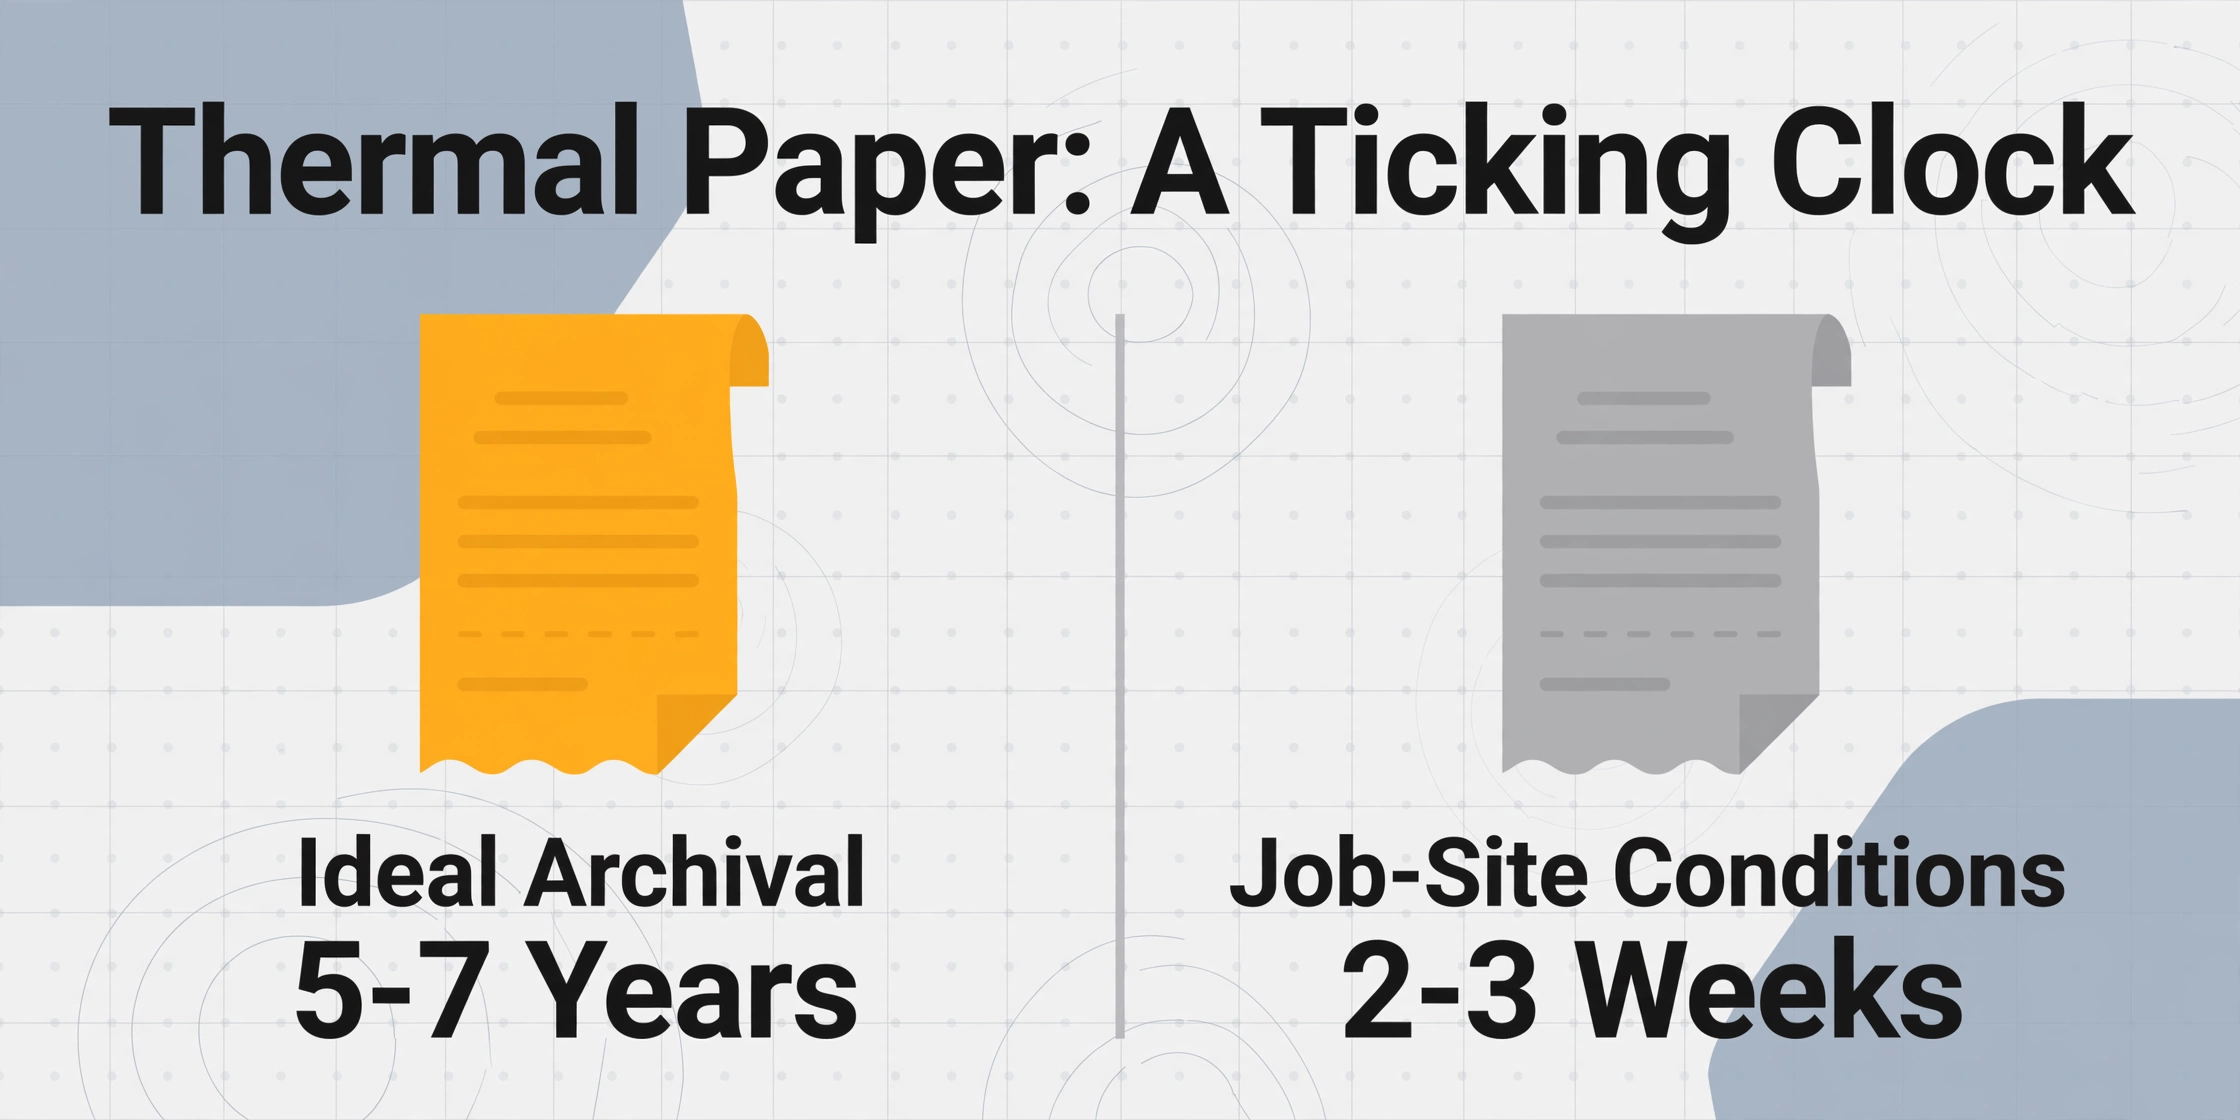
Quão rápido isso acontece? Em armazenamento ideal de arquivo—frio, escuro, seco, quimicamente inerte—o papel térmico pode permanecer legível por cinco a sete anos. Em condições de canteiro de obras, o prazo se comprime drasticamente. Um recibo deixado na cabine de uma caminhonete durante uma semana de verão no Texas ou no Arizona pode desbotar até ficar quase ilegível em duas a três semanas. Um recibo guardado na carteira por um mês, sujeito ao calor do corpo e ao atrito, mostrará degradação mensurável. Até recibos armazenados em um trailer de obra—onde as temperaturas diurnas rotineiramente ultrapassam 90°F nos meses de verão—mostrarão desbotamento visível em três a seis meses.
As soluções tentadas são reveladoras. Uma auxiliar de contabilidade com sete anos de experiência, publicando em um fórum público sobre gestão de recibos, observou: "Usar um marca-texto na verdade faz o recibo desbotar mais rápido (falando por experiência própria). A melhor maneira de preservar um recibo é fotocopiá-lo." Em outras palavras, a prática de campo estabelecida para preservar os dados de um recibo é criar um segundo documento em papel—uma fotocópia—que não desbote. O próprio recibo, a evidência documental original, é reconhecido pelos profissionais como condenado.
Isso importa porque a exigência do IRS não é abstrata. Segundo o Treas. Reg. §1.274-5T(c)(2)(iii), é necessária comprovação documental para qualquer despesa de $75 ou mais. A comprovação deve estabelecer o valor, a data, o local e a natureza essencial da despesa. Quando os recibos de uma construtora são de papel térmico armazenados nas condições do canteiro de obras, a comprovação se autodestrói. O IRS não abre exceções para "o recibo estava na caminhonete". O ônus da prova é do empreiteiro.
O Abismo do Código de Custo: O Que o Superintendente de Obra Sabe vs. O Que o Contador Precisa
Veja uma transação típica em um projeto comercial de médio porte: um superintendente de obra para na Home Depot a caminho do canteiro e compra $247,33 em madeira tratada sob pressão e fixadores galvanizados para a equipe de estruturação externa. O recibo diz "LUMBER 2X6X12 PT" e "JOIST HANGER GALV" e um total. O superintendente de obra sabe: isso é para a estruturação do deck no Edifício C, Fase 2. Ele enfia o recibo no console central e dirige até o canteiro.
Duas semanas depois, quando o recibo chega ao escritório, um auxiliar de contabilidade precisa codificá-lo. As opções na tela são assim:
Obra: Metro Health Office Building (21-07)
Código de Custo: 06 10 00 — Rough Carpentry ou 06 15 00 — Wood Decking?
Tipo de Custo: Material / Subcontract / Equipment / Labor / Other
Tipo de Compra: PO / Direct / Credit Card / Reimbursement
Fase: 1 — Foundation / 2 — Framing / 3 — Close-in
O CSI MasterFormat atribui a cada atividade de construção um código hierárquico de seis dígitos. A Divisão 06 abrange Madeira, Plásticos e Compósitos. 06 10 00 é Rough Carpentry (estruturação estrutural). 06 15 00 é Wood Decking (revestimento de superfície). A diferença importa para o controle de custos—o orçamento de estruturação de um projeto é separado do orçamento de deck. Mas o recibo não diz qual é. O superintendente de obra sabe. O contador não. E nas duas semanas entre a compra e o lançamento dos dados, o superintendente de obra já passou para o próximo incêndio para apagar.
Esta é a lacuna de tradução: a pessoa que detém o contexto (o que foi comprado, para qual fase, em qual obra) e a pessoa que opera o software de contabilidade são pessoas diferentes, em locais diferentes, trabalhando em prazos diferentes. O recibo é o único artefato físico que faz a ponte entre eles. E o recibo está desbotando, perdendo contexto a cada dia que passa.
Um relatório da BDO de 2024 sobre controles financeiros na construção descobriu que planos de contas com mais de 1.000 linhas têm o triplo da taxa de erro de codificação de estruturas mais enxutas—e o plano de contas de um empreiteiro geral de médio porte facilmente ultrapassa esse limite quando você multiplica obras por códigos de custo por tipos de custo. Os dados de referência de 2024 da CFMA indicam que a administração de custos consome 5,4% da receita do projeto para o empreiteiro geral médio nos EUA. Em um projeto de $30 milhões, isso são $1,6 milhão gastos reconciliando números que, em um sistema funcional, deveriam ter batido na primeira vez.
A Cascata de Conformidade: Um Recibo Faltante Não Continua Sendo Apenas Um Recibo Faltante
Em um ambiente simples de relatórios de despesas, um recibo faltante significa que um reembolso de pequeno valor é negado. O funcionário arca com os $43,67, e a vida continua. Na construção, não funciona assim.
Um recibo não é apenas prova de uma despesa. É evidência em múltiplos frameworks de conformidade independentes que todos se baseiam na mesma documentação subjacente. Quando um empreiteiro geral não consegue apresentar um recibo, a falha se propaga em cascata:
Auditoria de imposto de renda do IRS. O IRS mantém um Guia de Técnicas de Auditoria dedicado à Indústria da Construção (Publication 5522) porque as empresas de construção enfrentam uma taxa de auditoria acima da média. O guia orienta os examinadores do IRS sobre como examinar as finanças de empreiteiros, incluindo custos de materiais, pagamentos a subcontratados e alocação de custos por obra. A comprovação por recibos é uma área primária de exame. Despesas não comprovadas são rejeitadas, resultando em impostos retroativos, juros e multas.
Conformidade com Davis-Bacon. Para projetos com financiamento federal que excedam $2.000, os empreiteiros devem pagar salários vigentes e enviar relatórios semanais de folha de pagamento certificada (Form WH-347). Esses relatórios devem detalhar a classificação, as horas e os salários de cada trabalhador. Recibos de materiais comprovam a parcela não trabalhista dos custos do projeto. Uma violação de Davis-Bacon acarreta multas civis de até $13.508 por violação e pode provocar a desclassificação de contratos federais por até três anos. Os empreiteiros principais são estritamente responsáveis por violações dos subcontratados—ou seja, um recibo faltante de um sub vira problema do empreiteiro geral.
Auditoria de seguro de acidentes de trabalho. Sua seguradora de seguro de acidentes de trabalho audita a folha de pagamento e os pagamentos a subcontratados anualmente. A auditoria determina seu prêmio—e se você não conseguir apresentar recibos comprovando que determinados trabalhadores eram subcontratados (e não funcionários), a folha de pagamento deles será reclassificada sob sua apólice, provocando um ajuste de prêmio que pode chegar a seis dígitos para um empreiteiro geral de médio porte.
Auditoria de imposto sobre vendas estadual. As empresas de construção enfrentam risco elevado de auditoria de imposto sobre vendas porque o tratamento tributário dos materiais varia por estado e por tipo de contrato (preço global vs. tempo e material, obra nova vs. reforma). Um recibo que não distingue claramente entre materiais tributáveis e materiais isentos é um ponto de exposição em auditoria.
Conformidade com a lei de garantias. Os direitos de garantia de mecânico dependem de provar que os materiais foram efetivamente entregues e incorporados ao projeto. Recibos com datas de entrega e descrições de materiais são a evidência principal. Um empreiteiro que não consegue apresentar recibos compromete seus direitos de garantia—e na construção, os direitos de garantia são a alavanca definitiva para receber o pagamento.
O insight principal: esses cinco frameworks não operam de forma independente. Eles se baseiam no mesmo conjunto de documentação. Um empreiteiro geral com gestão fraca de recibos não está arriscando uma única falha de auditoria. Ele está carregando exposição em cinco dimensões simultâneas de conformidade—qualquer uma delas pode provocar uma revisão custosa quando uma adjacente sinaliza uma discrepância.
Quanto Isso Custa: A Aritmética do Vazamento Invisível
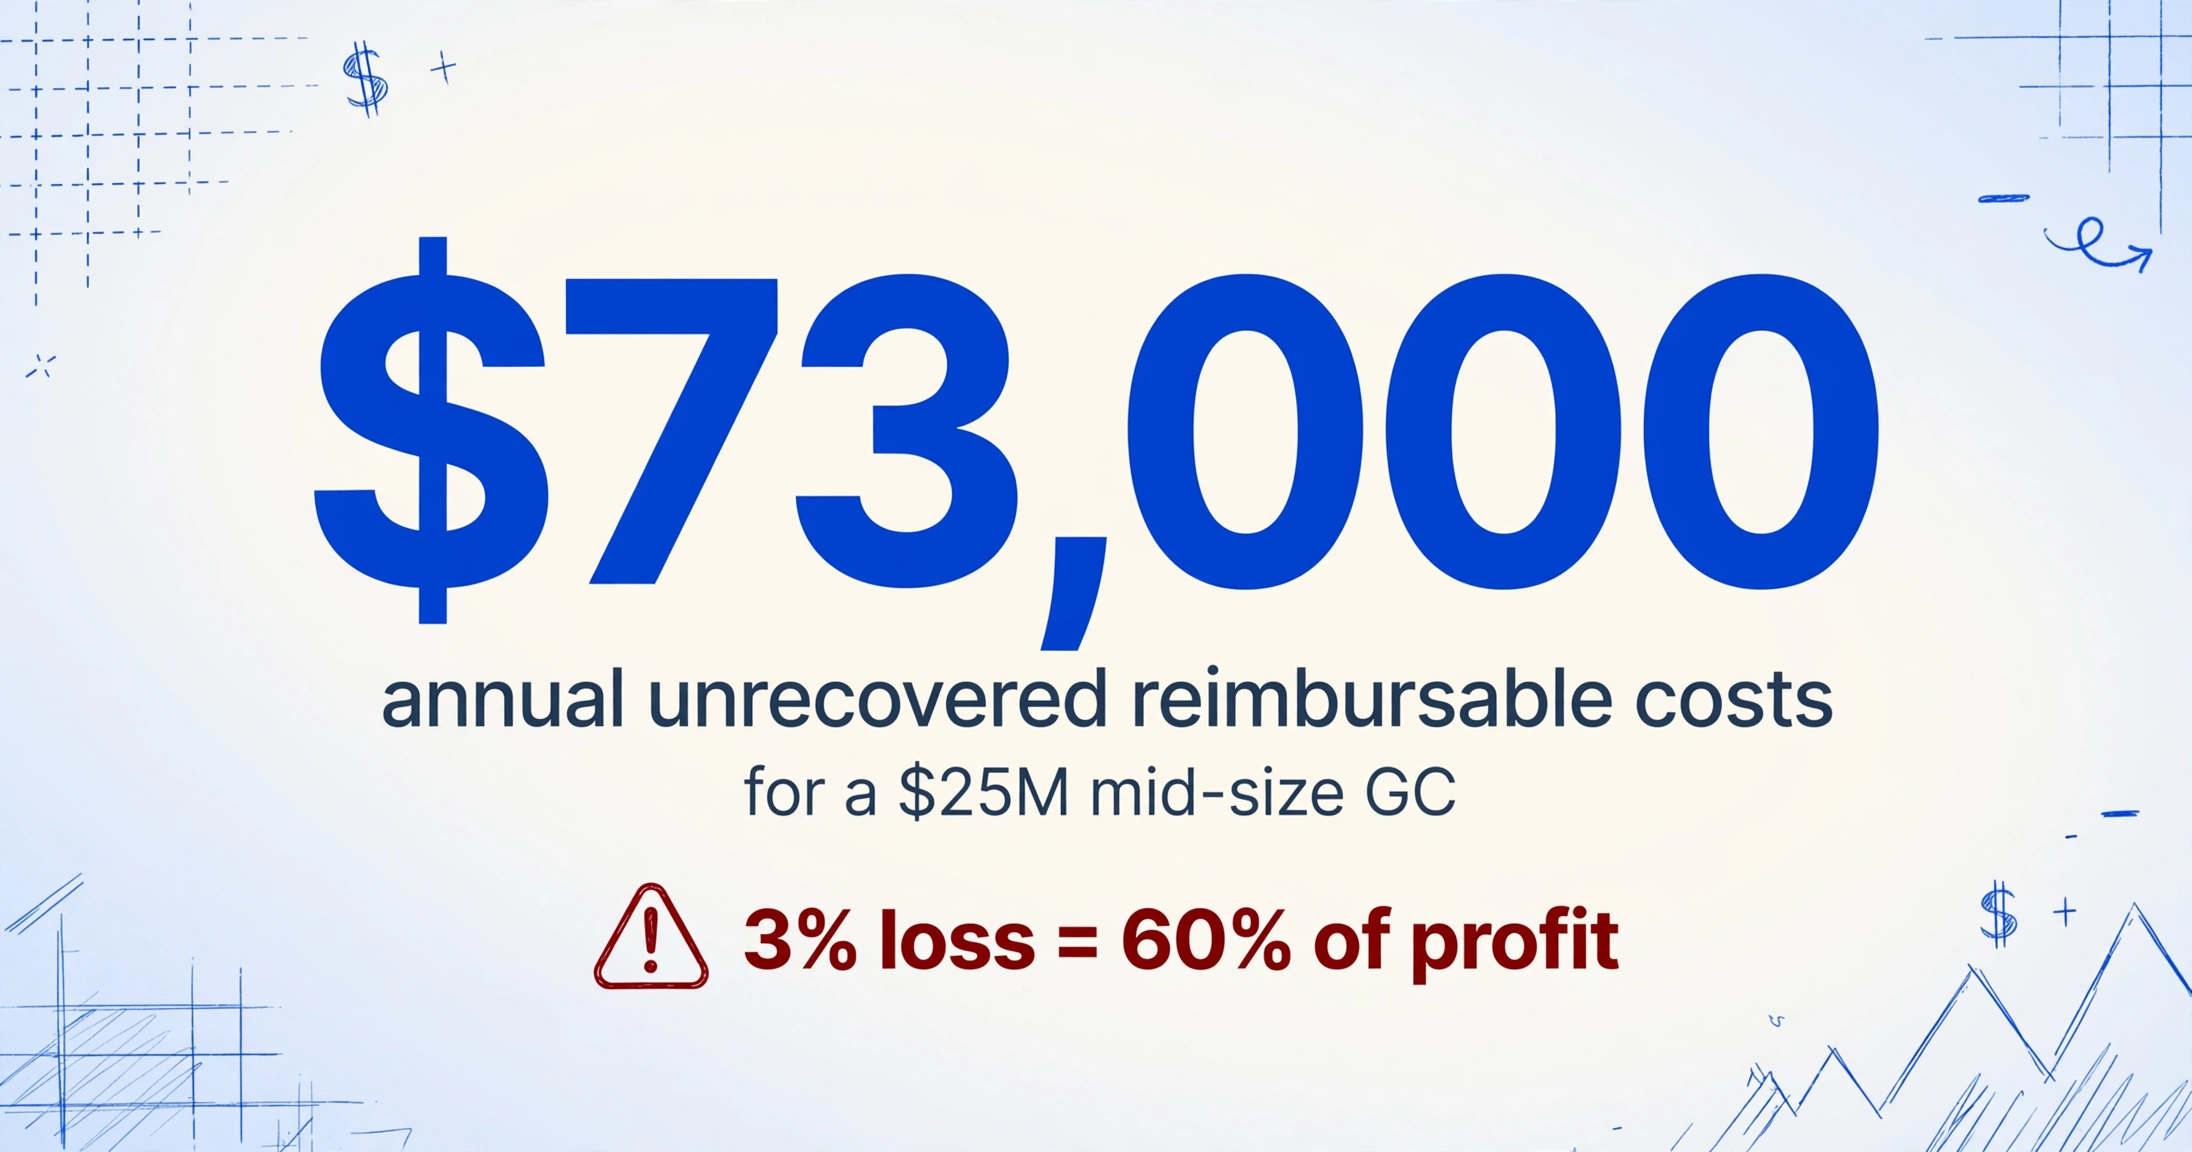
As margens de lucro na construção são apertadas por qualquer padrão. Dados da AGC de 2022 colocam as margens líquidas dos empreiteiros entre 3,5% e 5%. Dados de benchmarking da CFMA e da FMI sustentam consistentemente uma faixa que raramente ultrapassa dois dígitos. Cada dólar de custo reembolsável não recuperado não apenas reduz a receita—ele consome margem em uma proporção próxima de 1:1. Perder 3% dos custos reembolsáveis em um projeto com 5% de margem líquida significa perder 60% do lucro sobre esses custos.
Vamos colocar números nisso. Considere um empreiteiro geral de médio porte com receita anual de $25 milhões, sendo 65% disso custos diretos de projeto ($16,25 milhões). Se mesmo 15% desses custos diretos forem compras de campo que exigem comprovação por recibo ($2,44 milhões), e a taxa de falha na comprovação for conservadora, de 3%, o valor anual não recuperado é de $73.000. Com margem líquida de 4,5%, isso equivale ao lucro sobre $1,6 milhão em receita adicional.
Mas o custo direto não recuperado é apenas a parte visível. Os custos indiretos são maiores:
- Mão de obra administrativa. O benchmark de administração de custos de 5,4% da CFMA—$1,35 milhão anualmente sobre uma base de receita de $25M—inclui as horas gastas correndo atrás de recibos, conciliando códigos de custo e redigitando dados que deveriam ter sido capturados no ponto de compra. Supervisores de campo perdem uma estimativa de 2 a 3 horas por semana em trabalho administrativo relacionado a recibos, tempo tirado da gestão de equipes e da supervisão da produção.
- Faturamento atrasado. Quando o fechamento do mês é atrasado porque os recibos não foram codificados e lançados, o faturamento ao cliente é atrasado. Faturamento atrasado significa pagamento atrasado. Em um contrato de custo mais taxa ou T&M, em que o desembolso do empreiteiro geral precede o reembolso em 30 a 45 dias, cada semana adicional de atraso na submissão é uma semana financiando o projeto com o capital de giro do empreiteiro geral.
- Exposição a auditoria. Uma única constatação de auditoria do IRS sobre despesas sem comprovação em uma revisão de vários anos pode resultar em ajustes de seis dígitos, além de multas e juros. O custo não é apenas o imposto—são os honorários profissionais para defender a auditoria, a distração da gestão e o precedente que isso cria para exames futuros.
- Sinais de margem perdidos. Quando os dados de custo são codificados incorretamente ou lançados com atraso, os relatórios de orçado versus realizado do gerente de projeto ficam errados. Decisões sobre ordens de mudança, negociações com subcontratados e alocação de recursos são tomadas com base em dados ruins. Os custos de decisões ruins se acumulam ao longo do ciclo de vida do projeto de maneiras que não aparecem em nenhuma linha de recibo.
É por isso que o problema dos recibos é um problema de margem—não apenas um incômodo. Não se trata de "a entrada manual é lenta". Trata-se de uma lacuna estrutural entre como os projetos de construção gastam dinheiro e como as empresas de construção contabilizam o dinheiro, e a lacuna é ampla o suficiente para que 3 a 5% dos custos reembolsáveis escapem todos os anos sem que ninguém consiga apontar para uma única transação e dizer "ali, foi aquela".
Por que o Excel e o Procore sozinhos não conseguem fechar essa lacuna
A resposta da indústria da construção a esse problema tem sido tipicamente engenhosa e tipicamente insuficiente. Entre o recibo do superintendente de obra e o razão geral do ERP existe uma camada de soluções paliativas: planilhas do Excel mantidas por administradores de projeto, pastas compartilhadas do Dropbox com fotos de recibos, correntes de e-mail com assuntos como "recibos da semana de 15/06" e o plano de reserva universal de levar os recibos até o escritório em uma pasta de papel.
Esses paliativos resolvem o sintoma imediato—o recibo existe em algum lugar—sem tocar no problema estrutural subjacente. A planilha do Excel que rastreia os recibos ainda exige que alguém digite manualmente nomes de fornecedores, valores, datas e códigos de custo a partir de uma foto de recibo. A pasta do Dropbox cheia de fotos de recibos é tão organizada quanto a pessoa que nomeou os arquivos. A corrente de e-mail só é localizável se alguém lembrar das palavras-chave certas quatro meses depois.
O Procore, apesar de toda a sua profundidade em gestão de projetos, foi projetado para rastrear compromissos e orçamentos depois que os dados de custo são capturados—não para capturar dados de custo no ponto de compra. Seu módulo de custos diretos aceita lançamentos, mas não lê recibos. Sua integração com o Sage 300 CRE é poderosa para sincronizar custos aprovados com o razão geral, mas silenciosa sobre como esses custos são aprovados em primeiro lugar.
A lacuna não é um recurso ausente. É uma camada ausente. O ecossistema de software de construção tem ferramentas excelentes para o que acontece depois que os dados de custo são estruturados (custeio de obra, acompanhamento de orçamento, gestão de renúncias de garantia) e ferramentas adequadas para o que acontece antes (estimativa, licitação, planejamento de compras). A zona obscura é o momento da transição—quando dados de custo não estruturados (uma foto de recibo) precisam se tornar dados de custo estruturados (um lançamento de despesa codificado).
É aqui que a diferença entre OCR baseado em modelo e extração semântica se torna crítica—e onde o problema deixa de ser uma reclamação e passa a ter uma solução técnica definida. Exploramos a solução prática em nosso guia sobre extrair dados de recibos de canteiro de obras para o Excel por código de custo de construção e em nosso passo a passo sobre processar em lote os recibos de construção de uma semana em uma planilha de alocação de custos de obra. A versão curta: a mesma IA semântica que consegue ler um recibo e entender que "$247.33" é um total e "2X6X12 PT" é uma descrição de item também pode receber a informação de quais são os seus códigos de custo e a qual obra cada recibo pertence—transformando a pilha do painel do superintendente de obra em dados estruturados sem uma etapa de tradução manual.
Os arquivos são processados com segurança e não são armazenados.
Perguntas Frequentes
Por que as empresas de construção não podem simplesmente dar cartões de crédito corporativos aos superintendentes de obra?
Muitas fazem isso. Mas a fatura do cartão de crédito não é uma prova documental compatível com o IRS—você ainda precisa do recibo detalhado. Um cartão corporativo registra o nome do fornecedor e o valor, mas não os itens, os códigos de custo ou a alocação por obra. Adicionar cartões corporativos a uma operação de construção sem também resolver a captura de recibos cria uma camada de conciliação (conciliar faturas do cartão com recibos em papel) sem eliminar o problema de fundo. O recibo ainda precisa ser capturado, codificado e armazenado.
Quanto tempo os recibos em papel térmico realmente duram em um canteiro de obras?
Em condições ideais de arquivamento (fresco, escuro, seco), de cinco a sete anos. Em um trailer de obra exposto ao calor do verão, de três a seis meses antes de começar o desbotamento visível. No painel de uma caminhonete sob luz solar direta, de duas a três semanas até ficar quase ilegível. Em uma carteira sujeita ao calor do corpo e ao atrito, degradação mensurável em um mês. O único método confiável de preservação é a digitalização imediata—uma foto ou digitalização feita no momento do recebimento.
O Procore faz o gerenciamento de recibos?
Não. O Procore rastreia compromissos, orçamentos e custos diretos depois que os dados de despesas são inseridos, mas não inclui captura nativa de recibos, OCR ou funcionalidade de gerenciamento de despesas. Os dados de despesas devem ser capturados em uma ferramenta de terceiros e depois sincronizados com o Procore via API ou entrada manual. Isso é intencional—o Procore é uma plataforma de gerenciamento de projetos, não uma ferramenta de gerenciamento de despesas—mas cria uma lacuna que a maioria dos empreiteiros gerais preenche com planilhas e processos manuais.
Qual é o limite do IRS para exigir um recibo?
De acordo com Treas. Reg. §1.274-5T, é necessária evidência documental (um recibo, conta paga ou similar) para qualquer despesa comercial de $75 ou mais. A evidência deve estabelecer o valor, a data, o local e o caráter essencial da despesa. Para despesas abaixo de $75, um registro contemporâneo ou registro escrito pode ser suficiente—mas a prática segura é manter recibos de todas as despesas alocadas ao custo da obra, independentemente do valor, porque o faturamento de contratos de custo mais honorários e as auditorias de compensação trabalhista não seguem o limite de $75.
A extração por IA consegue lidar com recibos manuscritos de fornecedores menores?
Sim. A extração semântica por IA—a abordagem que o ImageToTable.ai usa via Extração de Colunas Personalizadas, em que você define os campos que deseja (Data, Fornecedor, Valor, Código de Custo) e a IA localiza cada valor entendendo o que ele significa em vez de ler caractere por caractere—funciona em recibos manuscritos, recibos desbotados e documentos de formato misto. Ela funciona de forma diferente do OCR tradicional, que procura padrões de caracteres e tem dificuldade com caligrafia irregular ou impressão degradada. Dito isso, recibos gravemente danificados em que o texto está fisicamente ausente (não apenas apagado) estão além da capacidade de qualquer ferramenta—por isso, capturar a imagem do recibo antes que a degradação ocorra é o passo crítico.
Qual é a conexão entre o gerenciamento de recibos e a conformidade com o Davis-Bacon?
O Davis-Bacon exige relatórios de folha de pagamento certificados (Form WH-347) documentando a classificação, as horas, os salários e os benefícios adicionais de cada trabalhador em projetos com financiamento federal. Embora o formulário em si não exija recibos, a documentação geral de custos do projeto—incluindo compras de materiais e pagamentos a subcontratados—deve ser auditável como um todo. Quando um investigador de salários e horas do DOL revisa folhas de pagamento certificadas e encontra discrepâncias, a investigação normalmente se expande para toda a documentação do projeto do contratado, incluindo recibos de materiais. A falha na comprovação de recibos em uma área pode desencadear uma auditoria mais ampla. As penalidades incluem multas de até $13,508 por violação e desqualificação de contratos federais por até três anos.
O custo real não é o recibo perdido—é o sistema que o aceita
O problema dos recibos na construção persiste não porque ninguém o tenha notado, mas porque cada camada do problema é responsabilidade de outra pessoa. O superintendente de obra é contratado para construir, não para fazer entrada de dados. O contador é contratado para fechar os livros, não para correr atrás das equipes de campo. O gerente de projeto é contratado para entregar o projeto, não para conciliar códigos de custo. O CFO está de olho nas margens, não nos recibos individuais. O problema vive nas costuras entre as funções, e as costuras são onde os problemas industriais se tornam permanentes.
A boa notícia é que a mesma análise estrutural que torna o problema visível também torna a solução clara. A correção não é fazer os superintendentes de obra serem melhores em papelada ou os contadores serem mais rápidos na entrada de dados. É remover a etapa de tradução manual que fica entre a foto do recibo (que o superintendente de obra pode fornecer em três segundos) e o lançamento de despesa codificado (que o software de contabilidade exige). Quando a camada de extração consegue ler um recibo semanticamente—entendendo que "2X6X12 PT" é um item de linha e "$247.33" é o total, e mapeando isso para os códigos de custo que você já definiu—o problema de quatro camadas se desfaz. O modelo de compras não muda; o papel ainda desbota; a estrutura de códigos de custo continua complicada; os requisitos de conformidade permanecem. Mas a lacuna entre eles se fecha.
Se você quiser ver como isso funciona na prática, nosso guia detalhado mostra como extrair recibos de canteiro de obras para o Excel organizados por código de custo e fase do projeto—e nosso guia de processamento em lote aborda como processar os recibos de uma semana inteira em uma única planilha de alocação de custos de obra.