税務のための韓国 현금영수증 データ抽出の
完全ガイド(2026)
韓国の National Tax Service(NTS、국세청)は、世界でも最も高度な取引追跡システムの1つを運用しています。コンビニでの ₩1,500 の買い物から ₩5 million の設備支払いまで、あらゆる現金取引は 현금영수증 レコードを生成し、KFTC 決済ネットワークを通じて翌朝までに NTS のデータベースに記録されます。それにもかかわらず、毎年1月になると、ほぼすべての韓国の勤労者が Hometax を開き、CSV ファイルをダウンロードし、150件の領収書を手作業で経費カテゴリに分類するのに5〜10時間を費やします。そのカテゴリ分類は、そもそもこのシステムが提供するようには設計されていません。このギャップは技術の問題ではなく、データ設計の問題です。NTS は、納税者に分類済みの申告用スプレッドシートを提供するためではなく、加盟店を追跡するためにシステムを構築したのです。このガイドは、勤労者と事業者の両方にとって、そのギャップを埋めるものです。
重要なポイント
- 毎年1月、현금영수증 を経費カテゴリに分類するのに5〜10時間費やしていますが、NTS には、控除を計算するために必要なデータ項目がすでにすべて揃っています。
- そのギャップは、あなたの税務知識の不足が原因ではありません。NTS は、分類済みの申告用スプレッドシートを提供するためではなく、加盟店を追跡するためにシステムを構築したのです。
- 申告に必要な列を定義し、AI に加盟店の情報だけから抽出・カテゴリ分類を任せれば、7.5時間の慌ただしい作業が15分の確認作業になります。
韓国の現金領収書(현금영수증)とは — 単なる領収書ではなく、税務文書である理由
多くの国では、領収書は支払いの記録にすぎません。しかし韓国の現金領収書(현금영수증、cash receipt)は法的効力を持つ税務文書です — この違いを理解することが、以降すべての基礎となります。
2005年1月以降、韓国では所得税法(소득세법)第162条の3および法人税法(법인세법)第117条の2に基づく現金領収書の義務的発行制度が運用されています。[NTS] この枠組みの下、登録された事業者は、顧客の求めに応じて₩1以上の金額について현금영수증を発行しなければなりません。義務発行業種(의무발행업종)— 所得税法施行令(소득세법 시행령)別表第3の3に詳細が定められています — に該当する事業者は、顧客が求めなくても₩100,000を超える現金取引について現金領収書を発行する義務があります。発行しなかった場合、所得税法(소득세법)第81条の9に基づき、未申告金額の20%の過怠金が課されます。
これは、コンビニやレストランが支払いの証明として渡すが税額控除の効力を持たない一般領収書(일반영수증)とは根本的に異なります — 国税庁はそれを追跡せず、年末精算や付加価値税の控除にも使用できません。それらの領収書のデータ抽出ワークフローについては、韓国領収書抽出ガイドで解説しましたが、현금영수증はまったく別の法的・データのエコシステムの中で運用されています。
データ抽出の観点から見ると、この法的地位には1つの重大な結果があります:すべての電子현금영수증は、承認番号、事業者登録番号、取引日、供給額、付加価値税、消費者識別子という検証済みのフィールドセットとともに、すでに国税庁のデータベースに存在しています。データはそこにあります。しかし、経費カテゴリ、事業目的のメモ、プロジェクトコードは決して存在しません。それらのフィールドは納税者が記入しなければならないものであり、そこに抽出が必要不可欠となる理由があります。
2つのタイプ、2つの税務効果:所得控除用(소득공제용)と支出証明用(지출증빙용)
事業者が현금영수증を発行する際、発行時点で2つのカテゴリーのいずれかに分類する必要があります。この選択によって、どの納税者特典が適用されるかが決まり、したがって抽出すべきデータ項目も変わってきます。
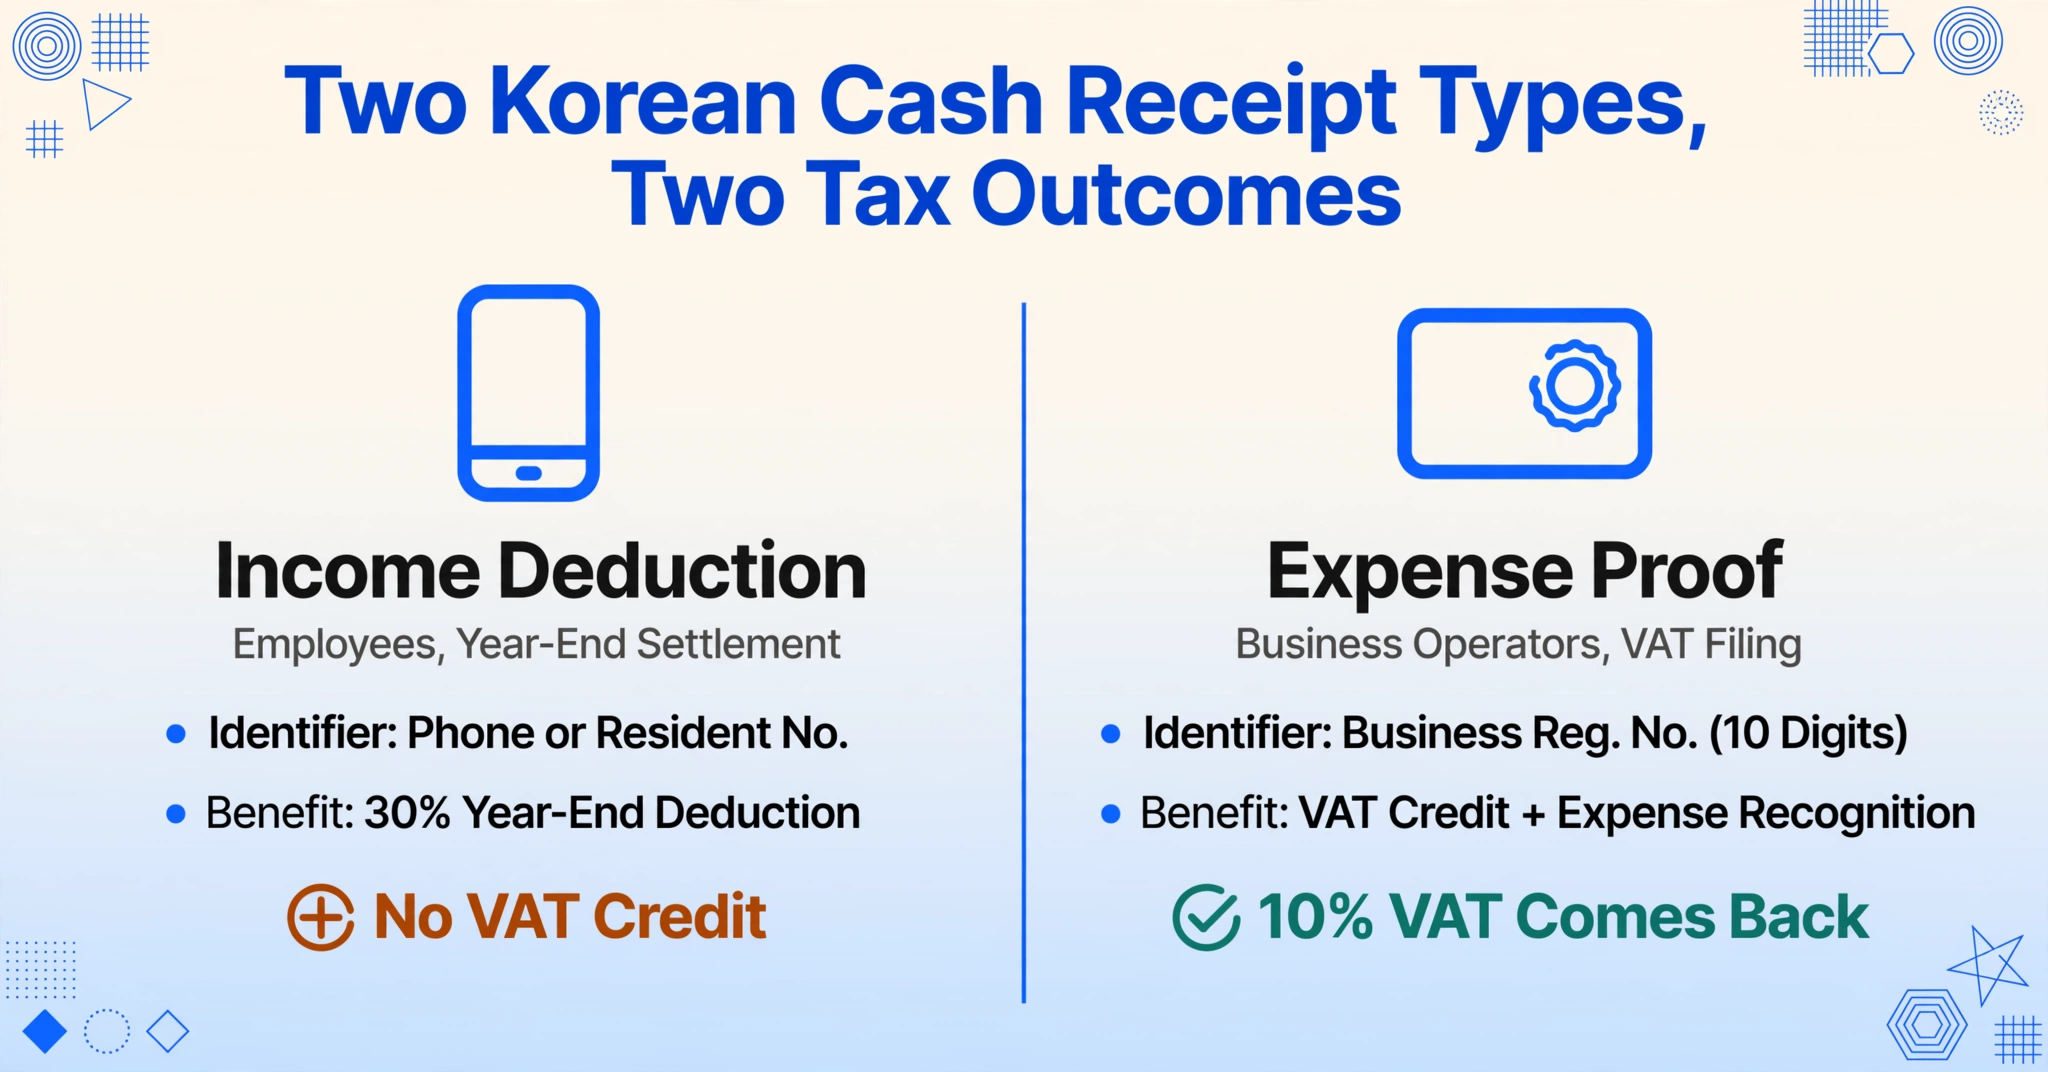
| 項目 | 所得控除用(소득공제용) | 事業経費証明用(지출증빙용) |
|---|---|---|
| 利用者 | 勤労所得者(근로소득자) | 事業者(개인사업자 / 법인) |
| 識別子 | 電話番号または住民登録番号 | 事業者登録番号(사업자등록번호、10桁) |
| 税制上の優遇 | 年末精算所得控除(연말정산 소득공제)、控除率30% | 付加税の仕入税額控除(부가세 매입세액공제、付加税10%還付)+ 必要経費の認定(필요경비 인정) |
| 法的根拠 | 租税特例制限法(조세특례제한법)第126条の2 | 付加価値税法(부가가치세법)第46条第3項、所得税法(소득세법)第160条の2 |
| 主要データ項目 | 取引総額 | 供給価額(공급가액)+ 付加税(부가세)を別々に |
| 申告の文脈 | 年末精算(연말정산、1月~2月、雇用主経由) | 総合所得税 / 法人税 + 付加税申告(종합소득세 / 법인세 + 부가세 신고、四半期または半期) |
よくある間違い:事業者がレジで사업자등록번호の代わりに個人の電話番号を伝えると、自動的に소득공제용の領収書が発行され、付加価値税の仕入税額控除が失われます。この問題には解決策があります(ホームタックスでは「용도변경」メニューから遡って分類を変更できます)が、誤って発行された各領収書を特定し、手動で変換する必要があります。これは、データ抽出では取り戻せない時間です。なぜなら、分類が発生源で誤っていたからです。
個人従業員の연말정산の計算方法(25%の給与基準や、カード利用を優先する順序ルールを含む)について詳しくは、韓国の現金領収書(현금영수증)データを年末調整用に抽出するガイドをご覧ください。
韓国の現金領収書(현금영수증)の全データ項目 — 国税庁(NTS)の要件
国税庁(NTS)は、현금영수증사업자가 지켜야 할 사항 고시(現金領収書事業者の義務に関する国税庁告示)に基づき、すべての現金領収書に特定の項目を義務付けています。[国家法令情報センター] 必須項目と、任意だが価値のある項目を理解することで、何を抽出できるか、また各項目がどのような税務目的に役立つかが決まります。
| フィールド(英語) | フィールド(한국어) | 必須? | 税務上の目的 |
|---|---|---|---|
| 承認番号 | 승인번호 | 必須 | 国税庁の取引固有ID。取消・訂正・検証に使用 |
| 事業者登録番号 | 사업자등록번호 | 必須 | 販売者を識別。事業者種別による経費分類に必要 |
| 取引日時 | 거래일시 | 必須 | 課税年度の該当性を判定。形式:YYYYMMDDHHMMSS(12バイト) |
| 공급가액 | 공급가액 | 必須 | 부가가치세 매입세액공제의 기준。상품 가액と税を分離 |
| 부가가치세 | 부가가치세 | 必須 | 공급가액の10%。매입세액공제として請求可能な正確な金額 |
| 合計金額 | 총금액 | 自動計算 | 공급가액+부가가치세。소득공제 계산に使用 |
| 品目/サービス内容 | 품목 | 任意 | 経費カテゴリ分類に重要。전자영수증では欠落していることが多い |
| 消費者識別子 | 발급수단번호 | 必須 | 領収書を納税者に紐付け。電話番号、사업자등록번호、または住民ID |
紙ベースの현금영수증(小規模事業者が発行する感熱紙レシート)にも同じ項目が適用されますが、データは紙面上にしか存在せず、NTSのデジタルフローには含まれません。電子レシートと紙レシートの違いこそが、データ抽出が「あれば便利」から「必須」に変わるポイントです。紙レシートは、税制優遇を受けるために提出する前に、手動でデジタル化する必要があるからです。현금영수증は韓国で最も一般的な税務書類ですが、唯一のものではありません。当社の韓国税務書類抽出ワークフローでは、税計算書(세금계산서)、納品書(거래명세서)、事業者登録証(사업자등록증)にも同じ列ベースの抽出を適用しています。
個人(연말정산)と事業者では、なぜ異なる抽出列が必要なのか
既存の현금영수증ガイドの多くが不完全に感じられる理由のひとつは、単一の読者層——典型的には年末精算を迎える給与所得者——に向けて書かれていることです。しかし、현금영수증の発行量のかなりの部分は事業経費ルートを通っており、そこでは税務ロジックがまったく異なります。
従業員向け(연말정산 소득공제)
従業員の年末税務精算は単一の問いで成り立っています。いくら使ったか、そのうち給与の25%を超える分はいくらか。控除計算式はシンプルです。(현금영수증支出 − 総給与の25%) × 30%、ただし年収7,000万ウォン以下は上限300万ウォン、それを超える場合は250万ウォンが上限です。[NTS] 従業員にとって、NTS計算で実際に重要となるのは合計金額のみです。従業員が実際に必要とするもの——そしてHometaxが決して提供しないもの——は、各レシートの経費カテゴリです。多くの雇用主が内部経理のためにカテゴリ別の内訳を要求するからです。
したがって、従業員向けの実用的な抽出列セットは次のようになります。
従業員向け列:
日付 · 事業者名 · 合計金額 · 経費カテゴリ · 支払い方法 · 備考
「経費カテゴリ」列こそ、AI抽出ツールが手動入力と異なる対応ができる部分です。毎回の取引後に8,000ウォンの購入が「식대(食事)」なのか「사무용품비(事務用品費)」なのかを自分で判断する代わりに、Category (options: Meals/Transport/Office/Medical/Other)という名前の列を抽出するAIが、事業者名と品目説明を読み取って、抽出中に自動的に分類します。これは推論列と呼ばれます——データはレシート自体には存在せず、AIが文脈から推論するものです。個人レシート向けにこうした列を設定する詳細な手順については、ステップバイステップの抽出ガイドをご参照ください。
事業者の場合(부가세 매입세액공제)
事業者の場合、税務上の論点は異なります。支払った付加価値税はいくらか、そしてそれを還付請求できるか。関連する法的枠組みは부가가치세법 第46条第3項で、事業関連の現金支出について、지출증빙용 현금영수증に基づく매입세액공제(仕入税額控除)を認めています。[NTS]
これにより、列の要件は根本的に変わります。仕入税額控除は付加価値税部分のみに適用されるため、공급가액と부가세は分けて記録する必要があります。事業者が110,000원(공급가액 ₩100,000 + 부가세 ₩10,000)の領収書を受け取った場合、₩10,000の부가세 환급または控除が発生します。ただし、その領収書が사업자등록번호付きの지출증빙용として発行されている場合に限ります。
事業者向けの列:
日付 · 加盟店 · 공급가액 · 부가세 · 合計 · カテゴリ · 控除対象(はい/いいえ) · 領収書タイプ(電子/紙/自己発行)
バッチ処理がこのワークフローをどのように変革するか——特に四半期に200枚以上の領収書を処理する事業者にとって——の完全な解説は、税額控除のための韓国 현금영수증 のバッチ処理ガイドをご覧ください。
현금영수증 データが実際に存在する場所——5つの情報源
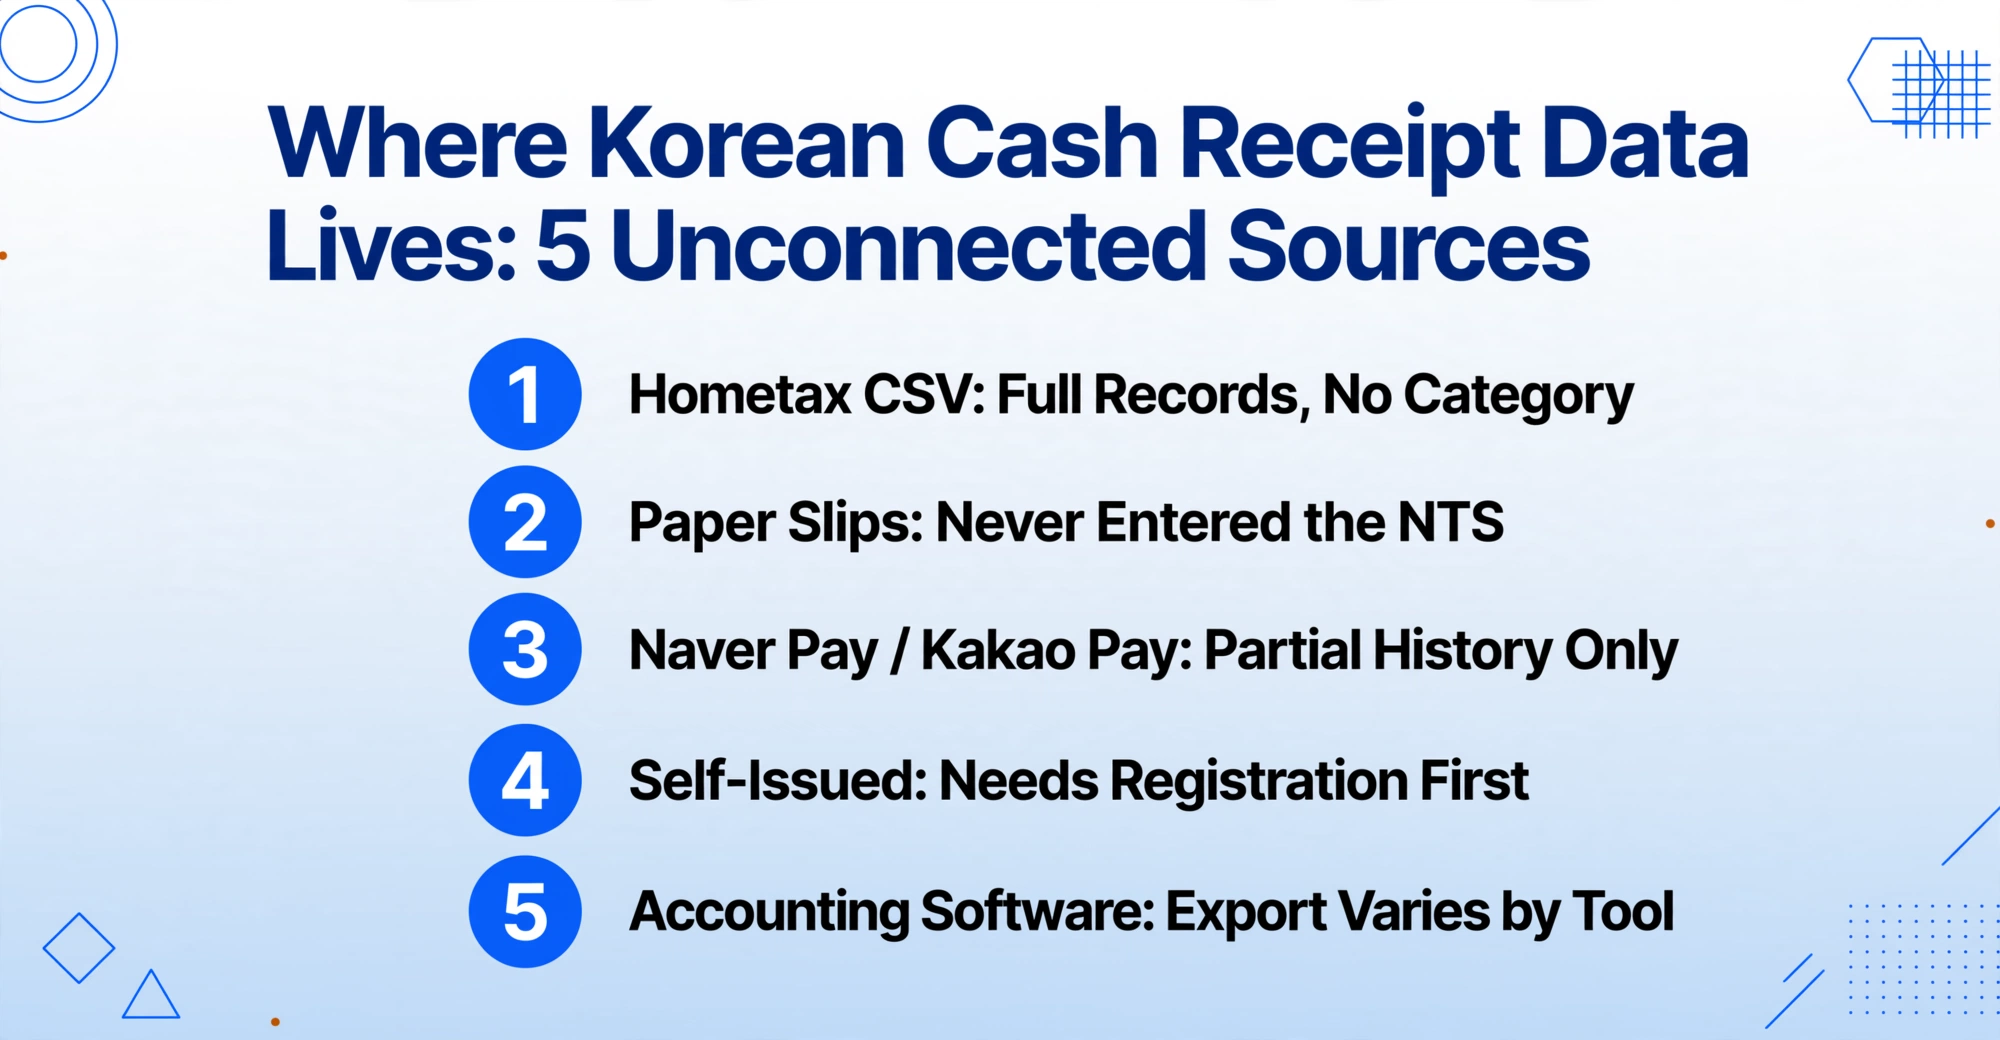
韓国の현금영수증制度の最も直感に反する現実の一つは、NTSがほぼ完全なデジタル記録を保有しているにもかかわらず、申告に必要なデータが完全に独立した5つの情報源に分散しており、それらは互いに連携していないということです。
| ソース | 形式 | 현금영수증 記録? | カテゴリあり? | 抽出方法 |
|---|---|---|---|---|
| Hometax CSV ダウンロード | CSV/Excel | ✅ 完全 | ❌ なし | 直接ダウンロード。列マッピングとカテゴリ推論が必要 |
| 紙の領収書 | 感熱紙 / 手書き | ❌ なし | ❌ なし | 写真 → AI抽出 → スプレッドシート |
| Naver Pay / Kakao Pay | アプリ内履歴 | ✅ 一部 | ❌ なし | スクリーンショット / アプリ出力 → AI抽出 |
| 自社発行分 (자진발급분) | NTS コード 010-000-1234 | ✅ 記録あり | ❌ なし | 先にHometaxでの手動登録が必要 |
| 会計ソフト (Douzone/ERPia 等) | 内部DB | さまざま | ⚠️ 場合による | 出力またはAPI。ソフトウェアの機能に依存 |
この断片化こそが、ほぼ全国民にデジタル領収書が行き渡っている国においても、毎年の현금영수증 (cash receipt) をめぐる混乱が続く構造的な理由です。この断片化を引き起こす6つの具体的な断層線 — 未登録の電話番号問題や紙の領収書のギャップなど — についての詳細な分析は、韓国人従業員が気づいていない手動の현금영수증突き合わせのコストに関する記事をご覧ください。
현금영수증データを統合スプレッドシートに抽出する方法
현금영수증のデータ抽出の核心的な考え方は、国税庁が保有していないデータを抽出しているわけではないということです。電子領収書の場合、CSVファイルやスクリーンショットからデータを抽出し、国税庁が決して提供しない1つのフィールド、つまりデータを申告可能な状態にする意味のあるカテゴリを追加します。紙の領収書の場合、国税庁のデジタルパイプラインが見落としたこと、つまり感熱紙にのみ存在する取引のデジタル化を行うことになります。
ImageToTable.aiはカスタム列抽出と呼ばれる方法を使用します。フィールドの周囲に矩形を描く代わりに(領収書ごとにレイアウトが異なるため機能しません)、必要な列名を入力すると、AIが各フィールドの意味を意味論的に理解して、ページ上のどこにでも対応するデータを特定します。入力した列名は、出力スプレッドシートの正確なヘッダーになります。これは意味ベースの抽出として知られています。「공급가액」と「Supply Amount」が同じ概念を指していることをAIが理解するため機能します。領収書上のどこにその値が表示されていても関係ありません。
현금영수증の1バッチに対する実際のワークフローは次のようになります。
領収書を収集してアップロードする
すべてを集めます。ホームタックスCSVエクスポート、紙の領収書の写真(JPG/PNG)、Naver Payのスクリーンショット、会計ソフトからのPDFエクスポートなどです。それらをまとめて1つのバッチとしてアップロードします。最新の抽出ツールは複数の形式を同時にサポートしているため、混合ソースのバッチも1つの統合ジョブとして処理されます。
抽出列を定義する
税務目的に基づいて列セットを選択します。従業員の場合:日付、事業者名、合計金額、カテゴリ(選択肢:飲食/交通/事務/医療/その他)。事業者の場合:日付、事業者名、공급가액、부가세、合計、カテゴリ、소득공제対象(はい/いいえ)。カテゴリ列は推論列です。AIが事業者名と品目説明を読み取り、カテゴリを自動的に決定します。
処理してカテゴリ分けされたスプレッドシートを受け取る
AIが各領収書を並行して処理し、指定されたフィールドを抽出して推論されたカテゴリを追加します。結果は1つのExcelまたはGoogle Sheetsファイルで、各領収書が1行になり、列は税務申告のニーズに一致し、カテゴリはすでに割り当てられています。手動での再処理は不要です。
ファイルは安全に処理され、保存されることはありません。
上のサンプル領収書でお試しください — 현금영수증(現金領収書)の写真やPDFをアップロードし、Date, Merchant, Supply Amount, VAT, Total, Category のような列を入力すると、数秒で抽出結果が表示されます。実際の領収書を使ったこのプロセスの完全なチュートリアル(かすれた感熱紙や自己発行領収書などのエッジケースの扱い方を含む)については、ステップバイステップの抽出チュートリアルをご参照ください。
1年分の現金領収書をバッチ処理:7.5時間から15分へ
一般的な韓国のサラリーマンは、年間80〜200枚の현금영수증を発行します。四半期ごとの付加価値税申告を処理する小規模事業主は、申告期間ごとに50〜100枚の領収書を扱うこともあります。どちらの場合も、課題は「この領収書を抽出できるか」から「週末を費やさずに150枚を抽出できるか」へと変わります。
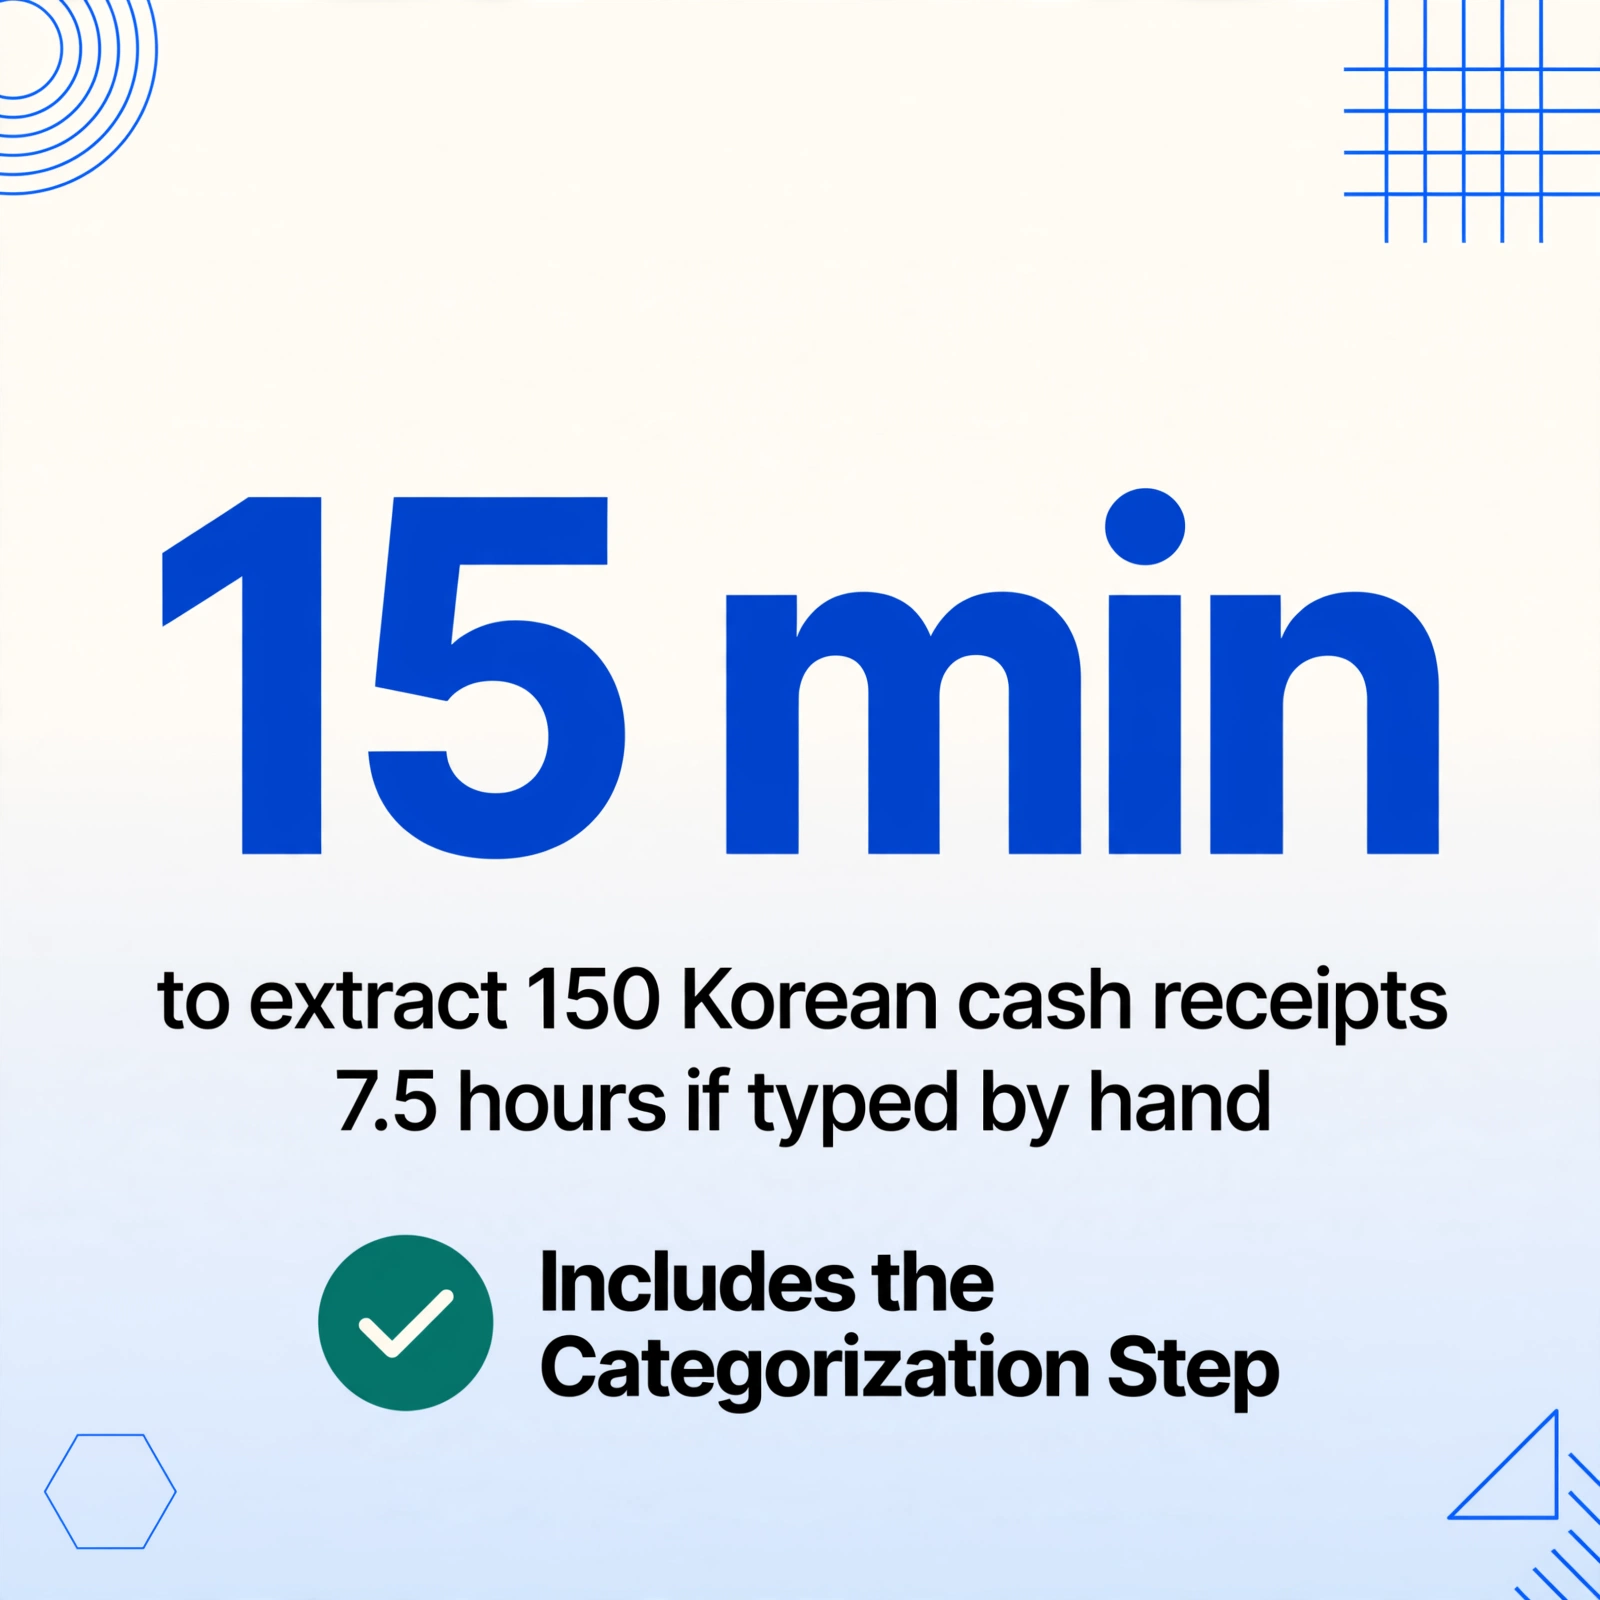
ここでバッチ処理が根本的に状況を変えます。150枚の領収書を手入力する場合 — 領収書を探し、金額を読み取り、スプレッドシートに入力し、経費カテゴリを決めるために加盟店を調べる — 1枚あたり3分として約7.5時間かかります。バッチAI抽出なら、手入力では通常2回目の作業に回されるカテゴリ分類ステップを含めても、同じ作業を15分以内で完了します。
バッチ抽出が현금영수증において他の多くの文書タイプと異なる働きをする理由は、領収書間のデータ構造が一貫しているためです — 国税庁発行の領収書はすべて同じフィールドレイアウトを持ちます(小規模加盟店の紙の領収書は異なる場合もありますが)。この一貫性により、単一の列定義セットがバッチ全体に適用され、AIはパターンを一度学習するだけで済みます。出力は単一のExcelファイルで、各領収書が1行になり、各カテゴリが事前に割り当てられ、控除タイプや経費カテゴリによる並べ替えもファイルを開く前に完了しています。
バッチワークフローの完全なウォークスルー(初回抽出に失敗した領収書の処理方法、推論列を使った自動カテゴリ分類の設定方法、複数のバッチエクスポートを単一年次ファイルに統合する方法を含む)については、韓国の現金領収書1年分をバッチ処理して税額控除サマリーを作成するガイドをご覧ください。
実際の数字: 150枚の領収書を手動入力した場合、1枚あたり3分 = 450分(7.5時間)。バッチAI抽出は1枚あたり5〜10秒 = 処理時間12.5〜25分。現金領収書の控除率30%で、150枚の合計が₩500万、申告者の給与が25%の基準を超える場合、対象となる税制上の利益はおよそ₩150万 — 効率的な抽出は単なる利便性ではなく、直接的な金銭的リターンです。
現金領収書(현금영수증)抽出の検証方法と監査対応の維持
手動でもAIを利用した場合でも、データ抽出ワークフローには検証ステップが必要です。현금영수증抽出のエラーによる影響は、誤りの方向によって異なります。存在しない控除を過大申告すると税務調査による修正が発生する可能性があり、過少申告では本来受けられる控除を逃すことになります。検証方法はソースの種類によって異なります。
ホームタックスからの電子領収書の場合: 国税庁は日付、金額、事業者を正確に把握しています。これらの項目には抽出リスクはなく、検証のポイントはカテゴリ割り当てが事業者にとって妥当かどうかです。「약국(薬局)」からの領収書は「医療」に分類されるべきで、「食事」ではありません。これは通常スポットチェックで、バッチの10〜15%をスキャンして事業者とカテゴリの整合性を確認します。
紙の領収書写真の場合: 全体の品質は画像の鮮明さに依存します。サーマル領収書を明るい場所で平らな面に置いて撮影した鮮明な写真は、通常、電子領収書と同等の抽出精度を発揮します。色あせたサーマル紙、しわくちゃの領収書、手書きの金額はより注意深い確認が必要な場合があります。ここでの検証は視覚的です。抽出されたスプレッドシートの行を元の写真と比較し、日付、金額、事業者名を確認します。
バッチ全体の整合性の場合: 最も効果的な検証手法は合計チェックです。抽出したスプレッドシートの「合計金額」列を合計し、同期間のホームタックスの合計と比較します。数値が妥当な範囲内で一致していれば(国税庁のデジタルフロー外の紙の領収書を反映)、バッチ抽出はほぼ確実に正しいと言えます。5%を超える差異がある場合は、一部の領収書で値の誤読が発生している可能性があるため、個別に確認する必要があります。
多くのAI抽出ツールには、このステップを迅速化できるbbox検証モードが搭載されています。抽出されたセルにホバーすると、元の画像上でその値が見つかった正確な位置がハイライト表示されるため、元のドキュメントと目視で照合しなくても正確性を確認できます。大量の申告を行うユーザーにとって、これは30分の手動検証を5分のスキャンに短縮します。
韓国領収書(현금영수증)データ抽出に関するよくある質問
感熱紙が色あせた현금영수증からデータを抽出できますか?
部分的に可能です。人間の目で読めないほど色あせた文字は、ほとんどのAI抽出ツールでも処理が困難ですが、その限界はケースによって異なります。通常の光ではほぼ見えないほど色あせた領収書でも、高解像度スキャンでインクの残りが検出され、部分的なデータを復元できる場合があります。実際的な回避策としては、紙の領収書が色あせすぎている場合、販売者が国税庁(NTS)に電子版を送信しているか確認し(Hometaxからダウンロード可能)、取引が最近であれば販売者に再発行を依頼する方法があります。
抽出ツールは韓国語のテキストや현금영수증固有の列名に対応していますか?
はい。最新のビジョンLLMは多言語対応が標準です。列名は韓国語(例:거래일자, 상호명, 공급가액, 부가세, 합계, 카테고리)でも英語でも入力でき、AIは使用言語に関係なく意味的な意図を照合します。出力されるスプレッドシートの列ヘッダーも、申告作業に合わせて韓国語にできます。唯一の言語制限はツールのインターフェースが英語であることですが、抽出自体は完全に言語非依存です。
Hometaxの電子CSVファイルと紙の領収書写真をまとめて一括抽出できますか?
はい。実際の申告シナリオで最も実用的な方法です。HometaxのCSVエクスポート、紙の현금영수증の写真、Naver PayやKakao Payのモバイルスクリーンショットをすべて1つのバッチとしてアップロードしてください。AIは各ファイルをその形式に応じて処理し(CSVはテキスト抽出、画像は視覚抽出)、すべてを1つの統合スプレッドシートに統合します。列定義がすべてのソースタイプに同じように適用されるため、これが可能です。
소득공제용として発行された領収書を、事業用の지출증빙용として必要な場合はどうすればよいですか?
抽出によって領収書の種類を変更することはできません。分類はNTSシステムの発行時点で設定されています。ただし、Hometaxでは현금영수증 수정 → 용도변경メニューから領収書を遡って再分類できます。これによりNTSの内部記録が変更され、その後、事業経費の証明として請求できます。抽出はこのステップの後に行います。再分類が必要な領収書は、まずHometaxで処理してから抽出バッチに含めてください。
抽出後、元の紙の領収書はどのくらい保管すべきですか?
国税基本法(국세기본법)では、納税者は証憑書類を5年間保管する義務がありますが、一般的な個人申告者の標準的な監査期間は通常3年です。デジタル記録(元のスキャン画像と抽出出力を含む)は、デジタルファイルが明確に判読できる場合、証憑書類として一般的に認められます。頻繁に付加価値税(부가세)申告を行う事業者の場合、デジタル抽出と元の紙(または高解像度スキャン)の両方を5年間の保管期間中保持することが最も安全な方法です。
抽出ツールは、NTSコード010-000-1234で発行された自発発行分(자진발급분)の領収書を処理できますか?
抽出ツールは、アップロードされた領収書(自発発行分を含む)を処理できます。ただし、前提条件があります:抽出が価値を発揮する前に、自発発行分の領収書はまずHometaxの자진발급분 소비자 등록メニューに登録されている必要があります。このステップがない場合、承認番号、日付、金額があなたの納税者記録にリンクされず、紙の伝票からデータをどれだけ正確に抽出しても、NTSは控除目的でその領収書を認識しません。登録されると、領収書は電子記録に加わり、他のすべての領収書と一緒に抽出できます。연말정산の締切前にこれをいつ行うべきかの詳細なタイムラインについては、年末税務現金領収書チェックリストをご覧ください。
AIで현금영수증を抽出する際に期待できる実際の精度はどのくらいですか?
印刷された電子領収書(현금영수증の大部分)の場合、ソース画像が鮮明であれば、数値フィールド(日付、金額、供給価額、付加価値税)の精度は一貫して99%を超えます。小規模店舗の紙の領収書の場合、精度は画像品質に依存します:明るくピントの合った鮮明な領収書の写真は電子レベルと同等の精度に達しますが、しわくちゃまたは色あせた感熱紙の伝票では、個々のフィールドで90〜95%の範囲に落ちる可能性があります。カテゴリ推論(AIが領収書を食事・交通・オフィス用品のどれかに分類する処理)は、店名の特徴的な度合いに依存します — 「Paris Baguette」や「CU」のような大手チェーンは明確ですが、一般的な地域の店名では人間の確認が必要な場合があります。実用的なワークフローは、まずすべてをバッチ抽出し、その後AIが低い信頼度を示した5〜10%の領収書をスポットチェックすることです。
季節的なタイミング — 電話番号の登録時期、Hometaxデータのダウンロード時期、紙の領収書の準備時期については、연말정산 현금영수증 준비 체크리스트をご覧ください。また、毎年この作業を手動で行う隠れたコストの包括的な分析(ほとんどの従業員がお金を無駄にする原因となる具体的な問題点を含む)については、연말정산 현금영수증 대란の分析記事をお読みください。
NTS にはすでに数字が揃っています。欠けているのは、その数字を申告に使える状態にするカテゴリ分類です。これは税務知識の問題ではなく、データ抽出の問題です。給与所得者として 연말정산 を迎える場合でも、事業者として 부가세 매입세액공제 を受ける場合でも、同じ原則が当てはまります。申告に必要な列を定義し、AI に抽出と分類を任せ、数時間ではなく数分で出力を確認します。