運送業者のCOI失効が
貨物ブローカーコンプライアンスをすり抜ける理由
貨物ブローカーにとって最も危険な書類は、貨物クレームではありません。1ページのACORD 25保険証明書(COI)——自動車運送業者が法的に義務付けられた賠償責任保険に加入していることを証明する書類——が、3週間前に失効した有効期限のままコンプライアンスの受信箱に置かれていることです。ほとんどのブローカーは、次の2つのうちどちらかが起きるまでこれに気づきません。運送業者監査でスプレッドシートの照合を余儀なくされるか、さらに悪い場合には、書類上は保険に加入していたトラックが事故を起こすかです。
主なポイント
- 200社の運送業者ネットワークでは毎月66件のCOIが失効しており、ブローカーは常に三者リレーの中で保険が失効したことを最後に知る立場にあります。
- 陪審は、保険に空白期間があった運送業者を利用したブローカーに対し、1,815万ドルの評決を下しました。ブローカーが事故を引き起こしたからではなく、保険状況を確認できない運送業者に配車したためです。
- これを解決するために、運送業者や保険代理店が業務のやり方を変える必要はありません。COI1件あたり3分の手動データ入力——失効した保険が潜む検知ギャップを生み出す工程——をなくすだけで済みます。
誰も解きたがらない計算問題
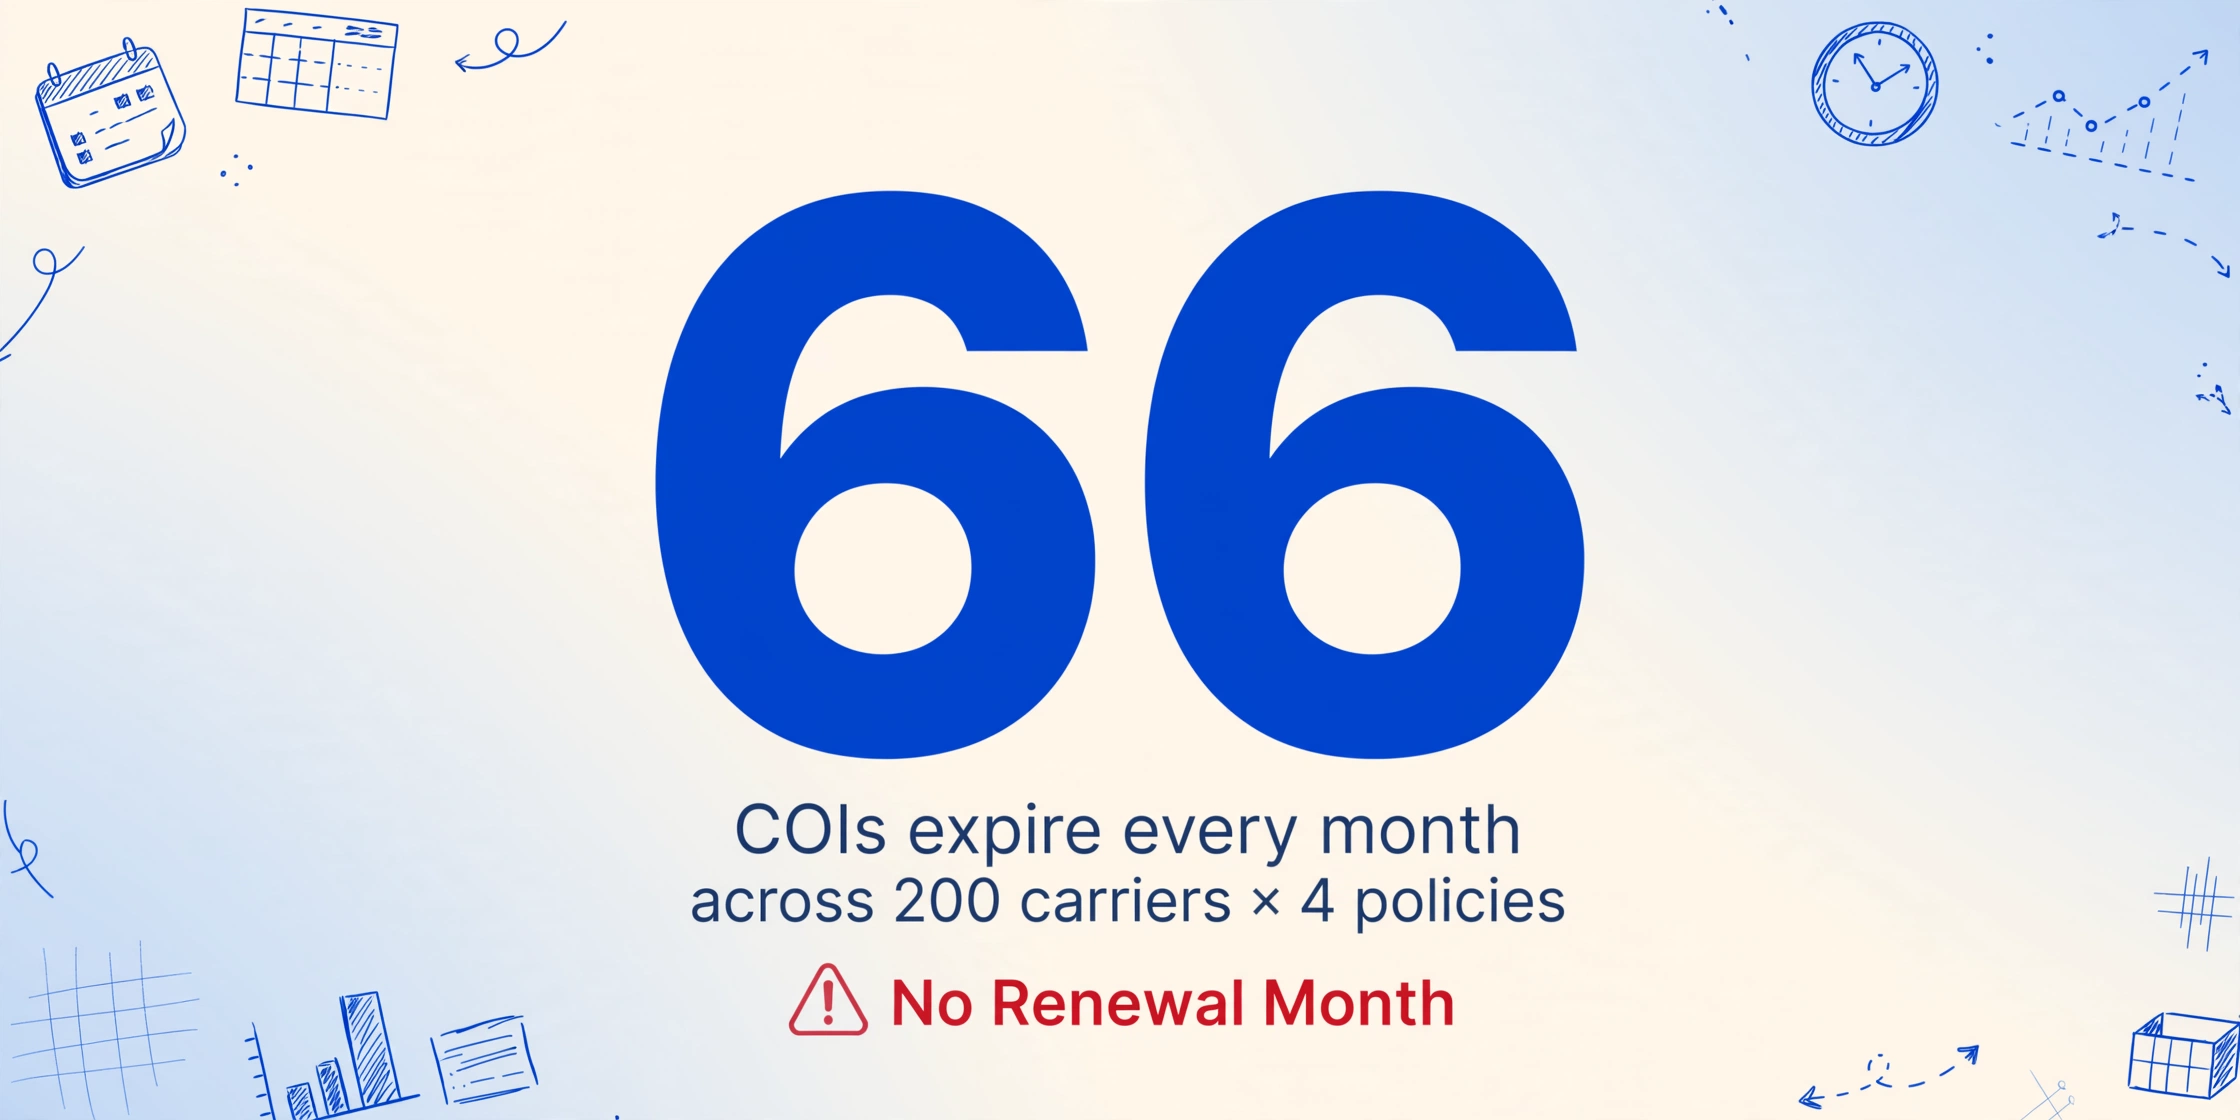
「大規模な運送業者のCOI管理」が実際に何を意味するのか、数字で見てみよう。200社の稼働中の運送業者を抱える中規模の貨物ブローカーは珍しくない。各運送業者は複数の保険に加入している。自動車賠償責任保険(連邦法で義務付け)、貨物保険(ほとんどの荷主契約で義務付け)、一般賠償責任保険、そして多くの場合、労災保険またはアンブレラ超過責任保険だ。つまり運送業者1社につき最低4種類の保険がある。各保険は12か月のサイクルで運用される。
ここから計算が厄介になる。これらの12か月サイクルは暦に揃っていない。運送業者Aの自動車賠償責任保険は3月15日に更新される。運送業者Bの貨物保険は9月7日に更新される。運送業者Cの一般賠償責任保険は11月23日に更新される。確定申告の時期や保険の一斉更新時期のように、すべてが一度に期限を迎える「COI更新月」は存在しない。200社の運送業者にそれぞれ4つの保険があれば、追跡すべきは800個の個別データポイントであり、そのうちおよそ66個が毎月期限切れになる。
次に、保険が期限切れになったときに何が起こるかを考えよう。運送業者の保険代理店が更新COIを発行し、運送業者にメールで送る。運送業者がそれをブローカーに転送するかどうかは分からない。ブローカーのコンプライアンス担当者はCOIのPDFを開き、補償限度額を読み、保険番号、発効日、満了日、運送業者名をスプレッドシートに入力し、最低要件と照合する。慎重に読み取って入力するのにCOI1件あたり3分かかるとすると、月66件のCOIは3時間以上の純粋なデータ転記を意味する。実際のコンプライアンス分析が始まる前の話だ。しかもこれは、すべての運送業者が期限内に更新を送付することを前提としている。ここで本当の問題に直面する。
誰もバトンを渡さない三者リレー
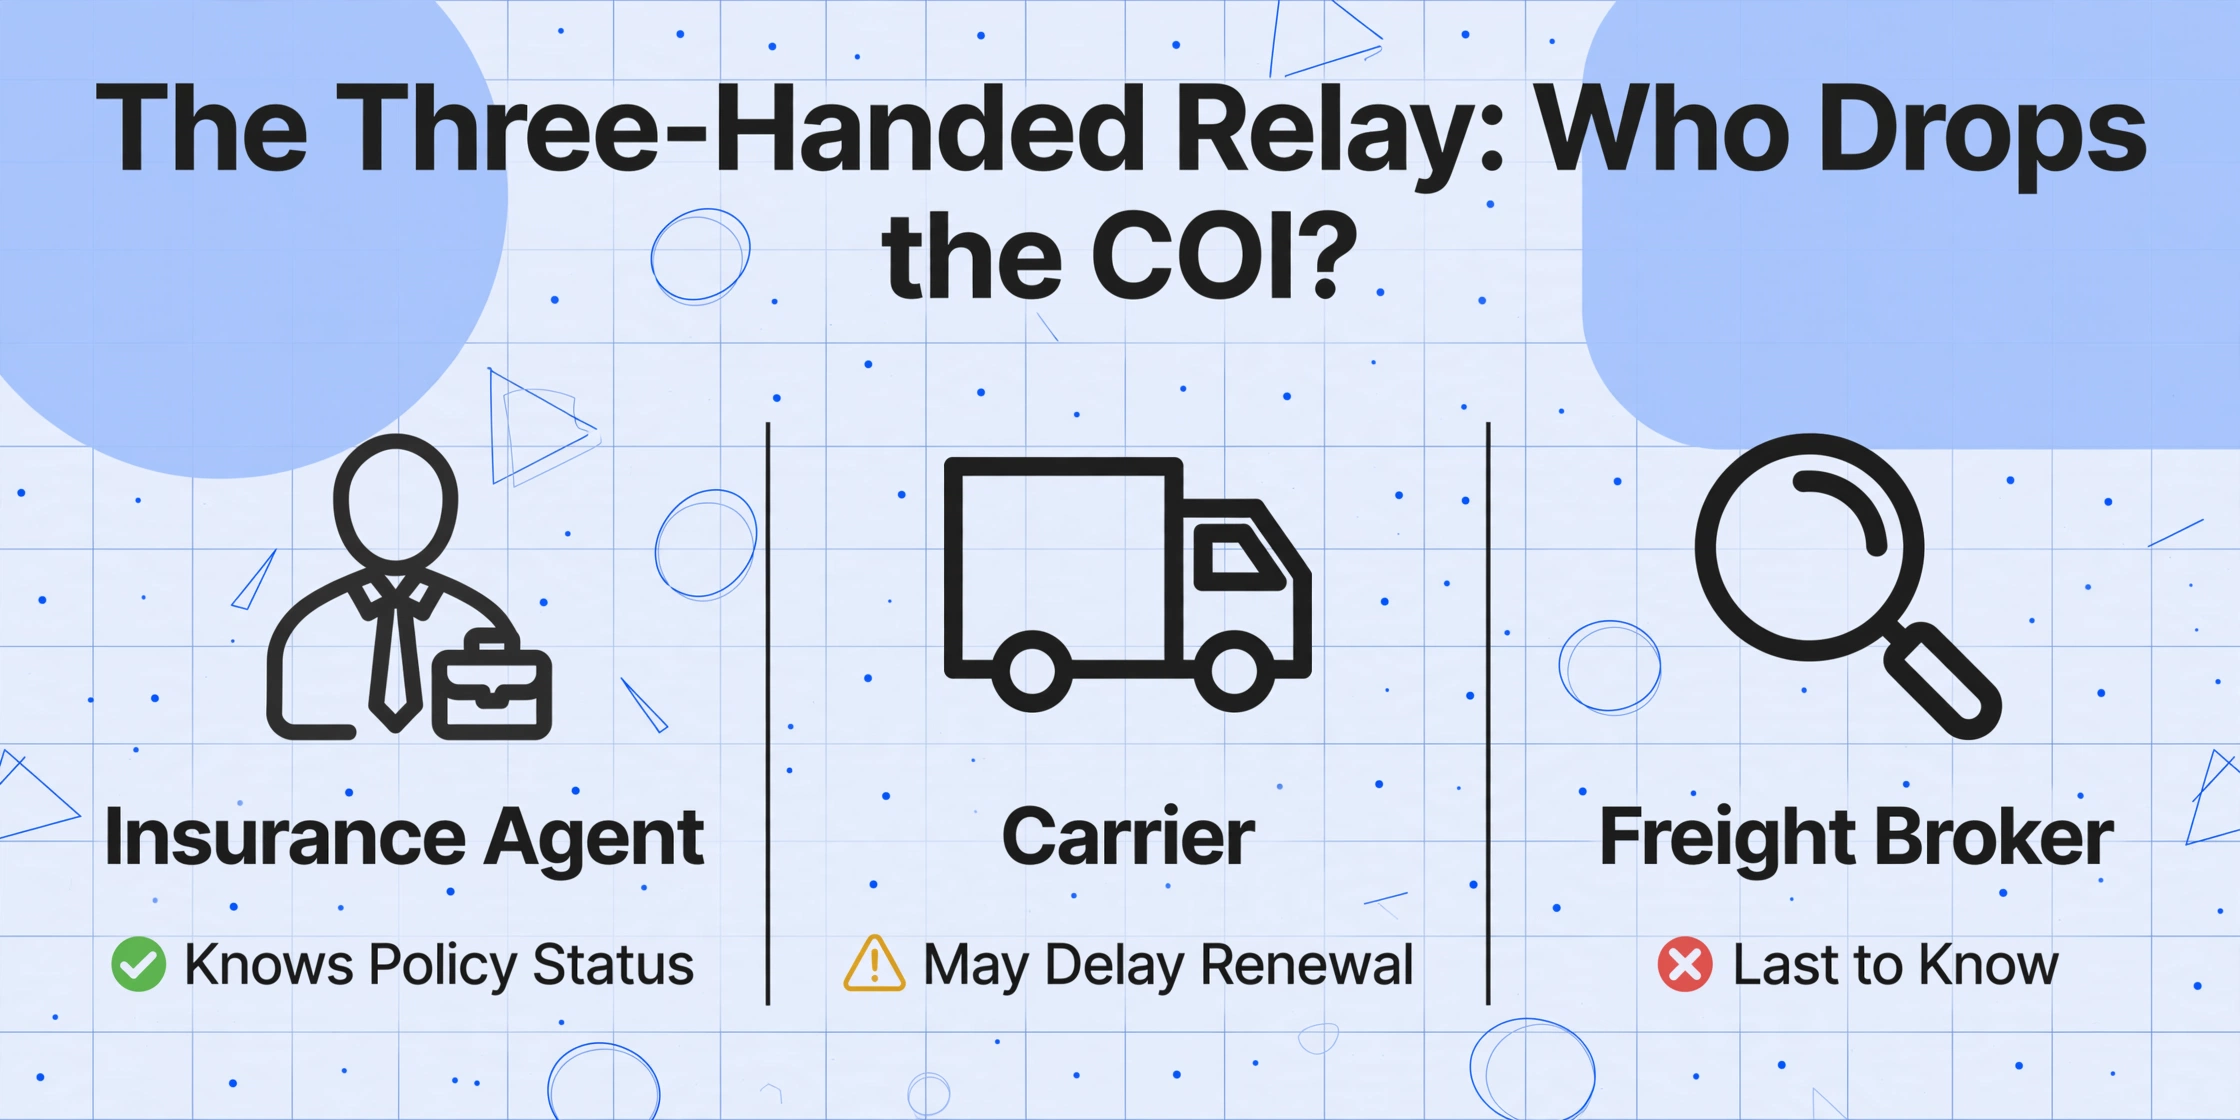
COIの更新は三者間の引き継ぎであり、致命的な設計上の欠陥がある。引き継ぎ漏れの結果を負う当事者が、書類を保有する相手と直接つながる手段を持たないのだ。
保険代理店——保険の状況を確実に把握している唯一の当事者——が契約関係にあるのはキャリアであり、ブローカーではない。キャリアの自動車賠償責任保険が更新されると、代理店は新しいCOIをキャリアに送付する。代理店の義務はそこで終わる。代理店にはブローカーに通知する義務はなく、ブローカーのコンプライアンス窓口をCCに入れる義務も、「このキャリアが保険期間の途中で補償を打ち切った場合は貨物ブローカーに知らせてください」と定めた合意もない。代理店の顧客はキャリアであって、ブローカーではない。
一方、キャリアには荷物を運び続けたいという事業上の動機がある。保険がまもなく切れるキャリアは、自分の貨物を管理するブローカーにその情報を積極的に知らせようとはしない。あるブローカーがr/FreightBrokersで述べたように、「そうなると、そのキャリアは保険期間の全期間を通じて事実上無保険で、新しい保険を探す段階で空白期間が生じることになる」。保険料の値上げに直面するキャリア——そしてAmerican Transportation Research Instituteによれば、営業用自動車保険料率は2014年から2024年にかけて1マイルあたり37.8%上昇している——には、更新を遅らせたり相見積もりを取ったりする財務上の圧力がある。見積もりの比較に費やす1日1日が、ブローカーの配車キューに無保険のキャリアが存在する日になる。
ではブローカーは? ブローカーは最後に知る立場にある。このリレーの中で、彼らに伝える義務を負う者が誰もいないからだ。COIはキャリアが送ると決めるまでブローカーの受信箱に届かず、その時点では更新書類がキャリアのメールに2週間放置されていた可能性もある。「代理店がCOIを発行」してから「COIがブローカーのコンプライアンスシステムに登録される」までの空白は完全に監視されておらず——その空白こそが補償切れの温床である。
これは仮定の特殊事例ではない。Redditのあるブローカーが実際の結果をこう説明している。「当社のシステム上でキャリアのCOIが期限切れで、その日に積み込みが必要な荷物がある場合、対応できないと伝えるところまで来ていた」。これはリレーが破綻し、ブローカーが取引関係とコンプライアンスリスクのどちらかを選ばざるを得なくなる瞬間である——そもそも存在すべきでない選択だ。
TMSは配車を1ドル単位で追跡する。しかし、運送会社が無保険であることは把握できない。
貨物ブローカーはTMS(輸送管理システム)で業務を回している。McLeod、Mercurygate、Turvo、AscendTMSといったプラットフォームが、ブローカー業務の基幹を担っている。荷物の割当、運送会社への支払い、ルート追跡、運賃監査などだ。これらのシステムは、運送会社の定時率、1マイルあたりの平均運賃、荷物が正確にいつ配達されたかを教えてくれる。しかし、教えてくれないことがある。その同じ運送会社の自動車賠償責任保険が12日前に期限切れになっていないか、ということだ。
これはバグではない。主要なTMSすべてのアーキテクチャに組み込まれた能力の欠落だ。TMSプラットフォームは輸送実行、つまり荷物を集荷から配達まで動かすことを管理するために作られた。コンプライアンス監視、特に保険の期限切れに関する監視は、そもそも中核的な設計要件ではなかった。その結果、運送会社のコンプライアンスにおいて最も業務上重要な書類であるCOIが、ブローカーが毎日毎時間使うシステムの完全に外側に存在している。
これに対応するため、運送会社審査の追加ツール層が登場した。Highway、Carrier411、RMIS、OnRampなどだ。これらのツールは、運送会社の営業許可を検証し、安全性評価を監視し、登録時に保険状況を確認する。しかしそのモデルは時点検証であり、継続的な監視ではない。運送会社が1月の登録時に保険チェックを通過したとする。4月までに貨物保険が更新されたが、新しい保険金額が荷主との契約要件を満たしているかは、更新されたCOIを要求し、PDFを読み、データを入力するまで、ブローカーオフィスの誰も把握できない。OnRamp自身の製品ドキュメントもこの点を率直に述べている。「コンプライアンス検証ツールの上に位置するワークフロー層であり、ツールの代替ではない」。
FMCSAのSAFERシステム——ブローカーが有効な保険申請を確認するために使う政府データベース——もまた、時点のスナップショットにすぎない。照会した瞬間に、その運送会社がFMCSAに保険を届け出ていることは確認できる。しかし、その保険が期限切れまで90日かどうか、保険金額が契約要件を満たしているか、貨物保険にも加入しているか(FMCSAは義務付けていないが、すべての荷主契約が要求している)は分からない。そして、200社の運送会社について毎日SAFERを確認するのは、コンプライアンス担当者が2名のブローカーにとって現実的なワークフローではない。
こう考えてみてほしい。TMSは、前四半期に運送会社147にいくら支払ったか、平均輸送時間はどれくらいか、クレームが何件あったかを正確に把握している。しかし、もし誤っていればブローカーに数百万の賠償責任をもたらしかねない唯一の情報——配車の瞬間に運送会社147の保険が実際に有効かどうか——は分からない。
非対称性の問題:運送業者の責任、ブローカーの賠償責任
連邦法の下では、保険を維持する義務は輸送業者に明確に課せられています。49 CFR §387.7は、輸送業者が最低限の財務責任を有効にしていなければ商用車を運行できないと明確に定めており、その最低額は交渉の余地がありません。一般貨物の対人賠償責任は$750,000、危険物は$1,000,000、爆発物または毒ガスは$5,000,000です(49 CFR §387.9)。必要な保険に加入せずに運行した場合の現在のFMCSAの罰則は、違反1日あたり最大$21,114です(49 CFR Part 386, Appendix B、2025年調整額)。
つまり、保険を維持する責任は運送業者にあります。しかしここで、この非対称性がブローカーの問題となるのです。過失による選定という法的理論の下では、失効した、不十分な、または確認できない保険しか持たない運送業者を配車したブローカーは、その運送業者が引き起こした事故に対して賠償責任を負う可能性があります。たとえ保険の維持が運送業者の義務であったとしてもです。論理は単純です。ブローカーが運送業者を選んだ。ブローカーには運送業者がコンプライアンスを遵守していることを確認する義務があった。ブローカーはその義務を果たさなかった。
2023年、イリノイ州控訴裁判所はCornejo v. Alliance Shippersでまさにこの問題と向き合いました。陪審は貨物ブローカーに対して$18,150,750の評決を下し、輸送業者がブローカーの代理人であり、ブローカーがドライバーの過失に対して代位責任を負うと認定しました(2023 IL App.1st No. 220633)。控訴裁判所は最終的に代理関係の点で判断を覆しましたが、陪審がブローカーと運送業者を同一の主体として扱うよう説得されたという事実は、賠償責任をめぐる議論がどこに向かっているかを示しています。
そしてその議論はまもなく米国最高裁判所に持ち込まれます。Montgomery v. Caribe Transport IIは、2026年夏までに判決が下される見込みで、連邦航空局認可法(FAAAA)がブローカーに対する州法上の過失選定請求を優先するかどうかを判断します。最高裁が、ブローカーは過失による運送業者の選定について州レベルで訴えられることができると判断すれば、体系的なCOI検証を証明できないすべてのブローカーにとっての法的リスクは、即座的かつ深刻なものとなります。原告側弁護士団がすでに示唆しているように、「今後あらゆる重大なトラック事故案件で、弁護士が最初に尋ねるべき質問はこれです。このトラックの配車にブローカーが関与していたか?」
ここで点と点をつなげてみましょう。200社の運送業者を管理するブローカーは、統計的に毎月66件のCOI失効イベントに直面しています。COI更新のリレーには、ブローカーが新しい証明書を受け取ることを確実にする仕組みがありません。TMSは保険の状況を監視していません。そして、保険が失効した運送業者が事故を起こした場合、ブローカーは事故を引き起こしたことに対してではなく、保険を確認できなかった運送業者を選定したことに対してリスクを負うのです。このシステムは、リアルタイムの可視性が最も低い当事者が最大の法的リスクを負うように設計されています。
保険会社が予防ではなく保険料で解決しようとしている14年間の物語
この問題にはマクロ経済的な層があり、年々キャリアのCOI追跡を難しくしています。そしてそれはブローカーのコンプライアンスプログラムとは何の関係もありません。
商用自動車保険は14年連続で赤字が続いています。2024年、コンバインドレシオは107.2に達しました。つまり保険会社は保険料として受け取った1ドルごとに、1.07ドルを請求と経費として支払ったということです。商用自動車保険の上位20社のうち、14社が100を超えるコンバインドレシオを記録しました。この分野は、わずか過去2年間で100億ドルを超える純引受損失を蓄積しています。一方、トラック運送保険の保険料は2024年に1マイルあたり0.102ドルという記録的な水準に急騰しました。これは一般的なインフレ率がおよそ半分の速さで上昇した10年間で37.8%の増加です(ATRI Operational Costs of Trucking, 2025)。
そしてここに重要な事実があります。同じ期間に衝突事故率は低下していたのです。大型トラックの衝突事故率は2021年から2024年にかけて2.6%減少しました。事故は減りました。保険料は上がりました。保険業界の損失は、より多くの事故から来ているのではなく、より高額な請求(いわゆる「核判決」)、攻撃的な原告訴訟、そして医療費のインフレから来ているのです。
キャリアのCOIを追跡するブローカーにとって、この赤字に対する保険業界の対応は直接的な波及効果をもたらします。それはキャリアの離脱です。保険料が上昇すると、薄い利益率で運営し、多くのブローカーネットワークのかなりの割合を占める中小キャリアは、残酷な選択を迫られます。より高い保険料を支払うか、補償を減らすか、保険を失効させるかです。昨年は完全にコンプライアンスを満たしていたキャリアが、コスト管理のために賠償責任補償を100万ドルから75万ドルに引き下げるかもしれません。そしてその新しい限度額は、多くの荷主契約の要件を下回ります。あるいは、より安い保険会社を探す間、30日間保険を失効させるかもしれません。それは、誰かが積極的に監視していなければ、ブローカーの追跡システムが捉えられない補償の空白を生み出します。補償の失効は、キャリアを何年にもわたってノンスタンダード保険市場に追いやる可能性があり、そこでは同じ限度額に対して保険料が30%から50%高くなります。
輸送は国内貨物トン数の72.6%を占めています(CRC Group, 2025)。その72.6%のすべてが、ブローカーがCOIの状況を把握していることが期待されるキャリアの下で輸送されています。保険市場がキャリアの補償をより不安定にすると、ブローカーのCOI追跡業務はそれに応じてより緊急性を帯びます。同じツールと同じ人員で。
ギャップを埋める:ブローカーが管理できること
これまでのセクションで、ブローカーのコンプライアンスに立ちはだかる構造的な力の姿が描かれているなら——実際そうだが——疑問はこうなる。ブローカーに実際に何ができるのか。
今日利用できる中で最も効果の高い変化は、新しいCOI追跡プラットフォームの購入でも、コンプライアンス担当者の増員でも、運送業者に新しい技術の導入を求めることでもない(うまくいけばの話だが)。それは「受信トレイにCOIが届いてから」「チェックできるスプレッドシートにCOIデータが入るまで」の時間を短縮することだ。受領と入力の間のギャップこそ、満了した補償が見逃される場所であり、そのギャップを埋めるのに運送業者や保険代理店の行動を変える必要はない。ブローカーがすでに受け取っているものをどう処理するかを変えるだけでよい。
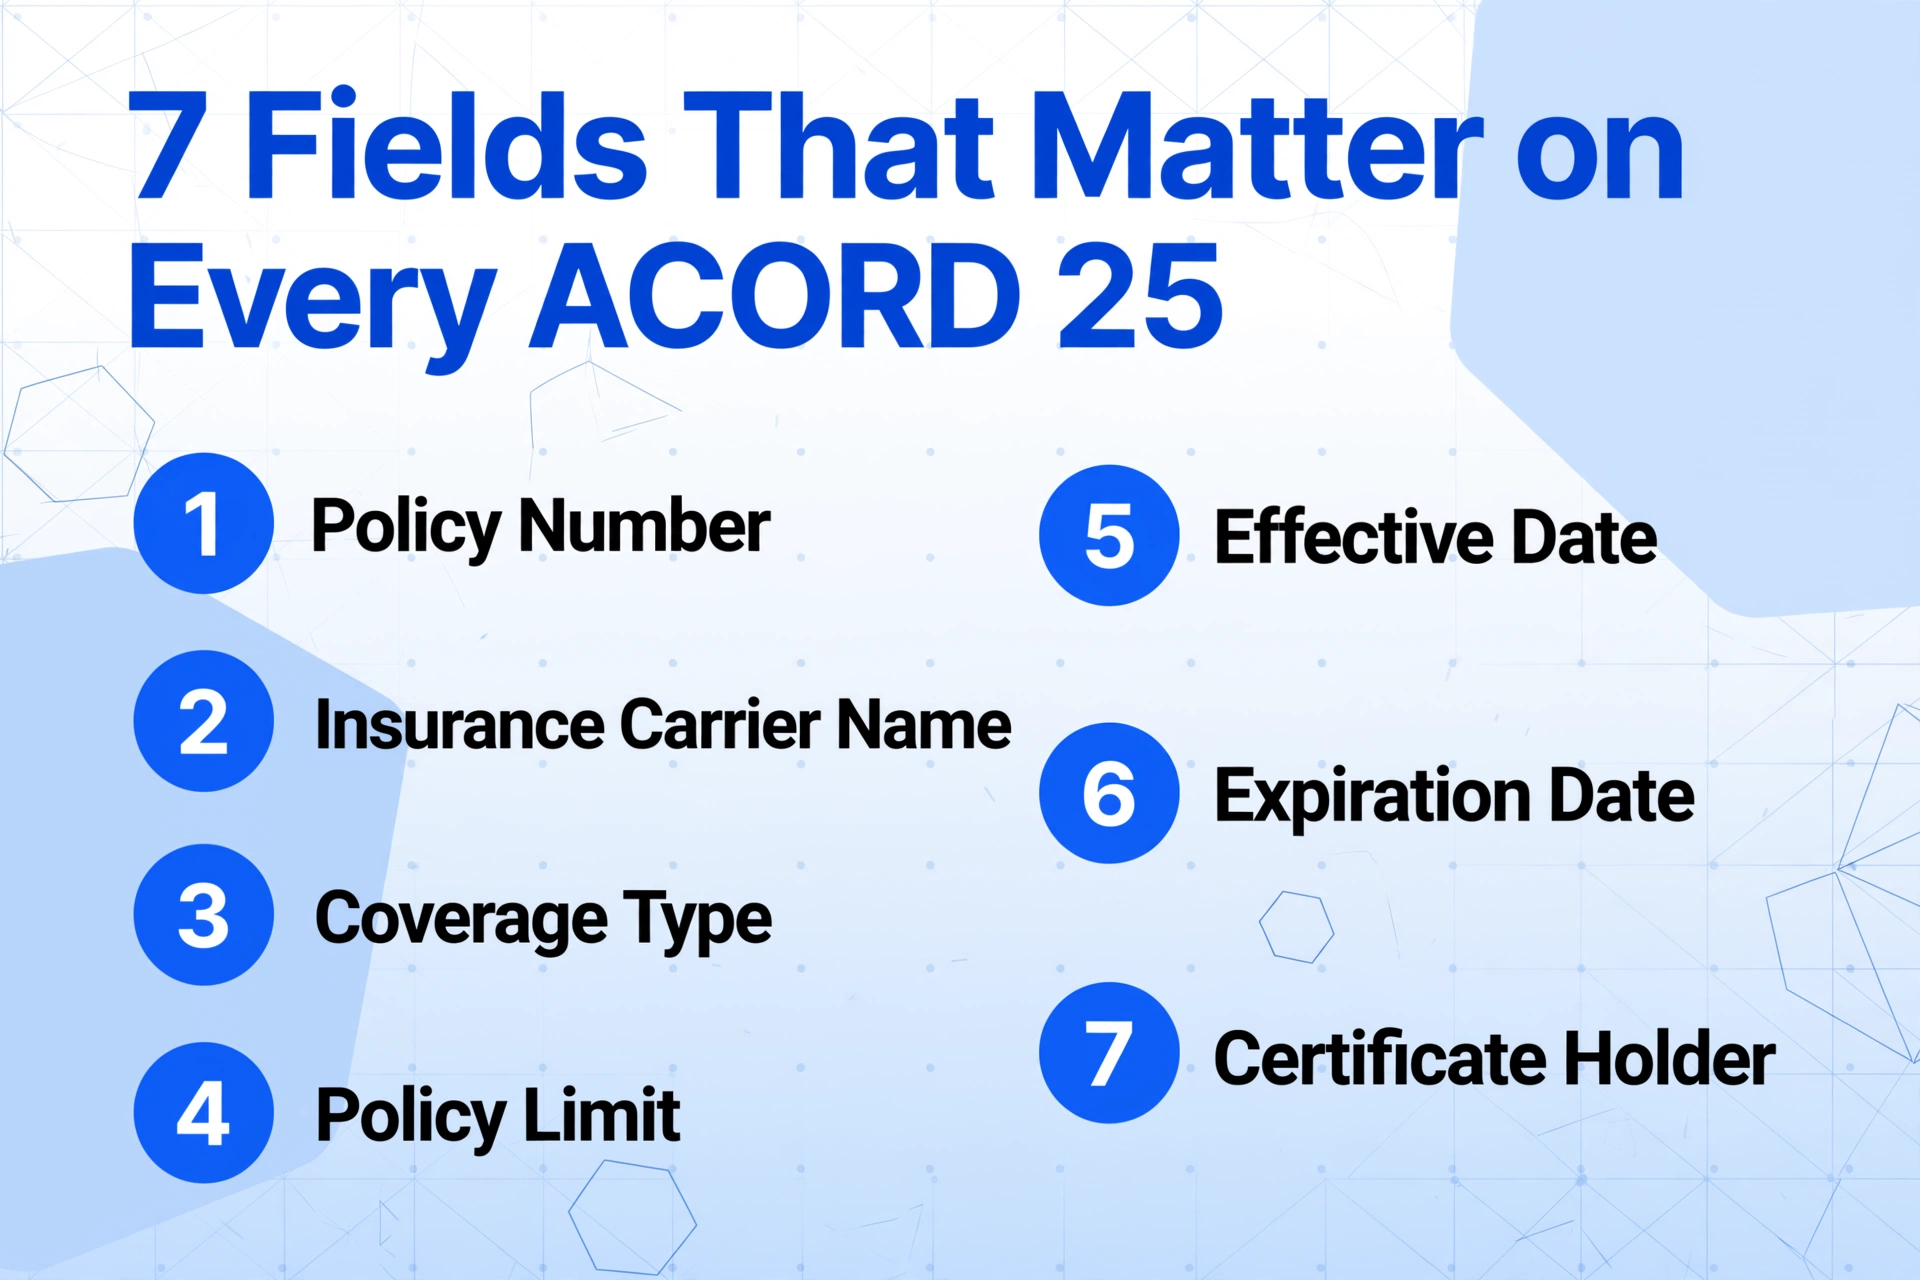
すべてのACORD 25 COIで重要なデータ項目は限られており、予測可能だ。保険証券番号、保険会社名、補償の種類(自動車/貨物/一般賠償/労災)、保険金額、開始日、満了日、証明書保有者。7つの項目。それだけだ。129項目あるACORD 25フォームの残りは、コンプライアンス目的ではノイズである——保険業界には有用だが、運送業者が最低要件を満たしているかを確認するブローカーには無関係だ。
これら7つの項目をPDFから抽出するのに、マネージド・コンプライアンス・サービスや席数単位のソフトウェア購読は必要ない。必要なのは、人間がCOIを読むように読むツール——各項目がページのどこにあるかではなく、何を意味するかを理解するツールだ。異なる保険会社のCOIはレイアウト、フォント、項目の配置が異なるため、テンプレートベースや位置ベースの抽出アプローチは、運送業者が新しい保険会社のCOIを送ってきた瞬間に破綻する。これを解決するのがカスタム列抽出だ。「自動車賠償責任保険金額」「満了日」「証明書保有者」など、欲しい列に名前を付ければ、AIはテンプレートを記憶するのではなく、意味を理解して文書上のどこからでも各値を特定する。この概念が初めてなら、COIデータ抽出の概要から始めるとよい。COI抽出の完全ガイドでは、業界を問わない適用可能性を扱っている。
中規模の保険仲介業者における実務的なワークフローは次のとおりだ。
すべての運送業者のCOI PDFを収集する
メール、運送業者ポータル、コンプライアンスツールのエクスポートなど、入手経路は問いません。1つのフォルダにまとめます。すでにHighwayやCarrier411を使用している場合は、オンボーディング時に運送業者が提出したCOIを一括ダウンロードできます。
コンプライアンス項目を抽出する
対象の列(運送業者名、保険証券番号、自動車賠償責任限度額、貨物限度額、GL限度額、発効日、満了日)を設定し、バッチを処理します。各フォームを発行した保険会社がどこであっても、すべてのCOIが1回の処理で1つのExcelテーブルに抽出されます。手順の詳細は貨物コンプライアンス向けに運送業者のCOIデータを抽出する方法をご覧ください。
問題を自動でフラグ付けする
Excelの条件付き書式を使用して、次の項目を強調表示します。(a) 30日以内に満了する満了日、(b) $750,000(または契約上の最低額)を下回る自動車賠償責任限度額、(c) 証明書保有者名の欠落。コンプライアンスレビューは、何時間もかかるデータ入力作業ではなく、月曜日の朝に数分で終わる並べ替えとチェック作業になります。
このワークフローは、TMS、運送業者審査ツール、コンプライアンスプロセスを置き換えるものではありません。置き換えるのは、最も遅く、最もエラーが発生しやすく、最も自動化が難しいステップ、つまりPDFからの手動データ抽出です。その下流にあるもの(条件付き書式、満了フラグ、限度額チェック)はすでに機能しています。ただ、誰かが最初に入力しなければならないデータを待っていただけです。
建設業界もこれと同様の問題、つまり大規模な下請け業者のCOI追跡に直面しており、同じ抽出アプローチがそこでも当てはまります。コンプライアンス上の課題が複数の業界にまたがる場合は、200社以上の下請け業者にわたるCOI追跡の拡大で建設業界特有のバージョンを、建設業界のCOI追跡問題でより深い構造的類似点を解説しています。
よくある質問
デジタル原本だけでなく、スキャンしたCOI PDFでも機能しますか?
はい。ImageToTable.aiはネイティブPDFとスキャン/画像ベースのPDFの両方を処理します。人間がスキャンページを見るのと同じように、ドキュメントを視覚的に読み取ります。印刷・署名後にスキャンし直された保険証明書(COI)も、デジタル生成されたものと同様に処理されます。印刷されたテキスト、余白の手書き注記、押印された追記もすべて読み取れます。
当社の運送業者は数十の異なる保険会社から、それぞれ異なるレイアウトのCOIを送ってきます。それでも抽出は機能しますか?
はい。テンプレート不要の抽出は、まさにこのシナリオ向けに設計されています。AIはフィールドの意味を理解して位置を特定するため(例えば「有効期限」は保険期間セクションで最も未来の日付)、どの保険会社のレターヘッド、レイアウト、フォントが使われていても、あらゆるACORD 25のバリエーションに対応します。
すでにmyCOIのようなCOI追跡プラットフォームを使用しています。これも必要ですか?
COI追跡プラットフォームはリマインダーの自動化、期限切れ証明書の警告、コンプライアンスダッシュボードの維持を行いますが、COI PDFからプラットフォームにデータを入力する作業は依然として必要です。抽出ステップは追跡プラットフォームの上流に位置します。COIデータをスプレッドシートに抽出し、任意の追跡システムにインポートすれば、自動化が引き継ぐ前に存在する手動データ入力のボトルネックを解消できます。
COIに手書きのメモや押印された追記がある場合はどうなりますか?
AIはCOI上の手書き、押印、注記を印刷テキストと同様に読み取ります。手書きの有効日や追加被保険者ステータスを示す押印も、印刷されたフィールドと同様に取得されます。これは、保険代理店が限度額を手修正したり、余白に追記の参照を加えたCOIで特に重要です。
COI上で「発生ベース」と「請求ベース」の保険証券タイプの違いはどのように扱われますか?
抽出は、COIに記載されているとおりに保険証券タイプを正確に取得します。発生ベースの補償と請求ベースの補償の区別はリスク分析において重要です — 請求ベースの保険証券が失効すると、発生ベースの保険証券とは異なる種類のギャップが生じます — ただし、抽出ステップはデータ取得であり、解釈ではありません。下流のスプレッドシートや追跡システムが分析を処理し、抽出はデータが正確にそこへ届くことを保証します。
これは当社のTMSと統合できますか?
抽出されたデータはExcel(XLSX)またはCSV形式で出力され、McLeod、Mercurygate、Turvo、AscendTMSといった主要なTMSや、myCOIやSmartComplianceなどのCOI追跡プラットフォームにインポートできます。直接的なAPI統合はありませんが、XLSX/CSV出力は、インポート機能を持つあらゆるシステムが利用できる汎用的なブリッジ形式として機能します。実用的な流れは次のとおりです:COIをExcelに抽出 → 確認・検証 → TMSまたはコンプライアンスシステムにインポート。
何を追跡するかは貴社の判断です。それを追跡したと証明できるか——そして法廷に示せる文書があるか——が、コンプライアンスを遵守するブローカーとリスクを抱えるブローカーを分けます。COIを受け取ってから検証するまでのギャップを最も速く埋める方法は、PDFからスプレッドシートにデータを手入力する工程をなくすことです。現在の運送業者COIのバッチで試して、証明書1件あたり何分取り戻せるかを確認してください。