Por qué las expiraciones de COI de transportistas se escapan
del cumplimiento en corredores de carga
El documento más peligroso en una correduría de carga no es una reclamación de carga. Es un certificado de seguro ACORD 25 de una página — también conocido como COI, el formulario que demuestra que un transportista motorizado cuenta con la cobertura de responsabilidad civil legalmente requerida — que permanece en una bandeja de cumplimiento con una fecha de expiración que venció hace tres semanas. La mayoría de los corredores no lo descubren hasta que ocurre una de dos cosas: una auditoría de transportistas obliga a conciliar hojas de cálculo, o peor, un accidente que involucra un camión que, en papel, estaba asegurado.
Conclusiones clave
- Sesenta y seis COI de transportistas expiran cada mes en una red de 200 transportistas — y el corredor siempre es la última persona en un relevo de tres partes en enterarse de que una póliza ha caducado.
- Un jurado emitió un veredicto de $18.15 millones contra un corredor cuyo transportista tenía una brecha de cobertura — no porque el corredor causara el accidente, sino porque despachó a un transportista cuyo estado de seguro no pudieron verificar.
- Solucionar esto no requiere que los transportistas o agentes de seguros cambien su forma de operar — solo requiere eliminar los 3 minutos de ingreso manual de datos por COI que crean la brecha de detección donde se oculta la cobertura caducada.
El problema matemático que nadie quiere resolver
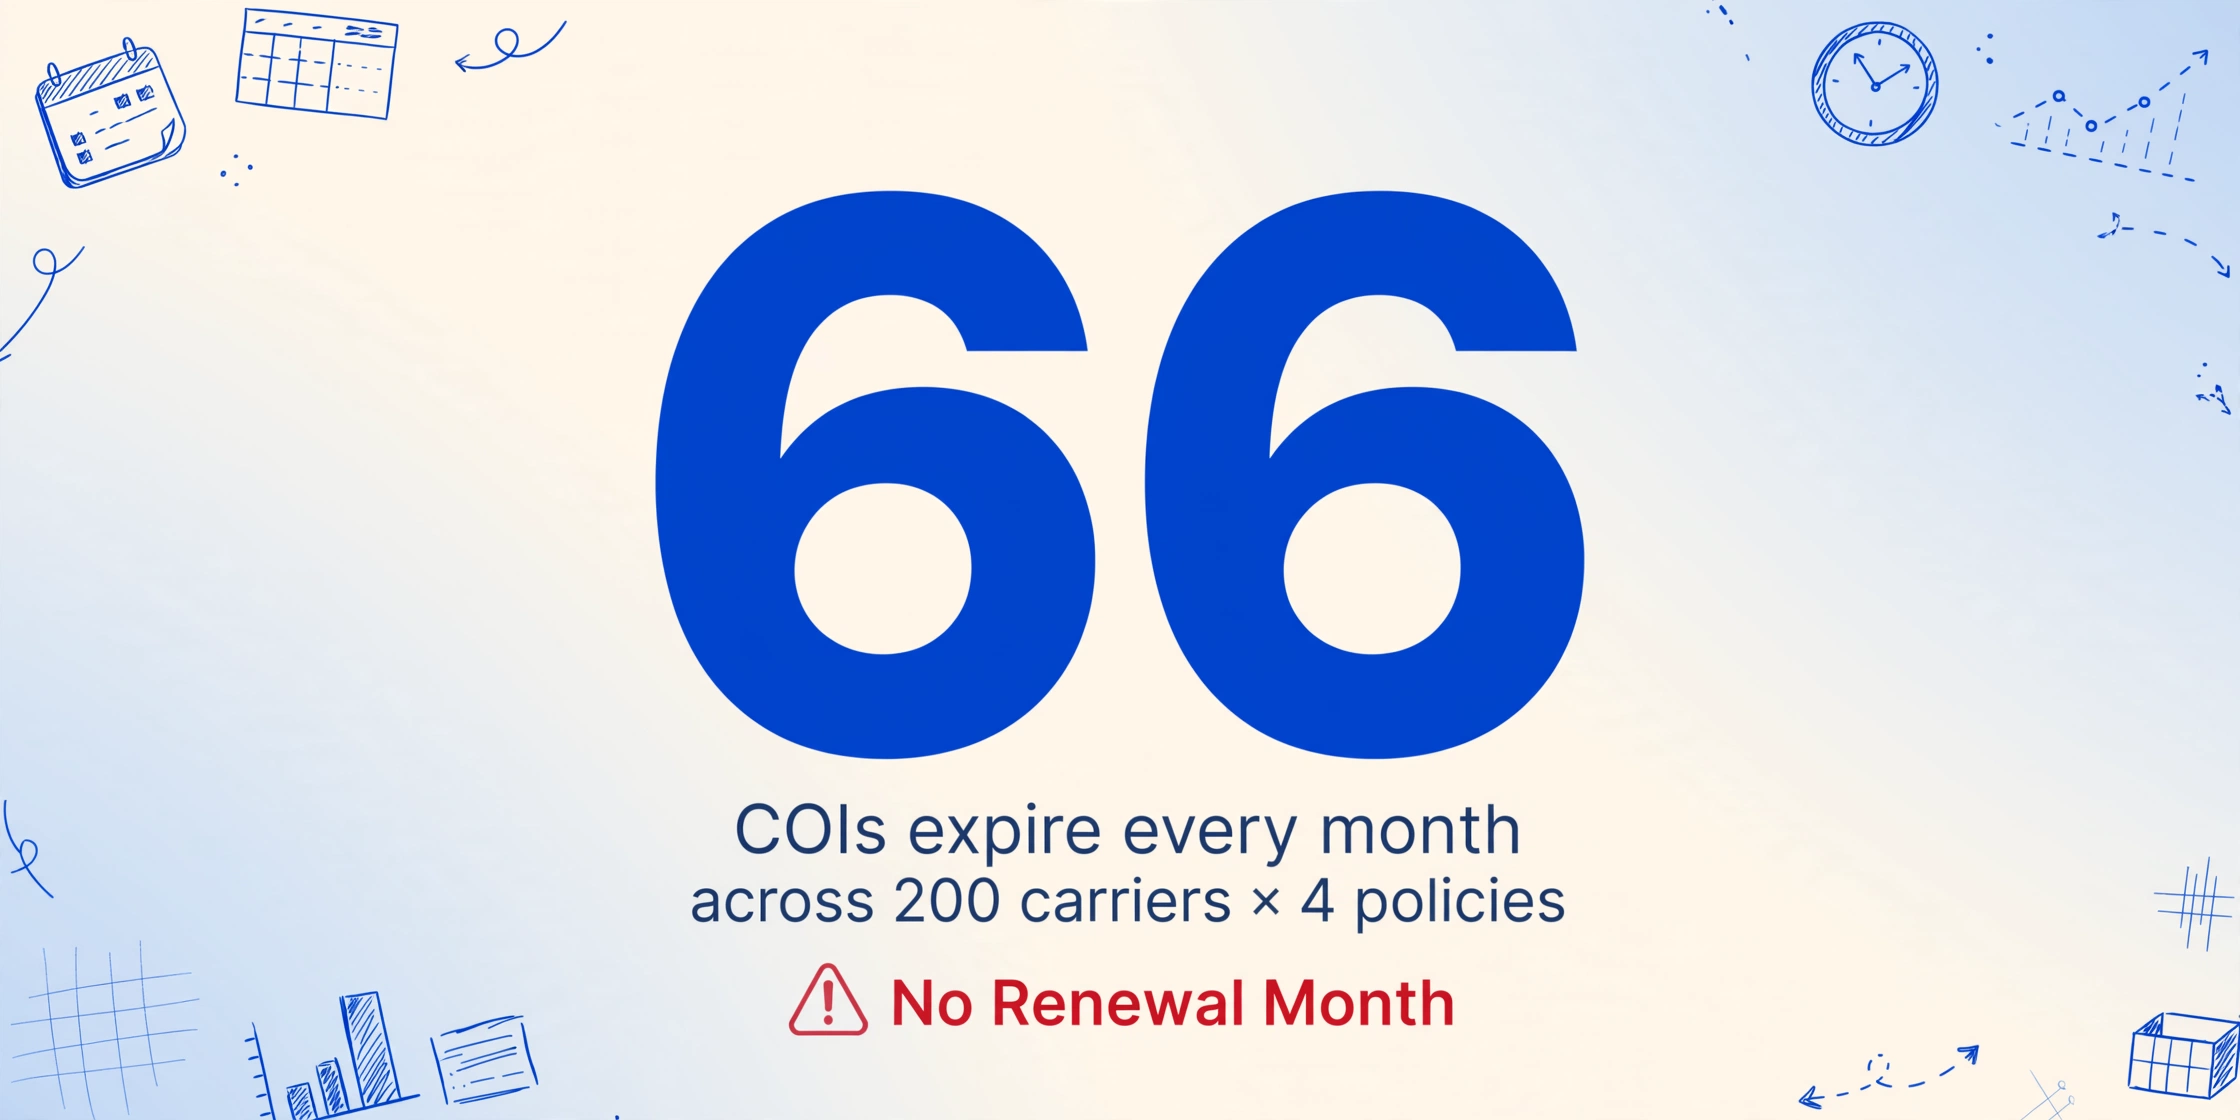
Pongamos una cifra a lo que significa realmente «gestionar los COI de los transportistas a escala». Una agencia de carga de tamaño medio que opera con 200 transportistas activos no es algo inusual. Cada transportista tiene varias pólizas: responsabilidad civil de automóviles (exigida por la ley federal), seguro de carga (exigido por la mayoría de los contratos con los cargadores), responsabilidad civil general y, en muchos casos, compensación laboral o exceso de cobertura general. Son cuatro tipos de póliza por transportista, como mínimo. Cada póliza tiene un ciclo de 12 meses.
Aquí es donde las matemáticas se vuelven incómodas: esos ciclos de 12 meses no están alineados con el calendario. La responsabilidad civil de automóviles del transportista A vence el 15 de marzo. El seguro de carga del transportista B vence el 7 de septiembre. La responsabilidad civil general del transportista C vence el 23 de noviembre. A diferencia de la temporada de impuestos o la inscripción abierta, no existe un «mes de renovación de COI» en el que todo venza a la vez. Con 200 transportistas y 4 pólizas cada uno, se están gestionando 800 puntos de datos individuales — y aproximadamente 66 de ellos vencen cada mes.
Ahora considere lo que sucede cuando una póliza vence: el agente de seguros del transportista genera un COI de renovación y lo envía por correo electrónico al transportista. El transportista puede o no reenviarlo a la agencia. La persona de cumplimiento de la agencia abre el PDF del COI, lee los límites de cobertura, escribe el número de póliza, la fecha de entrada en vigor, la fecha de vencimiento y el nombre del transportista en una hoja de cálculo, y luego lo contrasta con los requisitos mínimos. A 3 minutos por COI para una lectura y entrada cuidadosas, 66 COI al mes significan más de 3 horas de pura transcripción de datos — antes de que comience cualquier análisis de cumplimiento real. Y eso asume que cada transportista envía la renovación a tiempo, lo que nos lleva al problema real.
El relevo de tres manos donde nadie pasa el testigo
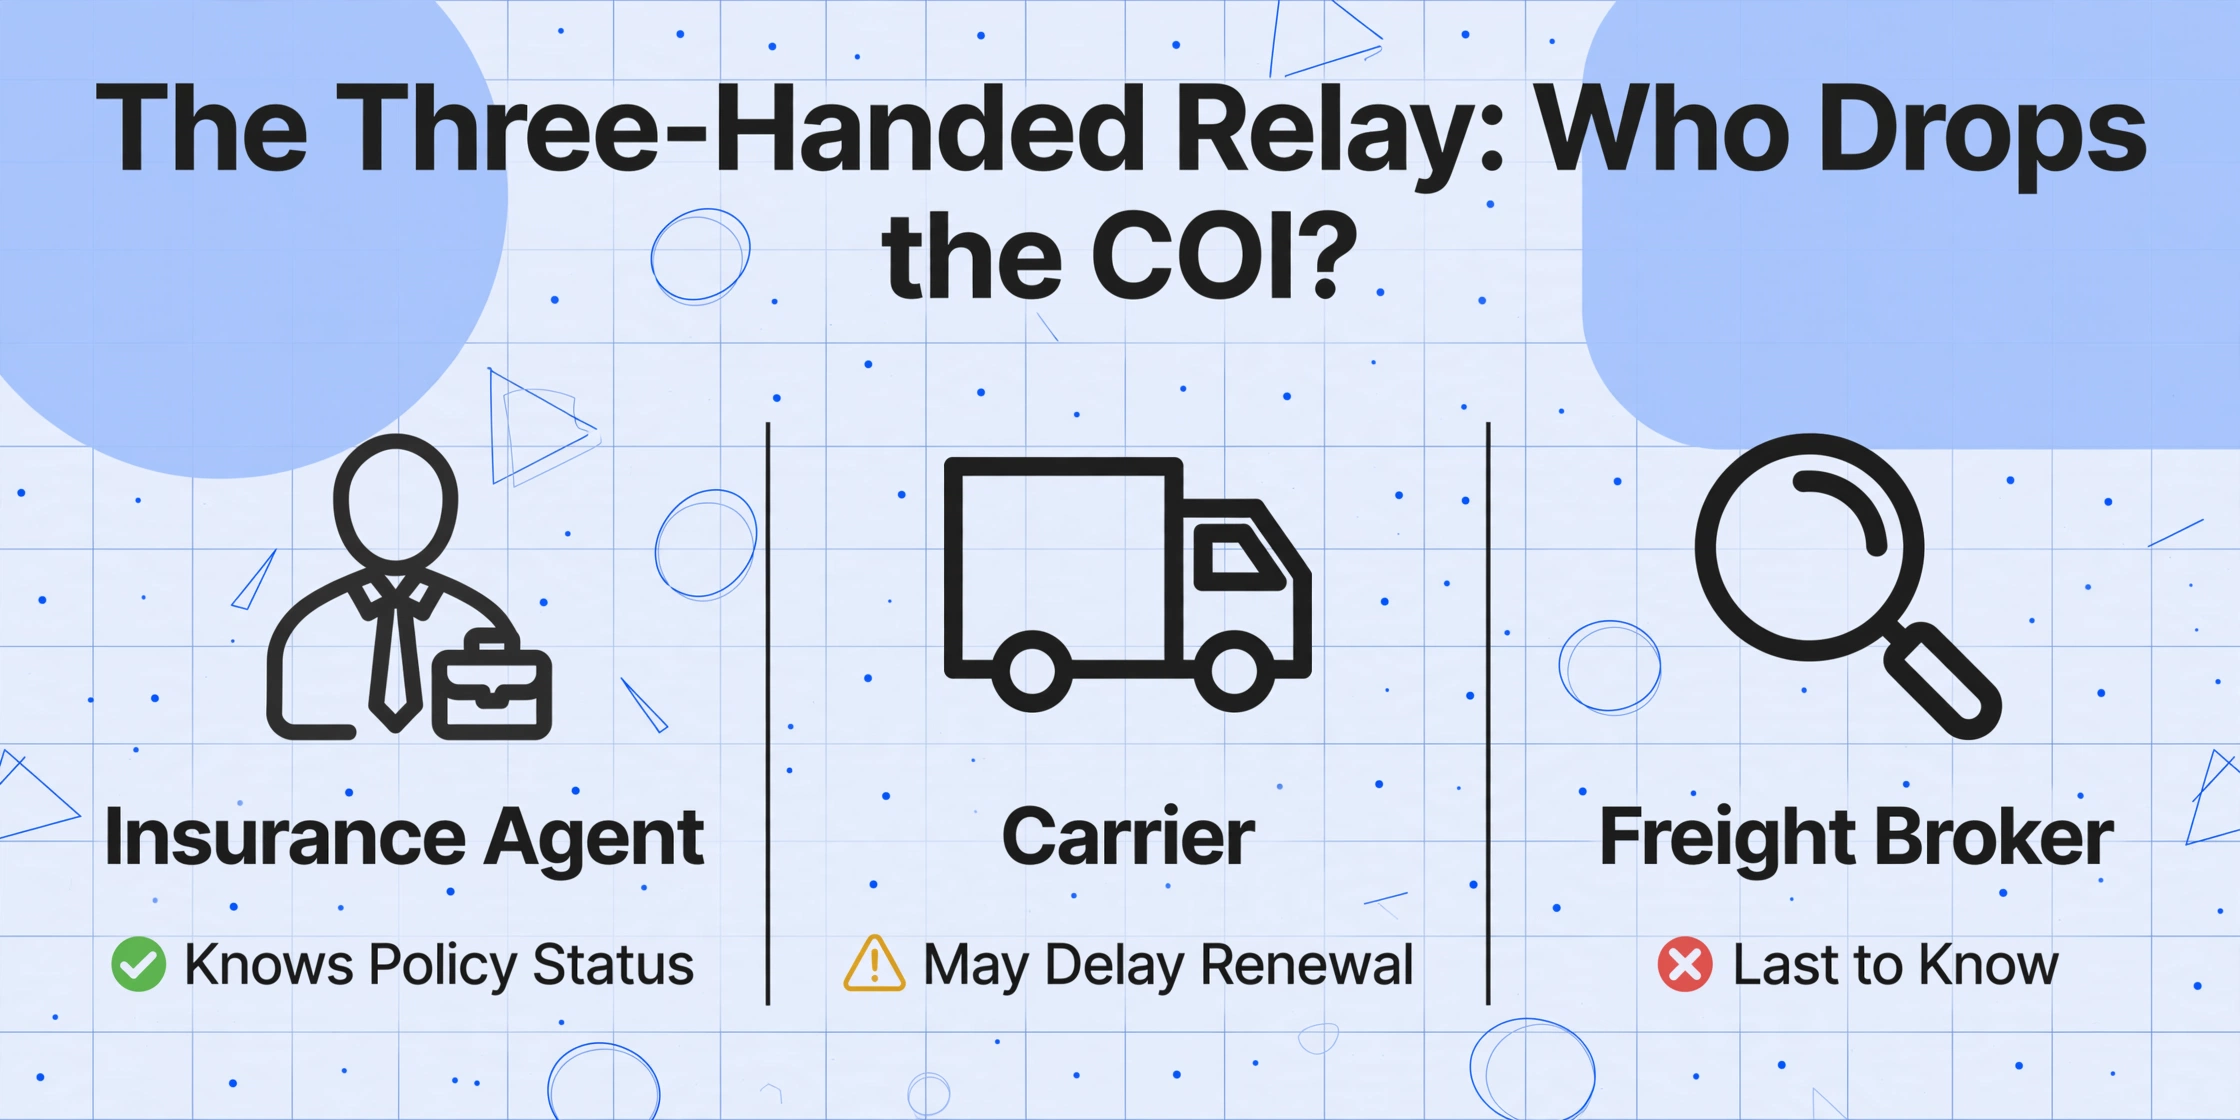
La renovación del COI es un traspaso entre tres partes con un defecto de diseño fatal: la persona que asume las consecuencias de un traspaso fallido no tiene línea directa con la persona que posee el documento.
El agente de seguros — la única parte que conoce con certeza el estado de la póliza — tiene una relación contractual con el transportista, no con el corredor. Cuando la responsabilidad civil de automóviles de un transportista se renueva, el agente envía el nuevo COI al transportista. Ahí termina su obligación. El agente no tiene deber de notificar al corredor, ninguna obligación de copiar al correo de cumplimiento del corredor, y ningún acuerdo que diga «por favor, informe al corredor de carga si este transportista pierde su cobertura a mitad de plazo». El transportista es el cliente del agente. El corredor no lo es.
El transportista, por su parte, tiene un incentivo comercial para seguir transportando cargas. Un transportista cuyo seguro está por vencer no está ansioso por divulgar esa información al corredor que controla su carga. Como un corredor lo expresó en r/FreightBrokers: «Entonces el transportista técnicamente estuvo sin seguro durante toda la vigencia de la póliza y ahora tiene un vacío cuando busca una nueva póliza». Los transportistas que enfrentan aumentos de primas — y con las tarifas de seguro de automóviles comerciales subiendo 37.8% por milla de 2014 a 2024 según el American Transportation Research Institute — tienen presión financiera para retrasar la renovación o buscar otras opciones. Cada día que pasan comparando cotizaciones es un día en que el corredor tiene un transportista sin seguro en la cola de despacho.
¿Y el corredor? El corredor es el último en enterarse. Porque nadie en este relevo tiene la obligación de avisarle. El COI no llega a su bandeja de entrada hasta que el transportista decide enviarlo, momento en que la renovación puede haber estado en el correo del transportista durante dos semanas. La brecha entre «COI generado por el agente» y «COI ingresado en el sistema de cumplimiento del corredor» no está monitoreada en absoluto — y en esa brecha es donde vive la cobertura vencida.
Esto no es un caso límite hipotético. Un corredor en Reddit describió una consecuencia real: «Llegó al punto de que si un transportista tenía un COI vencido en nuestro sistema y la carga debía cargarse ese día, le decíamos que no podíamos». Ese es el momento en que el relevo falla y el corredor se ve obligado a elegir entre una relación comercial y un riesgo de cumplimiento — una elección que nunca debería existir en primer lugar.
Su TMS rastrea el despacho al centavo. No tiene idea de si su transportista está sin seguro.
Los brokers de carga operan con sistemas de gestión de transporte (TMS, por sus siglas en inglés) — plataformas como McLeod, Mercurygate, Turvo y AscendTMS que manejan la columna vertebral operativa de una correduría: asignación de cargas, pago a transportistas, seguimiento de rutas, auditoría de fletes. Estos sistemas pueden indicarle el porcentaje de puntualidad de un transportista, su tarifa promedio por milla y exactamente cuándo se entregó un envío. Lo que no pueden indicarle: si la póliza de responsabilidad civil de automóviles de ese mismo transportista venció hace 12 días.
Esto no es un error. Es una brecha de capacidad integrada en la arquitectura de todos los TMS principales. Las plataformas TMS fueron diseñadas para gestionar la ejecución del transporte — el movimiento de la carga desde la recogida hasta la entrega. El monitoreo de cumplimiento, particularmente en torno a la expiración de seguros, nunca fue un requisito central de diseño. El resultado es que el documento más crítico para el negocio en el cumplimiento de transportistas — el COI — vive completamente fuera del sistema que los brokers usan cada hora de cada día.
En respuesta, ha surgido una capa de complementos de verificación de transportistas: Highway, Carrier411, RMIS, OnRamp. Estas herramientas verifican la autoridad del transportista, monitorean las calificaciones de seguridad y verifican el estado del seguro al momento de la incorporación. Pero su modelo es de verificación puntual, no de monitoreo continuo. Un transportista puede pasar la verificación de seguro durante la incorporación en enero. Para abril, su póliza de carga se ha renovado — pero nadie en la oficina del broker sabe si los nuevos límites cumplen con los requisitos contractuales del embarcador hasta que alguien solicita un COI actualizado, lee el PDF e ingresa los datos. La propia documentación del producto de OnRamp es clara al respecto: es "la capa de flujo de trabajo que se sitúa sobre sus herramientas de verificación de cumplimiento — no un reemplazo de ellas."
El sistema SAFER de la FMCSA — la base de datos gubernamental que los brokers usan para verificar las presentaciones de seguros activas — es otra instantánea puntual. Confirma que, en el momento de la consulta, el transportista tiene una póliza registrada ante la FMCSA. No le indica: si esa póliza está a 90 días de expirar, si los límites cumplen con los requisitos de su contrato, o si el transportista también tiene cobertura de carga (que la FMCSA no exige, pero todo contrato de embarcador sí). Y verificar el sistema SAFER para 200 transportistas diariamente no es un flujo de trabajo realista para una correduría con dos empleados de cumplimiento.
Piénselo de esta manera: su TMS sabe exactamente cuánto pagó al Transportista 147 el último trimestre, cuál es su tiempo de tránsito promedio y cuántas reclamaciones han tenido. Pero no puede indicarle la única información que, si es incorrecta, podría costarle a su correduría millones en responsabilidad civil — si el seguro del Transportista 147 está realmente activo en el momento del despacho.
El problema de la asimetría: la responsabilidad del transportista, la responsabilidad del bróker
Según la ley federal, la obligación de mantener un seguro recae directamente sobre el transportista motorizado. 49 CFR §387.7 establece inequívocamente que ningún transportista motorizado puede operar un vehículo comercial hasta que tenga en vigor los niveles mínimos de responsabilidad financiera, y esos mínimos no son negociables: $750,000 en responsabilidad pública para carga general, $1,000,000 para materiales peligrosos, $5,000,000 para explosivos o gas venenoso (49 CFR §387.9). La multa actual de la FMCSA por operar sin el seguro requerido es de hasta $21,114 por día de infracción (49 CFR Parte 386, Apéndice B, ajustado en 2025).
Por lo tanto, el transportista es responsable de mantener la cobertura. Pero aquí es donde la asimetría se convierte en un problema para el bróker: bajo la teoría legal de selección negligente, un bróker que despacha a un transportista con cobertura vencida, inadecuada o no verificable puede ser considerado responsable por accidentes causados por ese transportista, incluso si mantener la cobertura era la obligación del transportista. La lógica es sencilla. El bróker eligió al transportista. El bróker tenía el deber de verificar que el transportista cumpliera. El bróker falló en ese deber.
En 2023, el Tribunal de Apelaciones de Illinois abordó esta misma cuestión en Cornejo v. Alliance Shippers. Un jurado emitió un veredicto de $18,150,750 contra un bróker de carga, determinando que el transportista motorizado era un agente del bróker y que el bróker tenía responsabilidad vicaria por la negligencia del conductor (2023 IL App.1st No. 220633). El tribunal de apelaciones finalmente revocó la decisión sobre la cuestión de la agencia, pero el hecho de que un jurado se haya convencido de tratar al bróker y al transportista como una sola entidad indica hacia dónde se dirige el debate sobre la responsabilidad.
Y ese debate está a punto de llegar a la Corte Suprema de los Estados Unidos. Montgomery v. Caribe Transport II, cuya decisión se espera para el verano de 2026, determinará si la Ley de Autorización de la Administración Federal de Aviación (FAAAA) prevalece sobre las reclamaciones estatales por selección negligente contra los brókeres. Si la Corte dictamina que los brókeres pueden ser demandados a nivel estatal por selección negligente de transportistas, la exposición legal para cada bróker que no pueda demostrar una verificación sistemática de COI se vuelve inmediata y severa. Como ya ha señalado el colegio de abogados demandante: «En todo caso grave de accidente de camiones en el futuro, la primera pregunta que su abogado debe hacer es: ¿Estuvo involucrado un bróker en el despacho de este camión?»
Ahora conecte los puntos: un bróker que gestiona 200 transportistas está viendo estadísticamente 66 eventos de vencimiento de COI por mes. El relevo de renovación de COI no tiene ningún mecanismo para garantizar que el bróker reciba el nuevo certificado. El TMS (sistema de gestión de transporte) no monitorea el estado del seguro. Y si un transportista con una póliza vencida causa un accidente, el bróker enfrenta exposición no por causar el accidente, sino por seleccionar un transportista cuya cobertura no pudo verificar. El sistema está diseñado para que la parte con menor visibilidad en tiempo real soporte la mayor exposición legal.
La historia de 14 años que las aseguradoras intentan resolver con primas, no con prevención
Existe una capa macroeconómica en este problema que hace que el seguimiento de los COI de los transportistas sea más difícil cada año, y no tiene nada que ver con los programas de cumplimiento de los corredores.
El seguro de automóviles comerciales ha sido no rentable durante catorce años consecutivos. En 2024, el índice combinado alcanzó 107.2, lo que significa que las aseguradoras pagaron $1.07 en reclamaciones y gastos por cada $1.00 que recaudaron en primas. Entre las 20 principales aseguradoras de automóviles comerciales, 14 registraron índices combinados superiores a 100. La línea ha acumulado más de $10 mil millones en pérdidas técnicas netas solo en los últimos dos años. Mientras tanto, las primas de seguros de camiones se dispararon a un récord de $0.102 por milla en 2024, un aumento del 37.8% en una década en la que la tasa de inflación general aumentó aproximadamente la mitad de rápido (ATRI Operational Costs of Trucking, 2025).
Y aquí está el dato crítico: las tasas de accidentes disminuyeron durante este mismo período. Las tasas de accidentes de camiones pesados cayeron un 2.6% de 2021 a 2024. Los accidentes bajaron. Las primas subieron. Las pérdidas de la industria de seguros no provienen de más accidentes, sino de reclamaciones más grandes (los llamados «veredictos nucleares»), litigios agresivos de los demandantes y la inflación de los costos médicos.
Para los corredores que rastrean los COI de los transportistas, la respuesta de la industria de seguros a esta falta de rentabilidad tiene un efecto directo aguas abajo: la rotación de transportistas. Cuando las primas suben, los transportistas pequeños —que operan con márgenes reducidos y representan un porcentaje significativo de muchas redes de corredores— enfrentan una decisión difícil: pagar la prima más alta, reducir la cobertura o dejar que la póliza caduque. Un transportista que cumplía plenamente el año pasado puede bajar de $1M a $750K en cobertura de responsabilidad civil para gestionar los costos, y ese nuevo límite queda por debajo de los requisitos de muchos contratos de los embarcadores. O pueden dejar que la póliza caduque durante 30 días mientras buscan un proveedor más barato, creando una brecha de cobertura que el sistema de seguimiento del corredor no detectará a menos que alguien esté monitoreando activamente. Una caducidad en la cobertura puede llevar a un transportista al mercado de seguros no estándar durante años, donde las primas son 30% a 50% más altas por los mismos límites.
El transporte por carretera representa el 72.6% de todo el tonelaje de carga nacional (CRC Group, 2025). Cada parte de ese 72.6% se mueve bajo un transportista cuyo estado de COI se espera que el corredor conozca. Cuando el mercado de seguros hace que la cobertura de los transportistas sea más volátil, la carga de trabajo de seguimiento de COI del corredor se vuelve correspondientemente más urgente, con las mismas herramientas y el mismo personal.
Cerrando la brecha: lo que un corredor SÍ puede controlar
Si las secciones anteriores pintan un panorama de fuerzas estructurales en contra del cumplimiento del corredor — y así es — la pregunta es: ¿qué puede hacer realmente un corredor al respecto?
El cambio de mayor impacto disponible hoy no es comprar una nueva plataforma de seguimiento de COI, añadir personal de cumplimiento ni exigir que las aseguradoras adopten nueva tecnología (buena suerte). Es reducir el tiempo entre "COI recibido en la bandeja de entrada" y "datos del COI en la hoja de cálculo donde pueden verificarse". La brecha entre la recepción y el registro es donde la cobertura vencida pasa desapercibida, y cerrar esa brecha no requiere cambiar cómo se comportan las aseguradoras o los agentes de seguros. Solo requiere cambiar cómo el corredor procesa lo que ya recibe.
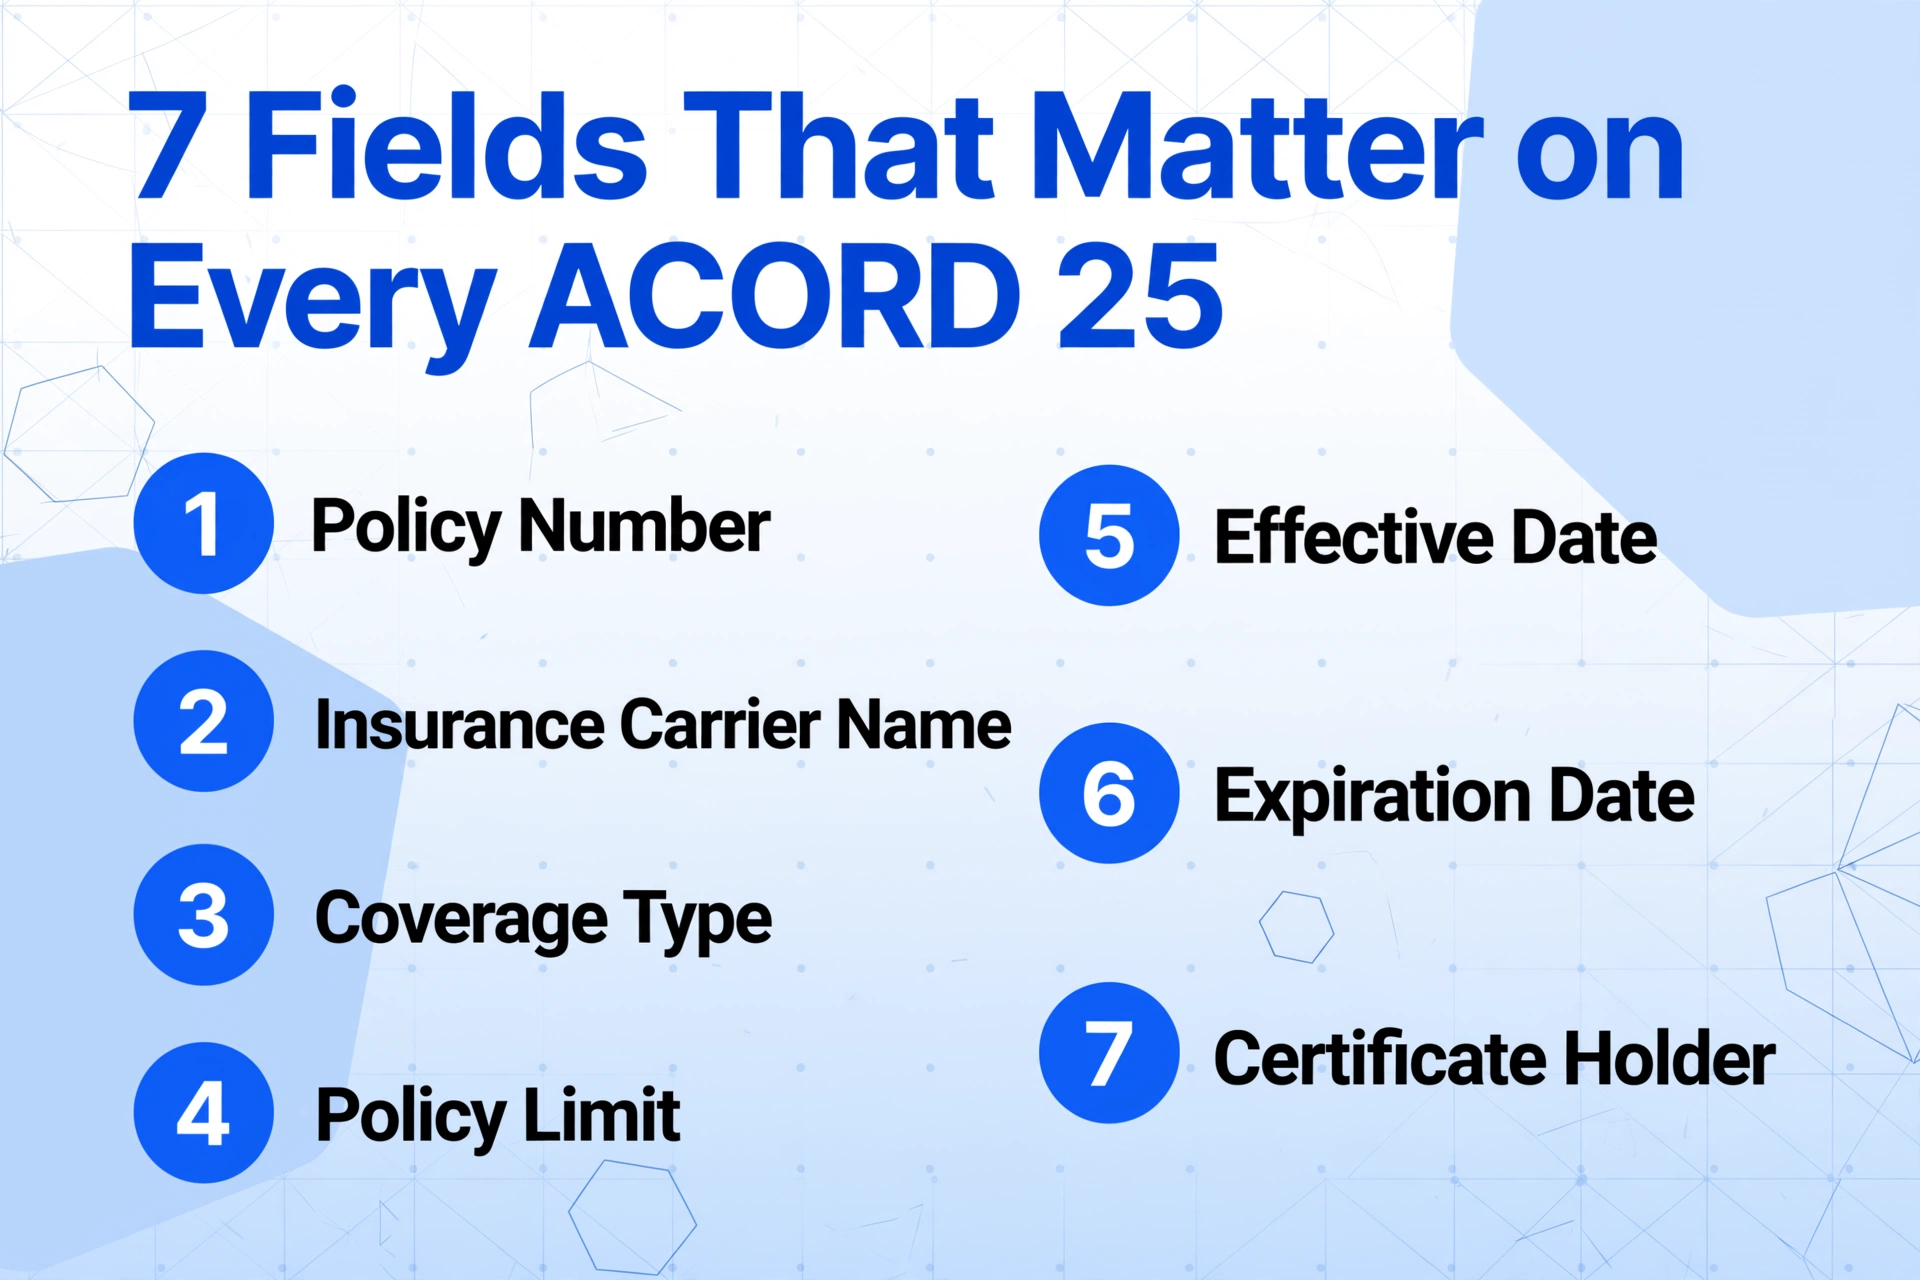
Los puntos de datos que importan en cada ACORD 25 COI son finitos y predecibles: Número de Póliza, Nombre de la Aseguradora, Tipo de Cobertura (Auto/Carga/GL/WC), Límite de la Póliza, Fecha de Vigencia, Fecha de Vencimiento y Titular del Certificado. Siete campos. Eso es todo. Todo lo demás en el formulario ACORD 25 de 129 campos es ruido para fines de cumplimiento — útil para la industria de seguros, irrelevante para un corredor que verifica que una aseguradora cumple con los mínimos.
Extraer esos siete campos de un PDF no requiere un servicio de cumplimiento gestionado ni una suscripción de software por usuario. Lo que requiere es una herramienta que lea el COI como lo haría un humano — entendiendo lo que cada campo significa, no dónde está ubicado en la página. Debido a que los COI de diferentes aseguradoras usan diseños, fuentes y ubicaciones de campos distintos, un enfoque de extracción basado en plantillas o posiciones falla en cuanto una aseguradora envía un COI de una nueva compañía de seguros. Esto es lo que resuelve la Extracción de Columnas Personalizadas: usted nombra las columnas que desea — "Límite de Responsabilidad de Auto", "Fecha de Vencimiento", "Titular del Certificado" — y la IA localiza cada valor en cualquier parte del documento entendiendo lo que significa, no recordando una plantilla. Si es nuevo en este concepto, comience con nuestra descripción general de la extracción de datos de COI, y la guía completa de extracción de COI cubre la aplicabilidad en todas las industrias.
El flujo de trabajo práctico para una correduría de tamaño mediano se ve así:
Recopilar todos los PDF de COI de transportistas
Ya sea que lleguen por correo electrónico, a través de un portal de transportistas o desde una exportación de una herramienta de cumplimiento — reúnalos en una sola carpeta. Si ya usa Highway o Carrier411, puede descargar en lote los COI que los transportistas enviaron durante la incorporación.
Extraer los campos de cumplimiento
Defina sus columnas objetivo — Nombre del transportista, Número de póliza, Límite de responsabilidad de automóviles, Límite de carga, Límite de GL, Fecha de vigencia, Fecha de vencimiento — y procese el lote. Todos los COI se extraen en una sola tabla de Excel en una pasada, independientemente de la compañía de seguros que emitió cada formulario. Para un recorrido paso a paso, consulte cómo extraer datos de COI de transportistas para el cumplimiento de carga.
Marcar los problemas automáticamente
Use el formato condicional de Excel para resaltar: (a) cualquier fecha de vencimiento dentro de 30 días, (b) cualquier límite de responsabilidad de automóviles por debajo de $750,000 (o su mínimo contractual), (c) cualquier nombre de titular del certificado faltante. La revisión de cumplimiento se convierte en una clasificación y verificación de lunes por la mañana que se completa en minutos, no en una sesión de entrada de datos de varias horas.
Este flujo de trabajo no reemplaza su TMS (sistema de gestión de transporte), su herramienta de verificación de transportistas ni su proceso de cumplimiento. Reemplaza el paso más lento, más propenso a errores y menos automatizable: la extracción manual de datos de PDF. Todo lo posterior (el formato condicional, las alertas de vencimiento, las verificaciones de límites) ya funciona. Solo esperaba datos que alguien tenía que escribir primero.
La industria de la construcción enfrenta una versión paralela de este problema: el seguimiento de COI de subcontratistas a gran escala — y el mismo enfoque de extracción aplica allí también. Si sus desafíos de cumplimiento abarcan múltiples industrias, escalar el seguimiento de COI en más de 200 subcontratistas explica la versión específica de la construcción, y el problema de seguimiento de COI en la industria de la construcción analiza los paralelos estructurales más profundos.
Preguntas Frecuentes
¿Funciona con PDFs escaneados de COI, no solo con originales digitales?
Sí. ImageToTable.ai procesa tanto PDFs nativos como escaneados — lee el documento visualmente, igual que una persona miraría una página escaneada. Un COI impreso, firmado y escaneado se maneja igual que uno generado digitalmente. El texto impreso, las anotaciones manuscritas en los márgenes y los sellos de endoso son legibles.
Nuestras aseguradoras envían COIs de docenas de compañías diferentes, cada una con su propio diseño. ¿Seguirá funcionando la extracción?
Sí. La extracción sin plantillas está diseñada específicamente para este escenario. Como la IA localiza los campos entendiendo su significado (por ejemplo, la "Fecha de Vencimiento" es siempre la fecha más futura en la sección del período de la póliza), funciona con cualquier variante de ACORD 25, sin importar el membrete, diseño o fuente de la aseguradora.
Ya usamos una plataforma de seguimiento de COI como myCOI. ¿Aún necesitamos esto?
Las plataformas de seguimiento automatizan recordatorios, marcan certificados vencidos y mantienen paneles de cumplimiento — pero aún requieren que alguien ingrese los datos del PDF del COI en la plataforma. El paso de extracción es anterior a la plataforma de seguimiento. Puede extraer datos del COI a una hoja de cálculo e importarlos a cualquier sistema de seguimiento, eliminando el cuello de botella de la entrada manual de datos que existe antes de que cualquier automatización pueda tomar el control.
¿Qué pasa si un COI tiene notas manuscritas o sellos de endoso?
La IA lee escritura a mano, sellos y anotaciones en el COI junto con el texto impreso. Una fecha de vigencia escrita a mano o un sello que indique estado de asegurado adicional se captura igual que un campo impreso. Esto es particularmente importante para COIs donde el agente de seguros ha corregido manualmente un límite o ha añadido una referencia de endoso en los márgenes.
¿Cómo manejan la diferencia entre los tipos de póliza "por ocurrencia" y "reclamaciones realizadas" en el COI?
La extracción captura el tipo de póliza exactamente como se indica en el COI. La distinción entre cobertura por ocurrencia y reclamaciones realizadas es relevante para el análisis de riesgos — una póliza de reclamaciones realizadas que vence deja un vacío diferente al de una póliza por ocurrencia — pero la extracción es captura de datos, no interpretación. La hoja de cálculo o el sistema de seguimiento posteriores se encargan del análisis; la extracción garantiza que los datos lleguen con precisión.
¿Se puede integrar con nuestro TMS?
Los datos extraídos se entregan en formato Excel (XLSX) o CSV, que es importable en todos los TMS principales — McLeod, Mercurygate, Turvo, AscendTMS — así como en plataformas de seguimiento de COI como myCOI y SmartCompliance. No hay una integración directa por API, pero el resultado en XLSX/CSV funciona como un formato puente universal que cualquier sistema con función de importación puede consumir. El flujo práctico es: extraer COI a Excel → revisar y validar → importar a su TMS o sistema de cumplimiento.
Lo que rastreas es tu negocio. Si puedes demostrar que lo rastreas — y tienes la documentación para mostrarla ante un tribunal — es lo que separa a las corredurías cumplidas de las expuestas. La forma más rápida de cerrar la brecha entre recibir un COI y verificarlo es eliminar el paso donde alguien escribe datos de un PDF a una hoja de cálculo. Pruébalo con un lote de tus COI de transportistas actuales y observa cuántos minutos por certificado recuperas.