Cómo el seguimiento de COI en la construcción sigue viviendo
en correos electrónicos y hojas de cálculo
En 2026, un contratista general de tamaño mediano gastará aproximadamente $60,000 en licencias de Procore, desplegará drones para fotos de progreso en obra y ejecutará modelos BIM que simulan cada carga estructural antes de verter el concreto. Ese mismo contratista hará seguimiento de si sus 80 subcontratistas tienen un seguro vigente abriendo archivos PDF adjuntos en hilos de correo electrónico y escribiendo números de póliza en una hoja de cálculo que no tiene recordatorios automáticos, ni control de versiones, ni forma de verificar si el certificado representa una cobertura que realmente existe. La brecha entre cómo la industria de la construcción gestiona proyectos y cómo gestiona el cumplimiento de seguros no es una brecha tecnológica. Es una trampa estructural.

Conclusiones clave
- Su proyecto de $40M funciona con modelos BIM que simulan cada carga estructural antes de verter el concreto — sin embargo, la cobertura de seguro que mantiene la obra legalmente abierta se gestiona escribiendo a mano números de póliza de PDFs recibidos por correo en una hoja de cálculo sin versionar.
- El 90% de los certificados COI de contratistas no cumplen con los requisitos de seguro del contrato, según IRMI — la cobertura que su hoja de cálculo marcó como conforme probablemente nunca existió en la póliza real.
- ImageToTable.ai lee los campos que usted nombre de cualquier PDF de COI — número de póliza, aseguradora, límites de cobertura, vencimiento — y los escribe directamente en su hoja de cálculo, eliminando el paso de transcripción manual de cinco minutos sin cambiar su flujo de trabajo actual.
La hoja de cálculo de COI es un rito de iniciación universal — y nadie presume de ello
En el subreddit r/ConstructionManagers, un nuevo coordinador de proyectos publicó hace seis meses: "Básicamente paso todo el día persiguiendo a los subcontratistas por correo electrónico para obtener su nuevo COI antes de que expire uno. Esto me parece completamente absurdo e increíblemente arriesgado. Una sola fecha omitida en esta hoja de cálculo podría costarle millones a la empresa. ¿De verdad todos lo hacen así?"
Las respuestas formaron un encogimiento colectivo de hombros: sí, así lo hace todo el mundo, y sí, es una pesadilla. Un gerente de proyectos describió su sistema como "hojas de cálculo y llamadas telefónicas". Otro mencionó el temor de "rastrear la licencia vencida hasta que apareciera el inspector del condado". En un tercer hilo, un contratista general pequeño preguntó directamente: "¿Normalmente es una molestia?"
Lo que revelan estos hilos no es que los profesionales de la construcción sean malos en el cumplimiento normativo. Lo que revelan es que el seguimiento de COI ocupa un punto ciego en la pila tecnológica de la industria — una tarea que queda entre el software de gestión de proyectos y los sistemas contables, reclamada por ninguno, resuelta por nadie.
La herramienta predeterminada es siempre la misma: una hoja de cálculo maestra. Columnas para el nombre del subcontratista, tipo de póliza, aseguradora, número de póliza, límites de cobertura, fecha de vigencia, fecha de vencimiento, estado de asegurado adicional, renuncia de subrogación y un campo de notas que se alarga en cada ciclo de renovación. Cuando la hoja de cálculo se mantiene por debajo de 30 filas, funciona. Con 50 subcontratistas y cuatro líneas de póliza cada uno, usted está manteniendo 200 puntos de datos en una matriz donde una sola celda desactualizada puede significar un subcontratista sin seguro realizando trabajos en una obra activa.
Un Certificado de Seguro No Es la Póliza — y la Hoja de Cálculo No Puede Notar la Diferencia
El Certificado de Seguro de Responsabilidad Civil ACORD 25, el formulario COI estándar de la industria utilizado en la construcción de EE. UU., contiene una declaración en letras mayúsculas y negritas que la mayoría de la gente pasa por alto: "ESTE CERTIFICADO SE EMITE SOLO COMO INFORMACIÓN Y NO OTORGA NINGÚN DERECHO AL TITULAR DEL CERTIFICADO. ESTE CERTIFICADO NO MODIFICA, AMPLÍA NI ALTERA, DE MANERA AFIRMATIVA O NEGATIVA, LA COBERTURA OTORGADA POR LAS PÓLIZAS QUE SE INDICAN A CONTINUACIÓN."
Estas no son exenciones en letra pequeña. Son la arquitectura legal del documento. Un certificado de seguro resume lo que un agente de seguros cree que dice una póliza. No vincula a la aseguradora. No garantiza que la cobertura indicada exista. No demuestra que el contratista general haya sido añadido como asegurado adicional, incluso si esa frase aparece en el recuadro del titular del certificado.
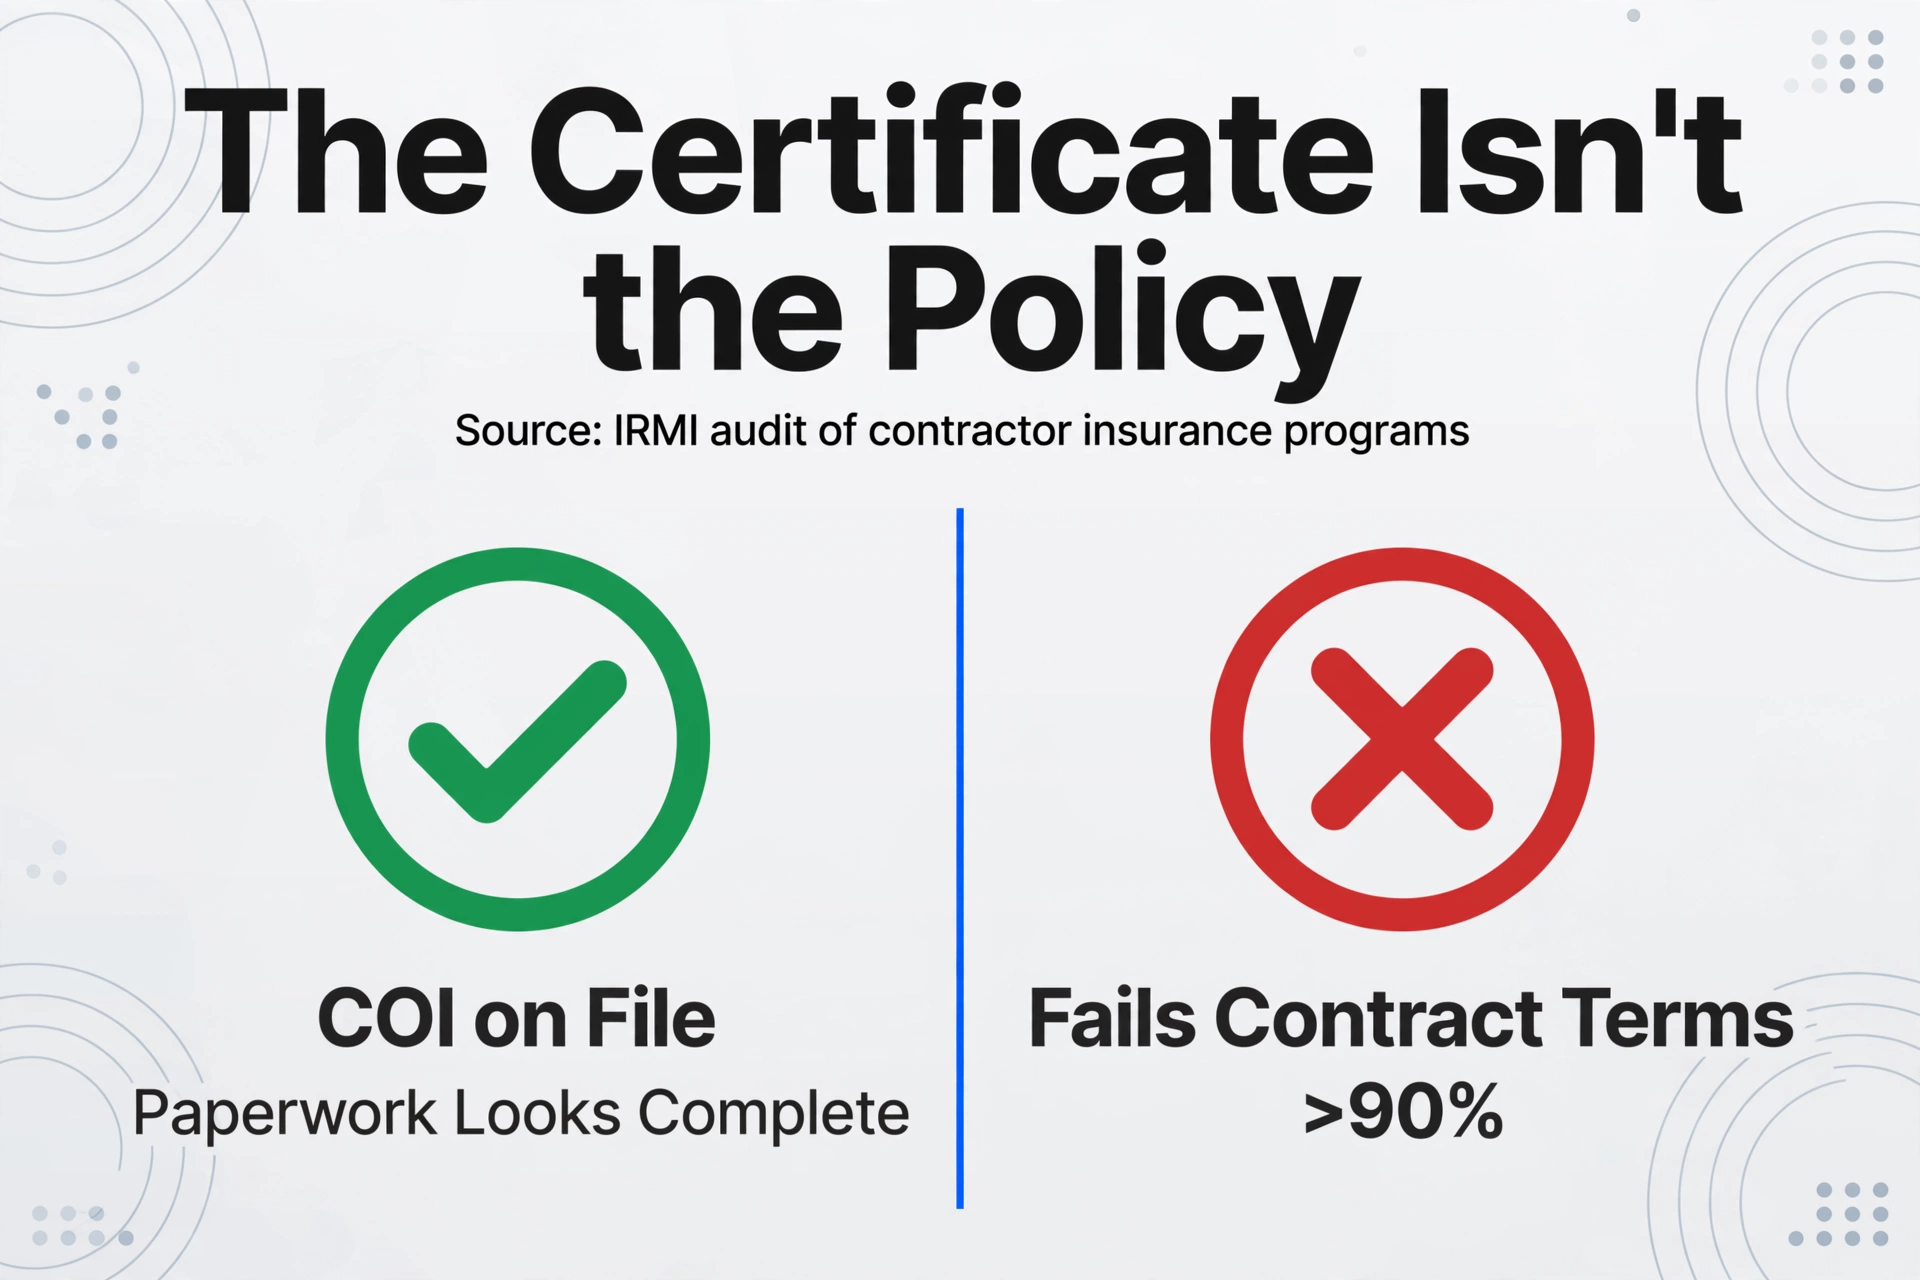
Los números confirman la brecha entre los certificados y la realidad. El Instituto Internacional de Gestión de Riesgos realizó una auditoría de los programas de seguros de contratistas y descubrió que "más del 90% de los contratistas tenían un seguro que no cumplía de manera sustancial con los requisitos del seguro." Los certificados de seguro habían declarado un 100% de cumplimiento. Estaban equivocados nueve de cada diez veces.
Analice cómo son esos fallos y verá por qué una hoja de cálculo no puede detectarlos. El COI indica un agregado de responsabilidad civil general de $2 millones, pero la póliza real contiene una exclusión para el trabajo comercial específico que el subcontratista está realizando. El certificado muestra al GC nombrado como asegurado adicional, pero solo en un endoso CG 20 10 que cubre operaciones en curso, no el CG 20 37 que cubre operaciones completadas, dejando un vacío después de que el sub termine el trabajo que tarda meses en descubrirse. La casilla de renuncia a la subrogación está marcada, pero el endoso nunca se presentó realmente ante la aseguradora.
Un formulario ACORD 25, según la Asociación Independiente de Agentes y Corredores de América, es vulnerable a tres problemas principales: fraude de certificados por parte de agentes que indican coberturas que no existen para que un sub pueda asegurar un trabajo; requisitos contractuales onerosos de seguro que las pólizas disponibles en el mercado simplemente no pueden satisfacer; y el problema persistente de que los titulares de certificados nunca reciben un aviso real de cancelación a pesar de lo que promete el certificado. La hoja de cálculo no ve nada de esto. Registra lo que dice el PDF y continúa.
Por lo tanto, cada hoja de cálculo de seguimiento de COI en la construcción se basa en una fuente de datos sistemáticamente poco confiable. El cuello de botella de la entrada de datos (los cinco minutos por certificado que se pasan escribiendo campos de un PDF a Excel) es real, pero es el segundo peor problema. El peor problema es que los datos que se escriben están equivocados el 90% de las veces y la hoja de cálculo no tiene ningún mecanismo para detectarlo.
La carrera de relevos de cuatro partes que nadie diseñó y en la que nadie gana
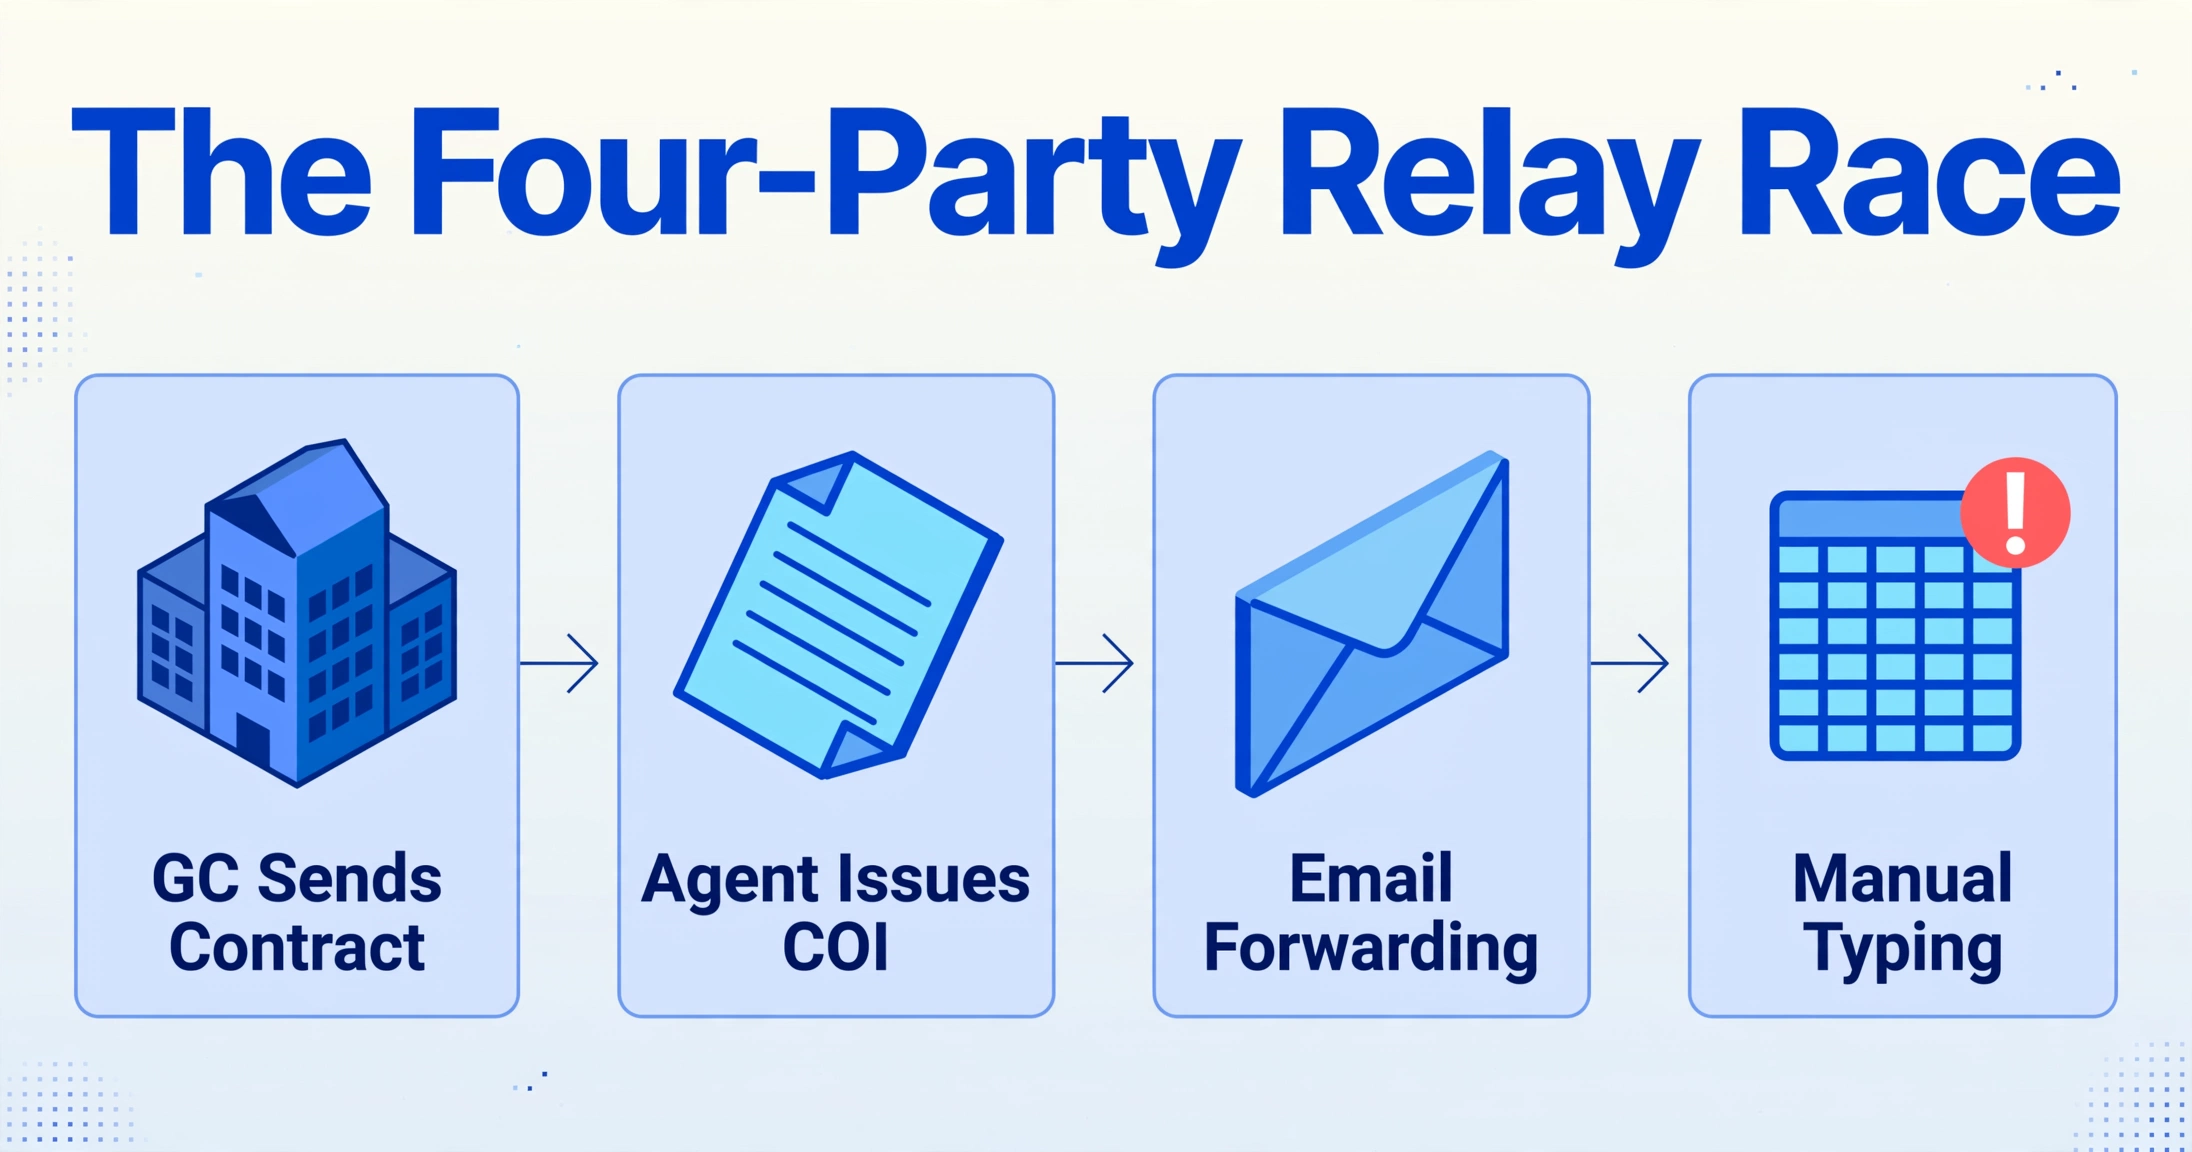
Para entender por qué el correo electrónico y las hojas de cálculo siguen siendo el flujo de trabajo de COI predeterminado, rastree el camino que recorre un solo certificado.
El contratista general envía un contrato al subcontratista especificando el seguro requerido: responsabilidad general de $2 millones por ocurrencia / $4 millones en agregado, compensación laboral en los límites legales, auto comercial de $1 millón, póliza general de $5 millones, con endosos de asegurado adicional y renuncia a la subrogación. El subcontratista reenvía estos requisitos a su agente de seguros. El agente extrae la información de la póliza del sistema de la aseguradora y completa un formulario ACORD 25, un proceso que, como mostró la auditoría de IRMI, tiene una tasa de error superior al 90% en comparación con los términos del contrato.
El agente envía por correo electrónico el PDF del COI al subcontratista, quien lo reenvía al coordinador del proyecto del GC. El coordinador abre el PDF, lee cada campo — número de póliza, nombre de la aseguradora, tipos de cobertura, límites, fecha de vigencia, fecha de vencimiento, asegurado adicional S/N, renuncia a la subrogación S/N — y los escribe en la hoja de cálculo maestra. El PDF se guarda en una carpeta de red compartida con una convención de nombres de archivo que varía según quién lo guardó por última vez. La hoja de cálculo se actualiza. El coordinador establece un recordatorio en el calendario para 30 días antes del vencimiento.
Cuatro partes, cuatro traspasos, cero verificación de los términos subyacentes de la póliza. El coordinador al final de esta cadena está transcribiendo datos que se originaron en un documento que a su vez fue compilado desde un sistema de la aseguradora por un agente que trabajaba a partir de un correo electrónico reenviado — cuatro grados de separación de la fuente de la verdad. En cada paso, los datos se degradan. Un dígito incorrecto en un número de póliza. Un límite de cobertura que se transpuso. Un endoso de asegurado adicional que se discutió en una llamada telefónica pero nunca se presentó.
Este no es un proceso roto que podría arreglarse con mejor disciplina. Es un flujo de trabajo de múltiples partes donde cada participante tiene incentivos diferentes. El sub quiere llegar al sitio y cobrar — el papeleo del seguro es fricción. El agente del sub quiere retener la cuenta — emitir un certificado que diga lo que el contrato quiere, incluso si la póliza no lo cumple, sirve a ese objetivo. El coordinador del GC quiere marcar una casilla y pasar al siguiente sub. El lenguaje real de la póliza de la aseguradora es lo único que importa en un reclamo, y es lo único que nadie en la cadena, excepto el suscriptor del agente, lee jamás.
Las renovaciones de pólizas de seguro agravan esto exponencialmente. La póliza de responsabilidad general de un subcontratista se renueva anualmente, pero no en la misma fecha que su compensación laboral. Su póliza general se renueva en una tercera fecha. Su auto en una cuarta. Cada ciclo de renovación desencadena la carrera de relevos de cuatro partes completa para cada línea de póliza de cada subcontratista — y cada renovación crea una nueva oportunidad para que un error termine en la hoja de cálculo como si nada hubiera cambiado.
La industria compró el software. La hoja de cálculo se quedó.
La construcción no es una industria reacia a la tecnología. La Encuesta de Perspectivas 2025 de la Asociación de Contratistas Generales de América encontró que el 66% de los grandes contratistas usan software de gestión de proyectos, el 44% usa software de estimación, el 40% usa software de programación. La empresa promedio despliega 6.2 herramientas digitales distintas. Esta no es una industria que se niegue a adoptar tecnología. Es una industria donde la tecnología adoptada no fue diseñada para resolver el problema del COI.
Procore gestiona órdenes de cambio, RFI, submittals, listas de verificación. No verifica si la póliza de responsabilidad general de un subcontratista realmente cubre el trabajo que está realizando. Para obtener el seguimiento de cumplimiento de COI dentro de Procore, un contratista general debe comprar una integración separada: Billy, myCOI, Jones, SmartCompliance o TrustLayer. Cada una de estas herramientas se conecta a Procore vía API y sincroniza el estado de cumplimiento, pero el paso fundamental de captura de datos — alguien leyendo un PDF de COI y extrayendo sus campos — sigue siendo un paso manual que ocurre antes de que el software pueda hacer algo útil.
El Panel Lateral de Procore de la plataforma Billy, por ejemplo, permite que un gerente de cumplimiento vea el estado del seguro del subcontratista sin salir de Procore — pero alguien debe primero subir el PDF de COI, y ya sea el equipo de revisión gestionada o el personal interno del contratista general debe verificarlo contra los requisitos. myCOI realiza una función similar con un equipo de expertos en seguros con licencia. Jones añade verificación impulsada por IA que señala lenguaje excluyente en las pólizas reales. Estos son servicios valiosos. Pero operan sobre el mismo cuello de botella de captura de datos que enfrenta la hoja de cálculo: un PDF llega por correo electrónico, y alguien debe decidir qué dice.
La razón por la que la hoja de cálculo persiste no es que los contratistas se nieguen a comprar software. Es que el software que compraron fue diseñado para gestionar el estado de cumplimiento una vez que los datos están en el sistema — no para llevar los datos al sistema desde los PDF que llegan por correo electrónico. Ese paso — leer números de póliza, límites de cobertura y fechas de vencimiento de un formulario ACORD 25 de una página e ingresarlos en un registro estructurado — es la milla media no automatizada de todo el flujo de trabajo. Hasta que se resuelva, cada plataforma de seguimiento de COI está aguas abajo de un paso de transcripción manual, y cada usuario de hoja de cálculo que permanece en la hoja de cálculo reconoce en algún nivel que pagar por una plataforma para gestionar datos que aún tiene que escribir manualmente no es una mejora clara.
La capa que faltaba: cómo pasar los datos del PDF a la hoja de cálculo sin escribir
Si el problema estructural es que los datos de los COI viven dentro de los PDF y las herramientas de seguimiento necesitan datos estructurados, la intervención más directa no es reemplazar la hoja de cálculo ni comprar otra plataforma. Es eliminar el paso de transcripción manual — los cinco minutos por certificado, los dígitos transpuestos, las fechas de vencimiento copiadas y pegadas — y convertirlo en algo que ocurra automáticamente cuando llega el PDF.
Aquí es donde la extracción de documentos cambia la economía del seguimiento de COI. En lugar de leer los campos del formulario ACORD 25 y escribirlos en Excel, usted define las columnas que necesita — Número de Póliza, Aseguradora, Tipo de Cobertura, Límite por Ocurrencia, Límite Agregado, Fecha de Vigencia, Fecha de Vencimiento, Asegurado Adicional, Renuncia a la Subrogación (S/N) — y deja que la IA ubique cada valor en el PDF del COI. El resultado es una fila en su hoja de cálculo con todos los campos completados, sin necesidad de escribir. El PDF va a una carpeta. Los datos van al rastreador. La brecha entre recibir un certificado y tenerlo registrado se reduce a segundos.
Este enfoque funciona porque los formularios ACORD 25, a pesar de su estandarización de diseño, en la práctica llegan como imágenes escaneadas, PDF planos, documentos con firma digital y, ocasionalmente, fotografías de certificados impresos tomadas desde una caseta de obra — todos formatos donde el emparejamiento de plantillas OCR tradicional falla porque las posiciones de los píxeles cambian. La extracción por nombre de columna de ImageToTable.ai evita esto al comprender el contenido semántico del formulario en lugar de emparejar coordenadas: identifica "Aseguradora A" y toma el número de póliza adyacente según lo que significa el texto, no dónde se encuentra.
Lo que hace sostenible este enfoque es que no le exige abandonar su flujo de trabajo actual. Puede seguir usando su hoja de cálculo. Puede seguir usando su carpeta compartida. Puede seguir usando — o añadir — una plataforma de seguimiento de COI como Billy o myCOI aguas abajo, porque los datos extraídos se integran en cualquier sistema que acepte Excel o CSV. El relevo por correo electrónico sigue funcionando — los subcontratistas siguen obteniendo pólizas de sus agentes y reenvían los COI al contratista general — pero con un analizador de correo electrónico en la bandeja de entrada receptora, el coordinador ya no pasa el día transcribiendo esos PDF a celdas. La hoja de cálculo se convierte en un panel alimentado por extracción, no en un terminal de entrada de datos.
La misma capa de extracción funciona en el panorama más amplio del cumplimiento documental que enfrentan los coordinadores de proyectos de construcción. Las facturas de subcontratistas llegan en 15 formatos diferentes, pero el equipo de cuentas por pagar necesita los mismos campos de todas. Las renuncias de gravamen, los W-9 y las licencias comerciales tienen cada uno sus propios datos que alguien escribe actualmente en un rastreador separado. La extracción por nombre de columna los trata a todos como la misma operación: defina las columnas, suba los documentos, obtenga datos estructurados — sin importar a qué categoría de cumplimiento pertenezcan.
Esto no es un reemplazo para las plataformas dedicadas de seguimiento de COI. Esas plataformas verifican el lenguaje de las pólizas, marcan endosos excluyentes, rastrean el cumplimiento entre proyectos y proporcionan pistas de auditoría — funciones que una hoja de cálculo no puede replicar y que una herramienta de extracción no intenta. La extracción resuelve el problema un paso más arriba: sacar los datos del PDF y llevarlos al sistema que los usará a continuación. Es la capa que faltaba desde el principio — la razón por la que la hoja de cálculo se convirtió en el estándar y siguió siéndolo incluso después de que la industria adoptara todas las demás categorías de software.
Preguntas Frecuentes
¿Por qué Procore o Sage no gestionan el seguimiento de COI?
Procore y Sage 300 CRE son plataformas de gestión de proyectos y contabilidad: organizan datos financieros y operativos una vez que están en el sistema. Ninguna fue diseñada para leer un PDF de COI, extraer campos de seguros o verificar que la cobertura indicada en un certificado coincide con la póliza subyacente. El App Marketplace de Procore lista complementos de terceros (Billy, myCOI, Jones, SmartCompliance) que conectan el estado de cumplimiento de COI de vuelta al panel de Procore, pero el paso inicial de captura de datos — leer un formulario ACORD 25 — aún requiere una persona o una herramienta de extracción separada. La brecha no está en el conjunto de funciones de Procore. Está en la suposición arquitectónica de que los datos de COI llegan preprocesados.
¿Por qué no podemos simplemente exigir que todos los subcontratistas envíen COI a través de un portal?
Los portales trasladan la carga de ingreso de datos de usted al subcontratista o a su agente de seguros, pero no la eliminan. Alguien todavía tiene que leer el formulario ACORD 25 y completar los campos. La fricción de exigir que el agente de seguros de cada subcontratista inicie sesión en otra plataforma más es la razón por la que las herramientas de seguimiento de COI basadas en portales reportan bajas tasas de adopción por parte de los proveedores. No se puede esperar que un subcontratista que trabaja para seis contratistas generales diferentes mantenga cuentas en seis portales de cumplimiento distintos. Por eso el correo electrónico persiste: es el único canal de comunicación con 100% de adopción entre todos los subcontratistas, todos los agentes de seguros y todos los coordinadores de contratistas generales. La intervención más efectiva es hacer que el extremo receptor sea capaz de procesar cualquier formato que llegue a través de ese canal universal.
¿Es legalmente vinculante un certificado de seguro?
No. Un certificado de seguro ACORD 25 se emite, según sus propios términos, "solo como información" y "no confiere derechos al titular del certificado". No modifica, extiende ni altera la póliza de seguro que describe. Los únicos documentos legalmente vinculantes son la propia póliza de seguro y cualquier endoso adjunto a ella. Si un certificado lista al contratista general como asegurado adicional pero el endoso nunca se presentó realmente ante la aseguradora, el contratista general no tiene cobertura, independientemente de lo que diga el certificado. Este es el malentendido más peligroso en el cumplimiento de la construcción, y es por eso que el hallazgo de la auditoría de IRMI de que más del 90% de los seguros de contratistas no cumplen con los requisitos del contrato no es un problema de papeleo: es un problema de exposición sin seguro.
¿Cuál es la diferencia entre ACORD 25 y ACORD 28?
ACORD 25 es un Certificado de Seguro de Responsabilidad Civil: resume las coberturas de responsabilidad (responsabilidad general, automóvil, compensación laboral, póliza general) que protegen contra reclamaciones de terceros. Este es el formulario que los subcontratistas presentan a los contratistas generales. ACORD 28 es una Evidencia de Seguro de Propiedad Comercial: documenta la cobertura de propiedad (edificio, contenido, equipo) para pérdidas de primera parte. En la construcción, el ACORD 25 es el formulario que los contratistas generales reciben el 95% de las veces; el ACORD 28 aparece cuando el propietario de un proyecto necesita prueba de que el contratista general o un subcontratista tiene cobertura de riesgo del constructor o de equipo. Ambos contienen los mismos avisos legales: ninguno es una póliza y ninguno confiere derechos al titular del certificado.
¿Una herramienta de extracción con IA verifica si la cobertura es adecuada?
No. Una herramienta de extracción completa datos estructurados a partir de un PDF de COI — números de póliza, límites de cobertura, fechas de vencimiento — pero no verifica si esos números cumplen con los requisitos de seguro del contrato, si los endosos listados realmente existen en la póliza, ni si la cobertura descrita en el certificado coincide con el lenguaje real de la póliza de la aseguradora. Ese paso de verificación requiere un especialista en cumplimiento humano que lea la póliza o una plataforma dedicada de seguimiento de COI con capacidades de verificación a nivel de póliza. La extracción simplifica la capa de ingreso de datos. La verificación de cumplimiento es un paso separado y necesario posterior.
El problema de seguimiento de COI en la industria de la construcción persiste no porque alguien sea malo en su trabajo, sino porque el flujo de trabajo se construyó sobre el correo electrónico en una época en la que no había alternativa — y cada capa de software añadida desde entonces ha gestionado la dependencia del correo electrónico en lugar de romperla. La hoja de cálculo no es el enemigo. Es el síntoma. El cuello de botella es la brecha entre la llegada del PDF y la disponibilidad de los datos.