건설 COI 추적이 여전히 이메일과
스프레드시트에 머무는 이유
2026년, 중견 건설사는 Procore 라이선스에 약 $60,000를 지출하고, 드론으로 현장 진행 사진을 촬영하며, 콘크리트 타설 전에 모든 구조 하중을 시뮬레이션하는 BIM 모델을 운영할 것입니다. 그런데 같은 건설사는 80개 하도급업체가 유효한 보험에 가입했는지 확인하기 위해 이메일 스레드에서 PDF 첨부 파일을 열고, 자동 알림도, 버전 관리도, 증서가 실제로 존재하는 보장을 나타내는지 검증할 방법도 없는 스프레드시트에 정책 번호를 직접 입력할 것입니다. 건설 업계가 프로젝트를 관리하는 방식과 보험 컴플라이언스를 관리하는 방식 사이의 격차는 기술 격차가 아닙니다. 그것은 구조적 함정입니다.

핵심 요점
- $40M 규모의 프로젝트는 콘크리트 타설 전에 모든 구조 하중을 시뮬레이션하는 BIM 모델로 운영되지만, 현장을 법적으로 운영 가능하게 하는 보험 보장은 이메일로 받은 PDF에서 정책 번호를 직접 입력해 버전 관리가 되지 않는 스프레드시트에 기록하는 방식으로 추적됩니다.
- IRMI에 따르면 하도급업체 COI 증서의 90%가 계약상 보험 요건을 충족하지 못합니다 — 스프레드시트에서 적합으로 표시한 보장은 실제 정책에 존재하지 않았을 가능성이 높습니다.
- ImageToTable.ai는 정책 번호, 보험사, 보장 한도, 만료일 등 사용자가 지정한 필드를 모든 COI PDF에서 읽어 스프레드시트에 직접 기록하므로, 기존 워크플로우를 바꾸지 않고 5분짜리 수동 입력 단계를 없앨 수 있습니다.
COI 스프레드시트는 건설업계의 보편적 통과의례 — 하지만 자랑하는 사람은 없다
Reddit의 r/ConstructionManagers에 한 신입 프로젝트 코디네이터가 6개월 전 올린 글이 있다. "저는 기본적으로 하루 종일 이메일로 하도급업체들을 쫓아다니며 새 COI를 받아내느라 시간을 보내고 있습니다. 이건 완전히 비정상적이고 엄청나게 위험한 일처럼 느껴집니다. 이 스프레드시트에서 단 하루만 놓쳐도 회사에 수백만 달러의 손실이 생길 수 있습니다. 정말 모두가 이렇게 하고 있는 건가요?"
댓글들은 하나같이 어깨를 으쓱하는 반응이었다: 그래, 다들 이렇게 해, 그리고 맞아, 이건 악몽이야. 한 PM은 자신의 시스템을 "스프레드시트와 전화 통화"라고 표현했다. 다른 이는 "카운티 검사관이 나타날 때까지 만료된 면허를 추적하는 것"에 대한 두려움을 언급했다. 세 번째 스레드에서 한 소규모 GC는 단도직입적으로 물었다: "보통 이렇게 번거로운 일인가요?"
이 스레드들이 드러내는 것은 건설 전문가들이 규정 준수에 서툴다는 점이 아니다. 드러나는 것은 COI 추적이 업계 기술 스택의 사각지대에 놓여 있다는 점이다 — 프로젝트 관리 소프트웨어와 회계 시스템 사이에 끼어 있어, 어느 쪽도 담당하지 않고, 누구도 해결하지 못하는 업무인 것이다.
기본 도구는 언제나 똑같다: 마스터 스프레드시트. 하도급업체 이름, 보험 유형, 보험사, 증권 번호, 보장 한도, 발효일, 만료일, 추가 피보험자 여부, 구상권 포기, 그리고 갱신 주기마다 점점 길어지는 메모 필드까지. 스프레드시트가 30행 미만일 때는 잘 작동한다. 하도급업체 50곳에 각각 4개 보험 항목이 있으면, 200개 데이터 포인트를 관리해야 하는 셈이고, 단 하나의 셀만 오래돼도 보험에 가입되지 않은 하도급업체가 현장에서 작업을 수행하는 상황이 벌어질 수 있다.
보험증서는 보험증권이 아니다 — 스프레드시트는 그 차이를 구분할 수 없다
미국 건설업계에서 표준으로 사용되는 업계 표준 COI 양식인 ACORD 25 책임보험 증서에는 대부분의 사람들이 놓치는 굵은 대문자 문구가 포함되어 있습니다: "본 증서는 정보 제공 목적으로만 발행되며 증서 보유자에게 어떠한 권리도 부여하지 않습니다. 본 증서는 아래 증권이 제공하는 보장을 적극적으로 또는 소극적으로 수정, 연장 또는 변경하지 않습니다."
이것은 미세한 글씨의 면책 조항이 아닙니다. 이는 문서의 법적 구조입니다. 보험 증서는 보험 에이전트가 증권의 내용이라고 믿는 바를 요약한 것입니다. 증서는 보험사를 구속하지 않습니다. 기재된 보장이 실제로 존재한다는 것을 보장하지 않습니다. 증서 보유자란에 해당 문구가 표시되어 있더라도 원도급업체가 추가 피보험자로 등재되었다는 것을 입증하지 않습니다.
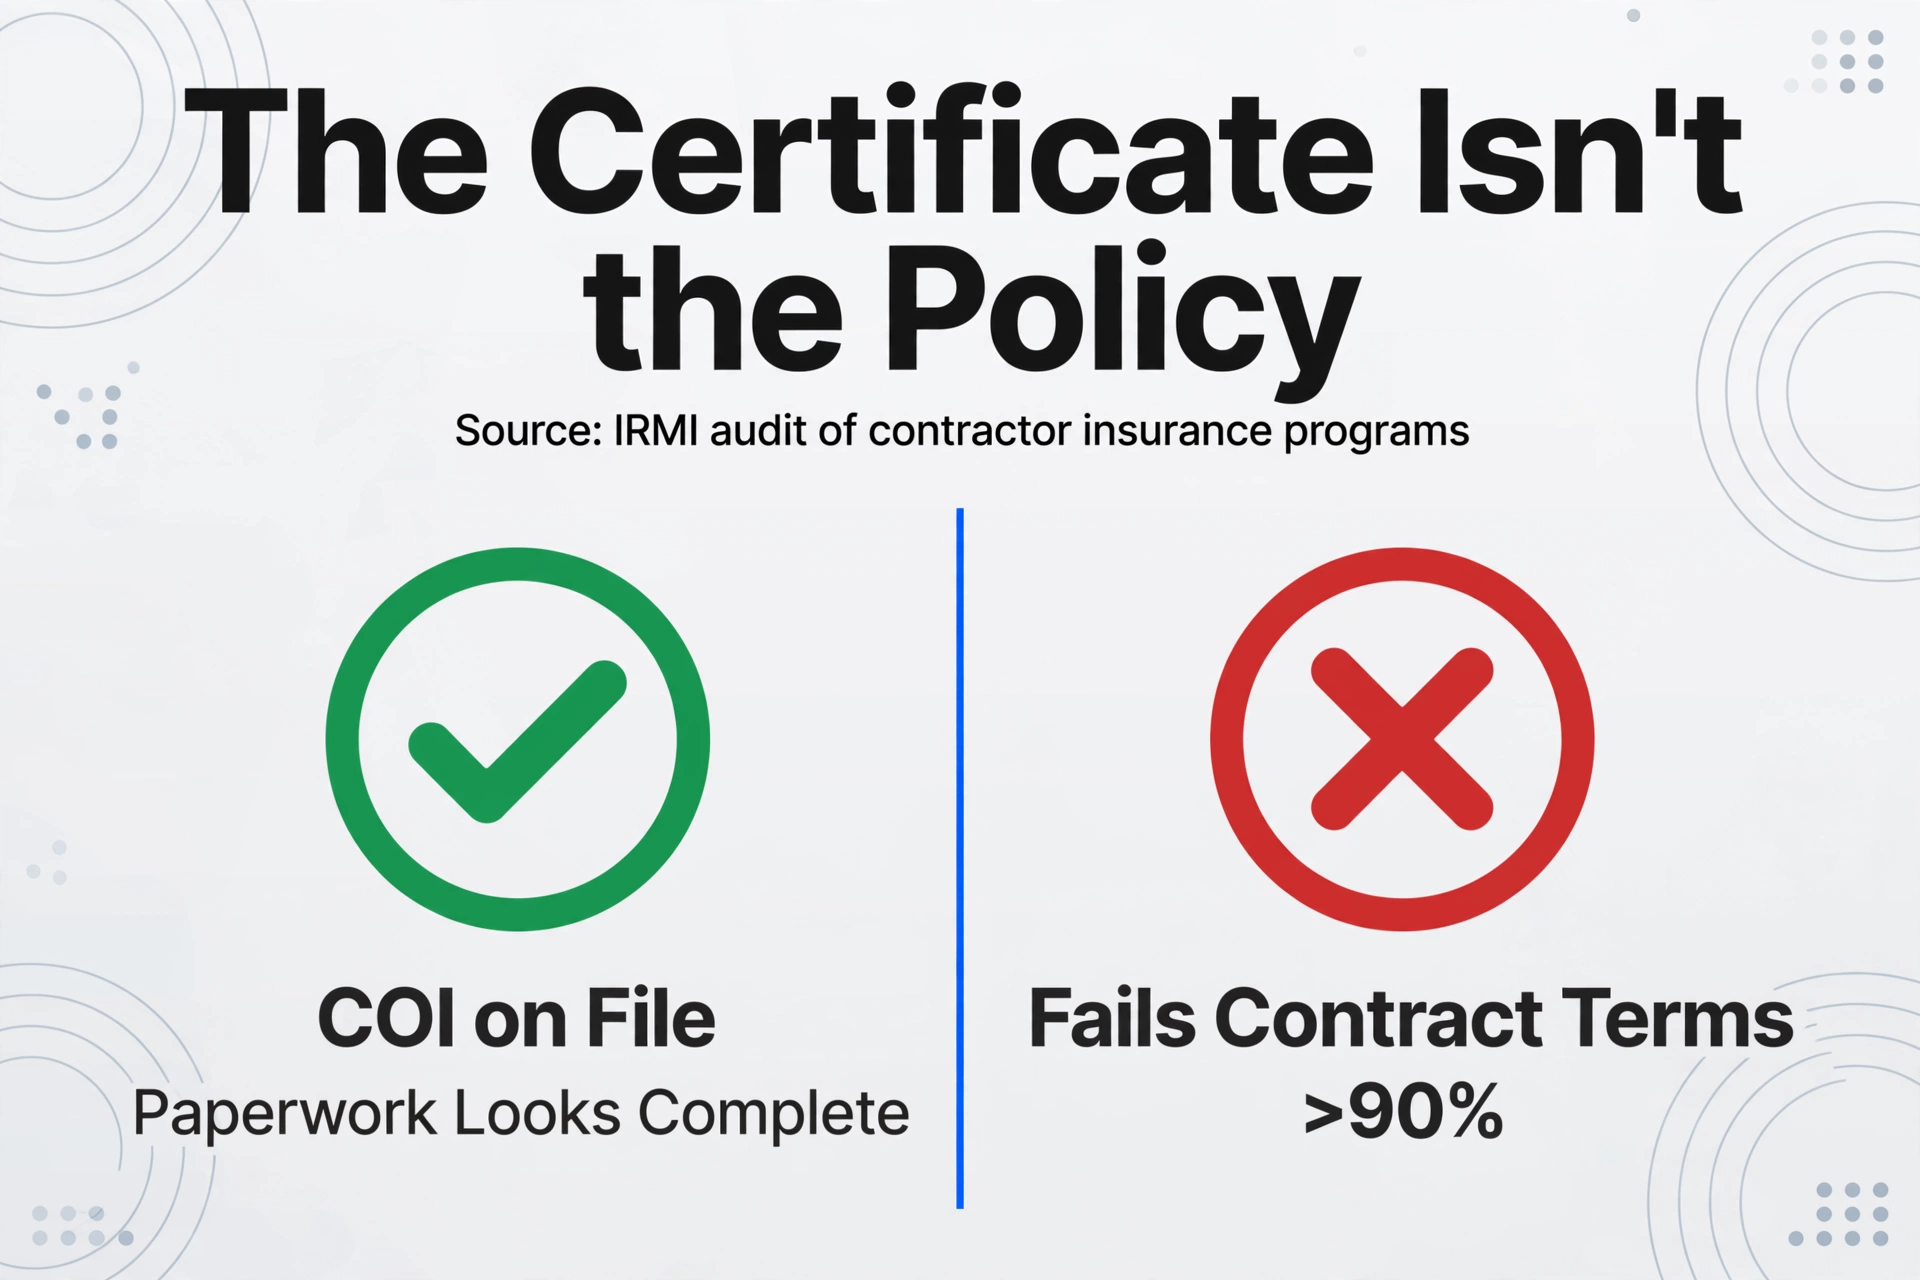
수치는 증서와 현실 사이의 격차를 확인시켜 줍니다. 국제 위험관리 연구소(IRMI)가 시공업체 보험 프로그램을 감사한 결과 "90% 이상의 시공업체가 보험 요건을 중대한 방식으로 충족하지 못하는 보험을 보유하고 있는 것으로 나타났습니다." 보험 증서는 모두 100% 준수를 주장했습니다. 그러나 10건 중 9건은 틀렸습니다.
그러한 위반 사례의 실제 내용을 살펴보면 스프레드시트가 이를 잡아낼 수 없는 이유를 알 수 있습니다. COI에는 일반 책임 총액 200만 달러로 기재되어 있지만 실제 증권에는 하도급업체가 수행하는 특정 공종에 대한 면책 조항이 포함되어 있습니다. 증서에는 GC가 추가 피보험자로 명시되어 있지만, 이는 공사 중 작업을 보장하는 CG 20 10 특약에만 해당되며 공사 완료 후 작업을 보장하는 CG 20 37 특약은 포함되지 않아, 하도급업체가 작업을 마친 후 수개월이 지나서야 발견되는 보장 공백이 발생합니다. 보험자대위 포기란에 체크 표시가 되어 있지만 해당 특약은 실제로 보험사에 제출된 적이 없습니다.
미국 독립 보험 에이전트 및 브로커 협회에 따르면 ACORD 25 양식은 세 가지 주요 문제에 취약합니다: 하도급업체가 일자리를 따기 위해 존재하지 않는 보장을 표시하는 에이전트의 증서 사기; 시중에서 구할 수 있는 증권으로는 충족할 수 없는 과도한 계약상 보험 요건; 그리고 증서가 약속하는 바와 달리 증서 보유자가 해지 통지를 실제로 받지 못하는 지속적인 문제. 스프레드시트는 이 중 어느 것도 볼 수 없습니다. PDF에 기재된 내용을 기록하고 넘어갈 뿐입니다.
따라서 건설업계의 모든 COI 추적 스프레드시트는 체계적으로 신뢰할 수 없는 데이터 위에 구축된 것입니다. PDF의 필드를 Excel에 입력하는 데 증서당 5분이 소요되는 데이터 입력 병목 현상은 실제 문제이지만, 두 번째로 심각한 문제입니다. 가장 심각한 문제는 입력되는 데이터가 90%의 경우 잘못되었으며 스프레드시트에는 이를 감지할 메커니즘이 없다는 것입니다.
아무도 설계하지 않았고 아무도 이기지 못하는 4자 계주 경주
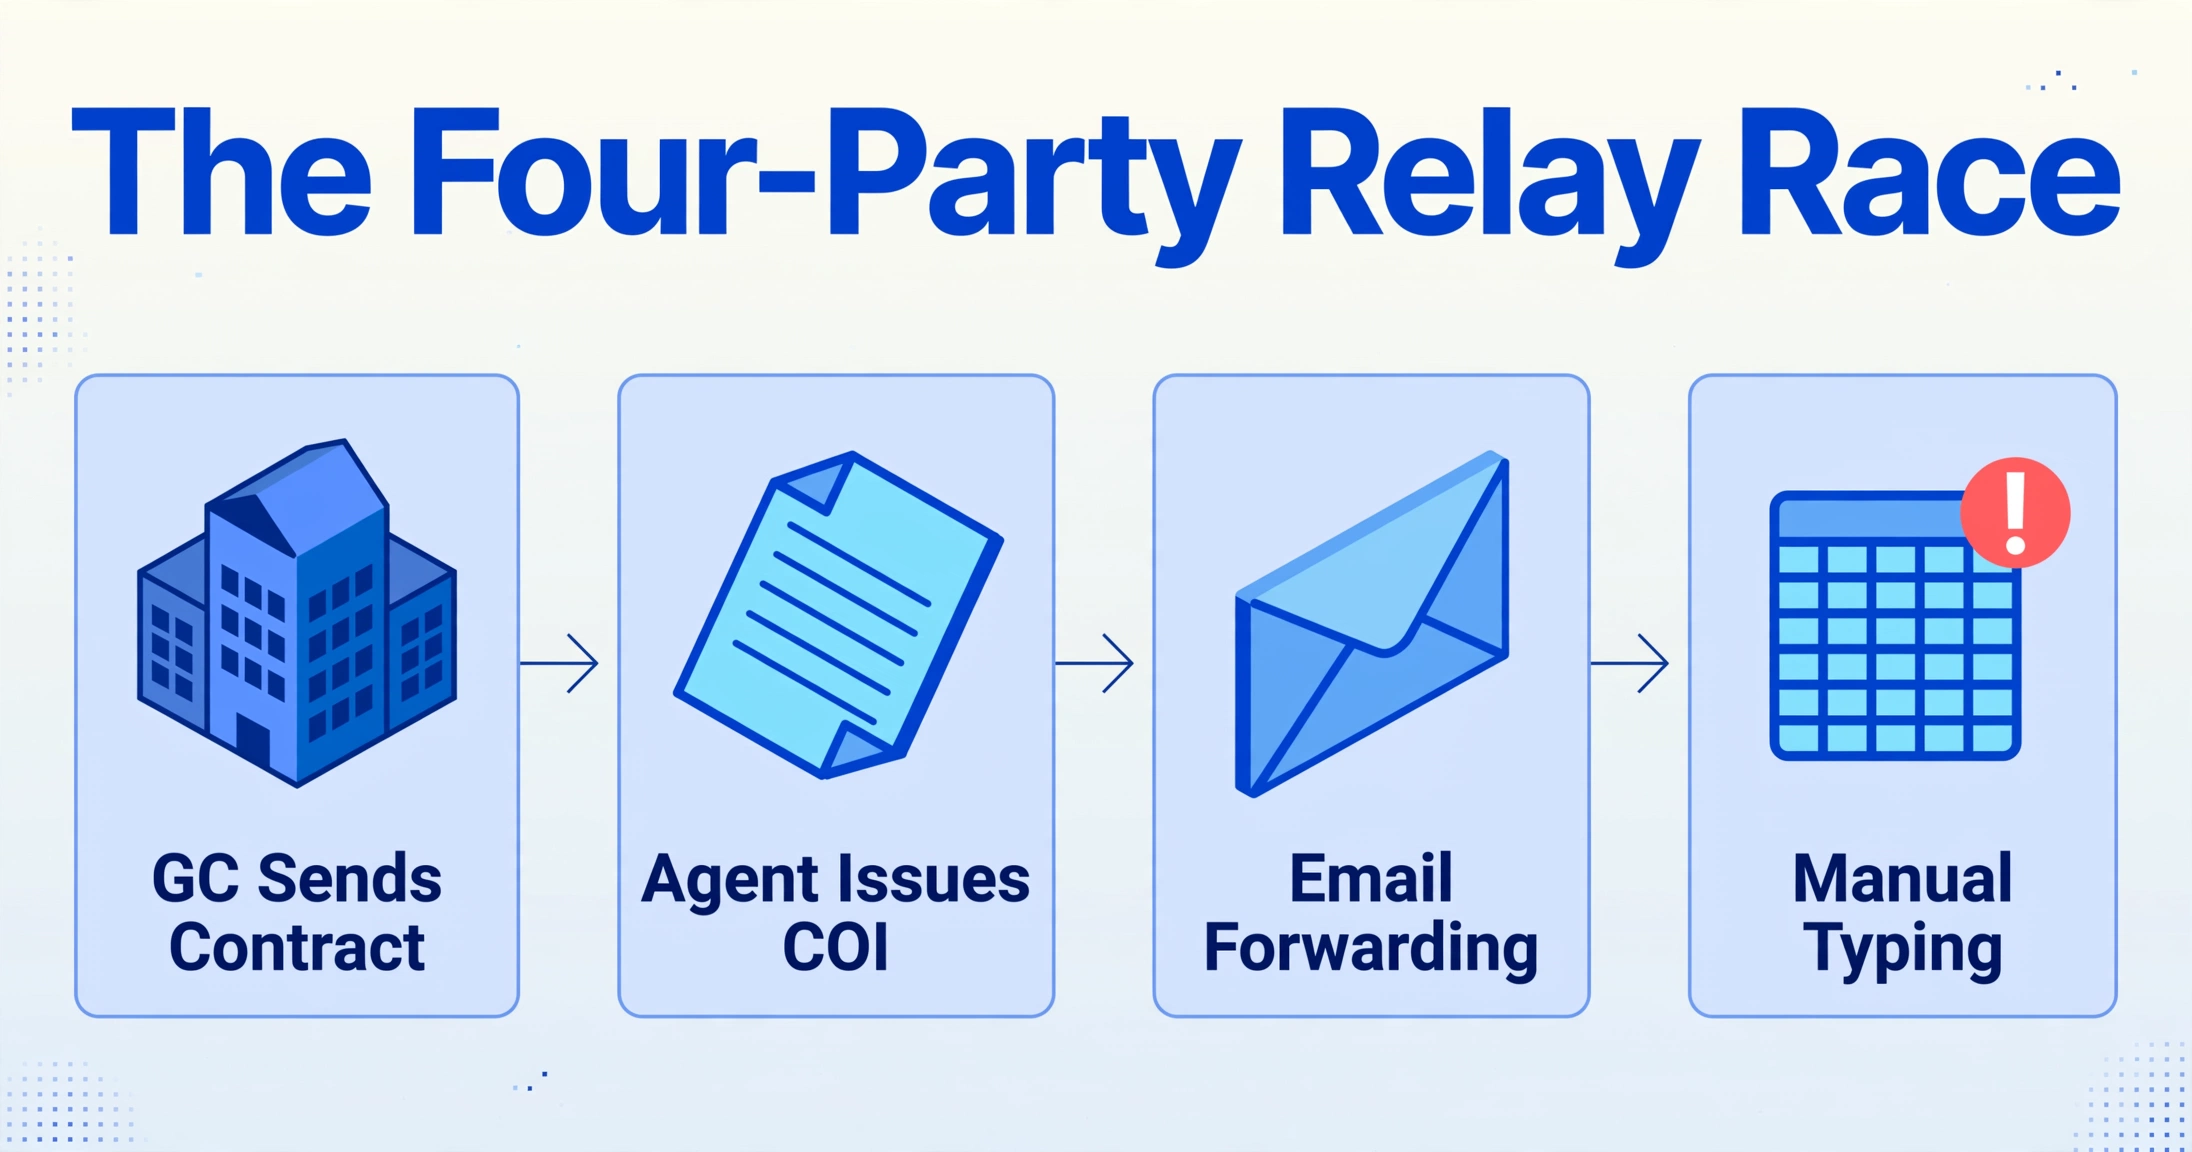
이메일과 스프레드시트가 여전히 기본 COI 워크플로우로 남아 있는 이유를 이해하려면 단일 증명서가 이동하는 경로를 추적해 보십시오.
원도급업체는 하도급업체에 요구되는 보험을 명시한 계약서를 발송합니다: 발생 기준 $2 million / 총액 기준 $4 million의 일반 배상책임, 법정 한도 내 산재보상, $1 million의 상업용 자동차, $5 million의 엄브렐러, 추가 피보험자 및 구상권 포기 승인 조건을 포함합니다. 하도급업체는 이러한 요구 사항을 보험 에이전트에게 전달합니다. 에이전트는 보험사의 시스템에서 보험 증권 정보를 조회하여 ACORD 25 양식을 작성합니다. 이 과정은 IRMI 감사에서 밝혀졌듯이 계약 조건 대비 90% 이상의 오류율을 보입니다.
에이전트는 COI PDF를 하도급업체에 이메일로 보내고, 하도급업체는 이를 원도급업체의 프로젝트 코디네이터에게 전달합니다. 코디네이터는 PDF를 열고 각 필드(증권 번호, 보험사 이름, 담보 유형, 한도, 개시일, 만료일, 추가 피보험자 여부, 구상권 포기 여부)를 읽고 마스터 스프레드시트에 입력합니다. PDF는 마지막으로 저장한 사람에 따라 파일명 규칙이 제각각인 공유 네트워크 폴더에 저장됩니다. 스프레드시트가 업데이트됩니다. 코디네이터는 만료 30일 전에 캘린더 알림을 설정합니다.
4개 당사자, 4번의 인계, 기초 보험 증권 조건에 대한 검증은 전혀 없습니다. 이 체인의 끝에서 코디네이터는 전달된 이메일을 보고 에이전트가 보험사 시스템에서 작성한 문서에서 비롯된 데이터를 필사하고 있는 것입니다. 진실의 원천으로부터 4단계나 떨어져 있습니다. 각 단계에서 데이터는 훼손됩니다. 증권 번호의 잘못된 숫자 하나. 전치된 담보 한도. 전화 통화에서 논의되었지만 결제되지 않은 추가 피보험자 승인.
이것은 더 나은 규율로 고칠 수 있는 단순히 고장난 프로세스가 아닙니다. 모든 참여자가 서로 다른 인센티브를 가진 다자간 워크플로우입니다. 하도급업체는 현장에 투입되어 대금을 받고 싶어 합니다. 보험 서류는 마찰일 뿐입니다. 하도급업체의 에이전트는 계정을 유지하고 싶어 합니다. 정책이 실제로 충족하지 못하더라도 계약이 원하는 내용을 명시한 증명서를 발급하는 것이 그 목표에 부합합니다. 원도급업체의 코디네이터는 체크 표시를 하고 다음 하도급업체로 넘어가고 싶어 합니다. 보험사의 실제 증권 조항만이 청구에서 유일하게 중요한 것이며, 체인에서 에이전트의 언더라이터 외에는 아무도 읽지 않는 유일한 것입니다.
보험 증권 갱신은 이러한 문제를 기하급수적으로 악화시킵니다. 하도급업체의 일반 배상책임 증권은 매년 갱신되지만 산재보상과 같은 날짜에 갱신되지는 않습니다. 엄브렐러는 세 번째 날짜에 갱신됩니다. 자동차 보험은 네 번째 날짜에 갱신됩니다. 모든 갱신 주기는 모든 하도급업체의 모든 보험 항목에 대해 전체 4자 계주를 촉발하며, 모든 갱신은 아무것도 변하지 않은 것처럼 스프레드시트에 기록되는 새로운 오류의 기회를 만듭니다.
업계는 소프트웨어를 구매했지만, 스프레드시트는 그대로였다.
건설 업계는 기술 도입에 소극적인 업계가 아닙니다. 미국 건설업자 협회(AGC)의 2025 전망 조사에 따르면 대형 건설업체의 66%가 프로젝트 관리 소프트웨어를, 44%가 견적 소프트웨어를, 40%가 일정 관리 소프트웨어를 사용하고 있습니다. 평균적으로 각 기업은 6.2개의 서로 다른 디지털 도구를 배포하고 있습니다. 이는 기술 도입을 거부하는 업계가 아닙니다. 채택된 기술이 COI 문제를 해결하도록 설계되지 않았던 업계입니다.
Procore는 변경 지시서, RFI, 하도급 승인 요청서, 펀치 리스트를 관리합니다. 그러나 하도급업체의 일반 책임 보험이 실제로 수행 중인 작업을 보장하는지 여부는 확인하지 않습니다. Procore 내에서 COI 규정 준수 추적을 하려면 GC는 Billy, myCOI, Jones, SmartCompliance 또는 TrustLayer와 같은 별도의 통합 솔루션을 구매해야 합니다. 이러한 도구들은 각각 API를 통해 Procore에 연결되어 규정 준수 상태를 동기화하지만, 근본적인 데이터 캡처 단계 — 누군가 COI PDF를 읽고 해당 필드를 추출하는 작업 — 은 소프트웨어가 유용한 작업을 수행하기 전에 수동으로 이루어져야 하는 단계로 남아 있습니다.
예를 들어 Billy 플랫폼의 Procore 사이드 패널을 사용하면 규정 준수 관리자가 Procore를 떠나지 않고도 하도급업체의 보험 상태를 확인할 수 있습니다. 그러나 먼저 누군가 COI PDF를 업로드해야 하며, 관리 검토 팀이나 GC의 내부 직원이 이를 요구 사항과 대조하여 검증해야 합니다. myCOI는 공인 보험 전문가 팀을 통해 유사한 기능을 수행합니다. Jones는 실제 보험 증권에서 면책 조항을 식별하는 AI 기반 검증을 추가합니다. 이는 모두 유용한 서비스입니다. 그러나 이들은 스프레드시트가 직면한 것과 동일한 데이터 캡처 병목 현상 위에서 작동합니다. 즉, PDF가 이메일로 도착하면 누군가 그 내용을 판단해야 합니다.
스프레드시트가 계속 사용되는 이유는 건설업체들이 소프트웨어 구매를 거부하기 때문이 아닙니다. 그들이 구매한 소프트웨어가 데이터가 시스템에 들어온 후의 규정 준수 상태를 관리하도록 설계되었기 때문입니다 — 이메일로 도착하는 PDF에서 데이터를 시스템으로 가져오는 작업을 수행하도록 설계된 것이 아닙니다. 보험 증권 번호, 보장 한도, 만료 날짜를 한 페이지 분량의 ACORD 25 양식에서 읽어 구조화된 레코드에 입력하는 그 단계가 전체 워크플로우에서 자동화되지 않은 중간 단계입니다. 이 문제가 해결되기 전까지 모든 COI 추적 플랫폼은 수동 입력 단계의 하류에 있으며, 스프레드시트를 계속 사용하는 모든 사용자는 수동으로 입력해야 하는 데이터를 관리하기 위해 플랫폼 비용을 지불하는 것이 명확한 개선이 아니라는 점을 어느 정도 인식하고 있습니다.
누락된 계층: 타이핑 없이 PDF에서 스프레드시트로 데이터 가져오기
구조적 문제가 COI 데이터가 PDF 안에 있고 추적 도구는 구조화된 데이터를 필요로 한다는 것이라면, 가장 직접적인 개입은 스프레드시트를 교체하거나 다른 플랫폼을 구매하는 것이 아닙니다. 수동 입력 단계를 없애는 것입니다 — 증명서당 5분, 전위된 숫자, 복사해서 붙여넣은 만료 날짜 — PDF가 도착할 때 자동으로 처리되도록 말입니다.
이것이 문서 추출이 COI 추적의 경제성을 바꾸는 지점입니다. ACORD 25 양식에서 필드를 읽어 Excel에 입력하는 대신, 필요한 열을 정의하고 — Policy Number, Carrier, Coverage Type, Occurrence Limit, Aggregate Limit, Effective Date, Expiration Date, Additional Insured (Y/N), Waiver of Subrogation (Y/N) — AI가 COI PDF에서 각 값을 찾도록 합니다. 출력은 모든 필드가 채워진 스프레드시트의 행이며, 타이핑이 필요 없습니다. PDF는 폴더로 들어갑니다. 데이터는 추적기로 들어갑니다. 증명서를 받고 기록하는 사이의 간격이 몇 초로 줄어듭니다.
이 접근 방식이 작동하는 이유는 ACORD 25 양식이 레이아웃을 표준화했음에도 불구하고 실제로는 스캔 이미지, 평면 PDF, 디지털 서명 문서, 때로는 작업 현장에서 찍은 인쇄 증명서 사진으로 도착하기 때문입니다 — 픽셀 위치가 이동하는 모든 형식에서 기존 OCR 템플릿 매칭은 실패합니다. ImageToTable.ai의 열 이름 추출은 좌표를 매칭하는 대신 양식의 의미적 내용을 이해하여 이를 우회합니다: "Insurer A"를 식별하고 텍스트가 의미하는 바에 따라 인접한 정책 번호를 가져옵니다 — 위치가 아니라 의미를 기준으로 말입니다.
이 접근 방식을 지속 가능하게 만드는 것은 기존 워크플로우를 포기할 필요가 없다는 점입니다. 스프레드시트를 계속 사용할 수 있습니다. 공유 폴더를 계속 사용할 수 있습니다. Billy나 myCOI 같은 COI 추적 플랫폼을 다운스트림에서 계속 사용하거나 추가할 수 있습니다. 추출된 데이터는 Excel이나 CSV를 수용하는 모든 시스템에 공급되기 때문입니다. 이메일 릴레이는 계속 작동합니다 — 하청업체는 여전히 에이전트로부터 정책을 받아 GC에 COI를 전달합니다 — 하지만 수신 받은 편지함의 이메일 파서를 통해 코디네이터는 더 이상 PDF를 셀에 입력하는 데 하루를 보내지 않습니다. 스프레드시트는 데이터 입력 터미널이 아니라 추출에 의해 공급되는 대시보드가 됩니다.
동일한 추출 계층은 건설 프로젝트 코디네이터가 직면한 더 넓은 문서 규정 준수 퍼즐에서도 작동합니다. 하청업체 인보이스는 15가지 다른 형식으로 도착하지만, AP 팀은 모든 인보이스에서 동일한 필드를 필요로 합니다. Lien waivers, W-9s, business licenses는 각각 별도의 추적기에 누군가가 입력하는 고유한 데이터를 가지고 있습니다. 열 이름 추출은 모든 것을 동일한 작업으로 취급합니다: 열을 정의하고, 문서를 업로드하고, 구조화된 데이터를 얻습니다 — 규정 준수 범주에 관계없이 말입니다.
이것은 전용 COI 추적 플랫폼을 대체하는 것이 아닙니다. 해당 플랫폼은 정책 언어를 검증하고, 배타적 보증을 표시하며, 프로젝트 전반의 규정 준수를 추적하고, 감사 추적을 제공합니다 — 스프레드시트가 복제할 수 없고 추출 도구가 시도하지 않는 기능입니다. 추출은 한 단계 업스트림의 문제를 해결합니다: PDF에서 데이터를 꺼내 다음에 사용할 시스템에 넣는 것입니다. 이것은 처음부터 누락된 계층입니다 — 업계가 다른 모든 소프트웨어 범주를 채택한 후에도 스프레드시트가 기본값이 되고 기본값으로 유지된 이유입니다.
자주 묻는 질문
Procore나 Sage는 왜 COI 추적을 처리하지 못하나요?
Procore와 Sage 300 CRE는 프로젝트 관리 및 회계 플랫폼입니다. 즉, 데이터가 시스템에 들어온 후 재무 및 운영 데이터를 정리하는 역할을 합니다. 두 플랫폼 모두 COI PDF를 읽거나, 보험 필드를 추출하거나, 증명서에 기재된 보장 내용이 실제 보험 증권과 일치하는지 검증하도록 설계되지 않았습니다. Procore의 App Marketplace에는 COI 규정 준수 상태를 Procore 대시보드에 다시 연결해 주는 타사 애드온(Billy, myCOI, Jones, SmartCompliance)이 등록되어 있지만, 초기 데이터 캡처 단계인 ACORD 25 양식 읽기는 여전히 사람이나 별도의 추출 도구가 필요합니다. 문제는 Procore의 기능 부족이 아닙니다. COI 데이터가 이미 디지털화된 상태로 들어온다는 아키텍처상의 가정에 있는 것입니다.
모든 하도급업체가 포털을 통해 COI를 제출하도록 요구하면 안 되나요?
포털은 데이터 입력 부담을 귀사에서 하도급업체나 그 보험 대리인으로 옮길 뿐, 없애지는 않습니다. 누군가는 여전히 ACORD 25 양식을 읽고 필드를 입력해야 합니다. 모든 하도급업체의 보험 대리인이 또 다른 플랫폼에 로그인해야 한다는 불편함이 바로 포털 기반 COI 추적 도구의 공급업체 채택률이 낮은 이유입니다. 서로 다른 6개 GC를 위해 일하는 하도급업체가 6개 규정 준수 포털에 각각 계정을 유지할 것이라고 기대할 수는 없습니다. 이것이 이메일이 계속 사용되는 이유입니다. 이메일은 모든 하도급업체, 모든 보험 대리인, 모든 GC 코디네이터 사이에서 100% 채택률을 가진 유일한 커뮤니케이션 채널이기 때문입니다. 더 효과적인 개입은 이 보편적인 채널을 통해 도착하는 어떤 형식이든 처리할 수 있도록 수신 측을 만드는 것입니다.
보험 증명서에 법적 효력이 있나요?
아니요. ACORD 25 보험 증명서는 그 자체의 조건에 따라 "정보 제공 목적으로만" 발급되며 "증명서 보유자에게 어떠한 권리도 부여하지 않습니다." 증명서는 설명하는 보험 증권을 수정, 연장 또는 변경하지 않습니다. 법적 효력이 있는 유일한 문서는 보험 증권 자체와 그에 첨부된 보증 조항입니다. 증명서에 GC가 추가 피보험자로 기재되어 있어도 보증 조항이 실제로 보험사에 제출된 적이 없다면, 증명서에 무엇이 적혀 있든 GC는 보장을 받지 못합니다. 이것은 건설 규정 준수에서 가장 위험한 오해이며, 계약업체 보험의 90% 이상이 계약 요건을 충족하지 못한다는 IRMI의 감사 결과가 서류 문제가 아니라 보험 미가입 노출 문제인 이유이기도 합니다.
ACORD 25와 ACORD 28의 차이점은 무엇인가요?
ACORD 25는 책임보험 증명서(Certificate of Liability Insurance)로, 제3자 청구로부터 보호하는 책임 보장(일반 책임, 자동차, 산재, 포괄 책임)을 요약합니다. 이 양식은 하도급업체가 원도급업체(GC)에 제출하는 서식입니다. ACORD 28은 상업용 재산보험 증명서(Evidence of Commercial Property Insurance)로, 건물, 내용물, 장비 등 제1자 손실에 대한 재산 보장을 문서화합니다. 건설 업계에서 ACORD 25는 원도급업체(GC)가 95%의 경우 받게 되는 양식이며, ACORD 28은 프로젝트 소유자가 원도급업체 또는 하도급업체가 공사 중 위험 또는 장비 보장에 가입했는지 증명이 필요할 때 사용됩니다. 두 양식 모두 동일한 법적 고지 사항을 포함합니다. 즉, 어느 것도 보험 증권이 아니며, 증명서 보유자에게 어떠한 권리도 부여하지 않습니다.
AI 추출 도구가 보장 금액이 적정한지 검증하나요?
아니요. 추출 도구는 COI PDF에서 정책 번호, 보장 한도, 만료일 등 구조화된 데이터를 채워 넣지만, 해당 숫자가 계약상 보험 요건을 충족하는지, 명시된 승인 조항이 실제로 증권에 존재하는지, 증명서에 기재된 보장 내용이 보험사의 실제 증권 조항과 일치하는지 여부는 검증하지 않습니다. 이러한 검증 단계는 증권을 검토하는 인간 규정 준수 전문가 또는 정책 수준 검증 기능을 갖춘 전용 COI 추적 플랫폼이 필요합니다. 추출은 데이터 입력 단계를 간소화합니다. 규정 준수 검증은 이후 단계에서 필요한 별도의 절차입니다.
건설 업계의 COI 추적 문제가 지속되는 이유는 누군가 업무를 잘못해서가 아니라, 대안이 없던 시절 이메일을 기반으로 워크플로우가 구축되었기 때문입니다. 그리고 이후 추가된 모든 소프트웨어 계층은 이 이메일 의존성을 해결하지 않고 우회해 왔습니다. 스프레드시트가 적이 아닙니다. 그것은 증상일 뿐입니다. 병목 현상은 PDF가 도착한 시점과 데이터가 활용 가능해지는 시점 사이의 공백입니다.