Comment le suivi des COI dans la construction reste
cantonné aux e-mails et aux feuilles de calcul
En 2026, un entrepreneur général de taille moyenne dépensera environ 60 000 $ en licences Procore, déploiera des drones pour les photos d'avancement du chantier et exécutera des modèles BIM qui simulent chaque charge structurelle avant le coulage du béton. Ce même entrepreneur suivra si ses 80 sous-traitants disposent d'une assurance valide en ouvrant des pièces jointes PDF dans des fils d'e-mails et en saisissant les numéros de police dans une feuille de calcul sans rappels automatisés, sans contrôle de version et sans moyen de vérifier si le certificat représente une couverture qui existe réellement. L'écart entre la façon dont l'industrie de la construction gère les projets et la façon dont elle gère la conformité en matière d'assurance n'est pas un écart technologique. C'est un piège structurel.

Points clés à retenir
- Votre projet de 40 M$ repose sur des modèles BIM qui simulent chaque charge structurelle avant le coulage du béton — pourtant, la couverture d'assurance qui maintient le chantier légalement ouvert est suivie en saisissant manuellement les numéros de police à partir de PDF reçus par e-mail dans une feuille de calcul sans version.
- 90 % des certificats de COI des entrepreneurs ne respectent pas les exigences d'assurance contractuelles, selon IRMI — la couverture que votre feuille de calcul marquait comme conforme n'a probablement jamais existé sur la police réelle.
- ImageToTable.ai lit les champs que vous nommez sur n'importe quel PDF de COI — numéro de police, assureur, limites de couverture, expiration — et les écrit directement dans votre feuille de calcul, réduisant la transcription manuelle de cinq minutes sans modifier votre flux de travail existant.
La feuille de calcul des COI est un rite de passage universel — et personne ne s'en vante
Sur le subreddit r/ConstructionManagers, un nouveau coordinateur de projet a publié il y a six mois : « Je passe essentiellement mes journées à courir après les sous-traitants par e-mail pour obtenir leur nouveau COI avant que l'un d'eux n'expire. C'est complètement fou et extrêmement risqué. Une seule date manquée dans cette feuille de calcul pourrait coûter des millions à l'entreprise. Est-ce vraiment comme ça que tout le monde fait ? »
Les réponses ont formé un haussement d'épaules collectif : oui, c'est comme ça que tout le monde fait, et oui, c'est un cauchemar. Un chef de projet a décrit son système comme « des feuilles de calcul et des appels téléphoniques ». Un autre a fait part de sa crainte de « suivre la licence expirée jusqu'à ce que l'inspecteur du comté se présente ». Dans un troisième fil, un petit entrepreneur général a demandé sans détour : « Est-ce normalement une corvée ? »
Ce que ces fils révèlent, ce n'est pas que les professionnels de la construction sont mauvais en matière de conformité. Ce qu'ils révèlent, c'est que le suivi des COI occupe un angle mort dans la pile technologique du secteur — une tâche qui se situe entre les logiciels de gestion de projet et les systèmes comptables, revendiquée par aucun des deux, résolue par personne.
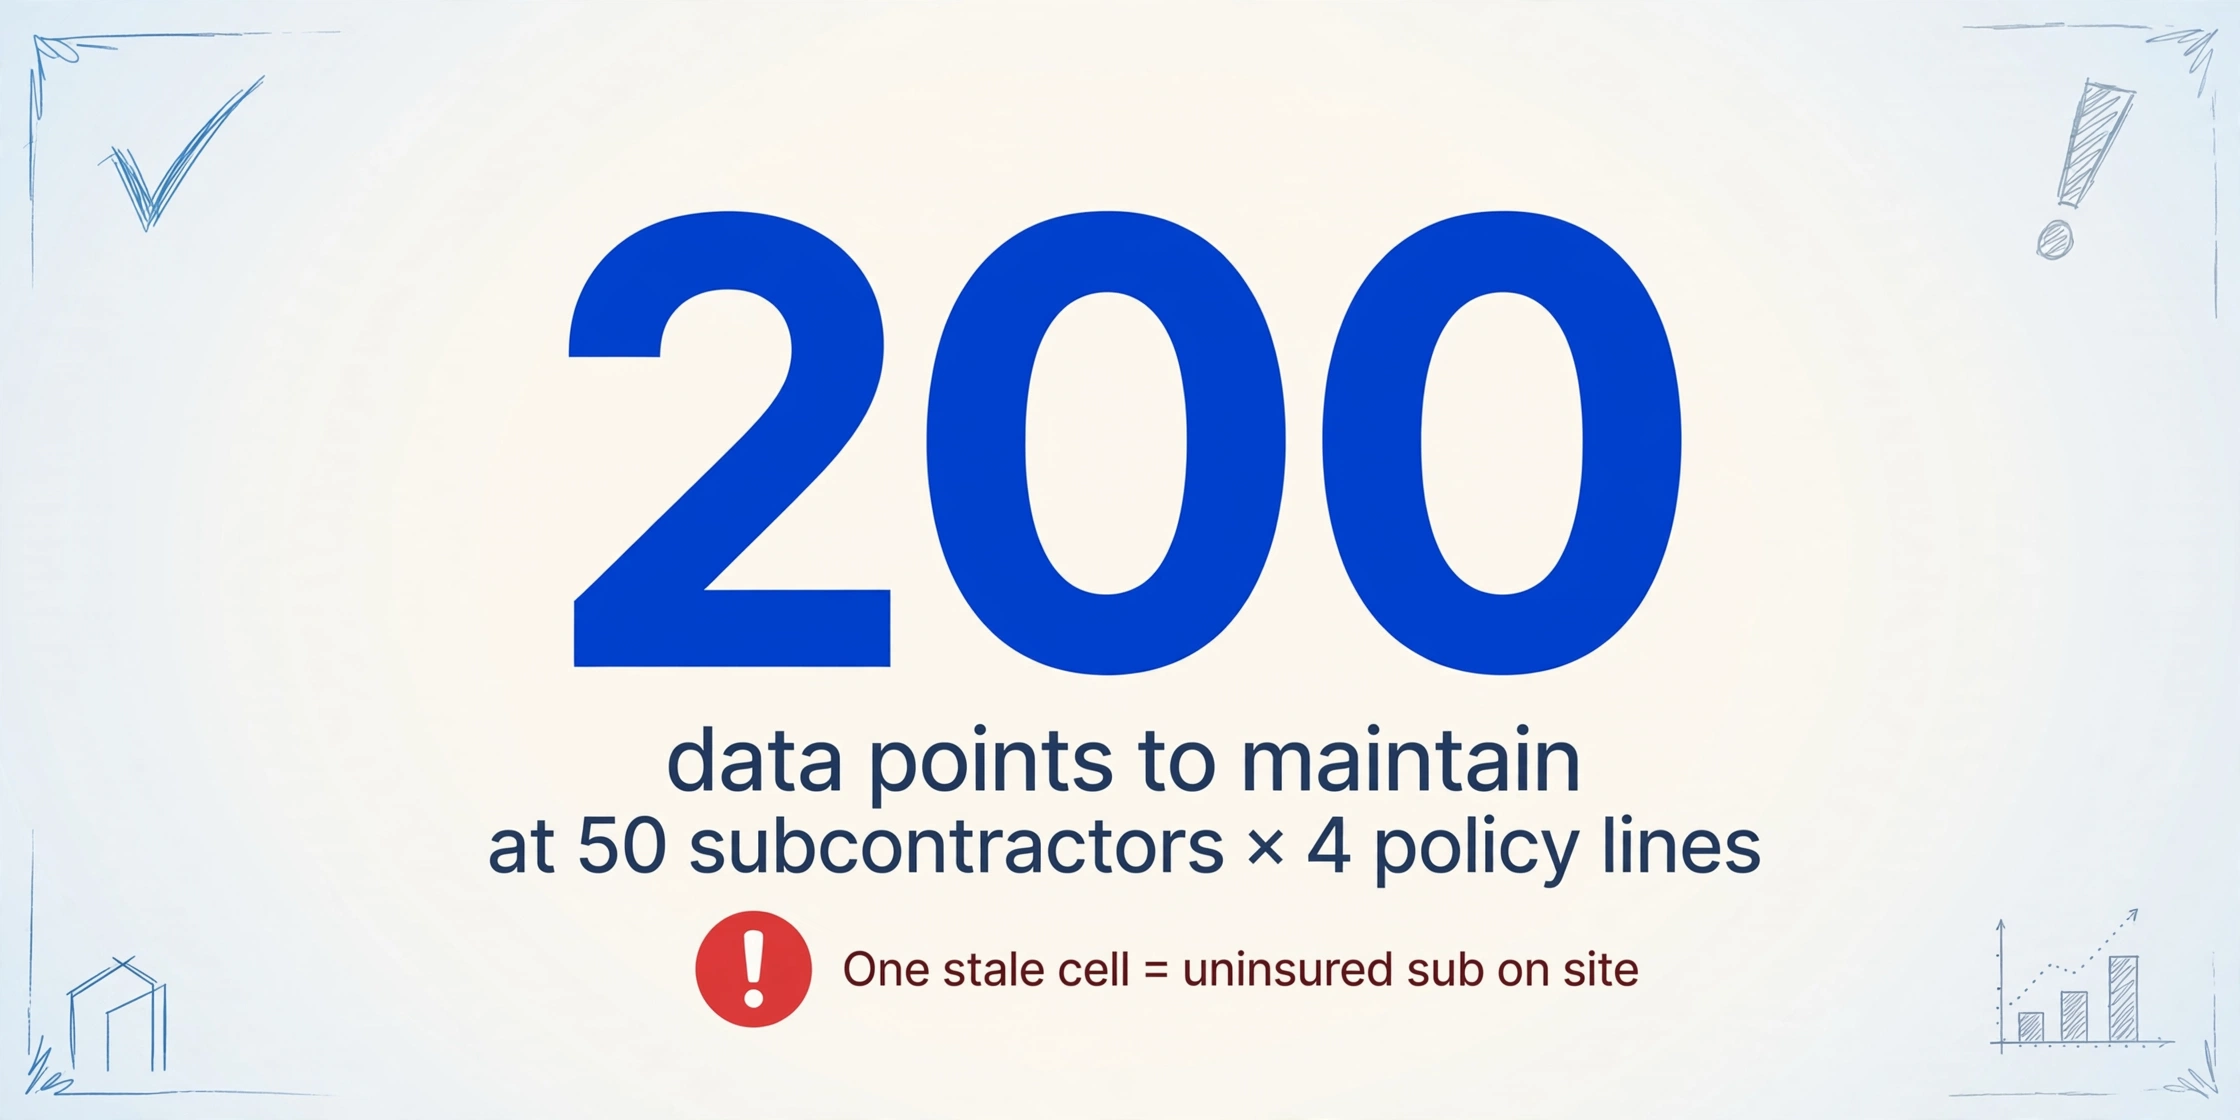
L'outil par défaut est toujours le même : une feuille de calcul maîtresse. Des colonnes pour le nom du sous-traitant, le type de police, l'assureur, le numéro de police, les limites de couverture, la date d'entrée en vigueur, la date d'expiration, le statut d'assuré supplémentaire, la renonciation à la subrogation, et un champ de notes qui s'allonge à chaque cycle de renouvellement. Quand la feuille de calcul reste sous 30 lignes, cela fonctionne. Pour 50 sous-traitants avec quatre lignes de police chacun, vous maintenez 200 points de données dans une matrice où une seule cellule obsolète peut signifier un sous-traitant non assuré effectuant des travaux sur un site actif.
Un certificat d'assurance n'est pas la police d'assurance — et le tableur ne peut pas faire la différence
Le certificat d'assurance responsabilité civile ACORD 25 — le formulaire COI standard utilisé dans le secteur de la construction aux États-Unis — contient une déclaration en lettres majuscules grasses que la plupart des gens ignorent : « CE CERTIFICAT EST DÉLIVRÉ À TITRE D'INFORMATION UNIQUEMENT ET NE CONFÈRE AUCUN DROIT AU TITULAIRE DU CERTIFICAT. CE CERTIFICAT NE MODIFIE, N'ÉTEND NI N'ALTÈRE, NI POSITIVEMENT NI NÉGATIVEMENT, LA COUVERTURE OFFERTE PAR LES POLICES CI-DESSOUS. »
Il ne s'agit pas de mentions en petits caractères. C'est l'architecture juridique du document. Un certificat d'assurance résume ce qu'un agent d'assurance croit qu'une police stipule. Il ne lie pas l'assureur. Il ne garantit pas que la couverture indiquée existe. Il ne prouve pas que l'entrepreneur général a été ajouté comme assuré supplémentaire, même si cette mention apparaît dans la case du titulaire du certificat.
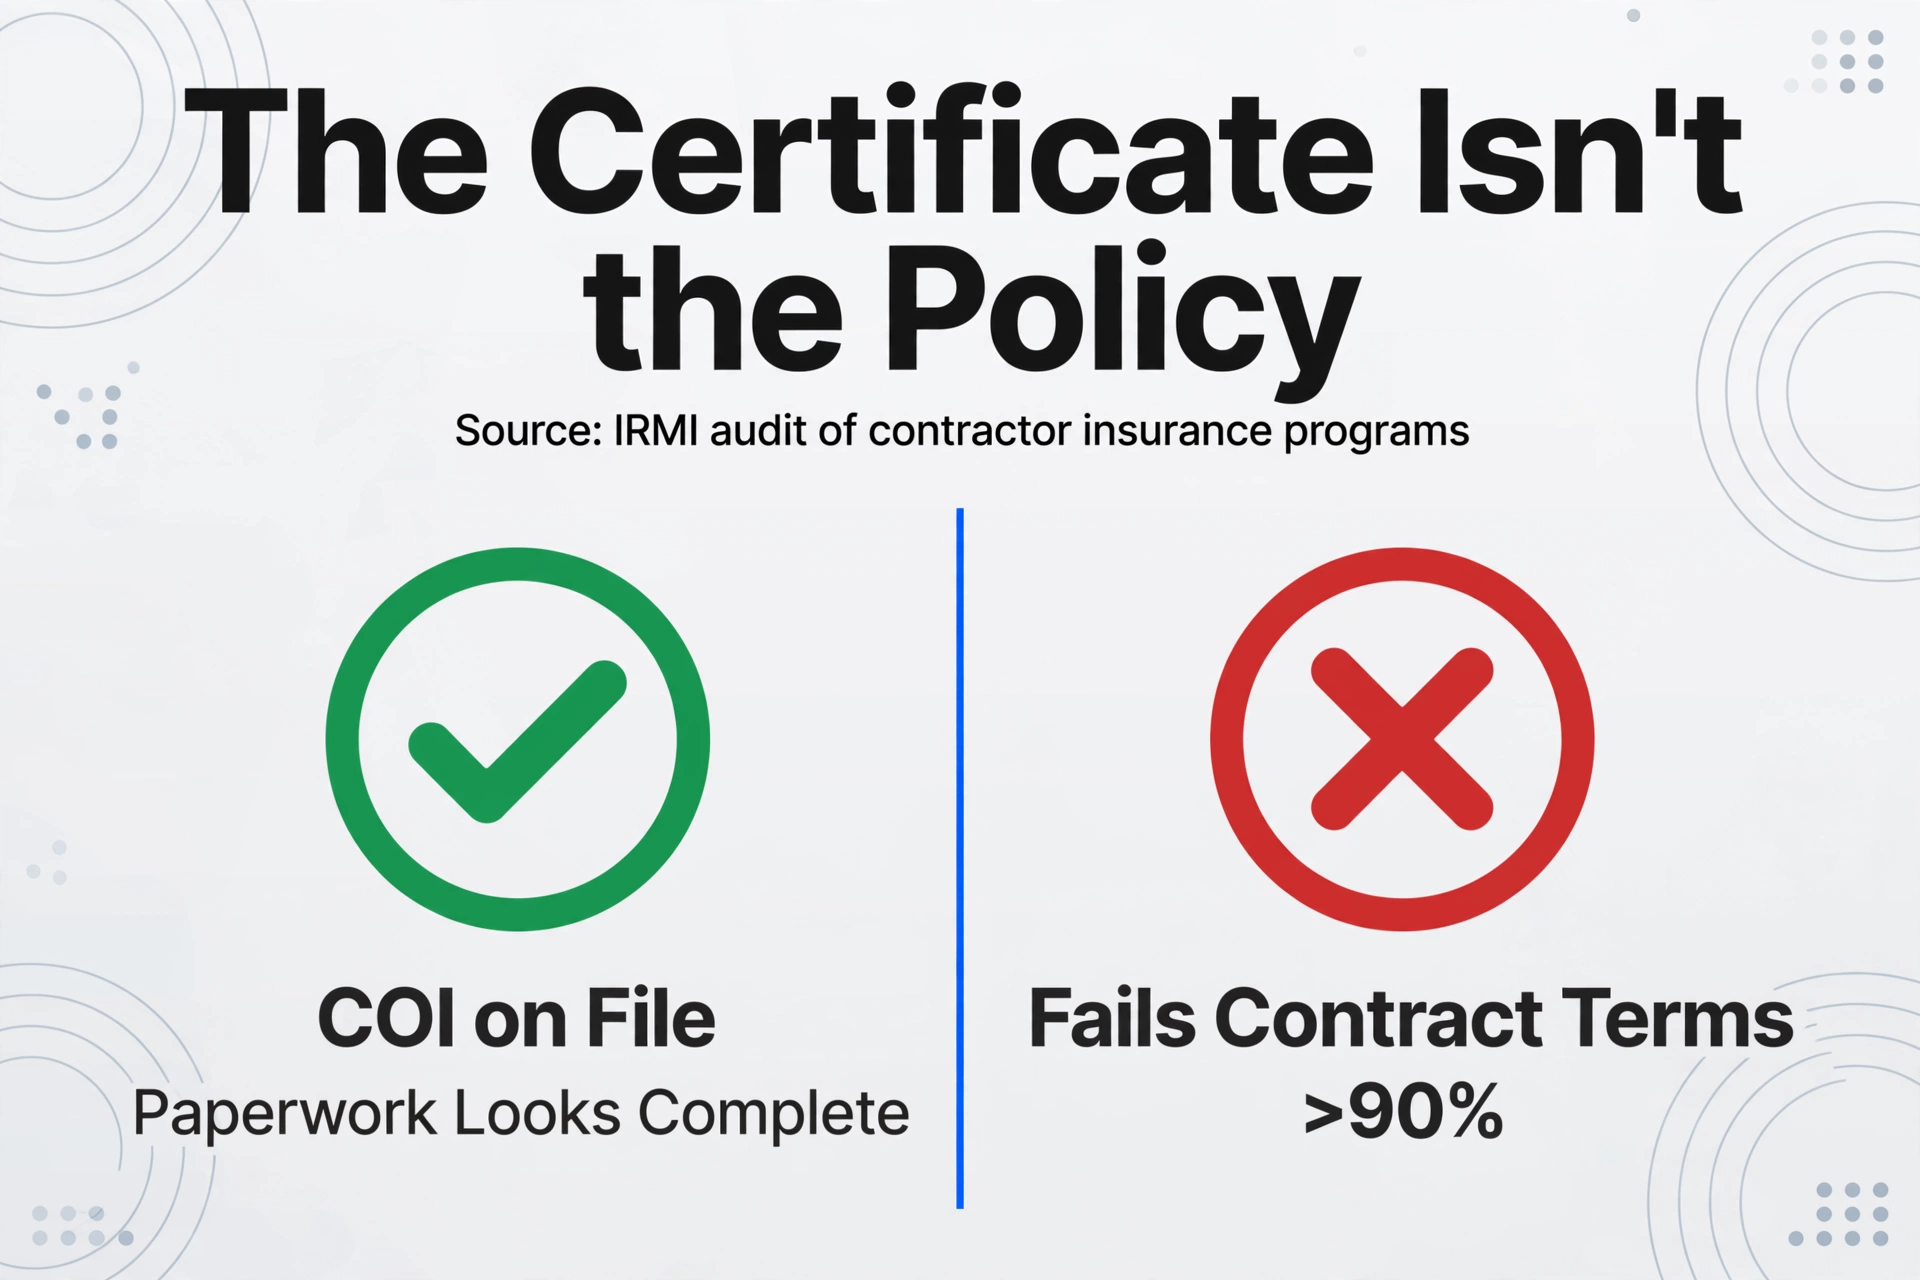
Les chiffres confirment l'écart entre les certificats et la réalité. L'International Risk Management Institute a mené un audit des programmes d'assurance des entrepreneurs et a constaté que « plus de 90 % des entrepreneurs avaient une assurance en place qui ne respectait pas de manière substantielle les exigences d'assurance ». Les certificats d'assurance avaient tous affirmé une conformité de 100 %. Ils avaient tort neuf fois sur dix.
En examinant ces manquements, on comprend pourquoi un tableur ne peut pas les détecter. Le COI indique un montant global de responsabilité civile générale de 2 millions de dollars — mais la police réelle contient une exclusion pour le travail spécifique du sous-traitant. Le certificat montre l'entrepreneur général désigné comme assuré supplémentaire — mais uniquement sur un avenant CG 20 10 couvrant les opérations en cours, et non le CG 20 37 couvrant les opérations terminées, laissant une lacune après la fin des travaux du sous-traitant qui met des mois à être découverte. La case de renonciation à subrogation est cochée — mais l'avenant n'a jamais été déposé auprès de l'assureur.
Un formulaire ACORD 25, selon l'Independent Insurance Agents & Brokers of America, est vulnérable à trois problèmes majeurs : la fraude au certificat par des agents qui indiquent des couvertures inexistantes pour permettre à un sous-traitant d'obtenir un contrat ; des exigences contractuelles d'assurance onéreuses que les polices disponibles sur le marché ne peuvent tout simplement pas satisfaire ; et le problème persistant des titulaires de certificats qui ne reçoivent jamais d'avis d'annulation réel malgré ce que promet le certificat. Le tableur ne voit rien de tout cela. Il enregistre ce que dit le PDF et passe à la suite.
Chaque tableur de suivi COI dans la construction repose donc sur une base de données systématiquement peu fiables. Le goulot d'étranglement de la saisie des données — les cinq minutes par certificat passées à taper les champs d'un PDF dans Excel — est réel, mais c'est le deuxième problème en gravité. Le pire problème est que les données saisies sont erronées 90 % du temps et que le tableur n'a aucun mécanisme pour le détecter.
La course de relais à quatre parties que personne n'a conçue et que personne ne gagne
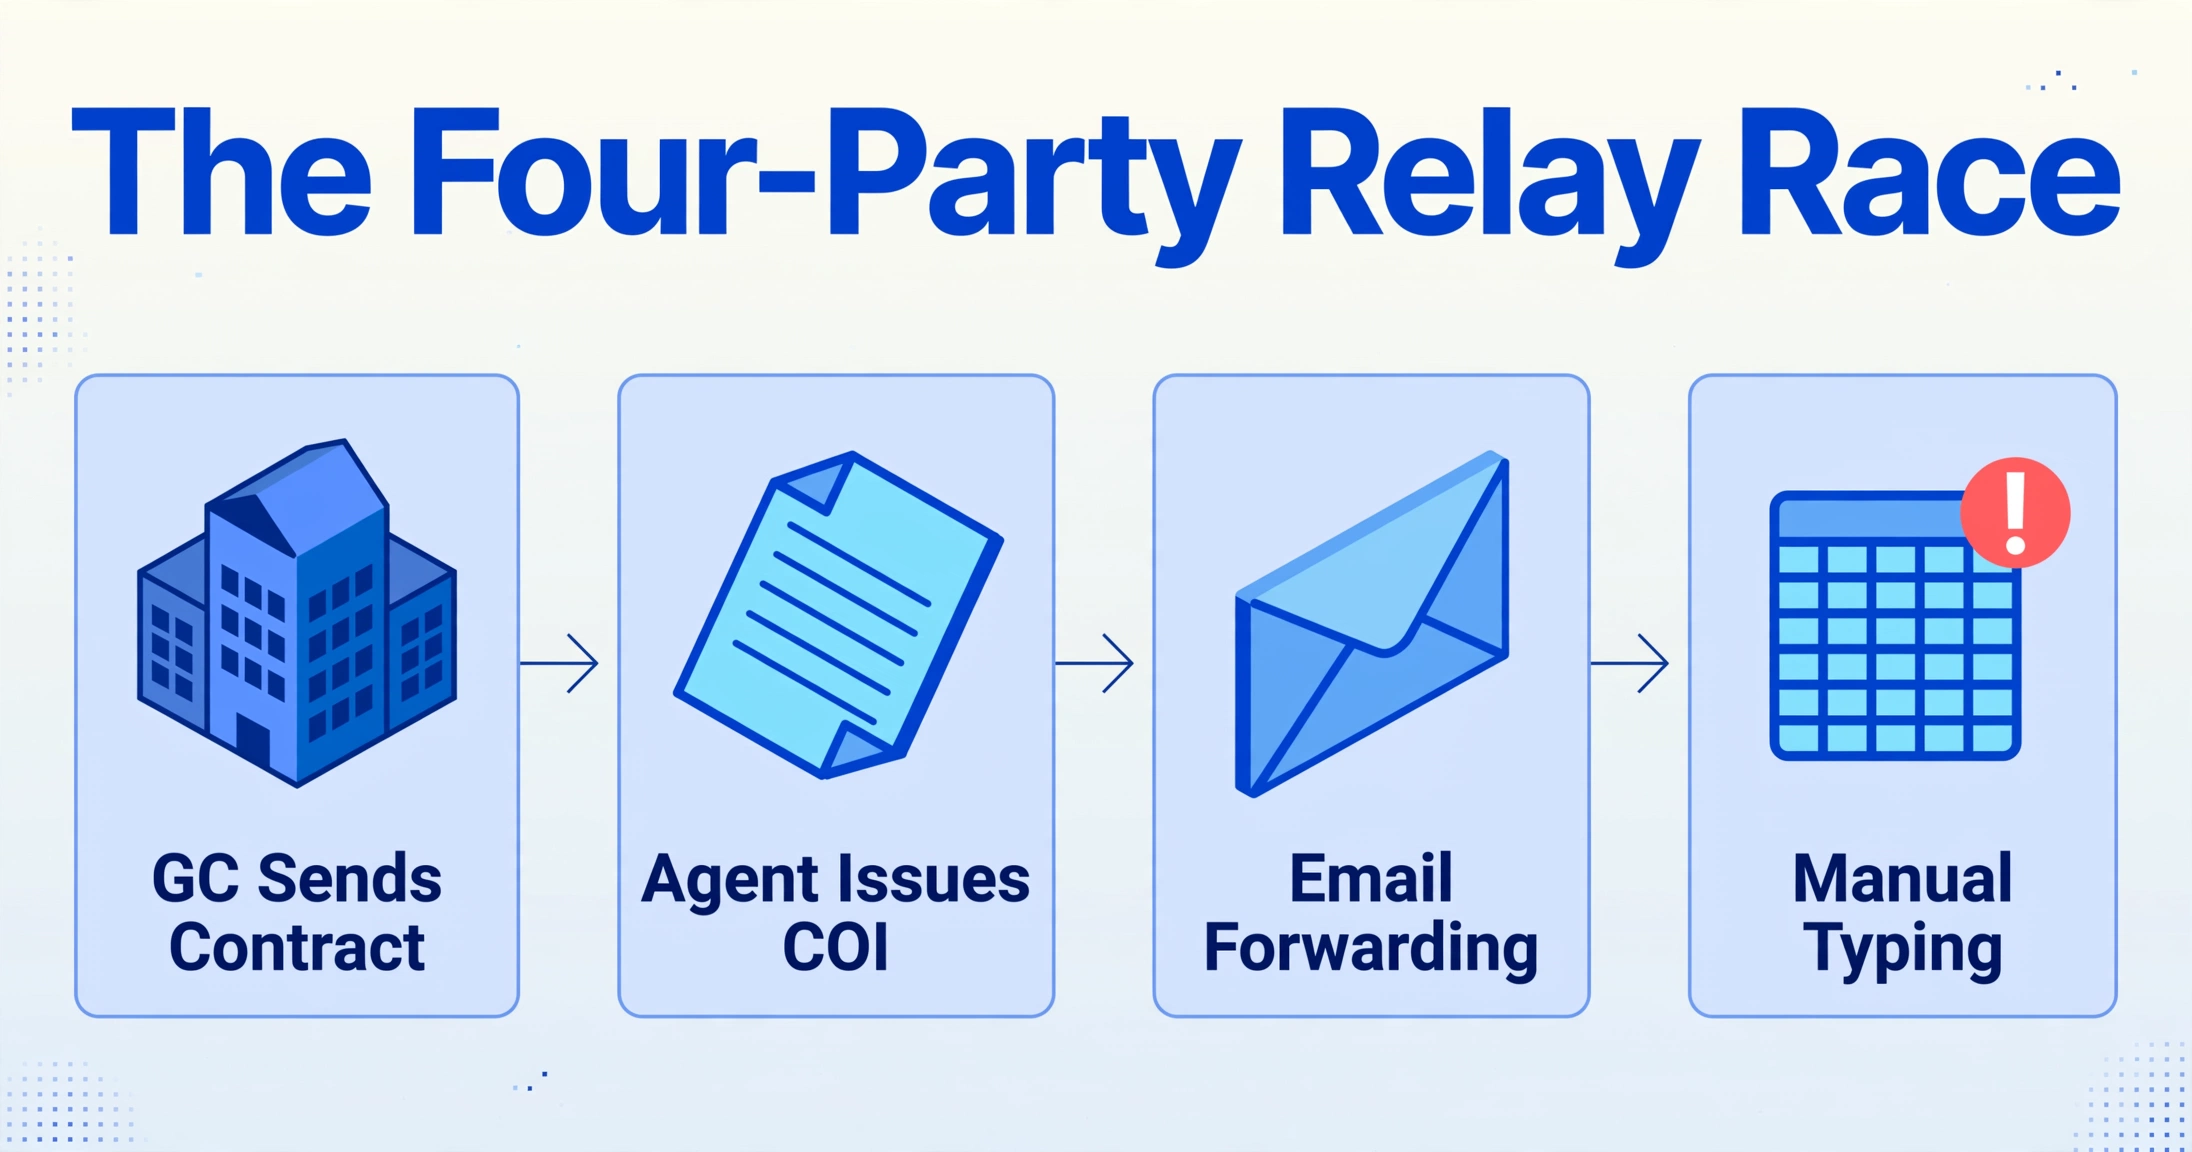
Pour comprendre pourquoi l'e-mail et les feuilles de calcul restent le flux de travail COI par défaut, suivez le parcours d'un seul certificat.
Le maître d'œuvre envoie un contrat au sous-traitant précisant les assurances requises : responsabilité civile générale à 2 millions de dollars par sinistre / 4 millions de dollars en cumul, accidents du travail aux limites légales, automobile commerciale à 1 million de dollars, parapluie à 5 millions de dollars, avec avenants de personne assurée supplémentaire et de renonciation à la subrogation. Le sous-traitant transmet ces exigences à son agent d'assurance. L'agent extrait les informations de police du système du transporteur et remplit un formulaire ACORD 25 — un processus qui, comme l'a montré l'audit IRMI, présente un taux d'erreur de plus de 90 % par rapport aux conditions du contrat.
L'agent envoie le PDF du COI par e-mail au sous-traitant, qui le transmet au coordonnateur de projet du GC. Le coordonnateur ouvre le PDF, lit chaque champ — numéro de police, nom du transporteur, types de couverture, limites, date d'entrée en vigueur, date d'expiration, personne assurée supplémentaire O/N, renonciation à la subrogation O/N — et les saisit dans la feuille de calcul principale. Le PDF est placé dans un dossier réseau partagé avec une convention de nommage qui varie selon la dernière personne à l'avoir enregistré. La feuille de calcul est mise à jour. Le coordonnateur définit un rappel calendrier 30 jours avant l'expiration.
Quatre parties, quatre transferts, zéro vérification des conditions de police sous-jacentes. Le coordonnateur au bout de cette chaîne transcrit des données provenant d'un document lui-même compilé à partir d'un système de transporteur par un agent travaillant à partir d'un e-mail transféré — quatre degrés de séparation de la source de vérité. À chaque étape, les données se dégradent. Un chiffre erroné dans un numéro de police. Une limite de couverture inversée. Un avenant de personne assurée supplémentaire discuté par téléphone mais jamais déposé.
Ce n'est pas un processus défaillant qui pourrait être corrigé avec plus de discipline. C'est un flux de travail multipartite où chaque participant a des incitations différentes. Le sous-traitant veut arriver sur le chantier et être payé — la paperasse d'assurance est une friction. L'agent du sous-traitant veut conserver le compte — délivrer un certificat qui indique ce que le contrat exige, même si la police ne le prévoit pas, sert cet objectif. Le coordonnateur du GC veut cocher une case et passer au sous-traitant suivant. Le libellé réel de la police du transporteur est la seule chose qui compte en cas de sinistre, et c'est la seule chose que personne dans la chaîne, à l'exception du souscripteur de l'agent, ne lit jamais.
Les renouvellements de polices d'assurance amplifient cela de façon exponentielle. La police de responsabilité civile générale d'un sous-traitant se renouvelle chaque année, mais pas à la même date que son accidents du travail. Sa police parapluie se renouvelle à une troisième date. Son automobile à une quatrième. Chaque cycle de renouvellement déclenche la course de relais complète à quatre parties pour chaque ligne de police de chaque sous-traitant — et chaque renouvellement crée une nouvelle opportunité d'erreur qui atterrit dans la feuille de calcul comme si rien n'avait changé.
Le secteur a acheté le logiciel. Le tableur est resté.
La construction n'est pas un secteur réfractaire à la technologie. L'enquête de perspectives 2025 de l'Associated General Contractors of America a révélé que 66 % des grands entrepreneurs utilisent un logiciel de gestion de projet, 44 % un logiciel d'estimation, 40 % un logiciel de planification. L'entreprise moyenne déploie 6,2 outils numériques distincts. Ce n'est pas un secteur qui refuse d'adopter la technologie. C'est un secteur où la technologie adoptée n'a pas été conçue pour résoudre le problème des COI.
Procore gère les ordres de changement, les RFI, les soumissions, les listes de points à corriger. Il ne vérifie pas si la police de responsabilité civile générale d'un sous-traitant couvre réellement les travaux qu'il exécute. Pour intégrer le suivi de conformité des COI dans Procore, un GC doit acheter une intégration distincte : Billy, myCOI, Jones, SmartCompliance ou TrustLayer. Chacun de ces outils se connecte à Procore via une API et synchronise l'état de conformité, mais l'étape fondamentale de capture des données — quelqu'un qui lit un PDF de COI et en extrait les champs — reste une étape manuelle qui se produit avant que le logiciel ne puisse faire quoi que ce soit d'utile.
Le panneau latéral Procore de la plateforme Billy, par exemple, permet à un gestionnaire de conformité de voir l'état de l'assurance des sous-traitants sans quitter Procore — mais quelqu'un doit d'abord téléverser le PDF de COI, et soit l'équipe de révision gérée, soit le personnel interne du GC doit le vérifier par rapport aux exigences. myCOI remplit une fonction similaire avec une équipe d'experts en assurance agréés. Jones ajoute une vérification alimentée par l'IA qui signale les clauses d'exclusion dans les polices réelles. Ce sont des services précieux. Mais ils fonctionnent au-dessus du même goulot d'étranglement de capture de données que le tableur : un PDF arrive par courriel, et quelqu'un doit décider de ce qu'il contient.
La raison pour laquelle le tableur persiste n'est pas que les entrepreneurs refusent d'acheter des logiciels. C'est que le logiciel qu'ils ont acheté a été conçu pour gérer l'état de conformité une fois que les données sont dans le système — pas pour introduire les données dans le système à partir des PDF qui arrivent par courriel. Cette étape — lire les numéros de police, les limites de couverture et les dates d'expiration sur un formulaire ACORD d'une page et les saisir dans un enregistrement structuré — est la partie médiane non automatisée de tout le flux de travail. Tant qu'elle n'est pas résolue, chaque plateforme de suivi des COI est en aval d'une étape de transcription manuelle, et chaque utilisateur de tableur qui reste sur le tableur reconnaît à un certain niveau que payer pour une plateforme afin de gérer des données qu'il doit encore saisir manuellement n'est pas une amélioration évidente.
La couche manquante : faire passer les données du PDF au tableur sans saisie manuelle
Si le problème structurel est que les données COI vivent dans des PDF et que les outils de suivi ont besoin de données structurées, l'intervention la plus directe n'est pas de remplacer le tableur ni d'acheter une autre plateforme. Il s'agit de supprimer l'étape de transcription manuelle — les cinq minutes par certificat, les chiffres inversés, les dates d'expiration copiées-collées — pour la remplacer par quelque chose qui se produit automatiquement à l'arrivée du PDF.
C'est ici que l'extraction de documents change l'économie du suivi COI. Au lieu de lire les champs du formulaire ACORD 25 et de les saisir dans Excel, vous définissez les colonnes dont vous avez besoin — Numéro de police, Assureur, Type de couverture, Limite par sinistre, Limite globale, Date d'entrée en vigueur, Date d'expiration, Assuré supplémentaire, Renonciation à la subrogation (O/N) — et laissez l'IA localiser chaque valeur sur le PDF COI. Le résultat est une ligne dans votre tableur avec chaque champ rempli, sans aucune saisie. Le PDF va dans un dossier. Les données vont dans l'outil de suivi. L'écart entre la réception d'un certificat et son enregistrement se réduit à quelques secondes.
Cette approche fonctionne car les formulaires ACORD 25, malgré leur standardisation de mise en page, arrivent encore en pratique sous forme d'images scannées, de PDF aplatis, de documents signés numériquement et parfois de photographies de certificats imprimés prises sur un chantier — tous des formats où la correspondance de modèles OCR traditionnelle échoue car les positions des pixels varient. L'extraction par noms de colonnes d'ImageToTable.ai contourne ce problème en comprenant le contenu sémantique du formulaire plutôt qu'en faisant correspondre des coordonnées : elle identifie « Assureur A » et saisit le numéro de police adjacent en se basant sur ce que le texte signifie, et non sur sa position.
Ce qui rend cette approche durable, c'est qu'elle ne vous oblige pas à abandonner votre flux de travail actuel. Vous pouvez continuer à utiliser votre tableur. Vous pouvez continuer à utiliser votre dossier partagé. Vous pouvez continuer à utiliser — ou ajouter — une plateforme de suivi COI comme Billy ou myCOI en aval, car les données extraites alimentent tout système qui accepte Excel ou CSV. Le relais e-mail fonctionne toujours — les sous-traitants reçoivent toujours les polices de leurs agents et transmettent les COI au GC — mais avec un analyseur d'e-mails sur la boîte de réception, le coordinateur ne passe plus ses journées à transcrire ces PDF dans des cellules. Le tableur devient un tableau de bord alimenté par l'extraction, et non un terminal de saisie de données.
La même couche d'extraction fonctionne pour l'ensemble du casse-tête de conformité documentaire auquel les coordinateurs de projets de construction sont confrontés. Les factures des sous-traitants arrivent dans 15 formats différents, mais l'équipe AP a besoin des mêmes champs pour chacune. Les renonciations de privilège, les W-9 et les licences commerciales ont chacun leurs propres données que quelqu'un saisit actuellement dans un outil de suivi séparé. L'extraction par noms de colonnes les traite tous comme la même opération : définir les colonnes, téléverser les documents, obtenir des données structurées — quel que soit la catégorie de conformité à laquelle ils appartiennent.
Il ne s'agit pas d'un remplacement des plateformes dédiées de suivi COI. Ces plateformes vérifient le langage des polices, signalent les avenants d'exclusion, suivent la conformité sur les projets et fournissent des pistes d'audit — des fonctions qu'un tableur ne peut pas reproduire et qu'un outil d'extraction ne tente pas. L'extraction résout le problème une étape en amont : faire sortir les données du PDF et les faire entrer dans le système qui les utilisera ensuite. C'est la couche qui manquait depuis le début — la raison pour laquelle le tableur est devenu la norme et l'est resté même après que l'industrie a adopté toutes les autres catégories de logiciels.
Questions fréquemment posées
Pourquoi Procore ou Sage ne gèrent-ils pas le suivi des COI ?
Procore et Sage 300 CRE sont des plateformes de gestion de projet et de comptabilité — elles organisent les données financières et opérationnelles une fois qu'elles sont dans le système. Aucune des deux n'a été conçue pour lire un PDF de COI, extraire les champs d'assurance ou vérifier que la couverture indiquée sur un certificat correspond à la police sous-jacente. La place de marché d'applications de Procore répertorie des modules complémentaires tiers (Billy, myCOI, Jones, SmartCompliance) qui reconnectent le statut de conformité des COI au tableau de bord Procore, mais l'étape initiale de capture des données — la lecture d'un formulaire ACORD 25 — nécessite toujours un humain ou un outil d'extraction séparé. L'écart ne se situe pas dans les fonctionnalités de Procore. Il réside dans l'hypothèse architecturale selon laquelle les données de COI arrivent pré-digérées.
Pourquoi ne pouvons-nous pas simplement exiger que tous les sous-traitants soumettent leurs COI via un portail ?
Les portails transfèrent la charge de saisie des données de vous vers le sous-traitant ou son agent d'assurance — mais ils ne l'éliminent pas. Quelqu'un doit toujours lire le formulaire ACORD 25 et remplir les champs. La friction liée à l'obligation pour l'agent d'assurance de chaque sous-traitant de se connecter à une autre plateforme est la raison pour laquelle les outils de suivi des COI basés sur des portails signalent de faibles taux d'adoption par les fournisseurs. Un sous-traitant qui travaille pour six entrepreneurs généraux différents ne peut pas être tenu de maintenir des comptes sur six portails de conformité différents. C'est pourquoi l'e-mail persiste : c'est le seul canal de communication adopté à 100 % par chaque sous-traitant, chaque agent d'assurance et chaque coordinateur d'entrepreneur général. L'intervention la plus efficace consiste à rendre l'extrémité réceptrice capable de traiter tout format qui arrive via ce canal universel.
Un certificat d'assurance est-il juridiquement contraignant ?
Non. Un certificat d'assurance ACORD 25 est, selon ses propres termes, délivré « à titre d'information uniquement » et « ne confère aucun droit au titulaire du certificat ». Il ne modifie, n'étend ni n'altère la police d'assurance qu'il décrit. Les seuls documents juridiquement contraignants sont la police d'assurance elle-même et les avenants qui y sont attachés. Si un certificat désigne l'entrepreneur général comme assuré supplémentaire mais que l'avenant n'a jamais été réellement déposé auprès de l'assureur, l'entrepreneur général n'a aucune couverture — quel que soit le contenu du certificat. C'est le malentendu le plus dangereux dans la conformité en construction, et c'est pourquoi la conclusion de l'audit d'IRMI selon laquelle plus de 90 % des assurances des entrepreneurs ne répondent pas aux exigences contractuelles n'est pas un problème de paperasse — c'est un problème d'exposition non assurée.
Quelle est la différence entre ACORD 25 et ACORD 28 ?
ACORD 25 est un certificat d'assurance responsabilité civile — il résume les couvertures de responsabilité (responsabilité générale, automobile, accidents du travail, parapluie) qui protègent contre les réclamations de tiers. C'est le formulaire que les sous-traitants soumettent aux entrepreneurs généraux. ACORD 28 est une preuve d'assurance de biens commerciaux — il documente la couverture des biens (bâtiment, contenu, équipement) pour les pertes directes. Dans la construction, l'ACORD 25 est le formulaire que les entrepreneurs généraux reçoivent 95 % du temps ; l'ACORD 28 apparaît lorsqu'un propriétaire de projet a besoin d'une preuve que l'entrepreneur général ou un sous-traitant dispose d'une couverture des risques du constructeur ou de l'équipement. Les deux comportent les mêmes mentions légales : ni l'un ni l'autre n'est une police d'assurance, et aucun ne confère de droits au titulaire du certificat.
Un outil d'extraction par IA vérifie-t-il si la couverture est adéquate ?
Non. Un outil d'extraction remplit des données structurées à partir d'un PDF COI — numéros de police, limites de couverture, dates d'expiration — mais il ne vérifie pas si ces chiffres satisfont aux exigences d'assurance du contrat, si les avenants listés existent réellement sur la police, ni si la couverture décrite sur le certificat correspond au libellé réel de la police de l'assureur. Cette étape de vérification nécessite soit un spécialiste humain de la conformité qui lit la police, soit une plateforme dédiée de suivi des COI dotée de capacités de vérification au niveau de la police. L'extraction simplifie la couche de saisie des données. La vérification de la conformité est une étape distincte et nécessaire en aval.
Le problème de suivi des COI dans le secteur de la construction persiste non pas parce que quelqu'un fait mal son travail, mais parce que le flux de travail a été construit sur le courrier électronique à une époque où il n'existait pas d'alternative — et chaque couche de logiciel ajoutée depuis a contourné la dépendance au courrier électronique plutôt que de la briser. La feuille de calcul n'est pas l'ennemi. C'est le symptôme. Le goulot d'étranglement est l'écart entre l'arrivée du PDF et la disponibilité des données.