Como o Rastreamento de COI na Construção Ainda Vive
em E-mails e Planilhas
Em 2026, uma construtora de médio porte gastará cerca de $60.000 em licenças do Procore, usará drones para fotos de progresso no canteiro e rodará modelos BIM que simulam cada carga estrutural antes de o concreto ser despejado. Essa mesma construtora rastreará se seus 80 subcontratados têm seguro válido abrindo anexos de PDF em threads de e-mail e digitando números de apólices em uma planilha sem lembretes automáticos, sem controle de versão e sem como verificar se o certificado representa uma cobertura que realmente existe. A lacuna entre como a indústria da construção gerencia projetos e como gerencia a conformidade de seguros não é uma lacuna tecnológica. É uma armadilha estrutural.

Principais Conclusões
- Seu projeto de $40M roda em modelos BIM que simulam cada carga estrutural antes de o concreto ser despejado — mas a cobertura de seguro que mantém o canteiro legalmente aberto é rastreada digitando manualmente números de apólices de PDFs enviados por e-mail em uma planilha sem controle de versão.
- 90% dos certificados de COI de contratados não atendem aos requisitos de seguro do contrato, segundo a IRMI — a cobertura que sua planilha marcou como conforme provavelmente nunca existiu na apólice real.
- O ImageToTable.ai lê os campos que você nomeia em qualquer PDF de COI — número da apólice, seguradora, limites de cobertura, validade — e os escreve diretamente na sua planilha, eliminando a transcrição manual de cinco minutos sem mudar seu fluxo de trabalho atual.
A Planilha de COI é um Ritual Universal de Passagem — e Ninguém se Orgulha Disso
No r/ConstructionManagers do Reddit, um novo coordenador de projetos postou há seis meses: "Estou basicamente gastando meu dia inteiro perseguindo subs por e-mail para conseguir o novo COI antes que um expire. Isso parece completamente insano e incrivelmente arriscado. Uma única data perdida nesta planilha pode custar milhões à empresa. É assim que todo mundo faz?"
As respostas formaram um encolher de ombros coletivo: sim, é assim que todo mundo faz, e sim, é um pesadelo. Um PM descreveu seu sistema como "planilhas e ligações telefônicas." Outro mencionou o medo de "rastrear a licença vencida até o inspetor do condado aparecer." Em um terceiro tópico, uma pequena construtora perguntou diretamente: "Isso normalmente é uma dor de cabeça?"
O que esses tópicos revelam não é que os profissionais da construção são ruins em conformidade. O que eles revelam é que o rastreamento de COI ocupa um ponto cego na pilha de tecnologia do setor — uma tarefa que fica entre o software de gerenciamento de projetos e os sistemas contábeis, reivindicada por nenhum, resolvida por ninguém.
A ferramenta padrão é sempre a mesma: uma planilha mestre. Colunas para nome do subcontratado, tipo de apólice, seguradora, número da apólice, limites de cobertura, data de vigência, data de expiração, status de segurado adicional, renúncia de sub-rogação e um campo de observações que fica mais longo a cada ciclo de renovação. Quando a planilha fica abaixo de 30 linhas, funciona. Com 50 subcontratados e quatro linhas de apólice cada, você está mantendo 200 pontos de dados em uma matriz onde uma única célula desatualizada pode significar um sub sem seguro realizando trabalho em um canteiro ativo.
Um Certificado de Seguro Não É a Apólice — e a Planilha Não Consegue Perceber a Diferença
O Certificado de Seguro de Responsabilidade Civil ACORD 25 — o formulário de COI padrão do setor usado na construção civil dos EUA — contém uma declaração em letras maiúsculas e negrito que a maioria das pessoas ignora: "ESTE CERTIFICADO É EMITIDO APENAS COMO INFORMAÇÃO E NÃO CONFERE NENHUM DIREITO AO TITULAR DO CERTIFICADO. ESTE CERTIFICADO NÃO ALTERA, ESTENDE OU MODIFICA, DE FORMA AFIRMATIVA OU NEGATIVA, A COBERTURA OFERECIDA PELAS APÓLICES ABAIXO."
Estas não são cláusulas em letras miúdas. Elas são a arquitetura legal do documento. Um certificado de seguro resume o que um corretor de seguros acredita que uma apólice diz. Ele não vincula a seguradora. Ele não garante que a cobertura listada existe. Ele não prova que o empreiteiro geral foi adicionado como segurado adicional, mesmo que essa frase apareça no campo do titular do certificado.
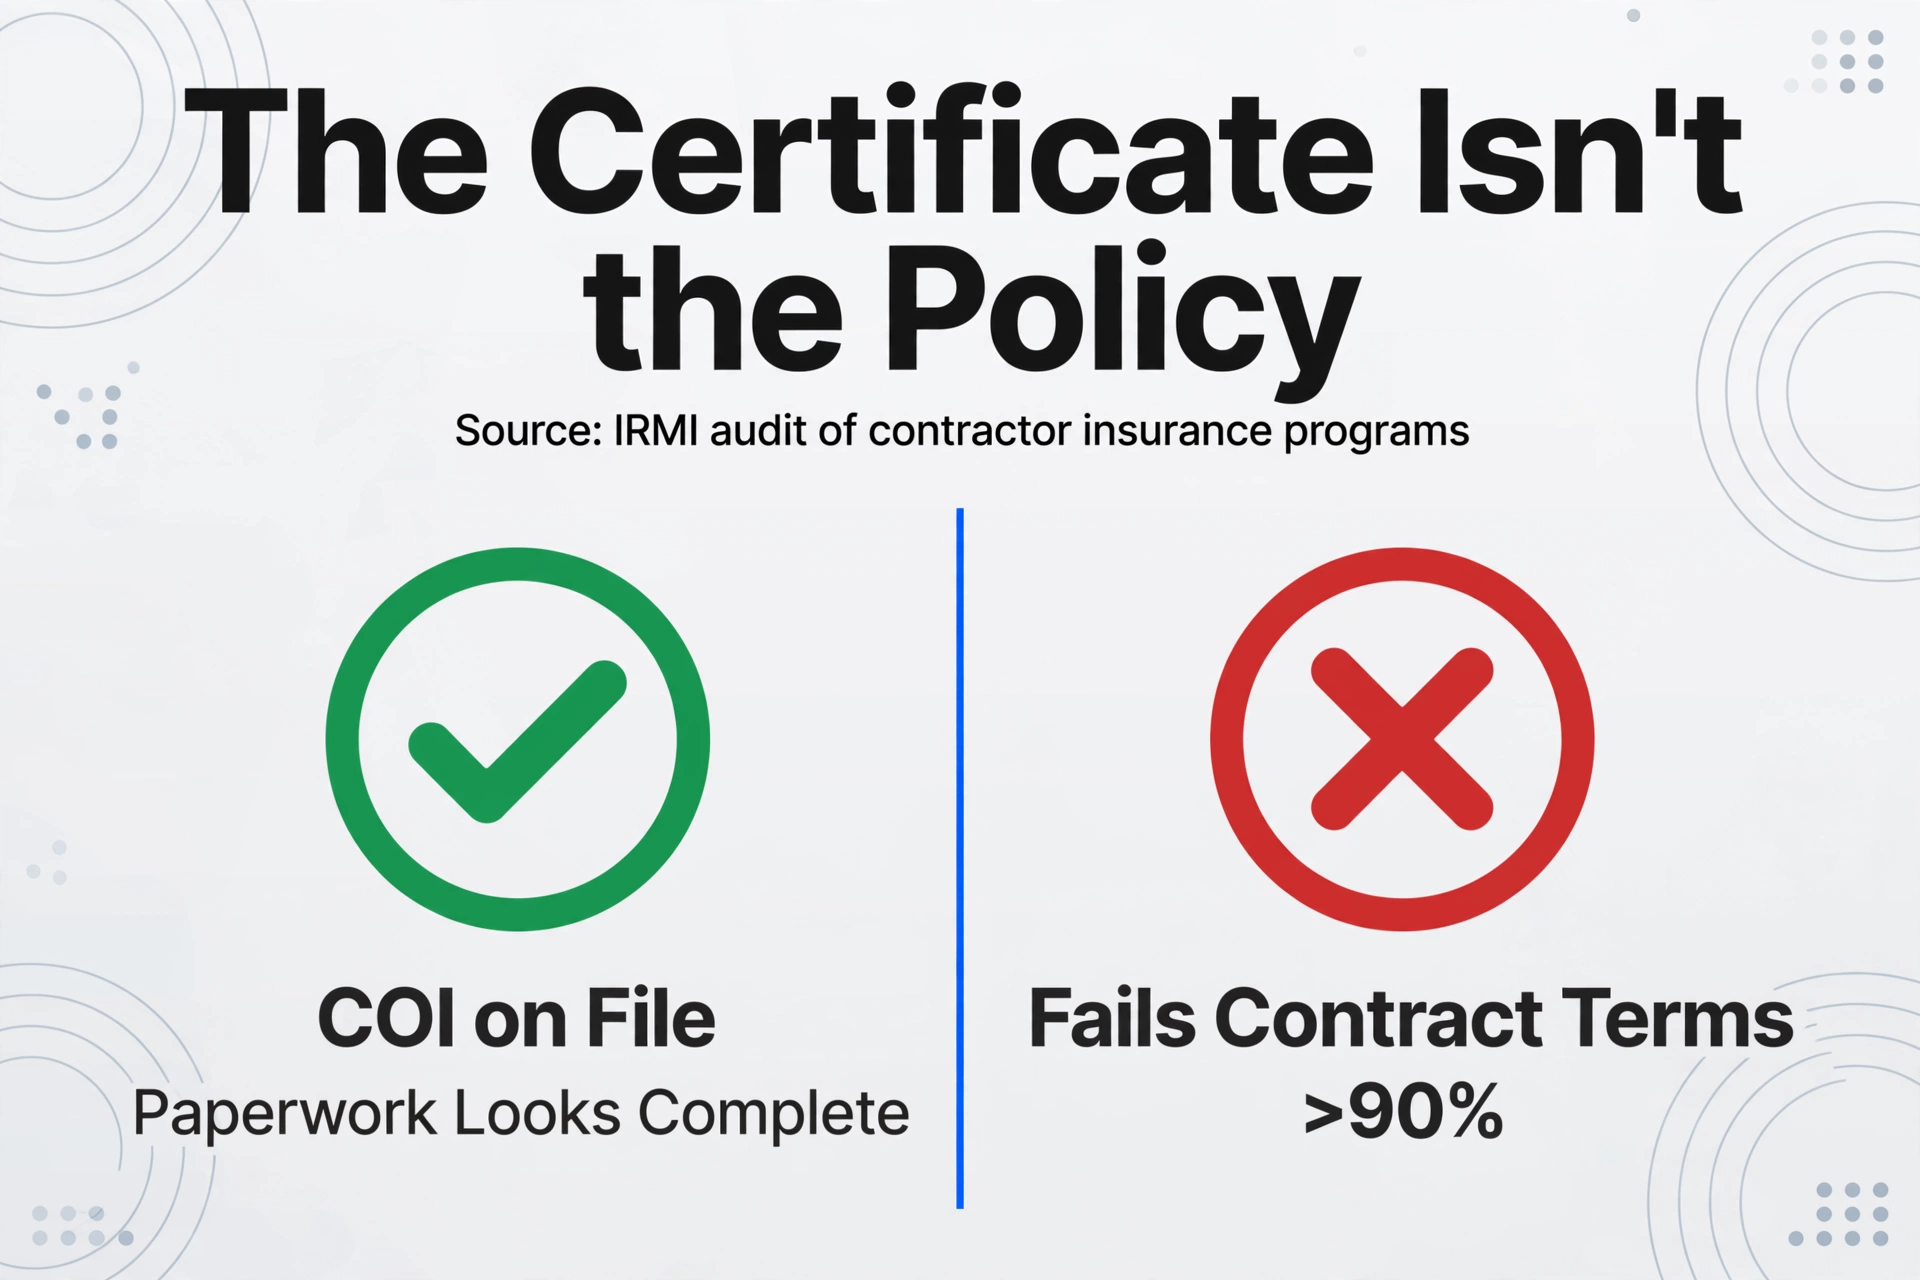
Os números confirmam a lacuna entre certificados e realidade. O International Risk Management Institute conduziu uma auditoria de programas de seguro de empreiteiros e descobriu que "mais de 90% dos empreiteiros tinham seguros que não atendiam aos requisitos de seguro de forma material." Os certificados de seguro afirmavam 100% de conformidade. Eles estavam errados nove em cada dez vezes.
Ao analisar como essas falhas se parecem, você entende por que uma planilha não consegue detectá-las. O COI lista um agregado de responsabilidade civil geral de US$ 2 milhões — mas a apólice real contém uma exclusão para o trabalho específico que o subempreiteiro está executando. O certificado mostra o GC nomeado como segurado adicional — mas apenas em um endosso CG 20 10 cobrindo operações em andamento, não o CG 20 37 cobrindo operações concluídas, deixando uma lacuna após o subempreiteiro terminar o trabalho que leva meses para ser descoberta. A caixa de renúncia à sub-rogação está marcada — mas o endosso nunca foi realmente arquivado junto à seguradora.
Um formulário ACORD 25, de acordo com a Independent Insurance Agents & Brokers of America, está vulnerável a três grandes problemas: fraude de certificados por corretores que indicam coberturas que não existem para que um subempreiteiro consiga um trabalho; requisitos contratuais de seguro onerosos que as apólices disponíveis no mercado simplesmente não conseguem atender; e o problema persistente de titulares de certificados nunca receberem aviso real de cancelamento, apesar do que o certificado promete. A planilha não vê nada disso. Ela registra o que o PDF diz e segue em frente.
Portanto, toda planilha de rastreamento de COI na construção civil é construída sobre uma base de dados sistematicamente não confiáveis. O gargalo de entrada de dados — os cinco minutos por certificado gastos digitando campos de um PDF no Excel — é real, mas é o segundo pior problema. O pior problema é que os dados digitados estão errados 90% das vezes e a planilha não tem nenhum mecanismo para detectar isso.
A corrida de revezamento de quatro partes que ninguém projetou e ninguém vence
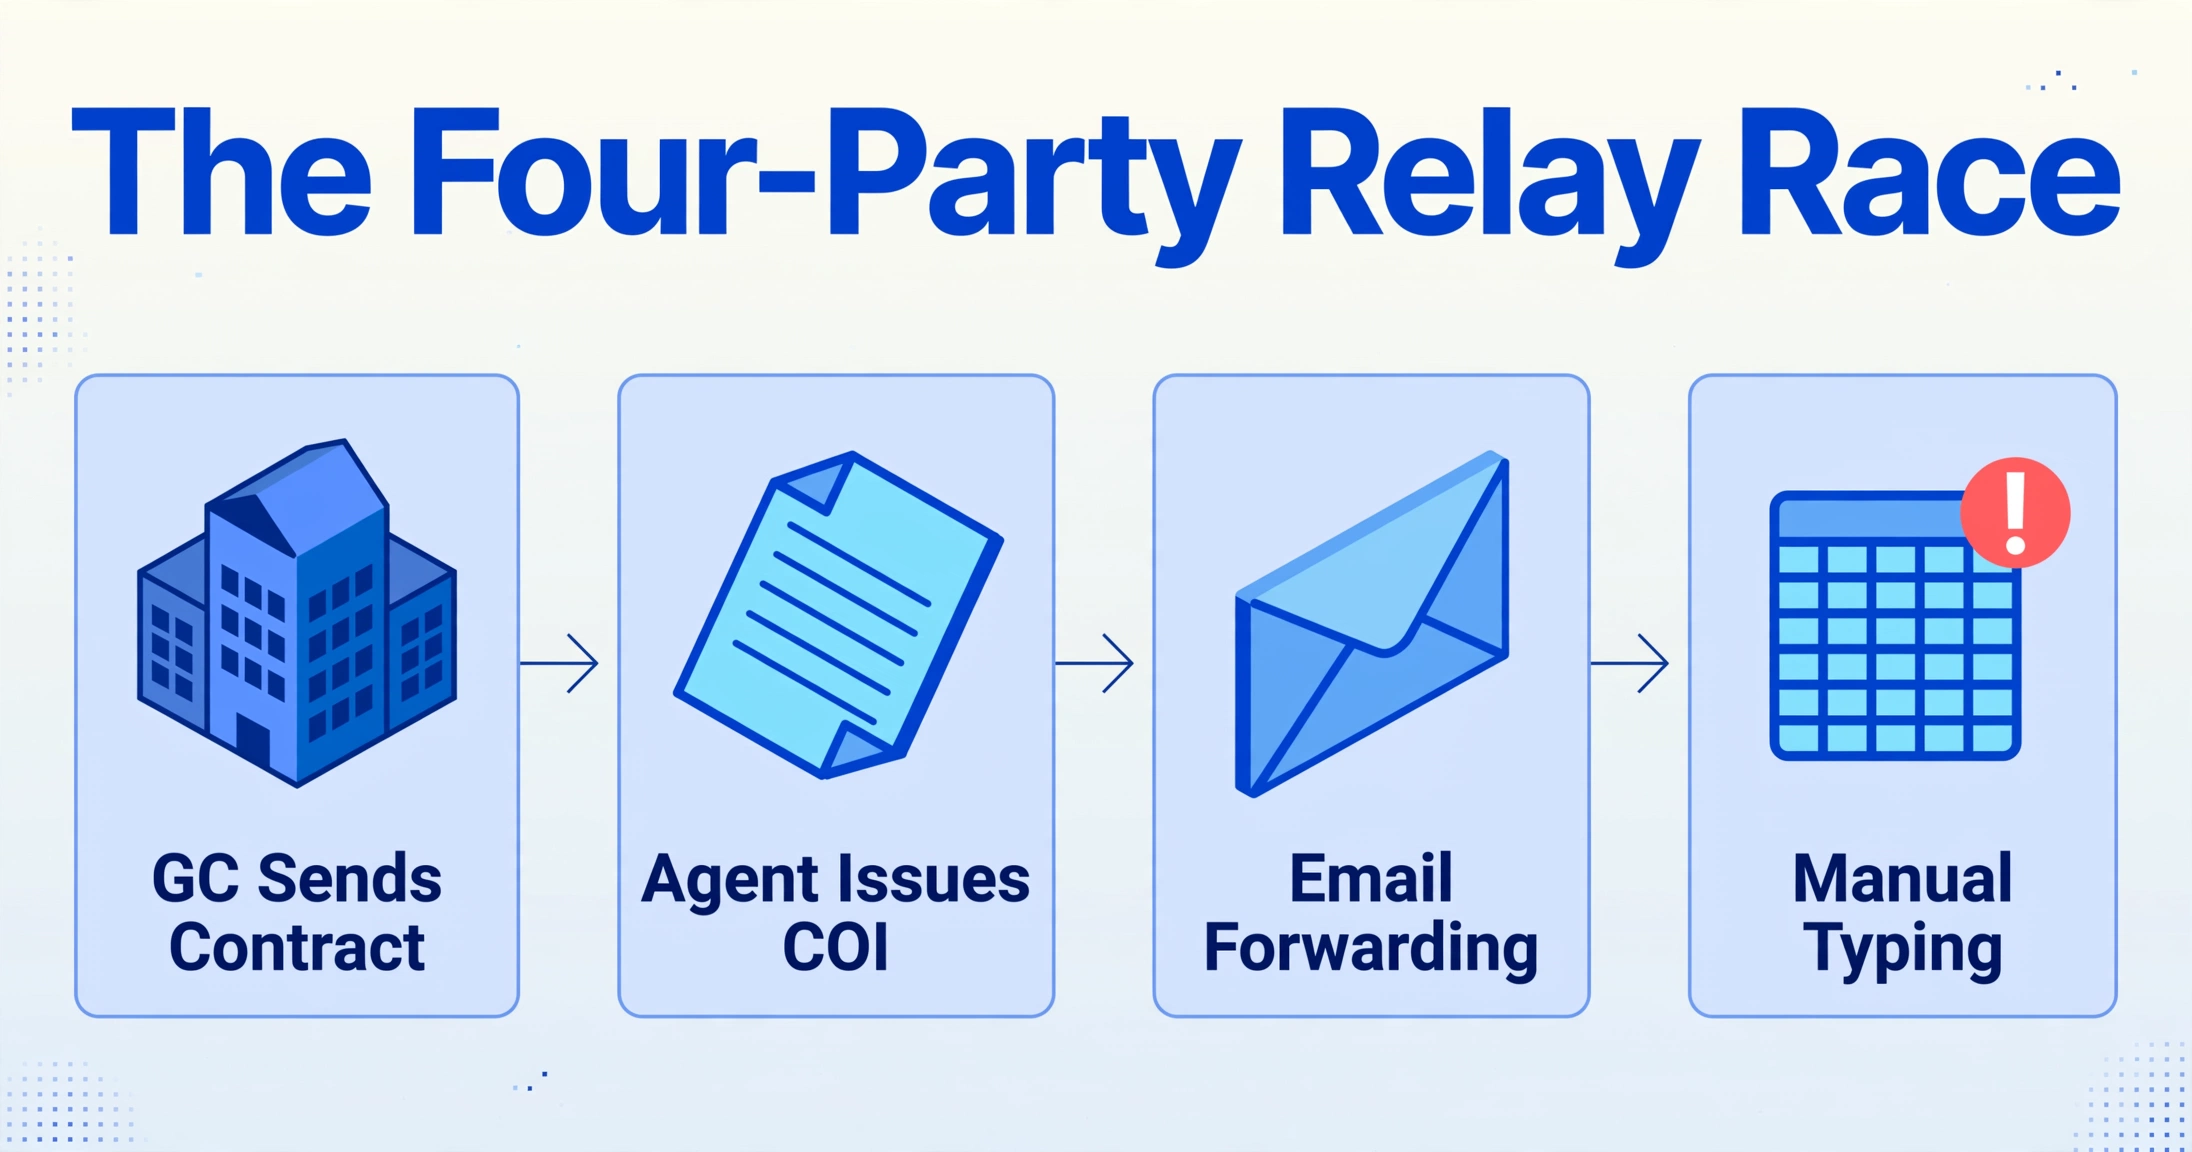
Para entender por que e-mail e planilhas continuam sendo o fluxo de trabalho padrão de COI, trace o caminho que um único certificado percorre.
A construtora geral envia um contrato ao subcontratado especificando os seguros exigidos: responsabilidade civil geral de $2 milhões por ocorrência / $4 milhões agregados, compensação de trabalhadores nos limites legais, seguro automotivo comercial de $1 milhão, guarda-chuva de $5 milhões, com endosso de segurado adicional e renúncia de sub-rogação. O subcontratado encaminha esses requisitos ao seu corretor de seguros. O corretor obtém as informações da apólice no sistema da seguradora e preenche um formulário ACORD 25 — um processo que, conforme mostrou a auditoria do IRMI, tem uma taxa de erro acima de 90% em relação aos termos do contrato.
O corretor envia por e-mail o PDF do COI ao subcontratado, que o encaminha ao coordenador de projeto da GC. O coordenador abre o PDF, lê cada campo — número da apólice, nome da seguradora, tipos de cobertura, limites, data de vigência, data de expiração, segurado adicional S/N, renúncia de sub-rogação S/N — e os digita na planilha mestra. O PDF vai para uma pasta de rede compartilhada com uma convenção de nomenclatura que varia conforme quem salvou por último. A planilha é atualizada. O coordenador define um lembrete no calendário para 30 dias antes da expiração.
Quatro partes, quatro transferências, zero verificação dos termos reais da apólice. O coordenador no fim dessa cadeia está transcrevendo dados originados de um documento que foi compilado a partir do sistema da seguradora por um corretor trabalhando com um e-mail encaminhado — quatro graus de separação da fonte da verdade. A cada etapa, os dados se degradam. Um dígito errado no número da apólice. Um limite de cobertura que foi invertido. Um endosso de segurado adicional que foi discutido numa ligação, mas nunca anexado.
Não é um processo defeituoso que poderia ser corrigido com mais disciplina. É um fluxo de trabalho entre várias partes em que cada participante tem incentivos diferentes. O sub quer entrar no canteiro e ser pago — burocracia de seguro é atrito. O corretor do sub quer manter a conta — emitir um certificado que diz o que o contrato pede, mesmo que a apólice não entregue, atende a esse objetivo. O coordenador da GC quer marcar uma caixinha e passar para o próximo sub. A linguagem real da apólice da seguradora é a única coisa que importa num sinistro, e é a única coisa que ninguém na cadeia, exceto o subscritor do corretor, jamais lê.
As renovações de apólices de seguro amplificam isso exponencialmente. A apólice de responsabilidade civil geral de um subcontratado renova anualmente, mas não na mesma data da compensação de trabalhadores. O guarda-chuva renova numa terceira data. O automotivo numa quarta. Cada ciclo de renovação aciona a corrida completa de quatro partes para cada linha de apólice de cada subcontratado — e cada renovação cria uma nova oportunidade de erro que entra na planilha como se nada tivesse mudado.
A Indústria Comprou o Software. A Planilha Permaneceu.
A construção não é uma indústria avessa à tecnologia. A Pesquisa de Perspectivas 2025 da Associated General Contractors of America constatou que 66% das grandes construtoras usam software de gerenciamento de projetos, 44% usam software de orçamento, 40% usam software de agendamento. A empresa média utiliza 6,2 ferramentas digitais distintas. Esta não é uma indústria que se recusa a adotar tecnologia. É uma indústria onde a tecnologia adotada não foi projetada para resolver o problema do COI.
O Procore gerencia ordens de alteração, RFIs, submissões, listas de pendências. Ele não verifica se a apólice de responsabilidade civil geral de um subcontratado realmente cobre o trabalho que está sendo executado. Para obter o rastreamento de conformidade de COI dentro do Procore, uma construtora geral precisa adquirir uma integração separada: Billy, myCOI, Jones, SmartCompliance ou TrustLayer. Cada uma dessas ferramentas se conecta ao Procore via API e sincroniza o status de conformidade, mas a etapa fundamental de captura de dados — alguém ler um PDF de COI e extrair seus campos — permanece uma etapa manual que acontece antes que o software possa fazer qualquer coisa útil.
O Painel Lateral do Procore da plataforma Billy, por exemplo, permite que um gerente de conformidade veja o status do seguro do subcontratado sem sair do Procore — mas alguém deve primeiro enviar o PDF do COI, e a equipe de revisão gerenciada ou a equipe interna da construtora geral deve verificá-lo em relação aos requisitos. O myCOI executa uma função semelhante com uma equipe de especialistas em seguros licenciados. A Jones adiciona verificação com IA que sinaliza linguagem de exclusão nas apólices reais. Esses são serviços valiosos. Mas eles operam em cima do mesmo gargalo de captura de dados que a planilha enfrenta: um PDF chega por e-mail, e alguém deve decidir o que ele diz.
A razão pela qual a planilha persiste não é que os contratantes se recusam a comprar software. É que o software que compraram foi projetado para gerenciar o status de conformidade uma vez que os dados estão no sistema — não para inserir os dados no sistema a partir dos PDFs que chegam por e-mail. Essa etapa — ler números de apólices, limites de cobertura e datas de vencimento de um formulário ACORD 25 de uma página e inseri-los em um registro estruturado — é o meio do caminho não automatizado de todo o fluxo de trabalho. Até que isso seja resolvido, toda plataforma de rastreamento de COI está a jusante de uma etapa de transcrição manual, e todo usuário de planilha que permanece na planilha reconhece em algum nível que pagar por uma plataforma para gerenciar dados que ainda precisa digitar manualmente não é uma melhoria clara.
A Camada Ausente: Como Levar os Dados do PDF para a Planilha Sem Digitar
Se o problema estrutural é que os dados de COI vivem em PDFs e as ferramentas de rastreamento precisam de dados estruturados, a intervenção mais direta não é substituir a planilha ou comprar outra plataforma. É eliminar a etapa de transcrição manual — os cinco minutos por certificado, os dígitos trocados, as datas de vencimento copiadas e coladas — transformando-a em algo que acontece automaticamente quando o PDF chega.
É aqui que a extração de documentos muda a economia do rastreamento de COI. Em vez de ler os campos do formulário ACORD 25 e digitá-los no Excel, você define as colunas necessárias — Número da Apólice, Seguradora, Tipo de Cobertura, Limite por Ocorrência, Limite Agregado, Data de Vigência, Data de Vencimento, Segurado Adicional, Renúncia de Sub-rogação (S/N) — e deixa a IA localizar cada valor no PDF do COI. O resultado é uma linha na sua planilha com todos os campos preenchidos, sem digitação. O PDF vai para uma pasta. Os dados vão para o rastreador. A lacuna entre receber um certificado e tê-lo registrado se reduz a segundos.
Essa abordagem funciona porque os formulários ACORD 25, apesar da padronização do layout, ainda chegam na prática como imagens escaneadas, PDFs achatados, documentos com assinatura digital e, ocasionalmente, fotos de certificados impressos tiradas de um trailer de obra — todos formatos em que a correspondência tradicional de OCR por modelo falha porque as posições dos pixels mudam. A extração por nome de coluna do ImageToTable.ai contorna isso entendendo o conteúdo semântico do formulário em vez de corresponder coordenadas: identifica "Seguradora A" e captura o número da apólice adjacente com base no que o texto significa, não onde ele está.
O que torna essa abordagem sustentável é que ela não exige que você abandone seu fluxo de trabalho atual. Você pode continuar usando sua planilha. Pode continuar usando sua pasta compartilhada. Pode continuar usando — ou adicionar — uma plataforma de rastreamento de COI como Billy ou myCOI a jusante, porque os dados extraídos alimentam qualquer sistema que aceite Excel ou CSV. O relé de e-mail continua funcionando — os subcontratados ainda obtêm apólices de seus agentes e encaminham COIs para a construtora geral — mas com um parser de e-mail na caixa de entrada receptora, o coordenador não passa mais o dia transcrevendo esses PDFs para células. A planilha se torna um painel alimentado por extração, não um terminal de entrada de dados.
A mesma camada de extração funciona em todo o quebra-cabeça de conformidade documental que os coordenadores de projetos de construção enfrentam. Faturas de subcontratados chegam em 15 formatos diferentes, mas a equipe de contas a pagar precisa dos mesmos campos de todas. Renúncias de penhora, W-9s e licenças comerciais têm seus próprios dados que alguém atualmente digita em um rastreador separado. A extração por nome de coluna trata todos como a mesma operação: defina as colunas, envie os documentos, obtenha dados estruturados — independentemente da categoria de conformidade a que pertençam.
Isso não substitui plataformas dedicadas de rastreamento de COI. Essas plataformas verificam a linguagem da apólice, sinalizam endossos excludentes, rastreiam conformidade entre projetos e fornecem trilhas de auditoria — funções que uma planilha não consegue replicar e uma ferramenta de extração não tenta executar. A extração resolve o problema um passo a montante: tirar os dados do PDF e colocá-los no sistema que os usará em seguida. É a camada que faltava desde o início — a razão pela qual a planilha se tornou o padrão e permaneceu assim mesmo depois que a indústria adotou todas as outras categorias de software.
Perguntas Frequentes
Por que o Procore ou o Sage não lidam com o rastreamento de COI?
O Procore e o Sage 300 CRE são plataformas de gerenciamento de projetos e contabilidade — elas organizam dados financeiros e operacionais uma vez que estão no sistema. Nenhuma delas foi projetada para ler um PDF de COI, extrair campos de seguro ou verificar se a cobertura listada em um certificado corresponde à apólice subjacente. O App Marketplace do Procore lista complementos de terceiros (Billy, myCOI, Jones, SmartCompliance) que conectam o status de conformidade de COI de volta ao painel do Procore, mas a etapa inicial de captura de dados — ler um formulário ACORD 25 — ainda exige um humano ou uma ferramenta de extração separada. A lacuna não está no conjunto de recursos do Procore. Está na suposição arquitetônica de que os dados de COI chegam pré-processados.
Por que não podemos simplesmente exigir que todos os subcontratados enviem COIs por meio de um portal?
Os portais transferem o ônus da entrada de dados de você para o subcontratado ou seu corretor de seguros — mas não o eliminam. Alguém ainda precisa ler o formulário ACORD 25 e preencher os campos. O atrito de exigir que o corretor de seguros de cada sub entre em mais uma plataforma é o motivo pelo qual as ferramentas de rastreamento de COI baseadas em portal relatam baixas taxas de adoção pelos fornecedores. Não se pode esperar que um subcontratado que trabalha para seis GCs diferentes mantenha contas em seis portais de conformidade diferentes. É por isso que o e-mail persiste: é o único canal de comunicação com 100% de adoção entre todos os subcontratados, todos os corretores de seguros e todos os coordenadores de GC. A intervenção mais eficaz é tornar o lado receptor capaz de processar qualquer formato que chegue por esse canal universal.
Um certificado de seguro é juridicamente vinculativo?
Não. Um certificado de seguro ACORD 25 é, por seus próprios termos, emitido "apenas como informação" e "não confere direitos ao titular do certificado". Ele não altera, estende ou modifica a apólice de seguro que descreve. Os únicos documentos juridicamente vinculativos são a própria apólice de seguro e quaisquer endossos anexados a ela. Se um certificado lista o GC como segurado adicional, mas o endosso nunca foi realmente arquivado junto à seguradora, o GC não tem cobertura — independentemente do que o certificado diz. Este é o mal-entendido mais perigoso na conformidade da construção civil, e é por isso que a constatação de auditoria da IRMI de que 90%+ dos seguros de contratantes não atendem aos requisitos contratuais não é um problema de papelada — é um problema de exposição sem seguro.
Qual é a diferença entre ACORD 25 e ACORD 28?
ACORD 25 é um Certificado de Seguro de Responsabilidade Civil — ele resume as coberturas de responsabilidade (responsabilidade geral, automóvel, acidentes de trabalho, guarda-chuva) que protegem contra reivindicações de terceiros. Este é o formulário que os subcontratados enviam aos empreiteiros gerais. ACORD 28 é uma Evidência de Seguro de Propriedade Comercial — ele documenta a cobertura de propriedade (edifício, conteúdo, equipamentos) para perdas de primeira parte. Na construção civil, o ACORD 25 é o formulário que os empreiteiros gerais recebem 95% das vezes; o ACORD 28 aparece quando o proprietário do projeto precisa de prova de que o empreiteiro geral ou um subcontratado possui cobertura de risco do construtor ou de equipamentos. Ambos trazem as mesmas ressalvas legais: nenhum deles é uma apólice, e nenhum confere direitos ao titular do certificado.
Uma ferramenta de extração por IA verifica se a cobertura é adequada?
Não. Uma ferramenta de extração preenche dados estruturados a partir de um PDF de COI — números de apólice, limites de cobertura, datas de expiração — mas não verifica se esses números atendem aos requisitos de seguro do contrato, se as endossos listados realmente existem na apólice, ou se a cobertura descrita no certificado corresponde à linguagem real da apólice da seguradora. Essa etapa de verificação exige ou um especialista humano em conformidade lendo a apólice, ou uma plataforma dedicada de rastreamento de COI com capacidades de verificação em nível de apólice. A extração simplifica a camada de entrada de dados. A verificação de conformidade é uma etapa separada e necessária posteriormente.
O problema de rastreamento de COI na indústria da construção persiste não porque alguém é ruim no seu trabalho, mas porque o fluxo de trabalho foi construído em torno de e-mail numa época em que não havia alternativa — e cada camada de software adicionada desde então contornou a dependência de e-mail em vez de quebrá-la. A planilha não é a inimiga. É o sintoma. O gargalo é a lacuna entre a chegada do PDF e a disponibilidade dos dados.