Pourquoi les expirations de COI des transporteurs échappent à la conformité
des courtiers en fret
Le document le plus dangereux dans un courtage en fret n'est pas une réclamation pour cargaison. C'est un certificat d'assurance ACORD 25 d'une page — également appelé COI, le formulaire qui prouve qu'un transporteur motorisé détient la couverture de responsabilité légalement requise — qui traîne dans une boîte de réception de conformité avec une date d'expiration dépassée depuis trois semaines. La plupart des courtiers ne le découvrent que lorsque l'une de ces deux choses se produit : un audit de transporteur force un rapprochement de feuille de calcul, ou pire, un accident impliquant un camion qui, sur le papier, était assuré.
Points clés à retenir
- Soixante-six COI de transporteurs expirent chaque mois dans un réseau de 200 transporteurs — et le courtier est toujours la dernière personne d'un relais à trois parties à apprendre qu'une police a expiré.
- Un jury a rendu un verdict de 18,15 millions de dollars contre un courtier dont le transporteur présentait une lacune de couverture — non pas parce que le courtier a causé l'accident, mais parce qu'il a affrété un transporteur dont il ne pouvait pas vérifier le statut d'assurance.
- Résoudre ce problème n'exige pas que les transporteurs ou les agents d'assurance changent leur façon de travailler — cela exige seulement d'éliminer les 3 minutes de saisie manuelle de données par COI qui créent la lacune de détection où se cache la couverture expirée.
Le problème mathématique que personne ne veut résoudre
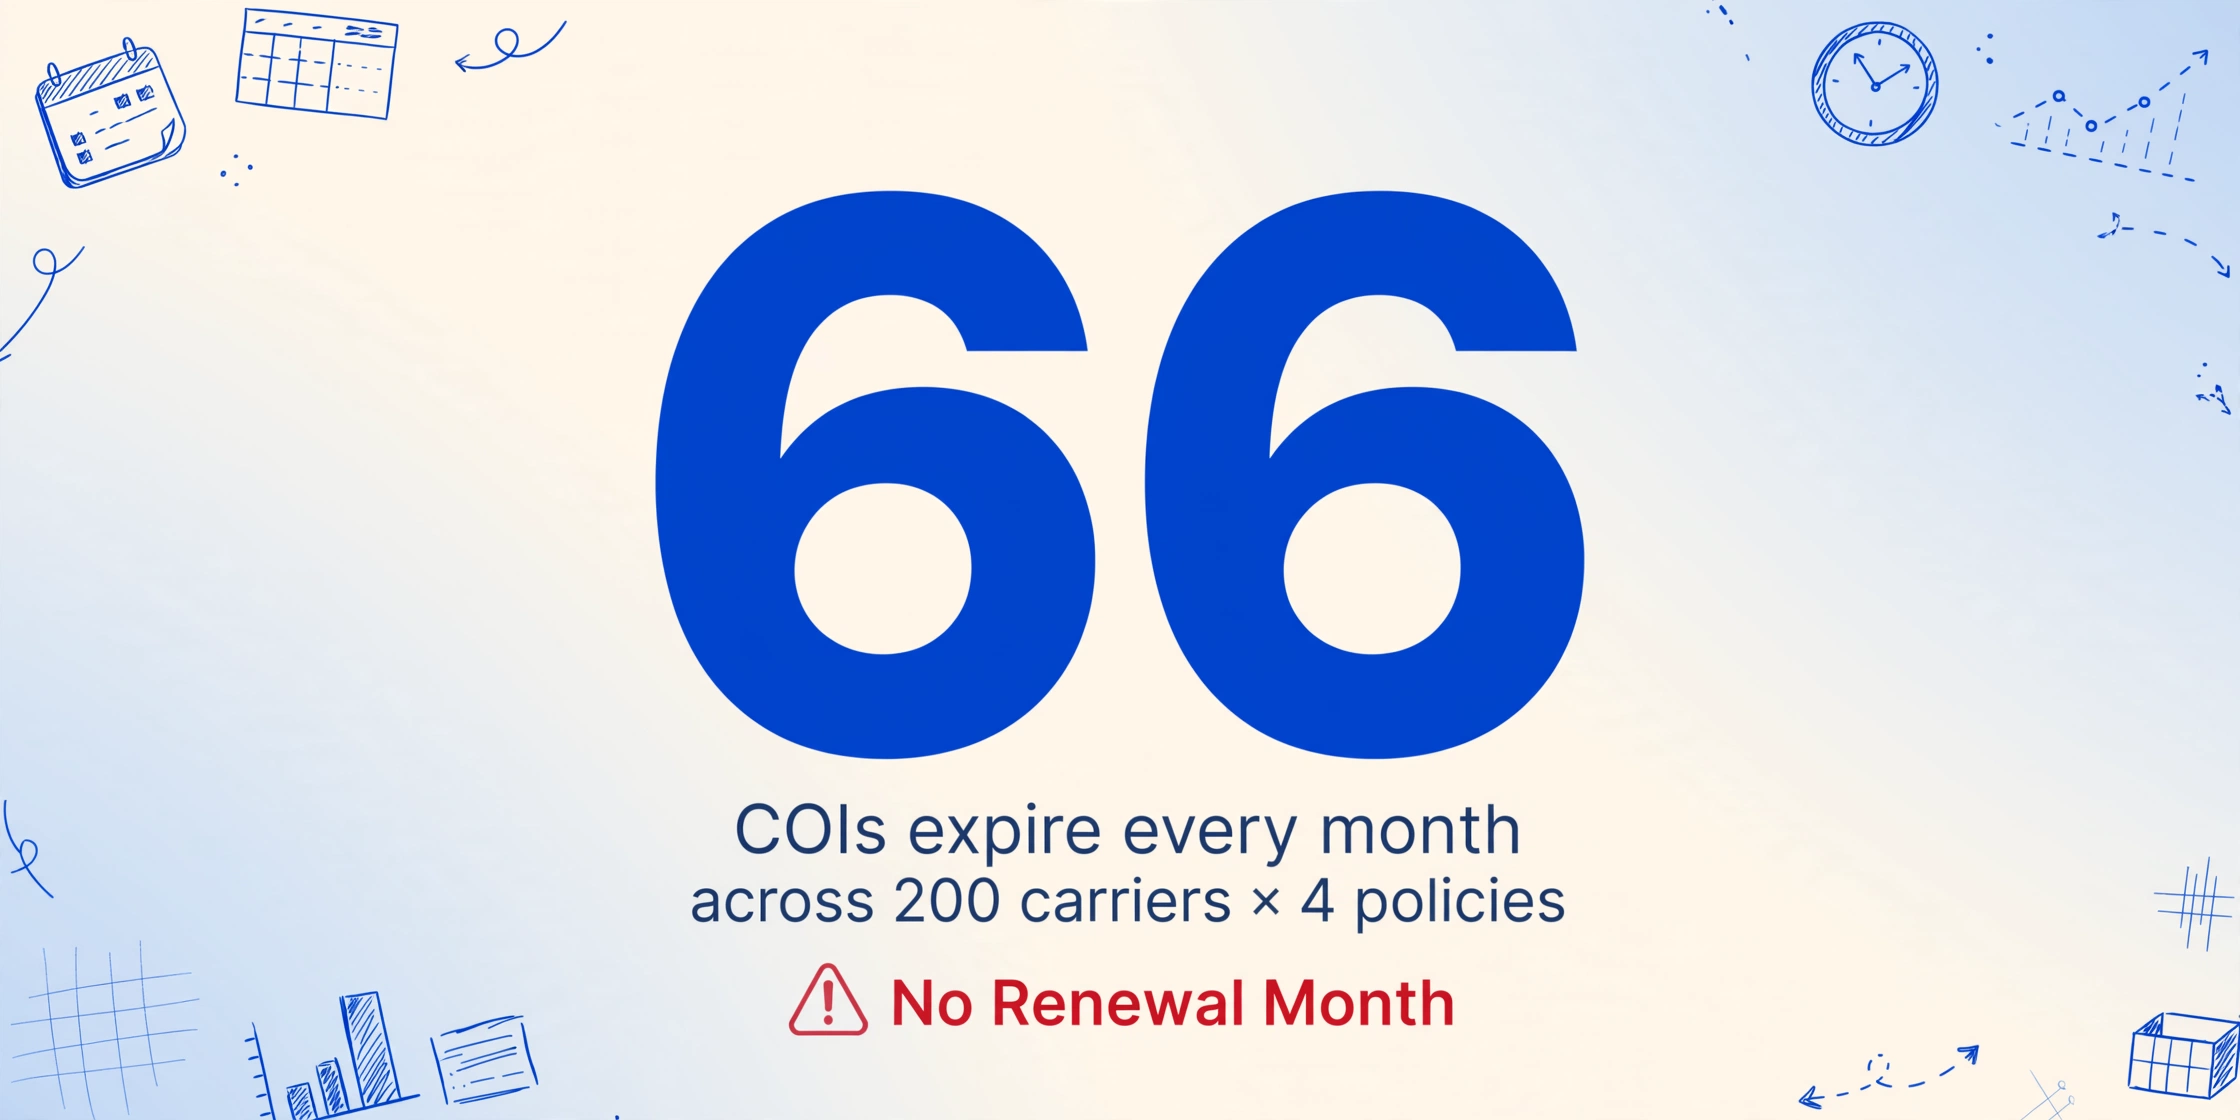
Mettons un chiffre sur ce que signifie réellement « gérer les COI des transporteurs à grande échelle ». Une agence de courtage de fret de taille moyenne qui gère 200 transporteurs actifs n'a rien d'inhabituel. Chaque transporteur détient plusieurs polices : responsabilité automobile (exigée par la loi fédérale), assurance cargo (exigée par la plupart des contrats d'expéditeur), responsabilité générale, et dans de nombreux cas, indemnisation des accidents du travail ou excédent parapluie. Cela représente quatre types de polices par transporteur, au minimum. Chaque police fonctionne sur un cycle de 12 mois.
C'est là que les calculs deviennent inconfortables : ces cycles de 12 mois ne sont pas alignés sur le calendrier. La responsabilité automobile du transporteur A expire le 15 mars. L'assurance cargo du transporteur B expire le 7 septembre. La responsabilité générale du transporteur C expire le 23 novembre. Contrairement à la saison des impôts ou à la période d'inscription ouverte, il n'existe pas de « mois de renouvellement des COI » où tout arrive à échéance en même temps. Sur 200 transporteurs avec 4 polices chacun, vous suivez 800 points de données individuels — et environ 66 d'entre eux expirent chaque mois.
Considérons maintenant ce qui se passe lorsqu'une police expire : l'agent d'assurance du transporteur génère un COI de renouvellement et l'envoie par courriel au transporteur. Le transporteur peut ou non le transmettre au courtier. La personne chargée de la conformité chez le courtier ouvre le PDF du COI, lit les limites de couverture, saisit le numéro de police, la date d'entrée en vigueur, la date d'expiration et le nom du transporteur dans une feuille de calcul, puis vérifie les exigences minimales. À 3 minutes par COI pour une lecture et une saisie minutieuses, 66 COI par mois représentent plus de 3 heures de pure transcription de données — avant même que toute analyse de conformité ne commence. Et cela suppose que chaque transporteur envoie le renouvellement à temps, ce qui nous amène au vrai problème.
Le relais à trois mains où personne ne passe le témoin
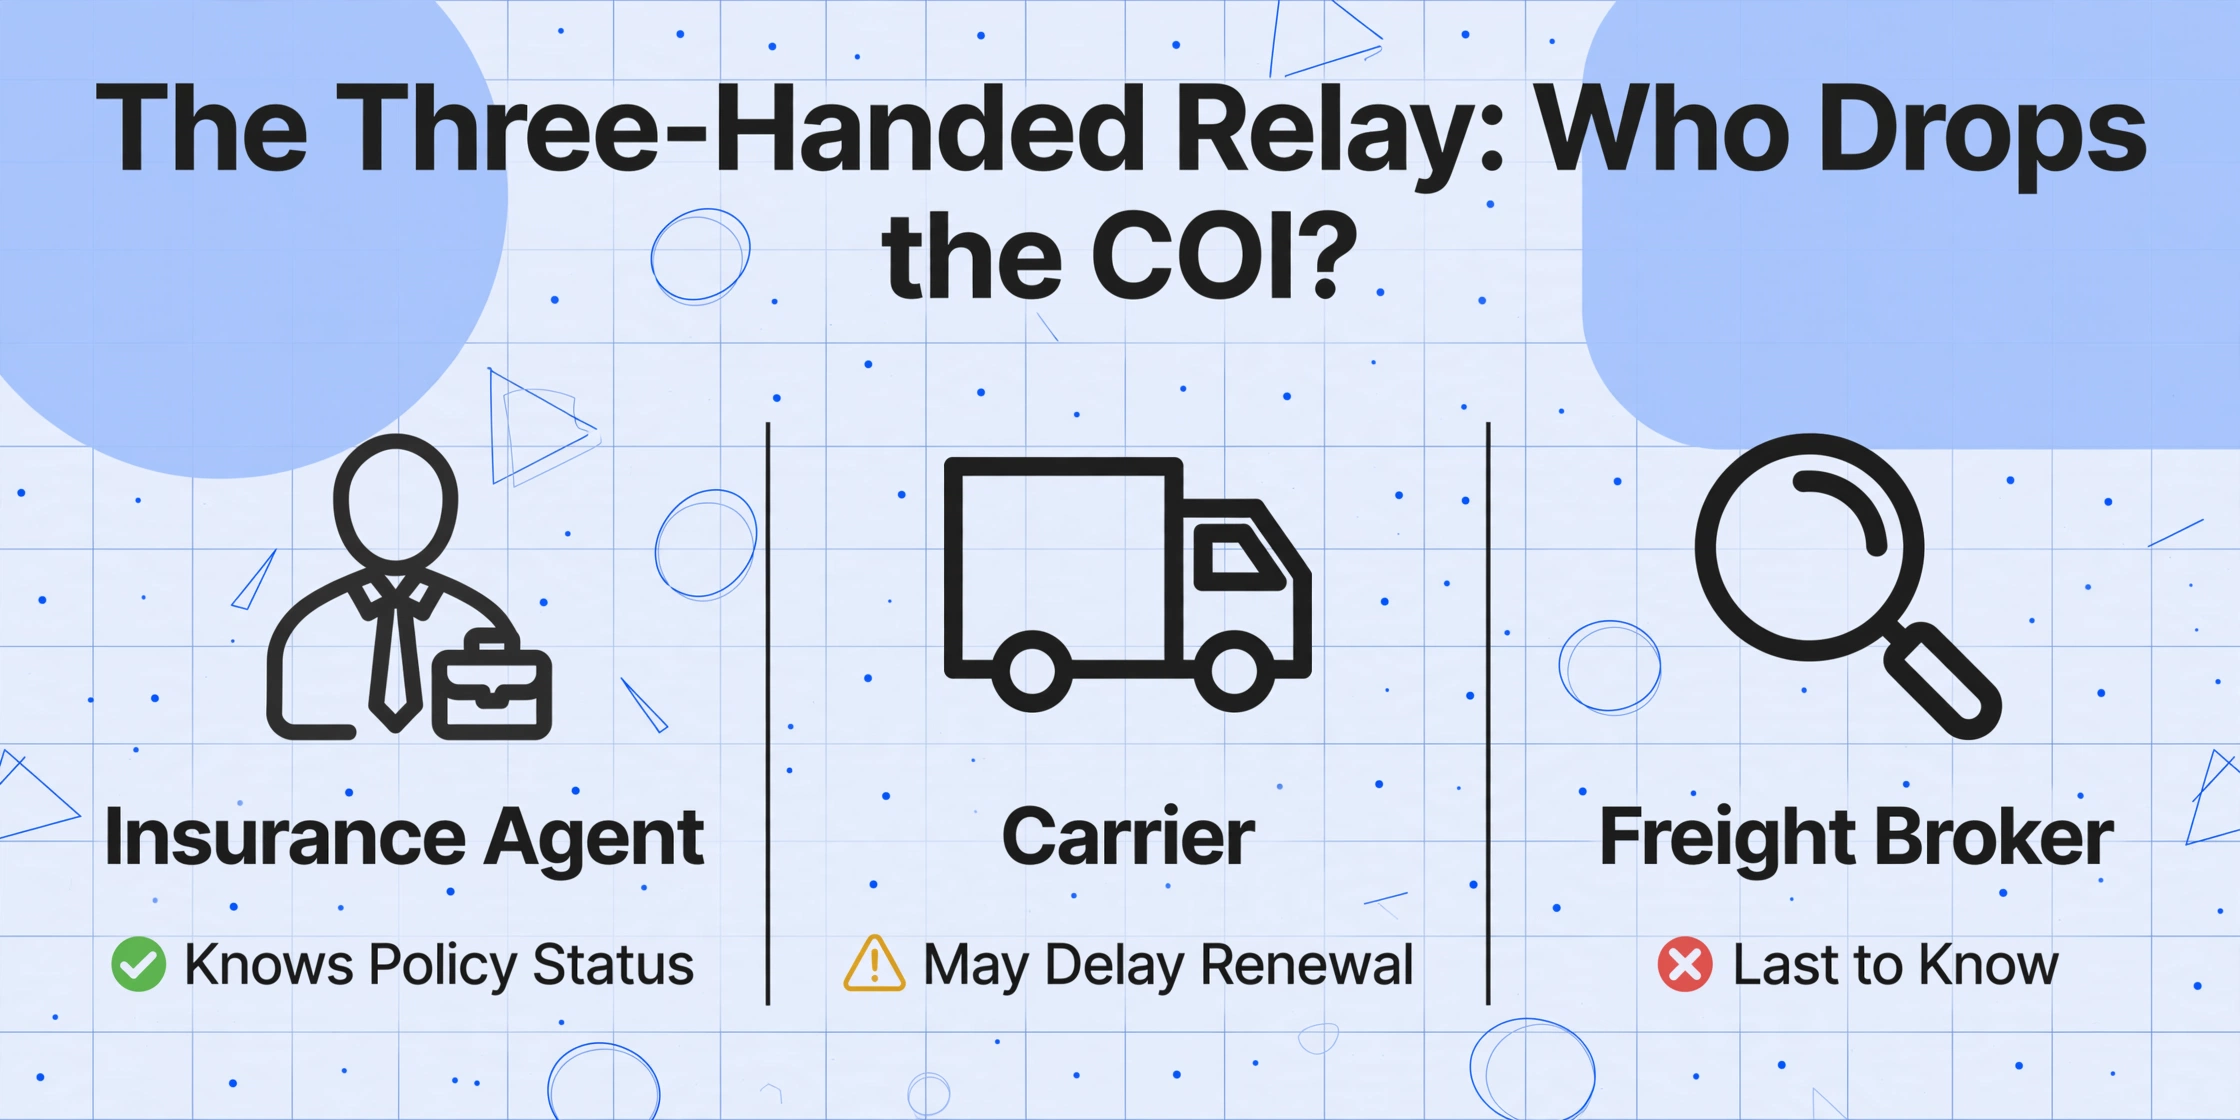
Le renouvellement du COI est une passation à trois parties avec un défaut de conception fatal : la personne qui subit les conséquences d'une passation manquée n'a aucun lien direct avec la personne qui détient le document.
L'agent d'assurance — la seule partie qui connaît définitivement le statut de la police — a une relation contractuelle avec le transporteur, pas avec le courtier. Lorsque la responsabilité automobile d'un transporteur est renouvelée, l'agent envoie le nouveau COI au transporteur. C'est là que son obligation s'arrête. L'agent n'a aucune obligation d'informer le courtier, aucune obligation de mettre en copie la boîte de réception conformité du courtier, et aucun accord qui stipule « veuillez informer le courtier de fret si ce transporteur perd sa couverture en cours de période ». Le transporteur est le client de l'agent. Le courtier ne l'est pas.
Le transporteur, quant à lui, a un intérêt commercial à continuer de transporter des chargements. Un transporteur dont l'assurance est sur le point d'expirer n'a pas hâte de diffuser cette information au courtier qui contrôle son fret. Comme l'a exprimé un courtier sur r/FreightBrokers : « Ensuite, le transporteur était techniquement non assuré pendant toute la durée de la police et se retrouve maintenant avec une lacune lorsqu'il cherche une nouvelle police. » Les transporteurs confrontés à des hausses de primes — et avec des tarifs d'assurance automobile commerciale en hausse de 37,8 % par mile de 2014 à 2024 selon l'American Transportation Research Institute — subissent une pression financière pour retarder le renouvellement ou comparer les offres. Chaque jour passé à comparer les devis est un jour où le courtier a un transporteur non assuré dans la file d'attente de répartition.
Et le courtier ? Le courtier est le dernier informé. Parce que personne dans ce relais n'a l'obligation de l'informer. Le COI n'arrive dans sa boîte de réception que lorsque le transporteur décide de l'envoyer, moment où le renouvellement peut déjà être resté deux semaines dans la messagerie du transporteur. L'écart entre « COI généré par l'agent » et « COI saisi dans le système de conformité du courtier » est entièrement non surveillé — et c'est dans cet écart que vit la couverture expirée.
Ce n'est pas un cas limite hypothétique. Un courtier sur Reddit a décrit une conséquence réelle : « On en était arrivés au point que si un transporteur avait un COI expiré dans notre système et que l'expédition devait charger ce jour-là, nous lui disions que nous ne pouvions pas. » C'est le moment où le relais échoue et où le courtier est contraint de choisir entre une relation commerciale et un risque de conformité — un choix qui ne devrait jamais exister en premier lieu.
Votre SGT suit la répartition au dollar près. Il ignore si votre transporteur est assuré.
Les courtiers en fret s'appuient sur les systèmes de gestion du transport — des plateformes comme McLeod, Mercurygate, Turvo et AscendTMS qui assurent le socle opérationnel d'une agence de courtage : attribution des chargements, paiement des transporteurs, suivi des itinéraires, audit du fret. Ces systèmes peuvent vous indiquer le taux de ponctualité d'un transporteur, son tarif moyen au mile et l'heure exacte de livraison d'une expédition. Ce qu'ils ne peuvent pas vous dire : si la police de responsabilité automobile de ce même transporteur a expiré il y a 12 jours.
Ce n'est pas un bug. C'est une lacune fonctionnelle inhérente à l'architecture de chaque grand SGT. Les plateformes SGT ont été conçues pour gérer l'exécution du transport — le mouvement du fret de l'enlèvement à la livraison. Le suivi de la conformité, en particulier autour de l'expiration des assurances, n'a jamais été une exigence de conception fondamentale. Il en résulte que le document le plus critique pour l'activité dans la conformité des transporteurs — le certificat d'assurance (COI) — vit entièrement en dehors du système que les courtiers utilisent à chaque heure de chaque jour.
En réponse, une couche de modules complémentaires de vérification des transporteurs a vu le jour : Highway, Carrier411, RMIS, OnRamp. Ces outils vérifient l'autorité du transporteur, surveillent les cotes de sécurité et contrôlent le statut d'assurance lors de l'intégration. Mais leur modèle est une vérification ponctuelle, pas une surveillance continue. Un transporteur peut réussir le contrôle d'assurance lors de son intégration en janvier. En avril, sa police de marchandises a été renouvelée — mais personne au bureau du courtier ne sait si les nouvelles limites répondent aux exigences contractuelles de l'expéditeur, jusqu'à ce que quelqu'un demande un COI mis à jour, lise le PDF et saisisse les données. La documentation produit d'OnRamp est claire à ce sujet : c'est « la couche de flux de travail qui se situe au-dessus de vos outils de vérification de conformité — pas un remplacement de ceux-ci. »
Le système SAFER de la FMCSA — la base de données gouvernementale que les courtiers utilisent pour vérifier les dépôts d'assurance actifs — est une autre photographie ponctuelle. Il confirme qu'au moment de la requête, le transporteur a une police déposée auprès de la FMCSA. Il ne vous dit pas : si cette police expire dans 90 jours, si les limites répondent à vos exigences contractuelles, ou si le transporteur détient également une couverture de marchandises (que la FMCSA n'exige pas, mais que chaque contrat d'expéditeur exige). Et vérifier SAFER pour 200 transporteurs quotidiennement n'est pas un flux de travail réaliste pour une agence de courtage avec deux employés dédiés à la conformité.
Voyez les choses ainsi : votre SGT sait exactement combien vous avez payé le transporteur 147 le trimestre dernier, quel est son délai de transit moyen et combien de réclamations il a eues. Mais il ne peut pas vous dire l'unique information qui, si elle est erronée, pourrait coûter des millions à votre agence en responsabilité — si l'assurance du transporteur 147 est réellement active au moment de la répartition.
Le problème de l'asymétrie : la responsabilité du transporteur, la responsabilité du courtier
En vertu de la loi fédérale, l'obligation de maintenir une assurance incombe entièrement au transporteur motorisé. 49 CFR §387.7 stipule sans équivoque qu'aucun transporteur motorisé ne peut exploiter un véhicule commercial sans avoir en vigueur les niveaux minimaux de responsabilité financière — et ces minimums sont non négociables : 750 000 $ en responsabilité civile pour le fret général, 1 000 000 $ pour les matières dangereuses, 5 000 000 $ pour les explosifs ou les gaz toxiques (49 CFR §387.9). La pénalité actuelle de la FMCSA pour exploitation sans assurance requise est jusqu'à 21 114 $ par jour de violation (49 CFR Part 386, Annexe B, ajustement 2025).
Le transporteur est donc responsable du maintien de la couverture. Mais c'est ici que l'asymétrie devient un problème pour le courtier : selon la théorie juridique de la sélection négligente, un courtier qui affecte un transporteur dont la couverture est expirée, inadéquate ou invérifiable peut être tenu responsable des accidents causés par ce transporteur — même si le maintien de la couverture relevait de la responsabilité du transporteur. La logique est simple. Le courtier a choisi le transporteur. Le courtier avait le devoir de vérifier que le transporteur était conforme. Le courtier a manqué à ce devoir.
En 2023, la cour d'appel de l'Illinois a examiné cette question précise dans Cornejo v. Alliance Shippers. Un jury a rendu un verdict de 18 150 750 $ contre un courtier en fret — concluant que le transporteur motorisé était un agent du courtier et que le courtier portait une responsabilité indirecte pour la négligence du conducteur (2023 IL App.1st No. 220633). La cour d'appel a finalement infirmé la décision sur la question de l'agence — mais le fait qu'un jury ait été convaincu de traiter le courtier et le transporteur comme une seule entité indique la direction que prend le débat sur la responsabilité.
Et ce débat est sur le point d'atteindre la Cour suprême des États-Unis. Montgomery v. Caribe Transport II, dont la décision est attendue d'ici l'été 2026, déterminera si la loi fédérale sur l'autorisation de l'aviation (FAAAA) préempte les réclamations de droit étatique pour sélection négligente contre les courtiers. Si la Cour statue que les courtiers peuvent être poursuivis au niveau de l'État pour sélection négligente d'un transporteur, l'exposition juridique pour chaque courtier qui ne peut pas démontrer une vérification systématique des COI devient immédiate et grave. Comme le barreau des demandeurs l'a déjà signalé : « Dans toute affaire grave d'accident de camion à l'avenir, la première question que votre avocat devrait poser est : un courtier était-il impliqué dans l'affectation de ce camion ? »
Faisons maintenant le lien : un courtier gérant 200 transporteurs voit statistiquement 66 événements d'expiration de COI par mois. La relance de renouvellement des COI ne comporte aucun mécanisme garantissant que le courtier reçoive le nouveau certificat. Le SGT ne surveille pas le statut de l'assurance. Et si un transporteur avec une police expirée cause un accident, le courtier est exposé non pas pour avoir causé l'accident — mais pour avoir sélectionné un transporteur dont il ne pouvait pas vérifier la couverture. Le système est conçu pour que la partie ayant la moins bonne visibilité en temps réel porte la plus grande exposition juridique.
L'histoire de 14 ans : les compagnies d'assurance tentent de corriger les primes, pas la prévention
Il y a une couche macro-économique à ce problème qui rend le suivi des COI des transporteurs plus difficile chaque année, et cela n'a rien à voir avec les programmes de conformité des courtiers.
L'assurance automobile commerciale est non rentable depuis quatorze années consécutives. En 2024, le ratio combiné a atteint 107,2 — ce qui signifie que les assureurs ont versé 1,07 $ en réclamations et dépenses pour chaque 1,00 $ de primes encaissées. Parmi les 20 principaux assureurs automobiles commerciaux, 14 ont affiché des ratios combinés supérieurs à 100. Cette branche a accumulé plus de 10 milliards de dollars de pertes de souscription nettes au cours des deux dernières années seulement. Les primes d'assurance pour le camionnage, quant à elles, ont atteint un record de 0,102 $ par mile en 2024 — une augmentation de 37,8 % en une décennie, alors que le taux d'inflation générale a augmenté environ deux fois moins vite (Coûts opérationnels du camionnage ATRI, 2025).
Et voici le fait crucial : les taux d'accidents ont diminué au cours de la même période. Les taux d'accidents des camions lourds ont chuté de 2,6 % entre 2021 et 2024. Les accidents ont diminué. Les primes ont augmenté. Les pertes du secteur de l'assurance ne proviennent pas d'une augmentation des accidents — elles proviennent de réclamations plus importantes (les soi-disant « verdicts nucléaires »), de litiges agressifs de la part des plaignants et de l'inflation des coûts médicaux.
Pour les courtiers qui suivent les COI des transporteurs, la réponse du secteur de l'assurance à cette non-rentabilité a un effet en aval direct : la rotation des transporteurs. Lorsque les primes augmentent, les petits transporteurs — qui fonctionnent avec des marges minces et représentent un pourcentage important de nombreux réseaux de courtiers — sont confrontés à un choix difficile : payer la prime plus élevée, réduire leur couverture ou laisser expirer leur police. Un transporteur qui était entièrement conforme l'année dernière peut passer d'une couverture de responsabilité de 1 M$ à 750 000 $ pour gérer les coûts — et cette nouvelle limite tombe en dessous des exigences contractuelles de nombreux expéditeurs. Ou ils peuvent laisser expirer leur police pendant 30 jours tout en cherchant un fournisseur moins cher, créant ainsi une lacune de couverture que le système de suivi du courtier ne détectera pas à moins que quelqu'un ne surveille activement. Une lacune de couverture peut placer un transporteur sur le marché de l'assurance non standard pendant des années, où les primes sont 30 % à 50 % plus élevées pour les mêmes limites.
Le transport représente 72,6 % de tout le tonnage de fret domestique (CRC Group, 2025). Chaque élément de ces 72,6 % se déplace sous la responsabilité d'un transporteur dont le statut COI est censé être connu du courtier. Lorsque le marché de l'assurance rend la couverture des transporteurs plus volatile, la charge de travail de suivi des COI du courtier devient d'autant plus urgente — avec les mêmes outils et le même personnel.
Combler l'écart : ce qu'un courtier PEUT contrôler
Si les sections précédentes dressent le tableau de forces structurelles opposées à la conformité des courtiers — et c'est le cas — la question devient : que peut réellement faire un courtier à ce sujet ?
Le changement le plus décisif disponible aujourd'hui n'est pas l'achat d'une nouvelle plateforme de suivi des COI, l'ajout de personnel dédié à la conformité, ni l'exigence que les assureurs adoptent de nouvelles technologies (bonne chance). C'est de réduire le temps entre « COI reçu dans la boîte de réception » et « données COI dans le tableur où elles peuvent être vérifiées ». L'écart entre la réception et la saisie est là où les couvertures expirées passent inaperçues, et combler cet écart ne nécessite pas de changer le comportement des assureurs ou des agents d'assurance. Cela nécessite seulement de changer la façon dont le courtier traite ce qu'il reçoit déjà.
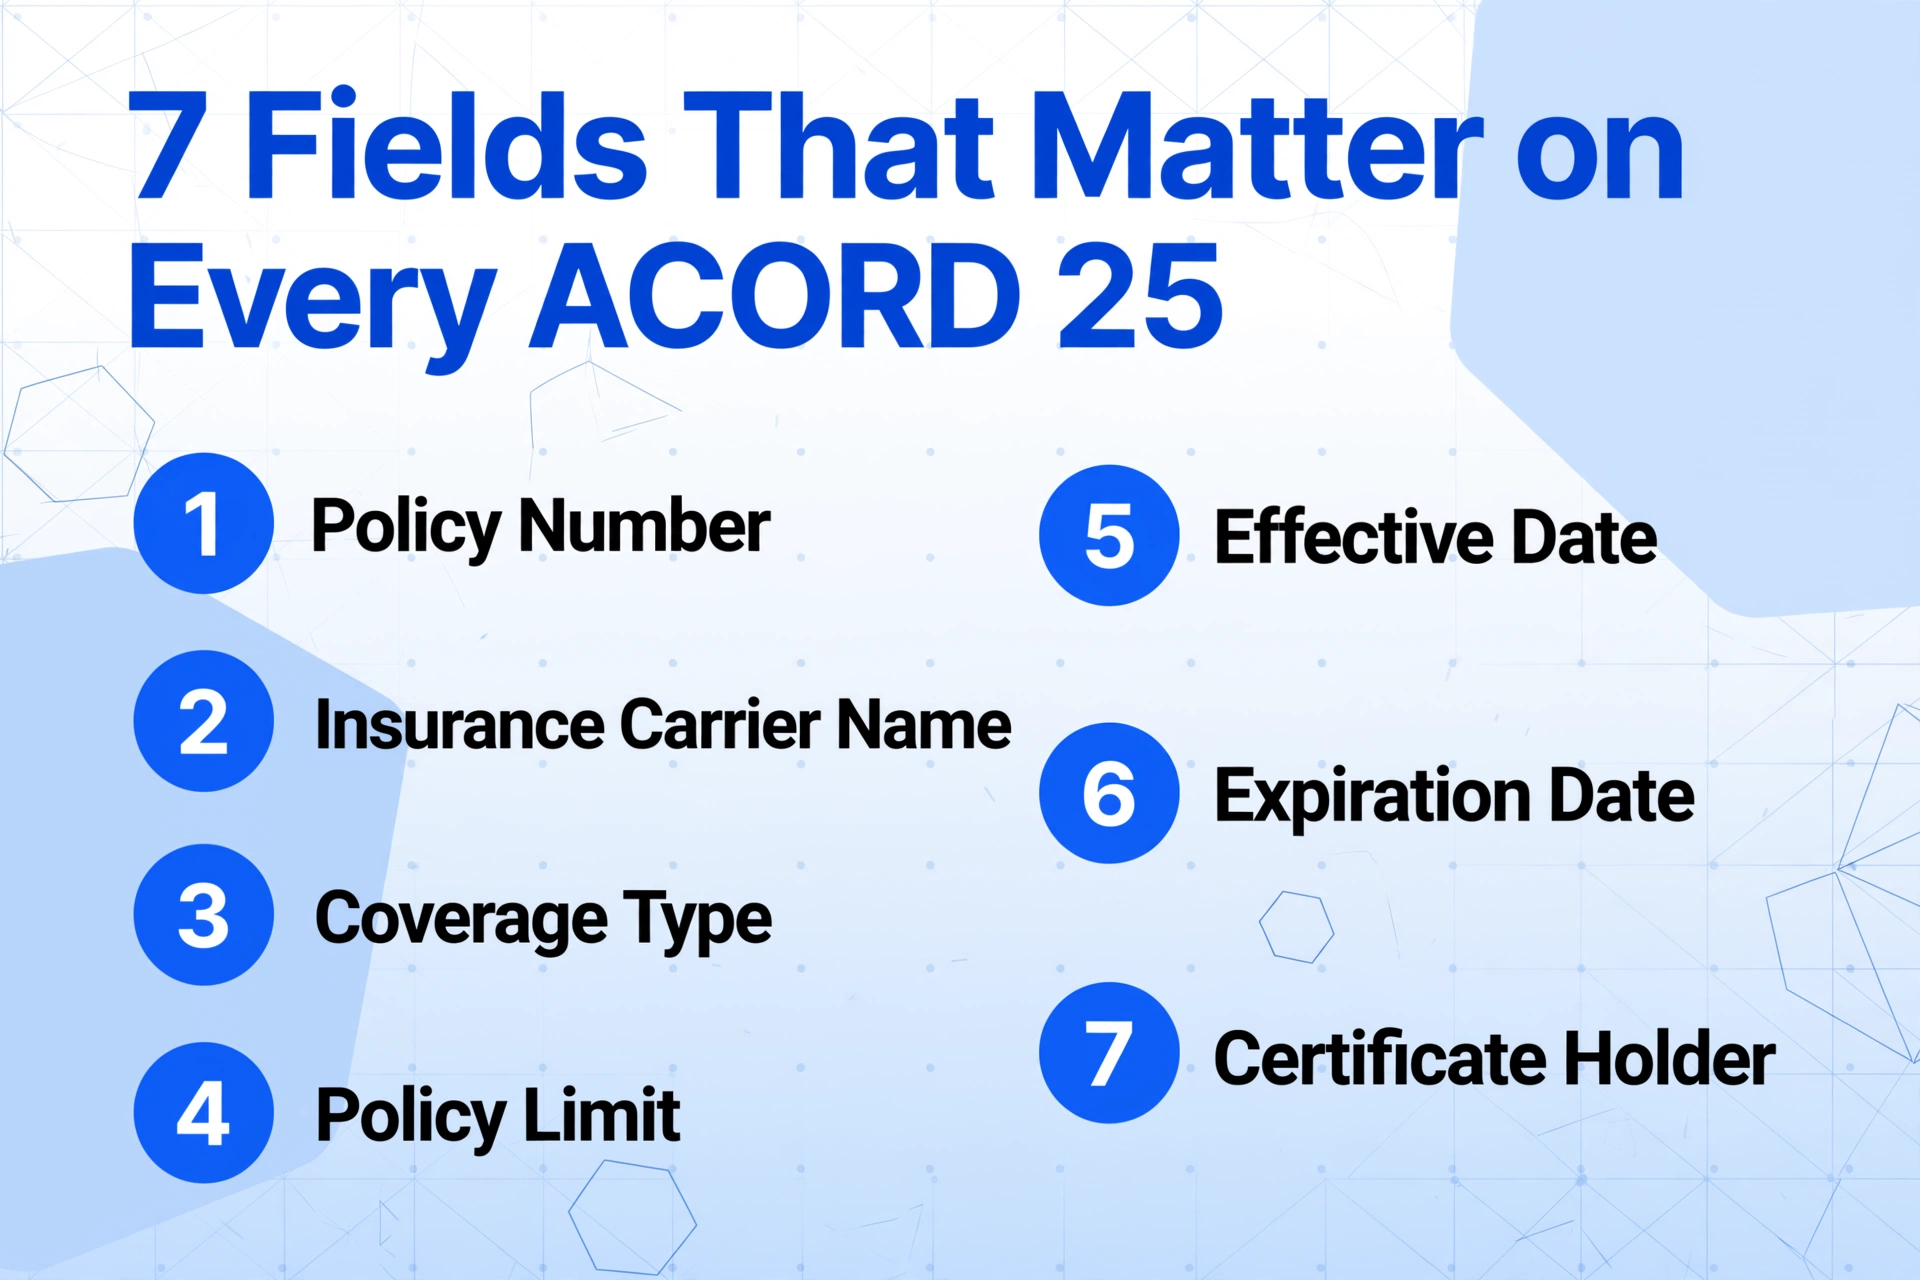
Les points de données qui comptent sur chaque certificat d'assurance ACORD 25 sont limités et prévisibles : numéro de police, nom de l'assureur, type de couverture (auto/cargo/RCG/AT), limite de police, date d'entrée en vigueur, date d'expiration et titulaire du certificat. Sept champs. C'est tout. Tout le reste sur le formulaire ACORD 25 à 129 champs est du bruit pour la conformité — utile pour le secteur de l'assurance, sans importance pour un courtier qui vérifie qu'un transporteur respecte les minimums.
Extraire ces sept champs d'un PDF ne nécessite pas un service de conformité géré ni un abonnement logiciel par poste. Cela nécessite un outil qui lit le COI comme un humain le lit — en comprenant ce que chaque champ signifie, et non où il se trouve sur la page. Parce que les COI de différents assureurs utilisent des mises en page, des polices et des emplacements de champs différents, une approche d'extraction basée sur un modèle ou une position échoue dès qu'un assureur envoie un COI d'une nouvelle compagnie d'assurance. C'est ce que résout l'Extraction de colonnes personnalisées : vous nommez les colonnes souhaitées — « Limite de responsabilité auto », « Date d'expiration », « Titulaire du certificat » — et l'IA localise chaque valeur n'importe où sur le document en comprenant ce qu'elle signifie, et non en mémorisant un modèle. Si ce concept vous est nouveau, commencez par notre aperçu de l'extraction de données COI, et le guide complet de l'extraction COI couvre l'applicabilité dans tous les secteurs.
Le flux de travail pratique pour une courtage de taille moyenne ressemble à ceci :
Collectez tous les PDF de COI des transporteurs
Qu'ils arrivent par e-mail, via un portail transporteur ou depuis un outil de conformité — regroupez-les dans un seul dossier. Si vous utilisez déjà Highway ou Carrier411, vous pouvez télécharger en lot les COI soumis par les transporteurs lors de l'intégration.
Extrayez les champs de conformité
Définissez vos colonnes cibles — Nom du transporteur, N° de police, Limite d'automobile, Limite de cargaison, Limite de responsabilité civile, Date d'entrée en vigueur, Date d'expiration — et traitez le lot. Tous les COI sont extraits dans un seul tableau Excel, quel que soit l'assureur émetteur de chaque formulaire. Pour un guide pas à pas, voir comment extraire les données de COI des transporteurs pour la conformité.
Signalez automatiquement les problèmes
Utilisez la mise en forme conditionnelle d'Excel pour surligner : (a) toute Date d'expiration dans les 30 jours, (b) toute Limite d'automobile inférieure à 750 000 $ (ou votre minimum contractuel), (c) tout Nom du titulaire du certificat manquant. La revue de conformité devient un tri du lundi matin qui se termine en quelques minutes, et non une saisie manuelle de plusieurs heures.
Ce flux de travail ne remplace pas votre TMS, votre outil de vérification des transporteurs ou votre processus de conformité. Il remplace l'étape la plus lente, la plus sujette aux erreurs et la moins automatisable — l'extraction manuelle des données des PDF. Tout ce qui suit (la mise en forme conditionnelle, les alertes d'expiration, les contrôles de limites) fonctionne déjà. Il ne manquait que des données que quelqu'un devait saisir manuellement.
Le secteur de la construction est confronté à une version parallèle de ce problème — le suivi des COI des sous-traitants à grande échelle — et la même approche d'extraction s'y applique. Si vos défis de conformité couvrent plusieurs secteurs, le passage à l'échelle du suivi des COI pour 200+ sous-traitants présente la version spécifique à la construction, et le problème de suivi des COI dans le secteur de la construction analyse les parallèles structurels plus profonds.
Questions fréquentes
Fonctionne-t-il avec des COI scannés (PDF), pas seulement les originaux numériques ?
Oui. ImageToTable.ai traite aussi bien les PDF natifs que les PDF scannés ou basés sur des images — il lit le document visuellement, comme un humain regarderait une page scannée. Un COI imprimé, signé et renvoyé scanné est traité à l'identique d'un COI généré numériquement. Le texte imprimé, les annotations manuscrites dans les marges et les cachets d'approbation sont tous lisibles.
Nos assureurs envoient des COI de dizaines de compagnies différentes, avec des mises en page variées. L'extraction fonctionnera-t-elle quand même ?
Oui. L'extraction sans modèle est conçue spécifiquement pour ce scénario. Comme l'IA localise les champs en comprenant leur signification (par exemple, la « Date d'expiration » est toujours la date la plus éloignée dans la section de la période de police), elle fonctionne sur toute variante ACORD 25, quel que soit l'en-tête, la mise en page ou la police de la compagnie d'assurance.
Nous utilisons déjà une plateforme de suivi des COI comme myCOI. En avons-nous encore besoin ?
Les plateformes de suivi des COI automatisent les rappels, signalent les certificats expirés et maintiennent des tableaux de bord de conformité — mais elles nécessitent toujours une saisie manuelle des données du COI PDF dans la plateforme. L'étape d'extraction est en amont de la plateforme de suivi. Vous pouvez extraire les données du COI dans un tableur et les importer dans n'importe quel système de suivi, éliminant ainsi le goulot d'étranglement de la saisie manuelle des données qui existe avant toute automatisation.
Que faire si un COI contient des notes manuscrites ou des cachets d'approbation ?
L'IA lit l'écriture manuscrite, les cachets et les annotations sur le COI en même temps que le texte imprimé. Une date d'effet écrite à la main ou un cachet indiquant un statut d'assuré supplémentaire est capturé comme le serait un champ imprimé. Ceci est particulièrement important pour les COI où l'agent d'assurance a corrigé manuellement une limite ou ajouté une référence d'avenant dans les marges.
Comment gérez-vous la différence entre les types de polices « occurrence » et « réclamation » sur le COI ?
L'extraction capture le type de police exactement tel qu'indiqué sur le COI. La distinction entre couverture sur base d'occurrence et sur base de réclamation est importante pour l'analyse des risques — une police sur base de réclamation qui expire crée un vide différent d'une police sur base d'occurrence — mais l'étape d'extraction est une capture de données, pas une interprétation. Le tableur ou le système de suivi en aval gère l'analyse ; l'extraction garantit que les données y parviennent avec précision.
Peut-elle s'intégrer à notre TMS ?
Les données extraites sont livrées au format Excel (XLSX) ou CSV, importables dans tous les principaux TMS — McLeod, Mercurygate, Turvo, AscendTMS — ainsi que dans les plateformes de suivi COI comme myCOI et SmartCompliance. Il n'y a pas d'intégration API directe, mais le format XLSX/CSV sert de format pont universel que tout système doté d'une fonction d'importation peut consommer. Le flux pratique est : extraire les COI vers Excel → réviser et valider → importer dans votre TMS ou système de conformité.
Ce que vous suivez, c'est votre activité. La capacité à prouver que vous l'avez suivi — et à disposer de la documentation à montrer à un tribunal — est ce qui distingue les courtiers conformes des courtiers exposés. Le moyen le plus rapide de combler l'écart entre la réception d'un COI et sa vérification est d'éliminer l'étape où quelqu'un saisit des données d'un PDF dans une feuille de calcul. Essayez sur un lot de vos COI de transporteurs actuels et voyez combien de minutes par certificat vous récupérez.