Warum abgelaufene Carrier-COIs durch die
Frachtmakler-Compliance rutschen
Das gefährlichste Dokument in einer Frachtvermittlung ist kein Frachtschaden. Es ist ein einseitiges ACORD-25-Versicherungszertifikat (COI) – die Form, die belegt, dass ein Frachtführer die gesetzlich vorgeschriebene Haftpflichtversicherung besitzt – das mit einem Ablaufdatum, das vor drei Wochen überschritten wurde, im Compliance-Posteingang liegt. Die meisten Makler entdecken dies erst, wenn eines von zwei Dingen passiert: Eine Carrier-Prüfung erzwingt einen Tabellenkalkulationsabgleich, oder schlimmer noch, ein Unfall mit einem Lkw, der auf dem Papier versichert war.
Wichtigste Erkenntnisse
- Sechsundsechzig Carrier-COIs laufen jeden Monat in einem Netzwerk mit 200 Carriern ab – und der Makler ist in einer Drei-Parteien-Kette immer die letzte Person, die erfährt, dass eine Police abgelaufen ist.
- Eine Jury sprach einem Makler ein Urteil über 18,15 Millionen US-Dollar zu, dessen Carrier eine Deckungslücke hatte – nicht weil der Makler den Unfall verursachte, sondern weil er einen Carrier beauftragte, dessen Versicherungsstatus er nicht überprüfen konnte.
- Die Behebung erfordert nicht, dass Carrier oder Versicherungsagenten ihre Arbeitsweise ändern – es erfordert lediglich die Eliminierung der 3 Minuten manueller Dateneingabe pro COI, die die Erkennungslücke schafft, in der sich abgelaufene Deckungen verstecken.
Das Mathematikproblem, das niemand lösen will
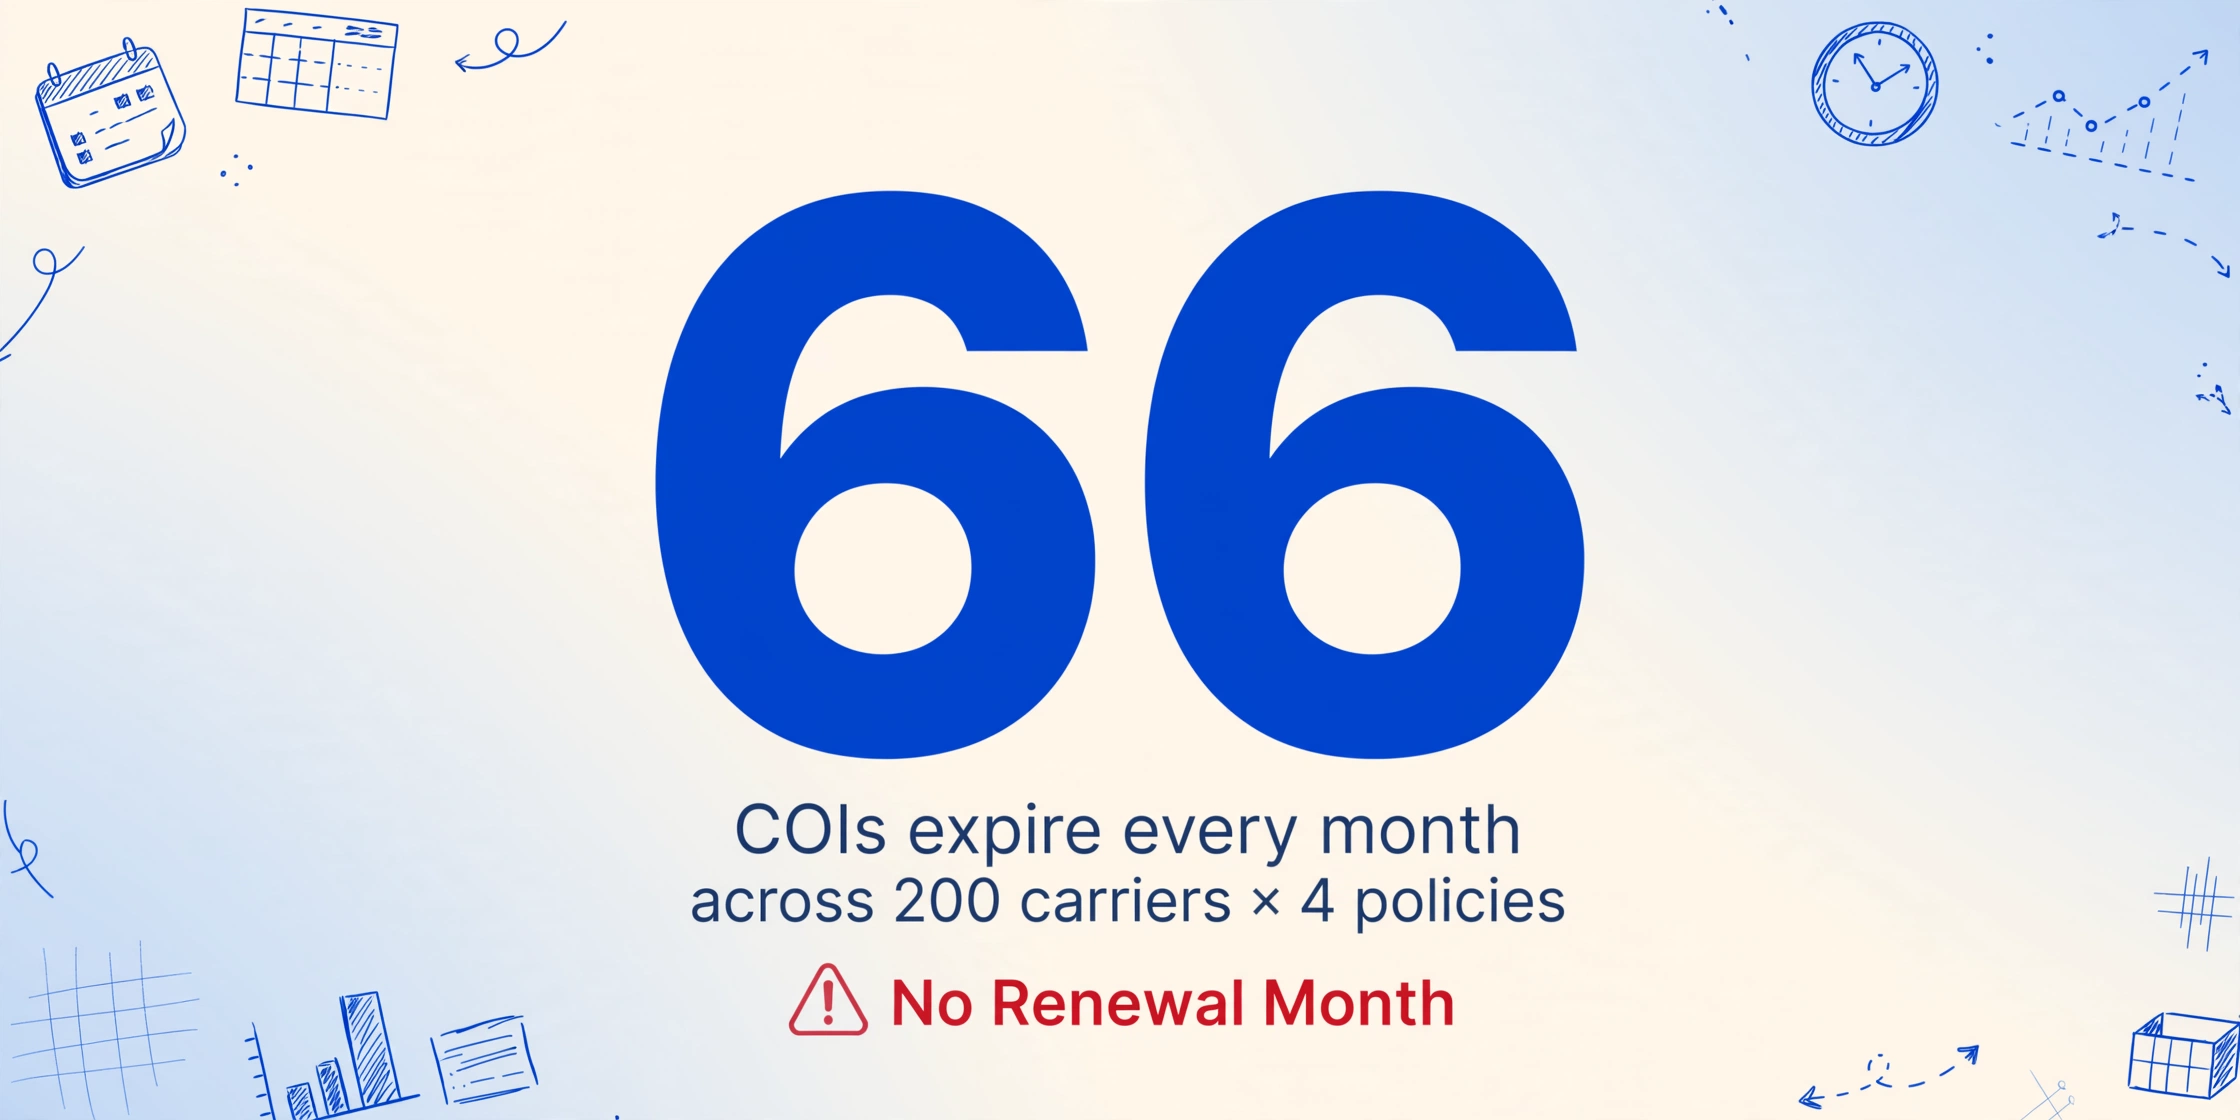
Lassen Sie uns beziffern, was „Verwaltung von Spediteur-COIs in großem Maßstab“ tatsächlich bedeutet. Eine mittelgroße Speditionsvermittlung mit 200 aktiven Spediteuren ist nicht ungewöhnlich. Jeder Spediteur hat mehrere Policen: Kfz-Haftpflicht (bundesgesetzlich vorgeschrieben), Frachtversicherung (von den meisten Verladerverträgen gefordert), allgemeine Haftpflicht und in vielen Fällen Arbeiterunfallversicherung oder eine Überdeckungspolice. Das sind mindestens vier Policentypen pro Spediteur. Jede Police läuft über einen 12-Monats-Zyklus.
Hier wird die Mathematik unangenehm: Diese 12-Monats-Zyklen sind nicht kalenderlich synchronisiert. Die Kfz-Haftpflicht von Spediteur A erneuert sich am 15. März. Die Frachtversicherung von Spediteur B erneuert sich am 7. September. Die allgemeine Haftpflicht von Spediteur C erneuert sich am 23. November. Anders als bei der Steuersaison oder der offenen Einschreibefrist gibt es keinen „COI-Erneuerungsmonat“, in dem alles auf einmal fällig wird. Bei 200 Spediteuren mit je 4 Policen müssen 800 einzelne Datenpunkte verfolgt werden – und ungefähr 66 davon laufen jeden einzelnen Monat ab.
Nun betrachten wir, was passiert, wenn eine Police abläuft: Der Versicherungsagent des Spediteurs erstellt ein Erneuerungs-COI und sendet es per E-Mail an den Spediteur. Der Spediteur leitet es möglicherweise an den Vermittler weiter – oder auch nicht. Die Compliance-Person des Vermittlers öffnet das COI-PDF, liest die Deckungssummen, tippt die Policennummer, das Wirksamkeitsdatum, das Ablaufdatum und den Spediteurnamen in eine Tabellenkalkulation und gleicht sie dann mit den Mindestanforderungen ab. Bei 3 Minuten pro COI für ein sorgfältiges Lesen und Eintragen bedeuten 66 COIs pro Monat über 3 Stunden reine Datenerfassung – bevor überhaupt eine echte Compliance-Analyse beginnt. Und das setzt voraus, dass jeder Spediteur die Erneuerung rechtzeitig sendet, was uns zum eigentlichen Problem bringt.
Die Drei-Parteien-Stafette, bei der niemand den Stab übergibt
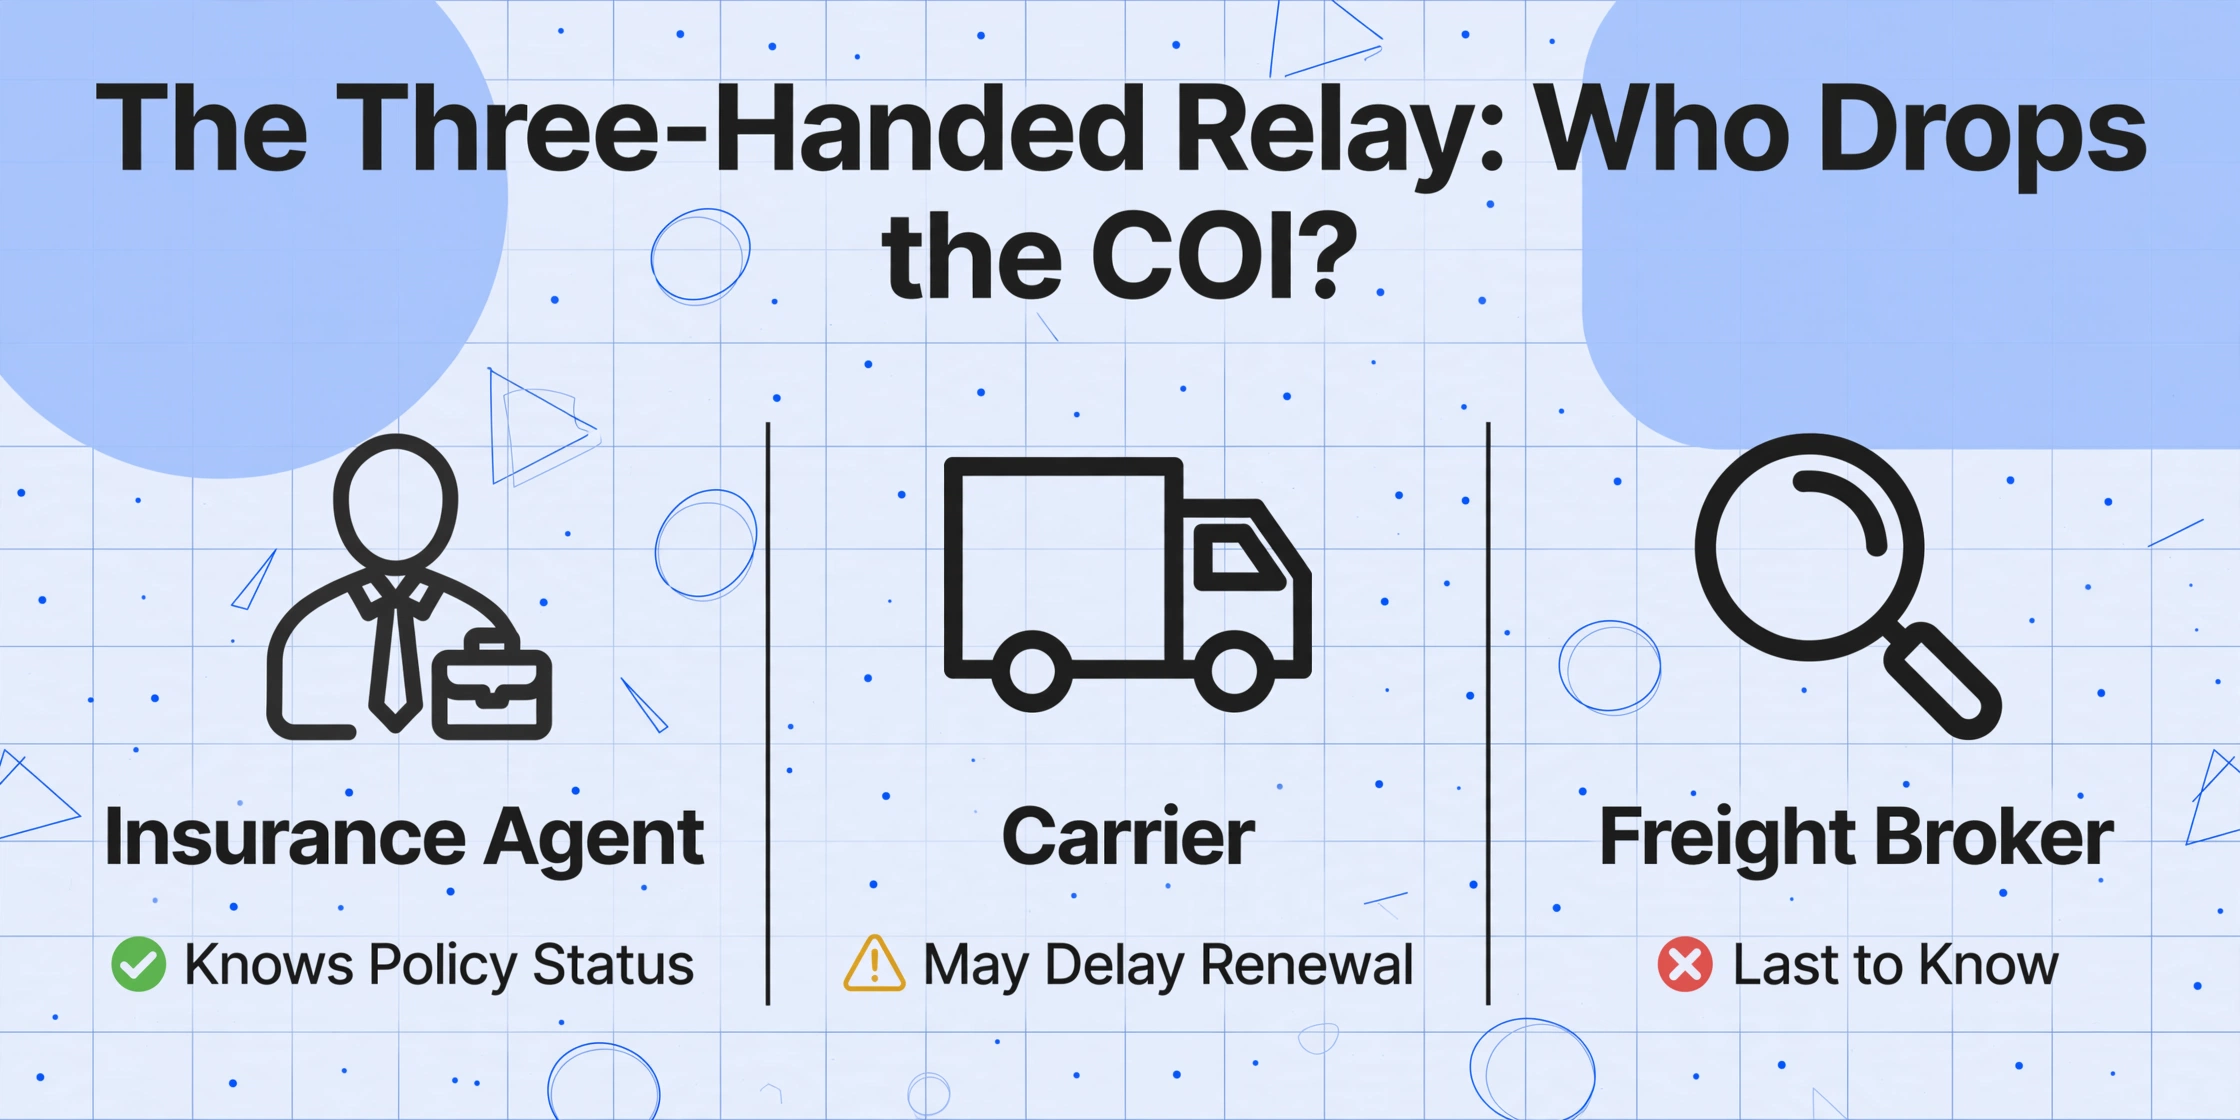
Die COI-Verlängerung ist eine Übergabe zwischen drei Parteien mit einem fatalen Designfehler: Die Person, die die Konsequenzen einer verpassten Übergabe trägt, hat keine direkte Verbindung zu der Person, die das Dokument in Händen hält.
Der Versicherungsagent – die einzige Partei, die den Versicherungsstatus definitiv kennt – hat eine vertragliche Beziehung zum Frachtführer, nicht zum Makler. Wenn die Kfz-Haftpflicht eines Frachtführers verlängert wird, sendet der Agent das neue COI an den Frachtführer. Damit endet seine Verpflichtung. Der Agent hat keine Pflicht, den Makler zu benachrichtigen, keine Verpflichtung, den Compliance-Posteingang des Maklers in CC zu setzen, und keine Vereinbarung, die besagt: „Bitte informieren Sie den Frachtmakler, falls dieser Frachtführer seinen Versicherungsschutz mittendrin verliert." Der Frachtführer ist der Kunde des Agenten. Der Makler nicht.
Der Frachtführer wiederum hat einen geschäftlichen Anreiz, weiter Ladungen zu transportieren. Ein Frachtführer, dessen Versicherung kurz vor dem Ablauf steht, ist nicht gerade bestrebt, diese Information dem Makler mitzuteilen, der seine Fracht kontrolliert. Wie ein Makler auf r/FreightBrokers formulierte: „Dann war der Frachtführer technisch gesehen die gesamte Vertragslaufzeit unversichert und hat nun eine Lücke, wenn er nach einer neuen Police sucht." Frachtführer, die mit Prämienerhöhungen konfrontiert sind – und die gewerblichen Kfz-Tarife sind laut American Transportation Research Institute von 2014 bis 2024 um 37,8 % pro Meile gestiegen – stehen unter finanziellem Druck, die Verlängerung hinauszuzögern oder sich umzusehen. Jeder Tag, den sie mit dem Vergleich von Angeboten verbringen, ist ein Tag, an dem der Makler einen unversicherten Frachtführer in der Dispositionswarteschlange hat.
Und der Makler? Der Makler erfährt es als Letzter. Denn niemand in dieser Stafette ist verpflichtet, ihn zu informieren. Das COI erreicht seinen Posteingang erst, wenn der Frachtführer beschließt, es zu senden – zu diesem Zeitpunkt kann die Verlängerung bereits seit zwei Wochen im E-Mail-Postfach des Frachtführers liegen. Die Lücke zwischen „COI vom Agenten erstellt" und „COI in das Compliance-System des Maklers eingegeben" ist völlig unüberwacht – und genau in dieser Lücke lebt der abgelaufene Versicherungsschutz.
Dies ist kein hypothetischer Grenzfall. Ein Makler auf Reddit beschrieb eine reale Konsequenz: „Es kam so weit, dass wir einem Frachtführer mit abgelaufenem COI in unserem System, wenn die Sendung an diesem Tag geladen werden musste, sagten, dass wir das nicht könnten." Das ist der Moment, in dem die Stafette versagt und der Makler gezwungen ist, zwischen einer Geschäftsbeziehung und einem Compliance-Risiko zu wählen – eine Wahl, die es von vornherein nie geben sollte.
Das TMS verfolgt Sendungen bis auf den Dollar genau. Dass Ihr Carrier nicht versichert ist, weiß es nicht.
Frachtmakler arbeiten mit Transportmanagementsystemen – Plattformen wie McLeod, Mercurygate, Turvo und AscendTMS, die das operative Rückgrat einer Maklerei bilden: Frachtvergabe, Carrier-Zahlung, Routenverfolgung, Frachtprüfung. Diese Systeme können die Pünktlichkeitsquote eines Carriers anzeigen, seinen Durchschnittspreis pro Meile und den genauen Zeitpunkt der Lieferung. Was sie nicht anzeigen können: ob die Kfz-Haftpflichtversicherung desselben Carriers vor 12 Tagen abgelaufen ist.
Das ist kein Fehler. Es ist eine Fähigkeitslücke, die in der Architektur jedes großen TMS verankert ist. TMS-Plattformen wurden entwickelt, um die Transportabwicklung zu verwalten – den Warentransport von der Abholung bis zur Zustellung. Die Überwachung der Compliance, insbesondere des Versicherungsablaufs, war nie eine Kernanforderung des Designs. Die Folge: Das geschäftskritischste Dokument in der Carrier-Compliance – das Versicherungszertifikat (COI) – existiert vollständig außerhalb des Systems, das Makler jede Stunde eines jeden Tages nutzen.
Als Reaktion darauf ist eine Ebene von Zusatztools zur Carrier-Überprüfung entstanden: Highway, Carrier411, RMIS, OnRamp. Diese Tools verifizieren die Genehmigung des Carriers, überwachen Sicherheitsbewertungen und prüfen den Versicherungsstatus beim Onboarding. Ihr Modell ist jedoch die punktuelle Verifizierung, keine kontinuierliche Überwachung. Ein Carrier kann die Versicherungsprüfung beim Onboarding im Januar bestehen. Bis April hat sich seine Frachtpolice erneuert – aber niemand im Büro des Maklers weiß, ob die neuen Limits den Vertragsanforderungen des Versenders entsprechen, bis jemand ein aktualisiertes COI anfordert, das PDF liest und die Daten eingibt. OnRamps eigene Produktdokumentation ist diesbezüglich eindeutig: Es ist „die Workflow-Ebene, die über Ihren Compliance-Verifizierungstools sitzt – kein Ersatz für sie.“
Das SAFER-System der FMCSA – die Regierungsdatenbank, die Makler zur Prüfung aktiver Versicherungseinträge nutzen – ist eine weitere punktuelle Momentaufnahme. Es bestätigt, dass der Carrier zum Zeitpunkt der Abfrage eine Police bei der FMCSA hinterlegt hat. Es sagt nicht aus: ob diese Police in 90 Tagen abläuft, ob die Limits den Vertragsanforderungen entsprechen oder ob der Carrier auch eine Frachtversicherung hat (die von der FMCSA nicht vorgeschrieben ist, aber in jedem Versendervertrag). Und die tägliche Überprüfung von 200 Carriern im SAFER-System ist kein realistischer Arbeitsablauf für eine Maklerei mit zwei Compliance-Mitarbeitern.
Man kann es so betrachten: Das TMS weiß genau, wie viel im letzten Quartal an Carrier 147 gezahlt wurde, wie hoch die durchschnittliche Transitzeit ist und wie viele Schadensfälle es gab. Aber es kann nicht die eine Information liefern, die, wenn sie falsch ist, die Maklerei Millionen an Haftung kosten könnte – ob die Versicherung von Carrier 147 zum Zeitpunkt des Versands tatsächlich aktiv ist.
Das Asymmetrieproblem: Verantwortung des Frachtführers, Haftung des Maklers
Nach Bundesrecht liegt die Pflicht zum Unterhalten einer Versicherung eindeutig beim Frachtführer (Motor Carrier). 49 CFR §387.7 legt unmissverständlich fest, dass ein Frachtführer ein Nutzfahrzeug erst dann betreiben darf, wenn die Mindestanforderungen an die finanzielle Verantwortung erfüllt sind – und diese Mindestwerte sind nicht verhandelbar: 750.000 $ für die öffentliche Haftpflicht bei allgemeiner Fracht, 1.000.000 $ für Gefahrstoffe, 5.000.000 $ für Sprengstoffe oder Giftgas (49 CFR §387.9). Die aktuelle FMCSA-Strafe für den Betrieb ohne erforderliche Versicherung beträgt bis zu 21.114 $ pro Tag des Verstoßes (49 CFR Part 386, Anhang B, angepasst 2025).
Der Frachtführer ist also für die Aufrechterhaltung des Versicherungsschutzes verantwortlich. Aber genau hier wird die Asymmetrie zum Problem des Maklers: Nach der Rechtstheorie der fahrlässigen Auswahl (negligent selection) kann ein Makler, der einen Frachtführer mit abgelaufener, unzureichender oder nicht verifizierbarer Deckung einsetzt, für Unfälle haftbar gemacht werden, die dieser Frachtführer verursacht – obwohl die Aufrechterhaltung der Deckung die Pflicht des Frachtführers war. Die Logik ist einfach. Der Makler hat den Frachtführer ausgewählt. Der Makler hatte die Pflicht, die Konformität des Frachtführers zu überprüfen. Der Makler hat diese Pflicht verletzt.
Im Jahr 2023 befasste sich das Berufungsgericht von Illinois in Cornejo v. Alliance Shippers genau mit dieser Frage. Eine Jury sprach ein Urteil über 18.150.750 $ gegen einen Frachtmakler – sie befand, dass der Frachtführer ein Agent des Maklers war und der Makler eine mittelbare Haftung für die Fahrlässigkeit des Fahrers trug (2023 IL App.1st No. 220633). Das Berufungsgericht hob das Urteil letztlich in der Agentenfrage auf – aber die Tatsache, dass eine Jury davon überzeugt werden konnte, Makler und Frachtführer als eine Einheit zu behandeln, zeigt, wohin sich die Haftungsdebatte entwickelt.
Und diese Debatte steht nun vor dem Obersten Gerichtshof der USA. Montgomery v. Caribe Transport II, mit einer Entscheidung bis Sommer 2026 erwartet, wird klären, ob der Federal Aviation Administration Authorization Act (FAAAA) Klagen wegen fahrlässiger Auswahl gegen Makler nach Landesrecht verdrängt. Entscheidet das Gericht, dass Makler auf staatlicher Ebene wegen fahrlässiger Frachtführerauswahl verklagt werden können, wird die rechtliche Gefährdung für jeden Makler, der keine systematische COI-Verifizierung nachweisen kann, unmittelbar und schwerwiegend. Wie die Klägeranwaltschaft bereits signalisiert hat: „In jedem künftigen schweren Lkw-Unfallfall sollte die erste Frage Ihres Anwalts sein: War ein Makler an der Disposition dieses Lkw beteiligt?“
Nun die Verbindung herstellen: Ein Makler, der 200 Frachtführer verwaltet, erlebt statistisch gesehen 66 COI-Ablaufereignisse pro Monat. Die COI-Verlängerungsweitergabe bietet keinen Mechanismus, der sicherstellt, dass der Makler das neue Zertifikat erhält. Das TMS überwacht den Versicherungsstatus nicht. Und wenn ein Frachtführer mit abgelaufener Police einen Unfall verursacht, ist der Makler nicht wegen Verursachung des Unfalls gefährdet – sondern wegen der Auswahl eines Frachtführers, dessen Deckung nicht verifiziert werden konnte. Das System ist so ausgelegt, dass die Partei mit der geringsten Echtzeit-Transparenz das größte rechtliche Risiko trägt.
Die 14-jährige Geschichte, die Versicherungsgesellschaften mit Prämien statt Prävention zu lösen versuchen
Es gibt eine makroökonomische Ebene dieses Problems, die das COI-Tracking für Carrier jedes Jahr schwieriger macht – und sie hat nichts mit den Compliance-Programmen der Makler zu tun.
Die gewerbliche Kfz-Versicherung ist seit vierzehn Jahren in Folge unrentabel. 2024 erreichte die Combined Ratio 107,2 – das bedeutet, die Versicherer zahlten 1,07 $ an Schadens- und Betriebskosten für jeden 1,00 $, den sie an Prämien einnahmen. Von den 20 größten gewerblichen Kfz-Versicherern wiesen 14 eine Combined Ratio über 100 auf. Die Sparte hat in den letzten zwei Jahren mehr als 10 Milliarden $ an Netto-Zeichnungsverlusten angehäuft. Die Prämien für Lkw-Versicherungen stiegen derweil 2024 auf einen Rekordwert von 0,102 $ pro Meile – ein Anstieg von 37,8 % in einem Jahrzehnt, in dem die allgemeine Inflationsrate nur etwa halb so stark stieg (ATRI Operational Costs of Trucking, 2025).
Und hier ist die entscheidende Tatsache: Die Unfallraten sind in diesem Zeitraum gesunken. Die Unfallraten von Schwerlast-Lkw fielen von 2021 bis 2024 um 2,6 %. Die Unfälle gingen zurück. Die Prämien stiegen. Die Verluste der Versicherungsbranche stammen nicht von mehr Unfällen – sie stammen von höheren Schadensforderungen (sogenannte „Nuclear Verdicts“), aggressiver Klägerprozessführung und steigenden medizinischen Kosten.
Für Makler, die Carrier-COIs verfolgen, hat die Reaktion der Versicherungsbranche auf diese Unrentabilität eine direkte nachgelagerte Wirkung: Carrier-Fluktuation. Wenn die Prämien steigen, stehen kleine Carrier – die mit geringen Margen arbeiten und einen erheblichen Prozentsatz vieler Maklernetzwerke ausmachen – vor einer brutalen Wahl: die höhere Prämie zahlen, den Versicherungsschutz reduzieren oder die Police auslaufen lassen. Ein Carrier, der letztes Jahr vollständig compliant war, könnte von 1 Mio. $ auf 750.000 $ Haftpflichtdeckung reduzieren, um Kosten zu managen – und diese neue Grenze liegt unter den vertraglichen Anforderungen vieler Verlader. Oder er lässt die Police 30 Tage lang auslaufen, während er einen günstigeren Anbieter sucht, was eine Deckungslücke schafft, die das Tracking-System des Maklers nicht erkennt, es sei denn, jemand überwacht aktiv. Ein Ablauf des Versicherungsschutzes kann einen Carrier für Jahre in den Nicht-Standard-Versicherungsmarkt bringen, wo die Prämien für dieselben Limits 30 % bis 50 % höher sind.
Transport macht 72,6 % der gesamten inländischen Frachttonnage aus (CRC Group, 2025). Jeder Teil dieser 72,6 % bewegt sich unter einem Carrier, dessen COI-Status der Makler kennen soll. Wenn der Versicherungsmarkt die Carrier-Deckung volatiler macht, wird die COI-Tracking-Arbeit des Maklers entsprechend dringlicher – mit denselben Tools und demselben Personal.
Die Lücke schließen: Was ein Makler KONTROLLIEREN kann
Wenn die vorherigen Abschnitte ein Bild struktureller Kräfte zeichnen, die gegen die Compliance des Maklers wirken – und das tun sie –, stellt sich die Frage: Was kann ein Makler tatsächlich dagegen tun?
Die heute verfügbare Änderung mit der größten Hebelwirkung ist nicht der Kauf einer neuen COI-Tracking-Plattform, die Aufstockung des Compliance-Personals oder die Forderung an Versicherer, neue Technologien einzuführen (viel Glück). Es ist die Verkürzung der Zeit zwischen „COI im Posteingang erhalten“ und „COI-Daten in der Tabelle, wo sie geprüft werden können“. Die Lücke zwischen Erhalt und Erfassung ist der Ort, an dem abgelaufene Deckungen unbemerkt bleiben, und das Schließen dieser Lücke erfordert keine Änderung des Verhaltens von Versicherern oder Versicherungsagenten. Es erfordert nur eine Änderung der Art, wie der Makler das verarbeitet, was er bereits erhält.
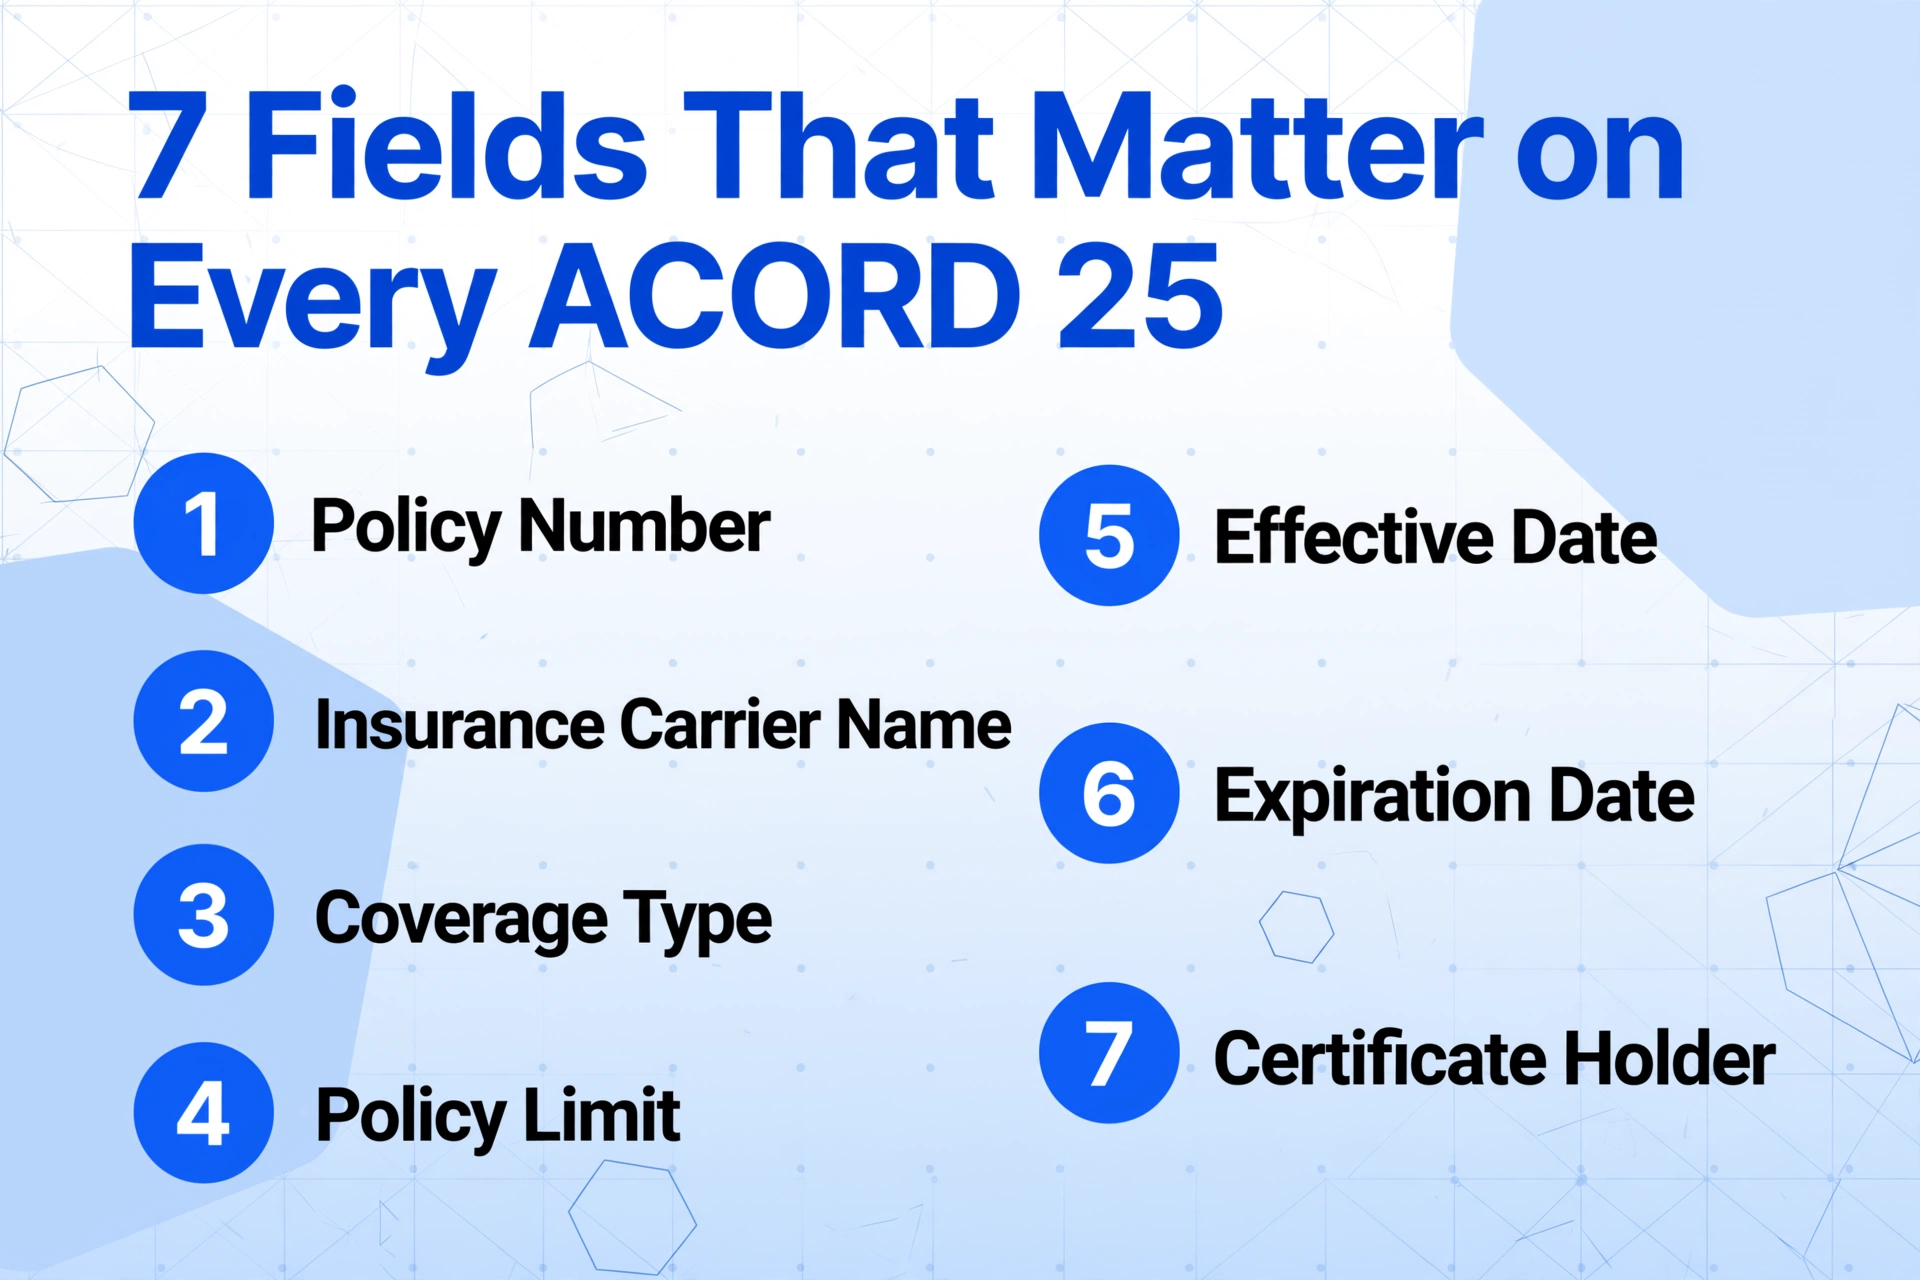
Die Datenpunkte, die auf jedem ACORD-25-COI zählen, sind begrenzt und vorhersehbar: Policennummer, Name des Versicherers, Deckungsart (Auto/Cargo/GL/WC), Deckungssumme, Beginn, Ablaufdatum und Versicherungsnehmer. Sieben Felder. Das ist alles. Alles andere auf dem 129-Felder-ACORD-25-Formular ist für Compliance-Zwecke Rauschen – nützlich für die Versicherungsbranche, irrelevant für einen Makler, der prüft, ob ein Versicherer die Mindestanforderungen erfüllt.
Das Extrahieren dieser sieben Felder aus einer PDF erfordert keinen verwalteten Compliance-Dienst oder ein Software-Abonnement pro Sitzplatz. Es erfordert ein Werkzeug, das das COI so liest, wie ein Mensch es liest – indem es versteht, was jedes Feld bedeutet, nicht wo es auf der Seite steht. Da COIs verschiedener Versicherer unterschiedliche Layouts, Schriftarten und Feldplatzierungen verwenden, scheitert ein template- oder positionsbasiertes Extraktionsverfahren in dem Moment, in dem ein Versicherer ein COI von einer neuen Versicherungsgesellschaft sendet. Das löst die Benutzerdefinierte Spaltenextraktion: Die gewünschten Spalten werden benannt – „Auto-Haftpflichtlimit“, „Ablaufdatum“, „Versicherungsnehmer“ – und die KI lokalisiert jeden Wert überall im Dokument, indem sie versteht, was er bedeutet, nicht indem sie sich eine Vorlage merkt. Wer mit diesem Konzept noch nicht vertraut ist, beginnt mit der Übersicht zur COI-Datenextraktion, und der vollständige Leitfaden zur COI-Extraktion behandelt die Anwendbarkeit in verschiedenen Branchen.
Der praktische Arbeitsablauf für eine mittelgroße Maklerfirma sieht wie folgt aus:
Alle Versicherungszertifikate (COI) der Carrier sammeln
Ob per E-Mail, über ein Carrier-Portal oder aus einem Compliance-Tool-Export — alle in einem Ordner sammeln. Bei Nutzung von Highway oder Carrier411 lassen sich die COIs, die Carrier während des Onboardings eingereicht haben, als Stapel herunterladen.
Compliance-Felder extrahieren
Zielspalten festlegen — Carrier-Name, Policennummer, Auto-Haftpflichtlimit, Frachtlimit, GL-Limit, Beginn, Ablauf — und den Stapel verarbeiten. Alle COIs werden in einem Durchgang in eine einzige Excel-Tabelle extrahiert, unabhängig davon, welche Versicherungsgesellschaft das jeweilige Formular ausgestellt hat. Eine Schritt-für-Schritt-Anleitung finden Sie unter So extrahieren Sie Carrier-COI-Daten für die Fracht-Compliance.
Probleme automatisch kennzeichnen
Mit der bedingten Formatierung von Excel hervorheben: (a) jedes Ablaufdatum innerhalb von 30 Tagen, (b) jedes Auto-Haftpflichtlimit unter 750.000 $ (oder das vertragliche Minimum), (c) jeden fehlenden Namen des Versicherungsnehmers. Die Compliance-Prüfung wird zu einer Montagmorgen-Sortier- und -Kontrollaufgabe, die in Minuten erledigt ist — keine stundenlange Dateneingabe.
Dieser Workflow ersetzt weder das TMS (Transportmanagementsystem), das Carrier-Prüftool noch den Compliance-Prozess. Er ersetzt den langsamsten, fehleranfälligsten und am wenigsten automatisierbaren Schritt — die manuelle Extraktion von Daten aus PDFs. Alles Weitere (bedingte Formatierung, Ablaufkennzeichnung, Limitprüfungen) funktioniert bereits. Es wartete nur auf Daten, die zuerst manuell eingegeben werden mussten.
Die Bauindustrie steht vor einem ähnlichen Problem — COI-Tracking für Subunternehmer in großem Maßstab — und derselbe Extraktionsansatz lässt sich auch dort anwenden. Betrifft die Compliance-Herausforderung mehrere Branchen, führt Skalierung des COI-Trackings für über 200 Subunternehmer durch die bauspezifische Variante, und das COI-Tracking-Problem der Bauindustrie analysiert die tieferen strukturellen Parallelen.
Häufig gestellte Fragen
Funktioniert das auch mit gescannten COI-PDFs, nicht nur mit digitalen Originalen?
Ja. ImageToTable.ai verarbeitet sowohl native PDFs als auch gescannte/basierte PDFs – es liest das Dokument visuell, so wie ein Mensch eine gescannte Seite betrachten würde. Ein COI, das gedruckt, unterschrieben und wieder eingescannt wurde, wird genauso behandelt wie ein digital erstelltes. Gedruckter Text, handschriftliche Anmerkungen am Rand und gestempelte Vermerke sind alle lesbar.
Unsere Versicherer senden COIs von Dutzenden verschiedenen Versicherungsgesellschaften, alle mit unterschiedlichen Layouts. Funktioniert die Extraktion trotzdem?
Ja. Die vorlagenunabhängige Extraktion ist genau für dieses Szenario konzipiert. Da die KI Felder lokalisiert, indem sie deren Bedeutung versteht (z. B. ist das „Ablaufdatum“ immer das am weitesten in der Zukunft liegende Datum im Abschnitt zur Versicherungsdauer), funktioniert sie mit jeder ACORD-25-Variante, unabhängig vom Briefkopf, Layout oder der Schriftart der Versicherungsgesellschaft.
Wir nutzen bereits eine COI-Tracking-Plattform wie myCOI. Brauchen wir das dann noch?
COI-Tracking-Plattformen automatisieren Erinnerungen, markieren abgelaufene Zertifikate und pflegen Compliance-Dashboards – aber sie erfordern dennoch, dass jemand die Daten aus dem COI-PDF in die Plattform eingibt. Der Extraktionsschritt liegt vor der Tracking-Plattform. Sie können COI-Daten in eine Tabelle extrahieren und in jedes Trackingsystem importieren, wodurch der manuelle Dateneingabe-Engpass beseitigt wird, der vor jeder Automatisierung besteht.
Was ist, wenn ein COI handschriftliche Notizen oder gestempelte Vermerke hat?
Die KI liest Handschrift, Stempel und Anmerkungen auf dem COI zusammen mit dem gedruckten Text. Ein handschriftlich eingetragenes Wirksamkeitsdatum oder ein Stempel, der den Status als zusätzlich versicherte Person anzeigt, wird genauso erfasst wie ein gedrucktes Feld. Dies ist besonders wichtig für COIs, bei denen der Versicherungsvertreter eine Deckungssumme handschriftlich korrigiert oder am Rand einen Vermerk zu einem Endorsement hinzugefügt hat.
Wie gehen Sie mit dem Unterschied zwischen "Occurrence"- und "Claims-Made"-Policearten auf der COI um?
Die Extraktion erfasst den Policeart genau so, wie er auf der COI angegeben ist. Die Unterscheidung zwischen Occurrence-basierter und Claims-Made-Deckung ist für die Risikoanalyse relevant – eine ablaufende Claims-Made-Police hinterlässt eine andere Art von Lücke als eine Occurrence-Police –, aber der Extraktionsschritt ist Datenerfassung, nicht Interpretation. Die nachgelagerte Tabelle oder das Tracking-System übernimmt die Analyse; die Extraktion stellt sicher, dass die Daten korrekt dorthin gelangen.
Kann dies in unser TMS integriert werden?
Die extrahierten Daten landen im Excel- (XLSX) oder CSV-Format, das in jedes gängige TMS importiert werden kann – McLeod, Mercurygate, Turvo, AscendTMS – sowie in COI-Tracking-Plattformen wie myCOI und SmartCompliance. Es gibt keine direkte API-Integration, aber die XLSX/CSV-Ausgabe dient als universelles Brückenformat, das jedes System mit Importfunktion verarbeiten kann. Der praktische Ablauf ist: COIs nach Excel extrahieren → prüfen und validieren → in Ihr TMS oder Compliance-System importieren.
Was Sie verfolgen, ist Ihr Geschäft. Ob Sie nachweisen können, dass Sie es verfolgt haben – und die Dokumentation haben, um es einem Gericht zu zeigen – unterscheidet konforme Maklerfirmen von exponierten. Der schnellste Weg, die Lücke zwischen dem Erhalt eines COI und seiner Überprüfung zu schließen, besteht darin, den Schritt zu eliminieren, bei dem jemand Daten aus einer PDF in eine Tabellenkalkulation tippt. Probieren Sie es mit einer Charge Ihrer aktuellen Carrier-COIs aus und sehen Sie, wie viele Minuten pro Zertifikat Sie zurückgewinnen.