Por que as expirações de COI de transportadoras passam despercebidas na
conformidade de corretores de frete
O documento mais perigoso em uma corretora de frete não é uma reclamação de carga. É um certificado de seguro ACORD 25 de uma página — também conhecido como COI, o formulário que comprova que uma transportadora rodoviária possui a cobertura de responsabilidade legalmente exigida — parado em uma caixa de entrada de conformidade com uma data de validade que passou há três semanas. A maioria dos corretores só descobre isso quando uma de duas coisas acontece: uma auditoria de transportadora força uma reconciliação de planilha ou, pior, um acidente envolvendo um caminhão que, no papel, estava segurado.
Principais conclusões
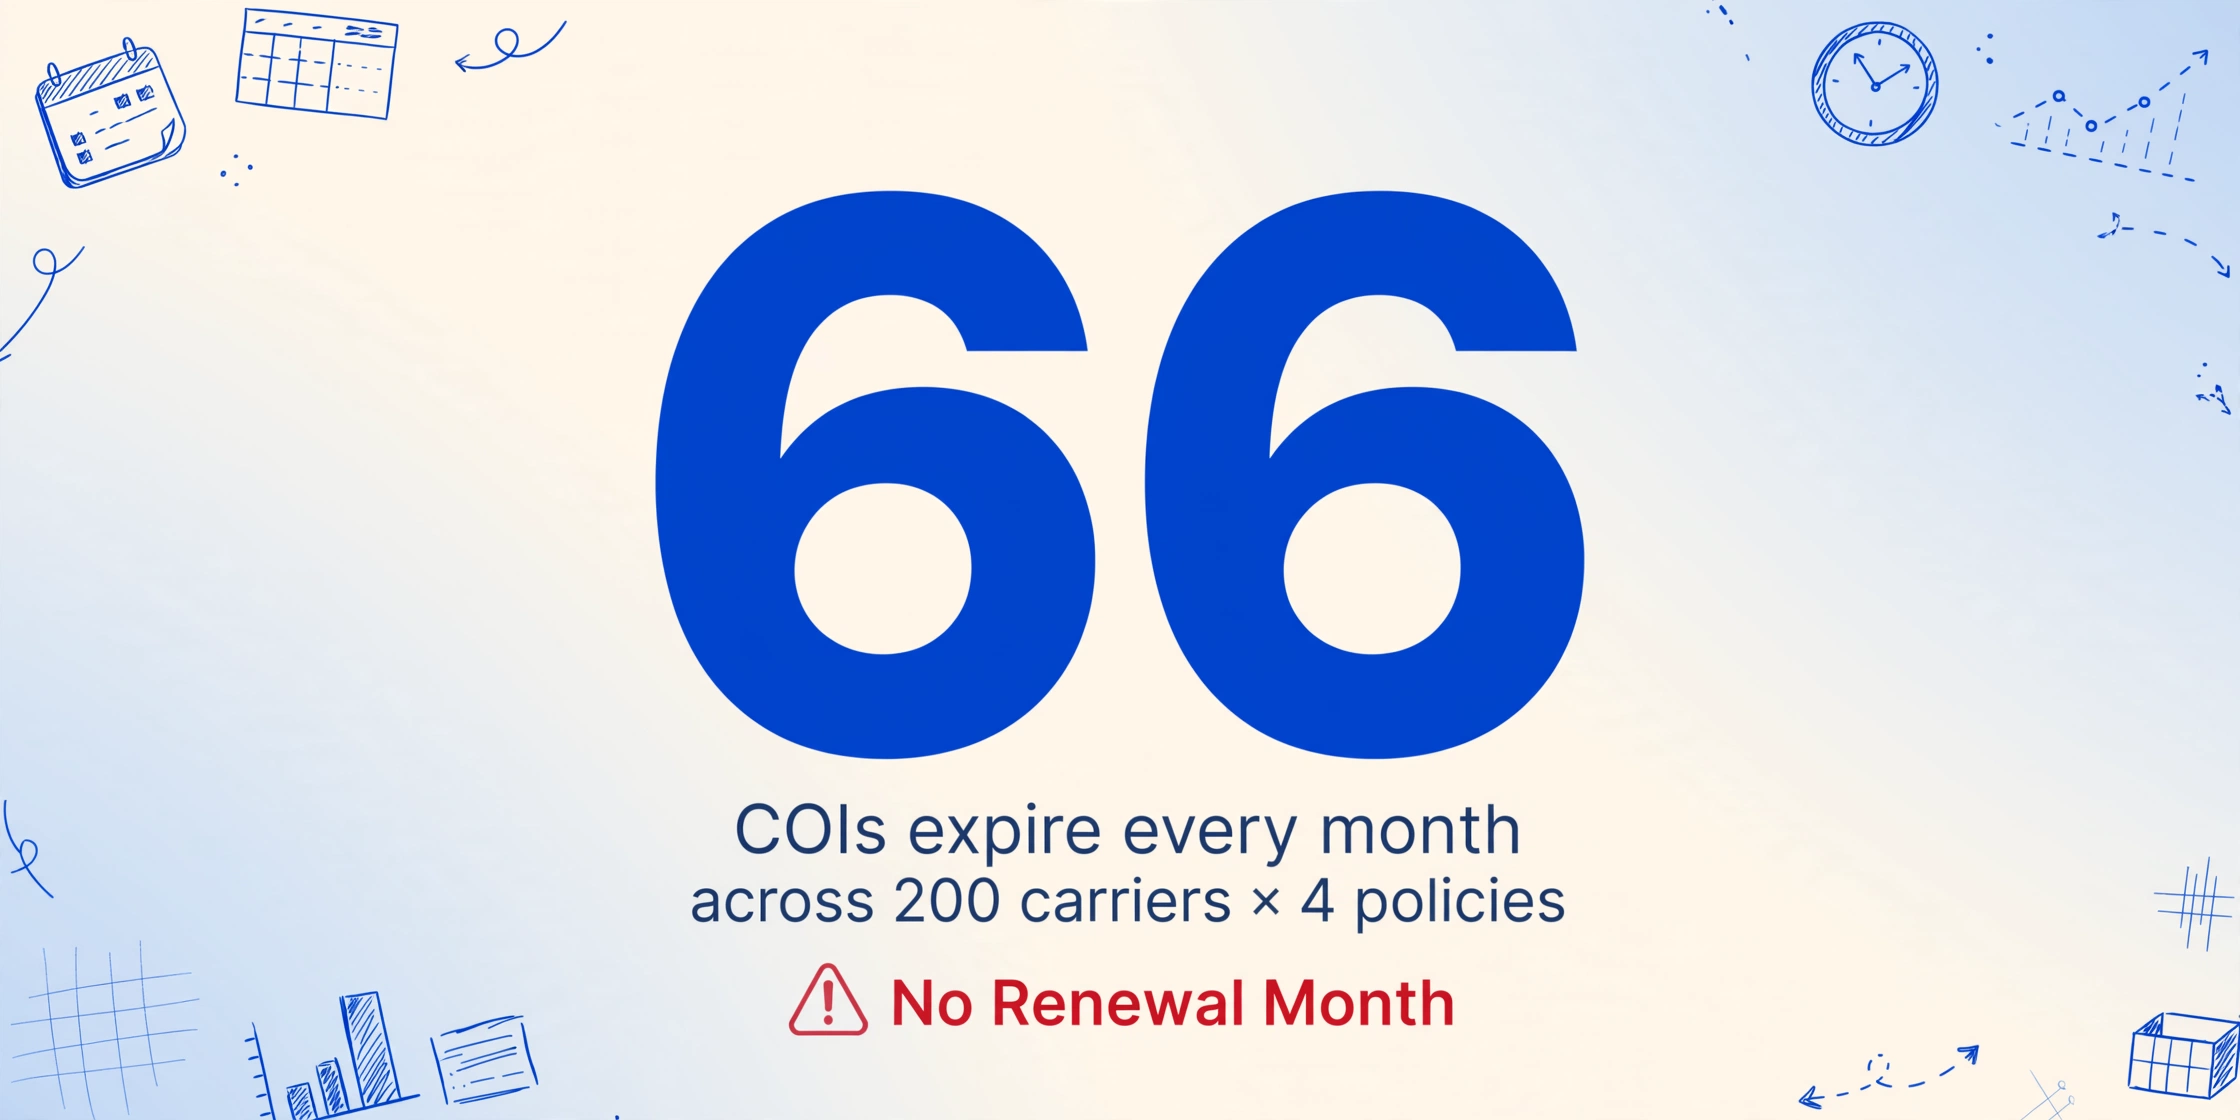
- Sessenta e seis COIs de transportadoras expiram todos os meses em uma rede de 200 transportadoras — e o corretor é sempre o último em um revezamento de três partes a saber que uma apólice venceu.
- Um júri proferiu um veredito de $18,15 milhões contra um corretor cuja transportadora tinha uma lacuna de cobertura — não porque o corretor causou o acidente, mas porque despachou uma transportadora cujo status de seguro não conseguiu verificar.
- Resolver isso não exige que transportadoras ou agentes de seguros mudem a forma como operam — exige apenas eliminar os 3 minutos de entrada manual de dados por COI que criam a lacuna de detecção onde a cobertura vencida se esconde.
O Problema Matemático Que Ninguém Quer Resolver
Vamos colocar um número no que "gerenciar COIs de transportadoras em escala" realmente significa. Uma corretora de frete de médio porte com 200 transportadoras ativas não é incomum. Cada transportadora possui múltiplas apólices: responsabilidade civil de automóveis (exigida por lei federal), seguro de carga (exigido pela maioria dos contratos de embarcadores), responsabilidade civil geral e, em muitos casos, seguro de acidentes de trabalho ou excesso de umbrella. São quatro tipos de apólice por transportadora, no mínimo. Cada apólice segue um ciclo de 12 meses.
Aqui é onde a matemática fica desconfortável: esses ciclos de 12 meses não estão alinhados ao calendário. A responsabilidade civil de automóveis da transportadora A renova em 15 de março. O seguro de carga da transportadora B renova em 7 de setembro. A responsabilidade civil geral da transportadora C renova em 23 de novembro. Diferente da temporada de impostos ou do período de inscrição aberta, não existe um "mês de renovação de COI" em que tudo vence ao mesmo tempo. Com 200 transportadoras e 4 apólices cada, você está rastreando 800 pontos de dados individuais — e cerca de 66 deles vencem todos os meses.
Agora considere o que acontece quando uma apólice vence: o agente de seguros da transportadora gera um COI de renovação e o envia por e-mail à transportadora. A transportadora pode ou não encaminhá-lo à corretora. A pessoa responsável pela conformidade na corretora abre o PDF do COI, lê os limites de cobertura, digita o número da apólice, a data de vigência, a data de vencimento e o nome da transportadora em uma planilha, e depois faz a verificação cruzada com os requisitos mínimos. A 3 minutos por COI para uma leitura e digitação cuidadosas, 66 COIs por mês significam mais de 3 horas de pura transcrição de dados — antes mesmo de qualquer análise real de conformidade começar. E isso pressupõe que toda transportadora envie a renovação no prazo, o que nos leva ao problema real.
O Revezamento a Três Mãos em Que Ninguém Passa o Bastão
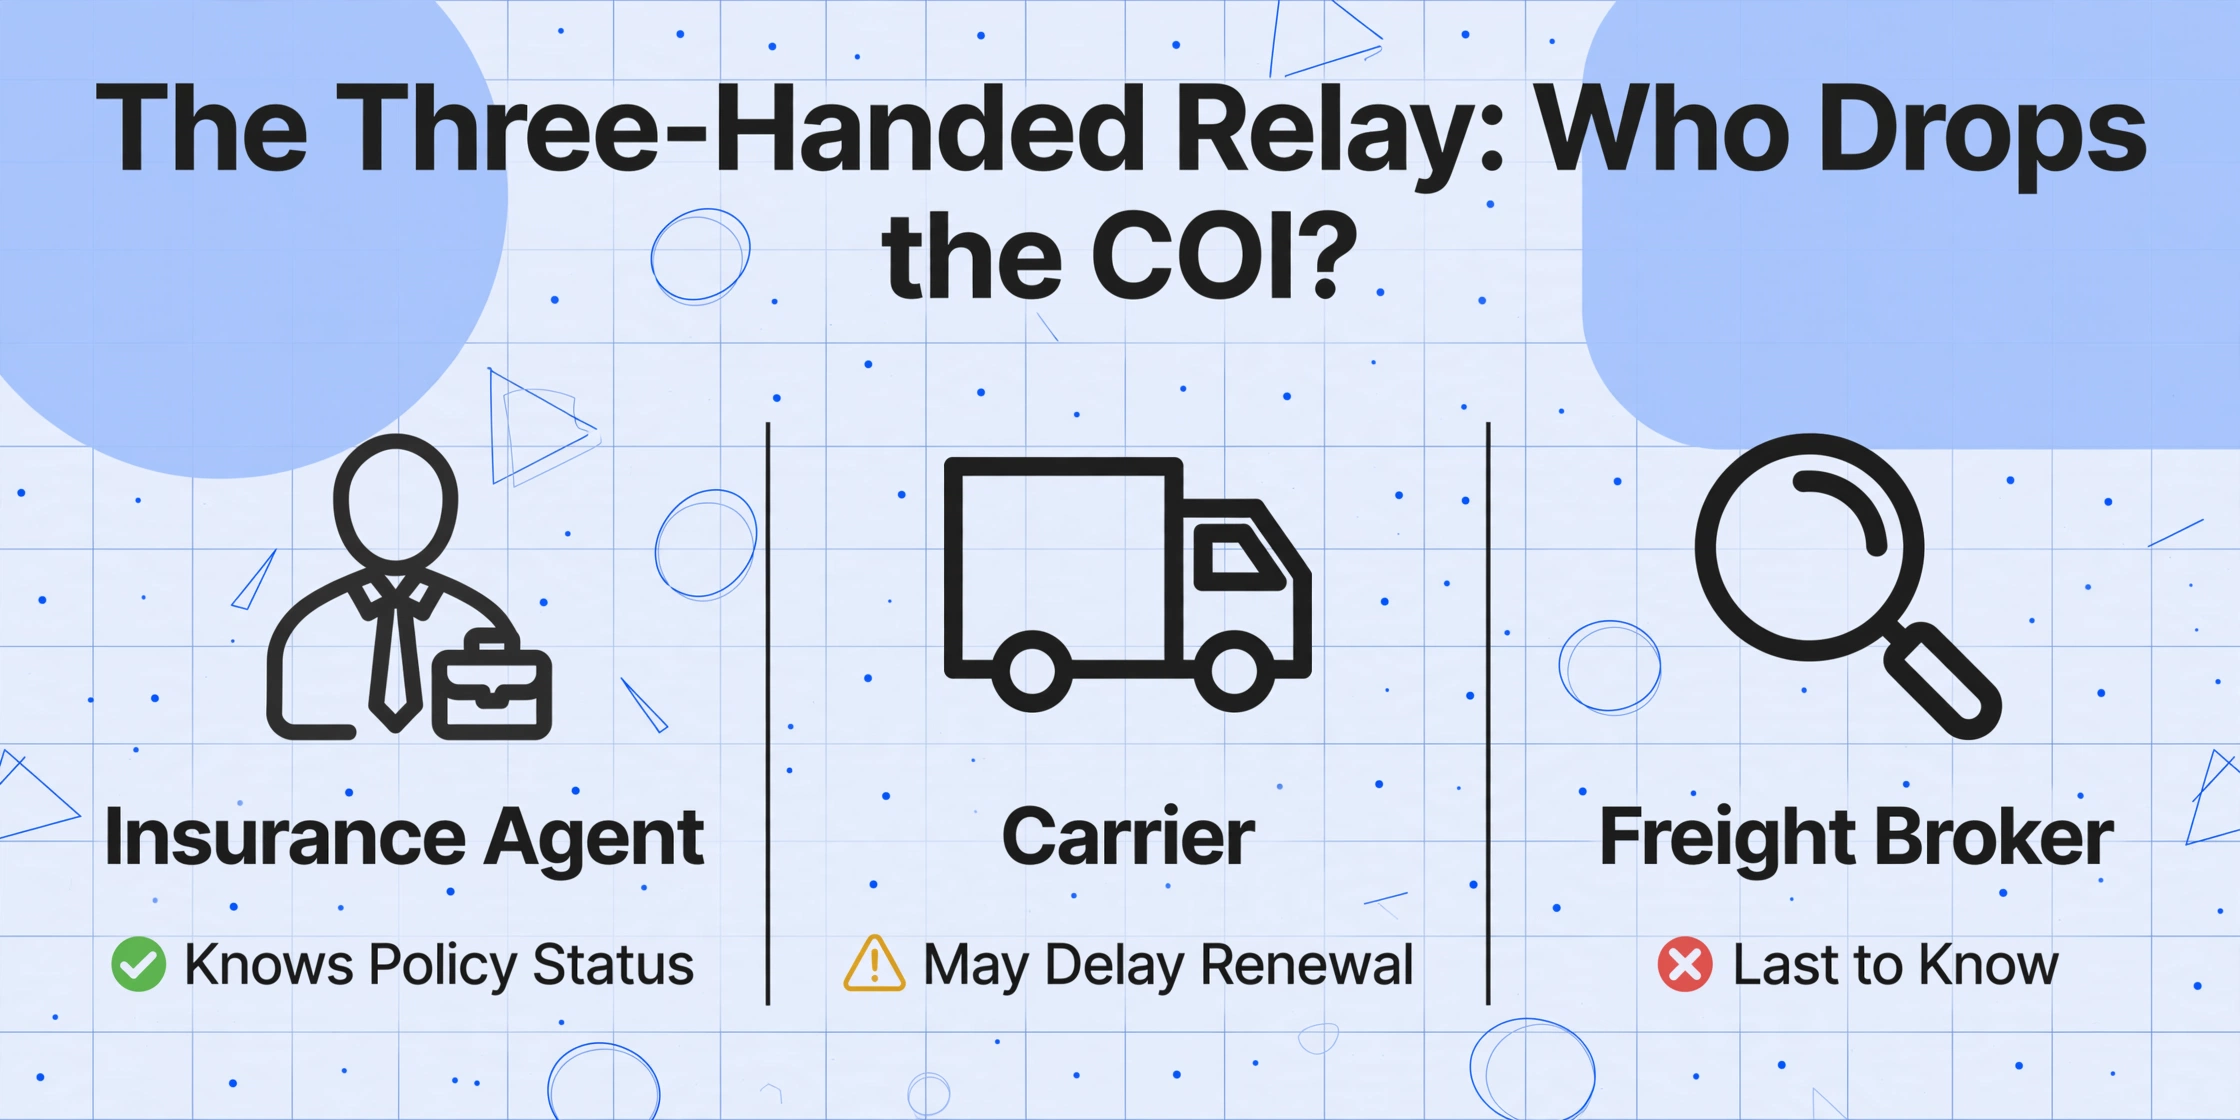
A renovação do COI é uma passagem de bastão entre três partes com uma falha fatal de projeto: quem sofre as consequências de uma passagem perdida não tem linha direta com quem detém o documento.
O agente de seguros — a única parte que sabe com certeza o status da apólice — tem relação contratual com a transportadora, não com o corretor. Quando a responsabilidade civil automotiva de uma transportadora é renovada, o agente envia o novo COI à transportadora. É aí que termina sua obrigação. O agente não tem o dever de notificar o corretor, nenhuma obrigação de copiar a caixa de entrada de conformidade do corretor e nenhum acordo que diga "avise o corretor de frete caso esta transportadora perca a cobertura no meio do prazo". A transportadora é cliente do agente. O corretor não é.
A transportadora, por sua vez, tem incentivo comercial para continuar transportando cargas. Uma transportadora cujo seguro está prestes a vencer não tem pressa em divulgar essa informação ao corretor que controla seu frete. Como um corretor disse no r/FreightBrokers: "Então a transportadora tecnicamente ficou sem seguro durante todo o prazo da apólice e agora tem uma lacuna quando vai procurar uma nova apólice." Transportadoras diante de aumentos de prêmio — com as tarifas de seguro automotivo comercial subindo 37,8% por milha de 2014 a 2024, segundo o American Transportation Research Institute — sofrem pressão financeira para adiar a renovação ou pesquisar preços. Cada dia gasto comparando cotações é um dia em que o corretor tem uma transportadora sem seguro na fila de despacho.
E o corretor? O corretor é o último a saber. Porque ninguém nesse revezamento tem obrigação de avisá-lo. O COI não chega à sua caixa de entrada até que a transportadora decida enviá-lo, e nesse ponto a renovação pode estar parada no e-mail da transportadora há duas semanas. A lacuna entre "COI gerado pelo agente" e "COI inserido no sistema de conformidade do corretor" é totalmente não monitorada — e é nessa lacuna que mora a cobertura vencida.
Este não é um caso hipotético isolado. Um corretor no Reddit descreveu uma consequência real: "Chegou ao ponto de, se uma transportadora tivesse um COI vencido em nosso sistema e o embarque tivesse que ser carregado naquele dia, dizermos que não podíamos." Esse é o momento em que o revezamento falha e o corretor é forçado a escolher entre uma relação comercial e um risco de conformidade — uma escolha que nunca deveria existir.
Seu TMS rastreia o despacho até o último centavo. Mas não faz ideia de que sua transportadora está sem seguro.
Os agentes de carga operam com sistemas de gestão de transporte (TMS) — plataformas como McLeod, Mercurygate, Turvo e AscendTMS que cuidam da espinha dorsal operacional de uma corretagem: oferta de cargas, pagamento a transportadoras, rastreamento de rotas, auditoria de frete. Esses sistemas informam o percentual de pontualidade de uma transportadora, sua tarifa média por milha e exatamente quando uma remessa foi entregue. O que eles não informam: se a apólice de responsabilidade civil automotiva dessa mesma transportadora expirou há 12 dias.
Isso não é um bug. É uma lacuna de capacidade embutida na arquitetura de todo grande TMS. As plataformas de TMS foram criadas para gerenciar a execução do transporte — o deslocamento da carga da coleta até a entrega. O monitoramento de conformidade, especialmente em torno da validade do seguro, nunca foi um requisito central de projeto. O resultado é que o documento mais crítico para o negócio na conformidade de transportadoras — o COI — vive inteiramente fora do sistema que os agentes de carga usam a cada hora de cada dia.
Em resposta, surgiu uma camada de complementos para análise de transportadoras: Highway, Carrier411, RMIS, OnRamp. Essas ferramentas verificam a autoridade da transportadora, monitoram classificações de segurança e checam o status do seguro no momento do cadastro. Mas o modelo delas é de verificação pontual, não de monitoramento contínuo. Uma transportadora pode passar na verificação de seguro durante o cadastro em janeiro. Em abril, sua apólice de carga foi renovada — mas ninguém no escritório do agente de carga sabe se os novos limites atendem aos requisitos contratuais do embarcador até que alguém peça um COI atualizado, leia o PDF e insira os dados. A própria documentação do produto OnRamp é direta sobre isso: é "a camada de fluxo de trabalho que fica acima das suas ferramentas de verificação de conformidade — não um substituto para elas."
O sistema SAFER da FMCSA — o banco de dados governamental que os agentes de carga usam para verificar registros de seguro ativos — é outro retrato pontual. Ele confirma que, no momento da consulta, a transportadora tem uma apólice registrada na FMCSA. Ele não informa: se essa apólice está a 90 dias do vencimento, se os limites atendem aos requisitos do seu contrato, ou se a transportadora também possui cobertura de carga (que a FMCSA não exige, mas todo contrato de embarcador exige). E verificar o SAFER para 200 transportadoras diariamente não é um fluxo de trabalho realista para uma corretagem com dois funcionários de conformidade.
Pense assim: seu TMS sabe exatamente quanto você pagou à Transportadora 147 no último trimestre, qual é o tempo médio de trânsito dela e quantas reclamações ela teve. Mas não consegue informar a única informação que, se estiver errada, pode custar milhões em responsabilidade à sua corretagem — se o seguro da Transportadora 147 está realmente ativo no momento do despacho.
O Problema da Assimetria: Responsabilidade da Transportadora, Responsabilidade do Corretor
Pela lei federal, a obrigação de manter o seguro recai diretamente sobre a transportadora rodoviária. O 49 CFR §387.7 afirma inequivocamente que nenhuma transportadora rodoviária pode operar um veículo comercial até que tenha em vigor os níveis mínimos de responsabilidade financeira — e esses mínimos são inegociáveis: $750,000 em responsabilidade civil geral para carga geral, $1,000,000 para materiais perigosos, $5,000,000 para explosivos ou gás venenoso (49 CFR §387.9). A penalidade atual da FMCSA por operar sem o seguro exigido é de até $21,114 por dia de infração (49 CFR Part 386, Appendix B, ajustado em 2025).
Portanto, a transportadora é responsável por manter a cobertura. Mas é aqui que a assimetria se torna um problema do corretor: sob a teoria jurídica de seleção negligente, um corretor que despacha uma transportadora com cobertura vencida, inadequada ou não verificável pode ser responsabilizado por acidentes causados por essa transportadora — mesmo que manter a cobertura fosse dever da transportadora. A lógica é direta. O corretor escolheu a transportadora. O corretor tinha o dever de verificar se a transportadora estava em conformidade. O corretor falhou nesse dever.
Em 2023, o Tribunal de Apelações de Illinois debateu exatamente essa questão no caso Cornejo v. Alliance Shippers. Um júri proferiu um veredicto de $18,150,750 contra um corretor de frete — concluindo que a transportadora rodoviária era agente do corretor e que o corretor tinha responsabilidade vicária pela negligência do motorista (2023 IL App.1st No. 220633). O tribunal de apelações acabou revertendo a questão da agência — mas o fato de um júri ter sido convencido a tratar corretor e transportadora como uma única entidade mostra para onde o debate sobre responsabilidade está caminhando.
E esse debate está prestes a chegar à Suprema Corte dos EUA. Montgomery v. Caribe Transport II, aguardando decisão prevista para o verão de 2026, determinará se o Federal Aviation Administration Authorization Act (FAAAA) prevalece sobre ações estaduais por seleção negligente contra corretores. Se a Corte decidir que os corretores podem ser processados em nível estadual por seleção negligente de transportadoras, a exposição jurídica para todo corretor que não consiga demonstrar verificação sistemática de COI torna-se imediata e severa. Como a advocacia dos autores já sinalizou: "Em todo caso sério de acidente com caminhão daqui para frente, a primeira pergunta que seu advogado deve fazer é: Houve um corretor envolvido no despacho deste caminhão?"
Agora conecte os pontos: um corretor que gerencia 200 transportadoras está, estatisticamente, vendo 66 eventos de vencimento de COI por mês. O revezamento de renovação de COI não tem mecanismo para garantir que o corretor receba o novo certificado. O TMS (sistema de gestão de transporte) não monitora o status do seguro. E se uma transportadora com apólice vencida causar um acidente, o corretor enfrenta exposição não por causar o acidente — mas por selecionar uma transportadora cuja cobertura não conseguiu verificar. O sistema é projetado de modo que a parte com menor visibilidade em tempo real suporta a maior exposição jurídica.
A História de 14 Anos que as Seguradoras Tentam Resolver com Prêmios, Não com Prevenção
Há uma camada macroeconômica nesse problema que torna o rastreamento de COI de transportadoras mais difícil a cada ano, e ela não tem nada a ver com programas de conformidade de corretores.
O seguro de automóvel comercial tem sido não lucrativo por quatorze anos consecutivos. Em 2024, o índice combinado atingiu 107,2 — ou seja, as seguradoras pagaram $1,07 em sinistros e despesas para cada $1,00 arrecadado em prêmios. Entre as 20 maiores seguradoras de automóvel comercial, 14 registraram índices combinados acima de 100. O segmento acumulou mais de $10 bilhões em perdas líquidas de subscrição apenas nos últimos dois anos. Os prêmios de seguro de transporte, enquanto isso, dispararam para um recorde de $0,102 por milha em 2024 — um aumento de 37,8% em uma década em que a taxa de inflação geral subiu aproximadamente metade disso (ATRI Operational Costs of Trucking, 2025).
E aqui está o fato crítico: as taxas de acidentes caíram nesse mesmo período. As taxas de acidentes com caminhões pesados caíram 2,6% de 2021 a 2024. Os acidentes diminuíram. Os prêmios aumentaram. As perdas da indústria de seguros não vêm de mais acidentes — vêm de sinistros maiores (as chamadas "decisões nucleares"), litígios agressivos de autores e inflação de custos médicos.
Para corretores que rastreiam COIs de transportadoras, a resposta da indústria de seguros a essa falta de lucratividade tem um efeito direto a jusante: rotatividade de transportadoras. Quando os prêmios sobem, as pequenas transportadoras — que operam com margens apertadas e representam uma porcentagem significativa de muitas redes de corretores — enfrentam uma escolha brutal: pagar o prêmio mais alto, reduzir a cobertura ou deixar a apólice caducar. Uma transportadora que estava totalmente em conformidade no ano passado pode cair de $1M para $750K em cobertura de responsabilidade civil para gerenciar custos — e esse novo limite fica abaixo dos requisitos de contrato de muitos embarcadores. Ou podem deixar a apólice caducar por 30 dias enquanto buscam um provedor mais barato, criando uma lacuna de cobertura que o sistema de rastreamento do corretor não vai detectar, a menos que alguém esteja monitorando ativamente. Uma caducidade de cobertura pode colocar uma transportadora no mercado de seguros não padronizados por anos, onde os prêmios são 30% a 50% mais altos para os mesmos limites.
O transporte responde por 72,6% de toda a tonelagem de frete doméstico (CRC Group, 2025). Cada parte desses 72,6% se move sob uma transportadora cujo status de COI o corretor deve conhecer. Quando o mercado de seguros torna a cobertura das transportadoras mais volátil, a carga de trabalho de rastreamento de COI do corretor se torna correspondentemente mais urgente — com as mesmas ferramentas e a mesma equipe.
Fechando a Lacuna: O Que um Corretor PODE Controlar
Se as seções anteriores pintam um quadro de forças estruturais alinhadas contra a conformidade do corretor — e pintam —, a questão se torna: o que um corretor pode realmente fazer a respeito?
A mudança de maior alavancagem disponível hoje não é comprar uma nova plataforma de rastreamento de COI, adicionar pessoal de conformidade ou exigir que as transportadoras adotem novas tecnologias (boa sorte). É reduzir o tempo entre "COI recebido na caixa de entrada" e "dados do COI na planilha onde podem ser verificados". A lacuna entre o recebimento e o registro é onde a cobertura vencida passa despercebida, e fechar essa lacuna não exige mudar o comportamento das transportadoras ou dos agentes de seguros. Exige apenas mudar como o corretor processa o que já recebe.
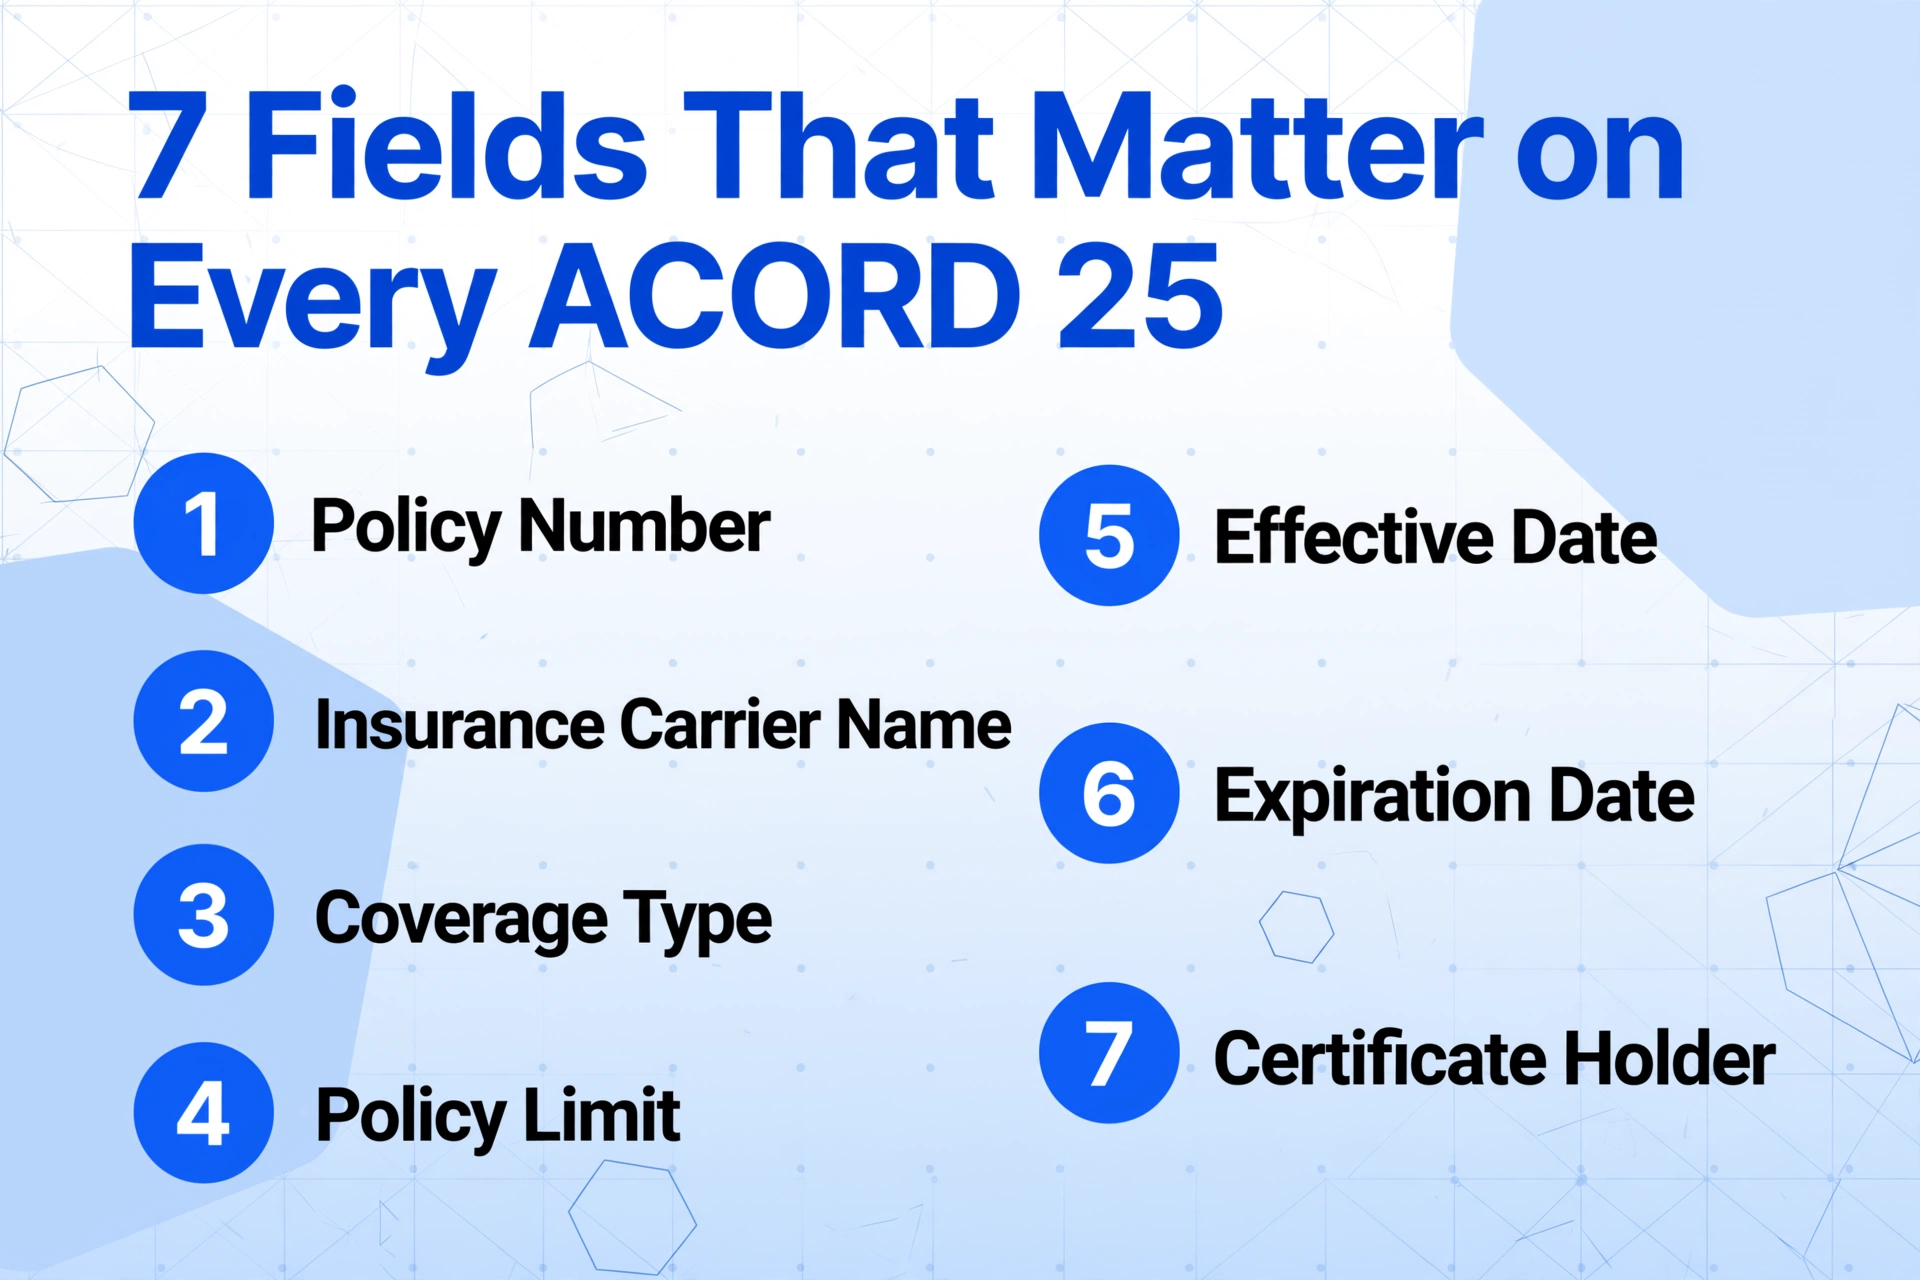
Os pontos de dados que importam em cada COI ACORD 25 são finitos e previsíveis: Número da Apólice, Nome da Seguradora, Tipo de Cobertura (Auto/Carga/GL/WC), Limite da Apólice, Data de Vigência, Data de Vencimento e Titular do Certificado. Sete campos. Só isso. Todo o resto no formulário ACORD 25 de 129 campos é ruído para fins de conformidade — útil para o setor de seguros, irrelevante para um corretor que verifica se uma transportadora atende aos mínimos.
Extrair esses sete campos de um PDF não exige um serviço de conformidade gerenciado ou uma assinatura de software por assento. O que exige é uma ferramenta que leia o COI como um humano o lê — entendendo o que cada campo significa, não onde ele fica na página. Como os COIs de diferentes seguradoras usam layouts, fontes e posições de campo diferentes, uma abordagem de extração baseada em modelo ou posição quebra no momento em que uma transportadora envia um COI de uma nova seguradora. É isso que a Extração de Colunas Personalizadas resolve: você nomeia as colunas que deseja — "Limite de Responsabilidade Auto", "Data de Vencimento", "Titular do Certificado" — e a IA localiza cada valor em qualquer lugar do documento entendendo o que ele significa, não memorizando um modelo. Se você é novo nesse conceito, comece com nossa visão geral da extração de dados de COI, e o guia completo de extração de COI aborda a aplicabilidade em diversos setores.
O fluxo de trabalho prático para uma corretora de médio porte é assim:
Reúna todos os COIs em PDF das transportadoras
Sejam recebidos por e-mail, por um portal de transportadoras ou por uma exportação de ferramenta de conformidade — reúna-os em uma única pasta. Se já usa Highway ou Carrier411, é possível baixar em lote os COIs enviados pelas transportadoras durante o onboarding.
Extraia os campos de conformidade
Defina as colunas desejadas — Carrier Name, Policy Number, Auto Liability Limit, Cargo Limit, GL Limit, Effective Date, Expiration Date — e processe o lote. Todos os COIs são extraídos para uma única tabela do Excel em uma só passagem, independentemente da seguradora que emitiu cada formulário. Para um passo a passo, veja como extrair dados de COI de transportadoras para conformidade de frete.
Sinalize os problemas automaticamente
Use a formatação condicional do Excel para destacar: (a) qualquer Expiration Date nos próximos 30 dias, (b) qualquer Auto Liability Limit abaixo de $750,000 (ou o mínimo do seu contrato), (c) qualquer nome de Certificate Holder ausente. A revisão de conformidade se torna uma classificação e verificação de segunda-feira de manhã que termina em minutos, não uma sessão de entrada de dados de várias horas.
Este fluxo de trabalho não substitui seu TMS, sua ferramenta de avaliação de transportadoras ou seu processo de conformidade. Ele substitui a etapa mais lenta, mais propensa a erros e menos automatizável — a extração manual de dados de PDFs. Tudo o que vem depois (a formatação condicional, os alertas de vencimento, as verificações de limite) já funciona. Só faltavam os dados que alguém precisava digitar primeiro.
O setor de construção civil lida com uma versão paralela desse problema — o rastreamento de COIs de subcontratados em escala — e a mesma abordagem de extração se aplica lá também. Se seus desafios de conformidade abrangem vários setores, escalar o rastreamento de COIs em mais de 200 subcontratados percorre a versão específica da construção, e o problema de rastreamento de COIs do setor de construção analisa os paralelos estruturais mais profundos.
Perguntas Frequentes
Isso funciona com COIs em PDF digitalizados, não apenas com originais digitais?
Sim. O ImageToTable.ai processa tanto PDFs nativos quanto PDFs digitalizados/baseados em imagem — ele lê o documento visualmente, da mesma forma que uma pessoa olharia para uma página digitalizada. Um COI que foi impresso, assinado e digitalizado novamente é tratado de forma idêntica a um gerado digitalmente. Texto impresso, anotações manuscritas nas margens e endossos carimbados são todos legíveis.
Nossas transportadoras enviam COIs de dezenas de seguradoras diferentes, todas com layouts distintos. A extração ainda vai funcionar?
Sim. A natureza sem modelo da extração foi projetada especificamente para esse cenário. Como a IA localiza os campos entendendo o que eles significam (por exemplo, a "Data de Validade" é sempre a data mais distante no futuro na seção de período da apólice), ela funciona em qualquer variante do ACORD 25, independentemente do timbre, layout ou fonte da seguradora utilizada.
Já usamos uma plataforma de rastreamento de COI como a myCOI. Ainda precisamos disso?
Plataformas de rastreamento de COI automatizam lembretes, sinalizam certificados vencidos e mantêm painéis de conformidade — mas ainda exigem que alguém insira os dados do PDF do COI na plataforma. A etapa de extração está a montante da plataforma de rastreamento. É possível extrair os dados do COI para uma planilha e importá-los em qualquer sistema de rastreamento, eliminando o gargalo de entrada manual de dados que existe antes que qualquer automação possa assumir.
E se um COI tiver anotações manuscritas ou endossos carimbados?
A IA lê caligrafia, carimbos e anotações no COI junto com o texto impresso. Uma data de vigência escrita à mão ou um carimbo indicando status de segurado adicional é capturado da mesma forma que um campo impresso seria. Isso é particularmente importante para COIs em que o agente de seguros corrigiu manualmente um limite ou adicionou uma referência de endosso nas margens.
Como lidar com a diferença entre os tipos de apólice "occurrence" e "claims-made" no COI?
A extração captura o tipo de apólice exatamente como declarado no COI. A distinção entre cobertura baseada em ocorrência e claims-made é relevante para a análise de risco — uma apólice claims-made que expira deixa um tipo de lacuna diferente de uma apólice de ocorrência — mas a etapa de extração é captura de dados, não interpretação. A planilha ou o sistema de rastreamento a jusante cuida da análise; a extração garante que os dados cheguem lá com precisão.
Isso pode se integrar ao nosso TMS?
Os dados extraídos ficam em formato Excel (XLSX) ou CSV, que pode ser importado em todos os principais TMS — McLeod, Mercurygate, Turvo, AscendTMS — bem como em plataformas de rastreamento de COI como myCOI e SmartCompliance. Não há integração direta via API, mas a saída em XLSX/CSV funciona como um formato de ponte universal que qualquer sistema com função de importação pode consumir. O fluxo prático é: extrair os COIs para o Excel → revisar e validar → importar para o seu TMS ou sistema de conformidade.
O que você rastreia é o seu negócio. Se você consegue provar que rastreou — e tem a documentação para mostrar a um tribunal — é o que separa corretoras em conformidade das expostas. A maneira mais rápida de fechar a lacuna entre receber um COI e verificá-lo é eliminar a etapa em que alguém digita dados de um PDF em uma planilha. Experimente em um lote dos seus COIs de transportadoras atuais e veja quantos minutos por certificado você recupera.