Cómo extraer datos de COI de transportistas para
el cumplimiento de fletes (guía 2026)
En 2025, el mercado de plataformas de incorporación y cumplimiento de transportistas alcanzó los $1.8 mil millones y se proyecta que llegue a los $3.8 mil millones para 2034. El documento que más tiempo consume en la pila de cumplimiento de todo agente de carga? El certificado de seguro (COI) ACORD 25. Un formulario de una página con 129 campos rellenables, y lo único que se interpone entre un transportista y un despacho. Aquí le mostramos cómo extraer los campos que importan — límite de responsabilidad de automóviles, cobertura de carga, fechas de vencimiento, titular del certificado — de cualquier COI y llevarlos a una hoja de cálculo que realmente pueda usar.
Conclusiones clave
- Cada COI de transportista toma 3 minutos para escribir en una hoja de cálculo — con 500 transportistas, eso son 25 horas al mes consumidas por la entrada de datos antes de que comience cualquier análisis de cumplimiento.
- Su TMS (sistema de gestión de transporte) rastrea despachos y facturación hasta el último centavo, pero no tiene idea de que la responsabilidad de automóviles de un transportista venció hace 12 días — porque ni una sola plataforma en esta industria fue construida para leer un formulario.
- Invierta el modelo: trate los COI como un conjunto de datos, extráigalos todos en un solo lote y deje que las fórmulas de Excel marquen los límites por debajo del mínimo y las fechas vencidas. La revisión de cumplimiento se convierte en una clasificación y verificación de los lunes por la mañana que termina antes de que su café se enfríe.
El Reloj de Cumplimiento Avanza
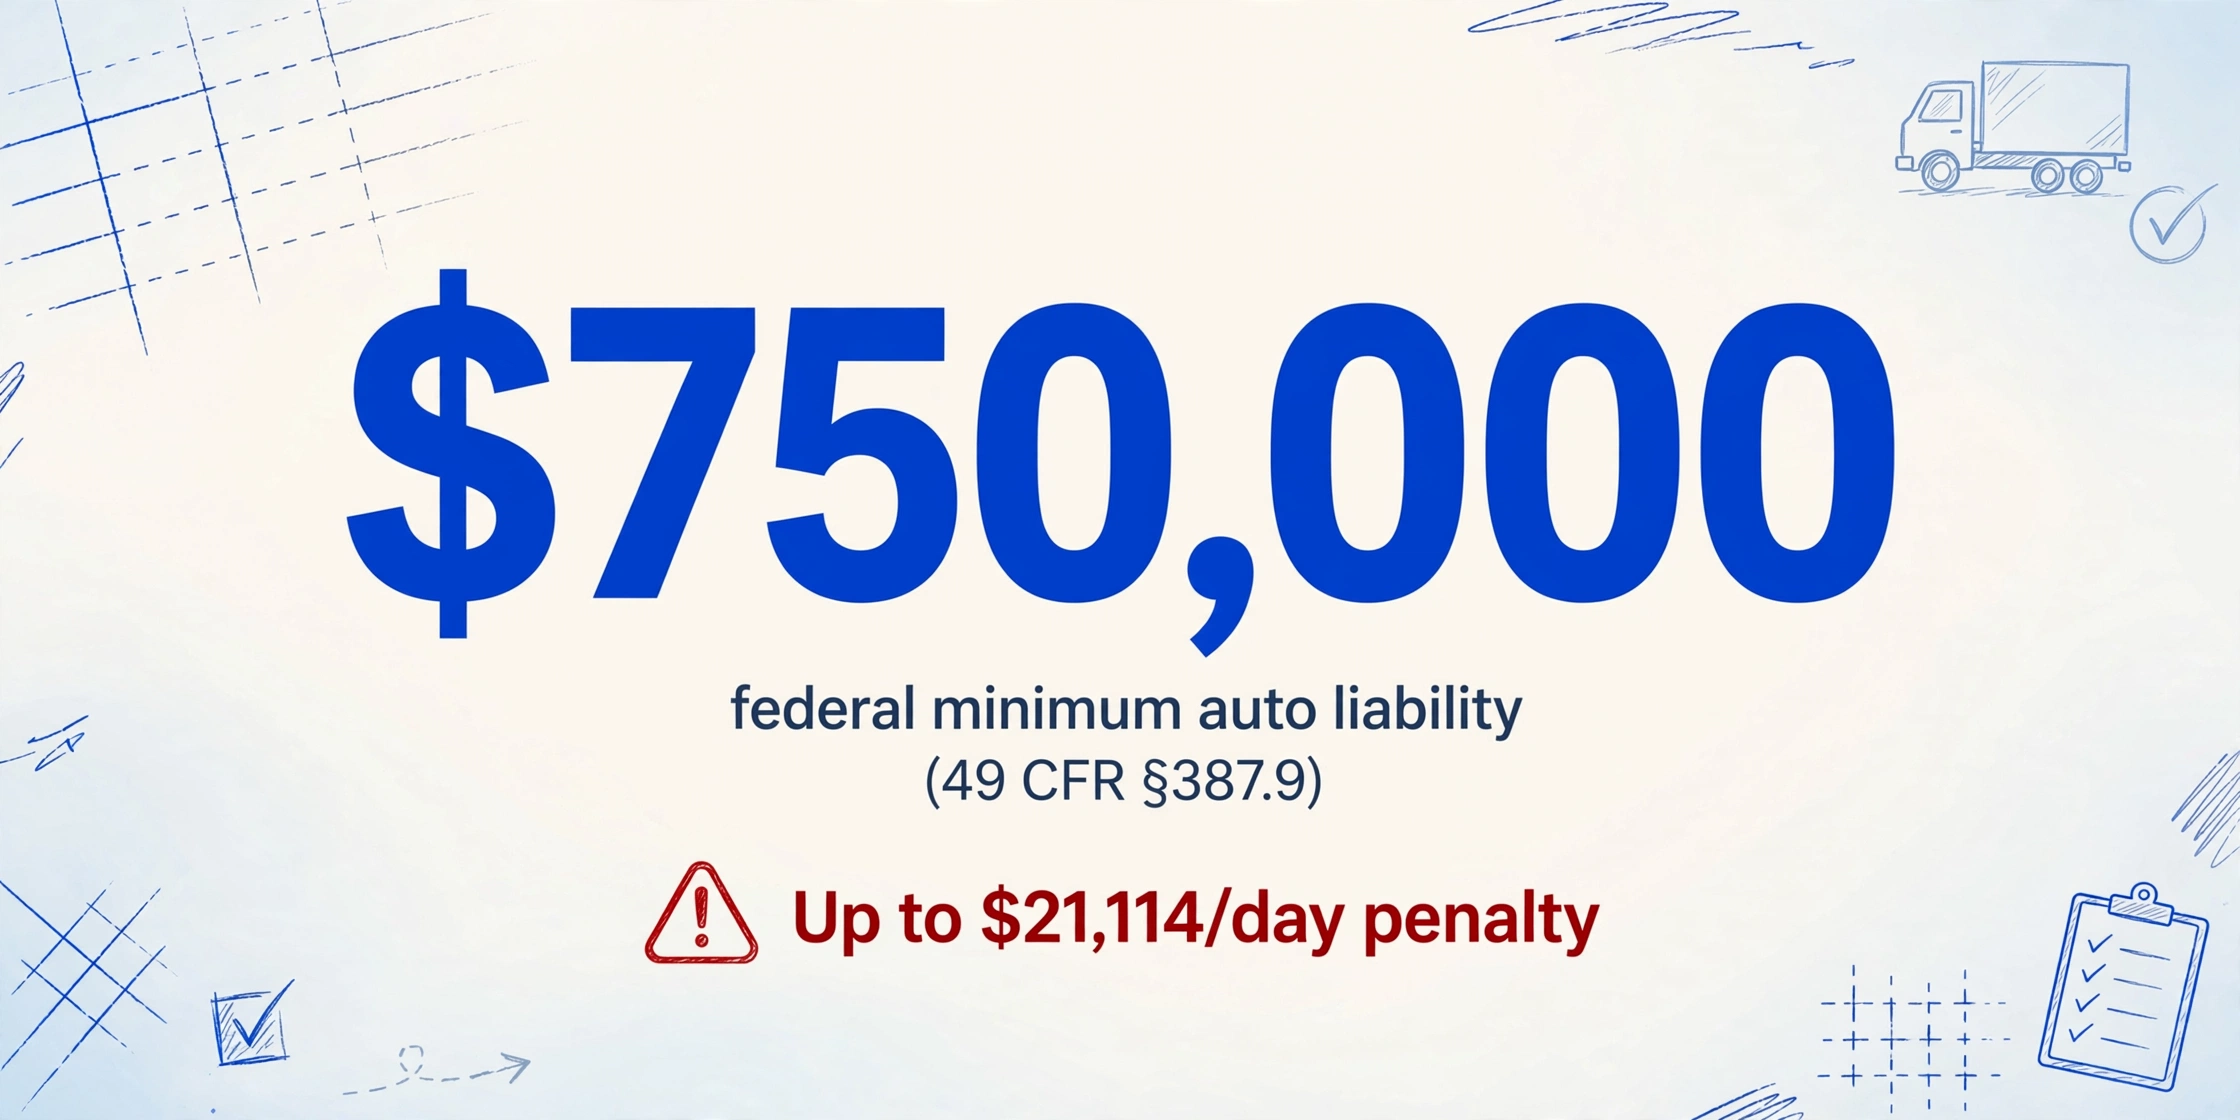
Aquí hay un número que la mayoría de los corredores aprenden por las malas: según la 49 CFR §387.7, ningún transportista motorizado puede operar un vehículo comercial hasta que haya obtenido y mantenga vigentes los niveles mínimos de responsabilidad financiera. Para un transportista de carga por contrato estándar con un GVWR de 10,001 libras o más, ese mínimo es de $750,000 en seguro de responsabilidad pública (49 CFR §387.9). ¿Transporta materiales peligrosos? El mínimo sube a $1,000,000. ¿Explosivos, gas venenoso o materiales radiactivos? $5,000,000.
Esos no son sugerencias. Operar por debajo del mínimo federal es una infracción separada cada día que exista la brecha de cobertura, y el programa de sanciones actual de la FMCSA lo establece en hasta $21,114 por día (49 CFR Part 386, Appendix B, ajustado en 2025). Más inmediatamente, la FMCSA puede suspender la autoridad de operación del transportista en el momento en que la cobertura caduque — y sin autoridad activa = sin despacho. Para un corredor, eso significa que un transportista del que depende para una ruta que cotizó esta mañana desaparece repentinamente. Sin correo de advertencia. Sin período de gracia.
Y sin embargo, para la mayoría de las corredurías pequeñas y medianas — que gestionan entre 100 y 500 transportistas activos — la verificación del COI ocurre manualmente, por correo electrónico, con un visor de PDF. La TIA (Transportation Intermediaries Association), que representa a más de 2,000 empresas de logística de terceros (70% de ellas pequeñas empresas familiares), ha reconocido en su Marco de Selección de Transportistas que la documentación de seguro adecuada es fundamental para la evaluación de transportistas. Pero los marcos no extraen datos de los formularios.
Aquí es donde se encuentran la mayoría de los corredores: saben exactamente qué deben verificar, pero carecen de un método que escale más allá de los 50 transportistas. Si es nuevo en el concepto de extracción de COI, hemos cubierto los fundamentos en nuestra descripción general de qué es realmente la extracción de datos de COI — y la guía completa de extracción de COI explica la aplicabilidad en todas las industrias. Este artículo se centra específicamente en el flujo de trabajo de cumplimiento de carga.
Cómo leer un ACORD 25 como un agente de carga
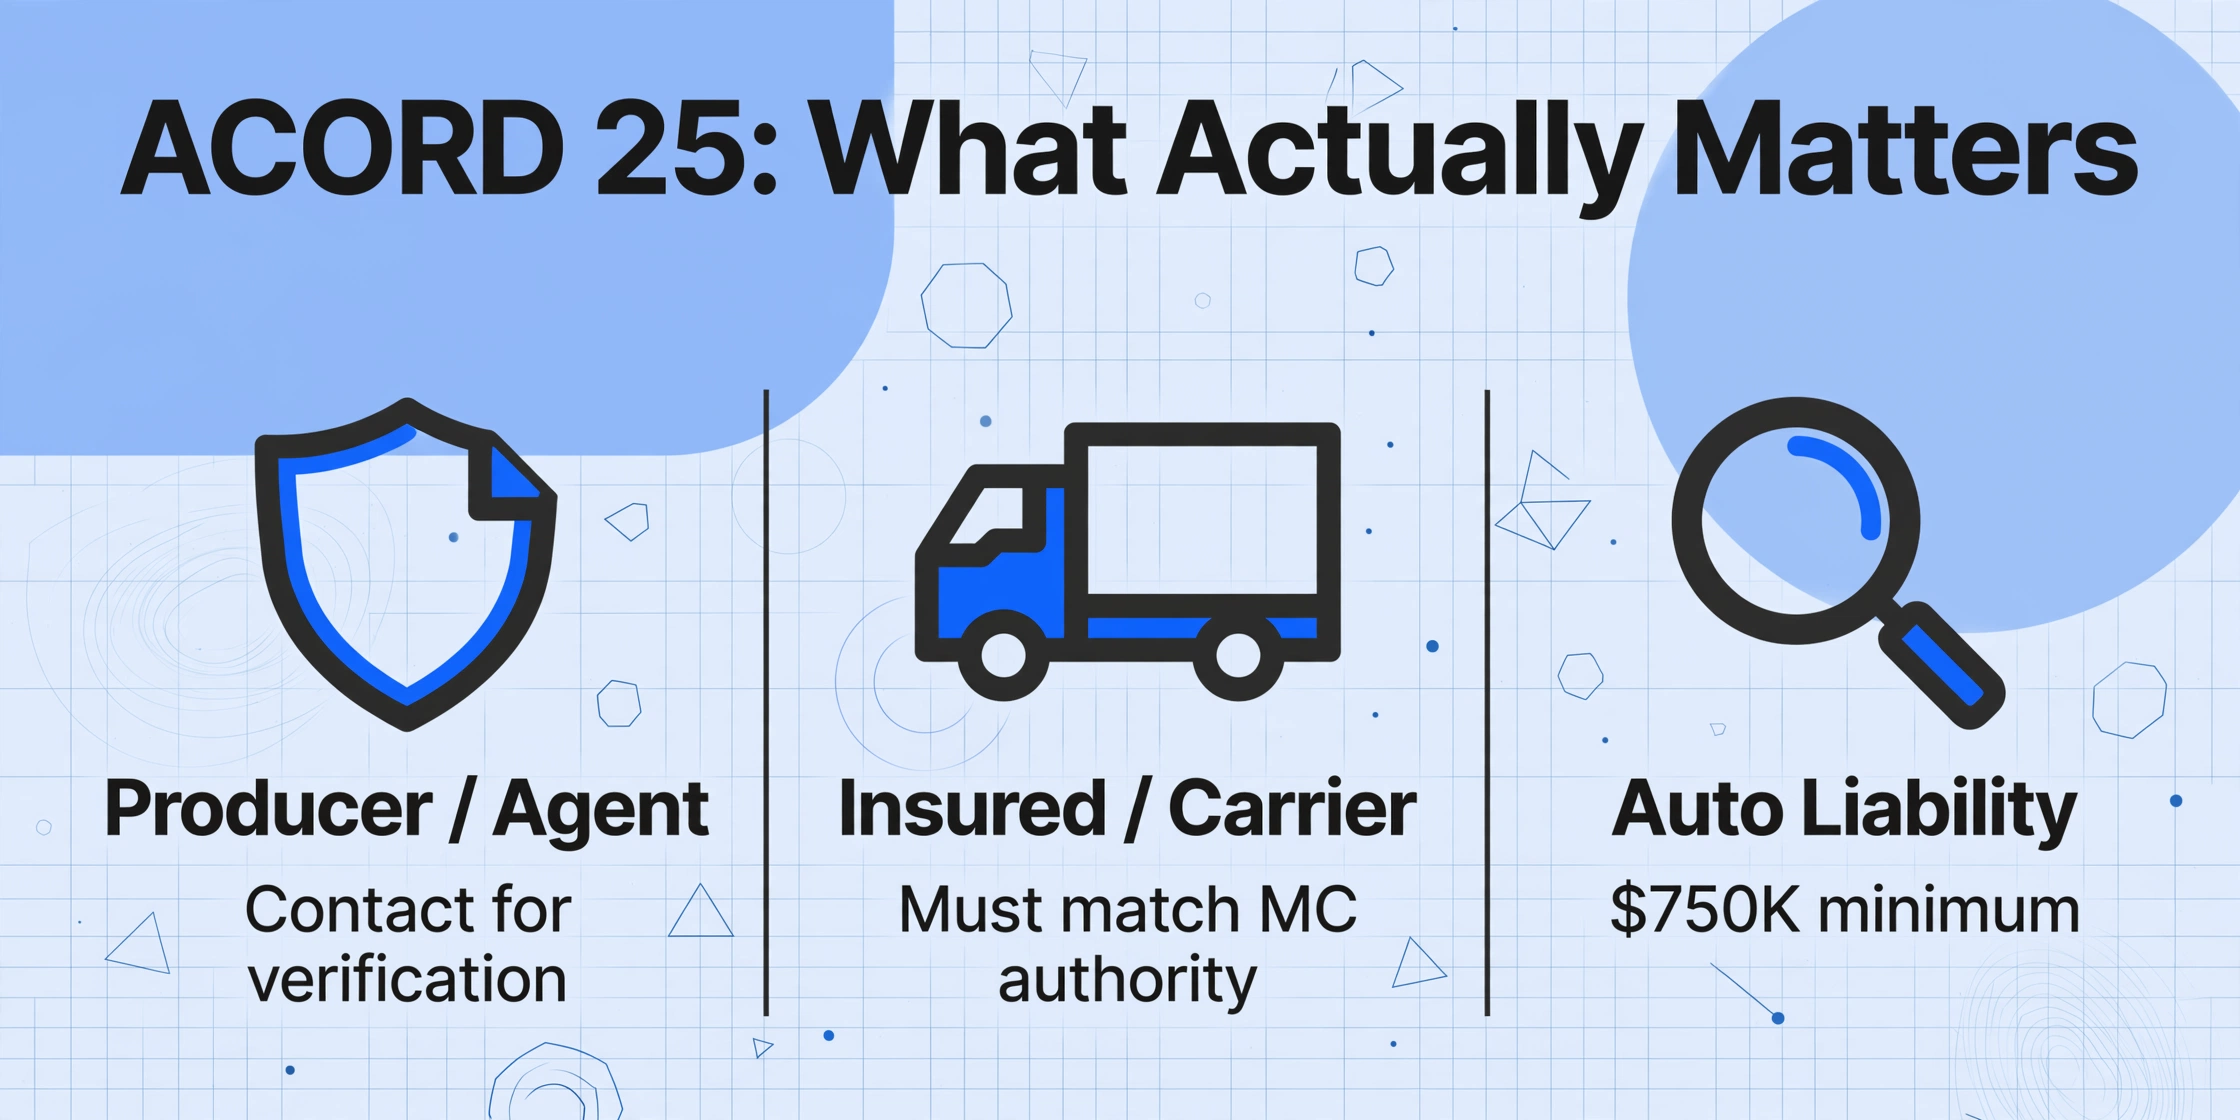
El ACORD 25 (2025/12) — formalmente el Certificado de Seguro de Responsabilidad Civil — es el formulario estándar que los transportistas presentan para demostrar su cobertura de seguro. Es una sola página, pero contiene 129 campos rellenables distribuidos en varias secciones. La mayoría son irrelevantes para el cumplimiento normativo. Estas son las secciones que realmente necesita leer y qué buscar en cada una:
| Sección ACORD 25 | Campos clave para corredores | Por qué es importante |
|---|---|---|
| Productor / Agente | Nombre de la agencia, teléfono, correo electrónico | Verifica los COI contactando al agente que lo emitió, no a la aseguradora. Este es el contacto que necesitas cuando algo parece incorrecto. |
| Asegurado | Asegurado designado (nombre legal de la aseguradora), dirección postal | Debe coincidir exactamente con el registro de autoridad MC de la aseguradora. Una discrepancia es una señal de alerta de un COI fraudulento. |
| Aseguradoras | Aseguradora A/B/C/D/E/F, NAIC # | Cada tipo de cobertura puede ser suscrito por una aseguradora diferente. Verifica que la aseguradora esté autorizada y que el número NAIC sea válido. |
| Responsabilidad Civil General | Límite por ocurrencia, Agregado general, Agregado de productos/operaciones | El requisito estándar es $1,000,000 por ocurrencia / $2,000,000 agregado. Verifica si "Asegurado Adicional" está marcado como Sí; si tu correduría no está nombrada, no tienes derechos bajo esta póliza. |
| Responsabilidad Civil Automotriz | Límite combinado único, número de póliza, fechas de vigencia | Este es el no negociable. La FMCSA exige un mínimo de $750,000. La mayoría de los corredores requieren $1,000,000. Verifica que esté seleccionado "Cualquier Auto"; si dice "Solo Autos Programados", la póliza podría no cubrir equipos rentados o arrendados. |
| Responsabilidad Civil Paraguas / Exceso | Límite por ocurrencia, Agregado, si sigue la forma sobre auto | Los corredores suelen exigir que el paraguas esté por encima del límite de $1M para auto; verifica que el paraguas "siga la forma" sobre responsabilidad civil automotriz, lo que significa que la cobertura adicional se extiende a reclamos de auto. |
| Compensación Laboral | Límites legales de WC, EL por accidente, EL por enfermedad | TIA recomienda solicitar certificados de WC a cada aseguradora. La mayoría de los corredores exigen un mínimo de $500,000 en Responsabilidad del Empleador. |
| Tenedor del Certificado | Nombre y dirección de tu correduría | Si este campo está en blanco o menciona a una empresa de factoraje u otro corredor, no eres el tenedor del certificado y no recibirás avisos de cancelación. Esta es una de las brechas de cumplimiento más comunes. |
| Descripción de Operaciones | Lenguaje de Asegurado Adicional, Renuncia a Subrogación | Busca: "El tenedor del certificado es nombrado como asegurado adicional según contrato por escrito." Sin este lenguaje por escrito, no tienes acceso directo a la póliza en caso de un reclamo. |
Cada uno de esos campos requiere que una persona abra un PDF, encuentre el cuadro correcto y escriba el valor en otro lugar. A 3-5 minutos por COI — incluso para un revisor experimentado — eso son horas por semana perdidas en entrada de datos antes de que comience cualquier análisis de cumplimiento.
Por qué el seguimiento de COI todavía se hace con correos electrónicos y a simple vista
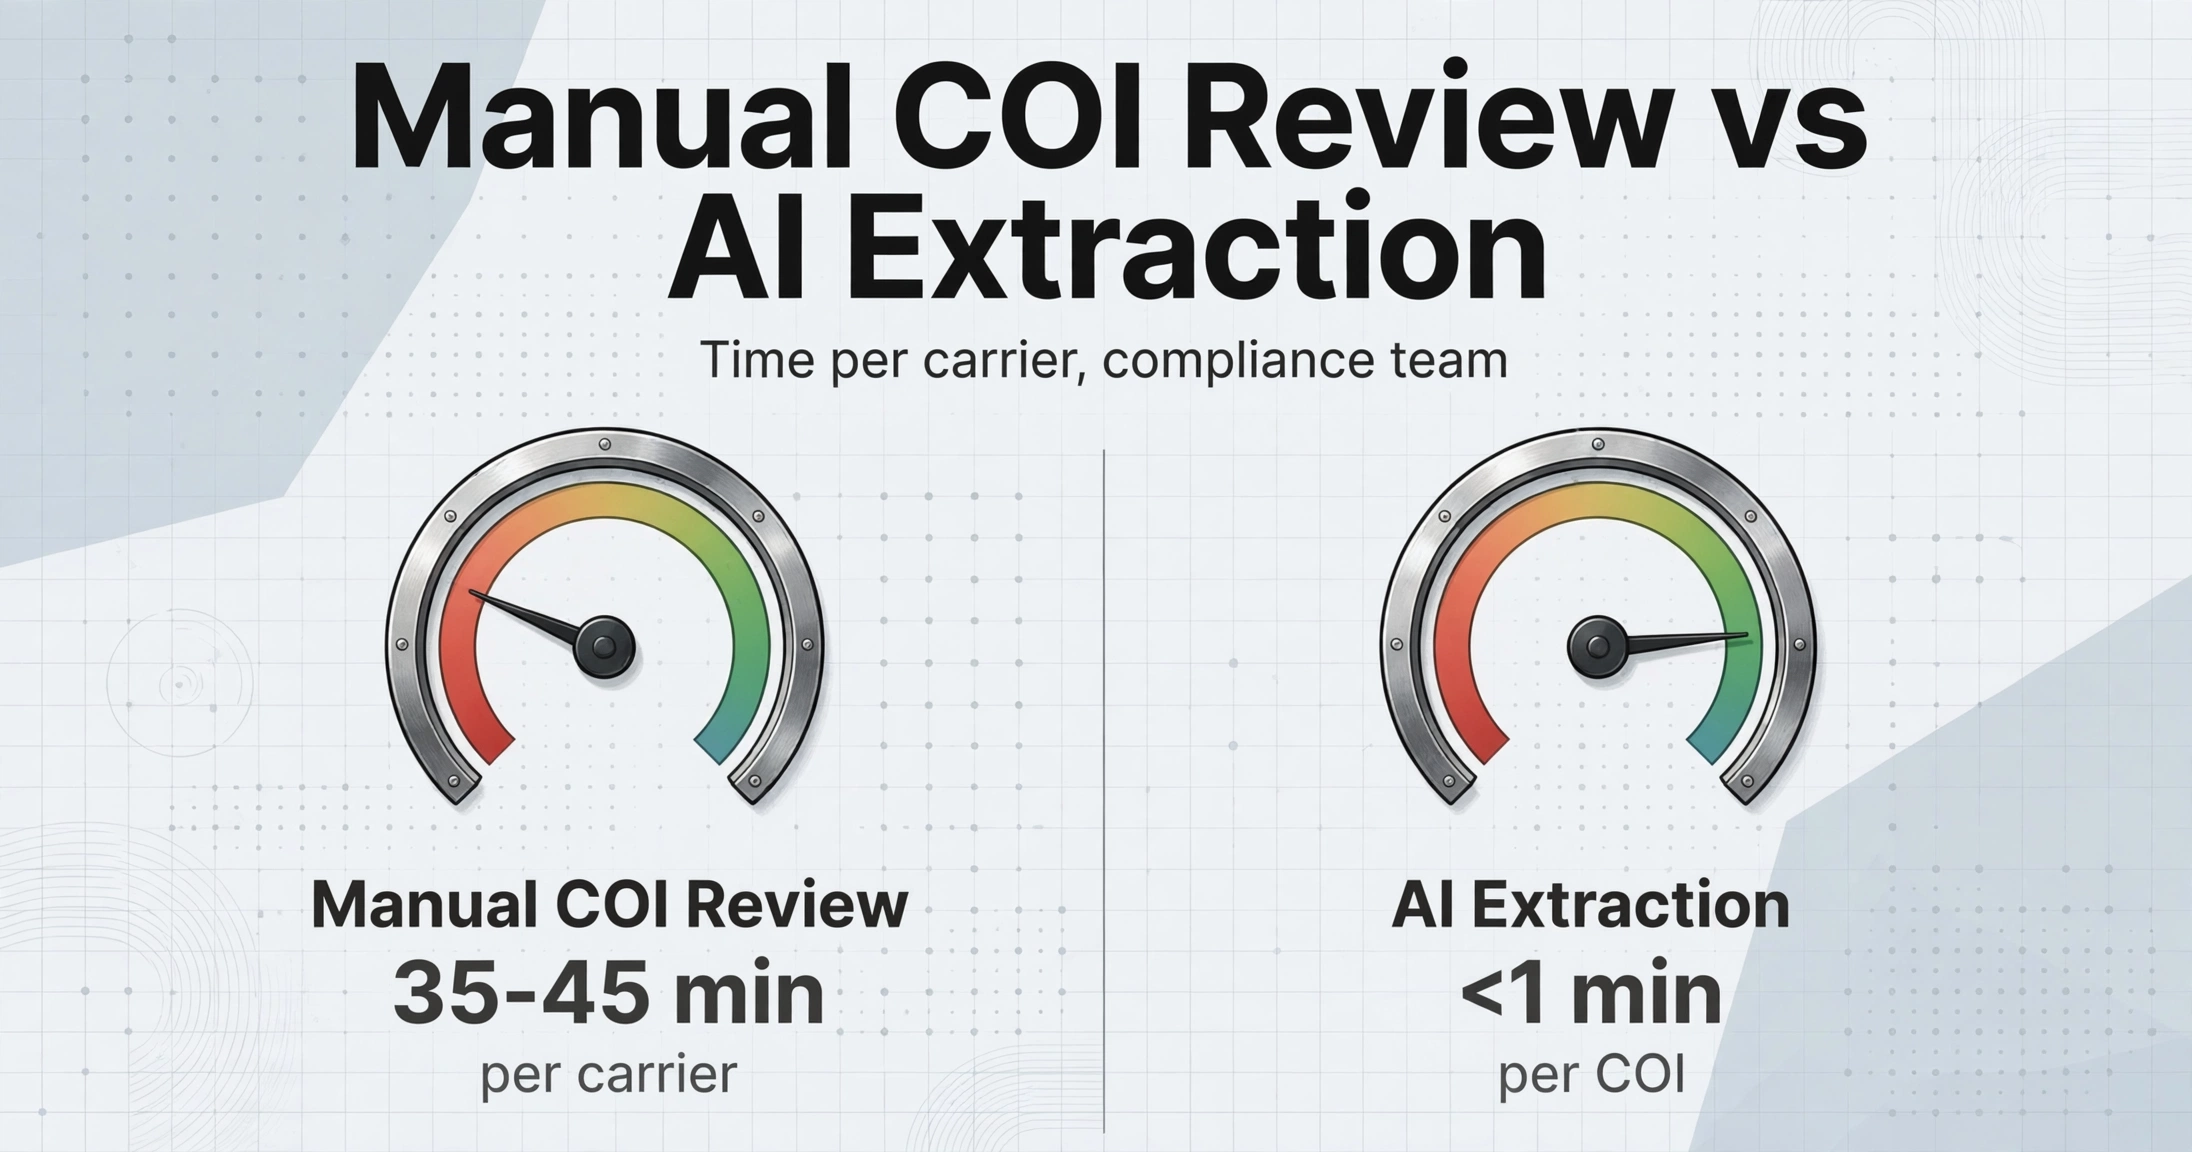
El estándar de la industria para la incorporación manual de transportistas es de 35-45 minutos por transportista, y la revisión del COI suele consumir un tercio de ese tiempo. Si se escala a 1,000 transportistas al año, eso equivale a 200-400 horas de trabajo de cumplimiento. Para una agencia de corretaje mediana con un equipo de cumplimiento de dos personas, solo la revisión de COI puede consumir de 5 a 8 horas por semana, tiempo que no se dedica a nada que realmente mueva carga.
Las plataformas TMS (sistema de gestión de transporte) en las que los corredores gestionan sus operaciones — McLeod PowerBroker, Descartes Aljex (con más de 10,000 usuarios diarios en más de 500 corredurías), Rose Rocket / TMS.ai, Turvo, DAT Broker TMS — todas manejan despacho, facturación y gestión de transportistas. Ninguna de ellas extrae datos de un PDF de COI. Puede que tengan un campo para la fecha de vencimiento del seguro, pero alguien todavía tiene que leer el formulario y escribir la información.
Esta brecha ha generado una capa de herramientas de cumplimiento especializadas. Highway contacta directamente con las agencias de seguros de los transportistas para obtener COI verificados y los monitorea de forma continua, pero el corredor sigue viendo un panel, no datos estructurados con los que pueda trabajar. RMIS ofrece monitoreo de transportistas y seguimiento de COI, pero los usuarios de Reddit r/FreightBrokers reportan que las actualizaciones de COI pueden tardar hasta 7 días en propagarse, tiempo durante el cual podría despachar a un transportista cuya cobertura ya cambió.
En la base de esta estructura se encuentra la propia hoja de cálculo del corredor: un rastreador manual con nombres de transportistas, números de póliza, límites de cobertura y fechas de vencimiento, escritos por una persona que leyó cada PDF. Es la capa de cumplimiento que mantiene el negocio en marcha, y es la que nadie menciona construir.
Aquí es donde cambia el paradigma. En lugar de tratar un COI como un documento que debe revisarse, trátelo como un conjunto de datos que debe extraerse. La diferencia es la diferencia entre leer 500 PDFs y abrir una hoja de cálculo.
Extraer datos de COI a una hoja de cálculo: paso a paso
El enfoque es sencillo: usted define lo que quiere del COI, y la IA lo encuentra, sin importar dónde esté en la página. Esto es fundamentalmente diferente del OCR basado en plantillas que espera campos en coordenadas fijas. Cada ACORD 25 se ve ligeramente diferente según la agencia de seguros que lo haya completado, las aseguradoras que aparezcan y cuántas líneas de cobertura haya. Un lector basado en posiciones falla ante la primera variación. Un extractor semántico —uno que lee el formulario como lo haría un oficial de cumplimiento— no le importa dónde aparezca "Responsabilidad de automóviles: $1,000,000" en la página, siempre y cuando esté ahí. (Hemos explorado la cuestión de si la IA puede manejar documentos COI en detalle aquí, y la guía paso a paso de COI a Excel cubre el flujo de extracción desde la primera carga hasta la hoja de cálculo final).
Los archivos se procesan de forma segura y no se almacenan.
Este es el flujo de trabajo, desglosado en los pasos que importan para el cumplimiento:
Defina sus columnas de cumplimiento
Esta es la parte que el seguimiento tradicional de COI omite. En lugar de abrir cada PDF y buscar valores, usted enumera los campos que necesita: Nombre del transportista, Límite de responsabilidad de automóviles, Límite de carga, Límite de responsabilidad general, Fecha de vigencia de la póliza, Fecha de vencimiento de la póliza, Nombre del asegurador, Titular del certificado, Asegurado adicional (S/N). Estos se convierten en los encabezados de sus columnas, exactamente lo que escribiría manualmente en una hoja de cálculo, excepto que la IA los completa por usted.
Cargue los COI en lote
Deje todos los COI de sus transportistas de una vez: PDF, copias escaneadas, incluso fotos de teléfono de un ACORD 25 impreso. El sistema los procesa como un lote, lo cual es importante porque el cumplimiento no es un trabajo de un transportista a la vez. Cuando realiza renovaciones trimestrales o incorpora un lote de transportistas para una nueva ruta, necesita resultados para todo el conjunto, no uno a la vez.
Verifique contra los mínimos
Una vez que los datos llegan a su hoja de cálculo, el cumplimiento se convierte en una fórmula: =IF(D2<1000000,"BELOW MINIMUM","OK") para responsabilidad de automóviles. =IF(E2<100000,"BELOW MINIMUM","OK") para carga. Y lo más importante: =IF(F2<TODAY(),"EXPIRED","Active") para fechas de vencimiento. La extracción es el insumo; sus reglas de cumplimiento son el resultado. El poder no está en sacar datos de un formulario, sino en ponerlos en un formato donde una fórmula pueda marcar automáticamente a un transportista cuya cobertura acaba de caer por debajo de su mínimo contractual.
Un detalle que los corredores experimentados tienen en cuenta: verifique siempre la fecha de emisión del COI. Un ACORD 25 con fecha de hace 90 días pero que muestra cobertura aún "vigente" no prueba que la cobertura no haya cambiado desde la emisión. Un COI es una instantánea: certifica que el seguro existía el día en que se emitió. Si la fecha de emisión es antigua, solicite un COI nuevo antes de despachar.
Cómo crear un sistema de monitoreo de vencimientos de COI que no requiere una plataforma dedicada
La extracción resuelve el cuello de botella de la entrada de datos. Pero el cumplimiento es continuo: las pólizas de los transportistas se renuevan anualmente (a veces semestralmente), los límites de cobertura cambian, las aseguradoras se reemplazan. El riesgo real no es perder un COI al momento de la incorporación. Es no saber que la póliza de responsabilidad civil de automóviles de un transportista venció hace 12 días mientras está transportando su carga. El mismo desafío estructural existe en la gestión de COI de subcontratistas de construcción, solo que con diferentes tipos de seguro y motivos regulatorios, que abordamos en esta guía para escalar el seguimiento de COI.
A continuación, le mostramos cómo crear un sistema de monitoreo ligero a partir de sus datos extraídos:
Configuración del monitoreo de vencimientos de COI
- 1. Mantenga una hoja de cálculo maestra de COI — Cada transportista tiene una fila. Cada fila tiene las mismas columnas: Nombre del transportista, MC#, Límite de automóviles, Límite de carga, Límite de GL, Límite de WC, Vigencia de la póliza, Vencimiento de la póliza, Aseguradora, Titular del certificado, Fecha de última revisión.
- 2. Agregue una columna "Días restantes" —
=F2-HOY()donde F2 es la fecha de vencimiento. Formato condicional: rojo a los 30 días, amarillo a los 60 días. - 3. Establezca una cadencia de revisión semanal — Ordene por "Días restantes" de forma ascendente cada lunes. Los transportistas en la parte superior son los que necesitan una solicitud de renovación de COI esta semana. Sin búsquedas. Sin "espera, ¿ese vencía pronto?"
- 4. Re-extraiga, no vuelva a leer — Cuando un transportista envíe un COI actualizado, súbalo al mismo flujo de extracción. Los nuevos datos se colocan en la siguiente fila. Compare los límites antiguos y nuevos para detectar degradación de cobertura — cuando un transportista reduce silenciosamente su límite de automóviles de $1M a $750K y espera que nadie lo note.
- 5. Archive los datos extraídos con marcas de tiempo — Cada extracción es un registro de cumplimiento. Si ocurre un reclamo y la pregunta es "¿verificó el corredor la cobertura antes de despachar?", la extracción con marca de tiempo demuestra que lo hizo.
Este sistema no cuesta nada más allá de la herramienta de extracción. No reemplaza a Highway ni a RMIS — esos servicios verifican la autenticidad del COI contactando directamente a la agencia de seguros (un paso que la IA no puede hacer). Pero reemplaza la población manual de hojas de cálculo que se encuentra entre la verificación y el despacho, que es donde la mayoría de los equipos de corredores pasan sus horas de cumplimiento.
Para una correduría que gestiona 200 transportistas con renovaciones de pólizas anuales, esta configuración convierte una tarea manual recurrente — leer aproximadamente 200 COI al año, más la incorporación de nuevos transportistas — de un gasto general de varias horas semanales a una rutina de clasificación y verificación los lunes por la mañana que toma 15 minutos.
Preguntas Frecuentes
¿La extracción por IA funciona en COI escaneados o fotografiados?
Sí — como la extracción se basa en comprensión semántica y no en OCR perfecto, maneja PDFs escaneados, fotos móviles de formularios impresos y copias de fax. El requisito clave es que el texto sea legible para el ojo humano. Si puedes leer el número de póliza en un escaneo borroso, la IA probablemente también.
¿Cuál es la diferencia entre esto y Highway / RMIS?
Highway y RMIS son servicios de verificación: contactan directamente a la aseguradora para confirmar que el COI es genuino y la cobertura está activa. La extracción por IA es una capa de datos: lee el COI y genera campos estructurados. Son complementarios — verifica autenticidad con Highway, extrae datos con IA, luego cruza referencias en tu hoja de cálculo. El paso de extracción convierte un estado "verificado" en el panel de otro en columnas que puedes ordenar, filtrar y verificar con fórmulas por tu cuenta.
¿Cómo sé que los datos extraídos son precisos?
Verifica las primeras extracciones contra el COI original — compara los campos clave (límite de auto, límite de carga, fechas de vencimiento) uno al lado del otro. Una vez que el extractor demuestre consistencia con tus formatos de COI, cambia a revisión por excepción: solo abre el PDF cuando una fórmula marque un valor (un límite por debajo del mínimo, una fecha vencida, un Titular del Certificado faltante). Para el registro de cumplimiento, los datos extraídos llevan una marca de tiempo de procesamiento.
¿Puede manejar COI que listan múltiples aseguradoras?
Sí. Un ACORD 25 puede listar hasta seis aseguradoras (A a la F), cada una cubriendo diferentes tipos de responsabilidad. La extracción puede separarlas — Aseguradora A para Responsabilidad de Auto, Aseguradora B para Responsabilidad General, Aseguradora C para Paraguas — en columnas distintas. Solo necesitas especificar qué tipo de cobertura quieres de qué espacio de aseguradora.
¿Qué pasa si la IA lee mal un límite de cobertura?
Ningún método de extracción es 100% libre de errores, y no deberías confiar en ninguna herramienta que afirme lo contrario. La mitigación práctica: (1) usa formato condicional para marcar cualquier límite extraído por debajo de tu mínimo contractual, lo que provoca una revisión manual de ese campo específico; (2) compara los resultados de extracción con los últimos valores conocidos para esa aseguradora — una caída repentina de $1M a $300K es más probable una mala lectura que un cambio real de póliza, y de cualquier manera merece una revisión humana; (3) para tus aseguradoras de mayor riesgo (materiales peligrosos, carga de alto valor, rutas de alta frecuencia), mantén una rutina de verificación manual independientemente.
Deja de leer COIs. Empieza a revisar hojas de cálculo.
La industria del compliance ha creado todo un mercado basado en la premisa de que verificar COIs es demasiado complejo para hacerlo internamente. Y partes del proceso lo son: verificar la autenticidad contactando directamente con las agencias de seguros requiere una infraestructura que la mayoría de las corredurías no tiene. Pero extraer los datos del formulario —la parte que consume horas— no necesita una plataforma empresarial. Necesita tratar un COI como lo que realmente es: una fuente de datos estructurados envuelta en un PDF.
Si gestionas COIs de aseguradoras con un visor de PDF y una hoja de cálculo rellenada manualmente, el mayor salto en tu flujo de trabajo de compliance no es otra suscripción SaaS. Es una herramienta que lea el formulario para que tú no tengas que hacerlo. El resto —los mínimos, el seguimiento de vencimientos, el formato condicional— es solo Excel.