So extrahieren Sie COI-Daten von Frachtführern für
die Fracht-Compliance (Leitfaden 2026)
Im Jahr 2025 erreichte der Markt für Onboarding- und Compliance-Plattformen für Frachtführer 1,8 Milliarden US-Dollar und soll bis 2034 auf 3,8 Milliarden US-Dollar wachsen. Das zeitaufwendigste Dokument im Compliance-Stack jedes Maklers? Das ACORD 25-Versicherungszertifikat (COI). Ein einseitiges Formular mit 129 ausfüllbaren Feldern – und das Einzige, was zwischen einem Frachtführer und einem Auftrag steht. Hier erfahren Sie, wie Sie die relevanten Felder – Auto-Haftpflichtlimit, Frachtdeckung, Ablaufdaten, Versicherungsnehmer – aus jedem COI extrahieren und in eine Tabelle übertragen, die Sie tatsächlich nutzen können.
Wichtigste Erkenntnisse
- Jedes COI eines Frachtführers dauert 3 Minuten, um es in eine Tabelle einzutippen – bei 500 Frachtführern sind das 25 Stunden pro Monat, die für Dateneingabe verloren gehen, bevor überhaupt eine Compliance-Analyse beginnt.
- Ihr TMS (Transportmanagementsystem) verfolgt Aufträge und Rechnungsstellung bis auf den Dollar genau, hat aber keine Ahnung, dass die Auto-Haftpflicht eines Frachtführers vor 12 Tagen abgelaufen ist – weil keine einzige Plattform in dieser Branche dafür gebaut wurde, ein Formular zu lesen.
- Drehen Sie das Modell um: Behandeln Sie COIs als Datensatz, extrahieren Sie alle in einem Batch und lassen Sie Excel-Formeln Limits unter dem Minimum und abgelaufene Daten markieren. Die Compliance-Prüfung wird zu einer Montagmorgen-Sortierung, die fertig ist, bevor Ihr Kaffee kalt wird.
Die Compliance-Uhr tickt
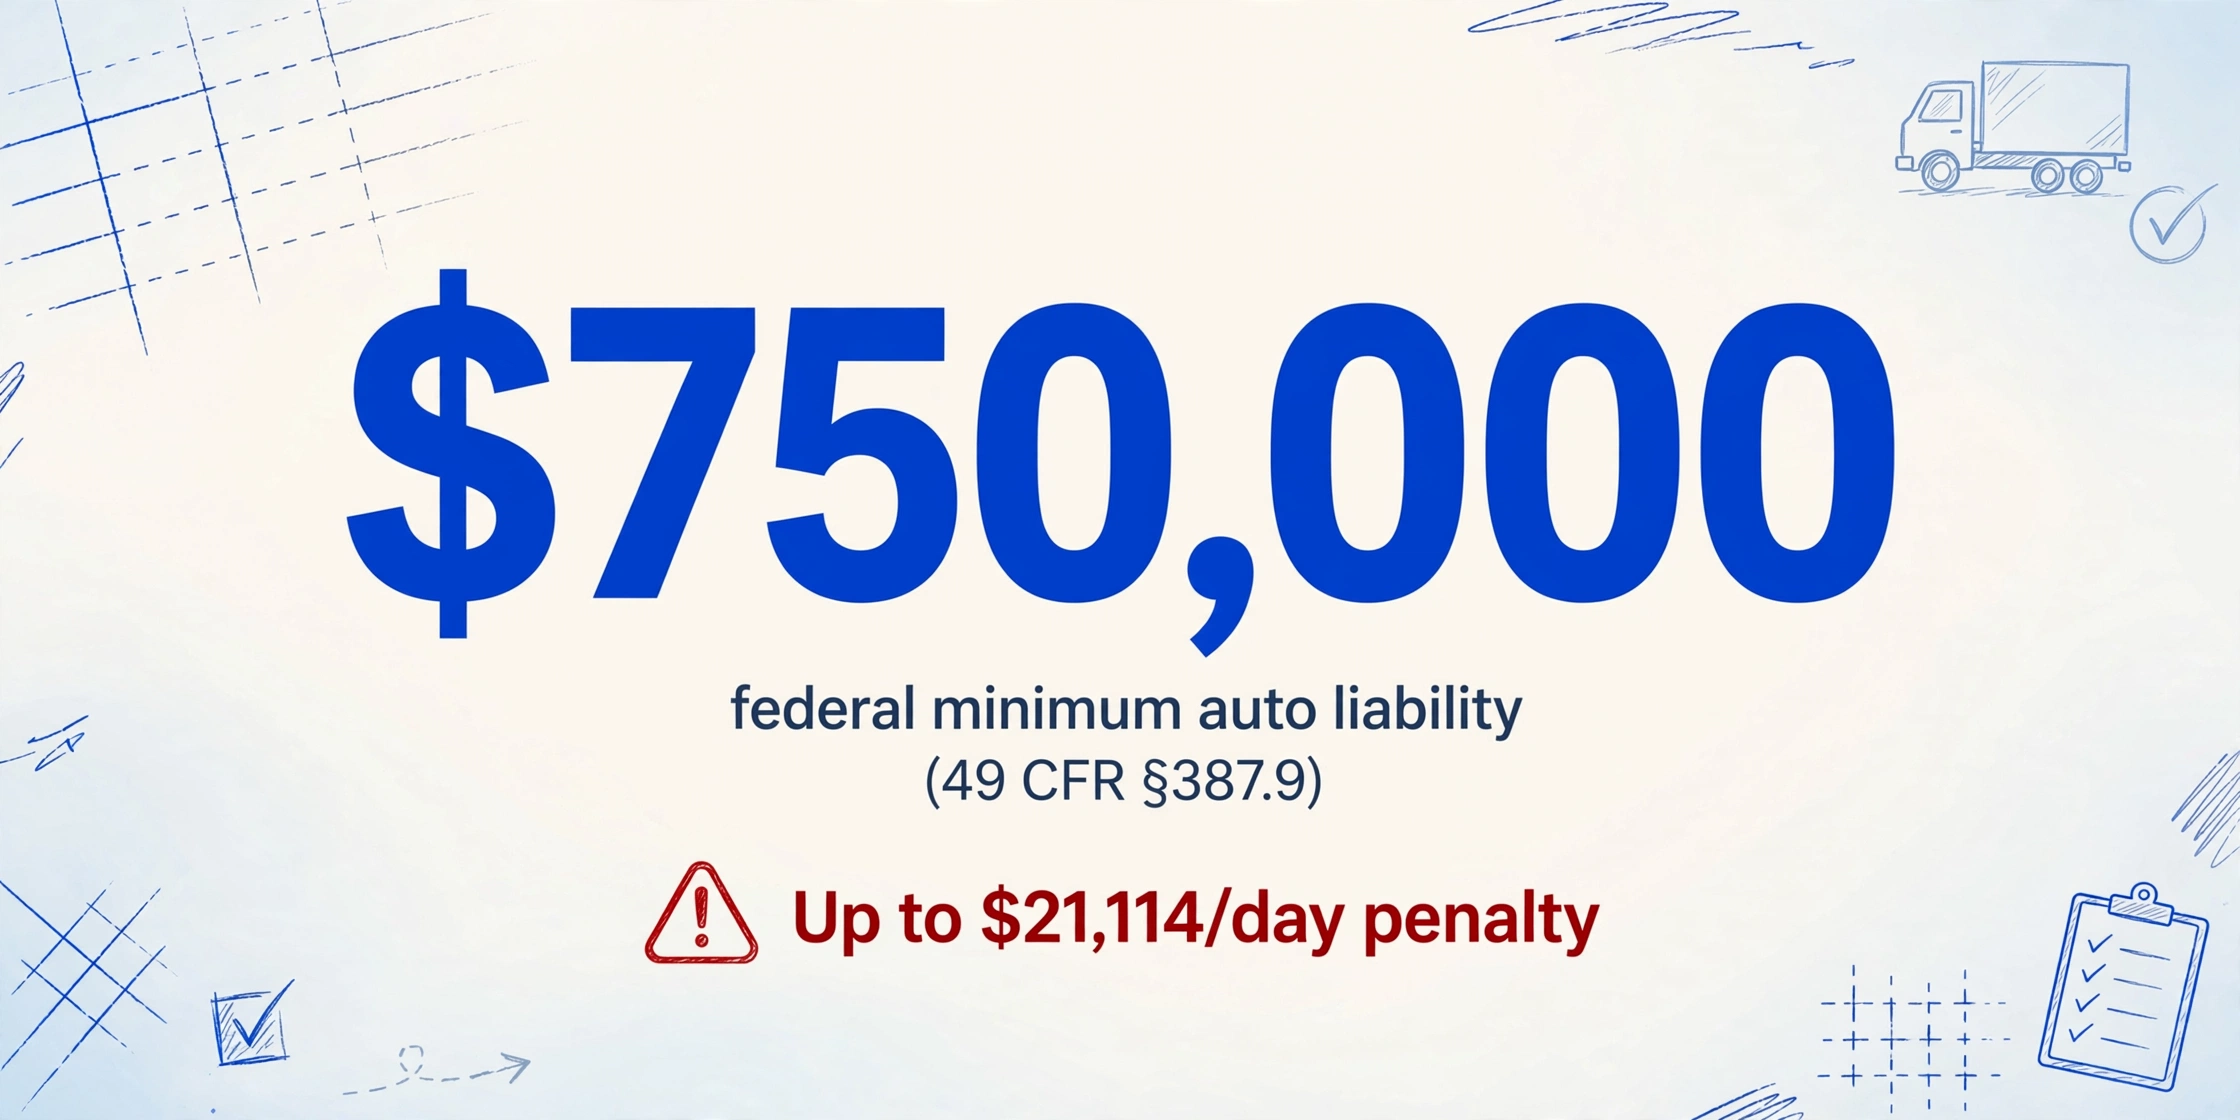
Hier ist eine Zahl, die die meisten Broker auf die harte Tour lernen: Gemäß 49 CFR §387.7 darf kein Frachtführer ein Nutzfahrzeug betreiben, bevor er nicht die Mindestanforderungen an die finanzielle Verantwortung erfüllt und aufrechterhält. Für einen standardmäßigen gewerblichen Güterbeförderer mit einem GVWR von 10.001 Pfund oder mehr liegt diese Untergrenze bei 750.000 $ in der Haftpflichtversicherung (49 CFR §387.9). Gefahrguttransporte? Das Minimum steigt auf 1.000.000 $. Sprengstoffe, Giftgas oder radioaktive Stoffe? 5.000.000 $.
Das sind keine Empfehlungen. Der Betrieb unterhalb des bundesweiten Minimums ist an jedem Tag, an dem die Deckungslücke besteht, eine separate Ordnungswidrigkeit, und der aktuelle FMCSA-Strafenkatalog setzt das auf bis zu 21.114 $ pro Tag an (49 CFR Part 386, Appendix B, angepasst 2025). Noch unmittelbarer: Die FMCSA kann die Betriebsgenehmigung des Frachtführers in dem Moment aussetzen, in dem die Deckung abläuft — und keine aktive Genehmigung = keine Disposition. Für einen Broker bedeutet das, dass ein Frachtführer, auf den Sie sich für eine Fahrstrecke verlassen, die Sie heute Morgen angeboten haben, plötzlich nicht mehr verfügbar ist. Keine Warn-E-Mail. Keine Gnadenfrist.
Und doch erfolgt bei den meisten kleinen bis mittelgroßen Brokerfirmen — die zwischen 100 und 500 aktive Frachtführer verwalten — die COI-Überprüfung manuell, per E-Mail, mit einem PDF-Viewer. Die TIA (Transportation Intermediaries Association), die über 2.000 Logistikdienstleister vertritt (70 % davon kleine Familienunternehmen), hat in ihrem Carrier Selection Framework anerkannt, dass eine ordnungsgemäße Versicherungsdokumentation grundlegend für die Frachtführerprüfung ist. Aber Frameworks extrahieren keine Daten aus Formularen.
Hier befinden sich die meisten Broker: Sie wissen genau, was sie prüfen müssen, aber es fehlt ihnen an einer Methode, die über die 50-Frachtführer-Marke hinaus skaliert. Wenn Sie mit dem Konzept der COI-Extraktion noch nicht vertraut sind, haben wir die Grundlagen in unserem Überblick darüber, was COI-Datenextraktion tatsächlich ist behandelt — und der vollständige Leitfaden zur COI-Extraktion erläutert die Anwendbarkeit in verschiedenen Branchen. Dieser Artikel konzentriert sich speziell auf den Fracht-Compliance-Workflow.
Ein ACORD 25 wie ein Frachtmakler lesen
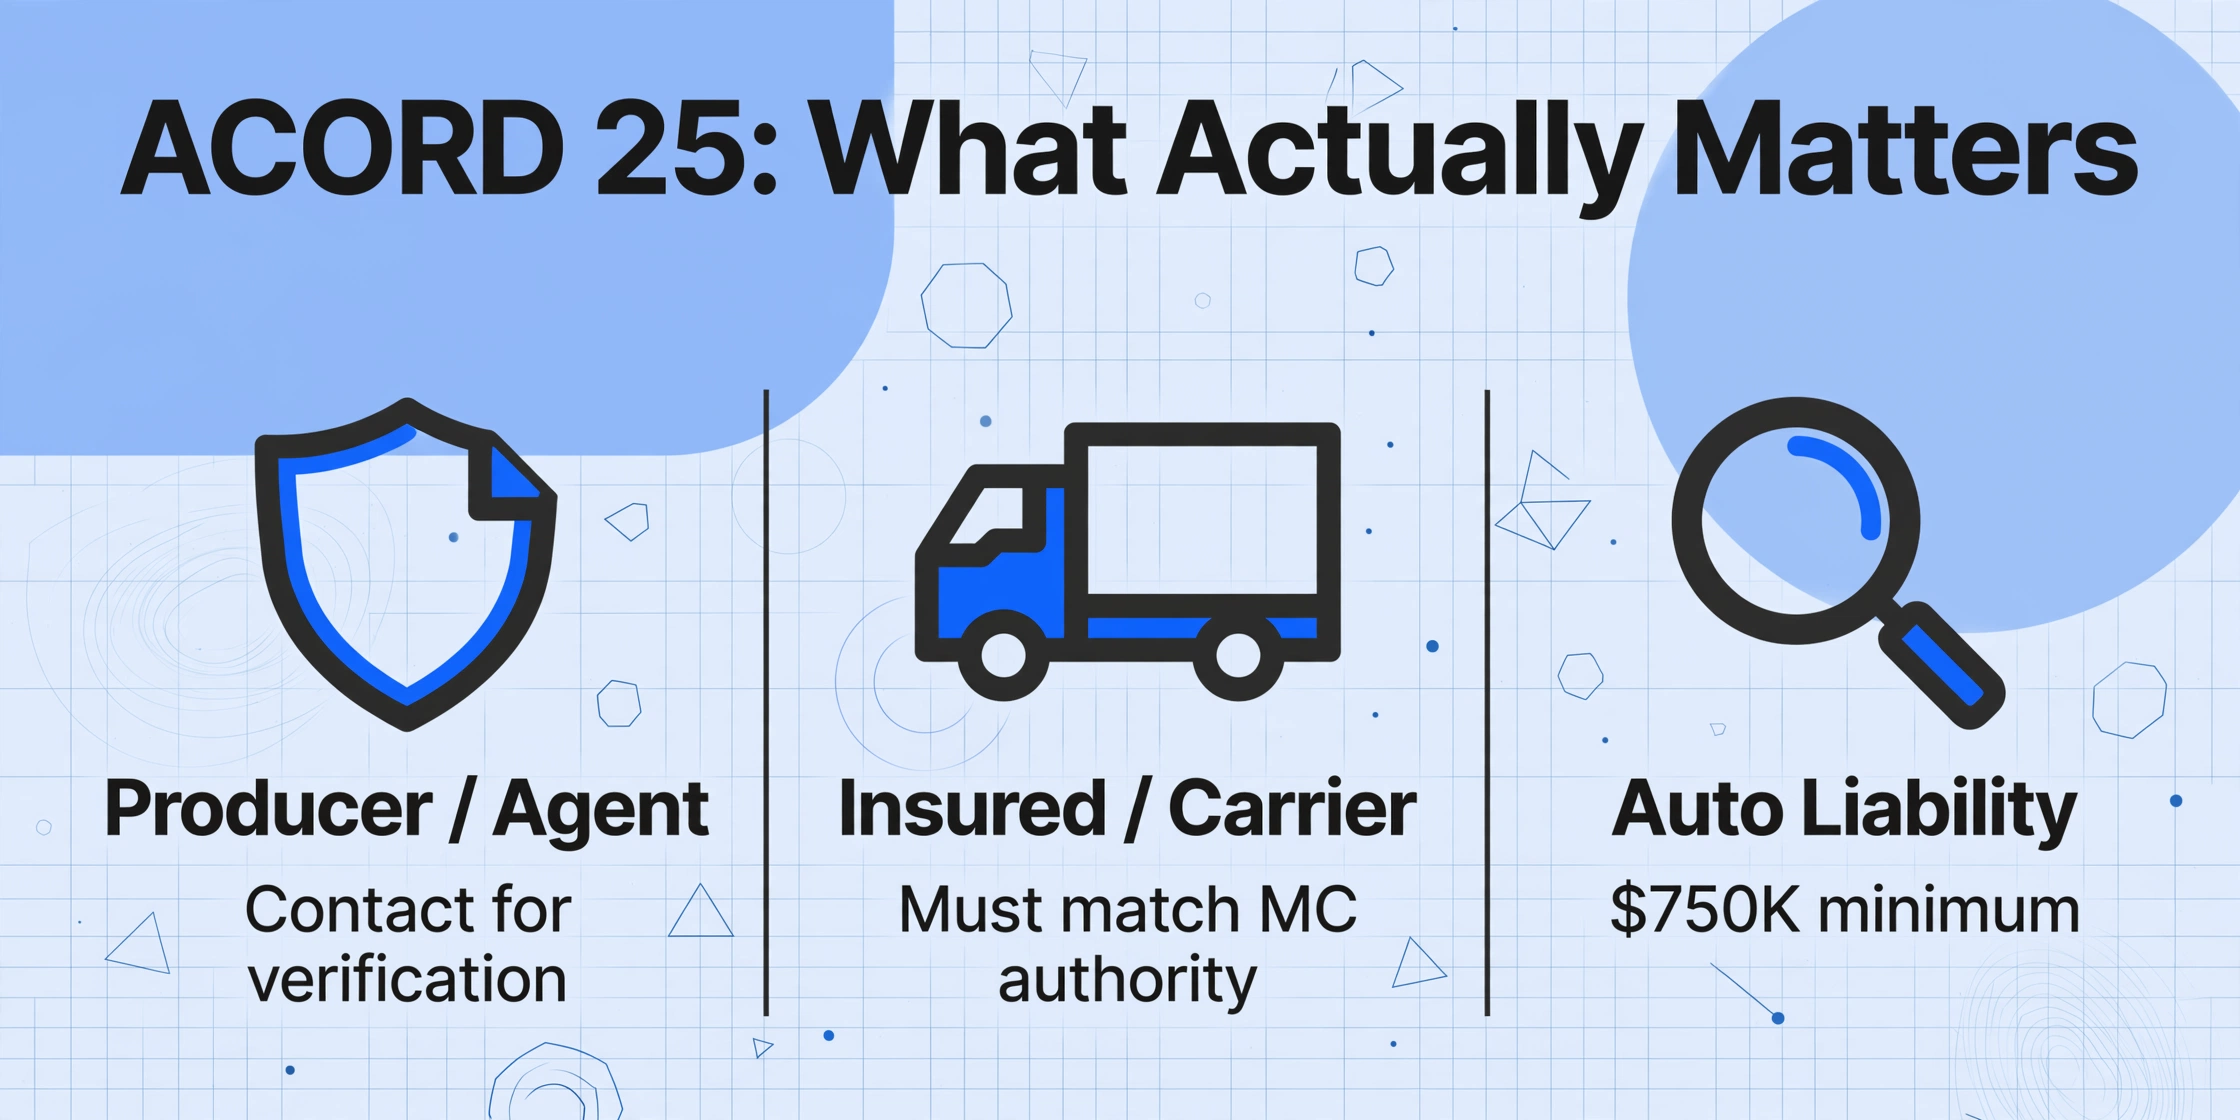
Der ACORD 25 (2025/12) – offiziell die Haftpflicht-Versicherungsbescheinigung – ist das Standardformular, das Frachtführer einreichen, um ihren Versicherungsschutz nachzuweisen. Es ist eine Seite, aber diese Seite enthält 129 ausfüllbare Felder, die über mehrere Abschnitte verteilt sind. Die meisten davon sind für die Compliance irrelevant. Hier sind die Abschnitte, die Sie tatsächlich lesen müssen, und worauf Sie in jedem achten sollten:
| ACORD 25 Abschnitt | Wichtige Felder für Makler | Warum es wichtig ist |
|---|---|---|
| Vermittler / Agent | Agenturname, Telefon, E-Mail | Sie prüfen COIs, indem Sie den ausstellenden Agenten kontaktieren – nicht den Versicherer. Das ist der Ansprechpartner, wenn etwas nicht stimmt. |
| Versicherter | Versicherter (rechtlicher Name des Versicherers), Postanschrift | Muss exakt mit der MC-Behördenregistrierung des Versicherers übereinstimmen. Eine Abweichung ist ein Warnsignal für eine gefälschte COI. |
| Versicherer | Versicherer A/B/C/D/E/F, NAIC-Nr. | Jede Deckungsart kann von einem anderen Versicherer unterzeichnet sein. Prüfen Sie, ob der Versicherer lizenziert und die NAIC-Nummer gültig ist. |
| Betriebshaftpflicht | Höchstleistung pro Schadensfall, Jahresgesamtlimit, Produkte-/Betriebsrisiko-Gesamtlimit | Standardanforderung: 1.000.000 $ pro Schadensfall / 2.000.000 $ Jahresgesamtlimit. Prüfen Sie, ob „Zusätzlicher Versicherter“ mit Ja markiert ist – wenn Ihr Maklerunternehmen nicht genannt ist, haben Sie keine Rechte aus dieser Police. |
| Kfz-Haftpflicht | Einheitliche Deckungssumme, Policennummer, Beginn-/Ablaufdaten | Dies ist das absolute Muss. Die FMCSA verlangt mindestens 750.000 $. Die meisten Makler fordern 1.000.000 $. Prüfen Sie, ob „Jedes Fahrzeug“ ausgewählt ist – bei „Nur planmäßige Fahrzeuge“ deckt die Police möglicherweise gemietete oder geleaste Geräte nicht ab. |
| Umbrella / Exzedentenhaftpflicht | Höchstleistung pro Schadensfall, Jahresgesamtlimit, ob sie der Kfz-Deckung folgt | Makler verlangen oft, dass der Umbrella über der 1-Millionen-Kfz-Grenze liegt – prüfen Sie, ob der Umbrella der Kfz-Haftpflicht folgt, d. h. die Zusatzdeckung gilt auch für Kfz-Schäden. |
| Arbeitsunfallversicherung | Gesetzliche Höchstgrenzen der WC, EL pro Unfall, EL Krankheit | Die TIA empfiehlt, WC-Bescheinigungen von jedem Versicherer anzufordern. Die meisten Makler verlangen mindestens 500.000 $ Arbeitgeberhaftpflicht. |
| Zertifikatsinhaber | Name und Adresse Ihres Maklerunternehmens | Wenn dieses Feld leer ist oder ein Factoring-Unternehmen oder ein anderer Makler genannt wird, sind Sie nicht der Zertifikatsinhaber und erhalten keine Kündigungsmitteilungen. Dies ist eine der am häufigsten übersehenen Compliance-Lücken. |
| Beschreibung der Betriebstätigkeit | Zusätzliche Versichertenklausel, Verzicht auf Regress | Achten Sie auf: „Der Zertifikatsinhaber ist gemäß schriftlichem Vertrag als zusätzlicher Versicherter benannt.“ Ohne diese schriftliche Formulierung haben Sie im Schadensfall keinen direkten Zugriff auf die Police. |
Jedes dieser Felder erfordert einen Menschen, der ein PDF öffnet, das richtige Feld findet und den Wert woanders eingibt. Bei 3-5 Minuten pro COI – selbst für einen erfahrenen Prüfer – gehen so pro Woche Stunden für die Dateneingabe verloren, bevor die Compliance-Analyse überhaupt beginnt.
Warum die meisten COI-Verfolgung immer noch per E-Mail und nach Augenmaß funktioniert
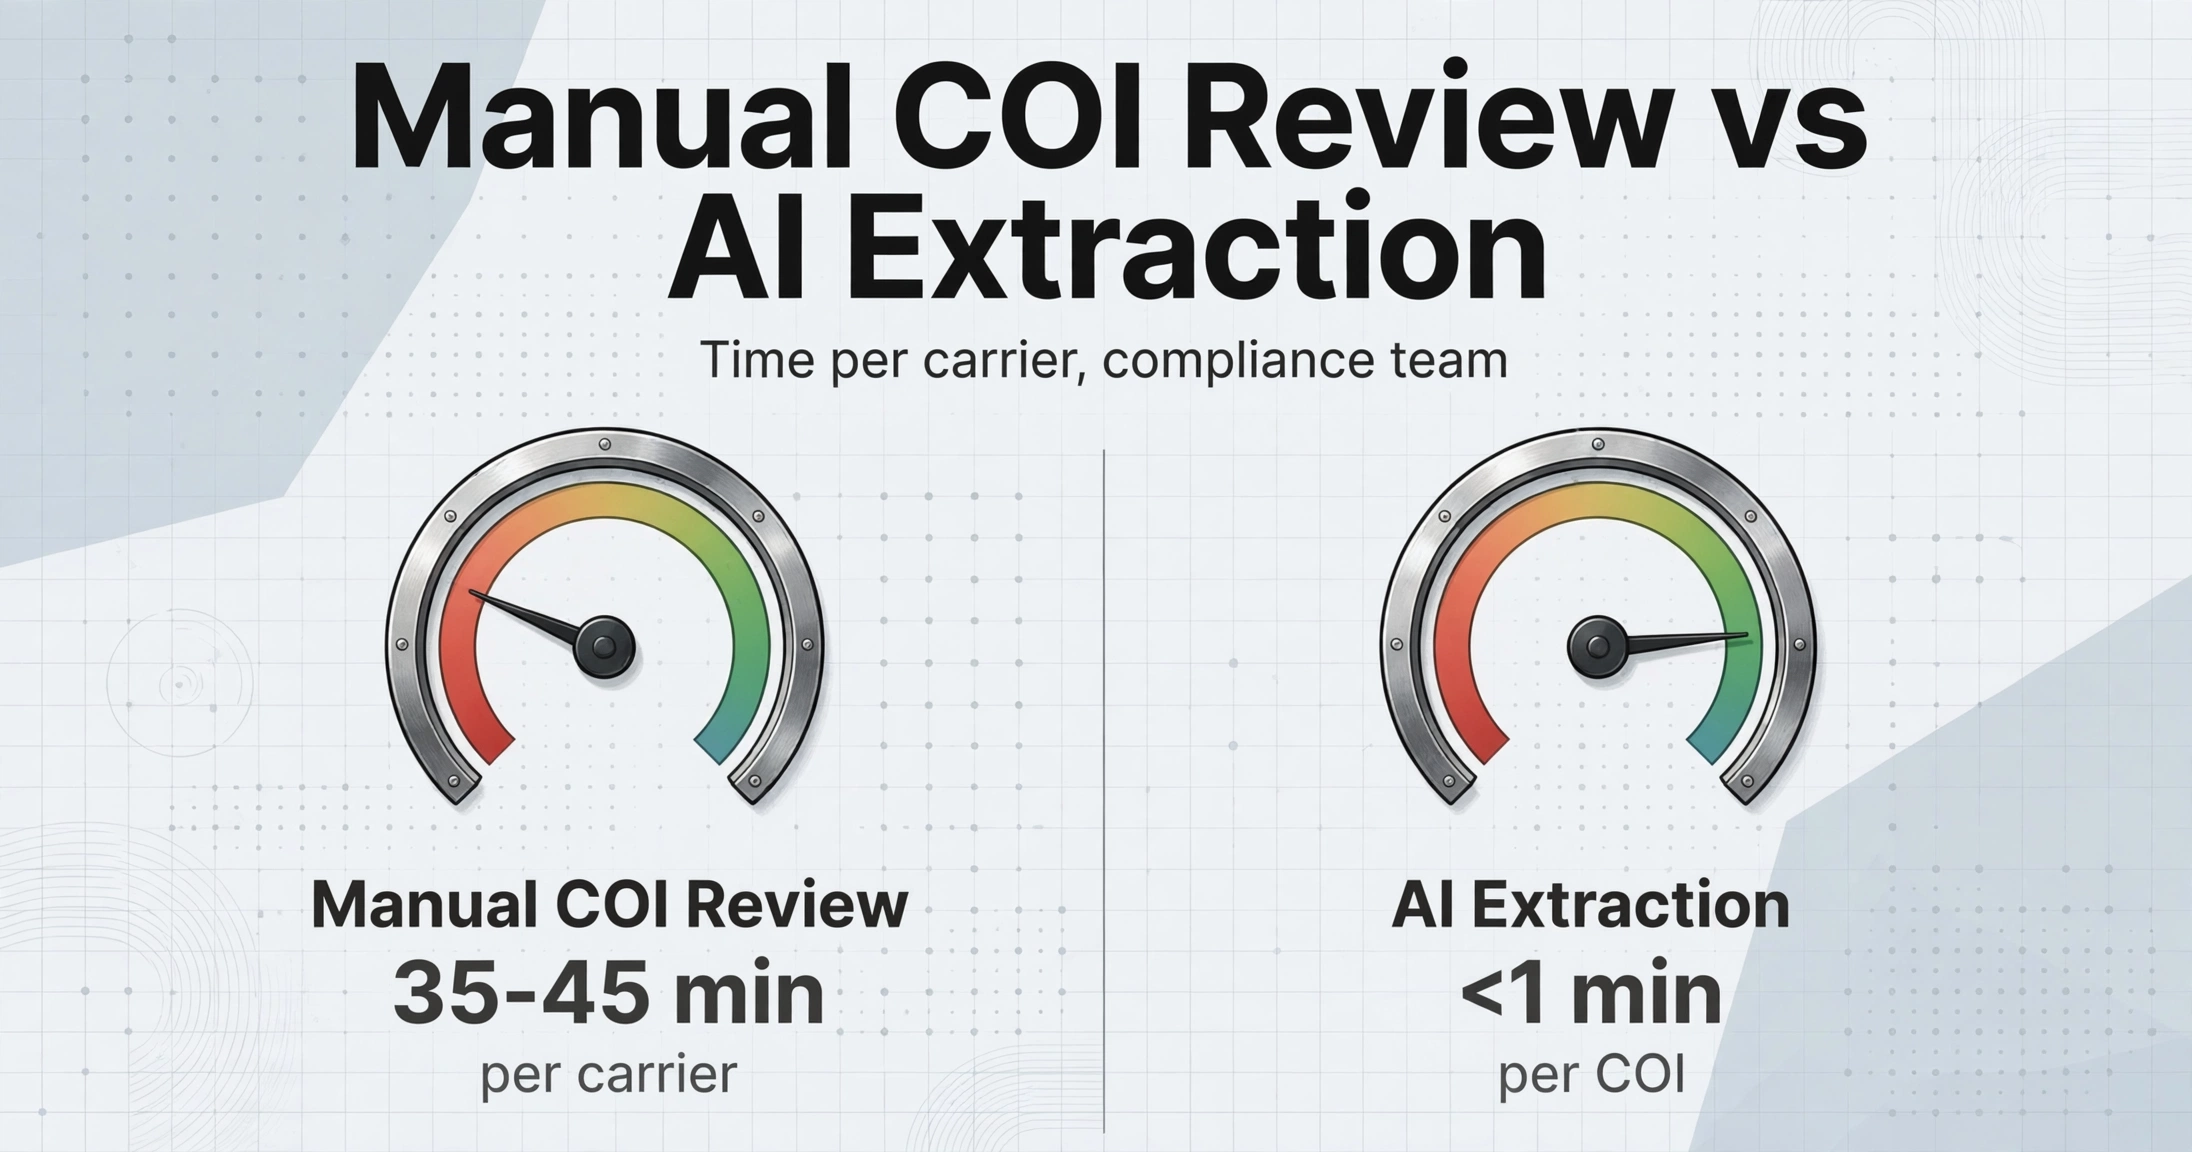
Der Branchenstandard für die manuelle Carrier-Onboarding beträgt 35-45 Minuten pro Carrier, wobei die COI-Prüfung typischerweise ein Drittel dieser Zeit in Anspruch nimmt. Hochgerechnet auf 1.000 Carrier pro Jahr ergibt das 200-400 Stunden Compliance-Arbeit. Für eine mittelgroße Spedition mit einem zweiköpfigen Compliance-Team kann die COI-Prüfung allein 5-8 Stunden pro Woche beanspruchen – Zeit, die nicht für Dinge aufgewendet wird, die tatsächlich Fracht bewegen.
Die TMS-Plattformen, auf denen Spediteure ihre Abläufe betreiben – McLeod PowerBroker, Descartes Aljex (mit 10.000+ täglichen Nutzern in 500+ Speditionen), Rose Rocket / TMS.ai, Turvo, DAT Broker TMS – bewältigen alle Disposition, Rechnungsstellung und Carrier-Verwaltung. Keine davon extrahiert Daten aus einem COI-PDF. Sie haben vielleicht ein Feld für das Ablaufdatum der Versicherung, aber jemand muss das Formular trotzdem lesen und die Daten eintippen.
Diese Lücke hat eine Ebene spezieller Compliance-Tools hervorgebracht. Highway kontaktiert die Versicherungsagenturen der Carrier direkt, um verifizierte COIs zu erhalten, und überwacht sie fortlaufend – aber der Spediteur sieht weiterhin nur ein Dashboard, keine strukturierten Daten, mit denen er arbeiten kann. RMIS bietet Carrier-Überwachung und COI-Verfolgung, aber Nutzer auf Reddit r/FreightBrokers berichten, dass COI-Updates bis zu 7 Tage brauchen können, um sich zu verbreiten – in dieser Zeit könnten Sie einen Carrier beauftragen, dessen Versicherungsschutz sich bereits geändert hat.
Am unteren Ende dieses Stapels sitzt die eigene Tabellenkalkulation des Spediteurs: ein manueller Tracker mit Carrier-Namen, Policennummern, Deckungssummen und Ablaufdaten – eingetippt von einer Person, die jedes PDF gelesen hat. Es ist die Compliance-Ebene, die das Geschäft betreibt, und es ist diejenige, über deren Aufbau niemand spricht.
Hier findet der Paradigmenwechsel statt. Behandeln Sie ein COI nicht als Dokument, das geprüft werden muss, sondern als Datensatz, der extrahiert werden muss. Der Unterschied ist der Unterschied zwischen dem Lesen von 500 PDFs und dem Öffnen einer Tabellenkalkulation.
COI-Daten in eine Tabelle extrahieren – Schritt für Schritt
Der Ansatz ist einfach: Sie legen fest, was Sie aus dem COI benötigen, und die KI findet es – unabhängig davon, wo es auf der Seite steht. Das unterscheidet sich grundlegend von template-basierter OCR, die Felder an festen Koordinaten erwartet. Jedes ACORD 25 sieht etwas anders aus, je nachdem, welche Versicherungsagentur es ausgefüllt hat, welche Versicherer aufgeführt sind und wie viele Deckungszeilen erscheinen. Ein positionsbasierter Reader scheitert bei der ersten Abweichung. Ein semantischer Extraktor – einer, der das Formular so liest, wie ein Compliance-Beauftragter es liest – kümmert sich nicht darum, wo „Automobile Liability: $1,000,000" auf der Seite erscheint, solange es vorhanden ist. (Wir haben die Frage, ob KI COI-Dokumente im Detail verarbeiten kann, hier untersucht, und die Schritt-für-Schritt-Anleitung von COI zu Excel deckt den Extraktionsablauf vom ersten Upload bis zur finalen Tabelle ab.)
Dateien werden sicher verarbeitet und nicht gespeichert.
Hier ist der Arbeitsablauf, aufgeschlüsselt in die Schritte, die für die Compliance wichtig sind:
Definieren Sie Ihre Compliance-Spalten
Dies ist der Teil, den das herkömmliche COI-Tracking überspringt. Statt jede PDF zu öffnen und nach Werten zu suchen, listen Sie die Felder auf, die Sie benötigen: Name des Versicherers, Haftpflichtgrenze für Kraftfahrzeuge, Frachtgrenze, Allgemeine Haftpflichtgrenze, Beginn des Versicherungsschutzes, Ablaufdatum der Police, Name des Versicherers, Zertifikatsinhaber, Zusätzlich versichert (J/N). Diese werden zu Ihren Spaltenüberschriften – genau das, was Sie manuell in eine Tabelle eingeben würden, nur dass die KI sie für Sie ausfüllt.
Laden Sie COIs in großen Mengen hoch
Laden Sie alle Ihre Versicherer-COIs auf einmal hoch – PDFs, gescannte Kopien, sogar Handyfotos eines gedruckten ACORD 25. Das System verarbeitet sie als Stapel, was wichtig ist, denn Compliance ist keine Arbeit von einem Versicherer nach dem anderen. Wenn Sie vierteljährliche Verlängerungen durchführen oder eine Gruppe von Versicherern für eine neue Route einbinden, benötigen Sie Ergebnisse für die gesamte Gruppe, nicht einzeln.
Überprüfen Sie gegen Mindestwerte
Sobald die Daten in Ihrer Tabelle sind, wird Compliance zu einer Formel: =IF(D2<1000000,"BELOW MINIMUM","OK") für die Kfz-Haftpflicht. =IF(E2<100000,"BELOW MINIMUM","OK") für Fracht. Und am wichtigsten: =IF(F2<TODAY(),"EXPIRED","Active") für Ablaufdaten. Die Extraktion ist die Eingabe; Ihre Compliance-Regeln sind die Ausgabe. Die Stärke liegt nicht darin, Daten aus einem Formular zu holen – sondern darin, sie in ein Format zu bringen, in dem eine Formel automatisch einen Versicherer kennzeichnen kann, dessen Deckung gerade unter Ihr vertragliches Minimum gefallen ist.
Ein Detail, auf das erfahrene Makler achten: Überprüfen Sie immer das Ausstellungsdatum des COI. Ein ACORD 25, das vor 90 Tagen datiert ist, aber weiterhin „in Kraft“ befindliche Deckung zeigt, beweist nicht, dass sich die Deckung seit der Ausstellung nicht geändert hat. Ein COI ist eine Momentaufnahme – es bescheinigt, dass der Versicherungsschutz am Tag der Ausstellung bestand. Wenn das Ausstellungsdatum alt ist, fordern Sie vor dem Versand ein neues COI an.
Aufbau eines COI-Ablaufüberwachungssystems, das keine eigene Plattform benötigt
Die Extraktion löst den Engpass bei der Dateneingabe. Doch Compliance ist ein fortlaufender Prozess – Versicherungspolicen von Transportunternehmen werden jährlich (manchmal halbjährlich) erneuert, Deckungssummen ändern sich, Versicherer werden ausgetauscht. Das eigentliche Risiko liegt nicht darin, ein COI bei der Aufnahme zu übersehen. Es liegt darin, nicht zu wissen, dass die Kfz-Haftpflichtversicherung eines Transportunternehmens vor 12 Tagen abgelaufen ist, während es Ihre Ladung transportiert. Dieselbe strukturelle Herausforderung besteht im COI-Management für Subunternehmer im Baugewerbe – nur mit anderen Versicherungsarten und regulatorischen Treibern –, die wir in diesem Leitfaden zur Skalierung der COI-Verfolgung behandeln.
So bauen Sie ein leichtgewichtiges Überwachungssystem aus Ihren extrahierten Daten auf:
Einrichtung der COI-Ablaufüberwachung
- 1. Führen Sie eine zentrale COI-Tabelle – Jedes Transportunternehmen erhält eine Zeile. Jede Zeile hat dieselben Spalten: Transportunternehmen, MC#, Kfz-Haftpflichtlimit, Frachtlimit, Betriebshaftpflichtlimit, Arbeitnehmerunfalllimit, Versicherungsbeginn, Versicherungsablauf, Versicherer, Versicherungsnehmer, Datum der letzten Überprüfung.
- 2. Fügen Sie eine Spalte „Verbleibende Tage“ hinzu –
=F2-HEUTE(), wobei F2 das Ablaufdatum ist. Bedingte Formatierung: rot bei 30 Tagen, gelb bei 60 Tagen. - 3. Legen Sie einen wöchentlichen Überprüfungsrhythmus fest – Sortieren Sie jeden Montag aufsteigend nach „Verbleibende Tage“. Die Transportunternehmen ganz oben sind diejenigen, die diese Woche eine COI-Verlängerungsanfrage benötigen. Kein Suchen. Kein „Moment, lief das nicht bald ab?“
- 4. Re-extrahieren statt neu lesen – Wenn ein Transportunternehmen ein aktualisiertes COI sendet, laden Sie es in denselben Extraktionsworkflow hoch. Die neuen Daten landen in der nächsten Zeile. Vergleichen Sie alte und neue Limits, um Deckungsverschlechterungen zu erkennen – wenn ein Transportunternehmen sein Kfz-Haftpflichtlimit stillschweigend von 1 Mio. $ auf 750.000 $ senkt und hofft, dass es niemand bemerkt.
- 5. Archivieren Sie extrahierte Daten mit Zeitstempeln – Jede Extraktion ist ein Compliance-Nachweis. Wenn ein Schaden eintritt und sich die Frage stellt: „Hat der Makler die Deckung vor der Disposition verifiziert?“, beweist die zeitgestempelte Extraktion, dass Sie es getan haben.
Dieses System kostet nichts außer dem Extraktionstool. Es ersetzt nicht Highway oder RMIS – diese Dienste verifizieren die Authentizität des COI, indem sie direkt die Versicherungsagentur kontaktieren (ein Schritt, den KI nicht leisten kann). Es ersetzt jedoch die manuelle Tabellenpflege zwischen Verifizierung und Disposition – genau dort, wo die meisten Maklerteams ihre Compliance-Arbeitszeit verbringen.
Für eine Spedition, die 200 Transportunternehmen mit jährlichen Policenerneuerungen verwaltet, verwandelt dieses Setup eine wiederkehrende manuelle Aufgabe – das Lesen von etwa 200 COIs pro Jahr plus die Aufnahme neuer Transportunternehmen – von einem mehrstündigen wöchentlichen Aufwand in eine Montagmorgen-Routine aus Sortieren und Prüfen, die 15 Minuten dauert.
Häufig gestellte Fragen
Funktioniert die KI-Extraktion auch bei gescannten oder fotografierten COIs?
Ja – da die Extraktion auf semantischem Verständnis und nicht auf pixelgenauer OCR basiert, verarbeitet sie gescannte PDFs, Handyfotos von ausgedruckten Formularen und Faxkopien. Die Hauptvoraussetzung ist, dass der Text für das menschliche Auge lesbar ist. Wenn Sie die Policennummer auf einem unscharfen Scan lesen können, kann die KI das wahrscheinlich auch.
Was ist der Unterschied zu Highway / RMIS?
Highway und RMIS sind Verifizierungsdienste: Sie kontaktieren die Versicherungsagentur des Carriers direkt, um die Echtheit der COI und die aktive Deckung zu bestätigen. Die KI-Extraktion ist eine Datenebene: Sie liest die COI und gibt strukturierte Felder aus. Beides ergänzt sich – verifizieren Sie die Echtheit mit Highway, extrahieren Sie Daten mit KI und gleichen Sie sie in Ihrer Tabelle ab. Der Extraktionsschritt macht aus einem „verifizierten" Status in einem fremden Dashboard Spalten, die Sie nach eigenen Kriterien sortieren, filtern und per Formel prüfen können.
Woher weiß ich, dass die extrahierten Daten korrekt sind?
Überprüfen Sie die ersten Extraktionen stichprobenartig mit der Original-COI – vergleichen Sie die wichtigsten Felder (Kfz-Haftpflichtgrenze, Transportgutgrenze, Ablaufdaten) nebeneinander. Sobald der Extractor bei Ihren Carrier-COI-Formaten konsistent arbeitet, wechseln Sie zur ausnahmebasierten Prüfung: Öffnen Sie das PDF nur, wenn eine Formel einen Wert markiert (eine Grenze unter dem Minimum, ein abgelaufenes Datum, ein fehlender Certificate Holder). Für die Compliance-Dokumentation trägt jeder extrahierte Datensatz einen Verarbeitungszeitstempel.
Kann das auch COIs mit mehreren Versicherern verarbeiten?
Ja. Ein ACORD 25 kann bis zu sechs Versicherer (A bis F) auflisten, die jeweils verschiedene Haftungsarten abdecken. Die Extraktion kann diese trennen – Versicherer A für Kfz-Haftpflicht, Versicherer B für Betriebshaftpflicht, Versicherer C für die Vermögensschaden-Haftpflicht – in separate Spalten. Sie müssen nur angeben, welche Deckungsart Sie von welchem Versichererplatz wünschen.
Was passiert, wenn die KI eine Deckungsgrenze falsch liest?
Keine Extraktionsmethode ist zu 100 % fehlerfrei, und Sie sollten keinem Tool vertrauen, das dies behauptet. Die praktische Absicherung: (1) Nutzen Sie bedingte Formatierung, um jede extrahierte Grenze unter Ihrem vertraglichen Minimum zu markieren – das löst eine manuelle Prüfung dieses spezifischen Feldes aus; (2) Vergleichen Sie die Extraktionsergebnisse mit den zuletzt bekannten Werten für diesen Carrier – ein plötzlicher Abfall von 1 Mio. $ auf 300.000 $ ist wahrscheinlicher ein Lesefehler als eine echte Policenänderung, und verdient in jedem Fall einen menschlichen Blick; (3) Behalten Sie für Ihre risikoreichsten Carrier (Gefahrgut, hochwertige Fracht, stark frequentierte Strecken) unabhängig davon eine manuelle Stichprobenroutine bei.
Hören Sie auf, COIs zu lesen. Fangen Sie an, Tabellen zu prüfen.
Die Compliance-Branche hat einen ganzen Markt auf der Prämisse aufgebaut, dass die COI-Überprüfung zu komplex sei, um sie selbst durchzuführen. Und Teile davon sind es auch – die Überprüfung der Echtheit durch direkten Kontakt mit der Versicherungsagentur erfordert eine Infrastruktur, die die meisten Maklerfirmen nicht haben. Aber das Extrahieren der Daten aus dem Formular – der Teil, der die Stunden verschlingt – erfordert keine Unternehmensplattform. Es erfordert, eine COI als das zu behandeln, was sie tatsächlich ist: eine strukturierte Datenquelle, verpackt in einem PDF.
Wenn Sie COIs von Versicherern mit einem PDF-Viewer und einer manuell befüllten Tabelle verwalten, ist der größte Sprung in Ihrem Compliance-Workflow kein weiteres SaaS-Abonnement. Es ist ein Tool, das das Formular liest, damit Sie es nicht tun müssen. Der Rest – die Mindestdeckungssummen, die Fristenverfolgung, die bedingte Formatierung – ist nur Excel.