Como Extrair Dados de COI de Transportadoras para
Conformidade de Frete (Guia 2026)
Em 2025, o mercado de plataformas de integração e conformidade de transportadoras atingiu US$ 1,8 bilhão e deve chegar a US$ 3,8 bilhões até 2034. O documento que mais consome tempo na pilha de conformidade de qualquer corretora? O Certificado de Seguro de Responsabilidade Civil ACORD 25. Um formulário de uma página com 129 campos preenchíveis, e a única coisa entre uma transportadora e um despacho. Veja como extrair os campos que importam — limite de Responsabilidade Automóvel, cobertura de Carga, datas de vencimento, Titular do Certificado — de qualquer COI e colocá-los em uma planilha que você realmente possa usar.
Principais Conclusões
- Cada COI de transportadora leva 3 minutos para ser digitado em uma planilha — com 500 transportadoras, são 25 horas por mês consumidas pela entrada de dados antes que qualquer análise de conformidade comece.
- Seu TMS (sistema de gestão de transporte) rastreia despacho e faturamento até o último centavo, mas não tem ideia de que a responsabilidade automóvel de uma transportadora expirou há 12 dias — porque nenhuma plataforma neste setor foi construída para ler um formulário.
- Inverta o modelo: trate os COIs como um conjunto de dados, extraia todos em um único lote e deixe as fórmulas do Excel sinalizarem limites abaixo do mínimo e datas vencidas. A revisão de conformidade vira uma classificação e verificação na segunda-feira de manhã que termina antes do seu café esfriar.
O Relógio da Conformidade Está Correndo
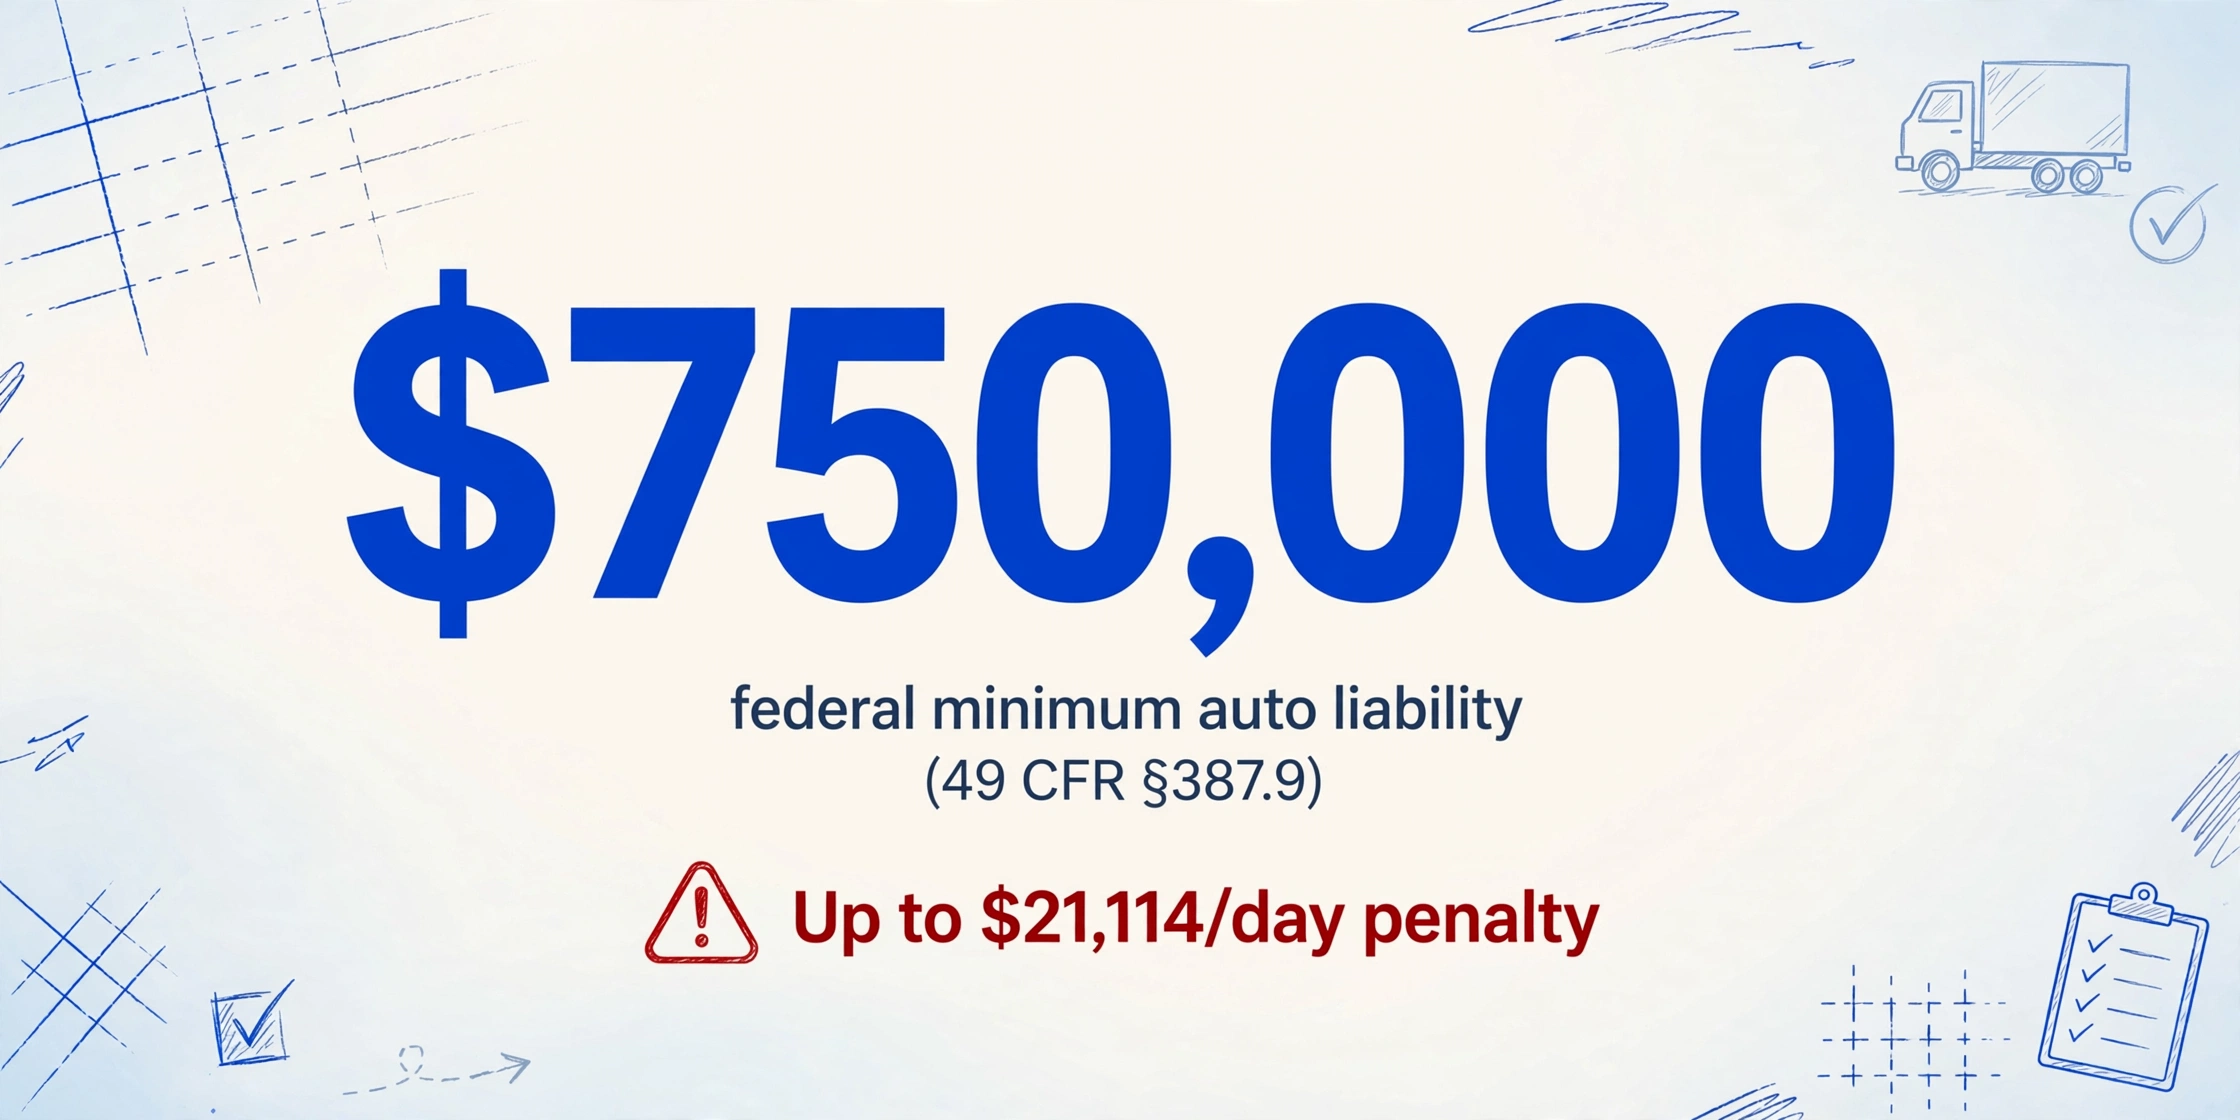
Aqui está um número que a maioria das corretoras aprende da pior forma: de acordo com a 49 CFR §387.7, nenhuma transportadora pode operar um veículo comercial até obter e manter em vigor os níveis mínimos de responsabilidade financeira. Para uma transportadora de carga padrão com GVWR de 10.001 libras ou mais, esse piso é de $750.000 em seguro de responsabilidade pública (49 CFR §387.9). Transportando materiais perigosos? O mínimo sobe para $1.000.000. Explosivos, gás venenoso ou materiais radioativos? $5.000.000.
Esses não são apenas sugestões. Operar abaixo do mínimo federal é uma infração separada a cada dia em que a lacuna de cobertura existe, e a tabela de penalidades atual da FMCSA coloca isso em até $21.114 por dia (49 CFR Part 386, Appendix B, ajustado em 2025). Mais imediatamente, a FMCSA pode suspender a autoridade de operação da transportadora no momento em que a cobertura expirar — e sem autoridade ativa = sem despacho. Para uma corretora, isso significa que uma transportadora na qual você confia para uma rota cotada esta manhã sai do quadro de repente. Sem e-mail de aviso. Sem período de carência.
E ainda assim, para a maioria das corretoras de pequeno e médio porte — gerenciando entre 100 e 500 transportadoras ativas — a verificação do certificado de seguro (COI) acontece manualmente, por e-mail, com um visualizador de PDF. A TIA (Transportation Intermediaries Association), que representa mais de 2.000 empresas de logística terceirizada (70% delas pequenas empresas familiares), reconheceu em seu Carrier Selection Framework que a documentação de seguro adequada é fundamental para a avaliação de transportadoras. Mas frameworks não extraem dados de formulários.
É aqui que a maioria das corretoras se encontra: sabendo exatamente o que precisam verificar, mas sem um método que escale além da marca de 50 transportadoras. Se você é novo no conceito de extração de COI, cobrimos os fundamentos em nossa visão geral sobre o que é realmente a extração de dados de COI — e o guia completo de extração de COI aborda a aplicabilidade em todos os setores. Este artigo foca especificamente no fluxo de trabalho de conformidade de frete.
Como ler um ACORD 25 como um corretor de fretes
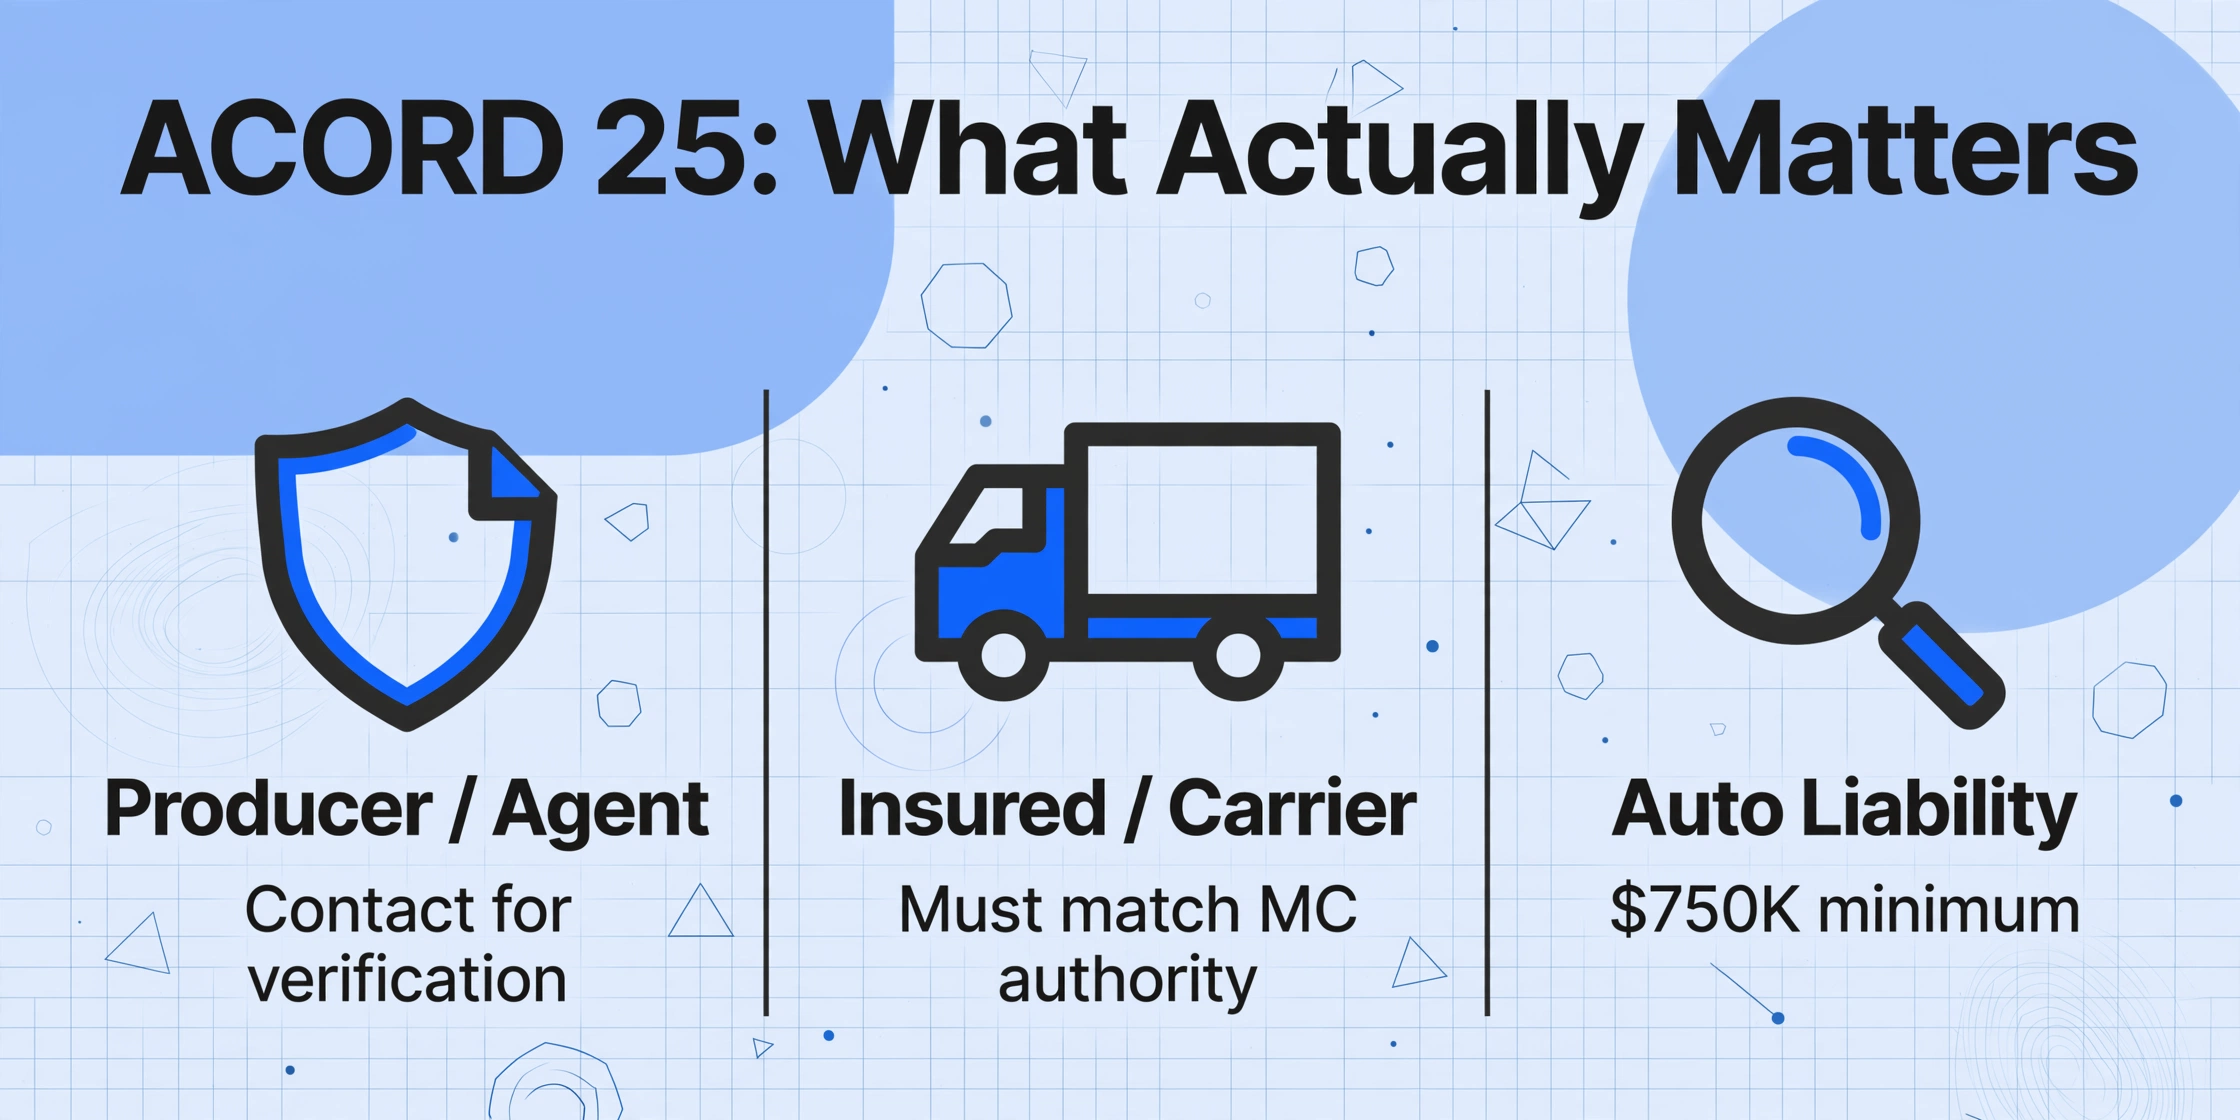
O ACORD 25 (2025/12) — formalmente o Certificado de Seguro de Responsabilidade Civil — é o formulário padrão que as transportadoras enviam para comprovar sua cobertura de seguro. É uma página, mas essa página contém 129 campos preenchíveis distribuídos em várias seções. A maioria deles é irrelevante para conformidade. Aqui estão as seções que você realmente precisa ler e o que procurar em cada uma:
| Seção ACORD 25 | Campos-chave para Corretores | Por que é Importante |
|---|---|---|
| Produtor / Corretor | Nome da agência, telefone, e-mail | Você verifica COIs entrando em contato com o corretor que as emitiu — não com a seguradora. Este é o contato necessário quando algo parece suspeito. |
| Segurado | Segurado nomeado (nome legal da transportadora), endereço postal | Deve corresponder exatamente ao registro de autoridade MC da transportadora. Uma divergência é um sinal de alerta para COI fraudulento. |
| Seguradoras | Seguradora A/B/C/D/E/F, NAIC # | Cada tipo de cobertura pode ser subscrito por uma seguradora diferente. Verifique se a seguradora é licenciada e se o número NAIC é válido. |
| Responsabilidade Civil Geral Comercial | Limite por Ocorrência, Agregado Geral, Agregado Produtos/Operações | O requisito padrão é $1.000.000 por ocorrência / $2.000.000 agregado. Verifique se "Segurado Adicional" está marcado como Sim — se sua corretora não estiver nomeada, você não tem direitos sob esta apólice. |
| Responsabilidade Civil Automóvel | Limite Único Combinado, número da apólice, datas de vigência/vencimento | Este é o item inegociável. A FMCSA exige mínimo de $750.000. A maioria das corretoras exige $1.000.000. Verifique se "Qualquer Automóvel" está selecionado — se constar "Somente Automóveis Agendados", a apólice pode não cobrir equipamentos alugados ou arrendados. |
| Responsabilidade Civil Guarda-Chuva / Excesso | Limite por Ocorrência, Agregado, se segue a forma sobre automóvel | Corretoras geralmente exigem guarda-chuva acima do limite de $1M para automóvel — verifique se o guarda-chuva "segue a forma" sobre responsabilidade automóvel, ou seja, a cobertura extra se estende a sinistros automotivos. |
| Acidente de Trabalho | Limites Estatutários de AT, EL Cada Acidente, EL Doença | A TIA recomenda solicitar certificados de AT de toda transportadora. A maioria das corretoras exige mínimo de $500.000 para Responsabilidade do Empregador. |
| Detentor do Certificado | Nome e endereço da sua corretora | Se este campo estiver em branco ou listar uma empresa de factoring ou outra corretora, você não é o detentor do certificado e não receberá avisos de cancelamento. Esta é uma das lacunas de conformidade mais comuns. |
| Descrição das Operações | Linguagem de Segurado Adicional, Renúncia à Sub-rogação | Procure por: "O detentor do certificado é nomeado como segurado adicional conforme contrato escrito." Sem esta linguagem por escrito, você não tem acesso direto à apólice em caso de sinistro. |
Cada um desses campos exige que uma pessoa abra um PDF, encontre a caixa certa e digite o valor em outro lugar. A 3-5 minutos por COI — mesmo para um revisor experiente — são horas por semana perdidas com entrada de dados antes mesmo de qualquer análise de conformidade começar.
Por que a Maioria do Rastreamento de COI Ainda Depende de E-mail e Inspeção Manual
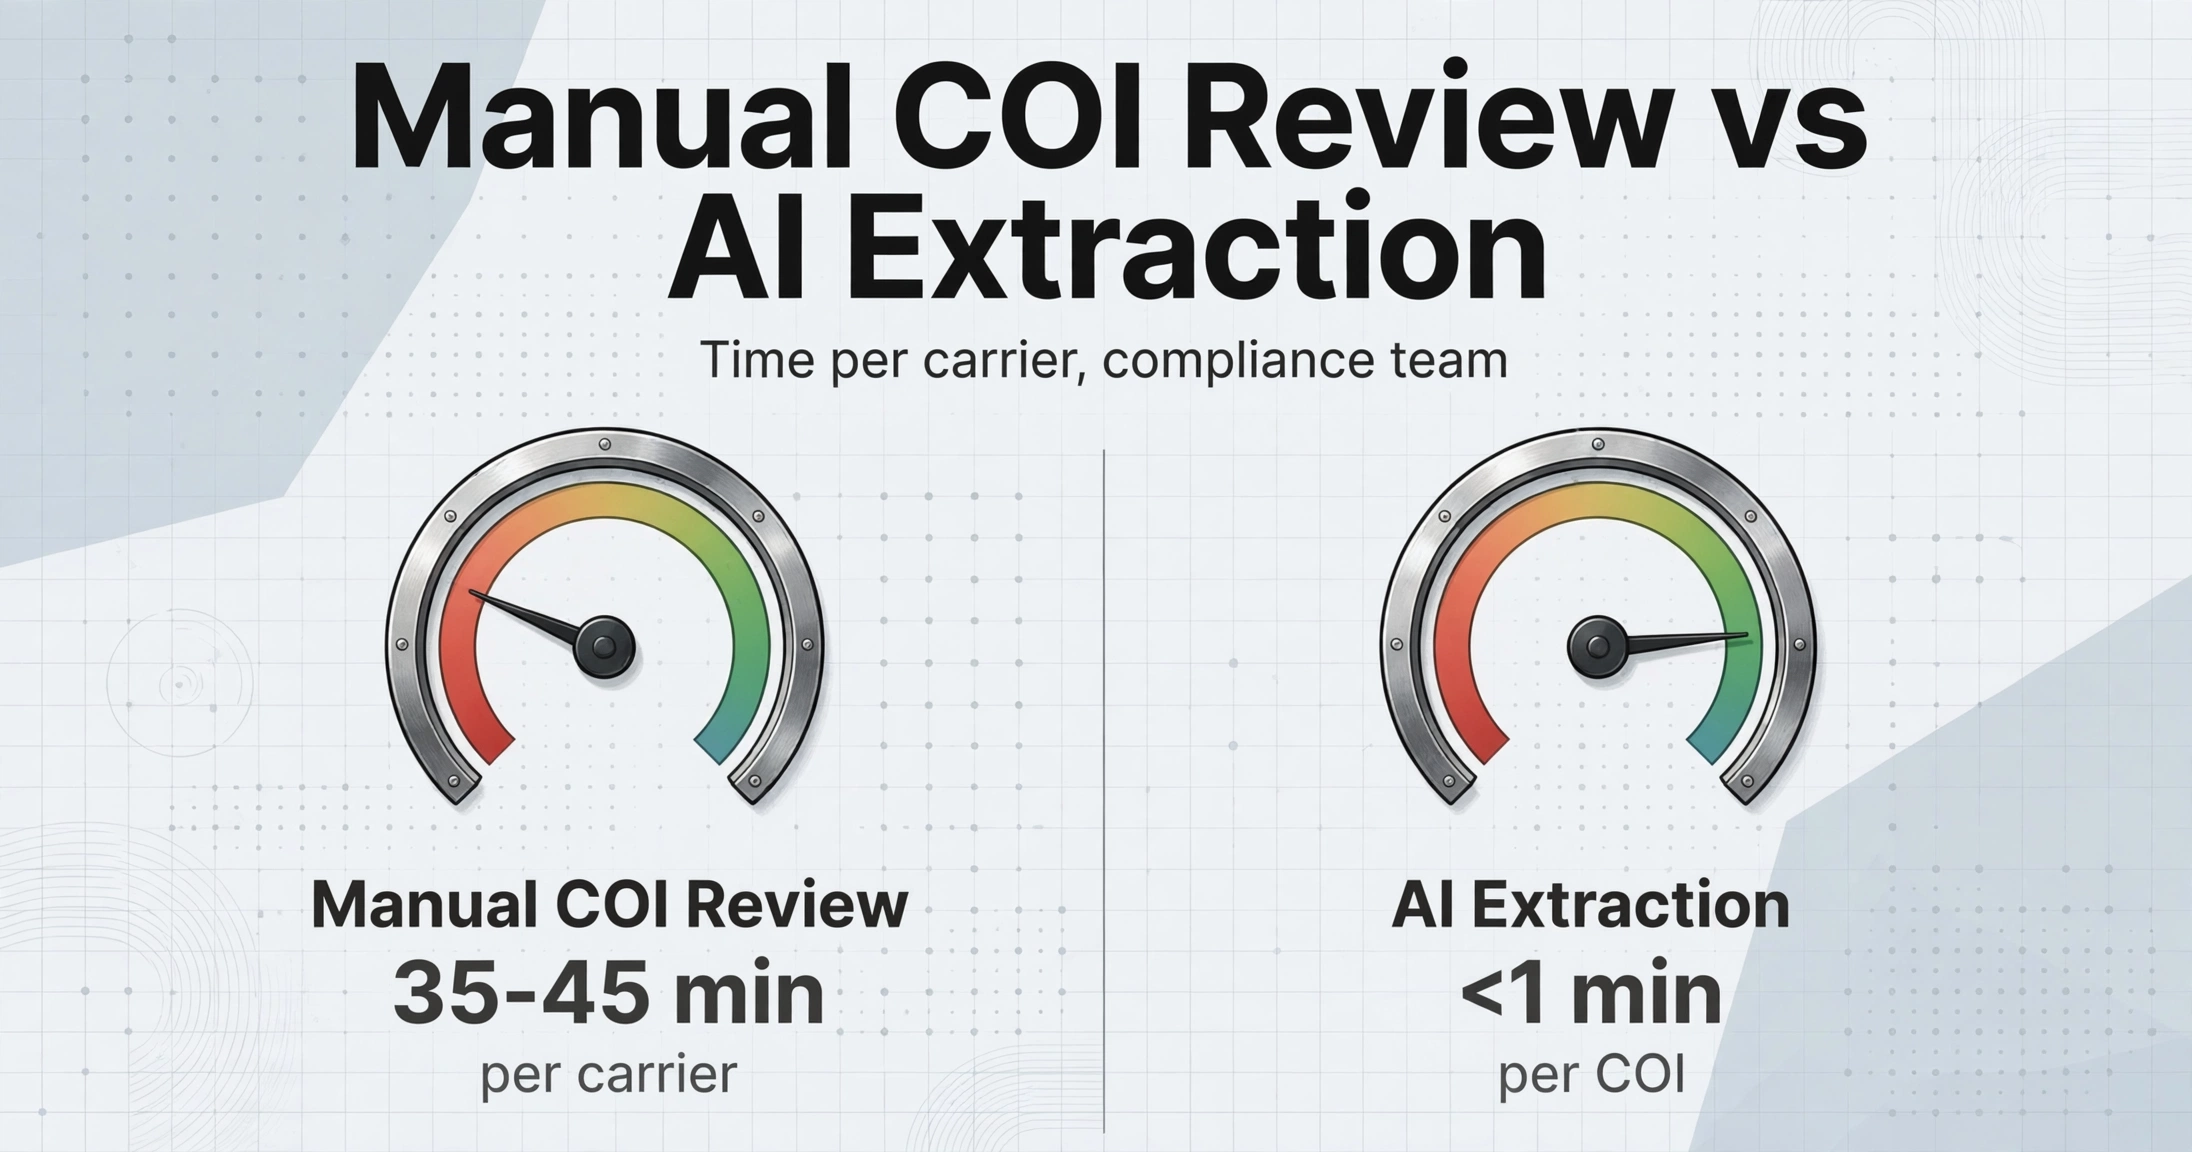
O padrão do setor para integração manual de transportadoras é de 35-45 minutos por transportadora, com a revisão do COI consumindo tipicamente um terço desse tempo. Em escala para 1.000 transportadoras por ano, isso representa 200-400 horas de trabalho de conformidade. Para uma corretora de médio porte com uma equipe de conformidade de duas pessoas, somente a revisão do COI pode consumir de 5 a 8 horas por semana — tempo que não é gasto em nada que realmente mova cargas.
As plataformas de TMS (sistema de gestão de transporte) que as corretoras usam para operar — McLeod PowerBroker, Descartes Aljex (atendendo mais de 10.000 usuários diários em mais de 500 corretoras), Rose Rocket / TMS.ai, Turvo, DAT Broker TMS — todas lidam com despacho, faturamento e gestão de transportadoras. Nenhuma delas extrai dados de um PDF de COI. Elas podem ter um campo para a data de validade do seguro, mas alguém ainda precisa ler o formulário e digitar a informação.
Essa lacuna gerou uma camada de ferramentas de conformidade dedicadas. A Highway entra em contato diretamente com as agências de seguro das transportadoras para obter COIs verificados e os monitora continuamente — mas a corretora ainda vê um painel, não dados estruturados com os quais possa trabalhar. A RMIS fornece monitoramento de transportadoras e rastreamento de COI, mas usuários do Reddit r/FreightBrokers relatam que as atualizações de COI podem levar até 7 dias para serem propagadas — durante esse período, você pode despachar uma transportadora cuja cobertura já mudou.
Na base dessa pilha está a própria planilha da corretora: um rastreador manual com nomes de transportadoras, números de apólices, limites de cobertura e datas de validade — digitados por uma pessoa que leu cada PDF. É a camada de conformidade que mantém o negócio funcionando, e é aquela sobre a qual ninguém fala em construir.
É aqui que o paradigma muda. Em vez de tratar um COI como um documento a ser revisado, trate-o como um conjunto de dados a ser extraído. A diferença é a diferença entre ler 500 PDFs e abrir uma planilha.
Extrair dados do COI para uma planilha — passo a passo
A abordagem é simples: você define o que deseja do COI, e a IA encontra — independentemente de onde esteja na página. Isso é fundamentalmente diferente do OCR baseado em modelos, que espera campos em coordenadas fixas. Cada ACORD 25 parece um pouco diferente, dependendo da agência de seguros que o preencheu, quais seguradoras estão listadas e quantas linhas de cobertura aparecem. Um leitor baseado em posição falha na primeira variação. Um extrator semântico — que lê o formulário da mesma forma que um oficial de conformidade o lê — não se importa onde "Responsabilidade Automóvel: $1.000.000" aparece na página, desde que esteja lá. (Exploramos a questão de se a IA pode lidar com documentos COI em detalhes aqui, e o guia passo a passo de COI para Excel cobre o fluxo de extração, do primeiro upload à planilha final.)
Os arquivos são processados com segurança e não são armazenados.
Este é o fluxo de trabalho, dividido nas etapas que importam para a conformidade:
Defina suas colunas de conformidade
Esta é a parte que o rastreamento tradicional de COI ignora. Em vez de abrir cada PDF e procurar valores, você lista os campos de que precisa: Nome da Transportadora, Limite de Responsabilidade Automóvil, Limite de Carga, Limite de Responsabilidade Geral, Data de Vigência da Apólice, Data de Expiração da Apólice, Nome da Seguradora, Titular do Certificado, Segurado Adicional (S/N). Estes se tornam os cabeçalhos das suas colunas — exatamente o que você digitaría manualmente em uma planilha, excepto que a IA os preenche por você.
Envie os COIs em lote
Envie todos os COIs das suas transportadoras de uma vez — PDFs, cópias digitalizadas, até fotos de um ACORD 25 impresso tiradas com o celular. O sistema os processa como um lote, o que importa porque a conformidade não é um trabalho de uma transportadora por vez. Quando você está fazendo renovações trimestrales ou incorporando um lote de transportadoras para uma nova rota, você precisa de resultados para todo o conjunto, não um de cada vez.
Verifique os mínimos
Uma vez que os dados chegam à sua planilha, a conformidade se torna uma fórmula: =IF(D2<1000000,"BELOW MINIMUM","OK") para Responsabilidade Automóvil. =IF(E2<100000,"BELOW MINIMUM","OK") para Carga. E o mais importante: =IF(F2<TODAY(),"EXPIRED","Active") para datas de expiração. A extração é a entrada; suas regras de conformidade são a saída. O poder não está em extraer dados de um formulário — está em colocarlos em um formato onde uma fórmula possa marcar automaticamente uma transportadora cuja cobertura acabou de cair abaixo do seu mínimo contratual.
Um detalhe que os corredores experientes observam: verifique sempre a data de emissão do COI. Um ACORD 25 datado de 90 días atrás, mas que mostra cobertura ainda "em vigor", não prova que a cobertura não tenha cambiado desde a emissão. Um COI é uma fotografia — ele certifica que o seguro existía na data em que foi emitido. Se a data de emissão é antigua, solicite um COI novo antes de despachar.
Como criar um sistema de monitoramento de vencimento de COI sem precisar de uma plataforma dedicada
A extração resolve o gargalo de entrada de dados. Mas a conformidade é contínua — as apólices das transportadoras renovam anualmente (às vezes semestralmente), os limites de cobertura mudam, as seguradoras são substituídas. O risco real não é perder um COI na integração. É não saber que a apólice de responsabilidade automóvel de uma transportadora expirou há 12 dias enquanto ela está executando sua carga. O mesmo desafio estrutural existe no gerenciamento de COI de subcontratados da construção — apenas com diferentes tipos de seguro e motivadores regulatórios — que abordamos neste guia para escalar o rastreamento de COI.
Veja como criar um sistema de monitoramento leve a partir dos seus dados extraídos:
Configuração do monitoramento de vencimento de COI
- 1. Mantenha uma planilha mestra de COI — Cada transportadora tem uma linha. Cada linha tem as mesmas colunas: Nome da transportadora, MC#, Limite de automóvel, Limite de carga, Limite de GL, Limite de WC, Vigência da apólice, Vencimento da apólice, Seguradora, Titular do certificado, Data da última revisão.
- 2. Adicione uma coluna "Dias restantes" —
=F2-TODAY()onde F2 é a data de vencimento. Formatação condicional: vermelho em 30 dias, amarelo em 60 dias. - 3. Defina uma cadência de revisão semanal — Classifique por "Dias restantes" em ordem crescente toda segunda-feira. As transportadoras no topo são as que precisam de uma solicitação de renovação de COI esta semana. Sem procurar. Sem "espera, aquela estava vencendo em breve?"
- 4. Reextraia, não releia — Quando uma transportadora enviar um COI atualizado, carregue-o no mesmo fluxo de extração. Os novos dados caem na próxima linha. Compare os limites antigos vs. novos para detectar degradação de cobertura — quando uma transportadora reduz silenciosamente seu limite de automóvel de $1M para $750K e espera que ninguém perceba.
- 5. Arquive dados extraídos com carimbos de data/hora — Cada extração é um registro de conformidade. Se ocorrer um sinistro e a pergunta for "o corretor verificou a cobertura antes do despacho?", a extração com carimbo de data/hora prova que você verificou.
Este sistema não custa nada além da ferramenta de extração. Ele não substitui Highway ou RMIS — esses serviços verificam a autenticidade do COI entrando em contato diretamente com a agência de seguros (uma etapa que a IA não pode fazer). Mas ele substitui a população manual de planilhas que fica entre a verificação e o despacho, que é onde a maioria das equipes de corretagem gasta suas horas de conformidade.
Para uma corretora que gerencia 200 transportadoras com renovações anuais de apólices, esta configuração transforma uma tarefa manual recorrente — ler aproximadamente 200 COIs por ano, além de integrar novas transportadoras — de uma sobrecarga semanal de várias horas para uma rotina de classificação e verificação na segunda-feira de manhã que leva 15 minutos.
Perguntas Frequentes
A extração por IA funciona em COIs digitalizadas ou fotografadas?
Sim — como a extração é baseada em compreensão semântica, e não em OCR perfeito, ela lida com PDFs digitalizados, fotos de formulários impressos tiradas por celular e cópias de qualidade de fax. O requisito principal é que o texto seja legível a olho nu. Se você consegue ler o número da apólice em um escaneamento borrado, a IA provavelmente também consegue.
Qual a diferença entre isso e o Highway / RMIS?
Highway e RMIS são serviços de verificação: eles contatam a seguradora diretamente para confirmar que o COI é genuíno e a cobertura está ativa. A extração por IA é uma camada de dados: ela lê o COI e gera campos estruturados. São complementares — verifique a autenticidade com o Highway, extraia dados com IA e cruze as informações na sua planilha. A etapa de extração é o que transforma um status "verificado" no painel de outra pessoa em colunas que você pode classificar, filtrar e verificar com fórmulas por conta própria.
Como sei se os dados extraídos são precisos?
Confira as primeiras extrações comparando com o COI original — compare os campos principais (limite de automóvel, limite de carga, datas de validade) lado a lado. Quando o extrator se mostrar consistente nos formatos de COI das suas transportadoras, mude para uma revisão por exceção: só abra o PDF quando uma fórmula sinalizar um valor (um limite abaixo do mínimo, uma data vencida, um Tomador de Seguro ausente). Para conformidade documental, os dados extraídos possuem um carimbo de data/hora do processamento.
Consegue lidar com COIs que listam várias seguradoras?
Sim. Um ACORD 25 pode listar até seis seguradoras (A a F), cada uma cobrindo diferentes tipos de responsabilidade. A extração pode separá-las — Seguradora A para Responsabilidade Automóvel, Seguradora B para Responsabilidade Geral, Seguradora C para Guarda-chuva — em colunas distintas. Você só precisa especificar qual tipo de cobertura deseja de qual posição da seguradora.
O que acontece se a IA ler errado um limite de cobertura?
Nenhum método de extração é 100% livre de erros, e você não deve confiar em nenhuma ferramenta que afirme o contrário. A mitigação prática: (1) use formatação condicional para sinalizar qualquer limite extraído abaixo do seu mínimo contratual, o que leva a uma revisão manual desse campo específico; (2) compare os resultados da extração com os últimos valores conhecidos para aquela transportadora — uma queda repentina de $1M para $300K é mais provável um erro de leitura do que uma mudança real de apólice e, de qualquer forma, merece uma verificação humana; (3) para suas transportadoras de maior risco (materiais perigosos, carga de alto valor, rotas de alta frequência), mantenha uma rotina de verificação manual independente do resultado.
Pare de Ler COIs. Comece a Checar Planilhas.
A indústria de compliance construiu um mercado inteiro baseado na premissa de que a verificação de COIs é complexa demais para fazer internamente. E partes dela são — verificar a autenticidade através de contato direto com a seguradora exige uma infraestrutura que a maioria das corretoras não tem. Mas extrair os dados do formulário — a parte que consome horas — não requer uma plataforma empresarial. Requer tratar uma COI como o que ela realmente é: uma fonte de dados estruturados envolta em um PDF.
Se você gerencia COIs de seguradoras com um visualizador de PDF e uma planilha preenchida manualmente, o maior salto no seu fluxo de compliance não é outra assinatura de SaaS. É uma ferramenta que lê o formulário para que você não precise. O resto — os mínimos, o rastreamento de vencimentos, a formatação condicional — é só Excel.