Comment extraire les données COI des transporteurs pour
la conformité fret (guide 2026)
En 2025, le marché des plateformes d'intégration et de conformité des transporteurs a atteint 1,8 milliard de dollars et devrait atteindre 3,8 milliards de dollars d'ici 2034. Le document le plus chronophage dans la pile de conformité de chaque courtier ? Le certificat d'assurance (COI) ACORD 25. Un formulaire d'une page avec 129 champs à remplir, et la seule chose qui sépare un transporteur d'une affectation. Voici comment extraire les champs qui comptent — limite de responsabilité automobile, couverture cargo, dates d'expiration, titulaire du certificat — de tout COI et les intégrer dans une feuille de calcul réellement utilisable.
Points clés à retenir
- Chaque COI de transporteur prend 3 minutes à saisir dans une feuille de calcul — pour 500 transporteurs, cela représente 25 heures par mois consacrées à la saisie de données avant même de commencer toute analyse de conformité.
- Votre TMS (système de gestion du transport) suit les affectations et la facturation au dollar près, mais ignore que la responsabilité automobile d'un transporteur a expiré il y a 12 jours — car aucune plateforme de ce secteur n'a été conçue pour lire un formulaire.
- Inversez le modèle : traitez les COI comme un ensemble de données, extrayez-les tous en un seul lot, et laissez les formules Excel signaler les limites inférieures au minimum et les dates expirées. La revue de conformité devient un tri et une vérification du lundi matin qui se terminent avant que votre café ne refroidisse.
L'horloge de conformité tourne
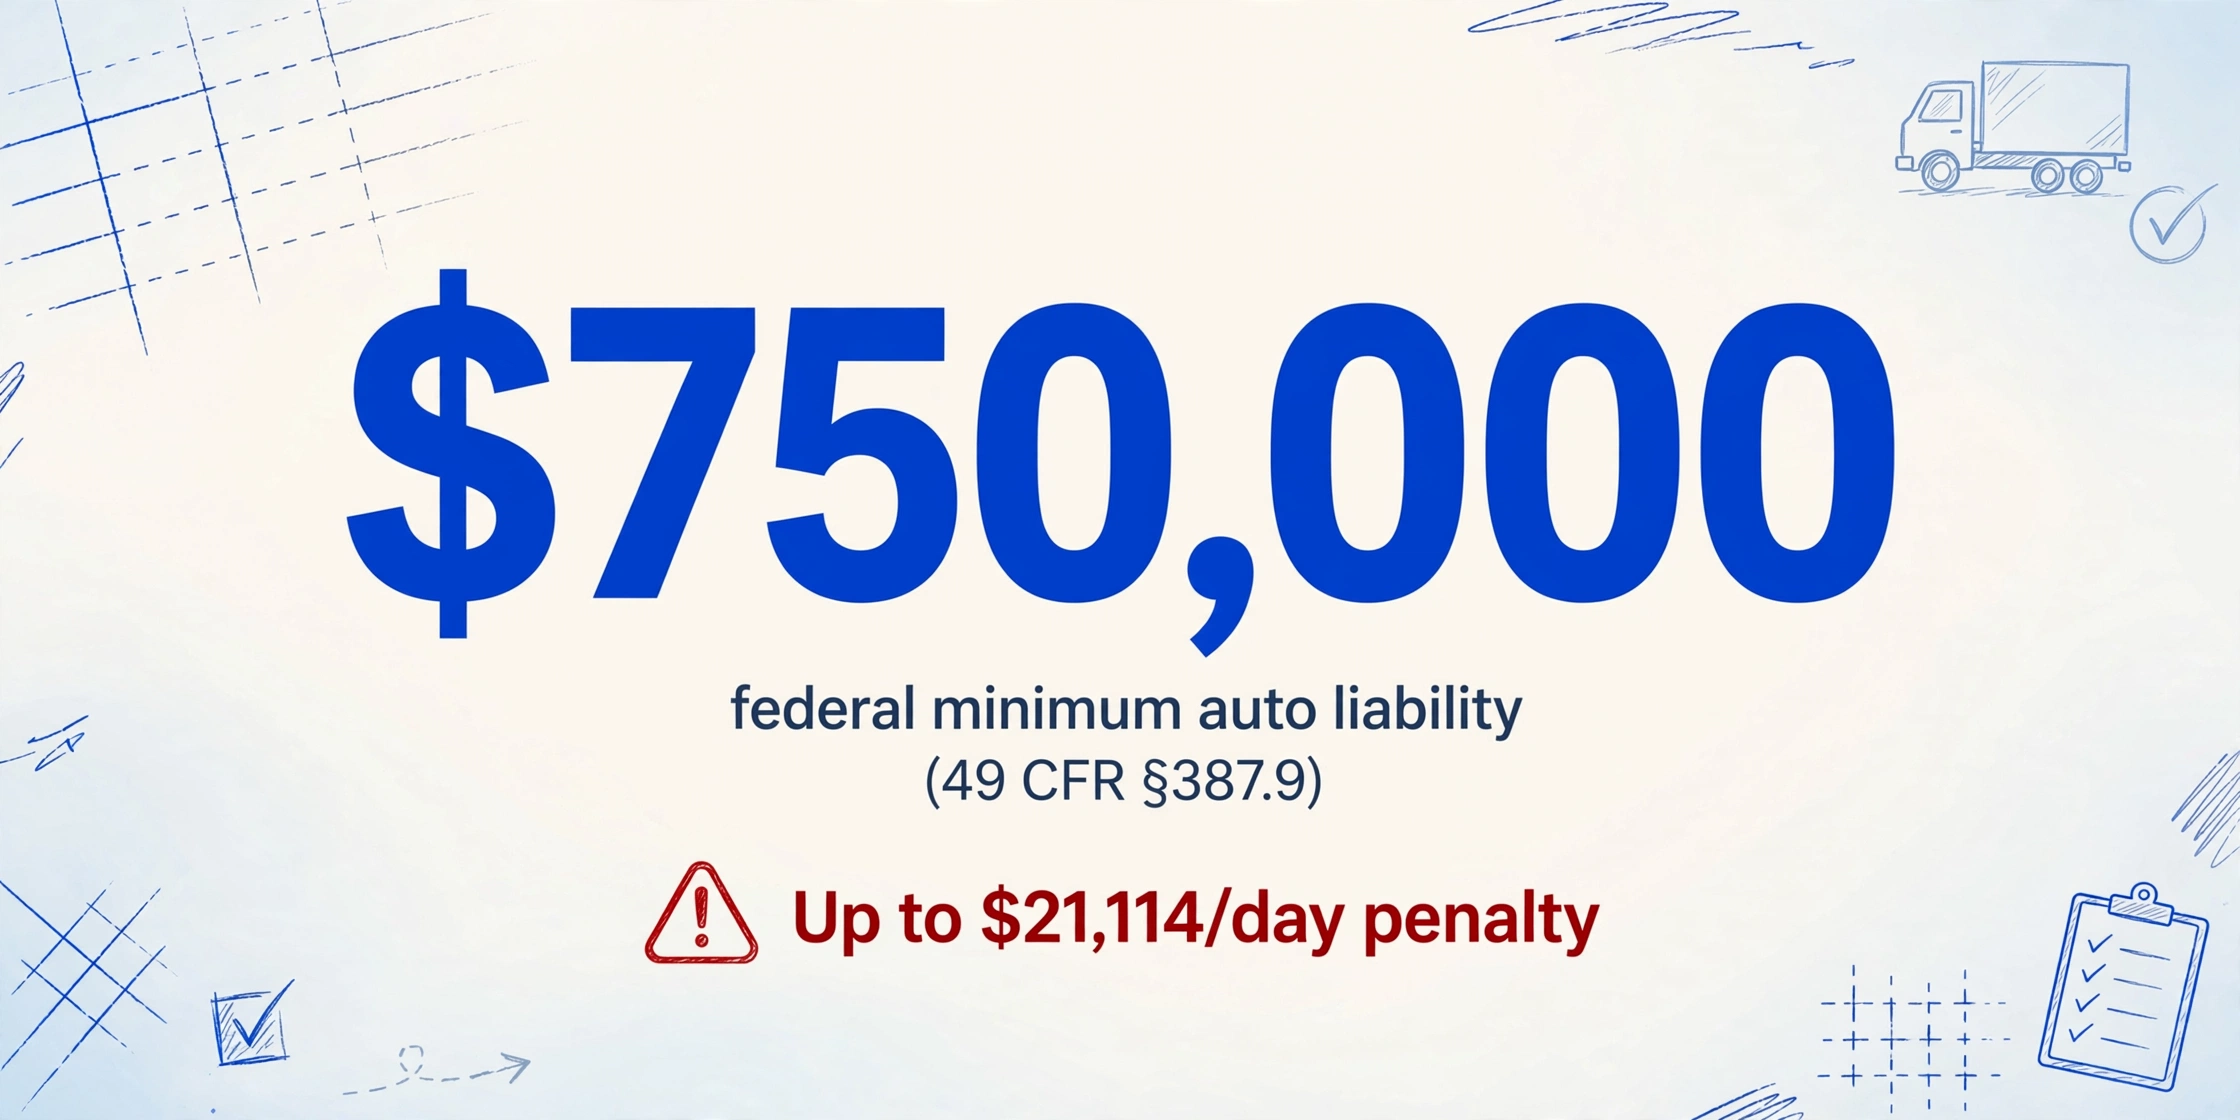
Voici un chiffre que la plupart des courtiers apprennent à leurs dépens : en vertu du 49 CFR §387.7, aucun transporteur motorisé ne peut exploiter un véhicule commercial tant qu'il n'a pas obtenu et maintenu en vigueur les niveaux minimaux de responsabilité financière. Pour un transporteur de marchandises standard pour compte d'autrui dont le GVWR est de 10 001 livres ou plus, ce plancher est de 750 000 $ en assurance responsabilité civile publique (49 CFR §387.9). Transport de matières dangereuses ? Le minimum passe à 1 000 000 $. Explosifs, gaz toxiques ou matières radioactives ? 5 000 000 $.
Ce ne sont pas des suggestions. Exploiter sous le minimum fédéral est une infraction distincte chaque jour où la lacune de couverture existe, et le barème de pénalités actuel de la FMCSA l'établit à jusqu'à 21 114 $ par jour (49 CFR Part 386, Appendix B, ajusté 2025). Plus immédiatement, la FMCSA peut suspendre l'autorisation d'exploitation du transporteur dès que la couverture expire — et pas d'autorisation active = pas d'affectation. Pour un courtier, cela signifie qu'un transporteur sur lequel vous comptez pour une voie que vous avez cotée ce matin est soudainement hors jeu. Aucun e-mail d'avertissement. Aucun délai de grâce.
Et pourtant, pour la plupart des petites et moyennes courtises — gérant entre 100 et 500 transporteurs actifs — la vérification du certificat d'assurance (COI) se fait manuellement, par e-mail, avec un lecteur PDF. La TIA (Transportation Intermediaries Association), qui représente plus de 2 000 entreprises de logistique tierce (dont 70 % sont de petites entreprises familiales), a reconnu dans son Cadre de sélection des transporteurs qu'une documentation d'assurance adéquate est fondamentale pour l'évaluation des transporteurs. Mais les cadres n'extraient pas de données des formulaires.
C'est là que la plupart des courtiers se retrouvent : sachant exactement ce qu'ils doivent vérifier, mais manquant d'une méthode qui passe le cap des 50 transporteurs. Si vous débutez dans le concept d'extraction de COI, nous avons couvert les bases dans notre aperçu de ce qu'est réellement l'extraction de données COI — et le guide complet de l'extraction de COI passe en revue l'applicabilité dans tous les secteurs. Cet article se concentre spécifiquement sur le flux de travail de conformité du fret.
Lire un ACORD 25 comme un courtier de fret
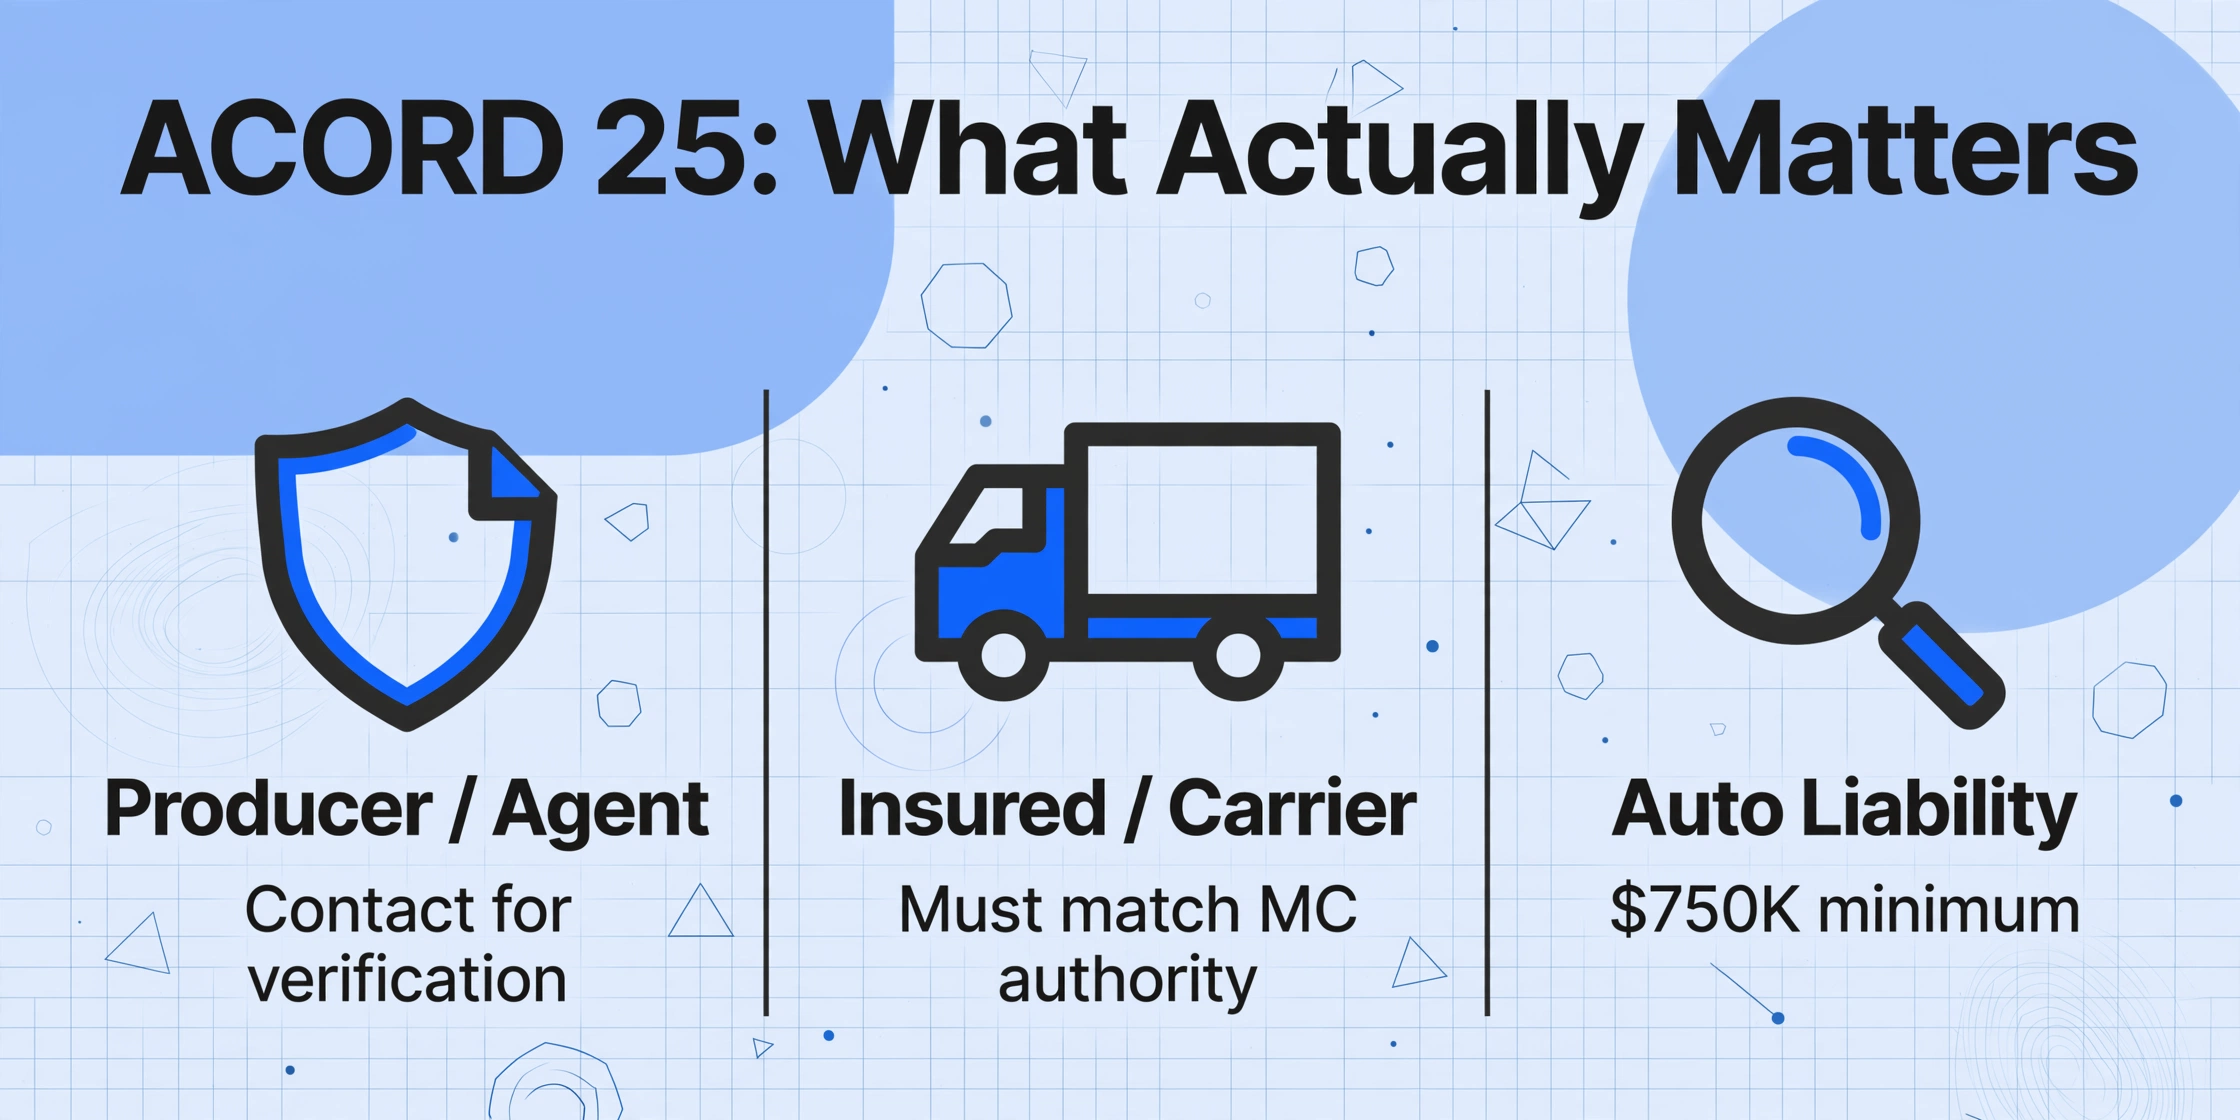
Le ACORD 25 (2025/12) — officiellement le certificat d'assurance responsabilité civile — est le formulaire standard que les transporteurs soumettent pour prouver leur couverture d'assurance. Il tient sur une page, mais cette page contient 129 champs à remplir répartis sur plusieurs sections. La plupart sont sans importance pour la conformité. Voici les sections que vous devez réellement lire, et ce qu'il faut y rechercher :
| Section ACORD 25 | Champs clés pour les courtiers | Pourquoi c'est important |
|---|---|---|
| Producteur / Agent | Nom de l'agence, téléphone, email | Vous vérifiez les COI en contactant l'agent émetteur, pas l'assureur. C'est le contact à joindre en cas de doute. |
| Assuré | Assuré désigné (nom légal du transporteur), adresse postale | Doit correspondre exactement à l'immatriculation MC du transporteur. Une différence est un signal d'alarme pour un COI frauduleux. |
| Assureurs | Assureur A/B/C/D/E/F, NAIC # | Chaque type de couverture peut être souscrit par un assureur différent. Vérifiez que l'assureur est agréé et que le numéro NAIC est valide. |
| Responsabilité civile générale | Limite par sinistre, cumul général, cumul produits/exploitation | L'exigence standard est de 1 000 000 $ par sinistre / 2 000 000 $ cumul. Vérifiez si « Assuré supplémentaire » est coché Oui — si votre cabinet n'est pas nommé, vous n'avez aucun droit en vertu de cette police. |
| Responsabilité civile automobile | Limite unique combinée, numéro de police, dates d'effet/expiration | Celle-ci est non négociable. La FMCSA exige un minimum de 750 000 $. La plupart des courtiers exigent 1 000 000 $. Vérifiez que « Tout véhicule » est sélectionné — si c'est « Véhicules désignés uniquement », la police peut ne pas couvrir le matériel loué. |
| Responsabilité parapluie / Excédentaire | Limite par sinistre, cumul, suivi de forme pour l'auto | Les courtiers exigent souvent un parapluie au-dessus de la limite auto de 1 M$ — vérifiez que le parapluie « suit la forme » de la responsabilité auto, ce qui étend la couverture aux sinistres auto. |
| Accidents du travail | Limites légales AT, EL par accident, EL maladie | TIA recommande de demander des certificats AT à chaque transporteur. La plupart des courtiers exigent un minimum de 500 000 $ pour la responsabilité employeur. |
| Titulaire du certificat | Nom et adresse de votre cabinet | Si ce champ est vide ou mentionne une société d'affacturage ou un autre courtier, vous n'êtes pas le titulaire du certificat et ne recevrez pas les avis de résiliation. C'est l'une des lacunes de conformité les plus fréquentes. |
| Description des opérations | Clause d'assuré supplémentaire, renonciation à subrogation | Recherchez : « Le titulaire du certificat est désigné comme assuré supplémentaire conformément au contrat écrit. » Sans cette mention écrite, vous n'avez pas d'accès direct à la police en cas de sinistre. |
Chacun de ces champs exige qu'un être humain ouvre un PDF, trouve la bonne case et saisisse la valeur ailleurs. À 3-5 minutes par COI — même pour un relecteur expérimenté — ce sont des heures par semaine perdues en saisie de données avant même que l'analyse de conformité ne commence.
Pourquoi le suivi des COI repose encore sur les e-mails et la vérification manuelle
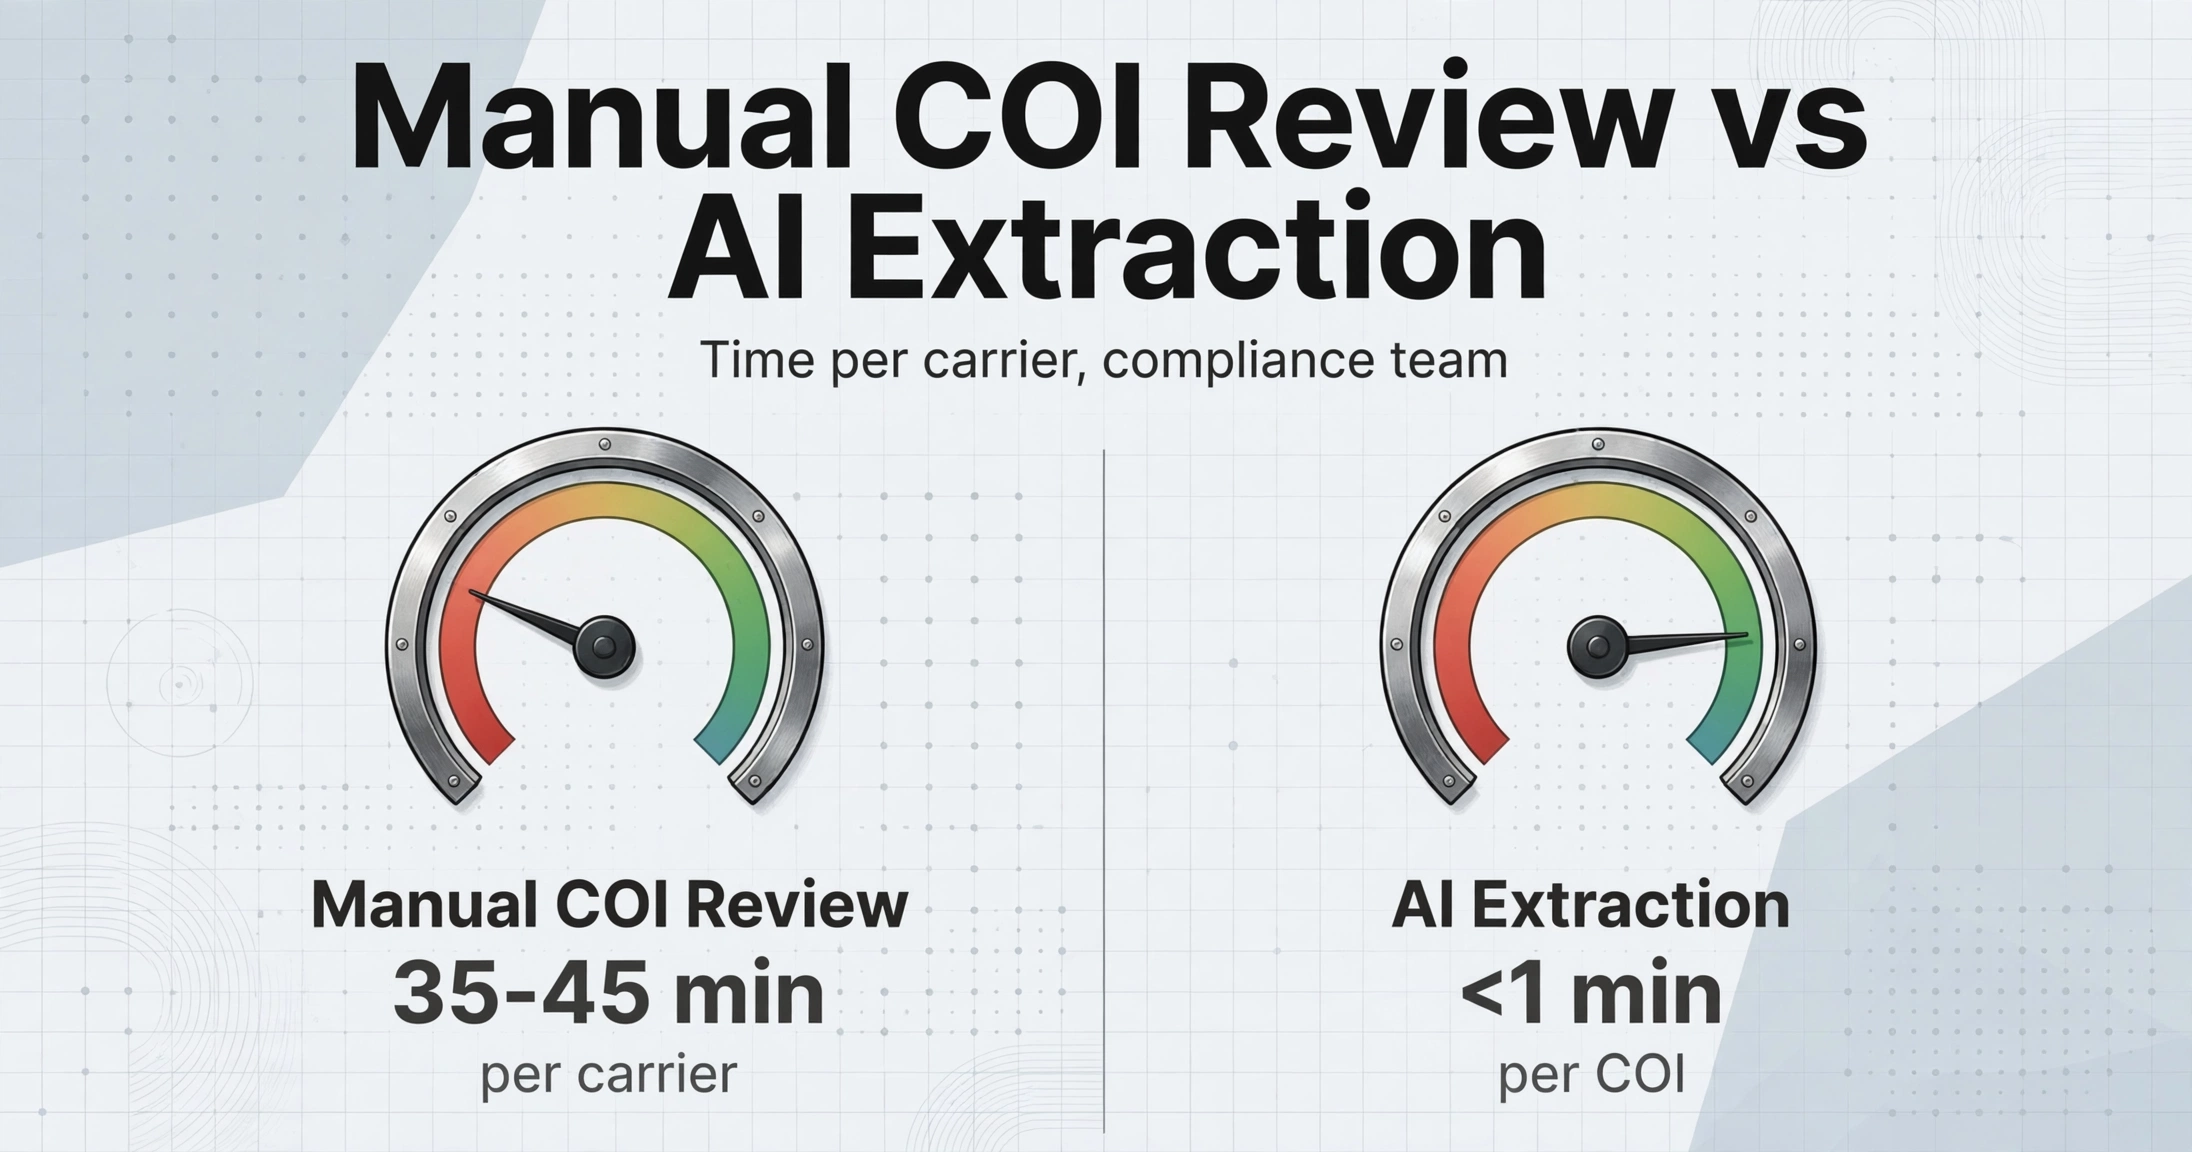
La référence du secteur pour l'intégration manuelle des transporteurs est de 35 à 45 minutes par transporteur, l'examen des COI représentant généralement un tiers de ce temps. Rapporté à 1 000 transporteurs par an, cela représente 200 à 400 heures de travail de conformité. Pour une agence de courtage de taille moyenne avec une équipe de conformité de deux personnes, le seul examen des COI peut prendre 5 à 8 heures par semaine — du temps non consacré à ce qui fait réellement avancer le fret.
Les plateformes TMS (système de gestion du transport) sur lesquelles les courtiers gèrent leurs opérations — McLeod PowerBroker, Descartes Aljex (desservant plus de 10 000 utilisateurs quotidiens dans plus de 500 agences de courtage), Rose Rocket / TMS.ai, Turvo, DAT Broker TMS — gèrent toutes la répartition, la facturation et la gestion des transporteurs. Aucune d'entre elles n'extrait de données d'un PDF de COI. Elles peuvent avoir un champ pour la date d'expiration de l'assurance, mais quelqu'un doit toujours lire le formulaire et le saisir.
Cette lacune a donné naissance à une couche d'outils de conformité dédiés. Highway contacte directement les agences d'assurance des transporteurs pour obtenir des COI vérifiés et les surveille en continu — mais le courtier voit toujours un tableau de bord, pas des données structurées avec lesquelles il peut travailler. RMIS assure la surveillance des transporteurs et le suivi des COI, mais les utilisateurs de Reddit r/FreightBrokers signalent que les mises à jour des COI peuvent prendre jusqu'à 7 jours pour se propager — pendant lesquels vous pourriez affecter un transporteur dont la couverture a déjà changé.
Au bas de cette pile se trouve le propre tableur du courtier : un suivi manuel avec les noms des transporteurs, les numéros de police, les limites de couverture et les dates d'expiration — saisis par une personne qui a lu chaque PDF. C'est la couche de conformité qui fait tourner l'entreprise, et c'est celle dont personne ne parle de construire.
C'est là que le paradigme change. Au lieu de traiter un COI comme un document à examiner, traitez-le comme un ensemble de données à extraire. La différence est la même qu'entre lire 500 PDF et ouvrir un seul tableur.
Extraire les données du COI dans une feuille de calcul — étape par étape
L'approche est simple : vous définissez ce que vous voulez extraire du COI, et l'IA le trouve — quel que soit l'endroit où il se trouve sur la page. C'est fondamentalement différent de l'OCR basé sur des modèles qui attend des champs à des coordonnées fixes. Chaque ACORD 25 semble légèrement différent selon l'agence d'assurance qui l'a rempli, les assureurs répertoriés et le nombre de lignes de couverture. Un lecteur basé sur la position échoue dès la première variation. Un extracteur sémantique — qui lit le formulaire comme le ferait un responsable de conformité — ne se soucie pas de l'endroit où « Responsabilité automobile : 1 000 000 $ » apparaît sur la page, tant que c'est bien là. (Nous avons exploré la question de savoir si l'IA peut traiter les documents COI en détail ici, et le guide étape par étape du COI vers Excel couvre le flux d'extraction, du premier téléchargement à la feuille de calcul finale.)
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Voici le flux de travail, décomposé en étapes essentielles pour la conformité :
Définissez vos colonnes de conformité
C'est la partie que le suivi traditionnel des certificats d'assurance (COI) omet. Au lieu d'ouvrir chaque PDF et de rechercher les valeurs, vous listez les champs dont vous avez besoin : nom du transporteur, limite de responsabilité automobile, limite de cargaison, limite de responsabilité générale, date d'entrée en vigueur de la police, date d'expiration de la police, nom de l'assureur, titulaire du certificat, assuré supplémentaire (O/N). Ces champs deviennent vos en-têtes de colonnes — exactement ce que vous saisiriez manuellement dans une feuille de calcul, sauf que l'IA les remplit pour vous.
Téléversez les COI en masse
Déposez tous les COI de vos transporteurs en une fois — PDF, copies numérisées, même des photos prises avec un téléphone d'un ACORD 25 imprimé. Le système les traite par lots, ce qui est important car la conformité n'est pas un travail transporteur par transporteur. Lors des renouvellements trimestriels ou de l'intégration d'un lot de transporteurs pour une nouvelle ligne, vous avez besoin de résultats sur l'ensemble, pas un à la fois.
Vérifiez par rapport aux minimums
Une fois les données dans votre feuille de calcul, la conformité devient une formule : =IF(D2<1000000,"BELOW MINIMUM","OK") pour la responsabilité automobile. =IF(E2<100000,"BELOW MINIMUM","OK") pour la cargaison. Et surtout : =IF(F2<TODAY(),"EXPIRED","Active") pour les dates d'expiration. L'extraction est l'entrée ; vos règles de conformité sont la sortie. La puissance ne réside pas dans l'extraction des données d'un formulaire — elle réside dans leur mise en format permettant à une formule de signaler automatiquement un transporteur dont la couverture vient de passer sous votre minimum contractuel.
Un détail auquel les courtiers expérimentés prêtent attention : vérifiez toujours la date d'émission du COI. Un ACORD 25 daté d'il y a 90 jours mais indiquant une couverture toujours « en vigueur » ne prouve pas que la couverture n'a pas changé depuis l'émission. Un COI est un instantané — il certifie que l'assurance existait le jour de son émission. Si la date d'émission est ancienne, demandez un nouveau COI avant d'expédier.
Mise en place d'un système de suivi des certificats d'assurance sans plateforme dédiée
L'extraction résout le goulot d'étranglement de la saisie de données. Mais la conformité est continue — les polices des transporteurs sont renouvelées annuellement (parfois semestriellement), les limites de couverture changent, les assureurs sont remplacés. Le vrai risque n'est pas de manquer un COI à l'intégration. C'est de ne pas savoir que la police de responsabilité automobile d'un transporteur a expiré il y a 12 jours pendant qu'il exécute votre chargement. Le même défi structurel existe dans la gestion des COI des sous-traitants en construction — avec simplement différents types d'assurance et moteurs réglementaires — que nous abordons dans ce guide sur le suivi des COI à grande échelle.
Voici comment construire un système de suivi léger à partir de vos données extraites :
Configuration du suivi des expirations de COI
- 1. Maintenez un fichier Excel maître des COI — Chaque transporteur a une ligne. Chaque ligne a les mêmes colonnes : Nom du transporteur, MC#, Limite auto, Limite cargo, Limite GL, Limite WC, Date d'entrée en vigueur de la police, Date d'expiration de la police, Assureur, Titulaire du certificat, Date de dernière révision.
- 2. Ajoutez une colonne « Jours restants » —
=F2-TODAY()où F2 est la date d'expiration. Format conditionnel : rouge à 30 jours, jaune à 60 jours. - 3. Établissez une cadence de révision hebdomadaire — Triez par « Jours restants » en ordre croissant chaque lundi. Les transporteurs en haut sont ceux qui ont besoin d'une demande de renouvellement de COI cette semaine. Pas de recherche. Pas de « attends, celui-là n'expirait-il pas bientôt ? »
- 4. Ré-extrayez, ne relisez pas — Lorsqu'un transporteur envoie un COI mis à jour, téléversez-le dans le même flux d'extraction. Les nouvelles données tombent dans la ligne suivante. Comparez les anciennes et nouvelles limites pour détecter la dégradation de la couverture — lorsqu'un transporteur réduit discrètement sa limite auto de 1 M$ à 750 000 $ en espérant que personne ne le remarque.
- 5. Archivez les données extraites avec horodatage — Chaque extraction est un enregistrement de conformité. Si une réclamation survient et que la question devient « le courtier a-t-il vérifié la couverture avant l'expédition ? », l'extraction horodatée prouve que vous l'avez fait.
Ce système ne coûte rien au-delà de l'outil d'extraction. Il ne remplace pas Highway ou RMIS — ces services vérifient l'authenticité du COI en contactant directement l'agence d'assurance (une étape que l'IA ne peut pas faire). Mais il remplace le remplissage manuel du fichier Excel qui se situe entre la vérification et l'expédition, là où la plupart des équipes de courtage passent leurs heures de conformité.
Pour un courtage gérant 200 transporteurs avec des renouvellements de polices annuels, cette configuration transforme une tâche manuelle récurrente — la lecture d'environ 200 COI par an, plus l'intégration de nouveaux transporteurs — d'un fardeau hebdomadaire de plusieurs heures en une routine de tri et de vérification le lundi matin qui prend 15 minutes.
Questions fréquentes
L'extraction par IA fonctionne-t-elle sur des COI scannées ou photographiées ?
Oui — comme l'extraction repose sur la compréhension sémantique plutôt que sur une OCR parfaite au pixel près, elle gère les PDF scannés, les photos mobiles de formulaires imprimés et les copies de qualité fax. La condition clé est que le texte soit lisible à l'œil humain. Si vous pouvez lire le numéro de police sur un scan flou, l'IA le peut probablement aussi.
Quelle est la différence avec Highway / RMIS ?
Highway et RMIS sont des services de vérification : ils contactent directement l'agence d'assurance de l'assureur pour confirmer que la COI est authentique et que la couverture est active. L'extraction par IA est une couche de données : elle lit la COI et produit des champs structurés. Ces deux approches sont complémentaires — vérifiez l'authenticité avec Highway, extrayez les données avec l'IA, puis recoupez dans votre tableur. L'étape d'extraction transforme un statut « vérifié » dans le tableau de bord d'un tiers en colonnes que vous pouvez trier, filtrer et vérifier par formule selon vos propres critères.
Comment savoir si les données extraites sont exactes ?
Vérifiez ponctuellement les premières extractions par rapport à la COI originale — comparez les champs clés (limite auto, limite marchandise, dates d'expiration) côte à côte. Une fois que l'extracteur s'avère cohérent sur vos formats de COI d'assureurs, passez à une révision basée sur les exceptions : n'ouvrez le PDF que lorsqu'une formule signale une valeur (une limite en dessous du minimum, une date expirée, un Certificataire manquant). Pour la tenue de registres de conformité, les données extraites portent un horodatage de traitement.
Peut-il gérer les COI listant plusieurs assureurs ?
Oui. Un ACORD 25 peut lister jusqu'à six assureurs (A à F), chacun couvrant différents types de responsabilité. L'extraction peut les séparer — Assureur A pour la responsabilité automobile, Assureur B pour la responsabilité générale, Assureur C pour la couverture parapluie — en colonnes distinctes. Vous devez simplement spécifier quel type de couverture vous souhaitez pour chaque emplacement d'assureur.
Que se passe-t-il si l'IA lit mal une limite de couverture ?
Aucune méthode d'extraction n'est infaillible à 100 %, et vous ne devriez pas faire confiance à un outil qui prétend le contraire. L'atténuation pratique : (1) utilisez la mise en forme conditionnelle pour signaler toute limite extraite en dessous de votre minimum contractuel, ce qui déclenche une révision manuelle de ce champ spécifique ; (2) comparez les résultats d'extraction avec les dernières valeurs connues pour cet assureur — une chute soudaine de 1 M$ à 300 000 $ est plus probablement une erreur de lecture qu'un changement de police réel, et dans les deux cas, mérite un regard humain ; (3) pour vos assureurs les plus risqués (matières dangereuses, marchandises de grande valeur, voies à haute fréquence), maintenez une routine de vérification ponctuelle manuelle quoi qu'il arrive.
Stop de lire les COI. Commencez à vérifier des tableurs.
L'industrie de la conformité a bâti tout un marché sur l'idée que la vérification des COI est trop complexe pour être faite en interne. Et certaines parties le sont — vérifier l'authenticité via un contact direct avec une agence d'assurance nécessite une infrastructure que la plupart des courtiers n'ont pas. Mais extraire les données du formulaire — la partie qui prend des heures — ne nécessite pas une plateforme d'entreprise. Cela nécessite de traiter un COI pour ce qu'il est réellement : une source de données structurée enveloppée dans un PDF.
Si vous gérez les COI des transporteurs avec un lecteur PDF et un tableur rempli manuellement, le plus grand bond en avant dans votre flux de travail de conformité n'est pas un autre abonnement SaaS. C'est un outil qui lit le formulaire pour que vous n'ayez pas à le faire. Le reste — les minimums, le suivi des échéances, la mise en forme conditionnelle — n'est que du Excel.