Comment lire un Offering Memorandum
avant de souscrire
Un offering memorandum arrive avec un prix en couverture et un rendement juste à côté, et pendant les dix premières pages, tous les chiffres semblent provenir de la même source. Ce n'est pas le cas. Le prix est la position du vendeur. Le rendement est généralement calculé à partir de revenus que l'immeuble n'a pas encore générés. Les seuls chiffres du document qu'un acheteur peut confronter à un historique sont le Rent Roll et les Trailing Twelve Months (T12), et ce sont en général les pages les plus sobres du dossier, imprimées après les rendus et les photos aériennes.
Cette répartition des rôles est voulue par la conception même du document. Le guide multifamilial de Fannie Mae ne souscrit pas à partir du dossier d'un courtier ; il demande au prêteur d'obtenir les états d'exploitation, un Rent Roll à jour et trois mois d'historique de vacance, puis de rapprocher tout écart avant de dimensionner le prêt. L'OM est un document de vente, et sa propre dernière page le dit généralement. Bien le lire, c'est séparer les chiffres qui sont des faits de ceux qui sont des positions et de ceux qui sont des projections, tous présentés dans la même police.
Points clés
- 859 000 $ du prix demandé se situent entre les 6,10 % affichés en couverture et les 5,68 % que le même document justifie.
- Un Rent Roll, un T12 (Trailing Twelve Months) et un Pro forma sont imprimés dans la même police, si bien qu'un Cap Rate peut décrire une année qui n'a pas encore eu lieu.
- Placez la base du NOI (Net Operating Income) et la date d'arrêté du Rent Roll dans un même tableau, et vingt dossiers se départagent plus vite que par n'importe quelle lecture attentive.
Un Offering Memorandum est un document de vente du courtier, pas un document d'information
Un offering memorandum (OM) est un dossier marketing qu'un courtier mandataire prépare pour un seul immeuble, et aucun formulaire standard ni aucun régulateur ne définit son contenu. Le courtier le rédige pour le vendeur, généralement après qu'un acheteur a signé un accord de confidentialité et avant la date d'appel d'offres. Sa fonction est de susciter des offres : c'est pourquoi les premières pages sont des rendus, des photos aériennes et un résumé du potentiel, et pourquoi le Rent Roll et l'historique d'exploitation arrivent plus loin, sous une forme plus sobre.
La forme physique varie plus que le plan ne le laisse supposer. Un centre commercial de banlieue peut faire 25 pages. Un dossier d'immeuble résidentiel institutionnel peut dépasser 100 pages, avec une annexe financière reliée séparément. Certains sont exportés d'un logiciel de mise en page avec du texte actif ; d'autres sont des scans d'un document imprimé, ce qui compte si vous prévoyez de travailler sur les chiffres plutôt que de simplement les lire.
Il n'existe ni ordre ni vocabulaire imposés. Une société de courtage ouvre sur Investment Highlights, une autre sur Executive Summary, une troisième place le résumé financier avant la description de l'immeuble. Les dossiers de commerces comportent des échéanciers de loyers par local ; les dossiers résidentiels comportent la composition des logements. Les noms de sections changent selon la classe d'actifs et le cabinet, et les chiffres qui vous intéressent se déplacent avec eux.
| Section | Ce qu'elle contient | Ce qu'elle peut réellement prouver |
|---|---|---|
| Résumé exécutif | Prix, Cap Rate principal, nombre de logements, points forts de l'investissement | La position du vendeur |
| Description de l'immeuble | Année de construction, composition des logements, rénovations, équipements, site, zonage | Des faits physiques, certains vérifiables auprès des permis |
| Rent Roll | Logement ou local, locataire, dates de bail, loyer contractuel, concessions | Qui doit quoi à la date d'arrêté |
| Résumé financier | Colonnes T12 et Pro forma, postes de charges, NOI | Ce que l'immeuble a rapporté, si la période est indiquée |
| Marché et comparables | Statistiques du sous-marché, comparables de loyers et de ventes | La sélection de preuves faite par le courtier |
| Pro forma et hypothèses | Croissance des loyers, vacance, croissance des charges, dépenses d'investissement, taux de sortie | Un plan, valorisé comme s'il s'était déjà réalisé |
| Processus de transaction | Accord de confidentialité, visites, date de remise des offres, dépôt | La mécanique de l'opération |
| Avertissement | Informations non garanties ; l'acheteur doit vérifier | Qu'il ne s'agit pas d'un document d'information |
L'expression connaît aussi une seconde vie en dehors des ventes immobilières. En valeurs mobilières, un offering memorandum désigne généralement un private placement memorandum pour une offre d'investissement non enregistrée, structuré autour de bulletins de souscription, de frais de promoteur et de facteurs de risque. Si le document que vous avez sous les yeux parle d'investisseurs accrédités et de promote, vous lisez l'autre. L'OM immobilier est un dossier de vente pour un immeuble.
La dernière page d'un OM indique généralement que les informations ne sont pas garanties et que l'acheteur doit les vérifier. Ce n'est pas une clause de style. C'est le document qui vous dit ce qu'il est.
Chaque OM imprime trois horloges dans la même police
Un Rent Roll, un T12 et un Pro forma mesurent trois moments différents, et l'OM est le seul document qui imprime les trois côte à côte. Chacun a un auteur différent, une période différente et une prétention différente à la vérité, c'est pourquoi un chiffre peut être répété à trois endroits dans un même document et signifier trois choses.
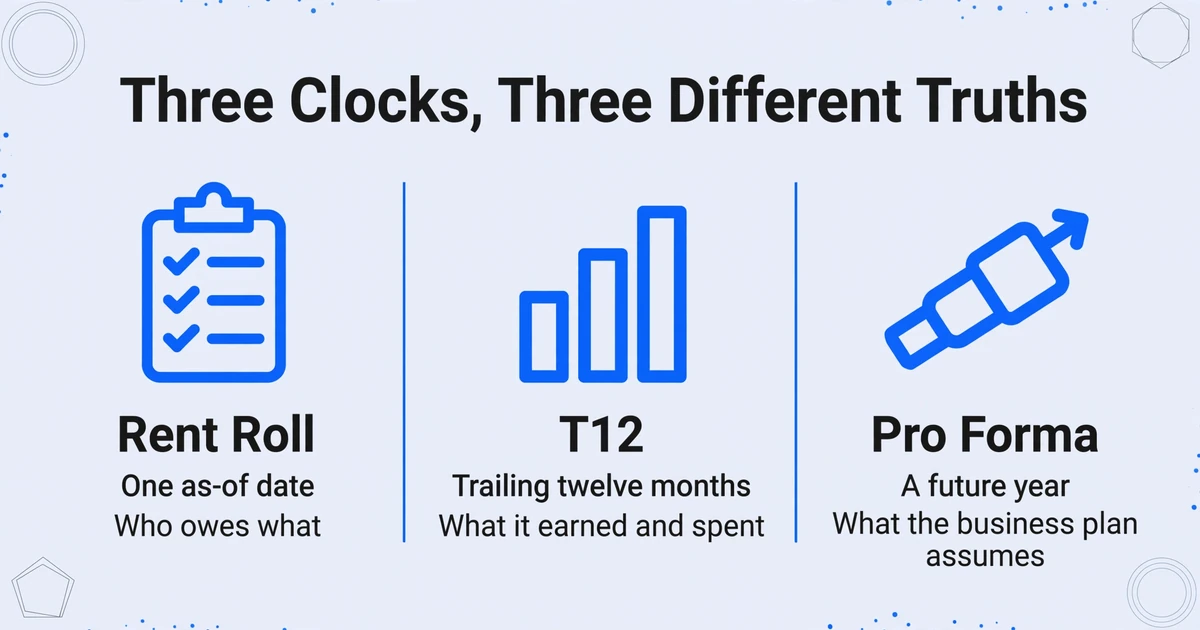
Le Rent Roll est un état, pas un reçu. Il liste chaque unité ou local à une date d'arrêté imprimée, avec le locataire, les dates de bail, le loyer contractuel, les concessions et souvent le solde dû, et il répond à une question : qui doit quoi aujourd'hui. Le T12 est le compte d'exploitation de l'immeuble pour les Trailing Twelve Months, mois par mois, se terminant au Net Operating Income (NOI), et ses colonnes mensuelles portent la preuve qu'un coût était un événement isolé ou une tendance.
Un Pro forma est une année future selon un plan d'affaires qui n'a pas été exécuté : unités vacantes louées, loyers inférieurs au marché ajustés, charges réduites, dépenses d'investissement engagées. Il répond à la question que le vendeur veut que vous posiez, à savoir ce que l'immeuble pourrait faire.
| Document | Préparé par | Horloge | Question qu'il peut trancher | Ce à quoi il ne peut pas répondre |
|---|---|---|---|---|
| Rent Roll | Gestionnaire d'immeuble ou vendeur | Une date d'arrêté | Qui occupe quoi, et ce qu'il doit | Ce qui a été encaissé, ou ce que l'exploitation a coûté |
| T12 | Comptable ou gestionnaire de l'immeuble | Trailing Twelve Months | Ce que l'immeuble a rapporté et dépensé | Le taux d'occupation actuel, le loyer de marché, le caractère récurrent d'un coût |
| Pro forma | Courtier mandant ou analyste du vendeur | Une année future | Ce que le plan d'affaires suppose | Si quoi que ce soit s'est produit |
L'OM est une reformulation des deux premiers et un argument sur le troisième. Il peut annualiser une période courte, réintégrer un coût ponctuel, aligner les loyers sur le marché ou supprimer des frais de gestion parce que le propriétaire gérait lui-même. Chaque ajustement peut être défendable. Aucun d'eux ne s'annonce comme un ajustement dans le tableau récapitulatif, et c'est ce que le lecteur doit repérer.
Quatre acteurs lisent le même document et en retiennent des choses différentes. Le courtier vendeur doit maintenir la cohérence entre le récit et les chiffres. L'analyste de l'acheteur a besoin du prix, de la base NOI, de la composition des logements, de la date du Rent Roll et de la charge de dépenses pour décider si l'opération mérite une visite et un budget de due diligence. Le prêteur ne dimensionne pas du tout son prêt à partir de l'OM ; le prêt est dimensionné à partir des états financiers, du Rent Roll actuel et d'un historique de vacance. Le gestionnaire d'immeuble lit la composition des logements et l'échéancier des baux pour voir ce qui a été promis à l'acheteur.
Un ordre pratique découle des trois horloges. Ignorez le récit à la première lecture. Ouvrez le résumé financier, notez le NOI et le libellé imprimé à côté, trouvez la date du Rent Roll et la fin de la période T12, puis lisez le détail des dépenses. Les points forts de l'investissement se lisent différemment une fois que vous savez quel chiffre ils défendent.
L'état financier lui-même comporte ses propres pièges, de l'export à treize colonnes au traitement des recouvrements, abordés dans ce qu'un état d'exploitation T12 montre et dissimule. Pour l'OM, la discipline utile est plus simple : sachez laquelle des trois horloges vous lisez avant d'utiliser le chiffre.
Les trois documents ne sont pas trois versions d'une même vérité. Un Rent Roll daté d'aujourd'hui et un état financier sur douze mois glissants peuvent tous deux être exacts et diverger de six pour cent.
Le Cap Rate en couverture a un numérateur caché
Un cap rate est le net operating income divisé par le prix, donc la seule chose qui rend le chiffre en couverture significatif est le NOI que le courtier a placé au numérateur. Le taux lui-même est un chiffre unique, et un chiffre unique ne peut pas vous dire s'il décrit les douze derniers mois, un exercice annualisé partiel, une année stabilisée ou une année qui commence après la rénovation.
La capitalisation directe convertit un an de revenus en une indication de valeur en le divisant par un taux de marché. L'arithmétique est simple, les hypothèses ne le sont pas. Les orientations de Freddie Mac sur les taux de capitalisation notent que seul le revenu de la première année est explicitement pris en compte, et que l'anticipation de croissance du marché est dissimulée dans le taux lui-même. Deux biens peuvent afficher le même cap rate tout en portant des hypothèses très différentes sur la suite.
Dans un OM, le problème le plus courant survient avant le taux. La couverture indique un taux, le résumé financier indique un NOI, et les deux ne sont pas toujours construits sur la même année.
| Chiffre | Ce que l'OM imprime | Ce que le même document soutient |
|---|---|---|
| Prix demandé | $12,400,000 | $12,400,000 |
| NOI utilisé pour la couverture | $756,400 (pro forma année un) | $704,000 (réel sur douze mois glissants) |
| Cap rate au prix demandé | 6,10 % | 5,68 % |
| Prix soutenu à 6,10 % | $12,400,000 | $11,541,000 |
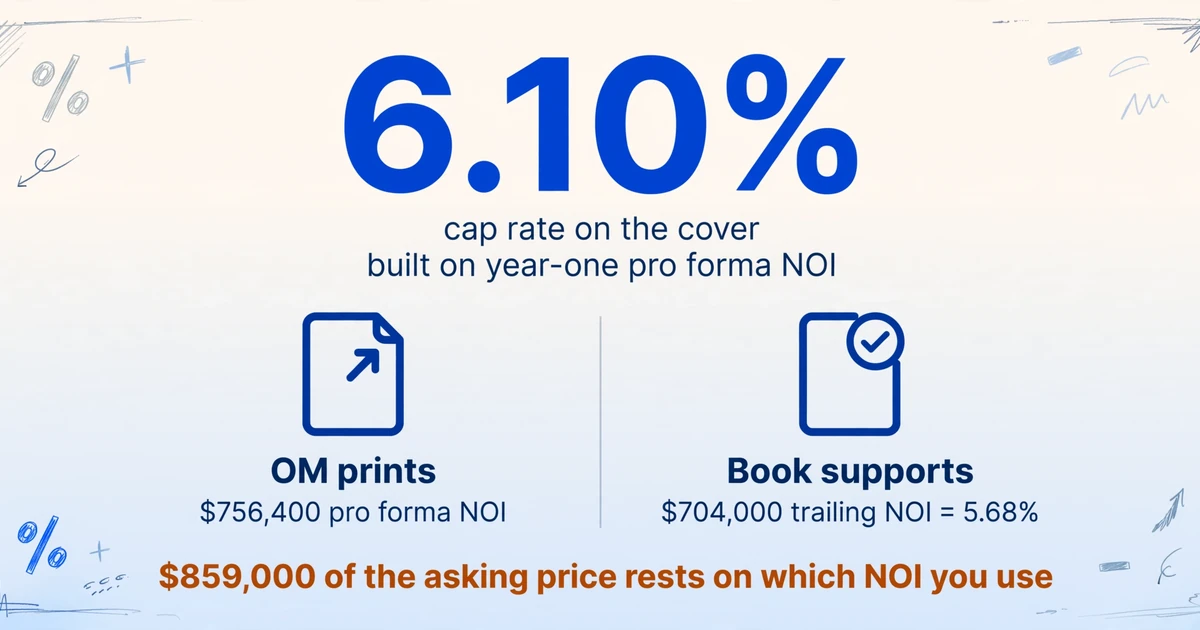
À 12 400 000 $ et 6,10 %, le NOI implicite est de 756 400 $. La colonne historique du même book affiche 704 000 $. Divisez ce montant par le prix demandé et l'immeuble rapporte 5,68 %. Au taux de 6,10 % affiché dans l'OM lui-même, le revenu historique soutient 11 541 000 $. L'écart de NOI est de 52 400 $. L'écart de prix est de 859 000 $.
Rien dans cette séquence n'est malhonnête. La couverture répondait à une question que l'acheteur ne posait pas, et la réponse était imprimée quarante pages plus loin, dans une police plus petite.
Le deuxième écart se situe sous le NOI. Le Net Operating Income s'arrête avant les dépenses d'investissement, c'est pourquoi le guide de Fannie Mae déduit la provision pour remplacement après le Underwritten NOI et fixe un plancher de 250 $ par unité et par an. Sur un immeuble de 48 unités, cela représente 12 000 $ par an que l'acheteur doit financer, que l'OM affiche ou non cette ligne. Capitalisé au même taux de 6,10 %, cela représente environ 197 000 $ de prix dont le Cap Rate ne parle jamais. La définition du NOI du guide correspond au revenu brut effectif moins les charges d'exploitation, le service de la dette et les dépenses d'investissement se situant en dessous.
Deux Cap Rates ne sont donc comparables que s'ils ont été construits de la même manière. Si un vendeur déduit les provisions au-dessus du NOI et qu'un autre les laisse en dessous, le même immeuble peut afficher deux taux différents sans qu'aucun des deux chiffres ne soit faux. Un taux de sortie inférieur au taux d'entrée soulève la même question à la fin de la période de détention : il suppose une compression des Cap Rates, ce qui est un pari sur le marché plutôt qu'un plan d'exploitation.
Un Cap Rate annoncé n'a de sens que par le NOI qui le sous-tend. Quand l'OM ne précise pas quel NOI il a utilisé, ce silence est la réponse.
Six vérifications reconstruisent le NOI annoncé à partir des propres pages de l'OM
Le moyen le plus rapide de repérer un chiffre fragile dans un OM est de reconstruire le NOI à partir des propres pages du document plutôt que de discuter le total du courtier. Six vérifications couvrent l'essentiel de ce qui fait bouger un portefeuille multifamilial ou à usage mixte, et chacune se termine par une question au courtier plutôt que par une conclusion que vous devez défendre seul.
| Vérification | Où elle se cache | Son effet sur le prix |
|---|---|---|
| Relier le taux au prix | Taux de couverture face au NOI dans le résumé financier | Si le prix multiplié par le taux ne reproduit pas le NOI imprimé, l'un des trois est mal étiqueté |
| Retrouver les frais de gestion | Souvent absents sur un bien autogéré | 3 % du revenu brut effectif est le plancher de l'agence ; sur 980 000 $, cela représente 29 400 $, soit environ 482 000 $ de prix |
| Comparer la vacance au plancher de l'agence | Page des hypothèses pro forma | Vacance, concessions et créances irrécouvrables réunies devraient atteindre 5 % du loyer potentiel brut ; deux points sur 1 050 000 $ représentent 21 000 $, soit environ 344 000 $ de prix |
| Chercher une ligne de provision pour remplacement | Le détail des charges, ou son absence | 250 $ par logement et par an au minimum de l'agence, et l'acheteur la finance dans tous les cas |
| Re-souscrire les taxes | Lignes de charges pro forma | Si l'administration réévalue lors de la vente, la facture du vendeur n'est pas celle de l'acheteur |
| Tester la récurrence des autres revenus | Colonnes mensuelles du T12 | Un versement ponctuel répété en revenu annuel n'est pas un revenu |
Les frais de gestion et le plancher de vacance méritent d'être explicités car tous deux ont un point de référence externe. La souscription des petits prêts de Fannie Mae retient les frais de gestion comme le plus élevé de 3 % du revenu brut effectif, des frais réels ou des frais de marché de l'évaluateur ; un zéro sur un bien autogéré n'est donc pas un zéro pour un prêteur (Fannie Mae Multifamily Guide). Le même tableau exige que la vacance physique, les concessions et les créances irrécouvrables totalisent au moins 5 % du loyer potentiel brut hors New York et San Francisco, avec un plancher de 3 % sur ces deux marchés. Un pro forma affichant 3 % de vacance sans concessions ni créances irrécouvrables dans un marché à 7 % n'est pas prudent. Il est en dessous du plancher que l'agence acceptera de souscrire.
La classification des charges est la vérification qu'aucun tableau de synthèse ne peut faire à votre place. Un même coût peut figurer en réparations et entretien ou en masse salariale selon qui a construit le document, ce qui déplace le ratio de charges sans toucher au NOI. Un courtier répondant à une question sur le transfert d'un OM vers Excel l'a décrit simplement : « Certains courtiers placeront les services sous contrat en R&M, d'autres incluront les frais administratifs dans leur calcul de masse salariale » (r/CommercialRealEstate, 2019). C'est un argument pour lire les postes ligne par ligne avant de comparer les ratios de charges.
Les erreurs sont généralement arithmétiques plutôt que stratégiques, et une seule ligne suffit à faire bouger un prix. Un courtier vendeur décrivant une réémission sur le même forum a écrit qu'une erreur avait surévalué le NOI en place d'environ $40,000, ce qui a fait passer le Cap Rate, à prix demandé inchangé, de 8,5 % à 8,0 % (r/CommercialRealEstate, 2020). Ces deux taux impliquent un prix demandé proche de $8,000,000, et à 8,5 % le revenu corrigé soutient $7,529,000. Une ligne, un demi-million de dollars.
Faire correspondre les lignes de dépenses imprimées à vos propres catégories relève de la même discipline que le spreading d'états financiers : le chiffre reste identique, la catégorie change, et la comparaison ne fonctionne que si chaque propriété est rangée dans les mêmes catégories. L'OM vous donne ses catégories, qui ne sont pas les vôtres.
Aucune de ces vérifications ne vous dit si la propriété est un bon achat. Elles vous disent où le chiffre du vendeur cesse d'être un fait, ce qui est la seule chose qu'un document peut trancher avant le début de la due diligence.
Quand le Rent Roll et le T12 divergent, nommez l'écart avant de l'expliquer
Le Rent Roll enregistre ce que les locataires doivent à une date donnée et le T12 enregistre ce qui est encaissé sur douze mois ; un écart entre les deux est donc normal. Ce sont son ampleur et sa cause qui comptent. Annualisez le loyer contractuel du Rent Roll et comparez-le au revenu locatif du T12. C'est la comparaison la plus rentable du dossier, car elle est mécanique et détecte plusieurs problèmes sans lien entre eux à la fois.
| Ligne | Montant |
|---|---|
| Rent Roll : 46 logements occupés sur 48, loyer contractuel mensuel | $92,000 |
| Loyer programmé annualisé (× 12) | $1,104,000 |
| Loyer potentiel brut T12 | $1,116,000 |
| Vacance, concessions et créances irrécouvrables T12 | ($78,000) |
| Revenu locatif net T12 | $1,038,000 |
| Écart entre loyer annualisé et loyer encaissé | $66,000 (6,0 %) |
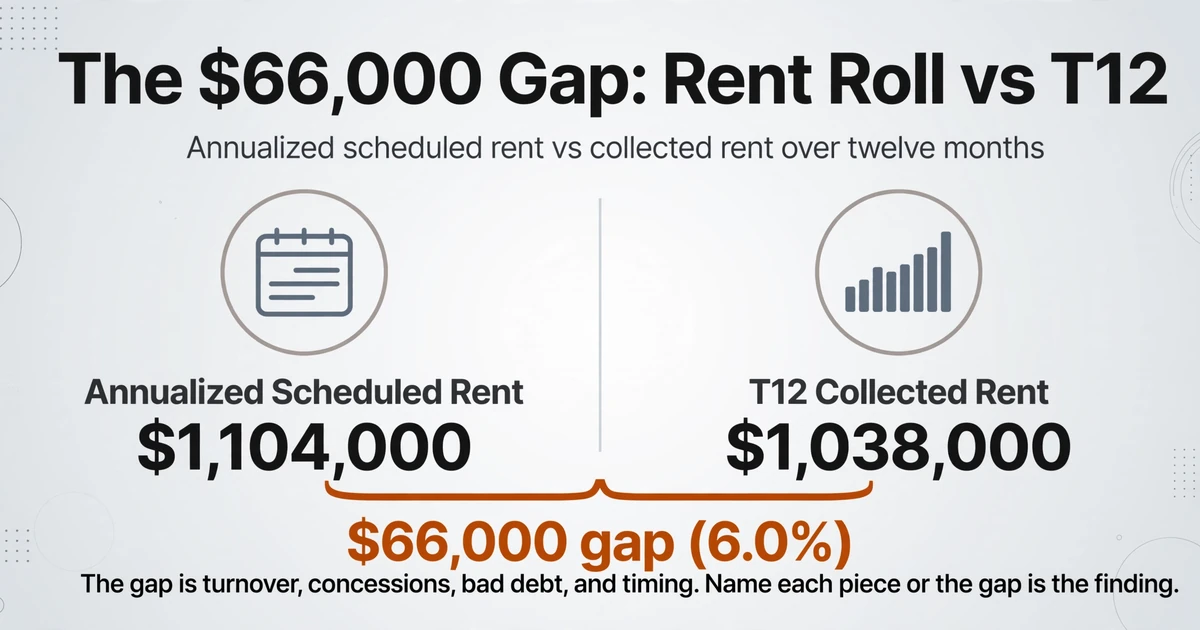
Les $66,000 ne sont pas automatiquement un problème. Ils se composent des périodes de vacance entre deux locataires, des concessions encore en cours, des créances irrécouvrables, des augmentations de loyer en cours d'année et du décalage temporel entre facturation et encaissement. Si vous pouvez nommer chaque élément, l'écart est une conclusion. Si personne ne le peut, l'écart est la conclusion.
Le taux d'occupation se décompose de la même manière. Quarante-six logements sur quarante-huit représentent 96 % d'occupation physique. Un revenu locatif net de $1,038,000 face à un loyer potentiel brut de $1,116,000 représente 93 % d'occupation économique. Les deux chiffres sont vrais, et un prêteur s'intéresse au second.
Un seul bail peut creuser l'écart sans que personne n'ait rien déclaré de faux. Un bail signé avec une date de prise d'effet postérieure à la date du Rent Roll apparaît dans l'échéancier au loyer plein et ne contribue rien au T12. L'unité est occupée sur le papier et vide dans les encaissements. Demandez les dates de prise d'effet pour toute unité signée au cours des quatre-vingt-dix derniers jours, et demandez si le loyer affiché est un loyer facial ou net des mois gratuits et des concessions.
La date d'arrêté est l'autre différence silencieuse. Si le Rent Roll est antérieur à la fin de la période T12, l'écart inclut chaque événement de location survenu entre-temps, et les deux documents mesurent des mois différents. Avant une lettre d'intention, demandez un Rent Roll daté du mois en cours.
Une ligne de Rent Roll est un résumé d'un bail et de ses avenants. En cas de divergence, le bail prime. C'est un problème de document avant d'être un problème de tableur, et c'est pourquoi l'extraction de baux pour la gestion d'immeubles constitue une discipline à part entière. Si c'est sur le dossier de bail que votre revue bute systématiquement, la comparaison des outils d'extraction de données de baux couvre spécifiquement ce volet.
L'OM voyage aussi dans un ensemble plus vaste : Rent Roll, T12, baux, avis d'imposition, assurances, contrats de service, et plus tard les certificats d'estoppel. Les pages manquantes et les périodes qui ne concordent pas sont les défaillances habituelles, ce qui fait l'objet de l'assemblage d'un dossier de clôture immobilier.
Un écart que vous pouvez décomposer ligne par ligne est une conclusion. Un écart que personne ne peut expliquer est la conclusion.
Trente OM sur un même marché sont un problème de tableau, pas de lecture
Un analyste examine trente dossiers pour formuler une seule offre, et le travail ne devient gérable que lorsque chaque OM atterrit dans les mêmes colonnes. Bien lire un dossier est une compétence. En lire trente est un autre métier, car les valeurs se trouvent à un endroit différent dans chaque dossier et la comparaison reste dans votre tête jusqu'à ce que quelque chose les mette côte à côte.
Le nombre d'unités figure en page 2 dans un dossier et dans un tableau en page 14 dans un autre. Le Cap Rate est en couverture dans l'un et uniquement dans le résumé financier dans le suivant. L'extraction de colonnes personnalisées est le mécanisme qui rend le second métier possible : vous saisissez les noms de colonnes souhaités, et l'IA localise chaque valeur par ce qu'elle signifie plutôt que par sa position sur la page. Les noms que vous saisissez deviennent les en-têtes du tableau de sortie, de sorte que le dossier d'un courtier national et celui d'une structure de deux personnes atterrissent dans les mêmes colonnes.
| Colonne | Ce qu'elle capture | Pourquoi elle appartient à la ligne |
|---|---|---|
| Nom de la propriété | L'actif tel que commercialisé | Identifie l'actif dans l'ensemble de comparaison |
| Adresse | Sous-marché et juridiction | La réévaluation fiscale et le contrôle des loyers sont locaux |
| Prix demandé | Le chiffre du vendeur | Dénominateur de chaque taux que vous calculerez |
| Unités | Nombre issu du Rent Roll | Prix par unité et arithmétique des provisions |
| Année de construction | Description de la propriété | Attentes en matière de provisions et de dépenses d'investissement |
| Date d'arrêté du Rent Roll | La date imprimée sur l'échéancier | Un Rent Roll sans date ne peut être rattaché à rien |
| Taux d'occupation (tel qu'indiqué) | Le pourcentage affiché | Généralement physique, rarement économique |
| NOI (tel qu'indiqué) | Le chiffre utilisé dans le document | Dépourvu de sens sans les deux lignes suivantes |
| Base du NOI | Trailing, annualisé, pro forma ou stabilisé | Le libellé le plus important du document |
| Fin de période T12 | Le dernier mois du relevé | Indique l'ancienneté des chiffres réels |
| NOI trailing | De la colonne T12 | Le chiffre que vous pouvez reconstruire |
| NOI pro forma année un | L'année prévisionnelle du vendeur | Le chiffre sur lequel le prix est généralement bâti |
| Total des charges d'exploitation | Du résumé financier | Ratio de charges et comparabilité |
| Frais de gestion | Détail des charges, ou son absence | Souvent manquants sur un document autogéré |
| Cap Rate indiqué | Couverture ou résumé | Testez-le par rapport au prix et au NOI |
Deux types de colonnes accomplissent un travail qu'un libellé imprimé ne peut pas faire. Une colonne inférée lit le langage et le classe : une colonne intitulée Marketing Positioning avec les options Stabilized, Value-add et Lease-up transforme « loyers inférieurs au marché et plan de rénovation » en un champ triable. Elle est honnête sur ce qu'elle enregistre, à savoir l'argumentaire, et non l'état du bâtiment. Une colonne calculée calcule une valeur à partir d'autres champs de la même ligne au lieu de la lire sur la page, de sorte que Prix par unité (Prix demandé ÷ Unités), NOI implicite (Cap Rate indiqué × Prix demandé) et Écart de NOI (NOI pro forma année un − NOI trailing) arrivent sous forme de valeurs plutôt que de formules que vous reconstruisez dans chaque feuille.
Le traitement par lots transforme les colonnes en comparaison, mais un book de 60 pages doit d'abord être regroupé en un seul enregistrement. Réglez Multi-Page Merge pour grouper le lot par adresse de la propriété ou par numéro de référence de l'opération, et chaque page du même book se fond en une seule ligne au lieu de laisser soixante lignes à nettoyer. Si l'annexe financière arrive dans un PDF séparé avec la même adresse, elle atterrit dans cette ligne aussi. Importez les books ensemble et le résultat est un seul tableau, trié par écart de NOI ou par Cap Rate implicite, ce qui constitue la comparaison que trente lectures séparées ne pouvaient pas produire.
| Propriété | Prix demandé | Lots | Cap Rate annoncé | Base du NOI en couverture | NOI Trailing | Écart au Pro forma |
|---|---|---|---|---|---|---|
| A, construction 1998 | $12,400,000 | 48 | 6.10% | Pro forma année 1 | $704,000 | $52,400 |
| B, construction 1972 | $6,900,000 | 24 | 5.75% | Stabilisé | $352,000 | $44,750 |
| C, construction 2016 | $28,500,000 | 96 | 5.40% | Trailing | $1,539,000 | $0 |
Le mode révision est l'élément essentiel pour un document que l'on vous demandera de défendre. Survolez n'importe quelle cellule extraite et la page source met en évidence la valeur dont elle provient, et le libellé imprimé à côté de cette valeur constitue généralement la conclusion. Activez l'annotation automatique après le traitement et une pile de books est prête à être vérifiée dès son ouverture, au lieu d'un fichier à la fois.
Lorsque le document n'imprime pas de valeur, laissez la cellule vide. Une période T12 manquante, des frais de gestion sans ligne, un Rent Roll sans date : la cellule vide est la question que vous envoyez au courtier. La remplir avec une moyenne du secteur détruit le seul signal que le document vous a donné.
Le tableau fait bouger les chiffres ; quatre jugements restent à l'analyste
L'extraction supprime la retranscription, pas la souscription. Quatre jugements dans un OM ne peuvent pas être résolus en lisant le document plus attentivement. Ils exigent des preuves de marché, un entrepreneur, un évaluateur fiscal ou un prêteur, et aucun d'entre eux ne se trouve dans le PDF.
Le premier est de savoir si l'ensemble de comparables de loyers de marché est réellement comparable : même sous-marché, taille similaire, structure de bail similaire, date récente. Un ensemble de comparables sélectionné par la partie qui fixe le prix est la preuve d'une position, pas un relevé du marché.
Le deuxième est de savoir si le plan de travaux est financé et planifié. Un Pro forma qui rénove chaque logement et augmente les loyers nécessite un budget, une hypothèse de vacance et quelqu'un pour faire le travail. Sans cela, la revalorisation est un souhait assorti d'un chiffre.
Le troisième est de savoir si la réévaluation fiscale aboutit là où vous le pensez. La réévaluation à la vente dépend de la juridiction, de sorte qu'un Pro forma qui maintient la facture du vendeur à plat n'est correct que là où elle n'a pas lieu. Sur un bien qui n'a pas changé de mains depuis une décennie, cela peut déplacer le NOI de la deuxième année de plusieurs pourcents.
Le quatrième est de savoir si le taux de sortie suppose une compression. Un taux de sortie inférieur au taux d'entrée est un pari de marché, et il appartient à une table de sensibilité plutôt qu'au scénario de base. Le reste de la souscription, y compris la dette, la cascade de partenariat et les seuils de rendement, ne figure pas du tout dans l'OM.
Plusieurs éléments se situent entièrement en dehors de l'OM : les conclusions environnementales, le titre de propriété, l'état physique, les certificats d'estoppel, les contrats de service et le contrat d'achat. Ils arrivent plus tard, et ils peuvent modifier le prix de l'opération après que l'OM a fait son travail.
Le rôle de l'OM est de faire paraître l'opération inévitable. Celui de l'acheteur est plus étroit. Trouvez les deux chiffres qui changeraient le prix s'ils bougeaient. Dans la plupart des dossiers, ce sont la base du NOI et la date du Rent Roll, et les deux sont imprimés, généralement sans mise en évidence.
Mettez vingt dossiers dans un seul tableau et ces deux colonnes séparent les opérations plus vite que n'importe quelle lecture. Ce que vous conservez, c'est la ligne, le libellé et la page qui se trouve derrière, ce qui survit au comité de crédit, à la réunion des associés et aux questions du prêteur.
FAQ
Quelle est la différence entre un Offering Memorandum et un Pro forma ?
L'OM est l'ensemble du dossier marketing. Le Pro forma est une section à l'intérieur de celui-ci, ou un modèle distinct, qui projette une année future de revenus et de dépenses. Un OM peut contenir trois Pro formas et aucun T12, ce qui constitue en soi une indication sur la part du deal réellement étayée.
Un Offering Memorandum est-il identique à un Private Placement Memorandum ?
Non. Un OM immobilier commercialise un immeuble auprès d'acheteurs et n'a aucun statut de valeur mobilière. Un Private Placement Memorandum commercialise un investissement dans un fonds ou une syndication et repose sur la divulgation en matière de valeurs mobilières, les bulletins de souscription et les facteurs de risque. Les noms se recoupent ; les documents et les règles, non.
Puis-je faire confiance au Cap Rate d'un OM ?
Utilisez-le comme une affirmation, non comme un résultat. Multipliez le prix demandé par le taux annoncé et vérifiez si le produit correspond au NOI imprimé dans le document. Recalculez ensuite le taux sur le NOI des douze derniers mois. Si les deux taux diffèrent, l'écart représente le travail futur intégré au chiffre d'aujourd'hui.
Que dois-je demander après avoir lu un OM ?
Un Rent Roll avec une date d'arrêté dans le mois en cours, le T12 par mois, trois ans d'états financiers d'exploitation s'ils existent, la facture de taxe foncière actuelle, l'historique des dépenses d'investissement avec les factures, et le dossier des baux pour les locataires les plus importants. Le guide de Fannie Mae demande aux prêteurs trois ans d'états financiers et un historique de vacance de trois mois, ce qui donne une bonne indication de ce qu'un examen sérieux exige avant qu'un prêt ne soit calibré.
Et si l'OM ne contient aucun T12 ?
Vous avez alors une brochure, pas un dossier de souscription. Demandez l'état financier avant de consacrer du temps au deal. Si la réponse est que les états financiers complets viendront après une lettre d'intention, c'est une décision sur le montant de due diligence que vous êtes prêt à financer avant de pouvoir tester le prix, et l'offre doit en tenir compte.
L'IA peut-elle extraire des données d'un Offering Memorandum ?
Oui, pour les champs imprimés dans le document. Une configuration de colonne personnalisée regroupe le prix, le NOI, le Cap Rate, le taux d'occupation, le nombre de logements, la date du Rent Roll et les postes de dépenses sur une seule ligne par bien, et le mode révision relie chaque cellule à sa page. Elle ne rapproche pas le Rent Roll du T12 et ne vous dit pas si le Pro forma est atteignable.
Combien de temps faut-il pour lire un OM ?
Une lecture de présélection sur les quatre chiffres qui décident de la suite (prix, NOI, base du NOI et date du Rent Roll) prend environ quinze minutes une fois que vous savez où ils se trouvent. Une lecture complète n'a de sens qu'après avoir passé ce filtre. La raison de construire un tableau sur l'ensemble des dossiers est que la plupart échouent au filtre, et le tableau montre lesquels méritent les quinze minutes.