Como Ler um Offering Memorandum
Antes de Subscrever
Um offering memorandum chega com um preço na capa e um rendimento ao lado, e nas primeiras dez páginas todo número parece vir do mesmo lugar. Não vem. O preço é a posição do vendedor. O rendimento geralmente é calculado a partir de uma receita que o imóvel ainda não gerou. Os únicos números do livro que um comprador pode confrontar com um registro são o Rent Roll e os Trailing Twelve Months, e costumam ser as páginas mais simples do pacote, impressas depois das renderizações e das fotos aéreas.
Essa divisão de trabalho é como o documento foi projetado. O guia multifamiliar da Fannie Mae não subscreve a partir do pacote de um corretor; ele orienta o credor a obter demonstrativos operacionais, um Rent Roll atual e três meses de histórico de vacância, e então reconciliar qualquer variação antes de dimensionar o empréstimo. O OM é um documento de venda, e sua própria última página geralmente diz isso. Lê-lo bem significa separar números que são fatos de números que são posições e de números que são projeções, todos os quais chegam na mesma tipografia.
Principais Conclusões
- $859,000 do preço pedido ficam entre os 6,10% da capa e os 5,68% que o mesmo documento sustenta.
- Um Rent Roll, um T12 (Trailing Twelve Months) e um Pro forma são todos impressos na mesma tipografia, então um cap rate pode descrever um ano que ainda não aconteceu.
- Coloque a base do NOI (Net Operating Income) e a data-base do Rent Roll em uma única tabela e vinte livros se separam mais rápido do que qualquer leitura cuidadosa.
Um Offering Memorandum É um Documento de Venda do Corretor, Não um Documento de Divulgação
Um offering memorandum (OM) é um pacote de marketing que um corretor responsável pela listagem prepara para um imóvel, e nenhum formulário padrão ou regulador define o que deve constar nele. O corretor o redige para o vendedor, geralmente depois que um comprador assina um acordo de confidencialidade e antes de uma data de chamada de ofertas. Sua função é gerar ofertas, razão pela qual as primeiras páginas são renderizações, fotos aéreas e um resumo do potencial de valorização, e por que o Rent Roll e o histórico operacional vêm depois e de forma mais simples.
A forma física varia mais do que o esboço sugere. Um centro comercial suburbano pode ter 25 páginas. Um livro institucional de apartamentos pode passar de 100, com um anexo financeiro encadernado separadamente. Alguns são exportados de software de design com texto editável; outros são digitalizações de um livro impresso, o que importa se você pretende trabalhar com os números em vez de apenas lê-los.
Não há ordem ou vocabulário obrigatórios. Uma corretora abre com Investment Highlights, outra com Executive Summary, e uma terceira coloca o resumo financeiro antes da descrição do imóvel. Livros de varejo trazem cronogramas de aluguel por sala; livros multifamiliares trazem a composição de unidades. Os nomes das seções mudam conforme a classe de ativo e a empresa, e os números que você quer se movem junto com eles.
| Seção | O que contém | O que pode realmente comprovar |
|---|---|---|
| Resumo executivo | Preço, cap rate principal, número de unidades, destaques do investimento | A posição do vendedor |
| Descrição do imóvel | Ano de construção, composição de unidades, reformas, comodidades, terreno, zoneamento | Fatos físicos, alguns verificáveis contra alvarás |
| Rent Roll | Unidade ou sala, inquilino, datas do contrato de locação, aluguel contratual, concessões | Quem deve o quê na data-base |
| Resumo financeiro | Colunas T12 e Pro forma, linhas de despesas, NOI | O que o imóvel rendeu, se o período estiver impresso |
| Mercado e comparáveis | Estatísticas do submercado, comparáveis de aluguel e venda | A seleção de evidências feita pelo corretor |
| Pro forma e premissas | Crescimento do aluguel, vacância, crescimento das despesas, despesas de capital, cap rate de saída | Um plano, precificado como se já tivesse acontecido |
| Processo da transação | Acordo de confidencialidade, visitas, data de oferta, depósito | A mecânica da transação |
| Isenção de responsabilidade | As informações não são garantidas; o comprador deve verificar | Que este não é um documento de divulgação |
A expressão também tem uma segunda vida fora das vendas de imóveis. Em valores mobiliários, um offering memorandum geralmente significa um private placement memorandum para uma oferta de investimento não registrada, estruturado em torno de contratos de subscrição, taxas do patrocinador e fatores de risco. Se o documento à sua frente discute investidores qualificados e um promote, você está lendo o outro. O OM de imóvel é um pacote de venda para um edifício.
A última página de um OM geralmente diz que as informações não são garantidas e que o comprador deve verificá-las. Isso não é texto padrão. É o documento dizendo o que ele é.
Todo OM Imprime Três Relógios na Mesma Fonte
Um Rent Roll, um T12 e um Pro forma medem três momentos diferentes, e o OM é o único documento que imprime os três lado a lado. Cada um tem um autor diferente, um período diferente e uma pretensão diferente sobre a verdade, e é por isso que um número pode se repetir em três lugares dentro de um mesmo livro e significar três coisas.
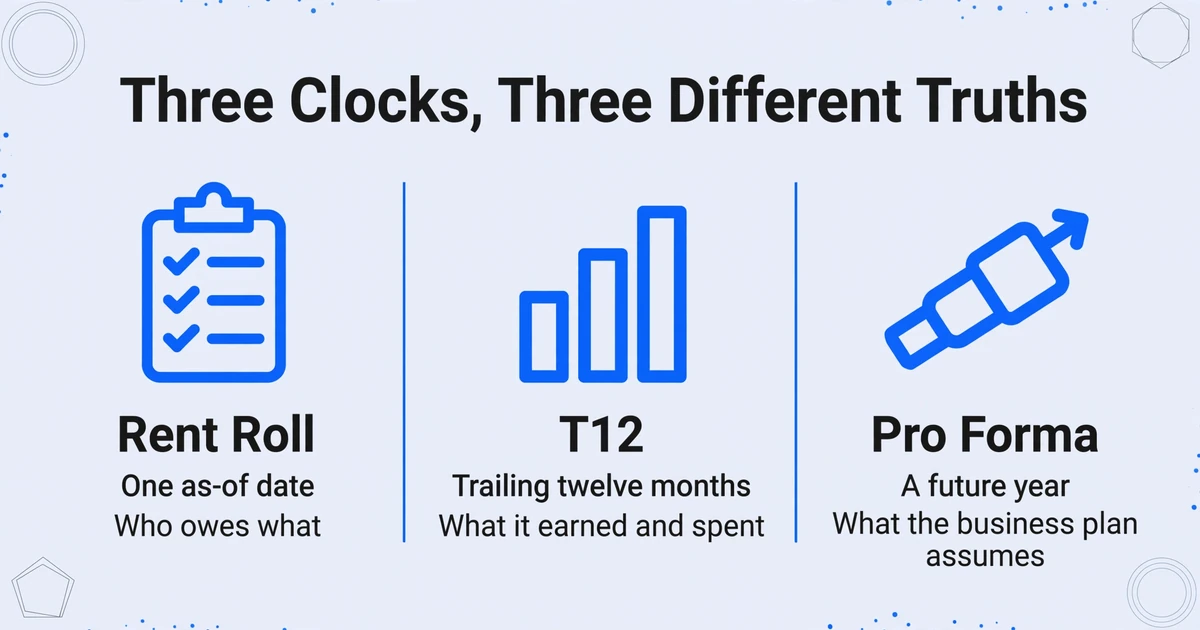
O Rent Roll é um cronograma, não um recibo. Ele lista cada unidade ou sala na data-base impressa, com o inquilino, as datas do contrato de locação, o aluguel contratual, as concessões e, muitas vezes, o saldo devido, e responde a uma pergunta: quem deve o quê hoje. O T12 é a demonstração operacional do imóvel referente aos Trailing Twelve Months, mês a mês, terminando no Net Operating Income (NOI), e suas colunas mensais trazem a evidência de se um custo foi um evento único ou um padrão.
Um Pro forma é um ano futuro sob um plano de negócios que ainda não foi executado: unidades vagas locadas, aluguéis abaixo do mercado reajustados, despesas reduzidas, capital investido. Ele responde à pergunta que o vendedor quer que você faça, que é o que o imóvel poderia fazer.
| Documento | Elaborado por | Relógio | Pergunta que ele pode resolver | O que ele não pode responder |
|---|---|---|---|---|
| Rent Roll | Administrador do imóvel ou vendedor | Uma data-base | Quem ocupa o quê, e o que devem | O que foi arrecadado, ou quanto custou operar |
| T12 | Contador ou administrador do imóvel | Trailing Twelve Months | O que o imóvel ganhou e gastou | Ocupação atual, aluguel de mercado, se um custo se repete |
| Pro forma | Corretor do anúncio ou analista do vendedor | Um ano futuro | O que o plano de negócios pressupõe | Se algo disso já aconteceu |
O OM é uma reafirmação dos dois primeiros e um argumento sobre o terceiro. Ele pode anualizar um período curto, adicionar de volta um custo pontual, marcar os aluguéis a mercado ou excluir uma taxa de administração porque o proprietário fazia a gestão própria. Cada ajuste pode ser defensável. Nenhum deles se anuncia como um ajuste na tabela-resumo, e é isso que o leitor precisa perceber.
Quatro papéis leem o mesmo livro e extraem coisas diferentes dele. O corretor do vendedor precisa manter a narrativa consistente com os números. O analista do comprador precisa de preço, base do NOI, mix de unidades, data do Rent Roll e carga de despesas para decidir se o negócio merece uma visita e um orçamento de due diligence. O credor não dimensiona o empréstimo a partir do OM de forma alguma; o empréstimo é dimensionado a partir de demonstrativos, do Rent Roll atual e de um histórico de vacância. O administrador do imóvel lê o mix de unidades e o cronograma de vencimentos para ver o que foi prometido ao comprador.
Uma ordem prática decorre dos três relógios. Pule a narrativa na primeira leitura. Abra o resumo financeiro, anote o NOI e o rótulo impresso ao lado dele, encontre a data do Rent Roll e o fim do período do T12, depois leia o detalhamento de despesas. Os destaques do investimento soam diferentes depois que você sabe qual número eles estão defendendo.
O próprio demonstrativo tem suas armadilhas, desde a exportação de treze colunas até o tratamento das recuperações, abordadas em o que um demonstrativo operacional T12 mostra e esconde. Para o OM, a disciplina útil é mais simples: saiba qual dos três relógios você está lendo antes de usar o número.
Os três documentos não são três versões de uma única verdade. Um Rent Roll datado de hoje e um demonstrativo dos últimos doze meses podem estar ambos corretos e divergir em seis por cento.
O Cap Rate na Capa Tem um Numerador Oculto
Um cap rate é o Net Operating Income dividido pelo preço, então a única coisa que torna o número na capa significativo é qual NOI o corretor colocou no numerador. A taxa em si é um único número, e um único número não pode dizer se ele descreve os últimos doze meses, um período anualizado parcial, um ano estabilizado ou um ano que começa após a reforma.
A capitalização direta converte um ano de receita em uma indicação de valor dividindo-o por uma taxa de mercado. A aritmética é simples e as premissas não são. A orientação da Freddie Mac sobre taxas de capitalização observa que apenas a receita do primeiro ano é explicitamente considerada, e que a expectativa de crescimento do mercado está oculta dentro da própria taxa. Dois imóveis podem apresentar o mesmo cap rate enquanto carregam premissas muito diferentes sobre o que acontece a seguir.
Em um OM, o problema mais comum vem antes da taxa. A capa declara uma taxa, o resumo financeiro declara um NOI, e os dois nem sempre são construídos a partir do mesmo ano.
| Valor | O que o OM imprime | O que o mesmo livro sustenta |
|---|---|---|
| Preço pedido | $12,400,000 | $12,400,000 |
| NOI usado para a capa | $756,400 (pro forma do primeiro ano) | $704,000 (efetivo dos últimos doze meses) |
| Cap rate ao preço pedido | 6.10% | 5.68% |
| Preço sustentado a 6.10% | $12,400,000 | $11,541,000 |
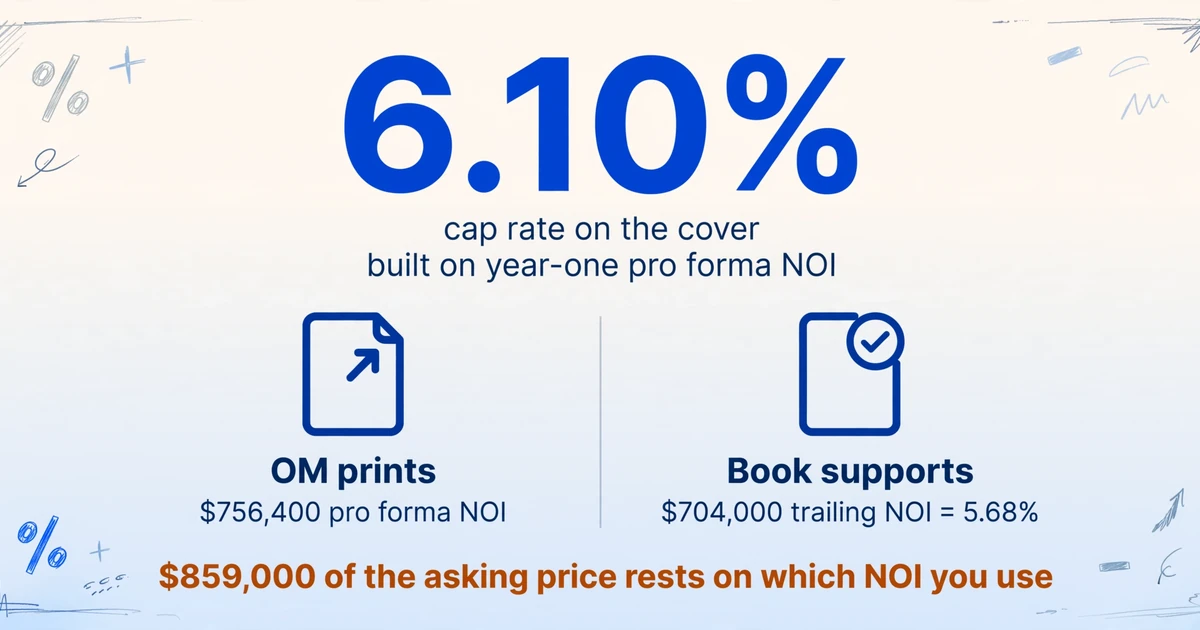
A $12,400,000 e 6.10%, o NOI implícito é $756,400. A coluna trailing no mesmo livro mostra $704,000. Divida isso pelo preço pedido e o imóvel rende 5.68%. Com os 6.10% do próprio OM, a receita trailing sustenta $11,541,000. A diferença de NOI é $52,400. A diferença de preço é $859,000.
Nada nessa sequência é desonesto. A capa respondeu a uma pergunta que o comprador não estava fazendo, e a resposta foi impressa quarenta páginas depois, em fonte menor.
A segunda lacuna fica abaixo do NOI. O Net Operating Income para antes das despesas de capital, e é por isso que o guia da Fannie Mae deduz a reserva de reposição após o Underwritten NOI e estabelece um piso de $250 por unidade por ano. Em um imóvel de 48 unidades, isso são $12,000 por ano que o comprador precisa custear, mostre o OM a linha ou não. Capitalizado com os mesmos 6.10%, são cerca de $197,000 de preço que o cap rate nunca menciona. A definição de NOI do guia é receita bruta efetiva menos despesas operacionais, com o serviço da dívida e o capital abaixo dela.
Dois cap rates, portanto, só são comparáveis se ambos foram construídos da mesma forma. Se um vendedor deduz reservas acima do NOI e outro as deixa abaixo, o mesmo imóvel pode imprimir duas taxas diferentes sem que nenhum dos números esteja errado. Um cap rate de saída abaixo do cap rate de entrada levanta a mesma questão no fim do período de manutenção: ele pressupõe compressão de cap rate, o que é uma aposta no mercado, não um plano operacional.
Um cap rate declarado só tem valor na medida do NOI por trás dele. Quando o OM não diz qual NOI usou, o silêncio é a resposta.
Seis verificações reconstroem o NOI declarado a partir das próprias páginas do OM
A forma mais rápida de encontrar um número frágil em um OM é reconstruir o NOI a partir das próprias páginas do documento, em vez de discutir com o total do corretor. Seis verificações cobrem a maior parte do que movimenta um livro multifamiliar ou de uso misto, e cada uma termina com uma pergunta para o corretor, em vez de uma conclusão que você precisa defender sozinho.
| Verificação | Onde se esconde | O que faz com o preço |
|---|---|---|
| Vincule a taxa ao preço | Cap Rate da capa contra o NOI no resumo financeiro | Se preço vezes taxa não reproduz o NOI impresso, um dos três está mal rotulado |
| Encontre a taxa de administração | Muitas vezes ausente em um imóvel autoadministrado | 3% da EGI é o piso da agência; sobre $980,000 isso é $29,400, cerca de $482,000 de preço |
| Compare a vacância com o piso da agência | Página de premissas do Pro forma | Vacância, concessões e inadimplência juntas devem chegar a 5% do aluguel potencial bruto; dois pontos sobre $1,050,000 são $21,000, cerca de $344,000 de preço |
| Procure uma linha de reserva de reposição | Detalhe de despesas, ou sua ausência | $250 por unidade por ano no mínimo da agência, e o comprador a financia de qualquer forma |
| Refaça a subscrição dos impostos | Linhas de despesas do Pro forma | Se a jurisdição reavaliar na venda, a conta do vendedor não é a conta do comprador |
| Teste outras receitas quanto à recorrência | Colunas mensais do T12 | Um pagamento único repetido como receita anual não é receita |
A taxa de administração e o piso de vacância merecem ser detalhados porque ambos têm um ponto de referência externo. A subscrição de pequenos empréstimos da Fannie Mae considera a taxa de administração como a maior entre 3% da receita bruta efetiva, a taxa real ou a taxa de mercado do avaliador, então um zero em um imóvel autoadministrado não é um zero para um credor (Fannie Mae Multifamily Guide). A mesma tabela exige que vacância física, concessões e inadimplência somem pelo menos 5% do aluguel potencial bruto fora de Nova York e São Francisco, com um piso de 3% nesses dois mercados. Um Pro forma com 3% de vacância e sem concessões ou inadimplência em um mercado operando a 7% não é conservador. Está abaixo do piso que a agência vai subscrever.
A classificação de despesas é a verificação que nenhuma tabela de resumo pode fazer por você. O mesmo custo pode ficar em reparos e manutenção ou em folha de pagamento, dependendo de quem montou o livro, o que move o índice de despesas sem alterar o NOI. Um corretor, respondendo a uma pergunta sobre mover um OM para o Excel, descreveu isso claramente: "Alguns corretores colocam serviços contratados em R&M, outros podem incluir despesas administrativas no cálculo da folha de pagamento" (r/CommercialRealEstate, 2019). Isso é um argumento para ler os itens de linha antes de comparar índices de despesas.
Erros geralmente são aritméticos, não estratégicos, e uma linha basta para mover um preço. Um corretor de listagem descrevendo uma reemissão no mesmo fórum escreveu que um erro havia superestimado o NOI in-place em cerca de $40,000, o que moveu o cap rate, com o preço pedido inalterado, de 8,5% para 8,0% (r/CommercialRealEstate, 2020). Essas duas taxas implicam um preço pedido próximo de $8,000,000, e a 8,5% a receita corrigida sustenta $7,529,000. Uma linha, meio milhão de dólares.
Mapear as linhas de despesa impressas nas suas próprias categorias é a mesma disciplina da análise de demonstrações financeiras: o número permanece o mesmo, a categoria muda, e a comparação só funciona quando todos os imóveis estão nas mesmas categorias. O OM fornece as categorias dele, que não são as suas.
Nenhuma dessas verificações diz se o imóvel é uma boa compra. Elas dizem onde o número do vendedor deixa de ser um fato, que é a única coisa que um documento pode resolver antes do início da due diligence.
Quando o Rent Roll e o T12 Divergem, Nomeie a Diferença Antes de Explicá-la
O rent roll registra o que os inquilinos devem em uma data e o T12 registra o que entrou ao longo de doze meses, então uma diferença entre eles é esperada. O tamanho e a causa são o que importa. Anualize o aluguel contratual do rent roll e compare-o com a receita de aluguel do T12. Essa é a comparação de maior rendimento no pacote, porque é mecânica e captura vários problemas não relacionados de uma só vez.
| Linha | Valor |
|---|---|
| Rent roll: 46 de 48 unidades ocupadas, aluguel contratual mensal | $92,000 |
| Aluguel programado anualizado (× 12) | $1,104,000 |
| Aluguel potencial bruto do T12 | $1,116,000 |
| Vacância, concessões e inadimplência do T12 | ($78,000) |
| Receita líquida de aluguel do T12 | $1,038,000 |
| Diferença entre aluguel anualizado e aluguel recebido | $66,000 (6,0%) |
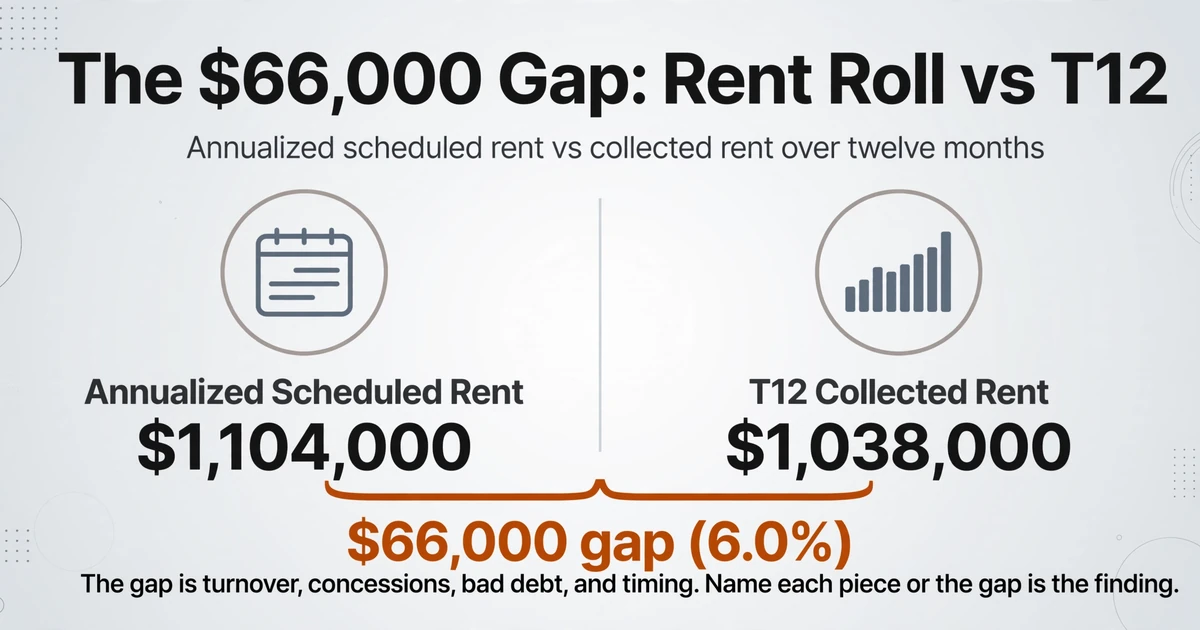
Os $66,000 não são automaticamente um problema. Eles são compostos por tempo vago de rotatividade, concessões ainda em vigor, inadimplência, aumentos de aluguel no meio do ano e a diferença de timing entre faturamento e recebimento. Se você conseguir nomear cada parte, a diferença é um achado. Se ninguém conseguir, a diferença é o achado.
A ocupação se divide da mesma forma. Quarenta e seis de quarenta e oito unidades é 96% de ocupação física. Receita líquida de aluguel de $1,038,000 contra aluguel potencial bruto de $1,116,000 é 93% de ocupação econômica. Ambos os números são verdadeiros, e um credor se importa com o segundo.
Um único contrato de locação pode ampliar a diferença sem que ninguém declare nada incorretamente. Um contrato assinado com data de início posterior à data do Rent Roll aparece no cronograma com aluguel integral e não contribui em nada para o T12. A unidade está ocupada no papel e vazia nas cobranças. Peça as datas de início de qualquer unidade assinada nos últimos noventa dias e pergunte se o aluguel apresentado é o aluguel nominal ou líquido de meses gratuitos e abatimentos.
A data-base é a outra diferença silenciosa. Se o Rent Roll for anterior ao fim do período do T12, a diferença inclui todos os eventos de locação nesse intervalo, e os dois documentos estão medindo meses diferentes. Antes de uma carta de intenção, peça um Rent Roll datado dentro do mês atual.
Uma linha do Rent Roll é um resumo de um contrato de locação e de seus aditivos. Quando os dois divergem, o contrato prevalece. Isso é um problema de documento antes de ser um problema de planilha, e é por isso que extração de contratos de locação para administração de imóveis é uma disciplina própria. Se o arquivo do contrato é onde sua análise sempre para, a comparação de ferramentas de extração de dados de contratos de locação cobre especificamente esse lado.
O OM também viaja dentro de um pacote maior: Rent Roll, T12, contratos de locação, contas de impostos, seguros, contratos de serviço e, mais tarde, certidões de estoppel. Páginas faltantes e períodos incompatíveis são a falha habitual nesse caso, que é o tema de montagem de um pacote de documentos de fechamento imobiliário.
Uma diferença que você consegue decompor linha por linha é um achado. Uma diferença que ninguém consegue explicar é o achado.
Vinte OMs em um Único Mercado São um Problema de Tabela, Não de Leitura
Um analista triagem trinta livros para fazer uma única oferta, e o trabalho só se torna viável quando cada OM cai nas mesmas colunas. Ler um livro bem é uma habilidade. Ler trinta é um trabalho diferente, porque os valores ficam em um lugar diferente em cada livro e a comparação vive na sua cabeça até que algo os coloque lado a lado.
A contagem de unidades está na página 2 em um livro e em uma tabela na página 14 em outro. O Cap Rate está na capa em um e apenas no resumo financeiro no seguinte. Extração de Colunas Personalizadas é o mecanismo que torna o segundo trabalho possível: você digita os nomes das colunas que deseja, e a IA localiza cada valor pelo que ele significa, e não por onde está na página. Os nomes que você digita se tornam os cabeçalhos da tabela de saída, então o livro de uma corretora nacional e o livro de uma loja de duas pessoas caem nas mesmas colunas.
| Coluna | O que ela captura | Por que pertence à linha |
|---|---|---|
| Nome do imóvel | O ativo como anunciado | Identifica o ativo em todo o conjunto de comparáveis |
| Endereço | Submercado e jurisdição | Reavaliação fiscal e controle de aluguel são locais |
| Preço pedido | O número do vendedor | Denominador de toda taxa que você vai calcular |
| Unidades | Contagem do Rent Roll | Preço por unidade e aritmética de reserva |
| Ano de construção | Descrição do imóvel | Expectativas de reserva e despesas de capital |
| Data-base do Rent Roll | A data impressa no cronograma | Um Rent Roll sem data não pode ser vinculado a nada |
| Ocupação (conforme declarada) | A porcentagem principal | Geralmente física, raramente econômica |
| NOI (conforme declarado) | O valor que o documento usa | Sem sentido sem as duas linhas seguintes |
| Base do NOI | Trailing, anualizado, Pro forma ou estabilizado | O rótulo mais importante do documento |
| Fim do período T12 | O último mês do demonstrativo | Informa há quanto tempo os dados reais são |
| NOI Trailing | Da coluna T12 | O número que você pode reconstruir |
| NOI Pro forma do primeiro ano | O ano projetado do vendedor | O número sobre o qual o preço geralmente é construído |
| Despesas operacionais totais | Do resumo financeiro | Índice de despesas e comparabilidade |
| Taxa de administração | Detalhe de despesas, ou sua ausência | Frequentemente ausente em um documento autogerido |
| Cap Rate declarado | Capa ou resumo | Teste-o contra preço e NOI |
Dois tipos de coluna fazem um trabalho que um rótulo impresso não consegue. Uma coluna inferida lê a linguagem e a classifica: uma coluna chamada Posicionamento de Marketing com as opções Estabilizado, Value-add e Lease-up transforma "aluguéis abaixo do mercado e um plano de reforma" em um campo classificável. Ela é honesta sobre o que registra, que é o discurso de venda, não a condição do prédio. Uma coluna calculada calcula um valor a partir de outros campos na mesma linha em vez de lê-lo da página, então Preço por Unidade (Preço Pedido ÷ Unidades), NOI Implícito (Cap Rate Declarado × Preço Pedido) e Lacuna de NOI (NOI Pro forma do Primeiro Ano − NOI Trailing) chegam como valores em vez de fórmulas que você reconstrói em cada planilha.
O processamento em lote transforma as colunas em uma comparação, mas um livro de 60 páginas primeiro precisa ser condensado em um único registro. Defina Multi-Page Merge para agrupar o lote por endereço do imóvel ou pelo número de referência do negócio, e cada página do mesmo livro se funde em uma linha em vez de deixar sessenta linhas de nível de página para limpar. Se o demonstrativo financeiro chegar como um PDF separado com o mesmo endereço, ele também entra nessa linha. Faça o upload dos livros juntos e o resultado é uma tabela, ordenada pela diferença de NOI ou pelo cap rate implícito, que é a comparação que trinta leituras separadas não conseguiriam produzir.
| Imóvel | Preço pedido | Unidades | Cap rate declarado | Base do NOI na capa | NOI dos últimos doze meses | Diferença para o pro forma |
|---|---|---|---|---|---|---|
| A, construção de 1998 | $12,400,000 | 48 | 6.10% | Pro forma do primeiro ano | $704,000 | $52,400 |
| B, construção de 1972 | $6,900,000 | 24 | 5.75% | Estabilizado | $352,000 | $44,750 |
| C, construção de 2016 | $28,500,000 | 96 | 5.40% | Últimos doze meses | $1,539,000 | $0 |
O modo de revisão é a parte que importa para um documento que você será solicitado a defender. Passe o mouse sobre qualquer célula extraída e a página de origem destaca o valor de onde ele veio, e o rótulo impresso ao lado desse valor geralmente é a constatação. Ative o auto-annotate após o processamento e uma pilha de livros estará pronta para conferência quando você abri-la, em vez de um arquivo por vez.
Quando o documento não imprime um valor, deixe a célula em branco. Um período de T12 ausente, uma taxa de administração sem linha, um Rent Roll sem data: a célula vazia é a pergunta que você envia ao corretor. Preenchê-la com uma média do setor destrói o único sinal que o documento lhe deu.
A Tabela Move os Números; Quatro Julgamentos Ficam com o Analista
A extração remove a transcrição, não a subscrição. Quatro julgamentos em um OM não podem ser resolvidos lendo o documento com mais atenção. Eles exigem evidências de mercado, um empreiteiro, um avaliador fiscal ou um credor, e nenhum deles está no PDF.
O primeiro é se o conjunto de comparáveis de aluguel de mercado é genuinamente comparável: mesmo submercado, tamanho semelhante, estrutura de locação semelhante, data recente. Um conjunto de comparáveis selecionado pela parte que define o preço é evidência de uma posição, não um levantamento do mercado.
O segundo é se o plano de capital está financiado e programado. Um Pro forma que reforma todas as unidades e aumenta os aluguéis precisa de um orçamento, uma premissa de tempo de vacância e alguém para fazer o trabalho. Sem isso, o aumento é um desejo com um número anexado.
O terceiro é se a reavaliação fiscal cai onde você pensa. A reavaliação na venda é jurisdicional, então um Pro forma que mantém a conta do vendedor estável só está correto onde ela não acontece. Em um imóvel que não é negociado há uma década, isso pode mover o NOI do segundo ano em vários por cento.
O quarto é se o cap rate de saída assume compressão. Uma saída menor que a entrada é uma aposta de mercado, e pertence a uma tabela de sensibilidade em vez de um cenário base. O restante da subscrição, incluindo a dívida, o waterfall da sociedade e os obstáculos de retorno, não está no OM.
Várias coisas ficam inteiramente fora do OM: achados ambientais, título, condição física, certidões de estoppel, contratos de serviço e o contrato de compra. Elas chegam depois, e podem reprecificar o negócio depois que o OM já fez seu trabalho.
O trabalho do OM é fazer o negócio parecer inevitável. O trabalho do comprador é mais restrito. Encontre os dois números que mudariam o preço se se movessem. Na maioria dos livros, esses são a base do NOI e a data do Rent Roll, e ambos estão impressos, geralmente sem destaque.
Coloque vinte livros em uma tabela e essas duas colunas separam os negócios mais rápido do que qualquer quantidade de leitura. O que você mantém é a linha, o rótulo e a página por trás dela, que é o que sobrevive ao comitê de crédito, à reunião de sócios e às perguntas do credor.
Perguntas frequentes
Qual é a diferença entre um Offering Memorandum e um Pro forma?
Um OM é todo o pacote de marketing. Um Pro forma é uma seção dentro dele, ou um modelo separado, que projeta um ano futuro de receitas e despesas. Um OM pode conter três Pro formas e nenhum T12, o que por si só é um achado sobre quanto do negócio está comprovado.
Um Offering Memorandum é o mesmo que um Private Placement Memorandum?
Não. Um OM de imóvel comercializa um edifício para compradores e não tem status de valor mobiliário. Um Private Placement Memorandum comercializa um investimento em um fundo ou sindicação e é estruturado em torno de divulgação de valores mobiliários, contratos de subscrição e fatores de risco. Os nomes se sobrepõem; os documentos e as regras, não.
Posso confiar no Cap Rate de um OM?
Use-o como uma alegação, não como um resultado. Multiplique o preço pedido pela taxa declarada e veja se o produto corresponde ao NOI impresso no documento. Depois recalcule a taxa sobre o NOI dos Trailing Twelve Months. Se as duas taxas forem diferentes, a diferença é a quantidade de trabalho futuro embutida no número de hoje.
O que devo pedir depois de ler um OM?
Um Rent Roll com data-base dentro do mês atual, o T12 mês a mês, três anos de demonstrativos operacionais, se existirem, a conta de impostos atual, o histórico de despesas de capital com notas fiscais e o arquivo de contratos de locação dos maiores inquilinos. O guia da Fannie Mae pede aos credores três anos de demonstrativos e um histórico de vacância de três meses, o que é uma boa indicação do que uma análise séria exige antes de dimensionar um financiamento.
E se o OM não tiver T12?
Então você tem um folheto, não um pacote de subscrever. Peça o demonstrativo antes de gastar tempo com o negócio. Se a resposta for que os dados financeiros completos vêm depois de uma carta de intenção (LOI), isso é uma decisão sobre quanto de due diligence você está disposto a financiar antes de poder testar o preço, e a oferta deve refletir isso.
A IA consegue extrair dados de um Offering Memorandum?
Sim, para os campos que o documento exibe. Uma configuração de coluna personalizada reúne preço, NOI, Cap Rate, ocupação, número de unidades, data do Rent Roll e linhas de despesas em uma linha por imóvel, e o modo de revisão vincula cada célula de volta à página. Ela não reconcilia o Rent Roll com o T12 nem informa se o Pro forma é atingível.
Quanto tempo leva para ler um OM?
Uma leitura de triagem dos quatro números que decidem se vale continuar (preço, NOI, a base do NOI e a data do Rent Roll) leva cerca de quinze minutos depois que você sabe onde eles estão. Uma leitura completa só faz sentido depois que o negócio passa por essa triagem. A razão para montar uma tabela com vários livros é que a maioria deles não passa na triagem, e a tabela mostra quais poucos merecem os quinze minutos.