Cómo leer un Offering Memorandum
antes de suscribir
Un offering memorandum llega con un precio en la portada y un rendimiento al lado, y durante las primeras diez páginas cada número parece venir del mismo lugar. No es así. El precio es la posición del vendedor. El rendimiento suele calcularse a partir de ingresos que la propiedad aún no ha generado. Las únicas cifras del libro que un comprador puede contrastar con un registro son el Rent Roll y los Trailing Twelve Months, y suelen ser las páginas más simples del paquete, impresas después de las renderizaciones y las fotos aéreas.
Esa división del trabajo es como está diseñado el documento. La guía multifamiliar de Fannie Mae no suscribe a partir del paquete de un bróker; indica al prestamista obtener estados operativos, un Rent Roll actual y tres meses de historial de vacancia, y luego conciliar cualquier variación antes de dimensionar el préstamo. El OM es un documento de venta, y su propia última página suele decirlo. Leerlo bien significa separar los números que son hechos de los que son posiciones y de los que son proyecciones, todos los cuales llegan con la misma tipografía.
Puntos clave
- $859,000 del precio de venta se sitúan entre el 6.10% de la portada y el 5.68% que el mismo documento respalda.
- Un Rent Roll, un T12 (Trailing Twelve Months) y un Pro forma se imprimen con la misma tipografía, por lo que un Cap Rate puede describir un año que aún no ha ocurrido.
- Coloque la base del NOI (Net Operating Income) y la fecha del Rent Roll en una sola tabla y veinte libros se separan más rápido que con cualquier lectura cuidadosa.
Un Offering Memorandum es un documento de venta del bróker, no un documento de divulgación
Un offering memorandum (OM) es un paquete de marketing que un bróker de venta prepara para una propiedad, y ninguna forma estándar ni regulador define su contenido. El bróker lo redacta para el vendedor, normalmente después de que un comprador firma un acuerdo de confidencialidad y antes de la fecha de recepción de ofertas. Su función es generar ofertas, por eso las primeras páginas son renders, fotos aéreas y un resumen del potencial, y por eso el Rent Roll y el historial operativo aparecen más adelante y de forma más sobria.
El formato físico varía más de lo que sugiere el esquema. Un centro comercial suburbano puede ocupar 25 páginas. Un libro de apartamentos institucional puede superar las 100, con un anexo financiero encuadernado por separado. Algunos se exportan desde software de diseño con texto editable; otros son escaneos de un libro impreso, lo cual importa si piensa trabajar con los números y no solo leerlos.
No hay un orden ni un vocabulario obligatorios. Una firma de bróker abre con Investment Highlights, otra con Executive Summary, y una tercera coloca el resumen financiero antes de la descripción de la propiedad. Los libros de retail incluyen calendarios de rentas por local; los de multifamily incluyen la mezcla de unidades. Los nombres de las secciones cambian según la clase de activo y la firma, y los números que usted busca se mueven con ellos.
| Sección | Qué contiene | Qué puede demostrar realmente |
|---|---|---|
| Resumen ejecutivo | Precio, Cap Rate principal, número de unidades, puntos destacados de la inversión | La posición del vendedor |
| Descripción de la propiedad | Año de construcción, mezcla de unidades, renovaciones, amenidades, terreno, zonificación | Hechos físicos, algunos verificables contra permisos |
| Rent Roll | Unidad o local, inquilino, fechas de contrato, renta contractual, concesiones | Quién debe qué en la fecha de corte |
| Resumen financiero | Columnas de T12 y Pro forma, líneas de gastos, NOI | Lo que ganó la propiedad, si el periodo está impreso |
| Mercado y comparables | Estadísticas del submercado, comparables de renta y venta | La selección de evidencia del bróker |
| Pro forma y supuestos | Crecimiento de rentas, vacancia, crecimiento de gastos, gastos de capital, cap rate de salida | Un plan, valorado como si ya hubiera ocurrido |
| Proceso de la operación | Acuerdo de confidencialidad, visitas, fecha de ofertas, depósito | La mecánica de la transacción |
| Descargo de responsabilidad | La información no está garantizada; el comprador debe verificar | Que esto no es un documento de divulgación |
La expresión también tiene una segunda vida fuera de la venta de propiedades. En valores, un offering memorandum suele significar un Private Placement Memorandum para una oferta de inversión no registrada, estructurado en torno a contratos de suscripción, comisiones del patrocinador y factores de riesgo. Si el documento que tiene delante habla de inversionistas acreditados y de un promote, está leyendo el otro. El OM de una propiedad es un paquete de venta de un inmueble.
La última página de un OM suele indicar que la información no está garantizada y que el comprador debe verificarla. Eso no es texto de relleno. Es el documento diciéndole lo que es.
Todo OM imprime tres relojes con la misma tipografía
Un Rent Roll, un T12 y un Pro forma miden tres momentos distintos, y el OM es el único documento que imprime los tres uno al lado del otro. Cada uno tiene un autor distinto, un marco temporal distinto y una pretensión distinta sobre la verdad, por lo que una cifra puede repetirse en tres lugares dentro de un mismo libro y significar tres cosas.
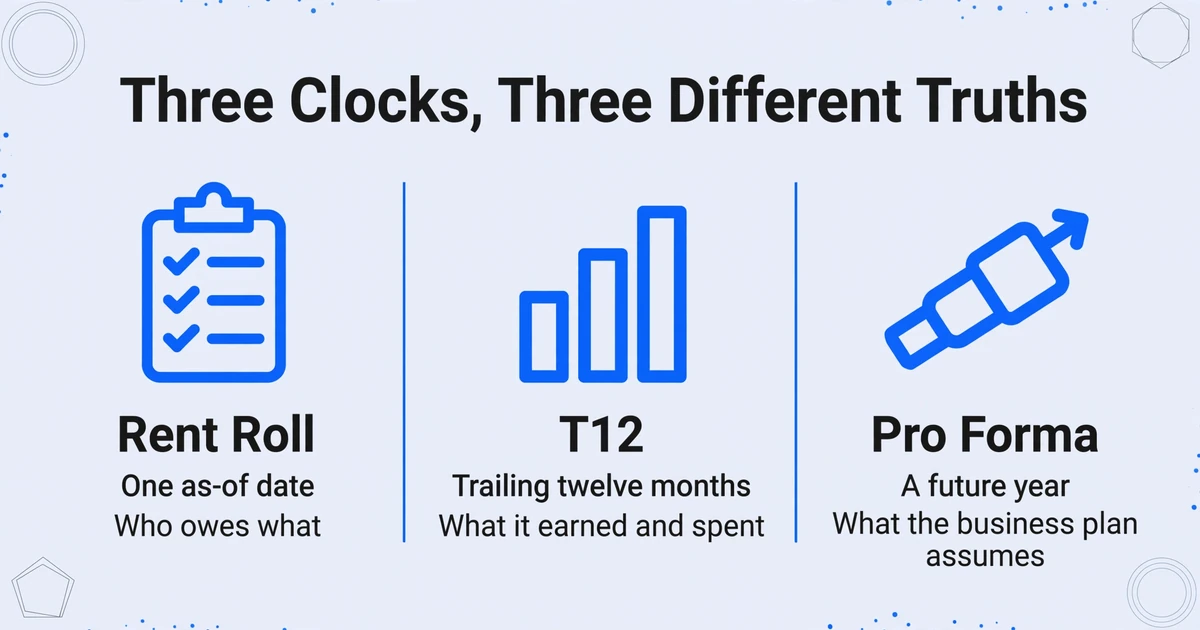
El Rent Roll es un listado, no un recibo. Enumera cada unidad o local a una fecha impresa, con el inquilino, las fechas del contrato de arrendamiento, la renta contractual, las concesiones y a menudo el saldo adeudado, y responde una pregunta: quién debe qué hoy. El T12 es el estado de resultados operativo de la propiedad correspondiente a los Trailing Twelve Months, mes a mes, y termina en el Net Operating Income (NOI); sus columnas mensuales contienen la evidencia de si un costo fue un hecho puntual o un patrón.
Un Pro forma es un año proyectado bajo un plan de negocio que no se ha ejecutado: unidades vacantes arrendadas, rentas por debajo del mercado ajustadas, gastos reducidos, gastos de capital realizados. Responde la pregunta que el vendedor quiere que usted haga, que es lo que la propiedad podría hacer.
| Documento | Preparado por | Reloj | Pregunta que puede resolver | Lo que no puede responder |
|---|---|---|---|---|
| Rent Roll | Administrador de la propiedad o vendedor | Una fecha de corte | Quién ocupa qué y qué debe | Qué se cobró o cuánto costó operar |
| T12 | Contador o administrador de la propiedad | Trailing Twelve Months | Qué ganó y gastó la propiedad | Ocupación actual, renta de mercado, si un costo se repite |
| Pro forma | Bróker del listado o analista del vendedor | Un año futuro | Qué asume el plan de negocio | Si algo de eso ha ocurrido |
El OM es una reformulación de los dos primeros y un argumento sobre el tercero. Puede anualizar un período corto, sumar de vuelta un costo puntual, ajustar las rentas al mercado o eliminar una comisión de administración porque el propietario autogestionaba. Cada ajuste puede ser defendible. Ninguno se anuncia como ajuste en la tabla resumen, y esa es la parte que el lector debe detectar.
Cuatro roles leen el mismo libro y extraen cosas distintas. El bróker de la listing debe mantener la historia coherente con los números. El analista del comprador necesita el precio, la base del NOI, la mezcla de unidades, la fecha del Rent Roll y la carga de gastos para decidir si el deal merece una visita y un presupuesto de due diligence. El prestamista no dimensiona el préstamo a partir del OM en absoluto; el préstamo se dimensiona a partir de los estados financieros, el Rent Roll actual y un historial de vacancia. El administrador de la propiedad lee la mezcla de unidades y el calendario de vencimientos para ver qué se le prometió al comprador.
Un orden práctico se deriva de los tres relojes. Omita la narrativa en la primera pasada. Abra el resumen financiero, anote el NOI y la etiqueta impresa junto a él, encuentre la fecha del Rent Roll y el cierre del período T12, y luego lea el detalle de gastos. Los aspectos destacados de la inversión se leen de otra manera una vez que sabe qué número están defendiendo.
El estado financiero en sí tiene sus propias trampas, desde la exportación de trece columnas hasta el tratamiento de las recuperaciones, cubiertas en lo que un estado operativo T12 muestra y oculta. Para el OM, la disciplina útil es más simple: sepa cuál de los tres relojes está leyendo antes de usar el número.
Los tres documentos no son tres versiones de una misma verdad. Un Rent Roll con fecha de hoy y un estado de Trailing Twelve Months pueden ser ambos correctos y discrepar en un seis por ciento.
El Cap Rate de la portada tiene un numerador oculto
Un Cap Rate es el Net Operating Income dividido por el precio, así que lo único que hace significativo el número de la portada es qué NOI puso el bróker arriba. La tasa en sí es un solo número, y un solo número no puede decirle si describe los últimos doce meses, un período anualizado parcial, un año estabilizado o un año que comienza después de la renovación.
La capitalización directa convierte un año de ingresos en una indicación de valor dividiéndolo por una tasa de mercado. La aritmética es simple y los supuestos no lo son. La guía de Freddie Mac sobre tasas de capitalización señala que solo se considera explícitamente el ingreso del primer año, y que la expectativa de crecimiento del mercado está oculta dentro de la propia tasa. Dos propiedades pueden mostrar el mismo Cap Rate mientras cargan supuestos muy distintos sobre lo que sucederá después.
En un OM, el problema más común viene antes de la tasa. La portada indica una tasa, el resumen financiero indica un NOI, y los dos no siempre se construyen a partir del mismo año.
| Cifra | Lo que imprime el OM | Lo que el mismo libro respalda |
|---|---|---|
| Precio de venta solicitado | $12,400,000 | $12,400,000 |
| NOI usado para la portada | $756,400 (Pro forma del primer año) | $704,000 (real de los últimos doce meses) |
| Cap Rate al precio solicitado | 6.10% | 5.68% |
| Precio respaldado al 6.10% | $12,400,000 | $11,541,000 |
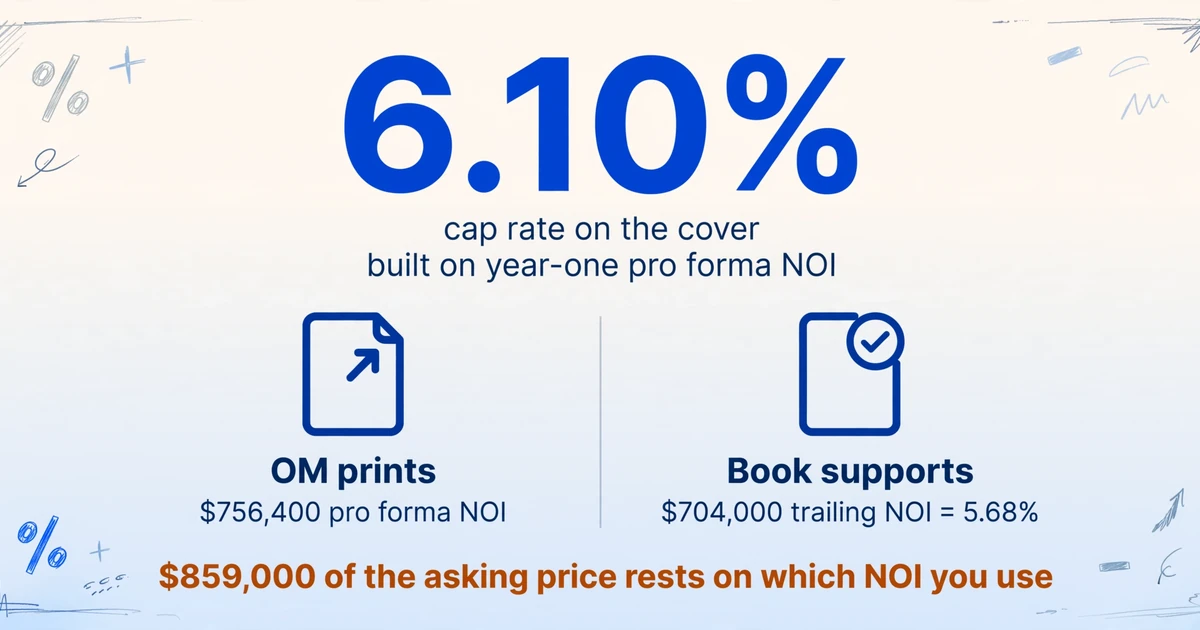
Con $12,400,000 y 6.10%, el NOI implícito es $756,400. La columna trailing del mismo libro muestra $704,000. Divida eso entre el precio de venta y la propiedad rinde 5.68%. Con el 6.10% del propio OM, el ingreso trailing respalda $11,541,000. La diferencia de NOI es $52,400. La diferencia de precio es $859,000.
Nada en esa secuencia es deshonesto. La portada respondió una pregunta que el comprador no estaba haciendo, y la respuesta estaba impresa cuarenta páginas después en una fuente más pequeña.
La segunda brecha está por debajo del NOI. El Net Operating Income se detiene antes de los gastos de capital, por lo que la guía de Fannie Mae deduce la reserva de reposición después del Underwritten NOI y fija un mínimo de $250 por unidad al año. En una propiedad de 48 unidades, eso son $12,000 al año que el comprador debe financiar, independientemente de si el OM muestra la línea. Capitalizado al mismo 6.10%, son unos $197,000 de precio que el cap rate nunca menciona. La definición de NOI de la guía es el ingreso bruto efectivo menos los gastos operativos, con el servicio de la deuda y el capital por debajo.
Por lo tanto, dos cap rates solo son comparables si ambos se construyeron de la misma manera. Si un vendedor deduce reservas por encima del NOI y otro las deja por debajo, la misma propiedad puede arrojar dos tasas diferentes sin que ninguno de los dos números sea incorrecto. Un cap rate de salida por debajo del cap rate de entrada plantea el mismo problema al final del periodo de tenencia: asume una compresión del cap rate, lo que es una apuesta al mercado más que un plan operativo.
Un cap rate declarado solo es tan significativo como el NOI que lo respalda. Cuando el OM no dice qué NOI utilizó, el silencio es la respuesta.
Seis verificaciones reconstruyen el NOI declarado a partir de las propias páginas del OM
La forma más rápida de encontrar una cifra blanda en un OM es reconstruir el NOI a partir de las propias páginas del documento en lugar de discutir con el total del bróker. Seis verificaciones cubren la mayor parte de lo que mueve un libro multifamiliar o de uso mixto, y cada una termina con una pregunta para el bróker en lugar de una conclusión que usted deba defender solo.
| Verificación | Dónde se oculta | Qué le hace al precio |
|---|---|---|
| Vincule la tasa con el precio | Cap Rate de la portada contra el NOI del resumen financiero | Si el precio por la tasa no reproduce el NOI impreso, uno de los tres está mal etiquetado |
| Encuentre la comisión de administración | A menudo ausente en una propiedad autoadministrada | El 3% del EGI es el piso de la agencia; sobre $980,000 son $29,400, cerca de $482,000 de precio |
| Compare la vacancia con el piso de la agencia | Página de supuestos Pro forma | Vacancia, concesiones y deuda incobrable juntas deben alcanzar el 5% de la renta potencial bruta; dos puntos sobre $1,050,000 son $21,000, cerca de $344,000 de precio |
| Busque una línea de reserva de reposición | Detalle de gastos, o su ausencia | $250 por unidad por año en el mínimo de la agencia, y el comprador la financia de todos modos |
| Vuelva a suscribir los impuestos | Líneas de gastos Pro forma | Si la jurisdicción revalúa en la venta, la factura del vendedor no es la factura del comprador |
| Pruebe otros ingresos por recurrencia | Columnas mensuales del T12 | Un pago único repetido como ingreso anual no es ingreso |
La comisión de administración y el piso de vacancia merecen detallarse porque ambos tienen un punto de referencia externo. La suscripción de préstamos pequeños de Fannie Mae toma la comisión de administración como el mayor entre el 3% del ingreso bruto efectivo, la comisión real o la comisión de mercado del tasador, por lo que un cero en una propiedad autoadministrada no es un cero para un prestamista (Fannie Mae Multifamily Guide). La misma tabla exige que la vacancia física, las concesiones y la deuda incobrable sumen al menos el 5% de la renta potencial bruta fuera de Nueva York y San Francisco, con un piso del 3% en esos dos mercados. Un Pro forma que carga 3% de vacancia y ninguna concesión ni deuda incobrable en un mercado que opera al 7% no es conservador. Está por debajo del piso que la agencia suscribirá.
La clasificación de gastos es la verificación que ninguna tabla resumen puede hacer por usted. El mismo costo puede ubicarse en reparaciones y mantenimiento o en nómina según quién armó el libro, lo que mueve el ratio de gastos sin tocar el NOI. Un bróker que respondía a una pregunta sobre pasar un OM a Excel lo describió con claridad: "Algunos brókeres pondrán los servicios por contrato en R&M, otros pueden incluir gastos administrativos en su cálculo de nómina" (r/CommercialRealEstate, 2019). Eso es un argumento para leer las partidas antes de comparar ratios de gastos.
Los errores suelen ser aritméticos más que estratégicos, y una sola línea basta para mover un precio. Un bróker de venta que describía una reemisión en el mismo foro escribió que un error había sobreestimado el NOI en vigor en unos $40,000, lo que movió el cap rate sobre un precio de venta sin cambios del 8.5% al 8.0% (r/CommercialRealEstate, 2020). Esas dos tasas implican un precio de venta cercano a $8,000,000, y al 8.5% el ingreso corregido sostiene $7,529,000. Una fila, medio millón de dólares.
Mapear las líneas de gastos impresas en sus propias categorías es la misma disciplina que el spreading de estados financieros: el número sigue igual, la categoría cambia, y la comparación solo funciona cuando todas las propiedades están en las mismas categorías. El OM le da sus categorías, que no son las suyas.
Ninguna de estas verificaciones le dice si la propiedad es una buena compra. Le dicen dónde el número del vendedor deja de ser un hecho, que es lo único que un documento puede resolver antes de que empiece la due diligence.
Cuando el Rent Roll y el T12 no coinciden, nombre la brecha antes de explicarla
El rent roll registra lo que los inquilinos deben en una fecha y el T12 registra lo que llegó durante doce meses, así que una brecha entre ambos es esperable. El tamaño y la causa son lo que importa. Anualice la renta contractual del rent roll y compárela con el ingreso por rentas del T12. Esa es la comparación más productiva del paquete, porque es mecánica y detecta varios problemas no relacionados a la vez.
| Línea | Importe |
|---|---|
| Rent roll: 46 de 48 unidades ocupadas, renta contractual mensual | $92,000 |
| Renta programada anualizada (× 12) | $1,104,000 |
| Renta potencial bruta del T12 | $1,116,000 |
| Vacancia, concesiones y deuda incobrable del T12 | ($78,000) |
| Ingreso neto por rentas del T12 | $1,038,000 |
| Brecha entre renta anualizada y renta cobrada | $66,000 (6.0%) |
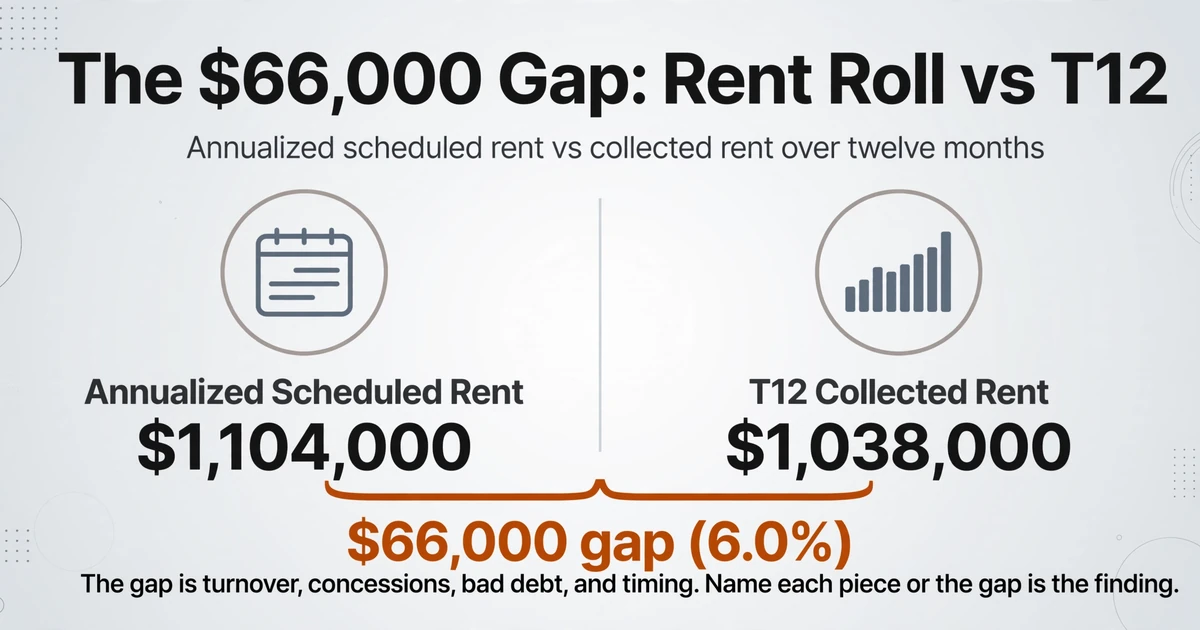
Los $66,000 no son automáticamente un problema. Se componen de tiempo de rotación, concesiones aún vigentes, deuda incobrable, aumentos de renta a mitad de año y la diferencia temporal entre facturación y cobro. Si usted puede nombrar cada componente, la brecha es un hallazgo. Si nadie puede, la brecha es el hallazgo.
La ocupación se divide de la misma manera. Cuarenta y seis de cuarenta y ocho unidades es 96% de ocupación física. Un ingreso neto por rentas de $1,038,000 frente a una renta potencial bruta de $1,116,000 es 93% de ocupación económica. Ambos números son verdaderos, y a un prestamista le importa el segundo.
Un contrato de arrendamiento puede ampliar la brecha sin que nadie declare nada incorrecto. Un contrato firmado con una fecha de inicio posterior a la fecha del Rent Roll aparece en el calendario con la renta completa y no contribuye nada al T12. La unidad está ocupada en el papel y vacía en los cobros. Solicite las fechas de inicio de cualquier unidad firmada en los últimos noventa días, y pregunte si la renta mostrada es renta nominal o neta de meses gratuitos y concesiones.
La fecha de corte es la otra diferencia silenciosa. Si el Rent Roll es anterior al final del período T12, la brecha incluye todos los eventos de arrendamiento intermedios, y los dos documentos están midiendo meses diferentes. Antes de una carta de intención, solicite un Rent Roll con fecha dentro del mes actual.
Una línea del Rent Roll es un resumen de un contrato de arrendamiento y sus enmiendas. Cuando los dos no coinciden, prevalece el contrato. Eso es un problema de documentos antes que un problema de hoja de cálculo, y por eso la extracción de contratos de arrendamiento para la administración de propiedades es una disciplina propia. Si el archivo de contratos es donde su revisión sigue aterrizando, la comparación de herramientas de extracción de datos de contratos de arrendamiento cubre ese lado específicamente.
El OM también viaja dentro de un paquete más amplio: Rent Roll, T12, contratos de arrendamiento, facturas de impuestos, seguros, contratos de servicio y, más adelante, certificados de estoppel. Las páginas faltantes y los períodos que no coinciden son el fallo habitual allí, que es el tema de armar un paquete de documentos de cierre inmobiliario.
Una brecha que puede descomponer línea por línea es un hallazgo. Una brecha que nadie puede explicar es el hallazgo.
Veinte OM en un solo mercado son un problema de tabla, no de lectura
Un analista examina treinta libros para hacer una sola oferta, y el trabajo solo se vuelve manejable cuando cada OM llega a las mismas columnas. Leer bien un libro es una habilidad. Leer treinta es un trabajo distinto, porque los valores están en un lugar diferente en cada libro y la comparación vive en su cabeza hasta que algo los pone uno al lado del otro.
El recuento de unidades está en la página 2 en un libro y en una tabla en la página 14 en otro. El Cap Rate está en la portada en uno y solo en el resumen financiero en el siguiente. La Extracción de Columnas Personalizadas es el mecanismo que hace posible el segundo trabajo: usted escribe los nombres de las columnas que desea, y la IA localiza cada valor por lo que significa en lugar de por dónde se encuentra en la página. Los nombres que escribe se convierten en los encabezados de la tabla de salida, de modo que el libro de una correduría nacional y el de un despacho de dos personas llegan a las mismas columnas.
| Columna | Qué captura | Por qué pertenece a la fila |
|---|---|---|
| Nombre de la propiedad | El activo tal como se comercializa | Identifica el activo en todo el conjunto de comparables |
| Dirección | Submercado y jurisdicción | La reevaluación fiscal y el control de rentas son locales |
| Precio de venta solicitado | La cifra del vendedor | Denominador de cada tasa que calculará |
| Unidades | Recuento del Rent Roll | Precio por unidad y aritmética de reservas |
| Año de construcción | Descripción de la propiedad | Expectativas de reservas y capital |
| Fecha de corte del Rent Roll | La fecha impresa en el calendario | Un Rent Roll sin fecha no puede vincularse a nada |
| Ocupación (según lo declarado) | El porcentaje destacado | Normalmente física, rara vez económica |
| NOI (según lo declarado) | La cifra que usa el libro | Sin sentido sin las dos filas siguientes |
| Base del NOI | Trailing, anualizado, Pro forma o estabilizado | La etiqueta más importante del libro |
| Fin del período T12 | El último mes del estado financiero | Le indica qué antigüedad tienen los datos reales |
| NOI Trailing | De la columna T12 | La cifra que puede reconstruir |
| NOI Pro forma del primer año | El año proyectado del vendedor | La cifra sobre la que suele construirse el precio |
| Gastos operativos totales | Del resumen financiero | Ratio de gastos y comparabilidad |
| Comisión de administración | Detalle de gastos, o su ausencia | A menudo falta en un libro autogestionado |
| Cap Rate declarado | Portada o resumen | Contrástelo con el precio y el NOI |
Dos tipos de columna hacen un trabajo que una etiqueta impresa no puede. Una columna inferida lee el lenguaje y lo clasifica: una columna llamada Posicionamiento de Marketing con las opciones Estabilizado, Value-add y Lease-up convierte "rentas por debajo del mercado y un plan de renovación" en un campo clasificable. Es honesta sobre lo que registra, que es el argumento de venta, no el estado del edificio. Una columna calculada calcula un valor a partir de otros campos de la misma fila en lugar de leerlo de la página, por lo que Precio por Unidad (Precio de Venta Solicitado ÷ Unidades), NOI Implícito (Cap Rate Declarado × Precio de Venta Solicitado) y Brecha de NOI (NOI Pro forma del Primer Año − NOI Trailing) llegan como valores en lugar de fórmulas que usted reconstruye en cada hoja.
El procesamiento por lotes convierte las columnas en una comparación, pero un libro de 60 páginas primero debe colapsar en un solo registro. Configure Multi-Page Merge para agrupar el lote por dirección de la propiedad o por el número de referencia de la operación, y cada página del mismo libro se pliega en una sola fila en lugar de dejar sesenta filas a nivel de página por limpiar. Si el anexo financiero llega como un PDF separado con la misma dirección, también aterriza en esa fila. Suba los libros juntos y el resultado es una sola tabla, ordenada por brecha de NOI o por cap rate implícito, que es la comparación que treinta lecturas separadas no podrían producir.
| Propiedad | Precio pedido | Unidades | Cap rate declarado | Base de NOI en la portada | NOI Trailing | Brecha frente a Pro forma |
|---|---|---|---|---|---|---|
| A, construcción de 1998 | $12,400,000 | 48 | 6.10% | Pro forma del primer año | $704,000 | $52,400 |
| B, construcción de 1972 | $6,900,000 | 24 | 5.75% | Estabilizado | $352,000 | $44,750 |
| C, construcción de 2016 | $28,500,000 | 96 | 5.40% | Trailing | $1,539,000 | $0 |
El modo de revisión es la parte que importa para un documento que deberá defender. Pase el cursor sobre cualquier celda extraída y la página de origen resalta el valor del que provino, y la etiqueta impresa junto a ese valor suele ser el hallazgo. Active la anotación automática después del procesamiento y una pila de libros queda lista para revisar al abrirla, en lugar de un archivo a la vez.
Cuando el documento no imprime un valor, deje la celda en blanco. Un período T12 faltante, una comisión de administración sin línea, un Rent Roll sin fecha: la celda vacía es la pregunta que le envía al bróker. Rellenarla con un promedio del sector destruye la única señal que le dio el documento.
La tabla mueve los números; cuatro juicios quedan en manos del analista
La extracción elimina la transcripción, no el análisis de suscripción. Cuatro juicios en un OM no pueden resolverse leyendo el documento con más atención. Requieren evidencia de mercado, un contratista, un tasador fiscal o un prestamista, y ninguno de ellos está en el PDF.
El primero es si el conjunto de comparables de renta de mercado es realmente comparable: mismo submercado, tamaño similar, estructura de arrendamiento similar, fecha reciente. Un conjunto de comparables seleccionado por la parte que fija el precio es evidencia de una posición, no un sondeo del mercado.
El segundo es si el plan de capital está financiado y programado. Un Pro forma que renueva cada unidad y aumenta las rentas necesita un presupuesto, un supuesto de tiempo de inactividad y alguien que haga el trabajo. Sin eso, el incremento es un deseo con un número adjunto.
El tercero es si la reevaluación fiscal aterriza donde usted cree. La reevaluación por venta es jurisdiccional, por lo que un Pro forma que mantiene plana la factura del vendedor es correcto solo donde no ocurre. En una propiedad que no ha cambiado de manos en una década, esto puede mover el NOI del segundo año varios puntos porcentuales.
El cuarto es si el cap rate de salida asume compresión. Una salida más baja que la entrada es una apuesta de mercado, y pertenece a una tabla de sensibilidad en lugar de un caso base. El resto del análisis de suscripción, incluida la deuda, la cascada de la sociedad y los umbrales de retorno, no está en el OM en absoluto.
Varias cosas quedan completamente fuera del OM: hallazgos ambientales, título, condición física, certificados de estoppel, contratos de servicio y el contrato de compraventa. Llegan más tarde, y pueden recalibrar el precio del acuerdo después de que el OM haya hecho su trabajo.
El trabajo del OM es hacer que el acuerdo parezca inevitable. El trabajo del comprador es más acotado. Encuentre los dos números que cambiarían el precio si se movieran. En la mayoría de los libros esos son la base del NOI y la fecha del Rent Roll, y ambos están impresos, generalmente sin énfasis.
Ponga veinte libros en una tabla y esas dos columnas separan los acuerdos más rápido que cualquier cantidad de lectura. Lo que conserva es la fila, la etiqueta y la página detrás de ella, que es lo que sobrevive al comité de crédito, la reunión de socios y las preguntas del prestamista.
Preguntas frecuentes
¿Cuál es la diferencia entre un Offering Memorandum y un Pro forma?
Un OM es todo el paquete de comercialización. Un Pro forma es una sección dentro de él, o un modelo aparte, que proyecta un año futuro de ingresos y gastos. Un OM puede contener tres Pro formas y ningún T12, lo cual es en sí mismo un hallazgo sobre cuánto del negocio está respaldado.
¿Es un Offering Memorandum lo mismo que un Private Placement Memorandum?
No. Un OM de propiedad comercializa un edificio ante compradores y no tiene estatus de valor negociable. Un Private Placement Memorandum comercializa una inversión en un fondo o sindicación y se estructura en torno a divulgación de valores, contratos de suscripción y factores de riesgo. Los nombres se solapan; los documentos y las reglas, no.
¿Puedo confiar en el Cap Rate de un OM?
Úselo como una afirmación, no como un resultado. Multiplique el precio de venta por la tasa indicada y verifique si el producto coincide con el NOI impreso en el documento. Luego recalcule la tasa sobre el NOI histórico. Si las dos tasas difieren, la diferencia es la cantidad de trabajo futuro incorporada en el número actual.
¿Qué debo solicitar después de leer un OM?
Un Rent Roll con una fecha de corte dentro del mes en curso, el T12 por mes, tres años de estados operativos si existen, la factura de impuestos actual, el historial de gastos de capital con facturas y el archivo de arrendamientos de los inquilinos más grandes. La guía de Fannie Mae solicita a los prestamistas tres años de estados y un historial de vacancia de tres meses, lo cual es una indicación razonable de lo que una revisión seria necesita antes de dimensionar un préstamo.
¿Qué pasa si el OM no tiene T12?
Entonces tiene un folleto, no un paquete de suscripción. Solicite el estado antes de dedicar tiempo al negocio. Si la respuesta es que los estados financieros completos llegan después de una carta de intención, eso es una decisión sobre cuánta due diligence está dispuesto a financiar antes de poder evaluar el precio, y la oferta debe reflejarlo.
¿Puede la IA extraer datos de un Offering Memorandum?
Sí, para los campos que el documento imprime. Una configuración de columna personalizada extrae precio, NOI, Cap Rate, ocupación, número de unidades, fecha del Rent Roll y líneas de gastos en una fila por propiedad, y el modo de revisión vincula cada celda con la página. No concilia el Rent Roll con el T12 ni le indica si el Pro forma es alcanzable.
¿Cuánto tiempo se tarda en leer un OM?
Una revisión preliminar de las cuatro cifras que deciden si continuar (precio, NOI, la base del NOI y la fecha del Rent Roll) toma unos quince minutos una vez que usted sabe dónde están. Una lectura completa solo tiene sentido después de que la operación supere ese filtro. La razón para construir una tabla con todos los documentos es que la mayoría no pasa el filtro, y la tabla muestra cuáles pocos merecen esos quince minutos.