オファリング・メモランダムの読み方
アンダーライトする前に
オファリング・メモランダム(OM)は、表紙に価格、その横に利回りが記載されて届きます。最初の10ページは、どの数字も同じ出所から来たように見えます。しかし実際は違います。価格は売主の主張です。利回りは通常、物件がまだ稼いでいない収入から計算されています。買主が記録と照合できる唯一の数字はレントロールと直近12か月(T12)であり、それらは通常、パケットの中で最も地味なページで、完成予想図や航空写真の後に印刷されています。
この役割分担は、この文書が意図的にそう設計されているためです。Fannie Maeのマルチファミリーガイドは、ブローカーのパッケージからアンダーライトするのではなく、貸し手に運営収支計算書、最新のレントロール、3か月分の空室履歴を取得させ、ローン金額を決定する前に差異を照合するよう求めています。OMは販売資料であり、その最終ページにも通常そう書かれています。うまく読むということは、事実である数字、主張である数字、予測である数字を区別することです。これらはすべて同じ書体で届きます。
主なポイント
- 提示価格のうち$859,000は、表紙の6.10%と同じ文書が裏付ける5.68%との差にあります。
- レントロール、T12(直近12か月)、プロフォーマはすべて同じ書体で印刷されるため、キャップレートがまだ起きていない1年を表すことがあります。
- NOI(純営業収益)の基準とレントロールの日付を1つの表に入れると、20冊の資料がどんな丁寧な読解よりも速く区別できます。
オファリング・メモランダム(OM)は開示書類ではなくブローカーの販売資料
オファリング・メモランダム(OM)は、募集ブローカーが1つの物件のために作成する販売用資料であり、その記載内容を定める標準様式や規制当局は存在しません。 ブローカーは売主のためにこれを作成し、通常は買主が秘密保持契約に署名した後、入札締切日の前に渡されます。その役割はオファーを引き出すことであり、だからこそ最初のページは完成予想図や空撮写真、アップサイドの要約で占められ、レントロールや運営実績は後半に地味な形で登場します。
物理的な体裁は、目次から想像される以上に多様です。郊外のストリップセンターなら25ページ程度。機関投資家向けのアパート物件の資料は100ページを超えることもあり、財務関連の別紙が別綴じになっていることもあります。デザインソフトから書き出したテキストデータのものもあれば、印刷された冊子をスキャンしただけのものもあり、数字を読むだけでなく実際に扱いたい場合にはこの違いが重要になります。
決まった順序や用語はありません。あるブローカーは「投資ハイライト」から始め、別のブローカーは「エグゼクティブサマリー」から始め、さらに別のブローカーは物件概要より先に財務サマリーを置きます。商業施設の資料は区画ごとの賃料スケジュールを載せ、集合住宅の資料はユニットミックスを載せます。セクション名はアセットクラスや会社によって変わり、必要な数字の位置もそれに伴って移動します。
| セクション | 記載内容 | 実際に証明できること |
|---|---|---|
| エグゼクティブサマリー | 価格、主要なキャップレート、戸数、投資ハイライト | 売主の立場 |
| 物件概要 | 建築年、ユニットミックス、改修、アメニティ、敷地、用途地域 | 物理的な事実。一部は許可証と照合可能 |
| レントロール | ユニットまたは区画、テナント、リース期間、契約賃料、フリーレント等の譲歩 | 基準日時点で誰がいくら負っているか |
| 財務サマリー | T12とプロフォーマの列、費用項目、NOI | 期間が明記されていれば、物件が実際に稼いだ額 |
| 市場と比較事例 | サブマーケットの統計、賃料および売買の比較事例 | ブローカーが選んだ証拠 |
| プロフォーマと前提条件 | 賃料成長率、空室率、費用成長率、資本的支出、出口キャップレート | すでに実現したかのように価格付けされた計画 |
| 取引プロセス | 秘密保持契約、内見、入札日、手付金 | 取引の手続き |
| 免責事項 | 情報は保証されず、買主が検証する必要がある | これが開示書類ではないということ |
この言葉には、不動産売買以外のもう一つの用法があります。証券の世界では、オファリング・メモランダムは通常、未登録の投資募集に関する私募目論見書を指し、出資契約書、スポンサー報酬、リスク要因を中心に構成されます。手元の資料が適格投資家やプロモートについて述べているなら、それはもう一方の資料です。不動産のOMは、建物のための販売用資料です。
OMの最終ページには、通常、情報は保証されず買主が確認する必要があると記載されています。これは定型文ではありません。そのドキュメントが何であるかを示しているのです。
すべてのOMは同じ書体で3つの時計を印字する
レントロール、T12、プロフォーマは3つの異なる時点を測定しており、OMはその3つを並べて印字する唯一のドキュメントです。それぞれ作成者、期間、真実に対する主張が異なるため、1冊の中で同じ数字が3か所に繰り返され、3つの意味を持つことがあります。
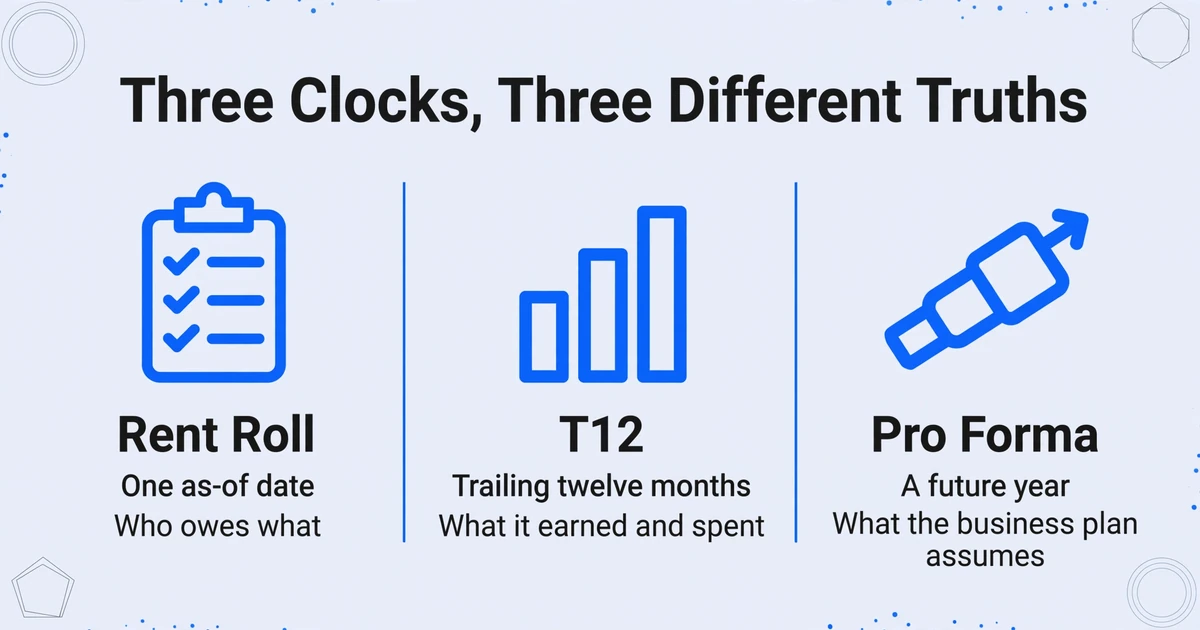
レントロールはスケジュールであり、領収書ではありません。印字された基準日時点の各ユニットまたはスイートを、テナント、リース期間、契約賃料、フリーレント等の譲歩、多くの場合未払残高とともに列挙し、1つの問いに答えます。それは今日誰がいくら負うかです。T12は直近12か月の物件の営業損益計算書で、月ごとに並び、純営業収益(NOI)で終わり、その月次列には、ある費用が単発の事象だったのかパターンだったのかの証拠が含まれています。
プロフォーマは、まだ実行されていない事業計画の下での将来の1年です。空室のユニットが賃貸され、市場以下賃料が引き上げられ、費用が削減され、資本的支出が行われます。これは売主が買主に問いかけてほしい問い、つまりこの物件が何をなし得るかに答えます。
| ドキュメント | 作成者 | 時計 | 解決できる問い | 答えられないこと |
|---|---|---|---|---|
| レントロール | 物件管理者または売主 | 基準日1つ | 誰が何を占有し、いくら負うか | 何が回収されたか、運営にいくらかかったか |
| T12 | 物件会計士または管理者 | 直近12か月 | 物件が何を稼ぎ何に使ったか | 現在の稼働率、市場賃料、費用が再発するか |
| プロフォーマ | 募集ブローカーまたは売主のアナリスト | 将来の1年 | 事業計画が何を前提としているか | そのいずれかが実際に起きたか |
OMは最初の2つの再述であり、3つ目についての主張です。短期間を年換算したり、一時的な費用を加算調整したり、賃料を市場に合わせたり、所有者が自己管理していたために管理費を除外したりすることがあります。それぞれの調整は正当化できるかもしれません。しかし要約表の中で調整であると自ら明示するものはなく、そこが読者が見抜かなければならない点です。
同じ資料を4つの立場が読み、それぞれ違うものを持ち帰ります。物件を預かるブローカーは、語り口と数字の整合性を保たなければなりません。買主側のアナリストは、価格、NOIの基準、ユニットミックス、レントロールの日付、費用負担を知って、その案件が内見とデューデリジェンス費用をかける価値があるか判断します。貸し手はOMからローン額を決めることはなく、ローンは決算書、最新のレントロール、空室履歴から組成されます。物件管理者はユニットミックスと満了スケジュールを読み、買主が何を約束されたのかを確認します。
3つの時計から、実践的な順序が導かれます。最初の読みでは語り部分は飛ばします。財務サマリーを開き、NOIとその横に印字されたラベルを書き留め、レントロールの日付とT12の期末を確認し、それから費用の内訳を読みます。どの数字を擁護しているのかが分かると、投資ハイライトの意味合いも変わってきます。
決算書そのものにも、13列のエクスポートから回収費用の扱いまで、独自の落とし穴があります。詳しくはT12営業決算書が示すものと隠すもので扱っています。OMについては、有用な規律はもっと単純です。その数字を使う前に、3つの時計のどれを読んでいるのかを把握することです。
3つの書類は、1つの真実の3つのバージョンではありません。今日付のレントロールと直近12か月の決算書は、どちらも正しくありながら6パーセント食い違うことがあります。
表紙のキャップレートには隠れた分子がある
キャップレートは純営業収益を価格で割ったものなので、表紙の数字を意味あるものにする唯一の要素は、ブローカーが上に置いたNOIがどれかということです。レート自体は1つの数字であり、1つの数字だけでは、それが直近12か月を指すのか、年換算した端数期間なのか、安定稼働した1年なのか、改修後に始まる1年なのかを教えてくれません。
直接還元法は、1年分の収益を市場レートで割ることで価値の指標に変換します。計算は単純ですが、前提はそうではありません。Freddie Macのキャップレートに関するガイダンスは、明示的に考慮されるのは初年度の収益のみであり、市場が期待する成長はレート自体の中に隠れていると指摘しています。2つの物件が同じキャップレートを示しながら、その先に何が起こるかについて大きく異なる前提を抱えていることがあります。
OMでは、より一般的な問題はレートの前に現れます。表紙にはレートが記載され、財務サマリーにはNOIが記載され、この2つが常に同じ年から作られているとは限りません。
| 数値 | OMの記載 | 同じ資料が裏付ける値 |
|---|---|---|
| 希望価格 | $12,400,000 | $12,400,000 |
| 表紙に使われたNOI | $756,400(初年度プロフォーマ) | $704,000(直近実績) |
| 希望価格でのキャップレート | 6.10% | 5.68% |
| 6.10%で裏付けられる価格 | $12,400,000 | $11,541,000 |
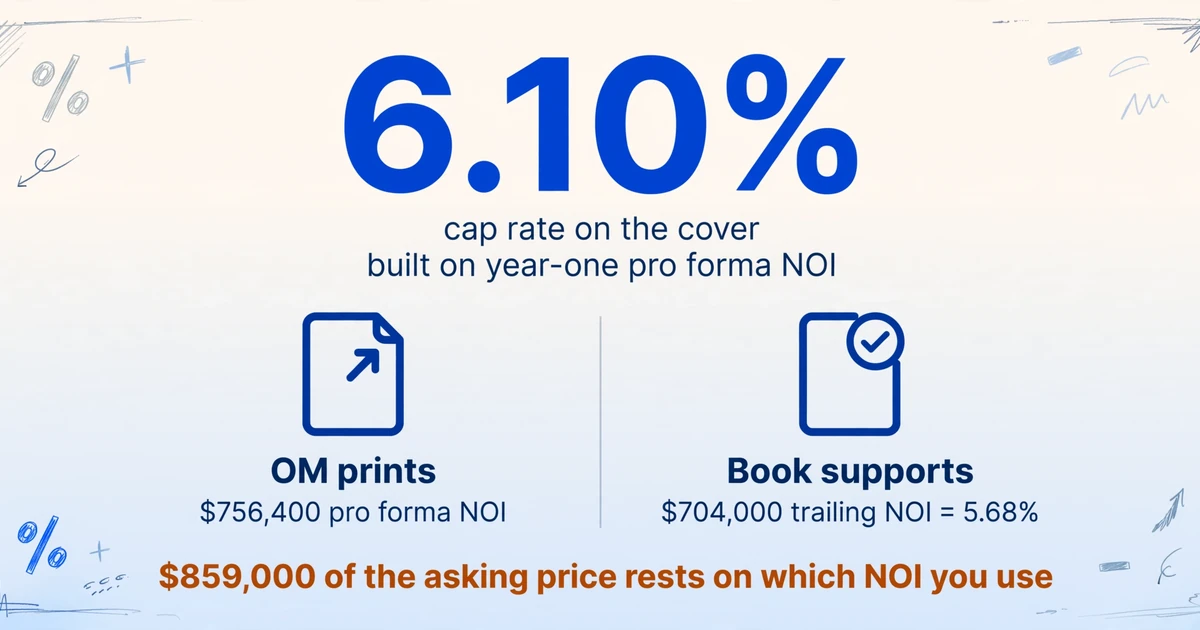
$12,400,000と6.10%なら、逆算されるNOIは$756,400です。同じ帳簿の直近列は$704,000を示しています。これを提示価格で割ると、利回りは5.68%になります。OM自身が示す6.10%で計算すると、直近収益が裏付ける価格は$11,541,000です。NOIの差は$52,400。価格の差は$859,000です。
この流れのどこにも不正はありません。表紙は買主が尋ねていない問いに答えており、その答えは40ページ後により小さな文字で記載されていただけです。
2つ目のギャップはNOIの下にあります。純営業収益(NOI)は資本的支出の手前で止まります。だからこそFannie Maeのガイドは、Underwritten NOIの後に代替準備金を控除し、下限を1戸あたり年$250と定めています。48戸の物件なら、OMにこの行が示されていなくても、買主が年間$12,000を負担することになります。同じ6.10%で還元すると、キャップレートが一切触れていない約$197,000分の価格に相当します。ガイドのNOI定義は、実効総収入から営業費用を差し引いたもので、借入返済と資本的支出はその下に位置します。
したがって、2つのキャップレートは、どちらも同じ方法で算出されている場合にのみ比較できます。ある売主がNOIの上で準備金を控除し、別の売主が下に置いている場合、同じ物件でもどちらの数字も誤りではないまま、2つの異なるレートが示され得ます。出口キャップレートが入口キャップレートを下回る場合、保有期間の終わりに同じ問題が生じます。それはキャップレートの圧縮を前提としており、運用計画ではなく市場への賭けだからです。
提示されたキャップレートは、その背後にあるNOIと同じだけの意味しか持ちません。OMがどのNOIを使ったか明記していないなら、その沈黙が答えです。
6つのチェックでOM自体のページから記載NOIを再構築する
OMの中の甘い数字を見つける最速の方法は、ブローカーの合計と議論するのではなく、ドキュメント自体のページからNOIを再構築することです。6つのチェックで、集合住宅や複合用途の収支を動かす要素の大半をカバーでき、それぞれが自分一人で擁護すべき結論ではなく、ブローカーへの質問で終わります。
| チェック | 隠れている場所 | 価格への影響 |
|---|---|---|
| キャップレートを価格と突き合わせる | 表紙のキャップレートと財務サマリーのNOI | 価格×キャップレートが記載NOIを再現しないなら、3つのうちどれかが誤表示 |
| 管理費を探す | 自主管理物件では欠落していることが多い | 実効総収入(EGI)の3%がエージェンシーの下限。$980,000なら$29,400、価格にして約$482,000 |
| 空室率をエージェンシーの下限と比較する | プロフォーマの前提条件ページ | 空室率・フリーレント等の譲歩・貸倒れの合計は総潜在賃料の5%に達するべき。$1,050,000で2ポイントは$21,000、価格にして約$344,000 |
| 代替準備金の行を探す | 費用の明細、またはその欠落 | エージェンシー最低基準で1戸あたり年$250、いずれにせよ買主が負担する |
| 税金を再アンダーライトする | プロフォーマの費用行 | 売却時に管轄が再評価するなら、売主の税額は買主の税額ではない |
| その他収入の継続性を検証する | T12の月次列 | 一時的な支払いを年間収入として繰り返すのは収入ではない |
管理費と空室率の下限は、どちらも外部の参照基準があるため明記する価値があります。Fannie Maeの小口ローン・アンダーライティングでは、管理費は実効総収入の3%、実際の費用、鑑定士の市場相場のうち最も高いものとされるため、自主管理物件でのゼロは貸し手にとってゼロではありません(Fannie Mae Multifamily Guide)。同じ表では、ニューヨークとサンフランシスコ以外では物理的稼働率・フリーレント等の譲歩・貸倒れの合計が総潜在賃料の少なくとも5%、この2市場では3%の下限を満たすことが求められています。市場が7%で推移する中、空室率3%・譲歩や貸倒れなしのプロフォーマは保守的ではありません。エージェンシーがアンダーライトする下限を下回っています。
費用の分類は、どのサマリー表にもできないチェックです。同じ費用でも、誰が帳簿を作成したかによって修繕維持費に入ったり人件費に入ったりし、NOIは変わらないまま費用比率が動きます。OMをExcelに移すことについての質問に答えたブローカーは、それを端的に述べています。「契約サービスを修繕維持費に入れるブローカーもいれば、管理費を人件費計算に含めるブローカーもいる」(r/CommercialRealEstate、2019年)。これは費用比率を比較する前に、明細行を読むべき理由です。
エラーは通常、戦略的なものではなく算術的なものであり、1行で価格が動く。同じフォーラムで再発行について説明した物件ブローカーは、あるエラーが現状のNOIを約$40,000過大計上し、変更のない希望価格におけるキャップレートを8.5%から8.0%へ動かしたと書いている(r/CommercialRealEstate, 2020)。この2つのレートは約$8,000,000の希望価格を意味し、8.5%では修正後の収入が$7,529,000を支える。1行で50万ドルである。
記載された費用項目を自社のカテゴリに当てはめるのは、財務諸表の展開と同じ規律である。数字は変わらず、区分が変わるだけであり、すべての物件が同じ区分に入っていて初めて比較が機能する。OMはOM自身の区分を示すが、それは自社の区分ではない。
これらのチェックはいずれも、その物件が良い買い物かどうかを教えてくれるものではない。売主の数字が事実でなくなる箇所を示すだけであり、デューデリジェンス開始前に文書が確定できるのはそれだけである。
レントロールとT12が食い違うときは、説明する前にギャップを特定する
レントロールはある時点でテナントが負う額を記録し、T12は12か月間に実際に入ってきた額を記録するため、両者のギャップは想定内である。重要なのはその大きさと原因である。レントロールの契約賃料を年換算し、T12の賃料収入と突き合わせる。これはパッケージの中で最も成果の大きい比較である。機械的に行え、無関係ないくつかの問題を一度に捉えられるからである。
| 項目 | 金額 |
|---|---|
| レントロール:48戸中46戸が入居、月間契約賃料 | $92,000 |
| 年換算予定賃料(× 12) | $1,104,000 |
| T12 総潜在賃料 | $1,116,000 |
| T12 空室率、フリーレント等の譲歩、貸倒れ | ($78,000) |
| T12 純賃料収入 | $1,038,000 |
| 年換算賃料と回収賃料のギャップ | $66,000(6.0%) |
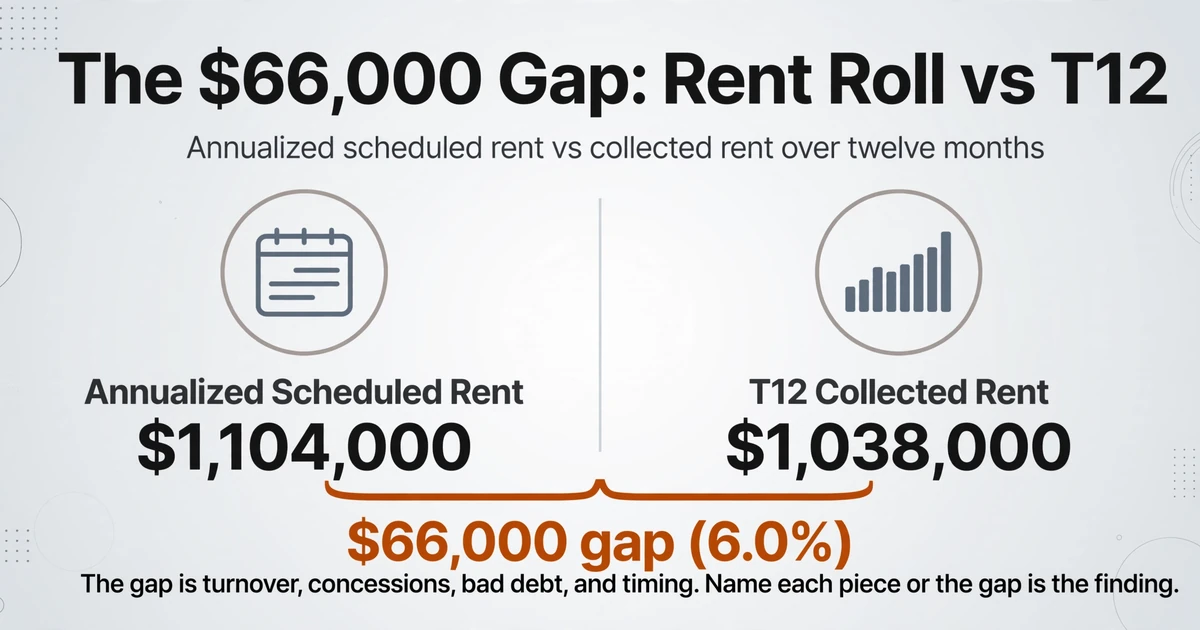
$66,000は自動的に問題というわけではない。それは入れ替わりによる空室期間、継続中の譲歩、貸倒れ、年中の賃料値上げ、請求と回収のタイミング差から成る。各部分を特定できれば、そのギャップは発見事項である。誰もできなければ、ギャップそのものが発見事項である。
稼働率も同じように分かれる。48戸中46戸は物理的稼働率96%である。総潜在賃料$1,116,000に対する純賃料収入$1,038,000は経済的稼働率93%である。どちらの数字も真実であり、貸し手が気にするのは2つ目である。
1件のリースが、誰も誤った記載をしていないのにギャップを広げることがあります。レントロールの基準日より後の開始日で締結されたリースは、スケジュール上は満額賃料で表示され、T12には一切寄与しません。書類上は入居済みでも、入金はゼロです。過去90日以内に締結された区画については開始日を確認し、表示されている賃料が表面賃料なのか、フリーレント等の譲歩を差し引いた後の金額なのかを尋ねてください。
基準日ももう一つの静かな差異です。レントロールの日付がT12期間の末日より前であれば、その間のすべてのリースイベントがギャップに含まれ、2つの書類は異なる月を測定していることになります。意向表明書(LOI)の前に、当月内の日付のレントロールを求めてください。
レントロールの1行は、リースとその修正契約の要約です。両者が食い違う場合、リースが優先されます。これは表計算の問題である前に書類の問題であり、だからこそ物件管理向けリース抽出は独自の分野なのです。レビューがどうしてもリースファイルに行き着くなら、リースデータ抽出ツールの比較がその側面を具体的に扱っています。
OMはまた、より大きなパッケージの一部として提供されます。レントロール、T12、リース、税請求書、保険、サービス契約、そして後にはエストッペル証明書です。そこでの典型的な失敗は、ページの欠落と期間の不一致であり、これが不動産クロージング書類パッケージの組み立ての主題です。
行ごとに分解できるギャップは発見です。誰も説明できないギャップこそが発見です。
同一市場のOM 20件は、読解問題ではなくテーブル問題である
アナリストは1件のオファーのために30冊の資料をスクリーニングしますが、すべてのOMが同じ列に収まって初めて作業は現実的になります。1冊をよく読むことはスキルです。30冊を読むのは別の仕事です。なぜなら、値はどの冊子でも異なる場所にあり、比較は何かが並べてくれるまで頭の中にしか存在しないからです。
ユニット数はある冊子では2ページ目に、別の冊子では14ページ目の表にあります。キャップレートはある冊子では表紙に、次の冊子では財務サマリーにしかありません。カスタム列抽出は、この2つ目の仕事を可能にする仕組みです。欲しい列名を入力すると、AIがページ上の位置ではなく意味に基づいて各値を特定します。入力した名前が出力テーブルのヘッダーになるため、全国規模のブローカーの冊子も2人体制の会社の冊子も同じ列に収まります。
| 列 | 記録される内容 | 行に含める理由 |
|---|---|---|
| 物件名 | 売り出し時の資産名 | 比較対象の中で資産を識別する |
| 住所 | サブマーケットと管轄 | 固定資産税の再評価や家賃規制は地域ごとに異なる |
| 希望価格 | 売主の提示額 | 算出するすべての比率の分母 |
| 戸数 | レントロールの件数 | 戸当たり価格と準備金の計算 |
| 建築年 | 物件概要 | 準備金と資本的支出の見込み |
| レントロール基準日 | 明細に記載された日付 | 日付のないレントロールは何とも突合できない |
| 稼働率(記載値) | 見出しのパーセンテージ | 通常は物理的稼働率で、経済的稼働率はまれ |
| NOI(記載値) | 資料が用いる数値 | 次の2行がなければ意味をなさない |
| NOIの基準 | 直近実績、年換算、プロフォーマ、安定稼働のいずれか | 資料の中で最も重要なラベル |
| T12期間終了 | 計算書の最終月 | 実績がどれだけ古いかを示す |
| 直近NOI | T12列から | 自ら再構築できる数値 |
| プロフォーマ1年目NOI | 売主の翌年予想 | 通常価格の根拠となる数値 |
| 総営業費用 | 財務サマリーから | 費用比率と比較可能性 |
| 管理費 | 費用明細、またはその欠落 | 自主管理の資料では欠落しがち |
| 記載キャップレート | 表紙またはサマリー | 価格とNOIに対して検証する |
印刷されたラベルではできない仕事をする列が2種類あります。推論列は文言を読み取って分類します。Marketing Positioningという列にStabilized、Value-add、Lease-upという選択肢があれば、「市場賃料を下回る賃料と改修計画」を並べ替え可能なフィールドに変えます。記録する内容、つまり売り込み文句であり建物の状態ではない点について正直です。計算列はページから読み取るのではなく、同じ行の他のフィールドから値を計算するため、戸当たり価格(希望価格 ÷ 戸数)、想定NOI(記載キャップレート × 希望価格)、NOIギャップ(プロフォーマ1年目NOI − 直近NOI)は、シートごとに再構築する数式ではなく値として得られます。
バッチ処理は列を比較に変えますが、60ページの資料はまず1つのレコードにまとめる必要があります。Multi-Page Mergeを設定して、物件住所または案件の参照番号でバッチをグループ化すると、同じ資料のすべてのページが1行にまとまり、60行のページ単位の行を後で整理する必要がなくなります。財務明細が同じ住所の別のPDFで届いた場合も、その行にまとまります。資料をまとめてアップロードすれば、結果は1つのテーブルになり、NOIの乖離額または暗示キャップレートで並べ替えられます。これは、30回の個別の読み取りでは得られなかった比較です。
| 物件 | 希望価格 | 戸数 | 記載キャップレート | 表紙のNOI基準 | 直近NOI | プロフォーマとの乖離 |
|---|---|---|---|---|---|---|
| A、1998年築 | $12,400,000 | 48 | 6.10% | 初年度プロフォーマ | $704,000 | $52,400 |
| B、1972年築 | $6,900,000 | 24 | 5.75% | 安定稼働時 | $352,000 | $44,750 |
| C、2016年築 | $28,500,000 | 96 | 5.40% | 直近実績 | $1,539,000 | $0 |
Review modeは、説明を求められるドキュメントにとって重要な部分です。抽出されたセルにカーソルを合わせると、元のページでその値の出所がハイライトされ、その値の横に印刷されているラベルが通常はその発見事項です。処理後にauto-annotateをオンにすると、資料の束を開いたときにすぐ確認できる状態になり、1ファイルずつ確認する必要がありません。
ドキュメントに値が記載されていない場合は、セルを空白のままにします。T12期間の欠落、管理費の行がない、日付のないレントロール。空のセルは、ブローカーに送る質問です。業界平均で埋めてしまうと、そのドキュメントが与えてくれた唯一のシグナルが失われます。
数字を動かすのは表であり、4つの判断はアナリストに残る
抽出がなくすのは転記であって、アンダーライティングではない。OMの中の4つの判断は、書類をより注意深く読んでも解決できない。それらには市場の証拠、施工業者、税務評価人または貸し手が必要であり、いずれもPDFの中には存在しない。
第一は、市場賃料の比較対象セットが本当に比較可能かどうかである。同じサブマーケット、同程度の規模、同様のリース構造、直近の日付。価格を設定する側が選んだ比較対象セットは、市場の調査ではなく立場の証拠である。
第二は、資本計画に資金があり、スケジュールが組まれているかどうかである。全戸を改装して賃料を上げるプロフォーマには、予算、空室期間の前提、そして実際に工事を行う者が要る。それらがなければ、上振れは数字を添えた願望にすぎない。
第三は、税の再評価が想定した着地点に落ちるかどうかである。売却時の再評価は管轄区域によって異なるため、売主の税額を据え置くプロフォーマは、再評価が行われない地域でのみ正しい。10年間取引されていない物件では、これが2年目のNOIを数パーセント動かし得る。
第四は、出口キャップレートが圧縮を前提としているかどうかである。入口より低い出口は市場への賭けであり、ベースケースではなく感度分析表に置くべきものである。デット、パートナーシップのウォーターフォール、リターンのハードルを含むその他のアンダーライティングは、そもそもOMには載っていない。
環境調査の結果、権原、物理的状態、エストッペル証明書、サービス契約、売買契約など、いくつかの事項はOMの完全に外側にある。それらは後から届き、OMが役割を果たした後に取引価格を再設定し得る。
OMの役割は、その取引が必然であるかのように感じさせることである。買主の役割はもっと狭い。動けば価格が変わる2つの数字を見つけることだ。多くの資料ではそれはNOIの基準とレントロールの日付であり、どちらも印刷されているが、通常は強調されていない。
20冊の資料を1つの表にまとめれば、その2つの列はどんなに読むよりも速く案件を選別する。手元に残るのは行とラベル、そしてその背後のページであり、それが与信委員会、パートナー会議、貸し手の質問を生き残るものである。
FAQ
オファリング・メモランダム(OM)とプロフォーマの違いは何ですか?
OMはマーケティング資料全体を指します。プロフォーマはその中の1セクション、または別途作成されたモデルで、将来の年度の収入と支出を予測するものです。OMにプロフォーマが3つ含まれ、T12が1つもないこともあります。それ自体が、その案件がどの程度裏付けられているかという発見です。
オファリング・メモランダムは私募目論見書と同じですか?
いいえ。物件のOMは買主に対して建物を売り込むもので、証券としての位置づけはありません。私募目論見書はファンドやシンジケーションへの投資を売り込むもので、証券の開示、出資契約、リスク要因を中心に構成されています。名称は重なりますが、書類とルールは異なります。
OMに記載されたキャップレートは信用できますか?
それは結果ではなく主張として扱ってください。提示価格に記載された率を掛け、その結果が冊子に記載されたNOIと一致するか確認します。次に直近のNOIで率を再計算します。2つの率が異なる場合、その差は今日の数値に織り込まれた将来の作業量です。
OMを読んだ後、何を請求すべきですか?
基準日が当月内にあるレントロール、月別のT12、存在すれば3年分の営業報告書、現在の税額請求書、請求書付きの資本的支出の履歴、そして最大のテナントのリースファイルです。Fannie Maeのガイドは貸し手に3年分の報告書と3か月分の空室履歴を求めています。これは、ローンを組成する前に真剣な検討が何を必要とするかの妥当な目安です。
OMにT12がない場合はどうすればよいですか?
その場合、それはアンダーライト用の資料ではなくパンフレットです。案件に時間を費やす前に報告書を請求してください。完全な財務諸表は意向表明書(LOI)の後で提供されるという答えであれば、それは価格を検証できるようになる前にどこまでのデューデリジェンス費用を負担するかという判断であり、オファーはそれを反映すべきです。
AIはオファリング・メモランダム(OM)からデータを抽出できますか?
はい、ドキュメントに記載されている項目については可能です。カスタム列を設定すると、価格、NOI、キャップレート、稼働率、戸数、レントロールの日付、経費項目を物件ごとに1行へ抽出でき、レビューモードでは各セルから該当ページへリンクできます。ただし、レントロールとT12の突合や、プロフォーマが達成可能かどうかの判断は行いません。
OMを読むのにどれくらい時間がかかりますか?
続けるかどうかを決める4つの数値(価格、NOI、NOIの基準、レントロールの日付)のスクリーニングは、どこに記載があるか分かっていれば約15分です。全文精読は、そのスクリーニングを通過した案件にのみ意味があります。複数のOMをまたいでテーブルを作る理由は、そのほとんどがスクリーニングで落ちるからであり、テーブルはどの少数の案件が15分をかける価値があるかを示してくれます。