T12営業報告書が示すもの、
そして隠すもの
T12は、建物が過去1年間に実際にどう運用されたかを尋ねられたときに、プロパティマネージャーがエクスポートする営業報告書です。PDFまたはスプレッドシートで提供され、通常40~120の明細行があり、各月の列と右端に合計があります。月次列があるからこそ役立ちます。合計があるからこそ、ほとんどの人が誤読します。また、一緒に届くレントロールやプロフォーマと最も混同されやすいドキュメントでもあります。
主なポイント
- 12か月分のT12営業報告書には通常13の数値列があり、合計を1か月として数えると、そのグリッドに基づくすべての平均が崩れます。
- 2つのT12が同じNOIを表示していても、比較可能とは限りません。光熱費の立替回収$36,000を収入として計上するか、光熱費請求から相殺するかで経費率が動き、NOIは変わらないためです。
- 年間合計は、見ることのできない1年間の要約です。5つのチェックを実行し、すべての値の背後にページ参照を残してください。
T12とは直近12か月の運用実績であり、月ごとに1列で示される
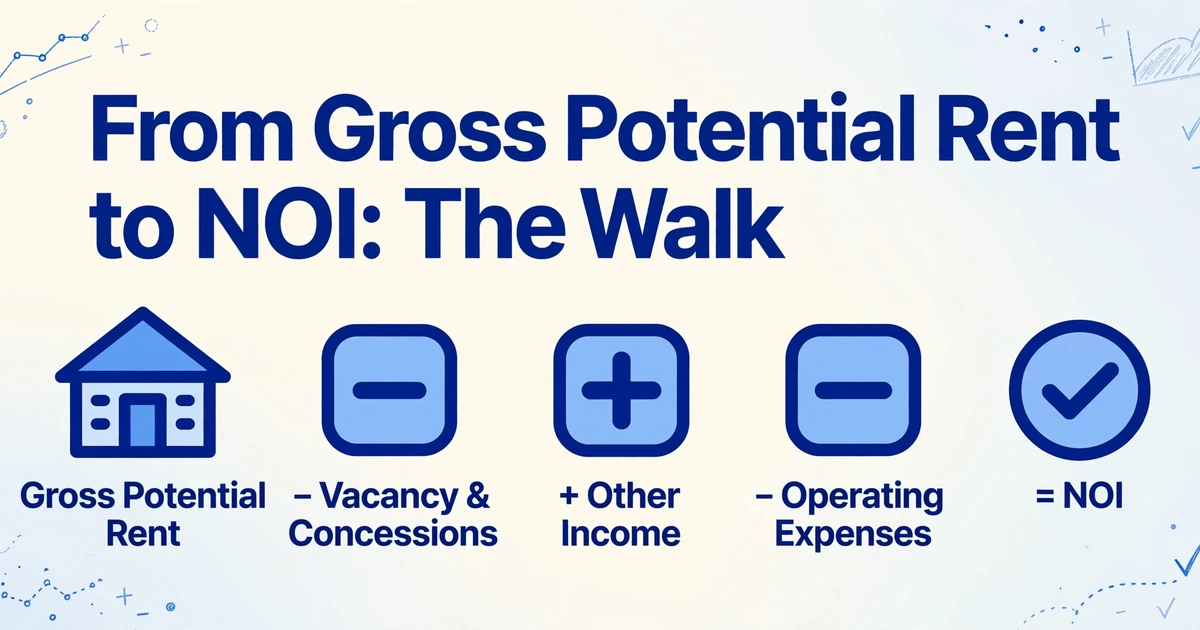
T12(直近12か月)とは、直近の連続する12か月間における物件の収支計算書であり、月ごとに期間合計を付して示され、純営業利益(NOI)で締めくくられる。「T12 September 2026」と表示された計算書は、2025年10月から2026年9月までを対象とする。暦年には従わないが、そこが要点である。
不動産業界以外では、同じローリング期間はTTMまたはLTMと呼ばれる。商業用不動産では、「T12」は一般的な財務指標ではなく、ほぼ常にこの収支計算書を指す。より短い期間のものも存在する。T3は3か月、T6は6か月を対象とする。これらは最近何か変化があったかという、より狭い問いに答えるものであり、季節性や、1件の大規模な修繕、あるいは期間内にたまたま発生した税金の分割納付の影響を受けやすい。
ラベルが異なっていても、行の並びは標準的な流れに従う。満室時の総潜在賃料から始まり、それを現金に変えるための控除が続く。空室損、ロス・トゥ・リース、譲歩、貸倒れである。次にその他収入が続き、駐車場、ランドリー、倉庫、ペット料金、光熱費の立替回収などから成る。総潜在賃料からこれらの控除を差し引き、その他収入を加えると実効総収入となる。そこから営業費用を差し引くと純営業利益(NOI)に到達する。
元利返済、資本的支出、減価償却費、所得税はNOIの下に位置する。Fannie MaeのMultifamily GuideはNOIを実効総収入から営業費用を差し引いたものと定義しており、貸し手はその数値から元利返済カバー率を算定する(Fannie Mae Multifamily Guide)。代替準備金は議論の余地がある行である。NOIの上で控除する計算書もあれば、下に置くものもあり、同じ物件について2つの「NOI」数値がどちらも正当化され得る理由の一つである。
直近12か月の期間は、機関投資家が報告する期間でもある。NCREIF PREA Reporting Standardsは、各物件の直近12か月NOIをデータ要素として報告しており、最近取得した資産が比較可能性のために年換算される場合、その数値は年換算として開示されなければならない(NCREIF PREA Reporting Standards, 2025)。暦年の計算書は、案件が手元に届く頃には14か月前のものになり得る。直近の締め済み月で終わるT12が、存在する中で最も新しい完全な1年である。
期間終了日が記載されていないT12は、レントロール、リース日、融資申請のいずれとも突き合わせることができない。日付もデータの一部である。
T12、レントロール、プロフォーマはそれぞれ異なる問いに答える
T12は物件が稼いで費やしたものを記録し、レントロールは誰が今日いくら負っているかを記録し、プロフォーマは新たな所有者がその物件に何ができると考えるかを記録します。どれも単独では完全ではないため、これらは一緒に読まれます。
| ドキュメント | 記録する内容 | 期間 | わからないこと |
|---|---|---|---|
| T12営業損益計算書 | 月次の実績収入と営業費用、NOIで終わる | 過去12か月 | 現在の稼働率、市場賃料、費用が継続するかどうか |
| レントロール | ユニットまたは区画、テナント、リース期間、予定賃料、譲歩、延滞 | ある基準日時点 | 何が回収されたか、運営にいくらかかったか |
| プロフォーマ | 事業計画に基づく予想収入、費用、資本的支出、キャッシュフロー | 将来、通常は保有期間 | それが実際に起きたかどうか |
各ドキュメントには異なる作成者がおり、異なる役割があります。物件マネージャーは帳簿を管理しているため、会計システムからT12を作成します。アセットマネージャーは前四半期やポートフォリオ内の他の物件と比較して読みます。取得アナリストはその収入をレントロールと突き合わせ、その結果からプロフォーマを構築します。貸し手はNOIを再アンダーライティングし、元利返済と照らし合わせて検証します。鑑定士はそれをキャピタライズします。
レントロールとの突き合わせは、これらの関係の中で最も有用です。レントロール上の現行賃料を年換算し、その結果をT12で回収された賃料収入と比較します。その差は正常です。それは空室損、譲歩、貸倒れ、ロス・トゥ・リース、年途中の賃料改定、請求と回収のタイミングが混ざり合ったものです。行ごとに分解できる差は発見です。誰も説明できない差は、それ自体が発見です。この比較のリース単位の側面は独自の抽出課題であり、物件管理のためのリース抽出で扱っています。
売却では、T12は通常、レントロール、リース、税金の請求書を含むより大きなパッケージの一部として渡されます。そのパッケージでは、ページの欠落や期間の不一致が高くつくことになり、これが不動産クロージングドキュメントパッケージの組み立ての主題です。
レントロールとT12が1ドルまで一致するのは、説明できる差よりもむしろ疑わしいものです。回収賃料と予定賃料は異なる測定値だからです。
T12は物件ごとに異なる管理者が作成する
この明細書は物件会計システムからのエクスポートであり、定型フォームではないため、列数、勘定科目名、符号、会計基準は作成者によって変わります。 Yardi、RealPage、AppFolio、MRI、Entrata、QuickBooksはいずれも、ブローカーがT12と呼ぶものを出力しますが、同じレイアウトになることはありません。
最初の落とし穴は列数です。12か月の明細書は通常、数値列が13列あります。12か月分と合計です。エクスポートが月の途中で始まったり終わったり、直近期間の隣にYTD列があったりすると、14列か15列になります。すべての数値列を月として扱うチェックでは、合計を1期間として数えてしまいます。その結果、その表に基づく月平均、直近3か月の数値、季節比較はすべて誤りになります。印刷された合計は正しいのに、です。
| 変わるもの | どのように現れるか | チェックが失敗する理由 |
|---|---|---|
| 列構成 | 12か月と合計。端数月やYTD列があることも | 合計を月として数えたり、一部の期間を全期間として扱う |
| 勘定科目名 | 3つの明細書で「Turnover」「make ready」「unit prep」 | 同じ費用が3行に対応し、物件間で比較できる行がなくなる |
| 符号の慣例 | 空室損はマイナス、一部の費用の戻入は括弧書き | マイナスを外すと戻入が費用になり、NOIが逆方向に動く |
| 会計基準 | 現金主義か発生主義か、ページに明記されることは稀 | 年2回払いの税金や年1回払いの保険が、急増や計上漏れに見える |
| 回収の表示方法 | 光熱費の立替回収をその他収入とするか、光熱費と相殺するか | NOIは一致しても、収入と費用の合計は一致しない |
回収の例は計算する価値があります。ある物件が光熱費の立替回収を$36,000受け取り、オーナー負担の光熱費が$90,000だとします。立替回収をその他収入として全額$90,000の費用とともに計上すると、実効総収入と営業費用の両方に$36,000が含まれます。代わりに光熱費の行と相殺すると、両方の合計が$36,000減ります。NOIはどちらでも同じです。経費率、1戸あたり費用、逆の表示をする物件とのあらゆる比較は、回収額の分だけ誤りになります。2人の物件管理者がそれぞれ内部で整合していても、比較できない明細書ができてしまうのです。
同じドキュメントはタイミングも隠します。固定資産税が2か月に分けて現れ、保険が1か月に現れることがあります。屋根の交換が3月の修繕維持費に計上され、他の11か月分を合計したよりも大きいこともあります。年間合計だけを見れば物件は安定して見えます。列を見れば、どの月について確認すべきかがわかります。
これは実務家が自分の言葉で語る部分です。「手作業のレントロール+T12入力は何時間もかかるし、特にPDFが乱れていると間違えやすい」( r/RealEstateDevelopment, 2026 )。不満は構造に向けられています。数字が意味を持つ前に、構造を組み直さなければならないのです。
T12で最も有用な列は、何かがいつ起きたかを示す列です。年間合計は、目に見えない1年間を要約したものにすぎません。
5つのチェックでT12を壊すほとんどの問題を捕捉
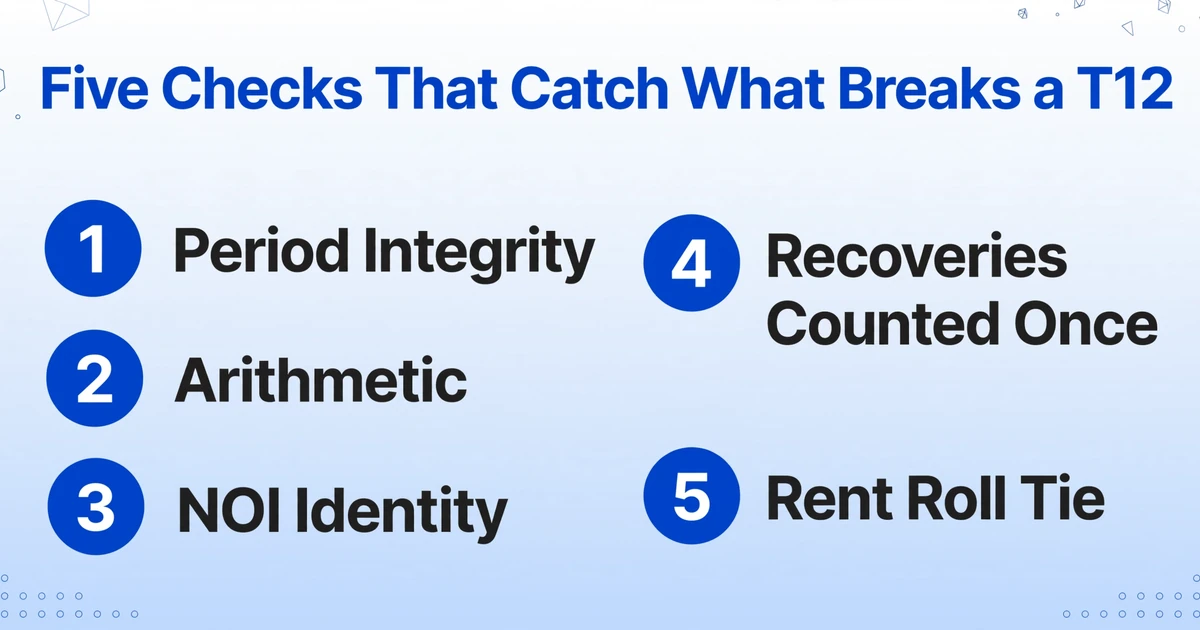
数値がモデルに取り込まれる前に、明細書はそれ自体について4つのこと、そしてレントロールに対して1つのことを証明する必要があります。 各チェックは機械的です。いずれも、その物件が良い投資かどうかを判断する必要はありません。
期間の完全性
連続した完全な12か月で、終了日があること。9か月分の計算書は9か月分の計算書です。T12ではなく、12倍しても根拠のない予測にしかなりません。実績値の中に予算や再予測の列が残っていないか確認します。
計算の整合性
各行の12か月の合計がその行の合計と一致し、各セクションの小計がその内訳と一致するはずです。このチェックで、合計列を1か月として数えた誤り、月の重複、1桁を打ち間違えた行を発見できます。最も手間のかからないチェックでもあります。
NOIの一致
実効総収入から営業費用の合計を差し引いた額は、ページに記載されたNOIと一致するはずです。一致しない場合、その差額が発見事項です。線の上に何があるかを確認します。元利返済、資本的支出、減価償却費、所得税は線の下に属します。修繕費として計上された屋根の交換は、記載どおり営業費用であり、正常化の論点は後回しにします。
回収額は一度だけ計上
立替回収は、総費用に対する収入として扱うか、費用に対する控除として扱うかのどちらかです。両方にはできません。立替回収の収入を加算し、同じ金額ですでに減額された費用をさらに差し引くと、その回収額の分だけNOIが過大になります。貸し手が求める表示方法を選び、比較対象のすべての物件に適用します。
レントロールとの照合
年換算した現行賃料と実際に回収した賃貸収入を比較し、その差を空室損、譲歩、貸倒れ、ロス・トゥ・リース、賃料改定、タイミングに分解します。分解してもなお残る差額は、売主への確認事項です。稼働率95%と報告しながら予定賃料の89%しか回収していない物件は、二つの異なることを示しています。
貸し手はこの5項目で止まりません。CMBSのサービサーは借り手の計算書を標準的な報告カテゴリーに正常化し、すべての調整をNOI Adjustment Worksheetに記録するため、投資家に届くNOIは借り手の勘定科目までさかのぼって追跡できます(CREFC Investor Reporting Package)。T12を抽出する人にとっての教訓は、記載されたNOIは入力値であり、調整は別途保持すべき記録だということです。
使える表は行・月・出典を保持する
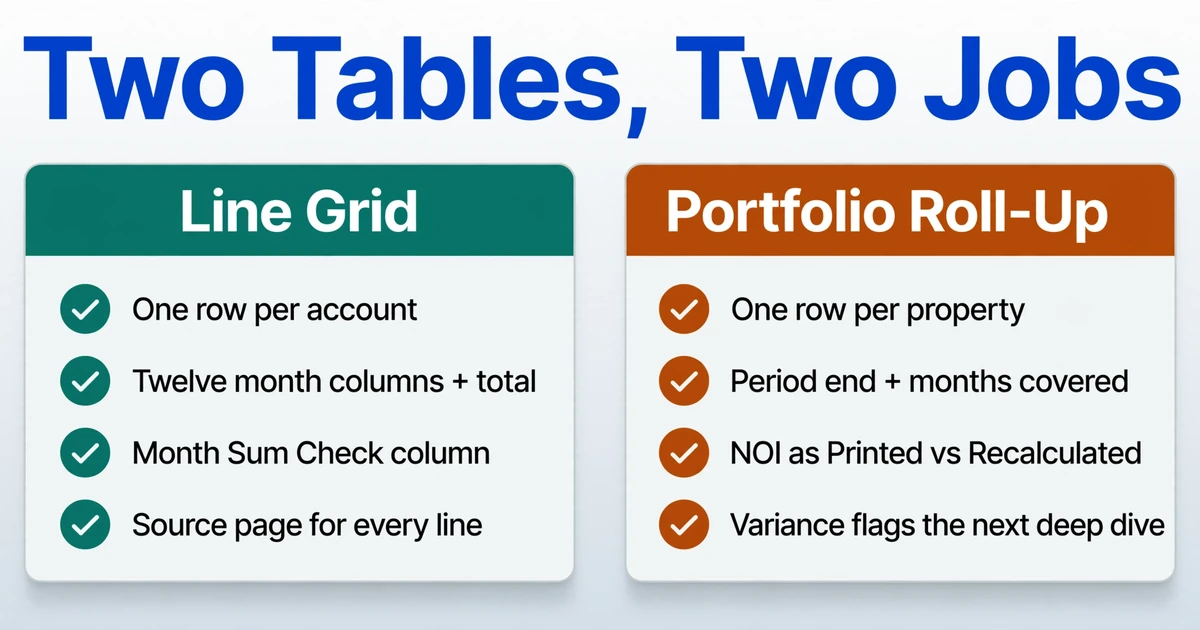
レビューを通過する出力は、勘定科目ごとに1行、12か月分の列、合計、そして合計を再計算するチェック列を備えたグリッドです。 物件ごとのサマリー行では、根拠が消えてしまいます。
作る価値のある表は2つあり、それぞれ異なる場面で役立ちます。進行中の案件では、明細グリッドを作成します:Line Item、Section、2026年1月~2026年12月、Total as Printed、Month Sum Check、Source Page。20物件のポートフォリオを選別する場合は、ロールアップを作成します:Property、Period End、Months Covered、Effective Gross Income、Operating Expenses、NOI as Printed、NOI Recalculated、Variance。前者は数値を擁護でき、後者はどの物件を先に精査すべきかを教えてくれます。
ImageToTable.aiはCustom Column Extractionで機能します。欲しい列名を入力すると、AIはラベルの位置ではなく意味を理解して、ページ上の各値を特定します。入力した列名が出力表のヘッダーになります。T12の場合、PDFがたまたま描くグリッドを受け入れるのではなく、必要な月と行に名前を付けるということです。
チェック列は、このツールが単なるコピー以上のことをする部分です。Computed columnsは抽出した値に対して計算を行い、その結果を新しい列として出力します。1つをMonth Sum Check (Jan + Feb + Mar + Apr + May + Jun + Jul + Aug + Sep + Oct + Nov + Dec - Total)と名付ければ、各行はOKか差分のいずれかを返します。もう1つをNOI Check (Effective Gross Income - Total Operating Expenses - NOI as Printed)と名付ければ、計算書自体の恒等式がフィルタ可能な列になります。
条件分岐にも対応しているため、合計が一致すればチェックは「OK」を、一致しなければ差分を出力できます。同じ仕組みでセクションを合計することもできます。すべての費用行を合計し、印刷された営業費用合計と比較します。
作業自体は短時間で済みます。計算書をアップロードし、上記の列に名前を付け、チェック列に計算を任せます。最初のファイルでは、NOI行でReview Modeを開き、そこに寄与する3~4個のセルを確認します。列セットが正しければ、物件ごとに表を組み直すのではなく、残りのバッチに適用します。
バッチ処理がポートフォリオ表示を実用的にします。40件のT12を一度にアップロードすると、1つの表として出力されます。これが物件を比較してくれるわけではなく、そうあるべきでもありません。比較が可能な1つのシートにまとめるということであり、これまで手作業だったステップです。
密な財務諸表こそ、検証が任意でなくなる場面です。Review ModeとBbox linkingを使えば、セルにカーソルを合わせて元のページのどの領域から来たかを確認したり、ページ上の領域をクリックして対応するセルに戻ったりできます。T12では同じ数字が12列にわたって繰り返されるため、行を読み返すよりも目視確認のほうが速いです。財務諸表が古いスキャンであったり、列が窮屈であったりする場合、より高いModel Tierが同じ作業に強力なビジョンモデルを使用します。
計算は冷静に見てください。印刷された表で公表されている99%の上限では、13の数値列を持つ60行の財務諸表は約780の値となり、そのうちおよそ8つが誤っていることになります。だからこそ、すべての行にチェック列とソースリンクが必要です。問題となるのは、一見もっともらしく見える誤りだからです。
マッピングの判断は依然としてアナリストのものです。数字を移すこととマッピングすることの違いが初めてであれば、financial statement spreadingがその上に位置するポリシー層を扱っています。財務諸表を読むのではなくツールを選んでいるのであれば、document extraction tools for property managementの比較が、それぞれがT12やレントロールをどう扱うかを扱っています。
正常化は財務諸表に含まれない判断です
T12は費用がどこに計上されたかを記録しますが、その計上が次のオーナーにとって正しいかは示しません。抽出は行を移し、計算を証明できます。このセクションの判断は人に委ねられ、あらゆるT12ワークフローの正直な版はそう述べています。
修繕費および維持費に含まれる$180,000の屋根の交換は、営業費用か資本的支出のどちらかです。財務諸表はどの行に計上されたかを示すだけで、その工事が何であったかは示しません。請求書と会計方針が決めます。固定資産税の請求書は売主の評価を反映しており、売却によって再評価される可能性があります。保険は支払われた保険料を示すのであって、次のオーナーが受け取る見積もりではありません。自己管理の物件では管理費がまったく計上されていないこともありますが、買主は初月から管理費を支払います。
ロス・トゥ・リースと市場賃料はT12にはありません。それらはレントロールと市場から来ます。NOIが代替準備金の前か後かは作成者次第であり、ページに明記されていないこともあります。ツールはアンダーライティングモデルやプロフォーマを構築したり、割引キャッシュフローを実行したり、価値を算出したりしません。これらの数字に適用されるキャップレートは、比較事例と市場前提を伴う評価判断であり、どの抽出ツールもそれを行いません。
抽出は財務諸表が合計で一致することを証明できます。しかし、そこに記載されたNOIがアンダーライティングすべきNOIであることは証明できません。
FAQ
不動産におけるT12とは何ですか?
不動産におけるT12とは、直近12か月分の物件の営業収支計算書であり、月ごとに表示され、純営業利益(NOI)で終わります。期間は暦に連動して移動するため、2026年9月付けの計算書は2025年10月から2026年9月までを対象とします。買い手、貸し手、鑑定士は、物件が実際にどれだけ稼ぎ、支出したかの記録としてこれを使用します。
T12は営業収支計算書と同じですか?
T12は営業収支計算書の一種であり、その期間によって定義されます。つまり、特定の日付で終わる直近12か月分です。営業収支計算書は、1か月、暦年、年初来、または予算期間を対象とすることもあります。9列しかない営業収支計算書はT12ではなく、T12として年換算すべきではないため、この名称は重要です。
T12とT3の違いは何ですか?
T3は直近3か月、T6は直近6か月を対象とします。期間が短いほど最近の変化を把握しやすくなりますが、季節性、単一の修繕、または税金の分割納付によって歪められやすくなります。T3を年換算することは予測であり、12か月分の履歴の代わりにはなりません。
T12には元利返済が含まれますか?
通常は含まれません。NOIは資金調達前の物件を測定するため、元利返済はNOIの下に位置します。貸し手は元利返済カバレッジレシオを通じてNOIを元利返済と比較しますが、これはローン返済額が分子に含まれていない場合にのみ機能します。計算書が営業費用に元利返済を含めている場合は、何かを比較する前にそれを線の下に移動してください。
2つの物件のT12間でNOIを比較できますか?
期間、会計基準、回収の表示方法、管理手数料、準備金の扱いを揃えた後にのみ可能です。2つの計算書が同じNOIを報告していても、一方が36,000ドルの光熱費の立替回収を収入として計上し、他方が費用と相殺していることがあります。NOIは一致しても、経費率は一致しません。比較可能なNOIは、印刷された数値ではなく、構築された数値です。
スキャンまたは撮影したT12をAIは抽出できますか?
ページが判読可能で、表の構造が見えていれば可能です。古い明細書のスキャン、かすれたカーボンコピー、斜めから撮影した写真は難易度が高く、そのために上位の処理ティアがあります。いずれの行も信用する前に、月次グリッドを印刷された合計と照合し、モデルに取り込むセルにはソースリンクを使用してください。
T12はどの程度最新であるべきですか?
直近の締め済み月で終わっている必要があります。クロージングの3~4か月前で止まっている明細書では、最も重要な期間が未報告のままになります。不足している月を同じ形式で請求し、年初来の傾向がそのまま続いたと仮定しないでください。
単一の年間NOIは主張にすぎません。日付の入った12の列、すべての行のラベル、そしてすべての値の背後にあるページ参照が証拠であり、クレジット委員会、パートナー会議、貸し手の質問に耐えるのはこの証拠です。自動化する価値があるのは、この3つをすべて結び付けておく部分です。