Was eine T12-Betriebsabrechnung zeigt,
und was sie verbirgt
Eine T12 ist die Betriebsabrechnung, die ein Property Manager exportiert, wenn jemand wissen will, wie das Gebäude im letzten Jahr tatsächlich abgeschnitten hat. Sie kommt als PDF oder Tabellenkalkulation, meist mit 40 bis 120 Positionen, einer Spalte pro Monat und einer Summe rechts. Die Monatsspalten machen sie nützlich. Die Summe ist der Grund, warum die meisten sie falsch lesen. Sie ist außerdem das Dokument, das am häufigsten mit der Rent Roll und der Pro Forma verwechselt wird, die daneben eintreffen.
Die wichtigsten Erkenntnisse
- Eine 12-Monats-T12-Betriebsabrechnung hat meist 13 numerische Spalten, und wenn Sie die Summe als Monat zählen, bricht jeder auf diesem Raster basierende Durchschnitt.
- Zwei T12 können denselben Net Operating Income (NOI) ausweisen und trotzdem nicht vergleichbar sein, weil 36.000 $ Utility Reimbursements, die als Ertrag gebucht oder mit der Nebenkostenabrechnung verrechnet werden, die Expense Ratio verschieben und den NOI unberührt lassen.
- Die Jahressumme ist eine Zusammenfassung eines Jahres, das Sie nicht sehen können – führen Sie daher die fünf Prüfungen durch und halten Sie zu jedem Wert eine Seitenreferenz fest.
Ein T12 sind die letzten zwölf Betriebsmonate, eine Spalte pro Monat
Ein T12, oder die letzten zwölf Monate, ist die Ertrags- und Aufwandsrechnung einer Immobilie für die letzten zwölf aufeinanderfolgenden Monate, monatlich aufgeschlüsselt mit einer Periodensumme, die beim Net Operating Income endet. Eine Abrechnung mit der Bezeichnung „T12 September 2026" deckt Oktober 2025 bis September 2026 ab. Sie folgt nicht dem Kalenderjahr, und genau darum geht es.
Außerhalb der Immobilienbranche wird dasselbe rollierende Fenster TTM oder LTM genannt. Im gewerblichen Immobilienbereich bedeutet „T12" fast immer diese Betriebsabrechnung und nicht eine allgemeine Finanzkennzahl. Die kürzeren Varianten gibt es ebenfalls: Ein T3 deckt drei Monate ab, ein T6 sechs. Sie beantworten eine engere Frage, nämlich ob sich kürzlich etwas verändert hat, und sind stärker von Saisonalität, einer einzelnen großen Reparatur oder einer Steuerrate betroffen, die zufällig in das Fenster fällt.
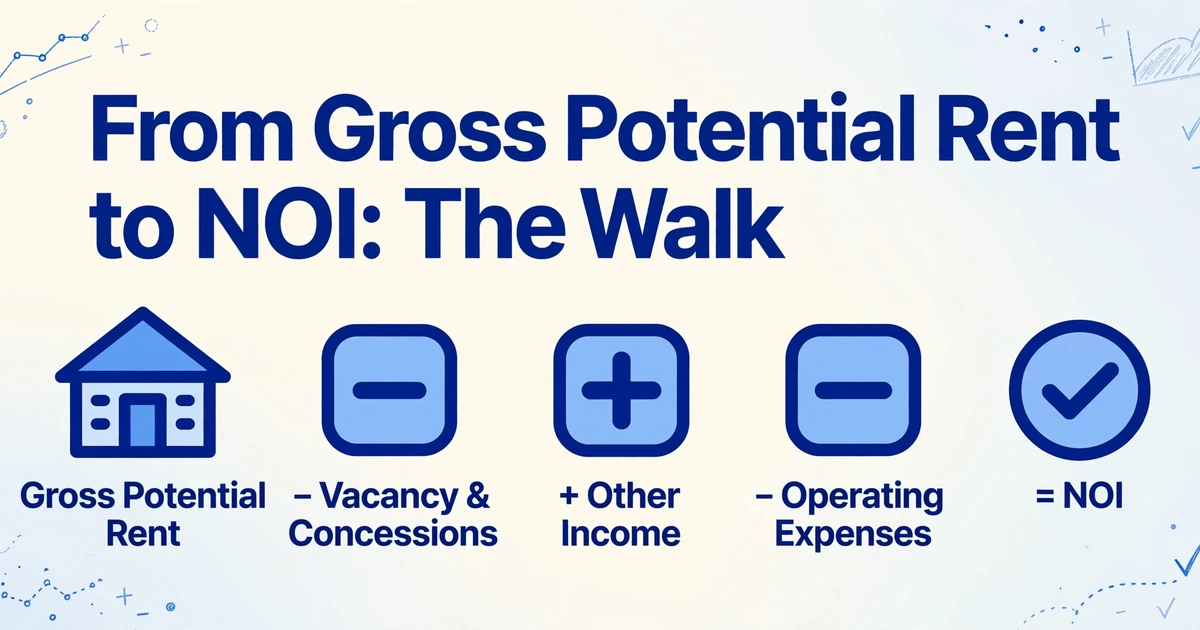
Die Zeilen folgen einem Standardverlauf, auch wenn die Bezeichnungen es nicht tun. Gross Potential Rent bei Vollvermietung, dann die Abzüge, die daraus Cash machen: Vacancy, Loss to Lease, Concessions, Bad Debt. Other Income folgt, aus Parken, Wäscherei, Lager, Haustiergebühren und Utility Reimbursements. Gross Potential Rent minus dieser Abzüge plus Other Income ergibt Effective Gross Income. Ziehen Sie Operating Expenses ab, gelangen Sie zum Net Operating Income.
Debt Service, Capital Expenditure, Depreciation und Income Taxes stehen unterhalb des NOI. Der Multifamily Guide von Fannie Mae definiert NOI als gesamtes Effective Gross Income minus Operating Expenses, und Kreditgeber bemessen die Debt Service Coverage aus dieser Zahl (Fannie Mae Multifamily Guide). Replacement Reserves sind die strittige Position. Manche Abrechnungen ziehen sie oberhalb des NOI ab, andere lassen sie darunter, weshalb zwei „NOI"-Zahlen für dieselbe Immobilie beide vertretbar sein können.
Das rollierende Fenster ist auch der Zeitraum, über den Institutionen berichten. Die NCREIF PREA Reporting Standards melden das NOI der letzten zwölf Monate für jede Immobilie als Datenelement, und wo eine kürzlich erworbene Immobilie zur Vergleichbarkeit annualisiert wird, muss die Zahl als annualisiert ausgewiesen werden (NCREIF PREA Reporting Standards, 2025). Eine Abrechnung für das Kalenderjahr kann vierzehn Monate alt sein, wenn ein Deal Sie erreicht. Ein T12, das mit dem letzten abgeschlossenen Monat endet, ist das frischeste vollständige Jahr, das es gibt.
Ein T12 ohne aufgedrucktes Periodenende lässt sich weder mit einer Rent Roll noch mit einem Mietvertragsdatum oder einem Kreditantrag abgleichen. Das Datum ist Teil der Daten.
T12, Rent Roll und Pro Forma beantworten drei verschiedene Fragen
Ein T12 erfasst, was die Immobilie eingenommen und ausgegeben hat, ein Rent Roll erfasst, wer heute was schuldet, und eine Pro Forma erfasst, was ein neuer Eigentümer glaubt, dass die Immobilie leisten kann. Sie werden zusammen gelesen, weil keines von ihnen für sich allein vollständig ist.
| Dokument | Was es erfasst | Zeitraum | Was es Ihnen nicht sagen kann |
|---|---|---|---|
| T12-Betriebsabrechnung | Monatliche tatsächliche Einnahmen und Operating Expenses, endend bei NOI | Letzte 12 Monate | Aktuelle Occupancy, Market Rent, ob eine Kostenposition wiederkehrt |
| Rent Roll | Einheit oder Suite, Mieter, Mietdaten, geplante Miete, Concessions, Zahlungsverzug | Ein Stichtag | Was tatsächlich eingezogen wurde, was der Betrieb gekostet hat |
| Pro Forma | Prognostizierte Einnahmen, Ausgaben, Capital Expenditure und Cashflow unter einem Geschäftsplan | Vorausschauend, in der Regel die Haltedauer | Ob davon irgendetwas eingetreten ist |
Jedes Dokument hat einen anderen Verfasser und eine andere Aufgabe. Der Property Manager erstellt das T12 aus dem Buchhaltungssystem, weil er die Bücher führt. Der Asset Manager liest es im Vergleich zum Vorquartal und zu den anderen Immobilien im Portfolio. Der Akquisitionsanalyst stimmt dessen Einnahmen mit dem Rent Roll ab und baut die Pro Forma aus dem Ergebnis. Der Kreditgeber unterzieht den NOI einer erneuten Underwriting-Prüfung und testet ihn gegen den Debt Service. Der Gutachter kapitalisiert ihn.
Die Abstimmung mit dem Rent Roll ist die nützlichste dieser Beziehungen. Annualisieren Sie die bestehenden Mieten im Rent Roll und vergleichen Sie das Ergebnis mit den im T12 erfassten Mieteinnahmen. Diese Differenz ist normal. Sie setzt sich aus Vacancy, Concessions, Bad Debt, Loss to Lease, Mieterhöhungen im Jahresverlauf und dem Timing zwischen Abrechnung und Zahlungseingang zusammen. Eine Lücke, die Sie Position für Position aufschlüsseln können, ist ein Befund. Eine Lücke, die niemand erklären kann, ist der Befund. Die mietvertragsbezogene Seite dieses Vergleichs ist ein eigenes Extraktionsproblem, behandelt in lease extraction for property management.
Bei einem Verkauf reist das T12 in der Regel in einem größeren Paket mit dem Rent Roll, den Mietverträgen und den Steuerbescheiden. In diesem Paket wird eine fehlende Seite oder ein nicht übereinstimmender Zeitraum teuer, was Gegenstand von assembling a real estate closing document package ist.
Ein Rent Roll und ein T12, die auf den Cent genau übereinstimmen, sind verdächtiger als eine Lücke, die Sie erklären können, denn eingezogene Miete und geplante Miete sind unterschiedliche Messgrößen.
Jede T12 wird von einem anderen Property Manager erstellt
Die Aufstellung ist ein Export aus einem Immobilien-Buchhaltungssystem, kein Formular – daher ändern sich Spaltenzahl, Kontobezeichnungen, Vorzeichen und Rechnungslegungsbasis mit dem Ersteller. Yardi, RealPage, AppFolio, MRI, Entrata und QuickBooks erzeugen alle etwas, das ein Makler als T12 bezeichnen würde. Keines davon erzeugt dasselbe Layout.
Die Spaltenzahl ist die erste Falle. Eine Zwölfmonatsaufstellung hat üblicherweise dreizehn numerische Spalten: zwölf Monate und eine Summe. Beginnt oder endet der Export mitten im Monat oder enthält er eine YTD-Spalte neben dem Berichtszeitraum, sind es vierzehn oder fünfzehn. Eine Prüfung, die jede numerische Spalte als Monat behandelt, zählt die Summe als Periode. Jeder Monatsdurchschnitt, jede T3-Kennzahl oder jeder Saisonvergleich, der auf diesem Raster aufbaut, ist dann falsch – obwohl die ausgewiesene Summe stimmt.
| Was sich ändert | Wie es erscheint | Warum eine Prüfung fehlschlägt |
|---|---|---|
| Spaltenstruktur | 12 Monate plus Summe; manchmal ein Rumpfmonat oder eine YTD-Spalte | Summe als Monat gezählt oder ein Teilzeitraum als voll behandelt |
| Kontobezeichnungen | "Turnover", "make ready" und "unit prep" in drei Aufstellungen | Dieselben Kosten verteilen sich auf drei Zeilen, sodass keine Position objektübergreifend vergleichbar ist |
| Vorzeichenkonvention | Vacancy als negativer Wert; einige Kostengutschriften in Klammern | Ein entferntes Minus macht aus einer Gutschrift einen Kostenposten, und der NOI bewegt sich in die falsche Richtung |
| Rechnungslegungsbasis | Cash oder Accrual, selten auf der Seite angegeben | Zweimal jährlich gezahlte Steuern und einmal gezahlte Versicherung wirken wie Ausreißer oder Auslassungen |
| Darstellung der Rückerstattungen | Utility Reimbursements als Other Income oder mit den Utility-Kosten verrechnet | Der NOI kann übereinstimmen, während Erträge und Aufwendungen in Summe abweichen |
Das Beispiel mit den Rückerstattungen lohnt die Rechnung. Angenommen, eine Immobilie zieht $36,000 an Utility Reimbursements ein, bei $90,000 an vom Eigentümer getragenen Utility-Kosten. Werden die Rückerstattungen als Other Income gegen die vollen $90,000 Aufwand gebucht, enthalten sowohl Effective Gross Income als auch Operating Expenses die $36,000. Werden sie stattdessen mit der Utility-Position verrechnet, sinken beide Summen um $36,000. Der NOI ist in beiden Fällen identisch. Expense Ratio, Aufwand pro Einheit und jeder Vergleich mit einer Immobilie, die es anders darstellt, sind nun um den Betrag der Rückerstattung falsch. Zwei Property Manager können beide in sich konsistent sein und dennoch Aufstellungen liefern, die Sie nicht vergleichen können.
Dasselbe Dokument verbirgt auch die zeitliche Verteilung. Grundsteuern können in zwei Monaten erscheinen und Versicherungen in einem. Ein Dachaustausch kann im März unter Reparaturen und Instandhaltung stehen und größer sein als die anderen elf Monate zusammen. Lesen Sie die Jahressumme, wirkt die Immobilie stabil. Lesen Sie die Spalten, wissen Sie, welchen Monat Sie hinterfragen müssen.
Diesen Teil beschreiben Praktiker mit eigenen Worten. "Manual rent roll + T12 entry eats hours and it's super easy to make mistakes, especially when PDFs are messy" (r/RealEstateDevelopment, 2026). Die Beschwerde betrifft die Struktur: Sie muss neu aufgebaut werden, bevor die Zahlen etwas bedeuten.
Die nützlichste Spalte in einem T12 ist die, die zeigt, wann etwas passiert ist. Die Jahressumme ist nur eine Zusammenfassung eines Jahres, das Sie nicht sehen können.
Fünf Prüfungen erfassen das meiste, was einen T12 kaputt macht
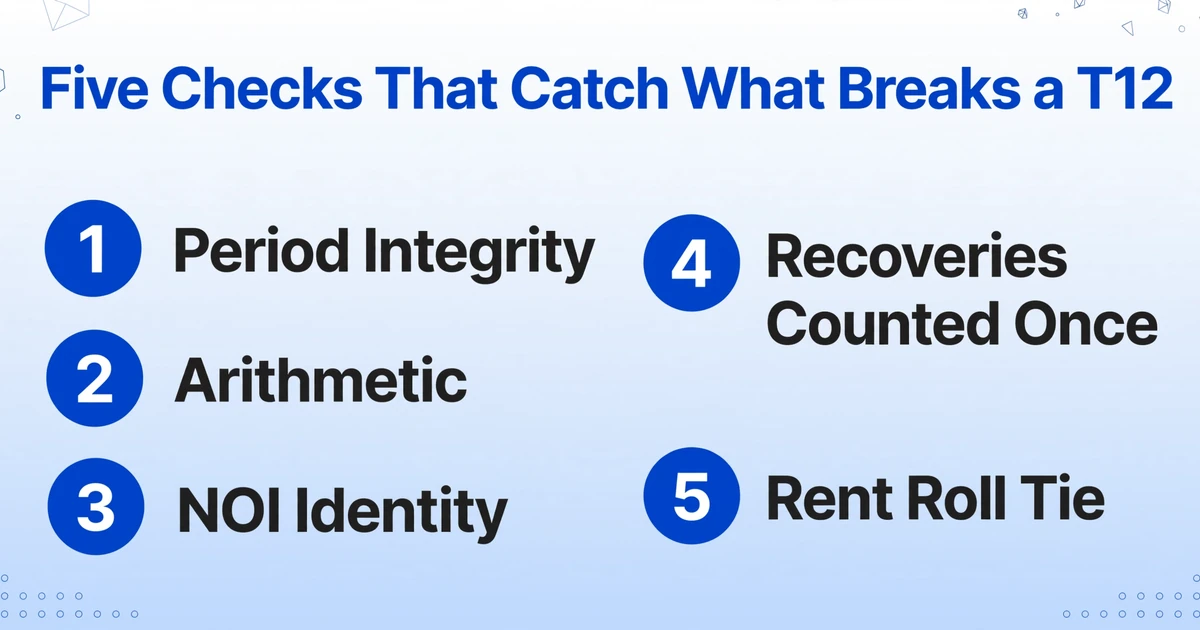
Bevor eine Zahl in ein Modell gelangt, muss die Aufstellung vier Dinge über sich selbst belegen und eine Sache gegen die Rent Roll. Jede Prüfung ist mechanisch. Keine davon verlangt von Ihnen zu entscheiden, ob die Immobilie eine gute Investition ist.
Periodenintegrität
Zwölf eigenständige, aufeinanderfolgende, vollständige Monate mit einem Enddatum. Eine Neunmonatsabrechnung ist eine Neunmonatsabrechnung. Sie ist kein T12, und eine Multiplikation mit 12 ergibt eine Prognose ohne Grundlage. Prüfen Sie, dass keine Budget- oder Reforecast-Spalte in den Ist-Zahlen verblieben ist.
Arithmetik
Die zwölf Monate jeder Zeile sollten die Summe dieser Zeile ergeben, und jede Abschnittssumme sollte ihren Positionen entsprechen. Diese Prüfung deckt eine als Monat gezählte Summenspalte, einen doppelten Monat oder eine Zeile mit einer falsch getippten Ziffer auf. Sie ist zudem die günstigste Prüfung.
NOI-Identität
Effective Gross Income minus gesamte Operating Expenses sollte dem auf der Seite ausgewiesenen NOI entsprechen. Ist das nicht der Fall, ist die Differenz der Befund. Prüfen Sie, was über der Linie steht: Debt Service, Capital Expenditure, Depreciation und Income Taxes gehören darunter. Ein auf Reparaturen gebuchter Dachaustausch ist wie ausgewiesen eine Operating Expense und eine Normalization-Frage für später.
Recoveries nur einmal gezählt
Eine Erstattung kann eine Einnahme mit einer Bruttoausgabe sein oder eine Gutschrift gegen die Ausgabe. Beides zugleich geht nicht. Wenn Sie Erstattungserträge addieren und zugleich eine Ausgabe abziehen, die bereits um dasselbe Geld reduziert wurde, ist der NOI um die Recovery überhöht. Wählen Sie die Darstellung, die der Kreditgeber verlangt, und wenden Sie sie auf jede Immobilie im Vergleich an.
Abgleich mit der Rent Roll
Annualisierte In-Place-Miete gegen vereinnahmte Mieteinnahmen, wobei die Lücke in Vacancy, Concessions, Bad Debt, Loss to Lease, Mietänderungen und Timing zerlegt wird. Eine Lücke, die die Zerlegung übersteht, ist eine Frage an den Verkäufer. Eine Immobilie, die 95 % Occupancy meldet und dabei 89 % der geplanten Miete vereinnahmt, sagt Ihnen zwei verschiedene Dinge.
Ein Kreditgeber bleibt nicht bei diesen fünf stehen. CMBS-Servicer normalisieren die Abrechnung eines Kreditnehmers in Standardberichtskategorien und erfassen jede Anpassung auf einem NOI Adjustment Worksheet, sodass der NOI, der einen Investor erreicht, bis zu den Positionen des Kreditnehmers zurückverfolgt werden kann (CREFC Investor Reporting Package). Die Lehre für jeden, der ein T12 extrahiert, ist: Der ausgewiesene NOI ist ein Input, und die Anpassungen sind ein separater Datensatz, den Sie führen müssen.
Eine nutzbare Tabelle behält die Zeile, den Monat und die Quelle
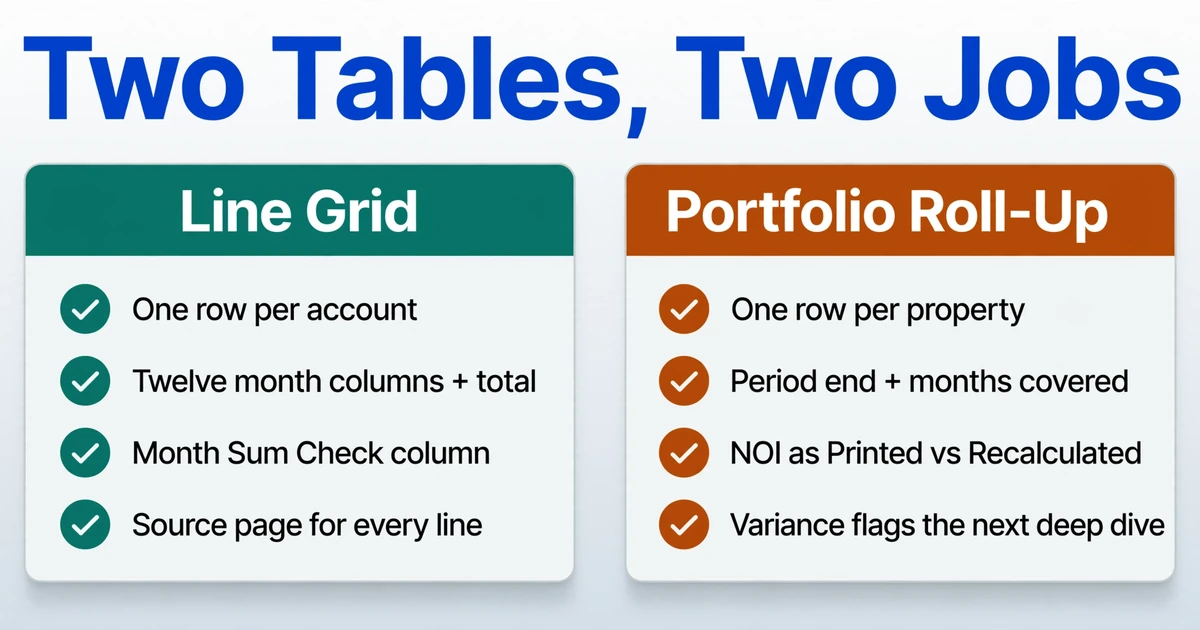
Das Ergebnis, das die Prüfung übersteht, ist ein Raster mit einer Zeile pro Konto, zwölf Monatsspalten, einer Summe und einer Prüfspalte, die die Summe neu berechnet. Eine Zusammenfassungszeile pro Immobilie ist der Ort, an dem die Belege verschwinden.
Zwei Tabellen lohnen sich, und sie dienen unterschiedlichen Momenten. Für einen laufenden Deal bauen Sie das Zeilenraster: Position, Abschnitt, Jan 2026 bis Dez 2026, Summe wie gedruckt, Monatssummenprüfung, Quellseite. Für die Portfolio-Triage über zwanzig Immobilien bauen Sie das Roll-Up: Immobilie, Periodenende, abgedeckte Monate, Effective Gross Income, Operating Expenses, NOI wie gedruckt, NOI neu berechnet, Abweichung. Das erste lässt Sie eine Zahl verteidigen. Das zweite sagt Ihnen, welche Immobilie den ersten Blick verdient.
ImageToTable.ai arbeitet über Custom Column Extraction: Sie geben die gewünschten Spaltennamen ein, und die KI findet jeden Wert auf der Seite, indem sie versteht, was die Bezeichnung bedeutet, statt wo sie steht. Ihre Spaltennamen werden zu den Kopfzeilen der Ausgabetabelle. Für ein T12 bedeutet das, die Monate und die benötigten Zeilen zu benennen, statt irgendein Raster zu akzeptieren, das die PDF zufällig zeichnet.
Die Prüfspalten sind der Punkt, an dem das Tool mehr tut als kopieren. Computed Columns führen Arithmetik mit extrahierten Werten aus und geben das Ergebnis als neue Spalte aus. Benennen Sie eine Monatssummenprüfung (Jan + Feb + Mär + Apr + Mai + Jun + Jul + Aug + Sep + Okt + Nov + Dez - Summe), und jede Zeile liefert entweder OK oder die Differenz. Benennen Sie eine weitere NOI-Prüfung (Effective Gross Income - Total Operating Expenses - NOI wie gedruckt), und die eigene Identität der Abrechnung wird zu einer Spalte, die Sie filtern können.
Bedingte Logik wird unterstützt, sodass eine Prüfung "OK" ausgeben kann, wenn die Summen übereinstimmen, und die Differenz, wenn nicht. Derselbe Mechanismus kann einen Abschnitt summieren: alle Ausgabenzeilen addieren und mit den gedruckten Total Operating Expenses vergleichen.
Der Durchlauf selbst ist kurz. Laden Sie die Abrechnung hoch, benennen Sie die oben genannten Spalten und lassen Sie die Prüfspalten die Arithmetik erledigen. Öffnen Sie bei der ersten Datei den Review Mode in der NOI-Zeile und bestätigen Sie die drei oder vier Zellen, die sie speisen. Sobald das Spaltenset stimmt, wenden Sie es auf den Rest des Batch an, statt die Tabelle für jede Immobilie neu zu bauen.
Batch-First-Verarbeitung macht die Portfolio-Ansicht praktikabel. Vierzig T12s gehen als ein Upload hinein und kommen als eine Tabelle heraus. Das vergleicht die Immobilien nicht für Sie, und das sollte es auch nicht. Es bringt sie in ein Sheet, in dem ein Vergleich möglich ist – der Schritt, der früher manuell war.
Bei dichten Aufstellungen ist Verifizierung genau dann nicht mehr optional. Der Review Mode mit Bbox Linking lässt Sie auf eine Zelle zeigen und die Region der Originalseite sehen, aus der sie stammt, oder auf eine Region auf der Seite klicken und zur Zelle springen. Bei einem T12 wiederholen sich dieselben Ziffern über zwölf Spalten, daher ist eine visuelle Prüfung schneller als das erneute Lesen der Zeile. Wenn es sich um einen älteren Scan handelt oder die Spalten eng sind, nutzt die höhere Model Tier ein stärkeres Vision-Modell für dieselbe Aufgabe.
Behalten Sie die Arithmetik im Blick. Bei der für gedruckte Tabellen veröffentlichten Obergrenze von 99 % umfasst eine 60-zeilige Aufstellung mit 13 numerischen Spalten etwa 780 Werte, und rund acht davon wären falsch. Deshalb braucht jede Zeile eine Prüfspalte und einen Quelllink: Die Fehler, die zählen, sind die, die noch plausibel aussehen.
Die Zuordnungsentscheidungen liegen weiterhin beim Analysten. Wenn die Unterscheidung zwischen dem Verschieben von Zahlen und ihrer Zuordnung neu für Sie ist, behandelt financial statement spreading die Richtlinienebene, die über dieser liegt. Wenn Sie eher zwischen Tools wählen als eine Aufstellung zu lesen, deckt der Vergleich von document extraction tools for property management ab, was jedes mit einem T12 oder einem Rent Roll macht.
Normalization ist eine Beurteilung, die die Aufstellung nicht enthält
Ein T12 hält fest, wo eine Kostenposition gebucht wurde; er sagt nicht, ob diese Buchung für den nächsten Eigentümer richtig ist. Die Extraktion kann die Zeile verschieben und die Arithmetik belegen. Die Entscheidungen in diesem Abschnitt bleiben bei einer Person, und die ehrliche Version jedes T12-Workflows sagt das auch.
Ein Dachaustausch für $180,000 innerhalb von Reparaturen und Instandhaltung ist entweder eine Betriebskostenposition oder eine Kapitalposition. Die Aufstellung zeigt, welche Zeile belastet wurde, nicht, um welche Arbeit es sich handelte. Die Rechnung und die Rechnungslegungspolitik entscheiden. Eine Grundsteuerrechnung spiegelt die Bewertung des Verkäufers wider, und ein Verkauf kann sie zurücksetzen. Die Versicherung zeigt die gezahlte Prämie, nicht das Angebot, das der nächste Eigentümer erhalten wird. Eine selbstverwaltete Immobilie zeigt möglicherweise gar keine Verwaltungsgebühr, während ein Käufer ab dem ersten Monat eine zahlt.
Loss to Lease und Market Rent stehen nicht im T12. Sie stammen aus dem Rent Roll und dem Markt. Ob NOI vor oder nach Replacement Reserves ausgewiesen wird, hängt vom Ersteller ab, und die Seite sagt es möglicherweise nicht. Das Tool erstellt weder das Underwriting-Modell noch die Pro Forma, führt keinen Discounted Cash Flow durch und gelangt zu keinem Wert. Eine auf eine dieser Zahlen angewendete Cap Rate ist eine Bewertungsentscheidung, hinter der Comparables und Marktannahmen stehen, und kein Extraktionstool trifft sie.
Die Extraktion kann beweisen, dass eine Aufstellung aufgeht. Sie kann nicht beweisen, dass der darin ausgewiesene NOI der NOI ist, den Sie underwriten sollten.
FAQ
Was ist ein T12 in der Immobilienwirtschaft?
Ein T12 in der Immobilienwirtschaft ist die Betriebsabrechnung einer Immobilie für die letzten zwölf Monate, monatlich aufgeschlüsselt und endend beim NOI. Der Zeitraum läuft mit dem Kalender, eine Abrechnung mit Datum September 2026 reicht also von Oktober 2025 bis September 2026. Käufer, Kreditgeber und Gutachter nutzen sie als Nachweis darüber, was die Immobilie tatsächlich eingenommen und ausgegeben hat.
Ist ein T12 dasselbe wie eine Betriebsabrechnung?
Ein T12 ist eine Art von Betriebsabrechnung, definiert durch ihren Zeitraum: die letzten zwölf Monate bis zu einem genannten Datum. Eine Betriebsabrechnung kann auch einen Monat, ein Kalenderjahr, ein Jahr bis heute oder einen Budgetzeitraum abdecken. Die Bezeichnung ist wichtig, denn eine Betriebsabrechnung mit neun Spalten ist kein T12 und sollte nicht als solcher annualisiert werden.
Was ist der Unterschied zwischen einem T12 und einem T3?
Ein T3 deckt die letzten drei Monate ab, ein T6 die letzten sechs. Kürzere Zeitfenster machen eine aktuelle Veränderung leichter sichtbar, werden aber stärker durch Saisonalität, eine einzelne Reparatur oder eine Steuerrate verzerrt. Die Annualisierung eines T3 ist eine Prognose, kein Ersatz für zwölf Monate Historie.
Enthält ein T12 den Debt Service?
Normalerweise nicht. Der Debt Service steht unterhalb des NOI, weil der NOI die Immobilie vor der Finanzierung misst. Kreditgeber prüfen den NOI gegen den Debt Service über die Debt Service Coverage Ratio, was nur funktioniert, wenn die Darlehenszahlung aus dem Zähler herausgehalten wird. Wenn eine Abrechnung den Debt Service in den Operating Expenses enthält, verschieben Sie ihn unter die Linie, bevor Sie irgendetwas vergleichen.
Kann ich den NOI zweier Immobilien anhand ihrer T12 vergleichen?
Erst nachdem Zeiträume, Rechnungslegungsbasis, Darstellung der Umlagen, Verwaltungsgebühr und Behandlung der Rücklagen angeglichen wurden. Zwei Abrechnungen können denselben NOI ausweisen, während die eine $36,000 an Utility Reimbursements als Ertrag bucht und die andere sie mit den Ausgaben verrechnet. Der NOI stimmt überein, die Expense Ratio nicht. Ein vergleichbarer NOI ist eine konstruierte Zahl, keine gedruckte.
Kann KI ein gescanntes oder fotografiertes T12 extrahieren?
Ja, wenn die Seiten lesbar sind und die Tabellenstruktur sichtbar ist. Scans alter Abrechnungen, schwache Durchschläge und schräg aufgenommene Fotos sind schwieriger – dafür gibt es die höhere Verarbeitungsstufe. Prüfen Sie das Monatsraster gegen die gedruckte Summe, bevor Sie einer Zeile vertrauen, und nutzen Sie den Quelllink für die Zellen, die in Ihr Modell einfließen.
Wie aktuell sollte ein T12 sein?
Es sollte mit dem zuletzt abgeschlossenen Monat enden. Eine Abrechnung, die drei oder vier Monate vor dem Closing endet, lässt den wichtigsten Zeitraum undokumentiert. Fordern Sie die fehlenden Monate im selben Format an und gehen Sie nicht davon aus, dass sich der Trend aus dem früheren Teil des Jahres fortgesetzt hat.
Ein einzelner Jahres-NOI ist eine Behauptung. Zwölf datierte Spalten, eine Bezeichnung an jeder Zeile und ein Seitenverweis hinter jedem Wert sind Belege – und Belege sind es, die ein Kreditkomitee, ein Partnermeeting oder die Fragen eines Kreditgebers überstehen. Die Arbeit, die sich zu automatisieren lohnt, ist der Teil, der alle drei verbunden hält.