O que um T12 Operating Statement mostra,
e o que ele esconde
Um T12 é o operating statement que um gestor de propriedade exporta quando alguém pergunta como o imóvel realmente se saiu no último ano. Ele chega como PDF ou planilha, geralmente entre 40 e 120 linhas, com uma coluna para cada mês e um total à direita. As colunas mensais são o que o torna útil. O total é o motivo pelo qual a maioria das pessoas o interpreta errado. É também o documento mais frequentemente confundido com o rent roll e o pro forma que chegam ao lado dele.
Principais conclusões
- Um T12 operating statement de 12 meses geralmente tem 13 colunas numéricas, e contar o total como um mês quebra todas as médias construídas nessa grade.
- Dois T12s podem imprimir o mesmo net operating income (NOI) e ainda assim não serem comparáveis, porque $36,000 de utility reimbursements lançados como receita ou abatidos na conta de utilities altera o expense ratio e deixa o NOI intacto.
- O total anual é um resumo de um ano que você não consegue ver, então faça as cinco verificações e mantenha uma referência de página por trás de cada valor.
Um T12 São os Últimos Doze Meses de Operação, Uma Coluna por Mês
Um T12, ou trailing twelve months, é a demonstração de receitas e despesas de um imóvel referente aos doze meses consecutivos mais recentes, apresentada mês a mês com um total do período, terminando no net operating income. Uma demonstração rotulada "T12 September 2026" cobre de outubro de 2025 a setembro de 2026. Ela não segue o ano-calendário, e é exatamente esse o ponto.
Fora do mercado imobiliário, a mesma janela móvel é chamada de TTM ou LTM. No mercado imobiliário comercial, "T12" quase sempre significa essa demonstração operacional, e não uma métrica financeira genérica. As versões mais curtas também existem: um T3 cobre três meses e um T6 cobre seis. Elas respondem a uma pergunta mais restrita, que é se algo mudou recentemente, e estão mais expostas à sazonalidade, a um único reparo grande ou a uma parcela de imposto que por acaso cai dentro da janela.
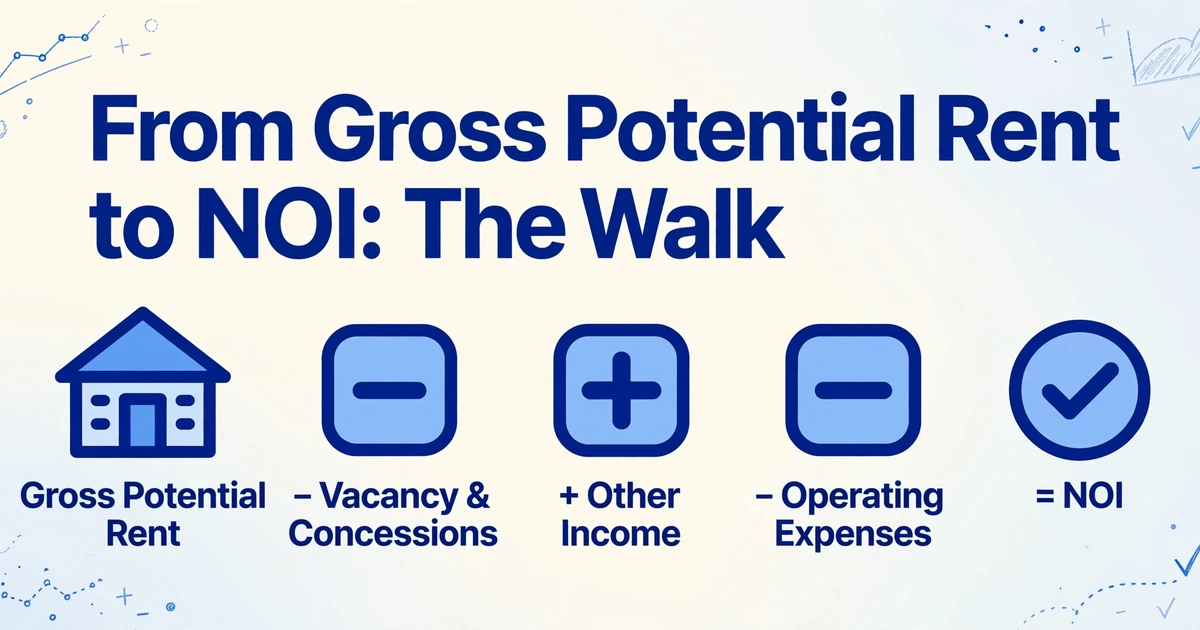
As linhas seguem um walk padrão mesmo quando os rótulos não seguem. Gross potential rent com ocupação total, depois as deduções que o transformam em caixa: vacancy, loss to lease, concessions, bad debt. Other income vem em seguida, de estacionamento, lavanderia, armazenamento, taxas de animais de estimação e utility reimbursements. Gross potential rent menos essas deduções mais other income resulta no effective gross income. Subtraia operating expenses e você chega ao net operating income.
Debt service, capital expenditure, depreciation e income taxes ficam abaixo do NOI. O Multifamily Guide da Fannie Mae define NOI como o total do effective gross income menos operating expenses, e os credores dimensionam o debt service coverage a partir desse número (Fannie Mae Multifamily Guide). Replacement reserves é a linha discutível. Algumas demonstrações as deduzem acima do NOI e outras as deixam abaixo, o que é uma das razões pelas quais dois números de "NOI" para o mesmo imóvel podem ser ambos defensáveis.
A janela móvel também é o período sobre o qual as instituições reportam. Os NCREIF PREA Reporting Standards reportam o NOI dos últimos doze meses de cada imóvel como um elemento de dados, e quando um ativo recém-adquirido é anualizado para fins de comparabilidade, o número precisa ser divulgado como anualizado (NCREIF PREA Reporting Standards, 2025). Uma demonstração de ano-calendário pode ter catorze meses quando um negócio chega até você. Um T12 que termina com o mês fechado mais recente é o ano completo mais recente que existe.
Um T12 sem data de término de período impressa não pode ser vinculado a um rent roll, a uma data de contrato de locação ou a um pedido de financiamento. A data faz parte dos dados.
T12, rent roll e pro forma respondem a três perguntas diferentes
Um T12 registra o que a propriedade ganhou e gastou, um rent roll registra quem deve o quê hoje, e um pro forma registra o que um novo proprietário acredita que a propriedade pode fazer. Eles são lidos em conjunto porque nenhum deles é completo por si só.
| Documento | O que registra | Tempo | O que não pode lhe dizer |
|---|---|---|---|
| Demonstrativo operacional T12 | Receita e operating expenses reais mensais, terminando no NOI | 12 meses anteriores | Occupancy atual, market rent, se um custo se repete |
| Rent roll | Unidade ou suíte, inquilino, datas do contrato, aluguel previsto, concessions, inadimplência | Uma data de referência | O que foi coletado, quanto custou operar |
| Pro forma | Receita, despesas, capital expenditure e fluxo de caixa projetados sob um plano de negócios | Futuro, geralmente o período de detenção | Se algo disso aconteceu |
Cada documento tem um autor diferente e uma função diferente. O gerente da propriedade produz o T12 a partir do sistema contábil, porque o gerente mantém os livros. O gestor de ativos o lê em comparação com o trimestre anterior e com as outras propriedades do portfólio. O analista de aquisição vincula sua receita ao rent roll e constrói o pro forma a partir do resultado. O credor reavalia o NOI e o testa contra o debt service. O avaliador o capitaliza.
A vinculação com o rent roll é a mais útil dessas relações. Anualize os aluguéis vigentes no rent roll e compare o resultado com a receita de aluguel coletada no T12. Essa diferença é normal. Ela é composta por vacancy, concessions, bad debt, loss to lease, aumentos de aluguel no meio do ano e o intervalo entre faturamento e cobrança, tudo misturado. Uma lacuna que você consegue decompor linha por linha é um achado. Uma lacuna que ninguém consegue explicar é o achado. O lado do contrato de locação dessa comparação é um problema de extração por si só, abordado em extração de contratos de locação para gestão de propriedades.
Em uma venda, o T12 geralmente viaja dentro de um pacote maior com o rent roll, os contratos de locação e as contas de impostos. É nesse pacote que uma página faltante ou um período incompatível se torna caro, que é o assunto de montagem de um pacote de documentos de fechamento imobiliário.
Um rent roll e um T12 que batem até o último centavo são mais suspeitos do que uma lacuna que você consegue explicar, porque aluguel coletado e aluguel previsto são medições diferentes.
Cada T12 é preparado por um gerente de propriedade diferente
A demonstração é uma exportação de um sistema de contabilidade imobiliária, não um formulário, então a contagem de colunas, os nomes das contas, os sinais e a base contábil mudam conforme quem prepara. Yardi, RealPage, AppFolio, MRI, Entrata e QuickBooks todos produzem algo que um corretor vai chamar de T12. Nenhum deles produz o mesmo layout.
A contagem de colunas é a primeira armadilha. Uma demonstração de doze meses geralmente tem treze colunas numéricas: doze meses e um total. Se a exportação começa ou termina no meio do mês, ou traz uma coluna YTD ao lado do período acumulado, são catorze ou quinze. Uma verificação que trata toda coluna numérica como um mês vai contar o total como um período. Toda média mensal, número dos últimos três meses ou comparação sazonal construída sobre essa grade fica errada, mesmo que o total impresso esteja certo.
| O que muda | Como aparece | Por que uma verificação falha |
|---|---|---|
| Estrutura de colunas | 12 meses mais total; às vezes um mês parcial ou uma coluna YTD | Total contado como um mês, ou um período parcial tratado como completo |
| Nomes das contas | "Turnover", "make ready" e "unit prep" em três demonstrações | O mesmo custo mapeia para três linhas, então nenhuma linha se compara entre propriedades |
| Convenção de sinais | Vacancy como negativo; alguns créditos de despesa entre parênteses | Um menos removido transforma um crédito em custo, e o NOI se move na direção errada |
| Base contábil | Caixa ou competência, raramente declarada na página | Impostos pagos duas vezes ao ano e seguro pago uma vez parecem picos ou omissões |
| Apresentação das recuperações | Utility reimbursements como other income, ou compensados contra a despesa de utilities | O NOI pode bater enquanto os totais de receita e despesa não batem |
O exemplo das recuperações vale a aritmética. Suponha que uma propriedade arrecade $36,000 de utility reimbursements contra $90,000 de custo de utilities pago pelo proprietário. Registre os reembolsos como other income contra a despesa total de $90,000, e effective gross income e operating expenses incluem os $36,000. Compense-os contra a linha de utilities, e ambos os totais caem $36,000. O NOI é idêntico nos dois casos. Expense ratio, despesa por unidade e toda comparação com uma propriedade que apresenta do outro jeito ficam erradas pelo valor da recuperação. Dois gerentes de propriedade podem ser ambos internamente consistentes e ainda produzir demonstrações que você não consegue comparar.
O mesmo documento também esconde o timing. Property taxes podem aparecer em dois meses e o seguro em um. Uma troca de telhado pode ficar em repairs and maintenance em março, maior que os outros onze meses somados. Leia o total anual e a propriedade parece estável. Leia as colunas e você sabe sobre qual mês perguntar.
Esta é a parte que os profissionais descrevem com as próprias palavras. "Manual rent roll + T12 entry eats hours and it's super easy to make mistakes, especially when PDFs are messy" (r/RealEstateDevelopment, 2026). A reclamação é sobre estrutura: ela precisa ser reconstruída antes que os números signifiquem algo.
A coluna mais útil em um T12 é a que mostra quando algo aconteceu. O total anual é um resumo de um ano que você não consegue ver.
Cinco Verificações Detectam a Maior Parte do Que Quebra um T12
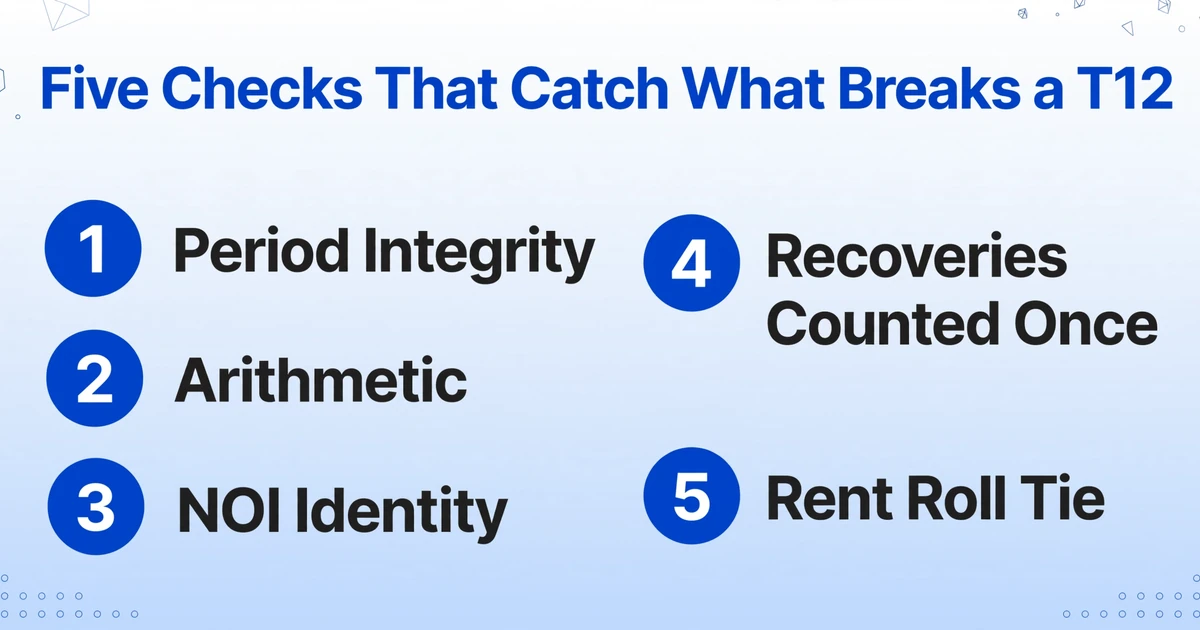
Antes que um número chegue a um modelo, o demonstrativo precisa provar quatro coisas sobre si mesmo e uma coisa em relação ao rent roll. Cada verificação é mecânica. Nenhuma delas exige que você decida se o imóvel é um bom investimento.
Integridade do período
Doze meses distintos, consecutivos e completos, com data de término. Um demonstrativo de nove meses é um demonstrativo de nove meses. Não é um T12, e multiplicá-lo por 12 produz uma projeção sem nenhuma evidência por trás. Confirme que nenhuma coluna de orçamento ou reforecast foi deixada dentro dos valores realizados.
Aritmética
Os doze meses de cada linha devem somar o total dessa linha, e cada subtotal de seção deve ser igual às suas linhas. Essa é a verificação que pega uma coluna de total contada como mês, um mês duplicado ou uma linha redigitada com um dígito errado. Também é a verificação mais barata de rodar.
Identidade do NOI
Effective gross income menos operating expenses totais deve ser igual ao NOI impresso na página. Se não for, a diferença é o achado. Verifique o que está acima da linha: debt service, capital expenditure, depreciation e income taxes pertencem abaixo dela. Uma troca de telhado lançada em reparos é um operating expense conforme impresso, e uma questão de normalization para depois.
Reembolsos contados uma vez
Um reembolso pode ser receita com uma despesa bruta, ou um crédito contra a despesa. Não pode ser os dois. Se você soma a receita de reembolso e também deduz uma despesa que já foi reduzida pelo mesmo valor, o NOI está superestimado pelo valor do reembolso. Escolha a apresentação que o credor exige e aplique-a a todos os imóveis da comparação.
Amarração com o rent roll
Aluguel vigente anualizado contra a receita de aluguel efetivamente recebida, com a diferença decomposta em vacancy, concessions, bad debt, loss to lease, alterações de aluguel e timing. Uma diferença que sobrevive à decomposição é uma pergunta para o vendedor. Um imóvel que reporta 95% de occupancy enquanto coleta 89% do aluguel previsto está te dizendo duas coisas diferentes.
Um credor não para nessas cinco. Os servicers de CMBS normalizam o demonstrativo do tomador em categorias padrão de reporte e registram cada ajuste em uma NOI Adjustment Worksheet, de modo que o NOI que chega a um investidor pode ser rastreado até os itens de linha do tomador (CREFC Investor Reporting Package). A lição para quem extrai um T12 é que o NOI impresso é um insumo, e os ajustes são um registro separado que você precisa manter.
Uma Tabela Utilizável Mantém a Linha, o Mês e a Fonte
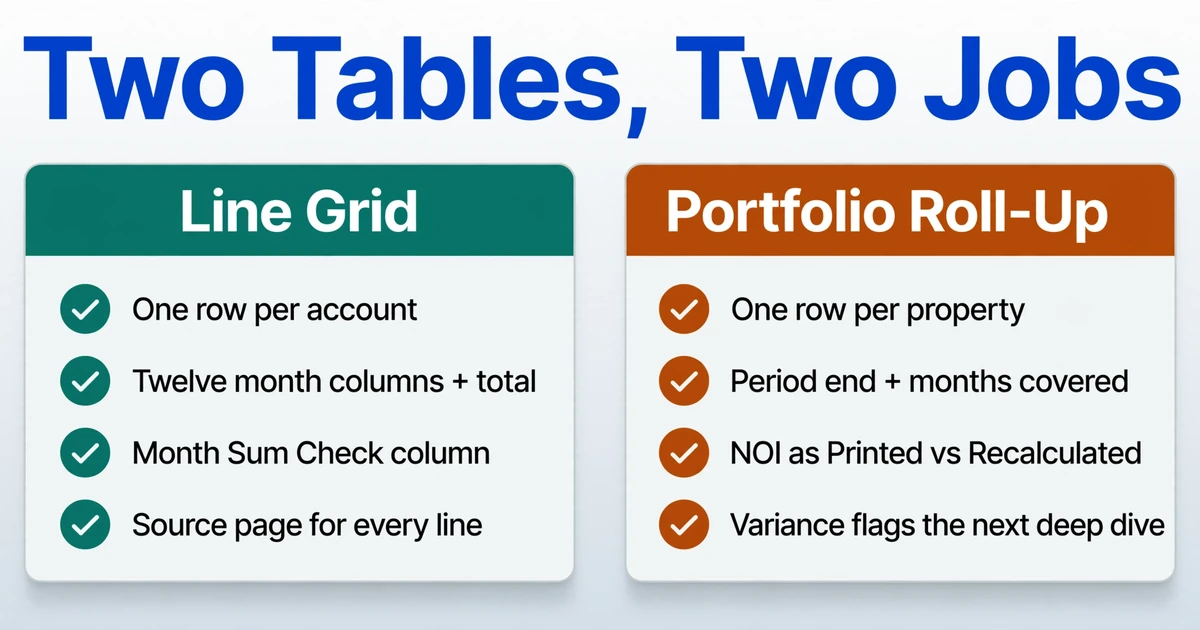
A saída que sobrevive à revisão é uma grade com uma linha por conta, doze colunas de meses, um total e uma coluna de verificação que recalcula o total. Uma linha de resumo por propriedade é onde a evidência desaparece.
Vale a pena construir duas tabelas, e elas servem a momentos diferentes. Para um negócio em andamento, construa a grade de linhas: Item de Linha, Seção, Jan 2026 a Dez 2026, Total conforme Impresso, Verificação da Soma dos Meses, Página de Origem. Para a triagem de portfólio em vinte propriedades, construa a consolidação: Propriedade, Fim do Período, Meses Cobertos, Effective Gross Income, Operating Expenses, NOI conforme Impresso, NOI Recalculado, Variação. A primeira permite defender um número. A segunda diz qual propriedade merece a primeira.
O ImageToTable.ai funciona através de Custom Column Extraction: você digita os nomes das colunas que deseja, e a IA localiza cada valor na página entendendo o que o rótulo significa, em vez de onde ele está posicionado. Os nomes das suas colunas se tornam os cabeçalhos da tabela de saída. Para um T12, isso significa nomear os meses e as linhas que você precisa, em vez de aceitar qualquer grade que o PDF desenhe.
As colunas de verificação são onde a ferramenta faz mais do que copiar. Computed columns realizam aritmética sobre os valores extraídos e geram o resultado como uma nova coluna. Nomeie uma como Verificação da Soma dos Meses (Jan + Fev + Mar + Abr + Mai + Jun + Jul + Ago + Set + Out + Nov + Dez - Total) e cada linha retorna OK ou a diferença. Nomeie outra como Verificação do NOI (Effective Gross Income - Total Operating Expenses - NOI conforme Impresso) e a própria identidade do demonstrativo se torna uma coluna que você pode filtrar.
A lógica condicional é suportada, então uma verificação pode retornar "OK" quando os totais coincidem e a diferença quando não coincidem. O mesmo mecanismo pode somar uma seção: some todas as linhas de despesas e compare com o total impresso de operating expenses.
A execução em si é curta. Faça o upload do demonstrativo, nomeie as colunas acima e deixe as colunas de verificação fazerem a aritmética. No primeiro arquivo, abra o Review Mode na linha do NOI e confirme as três ou quatro células que a alimentam. Depois que o conjunto de colunas estiver correto, aplique-o ao restante do lote em vez de reconstruir a tabela para cada propriedade.
O processamento em lote é o que torna a visão de portfólio prática. Quarenta T12s entram como um único upload e saem como uma única tabela. Isso não compara as propriedades para você, e não deveria. Ele as coloca em uma única planilha onde a comparação é possível, que é o passo que costumava ser manual.
Demonstrativos densos são exatamente onde a verificação deixa de ser opcional. O Review Mode com Bbox linking permite passar o mouse sobre uma célula e ver a região da página original de onde ela veio, ou clicar em uma região da página e voltar para a célula. Em um T12, os mesmos dígitos se repetem em doze colunas, então uma conferência visual é mais rápida do que reler a linha. Se o demonstrativo for um scan mais antigo, ou as colunas estiverem apertadas, o Model Tier mais alto usa um modelo de visão mais forte para a mesma tarefa.
Mantenha a aritmética em perspectiva. No teto de 99% publicado para tabelas impressas, um demonstrativo de 60 linhas com 13 colunas numéricas tem cerca de 780 valores, e aproximadamente oito deles estariam errados. É por isso que cada linha precisa de uma coluna de conferência e um link para a fonte: os erros que importam são os que ainda parecem razoáveis.
As decisões de mapeamento ainda pertencem ao analista. Se a distinção entre mover números e mapeá-los é nova para você, financial statement spreading cobre a camada de política que fica acima desta. Se você está escolhendo entre ferramentas em vez de ler um demonstrativo, a comparação de document extraction tools for property management cobre o que cada uma faz com um T12 ou um rent roll.
Normalization É um Julgamento que o Demonstrativo Não Contém
Um T12 registra onde um custo foi lançado; ele não diz se esse lançamento é adequado para o próximo proprietário. A extração pode mover a linha e provar a aritmética. As decisões desta seção ficam com uma pessoa, e a versão honesta de qualquer fluxo de trabalho com T12 diz isso.
Uma substituição de telhado de $180,000 dentro de reparos e manutenção é um custo operacional ou um item de capital. O demonstrativo mostra em qual linha ela caiu, não o que era o serviço. A fatura e a política contábil decidem. Uma conta de imposto predial reflete a avaliação do vendedor, e uma venda pode redefini-la. O seguro mostra o prêmio que foi pago, não a cotação que o próximo proprietário receberá. Uma propriedade autogerida pode não mostrar nenhuma taxa de administração, enquanto um comprador pagará uma desde o primeiro mês.
Loss to lease e market rent não estão no T12. Eles vêm do rent roll e do mercado. Se o NOI é declarado antes ou depois de replacement reserves depende de quem o preparou, e a página pode não dizer. A ferramenta não constrói o modelo de underwriting nem o pro forma, não executa um fluxo de caixa descontado, nem chega a um valor. Um cap rate aplicado a qualquer um desses números é uma decisão de avaliação, com comps e premissas de mercado por trás, e nenhuma ferramenta de extração a toma.
A extração pode provar que um demonstrativo fecha. Ela não pode provar que o NOI nele é o NOI que você deveria considerar no underwriting.
FAQ
O que é um T12 no mercado imobiliário?
Um T12 no mercado imobiliário é a demonstração operacional de um imóvel referente aos doze meses mais recentes, apresentada mês a mês e terminando no NOI. O período acompanha o calendário, então uma demonstração datada de setembro de 2026 abrange de outubro de 2025 a setembro de 2026. Compradores, credores e avaliadores a usam como registro do que o imóvel de fato ganhou e gastou.
Um T12 é o mesmo que uma demonstração operacional?
Um T12 é um tipo de demonstração operacional, definido pelo seu período: os doze meses anteriores que terminam em uma data declarada. Uma demonstração operacional também pode cobrir um mês, um ano-calendário, um ano até a data ou um período orçamentário. O rótulo importa, porque uma demonstração operacional com nove colunas não é um T12 e não deve ser anualizada como tal.
Qual é a diferença entre um T12 e um T3?
Um T3 cobre os últimos três meses e um T6 os últimos seis. Janelas mais curtas tornam uma mudança recente mais fácil de ver, e são mais facilmente distorcidas pela sazonalidade, por um único reparo ou por uma parcela de imposto. Anualizar um T3 é uma projeção, não um substituto para doze meses de histórico.
Um T12 inclui debt service?
Normalmente não. O debt service fica abaixo do NOI, porque o NOI mede o imóvel antes do financiamento. Os credores testam o NOI contra o debt service através do índice de cobertura do serviço da dívida, que só funciona se o pagamento do empréstimo for mantido fora do numerador. Se uma demonstração inclui debt service em operating expenses, mova-o para baixo da linha antes de comparar qualquer coisa.
Posso comparar o NOI entre os T12 de dois imóveis?
Somente depois que os períodos, a base contábil, a apresentação das recuperações, a taxa de administração e o tratamento das reservas estiverem alinhados. Duas demonstrações podem reportar o mesmo NOI enquanto uma lança $36,000 de utility reimbursements como receita e a outra os compensa contra a despesa. O NOI coincide e o expense ratio não. Um NOI comparável é um número construído, não um número impresso.
A IA consegue extrair um T12 digitalizado ou fotografado?
Consegue quando as páginas estão legíveis e a estrutura da tabela está visível. Digitalizações de demonstrativos antigos, cópias em papel carbono desbotadas e fotografias tiradas em ângulo são mais difíceis, e é para isso que serve o nível de processamento mais alto. Confira a grade mensal com o total impresso antes de confiar em qualquer linha, e use o link da fonte para as células que alimentam seu modelo.
Quão atual deve ser um T12?
Ele deve terminar no mês fechado mais recente. Um demonstrativo que para três ou quatro meses antes do fechamento deixa o período mais importante sem informação. Peça os meses que faltam no mesmo formato, e não presuma que a tendência da parte anterior do ano continuou.
Um único NOI anual é uma afirmação. Doze colunas datadas, um rótulo em cada linha e uma referência de página por trás de cada valor são evidências, e evidência é o que sobrevive a um comitê de crédito, a uma reunião de sócios ou às perguntas de um credor. O trabalho que vale a pena automatizar é a parte que mantém os três anexados.