O Spreading de Demonstrações Financeiras
É um Trabalho de Mapeamento
A maioria das tentativas de acelerar o spreading de demonstrações financeiras ataca a digitação. A digitação não é o que consome a tarde. Um analista de crédito comercial consegue digitar um spread de três anos em algumas horas. O que atrasa o arquivo é a releitura: decidir se "Due from stockholders" é um ativo circulante neste ano, se a demonstração está em milhares e se a coluna da direita é o exercício fiscal ou os doze meses móveis.
Essas são decisões de mapeamento, e um modelo de spread é feito principalmente delas. Uma passagem de extração pode mover os números junto com os rótulos, unidades e referências de página que carregam essas decisões. Ela não pode tomar as decisões.
Principais Conclusões
- A digitação nunca foi o custo daquela tarde, a releitura sim: um analista de crédito consegue digitar uma demonstração de três anos em algumas horas, e o tempo restante é gasto decidindo a qual conta cada linha deve ser atribuída.
- Muitas linhas do modelo não têm correspondência direta na demonstração: o seguro pré-pago é um ativo circulante segundo o GAAP, mas o banco o coloca em ativos não circulantes por política, e essa decisão não é visível em nenhum número.
- Deixe a extração trazer junto os rótulos e as referências de página, e mantenha a decisão de atribuição de conta com a pessoa, para que a tabela de preparação resultante resista ao escrutínio do comitê.
O que é o spreading de demonstrações financeiras
O spreading de demonstrações financeiras é a transferência do balanço patrimonial, da demonstração do resultado e da demonstração dos fluxos de caixa de um tomador para o modelo do próprio credor, um período por coluna, com cada linha de origem atribuída a uma linha do modelo que significa a mesma coisa para todos os tomadores. A Risk Management Association descreve a mesma transferência e trata o resultado como insumo do relatório de índices e do fluxo de caixa do qual depende o parecer de crédito (RMA, 2022).
O modelo torna a apresentação de um tomador comparável entre operações e anos, e é por isso que os bancos publicam padrões internos de spreading e esperam que a mesma linha caia na mesma linha do modelo todas as vezes.
O trabalho se divide conforme o porte da instituição. Em um banco maior, um analista de crédito ou gerente de carteira faz o spreading, um underwriter monta os índices, um comitê aprova e a revisão de crédito refaz partes depois. Em um banco comunitário, o próprio credor pode fazer tudo: "Fazemos o spreading das demonstrações, completamos os fluxos de caixa e a análise global, montamos o cronograma de dívidas" (r/Banking, 2025).
Um spread é a reexpressão dos números do tomador feita pelo credor. A linha do modelo é uma categoria de crédito, e essa categoria muitas vezes não tem linha correspondente na página.
O modelo exige decisões que a demonstração não contém
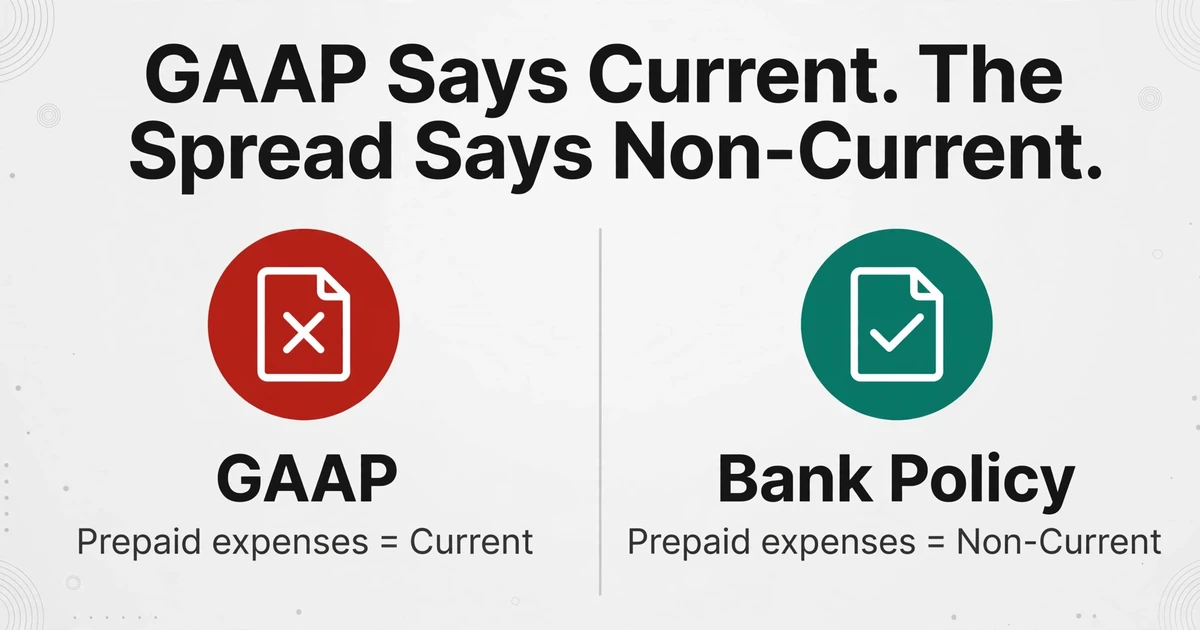
Dois credores podem fazer o spreading do mesmo tomador de formas diferentes e cada um estar correto conforme sua própria política, porque um spread bancário responde a uma pergunta de pagamento em vez de reproduzir o GAAP. O guia da RMA é explícito sobre os desvios: despesas antecipadas são lançadas como não circulantes mesmo que o GAAP as chame de circulantes, e a dívida de longo prazo devida ao proprietário é lançada como circulante, a menos que seja subordinada ao banco.
Nenhuma dessas reclassificações é visível no número. Cada uma é uma decisão de política aplicada a um rótulo, e os rótulos são ambíguos: "Due from stockholders" e "Notes receivable, related party" podem descrever a mesma relação, e o analista precisa decidir se ela é comercial antes de escolher uma linha. A orientação do Ex-Im Bank diz aos analistas para combinar contas pequenas, até cerca de 5% ou 10%, para que a demonstração dos fluxos de caixa gerada permaneça legível (U.S. Export-Import Bank, rev. 2012).
O modelo também vai além de uma única entidade. O manual de crédito imobiliário comercial de 2022 do OCC espera que a avaliação cubra a condição financeira global do tomador ou fiador, o fluxo de caixa global e os passivos diretos e contingentes (OCC Comptroller's Handbook, março de 2022). Um grupo de tomadores, a declaração financeira pessoal de um fiador e as empresas operacionais alimentam uma única visão.
A política decide que um prêmio de seguro antecipado pertence ao ativo não circulante. O reconhecimento de caracteres não pode tomar essa decisão, porque a página não contém a resposta.
O que não é transportado para o modelo
Os valores geralmente chegam intactos. A estrutura que lhes dá significado é o que se perde, nos mesmos poucos lugares em cada arquivo.
| Elemento de origem | O que o modelo precisa | O que uma cópia apenas de valores deixa para trás |
|---|---|---|
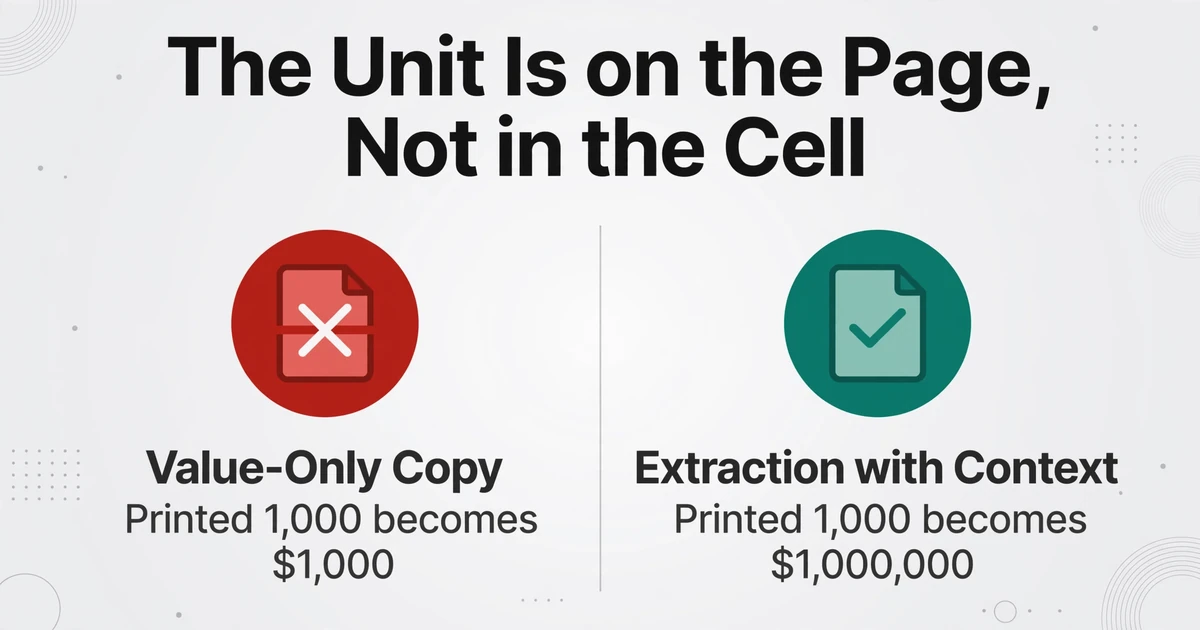
| Declaração de unidade ("$ em milhares") | Cada valor escalado uma vez, com a escala registrada | Dígitos corretos, valores 1.000 vezes errados |
| Cabeçalhos de período (exercício fiscal, período intermediário, T-12) | A coluna certa vinculada ao período certo | Uma nova coluna colada sobre a do ano passado |
| Parênteses em torno de um valor | O negativo aplicado à linha | Um déficit que é lido como lucros acumulados |
| Hierarquia de seções e subtotais | A linha posicionada em uma seção, o subtotal recalculado | Uma soma de coluna que conta o ativo circulante duas vezes |
| Rótulo da linha e referência de nota | A evidência para a decisão de mapeamento | Um número sem argumento anexado |
| Uma linha que a demonstração omite | Uma linha do modelo que ainda precisa ser preenchida | Um zero, ou um ajuste que esconde a lacuna |
A unidade é o caso mais claro. O Ex-Im Bank orienta os analistas a registrar em cada página a moeda e se os valores são reais, em milhares ou em milhões, porque a página carrega a escala e a célula não.
Os períodos falham pelo mesmo motivo: o cabeçalho fica acima da grade. Um exercício fiscal encerrado em junho, um período parcial ou uma coluna de doze meses móveis não se alinharão com um modelo de ano-calendário. Cole pela posição da coluna e o período mais recente sobrescreve o mais antigo. Sinais e subtotais falham no nível da aritmética, e a mecânica de unidade, sinal e subtotal na extração de demonstrações é abordada separadamente.
Os rótulos falham quando são renomeados. O tomador substitui "Officer compensation" por "Management fees", e a linha de remuneração de executivos continua importando porque o underwriter a ajusta para o fluxo de caixa sustentável. Faça a correspondência pela ordem das linhas e o número cai uma linha fora do lugar, com o total ainda correto.
Algumas linhas do modelo nunca são impressas. O Ex-Im observa que a parcela circulante da dívida de longo prazo precisa ser solicitada em quase todos os países que analisa, porque os tomadores a embutem na dívida bancária de curto prazo. Extraia apenas o que a página mostra e a linha fica vazia, o que é pior do que um valor errado, porque nada sinaliza o problema.
A demonstração dos fluxos de caixa é o último lugar onde isso aparece. O software de spreading consegue derivá-la das variações do balanço patrimonial, e o Ex-Im alerta que a versão derivada distorce dividendos em ações, reavaliações e ativos adquiridos com dívida. Extraia a demonstração impressa e trate a versão derivada como conferência cruzada.
Um erro de unidade produz uma página de dígitos que estão individualmente corretos e coletivamente errados por um fator de mil.
Por que o erro sobrevive à revisão
Os erros que chegam a um memorando de crédito são os que ainda parecem razoáveis. Uma unidade omitida escala todas as linhas da mesma forma, então o balanço patrimonial continua fechando e todos os índices permanecem inalterados. Uma linha contrária lançada como positiva infla os ativos e deixa o patrimônio líquido parecendo mais forte, e um analista que verifica se a tabela extraída fecha consigo mesma não vai perceber. Uma linha mapeada incorretamente mantém o total intacto e altera um índice.
O comportamento diante do prazo piora isso. Quando a data do comitê é fixa, o mapeamento é feito por posição e semelhança de rótulo, e uma nota de parte relacionada só é lida se o rótulo disser "related party". São essas as condições em que os desvios de política mais importam. O erro é projetado para passar na verificação que o analista tem tempo de fazer.
É por isso que os projetos de spreading automatizado têm um histórico misto. Analistas em uma discussão de 2023 descrevem grandes bancos ainda fazendo o spreading manualmente no Excel, bancos usando o Moody's CreditLens e auto-spreaders que geraram mais trabalho de correção do que o processo manual: "I end up having to spend more time correcting the spreads then it would've taken me to do them myself in the first place" (r/FinancialCareers, 2023). A reclamação é sobre o posicionamento, não sobre a leitura.
O volume explica por que os últimos por cento importam. Um spread de cinco anos em três demonstrações com 40 linhas cada é cerca de 600 números para um único tomador. Com 99% de precisão por campo, o teto que publicamos para tabelas impressas, seis células ainda estão erradas em média.
O spreading automatizado tende a falhar no posicionamento, não no reconhecimento, e o posicionamento é justamente a parte que o analista foi contratado para acertar.
A Etapa de Extração Que Alimenta o Modelo
A extração elimina a digitação e preserva a estrutura que a digitação descarta, e para na borda do modelo. Extraia as linhas de origem como evidência, depois mapeie-as onde pertencem as decisões de política.
O ImageToTable.ai funciona por meio da Extração de Colunas Personalizadas: você digita os nomes das colunas que deseja, e a IA localiza o valor em qualquer lugar da página entendendo o que o campo significa, e não onde ele está. Os nomes das suas colunas se tornam os cabeçalhos de saída. Para um spread, nomeie as colunas das quais dependem as decisões do modelo: Rótulo da Linha, Demonstração, Seção, Período, Unidade, Moeda, Valor como Impresso, Página de Origem.
O processamento em lote mantém um pacote unido. Três anos de demonstrações, o período intermediário, a declaração de imposto de renda e a declaração financeira pessoal do fiador entram como um lote e saem como uma tabela. Quando uma demonstração abrange várias páginas, a Mesclagem de Várias Páginas as agrupa em um único registro por período, entidade ou número de referência.
Uma coluna calculada dá conta bem de uma verificação. Defina Verificação de Saldo (Ativo Total menos Passivo Total e Patrimônio Líquido) e a saída fornece a diferença para cada período. Um valor diferente de zero aponta para um problema de transcrição. Ela não vai detectar uma linha mapeada para a categoria errada enquanto a demonstração ainda fecha. O modo de revisão acelera as verificações de valor restantes: passar o mouse sobre uma célula destaca de onde o valor veio, então confirmar uma unidade ou um rótulo leva um olhar em vez de uma caçada por um PDF de 40 páginas.
O que sai é uma tabela de preparação, não um spread. A ferramenta não conhece o seu modelo, não decide que "Due from stockholders" pertence ao ativo não circulante e não calcula índices, fluxo de caixa global ou covenants. Se você está comparando isso com ferramentas de captura, a diferença entre lançar em um razão e usar os nomes das suas colunas está descrita na comparação de ferramentas de extração de documentos financeiros.
A saída é uma tabela de preparação de linhas de origem rotuladas. O spread é o conjunto de decisões que você toma sobre ela.
Uma sequência que resiste ao prazo
Manter a conciliação antes do mapeamento é o que faz a sequência sobreviver a um prazo, porque um total de controle é mais barato de corrigir do que um memorando de comitê.
Defina as colunas a partir das perguntas do modelo
Comece pelas linhas que seu modelo precisa preencher e depois nomeie as colunas de origem que as sustentam. Extrair apenas valores recria o problema de copiar e colar.
Puxe o pacote inteiro em um único lote
Demonstrações financeiras, declarações de imposto de renda, períodos intermediários e a declaração financeira pessoal do fiador pertencem à mesma execução. Entidades e períodos permanecem alinhados.
Concilie antes de mapear
Confira ativos contra passivos mais patrimônio líquido, lucro líquido contra lucros acumulados e a demonstração dos fluxos de caixa impressa contra a extraída. Uma coluna calculada de diferença torna a exceção visível desde cedo.
Mapeie uma vez e registre a decisão
Para cada linha que você mover, anote o motivo: parte relacionada, despesas antecipadas, parcela circulante da dívida de longo prazo, conta pequena consolidada. Essa anotação é a trilha de auditoria.
Revise por exceção e depois escreva
Gaste o tempo de revisão nas células que falharam em um total de controle e nas linhas com rótulos ambíguos. Confirme-as na origem e depois escreva com a aritmética resolvida.
O que o analista ainda controla, e onde a extração para
Toda decisão que o modelo codifica permanece com o analista. As decisões de mapeamento são suas: se uma conta a receber é comercial ou de parte relacionada, se uma despesa é pontual, se uma conta pequena deve ser agrupada em outra. As adições são suas, incluindo a remuneração dos diretores. O fluxo de caixa global é seu, porque exige decidir quais entidades e fiadores pertencem ao grupo tomador. A classificação de risco, o teste de covenant e o memorando ficam com o crédito.
Os limites vêm na mesma medida. Demonstrações manuscritas, layouts incomuns e declarações de imposto com K-1s exigem mais revisão, e um nível de modelo mais alto melhora o reconhecimento, não o julgamento. A ferramenta não consegue ler uma nota de rodapé e decidir que um saldo de parte relacionada é discricionário.
Perguntas frequentes
O que é spreading de demonstrações financeiras em termos simples?
É transferir o balanço patrimonial, a demonstração do resultado e a demonstração dos fluxos de caixa de um tomador para o modelo padrão do credor, período a período, para que os mesmos índices possam ser calculados da mesma forma para cada tomador. A linha do modelo é uma categoria de crédito, então o trabalho envolve julgamento além da entrada de dados.
Quanto tempo leva para fazer o spread de demonstrações financeiras?
Depende dos períodos, das entidades e da qualidade das demonstrações, e não há benchmark independente que valha a pena citar. Profissionais descrevem um trabalho de várias horas para um pacote pronto para comitê, e um spread limpo de três anos para uma entidade é mais rápido do que um grupo tomador com fiadores.
A IA pode fazer o spread de demonstrações financeiras automaticamente?
O software consegue extrair itens de linha e colocá-los em um modelo, e várias plataformas de crédito vendem spreading automatizado. Profissionais relatam erros de posicionamento que exigem correção, especialmente com contas de partes relacionadas, receita de subsidiárias e tomadores com múltiplos imóveis de aluguel. A tecnologia ajuda na extração e ainda precisa de um revisor na camada de mapeamento.
O ImageToTable.ai pode preencher nosso modelo de spreading diretamente?
Não. Ele extrai as linhas de origem em uma tabela estruturada com rótulos, unidades, períodos e referências de página anexados, que você então mapeia para o seu próprio modelo. Ele não tem modelo de credor, nem regras de mapeamento institucional, nem cálculos de índices ou covenants. A tabela é uma entrada limpa para esse trabalho, em Excel, CSV ou Google Sheets.
O spread é o argumento, não a aritmética
Um spread que fecha não é necessariamente correto. A unidade, o período, o sinal e a categoria podem estar todos errados enquanto cada total bate. A versão defensável deste fluxo de trabalho separa as duas tarefas: deixe a extração carregar os números rotulados e sua proveniência, e mantenha as decisões de política onde uma pessoa possa explicá-las.
Teste a camada de extração no pacote de demonstrações de um tomador. Conte as células que você não precisou digitar e depois conte as células que ainda precisou decidir. O segundo número é o trabalho que sempre foi seu.