Le spreading financier
est un travail de mapping
La plupart des tentatives pour accélérer le spreading financier s'attaquent à la saisie. Ce n'est pas la saisie qui coûte l'après-midi. Un analyste crédit commercial peut saisir un spread sur trois ans en quelques heures. Ce qui retarde le dossier, c'est la relecture : décider si « Due from stockholders » est un actif courant cette année, si l'état est en milliers, et si la colonne de droite correspond à l'exercice fiscal ou aux douze derniers mois.
Ce sont des décisions de mapping, et un modèle de spread est en grande partie composé de ces décisions. Une passe d'extraction peut déplacer les chiffres avec les libellés, les unités et les références de page qui portent ces décisions. Elle ne peut pas prendre les décisions.
Points clés
- La saisie n'a jamais été le coût de cet après-midi, la relecture oui : un analyste crédit peut taper un état sur trois ans en quelques heures, et passe le reste du temps à décider à quel poste chaque ligne doit être rattachée.
- Beaucoup de lignes du modèle n'ont aucune correspondance directe dans l'état : les primes d'assurance payées d'avance sont des actifs courants selon les GAAP, mais la banque les classe en actifs non courants selon sa politique, et cette décision ne se voit dans aucun chiffre.
- Laissez l'extraction transporter aussi les libellés et les numéros de page, et gardez le jugement de rattachement pour l'humain : la table de préparation obtenue résistera alors aux questions du comité.
Ce qu'est le spreading financier
Le spreading financier est le transfert du bilan, du compte de résultat et du tableau des flux de trésorerie d'un emprunteur dans le modèle propre au prêteur, une période par colonne, chaque ligne source étant affectée à une ligne du modèle qui signifie la même chose pour tous les emprunteurs. La Risk Management Association décrit ce même transfert et considère le résultat comme l'entrée du rapport de ratios et du tableau des flux de trésorerie dont dépend la note de crédit (RMA, 2022).
Le modèle rend la présentation d'un emprunteur comparable d'un dossier et d'une année à l'autre, c'est pourquoi les banques publient des normes internes de spreading et attendent que la même ligne se retrouve dans la même rangée à chaque fois.
Le travail se répartit selon la taille de l'institution. Dans une grande banque, un analyste crédit ou un gestionnaire de portefeuille fait le spread, un underwriter construit les ratios, un comité approuve, et la revue de crédit refait ensuite une partie du travail. Dans une banque communautaire, le prêteur peut tout faire : « We spread the financials, complete the cash flows and global analysis, build the debt schedule » (r/Banking, 2025).
Un spread est la reformulation par le prêteur des chiffres de l'emprunteur. La ligne du modèle est une catégorie de crédit, et cette catégorie n'a souvent aucune ligne correspondante sur la page.
Le modèle exige des décisions que l'état financier ne contient pas
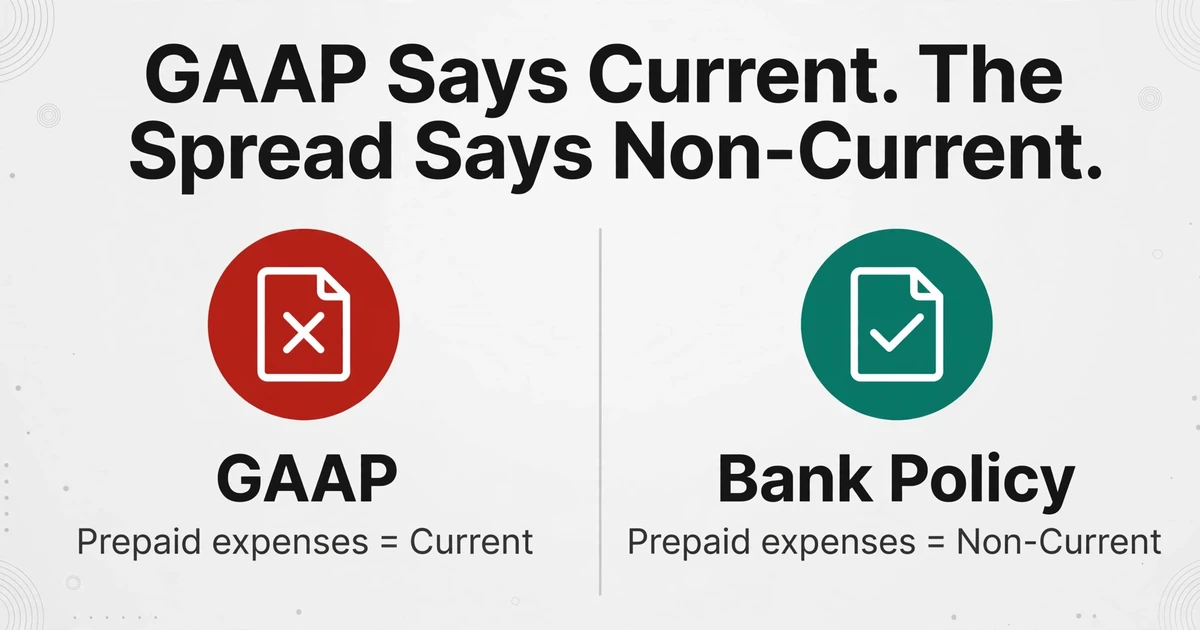
Deux prêteurs peuvent faire le spread du même emprunteur différemment et avoir chacun raison selon sa propre politique, car un spread bancaire répond à une question de remboursement plutôt que de reproduire les GAAP. Le guide RMA est explicite sur les écarts : les charges constatées d'avance sont spreadées comme non courantes même si les GAAP les qualifient de courantes, et la dette à long terme due au propriétaire est spreadée comme courante sauf si elle est subordonnée à la banque.
Aucune de ces reclassifications n'est visible dans le chiffre. Chacune est une décision de politique appliquée à un libellé, et les libellés sont ambigus : « Due from stockholders » et « Notes receivable, related party » peuvent décrire la même relation, et l'analyste doit décider si elle est liée à l'exploitation avant de choisir une ligne. Les recommandations d'Ex-Im Bank invitent les analystes à regrouper les petits comptes, jusqu'à environ 5 % ou 10 %, pour que le tableau des flux de trésorerie généré reste lisible (U.S. Export-Import Bank, rév. 2012).
Le modèle dépasse également le cadre d'une seule entité. Le manuel de prêt immobilier commercial de l'OCC de 2022 exige que l'évaluation couvre la situation financière globale de l'emprunteur ou du garant, le flux de trésorerie global, ainsi que les passifs directs et éventuels (OCC Comptroller's Handbook, mars 2022). Un groupe d'emprunt, l'état financier personnel d'un garant et les sociétés d'exploitation alimentent une seule vue.
La politique détermine qu'une prime d'assurance payée d'avance appartient aux actifs non courants. La reconnaissance de caractères ne peut pas en décider, car la page ne contient pas la réponse.
Ce qui ne passe pas dans le modèle
Les valeurs arrivent généralement intactes. C'est la structure qui leur donne un sens qui disparaît, aux mêmes endroits sur chaque fichier.
| Élément source | Ce dont le modèle a besoin | Ce qu'une copie de la valeur seule laisse de côté |
|---|---|---|
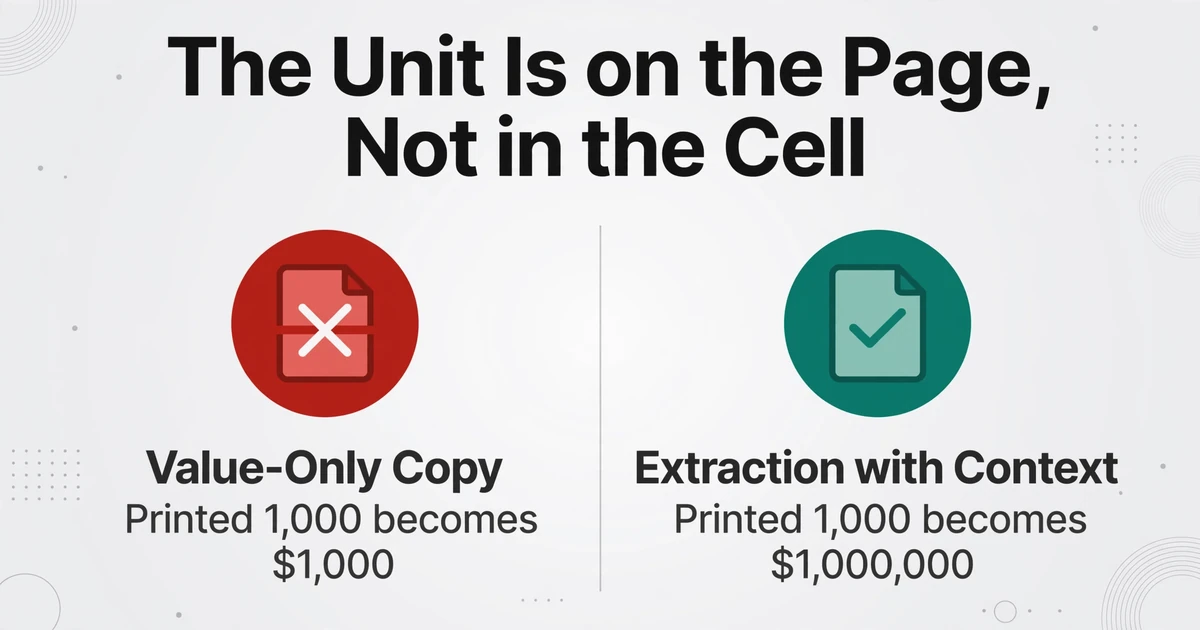
| Déclaration d'unité (« $ en milliers ») | Chaque chiffre mis à l'échelle une fois, avec l'échelle enregistrée | Des chiffres corrects, des valeurs 1 000 fois trop élevées |
| En-têtes de période (exercice fiscal, période intermédiaire, T-12) | La bonne colonne liée à la bonne période | Une nouvelle colonne collée par-dessus celle de l'année précédente |
| Parenthèses autour d'un chiffre | Le négatif appliqué à la ligne | Un déficit qui se lit comme des bénéfices non répartis |
| Hiérarchie des sections et sous-totaux | La ligne placée dans une section, le sous-total recalculé | Une somme de colonne qui compte deux fois les actifs courants |
| Libellé de ligne et référence de note | La preuve pour la décision de mapping | Un nombre sans argument attaché |
| Une ligne que l'état omet | Une ligne du modèle qui doit tout de même être remplie | Un zéro, ou un ajustement qui masque l'écart |
L'unité est le cas le plus évident. Ex-Im Bank demande aux analystes d'indiquer sur chaque page la devise et si les chiffres sont réels, en milliers ou en millions, car la page porte l'échelle et la cellule non.
Les périodes échouent pour la même raison : l'en-tête se trouve au-dessus de la grille. Un exercice fiscal se terminant en juin, une période partielle ou une colonne sur douze derniers mois ne s'aligneront pas sur un modèle en année civile. Collez selon la position des colonnes et la période la plus récente écrase la plus ancienne. Les signes et les sous-totaux échouent au niveau de l'arithmétique, et les mécanismes d'unité, de signe et de sous-total dans l'extraction d'états financiers sont traités séparément.
Les libellés échouent lorsqu'ils sont renommés. Un emprunteur remplace « Officer compensation » par « Management fees », et la ligne de rémunération des dirigeants reste importante car l'underwriter l'ajuste pour un flux de trésorerie durable. Faites la correspondance par ordre de ligne et le chiffre se décale d'une ligne, le total restant correct.
Certaines lignes du modèle ne sont jamais imprimées. Ex-Im note que la part à moins d'un an de la dette à long terme doit être demandée dans presque tous les pays qu'elle examine, car les emprunteurs la fondent dans la dette bancaire à court terme. Extrayez uniquement ce que la page affiche et la ligne reste vide, ce qui est pire qu'une valeur erronée car rien ne le signale.
Le tableau des flux de trésorerie est le dernier endroit où cela apparaît. Un logiciel de spreading peut en dériver un à partir des variations du bilan, et Ex-Im avertit que la version dérivée fausse les dividendes en actions, les réévaluations et les actifs acquis à crédit. Extrayez l'état imprimé et traitez la version dérivée comme une vérification croisée.
Une erreur d'unité produit une page de chiffres individuellement corrects et collectivement faux d'un facteur mille.
Pourquoi l'erreur survit à la revue
Les erreurs qui atteignent une note de crédit sont celles qui paraissent encore raisonnables. Une unité omise met toutes les lignes à la même échelle, donc le bilan reste équilibré et tous les ratios sont inchangés. Une ligne contra saisie en positif gonfle l'actif et laisse les capitaux propres paraître plus solides, et un analyste qui vérifie si le tableau extrait est cohérent ne le verra pas. Une ligne mal mappée préserve le total et déplace un ratio.
Le comportement face aux délais aggrave cela. Quand la date du comité est fixée, le mapping se fait par position et similarité de libellé, et une note sur les parties liées n'est lue que si le libellé indique « related party ». Ce sont les conditions dans lesquelles les écarts de politique comptent le plus. L'erreur est conçue pour passer le contrôle que l'analyste a le temps d'exécuter.
C'est pourquoi les projets de spreading automatisé ont un bilan mitigé. Des analystes dans un fil de 2023 décrivent de grandes banques qui font encore le spreading manuellement dans Excel, des banques qui utilisent Moody's CreditLens, et des auto-spreaders qui ont créé plus de travail de correction que le processus manuel : « I end up having to spend more time correcting the spreads then it would've taken me to do them myself in the first place » (r/FinancialCareers, 2023). La plainte porte sur le placement, pas sur la lecture.
Le volume explique pourquoi les derniers pourcents comptent. Un spread sur cinq ans couvrant trois états à 40 lignes chacun représente environ 600 chiffres pour un seul emprunteur. À 99 % de précision par champ, le plafond que nous publions pour les tableaux imprimés, six cellules restent fausses en moyenne.
Le spreading automatisé tend à échouer sur le placement plutôt que sur la reconnaissance, et le placement est précisément ce que l'analyste a été embauché pour réussir.
L'étape d'extraction qui alimente le modèle
L'extraction supprime la saisie et préserve la structure que la saisie fait disparaître, et elle s'arrête au bord du modèle. Extrayez les lignes sources comme preuves, puis mappez-les là où se prennent les décisions de politique.
ImageToTable.ai fonctionne via Extraction de colonnes personnalisées : vous saisissez les noms de colonnes souhaités, et l'IA localise la valeur n'importe où sur la page en comprenant ce que le champ signifie plutôt que où il se trouve. Vos noms de colonnes deviennent les en-têtes de sortie. Pour un spread, nommez les colonnes dont dépendent les décisions du modèle : Line Label, Statement, Section, Period, Unit, Currency, Amount as Printed, Source Page.
Le traitement par lots garde un dossier groupé. Trois ans d'états financiers, la période intermédiaire, la déclaration fiscale et l'état financier personnel du garant entrent en un seul lot et ressortent en un seul tableau. Lorsqu'un état s'étend sur plusieurs pages, la fusion multipage les regroupe en un seul enregistrement par période, entité ou numéro de référence.
Une colonne calculée gère bien un contrôle. Définissez Balance Check (Total Assets minus Total Liabilities and Equity) et la sortie donne la différence pour chaque période. Une valeur non nulle indique un problème de transcription. Elle ne détectera pas une ligne mappée dans la mauvaise catégorie alors que l'état est toujours équilibré. Le mode révision accélère les vérifications de valeurs restantes : survoler une cellule met en évidence l'origine de la valeur, si bien que confirmer une unité ou un libellé prend un coup d'œil au lieu d'une recherche dans un PDF de 40 pages.
Ce qui ressort est une table de préparation, pas un spread. L'outil ne connaît pas votre modèle, ne décide pas que « Due from stockholders » appartient aux actifs non courants, et ne calcule ni ratios, ni flux de trésorerie global, ni covenants. Si vous comparez cela à des outils de capture, la différence entre comptabiliser dans un grand livre et reprendre vos noms de colonnes est exposée dans la comparaison des outils d'extraction de documents financiers.
La sortie est une table de préparation de lignes sources étiquetées. Le spread est l'ensemble des décisions que vous prenez par-dessus.
Une séquence qui tient bon face aux délais
Garder la réconciliation en amont du mapping, c'est ce qui permet à la séquence de survivre à une échéance, car un total de contrôle coûte moins cher à corriger qu'une note de comité.
Définissez les colonnes à partir des questions du modèle
Partez des lignes que votre modèle doit remplir, puis nommez les colonnes sources qui les alimentent. Extraire uniquement les montants recrée le problème du copier-coller.
Importez tout le dossier en un seul lot
États financiers, déclarations fiscales, périodes intermédiaires et état financier personnel du garant ont leur place dans le même traitement. Les entités et les périodes restent alignées.
Réconciliez avant de mapper
Vérifiez l'actif par rapport au passif plus les capitaux propres, le résultat net par rapport aux bénéfices non répartis, et le tableau des flux de trésorerie imprimé par rapport à celui extrait. Une colonne calculée d'écart rend l'exception visible tôt.
Mappez une fois, et consignez la décision
Pour chaque ligne que vous déplacez, notez la raison : partie liée, charge constatée d'avance, part courante de la dette à long terme, petit compte consolidé. Cette note constitue la piste d'audit.
Revoyez par exception, puis rédigez
Consacrez le temps de revue aux cellules qui ont échoué à un total de contrôle et aux lignes aux libellés ambigus. Confirmez-les par rapport à la source, puis rédigez avec l'arithmétique réglée.
Ce qui reste à l'analyste, et où l'extraction s'arrête
Chaque décision encodée dans le modèle reste à l'analyste. Les décisions de mapping vous appartiennent : déterminer si une créance est commerciale ou liée à une partie liée, si une charge est non récurrente, si un petit compte doit être regroupé avec un autre. Les retraitements vous appartiennent, y compris la rémunération des dirigeants. Le flux de trésorerie global vous appartient, car il exige de décider quelles entités et quels garants font partie du groupe emprunteur. La notation de risque, le test des covenants et la note de synthèse restent du ressort du crédit.
Les limites vont de pair. Les états manuscrits, les mises en page inhabituelles et les déclarations fiscales avec K-1 exigent davantage de vérification, et un niveau de modèle supérieur améliore la reconnaissance plutôt que le jugement. L'outil ne peut pas lire une note de bas de page et décider qu'un solde de partie liée est discrétionnaire.
Questions fréquentes
Qu'est-ce que le spreading financier, en termes simples ?
Il s'agit de reporter le bilan, le compte de résultat et le tableau des flux de trésorerie d'un emprunteur dans le modèle standard du prêteur, période par période, afin que les mêmes ratios soient calculés de la même manière pour chaque emprunteur. La ligne du modèle correspond à une catégorie de crédit, le travail implique donc autant de jugement que de saisie de données.
Combien de temps faut-il pour faire le spread d'états financiers ?
Cela dépend des périodes, des entités et de la qualité des états, et il n'existe aucun benchmark indépendant qui vaille la peine d'être cité. Les praticiens évoquent plusieurs heures de travail pour un dossier prêt pour le comité, et un spread propre sur trois ans pour une seule entité va plus vite qu'un groupe emprunteur avec garants.
L'IA peut-elle faire le spread d'états financiers automatiquement ?
Un logiciel peut extraire les postes et les placer dans un modèle, et plusieurs plateformes de prêt vendent du spreading automatisé. Les praticiens signalent des erreurs de placement à corriger, en particulier avec les comptes de parties liées, les revenus de filiales et les emprunteurs possédant plusieurs biens locatifs. La technologie aide à l'extraction et nécessite encore un relecteur au niveau du mapping.
ImageToTable.ai peut-il remplir directement notre modèle de spreading ?
Non. Il extrait les lignes sources dans un tableau structuré avec les libellés, les unités, les périodes et les références de page associés, que vous mappez ensuite dans votre propre modèle. Il n'a pas de modèle de prêteur, pas de règles de mapping d'institution, et pas de calculs de ratios ou de covenants. Le tableau constitue une entrée propre pour ce travail, dans Excel, CSV ou Google Sheets.
Le spread est l'argument, pas l'arithmétique
Un spread qui s'équilibre n'est pas forcément juste. L'unité, la période, le signe et la catégorie peuvent tous être erronés alors que chaque total est équilibré. La version défendable de ce flux de travail sépare les deux tâches : laissez l'extraction porter les chiffres étiquetés et leur provenance, et gardez les décisions de politique là où une personne peut les expliquer.
Testez la couche d'extraction sur le dossier d'états financiers d'un emprunteur. Comptez les cellules que vous n'avez pas eu à saisir, puis comptez celles que vous avez encore dû trancher. Le second nombre représente le travail qui vous a toujours appartenu.