Financial Statement Spreading
ist eine Mapping-Aufgabe
Die meisten Versuche, das Financial Statement Spreading zu beschleunigen, setzen beim Tippen an. Das Tippen ist nicht das, was den Nachmittag kostet. Ein Kreditanalyst im Firmenkundengeschäft kann einen Drei-Jahres-Spread in wenigen Stunden eingeben. Was die Datei verzögert, ist das erneute Lesen: zu entscheiden, ob „Due from stockholders" in diesem Jahr ein kurzfristiger Vermögenswert ist, ob der Abschluss in Tausenden angegeben ist und ob die rechte Spalte das Geschäftsjahr oder die letzten zwölf Monate sind.
Das sind Mapping-Entscheidungen, und ein Spread-Template besteht überwiegend aus ihnen. Ein Extraktionsdurchlauf kann die Zahlen zusammen mit den Bezeichnungen, Einheiten und Seitenverweisen verschieben, die diese Entscheidungen tragen. Die Entscheidungen selbst kann er nicht treffen.
Die wichtigsten Erkenntnisse
- Das Tippen war nie der Kostenfaktor des Nachmittags, das erneute Lesen ist es: Ein Kreditanalyst tippt einen Drei-Jahres-Abschluss in wenigen Stunden ein, und die restliche Zeit entscheidet er, welche Zeile zu welchem Konto gehört.
- Viele Zeilen im Template haben im Abschluss gar keine Entsprechung: Vorausbezahlte Versicherungen gelten nach GAAP als kurzfristiger Vermögenswert, die Bank ordnet sie per Policy den langfristigen Vermögenswerten zu, und diese Entscheidung ist in keiner Zahl erkennbar.
- Lassen Sie die Extraktion Bezeichnungen und Seitenzahlen gleich mit übernehmen und überlassen Sie die Kontozuordnung dem Menschen – so entsteht eine Staging-Tabelle, die einer Nachfrage im Ausschuss standhält.
Was Financial Statement Spreading ist
Financial Statement Spreading ist die Übertragung der Bilanz, der Gewinn- und Verlustrechnung und der Kapitalflussrechnung eines Kreditnehmers in das eigene Template des Kreditgebers, ein Zeitraum pro Spalte, wobei jede Quellzeile einer Template-Zeile zugeordnet wird, die für jeden Kreditnehmer dasselbe bedeutet. Die Risk Management Association beschreibt dieselbe Übertragung und behandelt das Ergebnis als Input für den Kennzahlenbericht und den Cashflow, auf den der Kreditvermerk angewiesen ist (RMA, 2022).
Das Template macht die Darstellung eines Kreditnehmers über Geschäfte und Jahre hinweg vergleichbar, weshalb Banken interne Spreading-Standards veröffentlichen und erwarten, dass dieselbe Zeile jedes Mal in derselben Zeile landet.
Die Arbeit verteilt sich je nach Größe des Instituts. Bei einer größeren Bank spreadet ein Kreditanalyst oder Portfoliomanager, ein Underwriter erstellt Kennzahlen, ein Ausschuss genehmigt, und das Loan Review führt Teile später erneut durch. Bei einer Community Bank erledigt der Kreditgeber möglicherweise alles selbst: „Wir spreaden die Finanzzahlen, erstellen die Cashflows und die globale Analyse, bauen den Schuldenplan auf" (r/Banking, 2025).
Ein Spread ist die Neudarstellung der Zahlen des Kreditnehmers durch den Kreditgeber. Die Template-Zeile ist eine Kreditkategorie, und diese Kategorie hat oft keine passende Zeile auf der Seite.
Das Template verlangt Entscheidungen, die der Abschluss nicht enthält
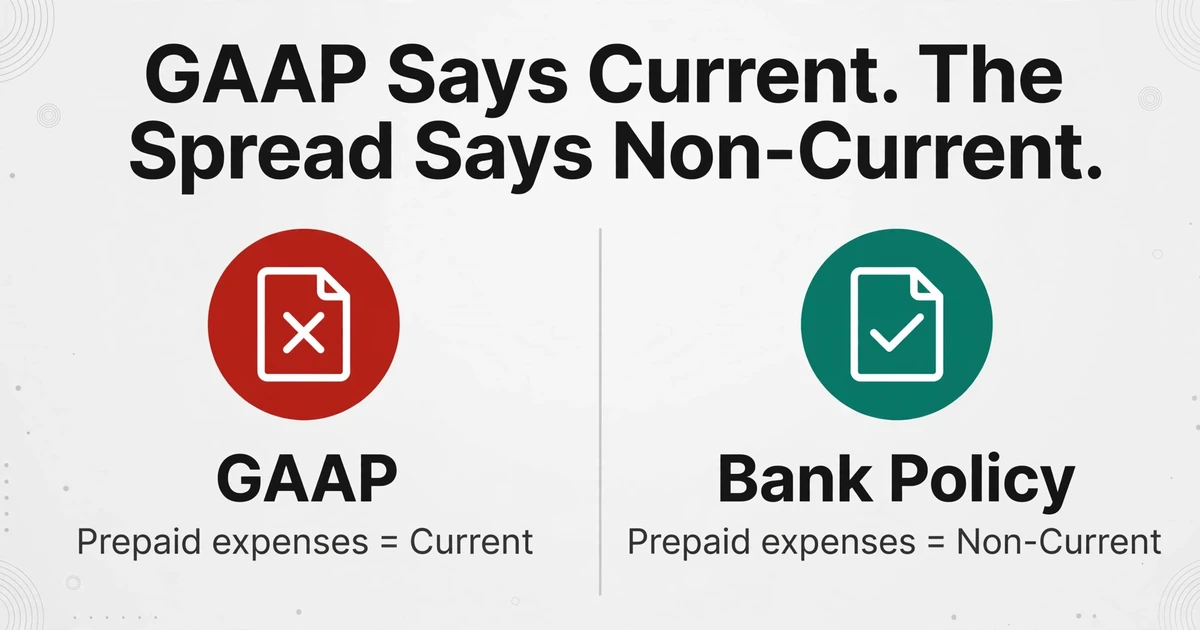
Zwei Kreditgeber können denselben Kreditnehmer unterschiedlich spreaden und dennoch jeweils nach ihrer eigenen Richtlinie korrekt sein, weil ein Bank-Spread eine Rückzahlungsfrage beantwortet und nicht GAAP reproduziert. Der RMA-Leitfaden ist ausdrücklich zu den Abweichungen: Rechnungsabgrenzungsposten (aktiv) werden als langfristig gespreadet, obwohl GAAP sie als kurzfristig bezeichnet, und langfristige Verbindlichkeiten gegenüber dem Eigentümer werden als kurzfristig gespreadet, sofern sie nicht gegenüber der Bank nachrangig sind.
Keine dieser Umgliederungen ist in der Zahl sichtbar. Jede ist eine Richtlinienentscheidung, die auf eine Bezeichnung angewendet wird, und Bezeichnungen sind mehrdeutig: „Due from stockholders" und „Notes receivable, related party" können dieselbe Beziehung beschreiben, und der Analyst muss entscheiden, ob sie handelsbezogen ist, bevor er eine Zeile auswählt. Die Ex-Im Bank weist Analysten an, kleine Konten bis zu etwa 5 % oder 10 % zusammenzufassen, damit die erstellte Kapitalflussrechnung lesbar bleibt (U.S. Export-Import Bank, rev. 2012).
Die Vorlage reicht zudem über ein einzelnes Unternehmen hinaus. Das Handbuch der OCC aus dem Jahr 2022 für die gewerbliche Immobilienfinanzierung verlangt, dass die Bewertung die globale finanzielle Lage des Kreditnehmers oder Bürgen, den globalen Cashflow sowie direkte und Eventualverbindlichkeiten abdeckt (OCC Comptroller's Handbook, März 2022). Eine Kreditnehmergruppe, die persönliche Vermögensaufstellung eines Bürgen und die operativen Gesellschaften fließen in eine einzige Sicht zusammen.
Die Richtlinie entscheidet, dass eine vorausbezahlte Versicherungsprämie zu den langfristigen Vermögenswerten gehört. Die Zeichenerkennung kann diese Entscheidung nicht treffen, weil die Antwort nicht auf der Seite steht.
Was nicht in die Vorlage übernommen wird
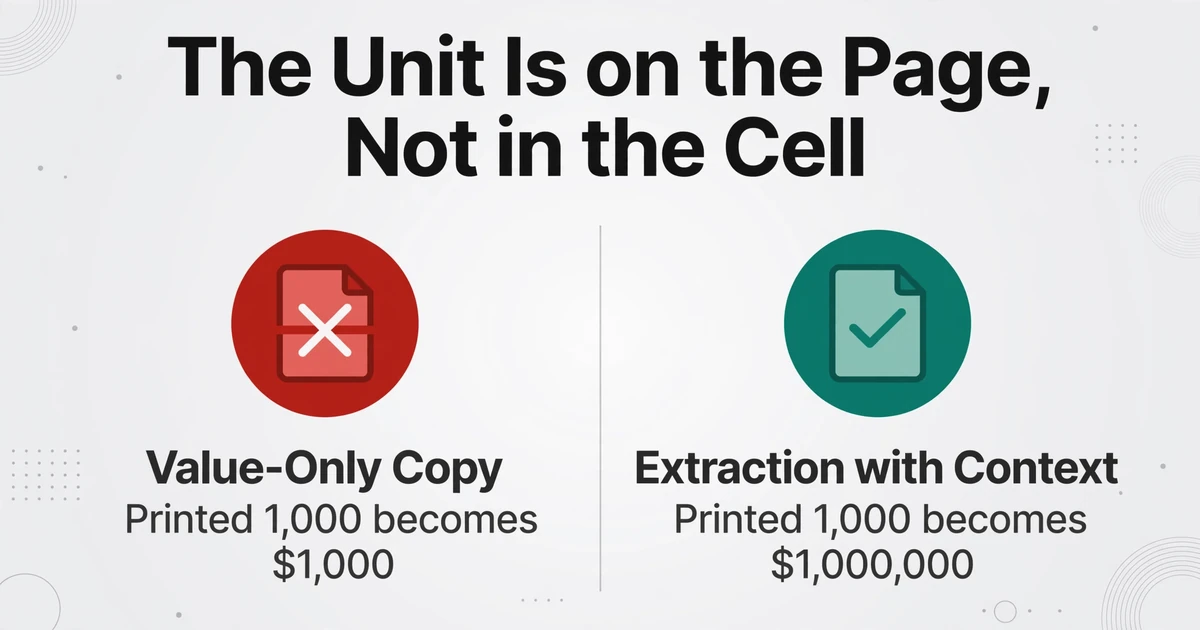
Die Werte kommen in der Regel unversehrt an. Die Struktur, die ihnen Bedeutung verleiht, geht verloren – und zwar an denselben wenigen Stellen in jeder Datei.
| Quellelement | Was die Vorlage benötigt | Was eine reine Wertübernahme zurücklässt |
|---|---|---|
| Einheitenangabe („$ in Tausend") | Jede Zahl einmal skaliert, mit dokumentierter Skalierung | Korrekte Ziffern, Werte um Faktor 1.000 daneben |
| Periodenüberschriften (Geschäftsjahr, Zwischenzeitraum, T-12) | Die richtige Spalte der richtigen Periode zugeordnet | Eine neue Spalte, die das Vorjahr überschreibt |
| Klammern um eine Zahl | Das negative Vorzeichen auf die Position angewendet | Ein Fehlbetrag, der als Gewinnrücklagen gelesen wird |
| Abschnittshierarchie und Zwischensummen | Die Position einem Abschnitt zugeordnet, die Zwischensumme neu berechnet | Eine Spaltensumme, die kurzfristige Vermögenswerte doppelt zählt |
| Positionsbezeichnung und Notenverweis | Der Beleg für die Mapping-Entscheidung | Eine Zahl ohne zugehörige Begründung |
| Eine Position, die der Abschluss auslässt | Eine Vorlagenzeile, die dennoch gefüllt werden muss | Eine Null oder ein Plug, der die Lücke verdeckt |
Die Einheit ist der klarste Fall. Die Ex-Im Bank weist Analysten an, auf jeder Seite die Währung und ob die Zahlen tatsächlich, in Tausend oder in Millionen angegeben sind, zu erfassen, weil die Seite den Maßstab trägt und die Zelle nicht.
Perioden scheitern aus demselben Grund: Die Überschrift steht über dem Raster. Ein Geschäftsjahr mit Juni-Ende, ein Rumpfzeitraum oder eine Spalte für die letzten zwölf Monate passen nicht zu einer Vorlage mit Kalenderjahr. Bei Einfügen nach Spaltenposition überschreibt die neueste Periode die älteste. Vorzeichen und Zwischensummen scheitern auf der Ebene der Arithmetik, und die Mechanik von Einheit, Vorzeichen und Zwischensummen in der Abschlussextraktion wird separat behandelt.
Beschriftungen scheitern durch Umbenennung. Ein Kreditnehmer ersetzt „Officer compensation" durch „Management fees", und die Zeile für Officer compensation bleibt relevant, weil der Underwriter sie für einen nachhaltigen Cashflow anpasst. Bei einer Zuordnung nach Zeilenreihenfolge landet die Zahl eine Zeile daneben, während die Summe weiterhin stimmt.
Manche Vorlagenzeilen werden nie ausgewiesen. Ex-Im weist darauf hin, dass der kurzfristige Anteil der langfristigen Verbindlichkeiten in fast jedem geprüften Land erfragt werden muss, weil Kreditnehmer ihn in die kurzfristigen Bankverbindlichkeiten einrechnen. Wird nur extrahiert, was auf der Seite steht, bleibt die Zeile leer – schlimmer als ein falscher Wert, weil nichts darauf hinweist.
Die Kapitalflussrechnung ist der letzte Ort, an dem dies auftritt. Spreading-Software kann eine aus Bilanzveränderungen ableiten, und Ex-Im warnt, dass die abgeleitete Version Aktiendividenden, Neubewertungen und mit Schulden erworbene Vermögenswerte falsch darstellt. Extrahieren Sie die ausgewiesene Kapitalflussrechnung und behandeln Sie die abgeleitete Version als Gegenprüfung.
Ein Einheitenfehler erzeugt eine Seite voller Ziffern, die einzeln korrekt und in der Summe um den Faktor tausend falsch sind.
Warum der Fehler die Prüfung übersteht
Die Fehler, die es in ein Credit Memo schaffen, sind die, die noch plausibel aussehen. Eine verlorene Einheit skaliert jede Zeile gleich, sodass die Bilanz weiterhin aufgeht und jede Kennzahl unverändert bleibt. Eine als positiv erfasste Gegenzeile bläht die Aktiva auf und lässt das Eigenkapital stärker erscheinen, und ein Analyst, der prüft, ob die extrahierte Tabelle in sich stimmig ist, wird es nicht sehen. Eine falsch zugeordnete Zeile lässt die Summe intakt und verschiebt eine Kennzahl.
Terminverhalten verschärft dies. Wenn das Komiteedatum feststeht, erfolgt das Mapping nach Position und Ähnlichkeit der Beschriftung, und ein Hinweis auf nahestehende Parteien wird nur gelesen, wenn die Beschriftung „related party" lautet. Das sind die Bedingungen, unter denen die Richtlinienabweichungen am stärksten ins Gewicht fallen. Der Fehler ist darauf ausgelegt, die Prüfung zu bestehen, für die der Analyst Zeit hat.
Deshalb haben automatisierte Spreading-Projekte eine gemischte Bilanz. Analysten beschreiben in einem Thread von 2023, dass große Banken weiterhin manuell in Excel spreaden, Banken Moody's CreditLens einsetzen und Auto-Spreader mehr Korrekturaufwand erzeugten als der manuelle Prozess: „I end up having to spend more time correcting the spreads then it would've taken me to do them myself in the first place" (r/FinancialCareers, 2023). Die Beschwerde betrifft die Platzierung, nicht das Lesen.
Das Volumen erklärt, warum die letzten paar Prozent zählen. Ein Fünfjahres-Spread über drei Abschlüsse mit je 40 Zeilen umfasst etwa 600 Zahlen für einen Kreditnehmer. Bei 99 % Genauigkeit pro Feld – die Obergrenze, die wir für ausgewiesene Tabellen veröffentlichen – sind im Schnitt noch sechs Zellen falsch.
Automatisiertes Spreading scheitert eher an der Platzierung als an der Erkennung, und die Platzierung ist genau der Teil, für den der Analyst eingestellt wurde.
Der Extraktionsschritt, der das Template speist
Die Extraktion ersetzt die manuelle Eingabe und bewahrt die Struktur, die bei der Eingabe verloren geht – und sie endet an der Grenze des Templates. Extrahieren Sie Quellzeilen als Belege und ordnen Sie sie dann dort zu, wo die Richtlinienentscheidungen hingehören.
ImageToTable.ai arbeitet mit Benutzerdefinierte Spaltenextraktion: Sie geben die gewünschten Spaltennamen ein, und die KI findet den Wert überall auf der Seite, indem sie versteht, was das Feld bedeutet, statt wo es steht. Ihre Spaltennamen werden zu den Ausgabeköpfen. Benennen Sie für einen Spread die Spalten, von denen die Entscheidungen des Templates abhängen: Line Label, Statement, Section, Period, Unit, Currency, Amount as Printed, Source Page.
Die Batch-Verarbeitung hält ein Paket zusammen. Drei Jahre Abschlüsse, der Zwischenzeitraum, die Steuererklärung und die persönliche Vermögensaufstellung des Bürgen gehen als ein Batch hinein und kommen als eine Tabelle heraus. Wenn ein Abschluss mehrere Seiten umfasst, gruppiert die Mehrseiten-Zusammenführung sie nach Periode, Gesellschaft oder Referenznummer zu einem Datensatz.
Eine berechnete Spalte erledigt eine Prüfung gut. Definieren Sie Balance Check (Total Assets minus Total Liabilities and Equity), und die Ausgabe liefert die Differenz für jede Periode. Ein Wert ungleich null weist auf ein Übertragungsproblem hin. Sie erkennt jedoch keine Zeile, die der falschen Kategorie zugeordnet wurde, solange der Abschluss noch ausgeglichen ist. Der Überprüfungsmodus beschleunigt die verbleibenden Wertprüfungen: Beim Überfahren einer Zelle wird hervorgehoben, woher der Wert stammt, sodass die Bestätigung einer Einheit oder eines Labels ein Blick ist statt einer Suche durch ein 40-seitiges PDF.
Was herauskommt, ist eine Staging-Tabelle, kein Spread. Das Tool kennt Ihr Template nicht, entscheidet nicht, dass „Due from stockholders" zu den langfristigen Vermögenswerten gehört, und berechnet keine Kennzahlen, keinen globalen Cashflow und keine Covenants. Wenn Sie dies gegen Erfassungstools abwägen, ist der Unterschied zwischen der Buchung in ein Hauptbuch und der Übernahme Ihrer Spaltennamen im Vergleich von Tools zur Extraktion von Finanzdokumenten dargestellt.
Die Ausgabe ist eine Staging-Tabelle mit beschrifteten Quellzeilen. Der Spread ist die Menge der Entscheidungen, die Sie darauf aufbauen.
Eine Reihenfolge, die unter Termindruck standhält
Die Abstimmung vor dem Mapping zu halten, ist es, was die Reihenfolge einen Termin überstehen lässt, denn eine Kontrollsumme ist billiger zu korrigieren als ein Ausschuss-Memo.
Definieren Sie die Spalten anhand der Fragen der Vorlage
Beginnen Sie mit den Zeilen, die Ihre Vorlage füllen muss, und benennen Sie dann die Quellspalten, die sie stützen. Nur Beträge zu extrahieren, schafft das Copy-paste-Problem neu.
Ziehen Sie das gesamte Paket in einem Batch
Abschlüsse, Steuererklärungen, Zwischenzeiträume und die persönliche Vermögensaufstellung des Bürgen gehören in denselben Durchlauf. Einheiten und Zeiträume bleiben ausgerichtet.
Stimmen Sie ab, bevor Sie mappen
Prüfen Sie Aktiva gegen Passiva plus Eigenkapital, den Jahresüberschuss gegen die Gewinnrücklagen und die gedruckte Kapitalflussrechnung gegen die extrahierte. Eine berechnete Differenzspalte macht die Ausnahme früh sichtbar.
Einmal mappen und die Entscheidung festhalten
Notieren Sie für jede Zeile, die Sie verschieben, den Grund: nahestehende Partei, Rechnungsabgrenzungsposten (aktiv), kurzfristiger Anteil an langfristigen Schulden, kleines konsolidiertes Konto. Diese Notiz ist der Prüfpfad.
Nach Ausnahmen prüfen, dann schreiben
Verwenden Sie die Prüfzeit auf Zellen, die eine Kontrollsumme nicht bestanden haben, und auf Zeilen mit mehrdeutigen Bezeichnungen. Bestätigen Sie sie anhand der Quelle und schreiben Sie dann mit geklärter Arithmetik.
Was der Analyst weiterhin verantwortet – und wo die Extraktion endet
Jede Entscheidung, die das Template kodiert, bleibt beim Analysten. Die Mapping-Entscheidungen treffen Sie: ob eine Forderung Handel oder nahestehende Partei ist, ob ein Aufwand einmalig ist, ob ein kleines Konto in ein anderes überführt werden sollte. Die Hinzurechnungen liegen bei Ihnen, einschließlich der Geschäftsführervergütung. Der globale Cashflow liegt bei Ihnen, denn dafür müssen Sie entscheiden, welche Einheiten und Bürgen zur Kreditnehmergruppe gehören. Risikoeinstufung, Covenant-Tests und Memo bleiben beim Kreditbereich.
Die Grenzen gehören im selben Atemzug genannt. Handschriftliche Abschlüsse, ungewöhnliche Layouts und Steuererklärungen mit K-1s erfordern mehr Prüfung, und eine höhere Modellstufe verbessert die Erkennung, nicht das Urteilsvermögen. Das Tool kann keine Fußnote lesen und daraus schließen, dass ein Saldo mit nahestehenden Parteien diskretionär ist.
Häufig gestellte Fragen
Was ist Financial Statement Spreading in einfachen Worten?
Dabei werden Bilanz, Gewinn- und Verlustrechnung sowie Kapitalflussrechnung eines Kreditnehmers Periode für Periode in das Standard-Template des Kreditgebers übertragen, damit dieselben Kennzahlen für jeden Kreditnehmer gleich berechnet werden können. Die Template-Zeile ist eine Kreditkategorie, daher erfordert die Arbeit ebenso Urteilsvermögen wie Dateneingabe.
Wie lange dauert es, Finanzabschlüsse zu spreaden?
Das hängt von Perioden, Einheiten und Qualität der Abschlüsse ab, und es gibt keinen unabhängigen Benchmark, der es wert wäre, zitiert zu werden. Praktiker beschreiben mehrstündige Arbeit für ein präsentationsreifes Paket, und ein sauberer Drei-Jahres-Spread für eine Einheit geht schneller als bei einer Kreditnehmergruppe mit Bürgen.
Kann KI Finanzabschlüsse automatisch spreaden?
Software kann Positionen extrahieren und in ein Template einfügen, und mehrere Kreditplattformen verkaufen automatisiertes Spreading. Praktiker berichten von Platzierungsfehlern, die korrigiert werden müssen, insbesondere bei Konten nahestehender Parteien, Tochtergesellschaftserträgen und Kreditnehmern mit mehreren Mietobjekten. Die Technologie hilft bei der Extraktion und benötigt weiterhin einen Prüfer auf der Mapping-Ebene.
Kann ImageToTable.ai unser Spreading-Template direkt befüllen?
Nein. Es extrahiert Quellzeilen in eine strukturierte Tabelle mit angehängten Bezeichnungen, Einheiten, Perioden und Seitenverweisen, die Sie dann in Ihr eigenes Template überführen. Es gibt kein Kreditgeber-Template, keine institutsspezifischen Mapping-Regeln und keine Kennzahlen- oder Covenant-Berechnungen. Die Tabelle ist saubere Eingabe für diese Arbeit, in Excel, CSV oder Google Sheets.
Der Spread ist das Argument, nicht die Arithmetik
Ein Spread, der aufgeht, ist nicht zwangsläufig richtig. Einheit, Zeitraum, Vorzeichen und Kategorie können alle falsch sein, während jede Summe stimmt. Die belastbare Version dieses Workflows trennt die beiden Aufgaben: Die Extraktion übernimmt die bezeichneten Zahlen und ihre Herkunft, und die Grundsatzentscheidungen bleiben dort, wo ein Mensch sie erklären kann.
Testen Sie die Extraktionsebene an einem Kreditnehmer-Paket. Zählen Sie die Zellen, die Sie nicht eingeben mussten, und dann die Zellen, die Sie weiterhin entscheiden mussten. Die zweite Zahl ist die Arbeit, die immer Ihre war.