Ce que montre un T12 Operating Statement,
et ce qu'il cache
Un T12 est l'operating statement qu'un gestionnaire de bien exporte quand on lui demande comment l'immeuble a réellement performé au cours de l'année écoulée. Il arrive sous forme de PDF ou de tableur, généralement entre 40 et 120 lignes, avec une colonne par mois et un total à droite. Les colonnes mensuelles sont ce qui le rend utile. Le total est la raison pour laquelle la plupart des gens le lisent mal. C'est aussi le document le plus souvent confondu avec le rent roll et le pro forma qui l'accompagnent.
Points clés
- Un T12 operating statement sur 12 mois comporte généralement 13 colonnes numériques, et compter le total comme un mois fausse toutes les moyennes construites sur cette grille.
- Deux T12 peuvent afficher le même net operating income (NOI) et ne pas être comparables pour autant, car 36 000 $ de utility reimbursements comptabilisés en revenus ou déduits de la facture de services publics modifient l'expense ratio sans toucher au NOI.
- Le total annuel est le résumé d'une année que vous ne voyez pas : effectuez donc les cinq vérifications et conservez une référence de page derrière chaque valeur.
Un T12 correspond aux douze derniers mois d'exploitation, une colonne par mois
Un T12, ou trailing twelve months, est l'état des revenus et des dépenses d'une propriété pour les douze derniers mois consécutifs, présenté mois par mois avec un total de période, et se terminant au net operating income. Un état intitulé « T12 September 2026 » couvre octobre 2025 à septembre 2026. Il ne suit pas l'année civile, et c'est précisément l'intérêt.
En dehors de l'immobilier, la même fenêtre glissante s'appelle TTM ou LTM. Dans l'immobilier commercial, « T12 » désigne presque toujours cet état d'exploitation plutôt qu'un indicateur financier général. Les versions plus courtes existent aussi : un T3 couvre trois mois et un T6 en couvre six. Elles répondent à une question plus étroite, à savoir si quelque chose a changé récemment, et elles sont plus exposées à la saisonnalité, à une réparation importante unique ou à une échéance fiscale qui tombe dans la fenêtre.
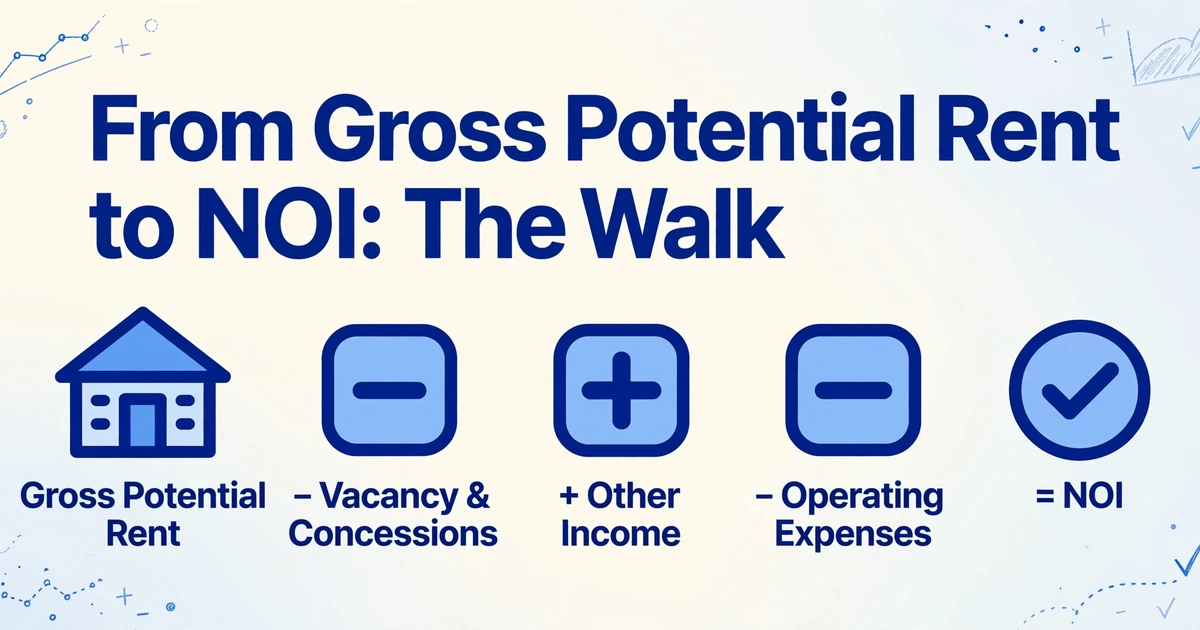
Les lignes suivent un enchaînement standard même lorsque les libellés diffèrent. Le gross potential rent à pleine occupancy, puis les déductions qui le transforment en trésorerie : vacancy, loss to lease, concessions, bad debt. Viennent ensuite les other income, issus du parking, de la blanchisserie, du stockage, des frais d'animaux et des utility reimbursements. Le gross potential rent moins ces déductions plus les other income donne l'effective gross income. Soustrayez les operating expenses et vous obtenez le net operating income.
Le debt service, le capital expenditure, la depreciation et les income taxes se situent sous le NOI. Le Multifamily Guide de Fannie Mae définit le NOI comme l'effective gross income total moins les operating expenses, et les prêteurs calculent le ratio de couverture du service de la dette à partir de ce chiffre (Fannie Mae Multifamily Guide). Les replacement reserves sont la ligne discutable. Certains états les déduisent au-dessus du NOI et d'autres les laissent en dessous, ce qui explique que deux chiffres de « NOI » pour la même propriété puissent tous deux être défendables.
La fenêtre glissante est aussi la période sur laquelle les institutions communiquent. Les NCREIF PREA Reporting Standards publient le NOI des douze derniers mois pour chaque propriété comme élément de données, et lorsqu'un actif récemment acquis est annualisé à des fins de comparabilité, le chiffre doit être présenté comme annualisé (NCREIF PREA Reporting Standards, 2025). Un état sur l'année civile peut avoir quatorze mois au moment où une opération vous parvient. Un T12 se terminant au dernier mois clos est l'année complète la plus récente qui existe.
Un T12 sans date de fin de période imprimée ne peut être rattaché à un rent roll, à une date de bail ou à une demande de prêt. La date fait partie des données.
Un T12, un rent roll et un pro forma répondent à trois questions différentes
Un T12 enregistre ce que la propriété a gagné et dépensé, un rent roll enregistre qui doit quoi aujourd'hui, et un pro forma enregistre ce qu'un nouveau propriétaire estime que la propriété peut générer. Ils se lisent ensemble car aucun n'est complet à lui seul.
| Document | Ce qu'il enregistre | Période | Ce qu'il ne peut pas vous dire |
|---|---|---|---|
| Compte de résultat T12 | Revenus et operating expenses réels mensuels, jusqu'au NOI | 12 mois glissants | L'occupancy actuelle, le market rent, si un coût se reproduit |
| Rent roll | Unité ou local, locataire, dates de bail, loyer prévu, concessions, impayés | Une date d'arrêté | Ce qui a été encaissé, ce que l'exploitation a coûté |
| Pro forma | Revenus, dépenses, capex et trésorerie projetés selon un business plan | Prospectif, généralement la durée de détention | Si tout cela s'est produit |
Chaque document a un auteur différent et un rôle différent. Le gestionnaire de la propriété produit le T12 à partir du système comptable, car c'est lui qui tient les comptes. L'asset manager le lit par rapport au trimestre précédent et aux autres propriétés du portefeuille. L'analyste en acquisition rattache ses revenus au rent roll et construit le pro forma à partir du résultat. Le prêteur réévalue le NOI et le teste par rapport au debt service. L'évaluateur le capitalise.
Le rapprochement avec le rent roll est le plus utile de ces liens. Annualisez les loyers en place du rent roll et comparez le résultat aux revenus locatifs encaissés sur le T12. Cet écart est normal. Il est composé de vacancy, de concessions, de bad debt, de loss to lease, d'augmentations de loyer en cours d'année et de décalages entre facturation et encaissement, le tout mélangé. Un écart que vous pouvez décomposer ligne par ligne est une conclusion. Un écart que personne ne peut expliquer est la conclusion. Le volet au niveau du bail de cette comparaison est un problème d'extraction à part entière, traité dans l'extraction de baux pour la gestion immobilière.
Lors d'une vente, le T12 voyage généralement dans un ensemble plus large avec le rent roll, les baux et les avis d'imposition. C'est dans cet ensemble qu'une page manquante ou une période incohérente coûte cher, ce qui fait l'objet de la constitution d'un dossier de clôture immobilière.
Un rent roll et un T12 qui concordent au dollar près sont plus suspects qu'un écart que vous pouvez expliquer, car le loyer encaissé et le loyer prévu sont deux mesures différentes.
Chaque T12 est préparé par un gestionnaire immobilier différent
Le relevé est un export d'un logiciel de comptabilité immobilière, pas un formulaire : le nombre de colonnes, les noms de comptes, les signes et la base comptable changent selon le préparateur. Yardi, RealPage, AppFolio, MRI, Entrata et QuickBooks produisent tous quelque chose qu'un courtier appellera un T12. Aucun ne produit la même mise en page.
Le nombre de colonnes est le premier piège. Un état sur douze mois comporte généralement treize colonnes numériques : douze mois et un total. Si l'export commence ou se termine en milieu de mois, ou s'il comporte une colonne YTD à côté de la période glissante, il y en a quatorze ou quinze. Un contrôle qui traite chaque colonne numérique comme un mois comptera le total comme une période. Toute moyenne mensuelle, tout chiffre T3 ou toute comparaison saisonnière construit sur cette grille est alors faux, même si le total imprimé est correct.
| Ce qui change | Comment cela apparaît | Pourquoi un contrôle échoue |
|---|---|---|
| Structure des colonnes | 12 mois plus le total ; parfois un mois partiel ou une colonne YTD | Le total compté comme un mois, ou une période partielle traitée comme complète |
| Noms de comptes | « Turnover », « make ready » et « unit prep » sur trois états | Le même coût correspond à trois lignes, donc aucune ligne n'est comparable entre propriétés |
| Convention de signe | Vacancy en négatif ; certains crédits de charges entre parenthèses | Un signe moins supprimé transforme un crédit en coût, et le NOI part dans la mauvaise direction |
| Base comptable | Trésorerie ou engagement, rarement indiquée sur la page | Des taxes payées deux fois par an et une assurance payée une fois ressemblent à des pics ou des omissions |
| Présentation des recouvrements | Utility reimbursements en other income, ou déduits des charges de services publics | Le NOI peut correspondre alors que les totaux de produits et de charges ne correspondent pas |
L'exemple des recouvrements mérite le calcul. Supposons qu'une propriété encaisse 36 000 $ d'utility reimbursements contre 90 000 $ de charges de services publics payées par le propriétaire. Comptabilisez les remboursements en other income face à la charge complète de 90 000 $ : effective gross income et operating expenses incluent tous deux les 36 000 $. Compensez-les plutôt sur la ligne de services publics : les deux totaux baissent de 36 000 $. Le NOI est identique dans les deux cas. L'expense ratio, la charge par unité et toute comparaison avec une propriété qui présente l'autre méthode sont alors faux du montant du recouvrement. Deux gestionnaires immobiliers peuvent être chacun cohérents en interne et produire malgré tout des états que vous ne pouvez pas comparer.
Le même document masque aussi le calendrier. Les taxes foncières peuvent apparaître sur deux mois et l'assurance sur un seul. Le remplacement d'un toit peut figurer en réparations et entretien en mars, plus élevé que les onze autres mois réunis. Lisez le total annuel et la propriété semble stable. Lisez les colonnes et vous savez quel mois demander.
C'est la partie que les praticiens décrivent avec leurs propres mots. « La saisie manuelle du rent roll + T12 prend des heures et il est très facile de se tromper, surtout quand les PDF sont mal fichus » (r/RealEstateDevelopment, 2026). La critique porte sur la structure : il faut la reconstruire avant que les chiffres aient un sens.
La colonne la plus utile d'un T12 est celle qui indique quand un événement s'est produit. Le total annuel n'est qu'un résumé d'une année que vous ne voyez pas.
Cinq vérifications détectent l'essentiel de ce qui casse un T12
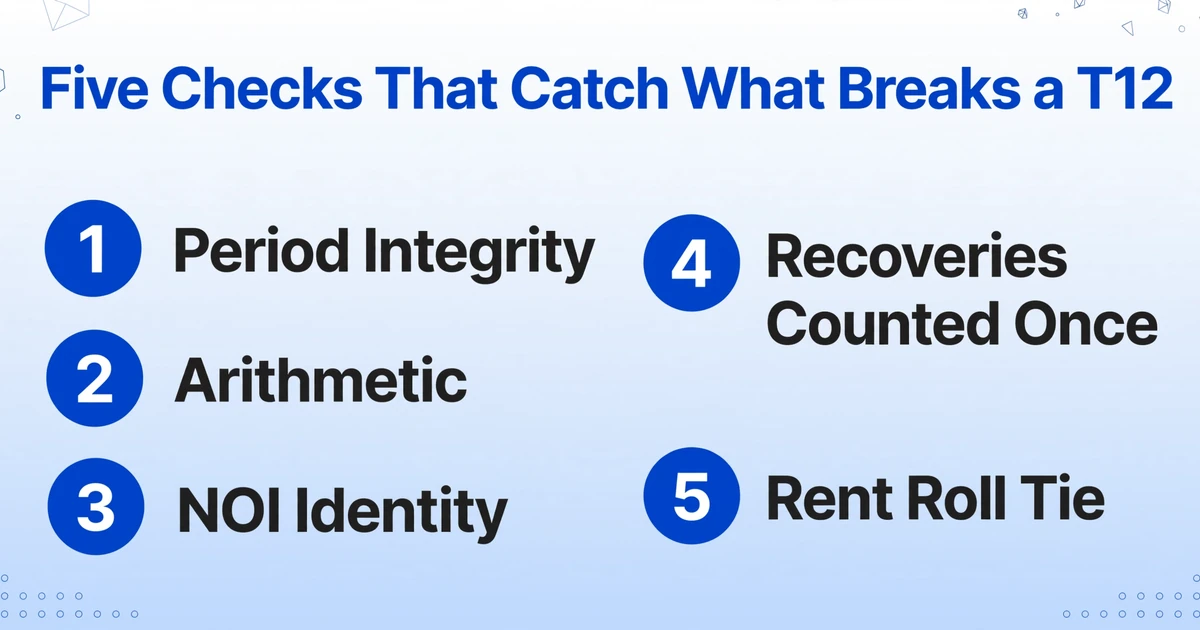
Avant qu'un chiffre n'atteigne un modèle, l'état financier doit prouver quatre choses sur lui-même et une chose par rapport au rent roll. Chaque vérification est mécanique. Aucune ne vous demande de juger si la propriété est un bon investissement.
Intégrité de la période
Douze mois distincts, consécutifs et complets, avec une date de fin. Un état financier de neuf mois reste un état financier de neuf mois. Ce n'est pas un T12, et le multiplier par 12 produit une prévision sans aucune preuve à l'appui. Vérifiez qu'aucune colonne de budget ou de reforecast n'a été laissée dans les chiffres réels.
Arithmétique
Les douze mois de chaque ligne doivent correspondre au total de cette ligne, et chaque sous-total de section doit égaler la somme de ses lignes. C'est le contrôle qui permet de détecter une colonne de total comptée comme un mois, un mois dupliqué ou une ligne ressaisie avec un chiffre erroné. C'est aussi le contrôle le plus rapide à effectuer.
Identité du NOI
L'effective gross income moins le total des operating expenses doit être égal au NOI imprimé sur la page. Si ce n'est pas le cas, l'écart constitue le constat. Vérifiez ce qui figure au-dessus de la ligne : le debt service, le capital expenditure, la depreciation et les income taxes appartiennent en dessous. Le remplacement d'une toiture imputé aux réparations est un operating expense tel qu'imprimé, et une question de normalization à traiter plus tard.
Recoveries comptées une seule fois
Un remboursement peut être un revenu accompagné d'une charge brute, ou un crédit venant en déduction de la charge. Il ne peut pas être les deux. Si vous ajoutez un revenu de remboursement et déduisez également une charge déjà réduite du même montant, le NOI est surévalué à hauteur de la recovery. Choisissez la présentation exigée par le prêteur et appliquez-la à chaque propriété de la comparaison.
Rapprochement avec le rent roll
Le loyer annualisé en place comparé aux revenus locatifs encaissés, avec l'écart décomposé en vacancy, concessions, bad debt, loss to lease, variations de loyer et décalages temporels. Un écart qui résiste à la décomposition est une question à poser au vendeur. Une propriété qui déclare 95 % d'occupancy tout en encaissant 89 % du loyer prévu vous dit deux choses différentes.
Un prêteur ne s'arrête pas à ces cinq points. Les servicers CMBS normalisent l'état financier d'un emprunteur en catégories de reporting standard et consignent chaque ajustement dans un NOI Adjustment Worksheet, de sorte que le NOI qui parvient à un investisseur peut être retracé jusqu'aux lignes de l'emprunteur (CREFC Investor Reporting Package). La leçon pour quiconque extrait un T12 est que le NOI imprimé est une donnée d'entrée, et que les ajustements constituent un enregistrement distinct que vous devez conserver.
Un tableau exploitable conserve la ligne, le mois et la source
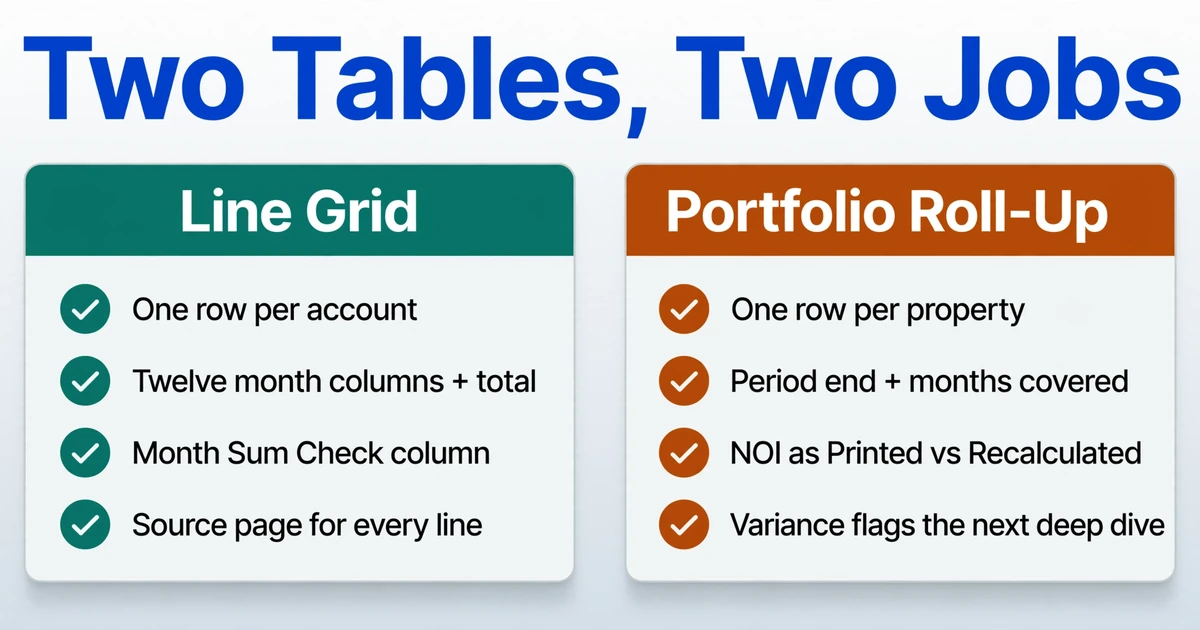
Le résultat qui survit à la revue est une grille avec une ligne par compte, douze colonnes mensuelles, un total et une colonne de contrôle qui recalcule le total. Une ligne de synthèse par bien, c'est là que la preuve disparaît.
Deux tableaux valent la peine d'être construits, et ils servent des moments différents. Pour une transaction en cours, construisez la grille de lignes : Line Item, Section, Jan 2026 through Dec 2026, Total as Printed, Month Sum Check, Source Page. Pour le tri d'un portefeuille de vingt biens, construisez la consolidation : Property, Period End, Months Covered, Effective Gross Income, Operating Expenses, NOI as Printed, NOI Recalculated, Variance. Le premier vous permet de défendre un chiffre. Le second vous indique quel bien mérite le premier.
ImageToTable.ai fonctionne via Custom Column Extraction : vous saisissez les noms de colonnes souhaités, et l'IA localise chaque valeur sur la page en comprenant ce que le libellé signifie plutôt que l'endroit où il se trouve. Vos noms de colonnes deviennent les en-têtes du tableau de sortie. Pour un T12, cela signifie nommer les mois et les lignes dont vous avez besoin, et non accepter la grille que le PDF dessine par hasard.
Les colonnes de contrôle sont là où l'outil fait plus que copier. Les Computed columns effectuent des opérations arithmétiques sur les valeurs extraites et renvoient le résultat dans une nouvelle colonne. Nommez-en une Month Sum Check (Jan + Feb + Mar + Apr + May + Jun + Jul + Aug + Sep + Oct + Nov + Dec - Total) et chaque ligne renvoie soit OK, soit l'écart. Nommez-en une autre NOI Check (Effective Gross Income - Total Operating Expenses - NOI as Printed) et l'identité propre de l'état financier devient une colonne que vous pouvez filtrer.
La logique conditionnelle est prise en charge, de sorte qu'un contrôle peut renvoyer « OK » lorsque les totaux concordent et l'écart lorsqu'ils ne concordent pas. Le même mécanisme peut additionner une section : ajoutez chaque ligne de charge et comparez-la au total imprimé des operating expenses.
La passe elle-même est courte. Importez l'état financier, nommez les colonnes ci-dessus et laissez les colonnes de contrôle faire l'arithmétique. Sur le premier fichier, ouvrez Review Mode sur la ligne NOI et confirmez les trois ou quatre cellules qui l'alimentent. Une fois l'ensemble de colonnes correct, appliquez-le au reste du lot au lieu de reconstruire le tableau pour chaque bien.
Le traitement par lots est ce qui rend la vue portefeuille praticable. Quarante T12 entrent en un seul import et ressortent en un seul tableau. Cela ne compare pas les biens à votre place, et ce n'est pas son rôle. Cela les place dans une seule feuille où une comparaison est possible, ce qui est l'étape qui était autrefois manuelle.
Les états denses sont exactement le cas où la vérification cesse d'être facultative. Review Mode avec Bbox linking vous permet de survoler une cellule et de voir la région de la page d'origine dont elle provient, ou de cliquer sur une région de la page et de revenir à la cellule. Sur un T12, les mêmes chiffres se répètent sur douze colonnes, donc un contrôle visuel est plus rapide que relire la ligne. Si un état est un scan ancien, ou si les colonnes sont serrées, le Model Tier supérieur utilise un modèle de vision plus puissant pour le même travail.
Gardez l'arithmétique en perspective. Au plafond de 99 % publié pour les tableaux imprimés, un état de 60 lignes avec 13 colonnes numériques représente environ 780 valeurs, et environ huit d'entre elles seraient erronées. C'est pourquoi chaque ligne a besoin d'une colonne de contrôle et d'un lien vers la source : les erreurs qui comptent sont celles qui semblent encore raisonnables.
Les décisions de mapping appartiennent toujours à l'analyste. Si la distinction entre déplacer les chiffres et les mapper est nouvelle pour vous, financial statement spreading couvre la couche de politique qui se superpose à celle-ci. Si vous choisissez entre des outils plutôt que de lire un état, la comparaison des document extraction tools for property management couvre ce que chacun fait avec un T12 ou un rent roll.
La normalization est un jugement que l'état ne contient pas
Un T12 enregistre où un coût a été comptabilisé ; il ne dit pas si cette comptabilisation est correcte pour le prochain propriétaire. L'extraction peut déplacer la ligne et prouver l'arithmétique. Les décisions de cette section restent à une personne, et la version honnête de tout flux de travail T12 le dit.
Un remplacement de toiture de $180,000 dans repairs and maintenance est soit un coût d'exploitation, soit une dépense en capital. L'état montre la ligne concernée, pas la nature des travaux. La facture et la politique comptable décident. Une facture de taxe foncière reflète l'évaluation du vendeur, et une vente peut la réinitialiser. L'assurance montre la prime payée, pas le devis que recevra le prochain propriétaire. Une propriété autogérée peut ne montrer aucun frais de gestion, alors qu'un acheteur en paiera un dès le premier mois.
Loss to lease et market rent ne figurent pas sur le T12. Ils proviennent du rent roll et du marché. Que le NOI soit indiqué avant ou après replacement reserves dépend du préparateur, et la page peut ne pas le préciser. L'outil ne construit pas le modèle d'underwriting ni le pro forma, ne réalise pas de discounted cash flow et n'aboutit à aucune valeur. Un cap rate appliqué à l'un de ces chiffres est une décision de valorisation, avec des comparables et des hypothèses de marché derrière, et aucun outil d'extraction ne la prend.
L'extraction peut prouver qu'un état est équilibré. Elle ne peut pas prouver que le NOI qui y figure est le NOI que vous devriez underwrite.
FAQ
Qu'est-ce qu'un T12 en immobilier ?
Un T12 en immobilier est le compte d'exploitation d'un bien pour les douze derniers mois, présenté mois par mois et se terminant au résultat opérationnel net (NOI). La période suit le calendrier : un état daté de septembre 2026 couvre donc octobre 2025 à septembre 2026. Les acheteurs, les prêteurs et les évaluateurs s'en servent comme référence de ce que le bien a réellement encaissé et dépensé.
Un T12 est-il identique à un compte d'exploitation ?
Un T12 est un type de compte d'exploitation, défini par sa période : les douze derniers mois se terminant à une date donnée. Un compte d'exploitation peut aussi couvrir un mois, une année civile, un cumul depuis le début de l'année ou une période budgétaire. Le libellé compte, car un compte d'exploitation à neuf colonnes n'est pas un T12 et ne doit pas être annualisé comme tel.
Quelle est la différence entre un T12 et un T3 ?
Un T3 couvre les trois derniers mois et un T6 les six derniers. Des fenêtres plus courtes rendent un changement récent plus visible, mais elles sont plus facilement faussées par la saisonnalité, une réparation isolée ou une échéance de taxe. Annualiser un T3 est une prévision, pas un substitut à douze mois d'historique.
Un T12 inclut-il le debt service ?
Normalement non. Le debt service se situe sous le NOI, car le NOI mesure le bien avant financement. Les prêteurs confrontent le NOI au debt service via le ratio de couverture du service de la dette, ce qui ne fonctionne que si le remboursement du prêt est exclu du numérateur. Si un état inclut le debt service dans les operating expenses, replacez-le sous la ligne avant toute comparaison.
Puis-je comparer le NOI de deux T12 de biens différents ?
Uniquement après avoir aligné les périodes, la base comptable, la présentation des recoveries, les frais de gestion et le traitement des replacement reserves. Deux états peuvent afficher le même NOI alors que l'un comptabilise 36 000 $ d'utility reimbursements en other income et que l'autre les déduit des charges. Le NOI concorde, mais pas l'expense ratio. Un NOI comparable est un chiffre construit, pas un chiffre imprimé.
L'IA peut-elle extraire un T12 scanné ou photographié ?
Oui, lorsque les pages sont lisibles et la structure du tableau visible. Les scans de vieux relevés, les copies carbone pâles et les photos prises de biais sont plus difficiles à traiter, c'est là qu'intervient le niveau de traitement supérieur. Vérifiez la grille mensuelle par rapport au total imprimé avant de faire confiance à une ligne, et utilisez le lien source pour les cellules qui alimentent votre modèle.
Quelle doit être l'actualité d'un T12 ?
Il doit se terminer au dernier mois clôturé. Un relevé qui s'arrête trois ou quatre mois avant la clôture laisse la période la plus importante non renseignée. Demandez les mois manquants dans le même format, et ne supposez pas que la tendance du début de l'année s'est poursuivie.
Un NOI annuel unique est une affirmation. Douze colonnes datées, un libellé sur chaque ligne et une référence de page derrière chaque valeur sont des preuves, et c'est la preuve qui résiste à un comité de crédit, à une réunion de partenaires ou aux questions d'un prêteur. Le travail qui mérite d'être automatisé est celui qui maintient ces trois éléments attachés.