So lesen Sie ein Offering Memorandum
bevor Sie underwriten
Ein Offering Memorandum kommt mit einem Preis auf dem Cover und einer Rendite daneben, und auf den ersten zehn Seiten sieht jede Zahl so aus, als stamme sie aus derselben Quelle. Das tut sie nicht. Der Preis ist die Position des Verkäufers. Die Rendite wird meist aus Einnahmen berechnet, die die Immobilie noch nicht erzielt hat. Die einzigen Zahlen im Buch, die ein Käufer gegen eine Aufzeichnung prüfen kann, sind der Rent Roll und die Trailing Twelve Months, und das sind meist die schlichtesten Seiten im Paket, gedruckt nach den Renderings und den Luftbildern.
Diese Arbeitsteilung ist beabsichtigt. Der Multifamily-Leitfaden von Fannie Mae underwritet nicht aus dem Paket eines Maklers; er weist den Kreditgeber an, Betriebsabrechnungen, einen aktuellen Rent Roll und drei Monate Leerstandshistorie einzuholen und jede Abweichung abzugleichen, bevor das Darlehen bemessen wird. Das OM ist ein Verkaufsdokument, und das steht meist auf der letzten Seite. Es gut zu lesen bedeutet, Zahlen, die Fakten sind, von Zahlen, die Positionen sind, und Zahlen, die Prognosen sind, zu trennen – alle erscheinen in derselben Schrift.
Die wichtigsten Erkenntnisse
- $859,000 des Angebotspreises liegen zwischen den 6,10 % auf dem Cover und den 5,68 %, die dasselbe Dokument stützt.
- Ein Rent Roll, ein T12 (Trailing Twelve Months) und eine Pro-forma erscheinen alle in derselben Schrift, sodass eine Cap Rate ein Jahr beschreiben kann, das noch nicht stattgefunden hat.
- Setzen Sie die NOI-Basis (Net Operating Income) und das Rent-Roll-Datum in eine Tabelle, und zwanzig Bücher trennen sich schneller als bei jeder sorgfältigen Lektüre.
Ein Offering Memorandum ist ein Verkaufsdokument des Maklers, kein Offenlegungsdokument
Ein Offering Memorandum (OM) ist ein Marketingpaket, das ein Makler für eine einzelne Immobilie erstellt, und weder ein Standardformular noch eine Aufsichtsbehörde legt fest, was hineingehört. Der Makler schreibt es für den Verkäufer, meist nachdem ein Käufer eine Vertraulichkeitsvereinbarung unterzeichnet hat und vor einem Angebotstermin. Seine Aufgabe ist es, Angebote zu erzeugen – deshalb zeigen die ersten Seiten Renderings, Luftbilder und eine Zusammenfassung der Chancen, und deshalb kommen Rent Roll und Betriebshistorie später und nüchterner.
Die äußere Form variiert stärker, als die Gliederung vermuten lässt. Ein suburbanes Strip Center kann 25 Seiten umfassen. Ein institutionelles Apartment-Book kann 100 überschreiten, mit einem separat gebundenen Finanzanhang. Manche werden aus Designsoftware mit Live-Text exportiert; andere sind Scans eines gedruckten Buches – was wichtig ist, wenn Sie mit den Zahlen arbeiten und sie nicht nur lesen wollen.
Es gibt keine vorgeschriebene Reihenfolge oder Begrifflichkeit. Ein Maklerhaus beginnt mit Investment Highlights, ein anderes mit Executive Summary, und ein drittes stellt die Finanzübersicht vor die Objektbeschreibung. Retail-Books enthalten Mietpläne nach Suite; Multifamily-Books enthalten den Unit Mix. Die Abschnittsnamen ändern sich mit der Assetklasse und dem Unternehmen, und die Zahlen, die Sie suchen, wandern mit.
| Abschnitt | Was er enthält | Was er tatsächlich belegen kann |
|---|---|---|
| Executive Summary | Preis, Headline-Cap-Rate, Anzahl der Units, Investment Highlights | Die Position des Verkäufers |
| Objektbeschreibung | Baujahr, Unit Mix, Renovierungen, Ausstattung, Grundstück, Baurecht | Physische Fakten, teils gegen Genehmigungen prüfbar |
| Rent Roll | Unit oder Suite, Mieter, Mietlaufzeiten, Vertragsmiete, Zugeständnisse | Wer zum Stichtag was schuldet |
| Finanzübersicht | T12- und Pro-forma-Spalten, Kostenpositionen, NOI | Was die Immobilie verdient hat, wenn der Zeitraum ausgewiesen ist |
| Markt und Vergleichsobjekte | Teilmarkt-Statistiken, Miet- und Verkaufsvergleichsobjekte | Die Auswahl der Belege durch den Makler |
| Pro forma und Annahmen | Mietwachstum, Leerstand, Kostenwachstum, Investitionsausgaben, Exit-Cap-Rate | Ein Plan, bewertet als wäre er bereits eingetreten |
| Transaktionsprozess | Vertraulichkeitsvereinbarung, Besichtigungen, Angebotstermin, Kaution | Die Mechanik der Transaktion |
| Haftungsausschluss | Informationen sind nicht garantiert; Käufer muss prüfen | Dass dies kein Offenlegungsdokument ist |
Der Begriff hat auch außerhalb des Immobilienverkaufs eine zweite Bedeutung. Im Wertpapierbereich meint ein Offering Memorandum meist ein Private Placement Memorandum für ein nicht registriertes Investmentangebot, aufgebaut um Zeichnungsvereinbarungen, Sponsor-Gebühren und Risikofaktoren. Wenn das Dokument vor Ihnen von akkreditierten Anlegern und einem Promote handelt, lesen Sie das andere. Das Immobilien-OM ist ein Verkaufspaket für ein Gebäude.
Auf der letzten Seite eines OM steht in der Regel, dass die Informationen nicht garantiert sind und der Käufer sie überprüfen muss. Das ist keine Floskel. Das Dokument sagt Ihnen damit, was es ist.
Jedes OM druckt drei Uhren in derselben Schriftart
Ein Rent Roll, ein T12 und eine Pro-forma messen drei verschiedene Zeitpunkte, und das OM ist das einzige Dokument, das alle drei nebeneinander druckt. Jedes hat einen anderen Verfasser, einen anderen Zeitrahmen und einen anderen Anspruch auf die Wahrheit – deshalb kann eine Zahl an drei Stellen in einem Buch wiederholt werden und drei Dinge bedeuten.
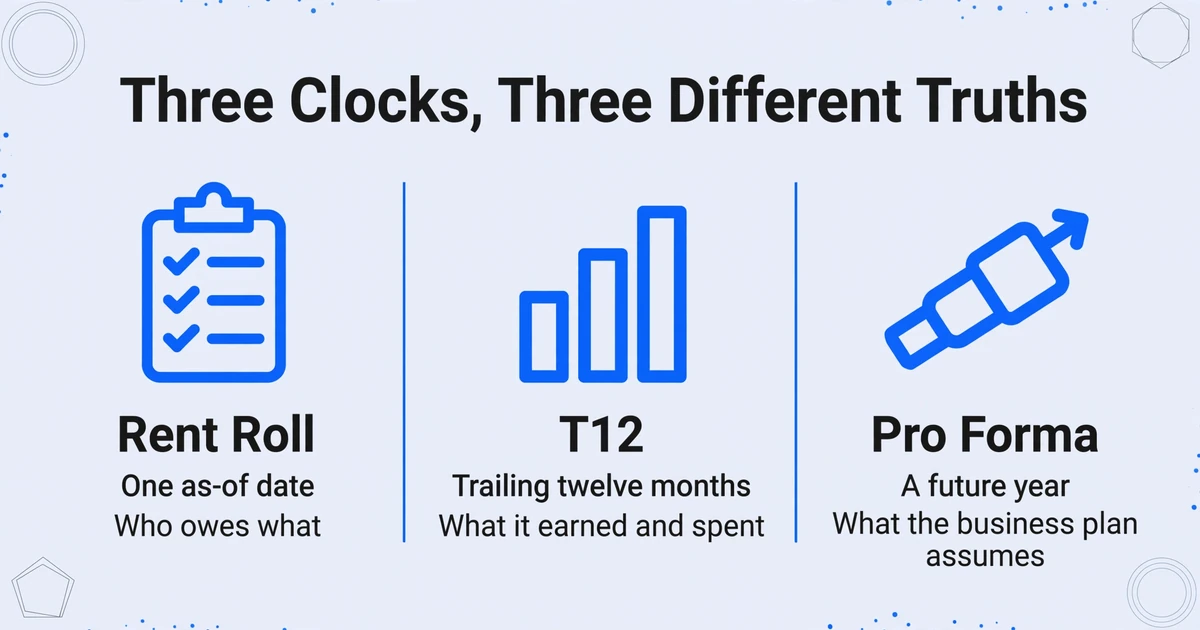
Der Rent Roll ist ein Verzeichnis, keine Quittung. Er listet jede Einheit oder Suite zu einem aufgedruckten Datum auf, mit Mieter, Mietlaufzeiten, Vertragsmiete, Zugeständnissen und oft dem offenen Saldo, und er beantwortet eine Frage: Wer schuldet heute was. Der T12 ist die Betriebsabrechnung der Immobilie für die Trailing Twelve Months, Monat für Monat, endend beim Net Operating Income, und seine Monatsspalten liefern den Beleg dafür, ob eine Kostenposition ein einmaliges Ereignis oder ein Muster war.
Eine Pro-forma ist ein zukünftiges Jahr unter einem Businessplan, der noch nicht umgesetzt wurde: leerstehende Einheiten vermietet, Mieten unter Marktniveau angehoben, Ausgaben gesenkt, Investitionsausgaben getätigt. Sie beantwortet die Frage, die der Verkäufer von Ihnen gestellt haben möchte: Was die Immobilie leisten könnte.
| Dokument | Erstellt von | Uhr | Frage, die es klären kann | Was es nicht beantworten kann |
|---|---|---|---|---|
| Rent Roll | Objektverwalter oder Verkäufer | Ein Stichtag | Wer was belegt und was er schuldet | Was eingezogen wurde oder was der Betrieb kostete |
| T12 | Objektbuchhalter oder -verwalter | Trailing Twelve Months | Was die Immobilie eingenommen und ausgegeben hat | Aktuelle Auslastung, Marktmiete, ob eine Kostenposition wiederkehrt |
| Pro-forma | Listing-Makler oder Analyst des Verkäufers | Ein zukünftiges Jahr | Was der Businessplan annimmt | Ob davon irgendetwas eingetreten ist |
Das OM ist eine Neuformulierung der ersten beiden und ein Argument zum dritten. Es kann einen kurzen Zeitraum annualisieren, eine einmalige Kostenposition zurückaddieren, Mieten an den Markt anpassen oder eine Verwaltungsgebühr herausrechnen, weil der Eigentümer selbst verwaltet hat. Jede Anpassung mag vertretbar sein. Keine davon kündigt sich in der Übersichtstabelle als Anpassung an, und genau das muss der Leser erkennen.
Vier Rollen lesen dasselbe Buch und ziehen Unterschiedliches daraus. Der Makler, der das Objekt anbietet, muss dafür sorgen, dass die Darstellung zu den Zahlen passt. Der Analyst des Käufers braucht Preis, NOI-Basis, Wohnungsmix, Rent-Roll-Stichtag und Kostenlast, um zu entscheiden, ob das Geschäft eine Besichtigung und ein Due-Diligence-Budget verdient. Der Kreditgeber bemisst ein Darlehen überhaupt nicht anhand des OM; das Darlehen wird anhand von Abschlüssen, der aktuellen Rent Roll und einer Leerstandshistorie bemessen. Der Objektverwalter liest den Wohnungsmix und den Auslaufplan, um zu sehen, was dem Käufer versprochen wurde.
Aus den drei Zeitachsen ergibt sich eine praktische Reihenfolge. Überspringen Sie die Erzählung beim ersten Durchgang. Öffnen Sie die Finanzübersicht, notieren Sie den NOI und die daneben stehende Bezeichnung, suchen Sie den Rent-Roll-Stichtag und das Ende des T12-Zeitraums und lesen Sie dann die Kostendetails. Die Investitionshighlights lesen sich anders, wenn Sie wissen, welche Zahl sie verteidigen.
Der Abschluss selbst hat seine eigenen Fallstricke, vom Export mit dreizehn Spalten bis zur Behandlung von Erstattungen, behandelt in was eine T12-Betriebsabrechnung zeigt und verbirgt. Für das OM ist die nützliche Disziplin einfacher: Wissen Sie, welche der drei Zeitachsen Sie lesen, bevor Sie die Zahl verwenden.
Die drei Dokumente sind nicht drei Versionen einer Wahrheit. Eine heute datierte Rent Roll und eine T12-Abrechnung können beide korrekt sein und um sechs Prozent voneinander abweichen.
Die Cap Rate auf dem Cover hat einen verborgenen Zähler
Eine Cap Rate ist Net Operating Income geteilt durch den Preis, also macht nur die Frage, welchen NOI der Makler oben eingesetzt hat, die Zahl auf dem Cover aussagekräftig. Die Rate selbst ist eine einzelne Zahl, und eine einzelne Zahl kann Ihnen nicht sagen, ob sie die letzten zwölf Monate, einen annualisierten Rumpfzeitraum, ein stabilisiertes Jahr oder ein Jahr beschreibt, das nach der Renovierung beginnt.
Die direkte Kapitalisierung wandelt ein Jahr Ertrag in einen Wertindikator um, indem sie ihn durch eine Marktrate teilt. Die Arithmetik ist einfach, die Annahmen sind es nicht. Freddie Macs Leitlinie zu Kapitalisierungsraten merkt an, dass ausdrücklich nur der Ertrag des ersten Jahres berücksichtigt wird und dass die Wachstumserwartung des Marktes in der Rate selbst verborgen ist. Zwei Objekte können dieselbe Cap Rate ausweisen und dabei sehr unterschiedliche Annahmen darüber tragen, was als Nächstes passiert.
In einem OM kommt das häufigere Problem vor der Rate. Das Cover nennt eine Rate, die Finanzübersicht nennt einen NOI, und beide stammen nicht immer aus demselben Jahr.
| Kennzahl | Was das OM ausweist | Was dasselbe Buch stützt |
|---|---|---|
| Angebotspreis | $12,400,000 | $12,400,000 |
| Für das Cover verwendeter NOI | $756,400 (Pro-forma erstes Jahr) | $704,000 (tatsächlicher T12-Wert) |
| Cap Rate beim Angebotspreis | 6.10% | 5.68% |
| Bei 6.10% gestützter Preis | $12,400,000 | $11,541,000 |
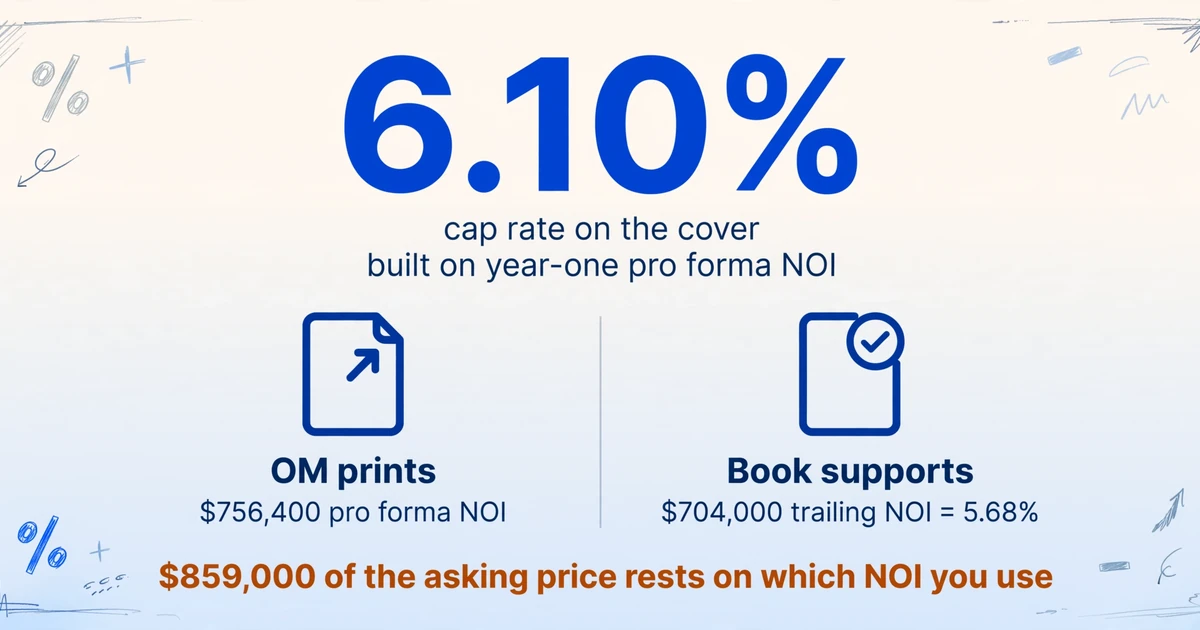
Bei 12.400.000 $ und 6,10% ergibt sich ein impliziter NOI von 756.400 $. Die Trailing-Spalte im selben Buch weist 704.000 $ aus. Teilen Sie das durch den Angebotspreis, ergibt sich eine Rendite von 5,68%. Bei den 6,10% des OM selbst stützt das Trailing-Einkommen einen Preis von 11.541.000 $. Die NOI-Differenz beträgt 52.400 $. Die Preisdifferenz beträgt 859.000 $.
Nichts an dieser Abfolge ist unehrlich. Das Cover beantwortete eine Frage, die der Käufer nicht gestellt hatte, und die Antwort stand vierzig Seiten später in kleinerer Schrift.
Die zweite Lücke liegt unterhalb des NOI. Das Net Operating Income endet vor den Investitionsausgaben, weshalb der Leitfaden von Fannie Mae die Instandhaltungsrücklage nach dem Underwritten NOI abzieht und einen Mindestbetrag von 250 $ pro Einheit und Jahr festlegt. Bei einer Immobilie mit 48 Einheiten sind das 12.000 $ pro Jahr, die der Käufer finanzieren muss, unabhängig davon, ob das OM diese Position ausweist. Mit denselben 6,10% kapitalisiert, entspricht das etwa 197.000 $ des Preises, die die Cap Rate nie erwähnt. Die NOI-Definition des Leitfadens ist effektive Bruttoeinnahmen minus Betriebsausgaben, mit Schuldendienst und Kapital darunter.
Zwei Cap Rates sind daher nur vergleichbar, wenn beide auf dieselbe Weise ermittelt wurden. Wenn ein Verkäufer Rücklagen oberhalb des NOI abzieht und ein anderer sie darunter belässt, kann dieselbe Immobilie zwei unterschiedliche Raten ausweisen, ohne dass eine der beiden Zahlen falsch ist. Eine Exit-Cap-Rate unterhalb der Going-in-Cap-Rate wirft am Ende der Haltedauer dasselbe Problem auf: Sie unterstellt eine Cap-Rate-Kompression, was eine Wette auf den Markt und kein Betriebsplan ist.
Eine angegebene Cap Rate ist nur so aussagekräftig wie der NOI dahinter. Wenn das OM nicht angibt, welchen NOI es verwendet hat, ist dieses Schweigen die Antwort.
Sechs Prüfungen rekonstruieren den angegebenen NOI aus den Seiten des OM selbst
Der schnellste Weg, eine weiche Zahl in einem OM zu finden, besteht darin, den NOI aus den Seiten des Dokuments selbst zu rekonstruieren, statt mit der Summe des Maklers zu streiten. Sechs Prüfungen decken das meiste ab, was ein Multifamily- oder Mixed-Use-Buch bewegt, und jede endet mit einer Frage an den Makler statt mit einer Schlussfolgerung, die Sie allein verteidigen müssen.
| Prüfung | Wo sie sich versteckt | Was sie mit dem Preis macht |
|---|---|---|
| Cap Rate an den Preis binden | Cap Rate auf dem Deck gegen den NOI in der Finanzübersicht | Wenn Preis mal Cap Rate nicht den ausgewiesenen NOI ergibt, ist eine der drei Angaben falsch bezeichnet |
| Die Verwaltungsgebühr finden | Fehlt oft bei einer selbst verwalteten Immobilie | 3 % der EGI sind die Untergrenze der Agency; bei $980,000 sind das $29,400, etwa $482,000 an Preis |
| Leerstand mit der Agency-Untergrenze vergleichen | Seite mit den Pro-forma-Annahmen | Leerstand, Zugeständnisse und Forderungsausfälle zusammen sollten 5 % der Bruttomieteinnahmen erreichen; zwei Punkte bei $1,050,000 sind $21,000, etwa $344,000 an Preis |
| Nach einer Position für die Instandhaltungsrücklage suchen | Ausgabenaufstellung oder deren Fehlen | $250 pro Einheit und Jahr beim Agency-Minimum, und der Käufer finanziert sie so oder so |
| Die Steuern neu underwriten | Pro-forma-Ausgabenpositionen | Wenn die Gebietskörperschaft bei Verkauf neu bewertet, ist die Rechnung des Verkäufers nicht die Rechnung des Käufers |
| Sonstige Einnahmen auf Wiederkehr prüfen | Monatsspalten der T12 | Eine einmalige Auszahlung, die als Jahreseinnahme wiederholt wird, ist keine Einnahme |
Die Verwaltungsgebühr und die Leerstandsuntergrenze sollten ausdrücklich genannt werden, weil beide einen externen Referenzpunkt haben. Das Underwriting für kleine Kredite bei Fannie Mae setzt die Verwaltungsgebühr als den höheren Wert aus 3 % der effektiven Bruttoeinnahmen, der tatsächlichen Gebühr oder der Marktgebühr des Gutachters an, sodass eine Null bei einer selbst verwalteten Immobilie für einen Kreditgeber keine Null ist (Fannie Mae Multifamily Guide). Dieselbe Tabelle verlangt, dass physischer Leerstand, Zugeständnisse und Forderungsausfälle zusammen mindestens 5 % der Bruttomieteinnahmen außerhalb von New York und San Francisco erreichen, mit einer Untergrenze von 3 % in diesen beiden Märkten. Eine Pro-forma mit 3 % Leerstand und ohne Zugeständnisse oder Forderungsausfälle in einem Markt mit 7 % ist nicht konservativ. Sie liegt unter der Untergrenze, die die Agency underwriten wird.
Die Ausgabenklassifizierung ist die Prüfung, die keine Übersichtstabelle für Sie erledigen kann. Dieselben Kosten können unter Reparaturen und Instandhaltung oder unter Personalaufwand stehen, je nachdem, wer das Buch erstellt hat, was die Ausgabenquote verschiebt, während der NOI unberührt bleibt. Ein Makler, der auf eine Frage zum Übertragen eines OM nach Excel antwortete, beschrieb es klar: „Some brokers will put contract services into R&M, others may include admin expenses in their payroll calculation" (r/CommercialRealEstate, 2019). Das spricht dafür, die Einzelpositionen zu lesen, bevor Sie Ausgabenquoten vergleichen.
Fehler sind meist arithmetischer Natur und nicht strategisch, und eine einzige Zeile genügt, um einen Preis zu verschieben. Ein Makler, der in einem Forum eine Neuauflage beschrieb, schrieb, ein Fehler habe den bestehenden NOI um etwa $40,000 überzeichnet, wodurch sich die Cap Rate bei unverändertem Angebotspreis von 8,5 % auf 8,0 % verschob (r/CommercialRealEstate, 2020). Diese beiden Raten implizieren einen Angebotspreis nahe $8,000,000, und bei 8,5 % trägt das korrigierte Einkommen $7,529,000. Eine Zeile, eine halbe Million Dollar.
Die gedruckten Ausgabenzeilen auf Ihre eigenen Kategorien abzubilden, ist dieselbe Disziplin wie Financial Statement Spreading: Die Zahl bleibt gleich, der Topf ändert sich, und der Vergleich funktioniert nur, wenn jede Immobilie in denselben Töpfen liegt. Das OM gibt Ihnen seine Töpfe, die nicht Ihre sind.
Keine dieser Prüfungen sagt Ihnen, ob die Immobilie ein guter Kauf ist. Sie sagen Ihnen, wo die Zahl des Verkäufers aufhört, eine Tatsache zu sein – und das ist das Einzige, was ein Dokument vor Beginn der Due Diligence klären kann.
Wenn Rent Roll und T12 voneinander abweichen, benennen Sie die Lücke, bevor Sie sie erklären
Die Rent Roll erfasst, was die Mieter an einem Stichtag schulden, und die T12 erfasst, was über zwölf Monate eingegangen ist, sodass eine Lücke zwischen beiden zu erwarten ist. Größe und Ursache sind entscheidend. Annualisieren Sie die Vertragsmiete der Rent Roll und stellen Sie sie den Mieteinnahmen der T12 gegenüber. Das ist der ertragreichste Vergleich im Paket, denn er ist mechanisch und deckt mehrere unzusammenhängende Probleme auf einmal auf.
| Position | Betrag |
|---|---|
| Rent Roll: 46 von 48 Einheiten belegt, monatliche Vertragsmiete | $92,000 |
| Annualisierte Sollmiete (× 12) | $1,104,000 |
| T12 Bruttomieteinnahmen | $1,116,000 |
| T12 Leerstand, Zugeständnisse und Forderungsausfälle | ($78,000) |
| T12 Netto-Mieteinnahmen | $1,038,000 |
| Lücke zwischen annualisierter Miete und vereinnahmter Miete | $66,000 (6,0 %) |
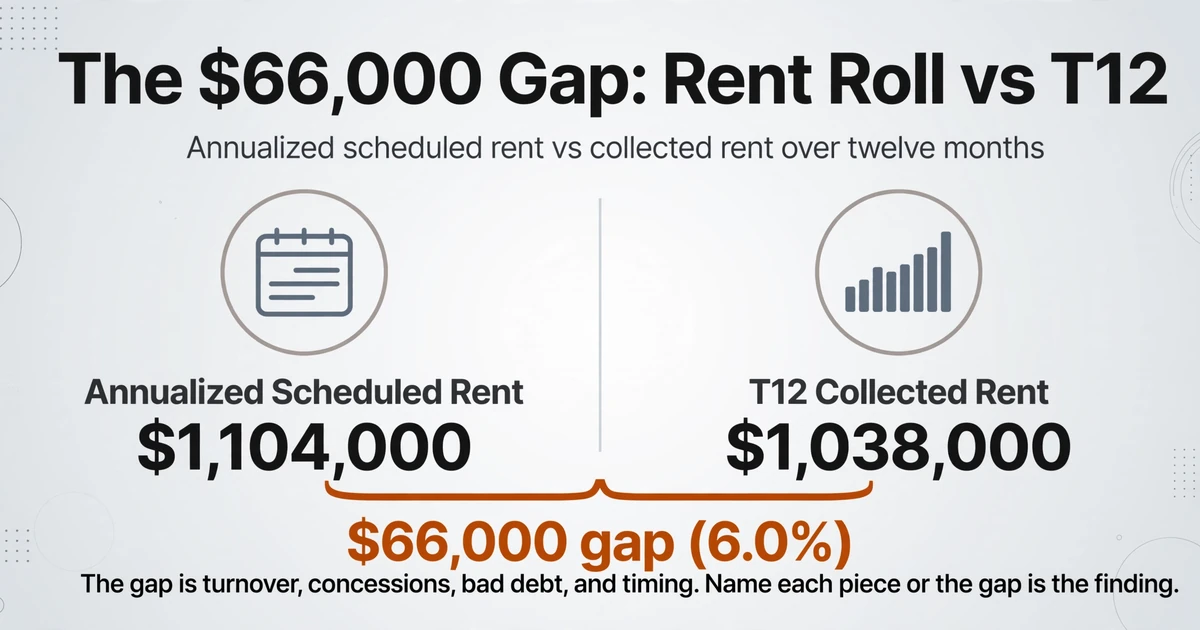
Die $66,000 sind nicht automatisch ein Problem. Sie setzen sich zusammen aus Leerstand durch Mieterwechsel, noch laufenden Zugeständnissen, Forderungsausfällen, Mieterhöhungen im Jahresverlauf und der zeitlichen Differenz zwischen Abrechnung und Vereinnahmung. Wenn Sie jeden Bestandteil benennen können, ist die Lücke ein Befund. Wenn niemand das kann, ist die Lücke der Befund.
Die Auslastung teilt sich auf dieselbe Weise. Sechsundvierzig von achtundvierzig Einheiten sind 96 % physische Auslastung. Netto-Mieteinnahmen von $1,038,000 gegenüber Bruttomieteinnahmen von $1,116,000 sind 93 % wirtschaftliche Auslastung. Beide Zahlen sind wahr, und einen Kreditgeber interessiert die zweite.
Ein einziger Mietvertrag kann die Lücke vergrößern, ohne dass jemand etwas falsch angibt. Ein Mietvertrag mit einem Mietbeginn nach dem Stichtag des Rent Roll erscheint im Plan mit voller Miete und trägt nichts zum T12 bei. Die Einheit ist auf dem Papier belegt und in den Zahlungseingängen leer. Fragen Sie bei jeder in den letzten neunzig Tagen unterzeichneten Einheit nach dem Mietbeginn und fragen Sie, ob die ausgewiesene Miete die Nominalmiete oder die Miete nach Abzug von Freimonaten und Zugeständnissen ist.
Der Stichtag ist der andere stille Unterschied. Wenn der Rent Roll vor dem Ende des T12-Zeitraums liegt, umfasst die Lücke jedes Vermietungsereignis dazwischen, und die beiden Dokumente messen unterschiedliche Monate. Fragen Sie vor einer Absichtserklärung nach einem Rent Roll, der innerhalb des aktuellen Monats datiert ist.
Eine Rent-Roll-Zeile ist eine Zusammenfassung eines Mietvertrags und seiner Nachträge. Wenn die beiden voneinander abweichen, gewinnt der Mietvertrag. Das ist ein Dokumentproblem, bevor es ein Tabellenkalkulationsproblem ist, weshalb Mietvertragsextraktion für die Objektverwaltung eine eigene Disziplin ist. Wenn Ihre Prüfung immer wieder bei der Mietvertragsakte landet, deckt der Vergleich von Tools zur Mietvertragsdaten-Extraktion speziell diese Seite ab.
Das OM reist auch in einem größeren Paket: Rent Roll, T12, Mietverträge, Steuerbescheide, Versicherungen, Dienstleistungsverträge und später Estoppel-Zertifikate. Fehlende Seiten und nicht übereinstimmende Zeiträume sind dort die üblichen Fehlerquellen, was das Thema von Zusammenstellung eines Immobilien-Abschlussdokumentenpakets ist.
Eine Lücke, die Sie Zeile für Zeile zerlegen können, ist ein Befund. Eine Lücke, die niemand erklären kann, ist der Befund.
Zwanzig OMs in einem Markt sind ein Tabellenproblem, kein Leseproblem
Ein Analyst prüft dreißig Exposés, um ein Angebot abzugeben, und die Arbeit wird erst machbar, wenn jedes OM in denselben Spalten landet. Ein Exposé gut zu lesen ist eine Fähigkeit. Dreißig zu lesen ist ein anderer Job, denn die Werte stehen in jedem Exposé an einer anderen Stelle und der Vergleich lebt in Ihrem Kopf, bis etwas sie nebeneinanderstellt.
Die Einheitenzahl steht in einem Exposé auf Seite 2 und in einem anderen in einer Tabelle auf Seite 14. Die Cap Rate steht in einem auf dem Cover und im nächsten nur in der Finanzübersicht. Benutzerdefinierte Spaltenextraktion ist der Mechanismus, der den zweiten Job möglich macht: Sie geben die gewünschten Spaltennamen ein, und die KI findet jeden Wert anhand seiner Bedeutung statt anhand seiner Position auf der Seite. Die von Ihnen eingegebenen Namen werden zu den Überschriften der Ausgabetabelle, sodass das Exposé eines nationalen Maklerhauses und das eines Zwei-Personen-Betriebs in denselben Spalten landen.
| Spalte | Was sie erfasst | Warum sie in die Zeile gehört |
|---|---|---|
| Objektname | Das Objekt wie vermarktet | Identifiziert das Objekt im gesamten Vergleichsset |
| Adresse | Teilmarkt und Gerichtsbarkeit | Steuerliche Neubewertung und Mietpreisbindung sind lokal |
| Angebotspreis | Die Zahl des Verkäufers | Nenner jeder Rate, die Sie berechnen werden |
| Einheiten | Anzahl aus dem Rent Roll | Preis pro Einheit und Rücklagenarithmetik |
| Baujahr | Objektbeschreibung | Erwartungen an Rücklagen und Investitionsausgaben |
| Stichtag des Rent Roll | Das auf dem Plan aufgedruckte Datum | Ein Rent Roll ohne Datum lässt sich mit nichts verknüpfen |
| Auslastung (wie angegeben) | Der genannte Prozentsatz | Meist physische, selten wirtschaftliche Auslastung |
| NOI (wie angegeben) | Die im Exposé verwendete Zahl | Ohne die nächsten zwei Zeilen bedeutungslos |
| NOI-Basis | Trailing, annualisiert, Pro-forma oder stabilisiert | Das wichtigste Label im Exposé |
| Ende des T12-Zeitraums | Der letzte Monat in der Aufstellung | Zeigt Ihnen, wie alt die Ist-Zahlen sind |
| Trailing NOI | Aus der T12-Spalte | Die Zahl, die Sie nachrechnen können |
| Pro-forma-NOI im ersten Jahr | Das Vorwärtsjahr des Verkäufers | Die Zahl, auf der der Preis meist aufbaut |
| Gesamte Betriebsausgaben | Aus der Finanzübersicht | Aufwandsquote und Vergleichbarkeit |
| Verwaltungsgebühr | Ausgabenaufstellung oder deren Fehlen | Fehlt oft bei selbst verwalteten Exposés |
| Angegebene Cap Rate | Deckblatt oder Zusammenfassung | Prüfen Sie sie gegen Preis und NOI |
Zwei Spaltentypen leisten, was ein gedrucktes Label nicht kann. Eine abgeleitete Spalte liest die Sprache und klassifiziert sie: Eine Spalte namens Marketing Positioning mit den Optionen Stabilized, Value-add und Lease-up macht aus „unter Marktniveau liegende Mieten und ein Renovierungsplan" ein sortierbares Feld. Sie ist ehrlich darüber, was sie erfasst – nämlich das Verkaufsargument, nicht den Zustand des Gebäudes. Eine berechnete Spalte berechnet einen Wert aus anderen Feldern derselben Zeile, statt ihn von der Seite abzulesen, sodass Preis pro Einheit (Angebotspreis ÷ Einheiten), implizierter NOI (angegebene Cap Rate × Angebotspreis) und NOI-Lücke (Pro-forma-NOI im ersten Jahr − Trailing NOI) als Werte ankommen statt als Formeln, die Sie in jedem Sheet neu aufbauen.
Die Batch-Verarbeitung macht aus den Spalten einen Vergleich, aber ein 60-seitiges Buch muss zunächst zu einem Datensatz zusammengeführt werden. Stellen Sie Mehrseiten-Zusammenführung so ein, dass der Batch nach Objektadresse oder nach der Referenznummer des Deals gruppiert wird, und jede Seite desselben Buchs wird zu einer Zeile zusammengeführt, statt sechzig Zeilen auf Seitenebene zur Bereinigung zu hinterlassen. Wenn der Finanzanhang als separate PDF mit derselben Adresse eintrifft, landet er ebenfalls in dieser Zeile. Laden Sie die Bücher zusammen hoch, und das Ergebnis ist eine Tabelle, sortiert nach NOI-Differenz oder nach impliziter Cap Rate – der Vergleich, den dreißig separate Auswertungen nicht liefern konnten.
| Objekt | Angebotspreis | Einheiten | Angegebene Cap Rate | NOI-Basis auf dem Deckblatt | Trailing NOI | Differenz zu Pro-forma |
|---|---|---|---|---|---|---|
| A, Baujahr 1998 | $12,400,000 | 48 | 6.10% | Pro-forma erstes Jahr | $704,000 | $52,400 |
| B, Baujahr 1972 | $6,900,000 | 24 | 5.75% | Stabilisiert | $352,000 | $44,750 |
| C, Baujahr 2016 | $28,500,000 | 96 | 5.40% | Trailing | $1,539,000 | $0 |
Der Überprüfungsmodus ist der Teil, der bei einem Dokument zählt, das Sie verteidigen müssen. Fahren Sie mit der Maus über eine extrahierte Zelle, und die Quellseite hebt den Wert hervor, aus dem sie stammt, und die daneben gedruckte Bezeichnung ist meist der entscheidende Befund. Aktivieren Sie die automatische Annotation nach der Verarbeitung, und ein Stapel Bücher ist beim Öffnen prüfbereit, statt jeweils eine Datei nach der anderen.
Wenn das Dokument keinen Wert ausweist, lassen Sie die Zelle leer. Eine fehlende T12-Periode, eine Verwaltungsgebühr ohne Position, ein Rent Roll ohne Datum: Die leere Zelle ist die Frage, die Sie an den Makler senden. Sie mit einem Branchendurchschnitt zu füllen, zerstört das einzige Signal, das Ihnen das Dokument gegeben hat.
Die Tabelle bewegt die Zahlen; vier Beurteilungen bleiben beim Analysten
Die Extraktion beseitigt die Übertragung, nicht das Underwriting. Vier Beurteilungen in einem OM lassen sich nicht durch sorgfältigeres Lesen des Dokuments auflösen. Sie erfordern Marktbelege, einen Auftragnehmer, einen Steuergutachter oder einen Kreditgeber – und keiner davon steckt im PDF.
Erstens: ob der Vergleichssatz der Marktmiete tatsächlich vergleichbar ist – dasselbe Submarktgebiet, ähnliche Größe, ähnliche Mietvertragsstruktur, aktuelles Datum. Ein Vergleichssatz, den die Partei auswählt, die den Preis festsetzt, ist ein Beleg für eine Position, nicht eine Erhebung des Marktes.
Zweitens: ob der Kapitalplan finanziert und terminiert ist. Eine Pro-forma, die jede Einheit renoviert und die Mieten erhöht, braucht ein Budget, eine Annahme zur Leerstandszeit und jemanden, der die Arbeit macht. Ohne das ist der Aufschlag ein Wunsch mit einer Zahl daran.
Drittens: ob die Steuerneubewertung dort landet, wo Sie sie erwarten. Die Neubewertung beim Verkauf ist jurisdiktionsabhängig, sodass eine Pro-forma, die die Rechnung des Verkäufers unverändert lässt, nur dort korrekt ist, wo sie nicht stattfindet. Bei einer Immobilie, die ein Jahrzehnt nicht gehandelt wurde, kann dies den NOI im zweiten Jahr um mehrere Prozent verschieben.
Viertens: ob die Exit-Cap-Rate eine Kompression annimmt. Ein niedrigerer Exit als der Einstieg ist eine Marktwette und gehört in eine Sensitivitätstabelle statt in das Basisszenario. Der Rest des Underwritings, einschließlich der Schulden, der Partnership-Waterfall und der Renditehürden, steht überhaupt nicht im OM.
Mehrere Dinge liegen völlig außerhalb des OM: Umweltbefunde, Eigentumstitel, physischer Zustand, Estoppel-Zertifikate, Serviceverträge und der Kaufvertrag. Sie kommen später und können den Deal neu bepreisen, nachdem das OM seine Aufgabe erfüllt hat.
Die Aufgabe des OM ist es, den Deal unausweichlich erscheinen zu lassen. Die Aufgabe des Käufers ist enger gefasst. Finden Sie die zwei Zahlen, die den Preis verändern würden, wenn sie sich bewegten. In den meisten Büchern sind das die NOI-Basis und das Datum des Rent Roll, und beide sind abgedruckt, meist ohne Hervorhebung.
Stecken Sie zwanzig Bücher in eine Tabelle, und diese zwei Spalten trennen die Deals schneller als jede noch so lange Lektüre. Was Sie behalten, ist die Zeile, das Label und die Seite dahinter – und genau das übersteht den Kreditausschuss, das Partnermeeting und die Fragen des Kreditgebers.
FAQ
Was ist der Unterschied zwischen einem Offering Memorandum und einer Pro-forma?
Ein OM ist das gesamte Vermarktungspaket. Eine Pro-forma ist ein Abschnitt darin oder ein separates Modell, das ein künftiges Jahr an Einnahmen und Ausgaben prognostiziert. Ein OM kann drei Pro-formas und kein T12 enthalten – was für sich genommen schon ein Befund dazu ist, wie viel des Deals belegt ist.
Ist ein Offering Memorandum dasselbe wie ein Private Placement Memorandum?
Nein. Ein Objekt-OM vermarktet ein Gebäude an Käufer und hat keinen Wertpapierstatus. Ein Private Placement Memorandum vermarktet eine Investition in einen Fonds oder ein Syndikat und ist auf Wertpapieroffenlegung, Zeichnungsvereinbarungen und Risikofaktoren ausgelegt. Die Namen überschneiden sich; die Dokumente und die Regeln nicht.
Kann ich der Cap Rate in einem OM vertrauen?
Behandeln Sie sie als Behauptung, nicht als Ergebnis. Multiplizieren Sie den Angebotspreis mit der angegebenen Rate und prüfen Sie, ob das Produkt dem im Buch angegebenen NOI entspricht. Berechnen Sie dann die Rate auf Basis des Trailing NOI neu. Weichen die beiden Raten voneinander ab, ist die Differenz der Betrag an künftiger Arbeit, der in die heutige Zahl eingepreist ist.
Wonach sollte ich nach dem Lesen eines OM fragen?
Nach einer Rent Roll mit einem Stichtag im laufenden Monat, dem T12 nach Monaten, drei Jahren Betriebsabrechnungen, falls vorhanden, der aktuellen Steuerrechnung, der Investitionsausgaben-Historie mit Rechnungen und der Mietvertragsakte für die größten Mieter. Der Leitfaden von Fannie Mae verlangt von Kreditgebern drei Jahre Abrechnungen und eine dreimonatige Leerstandshistorie – ein fairer Hinweis darauf, was eine ernsthafte Prüfung braucht, bevor ein Darlehen bemessen wird.
Was, wenn das OM kein T12 enthält?
Dann haben Sie eine Broschüre, kein Underwriting-Paket. Fragen Sie nach der Abrechnung, bevor Sie Zeit in den Deal investieren. Lautet die Antwort, dass vollständige Finanzzahlen erst nach einer Absichtserklärung kommen, ist das eine Entscheidung darüber, wie viel Due Diligence Sie finanzieren wollen, bevor Sie den Preis prüfen können – und das Angebot sollte das widerspiegeln.
Kann KI Daten aus einem Offering Memorandum extrahieren?
Ja, für die Felder, die das Dokument ausweist. Ein benutzerdefiniertes Spalten-Setup zieht Preis, NOI, Cap Rate, Auslastung, Anzahl der Einheiten, Rent-Roll-Datum und Kostenpositionen in eine Zeile pro Objekt, und der Prüfmodus verlinkt jede Zelle zurück zur Seite. Es gleicht jedoch nicht die Rent Roll mit der T12 ab und sagt Ihnen auch nicht, ob die Pro-forma-Annahmen erreichbar sind.
Wie lange dauert es, ein OM zu lesen?
Ein Screening-Durchgang anhand der vier Kennzahlen, die über die weitere Prüfung entscheiden (Preis, NOI, die NOI-Basis und das Rent-Roll-Datum), dauert etwa fünfzehn Minuten, sobald Sie wissen, wo sie stehen. Ein vollständiges Lesen ist erst sinnvoll, nachdem das Objekt dieses Screening bestanden hat. Der Grund, eine Tabelle über mehrere Objekte hinweg zu erstellen, ist, dass die meisten das Screening nicht bestehen – und die Tabelle zeigt, welche wenigen die fünfzehn Minuten verdienen.