Comment extraire les reçus de don
pour le CRM des organisations à but non lucratif et le dépôt IRS 990
Un seul champ manquant sur une lettre d'accusé de réception de don crée deux problèmes qui se manifestent sur des échéances différentes. Le problème immédiat : un donateur qui a donné 500 $ ne peut pas réclamer la déduction sur sa déclaration de revenus — il envoie un courriel à votre bureau du développement, frustré, et quelqu'un passe 20 minutes à retrouver le reçu original, à recouper le dossier du don et à réémettre la lettre. Le problème lent : 18 mois plus tard, votre comptable externe signale un écart dans l'annexe B parce que le total des contributions d'un donateur de 6 000 $ ne correspond pas entre l'exportation CRM et le fichier des lettres d'accusé de réception. Les deux remontent à la même cause racine — un champ qui devait être saisi mais ne l'a pas été.
L'IRS ne recommande pas seulement ces champs. En vertu de la Publication 1771, un donateur ne peut pas réclamer une déduction fiscale fédérale pour toute contribution unique de 250 $ ou plus sans un accusé de réception écrit contemporain contenant le nom de l'organisation, la date et le montant de la contribution, et une déclaration indiquant si des biens ou services ont été fournis en contrepartie. Cela représente quatre points de données par reçu — et une organisation à but non lucratif de taille moyenne qui traite 2 000 dons annuels saisit 8 000 valeurs de champs à la main. L'étape d'extraction n'est pas une amélioration de la productivité. C'est un contrôle de conformité.
Points clés à retenir
- Chaque reçu de don que vous saisissez manuellement dans votre CRM aujourd'hui est vérifié deux fois — une fois par un donateur qui ne peut pas réclamer sa déduction, et une seconde fois 18 mois plus tard par votre comptable qui rapproche l'annexe B des lettres d'accusé de réception.
- Traiter 2 000 reçus de don annuels signifie saisir 8 000 valeurs de champs exigées par l'IRS à la main — en manquer un sur deux cents n'est pas de la négligence, c'est que la tâche dépasse la fiabilité humaine à grande échelle.
- L'étape d'extraction est un contrôle de conformité, pas un gain de productivité — la personne qui la configure cesse d'être un commis à la saisie de données et devient celle qui décide quelles exceptions méritent d'être examinées.
Qu'est-ce qui rend une lettre d'accusé de réception conforme à l'IRS (et pourquoi chaque champ coûte cher en cas d'erreur)
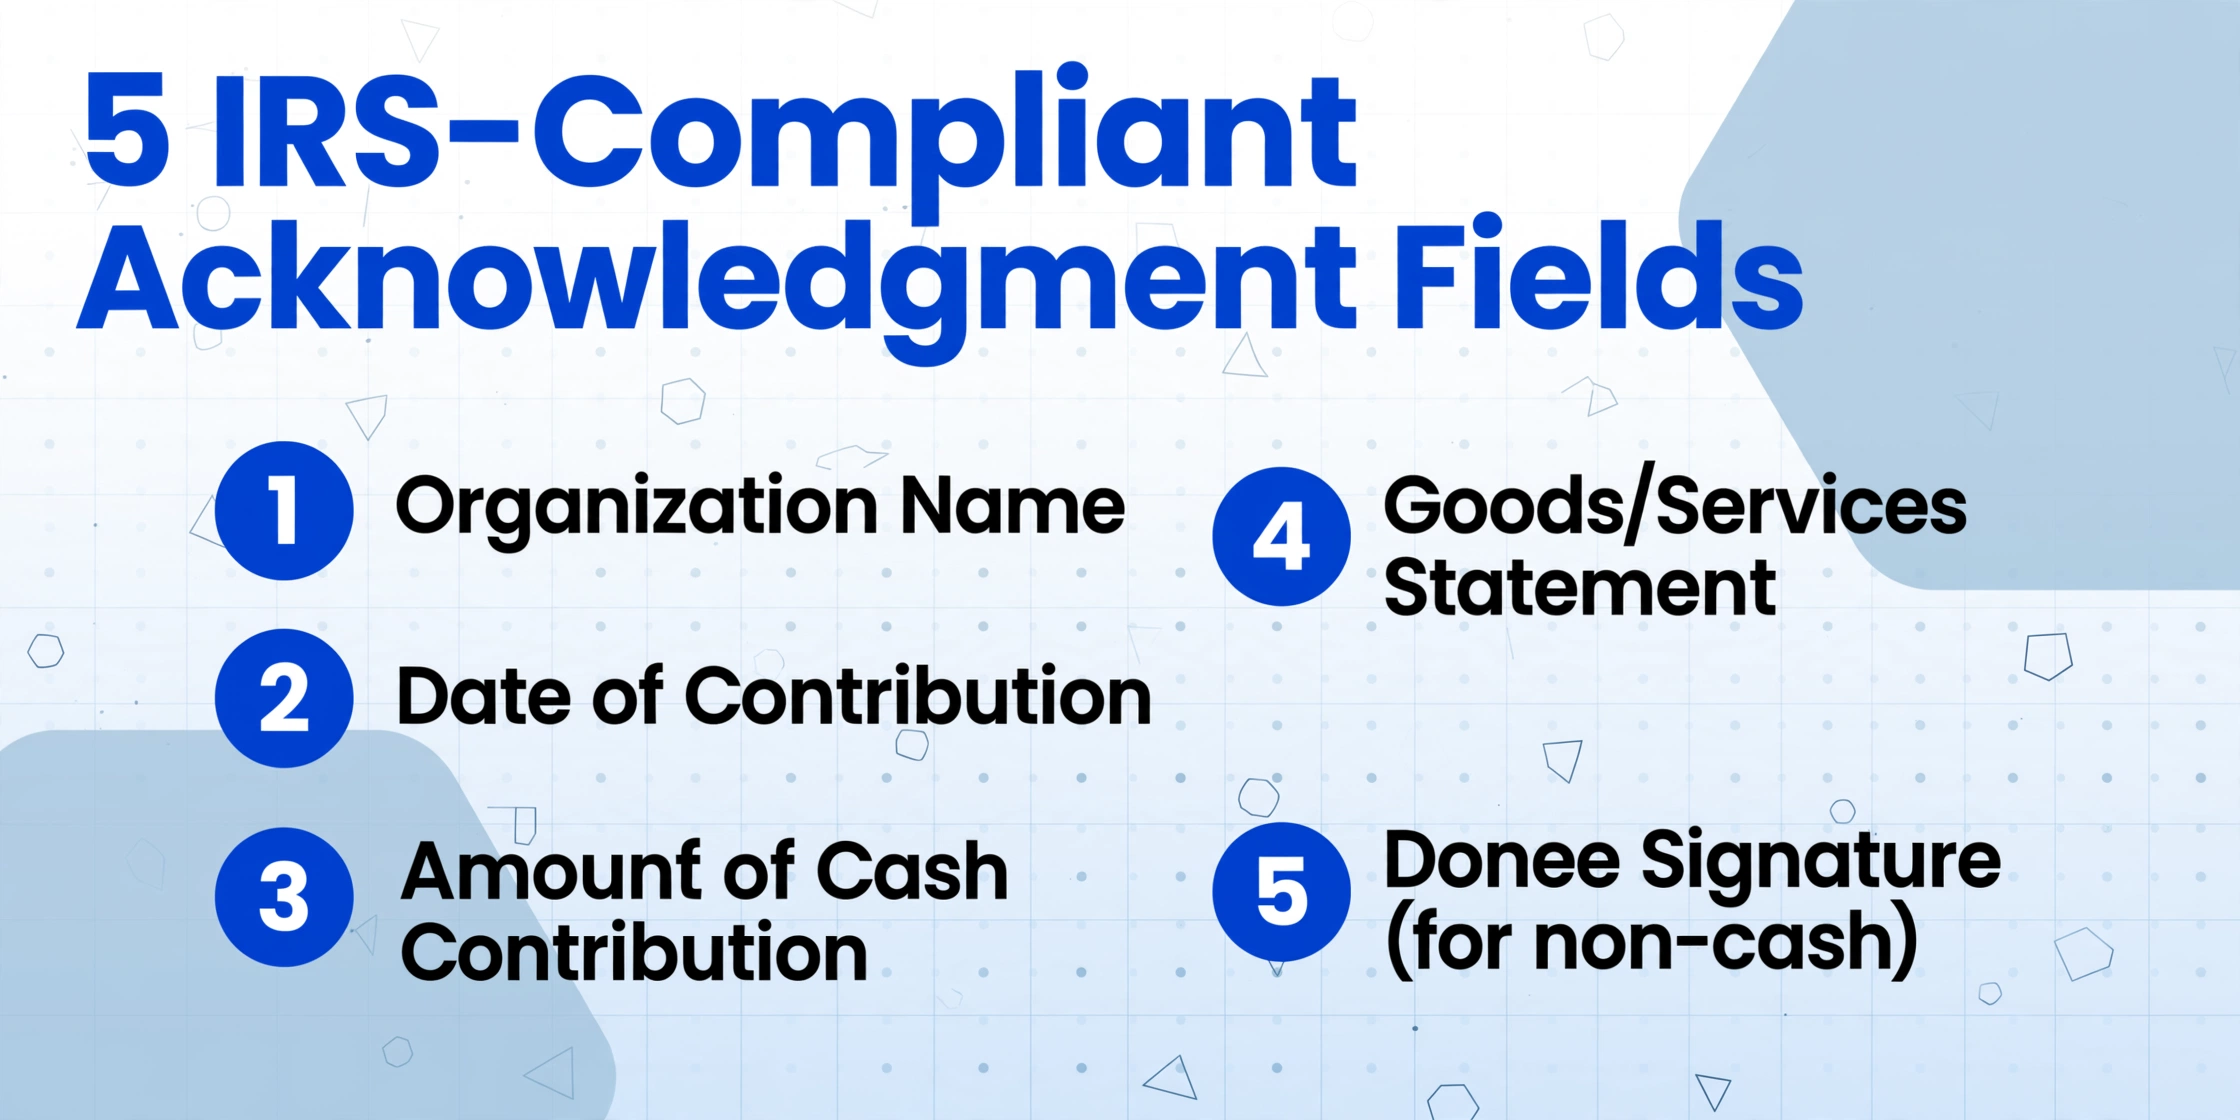
Avant d'aborder les colonnes d'extraction, le point de départ est ce que l'IRS exige réellement. Un accusé de réception écrit contemporain — c'est-à-dire que le donateur doit le recevoir au plus tard à la date de dépôt de sa déclaration ou à la date d'échéance, prolongations comprises — doit contenir cinq éléments de données pour toute contribution unique de 250 $ ou plus, comme précisé dans les directives de l'IRS sur la justification des contributions caritatives :
| Champ obligatoire | Pourquoi l'IRS en a besoin | Ce qui se passe s'il manque ou est erroné |
|---|---|---|
| 1. Nom de l'organisation | Identifie l'organisme 501(c)(3) qualifié — doit correspondre au nom enregistré auprès de l'IRS sous le NIE de l'organisation. | Le donateur ne peut pas justifier la déduction. Si l'organisation utilise un nom commercial (DBA) ou un nom abrégé différent de son enregistrement IRS, l'accusé de réception est techniquement non conforme. |
| 2. Date de la contribution | Détermine l'année fiscale au cours de laquelle le donateur peut demander la déduction. La date de remise (cachet de la poste pour un chèque, date de débit de la carte de crédit, date de règlement du transfert d'actions) — et non la date d'impression de la lettre d'accusé de réception. | Une mauvaise année sur l'accusé de réception oblige le donateur à choisir entre produire une déclaration modifiée ou perdre la déduction. Pour les dons de fin d'année, une différence de date entre le 31 décembre et le 2 janvier fait la différence entre deux années fiscales. |
| 3. Montant de la contribution en espèces | Pour les dons en espèces, le montant en dollars reçu. « Espèces » comprend les chèques, cartes de crédit, virements électroniques et retenues sur salaire. | Un montant surestimé crée un risque de déduction excessive pour le donateur — l'IRS peut refuser la déduction et imposer une pénalité pour inexactitude de 20 % du montant impayé en vertu de la section 6662 de l'IRC. Un montant sous-estimé lèse le donateur. |
| 4. Description des biens non monétaires (si applicable) | Pour les dons en nature, une description raisonnable du bien donné — aucune obligation d'indiquer une valeur (le donateur détermine la juste valeur marchande). | Sans description, l'accusé de réception est incomplet et le donateur ne peut pas produire le formulaire 8283. Pour les dons non monétaires dépassant 5 000 $, le donateur doit également obtenir une évaluation qualifiée — et l'accusé de réception doit exister avant que l'évaluation puisse être jointe. |
| 5. Déclaration des biens ou services | Soit : (a) « Aucun bien ou service n'a été fourni en échange de cette contribution » — soit (b) une description et une estimation de bonne foi de la valeur des biens/services fournis. | Le champ le plus souvent omis. Si un donateur a reçu un billet de dîner de gala à 75 $ pour un don de 300 $, ne pas l'indiquer signifie que le donateur ne peut pas calculer correctement son montant déductible (225 $). Pour l'organisme de bienfaisance, ne pas divulguer les contributions quid pro quo dépassant 75 $ déclenche une pénalité de 10 $ par contribution, plafonnée à 5 000 $ par événement de collecte de fonds ou envoi postal (section 6714 de l'IRC). |
Le seuil de 250 $ comporte une nuance qui mérite d'être comprise : il s'applique aux contributions individuelles, et non aux totaux annuels. Un donateur qui verse 25 $ par mois par retenue sur salaire a effectué douze contributions distinctes de 25 $ — aucune d'entre elles ne déclenche individuellement l'exigence de justification de 250 $. Mais un donateur qui écrit un seul chèque de 300 $ au gala de fin d'année l'a déclenchée. Les organismes sans but lucratif qui émettent des récapitulatifs génériques de fin d'année sans ventiler les montants individuels des dons créent des documents d'accusé de réception qui ne correspondent pas à la structure légale des seuils.
Pour les contributions inférieures à 250 $, un relevé bancaire (chèque compensé, relevé de carte de crédit) ou une communication écrite de l'organisme de bienfaisance indiquant le nom, la date et le montant suffit — la déclaration des biens ou services n'est pas requise. Mais la meilleure pratique, et ce que recommandent la plupart des plateformes de gestion des donateurs, consiste à émettre un reçu pour chaque don, quel qu'en soit le montant : cela renforce la confiance des donateurs et élimine la nécessité de déterminer l'applicabilité du seuil au moment de la génération de l'accusé de réception.
Chacun des cinq champs est un point de contrôle de conformité, pas un simple détail de courtoisie. Un coordonnateur du développement qui traite 50 lettres d'accusé de réception par semaine et qui omet une mention de biens/services sur un achat de billet de gala de 200 $ crée une responsabilité de pénalité — et c'est l'organisme de bienfaisance, pas le donateur, qui la paie.
Créez des colonnes d'extraction qui alimentent votre CRM — pas seulement un tableur
L'erreur la plus courante lors de l'extraction des données de lettres d'accusé de réception est de considérer le résultat comme un tableur final. Un ensemble de colonnes d'extraction bien conçu est un pipeline d'importation CRM : les colonnes que vous définissez déterminent si les données arrivent proprement dans votre base de données de donateurs ou nécessitent un après-midi de reformatage.
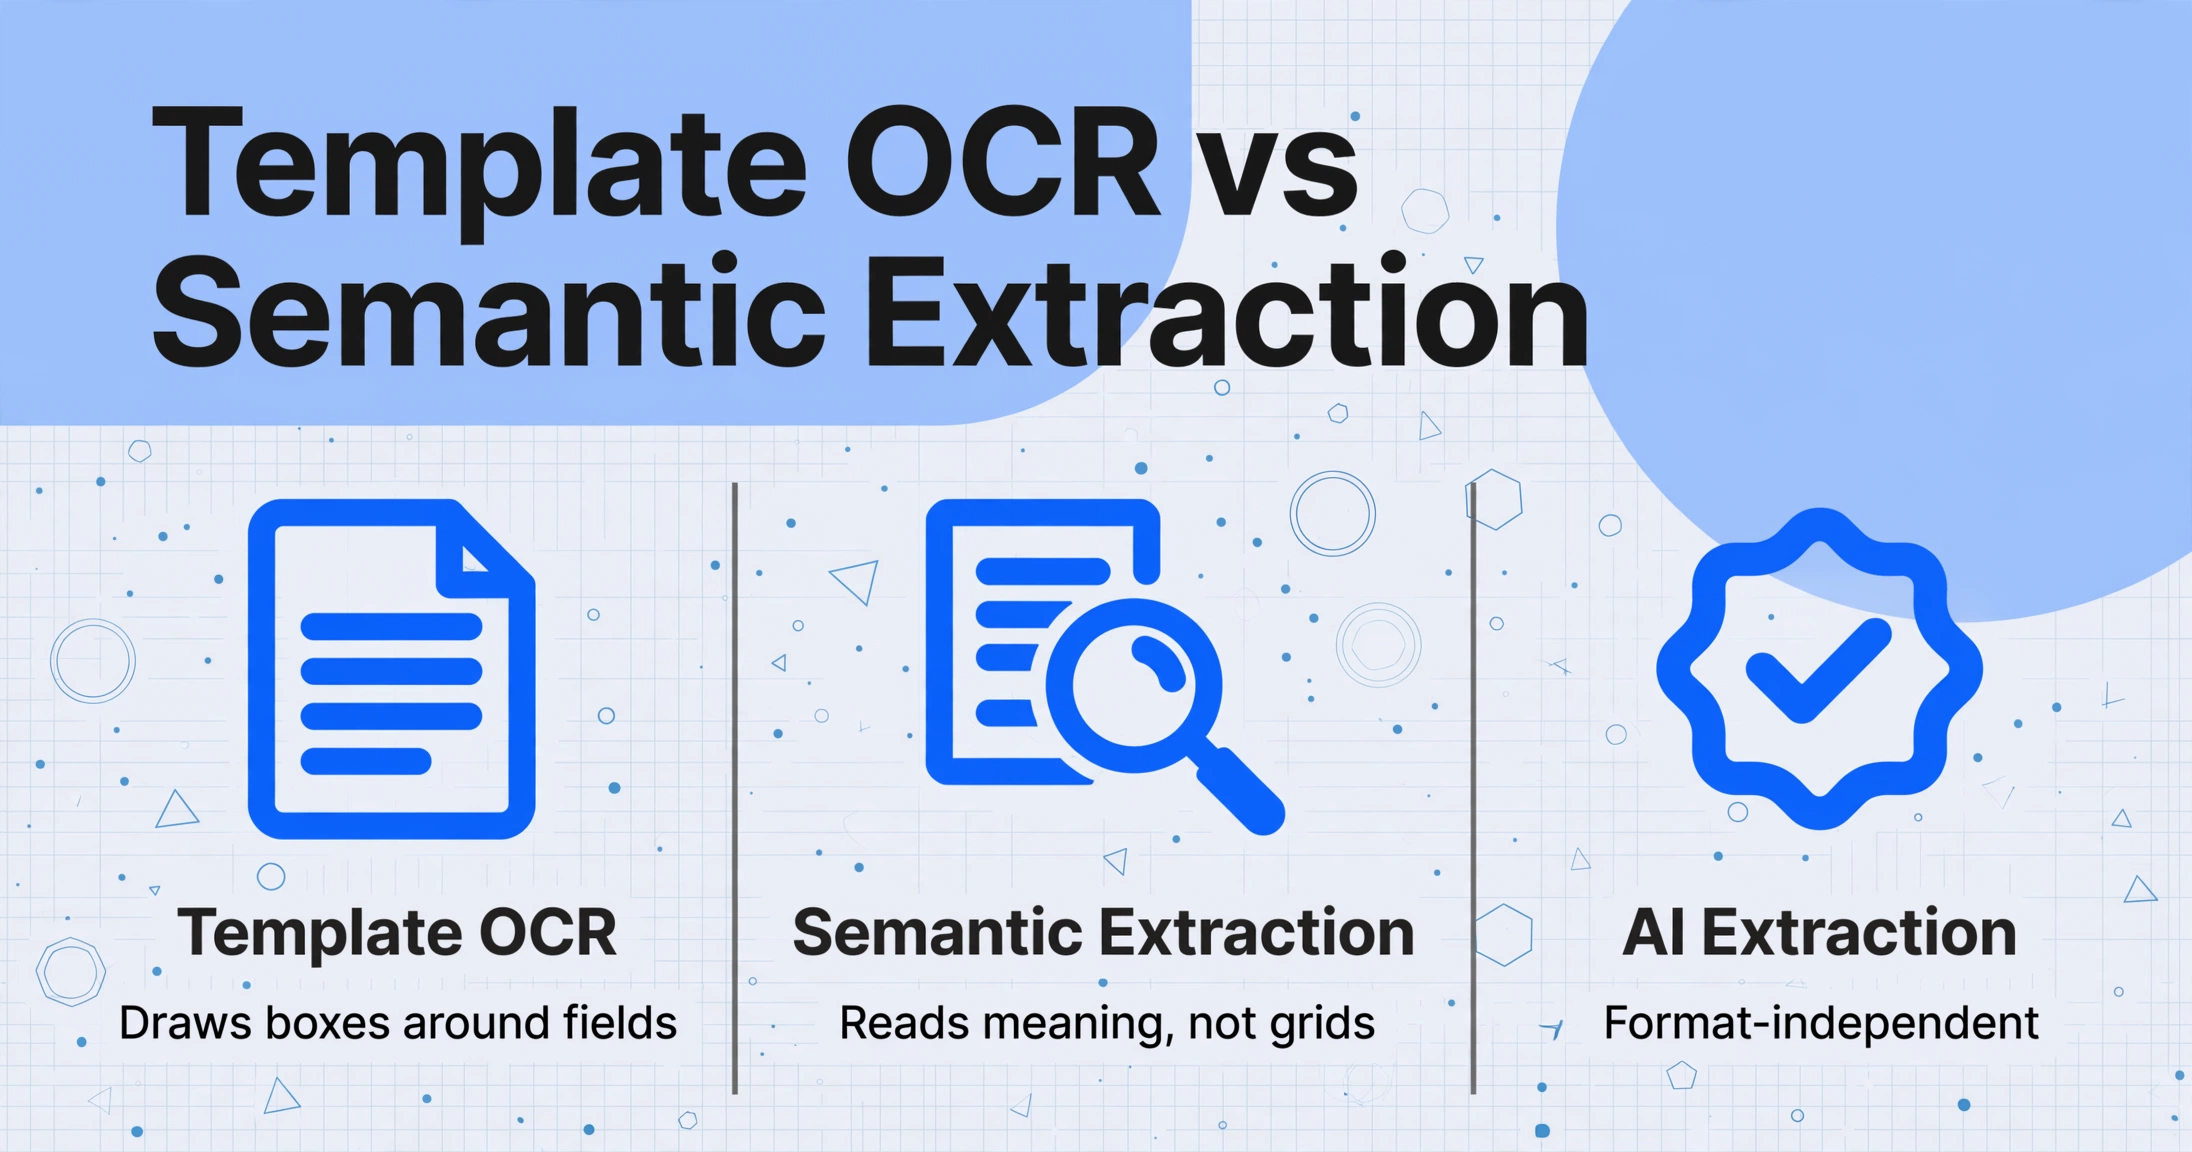
Les noms de colonnes dans un outil d'extraction IA fonctionnent différemment des en-têtes de tableur. Dans un outil OCR traditionnel basé sur des modèles, vous dessinez un cadre autour d'un champ et vous l'étiquetez — l'outil lit tout texte qui tombe à l'intérieur du rectangle. Dans un outil d'extraction sémantique comme ImageToTable.ai, vous tapez un nom de colonne — par exemple, Donor Name — et l'IA analyse le document à la recherche de texte qui correspond sémantiquement à « une personne ou une entité effectuant une contribution caritative », que ce texte apparaisse dans un en-tête, un paragraphe du corps, ou écrit à la main dans une marge. Cette distinction est ce qui rend le flux de travail indépendant du format, quel que soit le style de lettre d'accusé de réception.
Voici un ensemble de colonnes prêt pour le CRM pour l'extraction de reçus de don, avec le mode d'extraction pour chaque colonne :
| Nom de la colonne | Mode d'extraction | Destination CRM |
|---|---|---|
Donor Name | Extraction directe | Fiche Contact / Compte — clé de recherche principale |
Donation Date | Extraction directe | Date du don sur l'opportunité / la fiche de don — détermine la classification de l'exercice fiscal |
Donation Amount | Extraction directe | Montant de l'opportunité — doit correspondre exactement à la lettre d'accusé de réception pour la piste d'audit |
Organization Name | Extraction directe (ou valeur fixe si organisation unique) | Vérifie que le don appartient bien à votre organisation — utile lors du traitement de reçus provenant de plusieurs sections ou affiliés |
Organization EIN | Extraction directe (lorsqu'il figure sur l'en-tête) | Recoupement pour l'annexe B du formulaire 990 — l'IRS fait correspondre les dons déclarés par les donateurs via l'EIN |
Goods/Services Provided | Extraction directe | Détermine le montant déductible = montant du don moins la juste valeur marchande des avantages reçus. Requis pour la conformité quid pro quo |
Goods/Services Value | Extraction directe (numérique) | Saisi comme crédit compensatoire ou valeur des avantages dans le CRM ; soustrait du montant du don à des fins de reçu fiscal |
Deductible Amount | colonne calculée : Donation Amount - Goods/Services Value | Chiffre prêt à l'emploi pour la lettre fiscale du donateur et le rapprochement interne de l'organisme. L'IA calcule ce montant pendant l'extraction — aucune formule Excel requise par la suite |
Donation Channel | colonne inférée : Donation Channel (options: Online/Check/Mail/Event/In-Kind/Stock/Wire/Other) | Suivi de la source de campagne dans le CRM — la lettre d'accusé de réception peut ne pas mentionner explicitement le canal, mais l'IA le déduit du contexte (numéro de chèque présent → Check ; « merci de votre présence » → Event ; « Cher actionnaire » → Stock) |
Campaign or Fund | Extraction directe | Correspond au champ campagne ou désignation du CRM — fonds annuel, campagne de capital, dotation, don affecté |
Les trois modes d'extraction fonctionnent ensemble en un seul passage par lots. L'extraction directe récupère les champs explicitement indiqués sur l'accusé de réception — le nom du donateur, la date, le montant. Les colonnes calculées effectuent des opérations arithmétiques pendant l'extraction : Deductible Amount = Donation Amount - Goods/Services Value signifie que la feuille de calcul arrive avec le montant déductible d'impôt déjà calculé, sans post-traitement. Les colonnes inférées permettent à l'IA de lire entre les lignes : une lettre d'accusé de réception qui dit « merci de vous être joints à nous au Gala annuel » ne mentionne pas explicitement « Event » comme canal, mais l'IA reconnaît le contexte et remplit la colonne. Pour en savoir plus sur les mécanismes d'extraction sous-jacents, notre guide sur la différence entre l'OCR par IA et l'extraction traditionnelle basée sur des modèles couvre la logique de correspondance sémantique en détail.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
Un point pratique sur le traitement par lots : la plupart des lettres d'accusé de réception d'une même organisation partagent le même nom d'organisation et le même EIN. Plutôt que d'extraire ces champs de chaque reçu individuellement, vous pouvez les définir comme valeurs constantes dans votre modèle d'extraction — ou, puisque l'IA lit chaque document indépendamment, les inclure simplement comme colonnes et laisser l'extraction se dérouler. Dans les deux cas, la sortie par lots est un seul fichier Excel avec une ligne par don, toutes les colonnes remplies, prêt pour l'importation CRM.
Des reçus de 250 $ aux déclencheurs Schedule B de 5 000 $ : le pipeline de dépôt du formulaire 990
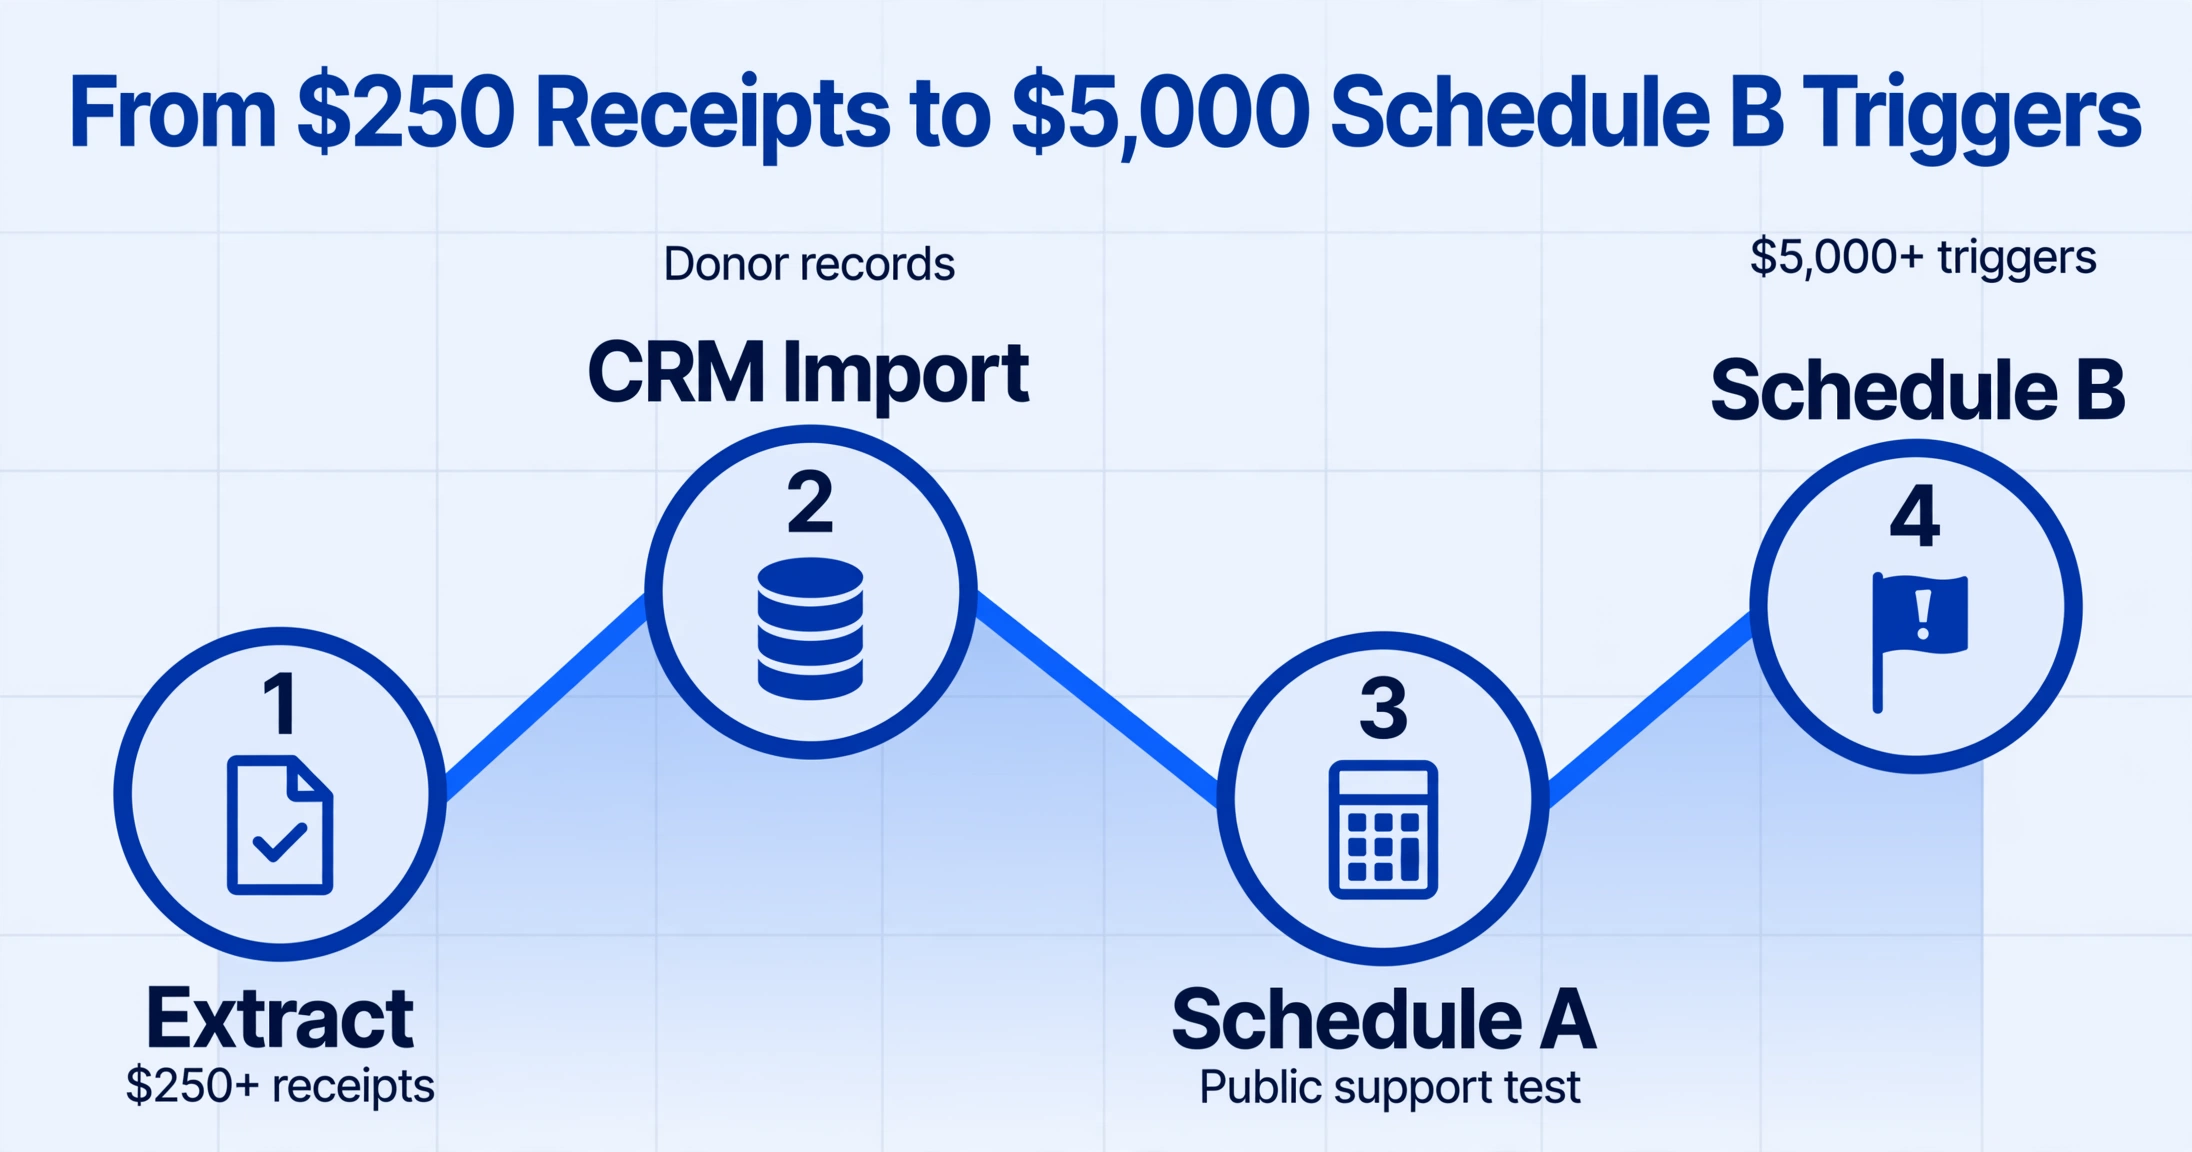
La feuille de calcul que vous avez créée pour l'importation CRM est également la base de votre dépôt annuel du formulaire 990. Comprendre le lien — et concevoir les colonnes d'extraction pour servir les deux objectifs simultanément — élimine la course à la réconciliation qui domine janvier et février pour la plupart des équipes de développement.
Schedule A — Test de soutien public. Les organisations classées comme organismes de bienfaisance publics en vertu de la section 509(a)(1) doivent démontrer qu'au moins 33 1/3 % de leur soutien total provient de sources publiques sur une période glissante de cinq ans. Les données qui alimentent ce calcul sont, fondamentalement, une liste de contributions par donateur, date et montant — exactement les données que produit votre feuille d'extraction. La distinction qui compte : Schedule A regroupe les contributions par type de donateur (particuliers, entreprises, fondations, subventions gouvernementales), et chaque type porte un poids de pourcentage de soutien public différent. L'ajout d'une colonne inférée Donor Type à votre extraction — avec des options comme Particulier/Entreprise/Fondation/Gouvernement — fait de la préparation de Schedule A une simple étape de tableau croisé dynamique plutôt qu'un exercice de classification manuelle sur 2 000 enregistrements de donateurs.
Annexe B — Liste des contributeurs. C'est ici que le seuil de 5 000 $ entre en jeu. Selon les instructions de l'IRS pour l'annexe B, une organisation 501(c)(3) doit déclarer le nom, l'adresse et le montant total des contributions de tout contributeur ayant donné 5 000 $ ou plus au cours de l'année fiscale — ou, pour les organisations qui satisfont au test de soutien public de 33 1/3 %, le montant le plus élevé entre 5 000 $ et 2 % du total des contributions. Un donateur ayant écrit quatre chèques de 1 500 $ au cours de l'année a franchi le seuil de 5 000 $ — même si aucun don individuel n'a dépassé 250 $ à des fins de justification. Le fichier des lettres d'accusé de réception, qui saisit chaque don individuellement, doit être agrégé par donateur pour déterminer les obligations de déclaration de l'annexe B.
Le tableur d'extraction sert de source unique de vérité pour les deux flux de travail : les enregistrements de dons CRM (une ligne par don) et l'agrégation de l'annexe B (somme de toutes les lignes groupées par nom de donateur, comparée au seuil de 5 000 $). Lorsque l'extraction est automatisée et que les colonnes sont cohérentes, la détermination de l'annexe B devient un SOMME.SI — et non un week-end passé à retracer les dons dans trois systèmes.
Annexe B et anonymat des donateurs. L'IRS n'accepte pas l'anonymat. Un donateur peut être anonyme auprès du public — l'organisme de bienfaisance supprime le nom et l'adresse de la copie de l'annexe B divulguée publiquement — mais l'IRS reçoit le dossier complet, non expurgé. Le tableur d'extraction doit contenir le nom réel du donateur pour les besoins de l'annexe B, et l'étape de suppression intervient au stade de la préparation du dossier. C'est une autre raison pour laquelle une extraction consolidée est plus fiable que le suivi des donateurs dans des fichiers de lettres d'accusé de réception séparés, des dossiers de courriels et des CSV d'exportation de plateformes de dons en ligne : une seule extraction fournit une source d'autorité pour la liste des contributeurs de l'annexe B. Pour les organisations qui traitent plusieurs formats de documents provenant de sources de donateurs différentes, la même approche d'extraction par lots présentée dans notre guide d'extraction de champs spécifiques à partir de n'importe quel document s'applique directement.
Dons non monétaires, reçus de dons en nature et la dimension du formulaire 8283
Les dons non monétaires — transferts d'actions, dons de véhicules, biens immobiliers, œuvres d'art, titres, biens en nature — relèvent d'un niveau de justification qui leur est propre. La lettre d'accusé de réception pour un don non monétaire doit inclure une description du bien donné, mais n'est pas tenue d'indiquer une valeur (le donateur détermine la juste valeur marchande). C'est le donateur, et non l'organisme de bienfaisance, qui remplit le formulaire 8283 (Contributions caritatives non monétaires), et la lettre d'accusé de réception sert de pièce justificative.
La conception des colonnes d'extraction pour les reçus non monétaires diffère de celle des reçus en espèces de deux manières :
1. La description du bien remplace le montant en dollars comme champ d'extraction principal. Un accusé de réception pour un véhicule donné devrait indiquer « Une Toyota Camry 2019, VIN JTDKN3DU0A0123456, compteur à 62 000 miles » — et non « Don de voiture, valeur 100 $ ». L'extraction par IA doit capturer le texte complet de la description, pas seulement un montant en dollars. Votre colonne devrait être Property Description plutôt que Donation Amount — et une deuxième colonne pour Donation Amount reste soit vide (l'organisme ne détermine pas la valeur), soit reprend une valeur déclarée uniquement si la lettre d'accusé de réception en mentionne explicitement une pour les besoins d'enregistrement des dons en nature de l'organisme.
2. La section B du formulaire 8283 déclenche des exigences d'accusé de réception supplémentaires. Pour les dons non monétaires dépassant 5 000 $ (autres que les titres négociés publiquement), le donateur doit obtenir une évaluation qualifiée, et la section B du formulaire 8283 exige que l'organisme bénéficiaire signe un accusé de réception — la section « Donee Acknowledgment » — confirmant la réception du bien et indiquant si l'organisme prévoit de l'utiliser à des fins sans rapport avec sa fonction exonérée. Le service de développement de l'organisme doit suivre quels dons non monétaires ont reçu un accusé de réception 8283 signé, car cette signature crée une obligation de conformité : si l'organisme cède le bien dans les trois ans suivant sa réception, il doit déposer le formulaire 8282 (Déclaration d'information du bénéficiaire). L'ajout d'une colonne Form 8283 Signed (Oui/Non) à l'extraction non monétaire et d'une colonne Appraisal Required (Oui/Non) donne à l'équipe de développement un tableau de suivi des éléments de conformité en attente avant la date limite de dépôt.
Pour contexte, la même approche par colonnes fonctionne pour d'autres types de documents comportant des obligations de conformité intégrées — notre article sur l'extraction des avis de perte d'assurance pour le tri des sinistres couvre une logique similaire de priorisation des champs dictée par les échéances réglementaires, et l'extraction des données de relevés de notes applique la même technique de colonnes inférées pour les champs de classification non explicitement inscrits sur le document source.
Importer les données extraites dans Salesforce NPSP, Raiser's Edge ou Bloomerang
Le tableur fait le pont — mais la destination, c'est votre CRM des donateurs. Les trois plateformes CRM à but non lucratif les plus utilisées importent chacune les données structurées différemment, et la conception des colonnes d'extraction doit anticiper la destination :
| Plateforme CRM | Méthode d'importation | Correspondance des colonnes clés |
|---|---|---|
| Salesforce Nonprofit Cloud (NPSP) | Data Import Wizard ou NPSP Data Importer (téléversement CSV) | Contact/Compte → Opportunity (enregistrement de don). Donor Name correspond à un Contact existant ou en crée un. Donation Amount correspond au montant de l'Opportunity. Donation Date correspond à la date de clôture. Campaign or Fund correspond à la source de campagne principale. |
| Blackbaud Raiser's Edge NXT | Sélection d'importation via Administration → Import Records (CSV) | Constituant → Don. Donor Name correspond à la recherche de constituant (prénom/nom ou nom d'organisation). Goods/Services Value correspond au montant non déductible sur l'enregistrement de don. Organization EIN peut être stocké dans un attribut de constituant personnalisé pour l'agrégation de l'annexe B. |
| Bloomerang | Importation en masse via Paramètres → Import (CSV ou intégration directe) | Constituant → Transaction. Donation Channel correspond à la méthode de transaction. Deductible Amount correspond au champ fiscalement déductible. La correspondance d'importation de Bloomerang est plus stricte que celle de Salesforce — les colonnes doivent correspondre exactement aux noms de champs de Bloomerang lors de l'importation, alors nommez vos colonnes d'extraction en conséquence. |
Le tableur d'extraction est indépendant du CRM par conception : les colonnes contiennent les données, et l'étape d'importation dans chaque CRM fait correspondre ces colonnes aux noms de champs internes de la plateforme. Le travail consiste à bien définir les colonnes une seule fois — la même configuration d'extraction traite chaque lot de lettres d'accusé de réception tout au long de l'année.
Pour les organismes à but non lucratif qui gèrent les données des donateurs dans Google Sheets plutôt que dans un CRM dédié, la sortie d'extraction peut atterrir directement dans un tableur partagé. Le module complémentaire Google Sheets d'ImageToTable.ai permet au personnel du développement de fonds de téléverser les lettres d'accusé de réception directement depuis Sheets et d'ajouter les lignes extraites — les données ne quittent jamais l'environnement du tableur.
Questions fréquemment posées
L'IA peut-elle extraire des données de reçus de dons manuscrits ?
Oui — les lettres d'accusé de réception manuscrites, les notes de remerciement personnelles qui servent également de reçus, et les formulaires de dons remplis à la main sont tous traitables. L'IA utilise la compréhension visuelle du langage, et non la correspondance de modèles, donc la variabilité de la position et du style de l'écriture manuscrite n'empêche pas l'extraction. La précision sur l'écriture manuscrite est inférieure à celle du texte imprimé (attendez-vous à plus de 90 % sur du texte imprimé, environ 85 % sur une écriture manuscrite propre). Pour les champs critiques en matière de conformité, comme les montants en dollars sur les reçus manuscrits supérieurs à 250 $, une vérification rapide est recommandée.
Que se passe-t-il si un reçu est partiellement illisible ou si un champ obligatoire manque ?
L'IA tentera d'extraire les champs qu'elle peut lire et laissera vides ceux qu'elle ne peut pas lire. Une cellule vide dans le fichier Excel de sortie est le signal pour vérifier le document original — c'est un indicateur de triage, pas un échec. Pour les lettres d'accusé de réception qui omettent un champ obligatoire (par exemple, aucune mention de biens ou services), la cellule vide identifie exactement quelle lettre nécessite un suivi auprès du donateur ou la réémission d'un accusé de réception corrigé.
L'outil peut-il distinguer les dons à différents fonds ou campagnes du même donateur ?
Oui. Si la lettre d'accusé de réception mentionne un fonds, une campagne ou une affectation spécifique, inclure Campaign or Fund comme colonne capture ce texte. Pour les lettres qui font référence à une utilisation restreinte sans nommer le fonds explicitement (par exemple, « merci pour votre contribution à la rénovation de la bibliothèque »), l'IA peut utiliser une colonne inférée — Restricted Use (options: General/Program/Scholarship/Capital/Other) — pour classer le don en fonction des indices contextuels dans le corps de la lettre.
Combien de lettres d'accusé de réception peuvent être traitées en un seul lot ?
Le traitement par lots peut gérer des centaines de documents en un seul téléversement — toutes les sorties sont fusionnées dans un seul fichier Excel avec une ligne par reçu. Le temps de traitement par document reste d'environ 5 à 10 secondes, et le traitement s'effectue en parallèle, donc 100 lettres d'accusé de réception sont traitées en quelques minutes plutôt qu'en séquence. La limite pratique est la taille du téléversement et le temps que vous êtes prêt à attendre — pas un plafond strict sur le nombre de documents.
Puis-je utiliser les mêmes colonnes d'extraction pour les dons en espèces, les transferts d'actions et les dons en nature — ou dois-je créer des configurations distinctes ?
Pour une organisation qui reçoit les trois types de dons, l'approche la plus efficace consiste à maintenir deux ensembles de colonnes : un ensemble principal pour les dons en espèces (avec Donation Amount comme colonne de valeur) et un ensemble secondaire pour les dons non monétaires (avec Property Description remplaçant la colonne de montant et incluant les colonnes de suivi Form 8283 Signed et Appraisal Required). Lancer deux lots distincts — un pour les reçus en espèces, un pour les dons non monétaires — produit un résultat plus propre que d'essayer de tout intégrer dans un seul ensemble hybride où la moitié des colonnes est sans rapport avec la moitié des enregistrements.
Le module complémentaire Google Sheets fonctionne-t-il pour l'extraction des reçus de don ?
Oui. Le module complémentaire ImageToTable.ai pour Google Sheets permet de téléverser les lettres d'accusé de réception directement depuis une barre latérale Sheets et d'ajouter les lignes extraites à la feuille active. C'est particulièrement utile pour les équipes de développement qui suivent déjà les dons dans une feuille Google partagée — l'étape d'extraction se fait dans le même document, sans cycle téléchargement-téléversement-importation.
La lettre d'accusé de réception que vous émettez aujourd'hui est la pièce justificative que votre donateur produira en avril prochain — et le point de données que votre comptable retracera jusqu'à l'annexe B l'année suivante. Concevez les colonnes d'extraction une seule fois, et chaque lettre devient un enregistrement CRM et une pièce de conformité dans le même passage automatisé.