Ce que le traitement manuel des T4
coûte aux employeurs canadiens — quatre lignes, un chiffre
La plupart des employeurs canadiens peuvent citer la pénalité pour le dépôt tardif des feuillets T4 : 100 $ par jour, plafonnée à 7 500 $. Mais presque aucun employeur ne peut vous dire ce que le traitement manuel des T4 lui coûte réellement de bout en bout — parce que la couche la plus visible, les cinq heures de saisie en février, semble trop peu coûteuse pour être mesurée. Les quatre coûts qui déterminent si la saisie manuelle est une dépense acceptable ou un drain structurel pour le service de la paie sont ceux qui se cachent sous cette couche : la correspondance PIER qui consomme des journées entières en juillet, le travail stratégique de février qui n'a jamais lieu, et les intérêts de nouvelle cotisation de l'ARC qui s'accumulent à rebours jusqu'à la première période de paie où une case 16 mal saisie a divergé de la cotisation correcte. Voici un cadre de calcul pour ces quatre lignes. Remplacez par votre propre nombre d'employés et votre taux horaire, et vous obtiendrez un chiffre — pas une estimation, pas une supposition, mais une ligne défendable pour le budget de l'année prochaine.
Points clés à retenir
- 278 $, c'est ce que vous pensez que coûte la saisie manuelle des T4 — le chiffre réel est de 3 100 $ à 4 700 $, répartis entre le retravail de la paie, les frais de conformité et les examens stratégiques qui n'ont jamais lieu parce que la capacité de février a été consommée par la saisie de données.
- Chaque erreur de transcription pendant la période de pointe de février devient une lettre d'évaluation PIER de l'ARC entre mai et octobre, coûtant quatre heures de travail de correction par employé signalé — et ces quatre heures ne sont jamais imputées à la ligne budgétaire qui a autorisé la saisie manuelle en février.
- La seule variable qui élimine les quatre lignes de coûts à la fois est la suppression de l'étape de transcription — ce qui ne nécessite pas de changer votre système de paie, votre processus de T4 Summary ou votre flux de dépôt, seulement la façon dont les données passent du feuillet à la feuille de calcul.
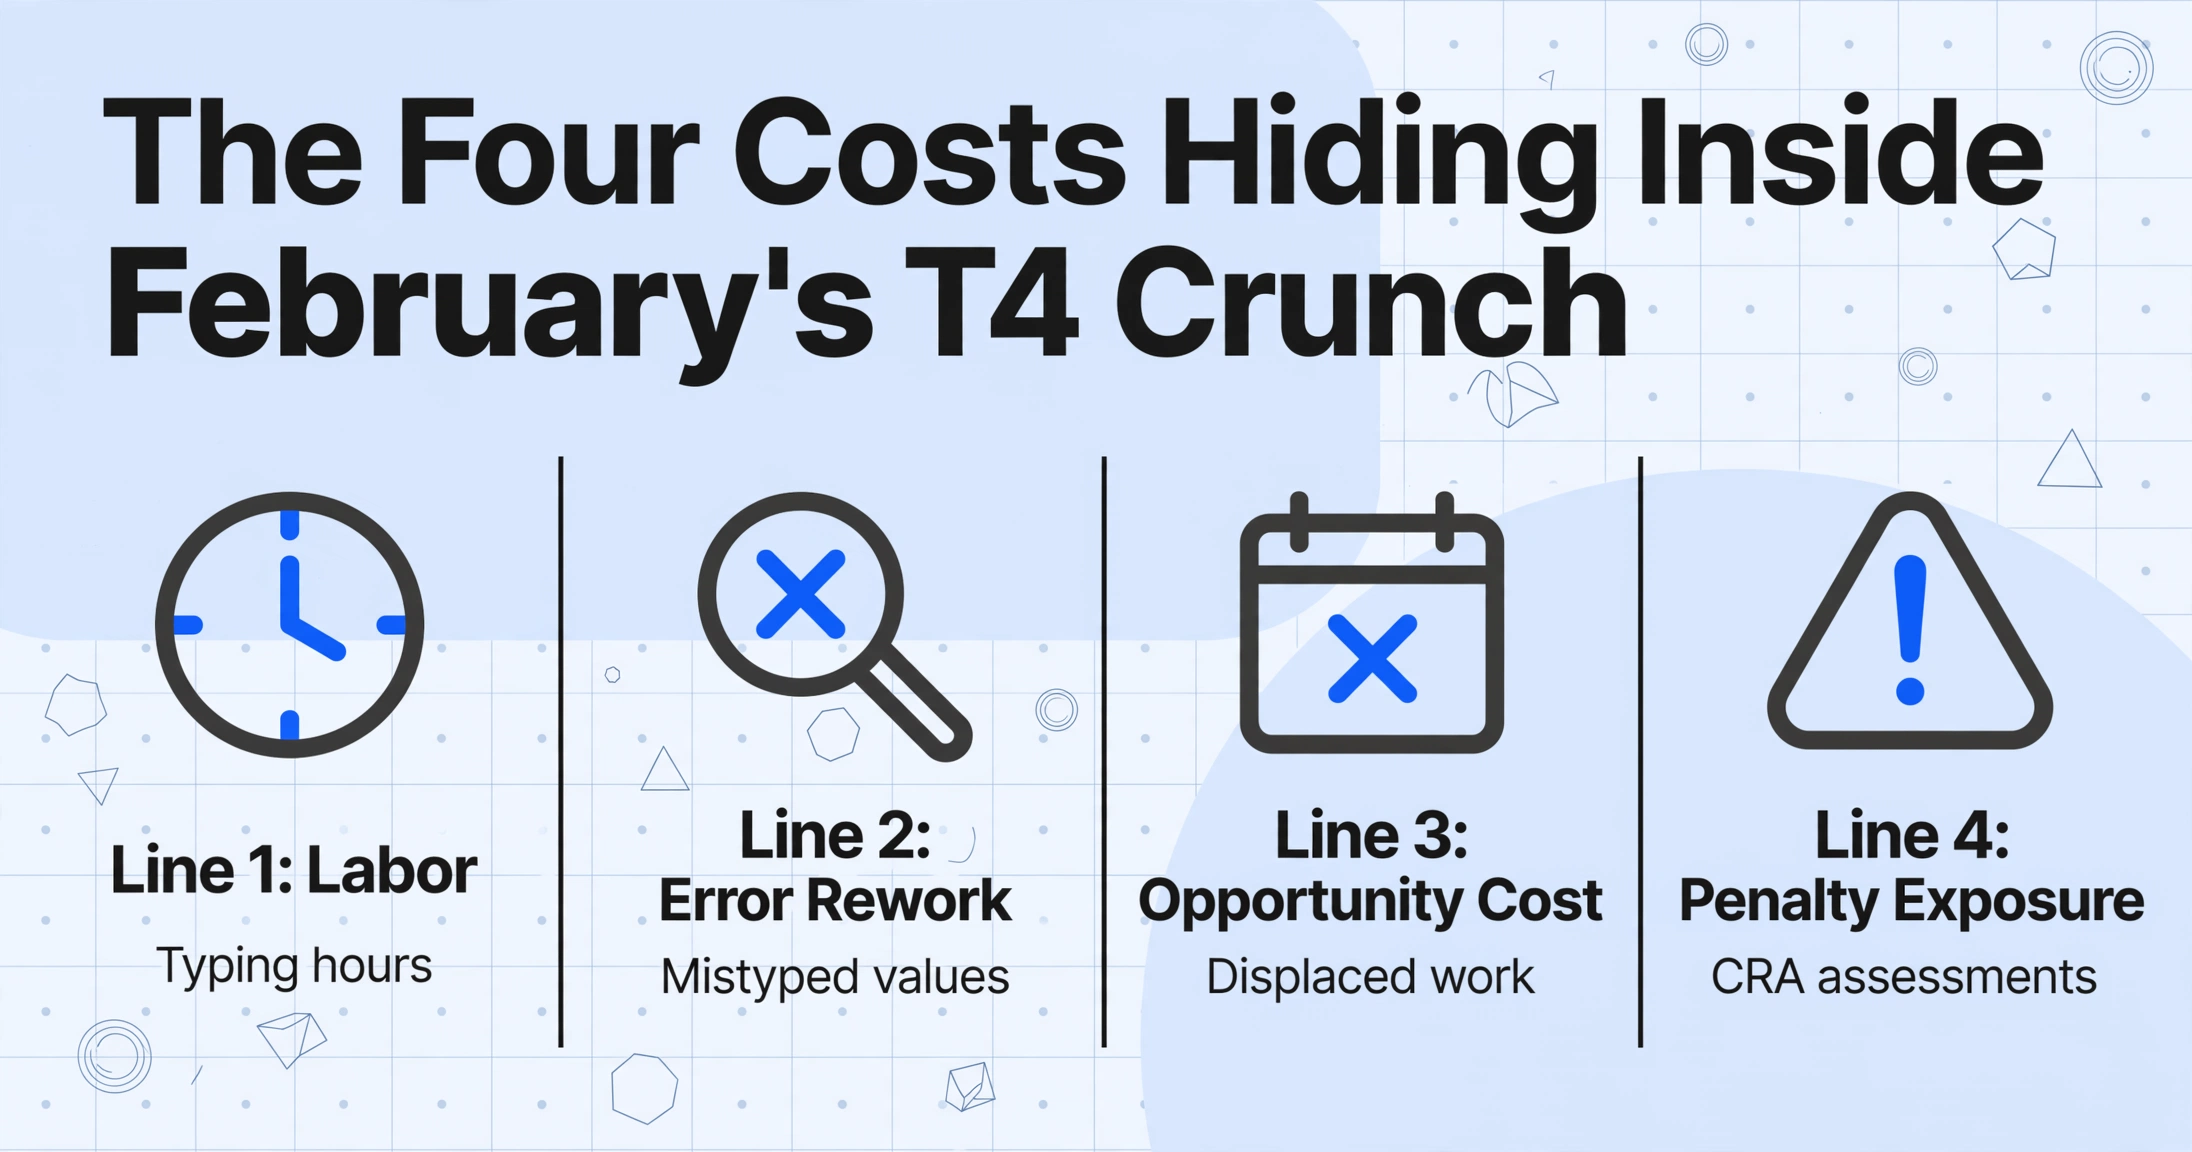
Les quatre coûts cachés dans la période de production des T4 de février
Chaque employeur au Canada qui a versé un revenu d'emploi au cours de l'année civile doit émettre un T4 (État de la rémunération payée) à chaque employé et produire les feuillets auprès de l'ARC au plus tard le dernier jour de février. Cette obligation réglementaire n'est pas le coût. Le coût commence lorsque le logiciel de paie — Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint — finit de générer les PDF et qu'une personne ouvre Excel pour commencer à saisir les données.
Cette personne saisit environ douze valeurs de case par T4 — case 14 (Revenu d'emploi), case 16 (Cotisations au RPC de l'employé), case 16A (Cotisations au RPC2), case 18 (Cotisations à l'AE), case 22 (Impôt sur le revenu retenu), case 24 (Gains assurables pour l'AE), case 26 (Gains ouvrant droit à pension pour le RPC), et cinq à six autres selon le profil d'avantages sociaux de l'employé — d'un PDF vers un tableur, vers le T4 Summary, vers un rapprochement du grand livre, et parfois vers les feuilles de travail d'un vérificateur. Pour une entreprise de 150 employés, cela représente environ 1 800 valeurs individuelles transcrites manuellement dans une fenêtre compressée de deux à trois semaines. La saisie elle-même ne coûte presque rien. Ce qu'elle déclenche, dès qu'un seul chiffre est erroné, coûte considérablement plus cher.
Il y a quatre lignes de coûts qui se comportent indépendamment et doivent être calculées séparément. Une entreprise qui ne mesure que la première ligne — le coût horaire de la saisie — conclura que le traitement manuel des T4 est trivialement peu coûteux et prendra la mauvaise décision. Une entreprise qui mesure les quatre comprendra pourquoi le rapport de PwC commandé par l'Association canadienne de la paie — maintenant l'Institut national de la paie — a constaté que la conformité en matière de paie coûte aux employeurs canadiens 12,5 milliards de dollars par année, les activités de conformité consommant 56,1 % des heures de travail des professionnels de la paie. Voici les quatre lignes, construites sur un scénario de référence unique — un employeur de taille moyenne avec 150 employés opérant sur trois plateformes de paie héritées d'acquisitions — avec la formule pour substituer vos propres chiffres.
Scénario de référence : 150 employés. Trois plateformes de paie — Ceridian Dayforce (siège social), ADP Workforce Now (filiale acquise) et QuickBooks Canada Payroll (division par projet). Chaque plateforme génère des feuillets T4 avec les mêmes numéros de case exigés par l'ARC, mais dans des présentations visuelles différentes. Un administrateur de paie gagnant un salaire médian de 30 $ de l'heure, avec un coût chargé d'environ 37 $ de l'heure après les cotisations de l'employeur au RPC, à l'AE, l'indemnisation des accidents du travail et les avantages sociaux. L'entreprise produit ses T4 par voie électronique par transfert de fichiers Internet au format XML.
Ligne 1 — Le coût de main-d'œuvre qui semble trop insignifiant pour compter
La ligne 1 est le seul coût que la plupart des employeurs mesurent, et son ampleur les empêche de chercher les trois autres. Commençons par le taux. Un administrateur de la paie au Canada gagne un salaire médian d'environ 30 $ de l'heure, selon l'Enquête sur la population active de Statistique Canada, l'intervalle interquartile se situant entre 20 $ et 43 $. À 30 $ bruts, le coût total pour l'employeur — cotisation employeur au RPC à 5,95 % sur les gains ouvrant droit à pension, cotisation employeur à l'AE à 1,4 fois le taux de l'employé (1,83 % en 2025, taux employeur de 2,564 %), primes d'assurance provinciale contre les accidents du travail et avantages sociaux — avoisine les 37 $ de l'heure. Un professionnel de la paie senior ou un contrôleur qui révise les résultats gagne plutôt de 45 $ à 50 $ de l'heure, charges comprises.
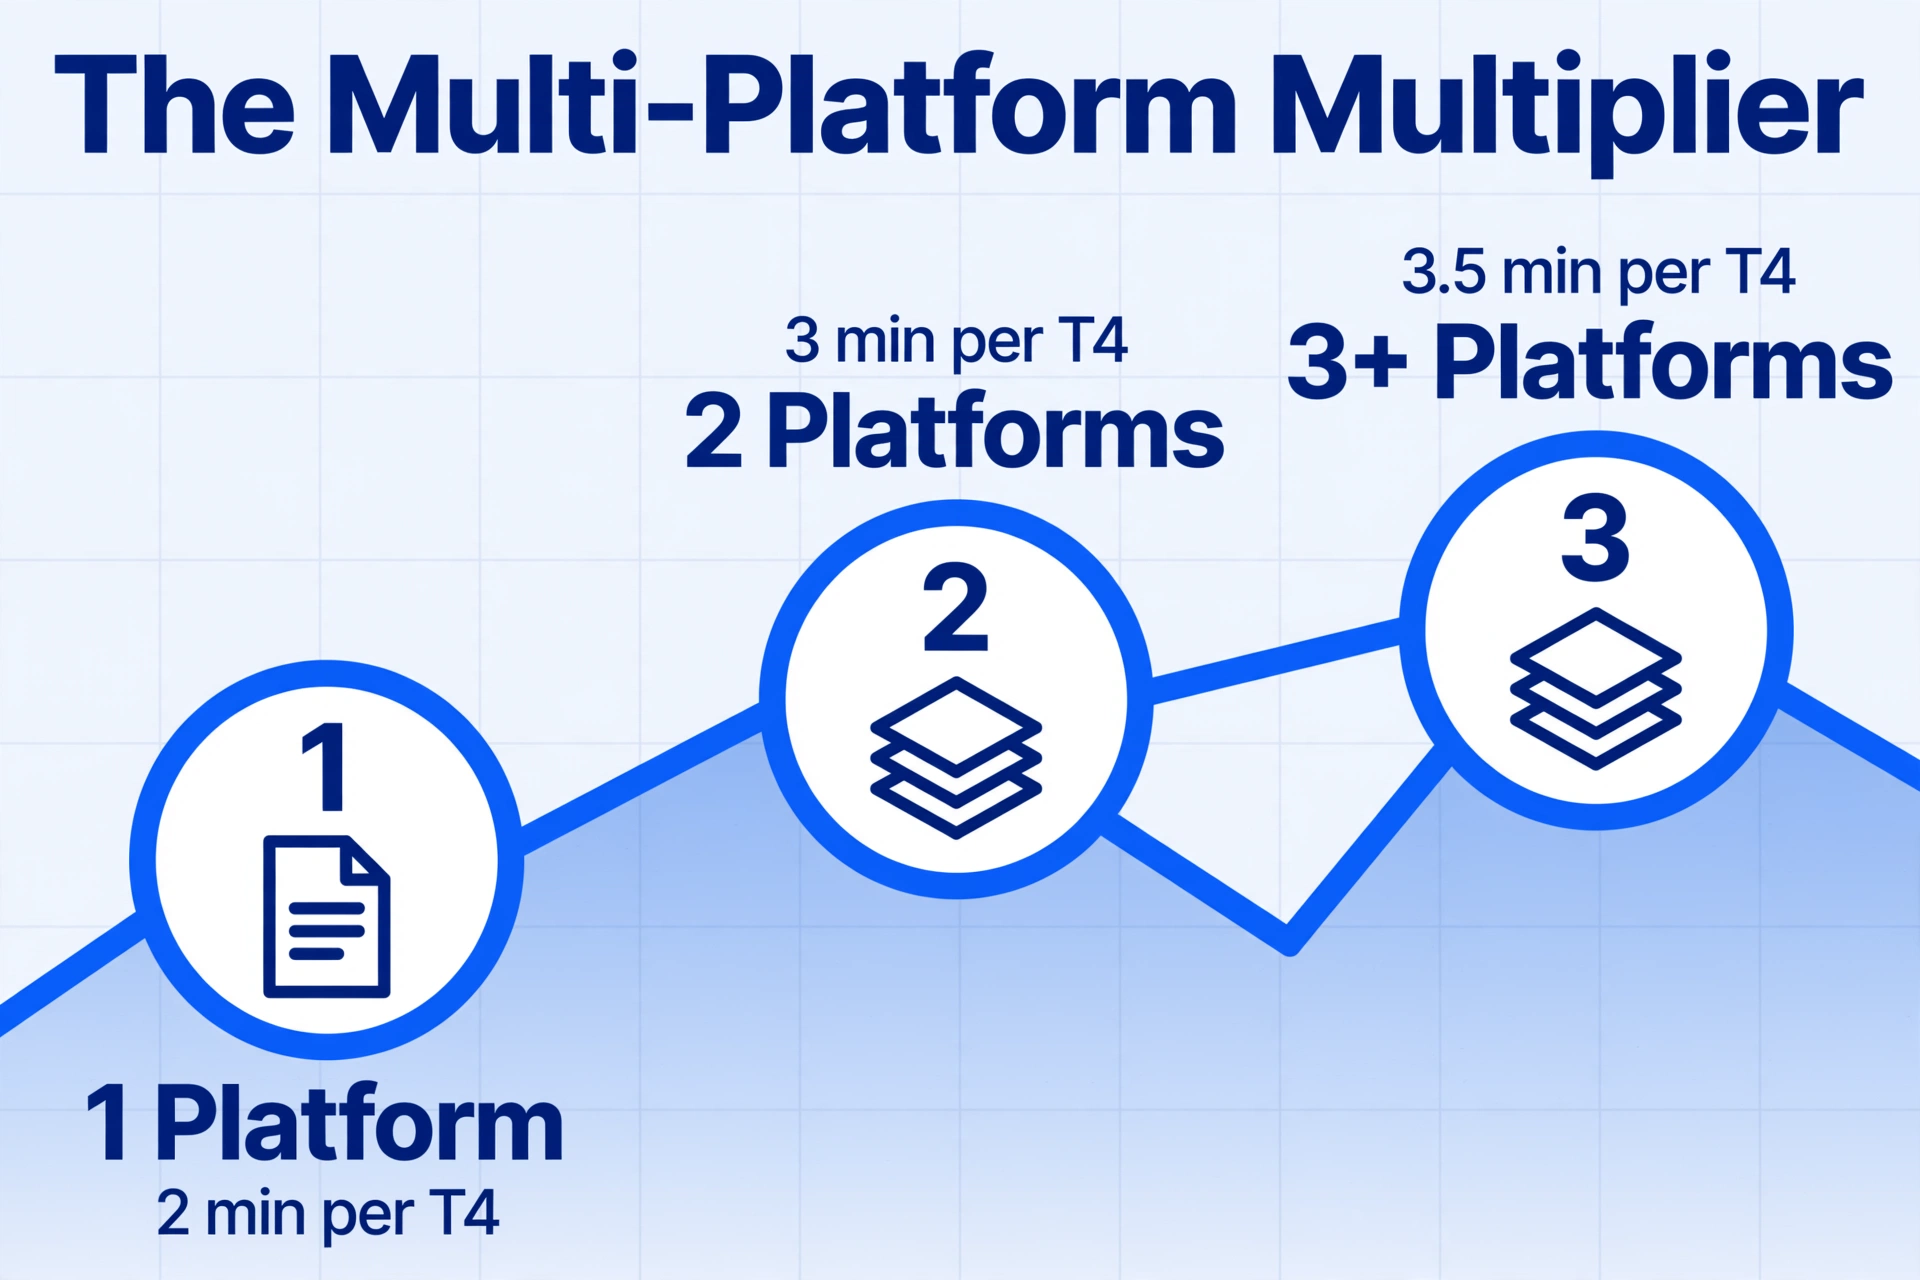
Parlons maintenant du temps. Transcrire les douze valeurs de case principales d'un T4 d'une plateforme unique dans un tableur — localiser le PDF, lire chaque case, la taper, vérifier d'un coup d'œil — prend environ deux minutes par feuillet lorsque la disposition est cohérente et que l'administrateur travaille sans interruption. Mais la plupart des employeurs canadiens qui ont grandi par acquisitions n'utilisent pas une seule plateforme de paie, et chaque changement de plateforme ajoute un coût de réorientation : la valeur de la case 14 se trouve à un endroit visuel différent sur un T4 généré par Ceridian que sur un T4 généré par ADP, et l'administrateur doit s'arrêter pour localiser la grille sur chaque nouvelle disposition avant de taper. Pour un lot réparti de trois façons — 70 employés sur Ceridian, 50 sur ADP, 30 sur QuickBooks — cette friction de changement de plateforme ajoute environ une minute par feuillet en moyenne sur l'ensemble du lot, portant le temps réaliste à trois minutes par T4.
À trois minutes par T4 et 37 $ de l'heure, charges comprises, l'entreprise de 150 employés consacre 7,5 heures — environ 278 $ — à la pure transcription chaque février. Si une vérification croisée est nécessaire — confirmer la case 16 par rapport à un rapport de versement distinct du RPC, ou vérifier les calculs des avantages imposables qui affectent la case 40 et se répercutent sur la case 14 — le temps passe à quatre ou cinq minutes par feuillet, et le coût approche les 463 $. C'est une journée de travail complète. Dans le contexte du budget annuel d'un service, une journée est invisible.
Voilà le problème : la ligne 1 est si petite qu'elle convainc les organisations que le traitement manuel des T4 est gratuit. Il n'est pas gratuit. Il est préchargé — la facture arrive plus tard, dans un autre service, avec des intérêts composés.
Ligne deux — ce que coûte réellement chaque valeur de case T4 mal saisie
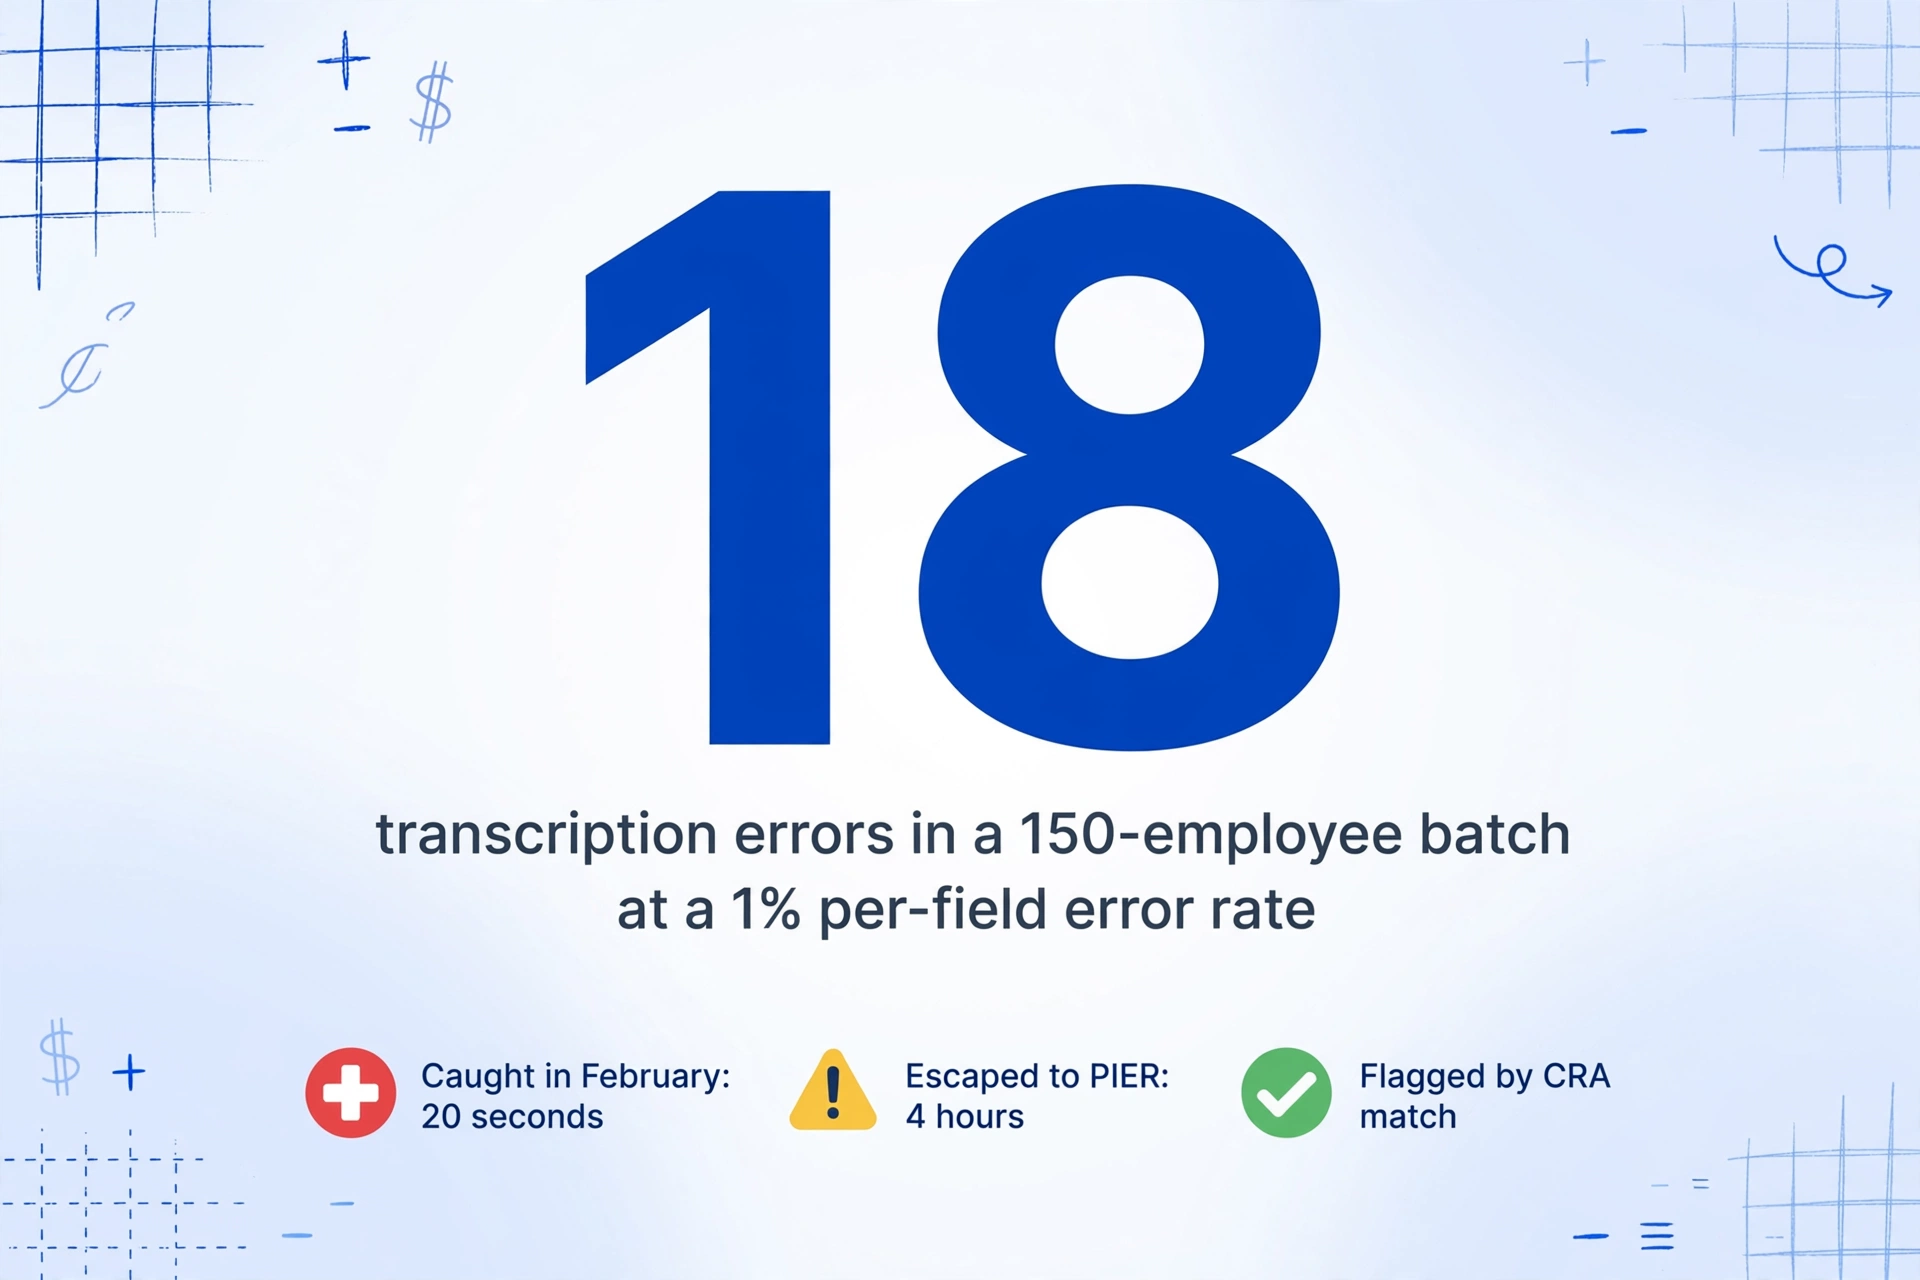
La saisie manuelle de données en contexte de paie comporte un taux d'erreur documenté par champ compris entre 0,3 % et 1 %, l'extrémité supérieure survenant sous la pression des échéances, lors des changements de plateforme et des interruptions qui caractérisent février dans un service de paie canadien. À un taux conservateur de 0,5 % par champ sur 1 800 valeurs, un lot de 150 employés contient neuf erreurs de transcription au moment où la feuille de calcul est enregistrée. À 1 % — réaliste pour un environnement multi-plateformes avec des corrections de dernière minute et une échéance compressée — cela représente dix-huit erreurs.
Chaque erreur a deux coûts : le coût de la détection et le coût de celles qui passent inaperçues. Le coût de détection est le plus faible. Si l'administrateur de paie remarque que la case 16 (4 086 $) a été saisie comme 4 068 $ lors d'une passe de vérification, la correction est un simple coup de clavier — vingt secondes. Mais la plupart des erreurs de saisie manuelle ne sont pas détectées en février, car la passe de vérification est un balayage visuel de 1 800 chiffres à la fin d'une longue journée, et le cerveau humain normalise la différence entre 4 086 $ et 4 068 $ lorsqu'il les voit des dizaines de fois. Les erreurs qui échappent à février refont surface des mois plus tard, et leur coût de correction fait de la ligne deux la ligne la plus importante du cadre pour la plupart des employeurs.
Le programme d'examen des gains ouvrant droit à pension et des gains assurables (PIER) de l'ARC effectue un recoupement automatisé après le dépôt de tous les feuillets T4. Il divise la case 16 déclarée de chaque employé (cotisations au RPC) par sa case 26 (gains ouvrant droit à pension, moins l'exemption de base de 3 500 $) et compare le résultat au taux légal — 5,95 % pour l'année d'imposition 2025. Si le taux effectif s'écarte au-delà de la tolérance, l'employé est signalé. Une seule case 16 mal saisie modifie ce taux suffisamment pour déclencher le signalement, même si le système de paie a calculé la cotisation correcte depuis le début. L'article complémentaire sur pourquoi la saisie manuelle des T4 empire chaque février retrace le mécanisme complet par lequel un seul chiffre mal saisi devient un problème de six mois.
Lorsque la lettre d'évaluation PIER arrive — généralement entre mai et octobre — le service de paie doit localiser le PDF du T4 original pour chaque employé signalé, comparer les valeurs réelles des cases du feuillet avec les entrées de la feuille de calcul, déterminer si l'erreur était une transcription ou un véritable écart de paie, déposer des feuillets T4 modifiés marqués « MODIFIÉ », rapprocher le sommaire T4 avec les données corrigées, et si l'écart était une véritable sous-remise, remettre la différence plus les intérêts calculés à partir de la première période de paie où la remise aurait dû être effectuée. Pour un seul employé signalé dont l'erreur est une pure transcription, ce cycle consomme de deux à six heures de temps de personnel de paie. À 37 $ de l'heure chargée, cela représente 74 $ à 222 $ par employé signalé.
Les neuf erreurs de transcription dans le scénario de 150 employés produisent environ six à huit signalements PIER — toutes les erreurs de transcription ne déclenchent pas un écart de taux RPC/AE, mais environ deux tiers le font, car les cases 16 et 26 sont parmi les valeurs les plus souvent mal saisies. À quatre heures par réponse, le coût direct de correction PIER est d'environ 888 $ à 1 184 $. Mais le coût direct PIER n'est pas la fin de la ligne deux.
Chaque feuillet T4 modifié entraîne des conséquences en aval que le budget de la paie ne capte pas. L'employé dont la case 22 (Impôt sur le revenu retenu) était erronée doit produire une déclaration de revenus T1 modifiée si la correction affecte son remboursement ou son solde dû. L'administrateur de la paie gère désormais les communications avec les employés en parallèle de la correspondance avec l'ARC — expliquant pourquoi un T4 corrigé est arrivé des mois après l'original, ce qui a changé et si l'employé doit agir. Ce temps administratif relève du budget des RH, pas du budget de la paie. La révision du T4 Summary qui suit chaque feuillet modifié relève du budget de conformité. La vérification par échantillonnage de l'auditeur pour un seul employé signalé — l'étape qui confirme que les valeurs corrigées des cases correspondent au registre de paie — relève du budget d'audit. Aucune de ces transactions n'est enregistrée sous un centre de coûts appelé « corrections manuelles de saisie des T4 ». Cette fragmentation rend le coût invisible.
Une comptabilisation complète de la deuxième ligne pour le scénario de 150 employés, couvrant le travail de réponse directe au PIER, les frais généraux de modification, la communication avec les employés et le rapprochement du T4SUM, se situe prudemment entre 1 500 $ et 2 500 $ — soit environ cinq à neuf fois le travail de transcription directe de la première ligne.
Troisième ligne — Le travail de février qui n'est pas fait
La première ligne chiffre les heures passées à taper. La troisième ligne chiffre ce que ces heures déplacent — le travail à plus forte valeur ajoutée que l'équipe de paie ne peut pas effectuer parce que les 7,5 heures de saisie de données de février sont consacrées à la transcription plutôt qu'au jugement.
Février dans un service de paie canadien est déjà une période comprimée. Le calendrier passe directement du traitement de fin d'année de janvier — dernières périodes de paie, préparation des T4, corrections de dernière chance — à la fenêtre de dépôt des T4, qui pour l'année d'imposition 2025 se termine le 2 mars 2026 (le 28 février tombant un samedi). Pendant cette fenêtre, l'administrateur de la paie qui saisit 1 800 valeurs de cases ne fait rien de ce qui suit : examiner les rapprochements de remises de RPC et d'AE de fin d'année pour détecter des anomalies signalant une erreur de configuration de la paie, préparer la déclaration T2200 des conditions de travail pour les employés à distance, mettre à jour le suivi des avantages imposables pour la nouvelle année civile, tester le calcul du RPC2 dans le système de paie par rapport aux nouveaux seuils du MGAP, ou examiner les codes de province d'emploi sur les dossiers des employés — l'erreur de codage qui, si elle n'est pas corrigée, génère une année de retenues d'impôt provincial erronées.
Chacune de ces tâches déplacées a un coût dont le dénominateur n'est pas l'heure, mais la conséquence. Un rapprochement de remise de RPC manqué qui refait surface à la fenêtre PIER d'octobre coûte le même prix qu'une erreur de transcription — sauf que l'erreur n'était pas une faute de frappe, mais un problème de configuration systémique qui est resté non examiné pendant huit mois parce que la capacité de février a été consacrée à la saisie manuelle de données. Un mauvais code de province d'emploi pour un seul employé gagnant 85 000 $ représente une année de retenues d'impôt provincial incorrectes sur 85 000 $, ce que l'employé découvre en avril de l'année suivante lorsque sa déclaration T1 déclenche un avis de nouvelle cotisation.
Quantifier le coût d'opportunité est par nature imprécis, mais une approche raisonnable consiste à évaluer les heures déplacées au tarif que l'organisation paierait si elles étaient effectuées séparément — généralement au tarif du contrôleur ou du comptable externe de 55 $ à 90 $ de l'heure — plutôt qu'au taux chargé de l'administrateur de la paie. Sept heures et demie d'examen stratégique déplacé, évaluées prudemment à 65 $ de l'heure, ajoutent environ 488 $ au coût annuel de traitement manuel des T4. Pour une organisation qui externalise son rapprochement de fin d'année auprès d'un cabinet d'expertise comptable à 175 $ de l'heure, sept heures et demie de temps d'examen interne évité que le comptable externe doit désormais effectuer représentent 1 313 $ d'honoraires facturables qui n'existeraient pas si l'équipe interne avait eu la capacité en février.
Ligne quatre — Ce que l'ARC facture lorsque les chiffres sont erronés
La ligne quatre représente l'exposition réelle aux pénalités — les montants que l'ARC évalue lorsqu'une déclaration T4 est produite en retard, est incomplète ou contient des erreurs entraînant un manque à verser. Contrairement aux lignes deux et trois, qui sont probabilistes, la ligne quatre est déclenchée avec certitude lorsque des conditions spécifiques sont réunies.
Commençons par le dépôt tardif. Selon la structure de pénalités de l'ARC pour les déclarations de renseignements, la pénalité pour avoir produit le T4 Summary après la date limite est de 100 $ par jour, jusqu'à un maximum de 7 500 $. La pénalité minimale est de 100 $, même si vous n'avez qu'un jour de retard. Si vous produisez plus de cinq feuillets sur papier plutôt qu'électroniquement, une pénalité distincte de 250 $ s'applique. Ces montants sont faibles par rapport au coût de correction des erreurs, mais ce sont les pénalités que la plupart des gestionnaires de paie connaissent par cœur — ce qui explique pourquoi ils supposent à tort que le coût de la saisie manuelle se limite à quelques centaines de dollars.
La pénalité qui compte vraiment pour le traitement manuel des T4 est la réévaluation PIER, et il ne s'agit pas d'un montant forfaitaire. Lorsque le couplage automatisé de l'ARC détecte un écart entre les cotisations au RPC et à l'AE déclarées par l'employeur et les montants qui auraient dû être versés en fonction des gains ouvrant droit à pension et des gains assurables déclarés, l'ARC réévalue l'employeur pour le manque à verser, majoré des intérêts composés quotidiens. Les intérêts sont calculés à partir de la première période de paie où le sous-versement s'est produit — pas à partir de la date de l'évaluation, pas à partir de la date de production du T4, mais à partir de la période de paie, ce qui, pour une erreur survenue en janvier, signifie que les intérêts courent pendant toute l'année civile avant même que la lettre PIER n'arrive. Pour un sous-versement de 500 $ au RPC attribuable à une seule case 16 mal saisie, le montant direct dû est de 500 $. Avec des intérêts composés au taux prescrit par l'ARC — 9 % pour le premier trimestre de 2026, ajusté trimestriellement — et une fenêtre de rétroactivité de douze mois s'appliquant à une erreur sur une période de paie de janvier, les intérêts ajoutent environ 45 $. Si le même employeur présente la même erreur de configuration ou le même modèle de transcription au cours d'années consécutives, l'ARC peut évaluer une pénalité de 2 500 $ par occurrence en vertu de la disposition relative aux infractions répétées. Cette pénalité s'applique même si les montants en cause sont faibles.
Le coût probabiliste de la ligne quatre pour le scénario de 150 employés peut être estimé en multipliant chaque palier de pénalité par sa probabilité d'occurrence au cours d'une année donnée. Le dépôt tardif du T4 Summary — peu probable si l'organisation produit ses déclarations à temps — a un coût de probabilité quasi nul. Une réévaluation PIER déclenchée par des erreurs de transcription — probable étant donné un taux d'erreur de 0,5 % par champ produisant neuf valeurs erronées — a une probabilité de 60 à 80 % de générer au moins un signalement PIER nécessitant une correction monétaire. Une budgétisation prudente attribue une valeur de 800 $ à 1 200 $ à l'exposition annuelle aux pénalités pour un employeur de cette taille qui effectue une saisie manuelle. Le montant n'est pas élevé, mais le constat est clair : vous payez environ 1 000 $ par an pour le privilège de continuer à saisir manuellement.
Le total des quatre lignes pour un employeur canadien multi-plateforme de 150 employés : environ 3 100 $ à 4 700 $ par saison fiscale — soit environ 21 $ à 31 $ par employé par année — pour transférer manuellement les données des feuillets T4 vers des tableurs. Les 278 $ de main-d'œuvre de la ligne un représentent moins de 10 % du coût total. Les 90 % restants correspondent aux coûts de correction, de déplacement et d'exposition aux pénalités que la transcription manuelle engendre.
Le multiplicateur multiplateforme : pourquoi plusieurs systèmes de paie créent plus que de la simple saisie supplémentaire
Si votre organisation a acquis une autre entreprise, hérité d'une plateforme de paie différente et émet désormais des T4 à partir de deux systèmes ou plus, les coûts du cadre ci-dessus ne s'additionnent pas — ils se multiplient. Un employeur mono-plateforme qui transcrit 150 T4 au format cohérent bénéficie d'une routine fluide : l'œil se pose au même endroit sur chaque feuillet, la grille des cases est un paysage familier, et le taux d'erreur se situe près de la limite inférieure de la fourchette. Un employeur multiplateforme — le cas le plus courant au Canada, où le marché intermédiaire se consolide — doit se réorienter entre les mises en page, ce qui augmente à la fois le temps par feuillet et la charge cognitive qui fait grimper le taux d'erreur par champ.
Le mécanisme n'est pas un mystère. Chaque changement de plateforme oblige le cerveau à localiser une nouvelle grille visuelle pour les mêmes numéros de case, et pendant cette réorientation, les doigts continuent de taper — soit selon la mise en page du feuillet précédent, soit selon la mémoire musculaire de la plateforme principale. Dans ces conditions de double tâche, les taux d'erreur par champ augmentent de manière mesurable. Deux plateformes font passer le temps par T4 de deux minutes à environ trois. Trois plateformes le font dépasser trois minutes et demie. Le scénario de 150 employés avec trois plateformes génère environ dix-huit erreurs de transcription à un taux de 1 % — le double du nombre pour une seule plateforme — et une augmentation proportionnelle de la probabilité de signalement PIER, de la fréquence des déclarations modifiées et du temps de revue stratégique détourné.
C'est aussi le coût qu'une liste de vérification de diligence raisonnable lors d'une acquisition ne capture jamais. L'entreprise acquéreuse calcule le coût de la paie de l'entité acquise comme le salaire combiné de son personnel de paie, plus les frais par employé et par mois de la plateforme de paie acquise. Elle ne calcule jamais le coût de rapprochement de fin d'année lié à l'exploitation de deux ou trois mises en page T4 visuellement distinctes sous une seule échéance de T4 Summary — parce que personne n'a jamais mesuré ce coût comme une ligne distincte.
Vos chiffres : remplacez et calculez
Ce cadre n'a pas pour but de vous donner un chiffre, mais de vous permettre de produire le vôtre. Voici la formule avec les variables isolées :
Formule de calcul du coût de traitement manuel du T4 en quatre lignes
Où T = 2 min (plateforme unique), 3 min (deux plateformes) ou 3,5 min (trois plateformes ou plus). Utilisez R = 37 $ comme taux chargé par défaut pour un administrateur de paie.
Utilisez E = 0,5 % (plateforme unique) ou 1 % (multi-plateforme). Utilisez P = 0,67 (deux tiers des erreurs déclenchent des écarts de taux RPC/AE). Utilisez H = 4 heures par réponse PIER. Ajoutez 15 % de frais généraux pour les déclarations modifiées et les communications avec les employés.
Où R₂ est le taux auquel le travail stratégique déplacé serait effectué — 65 $/h pour un examen interne par un contrôleur, 175 $/h pour le travail d'un cabinet d'expertise comptable externe.
Où M est un multiplicateur pour le nombre de plateformes : 1,0 pour une plateforme unique, 1,5 pour deux, 2,0 pour trois ou plus. Il s'agit d'une réserve probabiliste, non d'une dépense garantie. La plupart des employeurs de 100 à 500 employés devraient prévoir entre 800 $ et 1 500 $.
Pour un employeur sur plateforme unique avec 50 employés, la formule produit un coût total de traitement manuel d'environ 800 $ à 1 200 $. Pour l'employeur de 150 employés sur trois plateformes, de 3 100 $ à 4 700 $. Pour un bureau de paie ou un employeur multi-entités traitant 500 T4 sur quatre plateformes, le coût approche de 9 000 $ à 14 000 $ — un point où le coût annuel de la saisie manuelle est comparable au coût annuel de l'outillage qui l'élimine complètement.
Le chiffre par employé est important car il isole la décision. De 21 $ à 31 $ par employé et par an est le coût de l'inaction. L'alternative — extraire les données du T4 directement du feuillet dans un tableur sans taper — coûte une fraction de ce montant et élimine l'étape de transcription qui génère les quatre lignes de coût. Pour le flux de travail par lots sur plusieurs plateformes de paie, l'approche de traitement par lots des T4 applique le même schéma de colonnes à chaque feuillet, quel que soit le système de paie qui l'a généré, transformant le multiplicateur multi-plateforme d'un facteur de coût en une donnée non pertinente.
Les mêmes calculs, des juridictions fiscales différentes
Ce cadre de coûts en quatre lignes n'est pas propre au Canada. Le problème structurel — un système de paie génère un certificat de fin d'année, et les données doivent être transférées manuellement de ce certificat vers des feuilles de calcul, des rapprochements et des déclarations fiscales en aval — existe dans tous les pays qui exigent un rapport annuel des revenus des employés.
Au Royaume-Uni, l'équivalent est le certificat de fin d'année P60, et le cadre de calcul des coûts de traitement du P60 britannique révèle la même structure en quatre lignes : main-d'œuvre directe à 21 £ de l'heure chargée, reprise des erreurs sous la pression de l'échéance de mai, coût d'opportunité pendant une fenêtre de déclaration déjà compressée, et exposition aux pénalités du HMRC qui s'aggrave à chaque chiffre mal saisi sur une déclaration d'impôt sur le revenu. En Australie, le traitement manuel des relevés de paiement PAYG génère le même modèle de coûts pendant la fenêtre de finalisation STP de juillet, les indicateurs de rapprochement de données de l'ATO jouant le même rôle que le programme PIER de l'ARC. Les taux d'imposition sont différents, les structures de pénalités sont différentes, les échéances sont différentes — mais les quatre lignes de coûts sont identiques, car l'écart entre ce qu'un système de paie produit et ce que la déclaration en aval exige est le même écart dans toutes les juridictions.
FAQ : Coûts du traitement manuel des T4 et paie canadienne
Quel est le coût unique le plus important du traitement manuel des T4 que les employeurs canadiens négligent ?
Le coût le plus négligé est la cascade de correspondances PIER et de déclarations modifiées déclenchée par les erreurs de transcription — pas les erreurs elles-mêmes, mais le processus de correction qu'elles déclenchent des mois plus tard. Une seule case 16 mal saisie coûte deux secondes en février et quatre heures en juillet. Pour un employeur de 150 employés avec un taux d'erreur de 0,5 % par champ, les neuf erreurs de transcription attendues génèrent environ 1 500 $ à 2 500 $ de coûts de correction par an — soit cinq à neuf fois le travail de transcription directe. Le programme d'examen des gains ouvrant droit à pension et des gains assurables de l'ARC recoupe chaque valeur des cases 16/18 avec les gains ouvrant droit à pension et les gains assurables correspondants, et une erreur de transcription qui modifie le taux effectif du RPC ou de l'AE déclenche un drapeau, que le système de paie ait calculé ou non la cotisation correcte. Répondre à ce drapeau implique la récupération de documents, le dépôt de T4 modifiés, le rapprochement du T4 Summary et la communication avec les employés — le tout absorbé dans différents centres de coûts où personne ne les additionne.
Comment calculer le coût de traitement manuel des T4 de ma propre organisation ?
Commencez par quatre lignes indépendantes et substituez vos propres chiffres. Ligne Un (main-d'œuvre) : nombre d'employés × minutes par T4 ÷ 60 × taux horaire chargé de votre administrateur de paie. Utilisez 2 minutes par T4 pour une seule plateforme de paie, 3 minutes pour deux plateformes, 3,5 minutes pour trois plateformes ou plus. Ligne Deux (reprise des erreurs) : employés × 12 champs × taux d'erreur (0,5 % pour une seule plateforme, 1 % pour plusieurs plateformes) × 0,67 probabilité de drapeau PIER × 4 heures de correction par drapeau × taux chargé, plus 15 % de frais généraux pour le dépôt modifié et la communication. Ligne Trois (coût d'opportunité) : les heures de la Ligne Un valorisées au taux du travail stratégique qu'elles ont déplacé — généralement 65 $/h pour un examen par un contrôleur interne ou 175 $/h pour un travail d'expert-comptable externe. Ligne Quatre (exposition aux pénalités) : budgétez 800 $ à 1 500 $ comme réserve probabiliste pour un employeur de 100 à 500 employés. La somme des quatre lignes vous donne une estimation annuelle que vous pouvez comparer au coût d'un outil qui élimine l'étape de saisie manuelle.
Le coût augmente-t-il avec plusieurs plateformes de paie ?
Oui — et l'augmentation est multiplicative, pas additive. Chaque plateforme de paie supplémentaire (Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint, etc.) introduit une mise en page de feuillet T4 visuellement distincte. L'administrateur de la paie doit se réorienter entre les mises en page lorsqu'il passe d'une plateforme à l'autre, ce qui augmente le temps de transcription par feuillet et accroît la charge cognitive à l'origine des taux d'erreur par champ. Deux plateformes font passer le temps de 2 minutes à environ 3 minutes par feuillet et le taux d'erreur de 0,5 % à près de 1 %. Trois plateformes accentuent encore la tendance. Le coût multi-plateforme est plus fréquent dans les organisations qui ont connu une croissance par acquisition — l'entreprise acquéreuse hérite de la plateforme de paie de l'entité acquise en même temps que de ses employés, et l'obligation combinée de production des T4 impose une consolidation manuelle des données provenant de différents systèmes dans un seul T4 Summary.
Que se passe-t-il si une erreur de transcription déclenche une évaluation PIER ?
L'ARC émet une lettre d'évaluation PIER listant chaque employé signalé et l'écart entre les cotisations RPC et AE déclarées et attendues. L'employeur dispose de 30 jours pour répondre. Si l'erreur est purement une erreur de transcription — le feuillet T4 original indique la bonne valeur à la case 16, le tableur en montre une autre — la réponse consiste à localiser le PDF original, confirmer la valeur du feuillet, produire un T4 modifié portant la mention « MODIFIÉ », et réviser les totaux du T4 Summary. Le travail direct pour ce processus est de 2 à 6 heures par employé signalé. Si l'erreur est un véritable défaut de versement — le système de paie lui-même a mal calculé la cotisation RPC — l'employeur doit la différence plus les intérêts composés quotidiens calculés à partir de la première période de paie où le défaut de versement s'est produit. L'analyse du problème de saisie manuelle des T4 qui l'accompagne détaille étape par étape le processus complet de réponse à une évaluation PIER.
Le coût du traitement manuel des T4 est-il suffisamment élevé pour justifier le passage à l'extraction automatisée ?
Pour la plupart des employeurs de plus de 25 employés, les chiffres justifient le changement. À un coût de traitement manuel de 21 à 31 $ par employé et par an, un employeur de 50 employés dépense environ 1 050 à 1 550 $ par an pour le traitement manuel des T4. Un employeur de 150 employés dépense 3 100 à 4 700 $. Ces chiffres incluent les coûts de reprise liés aux évaluations PIER en aval, que la plupart des employeurs n'attribuent pas actuellement à la saisie manuelle, mais que le traçage de la chaîne complète des coûts révèle comme des conséquences directes de l'étape de transcription. La comparaison pertinente n'est pas « est-ce que 3 100 $, c'est beaucoup d'argent » — elle est « le coût de l'extraction des données T4 directement du feuillet vers un tableur, sans saisie, dépasse-t-il ou est-il inférieur à 3 100 $ ». Dans la plupart des cas, le coût d'extraction est inférieur, et il élimine complètement les lignes de reprise pour erreurs et d'exposition aux pénalités, car l'étape de transcription qui les générait n'existe plus.
Le traitement manuel des T4 n'est pas coûteux parce que la saisie coûte cher. Il est coûteux parce que la saisie génère quatre lignes de coûts, dont trois sont invisibles jusqu'à ce que quelqu'un les additionne. La conclusion de PwC selon laquelle les employeurs canadiens dépensent 12,5 milliards de dollars par an pour la conformité de la paie n'est pas une déclaration sur le coût de l'exécution de la paie. C'est une déclaration sur le coût des tâches manuelles — transcription, vérification, correction, correspondance — qui se situent entre ce qu'un système de paie génère et ce que la conformité exige. Éliminez ces tâches, et les quatre lignes se réduisent à une seule : le coût de la lecture des données directement du feuillet vers le tableur, une fois, sans toucher un clavier.