Was manuelle T4-Verarbeitung
kanadische Arbeitgeber kostet – vier Positionen, eine Zahl
Die meisten kanadischen Arbeitgeber können die Strafe für verspätet eingereichte T4-Slips nennen: 100 $ pro Tag, gedeckelt bei 7.500 $. Aber fast kein Arbeitgeber kann sagen, was manuelle T4-Verarbeitung tatsächlich von Anfang bis Ende kostet – denn die sichtbarste Ebene, die fünf Stunden Tipparbeit im Februar, wirkt zu billig, um sie zu messen. Die vier Kosten, die darüber entscheiden, ob manuelle Eingabe eine akzeptable Ausgabe oder eine strukturelle Belastung der Payroll-Abteilung ist, liegen unter dieser Ebene: die PIER-Korrespondenz, die im Juli Tage verschlingt, die strategische Februar-Arbeit, die nie stattfindet, und die CRA-Neuveranlagungszinsen, die rückwirkend bis zur ersten Lohnperiode anwachsen, in der eine falsch getippte Box 16 vom korrekten Beitrag abwich. Dies ist ein Berechnungsrahmen für alle vier Positionen. Setzen Sie Ihre eigene Mitarbeiterzahl und Ihren Stundensatz ein, und Sie erhalten eine Zahl – keine Schätzung, keine Vermutung, sondern eine verteidigungsfähige Budgetposition für das nächste Jahr.
Wichtigste Erkenntnisse
- 278 $ – das ist, was Sie glauben, dass manuelle T4-Eingabe kostet. Die tatsächliche Zahl liegt bei 3.100 bis 4.700 $, verteilt auf Payroll-Nacharbeiten, Compliance-Aufwand und die strategischen Überprüfungen, die nie stattfinden, weil die Februar-Kapazität durch Dateneingabe verbraucht wurde.
- Jeder Übertragungsfehler während des Februar-Ansturms wird zwischen Mai und Oktober zu einem CRA-PIER-Prüfbescheid, der vier Stunden Korrekturarbeit pro betroffenem Mitarbeiter kostet – und diese vier Stunden werden nie gegen die Budgetposition gebucht, die die manuelle Eingabe im Februar genehmigt hat.
- Die einzige Variable, die alle vier Kostenpositionen gleichzeitig eliminiert, ist das Entfernen des Übertragungsschritts – das erfordert keine Änderung Ihres Payroll-Systems, Ihres T4-Summary-Prozesses oder Ihres Einreichungs-Workflows, sondern nur die Art, wie die Daten vom Slip in die Tabelle gelangen.
Die vier Kosten, die sich in der T4-Saison im Februar verstecken
Jeder Arbeitgeber in Kanada, der im Kalenderjahr Arbeitsentgelt gezahlt hat, muss jedem Mitarbeiter eine T4 (Erklärung des gezahlten Arbeitsentgelts) ausstellen und die Belege bis zum letzten Tag im Februar bei der CRA einreichen. Diese gesetzliche Verpflichtung ist nicht die Kostenursache. Die Kosten beginnen, wenn die Lohnabrechnungssoftware — Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint — die PDFs erstellt hat und eine Person Excel öffnet, um mit der Eingabe zu beginnen.
Diese Person überträgt pro T4 etwa zwölf Box-Werte — Box 14 (Arbeitsentgelt), Box 16 (CPP-Beiträge des Arbeitnehmers), Box 16A (CPP2-Beiträge), Box 18 (EI-Prämien), Box 22 (einbehaltene Einkommensteuer), Box 24 (EI-versicherungsrelevante Einkünfte), Box 26 (CPP-rentenrelevante Einkünfte) sowie fünf bis sechs weitere, je nach Leistungsprofil des Mitarbeiters — aus einem PDF in eine Tabellenkalkulation, in die T4 Summary, in einen Hauptbuchabgleich und manchmal in die Arbeitspapiere eines Wirtschaftsprüfers. Bei einem Unternehmen mit 150 Mitarbeitern sind das rund 1.800 einzelne Werte, die in einem komprimierten Zeitfenster von zwei bis drei Wochen manuell übertragen werden. Das Tippen selbst kostet fast nichts. Was es auslöst, sobald eine einzige Ziffer falsch ist, kostet erheblich mehr.
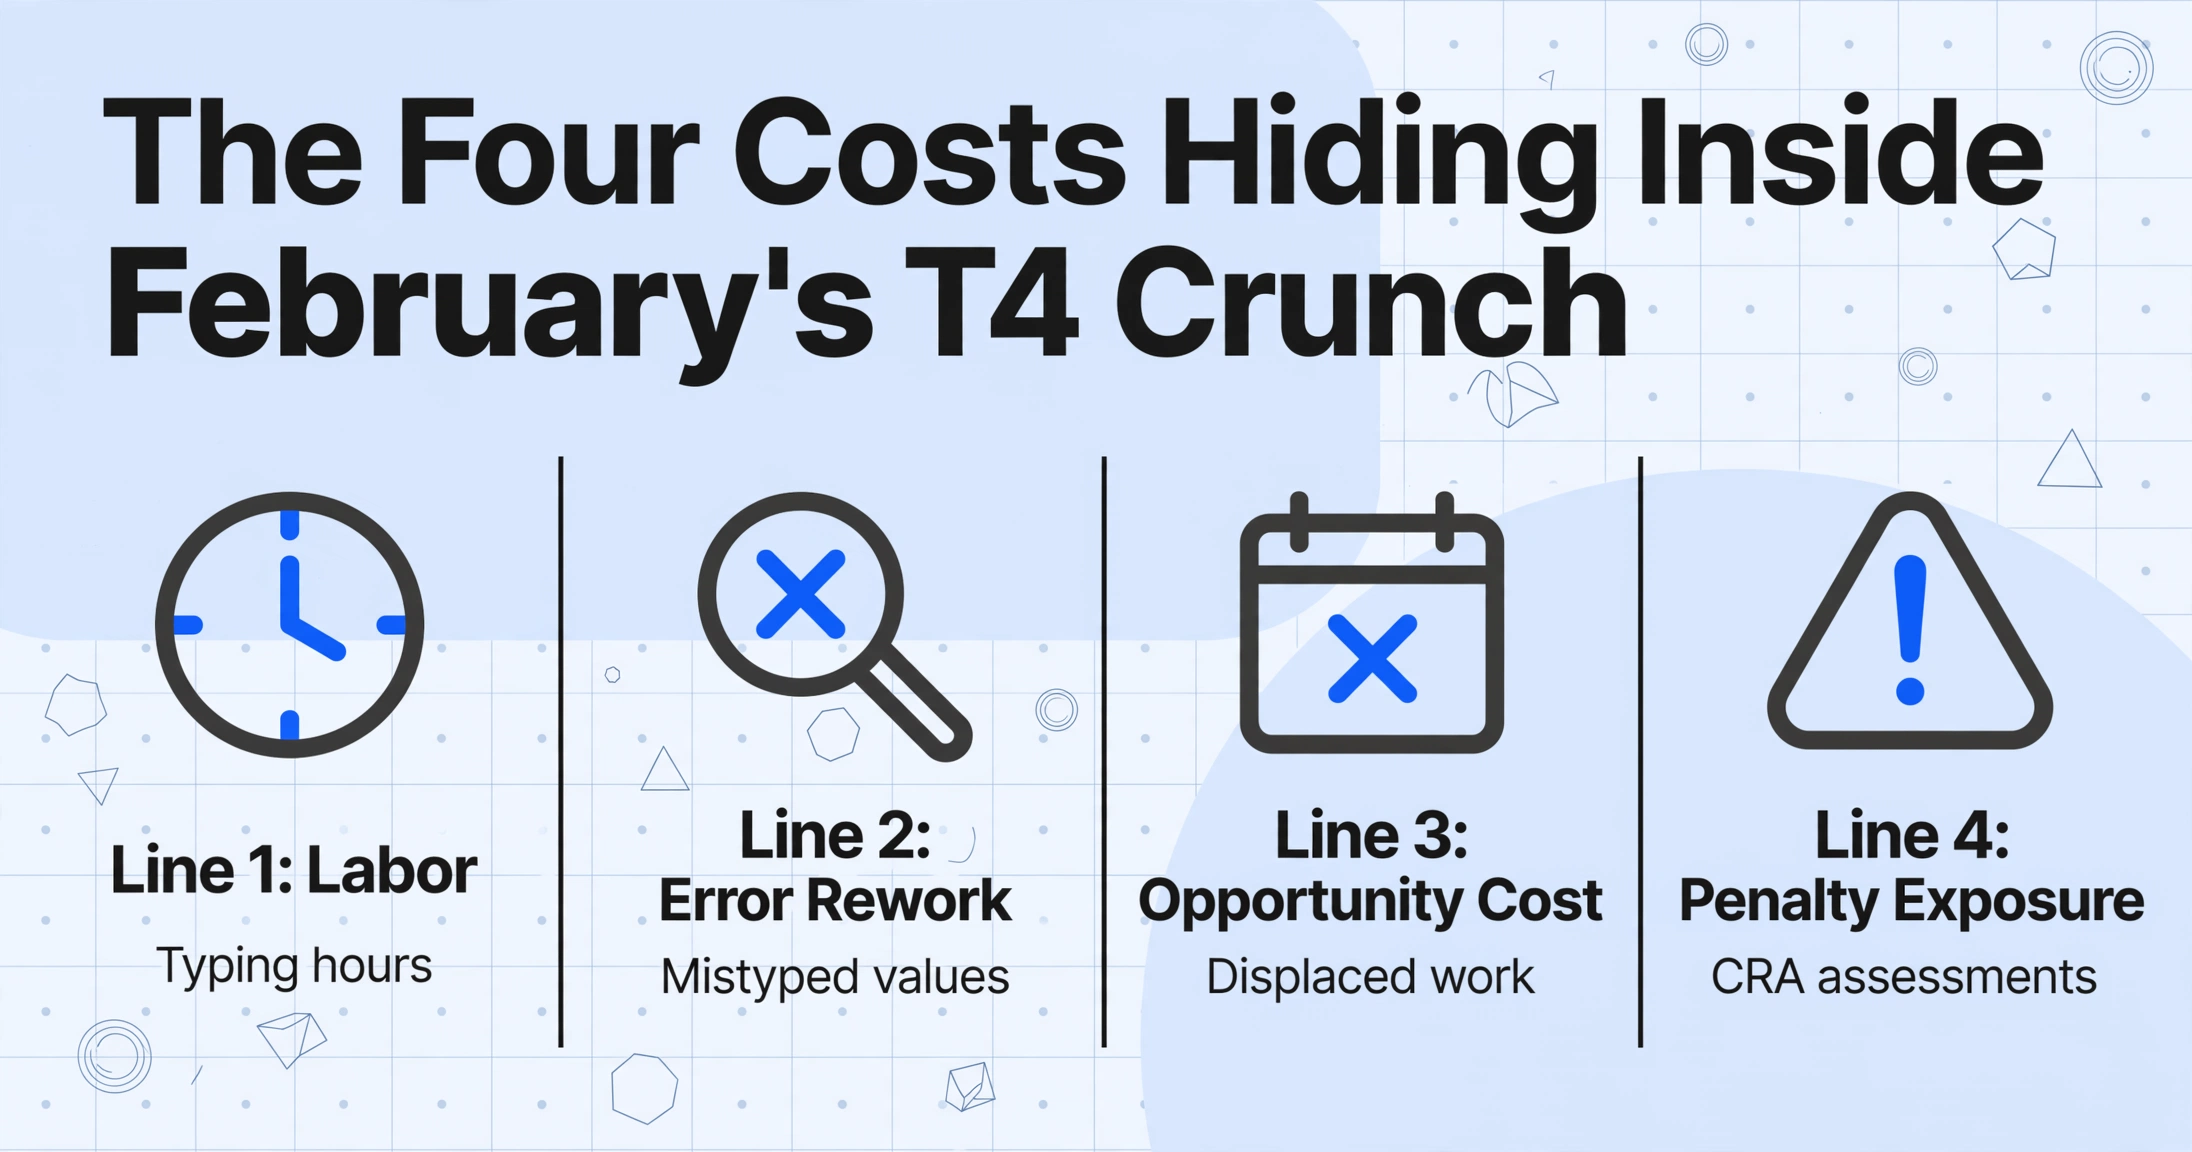
Es gibt vier Kostenpositionen, die sich unabhängig voneinander verhalten und getrennt berechnet werden müssen. Ein Unternehmen, das nur Position eins misst — die stündlichen Kosten des Tippens —, wird zu dem Schluss kommen, dass die manuelle T4-Verarbeitung trivial billig ist, und die falsche Entscheidung treffen. Ein Unternehmen, das alle vier misst, wird verstehen, warum der von der Canadian Payroll Association — heute National Payroll Institute — in Auftrag gegebene PwC-Bericht feststellte, dass die Einhaltung der Lohnsteuervorschriften kanadische Arbeitgeber 12,5 Milliarden Dollar pro Jahr kostet, wobei Compliance-Aktivitäten 56,1 % der Arbeitszeit von Lohnabrechnungsexperten in Anspruch nehmen. Hier sind die vier Positionen, aufgebaut auf einem einzigen laufenden Szenario — ein mittelständischer Arbeitgeber mit 150 Mitarbeitern, der über drei durch Übernahmen geerbte Lohnabrechnungsplattformen operiert — mit der Formel, um Ihre eigenen Zahlen einzusetzen.
Laufendes Szenario: 150 Mitarbeiter. Drei Lohnabrechnungsplattformen — Ceridian Dayforce (Hauptsitz), ADP Workforce Now (übernommene Tochtergesellschaft) und QuickBooks Canada Payroll (projektbasierte Abteilung). Jede Plattform erzeugt T4-Belege mit denselben von der CRA vorgeschriebenen Box-Nummern in unterschiedlichen visuellen Layouts. Ein Lohnabrechnungsadministrator mit einem Mediangehalt von 30 Dollar pro Stunde, belastete Kosten von etwa 37 Dollar pro Stunde nach Arbeitgeber-CPP, EI, Arbeitsunfallversicherung und Sozialleistungen. Das Unternehmen reicht T4s elektronisch per Internet-Dateiübertragung im XML-Format ein.
Line One – Die Arbeitskosten, die zu gering erscheinen, um eine Rolle zu spielen
Line One ist der einzige Kostenfaktor, den die meisten Arbeitgeber messen, und seine Größe stellt sicher, dass sie nie nach den anderen drei suchen. Beginnen wir mit dem Stundensatz. Ein Gehaltsbuchhalter in Kanada verdient laut der Arbeitskräfteerhebung von Statistics Canada im Median etwa 30 $ pro Stunde, wobei die Interquartilspanne von 20 $ bis 43 $ reicht. Bei 30 $ brutto liegen die vollständigen Arbeitgeberkosten – Arbeitgeber-CPP mit 5,95 % auf das rentenversicherungspflichtige Einkommen, Arbeitgeber-EI mit dem 1,4-fachen des Arbeitnehmersatzes (1,83 % im Jahr 2025, Arbeitgebersatz 2,564 %), Prämien für die Arbeiterunfallversicherung der Provinzen und Sozialleistungen – bei etwa 37 $ pro Stunde. Ein leitender Gehaltsabrechnungsspezialist oder Controller, der die Ergebnisse prüft, verdient eher 45–50 $ inklusive Lohnnebenkosten.
Kommen wir nun zur Zeit. Das Übertragen der zwölf Kern-Box-Werte von einer Single-Platform-T4 in eine Tabelle – das Auffinden des PDFs, das Lesen jeder Box, das Eintippen, der prüfende Blick zurück – dauert bei konsistentem Layout und ungestörter Arbeit des Buchhalters etwa zwei Minuten pro Beleg. Die meisten kanadischen Arbeitgeber, die durch Zukäufe gewachsen sind, betreiben jedoch keine einzige Gehaltsabrechnungsplattform, und jeder Plattformwechsel verursacht Neuorientierungskosten: Der Box-14-Wert sitzt auf einer Ceridian-T4 an einer anderen visuellen Position als auf einer ADP-T4, und der Buchhalter muss innehalten, um das Raster bei jedem neuen Layout zu lokalisieren, bevor er tippt. Bei einem auf drei Plattformen verteilten Batch – 70 Mitarbeiter auf Ceridian, 50 auf ADP, 30 auf QuickBooks – fügt diese Plattformwechsel-Reibung im Batch-Durchschnitt etwa eine Minute pro Beleg hinzu, was die realistische Zeit auf drei Minuten pro T4 erhöht.
Bei drei Minuten pro T4 und 37 $ pro Stunde inklusive Lohnnebenkosten verbringt das Unternehmen mit 150 Mitarbeitern jeden Februar 7,5 Stunden – etwa 278 $ – mit reiner Übertragung. Ist ein Querverweis erforderlich – Überprüfung von Box 16 anhand eines separaten CPP-Abrechnungsberichts oder Prüfung der Berechnungen steuerpflichtiger Leistungen, die Box 40 betreffen und auf Box 14 ausstrahlen – steigt die Zeit auf vier oder fünf Minuten pro Beleg, und die Kosten nähern sich 463 $. Das ist ein einziger Arbeitstag. Im Kontext des Jahresbudgets einer Abteilung ist ein Tag unsichtbar.
Das ist das Problem: Line One ist so klein, dass es Organisationen davon überzeugt, dass die manuelle T4-Verarbeitung kostenlos ist. Sie ist nicht kostenlos. Sie ist vorab belastet – die Rechnung kommt später, in einer anderen Abteilung, mit Zinseszins.
Zeile zwei – Was ein falsch eingegebener T4-Box-Wert tatsächlich kostet
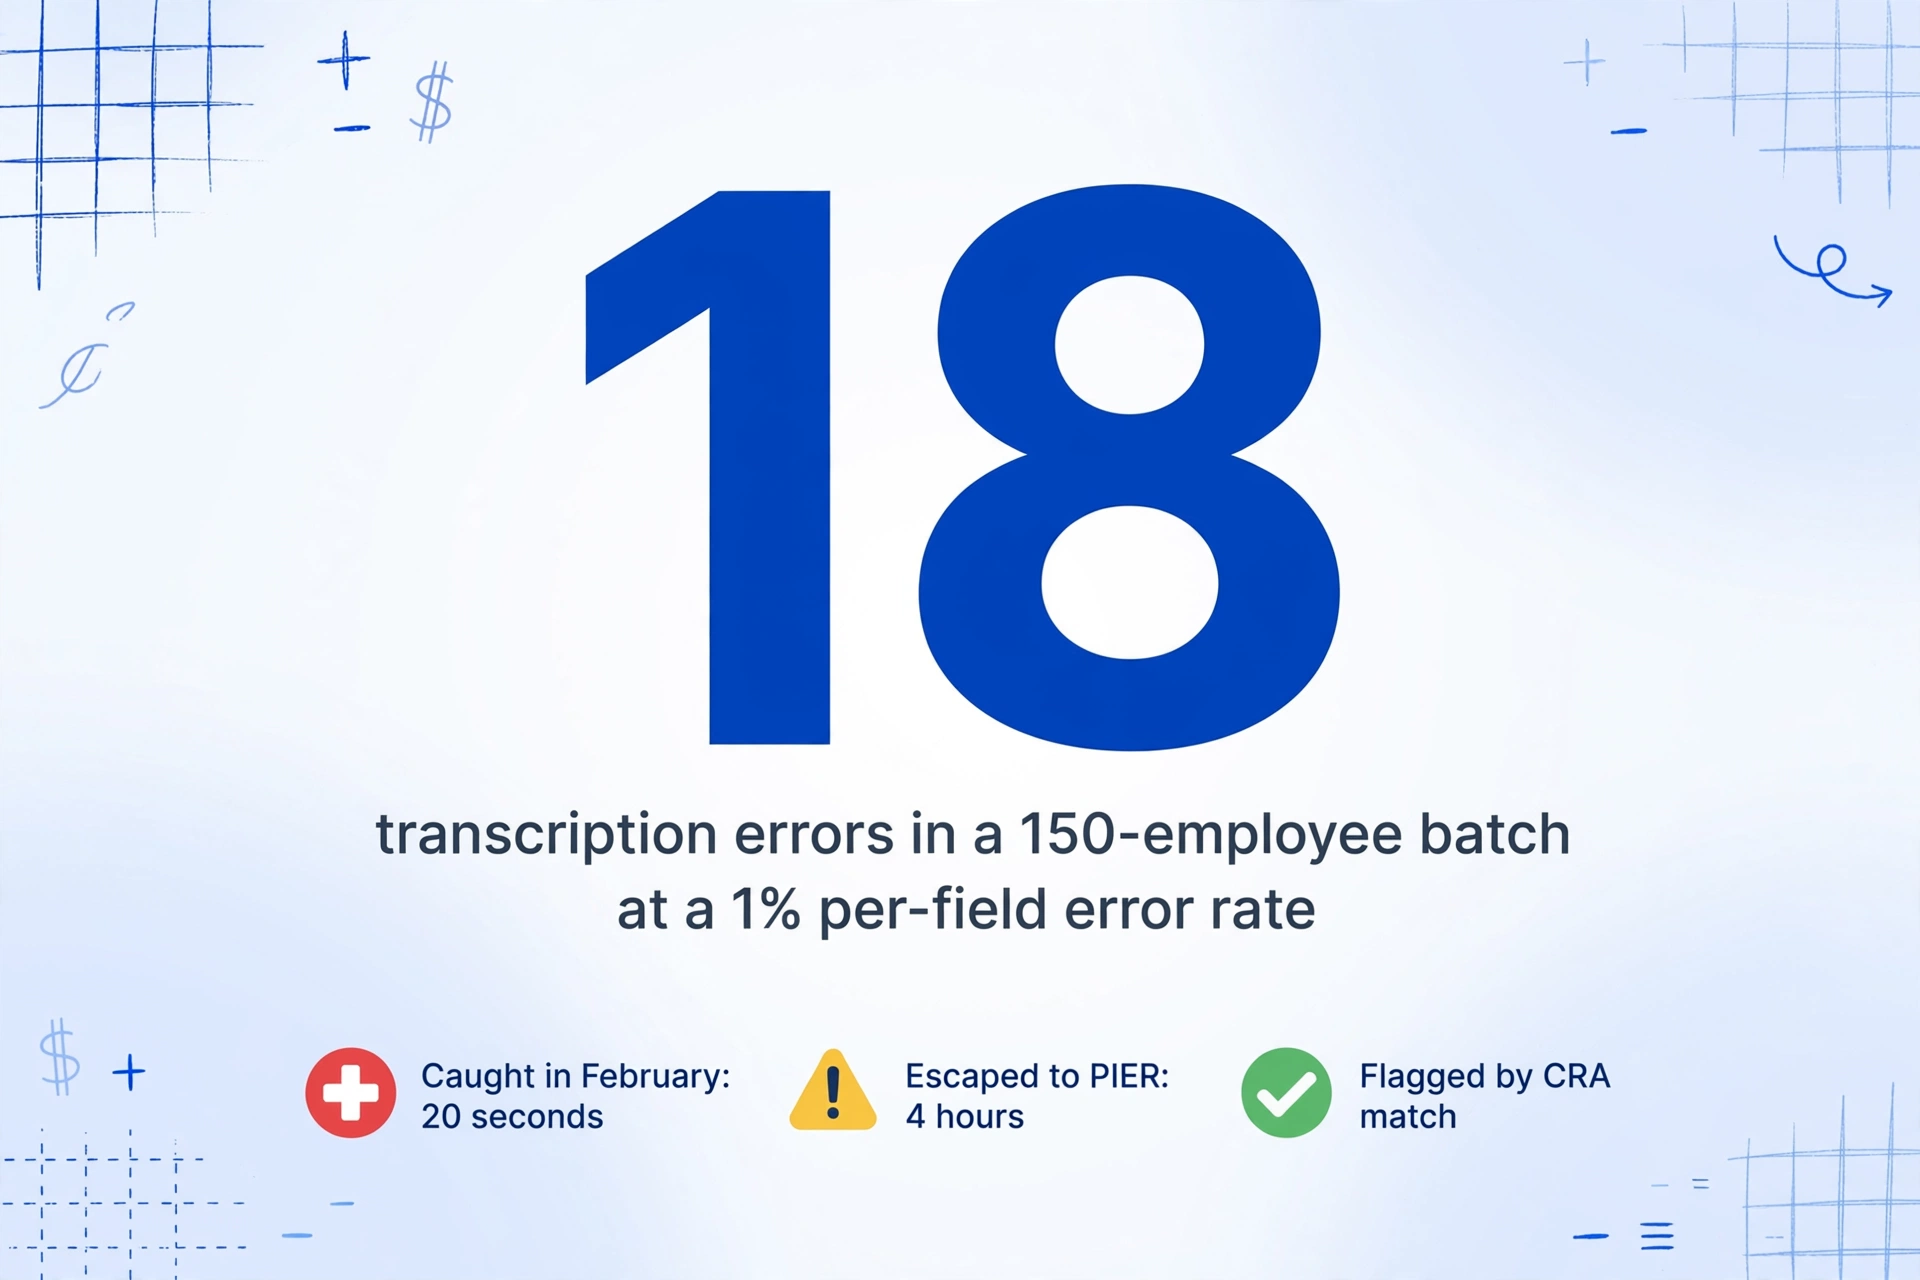
Manuelle Dateneingabe in der Lohnbuchhaltung weist eine dokumentierte Fehlerquote pro Feld zwischen 0,3% und 1% auf, wobei das obere Ende unter Termindruck, bei Plattformwechseln und Unterbrechungen auftritt – den typischen Bedingungen im Februar in einer kanadischen Lohnbuchhaltungsabteilung. Bei konservativen 0,5% pro Feld über 1.800 Werte enthält ein Batch mit 150 Mitarbeitern neun Übertragungsfehler, sobald die Tabelle gespeichert wird. Bei 1% – realistisch für eine Multi-Plattform-Umgebung mit Last-Minute-Korrekturen und einem komprimierten Termin – sind es achtzehn Fehler.
Jeder Fehler hat zwei Kosten: die Kosten für das Entdecken und die Kosten für diejenigen, die durchrutschen. Die Entdeckungskosten sind die geringeren. Wenn der Lohnbuchhalter bemerkt, dass Box 16 ($4.086) während einer Prüfrunde als $4.068 eingegeben wurde, ist die Korrektur ein Tastendruck – zwanzig Sekunden. Die meisten manuellen Eingabefehler werden jedoch nicht im Februar entdeckt, weil die Prüfrunde ein visueller Scan über 1.800 Zahlen am Ende eines langen Tages ist und das menschliche Gehirn den Unterschied zwischen $4.086 und $4.068 normalisiert, wenn es beide Dutzende Male sieht. Die Fehler, die den Februar überstehen, tauchen Monate später auf, und ihre Korrekturkosten machen Zeile zwei für die meisten Arbeitgeber zur größten Position im Rahmenwerk.
Das PIER-Programm (Pensionable and Insurable Earnings Review) der CRA führt nach der Einreichung aller T4-Slips einen automatisierten Abgleich durch. Es dividiert die gemeldete Box 16 (CPP-Beiträge) jedes Mitarbeiters durch dessen Box 26 (rentenversicherungspflichtiges Einkommen abzüglich der Grundfreigrenze von $3.500) und vergleicht das Ergebnis mit dem gesetzlichen Satz – 5,95% für das Steuerjahr 2025. Weicht der effektive Satz über die Toleranzgrenze ab, wird der Mitarbeiter gekennzeichnet. Ein einziger falsch eingegebener Box-16-Wert verändert diesen Satz genug, um die Kennzeichnung auszulösen, obwohl das Lohnsystem den korrekten Beitrag die ganze Zeit berechnet hat. Der Begleitartikel zu warum die manuelle T4-Eingabe jeden Februar schlimmer wird erläutert den vollständigen Mechanismus, wie aus einer falsch getippten Ziffer ein Sechs-Monats-Problem wird.
Wenn der PIER-Bewertungsbescheid eintrifft – typischerweise zwischen Mai und Oktober – muss die Lohnbuchhaltungsabteilung die ursprünglichen T4-PDFs für jeden gekennzeichneten Mitarbeiter finden, die tatsächlichen Box-Werte des Slips mit den Tabelleneinträgen vergleichen, feststellen, ob der Fehler ein Übertragungsfehler oder eine echte Lohnabweichung war, korrigierte T4-Slips mit dem Vermerk „AMENDED" einreichen, die T4 Summary mit den korrigierten Daten abgleichen und, falls die Abweichung eine echte Unterzahlung war, die Differenz plus Zinsen ab dem ersten Lohnzeitraum, in dem die Zahlung hätte erfolgen müssen, nachzahlen. Für einen einzelnen gekennzeichneten Mitarbeiter, dessen Fehler reine Übertragung ist, verbraucht dieser Zyklus zwei bis sechs Stunden Arbeitszeit der Lohnbuchhaltung. Bei 37 $ pro Stunde inklusive Lohnnebenkosten sind das 74 $ bis 222 $ pro gekennzeichnetem Mitarbeiter.
Die neun Übertragungsfehler im 150-Mitarbeiter-Szenario erzeugen ungefähr sechs bis acht PIER-Kennzeichnungen – nicht jeder Übertragungsfehler löst eine CPP/EI-Satzabweichung aus, aber etwa zwei Drittel tun dies, weil Box 16 und Box 26 zu den am häufigsten falsch eingegebenen Werten gehören. Bei vier Stunden pro Antwort betragen die direkten PIER-Korrekturkosten ungefähr 888 $ bis 1.184 $. Aber die direkten PIER-Kosten sind nicht das Ende von Zeile zwei.
Jeder korrigierte T4-Ausdruck zieht Folgewirkungen nach sich, die der Lohnbudgetplan nicht erfasst. Wenn bei einem Mitarbeiter Box 22 (einbehaltene Einkommensteuer) falsch war, muss dieser eine berichtigte T1-Einkommensteuererklärung einreichen, sofern die Korrektur seine Rückerstattung oder seinen Zahlungssaldo beeinflusst. Der Lohnbuchhalter ist nun mit der Mitarbeiterkommunikation sowie der Korrespondenz mit der CRA befasst – er muss erklären, warum ein korrigierter T4 Monate nach dem Original eintraf, was sich geändert hat und ob der Mitarbeiter handeln muss. Diese administrative Zeit wird im HR-Budget verbucht, nicht im Lohnbudget. Die T4-Summary-Überarbeitung, die auf jeden korrigierten Ausdruck folgt, liegt im Compliance-Budget. Die Prüfspur des Wirtschaftsprüfers für einen einzelnen beanstandeten Mitarbeiter – der Schritt, der bestätigt, dass die korrigierten Box-Werte mit dem Lohnjournal übereinstimmen – liegt im Prüfungsbudget. Keine dieser Transaktionen wird unter einem Kostenstellen namens „manuelle T4-Eingabekorrekturen“ erfasst. Die Fragmentierung hält die Kosten unsichtbar.
Eine vollständige Kostenaufstellung für Zeile Zwei im Szenario mit 150 Mitarbeitern, die direkte PIER-Antwortarbeit, Gemeinkosten für berichtigte Ausdrucke, Mitarbeiterkommunikation und T4SUM-Abstimmung umfasst, liegt konservativ zwischen 1.500 und 2.500 $ – etwa das Fünf- bis Neunfache der direkten Transkriptionsarbeit in Zeile Eins.
Zeile Drei – Die Februar-Arbeit, die nicht erledigt wird
Zeile Eins bepreist die Stunden, die mit Tippen verbracht werden. Zeile Drei bepreist, was diese Stunden verdrängen – die wertschöpfendere Arbeit, die das Lohnbuchhaltungsteam nicht erledigen kann, weil die 7,5 Stunden Dateneingabe im Februar durch Transkription statt durch Urteilsvermögen verbraucht werden.
Der Februar in einer kanadischen Lohnbuchhaltungsabteilung ist bereits komprimiert. Der Kalender wechselt von der Jahresendabwicklung im Januar – letzte Abrechnungsperioden, T4-Vorbereitung, letzte Korrekturen – direkt in das T4-Einreichungsfenster, das für das Steuerjahr 2025 am 2. März 2026 schließt (der 28. Februar 2026 fällt auf einen Samstag). In diesem Fenster ist der Lohnbuchhalter, der 1.800 Box-Werte eintippt, nicht mit Folgendem befasst: Überprüfung der Jahresendabstimmungen für CPP- und EI-Abführungen auf Anomalien, die auf einen Einrichtungsfehler im Lohnsystem hindeuten; Vorbereitung der T2200-Erklärung zu den Beschäftigungsbedingungen für Remote-Mitarbeiter; Aktualisierung der Nachverfolgung steuerpflichtiger Leistungen für das neue Kalenderjahr; Test der CPP2-Berechnung im Lohnsystem gegen die neuen YAMPE-Schwellenwerte; oder Überprüfung der Provinzbeschäftigungscodes in den Mitarbeiterdatensätzen – der Codierungsfehler, der, wenn er unkorrigiert bleibt, ein Jahr lang falsche provinzielle Steuerabzüge generiert.
Jede dieser verdrängten Aufgaben hat Kosten, deren Nenner nicht die Stunde ist, sondern die Konsequenz. Eine versäumte CPP-Abführungsabstimmung, die im Oktober beim PIER-Fenster auftaucht, kostet dasselbe wie ein Transkriptionsfehler – nur dass der Fehler kein Tippfehler war, sondern ein systemisches Konfigurationsproblem, das acht Monate lang ungeprüft blieb, weil die Februar-Kapazität für manuelle Dateneingabe aufgebraucht wurde. Ein falscher Provinzbeschäftigungscode für einen einzelnen Mitarbeiter mit einem Einkommen von 85.000 $ führt zu einem Jahr falscher provinzieller Steuerabzüge auf 85.000 $, was der Mitarbeiter im April des Folgejahres entdeckt, wenn seine T1-Erklärung eine Neuveranlagungsmitteilung auslöst.
Die Quantifizierung von Opportunitätskosten ist von Natur aus ungenau, aber ein vernünftiger Ansatz bepreist die verdrängten Stunden zu dem Satz, den die Organisation zahlen würde, wenn sie separat erledigt würden – typischerweise zum Satz des Controllers oder externen Buchhalters von 55 bis 90 $ pro Stunde – und nicht zum belasteten Satz des Lohnbuchhalters. Siebeneinhalb Stunden verdrängte strategische Überprüfung, konservativ mit 65 $ pro Stunde bewertet, schlagen mit etwa 488 $ zu den jährlichen manuellen T4-Verarbeitungskosten zu Buche. Für eine Organisation, die ihre Jahresendabstimmung an eine CPA-Kanzlei zu 175 $ pro Stunde auslagert, stellen siebeneinhalb Stunden vermiedene interne Überprüfungszeit, die der externe Buchhalter nun durchführen muss, abrechenbare Gebühren von 1.313 $ dar, die nicht anfallen würden, wenn das interne Team Februar-Kapazität hätte.
Zeile 4 – Was die CRA bei falschen Zahlen verlangt
Zeile 4 ist die harte Strafexposition – die Beträge, die die CRA verlangt, wenn eine T4-Meldung verspätet, unvollständig ist oder Fehler enthält, die zu einem Abführungsdefizit führen. Anders als bei den Zeilen 2 und 3, die probabilistisch sind, wird Zeile 4 mit Sicherheit ausgelöst, wenn bestimmte Bedingungen erfüllt sind.
Beginnen wir mit der verspäteten Einreichung. Gemäß der Strafstruktur der CRA für Informationsrückmeldungen beträgt die Strafe für die Einreichung der T4 Summary nach Ablauf der Frist 100 $ pro Tag, maximal 7.500 $. Die Mindeststrafe beträgt 100 $, selbst wenn Sie nur einen Tag zu spät sind. Wenn Sie mehr als fünf Belege in Papierform statt elektronisch einreichen, fällt eine separate Strafe von 250 $ an. Diese Beträge sind im Vergleich zu den Korrekturkosten von Fehlern gering, aber sie sind die Strafe, die die meisten Lohnbuchhalter auswendig kennen – weshalb sie fälschlicherweise annehmen, dass die Kosten der manuellen Eingabe auf ein paar hundert Dollar begrenzt sind.
Die Strafe, die für die manuelle T4-Verarbeitung tatsächlich relevant ist, ist die PIER-Neuveranlagung, und sie ist keine Pauschalgebühr. Wenn der automatisierte Abgleich der CRA eine Diskrepanz zwischen den vom Arbeitgeber gemeldeten CPP- und EI-Beiträgen und den Beträgen feststellt, die auf der Grundlage der gemeldeten renten- und versicherungspflichtigen Einkünfte hätten abgeführt werden müssen, veranlagt die CRA den Arbeitgeber für das Defizit neu, zuzüglich täglicher Zinseszinsen. Die Zinsen werden ab dem ersten Lohnzeitraum berechnet, in dem die Unterabführung auftrat – nicht ab dem Datum der Veranlagung, nicht ab dem Datum der T4-Einreichung, sondern ab dem Lohnzeitraum, was bei einem Fehler im Januar bedeutet, dass die Zinsen das gesamte Kalenderjahr laufen, bevor der PIER-Brief überhaupt eintrifft. Bei einer CPP-Unterabführung von 500 $, die auf einen einzigen falsch eingegebenen Box 16 zurückzuführen ist, beträgt der direkt geschuldete Betrag 500 $. Mit Zinseszins zum von der CRA vorgeschriebenen Satz – 9 % für das erste Quartal 2026, vierteljährlich angepasst – und einem Rückblickfenster von zwölf Monaten, das auf einen Fehler im Januar-Lohnzeitraum angewendet wird, kommen Zinsen von etwa 45 $ hinzu. Wenn derselbe Arbeitgeber in aufeinanderfolgenden Jahren denselben Konfigurationsfehler oder dasselbe Transkriptionsmuster aufweist, kann die CRA gemäß der Regelung für wiederholte Verstöße eine Strafe von 2.500 $ pro Fall verhängen. Diese Strafe gilt auch dann, wenn die beteiligten Beträge gering sind.
Die probabilistischen Kosten von Zeile 4 für das Szenario mit 150 Mitarbeitern können geschätzt werden, indem jede Strafstufe mit ihrer Eintrittswahrscheinlichkeit in einem bestimmten Jahr multipliziert wird. Die verspätete Einreichung der T4 Summary – unwahrscheinlich, wenn die Organisation pünktlich einreicht – hat nahezu keine Wahrscheinlichkeitskosten. Eine PIER-Neuveranlagung, die durch Transkriptionsfehler ausgelöst wird – wahrscheinlich angesichts einer Fehlerrate von 0,5 % pro Feld, die neun falsche Werte ergibt – hat eine Wahrscheinlichkeit von 60-80 %, mindestens eine PIER-Markierung zu erzeugen, die eine monetäre Korrektur erfordert. Eine umsichtige Budgetierung weist für einen manuell eingebenden Arbeitgeber dieser Größe einen Wert von 800 bis 1.200 $ für die jährliche Strafexposition zu. Die Zahl ist nicht groß, aber das Muster ist klar: Sie zahlen etwa 1.000 $ pro Jahr für das Recht, weiter zu tippen.
Die Vier-Zeilen-Summe für einen kanadischen Arbeitgeber mit 150 Mitarbeitern und mehreren Plattformen: etwa 3.100 bis 4.700 $ pro Steuersaison – ungefähr 21 bis 31 $ pro Mitarbeiter und Jahr – um Daten manuell von T4-Belegen in Tabellenkalkulationen zu übertragen. Die 278 $ der Zeile 1 für Arbeit machen weniger als 10 % der Gesamtkosten aus. Die restlichen 90 % sind die nachgelagerten Korrekturen, Verdrängungseffekte und Strafexpositionen, die die manuelle Transkription in Gang setzt.
Der Multi-Plattform-Multiplikator: Warum mehr Lohnsysteme mehr als nur mehr Tipparbeit bedeuten
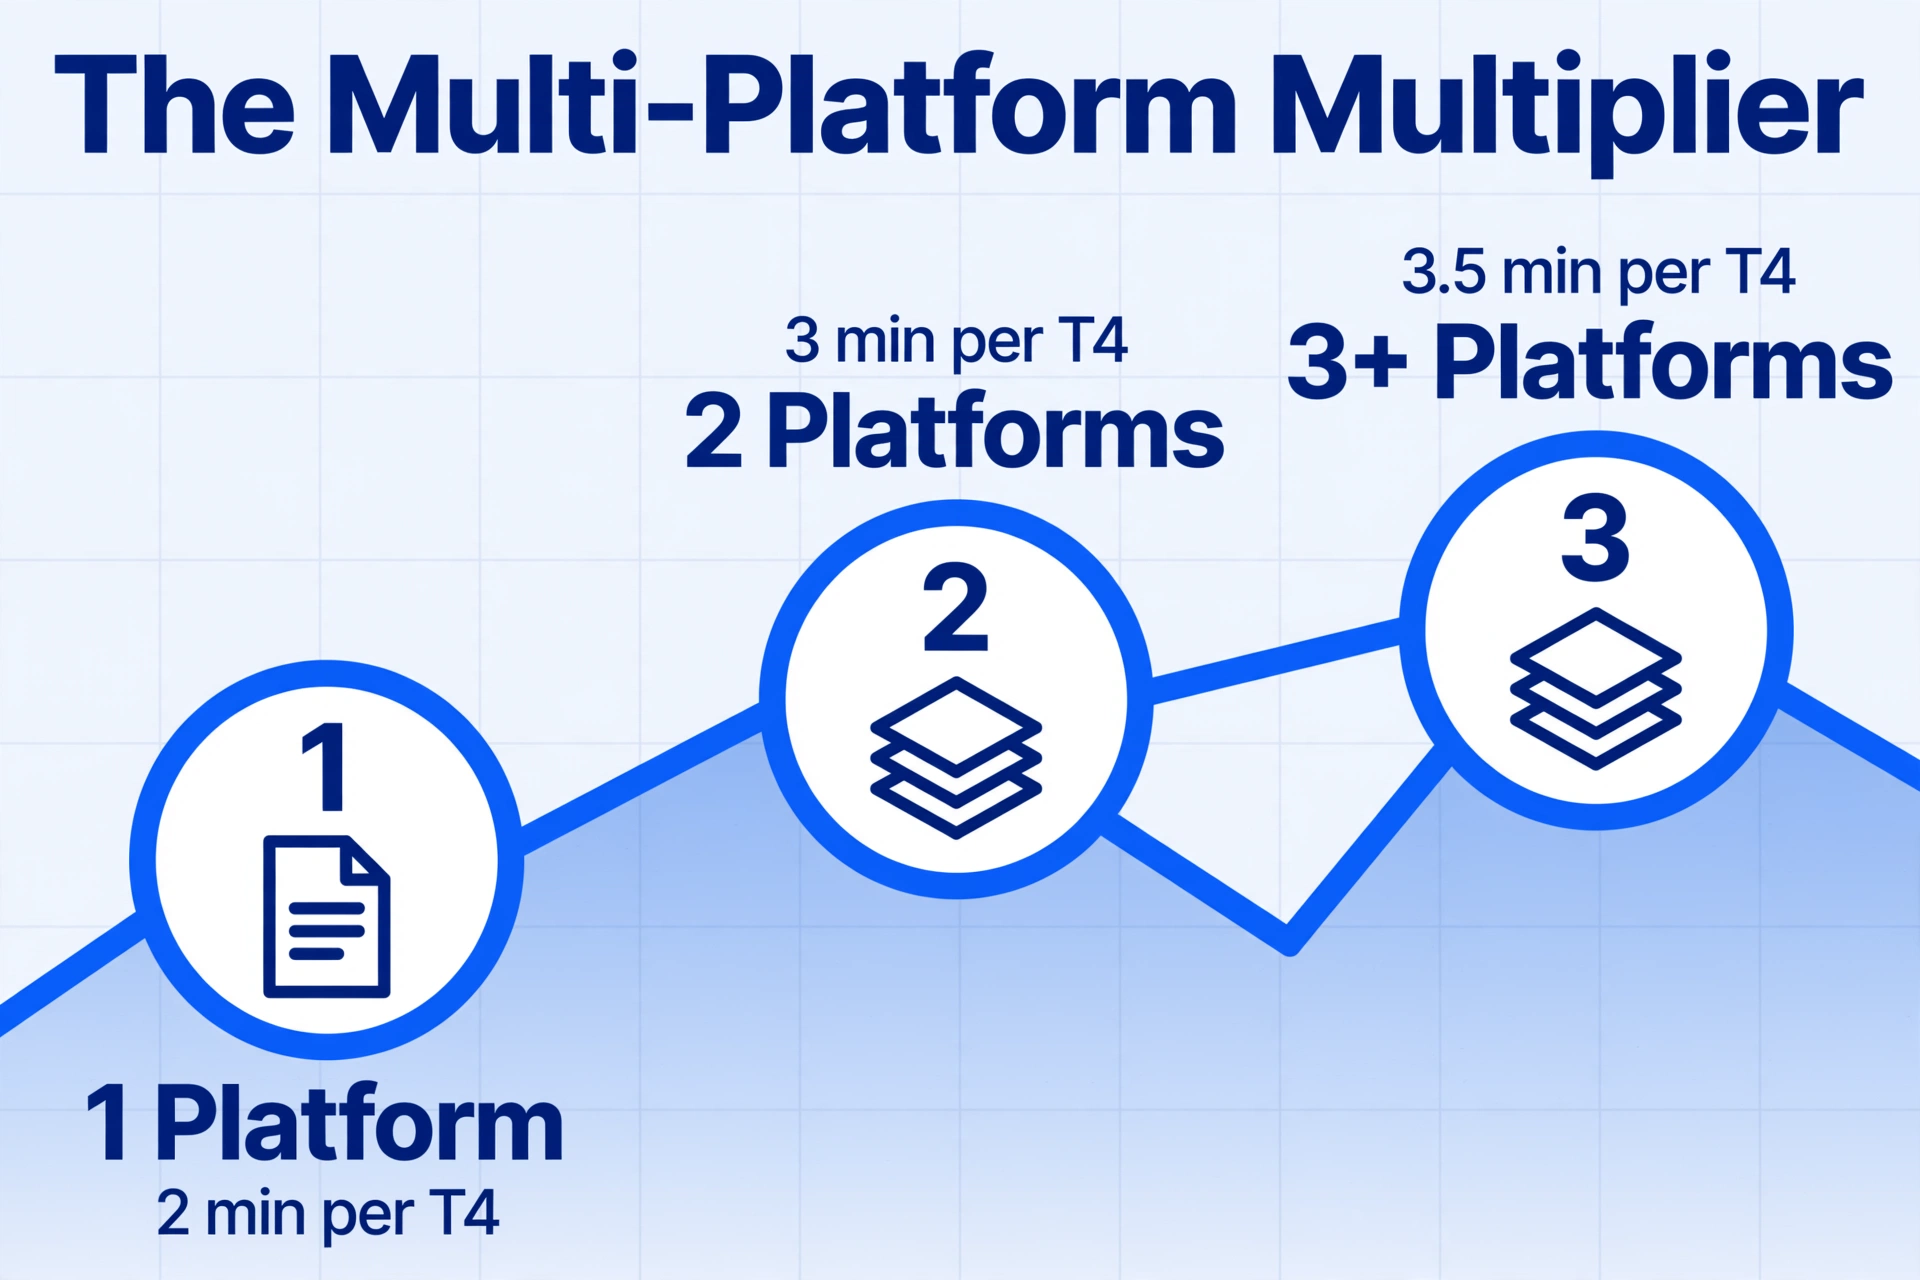
Wenn Ihr Unternehmen ein anderes Unternehmen übernommen hat, eine andere Lohnplattform übernommen hat und nun T4-Formulare aus zwei oder mehr Systemen ausstellt, addieren sich die Kosten im obigen Rahmen nicht — sie multiplizieren sich. Ein Arbeitgeber mit einer einzigen Plattform, der 150 einheitlich formatierte T4-Formulare überträgt, profitiert von einer Routineablauf: Das Auge wandert bei jedem Formular an dieselbe Position, das Box-Raster ist eine vertraute Landschaft, und die Fehlerquote pendelt sich am unteren Ende des Bereichs ein. Ein Multi-Plattform-Arbeitgeber — der häufigere Fall in Kanada, wo sich der Mid-Market konsolidiert — muss sich zwischen den Layouts neu orientieren, was sowohl die Zeit pro Formular als auch die kognitive Belastung erhöht, die die Fehlerquote pro Feld in die Höhe treibt.
Der Mechanismus ist kein Rätsel. Bei jedem Plattformwechsel muss das Gehirn ein neues visuelles Raster für dieselben Box-Nummern lokalisieren, und während dieser Neuorientierung tippen die Finger weiter — entweder basierend auf dem Layout des vorherigen Formulars oder aus dem Muskelgedächtnis der primären Plattform. Unter diesen Bedingungen der Doppelaufgabe steigen die Fehlerquoten pro Feld messbar an. Zwei Plattformen erhöhen die Zeit pro T4 von zwei Minuten auf etwa drei. Drei Plattformen treiben sie über dreieinhalb Minuten hinaus. Das Szenario mit 150 Mitarbeitern und drei Plattformen erzeugt bei einer Fehlerquote von 1 % etwa achtzehn Übertragungsfehler — doppelt so viele wie bei einer einzigen Plattform — sowie einen proportionalen Anstieg der PIER-Flag-Wahrscheinlichkeit, der Häufigkeit geänderter Meldungen und der verdrängten strategischen Überprüfungszeit.
Dies sind auch die Kosten, die eine Due-Diligence-Checkliste bei einer Akquisition nie erfasst. Das übernehmende Unternehmen berechnet die Lohnkosten des übernommenen Unternehmens als das kombinierte Gehalt seiner Lohnbuchhaltungsmitarbeiter plus die Gebühr pro Mitarbeiter und Monat der übernommenen Lohnplattform. Es berechnet nie die Kosten für den Jahresabschlussabgleich, die durch den Betrieb von zwei oder drei visuell unterschiedlichen T4-Layouts unter einer einzigen T4-Summary-Frist entstehen — weil niemand diese Kosten jemals als separate Position gemessen hat.
Ihre Zahlen: Einsetzen und Berechnen
Dieses Framework soll Ihnen keine Zahl vorgeben, sondern Ihnen ermöglichen, Ihre eigene zu ermitteln. Hier ist die Formel mit den isolierten Variablen:
Die Kostenformel für die manuelle T4-Verarbeitung (vier Zeilen)
Wobei T = 2 Min. (eine Plattform), 3 Min. (zwei Plattformen) oder 3,5 Min. (drei+ Plattformen). Verwenden Sie R = 37 $ als Standard-Belastungssatz für einen Gehaltsabrechnungsadministrator.
Verwenden Sie E = 0,5 % (eine Plattform) oder 1 % (mehrere Plattformen). Verwenden Sie P = 0,67 (zwei Drittel der Fehler lösen CPP/EI-Satzabweichungen aus). Verwenden Sie H = 4 Stunden pro PIER-Antwort. Fügen Sie 15 % Gemeinkosten für berichtigte Einreichungen und Mitarbeiterkommunikation hinzu.
Wobei R₂ der Satz ist, zu dem verdrängte strategische Arbeit erbracht würde – 65 $/Std. für interne Controller-Prüfung, 175 $/Std. für externe CPA-Kanzleiarbeit.
Wobei M ein Multiplikator für die Anzahl der Plattformen ist: 1,0 für eine Plattform, 1,5 für zwei, 2,0 für drei+. Dies ist eine probabilistische Rückstellung, keine garantierte Ausgabe. Die meisten Arbeitgeber mit 100–500 Mitarbeitern sollten zwischen 800 und 1.500 $ einplanen.
Für einen Arbeitgeber mit einer Plattform und 50 Mitarbeitern ergibt die Formel Gesamtkosten für die manuelle Verarbeitung von etwa 800 bis 1.200 $. Für den Arbeitgeber mit drei Plattformen und 150 Mitarbeitern sind es 3.100 bis 4.700 $. Für eine Lohnbuchhaltung oder einen Arbeitgeber mit mehreren Unternehmen, der 500 T4s über vier Plattformen verarbeitet, nähern sich die Kosten 9.000 bis 14.000 $ – ein Punkt, an dem die jährlichen Kosten der manuellen Eingabe mit den jährlichen Kosten eines Tools vergleichbar sind, das sie vollständig eliminiert.
Die Kosten pro Mitarbeiter sind entscheidend, da sie die Entscheidung isolieren. 21 bis 31 $ pro Mitarbeiter und Jahr sind die Kosten des Nichtstuns. Die Alternative – T4-Daten direkt vom Beleg in eine Tabelle extrahieren, ohne sie abzutippen – kostet einen Bruchteil dieses Betrags und eliminiert den Übertragungsschritt, der alle vier Kostenzeilen verursacht. Für den Batch-Workflow über mehrere Lohnplattformen hinweg wendet der Batch-T4-Verarbeitungsansatz dasselbe Spaltenschema auf jeden Beleg an, unabhängig davon, welches Lohnsystem ihn erstellt hat, und macht den Multi-Plattform-Multiplikator von einem Kostentreiber zu einer irrelevanten Größe.
Die gleiche Mathematik, andere Steuerhoheitsgebiete
Dieses vierzeilige Kostenmodell ist nicht auf Kanada beschränkt. Das strukturelle Problem – ein Gehaltsabrechnungssystem erstellt eine Jahresendbescheinigung, und die Daten müssen manuell von dieser Bescheinigung in nachgelagerte Tabellenkalkulationen, Abstimmungen und Steuererklärungen übertragen werden – besteht in jedem Land, das eine jährliche Einkommensmeldung der Arbeitnehmer vorschreibt.
Im Vereinigten Königreich ist das Äquivalent die P60-Jahresendbescheinigung, und das Berechnungsmodell für die Kosten der P60-Verarbeitung im Vereinigten Königreich offenbart dieselbe vierzeilige Struktur: direkte Arbeitskosten zu £21 pro belasteter Stunde, Fehlerkorrekturen unter dem Zeitdruck der Mai-Frist, Opportunitätskosten während eines ohnehin schon komprimierten Meldefensters und das Risiko von HMRC-Strafen, das sich mit jeder falsch eingegebenen Zahl in einer Selbstauskunftserklärung vervielfacht. In Australien erzeugt die manuelle Verarbeitung der PAYG-Zahlungszusammenfassung dasselbe Kostenmuster während des STP-Abschlussfensters im Juli, wobei die ATO-Datenabgleichsmarker dieselbe Funktion erfüllen wie das PIER-Programm der CRA. Die Steuersätze sind unterschiedlich, die Strafstrukturen sind unterschiedlich, die Fristen sind unterschiedlich – aber die vier Kostenzeilen sind identisch, weil die Lücke zwischen dem, was ein Gehaltsabrechnungssystem ausgibt, und dem, was die nachgelagerte Berichterstattung erfordert, in jedem Hoheitsgebiet dieselbe ist.
FAQ: Kosten der manuellen T4-Verarbeitung und kanadische Gehaltsabrechnung
Was sind die größten Einzelkosten der manuellen T4-Verarbeitung, die kanadische Arbeitgeber übersehen?
Die größten übersehenen Kosten sind die PIER-Korrespondenz und die daraus resultierende Kaskade geänderter Meldungen, die durch Übertragungsfehler ausgelöst werden – nicht die Fehler selbst, sondern der Monate später einsetzende Korrekturprozess. Ein einziger falsch eingegebener Wert in Box 16 kostet im Februar zwei Sekunden und im Juli vier Stunden. Für einen Arbeitgeber mit 150 Mitarbeitern und einer Fehlerrate von 0,5 % pro Feld verursachen die neun erwarteten Übertragungsfehler jährlich Korrekturkosten in Höhe von etwa 1.500 bis 2.500 Dollar – das Fünf- bis Neunfache der direkten Übertragungsarbeit. Das Programm zur Überprüfung der renten- und versicherungspflichtigen Einkünfte (PIER) der CRA gleicht jeden Wert in Box 16/18 mit den entsprechenden renten- und versicherungspflichtigen Einkommenszahlen ab, und ein Übertragungsfehler, der den effektiven CPP- oder EI-Satz ändert, löst unabhängig davon, ob das Gehaltsabrechnungssystem den korrekten Beitrag berechnet hat, eine Markierung aus. Die Bearbeitung dieser Markierung umfasst die Beschaffung von Dokumenten, die Einreichung geänderter T4-Formulare, den Abgleich der T4-Zusammenfassung und die Kommunikation mit den Mitarbeitern – all dies wird in verschiedenen Kostenstellen absorbiert, wo niemand die Summe bildet.
Wie berechne ich die Kosten der manuellen T4-Verarbeitung in meinem eigenen Unternehmen?
Beginnen Sie mit vier unabhängigen Zeilen und setzen Sie Ihre eigenen Zahlen ein. Zeile Eins (Arbeitsaufwand): Anzahl der Mitarbeiter × Minuten pro T4 ÷ 60 × belasteter Stundensatz Ihres Gehaltsabrechnungsadministrators. Verwenden Sie 2 Minuten pro T4 für eine einzelne Gehaltsabrechnungsplattform, 3 Minuten für zwei Plattformen, 3,5 Minuten für drei oder mehr. Zeile Zwei (Fehlerkorrektur): Mitarbeiter × 12 Felder × Fehlerrate (0,5 % bei einer Plattform, 1 % bei mehreren Plattformen) × 0,67 PIER-Markierungswahrscheinlichkeit × 4 Korrekturstunden pro Markierung × belasteter Stundensatz, zuzüglich 15 % Gemeinkosten für geänderte Meldungen und Kommunikation. Zeile Drei (Opportunitätskosten): Die Stunden aus Zeile Eins, bewertet mit dem Satz der strategischen Arbeit, die sie verdrängt haben – typischerweise 65 $/Std. für die interne Prüfung durch den Controller oder 175 $/Std. für externe CPA-Arbeit. Zeile Vier (Strafrisiko): Planen Sie 800–1.500 $ als probabilistische Rücklage für einen Arbeitgeber mit 100–500 Mitarbeitern ein. Die Summe aller vier Zeilen ergibt eine jährliche Schätzung, die Sie mit den Kosten für eine Software vergleichen können, die den manuellen Eingabeschritt eliminiert.
Steigen die Kosten bei mehreren Lohnabrechnungsplattformen?
Ja – und der Anstieg ist multiplikativ, nicht additiv. Jede zusätzliche Lohnabrechnungsplattform (Ceridian Dayforce, ADP Workforce Now, QuickBooks Canada Payroll, Wagepoint usw.) führt ein visuell unterschiedliches T4-Slip-Layout ein. Der Lohnbuchhalter muss sich bei jedem Wechsel zwischen den Plattformen neu orientieren, was die Zeit pro Slip für die Übertragung erhöht und die kognitive Belastung steigert, die die Fehlerrate pro Feld antreibt. Zwei Plattformen erhöhen die Zeit von 2 Minuten auf etwa 3 Minuten pro Slip und die Fehlerrate von 0,5 % auf fast 1 %. Drei Plattformen treiben es weiter. Die Kosten für mehrere Plattformen treten am häufigsten in Organisationen auf, die durch Übernahmen gewachsen sind – das übernehmende Unternehmen erbt die Lohnabrechnungsplattform des erworbenen Unternehmens zusammen mit dessen Mitarbeitern, und die kombinierte T4-Meldepflicht erzwingt die manuelle Konsolidierung von Daten aus verschiedenen Systemen in einer einzigen T4 Summary.
Was passiert, wenn ein Übertragungsfehler eine PIER-Prüfung auslöst?
Die CRA sendet ein PIER-Prüfungsschreiben, das jeden gemeldeten Mitarbeiter und die Abweichung zwischen den gemeldeten und den erwarteten CPP- und EI-Beiträgen auflistet. Der Arbeitgeber hat 30 Tage Zeit, um zu antworten. Handelt es sich um einen reinen Übertragungsfehler – der ursprüngliche T4-Slip zeigt den korrekten Box-16-Wert, die Tabelle einen anderen – umfasst die Antwort das Auffinden des ursprünglichen PDFs, die Bestätigung des Slip-Werts, die Einreichung eines geänderten T4 mit dem Vermerk „AMENDED“ und die Überarbeitung der T4-Summen. Der direkte Arbeitsaufwand für diesen Prozess beträgt 2 bis 6 Stunden pro gemeldetem Mitarbeiter. Handelt es sich um eine echte Unterzahlung – das Lohnabrechnungssystem selbst hat den CPP-Beitrag falsch berechnet – schuldet der Arbeitgeber die Differenz zuzüglich Zinseszins, berechnet ab dem ersten Lohnzeitraum, in dem die Unterzahlung auftrat. Die begleitende Analyse des Problems der manuellen T4-Eingabe führt Schritt für Schritt durch den gesamten PIER-Antwortprozess.
Sind die Kosten der manuellen T4-Verarbeitung hoch genug, um einen Wechsel zur automatisierten Extraktion zu rechtfertigen?
Für die meisten Arbeitgeber mit mehr als 25 Mitarbeitern spricht die Rechnung für den Wechsel. Bei manuellen Verarbeitungskosten von 21 bis 31 $ pro Mitarbeiter und Jahr gibt ein Arbeitgeber mit 50 Mitarbeitern jährlich etwa 1.050 bis 1.550 $ für die manuelle T4-Verarbeitung aus. Ein Arbeitgeber mit 150 Mitarbeitern gibt 3.100 bis 4.700 $ aus. Diese Zahlen umfassen die nachgelagerten Kosten für PIER-Nacharbeiten, die die meisten Arbeitgeber derzeit nicht der manuellen Eingabe zuschreiben, die sich aber bei der Verfolgung der gesamten Kostenkette als direkte Folgen des Übertragungsschritts erweisen. Der relevante Vergleich ist nicht „sind 3.100 $ viel Geld“ – es ist „liegen die Kosten für die direkte Extraktion von T4-Daten aus dem Slip in eine Tabelle ohne Abtippen über oder unter 3.100 $“. In den meisten Fällen sind die Extraktionskosten niedriger, und sie eliminieren die Kosten für Fehlernacharbeit und Strafandrohung vollständig, da der Übertragungsschritt, der sie verursacht hat, nicht mehr existiert.
Die manuelle T4-Verarbeitung ist nicht deshalb teuer, weil die Eingabe viel kostet. Sie ist teuer, weil die Eingabe vier Kostenpositionen erzeugt, von denen drei unsichtbar bleiben, bis sie jemand zusammenzählt. Die PwC-Erkenntnis, dass kanadische Arbeitgeber jährlich 12,5 Milliarden Dollar für die Lohn- und Gehaltsabrechnung ausgeben, ist keine Aussage über die Kosten des Abrechnungsprozesses selbst. Es ist eine Aussage über die Kosten der manuellen Aufgaben – Transkription, Prüfung, Korrektur, Korrespondenz –, die zwischen dem liegen, was ein Abrechnungssystem generiert, und dem, was die Compliance erfordert. Eliminieren Sie diese Aufgaben, und die vier Positionen schrumpfen auf eine zusammen: die Kosten dafür, die Daten einmal direkt vom Beleg in die Tabelle zu lesen, ohne eine Taste zu berühren.