Regroupez 300 T4 en un seul rapport de paie prêt pour l'ARC
— sans saisie manuelle
Une entreprise de services pétroliers de Calgary, comptant 280 employés de terrain et 20 employés de bureau, gère la paie de ses travailleurs horaires sur Ceridian Dayforce et celle de ses salariés sur QuickBooks Canada — une répartition héritée d'une acquisition en 2022 qui devait être migrée vers un seul système à ce jour. Ce n'est pas le cas. Au cours de la première semaine de février, le gestionnaire de paie décompresse deux ensembles de PDF T4 : un lot de 280 généré par Dayforce, et un autre lot de 20 provenant de QuickBooks. Chaque fournisseur rend la même structure de cases imposée par l'ARC — case 14 Revenus d'emploi, case 22 Impôt sur le revenu retenu, case 16 Cotisations au RPC, case 18 Cotisations à l'AE — selon sa propre mise en page visuelle. Le T4 Summary (T4SUM), dû le 28 février, exige des totaux agrégés pour les 300 employés. Avant qu'un seul total puisse être vérifié, quelqu'un doit transférer les données de 300 feuillets, issues de deux mises en page visuelles différentes, dans un seul tableur. À deux minutes par feuillet — ouvrir le PDF, localiser chaque case numérotée sur deux grilles de mise en page différentes, saisir dans la bonne cellule du tableur — cela représente dix heures de pure transcription dans une fenêtre de conformité où l'ARC facture 15 $ par jour par lot de 51 à 500 feuillets pour un dépôt tardif, et où toute divergence entre la ligne 80 du T4SUM (total des déductions déclarées) et la ligne 82 (total versé) signale l'ensemble de la déclaration pour une vérification des revenus ouvrant droit à pension et assurables (PIER).
Points clés à retenir
- Un T4 Ceridian Dayforce et un T4 ADP Workforce Now contiennent des données de cases identiques imposées par l'ARC — mais pour une personne qui les ressaisit manuellement, ce sont deux langages visuels distincts qui imposent une traduction mentale avant chaque frappe.
- Avec un taux d'erreur de transcription manuelle conservateur de 0,5 % par champ sur 300 feuillets d'environ 12 champs chacun, votre T4 Summary contient environ 18 valeurs erronées — et le programme PIER de l'ARC recoupe chaque case 16 avec chaque case 26.
- Intégrez les contrôles de rapprochement de l'ARC elle-même — taux du RPC = case 16 ÷ case 26, taux de l'AE = case 18 ÷ case 24 — directement dans l'extraction, et février passe de la ressaisie de 300 lignes à l'examen des 12 lignes signalées où un contrôle de taux a réellement échoué.
Pourquoi 300 T4 est un problème fondamentalement différent de 3
Extraire les données d'un seul feuillet T4 est un problème résolu — notre guide d'extraction T4 détaille la structure des cases et le processus. Mais dès que le volume augmente — 300 employés, deux ou trois fournisseurs de paie qui présentent les mêmes données imposées par l'ARC dans des mises en page visuelles différentes, un directeur financier qui demande un rapprochement du grand livre, un vérificateur externe qui exige un échantillon stratifié, et une échéance de dépôt du sommaire T4 mesurée en semaines — le problème cesse d'être une question d'extraction pour devenir une question de structure. Trois problèmes structurels apparaissent à l'échelle de 300 feuillets, qui n'existent pas à l'échelle d'un seul feuillet, et aucun d'eux n'est résolu en retapant plus vite.
1. Divergence de mise en page entre fournisseurs à l'échelle du lot
Ceridian Dayforce imprime le revenu d'emploi de la case 14 dans le quadrant supérieur gauche et empile la case 16 (CPS), la case 18 (AE) et la case 22 (Impôt sur le revenu retenu) dans un bloc vertical de déductions. ADP Workforce Now affiche la grille des cases sur deux colonnes, avec les champs d'identité dans un en-tête séparé. QuickBooks Canada regroupe les cases connexes — tous les revenus ensemble, toutes les déductions ensemble — dans un tableau simplifié. Wagepoint utilise encore une autre disposition. Pour un gestionnaire de paie qui transcrit manuellement, chaque mise en page de fournisseur nécessite une réorientation visuelle — repérer où se trouve chaque case sur ce rendu particulier avant de taper quoi que ce soit. Pour 300 T4 répartis entre trois fournisseurs, ce seul coût de re-balayage visuel — environ 10 secondes par feuillet pour se recalibrer — consomme près d'une heure de temps mort avant même une seule frappe de transcription. Les outils d'extraction basés sur des modèles aggravent le problème : ils nécessitent un modèle distinct par fournisseur, et un modèle entraîné sur la mise en page de Ceridian lirait silencieusement de travers celle d'ADP.
2. Multiplication des erreurs à l'échelle de 300 lignes
Un gestionnaire de paie qui retape la case 16 (Cotisations de l'employé au CPS) pour 300 feuillets doit transcrire 300 valeurs. Pour l'année d'imposition 2025, le taux de cotisation au CPS est de 5,95 % sur les gains ouvrant droit à pension entre l'exemption de base de 3 500 $ et le maximum des gains annuels ouvrant droit à pension (MGAP) de 68 500 $. Une seule erreur de chiffre — taper 4 086 $ au lieu de 4 068 $ — produit une cotisation CPS qui ne concorde pas avec les gains ouvrant droit à pension de la case 26. Le programme PIER de l'ARC recoupe chaque case 16 avec le montant des gains ouvrant droit à pension de la case 26 multiplié par 5,95 %, et un écart déclenche un avis PD101 à l'employeur. À un taux d'erreur de transcription conservateur de 0,5 % par champ sur 300 lignes d'environ 12 champs chacune — soit 3 600 frappes individuelles — environ 18 champs dans le tableau de sortie contiendront une erreur. Chaque écart déclenché par PIER nécessite une réponse distincte, et une correction en cours d'année auprès de l'ARC brûle des heures que février n'avait pas à perdre.
3. Traçabilité des lignes à l'échelle d'un audit
Lorsque le vérificateur sélectionne un échantillon aléatoire de 25 employés et demande à retracer leurs chiffres T4 jusqu'aux feuillets sources, chaque ligne de votre tableur doit pouvoir être rattachée à un seul PDF T4. Si le tableur de sortie comporte une colonne « Revenu d'emploi case 14 » avec 74 320 $, mais aucune colonne identifiant l'employé dont le T4 généré par le système de paie a produit ce montant, le tableur constitue un passif d'audit. Dans le cadre d'un examen de conformité de l'ARC, l'inspecteur peut demander le T4 source sous-jacent à tout chiffre de votre rapprochement. Sans traçabilité par ligne intégrée à l'extraction elle-même — une colonne « Nom du fichier » qui associe chaque ligne à son PDF source — le recoupement est manuel et prend plus de temps que la saisie initiale des données.
Le principe de base du traitement par lots pour les T4 : vous définissez vos colonnes de sortie une seule fois — « Case 14 Revenu d'emploi », « Case 16 RPC », « Case 18 AE », « Case 22 Impôt retenu », « Case 16A RPC2 », « Case 20 RPA », « Case 24 Gains assurables AE », « Case 26 Gains ouvrant droit à pension » — vous téléversez tous les T4 de chaque fournisseur de paie en un seul lot, et vous recevez un seul fichier consolidé. La fusion se produit à l'étape d'extraction, et non après dans Excel, où chaque opération de copier-coller entre les feuilles est une nouvelle occasion pour une référence de cellule de se briser ou pour une ligne de se désaligner. Le même schéma de colonnes fonctionne avec Ceridian, ADP, QuickBooks, Wagepoint et les T4 papier numérisés, car l'IA lit les numéros de case et leur signification sémantique — et non les coordonnées de pixels de l'emplacement de chaque case sur le formulaire d'un fournisseur particulier.
La réalité multiplateforme de la paie canadienne : Ceridian n'est pas ADP, qui n'est pas QuickBooks
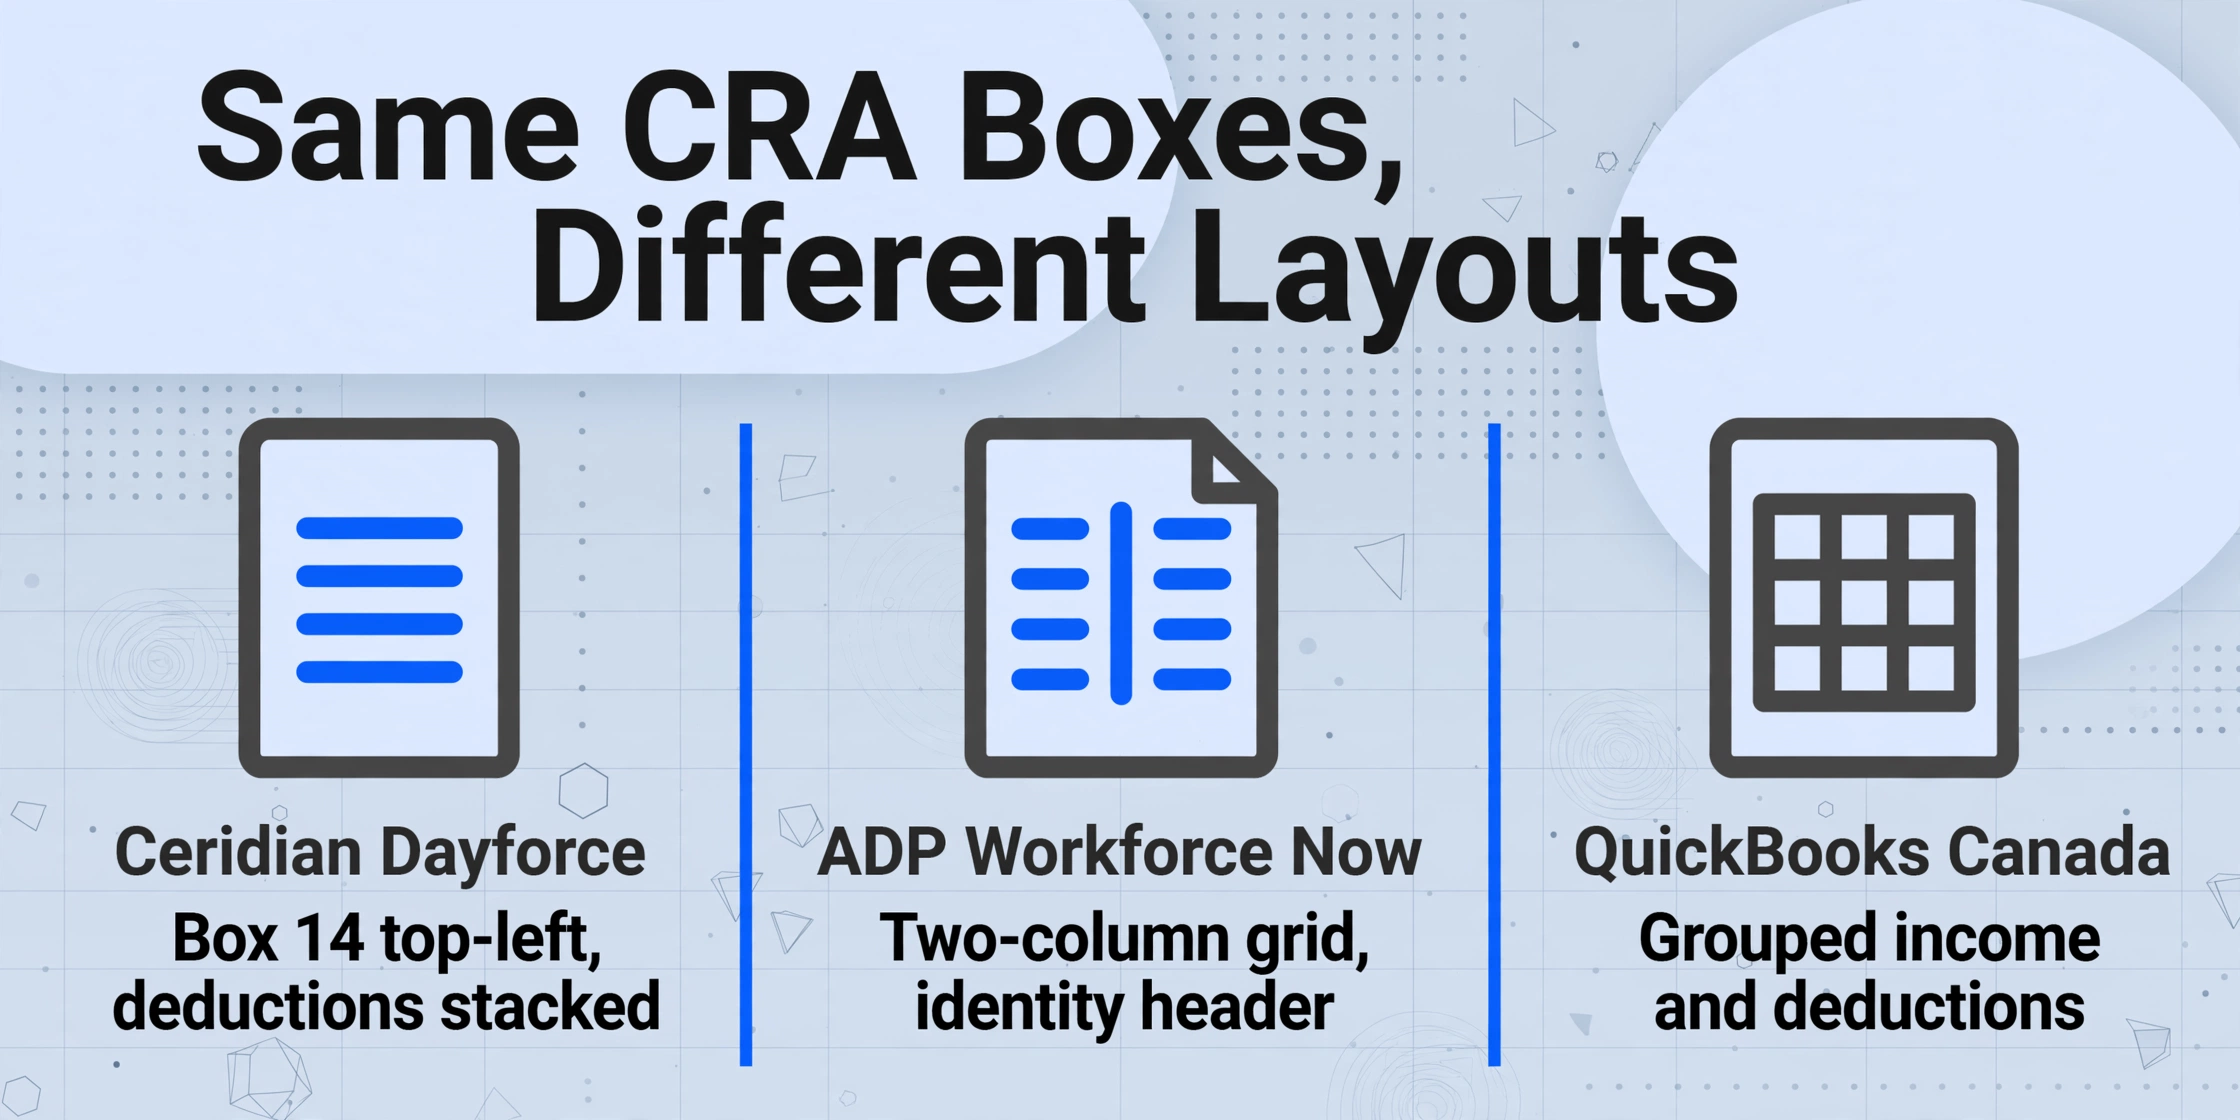
De nombreuses organisations canadiennes utilisent plus d'une plateforme de paie — non par choix, mais par acquisition. L'entreprise qui a acquis un concurrent régional en 2023 a hérité de ses données de paie ADP. La division qui applique une convention collective distincte utilise Ceridian Powerpay, tandis que le siège social utilise QuickBooks Canada Paie. La filiale qui effectue des travaux par projet dans les territoires utilise Wagepoint. L'ARC permet des formulaires T4 de substitution avec des variations de mise en page, et chaque grand fournisseur de logiciels de paie exerce cette permission. Il en résulte que les mêmes données de case exigées par l'ARC — 14, 16, 16A, 18, 20, 22, 24, 26, 40, 44, 46, 52 — apparaissent dans un agencement visuel différent selon le logiciel qui a généré le feuillet.
Ce n'est pas un bug dans le système de l'ARC. Le Guide de l'employeur RC4120 impose le contenu des données — chaque case doit apparaître, numérotée sans ambiguïté — mais laisse la mise en page visuelle au fournisseur de logiciels. Pour un employeur avec une seule plateforme de paie, cela est sans importance : tous les T4 se ressemblent. Pour un employeur avec deux ou trois plateformes, chaque impression produit des T4 visuellement distincts qui contiennent des schémas de données sous-jacents identiques, et le gestionnaire de paie est la couche de traduction.
Les outils d'extraction basés sur des modèles — où vous dessinez un rectangle autour de chaque case sur un T4 d'échantillon — échouent à ce stade, car un modèle adapté à la mise en page de Ceridian lit mal celle d'ADP. Le gestionnaire de paie doit soit traiter les T4 de chaque fournisseur séparément avec un modèle différent pour chacun — ce qui réintroduit l'étape de fusion manuelle entre trois feuilles de calcul distinctes — soit revenir à la saisie manuelle pour les formats non standard. L'extraction sémantique élimine cela en lisant chaque case pour ce qu'elle signifie plutôt que pour l'endroit où elle se trouve. Le même schéma de colonnes qui localise la « Case 16 RPC » sur un T4 de Ceridian la localise également sur un T4 d'ADP, un T4 de QuickBooks et un T4 papier numérisé — car l'IA comprend que « Case 16 » et « Cotisations RPC de l'employé » désignent le même point de données, indépendamment de leurs coordonnées de pixels.
Les fichiers sont traités de manière sécurisée et ne sont pas stockés.
Un lot, trois parties prenantes : le directeur financier, le vérificateur et le sommaire T4
Les personnes qui ont besoin des résultats d'une extraction par lots de 300 T4 attendent des choses différentes des mêmes données — mais ils en ont tous besoin à partir d'une source unique de vérité, et non de trois feuilles de calcul distinctes assemblées par le même gestionnaire de paie sous trois pressions d'échéance différentes.
CFO : Rapprochement du grand livre
Le CFO doit confirmer que le revenu d'emploi de la case 14 pour les 300 employés correspond aux charges salariales enregistrées dans le grand livre pour l'année civile — et que l'écart, s'il y en a un, est attribuable aux avantages imposables déclarés dans la case 40 et aux avantages liés aux options d'achat d'actions, et non à une lacune de saisie. Une seule feuille de calcul avec une SOMME de la colonne de la case 14 répond à cette question en quelques secondes. Le CFO doit également rapprocher les totaux de la case 22 (impôt sur le revenu retenu) avec le relevé de compte annuel PD7A pour les versements — le registre de l'ARC de ce qui a réellement été versé au compte de paie. Un écart entre le total de la case 22 de la feuille de calcul et le montant des versements d'impôt du PD7A signifie qu'un montant a été versé au mauvais compte de paie ou qu'un paiement a été mal affecté, et la fenêtre de février est déjà trop courte pour retracer une mauvaise affectation.
Auditeur externe : Échantillonnage et contre-vérification
L'auditeur sélectionne un échantillon aléatoire stratifié — 25 employés couvrant différentes fréquences de paie, types d'emploi et durées d'ancienneté — et doit retracer les chiffres T4 de chaque employé échantillonné jusqu'aux registres cumulatifs de l'année du système de paie. Avec une feuille de calcul consolidée, l'auditeur filtre par nom d'employé ou NAS, extrait le PDF T4 source en un clic (la colonne « Nom de fichier » de la sortie fait correspondre chaque ligne à son document source) et effectue la vérification de manière structurée. Sans la feuille de calcul consolidée, l'auditeur doit demander les T4 individuellement un par un — un processus qui prolonge le calendrier d'audit jusqu'en mars et coûte des heures facturables des deux côtés.
T4 Summary (T4SUM) : Dépôt auprès de l'ARC au plus tard le dernier jour de février
Le sommaire T4 est un agrégat au niveau de l'employeur — chaque total de case pour tous les feuillets T4 — qui doit être déposé auprès de l'ARC avec les feuillets individuels. Son rapprochement principal est la ligne 80 (total des déductions déclarées : RPC + AE + impôt sur le revenu) moins la ligne 82 (total des versements). Un écart de 2 $ ou moins est ignoré. Tout écart plus important doit être expliqué et soit payé (solde dû à la ligne 86), soit réclamé comme trop-payé (ligne 84). Une feuille de calcul consolidée avec des fonctions SOMME sur les colonnes des cases 16, 16A, 18 et 22 donne au gestionnaire de paie les intrants de la ligne 80 instantanément — sans addition manuelle des 300 feuillets individuels. Pour la part de l'employeur (case 17 — cotisations de l'employeur au RPC, case 19 — primes de l'employeur à l'AE), les totaux de colonnes de la feuille de calcul vous permettent de vérifier que la part de l'employeur équivaut à 1,0 × case 16 pour le RPC et à 1,4 × case 18 pour l'AE (le multiplicateur employeur 2025).
Créer un schéma de colonnes par lots qui résiste à un rapprochement CRA de 300 lignes
Les noms de colonnes que vous définissez avant de télécharger un lot sont la décision la plus importante de tout le flux de travail. Un schéma de colonnes conçu pour un lot test de cinq employés échoue souvent à 300 lignes, car il ne tient pas compte des cas limites de rapprochement — les cotisations CPP2 qui nécessitent une colonne distincte, les avantages imposables de la case 40 qui agrègent une catégorie invisible, les employés ayant des T4 de plusieurs provinces dans la même année d'imposition.
Un schéma de colonnes qui résiste à un rapprochement CRA de 300 lignes repose sur trois types de colonnes, chacun remplissant une fonction distincte dans le tableau de sortie :
1. Colonnes d'identité — la clé composite qui rend chaque ligne traçable de manière unique
Nom de l'employé, numéro d'assurance sociale (NAS), numéro d'entreprise de l'employeur (NE — l'identifiant à 15 caractères, p. ex. 123456789RP0001) et année d'imposition. Ensemble, ces quatre champs forment une clé composite. Le NAS seul ne suffit pas — un employé qui a travaillé pour deux entités liées sous la même société mère dans la même année d'imposition pourrait apparaître sur deux T4 avec le même NAS mais des numéros d'entreprise différents. Inclure le NE dans le bloc d'identité empêche ces lignes d'entrer en collision lors de l'étape de fusion vers le T4 Summary.
2. Colonnes de revenus et de déductions — les chiffres qui alimentent le T4 Summary
Case 14 Revenus d'emploi, Case 22 Impôt sur le revenu retenu, Case 16 Cotisations au RPC, Case 16A Cotisations au RPC2, Case 18 Cotisations à l'AE, Case 20 Cotisations à un RPA, Case 24 Gains assurables à l'AE, Case 26 Gains ouvrant droit à pension du RPC, Case 40 Autres allocations et avantages imposables, Case 44 Cotisations syndicales, Case 46 Dons de bienfaisance, Case 52 Rajustement au titre du RPA. Chacune correspond à une ligne du T4 Summary. L'échec de rapprochement le plus courant à l'échelle de 300 lignes est l'absence d'une case 16A — les cotisations RPC2 introduites en 2024 sur les gains entre le MGAP (68 500 $) et le maximum supplémentaire des gains ouvrant droit à pension de l'année (79 400 $). Si votre schéma de colonnes regroupe le RPC2 dans la colonne de la case 16, le total de la ligne 16 du T4SUM ne correspondra pas à vos registres de versements à l'ARC, car l'ARC suit le RPC et le RPC2 séparément sur le PD7A.
3. Colonnes de vérification — des contrôles croisés calculés qui révèlent les écarts lors de l'extraction
Ce sont des colonnes qui n'apparaissent pas sur un feuillet T4 mais qui sont remplies par Computation lors de l'extraction pour signaler les anomalies avant que le tableau n'atteigne le directeur financier ou le vérificateur. Une colonne « Vérification du taux RPC (case 16 ÷ case 26) » signale les lignes où le taux effectif du RPC s'écarte du taux attendu de 5,95 %. Une colonne « Vérification du taux AE (case 18 ÷ case 24) » révèle les lignes où les cotisations à l'AE ne correspondent pas au taux de 1,64 % sur les gains assurables. Une colonne « Indicateur de modification » — où l'IA détecte un indicateur « Corrigé » ou « Modifié » imprimé sur le T4 — sépare les feuillets originaux des feuillets corrigés afin que le gestionnaire de paie sache quelle version utiliser pour le dépôt final. Ces colonnes n'ajoutent aucun travail de transcription, car l'IA les remplit lors du même passage d'extraction.
Pour les équipes qui gèrent des T4 pour plusieurs numéros d'entreprise — une société mère avec trois filiales, chacune ayant son propre compte de paie — la colonne NE sert à la fois de clé de regroupement par lot et de pivot de rapprochement. Filtrez par NE, additionnez les cases 14 et 22, et comparez les totaux de chaque filiale avec son propre T4 Summary. Un seul passage d'extraction, un seul schéma de colonnes, trois déclarations T4SUM distinctes générées à partir du même tableaux en filtrant sur une seule colonne.
Colonnes calculées : détecter les écarts de RPC et d’AE avant l’ARC
L’aspect le plus précieux d’une extraction par lots de 300 T4 n’est pas la vitesse d’extraction — c’est la capacité d’intégrer la logique de rapprochement de l’ARC directement dans l’extraction. Les colonnes calculées exécutent des calculs pendant la lecture de chaque T4, signalant les quelques feuillets qui présentent un écart avant même l’ouverture de la feuille de calcul de sortie. Le rôle du gestionnaire de paie passe de la saisie de données à la gestion des exceptions — examiner les 12 lignes signalées sur 300 au lieu de ressaisir chaque ligne.
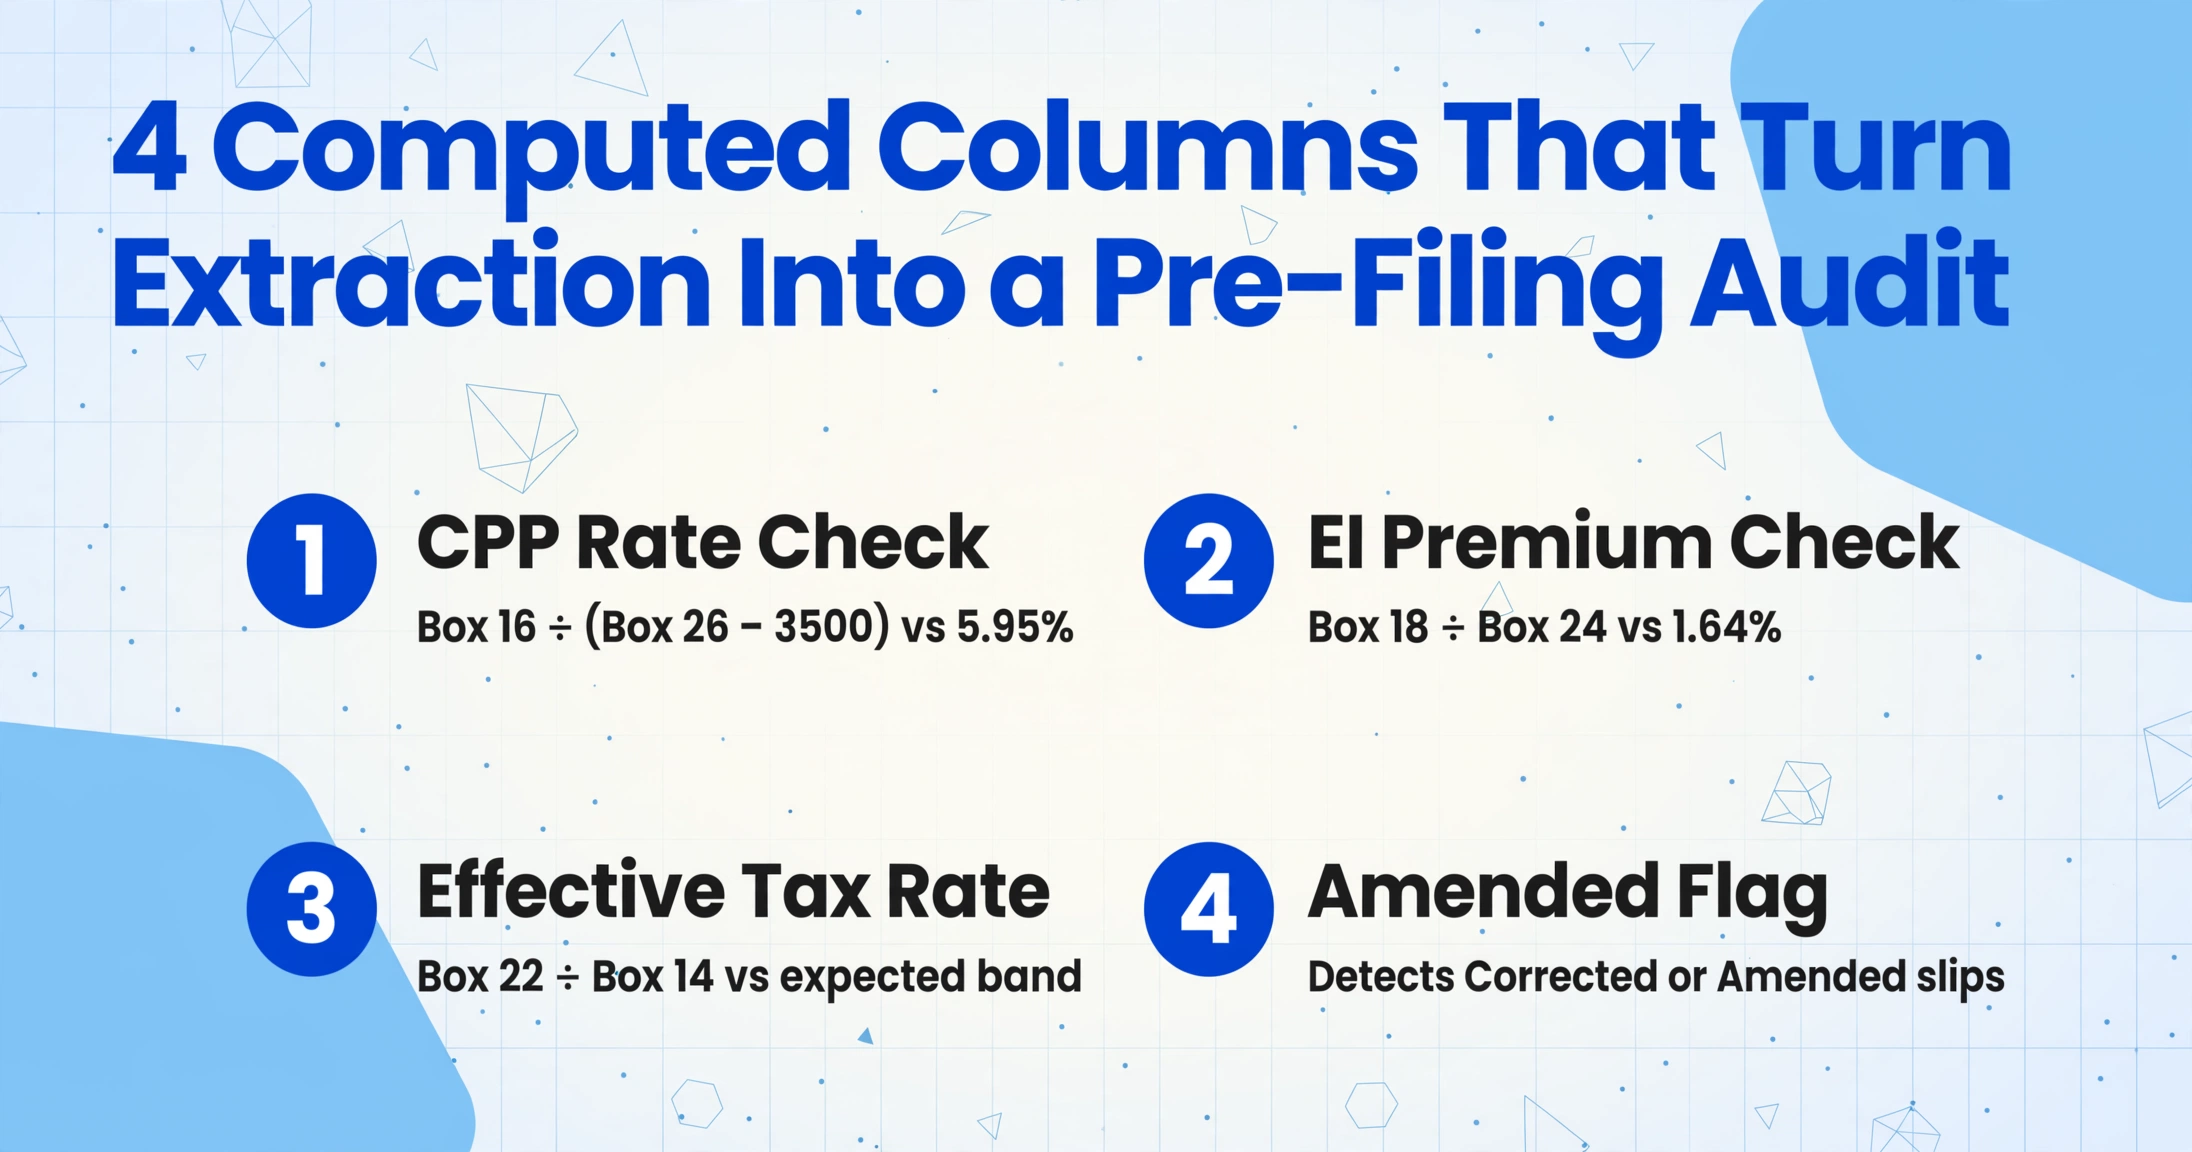
Quatre colonnes calculées qui transforment une extraction par lots de T4 en audit pré-déclaration :
Vérification du taux de cotisation au RPC. Pour l'année d'imposition 2025, le taux de cotisation de l'employé au RPC est de 5,95 % sur les gains ouvrant droit à pension entre 3 500 $ et 68 500 $. Une colonne calculée définie comme Case 16 ÷ (Case 26 − 3500) comparée à 5,95 % — si le résultat s'écarte de plus de 1 %, la ligne est signalée. La source d'écart la plus courante : un employé qui a atteint 18 ou 70 ans au cours de l'année civile et dont les cotisations au RPC ne s'appliquent qu'à une partie de ses gains. Une deuxième source : les cotisations RPC2 (Case 16A) sur les gains supérieurs à 68 500 $, qui utilisent un taux différent (4 %) et une case distincte. Signaler les lignes où la Case 16 seule ne concorde pas avec la Case 26 — avant que le programme PIER de l'ARC ne les détecte — évite le cycle d'avis PD101 qui accapare la bande passante de l'employeur après février.
Vérification du taux de cotisation à l'AE. Pour l'année d'imposition 2025, le taux de cotisation à l'AE de l'employé hors Québec est de 1,64 % sur les gains assurables jusqu'au maximum des gains assurables (MGA) de 65 700 $. Une colonne calculée comparant Case 18 / Case 24 à 1,64 % signale les écarts. La cause la plus courante : une configuration Ceridian Dayforce qui a appliqué un taux d'AE du Québec (1,32 % pour 2025) à un employé hors Québec dont la province d'emploi était incorrectement définie dans le système de paie. Un employé mal classé parmi 300 produit une ligne signalée et une correction avant le dépôt du T4 — au lieu d'un avis PIER qui arrive en septembre.
Vérification préalable de la ligne 80 du T4SUM. Une colonne calculée qui additionne Case 16 + Case 16A + Case 18 + Case 22 pour chaque ligne et fait ressortir la contribution par employé à la ligne 80 du T4SUM. Le total de la colonne sur les 300 lignes devrait être égal à la ligne 80 avant la séparation des parts employé et employeur. Si le total de la colonne diffère du total des versements PD7A de plus de 1,50 $ par employé (le seuil agrégé de 500 $ pour 300 employés), le lot contient au moins un champ mal extrait — et le gestionnaire de paie sait avant que le tableur n'atteigne le directeur financier qu'une passe de rapprochement est nécessaire, et non après le dépôt du T4SUM et la réception d'un avis de cotisation PD7D de l'ARC avec un écart.
Détection des anomalies du taux d'imposition effectif. Une colonne calculée qui divise la Case 22 (Impôt sur le revenu retenu) par la Case 14 (Revenu d'emploi) et signale les lignes où le taux effectif est inférieur à 10 % ou supérieur à 40 %. Un employé gagnant 85 000 $ avec 4 200 $ d'impôt retenu (4,9 %) est presque certainement une erreur de formulaire TD1 où l'employé a réclamé des crédits d'impôt personnels excessifs. Un employé gagnant 85 000 $ avec 42 000 $ retenus (49,4 %) suggère que le système de paie a appliqué un taux d'imposition forfaitaire au lieu du barème progressif — souvent dû à une migration de paie en cours d'année où le nouveau système n'a pas hérité du montant d'impôt retenu cumulatif. Les deux scénarios nécessitent une enquête avant que l'employé ne reçoive son T4.
Le flux d'extraction d'un seul T4 produit une ligne par employé. L'extraction par lot à l'échelle de 300 feuillets produit 300 lignes et, avec les colonnes calculées, 12 lignes signalées — les 12 où une cotisation au RPC, une cotisation à l'AE ou un taux d'imposition effectif est sorti de la plage attendue. Le gestionnaire de paie examine ces 12 lignes, pas les 300. C'est la différence entre un février consacré à la saisie de données et un février consacré à la vérification de conformité.
Rapprochement du résultat du lot avec le T4 Summary (T4SUM)
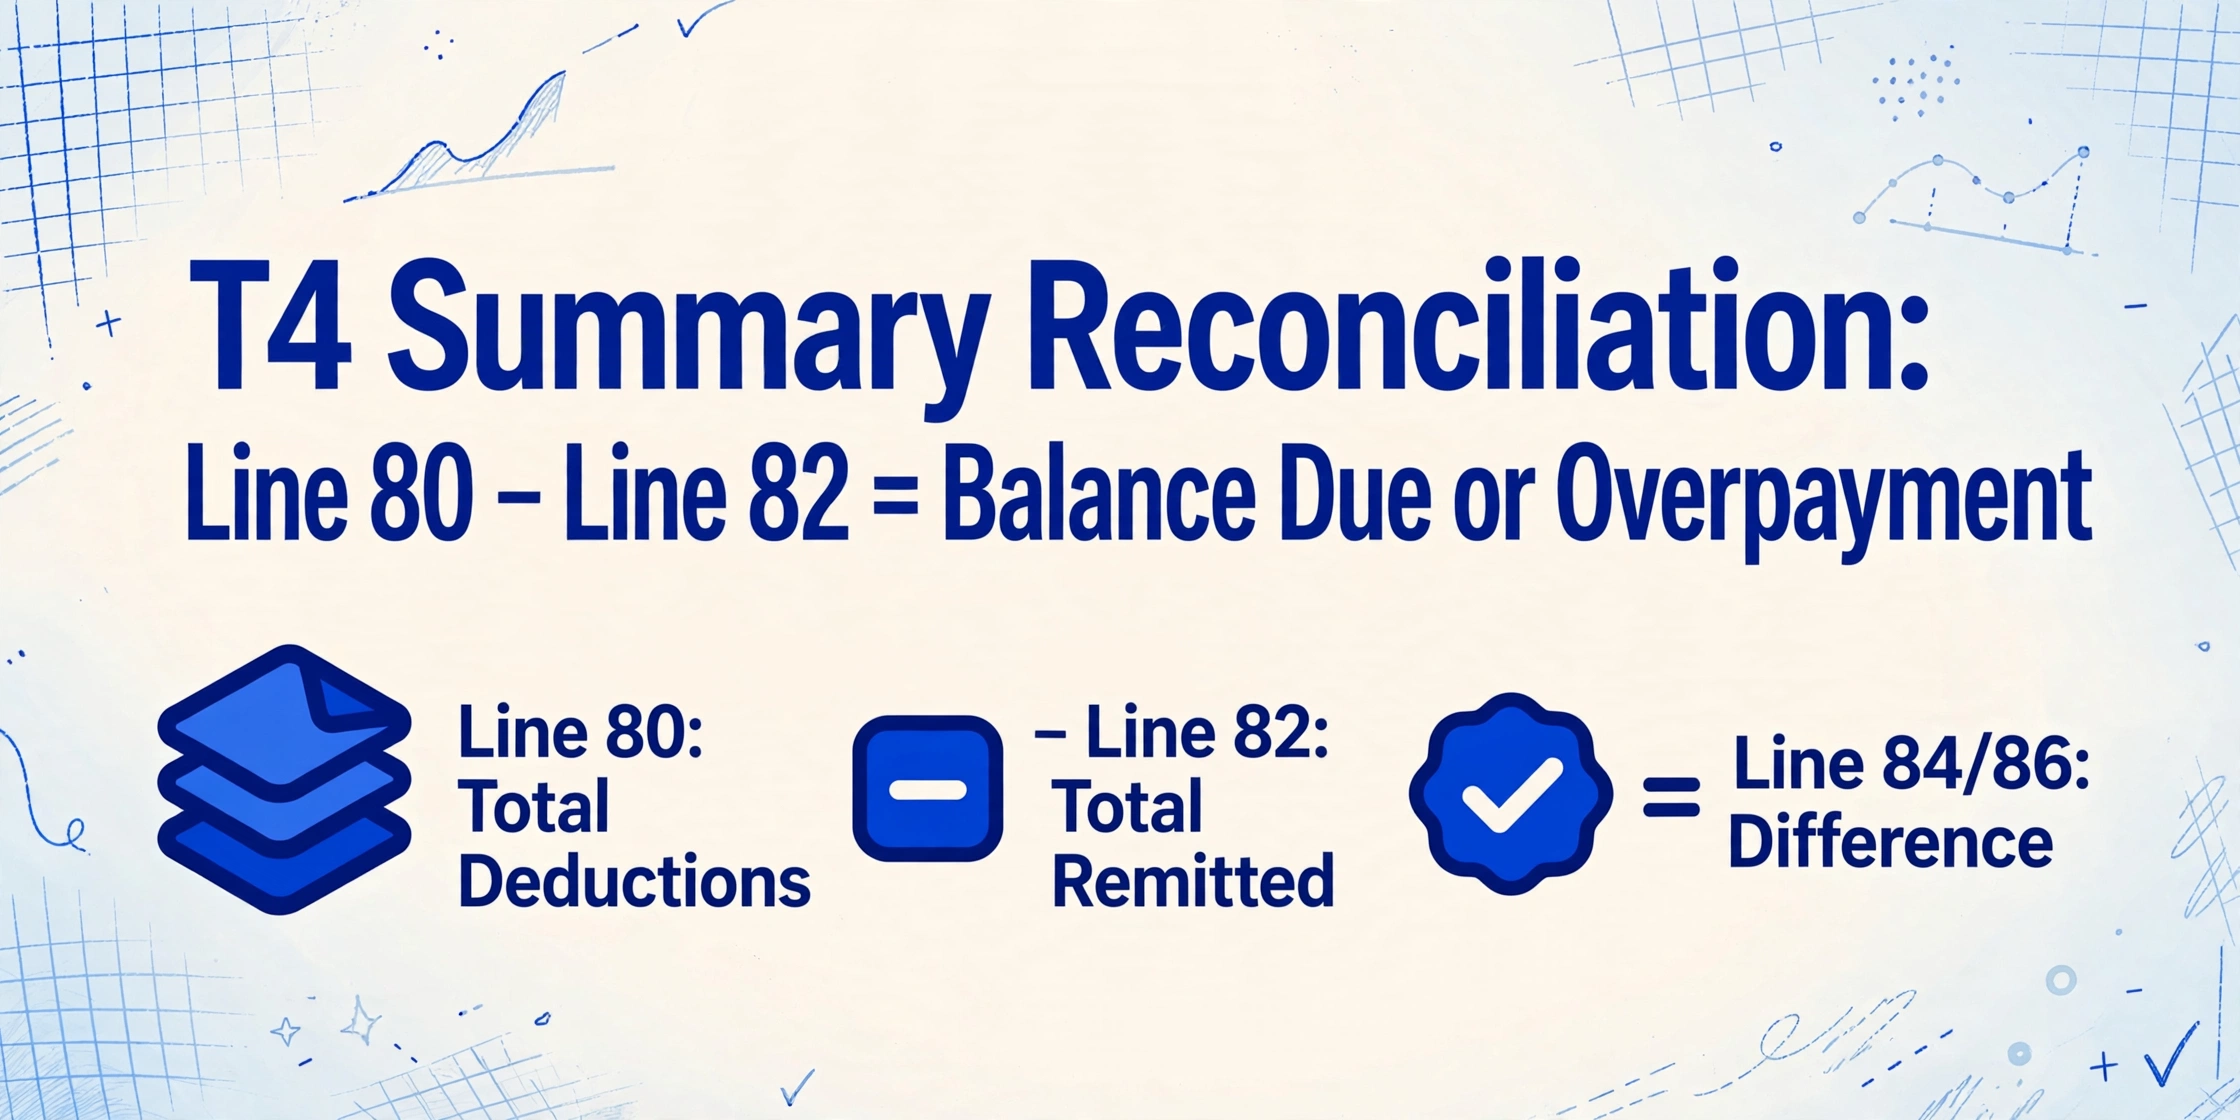
Le T4 Summary convertit 300 feuillets T4 individuels en un agrégat au niveau de l'employeur. Son mécanisme central est un simple contrôle arithmétique : la ligne 80 (total des retenues déclarées sur tous les feuillets) moins la ligne 82 (total versé à l'ARC au cours de l'année civile). La différence, s'il y en a une, est soit un trop-perçu (ligne 84), soit un solde dû (ligne 86). L'ARC ne facture ni ne rembourse une différence de 2 $ ou moins — une tolérance qui couvre les arrondis, mais rien d'autre.
Pour une extraction par lot de 300 employés, le flux de travail de rapprochement est le suivant :
Extraire le lot et calculer les totaux de colonnes
La feuille de calcul de sortie contient 300 lignes et environ 18 colonnes, y compris les colonnes calculées. Ajoutez une ligne SOMME en bas : case 14, case 16, case 16A, case 18, case 22, case 20, case 52. Ces totaux de colonnes sont les intrants du T4SUM. Si une colonne calculée signale un écart de taux CPP ou EI, corrigez la ligne source avant de l'inclure dans la SOMME — une valeur incorrecte à la case 16 produit une ligne 16 T4SUM incorrecte qui ne concorde pas avec le registre de versements PD7A.
Rapprocher la case 22 avec les versements d'impôt annuels PD7A
L'état de compte PD7A de l'ARC pour les retenues à la source courantes énumère chaque versement effectué à votre compte de paie au cours de l'année civile — chaque chèque, chaque paiement par transfert électronique de fonds, et le total. La SOMME de la colonne case 22 pour les 300 employés doit être égale au montant d'impôt sur le revenu annuel versé indiqué sur le PD7A final. Un écart signifie généralement qu'un versement a été appliqué au mauvais compte de paie (p. ex., un paiement destiné au compte 123456789RP0001 a été inscrit au compte 123456789RP0002) ou qu'un versement de paie de fin décembre a franchi la limite de l'année civile et est apparu sur le PD7A de janvier plutôt que sur celui de décembre. Aucun de ces cas n'est une erreur d'extraction — mais les détecter avant le dépôt du T4SUM évite un avis de cotisation PD7D avec un écart inexpliqué.
Vérifier les calculs de la part employeur pour le CPP et l'EI
La cotisation CPP de l'employeur (déclarée à la ligne 27 du T4SUM, et non sur les T4 individuels) équivaut à 1,0 × le total de la case 16. La prime EI de l'employeur (ligne 19 du T4SUM) équivaut à 1,4 × le total de la case 18. Si le total de la colonne case 16 de votre feuille de calcul est de 74 250 $, la cotisation CPP de l'employeur doit être de 74 250 $ — ni 74 000 $, ni 74 500 $. Même un écart de 250 $ sur un lot de 300 employés (moins de 1 $ par employé) signale le T4SUM. C'est la vérification la plus susceptible d'échouer à l'échelle d'un lot, car elle implique un multiplicateur calculé en dehors de l'extraction — et si le multiplicateur dans la feuille de calcul T4SUM du gestionnaire de paie ne correspond pas au taux réel de l'ARC (1,0 pour l'employeur CPP, 1,4 pour l'employeur EI en 2025), le rapprochement échoue sur l'arithmétique, pas sur les données.
Déposer la déclaration T4 avant le 28 février et conserver la feuille de calcul d'extraction
Pour l'année d'imposition 2025, la date limite est le 28 février 2026 — qui tombe un samedi, ce qui reporte la date limite effective au lundi 2 mars 2026. Plus de 5 feuillets rendent le dépôt électronique obligatoire via le transfert de fichiers Internet (XML) de l'ARC ou les formulaires Web. La feuille de calcul d'extraction — avec 300 lignes, les totaux de colonnes et le journal de vérification des colonnes calculées — est le document de soutien à la vérification. Si le programme PIER de l'ARC signale un écart six mois plus tard, la feuille de calcul est ce qui étaye la position de l'employeur. Conservez-la pendant six ans, comme l'exigent les règlements de tenue de dossiers de l'ARC pour les déclarations de renseignements sur la paie.
Cas limites des lots : ce qui change quand vous passez de 5 à 300 T4
Case 16A du CPP2 — le briseur silencieux de rapprochement
Le CPP2 a été introduit pour l'année d'imposition 2024 et s'applique aux revenus entre le premier plafond (YMPE, 68 500 $ pour 2025) et le deuxième plafond (YAMPE, 79 400 $). Si votre logiciel de paie n'a pas été mis à jour pour le CPP2 — ou si le schéma de colonnes d'extraction n'inclut pas une case 16A distincte — les cotisations au CPP2 sont soit regroupées dans la case 16 (ce qui fait paraître la cotisation au RPC par employé plus élevée que 5,95 % × case 26), soit entièrement omises (ce qui fait que le total de la ligne 16 + ligne 16A du T4SUM est inférieur au montant versé). Dans un lot de 300 T4, environ 40 employés dépassent le YMPE — et chacun de ces 40 a une cotisation au CPP2 qui doit apparaître dans sa propre colonne. La colonne calculée qui vérifie le taux de la case 16 par rapport à la case 26 détecte l'incohérence ; la colonne distincte de la case 16A dans le schéma est ce qui la corrige.
Emploi multi-provincial — un employé, deux T4, un NAS
Un employé qui a travaillé en Ontario pendant les six premiers mois de l'année civile et en Alberta pendant les six derniers mois reçoit deux T4 du même employeur — chacun déclarant la répartition provinciale du revenu d'emploi, du RPC et de l'AE. L'ARC exige un feuillet T4 distinct pour chaque province d'emploi. Dans un flux de travail manuel, le gestionnaire de paie doit reconnaître que le même employé apparaît deux fois et ne pas compter deux fois sa rémunération totale lors de la vérification par rapport au registre de paie. Dans une extraction par lots, incluez « Province d'emploi » comme colonne et regroupez par NAS pour vérifier que les employés avec plusieurs provinces ont un revenu d'emploi total qui correspond à leur salaire annuel — et non au double.
T4 corrigés et modifiés — quelle version va à l'ARC ?
Si l'ARC rejette un T4 produit — généralement parce que le NAS ne correspond pas au nom au dossier — l'employeur émet un T4 modifié et le redépose. Si le T4 modifié se retrouve dans le même lot que l'original, la feuille de calcul contient des lignes en double pour le même employé avec des valeurs de case différentes. La colonne calculée « Indicateur de modification » — où l'IA détecte un indicateur « Corrigé » sur le feuillet — sépare les originaux des modifications. Le gestionnaire de paie trie par cette colonne, exclut les lignes originales de l'agrégation T4SUM et produit les chiffres corrigés. Sans cette colonne, le gestionnaire de paie découvre l'écart lorsque les totaux de la feuille de calcul ne se rapprochent pas, et non avant — et à 300 lignes, trouver le doublon parmi 300 est le problème manuel que l'extraction par lots était censée éliminer.
Employés du Québec — La coexistence du T4 et du RL-1
Les employés du Québec reçoivent à la fois un T4 fédéral et un Relevé 1 (RL-1) de Revenu Québec. Les deux formulaires se chevauchent mais comportent des taux de cotisation différents : le RQ à 6,40 % en 2025 contre le RPC à 5,95 %, et l'assurance-emploi du Québec (RQAP) à un taux différent de l'assurance-emploi fédérale. Pour une extraction par lot, le T4 et le RL-1 doivent être traités comme des documents liés mais distincts — le revenu d'emploi de la case 14 du T4 moins celui du RL-1 équivaut au revenu gagné hors du Québec. Ajoutez une colonne « Province » et filtrez les employés du Québec pour vérifier que les totaux de revenus d'emploi de leur T4 et de leur RL-1 sont cohérents. Le RL-1 est produit auprès de Revenu Québec, et non de l'ARC, et comporte sa propre échéance, le 28 février. Pour une ventilation détaillée du rapprochement des deux documents, le guide d'extraction du T4 couvre en détail la répartition T4/RL-1.
Réutiliser le schéma de lot d'une année d'imposition à l'autre — et au-delà des frontières
Le schéma de colonnes défini pour un lot de T4 de l'année d'imposition 2025 fonctionne pour 2026, 2027 et toutes les années suivantes — car la structure des cases de l'ARC ne change que lorsque la législation change, et lorsqu'elle change (comme avec le RPC2 en 2024), vous ajoutez une colonne au schéma sans reconstruire le reste. Les employés changent, les chiffres changent, la plateforme de paie peut changer en cours d'année (une entreprise qui migre d'ADP à Ceridian utilise le même schéma sur les T4 des deux fournisseurs), mais les définitions de colonnes restent constantes.
La même logique de traitement par lot — un schéma de colonnes, un téléversement, un tableur consolidé — se transpose directement à d'autres flux de rapprochement de paie de fin d'année. Pour les équipes de paie australiennes, l'approche équivalente s'applique au traitement par lot des relevés de paiement PAYG avec le dépôt du rapport annuel auprès de l'ATO. Pour les employeurs britanniques, la même méthodologie gère le traitement par lot des P60 pour les feuilles de calcul d'audit de paie avant l'échéance du 31 mai auprès du HMRC. Le type de document change, la juridiction fiscale change, les champs réglementaires changent — mais le principe du lot, qui consiste à définir les colonnes une fois et à tout traiter en une seule passe, se transpose directement, car le goulot d'étranglement n'est jamais la vitesse d'extraction. C'est l'écart structurel entre ce que le logiciel de paie génère et ce que le rapprochement exige.
FAQ : Traitement par lots des feuillets T4 canadiens
Combien de temps prend l’extraction par lots pour 300 feuillets T4 ?
Le téléchargement et l’extraction par IA pour 300 T4 se terminent généralement en quelques minutes — la durée exacte dépend de la taille des fichiers et de la proportion de PDF générés numériquement par rapport aux copies papier scannées. Les gains de temps se concrétisent dans la phase post-extraction : au lieu de dix heures à ressaisir environ 3 600 valeurs individuelles dans les cases sur 300 feuillets, le gestionnaire de paie consacre 30 à 45 minutes à examiner les indicateurs de colonne calculée — les 12 lignes sur 300 où un taux de RPC, un taux d’AE ou un taux d’imposition effectif se situe en dehors de la fourchette attendue — et à rapprocher les totaux des colonnes avec les relevés T4SUM et PD7A. L’extraction est la partie rapide ; la phase de vérification est celle où la semaine de travail de février passe d’un marathon de saisie de données à un examen structuré de conformité.
Que faire si certains T4 du lot sont des versions corrigées ou modifiées ?
Le moteur d’extraction traite tous les T4 du lot, qu’ils soient originaux, corrigés ou modifiés, car il lit chaque case par son numéro et son sens sémantique — et non par un indicateur d’état au niveau du feuillet. La colonne calculée « Amended Flag » détecte l’indicateur « Corrigé » ou « Modifié » sur l’en-tête du feuillet et classe chaque ligne en conséquence. Après l’extraction, triez par cette colonne — les lignes originales sont exclues de l’agrégation T4SUM, les lignes modifiées sont incluses avec leurs chiffres corrigés. La colonne « File Name » conserve le PDF source pour la traçabilité d’audit. Si les versions originale et modifiée du même T4 d’un employé apparaissent dans le lot, les deux lignes auront le même NAS mais des valeurs de case et des indicateurs « Amended Flag » différents — une situation immédiatement visible lors du tri par NAS, et non un doublon silencieux qui corrompt les totaux T4SUM.
Le lot peut-il gérer à la fois des PDF numériques et des T4 papier scannés dans le même téléchargement ?
Oui. Un PDF T4 exporté de Ceridian Dayforce, un PDF T4 de QuickBooks Canada et un T4 papier scanné d’un employé qui a perdu sa copie numérique sont tous traités dans le même lot avec le même schéma de colonnes. Le moteur d’extraction lit le contenu visuel de chaque page — qu’elle soit née numérique ou scannée — et localise chaque case par son numéro et son libellé plutôt que par ses coordonnées de pixels. Une inclinaison modérée, une qualité d’éclairage variable et un support papier vieillissant n’empêchent pas l’extraction, car l’IA lit par sens sémantique. Les scans très dégradés — une copie faxée d’une copie faxée — peuvent donner une précision moindre, et les valeurs de vérification de la colonne calculée signaleront la ligne pour un examen manuel. Le reste du lot continue de se traiter normalement.
L'extraction gère-t-elle les libellés de case en français sur les T4 bilingues ?
Oui. Les feuillets T4 émis au Canada sont bilingues — chaque case est libellée en anglais et en français (p. ex., « Employment income / Revenus d'emploi » pour la case 14). Le moteur d'extraction lit les deux langues et fait correspondre les valeurs des cases aux noms de colonnes anglais que vous définissez. Les numéros de case (14, 16, 18, 22, etc.) sont identiques dans les deux langues et servent d'identifiant de référence. Les T4 émis exclusivement en français — ce qui peut se produire dans les opérations uniquement québécoises — sont traités de manière identique, car les numéros de case sont indépendants de la langue. Le RL-1 (Relevé 1) pour les employés du Québec est un formulaire distinct avec sa propre structure de champs et doit être extrait séparément ; les données du T4 et du RL-1 peuvent être recoupées après extraction en utilisant le NAS de l'employé comme clé de jointure.
Que se passe-t-il si un T4 du lot a un NAS manquant ou illisible ?
Le système de production des T4 de l'ARC valide chaque NAS par rapport à sa base de données et rejette les feuillets où le NAS ne correspond pas au nom ou à la date de naissance au dossier. Un T4 avec un NAS manquant ou illisible dans le lot aura une colonne NAS vide dans le résultat d'extraction. Le gestionnaire de paie peut identifier immédiatement ces lignes — triez par la colonne NAS, et chaque ligne avec un NAS vide est un feuillet qui ne peut pas être produit tant que le NAS n'est pas corrigé. L'extraction ne devine pas un NAS ; elle extrait ce qui est imprimé. La conséquence est que le gestionnaire de paie sait, avant que le lot de T4 n'atteigne l'ARC, exactement quels feuillets nécessitent une correction de NAS — plutôt que de le découvrir lorsque la soumission entière est rejetée pour un seul NAS non concordant parmi 300.
Puis-je traiter des T4 de plusieurs années d'imposition en un seul lot ?
Techniquement oui — l'IA extrait les données de tout T4, quelle que soit l'année d'imposition imprimée — mais il est préférable de regrouper par année d'imposition. Un tableur fusionné contenant des T4 de 2024 et 2025 exige que la colonne « Année d'imposition » soit exacte à 100 % avant toute réconciliation propre à une année, car le taux du RPC (5,95 % en 2025 contre un taux historique différent), le taux d'AE et le MGAP changent chaque année. Traiter chaque année d'imposition comme un lot distinct — avec l'année d'imposition encodée dans une colonne ou dans le nom du lot — élimine le risque d'écarts de taux interannuels dans les vérifications de colonne calculée. Si vous devez traiter des lots d'années mixtes (p. ex., lors d'une migration de système de paie où des T4 historiques sont numérisés), incluez une colonne calculée qui extrait l'année d'imposition de l'en-tête du feuillet et la recoupe avec l'année prévue — signalant toute ligne où l'année ne correspond pas.