Liste de contrôle des déductions fiscales sur reçus en Australie
ABN vérifié, prêt pour la GST et préparé pour la fin d'exercice
L'exercice financier australien se termine le 30 juin. Pour la plupart des propriétaires de petites entreprises, les deux dernières semaines avant la fin de l'exercice sont celles où une année de reçus — actuellement dans une boîte à chaussures, une boîte à gants, une boîte de réception et un tiroir de cuisine — doit soudainement devenir un ensemble cohérent de documents fiscaux. La pression ne vient pas seulement du volume. Elle vient du fait que tous les reçus ne se valent pas selon la loi fiscale australienne. Un reçu de Bunnings pour une perceuse à 180 $ et un reçu de Bunnings pour 180 $ de fournitures de nettoyage semblent identiques à première vue — mais l'un est un actif amortissable soumis à l'amortissement immédiat des actifs jusqu'à 20 000 $, l'autre est une dépense immédiatement déductible. Si vous les triez mal, vous avez soit sous-déclaré, soit créé un risque d'audit. Cette liste de contrôle explique exactement quoi faire de vos reçus à chaque phase du compte à rebours de fin d'exercice — pour que le 1er juillet, vous remettiez à votre expert-comptable une feuille de calcul, pas une boîte à chaussures.
Points clés à retenir
- Un reçu sans ABN au-dessus du seuil de 75 $ n'est pas seulement incomplet — il crée une obligation de retenue PAYG de 47 % qui transforme un paiement fournisseur de 1 000 $ en 470 $ que vous devez personnellement à l'ATO.
- L'amortissement immédiat des actifs jusqu'à 20 000 $ comporte un piège caché : l'actif doit être installé et prêt à l'emploi avant le 30 juin — un ordinateur portable encore dans sa boîte le 29 juin reporte la déduction entière de 12 mois, car la date d'achat seule ne suffit pas.
- Transformer une boîte à chaussures de 80 reçus en feuille de calcul prête pour la BAS ne consiste pas à taper plus vite — il s'agit d'une extraction par nom de colonne qui lit les ABN, les montants de GST et les types de déduction selon leur signification, et non selon leur position sur la page, afin de remettre à votre expert-comptable des données plutôt qu'une saisie de données.
Pourquoi l'échéance du 30 juin frappe les reçus plus durement que tout le reste
La plupart des listes de contrôle EOFY — celles de Xero, MYOB et des cabinets comptables — sont organisées par type de tâche : rapprocher les comptes bancaires, finaliser la paie, déposer le BAS, payer les cotisations de retraite. Cette structure a du sens pour un comptable qui examine un grand livre. Elle en a beaucoup moins pour un entrepreneur individuel qui fixe une pile de 80 reçus le 25 juin.
La raison pour laquelle les reçus sont le goulot d'étranglement est que toutes les autres tâches EOFY fonctionnent avec des données déjà structurées. Vos transactions bancaires sont déjà dans votre logiciel comptable. Votre paie passe déjà par STP. Vos libellés BAS s'appuient sur la GST que vous avez suivie toute l'année. Mais les reçus — surtout dans une petite entreprise qui mélange des achats chez Bunnings, des trajets Uber, des factures fournisseurs et des bons manuscrits d'artisans — arrivent à l'EOFY comme la dernière frontière non structurée. Ils doivent être triés, classés, vérifiés et convertis en données structurées avant de pouvoir alimenter l'une de ces autres tâches.
Trois réalités du système australien rendent le travail sur les reçus à l'EOFY particulièrement à enjeux élevés :
1. Les reçus déterminent ce que vous pouvez déduire cette année. Un reçu de dépense daté du 29 juin est déductible dans l'exercice financier en cours. Le même achat le 2 juillet entre dans la déclaration de l'année suivante. Pour un entrepreneur individuel au taux marginal de 32,5 %, un achat d'équipement de 5 000 $ déclaré dans la bonne année vaut 1 625 $ d'impôt économisé. Si la date est erronée, cette économie se déplace de 12 mois — ou disparaît entièrement si le seuil de l'amortissement immédiat des actifs jusqu'à 20 000 $ change l'année prochaine.
2. Les reçus créent des obligations de conformité qui survivent longtemps après la déduction demandée. Selon les règles de conservation des documents de l'ATO (ITAA 1936, article 262A), vous devez conserver les documents pendant 5 ans à compter du dépôt. Un reçu que vous numérisez et extrayez aujourd'hui est une preuve qui protège une déduction demandée dans une déclaration auditée en 2031. Chaque reçu que vous jetez en pensant « je me souviendrai de ce que c'était » devient une déduction que vous ne pouvez pas justifier.
3. Les ABN manquants créent des passifs, pas seulement des déductions manquées. Si vous payez un fournisseur qui n'a pas fourni son ABN et que le paiement dépasse 75 $ (hors GST), vous, en tant que payeur, pourriez être tenu de retenir 47 % du paiement conformément aux règles de retenue PAYG en l'absence d'ABN (Taxation Administration Act 1953, annexe 1, division 12). Cette obligation vous incombe — pas au fournisseur. Un reçu sans ABN n'est pas seulement incomplet. C'est un passif potentiel de 470 $ sur un paiement de 1 000 $.
Le travail sur les reçus à l'EOFY ne concerne pas le rangement. Il s'agit de verrouiller les déductions, d'établir des preuves de conformité et de faire ressortir les passifs — le tout avant une échéance stricte qui ne peut pas être déplacée. La liste de contrôle suivante divise le travail en phases chronométrées, chacune s'appuyant sur la précédente.
À deux semaines de la fin (mi-juin) : triez et classez chaque reçu selon son traitement fiscal
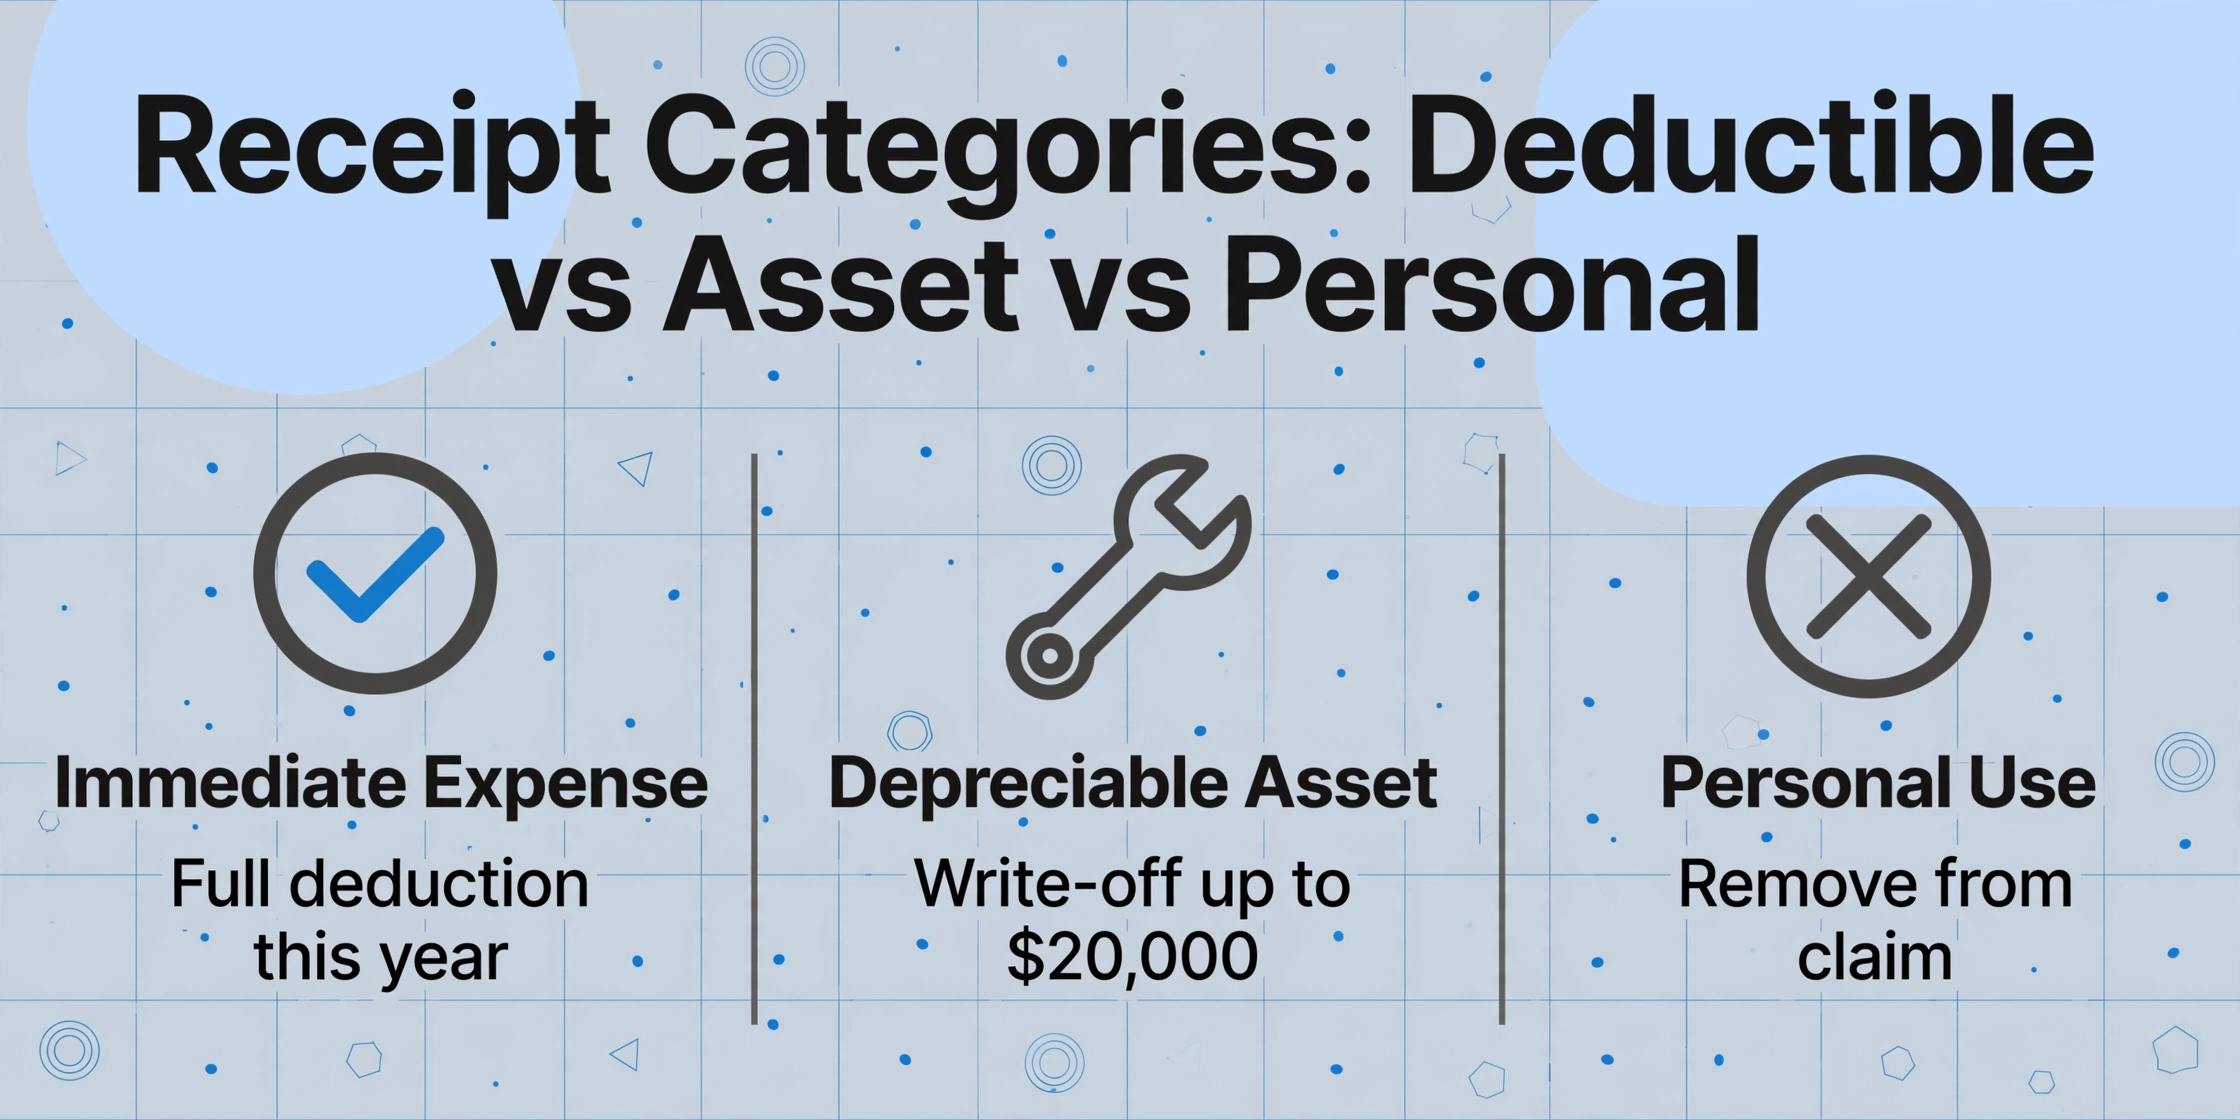
S'il y a bien une étape qui distingue un EOFY organisé d'un EOFY chaotique, c'est celle-ci : avant de numériser quoi que ce soit, avant de saisir un seul nom de colonne, triez vos reçus selon ce qu'ils signifient pour votre déclaration de revenus. La classification détermine tout ce qui suit — les colonnes à extraire, les documents à conserver et ce qui se passe en cas de contrôle fiscal.
La loi fiscale australienne traite les reçus différemment selon l'objet de l'achat. Un ordinateur portable à 2 500 $, une perceuse à 180 $ et un achat de fournitures de bureau à 45 $ produisent tous des reçus — mais ils suivent des règles de déduction entièrement différentes. Les trier correctement avant l'extraction signifie que vos lignes de feuille de calcul peuvent porter le bon traitement dès le premier jour.
| Catégorie de reçu | Traitement fiscal | Exemples | Vérification EOFY |
|---|---|---|---|
| Dépense immédiatement déductible | Déduction intégrale sur l'exercice en cours | Fournitures de bureau, abonnements logiciels, papeterie, nettoyage, repas clients, Uber pour le travail, affranchissement, factures de téléphone | Daté au plus tard le 30 juin. ABN présent si le fournisseur est assujetti à la GST et que le montant dépasse 82,50 $ |
| Actif amortissable (coût de 20 000 $ ou moins) | Amortissement immédiat des actifs jusqu'à 20 000 $ — déduction intégrale sur l'exercice en cours | Ordinateur portable, outils, mobilier de bureau, imprimante, équipement d'artisan, appareil photo | Doit être installé et prêt à l'emploi avant le 30 juin. Acheté mais encore dans sa boîte = aucune déduction cette année. ABN requis quel que soit le prix |
| Actif amortissable (coût supérieur à 20 000 $) | Amorti sur la durée d'utilisation effective — déduction partielle chaque année | Véhicule, machinerie lourde, aménagement, four commercial | Installé et prêt à l'emploi avant le 30 juin pour réclamer la part d'amortissement de l'exercice. Parlez à votre expert-comptable du calendrier d'amortissement |
| Usage mixte professionnel et personnel | Réparti — seule la part professionnelle est déductible | Facture de téléphone mobile (60 % d'appels professionnels), internet à domicile, carnet de bord du véhicule, charges du bureau à domicile | Une base raisonnable de répartition est requise. Un carnet de bord de 4 semaines ou un journal d'utilisation est la méthode acceptée par l'ATO. Conservez le document de travail |
| Dépense personnelle | Non déductible | Épicerie personnelle, repas en famille, vêtements non professionnels, divertissement personnel | Retirez-la entièrement de la pile de reçus professionnels. Si elle figure sur la même transaction qu'un article professionnel (par exemple un seul reçu Bunnings contenant les deux), signalez-la pour répartition |
L'erreur la plus courante en fin d'exercice à cette étape est de tout traiter comme des « dépenses générales » et de tout regrouper dans la même colonne. Un ordinateur portable à 2 200 $ et un déjeuner à 22 $ produisent tous deux des reçus, mais l'un va dans votre registre des actifs (et potentiellement dans l'amortissement immédiat des actifs), tandis que l'autre va dans votre compte de résultat comme une dépense simple. Si vous les extrayez dans le même tableur sans colonne de catégorie qui capture cette distinction, vous ou votre expert-comptable devrez tout retrier plus tard — ce qui revient à faire le même travail deux fois.
Créez une colonne appelée Type de déduction (options : Dépense immédiate/Amortissement immédiat des actifs/Actif amortissable/Part d'usage personnel). Il s'agit d'une colonne déduite — c'est-à-dire que l'IA lit le contenu du reçu et attribue la catégorie en fonction de ce qui a été acheté, même si aucune étiquette « type de déduction » n'existe sur le reçu lui-même. La catégorie se remplit automatiquement lors de l'étape d'extraction, ce qui vous évite la classification manuelle après coup. Pour une présentation plus détaillée du fonctionnement des colonnes déduites sur des lots de reçus mixtes, consultez le guide d'extraction de reçus fiscaux australiens avec ABN et GST.
Avant de numériser : la vérification ABN de 30 secondes qui prévient une obligation de 47 %
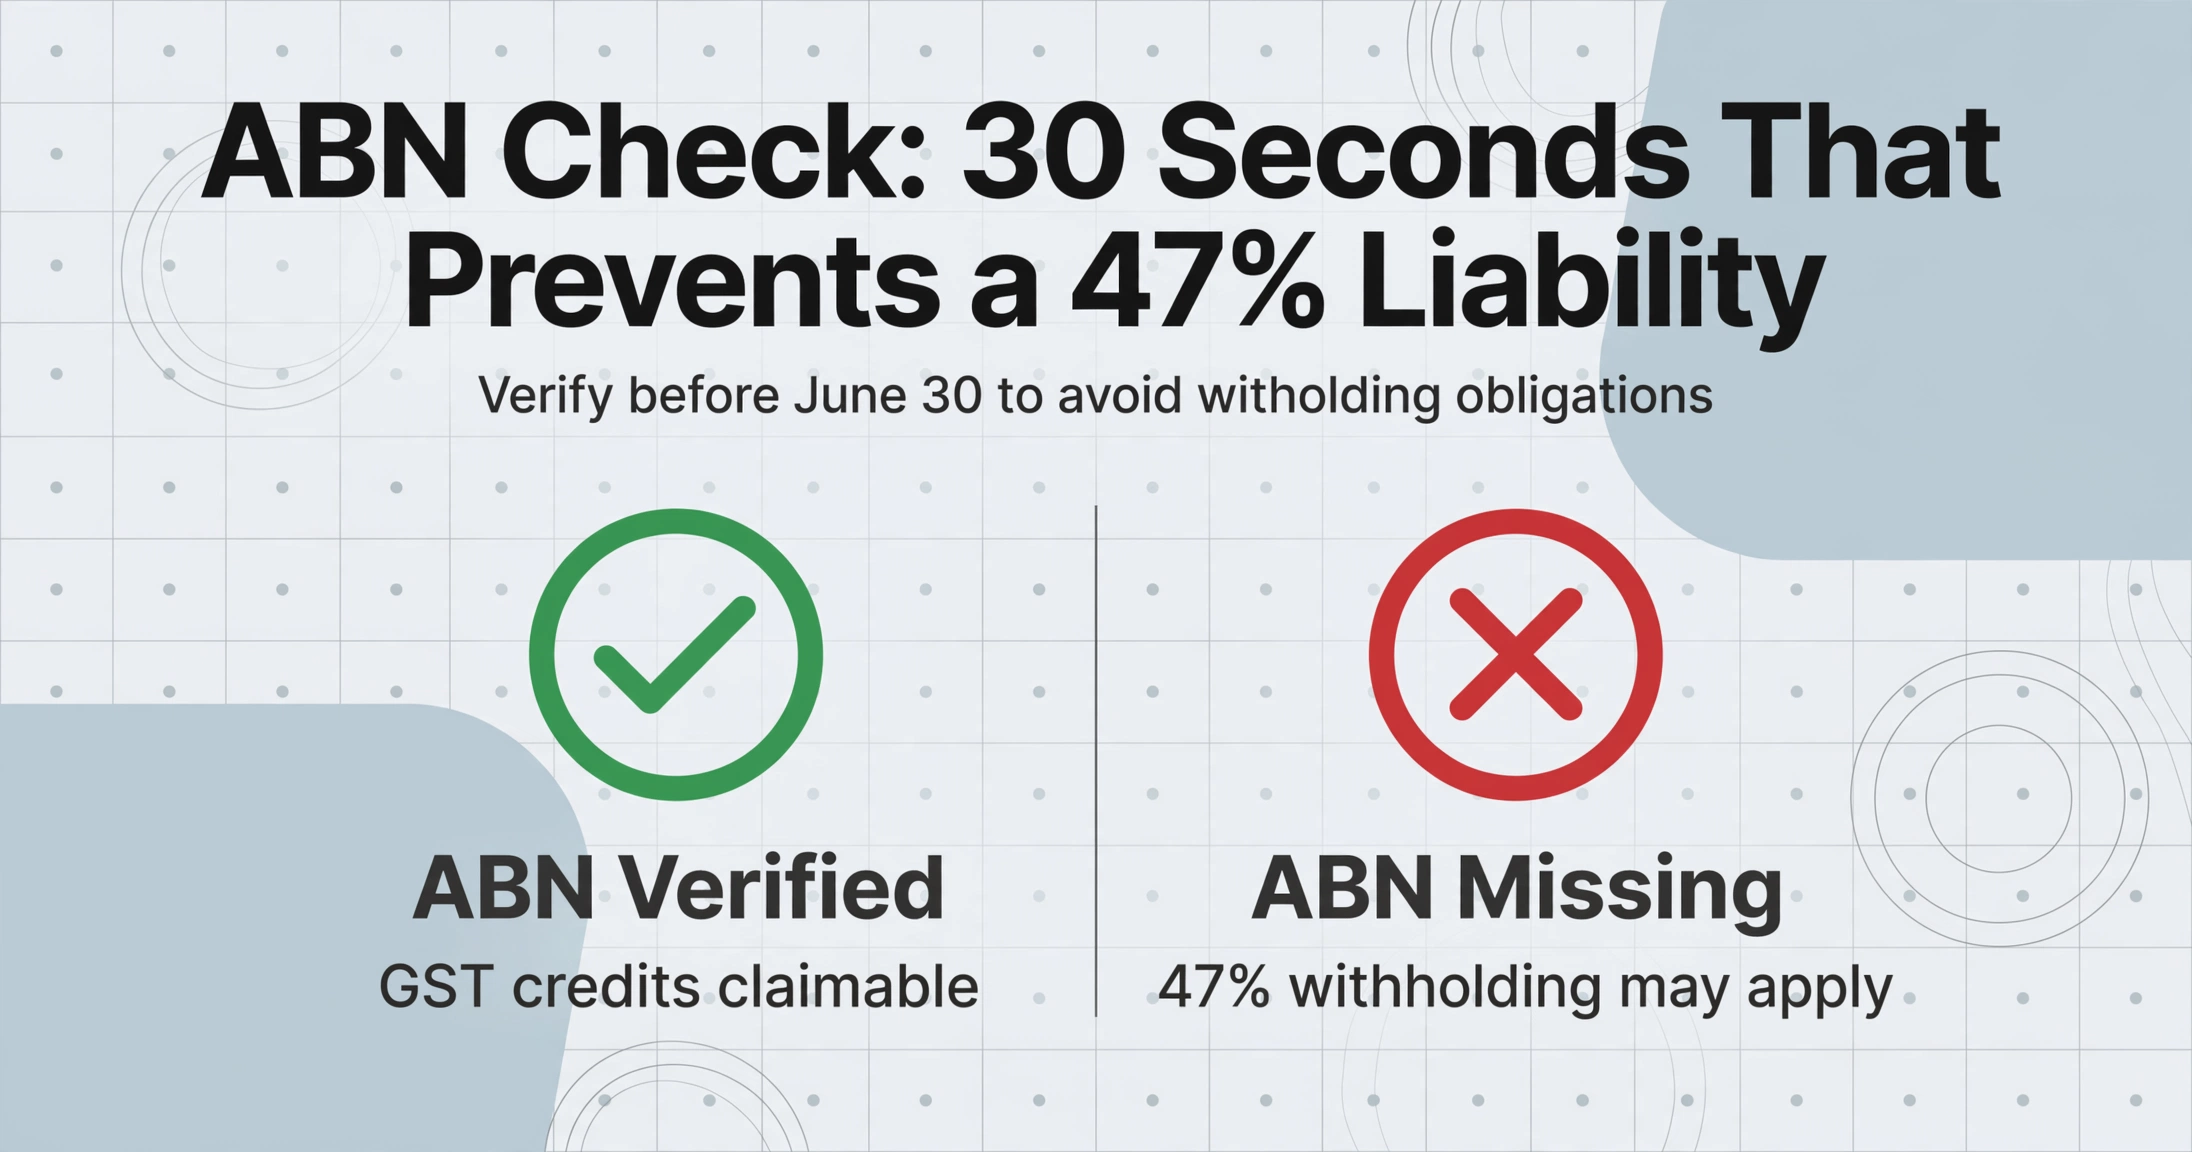
Une fois les reçus triés par catégorie, les 10 prochaines minutes constituent le travail de conformité au meilleur retour sur investissement de toute l'année. Prenez chaque reçu de vos piles « dépenses immédiatement déductibles » et « actifs ». Recherchez l'ABN du fournisseur — un numéro à 11 chiffres, généralement près du nom de l'entreprise ou en bas du reçu.
Si l'ABN est présent, saisissez-le dans l'outil gratuit ABN Lookup du site du registre des entreprises australien. Cela confirme que l'ABN est actif, que le nom de l'entreprise correspond et que le fournisseur est inscrit à la GST. Un ABN valide sur le reçu plus un enregistrement ABR correspondant signifie que le reçu est éligible aux demandes de crédit de GST (à condition qu'il soit étiqueté comme facture fiscale et qu'il réponde aux autres exigences de l'ATO).
Si l'ABN est manquant — et que le total dépasse 75 $ (hors GST) — vous devez prendre une décision avant le 30 juin :
- Contactez immédiatement le fournisseur. Demandez-lui de fournir une facture fiscale avec son ABN. La plupart des entreprises légitimes peuvent en envoyer une par courriel en quelques heures.
- S'il ne peut pas ou ne veut pas fournir d'ABN : déterminez si le fournisseur exerce une activité commerciale ou s'il s'agit d'un passe-temps ou d'une transaction privée. S'il s'agit d'une entreprise, l'obligation de retenue de 47 % peut s'appliquer. Parlez à votre expert-comptable pour savoir si vous devez retenir et déclarer sur votre BAS à l'étiquette W4.
- Signalez le reçu. Même si vous payez sans retenue, savoir quels reçus n'ont pas d'ABN vous permet d'expliquer la situation si l'ATO vous interroge — et de rassembler la documentation appropriée (comme un formulaire NAT 3346 Déclaration du fournisseur pour les exceptions liées aux passe-temps) avant l'audit, pas pendant.
Cette étape prend environ 15 secondes par reçu une fois que vous avez pris le rythme et élimine le plus grand risque de conformité caché dans la pile de reçus d'une petite entreprise. Si vous l'ignorez, vous pariez que l'ATO ne posera pas de questions sur les ABN des fournisseurs lors de l'audit — un pari qui est devenu plus risqué à mesure que les capacités de croisement de données de l'ATO se sont améliorées.
Sept jours restants : numérisez chaque reçu papier avant qu'il ne s'efface
Les reçus imprimés thermiquement — ceux de tous les terminaux EFTPOS en Australie — sont chimiquement instables. Après 6 à 12 mois, le texte s'efface. Un reçu Bunnings de mars, parfaitement lisible à l'époque, peut n'être qu'un bout de papier blanc au moment où vous en aurez besoin pour un audit en 2028. La règle de conservation de 5 ans de l'ATO exige une copie qui survive bien après la dégradation de l'original.
C'est cette semaine qu'il faut créer des copies numériques de chaque reçu papier. Trois pratiques rendent cette démarche efficace plutôt que de créer un nouveau désordre :
Utilisez une convention de nommage de fichiers cohérente.
NomFournisseur_AAAA-MM-JJ.jpg — par exemple, Bunnings_2026-03-15.jpg ou Uber_2026-04-22.pdf. Le nom de fichier devient le pont entre une ligne de votre feuille de calcul d'extraction et le document original sur le disque. Si un auditeur demande à voir le reçu de la perceuse à 180 $ déclarée à la ligne 47, vous pouvez le trouver en quelques secondes plutôt que d'ouvrir 200 fichiers nommés IMG_4287.jpg.
Photographiez ou scannez à une résolution suffisante pour lire l'ABN.
Un ABN imprimé en police 8 pt près du bas d'un reçu doit être lisible sur la copie numérique. Tenez votre téléphone stable, assurez un bon éclairage et vérifiez que vous pouvez zoomer et lire les petits caractères avant de passer à la suite. L'application myDeductions de l'ATO gère la capture photo — mais n'extrait pas automatiquement les données.
Pour les reçus par e-mail, enregistrez-les en PDF — pas en capture d'écran.
Les reçus Uber, les factures d'abonnement Xero et les confirmations d'achat professionnel Amazon arrivent par e-mail. Enregistrez chacun en PDF (la plupart des clients de messagerie prennent en charge « Imprimer en PDF » ou « Enregistrer en PDF ») plutôt que de faire une capture d'écran. Le PDF préserve les métadonnées et les couches de texte qui rendent l'extraction plus précise. Les captures d'écran introduisent des artefacts de compression qui peuvent perturber une IA lisant de petits chiffres — en particulier les ABN et les montants de GST.
À la fin de cette étape, chaque reçu doit exister sous forme de fichier numérique nommé dans un dossier. La boîte à chaussures peut attendre — les données structurées que vous allez créer portent la déduction, et la copie numérique en fait la preuve.
La semaine de l'EOFY : extraire tout par lots dans une seule feuille de calcul
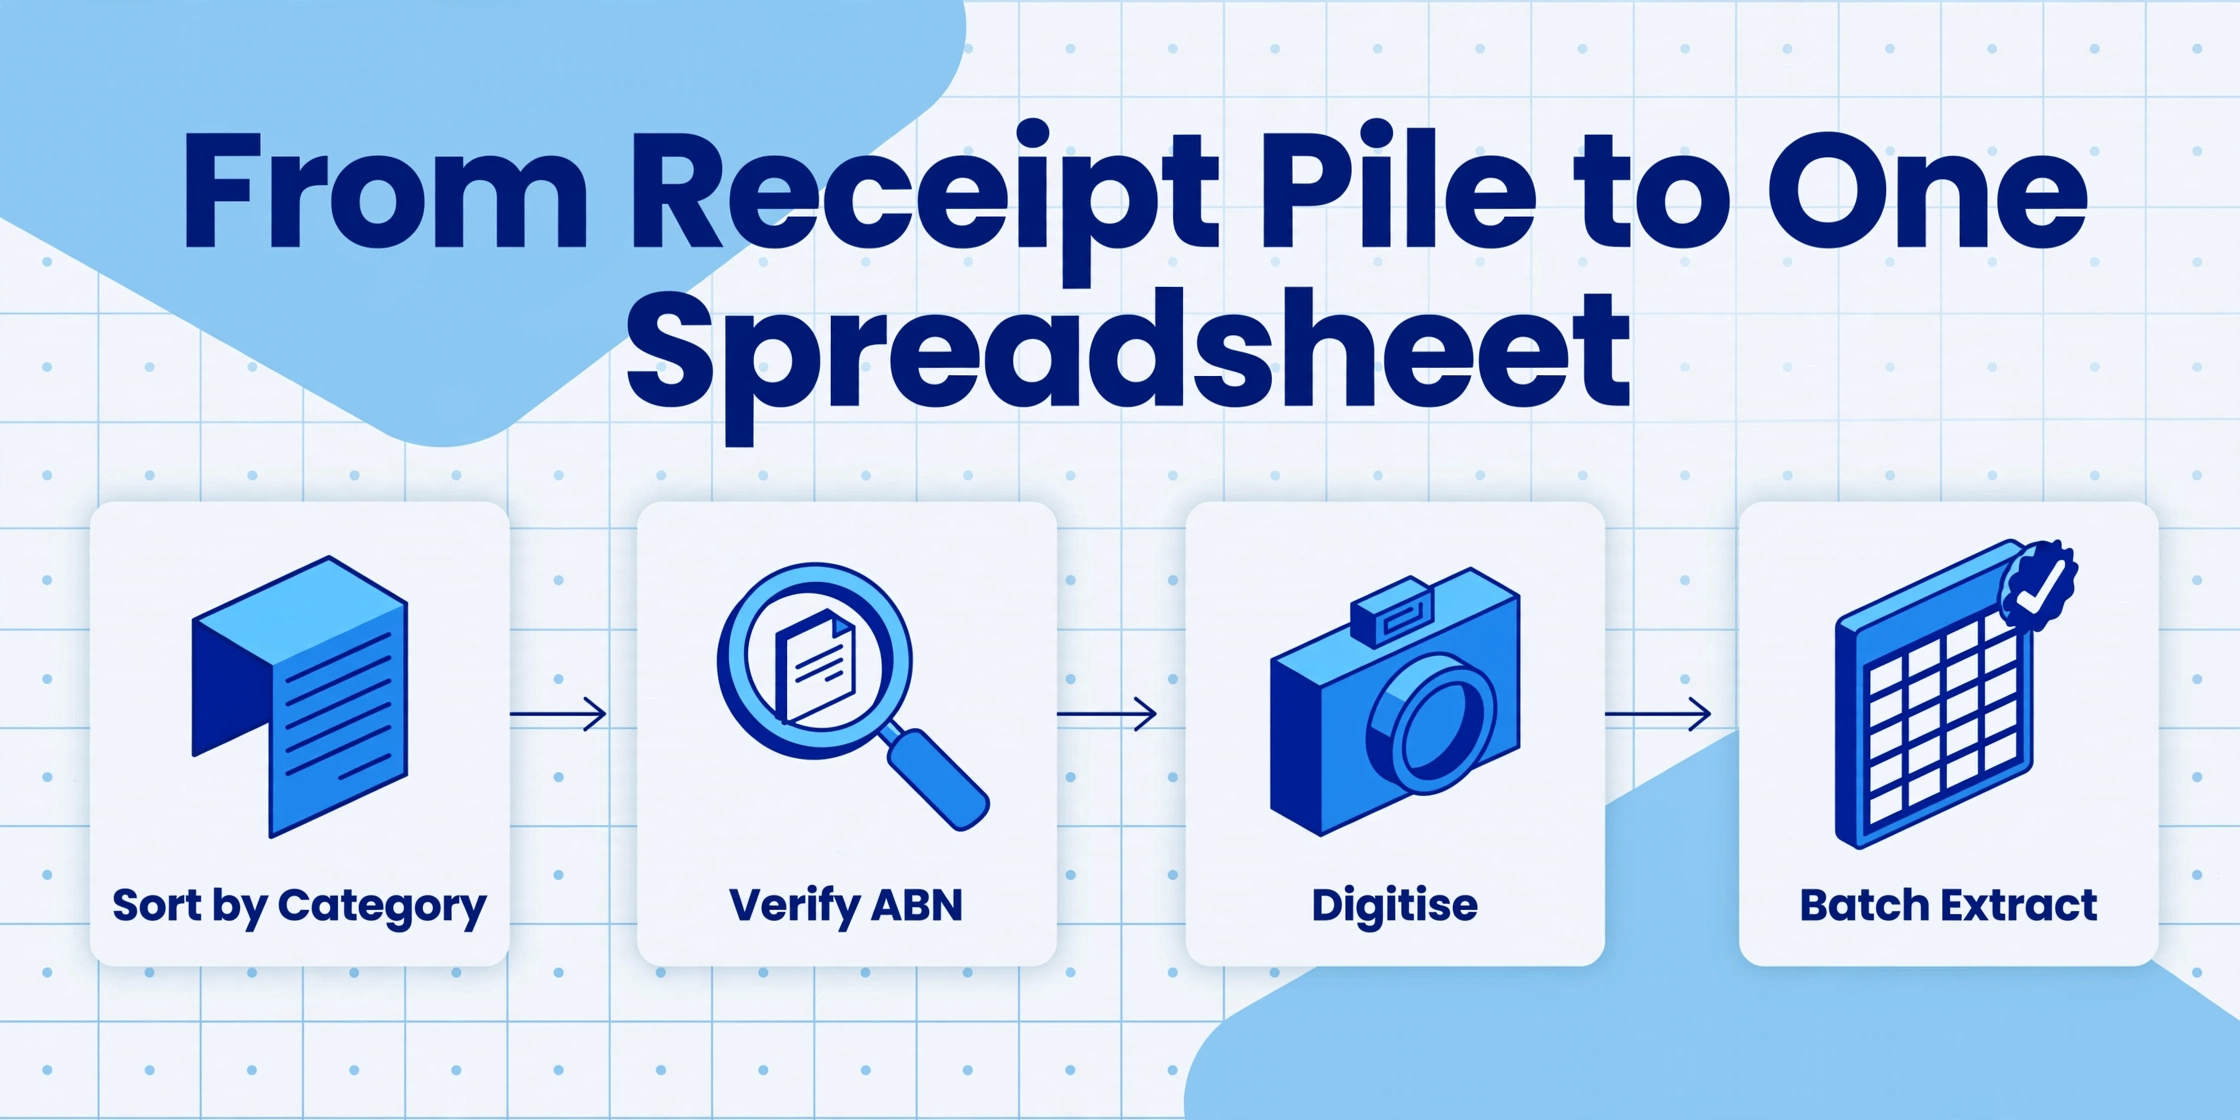
C'est là que la préparation semaine par semaine porte ses fruits. Vous avez un dossier d'images de reçus nommées et catégorisées. Il faut maintenant les transformer en une seule feuille de calcul avec des colonnes conformes à l'ATO — en une seule passe, pas en 80 saisies manuelles individuelles.
Les outils OCR de reçus traditionnels fonctionnent document par document : téléchargez un reçu, vérifiez, exportez, recommencez. À 45 secondes par reçu pour un utilisateur expérimenté, 80 reçus représentent une heure entière de clics répétitifs. Et c'est avant de gérer les reçus qui ne correspondent pas au format attendu de l'outil — un reçu par e-mail d'Uber et un ticket manuscrit d'artisan n'ont aucun point commun en termes de mise en page.
Ce qui fonctionne à l'échelle de l'EOFY, c'est l'extraction par nom de colonne : vous définissez une fois les colonnes de sortie souhaitées — Nom du fournisseur, ABN, Date, Montant de la TPS, Total, Type de déduction — et téléchargez tout votre dossier. L'IA lit chaque reçu, localise les valeurs correspondantes en comprenant leur signification (pas leur position sur la page), et assemble une feuille de calcul unifiée où chaque ligne est un reçu. Un reçu de Bunnings, un PDF d'Uber et une facture d'artisan en copie carbone alimentent tous le même tableau, car l'IA ne regarde pas la mise en page — elle regarde le sens.
Pour un lot de reçus australiens pour l'EOFY, voici les colonnes qui comptent :
| Nom de la colonne | Ce qu'elle capture | Pourquoi c'est important à la fin de l'exercice fiscal |
|---|---|---|
Supplier Name | Nom commercial figurant sur le reçu | Identifie le fournisseur pour votre compte de résultat et votre BAS |
Supplier ABN | ABN à 11 chiffres figurant sur le reçu | Requis pour les demandes de crédit de GST ; à recouper avec l'outil ABR Lookup |
Invoice Date | Date de la transaction (JJ/MM/AAAA) | Détermine l'exercice fiscal dans lequel la déduction tombe. Le 29 juin par rapport au 2 juillet fait la différence entre la déclaration de cette année et celle de l'année prochaine |
GST Amount | Composante GST indiquée sur le reçu | Alimente directement la case 1B de la BAS (GST sur les achats). Le reçu était-il une facture fiscale valide ? Si la GST n'est pas indiquée, vous ne pourrez peut-être pas la réclamer |
Total (incl GST) | Montant total payé, GST incluse | Alimente les cases G10 (capital) ou G11 (hors capital) de la BAS selon le type de déduction |
Deduction Type (options: Immediate Expense/Instant Asset Write-off/Depreciable Asset/Personal Use Portion) | Catégorie de traitement fiscal | Colonne déduite — l'IA détermine la catégorie à partir du contenu du reçu. Détermine quelle case de la BAS et quel plan d'amortissement la ligne alimente |
GST Claimable (Yes/No) | Indique si ce reçu est une facture fiscale avec GST réclamable | Colonne déduite — l'IA vérifie la mention « Tax Invoice », la présence de l'ABN et la ventilation de la GST. Évite la détermination manuelle reçu par reçu |
Description | Ce qui a été acheté | Le niveau de détail qu'un auditeur accepterait comme « suffisant pour déterminer la nature de la dépense » |
Les fichiers sont traités de manière sécurisée et ne sont pas stockés.
La démo ci-dessus est préchargée avec un modèle de reçu. Essayez de saisir ABN du fournisseur, Montant de la GST et Type de déduction (options : dépense immédiate / amortissement immédiat des actifs / actif amortissable / part d'usage personnel) comme noms de colonnes pour voir comment l'extraction par nom de colonne lit chaque champ par signification plutôt que par position. Pour en savoir plus sur les mécanismes d'extraction — notamment comment gérer les reçus manuscrits d'artisans, les lignes mixtes sans GST et imposables, et le piège du raccourci ÷ 11 pour la GST — consultez le guide étape par étape pour extraire l'ABN et la GST des reçus australiens. Pour le flux de travail complet par lots — y compris les conventions de nommage des fichiers, les stratégies de fragmentation des formats et le seuil d'efficacité des 100 reçus — consultez le guide de traitement par lots des reçus professionnels pour la fiscalité.
Les 48 dernières heures (29-30 juin) : déductions de dernière minute
Certaines déductions sont disponibles pour les petites entreprises australiennes avec une date limite stricte au 30 juin — non pas une échéance de déclaration, mais une exigence « doit avoir lieu à cette date ». Si vous manquez la date limite, la déduction est reportée d'une année complète. Voici les éléments à vérifier dans les deux derniers jours :
Amortissement immédiat des actifs jusqu'à 20 000 $ : achat et installation avant le 30 juin. L'amortissement immédiat des actifs pour l'exercice 2025-26 permet aux entreprises dont le chiffre d'affaires agrégé est inférieur à 10 millions de dollars de déduire immédiatement le coût total des actifs éligibles coûtant moins de 20 000 $ chacun. L'actif doit être utilisé pour la première fois ou installé prêt à l'emploi avant le 30 juin. Commandé mais non livré ? Non déductible cette année. Livré mais encore dans la boîte ? Non déductible cette année. Installé et opérationnel le 29 juin ? Déductible cette année. La date du reçu est une preuve, mais le critère est de savoir si l'actif était prêt à remplir sa fonction.
Prépayer les dépenses déductibles pour l'année suivante — dans certaines limites. Selon les règles de prépaiement, vous pouvez demander une déduction immédiate pour les dépenses prépayées couvrant une période de service de 12 mois ou moins, se terminant avant le 30 juin de l'année suivante. Prépayer votre loyer de juillet 2026, vos primes d'assurance ou vos abonnements logiciels le 29 juin fait entrer la déduction dans l'exercice en cours. C'est une tactique standard de fin d'exercice — mais vérifiez auprès de votre expert-comptable, car les règles de prépaiement interagissent avec votre structure d'entreprise (entrepreneur individuel vs société) et le fait que vous soyez ou non une petite entité commerciale à des fins fiscales.
Cotisations de retraite — créditées avant le 30 juin. Les cotisations de retraite obligatoires pour les employés doivent être reçues par le fonds avant le 30 juin pour être déductibles dans l'exercice en cours. Envoyer le paiement le 29 juin ne suffit pas — il doit être traité et crédité sur le compte du fonds. La plupart des centres de compensation annoncent 3 à 5 jours ouvrables pour le traitement, donc le dernier jour pratique pour initier un paiement de retraite pour la déduction du 30 juin se situe autour du 23-25 juin. Pour les entrepreneurs individuels effectuant des cotisations personnelles déductibles, le même délai de traitement s'applique. Le plafond des cotisations à caractère concessionnel de l'ATO pour l'exercice 2025-26 est de 30 000 $ — et les montants de plafond non utilisés des années précédentes peuvent être reportés si votre solde total de retraite est inférieur à 500 000 $.
| Déduction de dernière chance | Échéance | Ce que le reçu doit indiquer |
|---|---|---|
| Amortissement immédiat des actifs (20 000 $ par actif) | Installé et prêt à l'emploi avant le 30 juin | Date d'achat, ABN du fournisseur, description de l'actif, prix total. Conservez la confirmation de livraison si les dates d'achat et de livraison diffèrent |
| Dépenses prépayées (règle des 12 mois) | Payées avant le 30 juin | Date de facture, date de paiement, période de service couverte. La période prépayée doit se terminer au plus tard le 30 juin de l'année suivante |
| Cotisations de retraite | Reçues par le fonds avant le 30 juin | Reçu de paiement de votre organisme de compensation confirmant que le fonds a reçu la cotisation. Lancez l'opération vers le 25 juin pour tenir compte du délai de traitement |
| Radiations de créances irrécouvrables | Radiées dans vos livres avant le 30 juin | Procès-verbal du conseil ou déclaration d'entrepreneur individuel documentant la décision. La créance doit avoir été précédemment incluse comme revenu imposable |
| Réduction de la valeur du stock de marchandises | Inventaire et évaluation avant le 30 juin | Registres d'inventaire montrant le stock obsolète ou endommagé évalué au plus bas du coût ou de la valeur nette de réalisation |
Aucune de ces déductions de dernière chance ne nécessite de nouveau logiciel ou de nouveaux processus. Elles nécessitent de connaître les échéances et d'avoir les reçus suffisamment organisés pour identifier les achats admissibles. Si vous avez effectué l'étape de tri et de classification à la mi-juin, vous savez déjà quels reçus relèvent de la catégorie de l'amortissement immédiat des actifs — et pouvez vérifier si ces actifs ont été installés et prêts à l'emploi avant l'échéance.
Après le 30 juin : du tableur à l'expert-comptable, à la BAS et aux archives
L'EOFY est passée. Vous avez un tableur avec chaque reçu sous forme de ligne, classé par type de déduction, avec les colonnes ABN et GST remplies. La dernière phase consiste à relier ce tableur aux systèmes qui en ont besoin.
Étape 1 : Transmettez-le à votre expert-comptable — sous forme de données structurées, pas de dossier papier. La plupart des experts-comptables australiens pour petites entreprises travaillent avec Xero, MYOB ou QuickBooks Online. Tous trois acceptent les importations CSV pour les transactions de dépenses. Exportez votre résultat d'extraction au format CSV, mappez les colonnes au format d'importation de votre plateforme comptable (Date → Date, Nom du fournisseur → Bénéficiaire, Total → Montant, Montant GST → Taxe), puis importez. Votre expert-comptable reçoit des données propres et catégorisées au lieu d'une boîte à chaussures — et facture la préparation de la déclaration de revenus plutôt que la saisie de données. Si vous déclarez vous-même, le même CSV alimente directement la section des déductions de myTax ou constitue la base de vos chiffres de déclaration BAS.
Étape 2 : Mappez les données extraites vers vos libellés BAS. Si vous êtes inscrit à la GST et déclarez trimestriellement, votre BAS d'avril-juin est due le 28 juillet. Le tableur que vous venez de créer contient les chiffres dont vous avez besoin : additionnez la colonne Total pour les lignes où le type de déduction est « Amortissement immédiat des actifs » ou « Actif amortissable » → libellé BAS G10 (achats de capital). Additionnez le Total pour les lignes où le type de déduction est « Dépense immédiate » → libellé BAS G11 (achats hors capital). Additionnez le montant GST pour les lignes où GST récupérable = Oui → libellé BAS 1B (GST sur les achats). Ces trois sommes, vérifiées par rapport aux données de reçus sous-jacentes, remplacent l'approche d'estimation et d'espoir que de nombreux entrepreneurs individuels utilisent pour la déclaration BAS.
Étape 3 : Archivage pour la période de conservation de 5 ans. Enregistrez le tableur et le dossier d'images de reçus à au moins deux emplacements — un local, un cloud. Nommez clairement le dossier d'archive : FY2026_Receipts/[SupplierName]_[Date].[ext]. L'ATO exige que les documents soient en anglais (ou facilement convertibles en anglais) et stockés de manière à empêcher toute altération. Une exportation PDF du tableur final, horodatée et stockée aux côtés des images de reçus, satisfait à la norme de « copie vraie et claire » selon les exigences de conservation des documents de l'ATO. Si votre système de conservation des documents évolue au fil du temps, vous devez être en mesure de reconstruire les données d'origine — une raison supplémentaire de conserver le tableur d'extraction dans un format durable et non propriétaire.
Un tableur relié à des fichiers de reçus nommés est un document prêt à justifier. Un auditeur devrait pouvoir partir de n'importe quelle ligne — « Bunnings, 2026-03-15, 180 $, amortissement immédiat des actifs » — et localiser l'image du reçu correspondant en quelques secondes. La période de conservation de 5 ans commence à compter du dépôt, et non de la date d'achat ; une déduction déclarée dans une déclaration déposée en octobre 2026 nécessite des documents conservés au moins jusqu'en octobre 2031.
Un cas particulier : les reçus manuscrits d'artisans à l'EOFY
Si votre entreprise travaille avec des artisans — plombiers, électriciens, entrepreneurs — une partie de votre pile de reçus d'EOFY sera composée de reçus manuscrits en copie carbone. Ces reçus sont courants dans le secteur australien de la construction et des métiers, et ils présentent un défi spécifique : l'écriture peut être hâtive, la copie carbone peut être pâle, et l'ABN (que les artisans sont légalement tenus d'afficher sur les factures de plus de 75 $) est parfois absent ou illisible.
L'ATO accepte les reçus manuscrits comme preuve valable à condition qu'ils contiennent les mêmes informations qu'une facture fiscale imprimée : nom du fournisseur, ABN, date, description et montant. Le problème n'est pas la validité légale — c'est la lisibilité. Une copie carbone lisible aujourd'hui peut devenir illisible dans un an.
Pour les reçus manuscrits d'artisans dans votre lot d'EOFY : numérisez-les immédiatement après réception — n'attendez pas la ruée de juin. Photographiez-les avec le meilleur éclairage possible. Passez-les dans le même flux d'extraction que les reçus imprimés : l'IA lit l'écriture manuscrite en comprenant les formes des caractères en contexte, et non en faisant correspondre des polices. La précision est inférieure à celle du texte imprimé, alors vérifiez ces lignes avant de les remettre à votre expert-comptable. Pour un guide complet sur le traitement des reçus manuscrits — y compris les attentes en matière de lisibilité, les taux de précision selon le style d'écriture et les compromis entre la vérification manuelle et l'extraction par IA — consultez le guide du traitement par lots des reçus manuscrits pour les impôts.
La liste de contrôle EOFY complète en un coup d'œil
Deux semaines avant le 30 juin
- Rassemblez chaque reçu physique, reçu par e-mail et facture fournisseur de l'exercice financier
- Classez-les en cinq piles selon le traitement fiscal : dépense immédiate, amortissement immédiat des actifs jusqu'à 20 000 $, actif amortissable, usage mixte professionnel et personnel, personnel (à retirer)
- Vérifiez que chaque reçu comporte l'ABN du fournisseur ; vérifiez via ABN Lookup
- Contactez tout fournisseur dont le reçu ne comporte pas d'ABN au-dessus du seuil de 75 $ — obtenez une facture fiscale avant le 30 juin
- Séparez les factures fiscales des reçus ordinaires ; signalez les reçus de moins de 82,50 $ pour un traitement simplifié
Une semaine avant le 30 juin
- Numérisez tous les reçus physiques en utilisant une convention de nommage cohérente :
NomFournisseur_AAAA-MM-JJ - Enregistrez les reçus par e-mail au format PDF, pas en captures d'écran
- Prenez des photos claires et bien éclairées des reçus manuscrits d'artisans — vérifiez la lisibilité de l'ABN
- Stockez les copies numériques dans un dossier nommé (par ex.
FY2026_Reçus/)
Semaine du 30 juin
- Configurez les colonnes d'extraction : Nom du fournisseur, ABN du fournisseur, Date de facture, Montant de la GST, Total (TTC), Type de déduction, GST déductible, Description
- Téléversez tout le dossier de reçus pour une extraction par lots — une feuille de calcul unifiée en sortie
- Vérifiez ponctuellement les reçus d'actifs et les reçus manuscrits pour l'exactitude de l'extraction
- Examinez la colonne Type de déduction : la classification de chaque ligne correspond-elle à votre tri manuel ?
29–30 juin : fenêtre de dernière chance
- Confirmez que tous les achats d'amortissement immédiat des actifs sont installés et prêts à l'emploi
- Envisagez de prépayer les dépenses déductibles couvrant les 12 prochains mois (loyer, assurance, logiciels)
- Initiez les cotisations de retraite — elles doivent être créditées avant le 30 juin, donc la dernière initiation pratique est vers le 25 juin
- Documentez toute radiation de créances irrécouvrables et les réévaluations du stock de marchandises
Après le 30 juin
- Exportez le résultat de l'extraction au format CSV ; importez-le dans Xero/MYOB/QuickBooks ou transmettez-le à l'expert-comptable
- Calculez les chiffres du BAS : additionnez les colonnes par Type de déduction → G10, G11, 1B
- Archivez la feuille de calcul (PDF) + les images des reçus à deux endroits pour la conservation de 5 ans exigée par l'ATO
- Si vous utilisez un expert-comptable, assurez-vous d'être sur sa liste de clients avant le 31 octobre pour bénéficier de la prolongation de déclaration
FAQ
Le 30 juin est-il la date limite pour déclarer ma déclaration de revenus ?
Non. Le 30 juin marque la fin de l'exercice financier — le dernier jour où les revenus et les dépenses comptent pour l'exercice 2025-26. Votre date limite de déclaration dépend de votre situation : le 31 octobre 2026 si vous déclarez vous-même ; jusqu'au 15 mai 2027 si vous utilisez un expert-comptable enregistré (à condition d'être sur sa liste de clients avant le 31 octobre). La date limite du 30 juin concerne les déductions — un achat effectué le 1er juillet entre dans la déclaration de l'année suivante — et non la déclaration elle-même.
Je ne suis pas enregistré à la GST. Cette liste de contrôle s'applique-t-elle quand même à moi ?
La plupart des points s'appliquent. Si votre chiffre d'affaires annuel est inférieur à 75 000 $ et que vous ne vous êtes pas volontairement enregistré à la GST, vous pouvez ignorer les colonnes Montant GST et GST récupérable. La vérification ABN reste utile — elle confirme que vos fournisseurs sont des entreprises légitimes — et la classification du type de déduction (dépense, actif ou usage personnel) détermine toujours quand et comment vous réclamez chaque élément. Les étapes de numérisation et de conservation des documents s'appliquent à tout le monde.
Puis-je simplement diviser le total du reçu par 11 pour obtenir le montant de la GST ?
Seulement si chaque ligne du reçu est soumise à la GST. En Australie, de nombreux achats courants incluent des articles exonérés de GST — aliments de base, certains services de santé, exportations — en plus d'articles imposables. Un reçu Bunnings qui inclut à la fois des plantes exonérées de GST et du matériel imposable signifie que le raccourci ÷ 11 donne un montant de GST incorrect. Extrayez le montant de la GST comme colonne distincte du reçu. Si le reçu ne montre pas la GST séparément, il ne peut pas être considéré comme une facture fiscale, ce qui signifie que vous ne pouvez pas réclamer le crédit de GST, quel que soit le calcul effectué.
Puis-je simplement utiliser l'application myDeductions de l'ATO au lieu de l'extraction par lots ?
L'application myDeductions est un outil de conservation des documents — elle stocke des photos de reçus avec des montants et des catégories saisis manuellement. Elle est conçue pour les employés et les particuliers ayant des demandes de déduction modestes, pas pour les petites entreprises qui traitent des dizaines de reçus par trimestre. L'application a trois limites qui la rendent inadaptée au travail de fin d'exercice : elle ne produit pas d'exports de données structurées (pas de feuille de calcul avec ABN, GST, date comme colonnes filtrables), elle traite un reçu à la fois (pas de téléchargement par lots), et elle n'extrait pas les données de l'image du reçu (vous saisissez tout manuellement). Elle est complémentaire à l'extraction par lots : utilisez myDeductions pour le reçu occasionnel en déplacement, et l'extraction par lots pour la pile de fin d'exercice.
Les photos de téléphone comptent-elles comme des documents ATO valides ?
Oui. L'ATO accepte les copies électroniques des reçus, y compris les photos de téléphone, à condition qu'elles soient une reproduction « fidèle et claire » de l'original. L'exigence clé est que la photo soit suffisamment nette pour lire toutes les informations qu'un auditeur aurait besoin de vérifier — nom du fournisseur, ABN, date, description, montant et GST. Une photo floue ou mal éclairée d'un reçu où l'ABN est illisible ne répond pas à la norme. La photo doit également être stockée de manière à empêcher toute altération et conservée pendant toute la période de conservation de 5 ans.
Mon expert-comptable dit que j'ai jusqu'en mai prochain pour déclarer. Pourquoi le 30 juin compte-t-il encore ?
La prolongation de déclaration que votre expert-comptable vous obtient s'applique au dépôt de la déclaration, pas à ce qui peut être réclamé dans celle-ci. Le 30 juin est la date limite de déductibilité — un achat effectué le 1er juillet appartient à la déclaration de l'année suivante, quelle que soit la date de dépôt. De plus, votre expert-comptable a besoin de vos données de reçus bien avant la date limite prolongée pour préparer la déclaration. Si 80 % de ses clients lui déposent des dossiers de reçus dans la dernière semaine d'avril, votre déclaration risque de ne pas recevoir l'attention qu'elle mérite. Envoyez des données organisées en juillet, votre comptable travaillera sur votre déclaration quand il aura le temps, pas quand il n'aura pas le choix.
Que faire si un reçu dépasse 82,50 $ mais ne mentionne pas « Facture fiscale » ?
Selon les règles de l'ATO, un document doit contenir les mots « Facture fiscale » (ou être clairement identifiable comme tel) pour appuyer une demande de crédit de taxe sur les intrants GST pour les achats supérieurs à 82,50 $ (GST incluse). Si votre reçu ne porte pas cette mention mais contient par ailleurs les sept éléments requis (nom du fournisseur, ABN, date, description, montant de GST ou mention, total), contactez le fournisseur et demandez-lui de le réémettre comme facture fiscale. S'il refuse, vous ne pourrez peut-être pas réclamer le crédit de GST sur cet achat. C'est l'une des raisons pour lesquelles la vérification « facture fiscale vs reçu » dans la phase de tri n'est pas facultative — la découvrir après avoir extrait et classé 80 reçus signifie revenir en arrière.
La différence entre la panique de fin d'exercice et la préparation à la fin d'exercice, c'est ce que vous savez le 1er juin
Chaque propriétaire de petite entreprise australienne atteindra le 30 juin avec une pile de reçus. La différence entre ceux qui remettent à leur comptable un tableur le 5 juillet et ceux qui remettent une boîte à chaussures le 28 avril ne réside pas dans le logiciel, les connaissances comptables ou le nombre d'heures travaillées. C'est de savoir, le 1er juin, que les reçus doivent être triés par traitement fiscal — et non par fournisseur — et que l'étape de vérification de l'ABN n'est pas facultative.
La liste de contrôle dans cet article est conçue pour condenser une année de travail sur les reçus en un processus reproductible pour la semaine de fin d'exercice. La première année, cela prend un après-midi. La deuxième année, vous vous demanderez pourquoi vous avez déjà fait autrement.
Ce qui change, ce n'est pas la date limite — le 30 juin ne bouge pas. C'est que vous y arrivez en sachant quels reçus appuient quelles déductions, quels ABN sont valides et quelles lignes de votre tableur correspondent à quelles étiquettes sur votre BAS. Cette connaissance transforme la fin d'exercice d'un pari de conformité en une clôture de routine — même date limite, expérience entièrement différente.