Checklist de Dedução de Impostos para Recibos Australianos
ABN Verificado, Pronto para GST e Preparado para o EOFY
O ano fiscal australiano termina em 30 de junho. Para a maioria dos pequenos empresários, as duas últimas semanas antes do EOFY são quando um ano de recibos — atualmente em uma caixa de sapatos, no porta-luvas, na caixa de entrada do e-mail e em uma gaveta da cozinha — de repente precisa se tornar um conjunto coerente de registros fiscais. A pressão não é só sobre o volume. É sobre o fato de que nem todos os recibos são iguais sob a lei tributária australiana. Um recibo da Bunnings para uma furadeira de $180 e um recibo da Bunnings para $180 de materiais de limpeza parecem idênticos à primeira vista — mas um é um ativo depreciable sujeito à depreciação imediata de ativos até US$ 20.000, o outro é uma despesa dedutível imediatamente. Classifique-os errado e você ou declarou menos do que deveria ou criou uma exposição a auditoria. Este checklist orienta exatamente o que fazer com seus recibos em cada fase da contagem regressiva para o EOFY — para que, em 1º de julho, você entregue ao seu contador uma planilha, não uma caixa de sapatos.
Principais Conclusões
- Um recibo sem ABN acima do limite de $75 não é apenas incompleto — ele cria uma obrigação de retenção de PAYG de 47% que transforma um pagamento de $1.000 a um fornecedor em $470 que você deve pessoalmente ao ATO.
- A depreciação imediata de ativos até US$ 20.000 tem uma armadilha oculta: o ativo deve estar instalado e pronto para uso até 30 de junho — um laptop ainda na caixa em 29 de junho adia a dedução inteira em 12 meses, porque a data da compra sozinha não é suficiente.
- Transformar uma caixa de sapatos com 80 recibos em uma planilha pronta para o BAS não é sobre digitar mais rápido — é sobre extração por nome de coluna que lê ABNs, valores de GST e tipos de dedução pelo que significam, não por onde estão na página, para que você entregue dados ao seu contador em vez de entrada de dados.
Por que o prazo de 30 de junho impacta os recibos mais do que qualquer outra coisa
A maioria dos checklists de EOFY — os da Xero, MYOB e escritórios de contabilidade — é organizada por tipo de tarefa: conciliar contas bancárias, finalizar a folha de pagamento, enviar o BAS, pagar a previdência. Essa estrutura faz sentido para um contador analisando um razão geral. Faz muito menos sentido para um empresário individual olhando para uma pilha de 80 recibos em 25 de junho.
O motivo pelo qual os recibos são o gargalo é que todas as outras tarefas de EOFY trabalham com dados que já estão estruturados. Suas transações bancárias já estão no seu software de contabilidade. Sua folha de pagamento já está rodando pelo STP. Seus rótulos de BAS são preenchidos com o GST que você vem acompanhando o ano todo. Mas os recibos — especialmente em uma pequena empresa que mistura compras na Bunnings, corridas de Uber, notas fiscais de fornecedores e recibos manuscritos de artesãos — chegam ao EOFY como a última fronteira não estruturada. Eles precisam ser organizados, classificados, verificados e convertidos em dados estruturados antes de alimentar qualquer uma dessas outras tarefas.
Três realidades do sistema australiano tornam o trabalho com recibos no EOFY especialmente crítico:
1. Os recibos determinam o que você pode deduzir este ano. Um recibo de despesa datado de 29 de junho é dedutível no ano fiscal atual. A mesma compra em 2 de julho vai para a declaração do próximo ano. Para um empresário individual na alíquota marginal de 32,5%, uma compra de equipamento de $5.000 registrada no ano certo representa $1.625 em impostos economizados. Erre a data e essa economia é adiada em 12 meses — ou desaparece completamente se o limite da depreciação imediata de ativos até US$ 20.000 mudar no próximo ano.
2. Os recibos criam obrigações de conformidade que sobrevivem muito depois da dedução ser registrada. De acordo com as regras de manutenção de registros do ATO (ITAA 1936, seção 262A), você deve manter os registros por 5 anos a partir do envio da declaração. Um recibo que você digitaliza e extrai hoje é uma evidência que protege uma dedução registrada em uma declaração auditada em 2031. Cada recibo que você descarta porque "vou lembrar para que servia" se torna uma dedução que você não consegue comprovar.
3. ABNs ausentes criam obrigações, não apenas deduções perdidas. Se você paga um fornecedor que não informou o ABN e o pagamento excede $75 (excluindo GST), você, como pagador, pode ser obrigado a reter 47% do pagamento de acordo com as regras de retenção de PAYG sem ABN (Taxation Administration Act 1953, Schedule 1, Division 12). Essa obrigação é sua — não do fornecedor. Um recibo sem ABN não é apenas incompleto. É uma obrigação potencial de $470 em um pagamento de $1.000.
O trabalho com recibos no EOFY não é sobre organização. É sobre garantir deduções, estabelecer evidências de conformidade e revelar obrigações — tudo antes de um prazo rígido que não pode ser adiado. O checklist a seguir divide o trabalho em fases com tempo definido, cada uma construindo sobre a anterior.
Faltando Duas Semanas (Meados de Junho): Separe e Classifique Cada Recibo por Tratamento Fiscal
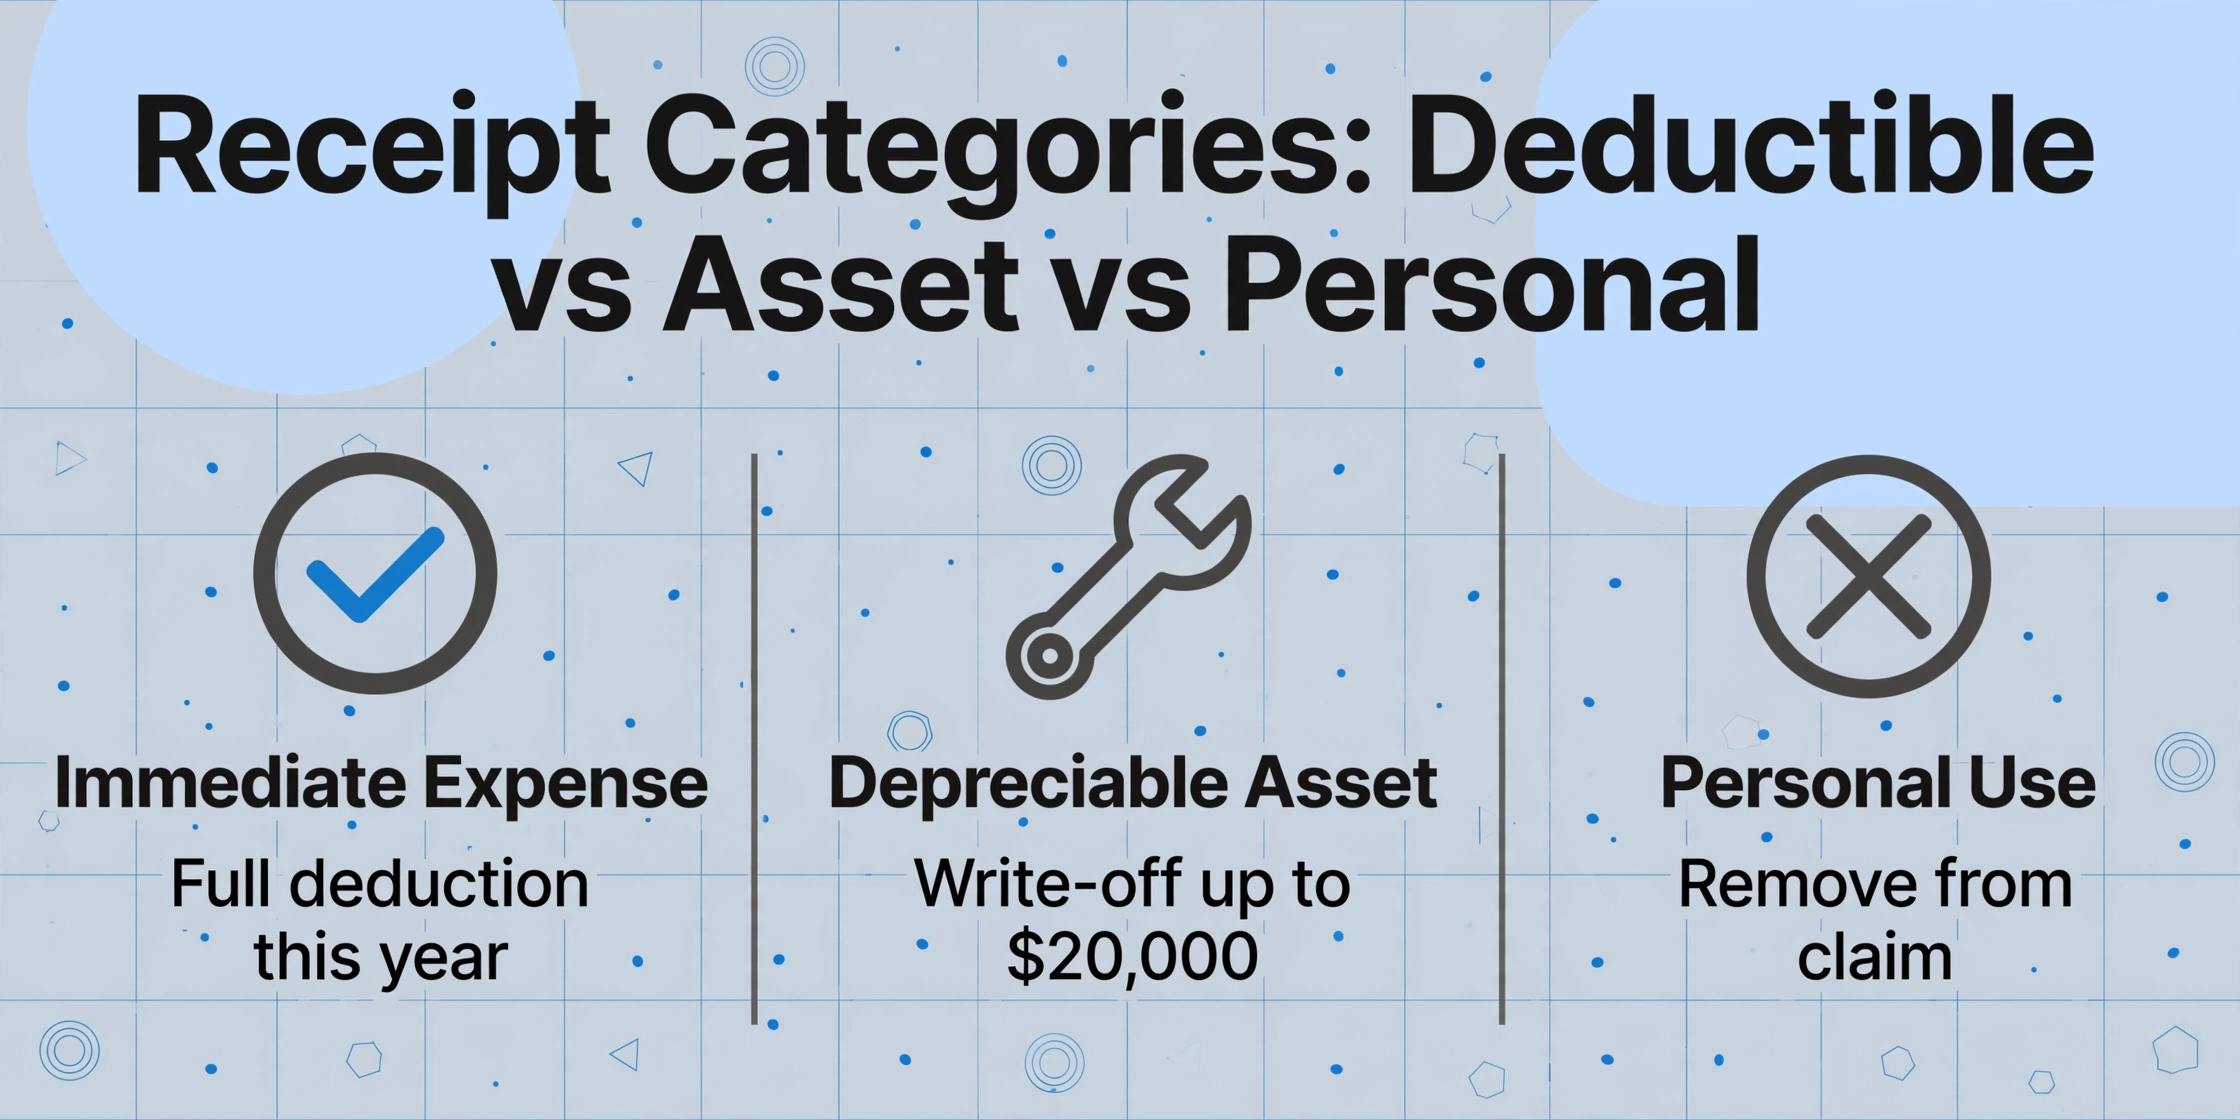
Se há uma etapa que separa um EOFY organizado de um caótico, é esta: antes de digitalizar qualquer coisa, antes de digitar um único nome de coluna, separe seus recibos pelo que eles significam para a sua declaração de imposto. A classificação determina tudo daí em diante — quais colunas você precisa extrair, quais registros você precisa manter e o que acontece se você for auditado.
A lei tributária australiana trata os recibos de forma diferente dependendo da finalidade da compra. Um laptop de $2.500, uma furadeira de $180 e uma compra de material de escritório de $45 geram recibos — mas seguem regras de dedução totalmente diferentes. Classificá-los corretamente antes da extração significa que suas linhas na planilha podem carregar o tratamento certo desde o primeiro dia.
| Categoria do Recibo | Tratamento Fiscal | Exemplos | Verificação de EOFY |
|---|---|---|---|
| Despesa Dedutível Imediatamente | Dedução integral no ano atual | Material de escritório, assinaturas de software, papelaria, limpeza, refeições com clientes, Uber para trabalho, postagem, contas de telefone | Datado em ou antes de 30 de junho. ABN presente se for de um fornecedor registrado no GST acima de $82,50 |
| Ativo Depreciável (custando $20.000 ou menos) | Depreciação imediata de ativos — dedução integral no ano atual | Laptop, ferramentas, móveis de escritório, impressora, equipamento de artesão, câmera | Deve estar instalado e pronto para uso até 30 de junho. Comprado, mas ainda na caixa = sem dedução este ano. ABN exigido independentemente do preço |
| Ativo Depreciável (custando mais de $20.000) | Depreciado ao longo da vida útil — dedução parcial a cada ano | Veículo, maquinário pesado, reforma, forno comercial | Instalado e pronto para uso até 30 de junho para reivindicar a parcela de depreciação deste ano. Converse com seu contador sobre o cronograma de depreciação |
| Uso Misto Empresarial e Pessoal | Rateado — reivindique apenas o percentual de uso empresarial | Conta de celular (60% de chamadas de trabalho), internet residencial, livro de registro do veículo, utilidades do home office | É necessária uma base razoável para a divisão. Um livro de registro de 4 semanas ou diário de uso é o método aceito pelo ATO. Mantenha o funcionamento |
| Despesa Pessoal | Não dedutível | Compras pessoais de supermercado, refeições em família, roupas não relacionadas ao trabalho, entretenimento pessoal | Remova completamente da pilha de recibos empresariais. Se estiver na mesma transação que um item empresarial (ex.: um recibo da Bunnings com ambos), sinalize para rateio |
O erro de EOFY mais comum nesta fase é tratar tudo como "despesas gerais" e despejar tudo na mesma coluna. Um laptop de $2.200 e um almoço de $22 ambos geram recibos, mas um vai para o seu registro de ativos (e potencialmente para a depreciação imediata de ativos), enquanto o outro vai para o seu P&L como uma despesa simples. Se você os extrair para a mesma planilha sem uma coluna de categoria que capture essa distinção, você ou seu contador terão que reordenar tudo depois — efetivamente fazendo o mesmo trabalho duas vezes.
Crie uma coluna chamada Deduction Type (options: Immediate Expense/Instant Asset Write-off/Depreciable Asset/Personal Use Portion). Esta é uma coluna inferida — ou seja, a IA lê o conteúdo do recibo e atribui a categoria com base no que foi comprado, mesmo que nenhum rótulo de "tipo de dedução" exista no próprio recibo. A categoria é preenchida automaticamente como parte da etapa de extração, economizando a classificação manual posterior. Para um guia mais detalhado sobre como colunas inferidas funcionam em lotes mistos de recibos, consulte o guia de extração de recibos fiscais australianos com ABN e GST.
Antes de Escanear: A Verificação de ABN de 30 Segundos que Previne uma Obrigação de 47%
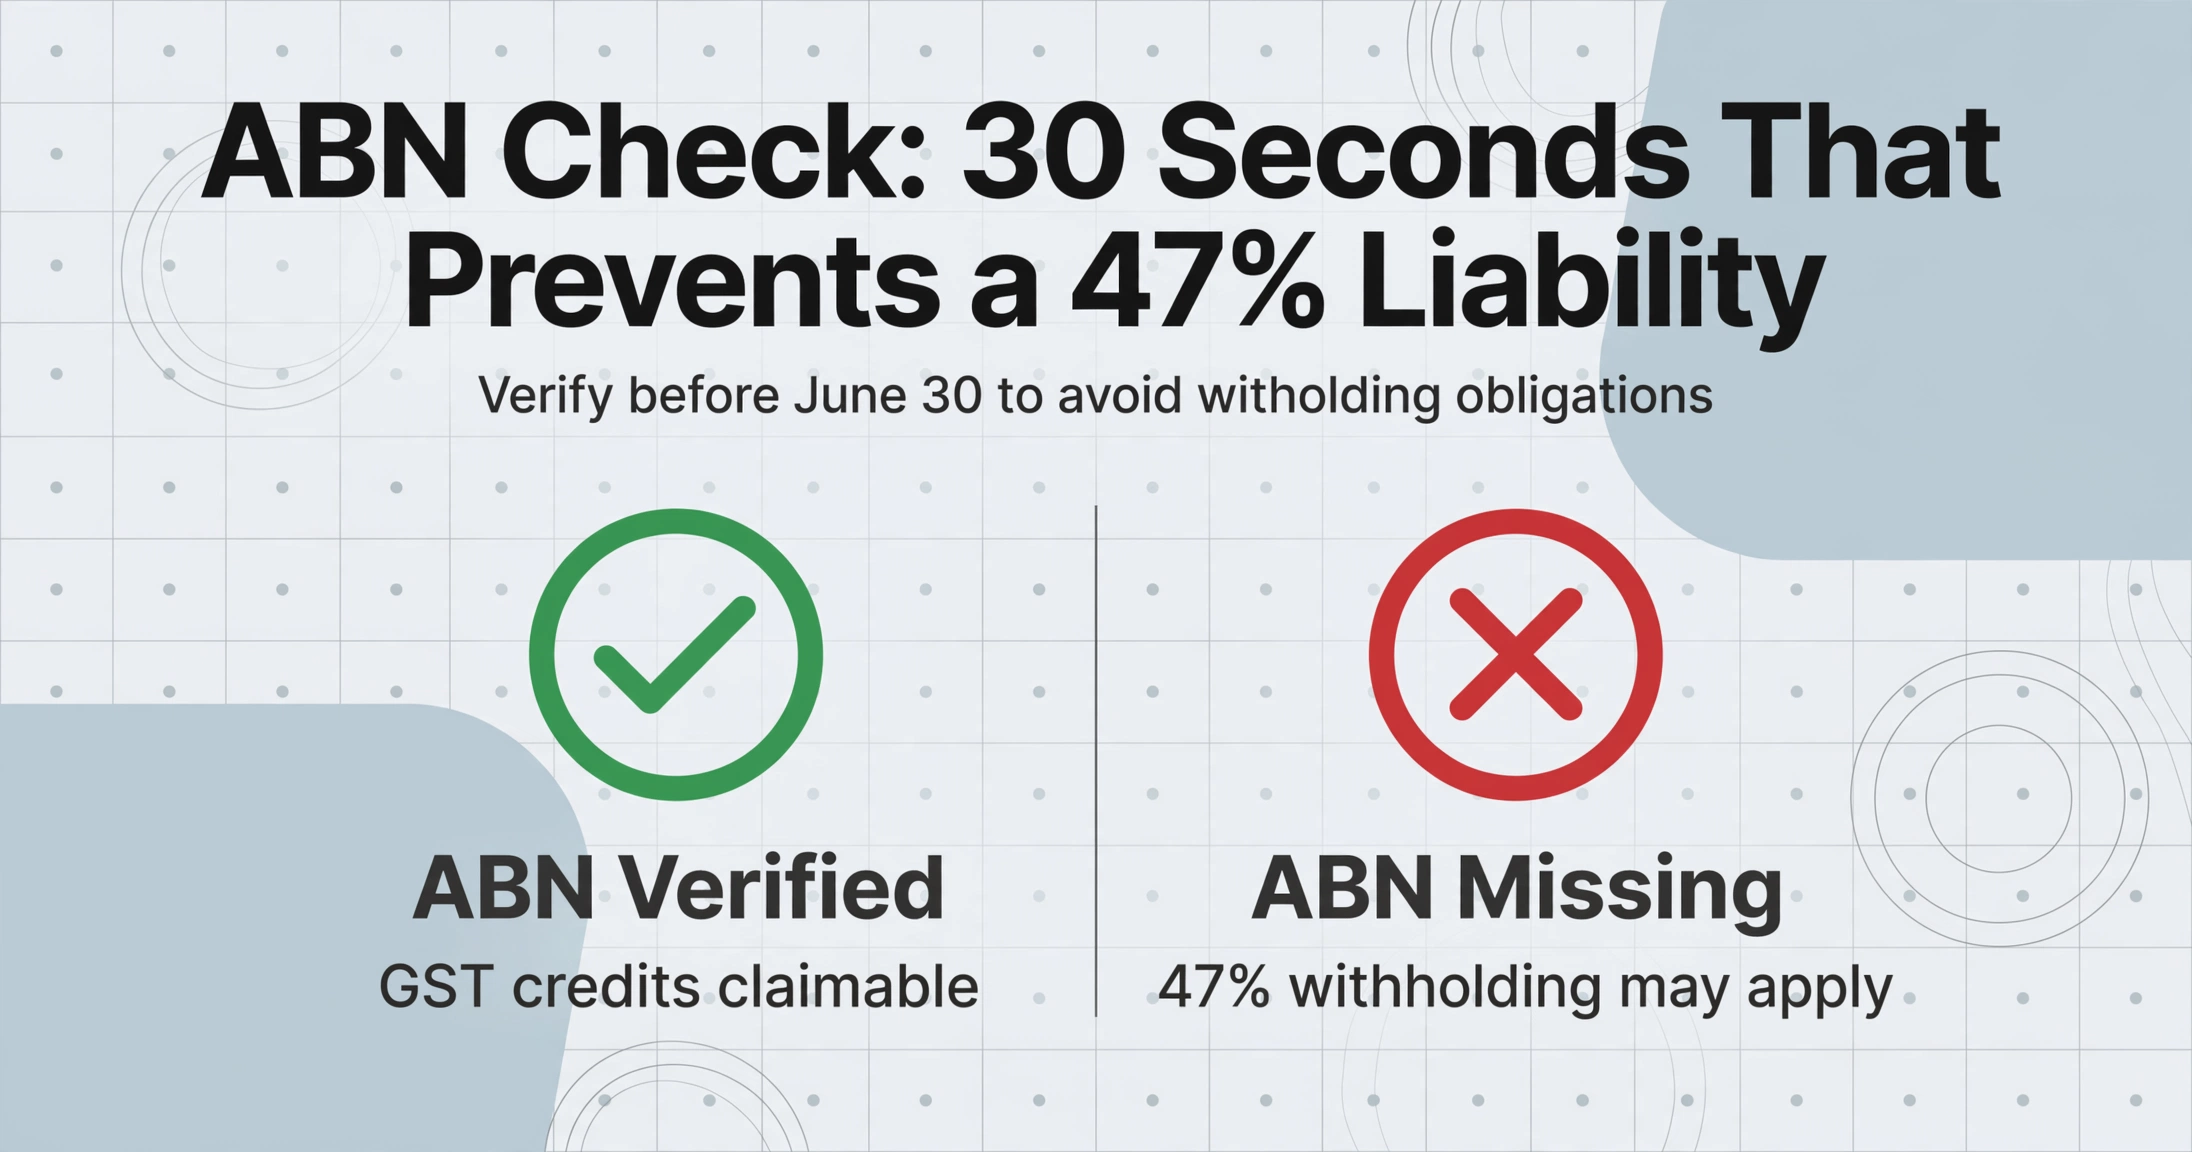
Depois que os recibos são classificados por categoria, os próximos 10 minutos são o trabalho de conformidade de maior ROI que você fará no ano. Pegue cada recibo nas pilhas "dedutível imediatamente" e "ativo". Procure o ABN do fornecedor — um número de 11 dígitos, geralmente perto do nome da empresa ou na parte inferior do recibo.
Se o ABN estiver presente, digite-o na ferramenta gratuita ABN Lookup no site do Australian Business Register. Isso confirma que o ABN está ativo, o nome da empresa corresponde e o fornecedor está registrado para GST. Um ABN válido no recibo mais um registro ABR correspondente significa que o recibo é elegível para créditos de GST (assumindo que esteja rotulado como nota fiscal e atenda aos outros requisitos da ATO).
Se o ABN estiver ausente — e o total exceder $75 (excluindo GST) — você precisa tomar uma decisão antes de 30 de junho:
- Contate o fornecedor imediatamente. Peça que forneçam uma nota fiscal com o ABN. A maioria das empresas legítimas pode enviar uma por e-mail em poucas horas.
- Se eles não puderem ou não quiserem fornecer um ABN: determine se o fornecedor está conduzindo uma empresa ou envolvido em um hobby/transação privada. Se for uma empresa, a obrigação de retenção de 47% pode se aplicar. Fale com seu contador sobre se você precisa reter e reportar no seu BAS no rótulo W4.
- Sinalize o recibo. Mesmo que você pague sem reter, saber quais recibos não têm ABN significa que você pode explicar a situação se a ATO perguntar — e reunir a documentação correta (como um formulário NAT 3346 Statement by a Supplier para exceções de hobby) antes da auditoria, não durante.
Esta etapa leva cerca de 15 segundos por recibo quando você está no ritmo e elimina o maior risco de conformidade escondido na pilha de recibos de uma pequena empresa. Pule-a, e você está apostando que a ATO não perguntará sobre ABNs de fornecedores na auditoria — uma aposta que piorou à medida que as capacidades de correspondência de dados da ATO melhoraram.
Faltam Sete Dias: Digitalize Todos os Recibos Físicos Antes que Desapareçam
Recibos impressos termicamente — o tipo emitido por todos os terminais EFTPOS na Austrália — são quimicamente instáveis. Após 6 a 12 meses, o texto desbota até ficar em branco. Um recibo da Bunnings de março, perfeitamente legível na época, pode ser um papel em branco quando você precisar dele para uma auditoria em 2028. A regra de retenção de 5 anos da ATO significa que você precisa de uma cópia que sobreviva muito depois de o original ter se degradado.
Esta é a semana para criar cópias digitais de todos os recibos físicos. Três práticas fazem isso funcionar de verdade, em vez de criar uma nova bagunça:
Use uma convenção consistente de nomenclatura de arquivos.
NomeDoFornecedor_AAAA-MM-DD.jpg — por exemplo, Bunnings_2026-03-15.jpg ou Uber_2026-04-22.pdf. O nome do arquivo se torna a ponte entre uma linha na sua planilha de extração e o documento original no disco. Se um auditor pedir para ver o recibo da furadeira de $180 declarada na linha 47, você pode encontrá-lo em segundos, em vez de abrir 200 arquivos chamados IMG_4287.jpg.
Fotografe ou digitalize com resolução suficiente para ler o ABN.
Um ABN impresso em fonte 8pt perto da parte inferior de um recibo precisa estar legível na cópia digital. Segure o celular firme, garanta boa iluminação e verifique se você consegue dar zoom e ler textos pequenos antes de seguir em frente. O aplicativo myDeductions da ATO captura a foto — mas não extrai dados automaticamente dela.
Para recibos por e-mail, salve como PDF — não como captura de tela.
Recibos da Uber, faturas de assinatura da Xero e confirmações de compras empresariais da Amazon chegam por e-mail. Salve cada um como PDF (a maioria dos clientes de e-mail suporta "Imprimir em PDF" ou "Salvar como PDF") em vez de tirar uma captura de tela. O PDF preserva os metadados e as camadas de texto que tornam a extração mais precisa. Capturas de tela introduzem artefatos de compressão que podem confundir uma IA ao ler números pequenos — especialmente ABNs e valores de GST.
Ao final desta etapa, todo recibo deve existir como um arquivo digital nomeado em uma pasta. A caixa de sapatos pode esperar — os dados estruturados que você está prestes a criar são o que sustenta a dedução, e a cópia digital é o que a comprova.
A Semana do EOFY: Extraia Tudo em Lote para uma Única Planilha
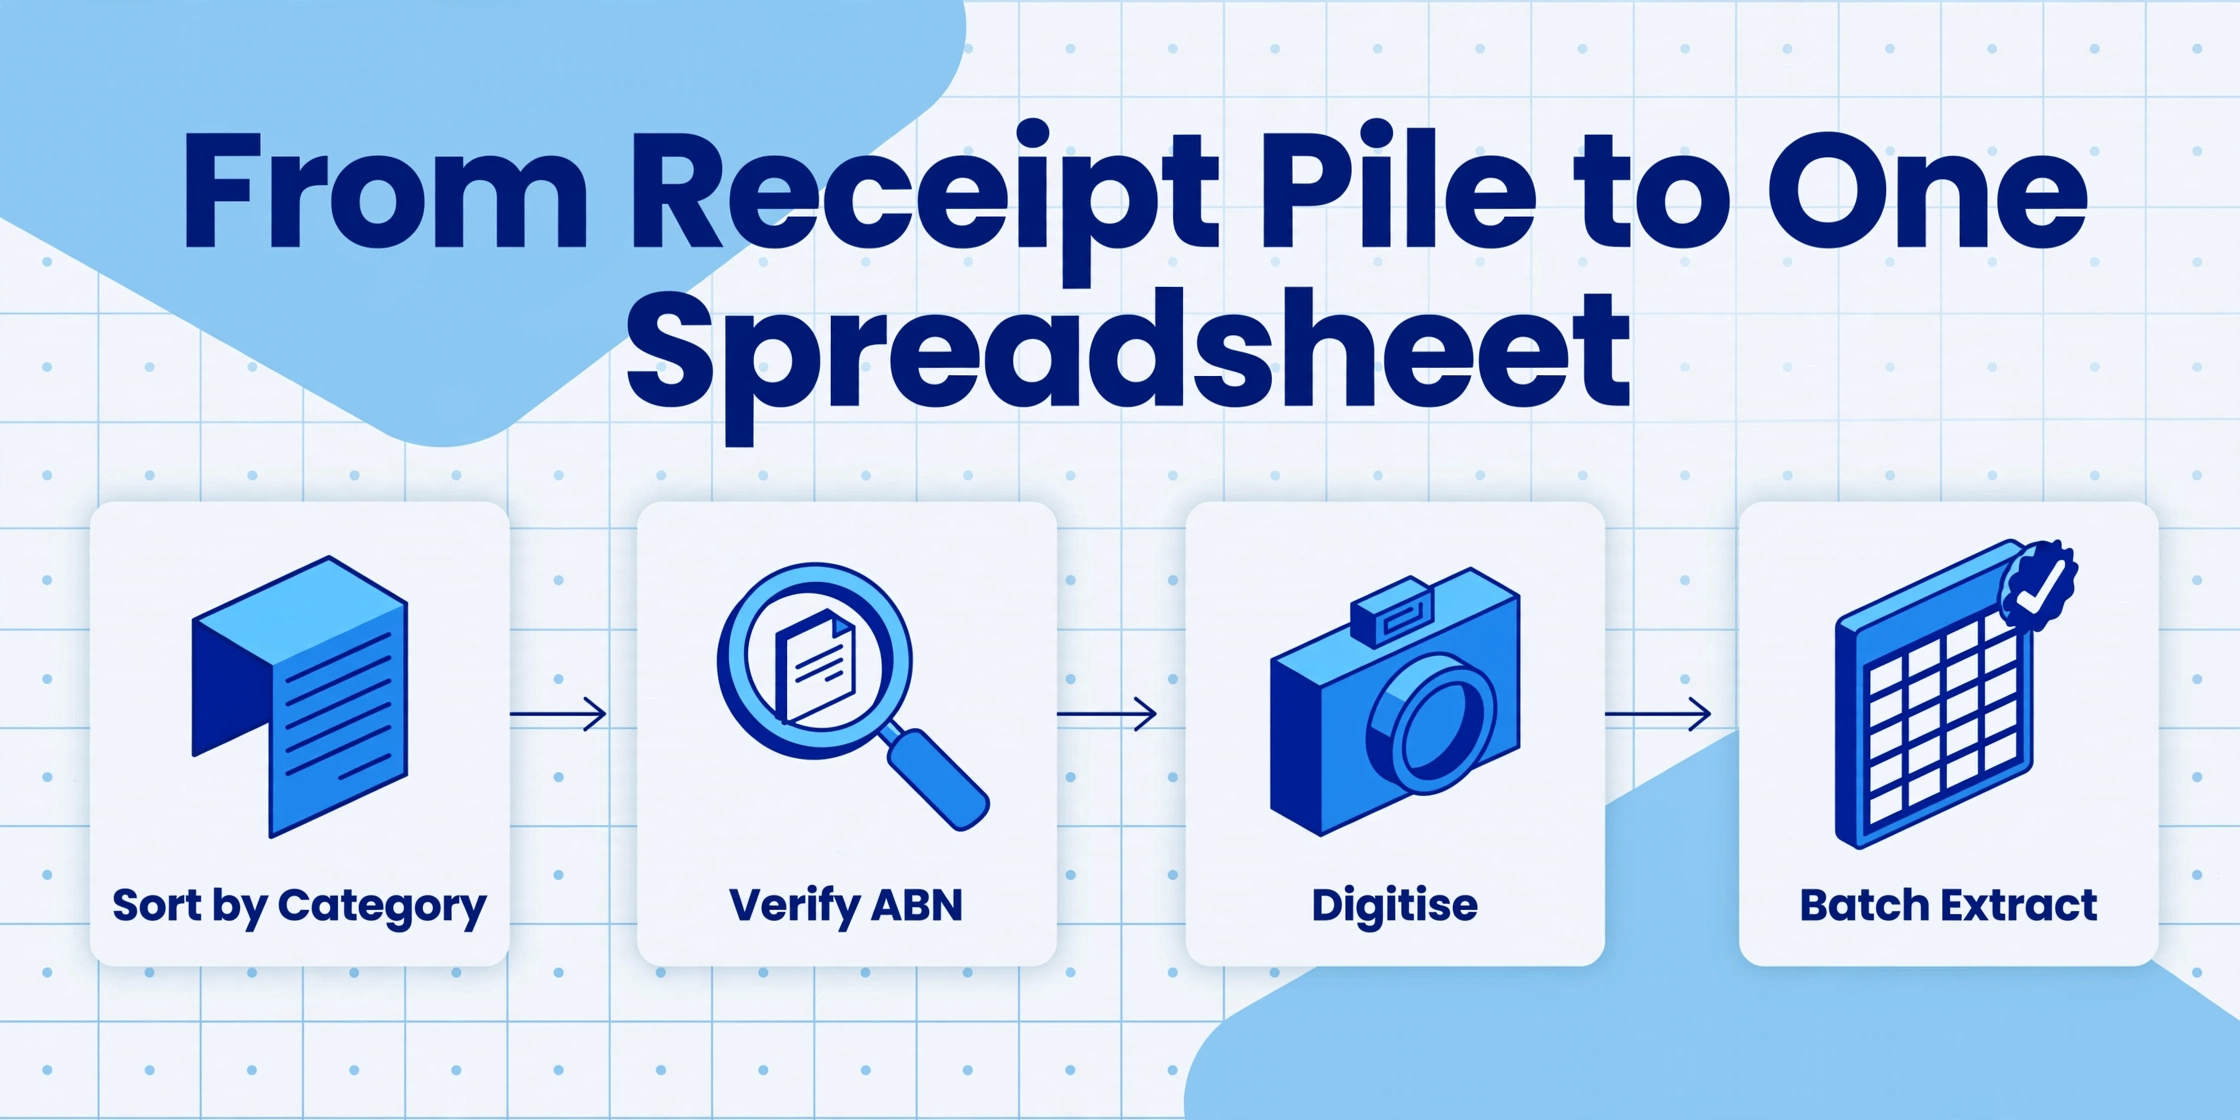
É aqui que a preparação semana a semana compensa. Você tem uma pasta de imagens de recibos nomeadas e categorizadas. Agora precisa transformá-las em uma única planilha com colunas em conformidade com a ATO — de uma só vez, não em 80 lançamentos manuais individuais.
As ferramentas tradicionais de OCR de recibos funcionam documento por documento: envie um recibo, revise, exporte, repita. A 45 segundos por recibo para um usuário experiente, 80 recibos significam uma hora inteira de cliques repetitivos. E isso antes de lidar com recibos que não correspondem ao formato esperado pela ferramenta — um recibo de e-mail da Uber e um comprovante manuscrito de artesão não têm nenhum layout em comum.
O que funciona na escala do EOFY é a extração por nome de coluna: você define as colunas de saída desejadas uma vez — Nome do Fornecedor, ABN, Data, Valor do GST, Total, Tipo de Dedução — e envia sua pasta inteira. A IA lê cada recibo, localiza os valores correspondentes entendendo o que eles significam (não onde estão na página) e monta uma planilha unificada em que cada linha é um recibo. Um recibo da Bunnings, um PDF da Uber e uma nota fiscal de artesão em papel carbono alimentam a mesma tabela porque a IA não olha para o layout — ela olha para o significado.
Para um lote de recibos australiano de EOFY, estas são as colunas que importam:
| Nome da Coluna | O Que Captura | Por Que Importa no EOFY |
|---|---|---|
Supplier Name | Nome comercial no recibo | Identifica o fornecedor para seu P&L e BAS |
Supplier ABN | ABN de 11 dígitos do recibo | Necessário para reivindicar créditos de GST; verifique com o ABR Lookup |
Invoice Date | Data da transação (DD/MM/AAAA) | Determina em qual ano fiscal a dedução se enquadra. 29 de junho vs 2 de julho é a diferença entre a declaração deste ano e a do próximo |
GST Amount | Componente GST mostrado no recibo | Alimenta diretamente o rótulo 1B do BAS (GST em compras). O recibo era uma nota fiscal válida? Se o GST não estiver indicado, talvez você não possa reivindicá-lo |
Total (incl GST) | Valor total pago, com GST incluído | Alimenta os rótulos G10 (capital) ou G11 (não capital) do BAS, dependendo do Tipo de Dedução |
Deduction Type (options: Immediate Expense/Instant Asset Write-off/Depreciable Asset/Personal Use Portion) | Categoria de tratamento tributário | Coluna inferida — a IA determina a categoria a partir do conteúdo do recibo. Direciona qual rótulo do BAS e qual cronograma de depreciação a linha alimenta |
GST Claimable (Yes/No) | Se este recibo se qualifica como nota fiscal com GST reivindicável | Coluna inferida — a IA verifica o rótulo "Tax Invoice", presença de ABN e detalhamento do GST. Elimina a determinação manual recibo por recibo |
Description | O que foi comprado | O nível de detalhe que um auditor aceitaria como "suficiente para determinar a natureza da despesa" |
Os arquivos são processados com segurança e não são armazenados.
A demonstração acima já vem pré-carregada com um preset de recibo. Tente digitar ABN do Fornecedor, Valor do GST e Tipo de Dedução (opções: Despesa Imediata/Depreciação Imediata de Ativos/Ativo Depreciável/Parcela de Uso Pessoal) como nomes de colunas para ver como a extração por nome de coluna lê cada campo pelo significado, e não pela posição. Para mais detalhes sobre a mecânica de extração — incluindo como lidar com recibos manuscritos de artesãos, itens de linha mistos sem GST e com GST, e a armadilha do atalho de GST ÷ 11 — consulte o guia passo a passo para extrair ABN e GST de recibos australianos. Para o fluxo de trabalho completo em lote — incluindo convenções de nomenclatura de arquivos, estratégias de fragmentação de formato e o limite de eficiência de 100 recibos — consulte o guia para processamento em lote de recibos empresariais para impostos.
As Últimas 48 Horas (29–30 de junho): Deduções de Última Hora
Existem deduções disponíveis para pequenas empresas australianas que têm um prazo rígido em 30 de junho — não um prazo de declaração, mas um requisito de "deve ocorrer até esta data". Se você perder o prazo, a dedução é adiada um ano inteiro. Estes são os itens a verificar nos últimos dois dias:
Depreciação imediata de ativos: compra e instalação até 30 de junho. A depreciação imediata de ativos do ano fiscal 2025-26 permite que empresas com faturamento agregado inferior a US$ 10 milhões deduzam imediatamente o custo total de ativos elegíveis que custem menos de US$ 20.000 cada. O ativo deve ser usado pela primeira vez ou instalado e pronto para uso até 30 de junho. Pediu, mas não recebeu? Não é dedutível este ano. Recebeu, mas ainda está na caixa? Não é dedutível este ano. Instalado e operacional em 29 de junho? Dedutível este ano. A data do recibo é uma evidência, mas o teste é se o ativo estava pronto para cumprir sua função.
Despesas pré-pagas dedutíveis para o próximo ano — dentro dos limites. De acordo com as regras de pré-pagamento, você pode reivindicar uma dedução imediata para despesas pré-pagas que cubram um período de serviço de 12 meses ou menos, terminando até 30 de junho do ano seguinte. Pré-pagar seu aluguel de julho de 2026, prêmios de seguro ou assinaturas de software em 29 de junho traz a dedução para o ano atual. Esta é uma tática padrão de planejamento de fim de ano fiscal — mas consulte seu contador, pois as regras de pré-pagamento interagem com sua estrutura empresarial (empresário individual vs. empresa) e se você é uma Entidade de Pequena Empresa para fins fiscais.
Contribuições previdenciárias — compensadas até 30 de junho. As contribuições de garantia previdenciária para funcionários devem ser recebidas pelo fundo até 30 de junho para serem dedutíveis no ano atual. Enviar o pagamento em 29 de junho não é suficiente — ele precisa ser compensado e cair na conta do fundo. A maioria das câmaras de compensação estima de 3 a 5 dias úteis para processamento, então o último dia prático para iniciar um pagamento previdenciário para dedução em 30 de junho é por volta de 23 a 25 de junho. Para empresários individuais que fazem contribuições dedutíveis pessoais, o mesmo prazo de compensação se aplica. O teto de contribuições concessionais da ATO para o ano fiscal 2025-26 é de US$ 30.000 — e valores não utilizados do teto de anos anteriores podem ser transportados se seu saldo total de super for inferior a US$ 500.000.
| Dedução de Última Chance | Prazo | O que o Recibo Deve Mostrar |
|---|---|---|
| Depreciação imediata de ativos até US$ 20.000 | Instalado e pronto para uso até 30 de junho | Data da compra, ABN do fornecedor, descrição do ativo, preço total. Guarde a confirmação de entrega se as datas de compra e entrega forem diferentes |
| Despesas pré-pagas (regra de 12 meses) | Pagas até 30 de junho | Data da nota fiscal, data do pagamento, período do serviço coberto. O período pré-pago deve terminar até 30 de junho do próximo ano |
| Contribuições previdenciárias | Recebidas pelo fundo até 30 de junho | Comprovante de pagamento da sua clearing house confirmando que o fundo recebeu a contribuição. Inicie por volta de 25 de junho para considerar o tempo de processamento |
| Baixa de dívidas incobráveis | Baixadas nos seus livros até 30 de junho | Ata da diretoria ou declaração do empresário individual documentando a decisão. A dívida deve ter sido incluída anteriormente como renda tributável |
| Redução do valor do estoque | Inventário e avaliação até 30 de junho | Registros do inventário mostrando estoque obsoleto ou danificado avaliado pelo menor valor entre custo ou valor realizável líquido |
Nenhuma dessas deduções de última chance exige novos softwares ou processos. Elas exigem saber que os prazos existem e ter os recibos organizados o suficiente para identificar quais compras se qualificam. Se você fez a etapa de classificação em meados de junho, já sabe quais recibos se enquadram na categoria de depreciação imediata de ativos — e pode verificar se esses ativos foram instalados e prontos para uso antes do prazo.
Depois de 30 de junho: Da Planilha para o Contador, BAS e Arquivo
O EOFY passou. Você tem uma planilha com cada recibo como uma linha, classificado por tipo de dedução, com as colunas ABN e GST preenchidas. A última fase é conectar essa planilha aos sistemas que precisam dela.
Passo 1: Entregue ao seu contador — como dados estruturados, não uma pasta de papel. A maioria dos contadores de pequenas empresas australianas trabalha com Xero, MYOB ou QuickBooks Online. Todos os três aceitam importação de CSV para transações de despesas. Exporte o resultado da sua extração como CSV, mapeie as colunas para o formato de importação da sua plataforma contábil (Data → Data, Nome do Fornecedor → Beneficiário, Total → Valor, Valor do GST → Imposto) e importe. Seu contador recebe dados limpos e categorizados em vez de uma caixa de sapatos — e cobra pela preparação da declaração de imposto em vez de entrada de dados. Se você mesmo fizer a declaração, o mesmo CSV alimenta diretamente a seção de deduções do myTax ou serve de base para os valores da sua declaração de BAS.
Passo 2: Mapeie os dados extraídos para os rótulos do seu BAS. Se você é registrado para GST e faz declarações trimestrais, seu BAS de abril a junho vence em 28 de julho. A planilha que você acabou de criar contém os números necessários: some a coluna Total para linhas onde o Tipo de Dedução é "Depreciação Imediata de Ativos" ou "Ativo Depreciável" → rótulo G10 do BAS (compras de capital). Some o Total para linhas onde o Tipo de Dedução é "Despesa Imediata" → rótulo G11 do BAS (compras não capital). Some o Valor do GST para linhas onde GST Reembolsável = Sim → rótulo 1B do BAS (GST sobre compras). Essas três somas, verificadas contra os dados subjacentes dos recibos, substituem a abordagem de estimar e torcer que muitos empresários individuais usam para a declaração de BAS.
Passo 3: Arquivamento para a janela de retenção de 5 anos. Salve a planilha e a carpeta de imagens de recibos em pelo menos dois locais — um local, um na nube. Nomee a carpeta de arquivo claramente: FY2026_Receipts/[SupplierName]_[Date].[ext]. A ATO exige que os registros estejam em inglês (ou facilmente convertidos ao inglês) e sejam armazenados de forma que evite alterações. Uma exportação em PDF da planilha final, com carimbo de data e hora e guardada junto às imagens dos recibos, cumple o padrão de "copia verdadeira e clara" segundo os requisitos de manutenção de registros da ATO. Se seu sistema de manutenção de registros muda com o tempo, você precisa ser capaz de reconstruir os dados originais — outra razão para manter a planilha de extração em um formato durável e não proprietário.
Uma planilha conectada a arquivos de recibos nomeados é um registro pronto para comprovar. Um auditor devería poder começar em qualquer fila — "Bunnings, 2026-03-15, $180, Depreciação imediata de ativos" — e localizar a imagem do recibo correspondente em segundos. O reloj de retenção de 5 anos começa desde a apresentação da declaração, não desde a data de compra, portanto uma dedução reclamada em uma declaração apresentada em outubro de 2026 precisa de registros mantidos até pelo menos outubro de 2031.
Um Caso Especial: Recibos Manuscritos de Artesãos no EOFY
Se seu negocio lida com artesãos — encanadores, eletricistas, construtores — uma parte de sua pila de recibos de EOFY será de recibos manuscritos em papel carbón. Estes são comuns no setor de construção e ofícios australiano, e apresentan um desafio específico: a letra pode ser apressada, a copia carbón pode ser débil, e o ABN (que os artesãos são legalmente obrigados a exibir em faturas acima de $75) às vezes falta ou é ilegible.
A ATO aceita recibos manuscritos como evidencia válida sempre que contenham a mesma informação que uma nota fiscal impressa: nome do fornecedor, ABN, data, descrição e montante. O problema não é a validade legal — é a legibilidade. Uma copia carbón que é legible hoje pode ser ilegible em um ano.
Para recibos manuscritos de artesãos em seu lote de EOFY: digitalize-os imediatamente após recebê-los — não espere até a correria de junho. Fotografíe-os com a melhor iluminación que possa. Processe-os com o mesmo fluxo de extração que os recibos impressos: a IA lê a escrita manual entendendo formas de caracteres em contexto, não combinando fontes. A precisión é menor que com texto impresso, portanto verifique estas filas antes de entregá-las ao seu contador. Para um guia completo sobre como manejar recibos manuscritos — incluindo expectativas de legibilidade, taxas de precisión por estilo de escrita manual e os trade-offs da revisión manual vs. extração por IA — vea o guía para processamento em lote de recibos manuscritos para impuestos.
A Lista de Verificação Completa de Recibos para o EOFY de Relance
Duas semanas antes de 30 de junho
- Reúna todos os recibos físicos, recibos por e-mail e notas fiscais de fornecedores do ano fiscal
- Separe em cinco pilhas por tratamento tributário: despesa imediata, depreciação imediata de ativos até US$ 20.000, ativo depreciable, uso misto empresarial e pessoal, pessoal (remova)
- Verifique se cada recibo tem o ABN do fornecedor; confirme via ABN Lookup
- Entre em contato com qualquer fornecedor cujo recibo não tenha ABN acima do limite de $75 — obtenha uma nota fiscal antes de 30 de junho
- Separe notas fiscais de recibos comuns; sinalize recibos abaixo de $82,50 para tratamento simplificado
Uma semana antes de 30 de junho
- Digitalize todos os recibos físicos usando uma convenção de nomenclatura consistente:
SupplierName_YYYY-MM-DD - Salve recibos por e-mail como PDFs, não capturas de tela
- Tire fotos claras e bem iluminadas de recibos manuscritos de artesãos — verifique a legibilidade do ABN
- Armazene cópias digitais em uma pasta nomeada (ex.:
FY2026_Receipts/)
Semana de 30 de junho
- Configure as colunas de extração: Nome do Fornecedor, ABN do Fornecedor, Data da Nota Fiscal, Valor do GST, Total (incl. GST), Tipo de Dedução, GST Recuperável, Descrição
- Carregue a pasta inteira de recibos para extração em lote — uma planilha unificada como saída
- Verifique por amostragem recibos de ativos e recibos manuscritos quanto à precisão da extração
- Revise a coluna Tipo de Dedução: a classificação de cada linha corresponde à sua separação manual?
29–30 de junho: Janela de última chance
- Confirme que todas as compras com depreciação imediata de ativos até US$ 20.000 estão instaladas e prontas para uso
- Considere pré-pagar despesas dedutíveis que cubram os próximos 12 meses (aluguel, seguro, software)
- Inicie as contribuições previdenciárias — precisam ser compensadas até 30 de junho, então a última iniciação prática é ~25 de junho
- Documente quaisquer baixas de dívidas incobráveis e reavaliações de estoque
Depois de 30 de junho
- Exporte o resultado da extração como CSV; importe para Xero/MYOB/QuickBooks ou entregue ao contador
- Calcule os valores do BAS: some as colunas por Tipo de Dedução → G10, G11, 1B
- Arquive a planilha (PDF) + imagens dos recibos em dois locais para retenção de 5 anos da ATO
- Se usar um contador, garanta que você está na lista de clientes dele antes de 31 de outubro para se qualificar para a prorrogação da declaração
Perguntas Frequentes
30 de junho é o prazo para declarar meu imposto de renda?
Não. 30 de junho marca o fim do ano financeiro — o último dia em que receitas e despesas contam para o ano fiscal 2025-26. O prazo para declarar seu imposto depende da sua situação: 31 de outubro de 2026 se você declarar por conta própria; até 15 de maio de 2027 se você usar um contador registrado (desde que esteja na lista de clientes dele até 31 de outubro). O corte de 30 de junho importa para deduções — uma compra feita em 1º de julho entra na declaração do próximo ano — não para a declaração em si.
Não sou registrado para GST. Este checklist ainda se aplica a mim?
Na maior parte, sim. Se seu faturamento anual for inferior a $75.000 e você não se registrou voluntariamente para GST, pode pular as colunas Valor do GST e GST Reembolsável. A verificação do ABN ainda vale a pena — confirma que seus fornecedores são empresas legítimas — e a classificação do tipo de dedução (despesa vs. ativo vs. uso pessoal) ainda determina quando e como você declara cada item. As etapas de digitalização e manutenção de registros se aplicam a todos.
Posso simplesmente dividir o total do recibo por 11 para obter o valor do GST?
Somente se cada item do recibo estiver sujeito a GST. Na Austrália, muitas compras comuns incluem itens isentos de GST — alimentos básicos, alguns serviços de saúde, exportações — junto com itens tributáveis. Um recibo da Bunnings que inclui plantas isentas de GST e ferramentas tributáveis significa que o atalho ÷ 11 dá um valor de GST incorreto. Extraia o valor do GST como uma coluna própria do recibo. Se o recibo não mostrar o GST separadamente, ele pode não se qualificar como nota fiscal, o que significa que você não pode reivindicar o crédito de GST independentemente do cálculo que fizer.
Posso usar o aplicativo myDeductions da ATO em vez da extração em lote?
O aplicativo myDeductions é uma ferramenta de manutenção de registros — armazena fotos de recibos com valores e categorias inseridos manualmente. Ele foi projetado para funcionários e indivíduos com pedidos de dedução modestos, não para pequenas empresas que processam dezenas de recibos por trimestre. O aplicativo tem três limitações que o tornam inadequado para trabalho em lote no EOFY: não produz exportações de dados estruturados (sem planilha com ABN, GST, data como colunas filtráveis), processa um recibo por vez (sem upload em lote) e não extrai dados da imagem do recibo (você digita tudo manualmente). Ele é complementar à extração em lote: use o myDeductions para o recibo ocasional em movimento e a extração em lote para a pilha do EOFY.
Fotos do celular contam como registros válidos para o ATO?
Sim. O ATO aceita cópias eletrônicas de recibos, incluindo fotos do celular, desde que sejam uma reprodução "verdadeira e clara" do original. O requisito principal é que a foto seja clara o suficiente para ler todas as informações que um auditor precisaria verificar — nome do fornecedor, ABN, data, descrição, valor e GST. Uma foto borrada e com pouca luz de um recibo onde o ABN está ilegível não atende ao padrão. A foto também precisa ser armazenada de forma que impeça alterações e preservada por todo o período de retenção de 5 anos.
Meu contador diz que tenho até maio do próximo ano para declarar. Por que 30 de junho ainda importa?
A prorrogação de declaração que seu contador obtém para você se aplica ao envio da declaração, não ao que pode ser deduzido nela. 30 de junho é o prazo para dedutibilidade — uma compra em 1º de julho pertence à declaração do próximo ano, independentemente de quando você declarar. Além disso, seu contador precisa dos dados dos seus recibos bem antes da data prorrogada de declaração para preparar a declaração. Se 80% dos clientes deles despejam pastas de recibos na última semana de abril, sua declaração pode não receber a atenção que merece. Enviar dados organizados em julho significa que seu contador trabalha na sua declaração quando tem tempo, não quando não tem escolha.
E se um recibo for superior a $82,50 mas não disser "Nota Fiscal"?
De acordo com as regras do ATO, um documento deve conter as palavras "Nota Fiscal" (ou ser claramente identificável como uma) para respaldar uma solicitação de crédito de GST sobre compras acima de $82,50 (com GST incluído). Se o seu recibo não tiver esse rótulo, mas contiver todos os sete elementos exigidos (nome do fornecedor, ABN, data, descrição, valor do GST ou declaração, total), entre em contato com o fornecedor e peça para reemitir como nota fiscal. Se eles não o fizerem, talvez você não possa solicitar o crédito de GST nessa compra. Esse é um dos motivos pelos quais a verificação "nota fiscal vs recibo" na fase de classificação não é opcional — descobrir isso depois de extrair e classificar 80 recibos significa ter que refazer o trabalho.
A Diferença Entre o Pânico do EOFY e a Prontidão para o EOFY é o Que Você Sabe em 1º de Junho
Todo empresário individual australiano chegará a 30 de junho com uma pilha de recibos. A diferença entre aqueles que entregam uma planilha ao contador em 5 de julho e aqueles que entregam uma caixa de sapatos em 28 de abril não é software, conhecimento contábil ou quantas horas trabalharam. É se eles sabiam, em 1º de junho, que os recibos precisam ser organizados por tipo de dedução — não por fornecedor — e que a verificação do ABN não é opcional.
A lista de verificação neste artigo foi projetada para comprimir um ano de trabalho com recibos em um processo repetível na semana do EOFY. No primeiro ano, leva uma tarde. No segundo ano, você vai se perguntar por que fez de outra forma.
O que muda não é o prazo — 30 de junho não se move. É que você chega a ele sabendo quais recibos sustentam quais deduções, quais ABNs são válidos e quais linhas da sua planilha correspondem a quais rótulos no seu BAS. Esse conhecimento transforma o EOFY de um jogo de conformidade em um fechamento rotineiro — mesmo prazo, experiência totalmente diferente.