Lista de verificación de deducciones fiscales para recibos en Australia
Verificación de ABN, listo para GST y preparado para EOFY
El año financiero australiano termina el 30 de junio. Para la mayoría de los propietarios de pequeñas empresas, las dos últimas semanas antes del EOFY son cuando un año de recibos — que actualmente están en una caja de zapatos, una guantera, una bandeja de entrada de correo electrónico y un cajón de la cocina — de repente necesitan convertirse en un conjunto coherente de registros fiscales. La presión no se trata solo del volumen. Se trata del hecho de que no todos los recibos son iguales según la ley fiscal australiana. Un recibo de Bunnings por un taladro de 180 $ y un recibo de Bunnings por 180 $ de suministros de limpieza se ven idénticos a simple vista, pero uno es un activo depreciable sujeto a la amortización inmediata de activos hasta 20.000 $, y el otro es un gasto deducible inmediato. Si los clasifica mal, habrá reclamado de menos o habrá creado una exposición a una auditoría. Esta lista de verificación explica exactamente qué hacer con sus recibos en cada fase de la cuenta regresiva del EOFY, para que el 1 de julio le entregue a su contador una hoja de cálculo, no una caja de zapatos.
Conclusiones clave
- Un recibo sin su ABN por encima del umbral de 75 $ no solo está incompleto: crea una obligación de retención de PAYG del 47 % que convierte un pago a un proveedor de 1.000 $ en 470 $ que usted debe personalmente al ATO.
- La amortización inmediata de activos hasta 20.000 $ tiene una trampa oculta: el activo debe estar instalado y listo para usar antes del 30 de junio; una computadora portátil que aún está en su caja el 29 de junio retrasa toda la deducción 12 meses, porque la fecha de compra por sí sola no es suficiente.
- Convertir una caja de zapatos con 80 recibos en una hoja de cálculo lista para BAS no se trata de escribir más rápido: se trata de la extracción por nombre de columna que lee los ABN, los montos de GST y los tipos de deducción por lo que significan, no por dónde están en la página, para que le entregue a su contador datos en lugar de entrada de datos.
Por qué la fecha límite del 30 de junio afecta a los recibos más que a cualquier otra cosa
La mayoría de las listas de verificación de EOFY — las de Xero, MYOB y las firmas contables — están organizadas por tipo de tarea: conciliar cuentas bancarias, finalizar la nómina, presentar BAS, pagar aportes de jubilación. Esa estructura tiene sentido para un contador que revisa un libro mayor. Tiene mucho menos sentido para un autónomo que mira una pila de 80 recibos el 25 de junio.
La razón por la que los recibos son el cuello de botella es que todas las demás tareas de EOFY trabajan con datos que ya están estructurados. Tus transacciones bancarias ya están en tu software de contabilidad. Tu nómina ya se procesa mediante STP. Tus etiquetas de BAS se alimentan del GST que has estado registrando todo el año. Pero los recibos — especialmente en una pequeña empresa que mezcla compras en Bunnings, viajes en Uber, facturas de proveedores y recibos manuscritos de artesanos — llegan a EOFY como la última frontera no estructurada. Deben clasificarse, categorizarse, verificarse y convertirse en datos estructurados antes de poder alimentar cualquiera de esas otras tareas.
Tres realidades del sistema australiano hacen que el trabajo con recibos en EOFY sea especialmente crítico:
1. Los recibos determinan qué puedes deducir este año. Un recibo de gasto con fecha del 29 de junio es deducible en el año financiero actual. La misma compra el 2 de julio va a la declaración del próximo año. Para un autónomo en la tasa marginal del 32,5%, una compra de equipamiento de 5.000 $ reclamada en el año correcto equivale a 1.625 $ en impuestos ahorrados. Si te equivocas en la fecha, ese ahorro se traslada 12 meses adelante — o desaparece por completo si el umbral de la amortización inmediata de activos hasta 20.000 $ cambia el próximo año.
2. Los recibos crean obligaciones de cumplimiento que sobreviven mucho después de reclamar la deducción. Según las reglas de mantenimiento de registros de la ATO (ITAA 1936, sección 262A), debes conservar los registros durante 5 años desde la presentación. Un recibo que digitalizas y extraes hoy es evidencia que protege una deducción reclamada en una declaración auditada en 2031. Cada recibo que tiras porque "recordaré para qué era" se convierte en una deducción que no puedes justificar.
3. Los ABN faltantes crean obligaciones, no solo deducciones perdidas. Si pagas a un proveedor que no ha indicado su ABN y el pago supera los 75 $ (excluyendo GST), tú como pagador podrías estar obligado a retener el 47% del pago según las reglas de retención PAYG sin ABN (Taxation Administration Act 1953, Schedule 1, Division 12). Esa obligación recae sobre ti — no sobre el proveedor. Un recibo sin ABN no solo está incompleto. Es una posible obligación de 470 $ en un pago de 1.000 $.
El trabajo con recibos de EOFY no se trata de orden. Se trata de asegurar deducciones, establecer evidencia de cumplimiento y sacar a la luz obligaciones — todo antes de una fecha límite inamovible. La siguiente lista de verificación divide el trabajo en fases con tiempo asignado, cada una basándose en la anterior.
A dos semanas (mediados de junio): ordene y clasifique cada recibo según su tratamiento fiscal
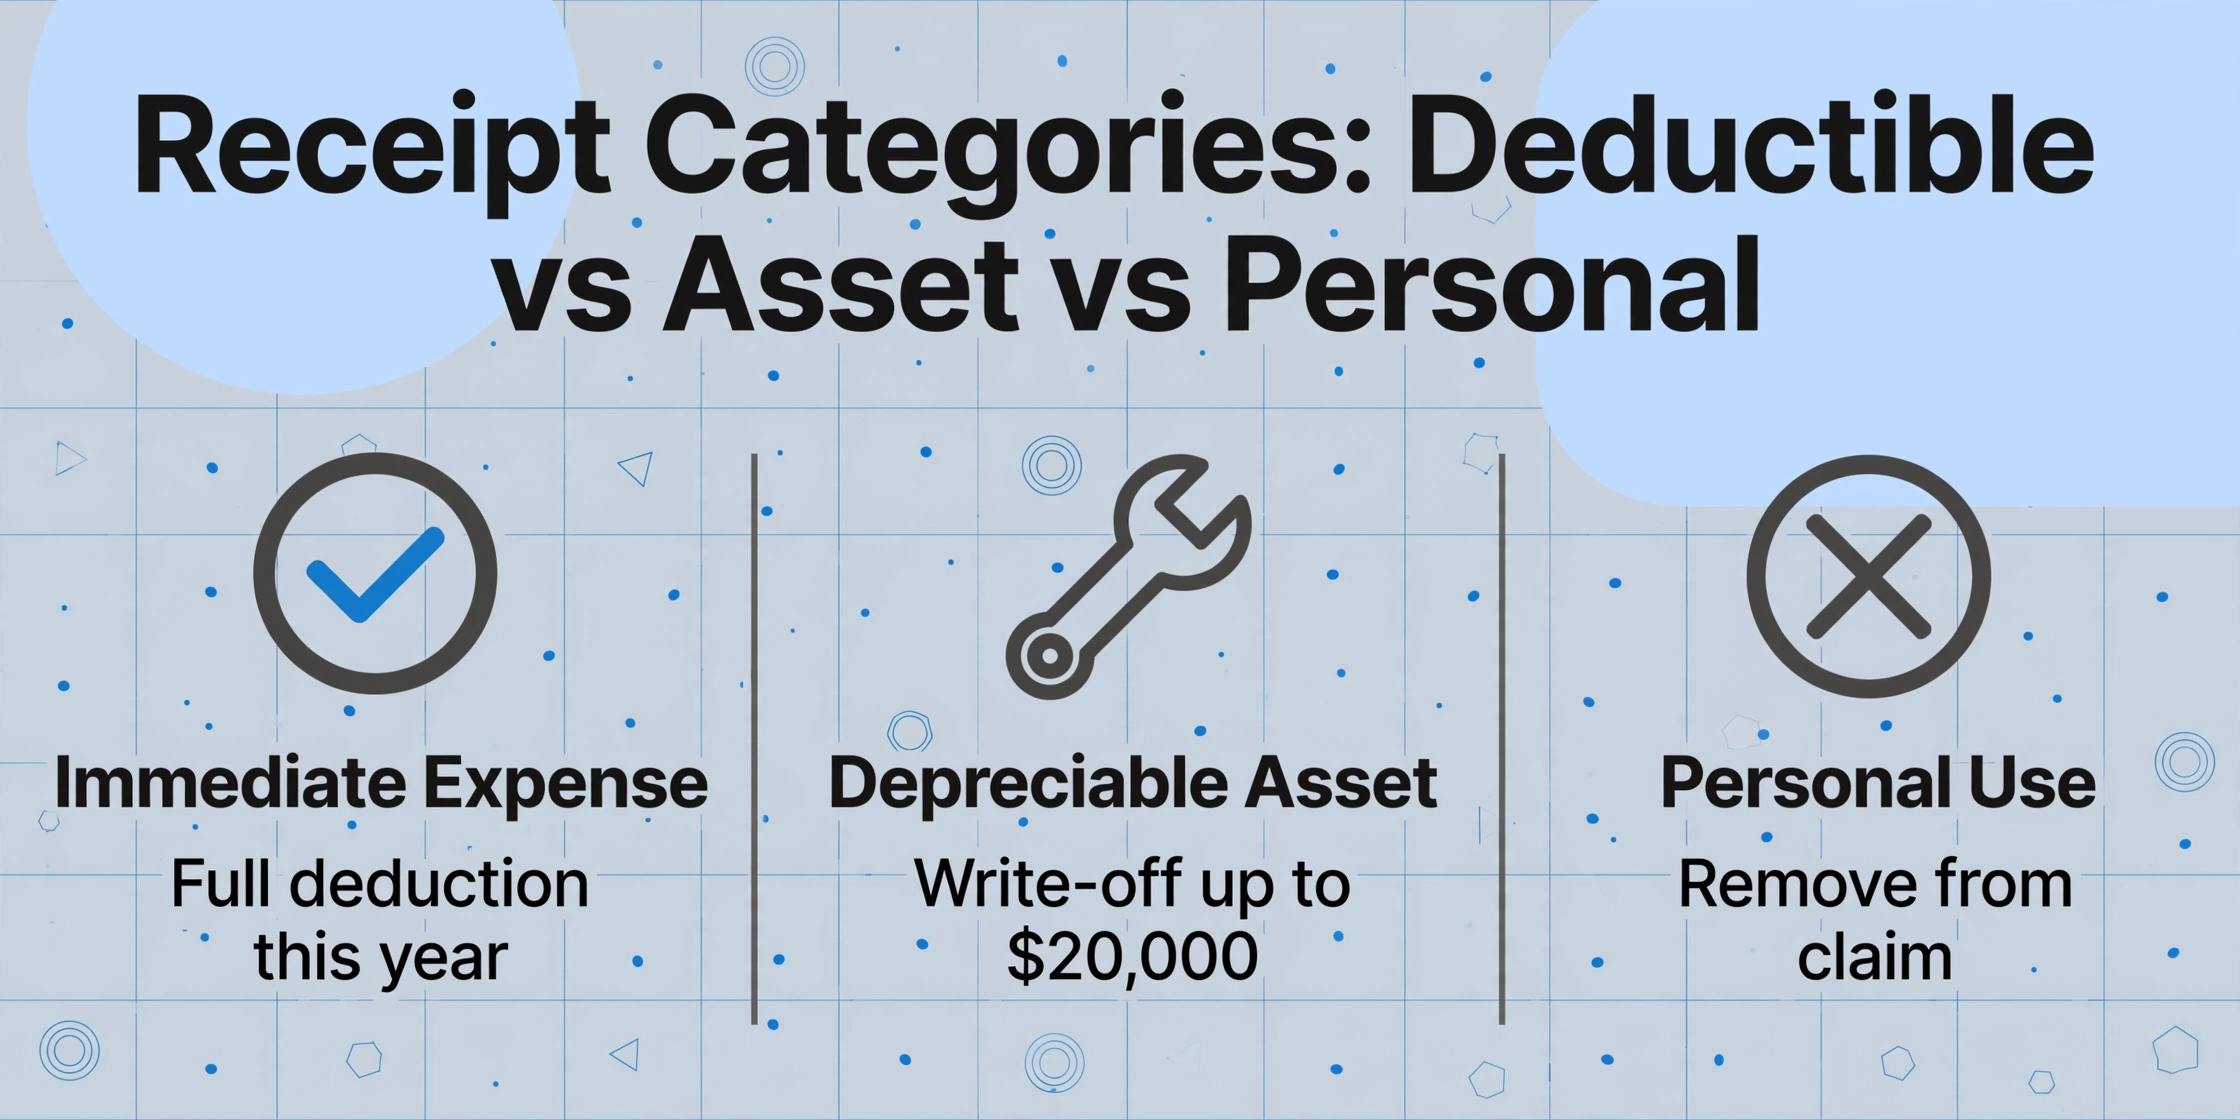
Si hay un paso que separa un EOFY organizado de uno caótico, es este: antes de escanear cualquier cosa, antes de escribir un solo nombre de columna, ordene sus recibos según lo que significan para su declaración de impuestos. La clasificación determina todo lo que viene después: qué columnas necesita extraer, qué registros debe conservar y qué sucede si lo auditan.
La ley tributaria australiana trata los recibos de manera diferente según el propósito de la compra. Una laptop de $2,500, un taladro de $180 y una compra de artículos de oficina de $45 generan recibos, pero siguen reglas de deducción completamente distintas. Clasificarlos correctamente antes de la extracción significa que sus filas de hoja de cálculo pueden llevar el tratamiento correcto desde el primer día.
| Categoría de recibo | Tratamiento fiscal | Ejemplos | Verificación de EOFY |
|---|---|---|---|
| Gasto deducible inmediato | Deducción completa en el año en curso | Suministros de oficina, suscripciones de software, artículos de papelería, limpieza, comidas con clientes, Uber para trabajo, franqueo, facturas de teléfono | Con fecha del 30 de junio o anterior. ABN presente si proviene de un proveedor registrado para GST por más de $82.50 |
| Activo depreciable (que cueste 20.000 $ o menos) | Amortización inmediata de activos: deducción completa en el año en curso | Laptop, herramientas, mobiliario de oficina, impresora, equipo de artesano, cámara | Debe estar instalado y listo para usar antes del 30 de junio. Comprado pero aún en la caja = sin deducción este año. ABN requerido independientemente del precio |
| Activo depreciable (que cueste más de 20.000 $) | Depreciado durante su vida útil: deducción parcial cada año | Vehículo, maquinaria grande, acondicionamiento, horno comercial | Instalado y listo para usar antes del 30 de junio para reclamar la parte de depreciación de este año. Consulte a su contador sobre el calendario de depreciación |
| Uso mixto empresarial y personal | Prorrateado: reclame solo el porcentaje de uso empresarial | Factura de teléfono móvil (60 % de llamadas de trabajo), internet en casa, libro de registro del vehículo, servicios del hogar para oficina | Se necesita una base razonable para la división. Un libro de registro de 4 semanas o un diario de uso es el método aceptado por la ATO. Conserve el registro |
| Gasto personal | No deducible | Compras personales de supermercado, comidas familiares, ropa no laboral, entretenimiento personal | Retírelo por completo de la pila de recibos de negocio. Si está en la misma transacción que un artículo de negocio (p. ej., un recibo de Bunnings con ambos), márquelo para prorrateo |
El error de EOFY más común en esta fase es tratar todo como "gastos generales" y volcarlo todo en la misma columna. Un portátil de 2.200 $ y un almuerzo de 22 $ generan ambos recibos, pero uno va a su registro de activos (y potencialmente a la amortización inmediata de activos), mientras que el otro va a su cuenta de pérdidas y ganancias como un gasto directo. Si los extrae en la misma hoja de cálculo sin una columna de categoría que capture esta distinción, usted o su contador tendrán que reordenar todo después — efectivamente haciendo el mismo trabajo dos veces.
Cree una columna llamada Tipo de deducción (opciones: Gasto inmediato/Amortización inmediata de activos/Activo depreciable/Parte de uso personal). Esta es una columna inferida — lo que significa que la IA lee el contenido del recibo y asigna la categoría según lo comprado, aunque no exista una etiqueta de "tipo de deducción" en el propio recibo. La categoría se completa automáticamente como parte del paso de extracción, ahorrándole el pase de clasificación manual posterior. Para un recorrido más detallado sobre cómo funcionan las columnas inferidas en lotes de recibos mixtos, consulte la guía de extracción de recibos fiscales australianos con ABN y GST.
Antes de Escanear: La Verificación de ABN de 30 Segundos que Previene una Obligación del 47%
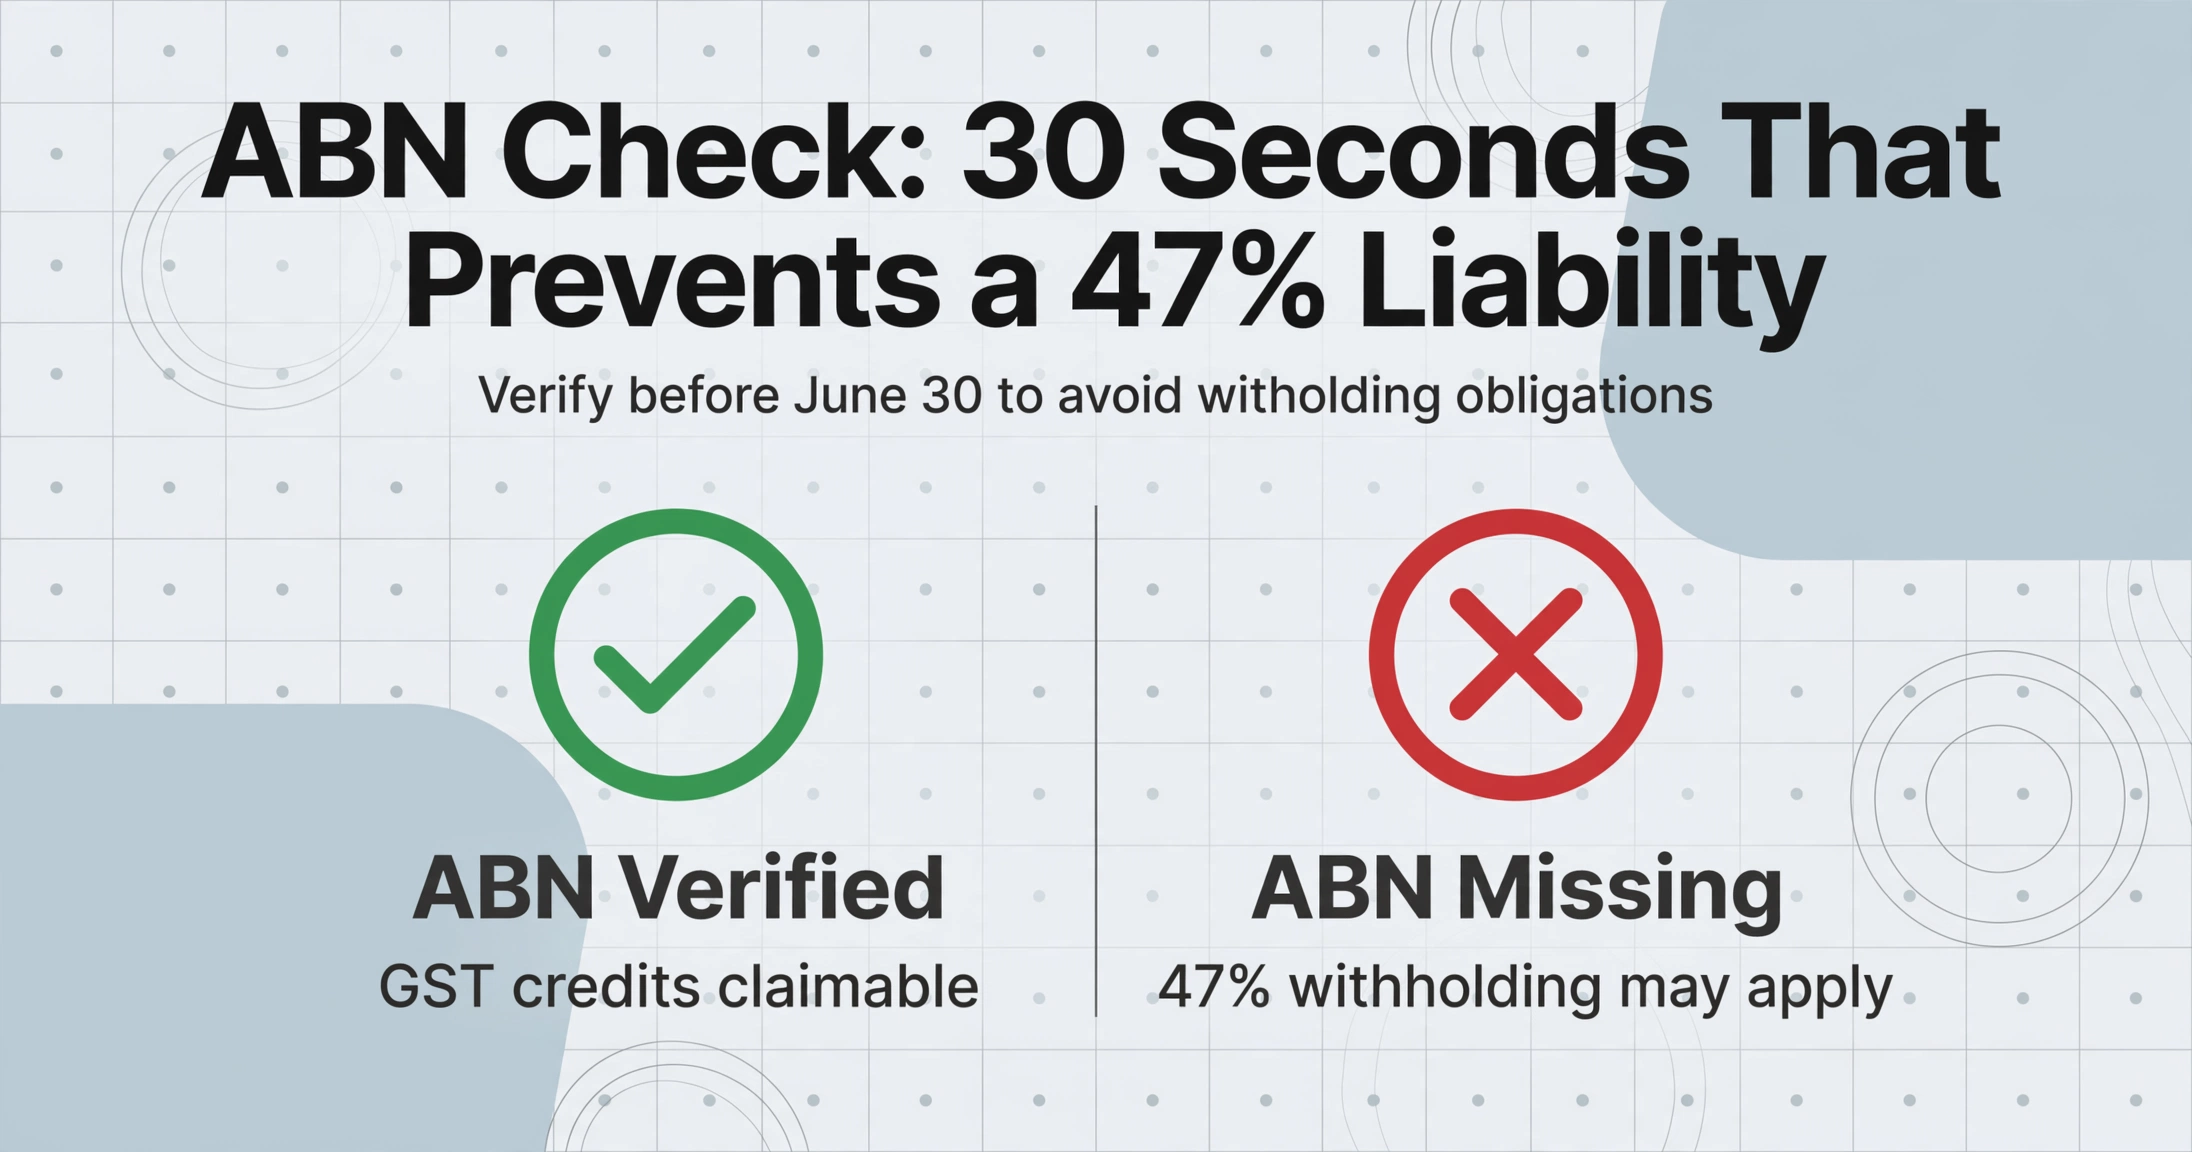
Una vez que los recibos están ordenados por categoría, los siguientes 10 minutos son el trabajo de cumplimiento con mayor retorno de inversión que hará en todo el año. Tome cada recibo de sus pilas de "deducible inmediato" y "activos". Busque el ABN del proveedor — un número de 11 dígitos, generalmente cerca del nombre comercial o al final del recibo.
Si el ABN está presente, escríbalo en la herramienta gratuita ABN Lookup del sitio web del Registro de Empresas Australiano. Esto confirma que el ABN está activo, que el nombre comercial coincide y que el proveedor está registrado para GST. Un ABN válido en el recibo más un registro ABR coincidente significa que el recibo es elegible para reclamar créditos de GST (asumiendo que esté etiquetado como factura fiscal y cumpla con los demás requisitos de la ATO).
Si el ABN falta — y el total supera los 75 $ (sin incluir GST) — debe tomar una decisión antes del 30 de junio:
- Contacte al proveedor inmediatamente. Pídale que le proporcione una factura fiscal con su ABN. La mayoría de las empresas legítimas pueden enviarla por correo electrónico en cuestión de horas.
- Si no pueden o no quieren proporcionar un ABN: determine si el proveedor está llevando a cabo una empresa o realizando una actividad de hobby/transacción privada. Si es un negocio, puede aplicarse la obligación de retención del 47%. Hable con su agente fiscal sobre si necesita retener e informar en su BAS en la etiqueta W4.
- Marque el recibo. Incluso si paga sin retener, saber qué recibos carecen de ABN le permite explicar la situación si la ATO pregunta — y reunir la documentación correcta (como un formulario NAT 3346 Declaración del Proveedor para excepciones de hobby) antes de la auditoría, no durante ella.
Este paso toma aproximadamente 15 segundos por recibo una vez que está en ritmo y elimina el mayor riesgo de cumplimiento que se esconde en la pila de recibos de una pequeña empresa. Si lo omite, está apostando a que la ATO no preguntará sobre los ABN de los proveedores en la auditoría — una apuesta que ha empeorado a medida que las capacidades de cruce de datos de la ATO han mejorado.
Faltan siete días: digitalice todos los recibos físicos antes de que se desvanezcan
Los recibos impresos en papel térmico —los que emite cada terminal EFTPOS en Australia— son químicamente inestables. Después de 6 a 12 meses, el texto se desvanece hasta quedar en blanco. Un recibo de Bunnings de marzo que entonces era perfectamente legible puede ser una tira blanca en blanco cuando lo necesite para una auditoría en 2028. La regla de retención de 5 años de la ATO exige que tenga una copia que sobreviva mucho después de que el original se haya degradado.
Esta es la semana para crear copias digitales de cada recibo físico. Tres prácticas hacen que esto funcione de verdad en lugar de crear un nuevo desorden:
Use una convención de nombres de archivo coherente.
NombreProveedor_AAAA-MM-DD.jpg — por ejemplo, Bunnings_2026-03-15.jpg o Uber_2026-04-22.pdf. El nombre del archivo se convierte en el puente entre una fila de su hoja de cálculo de extracción y el documento original en el disco. Si un auditor pide ver el recibo del taladro de 180 $ reclamado en la fila 47, puede encontrarlo en segundos en lugar de abrir 200 archivos llamados IMG_4287.jpg.
Fotografíe o escanee con la resolución suficiente para leer el ABN.
Un ABN impreso en fuente de 8 puntos cerca de la parte inferior de un recibo debe ser legible en la copia digital. Sostenga el teléfono con firmeza, asegúrese de que haya buena iluminación y compruebe que puede hacer zoom y leer el texto pequeño antes de continuar. La aplicación myDeductions de la ATO captura la foto, pero no extrae datos automáticamente.
Para los recibos por correo electrónico, guárdelos como PDF, no como captura de pantalla.
Los recibos de Uber, las facturas de suscripción de Xero y las confirmaciones de compra de Amazon para el negocio llegan por correo electrónico. Guarde cada uno como PDF (la mayoría de los clientes de correo admiten "Imprimir a PDF" o "Guardar como PDF") en lugar de hacer una captura de pantalla. El PDF conserva los metadatos y las capas de texto que hacen que la extracción sea más precisa. Las capturas de pantalla introducen artefactos de compresión que pueden confundir a una IA al leer números pequeños, especialmente ABN e importes de GST.
Al final de este paso, cada recibo debería existir como un archivo digital con nombre en una carpeta. La caja de zapatos puede esperar: los datos estructurados que está a punto de crear son los que respaldan la deducción, y la copia digital es lo que lo demuestra.
La Semana del EOFY: Extracción por Lotes de Todo en una Sola Hoja de Cálculo
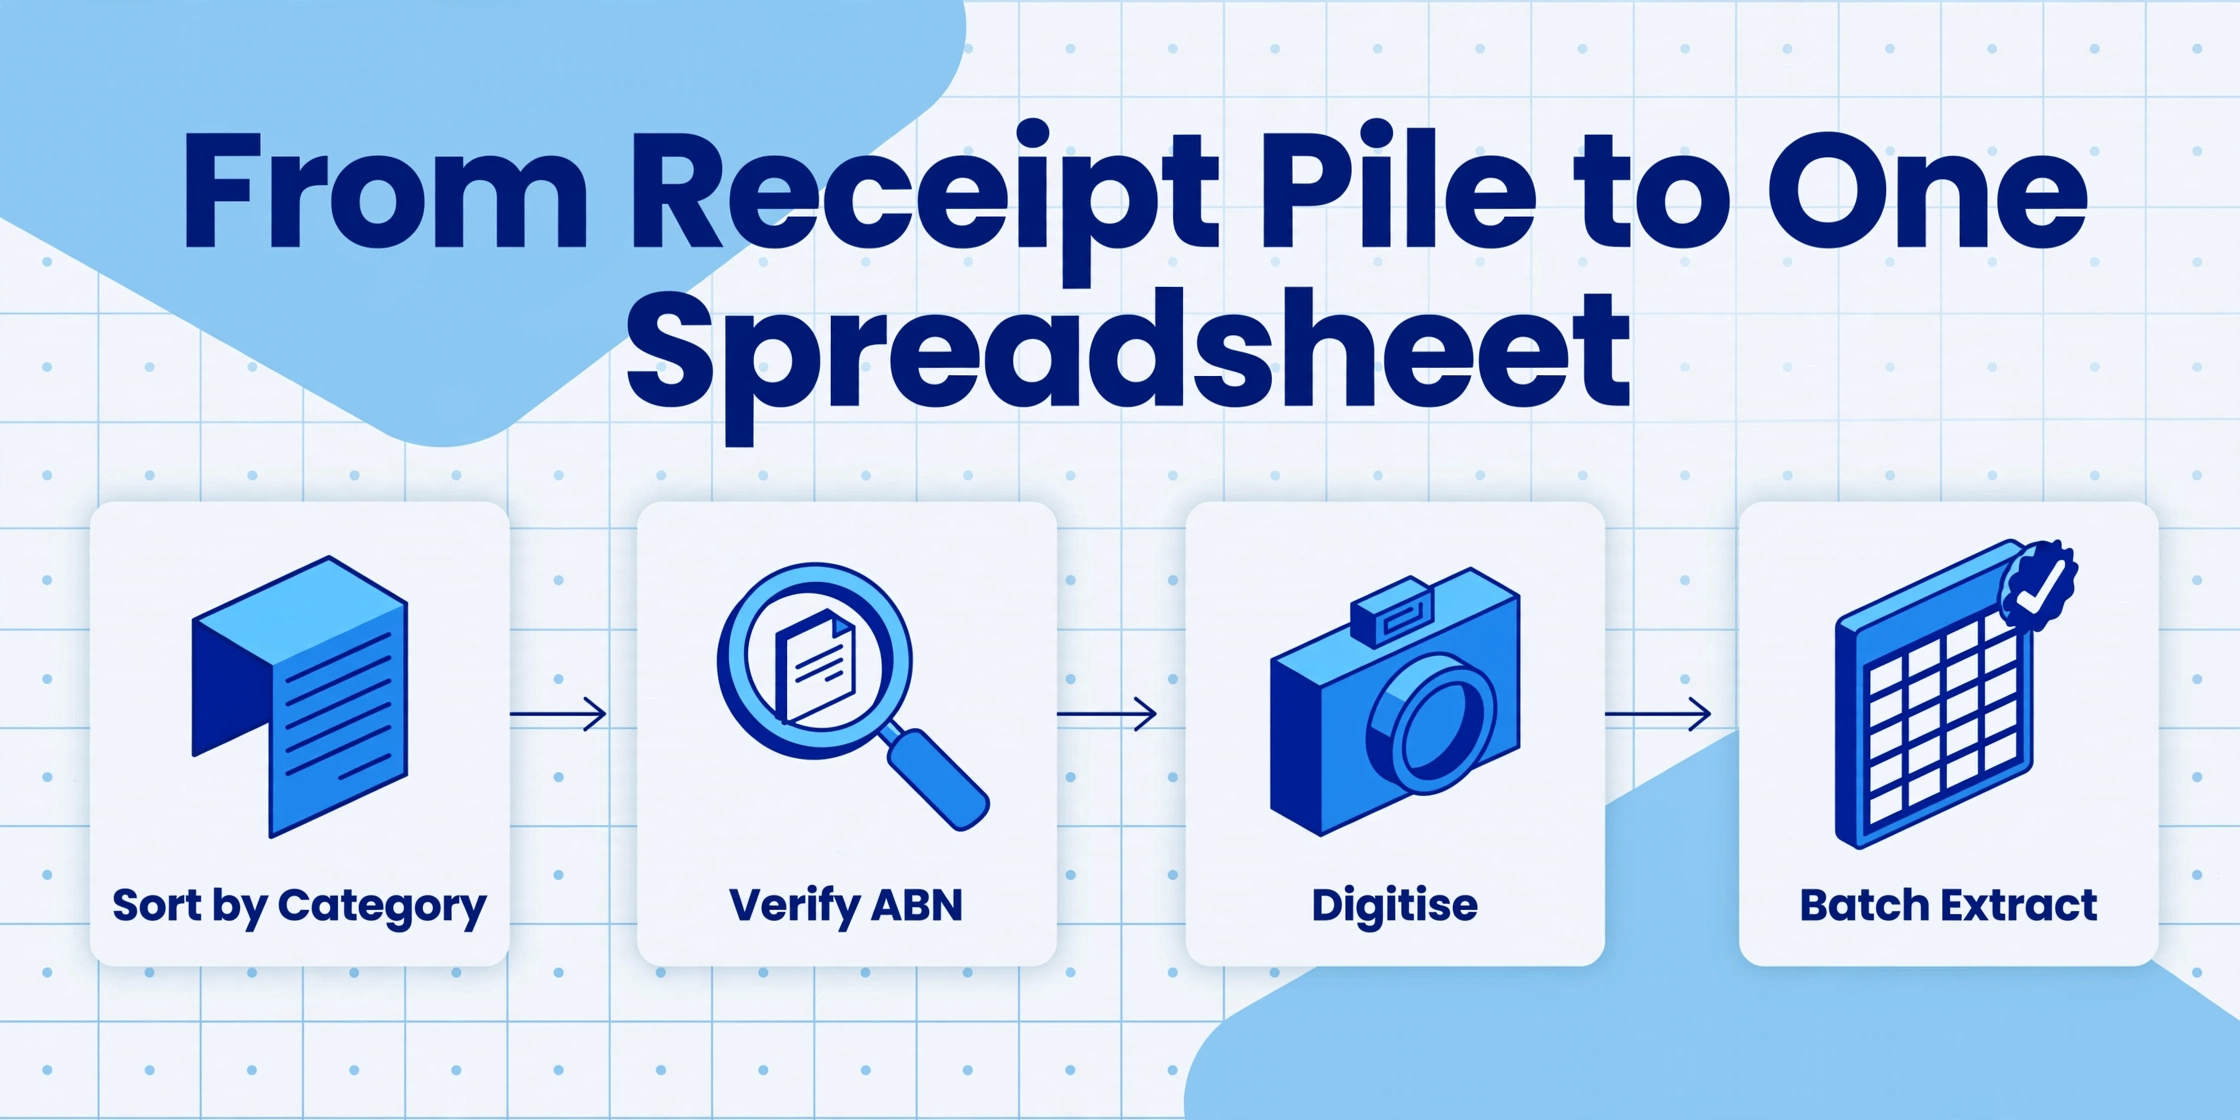
Aquí es donde la preparación semana a semana da sus frutos. Tiene una carpeta de imágenes de recibos nombradas y categorizadas. Ahora necesita convertirlas en una sola hoja de cálculo con columnas conformes a la ATO, de una sola pasada, no con 80 entradas manuales individuales.
Las herramientas tradicionales de OCR para recibos funcionan documento por documento: subir un recibo, revisar, exportar, repetir. A 45 segundos por recibo para un usuario experimentado, 80 recibos son una hora completa de clics repetitivos. Y eso antes de lidiar con los recibos que no coinciden con el formato esperado de la herramienta: un recibo por correo de Uber y un comprobante manuscrito de artesano no comparten ningún diseño en común.
Lo que funciona a escala de EOFY es la extracción por nombre de columna: usted define las columnas de salida que desea una vez — Nombre del Proveedor, ABN, Fecha, Importe de GST, Total, Tipo de Deducción — y sube toda su carpeta. La IA lee cada recibo, localiza los valores coincidentes al comprender qué significan (no dónde están en la página) y ensambla una hoja de cálculo unificada donde cada fila es un recibo. Un recibo de Bunnings, un PDF de Uber y una factura de artesano con copia carbón alimentan la misma tabla porque la IA no mira el diseño, sino el significado.
Para un lote de recibos de EOFY australiano, estas son las columnas que importan:
| Nombre de la Columna | Qué Captura | Por Qué Importa en el EOFY |
|---|---|---|
Supplier Name | Nombre comercial en el recibo | Identifica al proveedor para su P&L y BAS |
Supplier ABN | ABN de 11 dígitos del recibo | Requerido para reclamar créditos de GST; verifique con ABR Lookup |
Invoice Date | Fecha de la transacción (DD/MM/AAAA) | Determina en qué año fiscal cae la deducción. El 29 de junio frente al 2 de julio es la diferencia entre la declaración de este año y la del próximo |
GST Amount | Componente GST mostrado en el recibo | Alimenta directamente la etiqueta 1B del BAS (GST en compras). ¿Era el recibo una factura fiscal válida? Si el GST no se muestra, es posible que no pueda reclamarlo |
Total (incl GST) | Monto total pagado, GST incluido | Alimenta las etiquetas G10 (capital) o G11 (no capital) del BAS según el Tipo de Deducción |
Deduction Type (options: Immediate Expense/Instant Asset Write-off/Depreciable Asset/Personal Use Portion) | Categoría de tratamiento fiscal | Columna inferida: la IA determina la categoría a partir del contenido del recibo. Determina qué etiqueta del BAS y qué programa de depreciación alimenta la fila |
GST Claimable (Yes/No) | Si este recibo califica como factura fiscal con GST reclamable | Columna inferida: la IA verifica la etiqueta "Factura Fiscal", la presencia del ABN y el desglose del GST. Ahorra la determinación manual recibo por recibo |
Description | Qué se compró | El nivel de detalle que un auditor aceptaría como "suficiente para determinar el carácter del gasto" |
Los archivos se procesan de forma segura y no se almacenan.
La demostración anterior viene precargada con un preset de recibo. Pruebe a escribir ABN del proveedor, Importe de GST y Tipo de deducción (opciones: Gasto inmediato/Amortización inmediata de activos/Activo depreciable/Porción de uso personal) como nombres de columna para ver cómo la extracción por nombre de columna lee cada campo por significado en lugar de por posición. Para más información sobre la mecánica de extracción — incluido cómo manejar recibos manuscritos de artesanos, líneas de artículos mixtas sin GST y con GST, y el peligro del atajo de ÷ 11 para GST — consulte la guía paso a paso para extraer ABN y GST de recibos australianos. Para el flujo de trabajo completo por lotes — incluidas las convenciones de nombres de archivo, las estrategias de fragmentación de formatos y el límite de eficiencia de 100 recibos — consulte la guía para el procesamiento por lotes de recibos comerciales para impuestos.
Las últimas 48 horas (29–30 de junio): Deducciones de última oportunidad
Hay deducciones disponibles para las pequeñas empresas australianas que tienen un corte estricto el 30 de junio — no es una fecha límite de presentación, sino un requisito de "debe ocurrir antes de esta fecha". Si pierde el corte, la deducción se traslada un año completo. Estos son los elementos a revisar en los últimos dos días:
Amortización inmediata de activos: compra e instalación antes del 30 de junio. La amortización inmediata de activos del ejercicio fiscal 2025-26 permite a las empresas con una facturación agregada inferior a 10 millones de $ deducir inmediatamente el costo total de los activos elegibles que cuesten menos de 20.000 $ cada uno. El activo debe estar en uso por primera vez o instalado y listo para usar antes del 30 de junio. ¿Pedido pero no entregado? No es deducible este año. ¿Entregado pero aún en la caja? No es deducible este año. ¿Instalado y operativo el 29 de junio? Deducible este año. La fecha del recibo es evidencia, pero la prueba es si el activo estaba listo para hacer su trabajo.
Pague por adelantado los gastos deducibles del próximo año — dentro de los límites. Según las reglas de pago anticipado, puede reclamar una deducción inmediata por gastos prepagados que cubran un período de servicio de 12 meses o menos, que termine antes del 30 de junio del año siguiente. Pagar por adelantado su alquiler de julio de 2026, las primas de seguro o las suscripciones de software el 29 de junio traslada la deducción al año en curso. Esta es una táctica estándar de planificación de EOFY — pero consulte con su contador, ya que las reglas de pago anticipado interactúan con su estructura empresarial (autónomo vs. empresa) y si es una Pequeña Entidad Empresarial a efectos fiscales.
Aportes de jubilación — liquidados antes del 30 de junio. Las contribuciones de garantía de jubilación para empleados deben ser recibidas por el fondo antes del 30 de junio para ser deducibles en el año en curso. Enviar el pago el 29 de junio no es suficiente — debe liquidarse y llegar a la cuenta del fondo. La mayoría de las cámaras de compensación indican de 3 a 5 días hábiles para el procesamiento, por lo que el último día práctico para iniciar un pago de jubilación para la deducción del 30 de junio es alrededor del 23 al 25 de junio. Para los autónomos que realizan contribuciones deducibles personales, se aplica el mismo plazo de compensación. El límite de contribuciones concesionales de la ATO para el ejercicio fiscal 2025-26 es de 30.000 $ — y los montos de límite no utilizados de años anteriores pueden trasladarse si su saldo total de jubilación es inferior a 500.000 $.
| Deducción de última oportunidad | Fecha límite | Qué debe mostrar el recibo |
|---|---|---|
| Amortización inmediata de activos (hasta 20.000 $ por activo) | Instalado y listo para usar antes del 30 de junio | Fecha de compra, ABN del proveedor, descripción del activo, precio total. Conserve la confirmación de entrega si las fechas de compra y entrega difieren |
| Gastos prepagados (regla de 12 meses) | Pagados antes del 30 de junio | Fecha de la factura, fecha de pago, período de servicio cubierto. El período prepagado debe terminar antes del 30 de junio del próximo año |
| Aportes de jubilación | Recibidos por el fondo antes del 30 de junio | Recibo de pago de su cámara de compensación que confirme que el fondo recibió el aporte. Inicie el trámite hacia el 25 de junio para tener en cuenta el tiempo de compensación |
| Cancelación de deudas incobrables | Canceladas en sus libros antes del 30 de junio | Acta de junta directiva o declaración de autónomo que documente la decisión. La deuda debe haber sido incluida previamente como ingreso evaluable |
| Rebaja de inventario | Inventario y valoración antes del 30 de junio | Registros de inventario que muestren existencias obsoletas o dañadas valoradas al menor entre el costo o el valor neto realizable |
Ninguna de estas deducciones de última oportunidad requiere nuevo software o procesos. Requieren saber que las fechas límite existen y tener los recibos suficientemente organizados para identificar qué compras califican. Si hizo el paso de clasificación a mediados de junio, ya sabe qué recibos entran en la categoría de amortización inmediata de activos — y puede verificar si esos activos estaban instalados y listos para usar antes de que venciera la fecha límite.
Después del 30 de junio: De la hoja de cálculo al contador, BAS y archivo
El EOFY ha pasado. Usted tiene una hoja de cálculo con cada recibo como fila, clasificada por tipo de deducción, con las columnas ABN y GST completadas. La última fase es conectar esa hoja de cálculo con los sistemas que la necesitan.
Paso 1: Entréguela a su contador — como datos estructurados, no una carpeta de papel. La mayoría de los contadores de pequeñas empresas australianas trabajan en Xero, MYOB o QuickBooks Online. Los tres aceptan importaciones CSV para transacciones de gastos. Exporte el resultado de su extracción como CSV, asigne las columnas al formato de importación de su plataforma contable (Fecha → Fecha, Nombre del proveedor → Beneficiario, Total → Monto, Monto GST → Impuesto) e importe. Su contador recibe datos limpios y categorizados en lugar de una caja de zapatos — y cobra por la preparación de la declaración de impuestos en lugar de la entrada de datos. Si presenta su declaración usted mismo, el mismo CSV se alimenta directamente en la sección de deducciones de myTax, o forma la base de sus cifras de presentación de BAS.
Paso 2: Asigne los datos extraídos a sus etiquetas de BAS. Si está registrado para GST y presenta trimestralmente, su BAS de abril a junio vence el 28 de julio. La hoja de cálculo que acaba de crear contiene los números que necesita: sume la columna Total para las filas donde el Tipo de Deducción es "Amortización Inmediata de Activos" o "Activo Depreciable" → etiqueta G10 de BAS (compras de capital). Sume Total para las filas donde el Tipo de Deducción es "Gasto Inmediato" → etiqueta G11 de BAS (compras no capitales). Sume el Monto GST para las filas donde GST Reclamable = Sí → etiqueta 1B de BAS (GST en compras). Estas tres sumas, verificadas contra los datos de recibos subyacentes, reemplazan el enfoque de estimar y esperar que muchos autónomos usan para la presentación de BAS.
Paso 3: Archivo para el período de retención de 5 años. Guarde la hoja de cálculo y la carpeta de imágenes de recibos en al menos dos ubicaciones: una local y una en la nube. Nombre la carpeta de archivo de forma clara: FY2026_Receipts/[SupplierName]_[Date].[ext]. La ATO exige que los registros estén en inglés (o que puedan convertirse fácilmente al inglés) y que se almacenen de manera que se impida su alteración. Una exportación en PDF de la hoja de cálculo final, con marca de tiempo y almacenada junto con las imágenes de los recibos, cumple con el estándar de "copia verdadera y clara" según los requisitos de mantenimiento de registros de la ATO. Si su sistema de mantenimiento de registros cambia con el tiempo, debe poder reconstruir los datos originales — otra razón para mantener la hoja de extracción en un formato duradero y no propietario.
Una hoja de cálculo vinculada a archivos de recibos nombrados es un registro listo para la comprobación. Un auditor debería poder comenzar en cualquier fila — "Bunnings, 2026-03-15, $180, Amortización inmediata de activos" — y localizar la imagen del recibo correspondiente en segundos. El reloj de retención de 5 años comienza desde la presentación, no desde la fecha de compra, por lo que una deducción reclamada en una declaración presentada en octubre de 2026 requiere registros conservados al menos hasta octubre de 2031.
Un caso especial: recibos manuscritos de artesanos en EOFY
Si su negocio trabaja con artesanos — plomeros, electricistas, constructores — una parte de su pila de recibos de EOFY serán comprobantes manuscritos de copia carbón. Estos son comunes en el sector de la construcción y oficios de Australia, y presentan un desafío específico: la escritura puede ser apresurada, la copia carbón puede ser tenue, y el ABN (que los artesanos están legalmente obligados a mostrar en facturas superiores a $75) a veces falta o es ilegible.
La ATO acepta recibos manuscritos como evidencia válida siempre que contengan la misma información que una factura fiscal impresa: nombre del proveedor, ABN, fecha, descripción y monto. El problema no es la validez legal — es la legibilidad. Una copia carbón que hoy es legible puede ser ilegible en un año.
Para los recibos manuscritos de artesanos en su lote de EOFY: digitalícelos inmediatamente después de recibirlos — no espere hasta el apuro de junio. Fotografíelos con la mejor iluminación que pueda. Ejecútelos con el mismo flujo de extracción que los recibos impresos: la IA lee la escritura comprendiendo las formas de los caracteres en contexto, no haciendo coincidir fuentes. La precisión es menor que con texto impreso, así que verifique estas filas antes de entregarlas a su contador. Para un recorrido completo sobre el manejo de recibos manuscritos — incluidas las expectativas de legibilidad, las tasas de precisión según el estilo de escritura y las ventajas y desventajas de la revisión manual frente a la extracción por IA — consulte la guía para el procesamiento por lotes de recibos manuscritos para impuestos.
La Lista de Verificación Completa de Fin de Año Fiscal (EOFY) de un Vistazo
Dos semanas antes del 30 de junio
- Reúne todos los recibos físicos, recibos por correo electrónico y facturas de proveedores del año fiscal
- Clasifícalos en cinco montones según el tratamiento fiscal: gasto inmediato, amortización inmediata de activos, activo depreciable, uso mixto empresarial y personal, personal (retirar)
- Verifica que cada recibo tenga el ABN del proveedor; confírmalo a través de ABN Lookup
- Contacta a cualquier proveedor cuyo recibo no tenga ABN y supere el umbral de 75 $: consigue una factura fiscal antes del 30 de junio
- Separa las facturas fiscales de los recibos normales; marca los recibos de menos de 82,50 $ para el tratamiento simplificado
Una semana antes del 30 de junio
- Digitaliza todos los recibos físicos con una convención de nombres coherente:
SupplierName_YYYY-MM-DD - Guarda los recibos por correo electrónico como PDF, no como capturas de pantalla
- Toma fotos claras y bien iluminadas de los recibos manuscritos de artesanos; verifica la legibilidad del ABN
- Guarda las copias digitales en una carpeta con nombre (p. ej.,
FY2026_Receipts/)
Semana del 30 de junio
- Configura las columnas de extracción: Nombre del proveedor, ABN del proveedor, Fecha de la factura, Importe del GST, Total (incl. GST), Tipo de deducción, GST reclamable, Descripción
- Sube toda la carpeta de recibos para la extracción por lotes: una única hoja de cálculo unificada como resultado
- Verifica la precisión de la extracción en los recibos de activos y los recibos manuscritos
- Revisa la columna Tipo de deducción: ¿coincide la clasificación de cada fila con tu clasificación manual?
29 y 30 de junio: Última oportunidad
- Confirma que todas las compras de amortización inmediata de activos estén instaladas y listas para usar
- Considera pagar por adelantado los gastos deducibles que cubran los próximos 12 meses (alquiler, seguros, software)
- Inicia los aportes de jubilación: deben liquidarse antes del 30 de junio, por lo que la última fecha práctica de inicio es alrededor del 25 de junio
- Documenta cualquier cancelación de deudas incobrables y las revalorizaciones del inventario
Después del 30 de junio
- Exporta el resultado de la extracción como CSV; impórtalo en Xero/MYOB/QuickBooks o entrégalo al contable
- Calcula las cifras del BAS: suma las columnas por Tipo de deducción → G10, G11, 1B
- Archiva la hoja de cálculo (PDF) y las imágenes de los recibos en dos ubicaciones para la retención de 5 años de la ATO
- Si utilizas un agente fiscal, asegúrate de estar en su lista de clientes antes del 31 de octubre para poder acogerte a la prórroga de presentación
Preguntas frecuentes
¿Es el 30 de junio la fecha límite para presentar mi declaración de impuestos?
No. El 30 de junio marca el final del año financiero: el último día en que los ingresos y gastos cuentan para el año fiscal 2025-26. La fecha límite para presentar su declaración depende de su situación: el 31 de octubre de 2026 si la presenta usted mismo; hasta el 15 de mayo de 2027 si utiliza un agente fiscal registrado (siempre que esté en su lista de clientes antes del 31 de octubre). El corte del 30 de junio importa para las deducciones — una compra realizada el 1 de julio va a la declaración del año siguiente — no para la presentación en sí.
No estoy registrado para el GST. ¿Esta lista de verificación sigue aplicándose a mí?
En su mayor parte, sí. Si su facturación anual es inferior a 75.000 $ y no se ha registrado voluntariamente para el GST, puede omitir las columnas de Importe GST y GST Reclamable. La verificación del ABN sigue siendo valiosa: confirma que sus proveedores son negocios legítimos — y la clasificación del tipo de deducción (gasto vs. activo vs. uso personal) sigue determinando cuándo y cómo reclama cada artículo. Los pasos de digitalización y mantenimiento de registros aplican a todos.
¿Puedo simplemente dividir el total del recibo entre 11 para obtener el importe del GST?
Solo si cada artículo del recibo está sujeto al GST. En Australia, muchas compras comunes incluyen artículos sin GST — alimentos básicos, algunos servicios de salud, exportaciones — junto con artículos gravables. Un recibo de Bunnings que incluye tanto plantas sin GST como ferretería gravable significa que el atajo de ÷ 11 da una cifra de GST incorrecta. Extraiga el importe del GST como una columna propia del recibo. Si el recibo no muestra el GST por separado, puede que no califique como factura fiscal, lo que significa que no puede reclamar el crédito de GST independientemente del cálculo que haga.
¿Puedo usar la aplicación myDeductions de la ATO en lugar de la extracción por lotes?
La aplicación myDeductions es una herramienta de mantenimiento de registros: almacena fotos de recibos con importes y categorías ingresados manualmente. Está diseñada para empleados e individuos con reclamos de deducciones modestos, no para pequeñas empresas que procesan docenas de recibos por trimestre. La aplicación tiene tres limitaciones que la hacen inadecuada para el trabajo por lotes de EOFY: no produce exportaciones de datos estructurados (sin hoja de cálculo con ABN, GST, fecha como columnas filtrables), procesa un recibo a la vez (sin carga por lotes), y no extrae datos de la imagen del recibo (usted escribe todo manualmente). Es complementaria a la extracción por lotes: use myDeductions para el recibo ocasional sobre la marcha, y la extracción por lotes para la pila de EOFY.
¿Las fotos del teléfono cuentan como registros válidos para la ATO?
Sí. La ATO acepta copias electrónicas de recibos, incluidas las fotos del teléfono, siempre que sean una reproducción "fiel y clara" del original. El requisito clave es que la foto debe ser lo suficientemente clara para leer toda la información que un auditor necesitaría verificar: nombre del proveedor, ABN, fecha, descripción, importe y GST. Una foto borrosa o con poca luz de un recibo donde el ABN es ilegible no cumple con el estándar. La foto también debe almacenarse de manera que impida su alteración y conservarse durante todo el período de retención de 5 años.
Mi agente fiscal dice que tengo hasta mayo del próximo año para presentar. ¿Por qué el 30 de junio sigue importando?
La prórroga de presentación que le consigue su agente fiscal se aplica a la presentación de la declaración, no a lo que se puede reclamar en ella. El 30 de junio es la fecha límite para la deducibilidad: una compra del 1 de julio pertenece a la declaración del próximo año, independientemente de cuándo presente. Además, su agente fiscal necesita los datos de sus recibos mucho antes de la fecha de presentación prorrogada para preparar la declaración. Si el 80% de sus clientes les entregan carpetas de recibos en la última semana de abril, es posible que su declaración no reciba la atención que merece. Enviar datos organizados en julio significa que su contador trabaja en su declaración cuando tiene tiempo, no cuando no tiene otra opción.
¿Qué pasa si un recibo supera los 82,50 $ pero no dice "Factura Fiscal"?
Según las reglas de la ATO, un documento debe contener las palabras "Factura Fiscal" (o ser claramente identificable como tal) para respaldar una reclamación de crédito fiscal por GST en compras superiores a 82,50 $ (GST incluido). Si su recibo carece de esta etiqueta pero contiene los siete elementos requeridos (nombre del proveedor, ABN, fecha, descripción, importe de GST o declaración, total), contacte al proveedor y pídale que lo reemita como factura fiscal. Si no lo hace, es posible que no pueda reclamar el crédito de GST en esa compra. Esta es una de las razones por las que la verificación de "factura fiscal vs recibo" en la fase de clasificación no es opcional: descubrirlo después de haber extraído y clasificado 80 recibos significa tener que retroceder.
La diferencia entre el pánico de EOFY y la preparación para EOFY es lo que sabes el 1 de junio
Cada propietario de una pequeña empresa australiana llegará al 30 de junio con una pila de recibos. La diferencia entre quienes entregan a su contador una hoja de cálculo el 5 de julio y quienes entregan una caja de zapatos el 28 de abril no es el software, el conocimiento contable ni la cantidad de horas trabajadas. Es si sabían, el 1 de junio, que los recibos deben clasificarse por tipo de tratamiento fiscal — no por proveedor — y que el paso de verificación de ABN no es opcional.
La lista de verificación en este artículo está diseñada para comprimir un año de trabajo con recibos en un proceso repetible para la semana de EOFY. El primer año, toma una tarde. El segundo año, te preguntarás por qué alguna vez lo hiciste de otra manera.
Lo que cambia no es la fecha límite — el 30 de junio no se mueve. Es que llegas a ella sabiendo qué recibos respaldan qué deducciones, qué ABN son válidos y qué filas de tu hoja de cálculo corresponden a qué etiquetas en tu BAS. Ese conocimiento transforma EOFY de una apuesta de cumplimiento a un cierre de rutina — misma fecha límite, experiencia completamente diferente.