Cómo extraer recibos de impuestos australianos
ABN, GST y Excel
Una encuesta de Xero de 2024 reveló que el 71% de los propietarios de pequeñas empresas australianas considera estresante el cierre del año fiscal, y un 28% mencionó específicamente "mantenerse al día con los recibos" como una de las principales fuentes de agobio, por delante de la gestión del flujo de caja y de la propia presentación del BAS. Esa cifra refleja algo que todo autónomo y propietario de pequeña empresa en Australia ya sabe: el problema de los recibos no es solo el volumen. Se trata del riesgo de incumplimiento que se esconde en cada trozo de papel térmico. Porque en Australia, un recibo al que le falta el ABN no solo está incompleto: según las normas de retención de PAYG, pagar a un proveedor que no ha indicado su ABN significa que usted, como pagador, puede estar obligado a retener el 47% del pago y remitirlo a la ATO. Un recibo descolorido de Bunnings no solo es ilegible. Podría ser una obligación fiscal.
Puntos clave
- La extracción de recibos australianos no consiste en pasar números del papel a la hoja de cálculo, sino en evitar una obligación de retención del 47% que recae sobre usted cuando a un recibo de proveedor le falta el ABN.
- Dos recibos por el mismo importe pueden tener una elegibilidad de GST completamente distinta según si el documento dice "Tax Invoice" en la parte superior, y el atajo de dividir entre 11 que funciona para Officeworks falla en Bunnings debido a los artículos sin GST.
- La extracción por nombre de columna lee los campos por lo que significan y no por dónde están en la página, de modo que un recibo de Bunnings, una factura de Uber y un albarán manuscrito de un profesional alimentan la misma hoja de cálculo unificada para la presentación del BAS.
Por qué los recibos australianos son diferentes de cualquier otra guía de recibos
Si busca "cómo extraer datos de recibos a Excel", encontrará decenas de artículos que explican cómo subir una imagen, obtener el nombre del proveedor, la fecha y el total, y darlo por terminado. Para una empresa australiana, eso es aproximadamente el 40 % del trabajo.
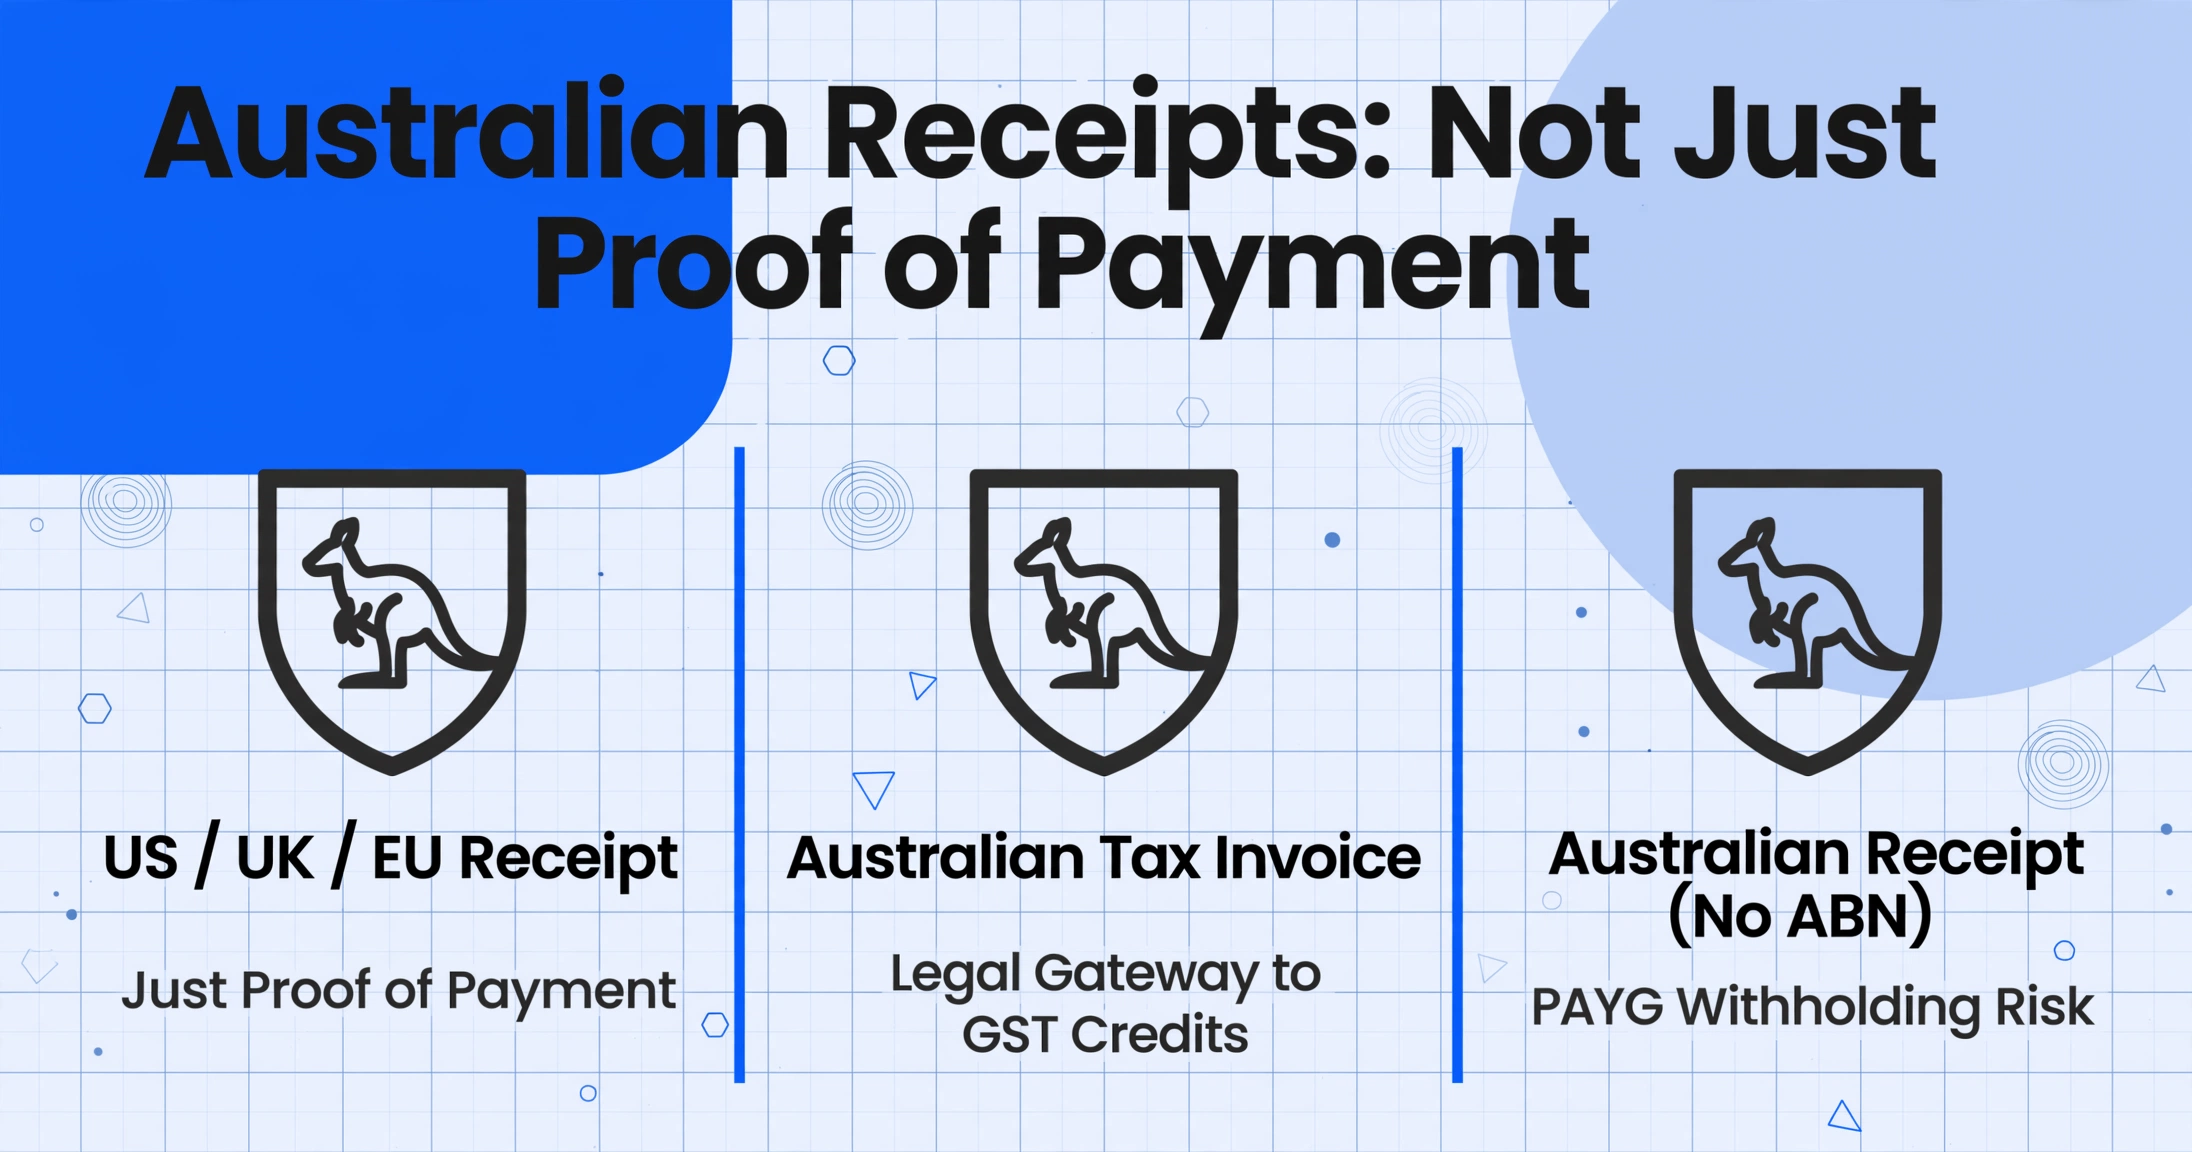
Los recibos australianos tienen un peso legal único que los recibos de EE. UU., Reino Unido o la UE no tienen. Según las normas de facturas fiscales de la ATO legisladas mediante la A New Tax System (Goods and Services Tax) Act 1999, un recibo no es solo un comprobante de pago: es la puerta legal para reclamar créditos fiscales por IVA (GST). Y esa puerta solo se abre si el recibo incluye campos específicos, incluido el número de empresa australiano (ABN) de 11 dígitos del proveedor.
Tres cosas hacen que la extracción de recibos australianos sea fundamentalmente diferente:
1. El ABN no es negociable. El ABN de un proveedor debe aparecer en cualquier documento etiquetado como factura fiscal. Si usted paga a un proveedor que no ha proporcionado un ABN en su factura, y el pago total supera los $75 (sin GST), usted como pagador generalmente debe retener el 47 % de ese pago según las normas de retención de PAYG por falta de ABN. Esto no es una multa: es una obligación de retención que recae en su BAS en la etiqueta W4.
2. El GST debe ser identificable por separado. La tasa del 10 % de GST se aplica a la mayoría de los bienes y servicios en Australia. Para reclamar un crédito fiscal por IVA en una compra, necesita una factura fiscal válida que muestre el importe del GST por línea de artículo o una declaración de que el precio total incluye GST, y el GST debe ser exactamente un onceavo del total. Un recibo que solo muestra un total general sin desglose de GST es insuficiente para reclamar créditos.
3. No todos los recibos son facturas fiscales. Esta es la distinción que confunde a la mayoría de los recién llegados. Un recibo prueba que usted pagó. Una factura fiscal es un documento específico que cumple los requisitos de la ATO y le da derecho a reclamar créditos de GST. Para compras inferiores a $82.50 (con GST incluido), no necesita una factura fiscal en absoluto. Para importes entre $82.50 y $1,000, necesita los 7 elementos estándar de la factura fiscal. Por encima de $1,000, también necesita la identidad o el ABN del comprador. La consecuencia práctica: cuando se siente con una pila de recibos al final del ejercicio fiscal (EOFY), algunos respaldan reclamaciones de créditos de GST y otros no, y necesita saber cuáles son cuáles antes de que una sola celda llegue a su hoja de cálculo.
La extracción de recibos australianos es un flujo de trabajo de cumplimiento normativo, no solo un flujo de entrada de datos. Cualquier otra jurisdicción le permite centrarse en "cuál es el importe y quién es el proveedor". En Australia, también necesita responder: "¿Es este recibo una factura fiscal válida? ¿Puedo reclamar el GST de esto? ¿Y si falta el ABN?"
Paso 1 — Verifique el ABN antes de extraer cualquier dato
Antes de hablar de software de extracción, nombres de columnas o formato de Excel, hay un paso que es exclusivamente australiano y no es opcional: verificar si cada recibo lleva un ABN válido.
El ABN es un identificador de 11 dígitos emitido por el Australian Business Register. Toda empresa que opere en Australia y emita facturas fiscales debe mostrar su ABN en esos documentos. Para un autónomo o una pequeña empresa que reclama deducciones, el ABN del proveedor en el recibo cumple dos funciones: confirma que el proveedor es una empresa registrada legítima (no un aficionado) y es la clave que vincula con la elegibilidad para el crédito fiscal por IVA.
Este es el flujo de trabajo práctico:
Revise cada recibo. Busque el ABN.
Normalmente está cerca del nombre comercial del proveedor o al pie del recibo. Es un número de 11 dígitos, a veces con el formato XX XXX XXX XXX. Si el recibo está etiquetado como "Tax Invoice", el ABN debería figurar por ley.
Verifique el ABN en el momento.
La herramienta gratuita ABN Lookup de la ATO le permite introducir un ABN y ver al instante el nombre registrado de la empresa, el estado de registro de GST y el tipo de entidad. Si el ABN del recibo no coincide con el nombre, o si ha sido cancelado, es una señal de alerta. La aplicación de la ATO también incluye una función de ABN Lookup integrada para verificación móvil.
Separe los recibos en dos montones: con ABN y sin ABN.
Esta es la bifurcación crítica. Los recibos con un ABN válido pueden pasar directamente a la extracción. Los recibos sin ABN requieren una decisión: ¿el proveedor es un aficionado o vende a título privado? ¿El total es inferior a $75 (sin GST)? Si no se aplica ninguna de las excepciones, es posible que deba practicar una retención del 47% — y ese recibo pasa a un flujo de trabajo completamente aparte (consulte la última sección).
Este paso de clasificación lleva unos 15 segundos por recibo una vez que se coge el ritmo. Para un montón de 50 recibos de EOFY, son unos 12 minutos. La recompensa: ahora sabe exactamente qué recibos son elegibles para reclamar el crédito fiscal por IVA y cuáles conllevan riesgo de incumplimiento — antes de extraer un solo dato.
Paso 2 — Separe las facturas fiscales de los recibos normales
Una vez que haya confirmado qué recibos tienen un ABN, la siguiente capa de clasificación determina qué datos necesita extraer realmente.
Según las normas de la ATO, una factura fiscal válida para ventas entre $82.50 y $1,000 (IVA incluido) debe contener siete elementos:
- Las palabras "Tax Invoice" — claramente visibles en el documento
- La identidad del vendedor — nombre comercial o razón social
- El ABN del vendedor — 11 dígitos
- La fecha de emisión de la factura
- Una descripción breve de los bienes o servicios vendidos
- El importe de GST a pagar por cada artículo, o una declaración de que el precio total incluye GST
- El importe total a pagar
Para ventas de $1,000 o más, se aplica un octavo requisito: la identidad o el ABN del comprador también debe aparecer en la factura.
Esto es lo que significa en la práctica en su escritorio, clasificando una pila de recibos del último trimestre:
| Tipo de recibo | Qué buscar | ¿Puede reclamar el crédito fiscal por IVA? | Columnas de extracción necesarias |
|---|---|---|---|
| Factura fiscal (menos de $1,000) | Etiquetada como "Tax Invoice", tiene ABN, GST mostrado | Sí | Proveedor, ABN, Fecha, Descripción, Importe de GST, Total |
| Factura fiscal ($1,000+) | Igual que la anterior + su nombre/ABN | Sí | Todo lo anterior + Identidad del comprador |
| Recibo (no es una factura fiscal) | Muestra el total pagado, sin desglose de GST, puede carecer de ABN | No | Proveedor, Fecha, Descripción, Total |
| Recibo de menos de $82.50 | Cualquier recibo de una compra pequeña | No se requiere factura fiscal, pero consérvelo para auditoría | Proveedor, Fecha, Total, Categoría |
El umbral de $82.50 es donde reside la mayor confusión. Muchas compras pequeñas — una compra de papelería de $45 en Officeworks, un recibo de almuerzo de equipo de $32 — no necesitan ser facturas fiscales en absoluto. Aún puede reclamarlas como gastos comerciales, pero no reclamará el componente de GST por separado porque el recibo no califica como factura fiscal. En la práctica, esto significa que extrae un conjunto más simple de columnas para recibos inferiores a $82.50 y no pierde tiempo buscando desgloses de GST que no existen.
Paso 3 — Asigne los requisitos de factura fiscal de la ATO a sus columnas de extracción
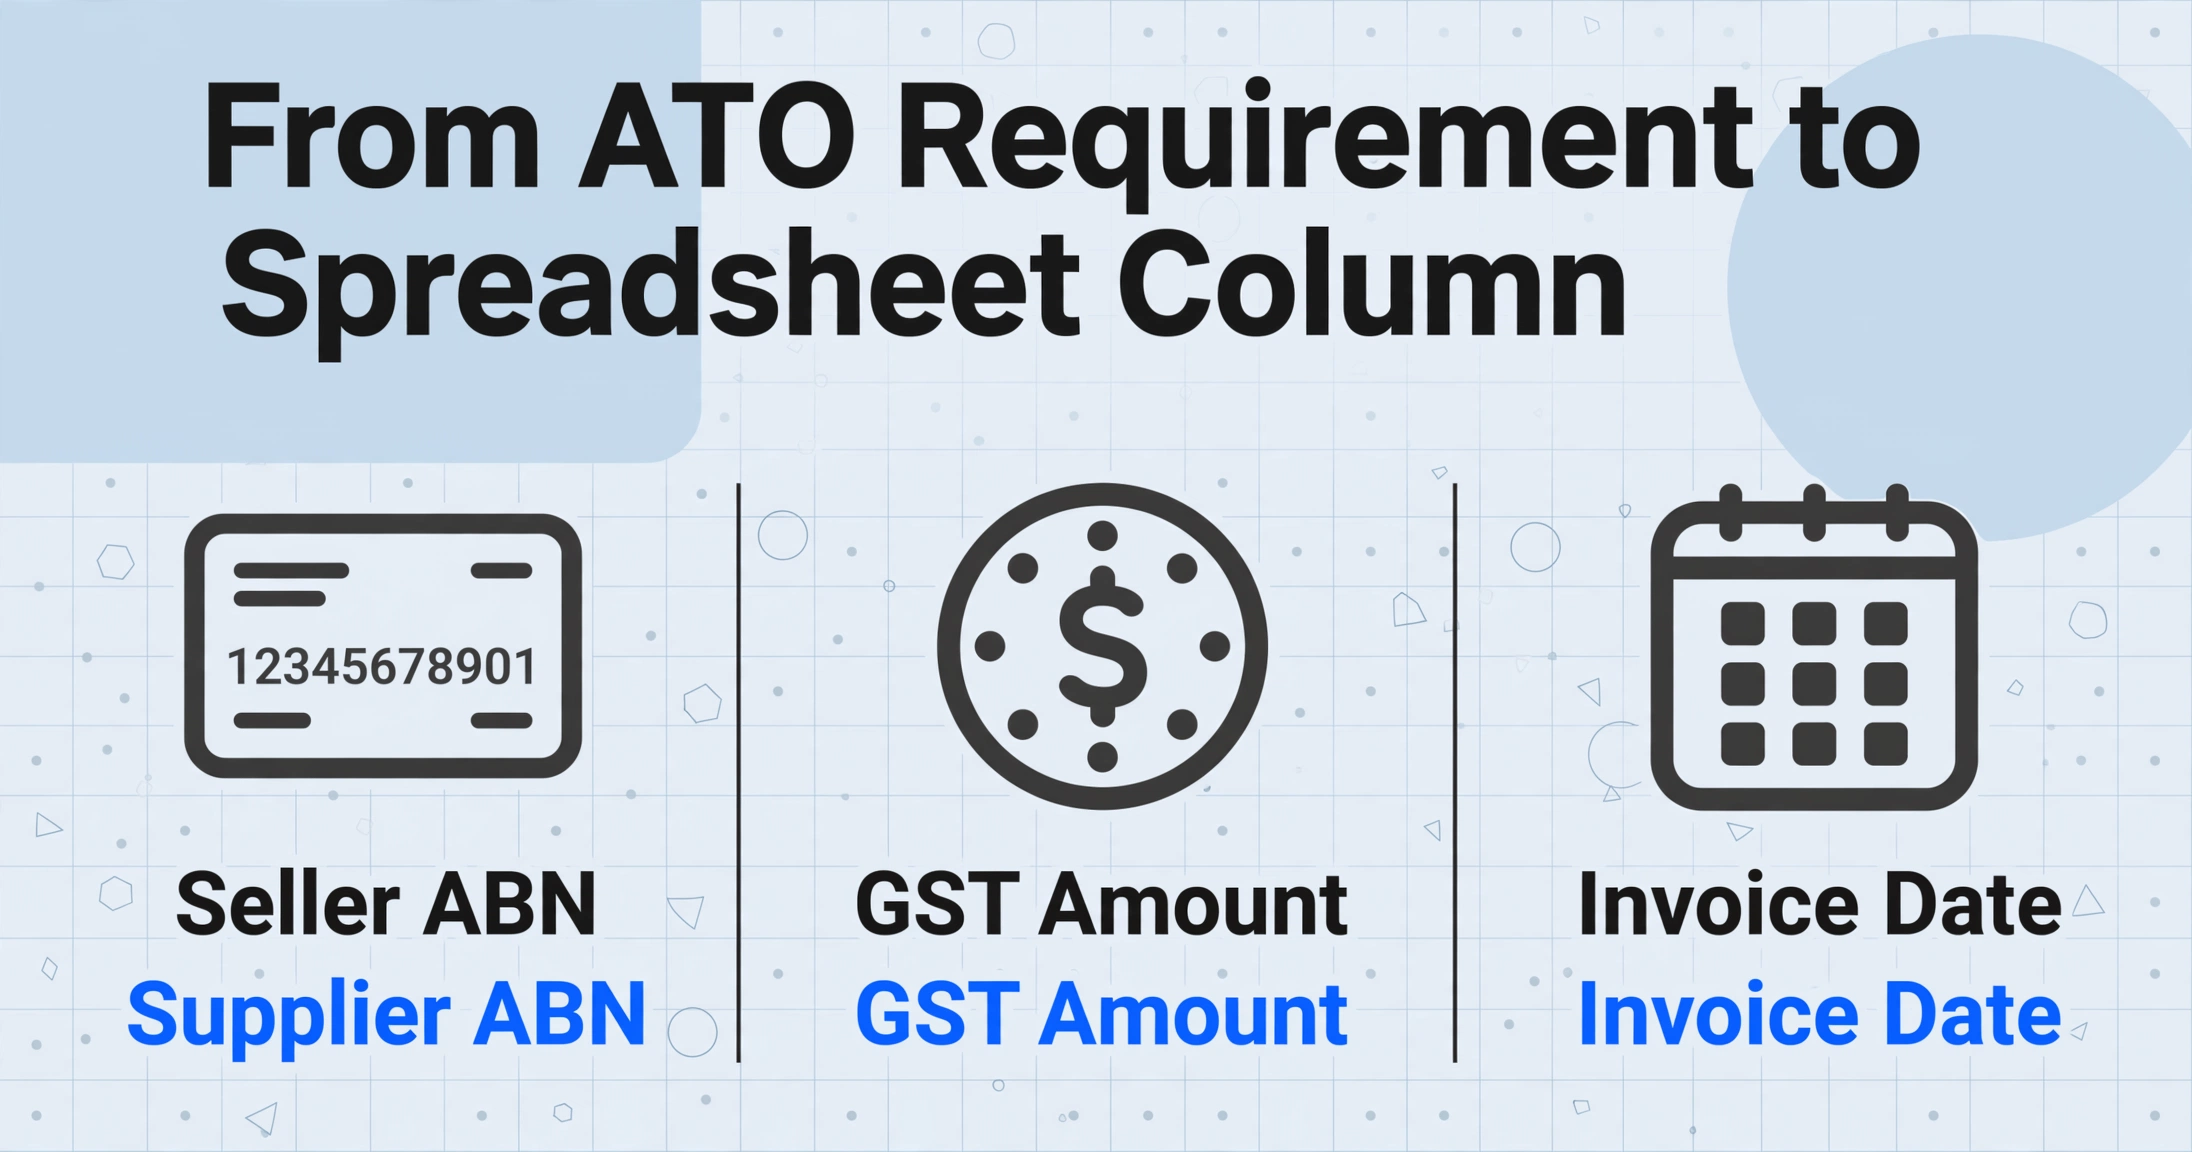
Aquí es donde la teoría se encuentra con la hoja de cálculo. La ATO le indica qué información debe contener una factura fiscal. Su tarea es traducir esos requisitos a nombres de columna que una herramienta de extracción con IA pueda entender y localizar en cada recibo, independientemente del diseño del recibo.
Las herramientas tradicionales de OCR de recibos funcionan por coincidencia de plantillas: usted dibuja cuadros alrededor de los campos en un recibo de Officeworks, y la herramienta espera que todos los recibos de Officeworks posteriores tengan la fecha en la misma posición. Ese enfoque se derrumba en el momento en que añade a un mismo lote un recibo de Bunnings (sistema POS diferente), un recibo de Uber (formato de correo electrónico, sin POS alguno) y un recibo manuscrito de un profesional (ninguna plantilla del mundo coincide con él).
Lo que necesita en su lugar es la extracción por nombre de columna: en lugar de decirle a la herramienta dónde buscar, le dice qué quiere — "ABN del proveedor", "importe del GST", "fecha de la factura" — y la IA localiza esos valores entendiendo qué significan, no dónde están en la página. Una fecha es una fecha, ya esté en la esquina superior izquierda de un recibo de Bunnings o enterrada a mitad de página en una factura PDF de un proveedor mayorista. Este enfoque independiente del formato es lo que hace que el procesamiento por lotes de tipos de recibo mixtos funcione de verdad.
Aquí tiene la asignación práctica de columnas para los recibos fiscales australianos:
| Requisito de la ATO | Nombre de su columna | Notas |
|---|---|---|
| Identidad del vendedor | Supplier Name | El nombre comercial en el recibo — Bunnings, Officeworks, el nombre comercial de un café local |
| ABN del vendedor | Supplier ABN | Número de 11 dígitos. Extráigalo tal cual; verifíquelo después con ABN Lookup |
| Fecha de emisión | Invoice Date | Estandarizada al formato DD/MM/YYYY para el reporte de BAS |
| Descripción | Description | Breve descripción de lo comprado. Con suficiente detalle para satisfacer una auditoría de la ATO |
| Importe del GST | GST Amount | Extráigalo como una columna separada — NO lo derive de Total ÷ 11. La mezcla de líneas exentas de GST y gravables hace que el atajo ÷ 11 sea inexacto |
| Importe total | Total (incl GST) | El importe total pagado, GST incluido |
| Total sin GST | Total (excl GST) | Total menos el importe del GST. Útil para su P&L, donde los gastos suelen registrarse sin GST si usted está registrado para GST |
| (Opcional) Categoría | Expense Category (options: Office Supplies/Travel/Meals/Equipment/Contractor/Other) | Una columna inferida — la IA lee el contenido del recibo y asigna una categoría aunque no exista un campo "category" en el recibo |
| (Opcional) Estado del GST | GST Claimable (Yes/No) | Otra columna inferida: la IA determina si este recibo califica como factura fiscal con GST reclamable |
Si usted está registrado para GST y presenta el BAS trimestral, esas nueve columnas le dan todo lo necesario para completar las líneas G10 (compras totales), G11 (compras exentas de GST) y G2 (créditos totales de GST) de su declaración de actividad — sin necesidad de abrir una calculadora.
Los archivos se procesan de forma segura y no se almacenan.
La demo integrada de arriba viene precargada con un preset de recibo: pruebe a escribir Supplier ABN, GST Amount y Total (incl GST) como nombres de columna para ver la extracción por nombre de columna en acción. La herramienta lee el significado de los campos, no su posición, así que funciona con recibos de cualquier tienda y en cualquier diseño. Para un recorrido más detallado de los fundamentos de la extracción de recibos —incluido el manejo de formatos, las expectativas de precisión y qué ocurre con los PDF de varias páginas— consulte la guía completa de extracción de recibos.
Paso 4 — Procesamiento por lotes: gestione el volumen de EOFY en una sola pasada
Los dueños de pequeñas empresas australianas no procesan recibos de uno en uno por diversión. El detonante casi siempre es una fecha límite: el BAS trimestral vence en dos días, o el EOFY (30 de junio) ya pasó y el contador quiere sus registros para mediados de julio.
La encuesta de Xero reveló que el 32% de los dueños de pymes señala "reunir los datos financieros" como uno de los principales factores de estrés del EOFY, y el 56% admitió haber cometido al menos un error en preparaciones anteriores del EOFY —lo más común, extraviar documentos o recibos (32%) y olvidar reclamar una deducción significativa (31%). No son errores contables. Son fallos de gestión de recibos —en concreto, el fallo de conectar un recibo físico con una fila de una hoja de cálculo de forma que sobreviva al plazo de conservación de registros de 5 años del ATO.
El procesamiento por lotes cambia la ecuación. En lugar de abrir cada recibo, escribir siete campos, cerrarlo y abrir el siguiente (45 segundos por recibo en el mejor de los casos), usted sube una carpeta de imágenes de recibos, especifica sus nombres de columna una sola vez y recibe una única hoja de cálculo unificada con cada recibo como una fila. Para un autónomo con 80 recibos del trimestre de marzo, esa es la diferencia entre una hora de armado concentrado de la hoja de cálculo y una tarde entera de entrada manual de datos con un deterioro progresivo de la precisión.
Tres prácticas hacen que la extracción por lotes sea especialmente eficaz para el EOFY:
Nombre sus archivos antes de subirlos, no después.
El nombre del archivo es el puente entre una fila de su hoja de cálculo y el documento original en sus registros. En lugar de IMG_4287.jpg, use una convención de nombres que incluya el nombre del proveedor y la fecha: Bunnings_2026-04-15.jpg. La herramienta de extracción debe incluir el nombre del archivo como una columna en la hoja de cálculo de salida, lo que hace que las pistas de auditoría sean triviales: haga clic en el nombre del archivo y encuentre el recibo.
Use columnas inferidas para la categorización automática.
Una columna inferida como Expense Category (options: Office Supplies/Travel/Meals/Equipment/Contractor/Other) significa que la IA lee cada recibo, determina la categoría más probable y la completa, antes de que usted toque la hoja de cálculo. Para un autónomo con gastos personales y comerciales mixtos, este paso de preselección por sí solo ahorra el ida y vuelta de "espera, ¿ese viaje a Bunnings fue para materiales de clientes o para la renovación de la casa?".
Exporte como una sola hoja de cálculo, no como un archivo por recibo.
Toda la propuesta de valor de la extracción por lotes es el resultado unificado: una hoja de cálculo donde la fila 5 es su recibo de Bunnings, la fila 6 es el Uber a la reunión con el cliente, la fila 7 es la suscripción mensual a Xero. Desplácese, ordene por Expense Category, filtre por GST Claimable = Yes, y tendrá sus cifras de BAS listas para transferir. Para obtener más información sobre el flujo de trabajo por lotes, incluido cómo manejar la fragmentación de formatos, las convenciones de nombres y el límite de eficiencia de 100 recibos, consulte la guía para el procesamiento por lotes de recibos comerciales.
Datos de NFIB: el 42% de los propietarios de pequeñas empresas dedican 4 horas o más al mes a papeleo de cumplimiento fiscal. Para los autónomos australianos, se mantiene el mismo patrón, pero con la fricción adicional de la verificación del ABN y la clasificación del GST. La extracción por lotes elimina la parte repetitiva de esa carga de cumplimiento, liberando esas horas para la parte que un humano realmente necesita hacer: las decisiones estratégicas sobre qué reclamar, cómo estructurar las deducciones y cuándo consultar a un agente fiscal.
Paso 5 — De los datos extraídos al BAS y al software de contabilidad
Una hoja de cálculo llena de datos de recibos solo es valiosa si se conecta con los sistemas que la necesitan: su presentación del BAS, su plataforma de contabilidad (Xero, MYOB o QuickBooks Online) y su archivo de registros de la ATO de 5 años.
Así se asignan los datos extraídos a cada destino:
Presentación del BAS
Si está registrado para el GST y presenta trimestralmente, su BAS solicita estas cifras clave:
| Etiqueta del BAS | Qué significa | Derivado de su hoja de cálculo de extracción |
|---|---|---|
| G1 — Ventas totales | Sus ingresos totales del período | De su sistema de facturación, no de los recibos |
| G2 — Ventas de exportación | Ingresos de exportación exentos de GST | De su sistema de facturación |
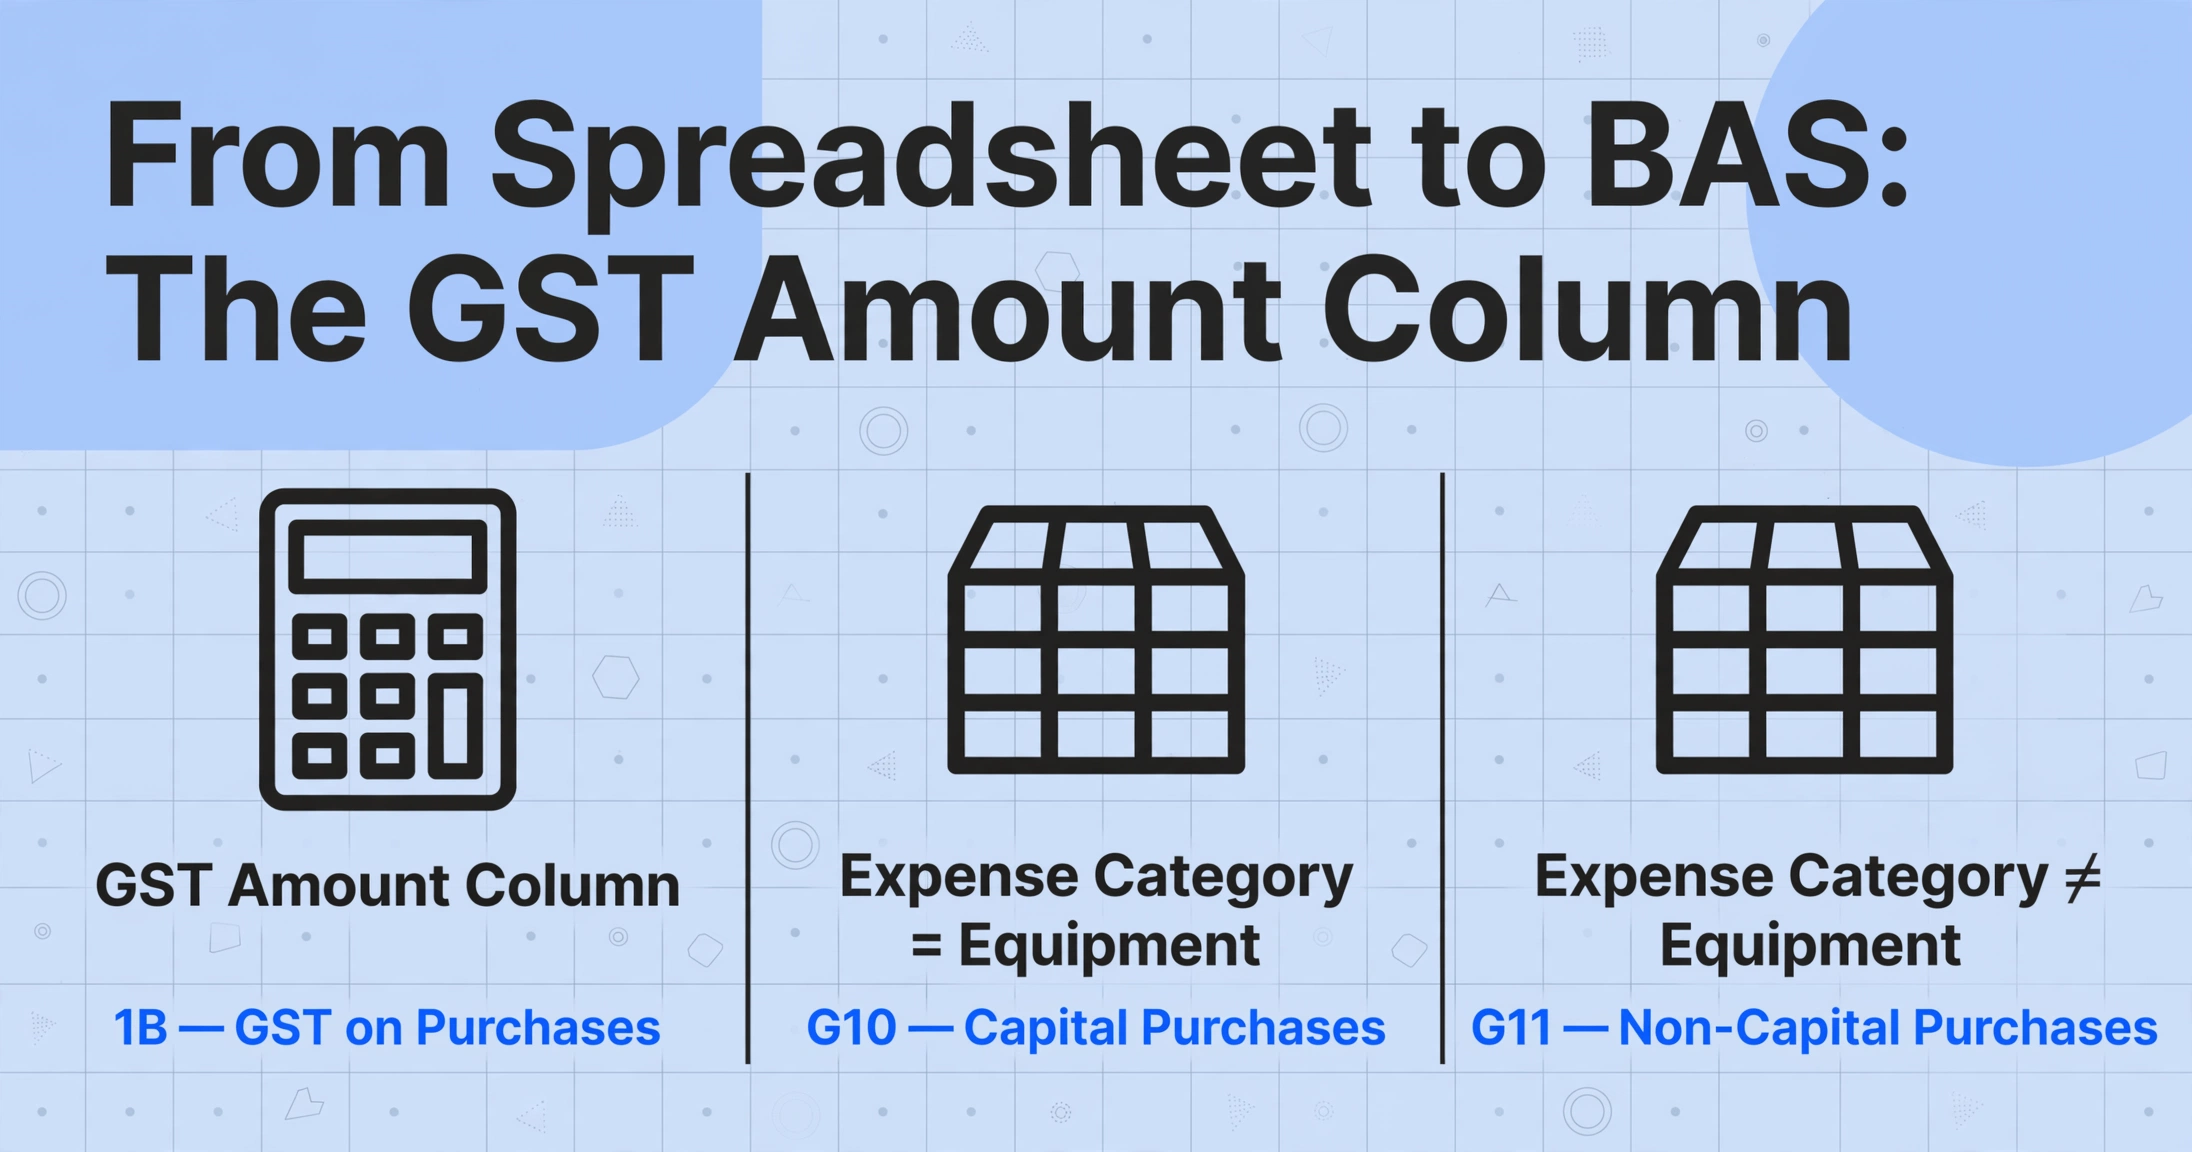
| G10 — Compras de capital | Compras de activos del negocio | Filtre su hoja de cálculo de recibos: Expense Category = Equipment, sume el Total (incl GST) |
| G11 — Compras no de capital | Todas las demás compras del negocio | Filtre: Expense Category ≠ Equipment, sume el Total (incl GST) |
| 1A — GST sobre ventas | GST que recaudó | De su sistema de facturación |
| 1B — GST sobre compras | Créditos de GST que reclama | Sume la columna GST Amount de todos los recibos donde GST Claimable = Yes |
La columna crítica aquí es GST Amount. Si cada recibo en su resultado de extracción tiene un valor de GST verificado en su propia columna, calcular 1B es una sola fórmula SUM. Si no extrajo el GST por separado e intenta calcularlo a la inversa desde los totales usando el atajo ÷ 11, obtendrá respuestas incorrectas cada vez que un recibo incluya tanto artículos gravados como exentos de GST.
Xero, MYOB y QuickBooks Online
Las tres principales plataformas de contabilidad australianas admiten la importación de CSV de transacciones de gastos. La asignación de columnas desde su hoja de cálculo de extracción al formato de importación de cada plataforma es sencilla:
- Xero: Exporte su resultado de extracción como CSV y asigne las columnas a los campos Spend Money o Bill de Xero (Date, Reference, Description, Amount, Tax Rate). El complemento Hubdoc de Xero puede capturar automáticamente imágenes de recibos, pero la extracción por nombre de columna le proporciona datos estructurados para todos los tipos de recibo, no solo los que reconoce el motor de plantillas de Hubdoc.
- MYOB: MYOB Business admite la importación de CSV a través del flujo Banking > Import Statements. Asigne sus columnas extraídas a los campos de transacción de MYOB. La aplicación de captura de recibos de MYOB (MYOB Assist) gestiona el escaneo básico de recibos, pero la extracción por lotes de formatos de recibo mixtos requiere una extracción con IA independiente del formato.
- QuickBooks Online: La herramienta de importación de QBO acepta CSV con las columnas Date, Description y Amount. Añada el GST Amount como una columna separada asignada al campo de impuestos de QBO para un seguimiento preciso del GST.
La aplicación myDeductions: qué hace y qué no hace
La herramienta gratuita myDeductions de la ATO — integrada en la aplicación de la ATO — es la "alternativa gratuita" más mencionada en los debates australianos sobre gestión de recibos. Le permite fotografiar un recibo, añadir una categoría y un importe, y subir los registros a su declaración de la renta o compartirlos con su asesor fiscal en el momento de la presentación. Para un empleado con 15 recibos relacionados con el trabajo al año, es perfectamente adecuada.
Para un autónomo que procesa más de 50 recibos por trimestre, myDeductions tiene tres límites estrictos:
- Sin exportación de datos estructurados. Los recibos se almacenan como fotos con importes introducidos manualmente: no puede exportar una hoja de cálculo con ABN, GST, fecha y categoría como columnas filtrables independientes.
- Sin procesamiento por lotes. Cada recibo es una entrada manual: hacer la foto, escribir el importe, elegir la categoría, guardar. A 30 segundos por recibo, 80 recibos son 40 minutos de sesión en el teléfono.
- Sin extracción ni verificación de ABN. La aplicación almacena la foto, pero no lee el ABN de ella. Aún necesita comprobar manualmente si cada recibo cumple los requisitos para ser una factura fiscal.
myDeductions es una herramienta de registro. La extracción por nombre de columna es una herramienta de procesamiento de datos. Son complementarias: myDeductions almacena la prueba para una auditoría de la ATO, la extracción produce la hoja de cálculo estructurada para el BAS y el software de contabilidad. Usar ambas significa que tiene el rastro de auditoría y los datos utilizables.
La regla de 5 años significa que su hoja de cálculo extraída es una prueba, no solo una comodidad. La ATO exige a las empresas conservar los registros durante 5 años desde la presentación. Una hoja de cálculo de extracción bien estructurada con referencias de nombre de archivo a las imágenes originales de los recibos es exactamente el tipo de registro organizado que satisface los requisitos de justificación según la Income Tax Assessment Act 1997.
Qué sucede cuando un recibo no tiene ABN
No todos los recibos de un proveedor incluyen un ABN. Cuando no lo tienen —y el pago total supera los $75 (sin GST)— el sistema de retención de PAYG activa una obligación específica que la mayoría de los dueños de pequeñas empresas no descubre hasta que llega una carta de auditoría.
Según las normas de retención por falta de ABN de la ATO (Taxation Administration Act 1953, Schedule 1, Division 12), si usted realiza un pago a un proveedor que no ha citado su ABN —y el proveedor está llevando a cabo una empresa, no un pasatiempo ni una transacción privada— debe:
- Retener el 47% del monto del pago (la tasa marginal máxima más el Medicare levy) y remitirlo a la ATO
- Declarar la retención en su BAS en la etiqueta W4 — "Amounts withheld where no ABN quoted"
- Emitir un resumen de pago de PAYG (NAT 3283) al proveedor en el momento del pago
- Presentar un informe anual de retención de PAYG (NAT 3448) después del cierre del ejercicio fiscal
El ejemplo práctico más relevante para un dueño de pequeña empresa: usted contrata a un diseñador gráfico freelance para un proyecto de $1,000. Le envían una factura sin ABN. Usted paga los $1,000 completos. La ATO determina posteriormente que debió haber retenido $470. Ahora le debe a la ATO $470 —de su propio bolsillo— más posibles penalizaciones e intereses. El diseñador no tiene ninguna obligación de reembolsarle. La obligación de retención recae enteramente en el pagador.
Existen tres excepciones legítimas en las que no necesita retener, incluso sin un ABN:
| Excepción | Cuándo aplica | Documentación requerida |
|---|---|---|
| Pasatiempo o actividad privada | El proveedor no está operando un negocio —por ejemplo, un artista aficionado que vende una pintura, o alguien que vende muebles personales | Formulario "Statement by a Supplier" de la ATO (NAT 3346), firmado por el proveedor |
| Pago ≤ $75 (sin GST) | El monto total del pago antes de GST es de $75 o menos | Conserve el recibo/factura. No se requiere formulario especial |
| ABN solicitado pero aún no recibido | El proveedor ha solicitado un ABN y está pendiente | Ofrezca retrasar el pago hasta recibir el ABN. Si paga antes, la retención igualmente aplica |
La obligación de retención por falta de ABN es la razón por la que el paso de verificación del ABN (Paso 1) no es opcional. En una sola sesión de clasificación de recibos de fin de año fiscal, identificar los uno o dos recibos sin ABN válidos —y marcarlos para el proveedor antes de realizar el pago— le ahorra meses de limpieza de cumplimiento.
La regla de retención del 47% no es una penalización —es un mecanismo de cumplimiento diseñado para impulsar a los proveedores a registrarse para un ABN. Pero la consecuencia financiera recae en el pagador que no retuvo, no en el proveedor que no proporcionó el ABN.
Preguntas frecuentes
¿Necesito una factura fiscal para cada compra del negocio?
No. Para compras inferiores a $82.50 (GST incluido), no se requiere una factura fiscal para reclamar el crédito de GST, aunque igualmente debe conservar el recibo para sus registros. Para compras entre $82.50 y $1,000, necesita una factura fiscal con los 7 elementos estándar. Para compras superiores a $1,000, también necesita la identidad del comprador o el ABN en la factura.
¿Puede la herramienta de extracción verificar los ABN automáticamente?
No. Las herramientas de extracción con IA pueden leer el texto del ABN en la imagen del recibo, pero no pueden verificarlo contra el Australian Business Register en tiempo real. Debe usar la herramienta gratuita ABN Lookup de la ATO para contrastar los ABN extraídos, especialmente con proveedores nuevos. La herramienta de extracción le da el número; la verificación es un paso manual aparte.
¿Puede la IA extraer datos de recibos australianos escritos a mano?
Sí. Las herramientas modernas de extracción con IA basadas en modelos de lenguaje visual pueden leer texto manuscrito en recibos, incluidas las facturas de operarios escritas en talonarios de copia carbónica, comunes en el sector de la construcción y los oficios en Australia. La precisión depende de la legibilidad de la letra: las mayúsculas impresas con claridad se extraen de forma fiable; la cursiva apresurada en un talonario ajado puede requerir revisión manual.
¿Puedo simplemente dividir el total entre 11 para obtener el importe del GST?
Solo si el recibo contiene exclusivamente artículos gravados con GST aplicado a cada línea. Si el recibo incluye algún artículo libre de GST (alimentos básicos, algunos servicios de salud, exportaciones), y muchos lo hacen, el atajo ÷ 11 produce un importe de GST incorrecto. Extraiga siempre el importe del GST como una columna separada cuando aparezca en el recibo. Si no aparece, es posible que no pueda reclamar el GST de esa compra, porque el documento no cumple el requisito de factura fiscal de mostrar el GST por separado o indicar que el total incluye GST.
¿En qué formato deben estar mis datos extraídos para una auditoría de la ATO?
La ATO acepta registros tanto en papel como electrónicos, siempre que sean una copia "fiel y clara" del original. Una hoja de cálculo de Excel con los datos de los recibos extraídos, junto con una carpeta de imágenes de los recibos originales nombradas para coincidir con las filas de la hoja de cálculo, cumple con los requisitos de sustanciación. La clave es la trazabilidad: un auditor debería poder pasar de cualquier fila de su hoja de cálculo a la imagen del recibo correspondiente sin tener que hacer una búsqueda del tesoro.
¿Cómo se compara esto con las aplicaciones dedicadas al escaneo de recibos?
La mayoría de las aplicaciones dedicadas al escaneo de recibos utilizan OCR basado en plantillas: funcionan bien con recibos de formato estándar de grandes minoristas, pero tienen dificultades con lotes de formato mixto, recibos manuscritos y facturas en PDF de proveedores mayoristas. El enfoque de extracción por nombre de columna que se describe aquí es independiente del formato: localiza los valores de los campos por su significado en lugar de por su posición. Para ver una comparación de los distintos enfoques y herramientas de extracción de recibos, consulte nuestra recopilación de herramientas de escaneo de recibos.
¿Y si no estoy registrado para el GST?
Si su facturación anual es inferior a $75,000 y no se ha registrado voluntariamente para el GST, no emite facturas fiscales y no puede reclamar créditos de GST. Su flujo de trabajo de extracción de recibos es más sencillo: solo necesita Nombre del Proveedor, Fecha, Descripción, Total y Categoría. La verificación del ABN sigue valiendo la pena —confirma que sus proveedores son empresas legítimas—, pero el mapeo de columnas de GST no se aplica a usted.
Preparar sus recibos para el contador
El año fiscal australiano va del 1 de julio al 30 de junio, lo que significa que la preparación del EOFY es una actividad de invierno, a menudo realizada en las últimas dos semanas de junio, en un apuro que coincide con la presentación del BAS del trimestre de abril a junio. La encuesta de Xero de 2024 encontró que casi la mitad de las pequeñas y medianas empresas creen que "el EOFY es solo un evento de un día", un concepto erróneo que, en realidad, conduce a un cronograma comprimido en el que 12 meses de recibos se procesan en un solo fin de semana.
El flujo de trabajo expuesto en este artículo —verificar el ABN, separar las facturas fiscales de los recibos normales, mapear los requisitos de la ATO a las columnas de extracción, procesar por lotes, exportar al software de contabilidad— convierte ese cronograma comprimido de una apuesta de cumplimiento en un sistema repetible. La primera vez, lleva una tarde. El segundo trimestre, lleva una hora.
Lo que cambia no es el esfuerzo que usted invierte. Es lo que sabe de antemano: qué recibos tienen ABN válidos, qué compras son elegibles para créditos de GST y exactamente cómo se conecta cada fila de su hoja de cálculo con una etiqueta específica del BAS. Ese conocimiento —no ninguna herramienta o función individual— es lo que marca la diferencia entre la ansiedad del EOFY y la preparación para el EOFY.