So extrahieren Sie australische Steuerbelege
ABN, GST & Excel
Eine Umfrage von Xero aus dem Jahr 2024 ergab, dass 71 % der australischen Kleinunternehmer das Ende des Geschäftsjahres als stressig empfinden, wobei 28 % ausdrücklich „den Überblick über Belege zu behalten" als Hauptquelle der Überforderung nennen – noch vor dem Cashflow-Management und der BAS-Abgabe selbst. Diese Statistik verdeutlicht, was jeder Einzelunternehmer und jedes Kleinunternehmen in Australien bereits weiß: Das Belegproblem ist nicht nur eine Frage der Menge. Es geht um Compliance-Risiken, die in jedem Stück Thermopapier lauern. Denn in Australien ist ein Beleg ohne ABN nicht nur unvollständig – gemäß den PAYG-Einbehaltungsregeln kann von Ihnen als Zahler verlangt werden, 47 % der Zahlung einzubehalten und an das ATO abzuführen, wenn Sie einem Lieferanten ohne ABN-Angabe zahlen. Ein verblasster Bunnings-Beleg ist nicht nur unleserlich. Er könnte eine Steuerschuld bedeuten.
Die wichtigsten Erkenntnisse
- Die Extraktion australischer Belege dreht sich nicht darum, Zahlen vom Papier in eine Tabelle zu übertragen – sondern darum, eine Einbehaltungspflicht von 47 % zu vermeiden, die auf Sie zukommt, wenn dem Beleg eines Lieferanten die ABN fehlt.
- Zwei Belege über denselben Betrag können eine völlig unterschiedliche GST-Berechtigung haben, je nachdem, ob das Dokument oben „Steuerrechnung" trägt – und die ÷ 11-Abkürzung, die bei Officeworks funktioniert, scheitert bei Bunnings wegen GST-freier Positionen.
- Die Spaltennamen-Extraktion liest Felder danach, was sie bedeuten, und nicht danach, wo sie auf der Seite stehen – so fließen ein Bunnings-Beleg, eine Uber-Rechnung und ein handgeschriebener Zettel eines Handwerkers in dieselbe einheitliche Tabelle für die BAS-Abgabe ein.
Warum sich australische Belege von jedem anderen Beleg-Leitfaden unterscheiden
Wenn Sie nach „Belegdaten in Excel extrahieren" suchen, finden Sie Dutzende Artikel, die das Hochladen eines Bildes, das Zurückerhalten von Händlername, Datum und Gesamtsumme beschreiben – und dann ist Schluss. Für ein australisches Unternehmen ist das erst etwa 40 % der Arbeit.
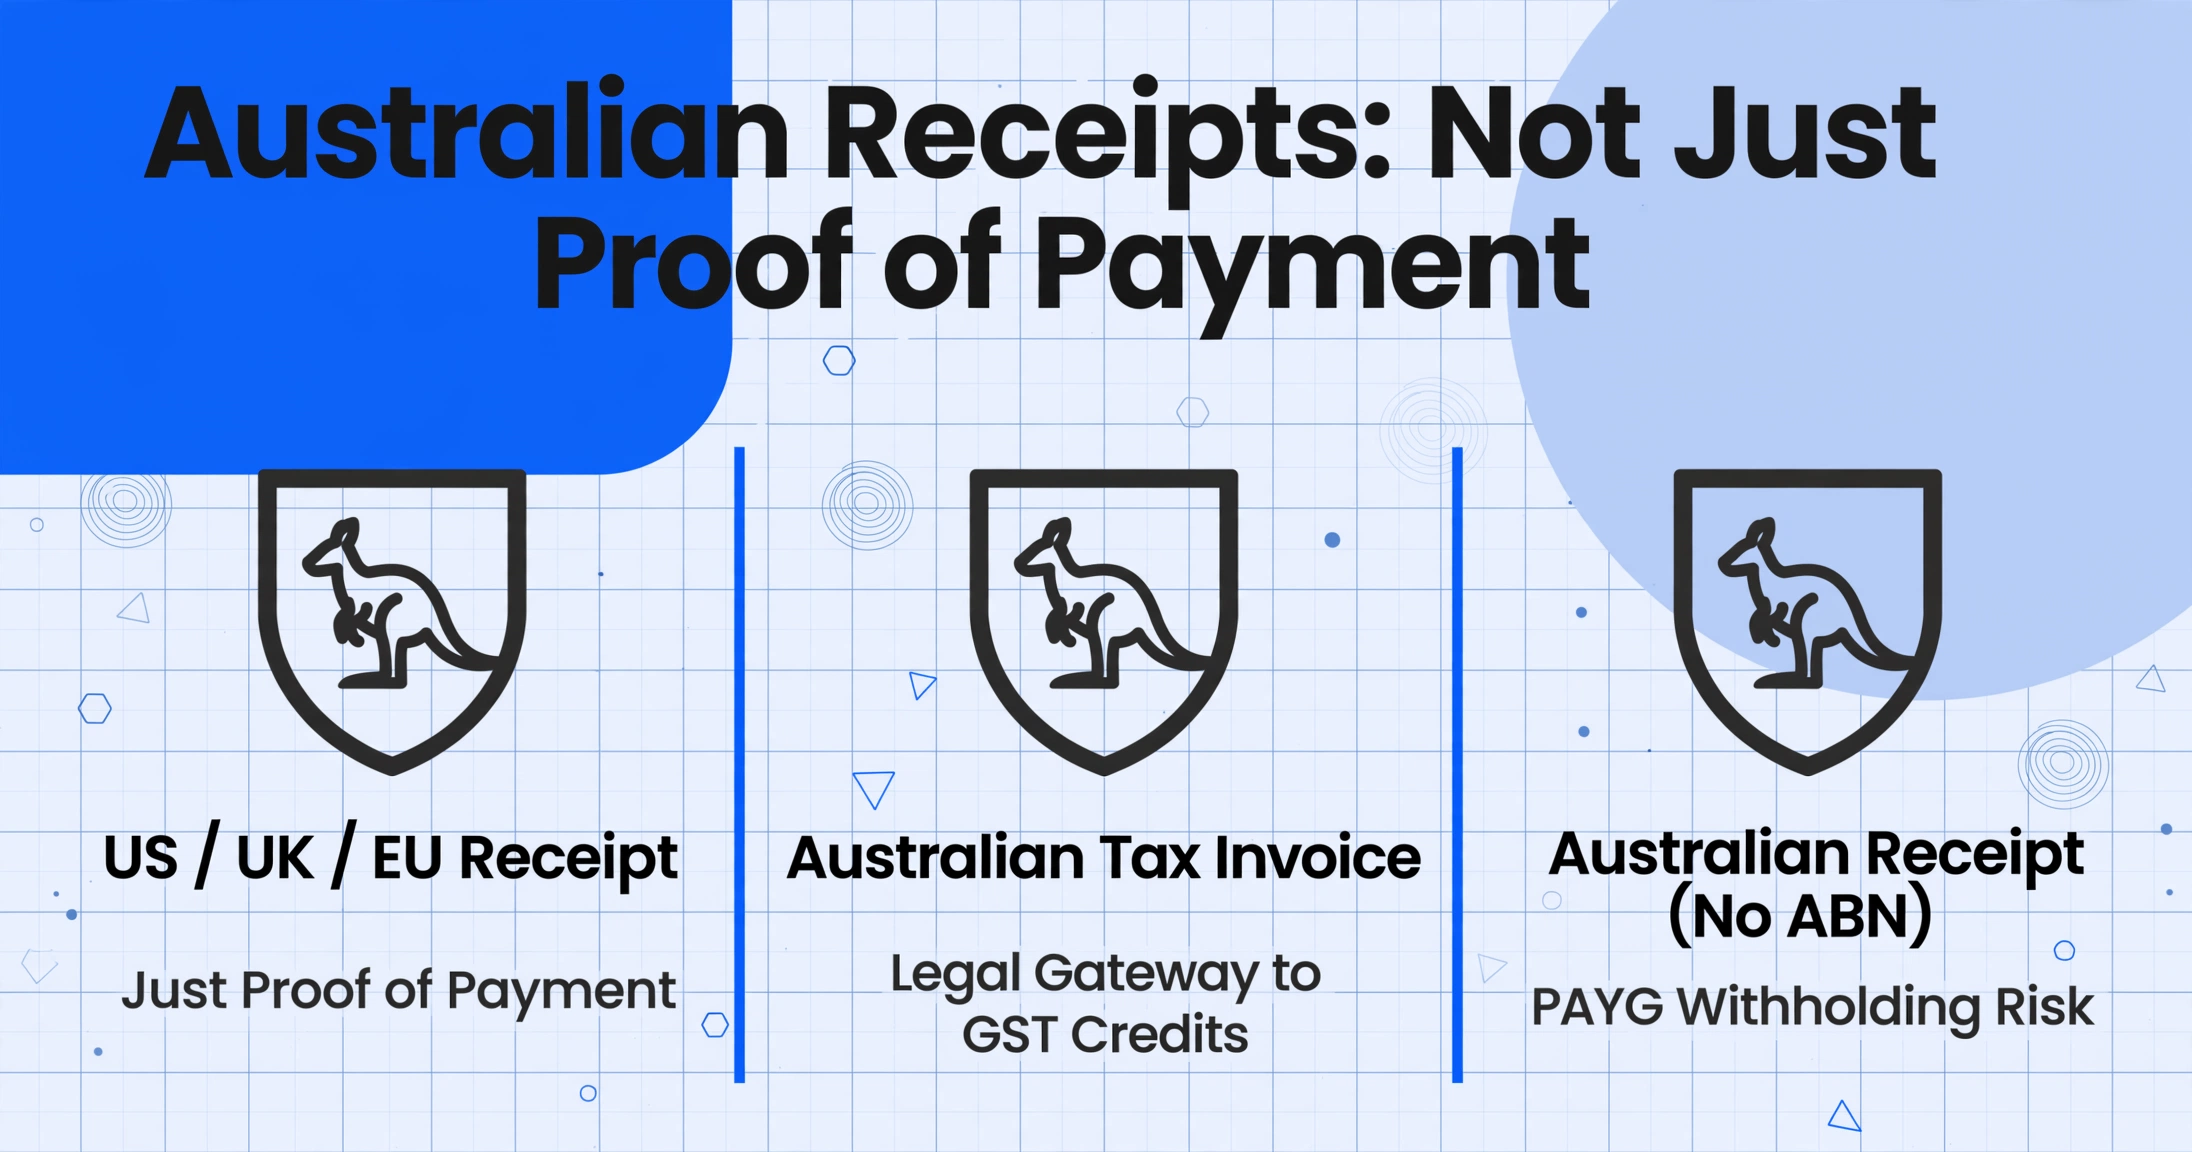
Australische Belege tragen ein einzigartiges rechtliches Gewicht, das Belege aus den USA, Großbritannien oder der EU nicht haben. Gemäß den ATO-Regeln für Steuerrechnungen, die durch den A New Tax System (Goods and Services Tax) Act 1999 gesetzlich verankert sind, ist ein Beleg nicht nur ein Zahlungsnachweis – er ist die rechtliche Voraussetzung für die Geltendmachung des GST-Vorsteuerabzugs. Und diese Voraussetzung ist nur erfüllt, wenn der Beleg bestimmte Felder enthält, darunter die 11-stellige Australian Business Number (ABN) des Lieferanten.
Drei Dinge machen die australische Belegerfassung grundlegend anders:
1. Die ABN ist nicht verhandelbar. Die ABN eines Lieferanten muss auf jedem Dokument erscheinen, das als Steuerrechnung bezeichnet wird. Wenn Sie einen Lieferanten bezahlen, der keine ABN auf seiner Rechnung angegeben hat, und die Gesamtzahlung $75 (ohne GST) übersteigt, müssen Sie als Zahlender in der Regel 47 % dieser Zahlung gemäß den PAYG-Regeln zum Einbehalt bei fehlender ABN einbehalten. Das ist keine Geldstrafe – es ist eine Einbehaltspflicht, die in Ihrer BAS unter Kennzeichen W4 erscheint.
2. Die GST muss separat ausweisbar sein. Der GST-Satz von 10 % gilt für die meisten Waren und Dienstleistungen in Australien. Um einen Vorsteuerabzug für einen Einkauf geltend zu machen, benötigen Sie eine gültige Steuerrechnung, die entweder den GST-Betrag pro Position oder eine Angabe ausweist, dass der Gesamtpreis die GST enthält – und die GST muss genau ein Elftel der Gesamtsumme betragen. Ein Beleg, der nur eine Gesamtsumme ohne GST-Aufschlüsselung zeigt, reicht für die Geltendmachung von Gutschriften nicht aus.
3. Nicht jeder Beleg ist eine Steuerrechnung. Diese Unterscheidung führt bei den meisten Neulingen zu Verwirrung. Ein Beleg beweist, dass Sie bezahlt haben. Eine Steuerrechnung ist ein spezifisches Dokument, das die ATO-Anforderungen erfüllt und Sie zur Geltendmachung von GST-Gutschriften berechtigt. Bei Einkäufen unter $82,50 (inkl. GST) benötigen Sie überhaupt keine Steuerrechnung. Für Beträge zwischen $82,50 und $1.000 benötigen Sie die 7 Standardelemente einer Steuerrechnung. Über $1.000 benötigen Sie zusätzlich die Identität oder ABN des Käufers. Die praktische Konsequenz: Wenn Sie sich am EOFY mit einem Stapel Belegen hinsetzen, unterstützen einige davon GST-Gutschriftsansprüche, andere nicht – und Sie müssen wissen, welcher welcher ist, bevor auch nur eine einzige Zelle in Ihrer Tabelle landet.
Die australische Belegerfassung ist ein Compliance-Workflow, nicht nur ein Datenerfassungs-Workflow. In allen anderen Rechtsräumen können Sie sich darauf konzentrieren, „wie hoch ist der Betrag und wer ist der Händler". In Australien müssen Sie zusätzlich beantworten: „Ist dieser Beleg eine gültige Steuerrechnung? Kann ich die GST darauf geltend machen? Was, wenn die ABN fehlt?"
Schritt 1 — Prüfen Sie die ABN, bevor Sie etwas extrahieren
Bevor wir über Extraktionssoftware, Spaltennamen oder Excel-Formatierung sprechen, gibt es einen Schritt, der typisch australisch und nicht optional ist: die Prüfung, ob jede Quittung eine gültige ABN trägt.
Die ABN ist eine 11-stellige Identifikationsnummer, die vom Australian Business Register vergeben wird. Jedes Unternehmen, das in Australien tätig ist und Steuerrechnungen ausstellt, muss seine ABN auf diesen Dokumenten anzeigen. Für einen Einzelunternehmer oder ein Kleinunternehmen, das Abzüge geltend macht, erfüllt die ABN des Lieferanten auf der Quittung zwei Zwecke: Sie bestätigt, dass der Lieferant ein legitimes registriertes Unternehmen ist (kein Hobbyist), und sie ist der Schlüssel, der mit der Berechtigung zum Vorsteuerabzug verbunden ist.
So sieht der praktische Ablauf aus:
Sehen Sie sich jede Quittung an. Finden Sie die ABN.
Sie befindet sich normalerweise in der Nähe des Firmennamens des Lieferanten oder am unteren Ende der Quittung. Es ist eine 11-stellige Nummer, manchmal formatiert als XX XXX XXX XXX. Wenn die Quittung als „Steuerrechnung“ gekennzeichnet ist, muss die ABN gesetzlich dort stehen.
Überprüfen Sie die ABN sofort.
Das kostenlose ABN-Lookup-Tool des ATO ermöglicht es Ihnen, eine ABN einzugeben und sofort den registrierten Firmennamen, den GST-Registrierungsstatus und den Unternehmenstyp zu sehen. Wenn die ABN auf der Quittung nicht zum Namen passt oder wenn sie storniert wurde, ist das eine Warnung. Die ATO-App verfügt auch über eine integrierte ABN-Lookup-Funktion für die mobile Überprüfung.
Sortieren Sie die Quittungen in zwei Stapel: mit ABN und ohne ABN.
Dies ist die entscheidende Weggabelung. Quittungen mit einer gültigen ABN können direkt zur Extraktion gehen. Quittungen ohne ABN erfordern eine Entscheidung: Ist der Lieferant ein Hobbyist oder verkauft er privat? Liegt der Gesamtbetrag unter 75 $ (ohne GST)? Wenn keine dieser Ausnahmen zutrifft, müssen Sie möglicherweise 47 % einbehalten – und diese Quittung wandert in einen separaten Arbeitsablauf (siehe den letzten Abschnitt).
Dieser Sortierschritt dauert etwa 15 Sekunden pro Quittung, sobald Sie in einen Rhythmus kommen. Für einen Stapel von 50 EOFY-Quittungen sind das etwa 12 Minuten. Der Vorteil: Sie wissen jetzt genau, welche Quittungen für GST-Gutschriftansprüche in Frage kommen und welche ein Compliance-Risiko tragen – bevor Sie einen einzigen Datenpunkt extrahieren.
Schritt 2 — Steuerrechnungen von regulären Belegen trennen
Sobald Sie bestätigt haben, welche Belege eine ABN haben, bestimmt die nächste Sortierebene, welche Daten Sie tatsächlich extrahieren müssen.
Nach den ATO-Regeln muss eine gültige Steuerrechnung für Verkäufe zwischen $82,50 und $1.000 (inkl. GST) sieben Elemente enthalten:
- Die Wörter „Tax Invoice" — deutlich auf dem Dokument sichtbar
- Die Identität des Verkäufers — Firmenname oder Handelsname
- Die ABN des Verkäufers — 11 Ziffern
- Das Ausstellungsdatum der Rechnung
- Eine kurze Beschreibung der verkauften Waren oder Dienstleistungen
- Den GST-Betrag für jeden Artikel oder eine Aussage, dass der Gesamtpreis GST enthält
- Den Gesamtbetrag
Bei Verkäufen ab $1.000 kommt eine achte Anforderung hinzu: Die Identität oder ABN des Käufers muss ebenfalls auf der Rechnung erscheinen.
So sieht das in der Praxis an Ihrem Schreibtisch aus, wenn Sie einen Stapel Belege aus dem letzten Quartal sortieren:
| Belegart | Worauf achten | GST-Gutschrift beanspruchbar? | Benötigte Extraktionsspalten |
|---|---|---|---|
| Steuerrechnung (unter $1.000) | Mit „Tax Invoice" gekennzeichnet, hat ABN, GST ausgewiesen | Ja | Lieferant, ABN, Datum, Beschreibung, GST-Betrag, Gesamtbetrag |
| Steuerrechnung ($1.000+) | Wie oben + Ihr Name/Ihre ABN | Ja | Alle oben genannten + Käuferidentität |
| Beleg (keine Steuerrechnung) | Zeigt Gesamtbetrag, keine GST-Aufschlüsselung, möglicherweise ohne ABN | Nein | Lieferant, Datum, Beschreibung, Gesamtbetrag |
| Beleg unter $82,50 | Jeder Beleg für einen kleinen Einkauf | Keine Steuerrechnung erforderlich, aber für die Prüfung aufbewahren | Lieferant, Datum, Gesamtbetrag, Kategorie |
Die $82,50-Grenze ist die häufigste Quelle für Verwirrung. Viele kleine Einkäufe — ein $45-Büromaterial-Einkauf bei Officeworks, ein $32-Beleg für ein Team-Mittagessen — müssen überhaupt keine Steuerrechnungen sein. Sie können diese weiterhin als Geschäftsausgaben geltend machen, aber Sie beanspruchen die GST-Komponente nicht separat, da der Beleg nicht als Steuerrechnung qualifiziert. In der Praxis bedeutet das, dass Sie für Belege unter $82,50 einen einfacheren Satz an Spalten extrahieren und keine Zeit mit der Suche nach GST-Aufschlüsselungen verschwenden, die es nicht gibt.
Schritt 3 – ATO-Steuerrechnungsanforderungen Ihren Extraktionsspalten zuordnen
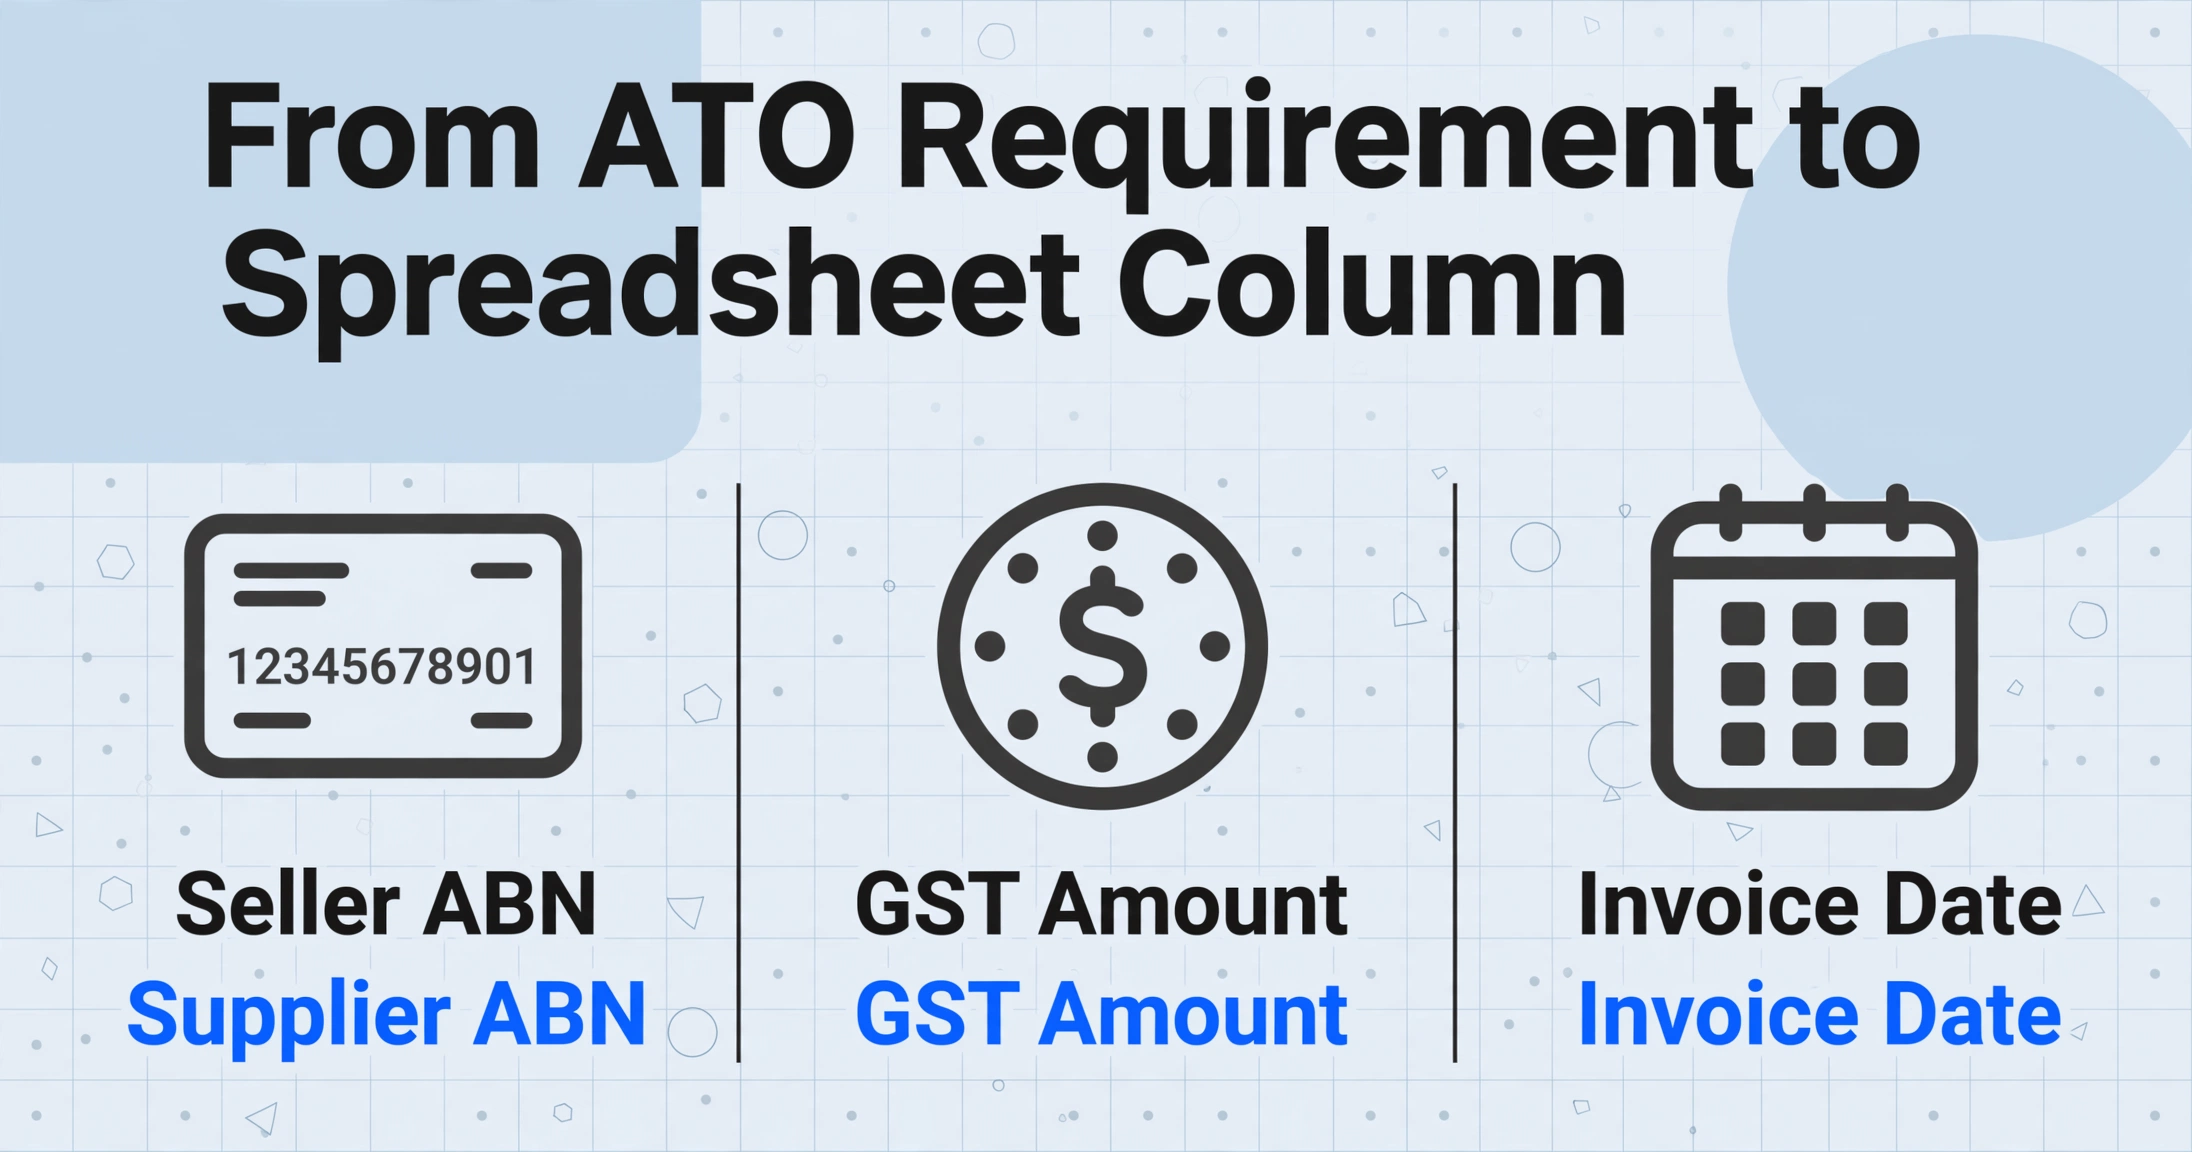
Hier treffen Theorie und Tabellenkalkulation aufeinander. Das ATO legt fest, welche Informationen eine Steuerrechnung enthalten muss. Ihre Aufgabe ist es, diese Anforderungen in Spaltennamen zu übersetzen, die ein KI-Extraktionstool verstehen und auf jeder Quittung finden kann – unabhängig vom Layout der Quittung.
Traditionelle OCR-Tools für Quittungen arbeiten mit Vorlagenabgleich: Sie zeichnen Felder auf einer Officeworks-Quittung ein, und das Tool erwartet, dass das Datum auf jeder weiteren Officeworks-Quittung an derselben Position steht. Dieser Ansatz scheitert, sobald Sie eine Bunnings-Quittung (anderes Kassensystem), eine Uber-Quittung (E-Mail-Format, gar kein Kassensystem) und eine handschriftliche Handwerker-Quittung (keine Vorlage der Welt passt darauf) in dieselbe Stapelverarbeitung aufnehmen.
Was Sie stattdessen brauchen, ist die Spaltennamen-Extraktion: Statt dem Tool zu sagen, wo es suchen soll, sagen Sie ihm, was Sie wollen – „Lieferanten-ABN", „GST-Betrag", „Rechnungsdatum" – und die KI findet diese Werte, indem sie versteht, was sie bedeuten, nicht wo sie auf der Seite stehen. Ein Datum ist ein Datum, ob es in der oberen linken Ecke einer Bunnings-Quittung steht oder mitten auf einer PDF-Rechnung eines Großhändlers. Dieser formatunabhängige Ansatz macht die Stapelverarbeitung über gemischte Quittungstypen hinweg tatsächlich funktionsfähig.
Hier ist die praktische Spaltenzuordnung für australische Steuerbelege:
| ATO-Anforderung | Ihr Spaltenname | Hinweise |
|---|---|---|
| Identität des Verkäufers | Supplier Name | Der Handelsname auf der Quittung — Bunnings, Officeworks, der Firmenname eines lokalen Cafés |
| ABN des Verkäufers | Supplier ABN | 11-stellige Nummer. Unverändert extrahieren; später mit ABN Lookup verifizieren |
| Ausstellungsdatum | Invoice Date | Für die BAS-Berichterstattung auf das Format TT/MM/JJJJ standardisiert |
| Beschreibung | Description | Kurze Beschreibung des Gekauften. Ausreichend detailliert, um einer ATO-Prüfung standzuhalten |
| GST-Betrag | GST Amount | Als separate Spalte extrahieren — NICHT aus Gesamtsumme ÷ 11 ableiten. Gemischte GST-freie und steuerpflichtige Positionen machen die ÷-11-Abkürzung ungenau |
| Gesamtbetrag | Total (incl GST) | Der vollständige gezahlte Betrag, inklusive GST |
| Gesamtsumme ohne GST | Total (excl GST) | Gesamtsumme minus GST-Betrag. Nützlich für Ihre Gewinn- und Verlustrechnung, wo Ausgaben bei GST-Registrierung typischerweise ohne GST erfasst werden |
| (Optional) Kategorie | Expense Category (options: Office Supplies/Travel/Meals/Equipment/Contractor/Other) | Eine abgeleitete Spalte — die KI liest den Quittungsinhalt und weist eine Kategorie zu, obwohl auf der Quittung kein „Kategorie"-Feld existiert |
| (Optional) GST-Status | GST Claimable (Yes/No) | Eine weitere abgeleitete Spalte: Die KI bestimmt, ob diese Quittung als Steuerrechnung mit anrechenbarer GST qualifiziert ist |
Wenn Sie GST-registriert sind und vierteljährlich BAS einreichen, liefern Ihnen diese neun Spalten alles, was Sie benötigen, um die Zeilen G10 (Gesamteinkäufe), G11 (GST-freie Einkäufe) und G2 (Gesamte Vorsteuerabzüge) in Ihrer Aktivitätserklärung auszufüllen — ohne einen Taschenrechner zu öffnen.
Dateien werden sicher verarbeitet und nicht gespeichert.
Die eingebettete Demo oben ist mit einer Belegvorlage vorbefüllt – versuchen Sie, Supplier ABN, GST Amount und Total (incl GST) als Spaltennamen einzugeben, um die Spaltennamen-Extraktion in Aktion zu sehen. Das Tool liest Feldbedeutungen, nicht Feldpositionen, und funktioniert daher mit Belegen von jedem Geschäft und in jedem Layout. Für eine ausführlichere Einführung in die Grundlagen der Belegextraktion – einschließlich Formathandhabung, Genauigkeitserwartungen und was mit mehrseitigen PDFs passiert – siehe den vollständigen Leitfaden zur Belegextraktion.
Schritt 4 – Stapelverarbeitung: EOFY-Volumen in einem Durchgang bewältigen
Australische Kleinunternehmer verarbeiten Belege nicht aus Spaß einzeln. Der Auslöser ist fast immer eine Frist: Die vierteljährliche BAS ist in zwei Tagen fällig, oder das EOFY (30. Juni) ist vorbei und der Buchhalter möchte Ihre Unterlagen bis Mitte Juli.
Die Xero-Umfrage ergab, dass 32 % der Kleinunternehmer „das Sammeln von Finanzdaten“ als größten EOFY-Stressfaktor nennen, und 56 % gaben zu, bei früheren EOFY-Vorbereitungen mindestens einen Fehler gemacht zu haben – am häufigsten das Verlegen von Dokumenten oder Belegen (32 %) und das Vergessen, einen erheblichen Abzug geltend zu machen (31 %). Das sind keine Buchhaltungsfehler. Es sind Belegverwaltungsfehler – insbesondere das Versäumnis, einen physischen Beleg so mit einer Zeile in einer Tabelle zu verknüpfen, dass er die 5-jährige ATO-Aufbewahrungsfrist übersteht.
Stapelverarbeitung ändert die Gleichung. Statt jeden Beleg zu öffnen, sieben Felder einzutippen, ihn zu schließen und den nächsten zu öffnen (45 Sekunden pro Beleg im besten Fall), laden Sie einen Ordner mit Belegbildern hoch, geben Ihre Spaltennamen einmal an und erhalten eine einzige einheitliche Tabelle mit jedem Beleg als Zeile. Für einen Einzelunternehmer mit 80 Belegen aus dem Märzquartal ist das der Unterschied zwischen einer Stunde fokussierter Tabellenarbeit und einem ganzen Nachmittag manueller Dateneingabe mit fortschreitendem Genauigkeitsverlust.
Drei Praktiken machen die Stapelextraktion für EOFY besonders effektiv:
Benennen Sie Ihre Dateien vor dem Hochladen, nicht danach.
Der Dateiname ist die Brücke zwischen einer Zeile in Ihrer Tabelle und dem Originaldokument in Ihren Unterlagen. Verwenden Sie statt IMG_4287.jpg eine Namenskonvention, die Lieferant und Datum enthält: Bunnings_2026-04-15.jpg. Das Extraktionstool sollte den Dateinamen als Spalte in die Ausgabetabelle aufnehmen, damit Prüfpfade trivial werden – klicken Sie auf den Dateinamen, finden Sie die Quittung.
Nutzen Sie abgeleitete Spalten für die automatische Kategorisierung.
Eine abgeleitete Spalte wie Expense Category (options: Office Supplies/Travel/Meals/Equipment/Contractor/Other) bedeutet, dass die KI jede Quittung liest, die wahrscheinlichste Kategorie ermittelt und sie ausfüllt – bevor Sie die Tabelle anfassen. Für einen Einzelunternehmer mit gemischten privaten und geschäftlichen Ausgaben spart allein dieser Vorsortierungsschritt das Hin und Her: „Moment, war der Bunnings-Einkauf für Kundenmaterialien oder die Hausrenovierung?“
Exportieren Sie als eine einzige Tabelle, nicht als eine Datei pro Quittung.
Der gesamte Nutzen der Stapelverarbeitung liegt in der einheitlichen Ausgabe: eine Tabelle, in der Zeile 5 Ihre Bunnings-Quittung ist, Zeile 6 das Uber zum Kundentermin, Zeile 7 das monatliche Xero-Abonnement. Scrollen, nach Expense Category sortieren, nach GST Claimable = Yes filtern – und Sie haben Ihre BAS-Zahlen zum Übertragen bereit. Weitere Informationen zum Batch-Workflow – einschließlich der Behandlung von Formatfragmentierung, Namenskonventionen und der Effizienzgrenze bei 100 Quittungen – finden Sie im Leitfaden zur Stapelverarbeitung von Geschäftsbelegen.
NFIB-Daten: 42 % der Kleinunternehmer verbringen 4+ Stunden pro Monat mit Steuer-Compliance-Papierkram. Für australische Einzelunternehmer gilt dasselbe Muster – jedoch mit zusätzlichem Aufwand durch ABN-Überprüfung und GST-Klassifizierung. Die Stapelverarbeitung eliminiert den repetitiven Teil dieser Compliance-Last und gibt diese Stunden für das frei, wofür ein Mensch tatsächlich gebraucht wird: die strategischen Entscheidungen darüber, was abgesetzt wird, wie Abzüge strukturiert werden und wann ein Steuerberater hinzugezogen werden sollte.
Schritt 5 — Von extrahierten Daten zu BAS und Buchhaltungssoftware
Eine Tabelle voller Belegdaten ist nur dann wertvoll, wenn sie mit den Systemen verbunden ist, die sie benötigen: Ihrer BAS-Einreichung, Ihrer Buchhaltungsplattform (Xero, MYOB oder QuickBooks Online) und Ihrem 5-Jahres-ATO-Aufzeichnungsarchiv.
So werden die extrahierten Daten jedem Ziel zugeordnet:
BAS-Einreichung
Wenn Sie GST-registriert sind und vierteljährlich einreichen, fragt Ihre BAS nach diesen wichtigen Kennzahlen:
| BAS-Kennzeichnung | Bedeutung | Abgeleitet aus Ihrer Extraktionstabelle |
|---|---|---|
| G1 — Gesamtumsatz | Ihr Gesamtumsatz für den Zeitraum | Aus Ihrem Rechnungssystem, nicht aus Belegen |
| G2 — Exportumsatz | GST-freier Exportumsatz | Aus Ihrem Rechnungssystem |
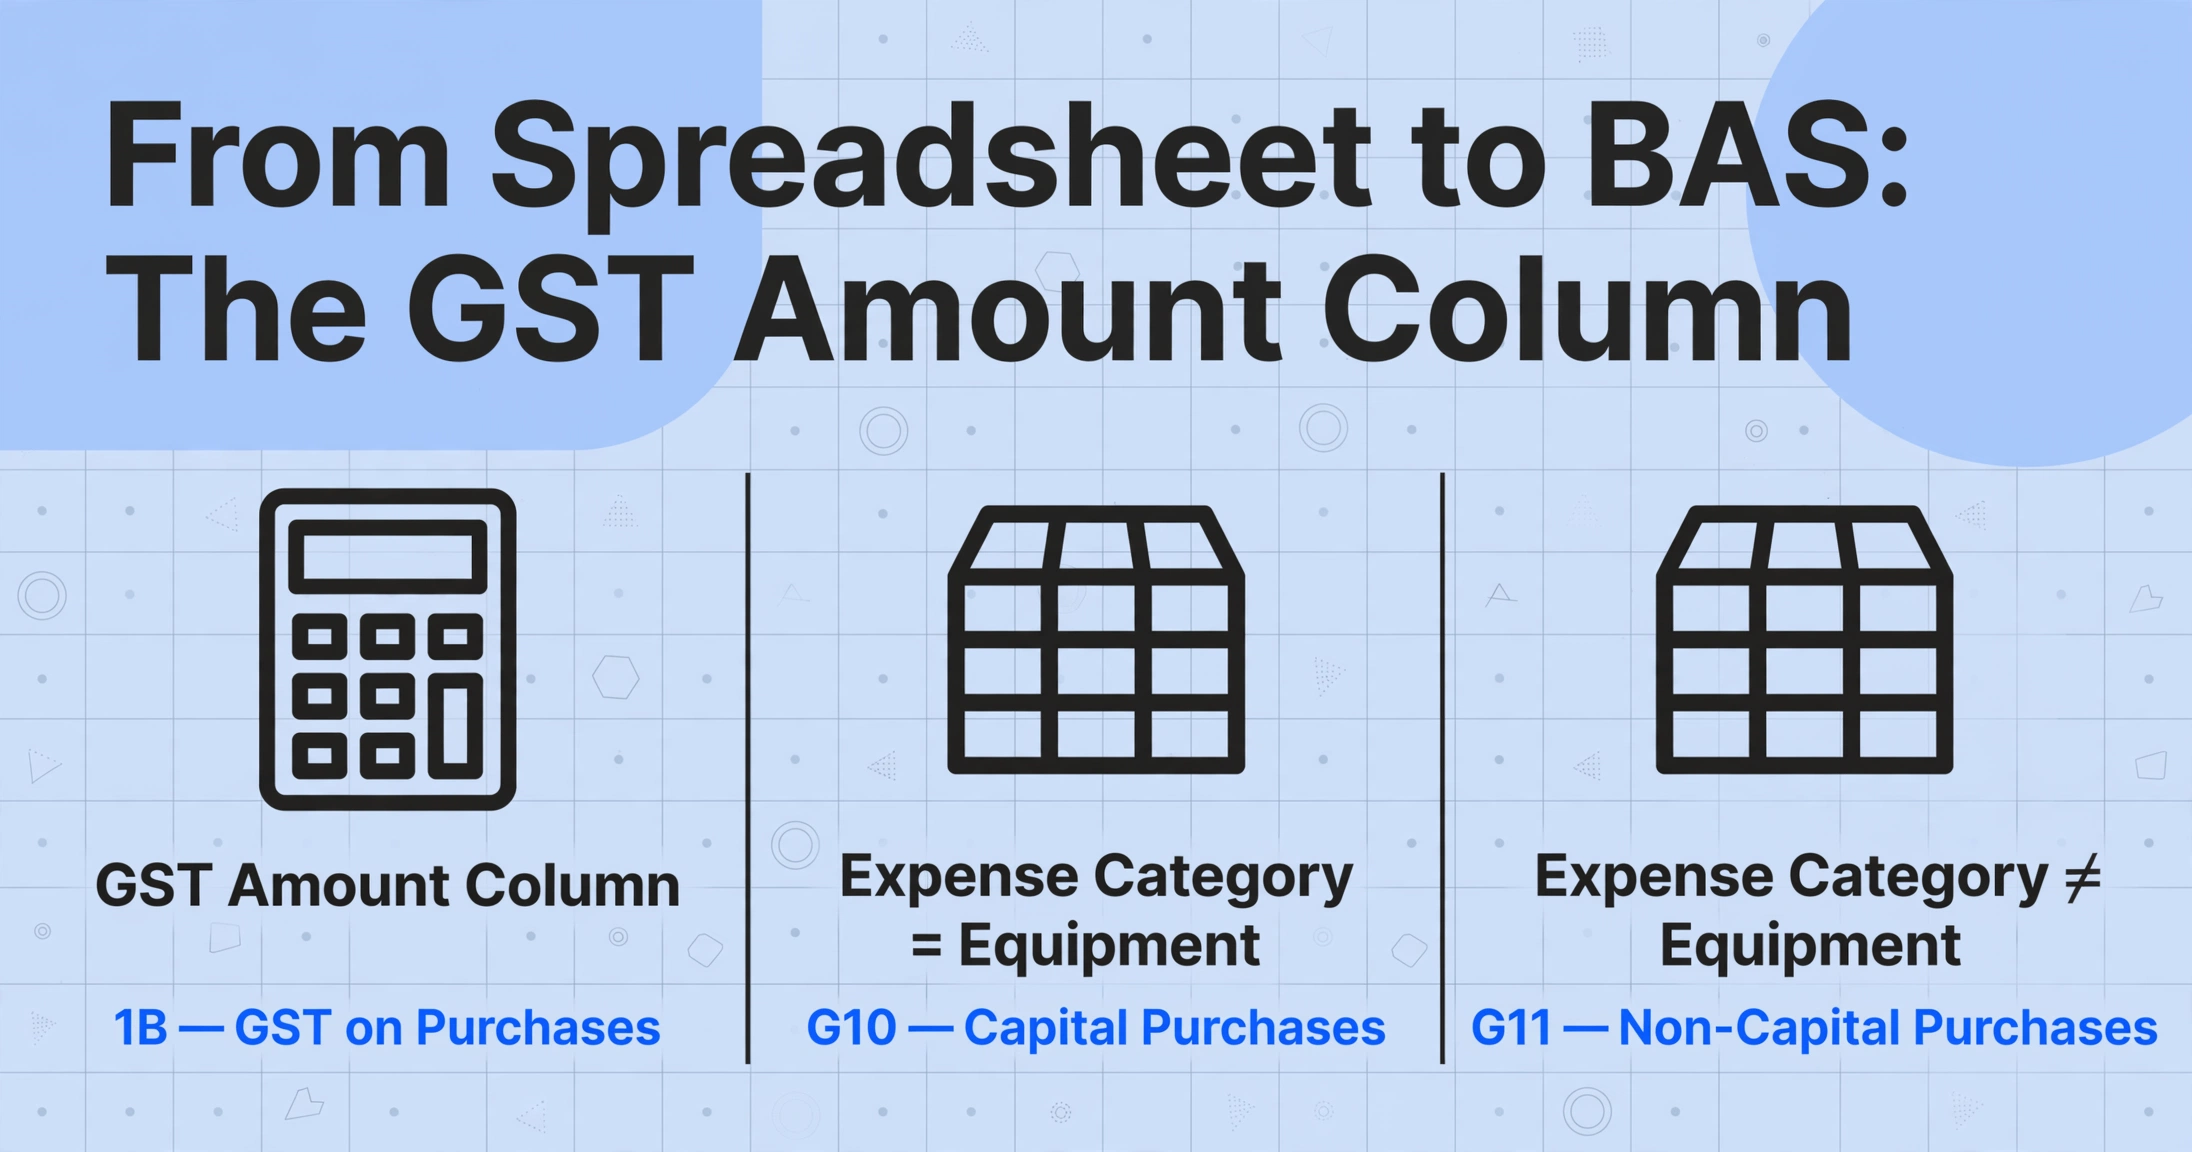
| G10 — Investitionskäufe | Käufe von Geschäftsvermögen | Filtern Sie Ihre Belegtabelle: Ausgabenkategorie = Ausrüstung, summieren Sie die Gesamtsumme (inkl. GST) |
| G11 — Nicht-Investitionskäufe | Alle anderen Geschäftskäufe | Filter: Ausgabenkategorie ≠ Ausrüstung, summieren Sie die Gesamtsumme (inkl. GST) |
| 1A — GST auf Umsätze | Von Ihnen vereinnahmte GST | Aus Ihrem Rechnungssystem |
| 1B — GST auf Käufe | GST-Gutschriften, die Sie beanspruchen | Summieren Sie die GST-Betragsspalte aller Belege, bei denen GST-Anspruch = Ja |
Die entscheidende Spalte hier ist GST-Betrag. Wenn jeder Beleg in Ihrer Extraktionsausgabe einen verifizierten GST-Wert in einer eigenen Spalte hat, ist die Berechnung von 1B eine einzige SUMME-Formel. Wenn Sie GST nicht separat extrahiert haben und versuchen, rückwärts aus Gesamtsummen mit der ÷-11-Abkürzung zu rechnen, erhalten Sie jedes Mal falsche Ergebnisse, wenn ein Beleg sowohl steuerpflichtige als auch GST-freie Artikel enthält.
Xero, MYOB und QuickBooks Online
Alle drei großen australischen Buchhaltungsplattformen unterstützen den CSV-Import von Ausgabentransaktionen. Die Spaltenzuordnung von Ihrer Extraktionstabelle zum Importformat der jeweiligen Plattform ist unkomplifiziert:
- Xero: Exportieren Sie Ihr Extraktionsergebnis als CSV und ordnen Sie dann die Spalten den Xero-Feldern für Spend Money oder Bill zu (Datum, Referenz, Beschreibung, Betrag, Steuersatz). Das Xero-Hubdoc-Add-on kann Belegbilder automatisch erfassen, aber die Spaltennamen-Extraktion liefert strukturierte Daten für alle Belegtypen – nicht nur für die, die die Hubdoc-Vorlagenengine erkennt.
- MYOB: MYOB Business unterstützt den CSV-Import über den Ablauf Banking > Import Statements. Ordnen Sie Ihre extrahierten Spalten den MYOB-Transaktionsfeldern zu. Die Belegerfassungs-App von MYOB (MYOB Assist) übernimmt das einfache Scannen von Belegen, aber die Stapelverarbeitung gemischter Belegformate erfordert eine formatunabhängige KI-Extraktion.
- QuickBooks Online: Das Importtool von QBO akzeptiert CSV mit den Spalten Datum, Beschreibung und Betrag. Fügen Sie den GST-Betrag als separate Spalte hinzu, die dem Steuerfeld von QBO zugeordnet wird, für eine genaue GST-Verfolgung.
Die myDeductions-App: Was sie kann und was nicht
Das kostenlose myDeductions-Tool der ATO – integriert in die ATO-App – ist die am häufigsten genannte „kostenlose Alternative" in australischen Diskussionen zur Belegverwaltung. Sie können ein Foto eines Belegs aufnehmen, eine Kategorie und einen Betrag hinzufügen und die Aufzeichnungen zu Ihrer Steuererklärung hochladen oder sie bei der Einreichung an Ihren Steuerberater weitergeben. Für einen Angestellten mit 15 arbeitsbezogenen Belegen pro Jahr ist es völlig ausreichend.
Für einen Einzelunternehmer, der über 50 Belege pro Quartal verarbeitet, hat myDeductions drei harte Grenzen:
- Kein strukturierter Datencxport. Belege werden als Fotos mit manuell eingegebenen Beträgen gespeichert – Sie können keine Tabelle mit ABN, GST, Datum und Kategorie als separate filterbare Spalten exportieren.
- Keine Stapelverarbeitung. Jeder Beleg ist eine manuelle Eingabe: Foto aufnehmen, Betrag eingeben, Kategorie wählen, speichern. Bei 30 Sekunden pro Beleg sind 80 Belege eine 40-minütige Telefonsitzung.
- Keine ABN-Extraktion oder -Verifizierung. Die App speichert das Foto – sie liest die ABN nicht daraus. Sie müssen weiterhin manuell prüfen, ob jeder Beleg als Steuerrechnung qualifiziert ist.
myDeductions ist ein Aufzeichnungstool. Die Spaltennamen-Extraktion ist ein Datenverarbeitungstool. Sie ergänzen sich – myDeductions speichert die Nachweise für die ATO-Prüfung, die Extraktion erzeugt die strukturierte Tabelle für BAS und Buchhaltungssoftware. Die Nutzung beider bedeutet, dass Sie sowohl den Prüfpfad als auch die nutzbaren Daten haben.
Die 5-Jahres-Regel bedeutet, dass Ihre extrahierte Tabelle ein Nachweis ist, nicht nur eine Bequemlichkeit. Die ATO verlangt von Unternehmen, Aufzeichnungen 5 Jahre ab Einreichung aufzubewahren. Eine gut strukturierte Extraktionstabelle mit Dateinamenverweisen auf die ursprünglichen Belegbilder ist genau die Art organisierter Aufzeichnung, die die Nachweisanforderungen gemäß dem Income Tax Assessment Act 1997 erfüllt.
Was passiert, wenn eine Quittung keine ABN enthält
Nicht jede Quittung eines Lieferanten enthält eine ABN. Wenn sie fehlt – und die Gesamtzahlung $75 (ohne GST) übersteigt – aktiviert das PAYG-Einbehaltssystem eine spezifische Verpflichtung, die die meisten Kleinunternehmer erst entdecken, wenn ein Prüfungsbrief eintrifft.
Gemäß den ATO-Regeln zum Einbehalt ohne ABN (Taxation Administration Act 1953, Schedule 1, Division 12) müssen Sie, wenn Sie eine Zahlung an einen Lieferanten leisten, der keine ABN angegeben hat – und der Lieferant ein Unternehmen betreibt, kein Hobby oder eine private Transaktion ausführt – Folgendes tun:
- 47 % des Zahlungsbetrags einbehalten (der höchste Grenzsteuersatz plus Medicare-Levy) und an das ATO abführen
- Den Einbehalt in Ihrer BAS unter Kennzeichen W4 melden – „Einbehaltene Beträge ohne angegebene ABN"
- Eine PAYG-Zahlungszusammenfassung (NAT 3283) ausstellen und dem Lieferanten zum Zeitpunkt der Zahlung aushändigen
- Einen jährlichen PAYG-Einbehaltsbericht (NAT 3448) einreichen nach Ende des Geschäftsjahres
Das praxisnahe Beispiel, das für einen Kleinunternehmer am relevantesten ist: Sie beauftragen einen freiberuflichen Grafikdesigner für ein Projekt über $1.000. Er sendet eine Rechnung ohne ABN. Sie zahlen die vollen $1.000. Das ATO stellt später fest, dass Sie $470 hätten einbehalten müssen. Sie schulden dem ATO nun $470 – aus eigener Tasche – plus mögliche Strafen und Zinsen. Der Designer ist nicht verpflichtet, Ihnen das zu erstatten. Die Einbehaltspflicht liegt vollständig beim Zahlenden.
Es gibt drei legitime Ausnahmen, bei denen Sie nicht einbehalten müssen, auch ohne ABN:
| Ausnahme | Wann sie gilt | Erforderliche Dokumentation |
|---|---|---|
| Hobby oder private Tätigkeit | Der Lieferant betreibt kein Unternehmen – z. B. ein Hobbykünstler, der ein Gemälde verkauft, oder jemand, der persönliche Möbel veräußert | ATO-Formular „Statement by a Supplier" (NAT 3346), vom Lieferanten unterschrieben |
| Zahlung ≤ $75 (ohne GST) | Der Gesamtzahlungsbetrag vor GST beträgt $75 oder weniger | Quittung/Rechnung aufbewahren. Kein spezielles Formular erforderlich |
| ABN beantragt, aber noch nicht erhalten | Der Lieferant hat eine ABN beantragt und diese ist noch ausstehend | Zahlung bis zum Erhalt der ABN aufschieben. Wenn Sie vorher zahlen, gilt der Einbehalt weiterhin |
Die Einbehaltspflicht ohne ABN ist der Grund, warum der ABN-Prüfschritt (Schritt 1) nicht optional ist. In einer einzigen EOFY-Quittungssortiersitzung erspart Ihnen das Identifizieren der ein oder zwei Quittungen ohne gültige ABN – und das Kennzeichnen für den Lieferanten vor der Zahlung – monatelange Compliance-Aufräumarbeiten.
Die 47-%-Einbehaltsregel ist keine Strafe – sie ist ein Compliance-Mechanismus, der Lieferanten dazu bewegen soll, sich für eine ABN zu registrieren. Die finanzielle Konsequenz trifft jedoch den Zahlenden, der den Einbehalt versäumt hat, nicht den Lieferanten, der die ABN nicht angegeben hat.
FAQ
Benötige ich für jeden Geschäftskauf eine Steuerrechnung?
Nein. Bei Käufen unter 82,50 $ (inkl. GST) ist für den Vorsteuerabzug keine Steuerrechnung erforderlich, Sie sollten den Beleg jedoch für Ihre Unterlagen aufbewahren. Bei Käufen zwischen 82,50 $ und 1.000 $ benötigen Sie eine Steuerrechnung mit den 7 Standardelementen. Bei Käufen über 1.000 $ muss die Rechnung zusätzlich die Identität des Käufers oder die ABN enthalten.
Kann das Extraktionstool ABNs automatisch verifizieren?
Nein. KI-Extraktionstools können den ABN-Text aus dem Belegbild lesen, ihn jedoch nicht in Echtzeit gegen das Australian Business Register prüfen. Sie sollten das kostenlose ABN-Lookup-Tool der ATO verwenden, um extrahierte ABNs gegenzuprüfen – insbesondere bei neuen Lieferanten. Das Extraktionstool liefert die Nummer; die Verifizierung ist ein separater manueller Schritt.
Kann KI Daten aus handschriftlichen australischen Belegen extrahieren?
Ja. Moderne KI-Extraktionstools auf Basis von Vision-Language-Modellen können handschriftlichen Text auf Belegen lesen – einschließlich Handwerkerrechnungen aus Durchschreibeblöcken, die im australischen Bau- und Handwerkssektor üblich sind. Die Genauigkeit hängt von der Lesbarkeit der Handschrift ab: klar gedruckte Großbuchstaben werden zuverlässig extrahiert; hastige Schreibschrift auf abgegriffenen Belegblöcken kann eine manuelle Überprüfung erfordern.
Kann ich einfach den Gesamtbetrag durch 11 teilen, um den GST-Betrag zu erhalten?
Nur wenn der Beleg ausschließlich steuerpflichtige Artikel enthält, auf die auf jeder Position GST angewendet wurde. Enthält der Beleg GST-freie Artikel (Grundnahrungsmittel, einige Gesundheitsleistungen, Exporte) – und viele tun das –, führt die ÷-11-Abkürzung zu einem falschen GST-Betrag. Extrahieren Sie den GST-Betrag immer als separate Spalte, wenn er auf dem Beleg ausgewiesen ist. Ist er nicht ausgewiesen, können Sie für diesen Kauf möglicherweise gar keine GST geltend machen, da das Dokument die Anforderung an eine Steuerrechnung nicht erfüllt, GST separat auszuweisen oder anzugeben, dass der Gesamtbetrag GST enthält.
In welchem Format sollten meine extrahierten Daten für ein ATO-Audit vorliegen?
Das ATO akzeptiert sowohl Papier- als auch elektronische Aufzeichnungen, solange sie eine „wahre und klare" Kopie des Originals sind. Eine Excel-Tabelle mit extrahierten Belegdaten sowie ein Ordner mit Original-Belegbildern, die so benannt sind, dass sie den Tabellenzeilen entsprechen, erfüllt die Anforderungen an die Belegführung. Entscheidend ist die Rückverfolgbarkeit: Ein Prüfer sollte von jeder Zeile in Ihrer Tabelle zum entsprechenden Belegbild gelangen können, ohne eine Schnitzeljagd starten zu müssen.
Wie schneidet das im Vergleich zu speziellen Belegscan-Apps ab?
Die meisten speziellen Belegscan-Apps verwenden eine vorlagenbasierte OCR – sie funktionieren gut bei Standardbelegen großer Einzelhändler, haben aber Probleme mit gemischten Formaten, handschriftlichen Belegen und PDF-Rechnungen von Großhändlern. Der hier beschriebene Ansatz der Spaltennamen-Extraktion ist formatunabhängig: Er findet Feldwerte anhand der Bedeutung und nicht der Position. Für einen Vergleich verschiedener Ansätze und Tools zur Belegerfassung siehe unsere Übersicht zu Belegscan-Tools.
Was, wenn ich nicht für die GST registriert bin?
Wenn Ihr Jahresumsatz unter 75.000 $ liegt und Sie sich nicht freiwillig für die GST registriert haben, stellen Sie keine Steuerrechnungen aus und können keine GST-Gutschriften beanspruchen. Ihr Workflow zur Belegerfassung ist einfacher: Sie benötigen nur Lieferantenname, Datum, Beschreibung, Gesamtbetrag und Kategorie. Der ABN-Check lohnt sich trotzdem – er bestätigt, dass Ihre Lieferanten legitime Unternehmen sind –, aber die Zuordnung der GST-Spalte gilt nicht für Sie.
Belege für den Steuerberater vorbereiten
Das australische Steuerjahr läuft vom 1. Juli bis zum 30. Juni, was bedeutet, dass die EOFY-Vorbereitung eine Winteraktivität ist – oft in den letzten zwei Juni-Wochen, in einem Endspurt, der mit der BAS-Abgabe für das April-Juni-Quartal zusammenfällt. Die Xero-Umfrage 2024 ergab, dass fast die Hälfte der KMU glaubt, „EOFY ist nur ein Eintagesereignis" – eine Fehlannahme, die in der Realität zu einem komprimierten Zeitplan führt, bei dem 12 Monate Belege an einem einzigen Wochenende verarbeitet werden.
Der in diesem Artikel beschriebene Workflow – ABN prüfen, Steuerrechnungen von regulären Belegen sortieren, ATO-Anforderungen auf Extraktionsspalten abbilden, Stapelverarbeitung, Export in die Buchhaltungssoftware – verwandelt diesen komprimierten Zeitplan von einem Compliance-Glücksspiel in ein wiederholbares System. Beim ersten Mal dauert es einen Nachmittag. Im zweiten Quartal dauert es eine Stunde.
Was sich ändert, ist nicht die Mühe, die Sie investieren. Es ist das, was Sie im Vorfeld wissen: welche Belege gültige ABNs haben, welche Einkäufe für GST-Gutschriften in Frage kommen und wie genau jede Zeile in Ihrer Tabelle mit einem bestimmten BAS-Label verbunden ist. Dieses Wissen – nicht ein einzelnes Tool oder Feature – macht den Unterschied zwischen EOFY-Angst und EOFY-Bereitschaft aus.