Checkliste für Steuerabzüge bei australischen Belegen
ABN-geprüft, GST-fertig & EOFY-vorbereitet
Das australische Geschäftsjahr endet am 30. Juni. Für die meisten Kleinunternehmer sind die letzten zwei Wochen vor dem EOFY die Zeit, in der ein Jahr voller Belege – derzeit in einem Schuhkarton, im Handschuhfach, im E-Mail-Posteingang und in einer Küchenschublade – plötzlich zu einem kohärenten Satz von Steuerunterlagen werden muss. Der Druck liegt nicht nur auf der Menge. Es geht darum, dass nicht alle Belege nach australischem Steuerrecht gleich sind. Eine Bunnings-Quittung für eine Bohrmaschine für 180 $ und eine Bunnings-Quittung für Reinigungsmittel für 180 $ sehen auf den ersten Blick identisch aus – aber eines ist ein abnutzbares Wirtschaftsgut, das der Sofortabschreibung von Vermögensgegenständen bis 20.000 $ unterliegt, das andere ist eine sofort abzugsfähige Ausgabe. Sortieren Sie sie falsch, und Sie haben entweder zu wenig geltend gemacht oder ein Prüfungsrisiko geschaffen. Diese Checkliste führt Sie genau durch das, was Sie in jeder Phase des EOFY-Countdowns mit Ihren Belegen tun sollten – damit Sie Ihrem Steuerberater am 1. Juli eine Tabelle übergeben, keinen Schuhkarton.
Wichtigste Erkenntnisse
- Ein Beleg ohne ABN über der Schwelle von 75 $ ist nicht nur unvollständig – er schafft eine PAYG-Quellensteuerpflicht von 47 %, die aus einer Lieferantenzahlung von 1.000 $ 470 $ macht, die Sie persönlich dem ATO schulden.
- Die Sofortabschreibung von Vermögensgegenständen bis 20.000 $ hat eine versteckte Falle: Das Wirtschaftsgut muss bis zum 30. Juni installiert und betriebsbereit sein – ein Laptop, der am 29. Juni noch in der Verpackung liegt, verschiebt den gesamten Abzug um 12 Monate nach vorne, weil das Kaufdatum allein nicht ausreicht.
- Einen Schuhkarton mit 80 Belegen in eine BAS-fertige Tabelle zu verwandeln, geht nicht um schnelleres Tippen – es geht um Spaltennamen-Extraktion, die ABNs, GST-Beträge und Abzugstypen danach liest, was sie bedeuten, nicht wo sie auf der Seite stehen, damit Sie Ihrem Steuerberater Daten statt Dateneingabe übergeben.
Warum die Frist am 30. Juni Belege härter trifft als alles andere
Die meisten EOFY-Checklisten – die von Xero, MYOB und Steuerberatungskanzleien – sind nach Aufgabentyp organisiert: Bankkonten abgleichen, Gehaltsabrechnung abschließen, BAS einreichen, Altersvorsorgebeiträge zahlen. Diese Struktur ergibt für einen Buchhalter Sinn, der auf ein Hauptbuch blickt. Für einen Einzelunternehmer, der am 25. Juni auf einen Stapel von 80 Belegen starrt, ergibt sie weit weniger Sinn.
Der Grund, warum Belege der Engpass sind, ist, dass jede andere EOFY-Aufgabe mit Daten arbeitet, die bereits strukturiert sind. Ihre Banktransaktionen sind bereits in Ihrer Buchhaltungssoftware. Ihre Gehaltsabrechnung läuft bereits über STP. Ihre BAS-Positionen stammen aus der GST, die Sie das ganze Jahr über erfasst haben. Aber Belege – besonders in einem kleinen Unternehmen, das Bunnings-Einkäufe, Uber-Fahrten, Lieferantenrechnungen und handgeschriebene Handwerkerquittungen mischt – treffen bei EOFY als letzte unstrukturierte Grenze ein. Sie müssen sortiert, klassifiziert, verifiziert und in strukturierte Daten umgewandelt werden, bevor sie in eine dieser anderen Aufgaben einfließen können.
Drei Realitäten des australischen Systems machen Belegarbeit bei EOFY besonders risikoreich:
1. Belege bestimmen, was Sie dieses Jahr absetzen können. Ein Ausgabenbeleg vom 29. Juni ist im aktuellen Geschäftsjahr abzugsfähig. Derselbe Kauf am 2. Juli geht in die Steuererklärung des nächsten Jahres. Für einen Einzelunternehmer mit einem Grenzsteuersatz von 32,5 % ist ein Gerätekauf über 5.000 $, der im richtigen Jahr geltend gemacht wird, 1.625 $ an Steuerersparnis wert. Wenn Sie das Datum falsch angeben, verschiebt sich diese Ersparnis um 12 Monate – oder verschwindet ganz, wenn sich die Sofortabschreibung von Vermögensgegenständen bis 20.000 $ im nächsten Jahr ändert.
2. Belege schaffen Compliance-Verpflichtungen, die lange nach der Geltendmachung des Abzugs bestehen bleiben. Gemäß den Aufzeichnungspflichten der ATO (ITAA 1936, Abschnitt 262A) müssen Sie Unterlagen 5 Jahre ab Einreichung aufbewahren. Ein Beleg, den Sie heute digitalisieren und extrahieren, ist ein Nachweis, der einen Abzug schützt, der in einer 2031 geprüften Steuererklärung geltend gemacht wurde. Jeder Beleg, den Sie wegwerfen, weil „ich weiß schon, wofür er war", wird zu einem Abzug, den Sie nicht belegen können.
3. Fehlende ABN schaffen Verbindlichkeiten, nicht nur verpasste Abzüge. Wenn Sie einen Lieferanten bezahlen, der keine ABN angegeben hat, und die Zahlung 75 $ (ohne GST) übersteigt, müssen Sie als Zahlender möglicherweise 47 % der Zahlung gemäß den PAYG-Quellensteuerregeln bei fehlender ABN (Taxation Administration Act 1953, Schedule 1, Division 12) einbehalten. Diese Verpflichtung liegt bei Ihnen – nicht beim Lieferanten. Ein Beleg ohne ABN ist nicht nur unvollständig. Er ist eine potenzielle Verbindlichkeit von 470 $ bei einer Zahlung von 1.000 $.
EOFY-Belegarbeit geht es nicht um Ordnung. Es geht darum, Abzüge zu sichern, Compliance-Nachweise zu etablieren und Verbindlichkeiten aufzudecken – alles vor einer harten Frist, die nicht verschoben werden kann. Die folgende Checkliste unterteilt die Arbeit in zeitlich begrenzte Phasen, die jeweils auf der letzten aufbauen.
Zwei Wochen vorher (Mitte Juni): Sortieren und Klassifizieren Sie jede Quittung nach steuerlicher Behandlung
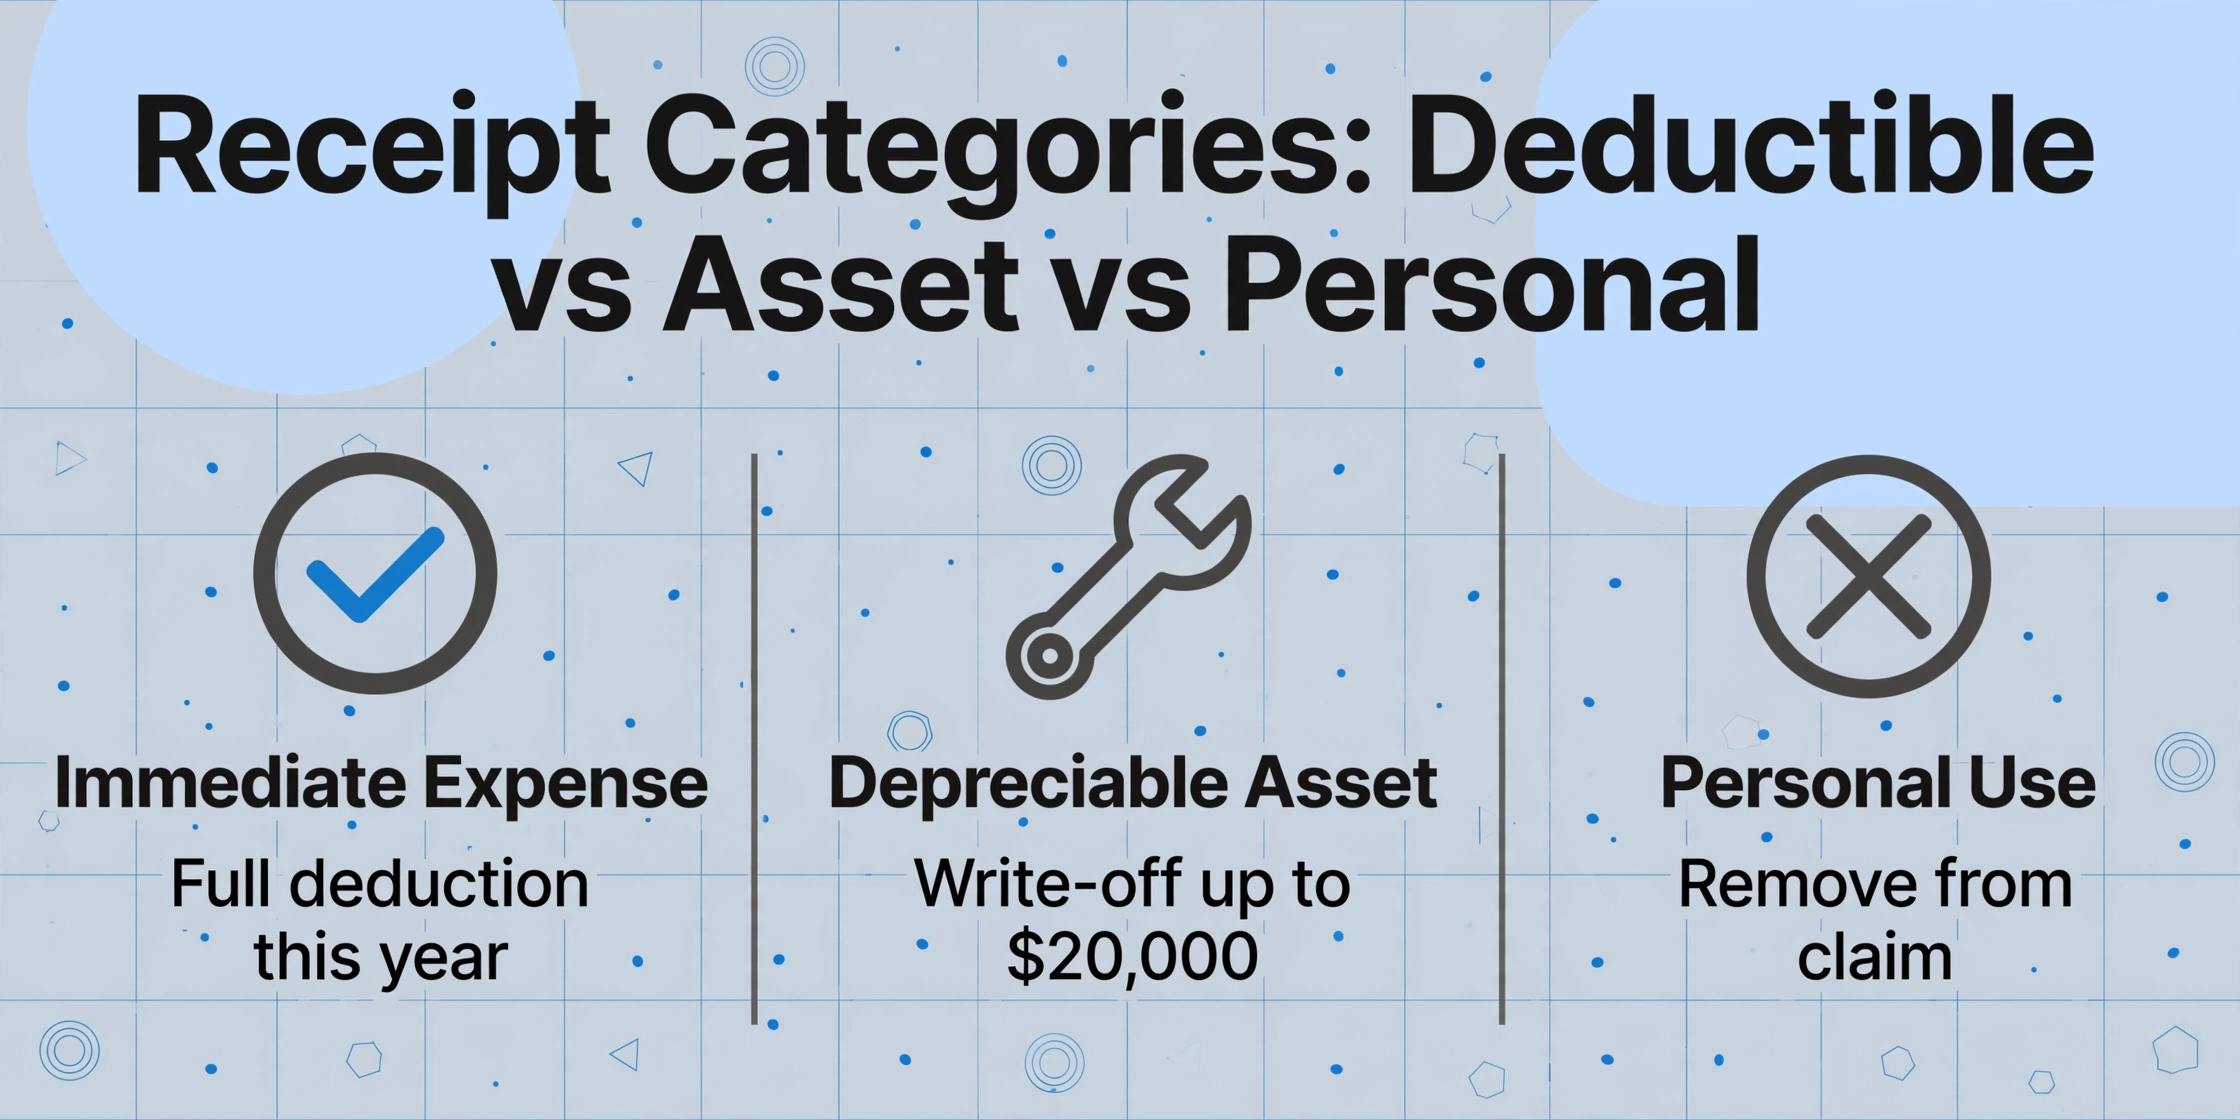
Wenn es einen Schritt gibt, der ein organisiertes EOFY von einem chaotischen unterscheidet, dann ist es dieser: Bevor Sie etwas scannen, bevor Sie einen einzigen Spaltennamen eingeben, sortieren Sie Ihre Quittungen danach, was sie für Ihre Steuererklärung bedeuten. Die Klassifizierung bestimmt alles Weitere – welche Spalten Sie extrahieren müssen, welche Aufzeichnungen Sie aufbewahren müssen und was passiert, wenn Sie geprüft werden.
Das australische Steuerrecht behandelt Quittungen unterschiedlich, je nachdem, wofür der Kauf bestimmt war. Ein Laptop für 2.500 $, eine Bohrmaschine für 180 $ und ein Büromaterial-Einkauf für 45 $ erzeugen alle Quittungen – aber es gelten völlig unterschiedliche Abzugsregeln. Wenn Sie sie vor der Extraktion richtig sortieren, können Ihre Tabellenzeilen von Anfang an die richtige Behandlung tragen.
| Quittungskategorie | Steuerliche Behandlung | Beispiele | EOFY-Prüfung |
|---|---|---|---|
| Sofort abzugsfähige Ausgabe | Voller Abzug im laufenden Jahr | Büromaterial, Software-Abonnements, Schreibwaren, Reinigung, Kundenessen, Uber für die Arbeit, Porto, Telefonrechnungen | Datiert am oder vor dem 30. Juni. ABN vorhanden, wenn von einem GST-registrierten Lieferanten über 82,50 $ |
| Abnutzbares Wirtschaftsgut (Kosten 20.000 $ oder weniger) | Sofortabschreibung von Vermögensgegenständen bis 20.000 $ – voller Abzug im laufenden Jahr | Laptop, Werkzeuge, Büromöbel, Drucker, Handwerkerausrüstung, Kamera | Muss bis zum 30. Juni installiert und einsatzbereit sein. Gekauft, aber noch in der Verpackung = kein Abzug in diesem Jahr. ABN unabhängig vom Preis erforderlich |
| Abnutzbares Wirtschaftsgut (Kosten über 20.000 $) | Abschreibung über die Nutzungsdauer – anteiliger Abzug jedes Jahr | Fahrzeug, größere Maschinen, Ausbau, gewerblicher Ofen | Bis zum 30. Juni installiert und einsatzbereit, um den Abschreibungsanteil dieses Jahres geltend zu machen. Sprechen Sie mit Ihrem Steuerberater über den Abschreibungsplan |
| Gemischte betriebliche und private Nutzung | Anteilig – nur der betriebliche Nutzungsanteil wird geltend gemacht | Handyrechnung (60 % geschäftliche Anrufe), Internet zu Hause, Fahrtenbuch, Nebenkosten des Heimbüros | Eine vernünftige Grundlage für die Aufteilung ist erforderlich. Ein 4-wöchiges Fahrtenbuch oder Nutzungstagebuch ist die vom ATO akzeptierte Methode. Bewahren Sie die Arbeitsunterlagen auf |
| Private Ausgabe | Nicht abzugsfähig | Private Lebensmittel, Familienessen, Nicht-Arbeitskleidung, private Unterhaltung | Vollständig aus dem Stapel der Geschäftsquittungen entfernen. Wenn es sich in derselben Transaktion wie ein Geschäftsartikel befindet (z. B. eine Bunnings-Quittung mit beidem), für die anteilige Aufteilung kennzeichnen |
Der häufigste EOFY-Fehler in dieser Phase ist, alles als „allgemeine Ausgaben" zu behandeln und in dieselbe Spalte zu packen. Ein 2.200 $-Laptop und ein 22 $-Mittagessen erzeugen beide Belege, aber der eine geht in Ihr Anlagenregister (und möglicherweise in die Sofortabschreibung), während der andere als einfache Ausgabe in Ihre Gewinn- und Verlustrechnung geht. Wenn Sie sie ohne eine Kategoriespalte, die diese Unterscheidung erfasst, in dieselbe Tabelle extrahieren, müssen Sie oder Ihr Buchhalter später alles neu sortieren — im Grunde doppelte Arbeit.
Erstellen Sie eine Spalte namens Abzugstyp (Optionen: sofortige Ausgabe/Sofortabschreibung/abnutzbares Wirtschaftsgut/privater Nutzungsanteil). Dies ist eine abgeleitete Spalte — das bedeutet, die KI liest den Beleginhalt und weist die Kategorie basierend auf dem Gekauften zu, auch wenn auf dem Beleg selbst kein „Abzugstyp"-Label existiert. Die Kategorie wird automatisch als Teil des Extraktionsschritts ausgefüllt, sodass Sie die manuelle Klassifizierung im Nachhinein sparen. Für eine ausführlichere Erläuterung, wie abgeleitete Spalten über gemischte Belegstapel hinweg funktionieren, siehe den Leitfaden zur australischen Steuerbelegextraktion mit ABN und GST.
Vor dem Scannen: Der 30-Sekunden-ABN-Check, der eine 47 %-Haftung verhindert
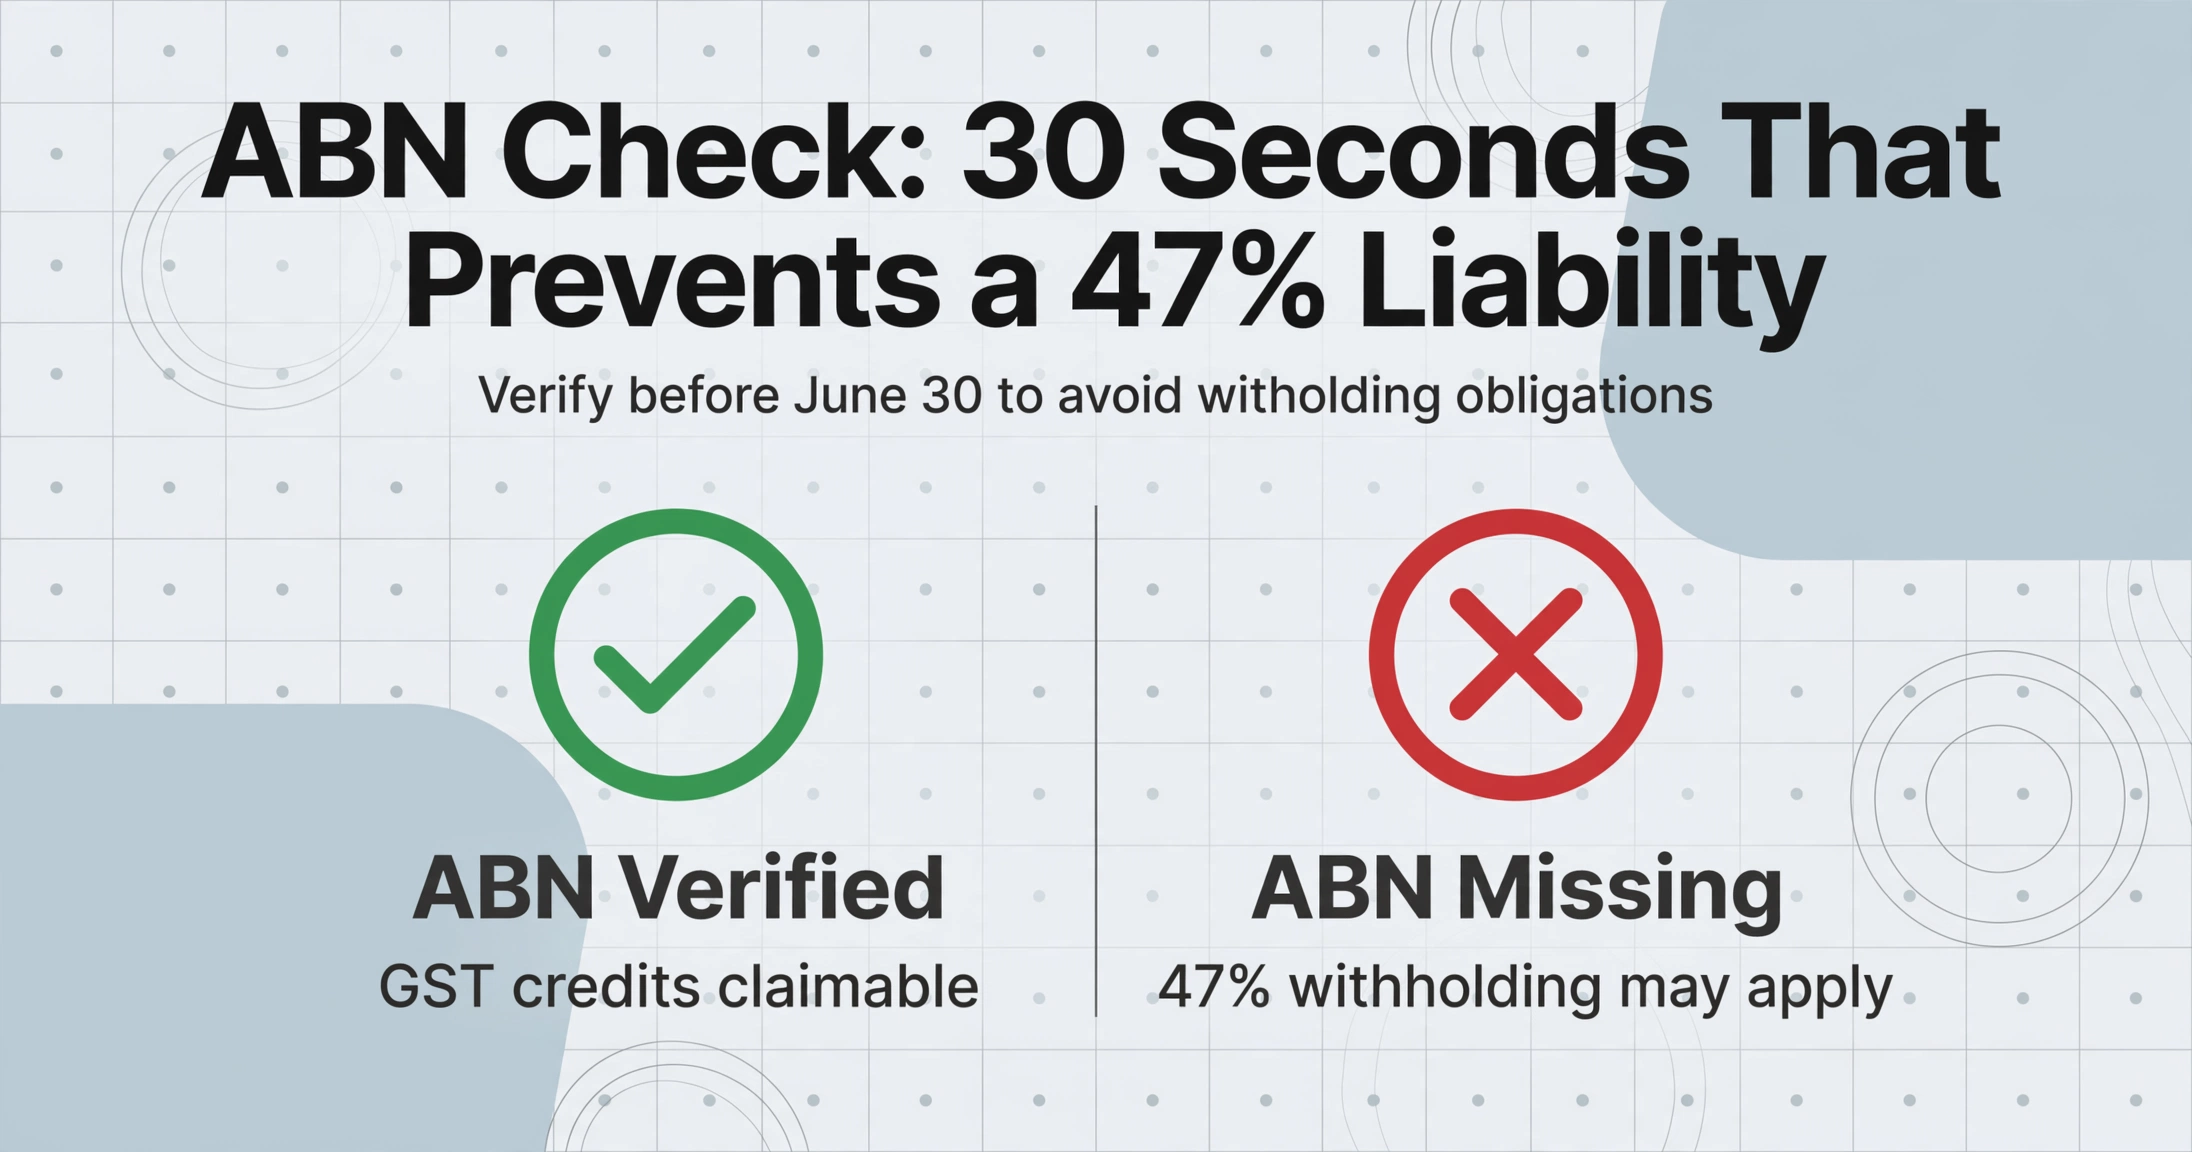
Sobald die Belege nach Kategorie sortiert sind, sind die nächsten 10 Minuten die Compliance-Arbeit mit dem höchsten ROI, die Sie das ganze Jahr leisten. Nehmen Sie jeden Beleg aus Ihren Stapeln „sofort abzugsfähig" und „Wirtschaftsgüter" zur Hand. Suchen Sie die ABN des Lieferanten — eine 11-stellige Nummer, normalerweise in der Nähe des Firmennamens oder am unteren Rand des Belegs.
Wenn die ABN vorhanden ist, geben Sie sie in das kostenlose ABN-Lookup-Tool auf der Website des Australian Business Register ein. Dies bestätigt, dass die ABN aktiv ist, der Firmenname übereinstimmt und der Lieferant für GST registriert ist. Eine gültige ABN auf dem Beleg plus ein passender ABR-Eintrag bedeutet, dass der Beleg für GST-Gutschriften in Frage kommt (vorausgesetzt, er ist als Steuerveranlagungsrechnung gekennzeichnet und erfüllt die übrigen ATO-Anforderungen).
Wenn die ABN fehlt — und der Gesamtbetrag 75 $ (ohne GST) übersteigt — müssen Sie vor dem 30. Juni eine Entscheidung treffen:
- Kontaktieren Sie den Lieferanten sofort. Bitten Sie ihn, eine Steuerveranlagungsrechnung mit seiner ABN bereitzustellen. Die meisten seriösen Unternehmen können innerhalb von Stunden eine per E-Mail senden.
- Wenn er keine ABN bereitstellen kann oder will: Prüfen Sie, ob der Lieferant ein Unternehmen betreibt oder einem Hobby/einer privaten Transaktion nachgeht. Wenn es ein Unternehmen ist, kann die 47 %-Quellensteuerpflicht gelten. Sprechen Sie mit Ihrem Steuerberater, ob Sie einbehalten und in Ihrer BAS unter Kennzeichen W4 melden müssen.
- Kennzeichnen Sie den Beleg. Selbst wenn Sie ohne Einbehalt zahlen, bedeutet das Wissen, welche Belege keine ABN haben, dass Sie die Situation erklären können, falls das ATO nachfragt — und die korrekten Unterlagen (wie eine NAT-3346-Erklärung des Lieferanten für Hobby-Ausnahmen) vor der Prüfung sammeln können, nicht währenddessen.
Dieser Schritt dauert etwa 15 Sekunden pro Beleg, sobald Sie im Rhythmus sind, und beseitigt das größte einzelne Compliance-Risiko, das sich im Belegstapel eines kleinen Unternehmens versteckt. Überspringen Sie ihn, und Sie wetten darauf, dass das ATO bei der Prüfung nicht nach Lieferanten-ABNs fragt — eine Wette, die schlechter geworden ist, da die Datenabgleichsfähigkeiten des ATO verbessert wurden.
Noch sieben Tage: Digitalisieren Sie jede physische Quittung, bevor sie verblasst
Thermopapier-Quittungen – die Art, die an jedem EFTPOS-Terminal in Australien ausgegeben wird – sind chemisch instabil. Nach 6–12 Monaten verblasst der Text zu einem leeren Blatt. Eine Bunnings-Quittung vom März, die damals einwandfrei lesbar war, kann bis zu dem Zeitpunkt, an dem Sie sie 2028 für eine Prüfung benötigen, ein leeres weißes Stück Papier sein. Die 5-Jahres-Aufbewahrungspflicht der ATO bedeutet, dass Sie eine Kopie benötigen, die lange nach der Zersetzung des Originals Bestand hat.
Diese Woche ist der richtige Zeitpunkt, um digitale Kopien aller physischen Quittungen zu erstellen. Drei Vorgehensweisen sorgen dafür, dass dies tatsächlich funktioniert, anstatt ein neues Chaos zu schaffen:
Verwenden Sie eine einheitliche Dateibenennungskonvention.
Lieferantenname_JJJJ-MM-TT.jpg – zum Beispiel Bunnings_2026-03-15.jpg oder Uber_2026-04-22.pdf. Der Dateiname wird zur Brücke zwischen einer Zeile in Ihrer Extraktionstabelle und dem Originaldokument auf der Festplatte. Wenn ein Prüfer die Quittung für die Bohrmaschine für 180 $ sehen möchte, die in Zeile 47 beansprucht wurde, können Sie sie in Sekundenschnelle finden, anstatt 200 Dateien mit dem Namen IMG_4287.jpg zu öffnen.
Fotografieren oder scannen Sie in ausreichender Auflösung, um die ABN lesen zu können.
Eine ABN, die in 8-Punkt-Schrift nahe dem unteren Rand einer Quittung gedruckt ist, muss in der digitalen Kopie lesbar sein. Halten Sie Ihr Telefon ruhig, sorgen Sie für gute Beleuchtung und prüfen Sie, ob Sie hineinzoomen und kleinen Text lesen können, bevor Sie fortfahren. Die myDeductions-App der ATO übernimmt die Fotoaufnahme – extrahiert die Daten daraus jedoch nicht automatisch.
Speichern Sie E-Mail-Quittungen als PDF – nicht als Screenshot.
Uber-Quittungen, Xero-Abonnementrechnungen und Amazon-Geschäftskaufbestätigungen kommen per E-Mail. Speichern Sie jede als PDF (die meisten E-Mail-Clients unterstützen „Als PDF drucken“ oder „Als PDF speichern“), anstatt einen Screenshot zu machen. PDF bewahrt die Metadaten und Textebenen, die die Extraktion genauer machen. Screenshots erzeugen Kompressionsartefakte, die eine KI beim Lesen kleiner Zahlen – insbesondere ABNs und GST-Beträge – verwirren können.
Am Ende dieses Schritts sollte jede Quittung als benannte digitale Datei in einem Ordner existieren. Der Schuhkarton kann warten – die strukturierten Daten, die Sie gleich erstellen, sind das, was den Abzug trägt, und die digitale Kopie ist das, was ihn beweist.
Die Woche der EOFY: Alles per Stapelverarbeitung in eine Tabelle extrahieren
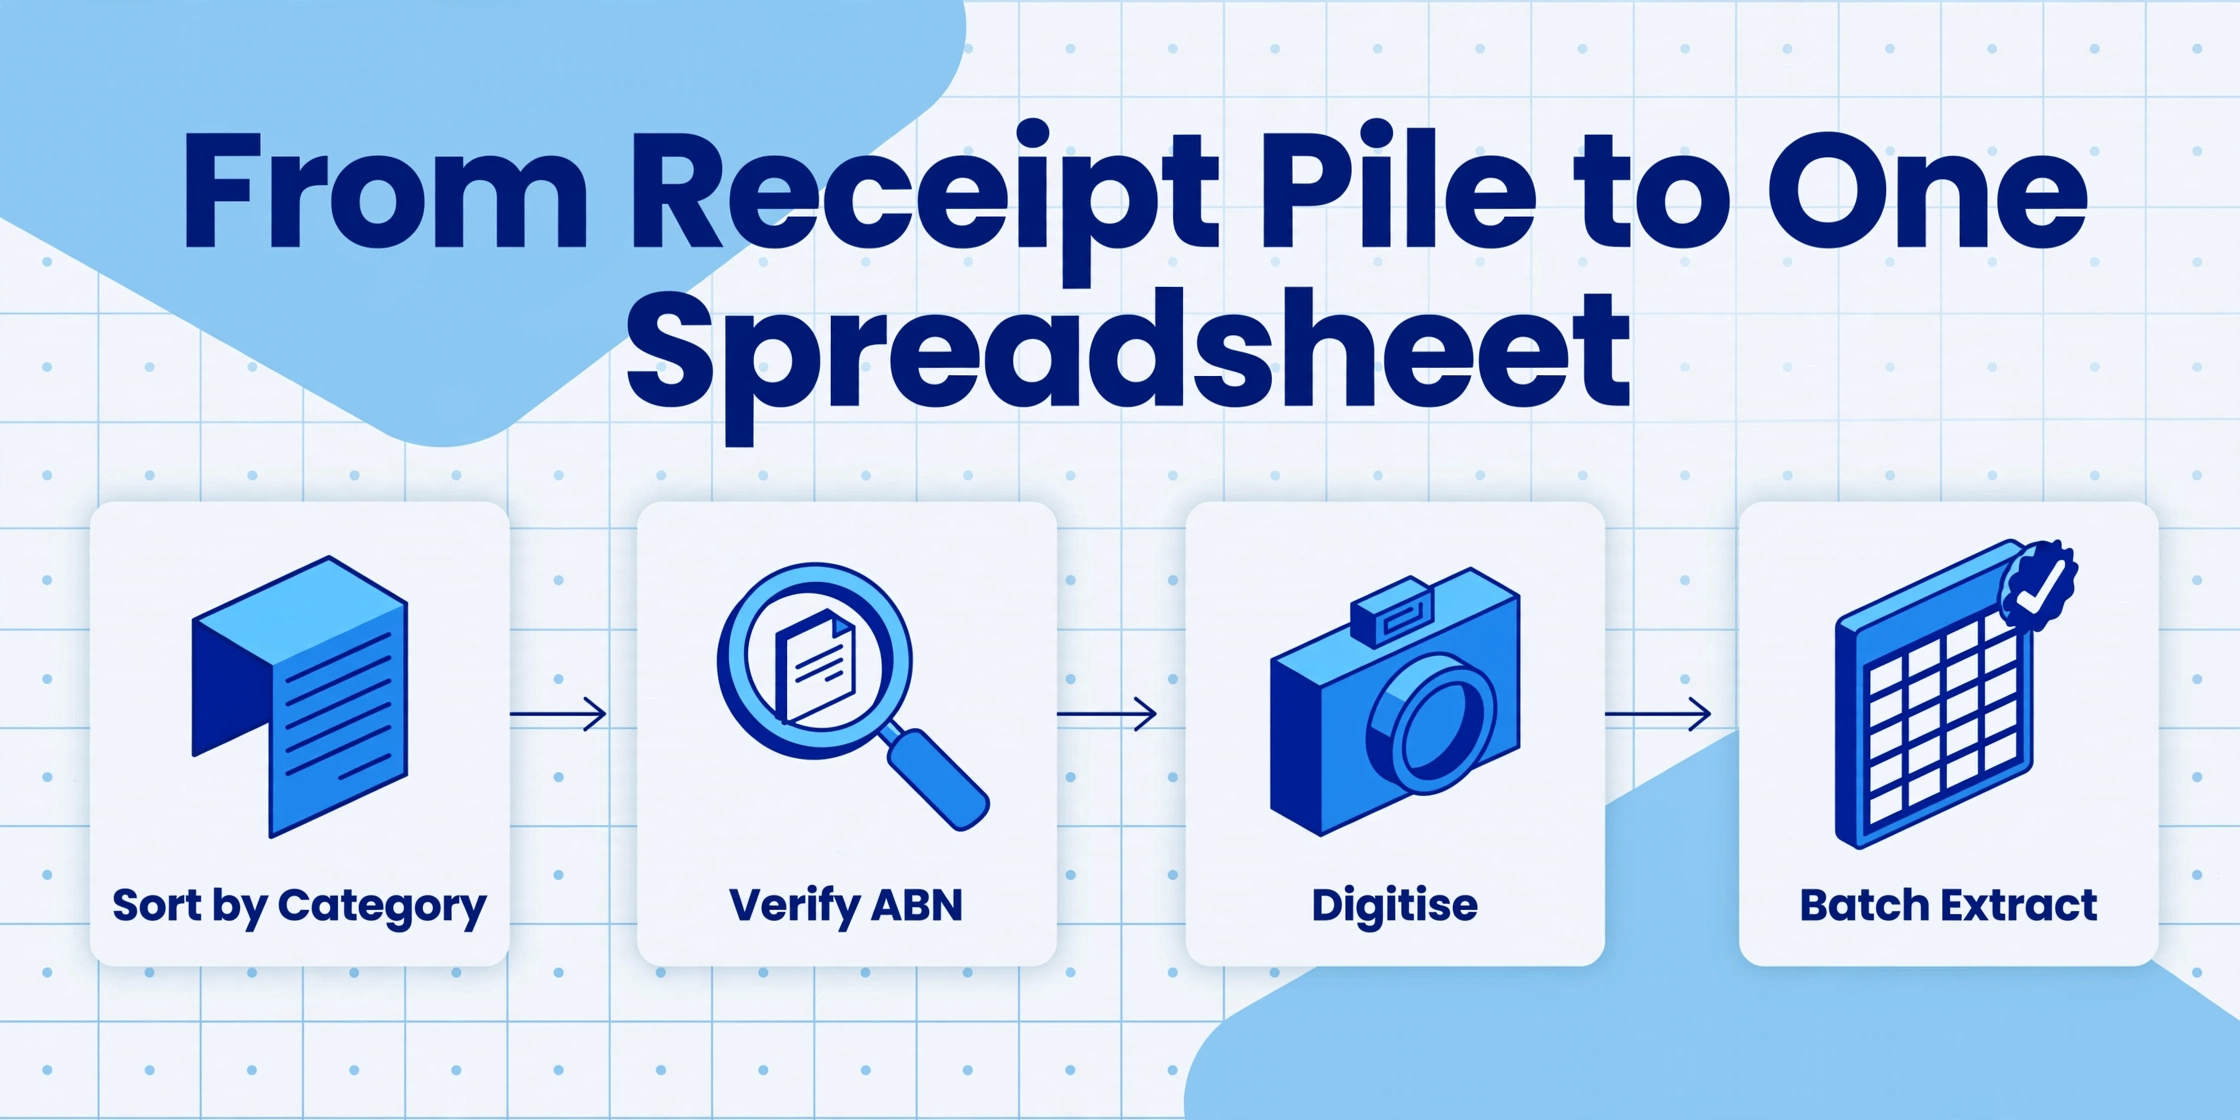
Hier zahlt sich die wochenweise Vorbereitung aus. Sie haben einen Ordner mit benannten, kategorisierten Belegbildern. Jetzt müssen Sie diese in einer einzigen Tabelle mit ATO-konformen Spalten zusammenführen – in einem Durchgang, nicht mit 80 einzelnen manuellen Eingaben.
Herkömmliche Beleg-OCR-Tools arbeiten Dokument für Dokument: Beleg hochladen, prüfen, exportieren, wiederholen. Bei 45 Sekunden pro Beleg für einen erfahrenen Nutzer sind 80 Belege eine volle Stunde repetitiven Klickens. Und das, bevor Sie sich mit Belegen befassen, die nicht dem erwarteten Format des Tools entsprechen – eine Uber-E-Mail-Quittung und ein handgeschriebener Handwerkerbeleg haben keinerlei gemeinsames Layout.
Was im EOFY-Maßstab funktioniert, ist die Spaltennamen-Extraktion: Sie definieren einmal die gewünschten Ausgabespalten – Lieferantenname, ABN, Datum, GST-Betrag, Gesamtsumme, Abzugstyp – und laden Ihren gesamten Ordner hoch. Die KI liest jeden Beleg, findet die passenden Werte, indem sie versteht, was sie bedeuten (nicht, wo sie auf der Seite stehen), und erstellt eine einheitliche Tabelle, in der jede Zeile ein Beleg ist. Ein Bunnings-Beleg, ein Uber-PDF und eine Durchschlag-Handwerkerrechnung fließen alle in dieselbe Tabelle ein, weil die KI nicht auf das Layout achtet – sondern auf die Bedeutung.
Für eine australische EOFY-Belegsammlung sind dies die Spalten, die zählen:
| Spaltenname | Was erfasst wird | Warum es bei EOFY wichtig ist |
|---|---|---|
Supplier Name | Handelsname auf der Quittung | Identifiziert den Anbieter für Ihre P&L und BAS |
Supplier ABN | 11-stellige ABN von der Quittung | Erforderlich für GST-Gutschriftansprüche; mit ABR Lookup abgleichen |
Invoice Date | Datum der Transaktion (TT/MM/JJJJ) | Bestimmt, in welchem Steuerjahr der Abzug anfällt. Der 29. Juni vs. 2. Juli ist der Unterschied zwischen der diesjährigen und der nächsten Steuererklärung |
GST Amount | Auf der Quittung ausgewiesener GST-Anteil | Fließt direkt in BAS-Kennzahl 1B (GST auf Einkäufe) ein. War die Quittung eine gültige Steuerveranlagungsrechnung? Wenn GST nicht ausgewiesen ist, können Sie sie möglicherweise nicht geltend machen |
Total (incl GST) | Vollständiger gezahlter Betrag, inklusive GST | Fließt je nach Abzugstyp in BAS-Kennzahlen G10 (Kapital) oder G11 (nicht kapital) ein |
Deduction Type (options: Immediate Expense/Instant Asset Write-off/Depreciable Asset/Personal Use Portion) | Kategorie der steuerlichen Behandlung | Abgeleitete Spalte – KI bestimmt die Kategorie anhand des Quittungsinhalts. Steuert, in welche BAS-Kennzahl und welchen Abschreibungsplan die Zeile einfließt |
GST Claimable (Yes/No) | Ob diese Quittung als Steuerveranlagungsrechnung mit anspruchsberechtigter GST qualifiziert | Abgeleitete Spalte – KI prüft auf „Tax Invoice“-Kennzeichnung, ABN-Vorhandensein und GST-Aufschlüsselung. Spart die manuelle Einzelprüfung pro Quittung |
Description | Was gekauft wurde | Der Detaillierungsgrad, den ein Prüfer als „ausreichend zur Bestimmung des Charakters der Ausgabe“ akzeptieren würde |
Dateien werden sicher verarbeitet und nicht gespeichert.
Die Demo oben ist mit einer Quittungsvorlage vorausgefüllt. Versuchen Sie, Lieferanten-ABN, GST-Betrag und Abzugstyp (Optionen: sofortige Ausgabe/Sofortabschreibung von Vermögensgegenständen bis 20.000 $/abnutzbares Wirtschaftsgut/privater Nutzungsanteil) als Spaltennamen einzugeben, um zu sehen, wie die Spaltennamen-Extraktion jedes Feld nach Bedeutung statt nach Position liest. Weitere Informationen zur Extraktionsmechanik – einschließlich der Handhabung handgeschriebener Handwerkerquittungen, gemischter GST-freier und steuerpflichtiger Positionen sowie der ÷ 11-GST-Abkürzungsfalle – finden Sie in der Schritt-für-Schritt-Anleitung zur Extraktion von ABN und GST aus australischen Quittungen. Den vollständigen Batch-Workflow – einschließlich Dateibenennungskonventionen, Formatfragmentierungsstrategien und der Effizienzgrenze bei 100 Quittungen – finden Sie im Leitfaden zur Stapelverarbeitung von Geschäftsquittungen für Steuerzwecke.
Die letzten 48 Stunden (29.–30. Juni): Last-Minute-Abzüge
Es gibt Abzüge für australische Kleinunternehmen mit einer festen Frist am 30. Juni – keine Einreichungsfrist, sondern eine Anforderung, dass etwas „bis zu diesem Datum erfolgt sein muss“. Wenn Sie die Frist verpassen, verschiebt sich der Abzug um ein ganzes Jahr nach vorne. Dies sind die Punkte, die Sie in den letzten zwei Tagen prüfen sollten:
Sofortabschreibung von Vermögensgegenständen bis 20.000 $: Kauf und Installation bis zum 30. Juni. Die Sofortabschreibung für das Geschäftsjahr 2025-26 ermöglicht Unternehmen mit einem aggregierten Umsatz unter 10 Millionen $, die vollen Kosten förderfähiger Vermögensgegenstände unter 20.000 $ pro Stück sofort abzuschreiben. Der Vermögensgegenstand muss bis zum 30. Juni erstmals verwendet oder installiert und betriebsbereit sein. Bestellt, aber nicht geliefert? Dieses Jahr nicht abzugsfähig. Geliefert, aber noch in der Verpackung? Dieses Jahr nicht abzugsfähig. Am 29. Juni installiert und betriebsbereit? Dieses Jahr abzugsfähig. Das Quittungsdatum ist ein Nachweis, aber der Test ist, ob der Vermögensgegenstand einsatzbereit war.
Vorausbezahlte abzugsfähige Ausgaben für das nächste Jahr – innerhalb der Grenzen. Gemäß den Vorauszahlungsregeln können Sie einen sofortigen Abzug für vorausbezahlte Ausgaben geltend machen, die einen Leistungszeitraum von 12 Monaten oder weniger abdecken und bis zum 30. Juni des Folgejahres enden. Wenn Sie Ihre Juli-2026-Miete, Versicherungsprämien oder Softwareabonnements am 29. Juni vorausbezahlen, wird der Abzug in das laufende Jahr verschoben. Dies ist eine gängige EOFY-Planungstaktik – aber sprechen Sie mit Ihrem Steuerberater, da Vorauszahlungsregeln mit Ihrer Unternehmensstruktur (Einzelunternehmer vs. Unternehmen) interagieren und ob Sie für Steuerzwecke ein Kleinunternehmen sind.
Altersvorsorgebeiträge – bis zum 30. Juni eingegangen. Altersvorsorgebeiträge für Arbeitnehmer müssen bis zum 30. Juni beim Fonds eingegangen sein, um im laufenden Jahr abzugsfähig zu sein. Die Zahlung am 29. Juni zu senden, reicht nicht aus – sie muss abgewickelt und auf dem Konto des Fonds eingehen. Die meisten Clearingstellen geben 3–5 Werktage für die Verarbeitung an, sodass der praktische letzte Tag für die Einleitung einer Altersvorsorgezahlung für den Abzug am 30. Juni etwa der 23.–25. Juni ist. Für Einzelunternehmer, die persönliche abzugsfähige Beiträge leisten, gilt dieselbe Abwicklungsfrist. Die Konzessionsbeitragsgrenze des ATO für das Geschäftsjahr 2025-26 beträgt 30.000 $ – und ungenutzte Grenzbeträge aus früheren Jahren können vorgetragen werden, wenn Ihr gesamtes Altersvorsorgeguthaben unter 500.000 $ liegt.
| Letzte Abzugsmöglichkeit | Frist | Was die Quittung zeigen muss |
|---|---|---|
| Sofortabschreibung von Vermögensgegenständen (20.000 $ pro Vermögensgegenstand) | Bis 30. Juni betriebsbereit installiert | Kaufdatum, ABN des Lieferanten, Beschreibung des Vermögensgegenstands, Gesamtpreis. Lieferbestätigung aufbewahren, wenn Kauf- und Lieferdatum abweichen |
| Vorausbezahlte Ausgaben (12-Monats-Regel) | Bis 30. Juni bezahlt | Rechnungsdatum, Zahlungsdatum, abgedeckter Leistungszeitraum. Der vorausbezahlte Zeitraum muss bis zum 30. Juni des nächsten Jahres enden |
| Altersvorsorgebeiträge | Bis 30. Juni vom Fonds erhalten | Zahlungsbeleg Ihrer Clearingstelle, der bestätigt, dass der Fonds den Beitrag erhalten hat. Spätestens um den 25. Juni initiieren, um die Bearbeitungszeit zu berücksichtigen |
| Uneinbringliche Forderungen abschreiben | Bis 30. Juni in Ihren Büchern abgeschrieben | Vorstandsprotokoll oder Einzelunternehmer-Erklärung, die die Entscheidung dokumentiert. Die Forderung muss zuvor als steuerpflichtiges Einkommen erfasst worden sein |
| Warenbestandsabwertung | Inventur und Bewertung bis 30. Juni | Inventuraufzeichnungen, die veraltete oder beschädigte Ware zum niedrigeren Wert aus Anschaffungskosten oder Nettoveräußerungswert ausweisen |
Keine dieser letzten Abzugsmöglichkeiten erfordert neue Software oder Prozesse. Sie erfordern, dass man weiß, dass die Fristen existieren, und dass die Quittungen organisiert genug sind, um zu erkennen, welche Käufe qualifizieren. Wenn Sie den Sortier- und Klassifizierungsschritt Mitte Juni durchgeführt haben, wissen Sie bereits, welche Quittungen in die Kategorie der Sofortabschreibung von Vermögensgegenständen fallen – und können prüfen, ob diese Vermögensgegenstände vor Ablauf der Frist installiert und betriebsbereit waren.
Nach dem 30. Juni: Von der Tabelle zum Steuerberater, BAS und Archiv
EOFY ist vorbei. Sie haben eine Tabelle mit jeder Quittung als Zeile, klassifiziert nach Abzugstyp, mit ausgefüllten ABN- und GST-Spalten. Die letzte Phase verbindet diese Tabelle mit den Systemen, die sie benötigen.
Schritt 1: Übergeben Sie sie Ihrem Steuerberater – als strukturierte Daten, nicht als Papierordner. Die meisten australischen Kleinunternehmens-Steuerberater arbeiten mit Xero, MYOB oder QuickBooks Online. Alle drei akzeptieren CSV-Importe für Ausgabentransaktionen. Exportieren Sie Ihr Extraktionsergebnis als CSV, ordnen Sie die Spalten dem Importformat Ihrer Buchhaltungsplattform zu (Datum → Datum, Lieferantenname → Zahlungsempfänger, Gesamtbetrag → Betrag, GST-Betrag → Steuer) und importieren Sie. Ihr Steuerberater erhält saubere, kategorisierte Daten statt eines Schuhkartons – und berechnet die Steuererklärungsvorbereitung statt Dateneingabe. Wenn Sie selbst einreichen, fließt dieselbe CSV direkt in den Abzugsbereich von myTax oder bildet die Grundlage für Ihre BAS-Meldezahlen.
Schritt 2: Ordnen Sie extrahierte Daten Ihren BAS-Kennzeichnungen zu. Wenn Sie GST-registriert sind und vierteljährlich melden, ist Ihre BAS für April–Juni am 28. Juli fällig. Die soeben erstellte Tabelle enthält die benötigten Zahlen: Summieren Sie die Spalte Gesamtbetrag für Zeilen, in denen der Abzugstyp „Sofortabschreibung von Vermögensgegenständen" oder „Abnutzbares Wirtschaftsgut" ist → BAS-Kennzeichnung G10 (Kapitalkäufe). Summieren Sie Gesamtbetrag für Zeilen, in denen der Abzugstyp „Sofort abzugsfähige Ausgabe" ist → BAS-Kennzeichnung G11 (nicht kapitalbezogene Käufe). Summieren Sie den GST-Betrag für Zeilen, in denen GST-Anspruch = Ja ist → BAS-Kennzeichnung 1B (GST auf Käufe). Diese drei Summen, verifiziert anhand der zugrunde liegenden Quittungsdaten, ersetzen den Schätzen-und-Hoffen-Ansatz, den viele Einzelunternehmer für die BAS-Meldung verwenden.
Schritt 3: Archivierung für die 5-jährige Aufbewahrungsfrist. Speichern Sie die Tabelle und den Ordner mit den Quittungsbildern an mindestens zwei Orten – einem lokalen und einem Cloud-Speicher. Benennen Sie den Archivordner klar: FY2026_Receipts/[Lieferantenname]_[Datum].[Dateiendung]. Das ATO verlangt, dass Aufzeichnungen in Englisch (oder leicht ins Englische übersetzbar) vorliegen und so gespeichert werden, dass eine Veränderung verhindert wird. Ein PDF-Export der endgültigen Tabelle, mit Zeitstempel und zusammen mit den Quittungsbildern gespeichert, erfüllt den Standard der „wahren und klaren Kopie" gemäß den Aufzeichnungspflichten des ATO. Wenn sich Ihr Aufzeichnungssystem im Laufe der Zeit ändert, müssen Sie in der Lage sein, die ursprünglichen Daten zu rekonstruieren – ein weiterer Grund, die Extraktionstabelle in einem dauerhaften, nicht-proprietären Format aufzubewahren.
Eine Tabelle, die mit benannten Quittungsdateien verknüpft ist, ist eine belegfähige Aufzeichnung. Ein Prüfer sollte in der Lage sein, an einer beliebigen Zeile zu beginnen – „Bunnings, 2026-03-15, 180 $, Sofortabschreibung von Vermögensgegenständen" – und das passende Quittungsbild in Sekunden zu finden. Die 5-jährige Aufbewahrungsfrist beginnt mit der Einreichung, nicht mit dem Kaufdatum. Eine Abschreibung, die in einer im Oktober 2026 eingereichten Steuererklärung geltend gemacht wird, erfordert daher Aufzeichnungen, die mindestens bis Oktober 2031 aufbewahrt werden.
Ein Sonderfall: Handgeschriebene Handwerkerquittungen zum EOFY
Wenn Ihr Unternehmen mit Handwerkern zu tun hat – Klempnern, Elektrikern, Bauarbeitern – wird ein Teil Ihres EOFY-Quittungsstapels aus handgeschriebenen Durchschlagbelegen bestehen. Diese sind im australischen Bau- und Handwerkssektor üblich und stellen eine besondere Herausforderung dar: Die Handschrift kann hastig sein, der Durchschlag kann blass sein, und die ABN (die Handwerker gesetzlich auf Rechnungen über 75 $ angeben müssen) fehlt manchmal oder ist unleserlich.
Das ATO akzeptiert handgeschriebene Quittungen als gültige Belege, sofern sie dieselben Informationen enthalten wie eine gedruckte Steuerveranlagungsrechnung: Lieferantenname, ABN, Datum, Beschreibung und Betrag. Das Problem ist nicht die rechtliche Gültigkeit – sondern die Lesbarkeit. Ein Durchschlag, der heute lesbar ist, kann in einem Jahr unlesbar sein.
Für handgeschriebene Handwerkerquittungen in Ihrem EOFY-Batch: Digitalisieren Sie sie sofort nach Erhalt – warten Sie nicht bis zum Juni-Ansturm. Fotografieren Sie sie mit der bestmöglichen Beleuchtung. Führen Sie sie durch denselben Extraktionsworkflow wie gedruckte Quittungen: Die KI liest Handschrift, indem sie Zeichenformen im Kontext versteht, nicht durch Schriftartenabgleich. Die Genauigkeit ist geringer als bei gedrucktem Text. Überprüfen Sie diese Zeilen daher stichprobenartig, bevor Sie sie an Ihren Steuerberater weitergeben. Eine vollständige Anleitung zur Verarbeitung handgeschriebener Quittungen – einschließlich Erwartungen an die Lesbarkeit, Genauigkeitsraten je nach Handschriftstil und den Abwägungen zwischen manueller Prüfung und KI-Extraktion – finden Sie im Leitfaden zur Stapelverarbeitung handgeschriebener Quittungen für Steuerzwecke.
Die vollständige EOFY-Beleg-Checkliste auf einen Blick
Zwei Wochen vor dem 30. Juni
- Sammeln Sie alle physischen Belege, E-Mail-Belege und Lieferantenrechnungen des Geschäftsjahres
- Sortieren Sie diese in fünf Stapel nach steuerlicher Behandlung: sofortige Ausgabe, Sofortabschreibung von Vermögensgegenständen bis 20.000 $, abnutzbares Wirtschaftsgut, gemischte betriebliche und private Nutzung, privat (entfernen)
- Prüfen Sie jeden Beleg auf die ABN des Lieferanten; verifizieren Sie diese über die ABN-Suche
- Kontaktieren Sie Lieferanten, deren Belegen die ABN fehlt, bei Beträgen über der 75-$-Schwelle – besorgen Sie sich vor dem 30. Juni eine Steuerveranlagungsrechnung
- Trennen Sie Steuerveranlagungsrechnungen von regulären Belegen; kennzeichnen Sie Belege unter 82,50 $ für die vereinfachte Behandlung
Eine Woche vor dem 30. Juni
- Digitalisieren Sie alle physischen Belege mit einer einheitlichen Namenskonvention:
Lieferantenname_JJJJ-MM-TT - Speichern Sie E-Mail-Belege als PDFs, nicht als Screenshots
- Fotografieren Sie handgeschriebene Handwerkerquittungen klar und gut beleuchtet – prüfen Sie die Lesbarkeit der ABN
- Speichern Sie digitale Kopien in einem benannten Ordner (z. B.
GJ2026_Belege/)
Woche des 30. Juni
- Richten Sie Extraktionsspalten ein: Lieferantenname, Lieferanten-ABN, Rechnungsdatum, GST-Betrag, Gesamtbetrag (inkl. GST), Abzugstyp, GST erstattungsfähig, Beschreibung
- Laden Sie den gesamten Belegordner zur Stapelverarbeitung hoch – eine einheitliche Tabelle als Ausgabe
- Stichprobenartig Vermögensbelege und handgeschriebene Belege auf Extraktionsgenauigkeit prüfen
- Überprüfen Sie die Spalte „Abzugstyp“: Stimmt die Klassifizierung jeder Zeile mit Ihrer manuellen Sortierung überein?
29.–30. Juni: Letzte Chance
- Bestätigen Sie, dass alle Käufe im Rahmen der Sofortabschreibung von Vermögensgegenständen bis 20.000 $ installiert und betriebsbereit sind
- Erwägen Sie die Vorauszahlung abzugsfähiger Ausgaben für die nächsten 12 Monate (Miete, Versicherung, Software)
- Veranlassen Sie Altersvorsorgebeiträge – diese müssen bis zum 30. Juni eingegangen sein, die letzte praktische Veranlassung ist daher etwa der 25. Juni
- Dokumentieren Sie Abschreibungen uneinbringlicher Forderungen und Neubewertungen des Warenbestands
Nach dem 30. Juni
- Exportieren Sie das Extraktionsergebnis als CSV; importieren Sie es in Xero/MYOB/QuickBooks oder übergeben Sie es Ihrem Steuerberater
- Berechnen Sie die BAS-Zahlen: Summieren Sie Spalten nach Abzugstyp → G10, G11, 1B
- Archivieren Sie die Tabelle (PDF) und Belegbilder an zwei Orten für die 5-jährige Aufbewahrungspflicht des ATO
- Wenn Sie einen Steuerberater beauftragen, stellen Sie sicher, dass Sie vor dem 31. Oktober auf seiner Mandantenliste stehen, um die Verlängerung der Abgabefrist zu erhalten
FAQ
Ist der 30. Juni die Frist für die Einreichung meiner Steuererklärung?
Nein. Der 30. Juni markiert das Ende des Finanzjahres – den letzten Tag, an dem Einnahmen und Ausgaben für das Geschäftsjahr 2025-26 zählen. Die Frist für die Einreichung Ihrer Steuererklärung hängt von Ihrer Situation ab: 31. Oktober 2026, wenn Sie selbst einreichen; spätestens 15. Mai 2027, wenn Sie einen registrierten Steuerberater beauftragen (vorausgesetzt, Sie stehen bis zum 31. Oktober auf dessen Kundenliste). Die Stichtagsgrenze am 30. Juni ist für Abzüge relevant – ein Kauf am 1. Juli fließt in die Steuererklärung des nächsten Jahres –, nicht für die Einreichung selbst.
Ich bin nicht GST-registriert. Gilt diese Checkliste trotzdem für mich?
Größtenteils ja. Wenn Ihr Jahresumsatz unter 75.000 $ liegt und Sie sich nicht freiwillig für GST registriert haben, können Sie die Spalten GST-Betrag und GST-erstattungsfähig überspringen. Die ABN-Prüfung ist trotzdem sinnvoll – sie bestätigt, dass Ihre Lieferanten legitime Unternehmen sind –, und die Klassifizierung des Abzugstyps (Ausgabe vs. Wirtschaftsgut vs. private Nutzung) bestimmt weiterhin, wann und wie Sie jeden Posten geltend machen. Die Digitalisierungs- und Aufzeichnungspflicht-Schritte gelten für alle.
Kann ich einfach den Belegbetrag durch 11 teilen, um den GST-Betrag zu erhalten?
Nur wenn jeder einzelne Posten auf dem Beleg GST-pflichtig ist. In Australien enthalten viele alltägliche Einkäufe GST-freie Artikel – Grundnahrungsmittel, einige Gesundheitsdienstleistungen, Exporte – neben steuerpflichtigen Artikeln. Ein Bunnings-Beleg, der sowohl GST-freie Pflanzen als auch steuerpflichtige Hardware enthält, bedeutet, dass die ÷ 11-Abkürzung einen falschen GST-Betrag ergibt. Extrahieren Sie den GST-Betrag als eigene Spalte aus dem Beleg. Wenn der Beleg die GST nicht separat ausweist, gilt er möglicherweise nicht als Steuerveranlagungsrechnung, was bedeutet, dass Sie die GST-Gutschrift unabhängig von Ihrer Berechnung nicht geltend machen können.
Kann ich einfach die myDeductions-App des ATO verwenden, anstatt die Stapelverarbeitung zu nutzen?
Die myDeductions-App ist ein Aufzeichnungstool – sie speichert Fotos von Belegen mit manuell eingegebenen Beträgen und Kategorien. Sie ist für Angestellte und Einzelpersonen mit moderaten Abzugsansprüchen konzipiert, nicht für kleine Unternehmen, die Dutzende von Belegen pro Quartal verarbeiten. Die App hat drei Einschränkungen, die sie für die EOFY-Stapelverarbeitung ungeeignet machen: Sie erzeugt keine strukturierten Datencxporte (keine Tabelle mit ABN, GST, Datum als filterbaren Spalten), sie verarbeitet jeweils nur einen Beleg (kein Stapel-Upload), und sie extrahiert keine Daten aus dem Belegbild (Sie geben alles manuell ein). Sie ergänzt die Stapelverarbeitung: Nutzen Sie myDeductions für den gelegentlichen Beleg unterwegs und die Stapelverarbeitung für den EOFY-Berg.
Zählen Handyfotos als gültige ATO-Belege?
Ja. Das ATO akzeptiert elektronische Kopien von Belegen, einschließlich Handyfotos, sofern sie eine „originalgetreue und klare" Wiedergabe des Originals darstellen. Die wichtigste Anforderung ist, dass das Foto klar genug sein muss, um alle Informationen lesen zu können, die ein Prüfer zur Verifizierung benötigt – Lieferantenname, ABN, Datum, Beschreibung, Betrag und GST. Ein unscharfes Foto mit schlechtem Licht, auf dem die ABN unleserlich ist, erfüllt den Standard nicht. Das Foto muss außerdem so gespeichert werden, dass eine Veränderung verhindert wird, und für den gesamten Aufbewahrungszeitraum von 5 Jahren aufbewahrt werden.
Mein Steuerberater sagt, ich habe bis Mai nächsten Jahres Zeit, um meine Steuererklärung einzureichen. Warum ist der 30. Juni trotzdem wichtig?
Die Fristverlängerung, die Ihr Steuerberater für Sie erwirkt, gilt für das Einreichen der Steuererklärung, nicht für das, was darin geltend gemacht werden kann. Der 30. Juni ist die Grenze für die Abzugsfähigkeit – ein Kauf am 1. Juli gehört zur Steuererklärung des nächsten Jahres, unabhängig davon, wann Sie einreichen. Zusätzlich benötigt Ihr Steuerberater Ihre Belegdaten deutlich vor dem verlängerten Abgabetermin, um die Steuererklärung vorzubereiten. Wenn 80 % seiner Mandanten ihre Belegordner in der letzten Aprilwoche abgeben, erhält Ihre Steuererklärung möglicherweise nicht die Aufmerksamkeit, die sie verdient. Wenn Sie organisierte Daten im Juli senden, arbeitet Ihr Buchhalter an Ihrer Steuererklärung, wenn er Zeit hat, nicht wenn er keine Wahl hat.
Was ist, wenn ein Beleg über 82,50 $ liegt, aber nicht „Steuerveranlagungsrechnung" darauf steht?
Gemäß den ATO-Regeln muss ein Dokument die Wörter „Steuerveranlagungsrechnung" enthalten (oder eindeutig als solche erkennbar sein), um einen GST-Vorsteuerabzug für Käufe über 82,50 $ (inkl. GST) zu unterstützen. Wenn Ihrem Beleg dieses Etikett fehlt, aber ansonsten alle sieben erforderlichen Elemente enthält (Lieferantenname, ABN, Datum, Beschreibung, GST-Betrag oder -Erklärung, Gesamtbetrag), wenden Sie sich an den Lieferanten und bitten Sie ihn, ihn als Steuerveranlagungsrechnung neu auszustellen. Wenn er dies nicht tut, können Sie die GST-Gutschrift für diesen Kauf möglicherweise nicht geltend machen. Dies ist ein Grund, warum die Prüfung „Steuerveranlagungsrechnung vs. Beleg" in der Sortierphase nicht optional ist – sie erst zu entdecken, nachdem Sie 80 Belege extrahiert und klassifiziert haben, bedeutet Rückwärtsarbeit.
Der Unterschied zwischen EOFY-Panik und EOFY-Bereitschaft ist das, was Sie am 1. Juni wissen
Jeder australische Kleinunternehmer wird am 30. Juni mit einem Stapel Quittungen dastehen. Der Unterschied zwischen denen, die ihrem Buchhalter am 5. Juli eine Tabellenkalkulation übergeben, und denen, die am 28. April einen Schuhkarton übergeben, liegt nicht an Software, Buchhaltungskenntnissen oder der Anzahl der gearbeiteten Stunden. Es liegt daran, ob sie am 1. Juni wussten, dass Quittungen nach Steuerbehandlung sortiert werden müssen – nicht nach Anbieter – und dass der ABN-Verifizierungsschritt nicht optional ist.
Die Checkliste in diesem Artikel soll ein Jahr Quittungsarbeit in einen wiederholbaren EOFY-Wochenprozess komprimieren. Im ersten Jahr dauert es einen Nachmittag. Im zweiten Jahr werden Sie sich fragen, warum Sie es je anders gemacht haben.
Was sich ändert, ist nicht die Frist – der 30. Juni verschiebt sich nicht. Es ist, dass Sie an ihr ankommen und wissen, welche Quittungen welche Abzüge stützen, welche ABNs gültig sind und welche Zeilen in Ihrer Tabellenkalkulation welchen Kennzeichnungen auf Ihrer BAS entsprechen. Dieses Wissen verwandelt EOFY von einem Compliance-Glücksspiel in einen routinemäßigen Abschluss – gleiche Frist, völlig anderes Erlebnis.