オーストラリアの領収書税控除チェックリスト
ABN確認済み、GST対応、EOFY準備完了
オーストラリアの会計年度は6月30日に終了します。ほとんどの小規模事業主にとって、EOFY前の最後の2週間は、1年分の領収書(靴箱、グローブボックス、メールの受信トレイ、キッチンの引き出しに眠っているもの)が突然、一貫性のある税務記録に変わる必要がある時期です。プレッシャーは量だけではありません。オーストラリアの税法では、すべての領収書が同等ではないという事実があります。180ドルのドリルのBunningsの領収書と、180ドルの掃除用品のBunningsの領収書は一見同じように見えますが、一方は2万ドル即時資産償却の対象となる減価償却資産であり、もう一方は即時控除可能経費です。間違って分類すると、控除不足になるか、監査リスクが生じます。このチェックリストでは、EOFYカウントダウンの各段階で領収書をどう処理すべきかを正確に説明します。7月1日には、会計士に靴箱ではなくスプレッドシートを渡せるようにするためです。
重要なポイント
- 75ドルを超える領収書にABNがない場合、単に不完全なだけでなく、47%のPAYG源泉徴収義務が発生し、1,000ドルの仕入先への支払いが、あなたがATOに個人的に支払う470ドルになります。
- 2万ドル即時資産償却には隠れた落とし穴があります。資産は6月30日までに設置され、使用可能な状態になっている必要があります。6月29日に箱に入ったままのノートパソコンは、購入日だけでは不十分なため、控除全体が12か月先送りになります。
- 80枚の領収書の靴箱をBAS対応のスプレッドシートに変えることは、入力速度の問題ではありません。ABN、GST金額、控除タイプを、ページ上の位置ではなく意味に基づいて読み取るカラム名抽出の問題です。これにより、データ入力ではなくデータを会計士に渡せます。
6月30日の期限が領収書に他より大きな影響を与える理由
Xero、MYOB、会計事務所が提供するEOFYチェックリストのほとんどは、銀行口座の照合、給与の確定、BASの申告、年金の支払いといったタスクの種類ごとに整理されています。この構成は総勘定元帳を見ている会計士にとっては理にかなっています。しかし、6月25日に80枚の領収書の山を前にした個人事業主にとっては、ほとんど意味がありません。
領収書がボトルネックになる理由は、他のEOFYタスクはすべて既に構造化されたデータを扱うからです。銀行取引は既に会計ソフトに入っています。給与は既にSTPで処理されています。BASのラベルは年間を通じて追跡してきたGSTから引き出されます。しかし領収書は——特にBunningsでの買い物、Uberの利用、仕入先の請求書、手書きの職人領収書が混在する小規模事業では——EOFYに最後の未構造化フロンティアとして残ります。これらは他のタスクに取り込む前に、整理、分類、検証、構造化データへの変換が必要です。
オーストラリアの制度における3つの現実が、EOFYの領収書処理を特にハイステークスにしています:
1. 領収書が今年の控除額を決定します。6月29日付の経費領収書は当期の会計年度で控除できます。同じ購入でも7月2日なら翌年の申告に回ります。限界税率32.5%の個人事業主にとって、5,000ドルの設備購入を正しい年に計上すれば1,625ドルの節税になります。日付を間違えるとその節税は12ヶ月先送りされるか、2万ドル即時資産償却の基準が翌年変われば完全に消えてしまいます。
2. 領収書は控除を申請した後も長く続くコンプライアンス義務を生み出します。ATOの記録保存ルール(ITAA 1936 第262A条)に基づき、申告日から5年間の記録保存が義務付けられています。今日デジタル化して抽出した領収書は、2031年に監査される申告で控除を保護する証拠となります。「何のためのものか覚えている」と捨てた領収書はすべて、裏付けできない控除になります。
3. ABNの欠落は控除の機会損失だけでなく、負債を生み出します。ABNを提示していない仕入先に支払い、その金額が75ドル(GST抜き)を超える場合、支払い側であるあなたはPAYG無ABN源泉徴収ルール(Taxation Administration Act 1953、附則1、第12部)に基づき、支払額の47%を源泉徴収する義務があります。その義務は仕入先ではなくあなたにあります。ABNのない領収書は単に不完全なだけではありません。1,000ドルの支払いに対して470ドルの潜在的な負債です。
EOFYの領収書処理は整理整頓の問題ではありません。控除の確定、コンプライアンス証拠の確立、負債の顕在化——これらすべてを、動かせない厳格な期限までに行うことです。以下のチェックリストは、作業を時間枠付きのフェーズに分け、各フェーズが前のフェーズの上に構築される構成です。
2週間前(6月中旬):領収書を税務処理別に分類・整理する
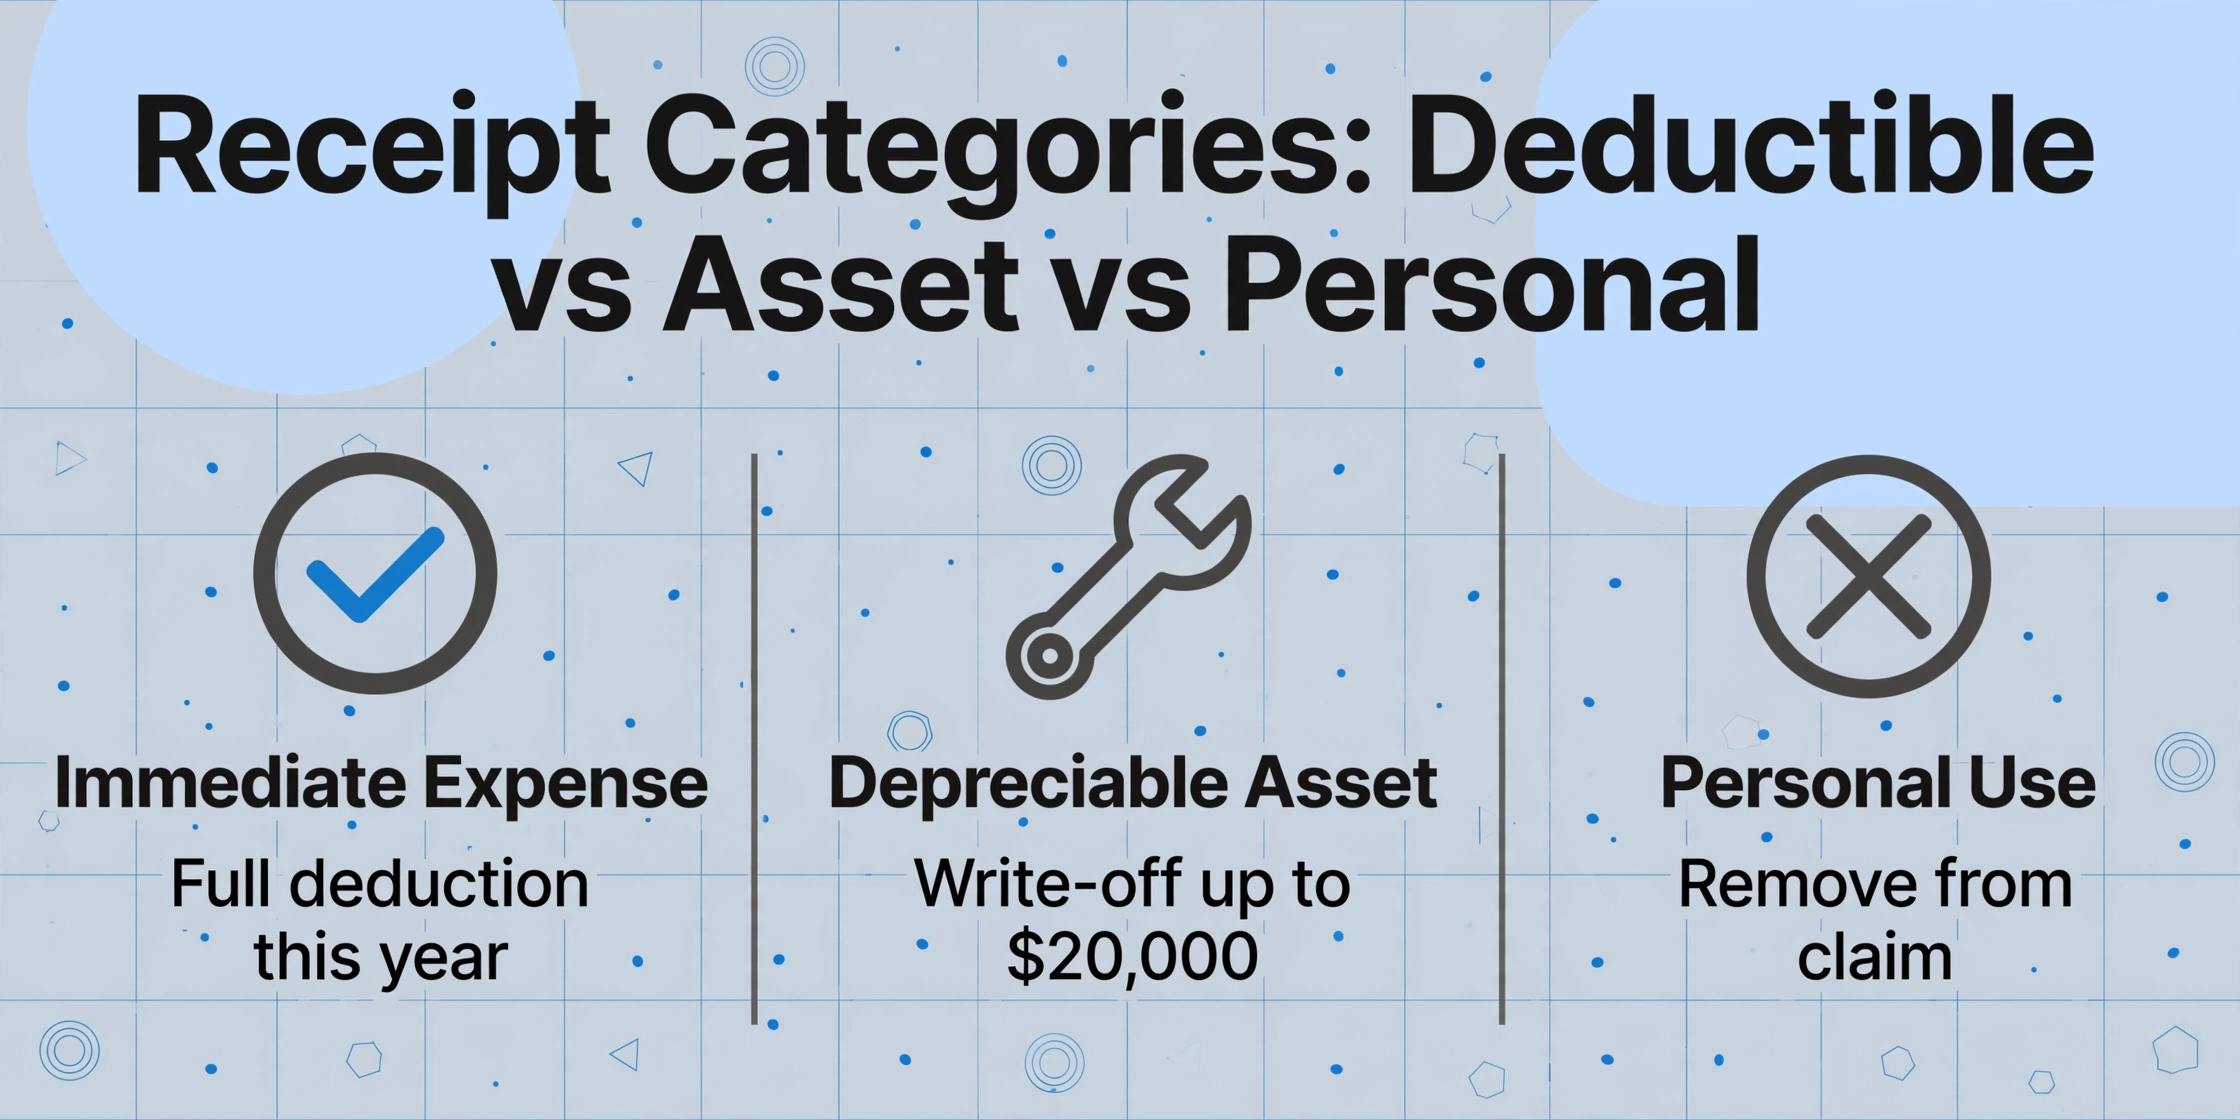
整理されたEOFYと混乱したEOFYを分けるステップが1つあるとすれば、それはこれです:スキャンする前、カラム名を1つ入力する前に、領収書を税務申告における意味ごとに分類することです。この分類が、抽出するカラム、保存すべき記録、監査を受けた場合の対応など、その後のすべてを左右します。
オーストラリアの税法では、購入目的に応じて領収書の扱いが異なります。2,500ドルのノートパソコン、180ドルのドリル、45ドルの文房具購入は、いずれも領収書を発行しますが、控除ルールはまったく異なります。抽出前に正しく分類することで、スプレッドシートの行に初日から正しい処理を反映できます。
| 領収書カテゴリ | 税務処理 | 例 | EOFYチェック |
|---|---|---|---|
| 即時控除可能経費 | 当年の全額控除 | 事務用品、ソフトウェアサブスクリプション、文房具、清掃、顧客との食事、仕事用Uber、郵便料金、電話代 | 6月30日以前の日付であること。GST登録事業者からの82.50ドル超の場合はABNが必要 |
| 減価償却資産(2万ドル以下) | 即時資産償却 — 当年の全額控除 | ノートパソコン、工具、オフィス家具、プリンター、職人用機器、カメラ | 6月30日までに設置・使用可能状態であること。購入したが箱に入ったまま=今年の控除は不可。価格に関係なくABNが必要 |
| 減価償却資産(2万ドル超) | 耐用年数にわたって減価償却 — 毎年部分控除 | 車両、大型機械、内装工事、業務用オーブン | 今年の減価償却分を請求するには6月30日までに設置・使用可能状態であること。減価償却スケジュールについて会計士に相談してください |
| 事業用・私用混在 | 按分 — 事業用割合のみ請求 | 携帯電話代(事業用通話60%)、自宅インターネット、車両ログブック、在宅オフィス光熱費 | 按分の合理的な根拠が必要。ATOが認める方法は4週間のログブックまたは使用日誌です。作業を継続してください |
| 私的経費 | 控除対象外 | 個人的な食料品、家族との食事、仕事用でない衣類、個人的な娯楽 | 事業用領収書の束から完全に除外してください。事業用アイテムと同じ取引に含まれる場合(例:1枚のBunnings領収書に両方が含まれる場合)は、按分用にフラグを立ててください |
この段階で最も多いEOFYの間違いは、すべてを「一般経費」として扱い、同じ列にまとめてしまうことです。2,200ドルのノートパソコンも22ドルのランチもどちらも領収書は出ますが、一方は資産台帳(および場合によっては即時資産償却)に、もう一方はP&Lに単純な経費として計上されます。この区別を捉えるカテゴリ列なしに同じスプレッドシートに抽出すると、あなたか会計士が後ですべてを並べ替え直す必要があり、実質的に同じ作業を2回行うことになります。
控除タイプ(選択肢:即時経費/即時資産償却/減価償却資産/私用分)という列を作成します。これは推論カラムです。つまり、AIが領収書の内容を読み取り、購入内容に基づいてカテゴリを割り当てます。領収書自体に「控除タイプ」というラベルは存在しません。カテゴリは抽出ステップの一部として自動的に入力されるため、後から手動で分類する手間が省けます。混合した領収書バッチでの推論カラムの仕組みについて詳しくは、ABNとGSTを含むオーストラリアの税務領収書抽出ガイドをご覧ください。
スキャン前の30秒ABNチェックで47%の負債を防ぐ
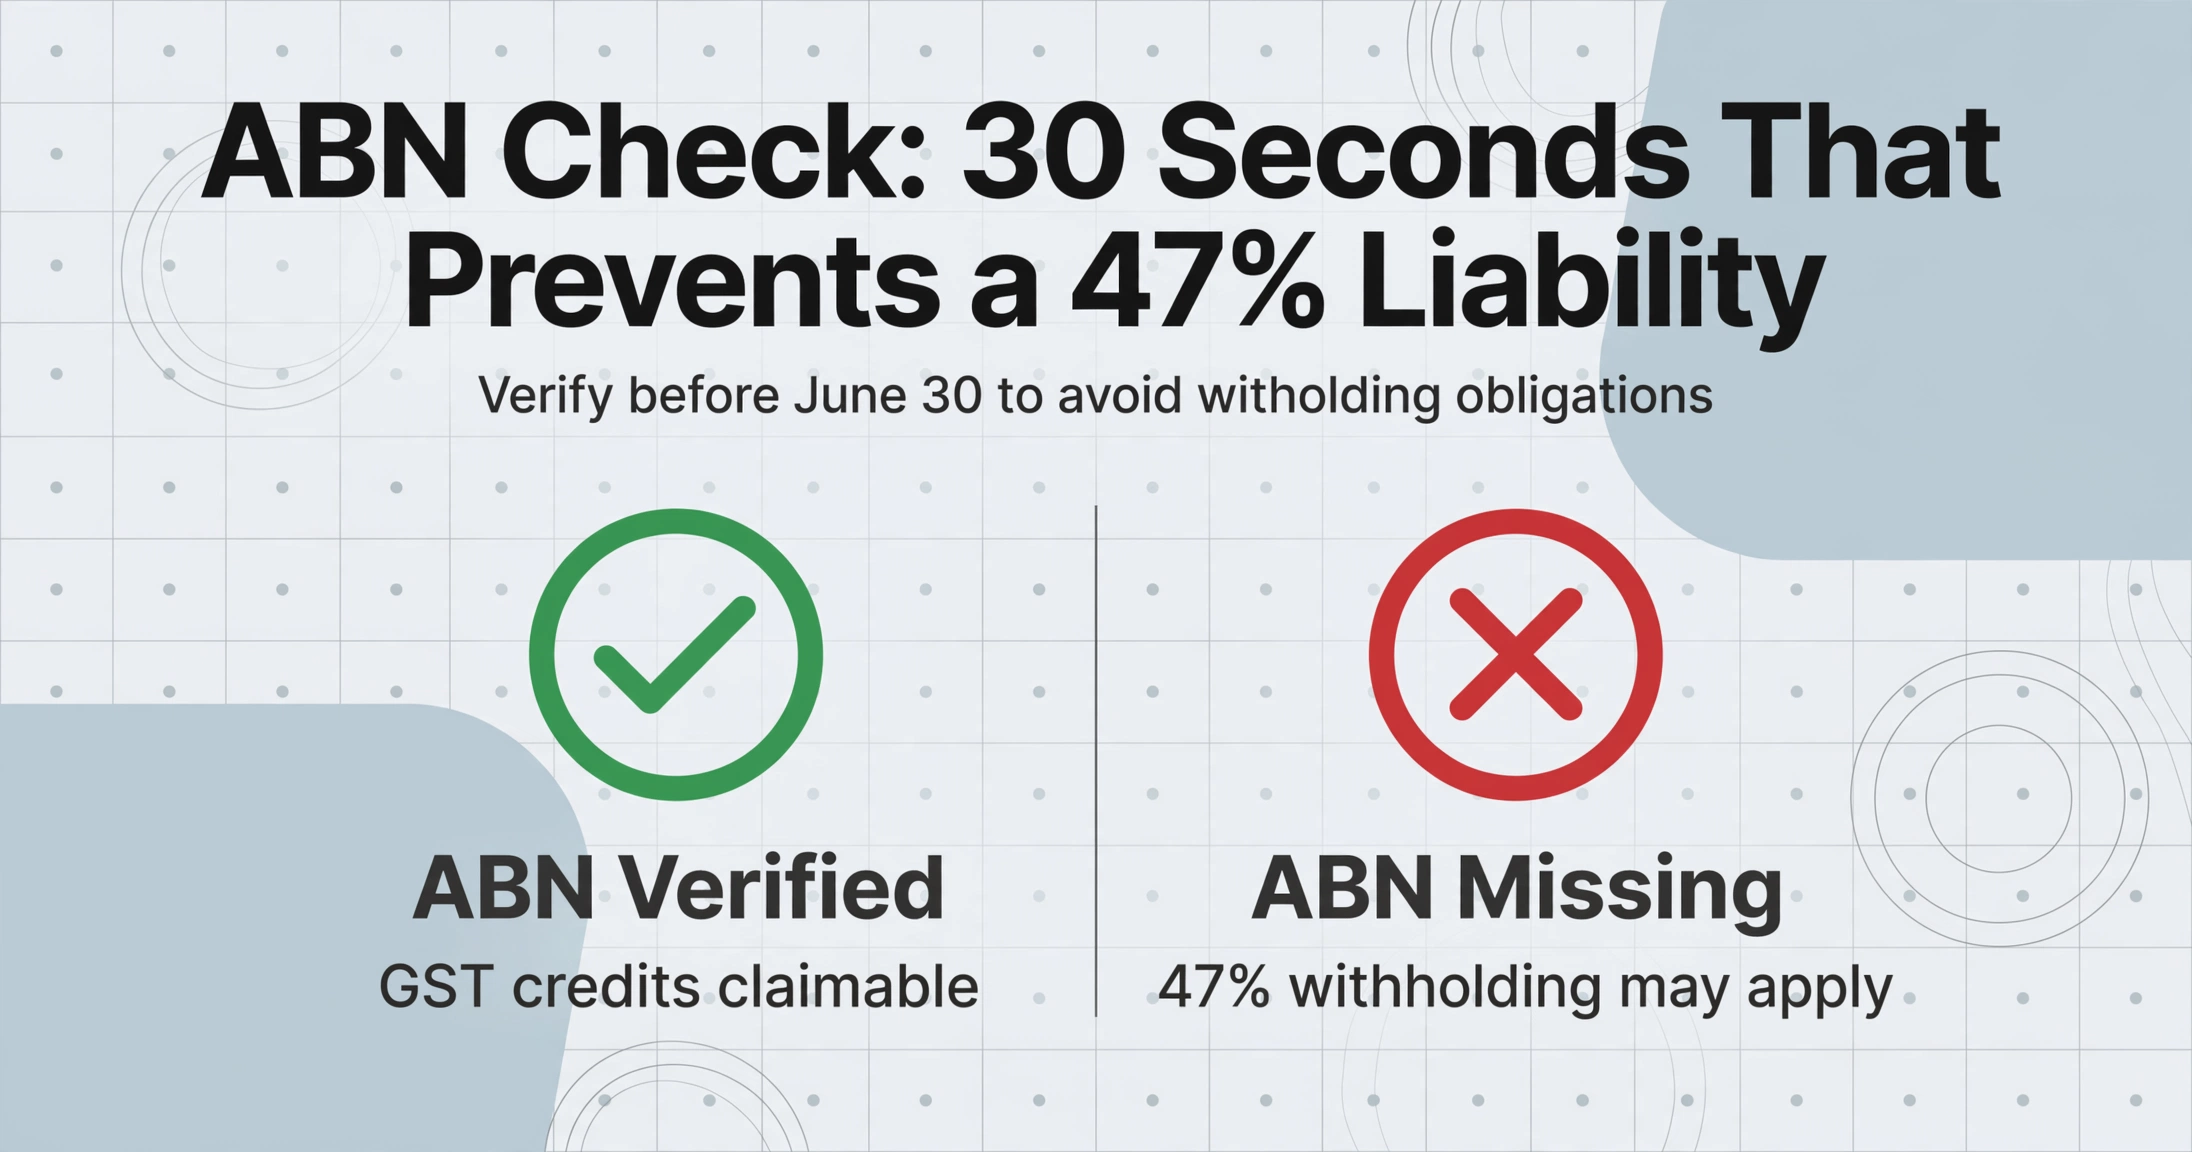
領収書をカテゴリ別に整理したら、次の10分間が年間で最も費用対効果の高いコンプライアンス作業になります。「即時控除可能」と「資産」の山にあるすべての領収書を取り上げます。仕入先のABN(11桁の番号で、通常は事業名の近くか領収書の下部にあります)を探します。
ABNが記載されている場合は、オーストラリア事業登録サイトの無料のABN Lookupツールに入力します。これにより、ABNが有効であること、事業名が一致すること、仕入先がGST登録されていることが確認できます。領収書に有効なABNがあり、ABRの記録と一致すれば、その領収書はGSTクレジットの請求対象となります(税込請求書として表示され、その他のATO要件を満たしている場合)。
ABNがなく、合計が75ドル(GST抜き)を超える場合は、6月30日までに決定を下す必要があります:
- すぐに仕入先に連絡します。 ABN付きの税込請求書を提供してもらうよう依頼します。ほとんどの正規事業者は数時間以内にメールで送ってくれます。
- ABNを提供できない、または提供しない場合:仕入先が事業を営んでいるのか、趣味や私的取引なのかを判断します。事業であれば、47%の源泉徴収義務が適用される可能性があります。BASのラベルW4で源泉徴収と報告が必要かどうか、税理士に相談してください。
- 領収書にフラグを立てます。 源泉徴収せずに支払った場合でも、どの領収書にABNがないかを把握していれば、ATOから尋ねられたときに説明でき、監査前に(趣味の例外用のNAT 3346仕入先声明書などの)適切な書類を監査中ではなく事前に集められます。
このステップは慣れれば1枚あたり約15秒で完了し、小規模事業者の領収書の山に潜む最大のコンプライアンスリスクを排除します。これを省略すると、ATOが監査で仕入先のABNについて尋ねないだろうという賭けになります。ATOのデータ照合能力が向上するにつれて、その賭けは悪化しています。
あと7日:色あせる前に、すべての紙の領収書をデジタル化しましょう
感熱紙の領収書(オーストラリアのすべてのEFTPOS端末から発行されるタイプ)は、化学的に不安定です。6〜12か月後には、文字が消えて白紙になります。3月に受け取ったBunningsの領収書は、当時は完全に読めたとしても、2028年の監査で必要になる頃には、真っ白な紙片になっているかもしれません。ATOの5年間保存義務を満たすには、原本が劣化した後も残るコピーが必要です。
今週こそ、すべての紙の領収書のデジタルコピーを作成する週です。以下の3つの実践方法で、単なる新たな混乱ではなく、実際に機能する仕組みにしましょう。
一貫したファイル命名規則を使用します。
SupplierName_YYYY-MM-DD.jpg — 例:Bunnings_2026-03-15.jpg や Uber_2026-04-22.pdf。ファイル名は、抽出スプレッドシートの行とディスク上の元文書を結ぶ橋渡し役になります。監査人が47行目で請求された180ドルのドリルの領収書を確認したい場合、IMG_4287.jpg という名前の200個のファイルを開くのではなく、数秒で見つけることができます。
ABNが読み取れる十分な解像度で撮影またはスキャンします。
領収書の下部近くに8ptフォントで印刷されたABNは、デジタルコピーでも判読できる必要があります。スマートフォンを安定して構え、十分な照明を確保し、先に進む前にズームインして小さな文字が読めることを確認してください。ATOのmyDeductionsアプリは写真の撮影は処理しますが、データを自動的に抽出するわけではありません。
メールで受け取った領収書は、スクリーンショットではなくPDFとして保存します。
Uberの領収書、Xeroのサブスクリプション請求書、Amazonのビジネス購入確認書はメールで届きます。スクリーンショットを撮るのではなく、それぞれをPDFとして保存してください(ほとんどのメールクライアントは「PDFに印刷」または「PDFとして保存」に対応しています)。PDFは、抽出の精度を高めるメタデータとテキストレイヤーを保持します。スクリーンショットは圧縮によるアーティファクトを生じさせ、小さな数字(特にABNやGST額)を読み取るAIを混乱させる可能性があります。
このステップの終わりまでに、すべての領収書が、フォルダ内の名前付きデジタルファイルとして存在するようにしましょう。靴箱はそのままで構いません — 控除を支えるのは、これから作成する構造化データであり、それを証明するのがデジタルコピーです。
EOFYの週:すべてを一括抽出して1つのスプレッドシートに
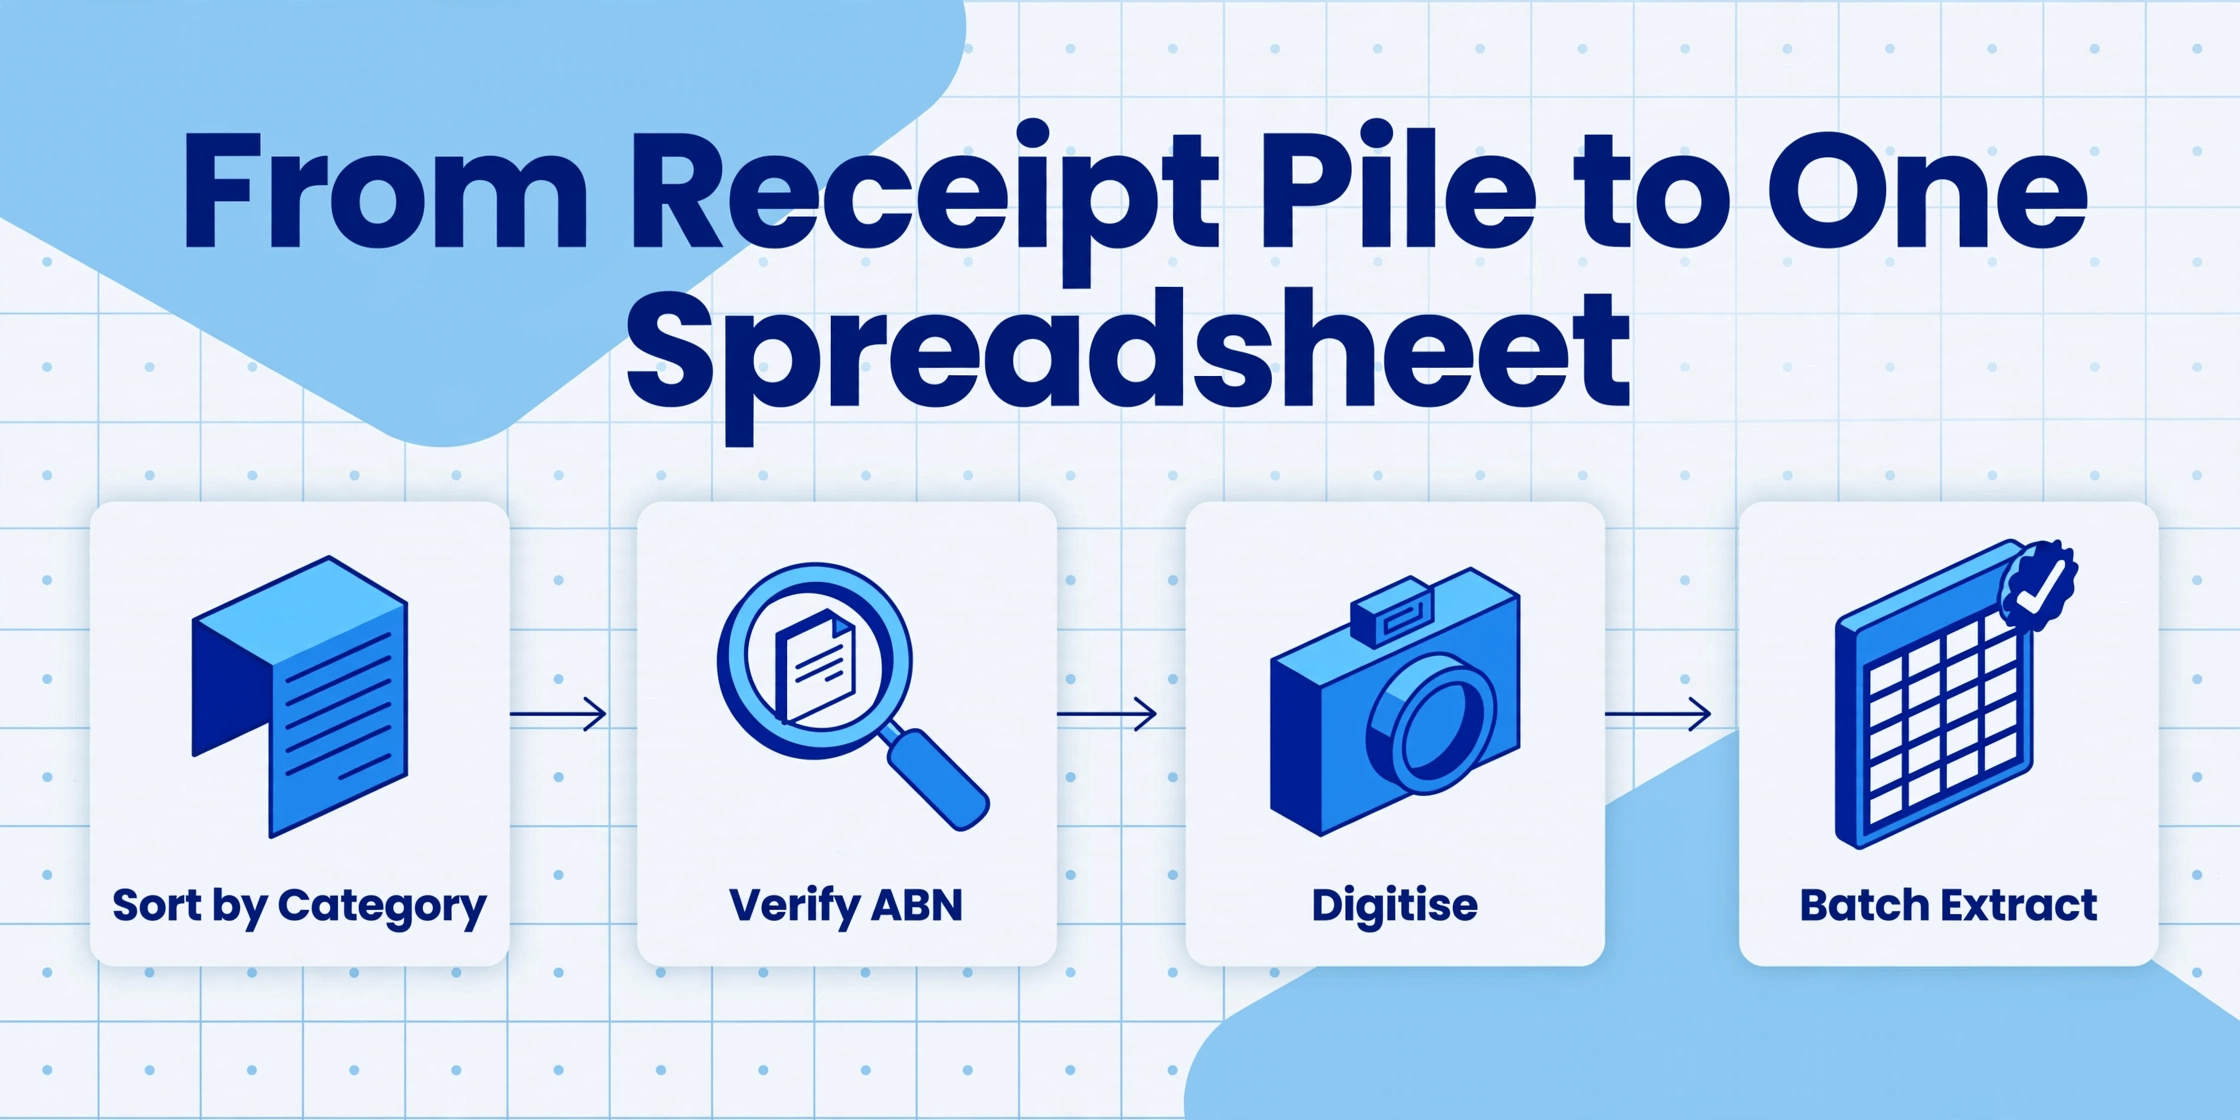
ここで週ごとの準備が報われます。名前を付け、カテゴリ分けした領収書画像のフォルダがあります。次に、これらをATO準拠のカラムを持つ1つのスプレッドシートに変換します。80件の手動入力を個別に行うのではなく、1回の操作で完了させます。
従来の領収書OCRツールは文書単位で動作します。領収書を1枚アップロードし、確認し、エクスポートし、繰り返す。経験豊富なユーザーでも1枚あたり45秒かかるため、80枚では1時間の繰り返しクリック作業になります。さらに、ツールの想定形式に合わない領収書もあります。Uberのメール領収書と手書きの職人伝票には、共通するレイアウトがありません。
EOFY規模で機能するのはカラム名抽出です。出力カラムを一度定義します(仕入先名、ABN、日付、GST金額、合計、控除タイプ)。そしてフォルダ全体をアップロードします。AIが各領収書を読み取り、値の意味を理解して(ページ上の位置ではなく)一致する値を特定し、各行が領収書に対応する1つの統合スプレッドシートを作成します。Bunningsの領収書、UberのPDF、カーボンコピーの職人請求書がすべて同じテーブルに取り込まれます。AIはレイアウトではなく意味を見ているからです。
オーストラリアのEOFY領収書バッチでは、以下のカラムが重要です。
| カラム名 | 取得内容 | EOFYで重要な理由 |
|---|---|---|
Supplier Name | 領収書に記載された屋号 | 損益計算書とBASの仕入先を特定します |
Supplier ABN | 領収書に記載された11桁のABN | GST控除の申請に必須。ABR Lookupで照合します |
Invoice Date | 取引日(DD/MM/YYYY) | 控除がどの会計年度に属するかを決定します。6月29日と7月2日では、今年の申告になるか来年の申告になるかが変わります |
GST Amount | 領収書に表示されたGST額 | BASラベル1B(仕入にかかるGST)に直接反映されます。領収書が有効な税込請求書でしたか?GSTが表示されていない場合、控除できない可能性があります |
Total (incl GST) | GST込みの支払総額 | 控除タイプに応じて、BASラベルG10(資本的支出)またはG11(非資本的支出)に反映されます |
Deduction Type (options: Immediate Expense/Instant Asset Write-off/Depreciable Asset/Personal Use Portion) | 税務上の取扱区分 | 推論カラム — AIが領収書の内容から区分を判定します。どのBASラベルと減価償却スケジュールに反映されるかを決定します |
GST Claimable (Yes/No) | この領収書がGST控除可能な税込請求書に該当するかどうか | 推論カラム — AIが「Tax Invoice」表記、ABNの有無、GSTの内訳を確認します。領収書ごとの手動判定の手間を省きます |
Description | 購入内容 | 監査人が「経費の性質を判断するのに十分」と認める詳細レベルです |
ファイルは安全に処理され、保存されません。
上記のデモには領収書プリセットが事前に読み込まれています。Supplier ABN、GST Amount、Deduction Type (options: Immediate Expense/Instant Asset Write-off/Depreciable Asset/Personal Use Portion) をカラム名として入力すると、カラム名抽出が各フィールドを位置ではなく意味で読み取る様子を確認できます。抽出の仕組みについて詳しくは、手書きの職人領収書の処理、GST非課税・課税明細の混在、÷ 11 GST計算の落とし穴など、オーストラリアの領収書からABNとGSTを抽出するステップバイステップガイドをご覧ください。完全なバッチワークフロー(ファイル命名規則、フォーマット分割戦略、100枚の領収書処理の効率限界を含む)については、税務用の業務領収書を一括処理するガイドをご覧ください。
最後の48時間(6月29日〜30日):駆け込み控除
オーストラリアの小規模事業者には、6月30日という厳格な期限がある控除があります。これは申告期限ではなく、「この日までに実行しなければならない」という要件です。期限を過ぎると、控除は丸1年先送りになります。最後の2日間に確認すべき項目は以下のとおりです。
即時資産償却:6月30日までに購入・設置。 2025-26年度の即時資産償却では、連結売上高が1,000万ドル未満の事業者は、1台あたり2万ドル未満の対象資産の全額を即時控除できます。資産は6月30日までに最初に使用されるか、使用可能な状態で設置されている必要があります。注文したが未着? 今年は控除対象外です。届いたが箱に入ったまま? 今年は控除対象外です。6月29日に設置・稼働済み? 今年は控除対象です。領収書の日付は証拠になりますが、判定基準は資産がその役割を果たせる状態にあったかどうかです。
翌年分の経費の前払い — 限度内で。 前払い規則では、サービス期間が12か月以下で、翌年6月30日までに終了する前払経費について即時控除を請求できます。6月29日に2026年7月分の家賃、保険料、ソフトウェア購読料を前払いすると、控除が当年に繰り入れられます。これは標準的なEOFY計画手法ですが、前払い規則は事業形態(個人事業主か会社か)や税務上の小規模事業者に該当するかどうかによって異なるため、必ず会計士に確認してください。
年金拠出 — 6月30日までに入金。 従業員の年金保証拠出金は、当年の控除対象とするには6月30日までに基金が受領する必要があります。6月29日に送金しただけでは不十分で、基金の口座に入金される必要があります。ほとんどのクリアリングハウスは処理に3〜5営業日かかるとしているため、6月30日控除のための年金支払いを開始できる実質的な最終日は6月23〜25日頃です。個人事業主が個人拠出を行う場合も同じ入金スケジュールが適用されます。ATOの拠出上限は2025-26年度で3万ドルです。また、総年金残高が50万ドル未満の場合、前年度の未使用上限額を繰り越せる場合があります。
| 最後のチャンス控除 | 期限 | 領収書に記載が必要な内容 |
|---|---|---|
| 即時資産償却(資産あたり2万ドル) | 6月30日までに使用可能な状態で設置 | 購入日、仕入先のABN、資産の説明、総額。購入日と配送日が異なる場合は配送確認書も保管 |
| 前払経費(12ヶ月ルール) | 6月30日までに支払い | 請求書日付、支払日、対象となるサービス期間。前払期間は翌年6月30日までに終了している必要があります |
| 年金拠出 | 6月30日までに基金が受領 | 基金が拠出を受領したことを確認する清算機関からの支払い受領書。清算期間を考慮して6月25日頃までに開始 |
| 貸し倒れの償却 | 6月30日までに帳簿に計上 | 決定を記録した取締役会議事録または個人事業主の宣誓書。その債権は以前に課税所得として計上されている必要があります |
| 棚卸資産の評価減 | 6月30日までに棚卸と評価 | 陳腐化または損傷した棚卸資産を原価または正味実現可能価額のいずれか低い方で評価した棚卸記録 |
これらの最後のチャンス控除には、新しいソフトウェアやプロセスは必要ありません。必要なのは、期限が存在することを知り、どの購入が対象かを特定できるように領収書を整理しておくことです。6月中旬に仕分け・分類のステップを完了していれば、どの領収書が即時資産償却カテゴリに該当するかはすでに把握しており、期限が過ぎる前にそれらの資産が設置され使用可能な状態であったかを確認できます。
6月30日以降:スプレッドシートから会計士、BAS、アーカイブへ
EOFYが終了しました。すべての領収書が行として並び、控除タイプで分類され、ABNとGSTの列が入力されたスプレッドシートがあります。最終段階は、そのスプレッドシートを必要とするシステムに接続することです。
ステップ1:会計士に引き渡す — 紙のフォルダではなく、構造化データとして。 オーストラリアの中小企業会計士のほとんどはXero、MYOB、QuickBooks Onlineで業務を行っています。3つとも経費取引のCSVインポートに対応しています。抽出結果をCSVとしてエクスポートし、会計プラットフォームのインポート形式に列をマッピングして(日付→日付、仕入先名→受取人、合計→金額、GST額→税額)、インポートします。会計士は靴箱の代わりに整理された分類済みデータを受け取り、データ入力ではなく確定申告の作成に対して料金を請求します。自分で申告する場合は、同じCSVをmyTaxの控除セクションに直接取り込むか、BAS申告の数値の基礎として使用できます。
ステップ2:抽出したデータをBASラベルにマッピングします。 GST登録があり四半期ごとに申告している場合、4月〜6月分のBASは7月28日が期限です。作成したスプレッドシートには必要な数値が含まれています:控除タイプが「即時資産償却」または「減価償却資産」の行の合計列を合計 → BASラベルG10(資本的購入)。控除タイプが「即時経費」の行の合計を合計 → BASラベルG11(非資本的購入)。GST請求可能=はいの行のGST額を合計 → BASラベル1B(購入時のGST)。これらの3つの合計は、基礎となる領収書データと照合することで、多くの個人事業主がBAS申告で使用する推定方式に代わるものとなります。
ステップ3:5年間の保存期間に向けたアーカイブ化。スプレッドシートと領収書画像フォルダを、ローカルとクラウドの少なくとも2箇所に保存します。アーカイブフォルダ名は明確に付けましょう:FY2026_Receipts/[仕入先名]_[日付].[拡張子]。ATOは記録が英語(または英語に容易に変換可能)であり、改ざん防止の方法で保存されることを要求しています。最終スプレッドシートのPDF書き出しをタイムスタンプ付きで領収書画像と一緒に保存すれば、ATOの記録保存要件における「正確かつ明確な写し」の基準を満たします。記録保存システムが時間とともに変更される場合、元のデータを再構築できる必要があります — これも、抽出スプレッドシートを耐久性のある非独占形式で保持するもう一つの理由です。
名前付き領収書ファイルに接続されたスプレッドシートは、立証可能な記録です。監査人は任意の行 — 「Bunnings、2026-03-15、$180、即時資産償却」— から始めて、一致する領収書画像を数秒で見つけられるはずです。5年間の保存期間は購入日ではなく申告日から始まるため、2026年10月に申告された還付金は、少なくとも2031年10月まで記録を保持する必要があります。
特別なケース:EOFYにおける手書きの職人領収書
配管工、電気技師、建設業者などの職人と取引がある場合、EOFYの領収書の山の一部は手書きのカーボンコピー伝票になるでしょう。これらはオーストラリアの建設・職人業界では一般的であり、特定の課題を提示します:手書きが急いでいる場合があり、カーボンコピーが薄い場合があり、ABN(職人が$75超の請求書に表示することが法的に義務付けられている)が欠落しているか読み取れない場合があります。
ATOは、印刷された税込請求書と同じ情報(仕入先名、ABN、日付、説明、金額)が含まれていれば、手書きの領収書を有効な証拠として受け入れます。問題は法的有効性ではなく、判読性です。今日読めるカーボンコピーも、1年後には読めなくなる可能性があります。
EOFYバッチ内の手書きの職人領収書については、受け取り後すぐにデジタル化してください — 6月のラッシュを待たないでください。可能な限り最良の照明で写真を撮りましょう。印刷された領収書と同じ抽出ワークフローに通します:AIはフォントの一致ではなく、文脈における文字形状の理解によって手書きを読み取ります。精度は印刷テキストより低いため、会計士に渡す前にこれらの行をスポットチェックしてください。手書き領収書の処理に関する完全なウォークスルー — 判読性の期待値、手書きスタイル別の精度率、手動レビューとAI抽出のトレードオフを含む — については、税務向け手書き領収書の一括処理ガイドをご覧ください。
EOFY領収書チェックリスト完全版
6月30日の2週間前
- 会計年度中のすべての紙の領収書、メール領収書、仕入先請求書を集める
- 税務処理別に5つの山に分類:即時経費、即時資産償却、減価償却資産、事業用・私用混在、私的経費(除外)
- すべての領収書に仕入先のABNが記載されているか確認し、ABN Lookupで照合する
- 75ドル超の領収書にABNがない仕入先には連絡し、6月30日までに税込請求書を取得する
- 税込請求書と通常の領収書を分け、82.50ドル未満の領収書は簡易処理の対象としてマークする
6月30日の1週間前
- すべての紙の領収書を統一した命名規則でデジタル化:
SupplierName_YYYY-MM-DD - メール領収書はスクリーンショットではなくPDFで保存する
- 手書きの職人領収書は明るく鮮明な写真を撮る — ABNが読み取れるか確認する
- デジタルコピーを名前付きフォルダに保存する(例:
FY2026_Receipts/)
6月30日の週
- 抽出カラムを設定:仕入先名、仕入先ABN、請求日、GST額、合計(GST込)、控除タイプ、GST請求可否、説明
- 領収書フォルダ全体をアップロードして一括抽出 — 出力は1つの統合スプレッドシート
- 資産領収書と手書き領収書の抽出精度をスポットチェックする
- 控除タイプのカラムを確認:各行の分類が手動での仕分けと一致しているか?
6月29日〜30日:最後のチャンス期間
- すべての即時資産償却の購入品が設置済みで使用可能な状態であることを確認する
- 今後12ヶ月分の控除可能経費の前払いを検討する(家賃、保険、ソフトウェア)
- 年金拠出を開始する — 6月30日までに着金する必要があるため、実質的な最終開始日は6月25日頃
- 貸し倒れの償却と棚卸資産の再評価を文書化する
6月30日以降
- 抽出結果をCSVでエクスポートし、Xero/MYOB/QuickBooksにインポートするか、会計士に渡す
- BASの数値を計算:控除タイプ別にカラムを合計 → G10、G11、1B
- スプレッドシート(PDF)と領収書画像を2箇所にアーカイブし、ATOの5年間保存要件に対応する
- 税理士を利用する場合は、10月31日までにクライアントリストに載っていることを確認し、申告期限の延長の対象となるようにする
よくある質問
6月30日が確定申告の提出期限ですか?
いいえ。6月30日は会計年度の終わり、つまり2025-26年度の収入と経費が計上される最終日です。確定申告の提出期限は状況によって異なります。自分で申告する場合は2026年10月31日、登録税理士を利用する場合は2027年5月15日まで(10月31日までに税理士のクライアントリストに載っている場合)。6月30日の締め切りは控除に関係します。7月1日に購入したものは翌年度の申告に含まれますが、提出期限そのものには関係ありません。
GST登録をしていませんが、このチェックリストは私にも適用されますか?
ほとんどは適用されます。年間売上が75,000ドル未満で、任意でGST登録をしていない場合、GST金額とGST請求可能の列はスキップできます。ABNチェックは依然として価値があります。仕入先が正規の事業者であることを確認できます。また、控除タイプの分類(経費・資産・私的利用)は、各項目をいつどのように請求するかを決定します。デジタル化と記録保存の手順は全員に適用されます。
領収書の合計を11で割ればGST金額が出ますか?
領収書のすべての明細項目がGST対象の場合に限ります。オーストラリアでは、多くの一般的な購入品にGST非課税の品目(基本食品、一部の医療サービス、輸出など)が課税品目と混在しています。GST非課税の植物と課税対象の金物が混在するBunningsの領収書では、÷11の簡便計算は誤ったGST金額になります。GST金額を領収書から独立した列として抽出してください。領収書にGSTが別途表示されていない場合、税込請求書として認められない可能性があり、どのような計算をしてもGST控除を請求できません。
一括抽出の代わりにATOのmyDeductionsアプリを使ってもいいですか?
myDeductionsアプリは記録保存ツールです。手入力した金額とカテゴリとともに領収書の写真を保存します。控除額が少ない従業員や個人向けに設計されており、四半期ごとに数十枚の領収書を処理する小規模事業者向けではありません。このアプリにはEOFYの一括作業に不向きな3つの制限があります。構造化データのエクスポートができない(ABN、GST、日付をフィルタリング可能な列とするスプレッドシートがない)、一度に1枚の領収書しか処理できない(一括アップロード不可)、領収書画像からデータを抽出しない(すべて手入力)。一括抽出と補完関係にあります。外出先での散発的な領収書にはmyDeductionsを、EOFYの山には一括抽出を使用してください。
スマホの写真はATOの有効な記録として認められますか?
はい。ATOは領収書の電子コピー(スマホの写真を含む)を、原本の「正確かつ明確な」複製である限り認めています。重要な要件は、監査人が確認するために必要なすべての情報(仕入先名、ABN、日付、説明、金額、GST)が読み取れるほど写真が鮮明であることです。ABNが判読できないぼやけた暗い写真は基準を満たしません。また、写真は改ざんを防ぐ方法で保存され、5年間の保存期間全体にわたって保持される必要があります。
税理士が来年5月まで申告できると言っています。それでも6月30日が重要なのはなぜですか?
税理士が取得する申告期限の延長は、申告書の提出に適用されるものであり、申告できる内容には適用されません。6月30日は控除の締切日です。7月1日の購入は、いつ申告するかに関係なく翌年の申告に属します。さらに、税理士は申告書を作成するために、延長された申告期限のかなり前に領収書データを必要とします。クライアントの80%が4月最終週に領収書フォルダを渡してきた場合、あなたの申告書が十分な注意を受けられない可能性があります。7月に整理されたデータを送ることで、会計士は余裕があるときにあなたの申告書に取り組めます。余裕がないときではなく。
領収書が82.50ドル超なのに「税込請求書」と記載されていない場合は?
ATOの規則では、82.50ドル(GST込み)超の購入についてGST入力税額控除を請求するには、文書に「税込請求書」という文言(またはそれと明確に識別できるもの)が含まれている必要があります。このラベルがなくても、7つの必須要素(仕入先名、ABN、日付、説明、GST額または記載、合計)がすべて含まれている場合は、仕入先に連絡して税込請求書として再発行を依頼してください。応じてもらえない場合、その購入に対するGST控除を請求できない可能性があります。これが、仕分け段階での「税込請求書と領収書の確認」が任意ではない理由の一つです。80枚の領収書を抽出・分類した後に発見すると、やり直しになるからです。
EOFYのパニックと準備の違いは、6月1日時点で何を知っているか
オーストラリアのすべての小規模事業主は、6月30日までに領収書の山を抱えることになります。7月5日に会計士へスプレッドシートを渡す人と、4月28日に靴箱を渡す人の違いは、ソフトウェアや会計知識、働いた時間ではありません。それは、6月1日の時点で、領収書を仕入先ではなく税務処理別に分類する必要があること、そしてABN検証ステップが任意ではないことを知っているかどうかです。
この記事のチェックリストは、1年分の領収書作業を繰り返し可能なEOFY週間のプロセスに圧縮するように設計されています。初年度は午後がかかります。2年目には、なぜ他の方法でやっていたのか不思議に思うでしょう。
変わるのは締め切りではありません—6月30日は動きません。変わるのは、どの領収書がどの控除をサポートし、どのABNが有効で、スプレッドシートのどの行がBASのどのラベルに対応するかを知ってその日を迎えることです。その知識がEOFYをコンプライアンスの賭けから日常的な締め作業へと変えます—同じ締め切りでも、まったく異なる体験です。