Comment extraire les reçus fiscaux australiens
ABN, GST et Excel
L'enquête 2024 de Xero a révélé que 71 % des propriétaires de petites entreprises australiennes trouvent la fin de l'exercice financier stressante, 28 % citant précisément « rester à jour sur les reçus » comme une source majeure de surcharge — devant la gestion de trésorerie et le dépôt de la BAS elle-même. Cette statistique illustre ce que tout entrepreneur individuel et propriétaire de petite entreprise en Australie sait déjà : le problème des reçus ne concerne pas seulement le volume. Il s'agit du risque de conformité caché dans chaque morceau de papier thermique. Car en Australie, un reçu sans ABN n'est pas simplement incomplet — selon les règles de retenue à la source PAYG, si vous payez un fournisseur qui n'a pas indiqué son ABN, vous, en tant que payeur, pourriez être tenu de retenir 47 % du paiement et de le reverser à l'ATO. Un reçu Bunnings délavé n'est pas seulement illisible. Il pourrait représenter une obligation fiscale.
Points clés à retenir
- L'extraction de reçus australiens ne consiste pas à transférer des chiffres du papier vers une feuille de calcul — il s'agit d'éviter une obligation de retenue de 47 % qui vous incombe lorsqu'un reçu de fournisseur ne comporte pas d'ABN.
- Deux reçus pour le même montant en dollars peuvent avoir une éligibilité à la GST complètement différente selon que le document indique « facture fiscale » en haut — et le raccourci ÷ 11 qui fonctionne chez Officeworks échoue chez Bunnings en raison des articles exonérés de GST.
- L'extraction par nom de colonne lit les champs selon leur signification plutôt que leur position sur la page — ainsi, un reçu Bunnings, une facture Uber et un bordereau manuscrit d'artisan alimentent tous la même feuille de calcul unifiée pour le dépôt de la BAS.
Pourquoi les reçus australiens diffèrent de tous les autres guides sur les reçus
Si vous recherchez « comment extraire des données de reçus vers Excel », vous trouverez des dizaines d'articles qui expliquent comment télécharger une image, obtenir le nom du fournisseur, la date et le total, puis considérer la tâche comme terminée. Pour une entreprise australienne, cela ne représente qu'environ 40 % du travail.
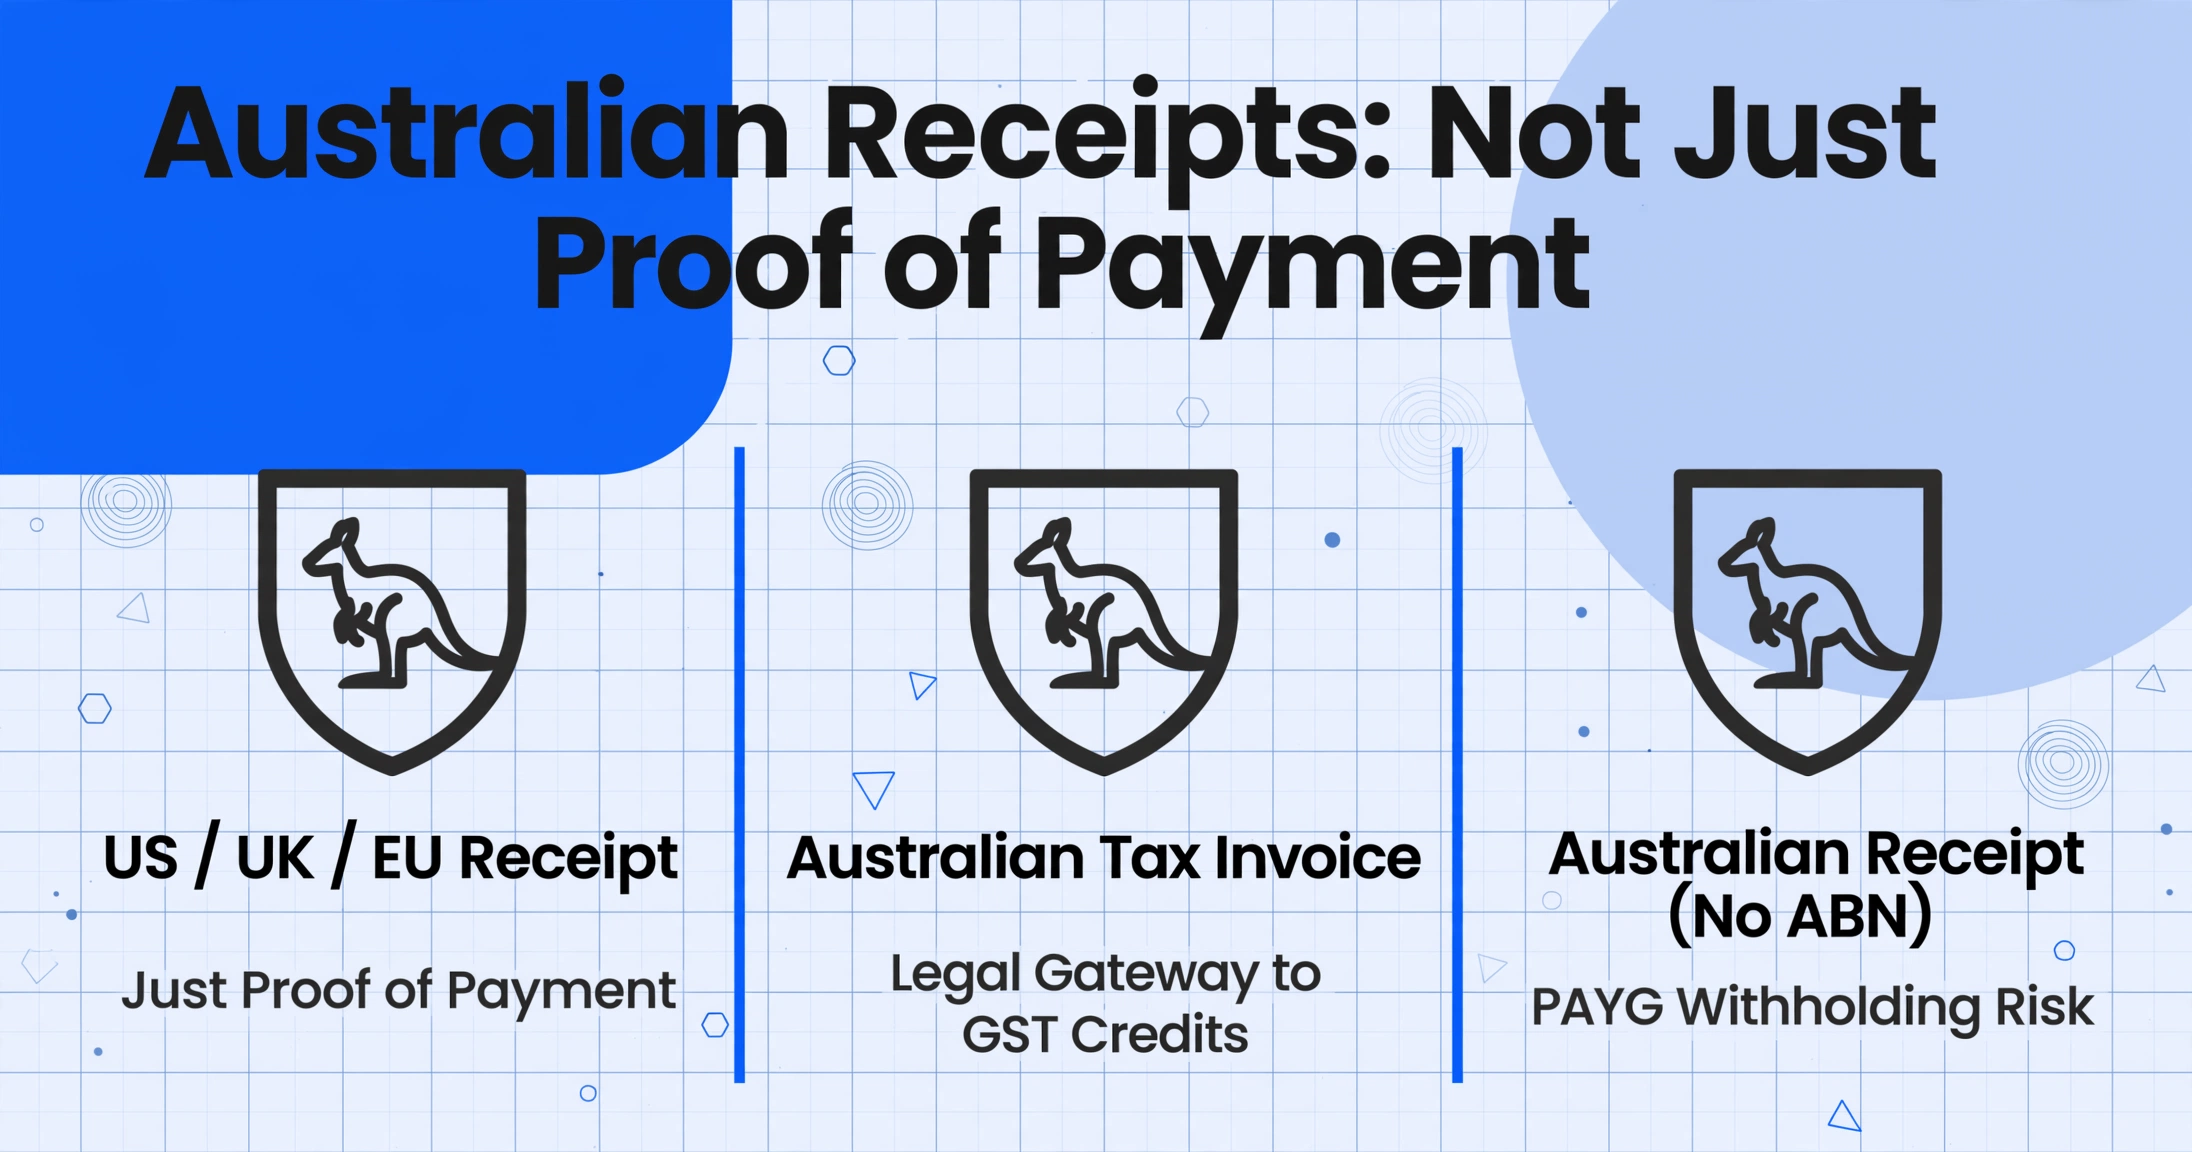
Les reçus australiens ont un poids juridique unique que les reçus des États-Unis, du Royaume-Uni ou de l'UE n'ont pas. Selon les règles sur les factures fiscales de l'ATO légiférées par la loi A New Tax System (Goods and Services Tax) Act 1999, un reçu n'est pas seulement une preuve de paiement — c'est la passerelle légale pour réclamer des crédits de taxe sur la valeur ajoutée (GST). Et cette passerelle ne s'ouvre que si le reçu contient des champs spécifiques, notamment le numéro d'entreprise australien (ABN) à 11 chiffres du fournisseur.
Trois éléments rendent l'extraction de reçus australiens fondamentalement différente :
1. L'ABN est non négociable. L'ABN d'un fournisseur doit figurer sur tout document qualifié de facture fiscale. Si vous payez un fournisseur qui n'a pas fourni son ABN sur sa facture et que le paiement total dépasse 75 $ (hors GST), vous, en tant que payeur, êtes généralement tenu de retenir 47 % de ce paiement conformément aux règles de retenue à la source PAYG en l'absence d'ABN. Il ne s'agit pas d'une amende — c'est une obligation de retenue qui figure sur votre BAS à l'étiquette W4.
2. La GST doit être identifiable séparément. Le taux de GST de 10 % s'applique à la plupart des biens et services en Australie. Pour réclamer un crédit de taxe sur la valeur ajoutée sur un achat, vous avez besoin d'une facture fiscale valide indiquant soit le montant de la GST par ligne, soit une mention indiquant que le prix total inclut la GST — et la GST doit être exactement d'un onzième du total. Un reçu qui affiche uniquement un montant total sans ventilation de la GST est insuffisant pour réclamer des crédits.
3. Tous les reçus ne sont pas des factures fiscales. C'est la distinction qui piège la plupart des nouveaux venus. Un reçu prouve que vous avez payé. Une facture fiscale est un document spécifique qui répond aux exigences de l'ATO et vous donne droit à des crédits de GST. Pour les achats inférieurs à 82,50 $ (GST incluse), vous n'avez pas besoin de facture fiscale. Pour les montants entre 82,50 $ et 1 000 $, vous avez besoin des 7 éléments standard d'une facture fiscale. Au-delà de 1 000 $, vous devez également fournir l'identité ou l'ABN de l'acheteur. La conséquence pratique : lorsque vous vous asseyez avec une pile de reçus à la fin de l'exercice (EOFY), certains appuient des demandes de crédit de GST, d'autres non — et vous devez savoir lesquels avant qu'une seule cellule n'atteigne votre feuille de calcul.
L'extraction de reçus australiens est un processus de conformité, pas seulement un processus de saisie de données. Toutes les autres juridictions vous permettent de vous concentrer sur « quel est le montant et qui est le fournisseur ». En Australie, vous devez également répondre : « Ce reçu est-il une facture fiscale valide ? Puis-je réclamer la GST sur cet achat ? Et si l'ABN manque ? »
Étape 1 — Vérifiez l'ABN avant d'extraire quoi que ce soit
Avant de parler de logiciels d'extraction, de noms de colonnes ou de mise en forme Excel, il y a une étape typiquement australienne et non négociable : vérifier que chaque reçu comporte un ABN valide.
L'ABN est un identifiant à 11 chiffres délivré par le registre australien des entreprises. Toute entreprise opérant en Australie qui émet des factures fiscales doit afficher son ABN sur ces documents. Pour un entrepreneur individuel ou une petite entreprise qui demande des déductions, l'ABN du fournisseur sur le reçu sert à deux fins : il confirme que le fournisseur est une entreprise enregistrée légitime (et non un amateur), et c'est la clé qui relie à l'éligibilité au crédit de taxe sur la valeur ajoutée.
Voici le processus pratique :
Examinez chaque reçu. Trouvez l'ABN.
Il se trouve généralement près du nom commercial du fournisseur ou en bas du reçu. C'est un numéro à 11 chiffres, parfois formaté comme XX XXX XXX XXX. Si le reçu est intitulé « facture fiscale », l'ABN doit y figurer par obligation légale.
Vérifiez l'ABN sur place.
L'outil gratuit de l'ATO ABN Lookup vous permet de saisir un ABN et de voir instantanément le nom commercial enregistré, le statut d'enregistrement à la taxe sur la valeur ajoutée et le type d'entité. Si l'ABN sur le reçu ne correspond pas au nom, ou s'il a été annulé, c'est un signal d'alarme. L'application ATO dispose également d'une fonction ABN Lookup intégrée pour la vérification mobile.
Triez les reçus en deux piles : avec ABN et sans ABN.
C'est le point de décision crucial. Les reçus avec un ABN valide peuvent passer directement à l'extraction. Les reçus sans ABN nécessitent une décision : le fournisseur est-il un amateur ou vend-il à titre privé ? Le total est-il inférieur à 75 $ (hors taxe sur la valeur ajoutée) ? Si aucune de ces exceptions ne s'applique, vous devrez peut-être retenir 47 % — et ce reçu passe dans un processus distinct (voir la dernière section).
Cette étape de tri prend environ 15 secondes par reçu une fois que vous avez pris le rythme. Pour une pile de 50 reçus EOFY, cela représente environ 12 minutes. Le bénéfice : vous savez maintenant exactement quels reçus sont éligibles aux demandes de crédit de taxe sur la valeur ajoutée et lesquels comportent un risque de conformité — avant d'extraire le moindre point de données.
Étape 2 — Distinguer les factures fiscales des reçus ordinaires
Une fois que vous avez confirmé quels reçus comportent un ABN, le niveau de tri suivant détermine les données que vous devez réellement extraire.
Selon les règles de l'ATO, une facture fiscale valide pour des ventes entre 82,50 $ et 1 000 $ (TTC) doit contenir sept éléments :
- Les mots « Tax Invoice » — clairement visibles sur le document
- L'identité du vendeur — nom commercial ou raison sociale
- L'ABN du vendeur — 11 chiffres
- La date d'émission de la facture
- Une brève description des biens ou services vendus
- Le montant de la GST payable pour chaque article, ou une mention indiquant que le prix total inclut la GST
- Le montant total à payer
Pour les ventes de 1 000 $ ou plus, une huitième exigence s'applique : l'identité ou l'ABN de l'acheteur doit également figurer sur la facture.
Voici ce que cela signifie concrètement à votre bureau, en triant une pile de reçus du dernier trimestre :
| Type de reçu | Ce qu'il faut rechercher | Pouvez-vous réclamer un crédit de GST ? | Colonnes d'extraction nécessaires |
|---|---|---|---|
| Facture fiscale (moins de 1 000 $) | Libellée « Tax Invoice », comporte un ABN, GST indiquée | Oui | Fournisseur, ABN, Date, Description, Montant de la GST, Total |
| Facture fiscale (1 000 $ et plus) | Identique à ci-dessus + votre nom/ABN | Oui | Tout ce qui précède + Identité de l'acheteur |
| Reçu (pas une facture fiscale) | Indique le total payé, sans détail de GST, peut manquer d'ABN | Non | Fournisseur, Date, Description, Total |
| Reçu de moins de 82,50 $ | Tout reçu pour un petit achat | Aucune facture fiscale requise, mais à conserver pour l'audit | Fournisseur, Date, Total, Catégorie |
Le seuil de 82,50 $ est là où se situe la plus grande confusion. De nombreux petits achats — une course de fournitures à 45 $ chez Officeworks, un reçu de déjeuner d'équipe à 32 $ — n'ont pas besoin d'être des factures fiscales. Vous pouvez toujours les réclamer comme dépenses professionnelles, mais vous ne réclamerez pas la composante GST séparément, car le reçu ne constitue pas une facture fiscale. En pratique, cela signifie que vous extrayez un ensemble de colonnes plus simple pour les reçus de moins de 82,50 $ et que vous ne perdez pas de temps à chercher des détails de GST qui n'existent pas.
Étape 3 — Associez les exigences de facture fiscale de l'ATO à vos colonnes d'extraction
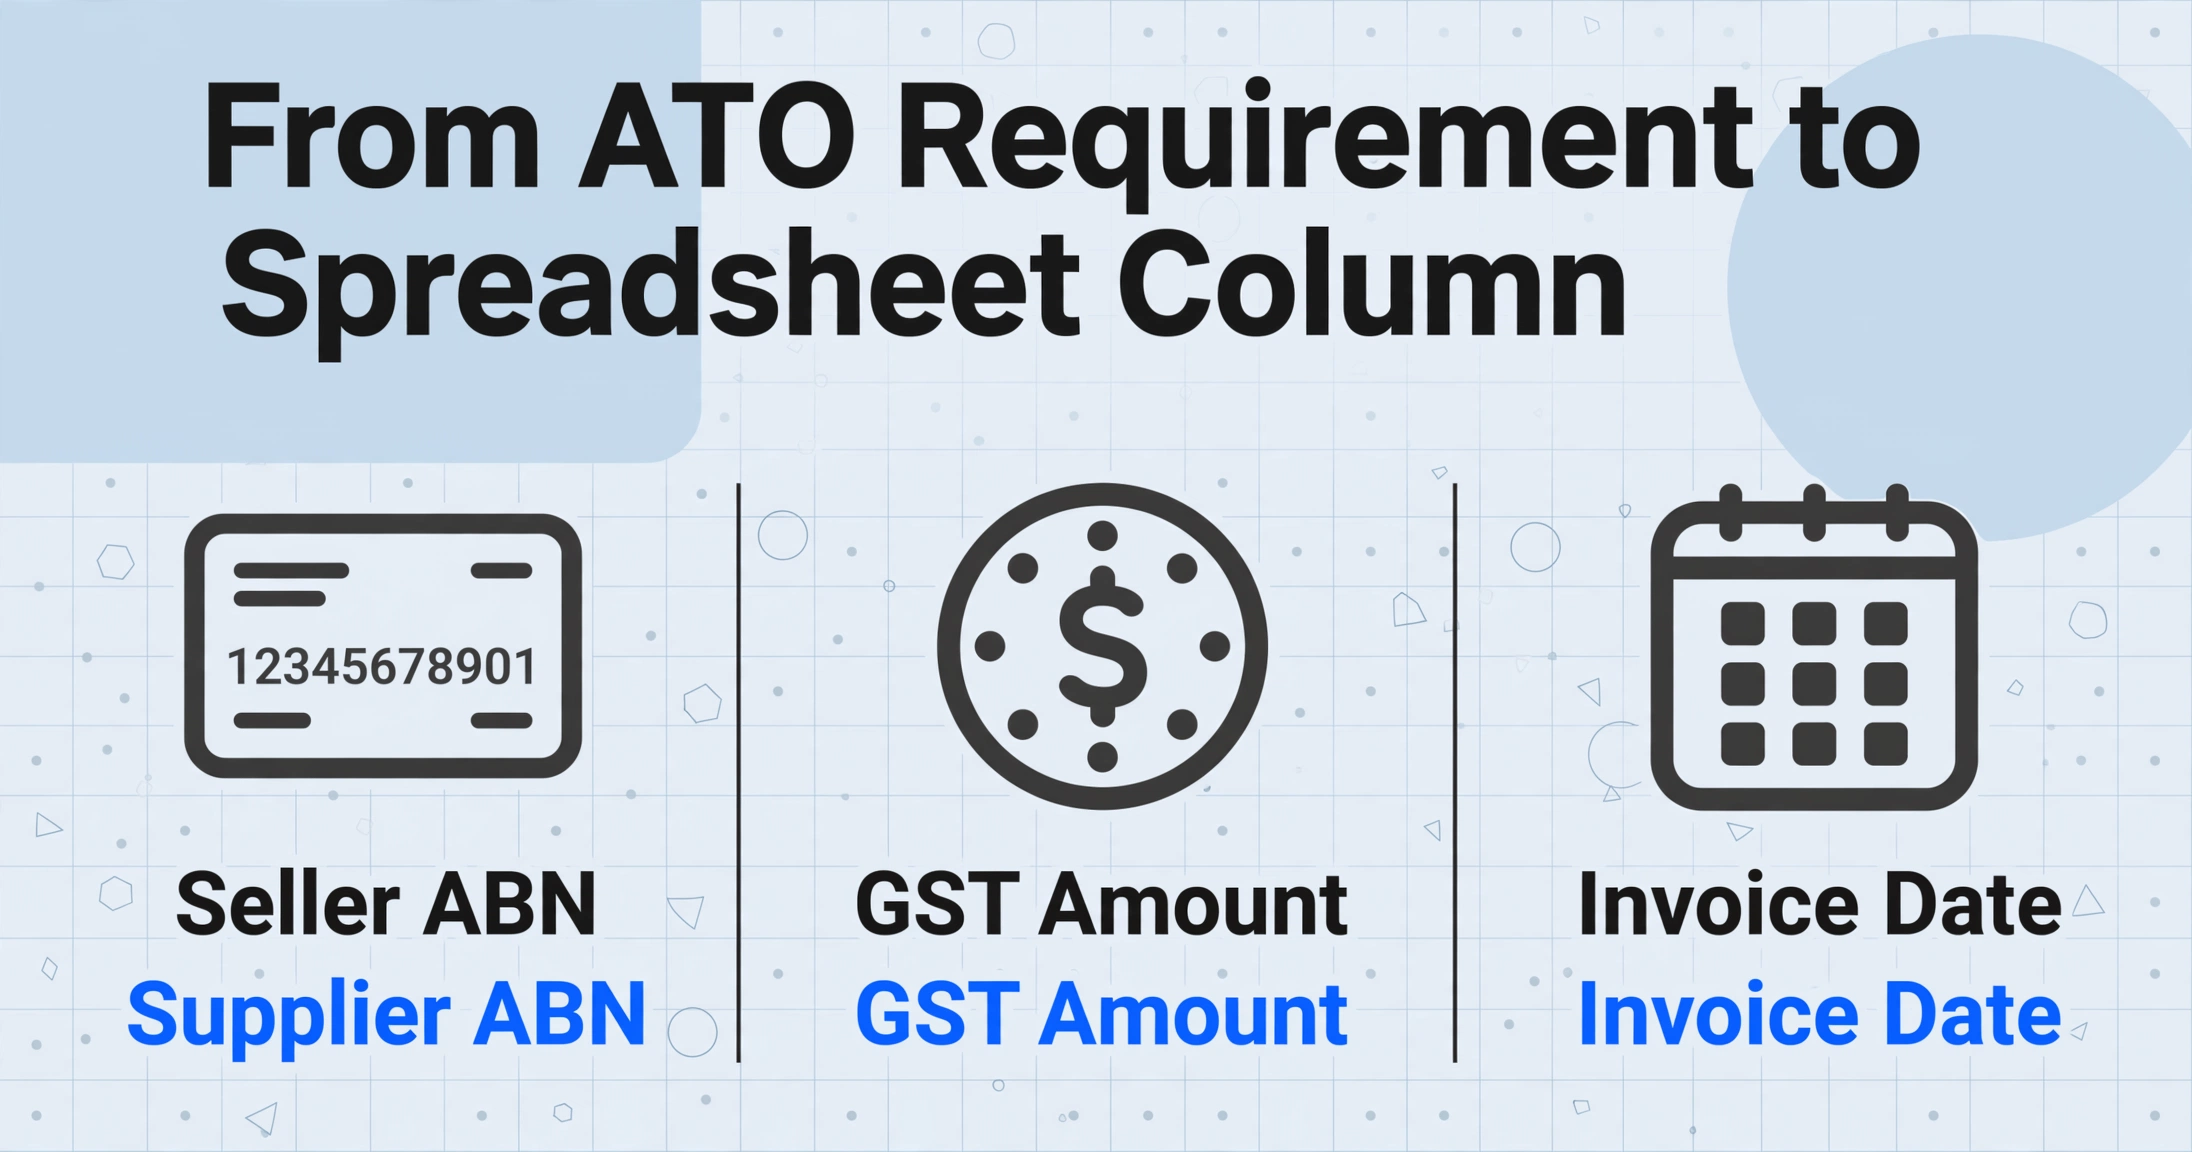
C'est ici que la théorie rencontre la feuille de calcul. L'ATO vous indique les informations qu'une facture fiscale doit contenir. Votre travail consiste à traduire ces exigences en noms de colonnes qu'un outil d'extraction par IA peut comprendre et localiser sur chaque reçu — quel que soit sa mise en page.
Les outils OCR traditionnels pour reçus fonctionnent par correspondance de modèles : vous dessinez des zones autour des champs sur un reçu Officeworks, et l'outil s'attend à ce que chaque reçu Officeworks ultérieur ait la date à la même position. Cette approche s'effondre dès que vous ajoutez un reçu Bunnings (système de caisse différent), un reçu Uber (format e-mail, pas de caisse du tout) et un reçu manuscrit d'artisan (aucun modèle au monde ne lui correspond) au même lot.
Ce qu'il vous faut à la place, c'est l'extraction par nom de colonne : au lieu d'indiquer à l'outil où chercher, vous lui indiquez ce que vous voulez — « ABN du fournisseur », « Montant de la GST », « Date de facture » — et l'IA localise ces valeurs en comprenant ce qu'elles signifient, et non où elles se trouvent sur la page. Une date est une date, qu'elle soit dans le coin supérieur gauche d'un reçu Bunnings ou enfouie au milieu d'une facture PDF d'un fournisseur en gros. Cette approche indépendante du format est ce qui rend le traitement par lots de types de reçus mixtes réellement efficace.
Voici le mappage pratique des colonnes pour les reçus fiscaux australiens :
| Exigence de l'ATO | Nom de votre colonne | Notes |
|---|---|---|
| Identité du vendeur | Supplier Name | Le nom commercial figurant sur le reçu — Bunnings, Officeworks, le nom commercial d'un café local |
| ABN du vendeur | Supplier ABN | Numéro à 11 chiffres. Extrayez-le tel quel ; vérifiez-le ensuite avec ABN Lookup |
| Date d'émission | Invoice Date | Normalisée au format JJ/MM/AAAA pour la déclaration BAS |
| Description | Description | Brève description de ce qui a été acheté. Suffisamment détaillée pour satisfaire un audit de l'ATO |
| Montant de la GST | GST Amount | Extrayez-le dans une colonne distincte — ne le déduisez PAS du Total ÷ 11. Les articles mixtes sans GST et imposables rendent le raccourci ÷ 11 inexact |
| Montant total | Total (incl GST) | Le montant total payé, GST incluse |
| Total hors GST | Total (excl GST) | Total moins le montant de la GST. Utile pour votre compte de résultat, où les dépenses sont généralement enregistrées hors GST si vous êtes assujetti à la GST |
| (Facultatif) Catégorie | Expense Category (options: Office Supplies/Travel/Meals/Equipment/Contractor/Other) | Une colonne déduite — l'IA lit le contenu du reçu et attribue une catégorie même si aucun champ « catégorie » n'existe sur le reçu |
| (Facultatif) Statut GST | GST Claimable (Yes/No) | Une autre colonne déduite : l'IA détermine si ce reçu est une facture fiscale avec GST récupérable |
Si vous êtes assujetti à la GST et que vous déposez votre BAS trimestriellement, ces neuf colonnes vous donnent tout ce qu'il faut pour remplir les lignes G10 (achats totaux), G11 (achats sans GST) et G2 (total des crédits de GST) de votre relevé d'activité — sans avoir à sortir la calculatrice.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
La démo intégrée ci-dessus est préchargée avec un préréglage de reçu — essayez de saisir ABN du fournisseur, Montant de la GST et Total (TTC) comme noms de colonnes pour voir l'extraction par nom de colonne en action. L'outil lit la signification des champs, pas leur position, il fonctionne donc sur les reçus de n'importe quel magasin, quelle que soit la mise en page. Pour une présentation plus approfondie des fondamentaux de l'extraction de reçus — y compris la gestion des formats, les attentes en matière de précision et ce qui se passe avec les PDF multipages — consultez le guide complet de l'extraction de reçus.
Étape 4 — Traitement par lots : gérez le volume d'EOFY en une seule passe
Les propriétaires de petites entreprises australiennes ne traitent pas les reçus un par un pour le plaisir. Le déclencheur est presque toujours une échéance : le BAS trimestriel est dû dans deux jours, ou l'EOFY (30 juin) est passé et le comptable veut vos relevés à la mi-juillet.
L'enquête Xero a révélé que 32 % des propriétaires de PME citent « la collecte des données financières » comme un facteur de stress majeur à l'EOFY, et 56 % ont admis avoir commis au moins une erreur lors des préparatifs d'EOFY précédents — le plus souvent en égarant des documents ou des reçus (32 %) et en oubliant de réclamer une déduction importante (31 %). Ce ne sont pas des erreurs comptables. Ce sont des échecs de gestion des reçus — plus précisément, l'incapacité à relier un reçu physique à une ligne d'un tableur d'une manière qui survive à la fenêtre de conservation des dossiers de 5 ans de l'ATO.
Le traitement par lots change la donne. Au lieu d'ouvrir chaque reçu, de saisir sept champs, de le fermer et d'ouvrir le suivant (45 secondes par reçu dans le meilleur des cas), vous téléversez un dossier d'images de reçus, spécifiez vos noms de colonnes une fois, et recevez un seul tableur unifié avec chaque reçu comme ligne. Pour un entrepreneur individuel avec 80 reçus du trimestre de mars, c'est la différence entre une heure de montage de tableur concentré et un après-midi complet de saisie manuelle de données avec une dégradation progressive de la précision.
Trois pratiques rendent l'extraction par lots particulièrement efficace pour l'EOFY :
Nommez vos fichiers avant de les téléverser, pas après.
Le nom de fichier est le pont entre une ligne de votre feuille de calcul et le document original dans vos archives. Au lieu de IMG_4287.jpg, utilisez une convention de nommage qui inclut le nom du fournisseur et la date : Bunnings_2026-04-15.jpg. L'outil d'extraction doit inclure le nom de fichier comme colonne dans la feuille de calcul de sortie, ce qui rend les pistes d'audit triviales — cliquez sur le nom de fichier, trouvez le reçu.
Utilisez les colonnes déduites pour la catégorisation automatique.
Une colonne déduite comme Expense Category (options: Office Supplies/Travel/Meals/Equipment/Contractor/Other) signifie que l'IA lit chaque reçu, détermine la catégorie la plus probable et la remplit — avant même que vous touchiez à la feuille de calcul. Pour un entrepreneur individuel avec des dépenses personnelles et professionnelles mélangées, cette étape de pré-tri à elle seule élimine le va-et-vient « attends, ce voyage chez Bunnings c'était pour des matériaux clients ou une rénovation maison ? ».
Exportez sous forme de feuille de calcul unique, pas un fichier par reçu.
Toute la proposition de valeur de l'extraction par lots réside dans la sortie unifiée : une seule feuille de calcul où la ligne 5 est votre reçu Bunnings, la ligne 6 est l'Uber pour la réunion client, la ligne 7 est l'abonnement mensuel Xero. Faites défiler, triez par catégorie de dépenses, filtrez par GST Claimable = Yes, et vous avez vos chiffres BAS prêts à transférer. Pour en savoir plus sur le flux de travail par lots — y compris comment gérer la fragmentation des formats, les conventions de nommage et le seuil d'efficacité des 100 reçus — consultez le guide du traitement par lots des reçus professionnels.
Données NFIB : 42 % des propriétaires de petites entreprises consacrent 4 heures ou plus par mois à la paperasse de conformité fiscale. Pour les entrepreneurs individuels australiens, le même schéma s'applique — mais avec la friction supplémentaire de la vérification ABN et de la classification GST. L'extraction par lots élimine la partie répétitive de cette charge de conformité, libérant ces heures pour la partie qu'un humain doit réellement faire : les décisions stratégiques sur ce qu'il faut déclarer, comment structurer les déductions et quand consulter un agent fiscal.
Étape 5 — Des données extraites à la BAS et aux logiciels comptables
Un tableur rempli de données de reçus n'a de valeur que s'il se connecte aux systèmes qui en ont besoin : votre déclaration BAS, votre plateforme comptable (Xero, MYOB ou QuickBooks Online) et vos archives ATO de 5 ans.
Voici comment les données extraites correspondent à chaque destination :
Déclaration BAS
Si vous êtes inscrit à la TPS et que vous déclarez trimestriellement, votre BAS demande ces chiffres clés :
| Libellé BAS | Signification | Dérivé de votre tableur d'extraction |
|---|---|---|
| G1 — Ventes totales | Votre chiffre d'affaires total pour la période | Depuis votre système de facturation, pas les reçus |
| G2 — Ventes à l'exportation | Revenus d'exportation exonérés de TPS | Depuis votre système de facturation |
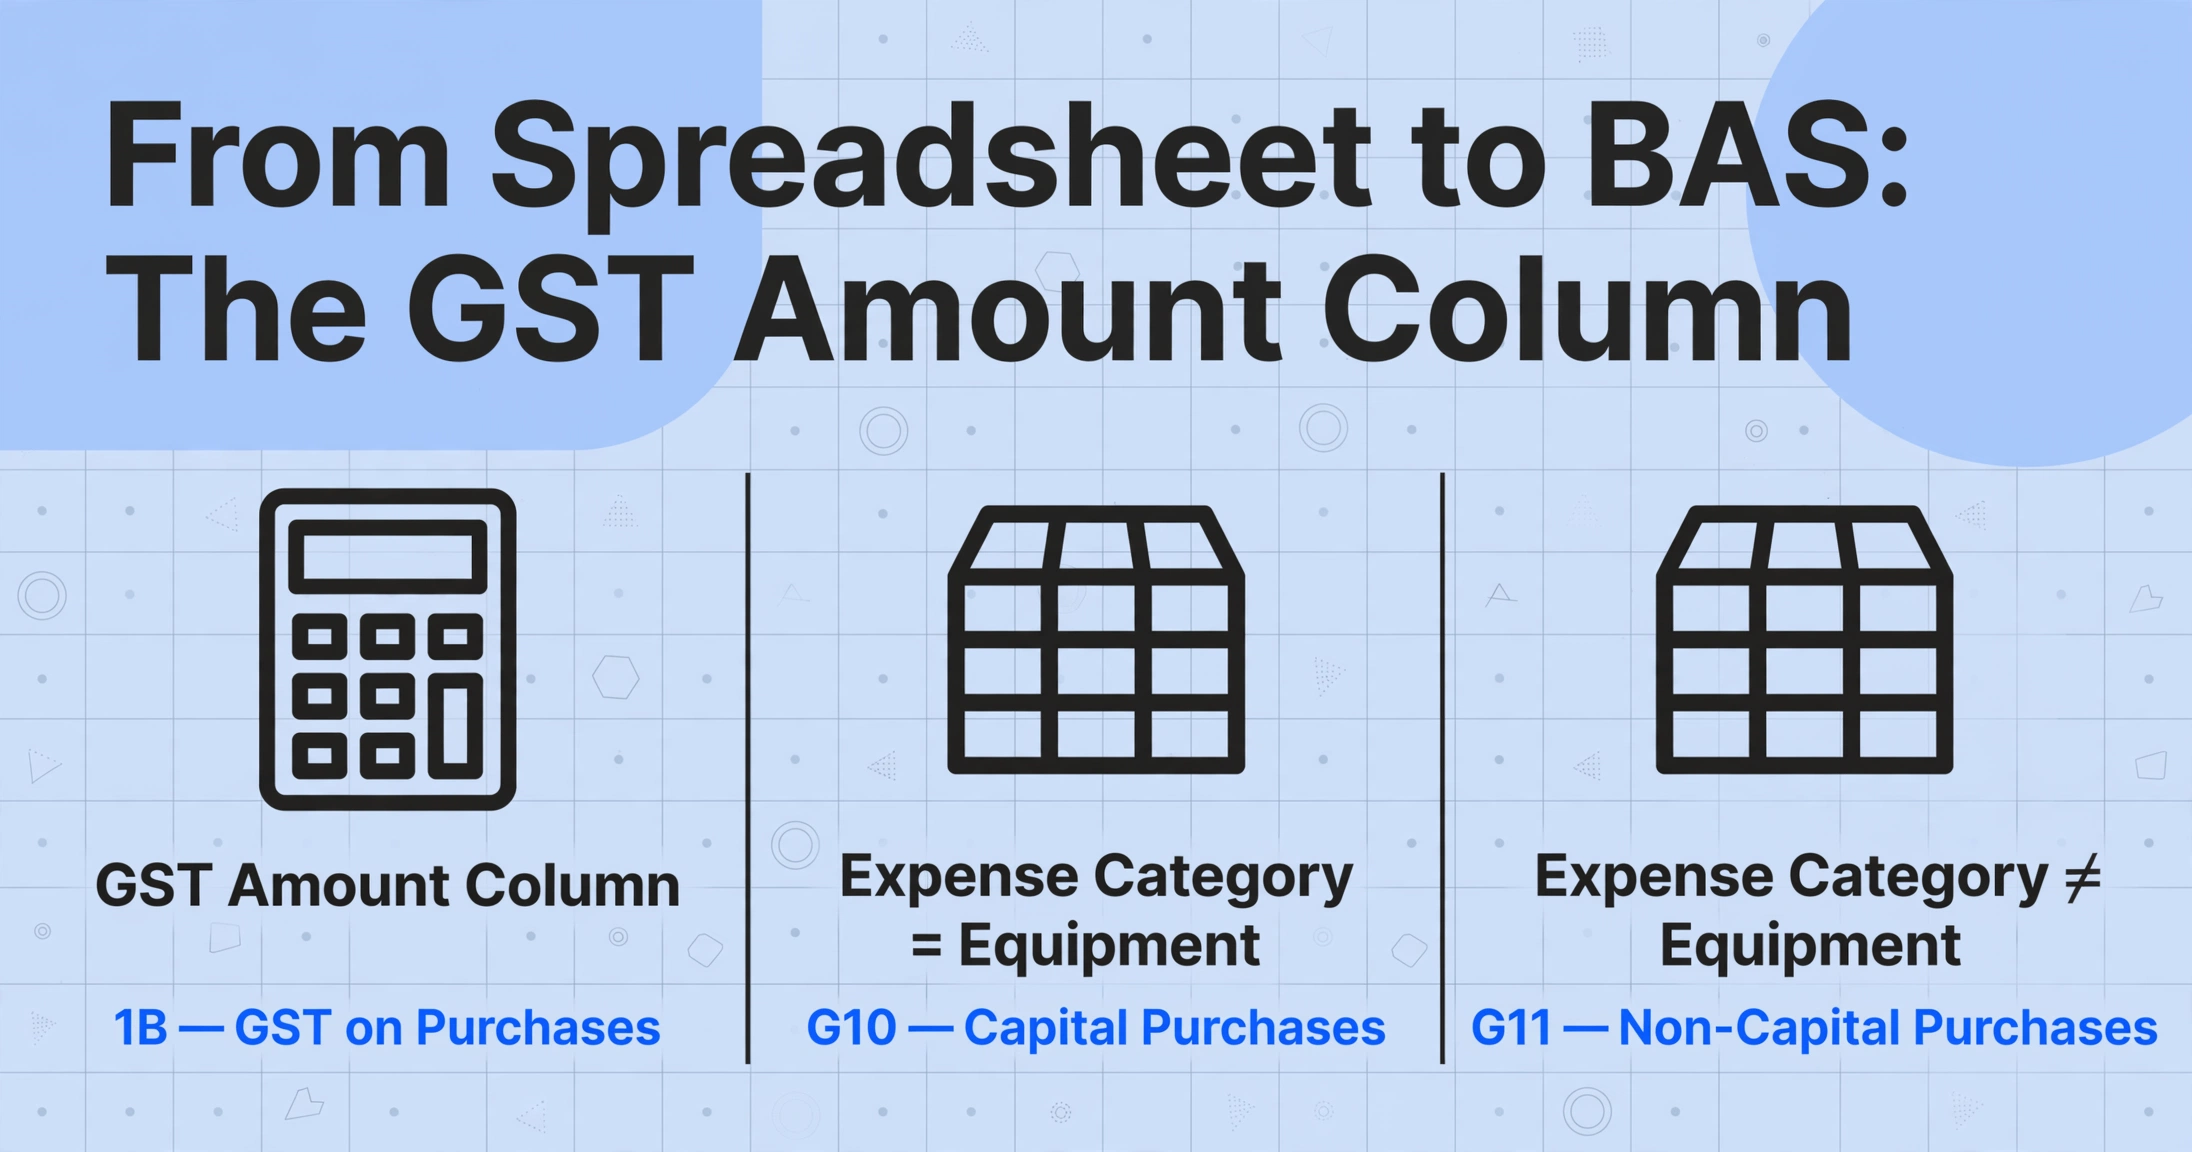
| G10 — Achats d'immobilisations | Achats d'actifs professionnels | Filtrez votre tableur de reçus : Catégorie de dépense = Équipement, additionnez le Total (TPS incluse) |
| G11 — Achats hors immobilisations | Tous les autres achats professionnels | Filtre : Catégorie de dépense ≠ Équipement, additionnez le Total (TPS incluse) |
| 1A — TPS sur les ventes | TPS que vous avez collectée | Depuis votre système de facturation |
| 1B — TPS sur les achats | Crédits de TPS que vous réclamez | Additionnez la colonne Montant de la TPS de tous les reçus où TPS récupérable = Oui |
La colonne critique ici est Montant de la TPS. Si chaque reçu de votre sortie d'extraction a une valeur de TPS vérifiée dans sa propre colonne, calculer 1B est une simple formule SOMME. Si vous n'avez pas extrait la TPS séparément et que vous essayez de travailler à rebours à partir des totaux en utilisant le raccourci ÷ 11, vous obtiendrez des réponses erronées à chaque fois qu'un reçu inclut à la fois des articles taxables et exonérés de TPS.
Xero, MYOB et QuickBooks Online
Les trois principales plateformes comptables australiennes prennent en charge l'importation CSV des transactions de dépenses. La correspondance des colonnes entre votre feuille de calcul d'extraction et le format d'importation de chaque plateforme est simple :
- Xero : Exportez votre résultat d'extraction au format CSV, puis faites correspondre les colonnes aux champs Spend Money ou Bill de Xero (Date, Référence, Description, Montant, Taux de taxe). Le module complémentaire Hubdoc de Xero peut capturer automatiquement les images de reçus, mais l'extraction par nom de colonne vous donne des données structurées pour tous les types de reçus — pas seulement ceux que le moteur de modèles de Hubdoc reconnaît.
- MYOB : MYOB Business prend en charge l'importation CSV via le flux Banking > Import Statements. Faites correspondre vos colonnes extraites aux champs de transaction de MYOB. L'application de capture de reçus de MYOB (MYOB Assist) gère la numérisation de base des reçus, mais l'extraction par lots à partir de formats de reçus mixtes nécessite une extraction IA indépendante du format.
- QuickBooks Online : L'outil d'importation de QBO accepte les CSV avec les colonnes Date, Description et Montant. Ajoutez le montant de la GST comme colonne distincte correspondant au champ de taxe de QBO pour un suivi précis de la GST.
L'application myDeductions : ce qu'elle fait et ne fait pas
L'outil gratuit myDeductions de l'ATO — intégré à l'application ATO — est l'« alternative gratuite » la plus souvent mentionnée dans les discussions australiennes sur la gestion des reçus. Il vous permet de prendre une photo d'un reçu, d'ajouter une catégorie et un montant, puis de téléverser les enregistrements dans votre déclaration de revenus ou de les partager avec votre agent fiscal au moment de la déclaration. Pour un employé avec 15 reçus liés au travail par an, c'est parfaitement suffisant.
Pour un entrepreneur individuel traitant plus de 50 reçus par trimestre, myDeductions présente trois limites majeures :
- Aucune exportation de données structurées. Les reçus sont stockés sous forme de photos avec des montants saisis manuellement — vous ne pouvez pas exporter une feuille de calcul avec ABN, GST, date et catégorie comme colonnes filtrables distinctes.
- Aucun traitement par lots. Chaque reçu est une saisie manuelle : prendre une photo, saisir le montant, choisir la catégorie, enregistrer. À 30 secondes par reçu, 80 reçus représentent une session de 40 minutes sur téléphone.
- Aucune extraction ni vérification d'ABN. L'application stocke la photo — elle ne lit pas l'ABN à partir de celle-ci. Vous devez toujours vérifier manuellement si chaque reçu est admissible comme facture fiscale.
myDeductions est un outil de tenue de registres. L'extraction par nom de colonne est un outil de traitement de données. Ils sont complémentaires — myDeductions stocke les preuves pour l'audit de l'ATO, l'extraction produit la feuille de calcul structurée pour la BAS et les logiciels comptables. Utiliser les deux signifie que vous disposez de la piste d'audit et des données exploitables.
La règle des 5 ans signifie que votre feuille de calcul extraite est une preuve, pas seulement une commodité. L'ATO exige que les entreprises conservent leurs registres pendant 5 ans à compter de la déclaration. Une feuille de calcul d'extraction bien structurée avec des références de noms de fichiers aux images de reçus d'origine est exactement le type de registre organisé qui satisfait aux exigences de justification en vertu de l'Income Tax Assessment Act 1997.
Que se passe-t-il lorsqu'un reçu ne comporte pas d'ABN
Tous les reçus de fournisseurs ne comportent pas un ABN. Lorsque ce n'est pas le cas — et que le paiement total dépasse 75 $ (hors GST) — le système de retenue à la source PAYG active une obligation spécifique que la plupart des propriétaires de petites entreprises ne découvrent qu'à la réception d'une lettre d'audit.
Selon les règles de retenue ATO en l'absence d'ABN (Taxation Administration Act 1953, Schedule 1, Division 12), si vous effectuez un paiement à un fournisseur qui n'a pas fourni son ABN — et que le fournisseur exerce une activité commerciale, et non un passe-temps ou une transaction privée — vous devez :
- Retenir 47 % du montant du paiement (le taux marginal d'imposition le plus élevé plus la contribution Medicare) et le verser à l'ATO
- Déclarer la retenue sur votre BAS à l'étiquette W4 — « Montants retenus en l'absence d'ABN fourni »
- Émettre un relevé de paiement PAYG (NAT 3283) au fournisseur au moment du paiement
- Déposer un rapport annuel de retenue PAYG (NAT 3448) après la fin de l'exercice financier
L'exemple concret le plus pertinent pour un propriétaire de petite entreprise : vous engagez un graphiste indépendant pour un projet de 1 000 $. Il vous envoie une facture sans ABN. Vous payez la totalité des 1 000 $. L'ATO détermine plus tard que vous auriez dû retenir 470 $. Vous devez maintenant 470 $ à l'ATO — de votre propre poche — plus d'éventuelles pénalités et intérêts. Le graphiste n'a aucune obligation de vous rembourser. L'obligation de retenue incombe entièrement au payeur.
Il existe trois exceptions légitimes où vous n'avez pas besoin de retenir, même sans ABN :
| Exception | Quand elle s'applique | Documentation requise |
|---|---|---|
| Passe-temps ou activité privée | Le fournisseur n'exerce pas d'activité commerciale — par exemple, un artiste amateur vendant un tableau, ou une personne vendant des meubles personnels | Formulaire « Déclaration du fournisseur » de l'ATO (NAT 3346), signé par le fournisseur |
| Paiement ≤ 75 $ (hors GST) | Le montant total du paiement avant GST est de 75 $ ou moins | Conservez le reçu/la facture. Aucun formulaire spécial requis |
| ABN demandé mais pas encore reçu | Le fournisseur a demandé un ABN et celui-ci est en attente | Proposez de différer le paiement jusqu'à réception de l'ABN. Si vous payez avant, la retenue s'applique toujours |
L'obligation de retenue en l'absence d'ABN est la raison pour laquelle l'étape de vérification de l'ABN (étape 1) n'est pas facultative. Lors d'une seule session de tri des reçus de fin d'exercice, identifier le ou les deux reçus sans ABN valide — et les signaler au fournisseur avant d'effectuer le paiement — vous évite des mois de mise en conformité fastidieuse.
La règle de retenue de 47 % n'est pas une pénalité — c'est un mécanisme de conformité conçu pour inciter les fournisseurs à s'enregistrer pour obtenir un ABN. Mais la conséquence financière incombe au payeur qui n'a pas retenu, et non au fournisseur qui n'a pas fourni son ABN.
FAQ
Ai-je besoin d'une facture fiscale pour chaque achat professionnel ?
Non. Pour les achats inférieurs à 82,50 $ (TTC), une facture fiscale n'est pas requise pour réclamer le crédit de taxe sur la valeur ajoutée, même si vous devriez conserver le reçu pour vos dossiers. Pour les achats entre 82,50 $ et 1 000 $, vous avez besoin d'une facture fiscale comportant les 7 éléments standard. Pour les achats supérieurs à 1 000 $, vous devez également indiquer l'identité de l'acheteur ou son ABN sur la facture.
L'outil d'extraction peut-il vérifier automatiquement les ABN ?
Non. Les outils d'extraction par IA peuvent lire le texte ABN sur l'image du reçu, mais ils ne peuvent pas le vérifier en temps réel auprès du registre des entreprises australiennes. Vous devriez utiliser l'outil gratuit ABN Lookup de l'ATO pour recouper les ABN extraits — en particulier pour les nouveaux fournisseurs. L'outil d'extraction vous donne le numéro ; la vérification est une étape manuelle distincte.
L'IA peut-elle extraire des données de reçus australiens manuscrits ?
Oui. Les outils d'extraction par IA modernes, basés sur des modèles de vision-langage, peuvent lire le texte manuscrit sur les reçus — y compris les factures d'artisans écrites sur des carnets de reçus autocopiants, courants dans le secteur australien de la construction et des métiers. La précision dépend de la lisibilité de l'écriture : les majuscules clairement imprimées sont extraites de manière fiable ; une écriture cursive rapide sur un carnet de reçus usé peut nécessiter une vérification manuelle.
Puis-je simplement diviser le total par 11 pour obtenir le montant de la GST ?
Uniquement si le reçu contient exclusivement des articles taxables avec GST appliquée à chaque ligne. Si le reçu comprend des articles exonérés de GST (aliments de base, certains services de santé, exportations) — et c'est souvent le cas — le raccourci ÷ 11 produit un montant de GST incorrect. Extrayez toujours le montant de la GST comme colonne distincte lorsqu'il figure sur le reçu. S'il n'y figure pas, vous ne pourrez peut-être pas réclamer la GST sur cet achat, car le document ne satisfait pas à l'exigence de facture fiscale d'afficher la GST séparément ou de préciser que le total inclut la GST.
Sous quel format mes données extraites doivent-elles être pour un audit de l'ATO ?
L'ATO accepte les documents papier et électroniques, à condition qu'ils soient une copie « fidèle et claire » de l'original. Une feuille de calcul Excel avec les données extraites des reçus, accompagnée d'un dossier d'images de reçus originaux nommées pour correspondre aux lignes de la feuille de calcul, satisfait aux exigences de justification. L'essentiel est la traçabilité : un auditeur doit pouvoir passer de n'importe quelle ligne de votre feuille de calcul à l'image du reçu correspondant sans avoir à chercher.
Comment cela se compare-t-il aux applications dédiées de numérisation de reçus ?
La plupart des applications dédiées de numérisation de reçus utilisent une OCR basée sur des modèles — elles fonctionnent bien pour les reçus au format standard des grands détaillants, mais peinent avec les lots de formats mixtes, les reçus manuscrits et les factures PDF des fournisseurs en gros. L'approche d'extraction par nom de colonne décrite ici est indépendante du format : elle localise les valeurs des champs par leur signification plutôt que par leur position. Pour une comparaison des différentes approches et outils d'extraction de reçus, consultez notre tour d'horizon des outils de numérisation de reçus.
Et si je ne suis pas enregistré pour la GST ?
Si votre chiffre d'affaires annuel est inférieur à 75 000 $ et que vous ne vous êtes pas volontairement enregistré pour la GST, vous n'émettez pas de factures fiscales et ne pouvez pas réclamer de crédits de GST. Votre flux de travail d'extraction de reçus est plus simple : vous n'avez besoin que du nom du fournisseur, de la date, de la description, du total et de la catégorie. La vérification de l'ABN reste utile — elle confirme que vos fournisseurs sont des entreprises légitimes — mais le mappage de la colonne GST ne s'applique pas à vous.
Préparer vos reçus pour le comptable
L'année fiscale australienne s'étend du 1er juillet au 30 juin, ce qui fait de la préparation pour l'EOFY une activité hivernale — souvent réalisée dans les deux dernières semaines de juin, dans une course qui coïncide avec le dépôt du BAS pour le trimestre d'avril à juin. L'enquête Xero 2024 a révélé que près de la moitié des PME pensent que « l'EOFY est un événement d'un jour » — une idée fausse qui, en réalité, mène à un calendrier compressé où 12 mois de reçus sont traités en un seul week-end.
Le flux de travail décrit dans cet article — vérifier l'ABN, trier les factures fiscales des reçus ordinaires, mapper les exigences de l'ATO aux colonnes d'extraction, traiter par lots, exporter vers le logiciel comptable — transforme ce calendrier compressé d'un pari de conformité en un système reproductible. La première fois, cela prend un après-midi. Le deuxième trimestre, cela prend une heure.
Ce qui change, ce n'est pas l'effort que vous investissez. C'est ce que vous savez en amont : quels reçus ont des ABN valides, quels achats sont éligibles aux crédits de GST, et exactement comment chaque ligne de votre feuille de calcul se connecte à une étiquette BAS spécifique. Cette connaissance — et non un outil ou une fonctionnalité particulière — est ce qui fait la différence entre l'anxiété de l'EOFY et la préparation à l'EOFY.