Errores con recibos que cuestan a los profesionales independientes
$2,400 en deducciones cada año
Encontré el recibo. Era un comprobante de Home Depot de un proyecto de marzo pasado: $127.43 en madera, tornillos y lija. El problema no era que no pudiera encontrarlo. El problema era que después de 11 meses en un cajón del escritorio, el papel térmico se había desvanecido hasta quedar como un fantasma. La fecha era ilegible. El nombre del comercio era una mancha gris pálida. La deducción era real. La prueba no.
Conclusiones clave
- La mayoría de los profesionales independientes que se culpan por llevar mal los registros no saben que el papel térmico — el recubrimiento brillante sensible al calor de la mayoría de los recibos minoristas — se autodestruye químicamente hasta volverse ilegible en 6 a 12 meses, sin importar lo ordenado que esté archivado.
- El IRS exige cinco elementos de documentación para respaldar cada gasto comercial: Monto, Hora, Lugar, Propósito Comercial y Relación Comercial (con quién te reuniste) — pero un recibo de tarjeta de crédito estándar solo captura tres, y los dos que faltan no faltan porque los olvidaste.
- Solucionar esta brecha no requiere convertirte en contable: ImageToTable.ai extrae fecha, proveedor y monto de cualquier formato de recibo (papel desvanecido, correo electrónico, captura de pantalla del teléfono) a una hoja de cálculo estructurada, así que lo único que queda por añadir es la nota de Propósito Comercial que transforma un gasto en una deducción a prueba de auditorías.
La Deducción Era Real. El Recibo No Estaba Listo.
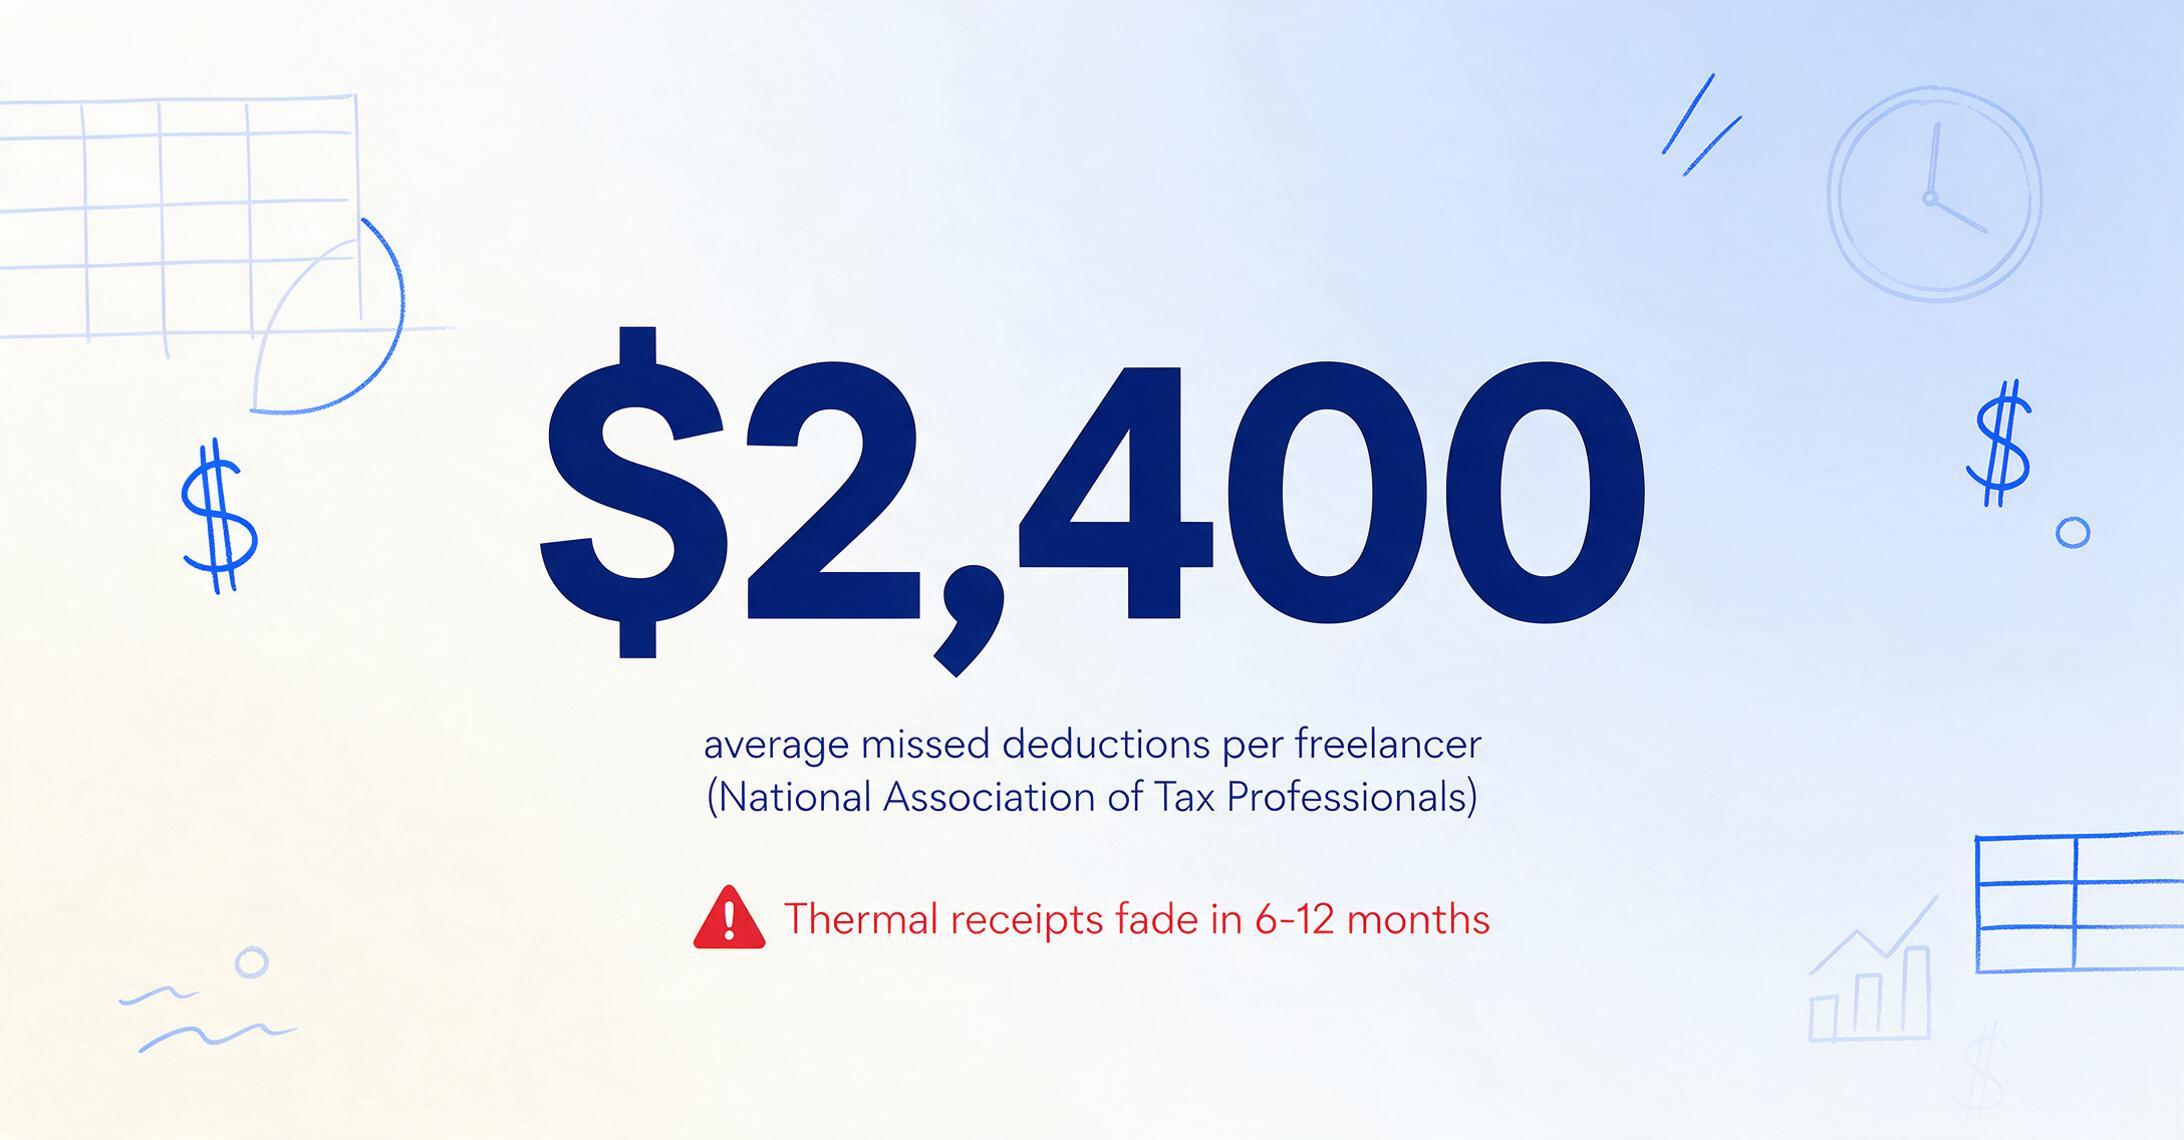
Ese recibo de Home Depot no es un fallo raro. Es el resultado predeterminado. La mayoría de los recibos minoristas se imprimen en papel térmico, un recubrimiento sensible al calor que se oscurece cuando el cabezal de la impresora lo toca y se oxida al exponerse a la luz, el calor o la humedad. La Cámara de Comercio de EE. UU. advierte que los recibos térmicos se degradan hasta volverse ilegibles en 6 a 12 meses en condiciones normales de almacenamiento. Si eres un profesional independiente que guarda recibos todo el año y los revisa al momento de declarar impuestos, cada recibo de la primera mitad del año se ha estado degradando silenciosamente en el contenedor donde lo pusiste.
Yo los guardaba ordenadamente por mes. Aun así, no importó. La química no le importa tu sistema de organización.
La investigación respalda lo que cualquiera que haya presentado un Anexo C ya sospecha. Los profesionales independientes sin seguimiento sistemático de gastos pierden un promedio de $2,400 en deducciones legítimas anualmente, según la Asociación Nacional de Profesionales de Impuestos. La Asociación Nacional para los Trabajadores por Cuenta Propia eleva la cifra aún más: de $3,000 a $5,000 por año en deducciones no reclamadas para trabajadores independientes. Ese no es dinero que no gastaste. Es dinero que sí gastaste, en materiales, software, viajes, comidas, y luego no pudiste demostrar que lo gastaste por motivos comerciales.
Las deducciones no reclamadas son un tipo de problema. El impuesto al trabajo por cuenta propia es del 15.3%: tu parte de Seguro Social y Medicare, más la parte del empleador que una empresa con W-2 habría pagado por ti. Cada dólar de gasto deducible que no reclamas se grava a tu tasa impositiva marginal y ese 15.3% adicional. Una deducción no reclamada de $1,000 a una tasa marginal del 22% más el impuesto al trabajo por cuenta propia te cuesta aproximadamente $373, no en un futuro hipotético, sino en la declaración real de este año. $2,400 en deducciones no reclamadas se traducen en aproximadamente $895 en impuestos innecesarios pagados. Cada año.
La mayoría de los profesionales independientes no pierden deducciones porque no sepan qué es deducible. Las pierden porque la documentación no está lista cuando el IRS la solicita, y ninguna deducción sobrevive sin documentación. Este artículo trata sobre los errores específicos de documentación que eliminan deducciones, las reglas del IRS detrás de ellos y cómo corregir cada uno.
«Creía que tenía todos mis recibos». Probablemente los tengas. Solo están en cinco formatos distintos que no se comunican entre sí.
La pila de recibos de un profesional independiente no es una sola pila. Son al menos tres formatos dispersos en diferentes herramientas:
- Comprobantes en papel — el recibo de Home Depot por materiales del proyecto, el recibo de Staples por suministros de oficina, el ticket del estacionamiento de una reunión con un cliente. Estos se están desvaneciendo activamente.
- Confirmaciones por correo electrónico — pedidos de Amazon Business, recibos de suscripciones de software (Adobe, Notion, QuickBooks), renovaciones de dominios, pagos anuales de SaaS. Enterrados en una bandeja de entrada con miles de otros mensajes, solo se pueden buscar si recuerdas el nombre exacto del proveedor.
- Capturas de pantalla del teléfono — el recibo de Uber después de una visita a un cliente, el recibo de Square enviado por un proveedor, el pago de Venmo a un contratista. Tu galería los nombra IMG_5821.png, no «March_HomeDepot_ProjectSupplies».
Cada formato tiene un modo de fallo diferente. Los recibos en papel se desvanecen. Los recibos por correo se pierden en la búsqueda: sabes que gastaste $179 en Adobe, pero encontrar el recibo en tu bandeja de entrada toma tres minutos. Las capturas de pantalla del teléfono no tienen metadatos que las conecten con una categoría fiscal. En la temporada de impuestos, no estás organizando gastos, estás haciendo arqueología en tres medios distintos, cada uno con su propio problema de recuperación.
Una publicación en r/smallbusiness lo resumió: «He estado ahogándome en recibos para la temporada de impuestos. Actualmente uso el método de la caja de zapatos (no me juzgues)». En r/indiebiz, otro profesional independiente escribió: «Me he dado cuenta de que soy terrible organizando recibos, normalmente solo tengo capturas al azar». Y en r/tax, el costo emocional: «Trabajo por cuenta propia con cero registros/recibos. Paralizado por el miedo».
No son personas desorganizadas. Son personas cuyo sistema de documentación — «guarda todo, resuélvelo después» — funcionó hasta que el volumen alcanzó un punto crítico donde «después» significó «nunca». Lo que empeora esto es que la mayoría de estos recibos podrían convertirse en registros estructurados y listos para impuestos en minutos con el enfoque adecuado. Una herramienta de extracción de recibos que lee campos — fecha, proveedor, monto, categoría — y los exporta a una hoja de cálculo captura simultáneamente los cuatro elementos de documentación del IRS en una sola pasada. Pero la mayoría de los profesionales independientes no descubren esto hasta después de pasar un fin de semana escribiendo manualmente 200 recibos en Excel.
La diversidad de formatos no es un fracaso personal. Es un problema estructural. Tus recibos llegan en el formato que elige el proveedor, no en el formato que necesita tu preparador de impuestos. Hasta que cierres esa brecha — con un sistema que normalice papel, correo y capturas de pantalla en un solo registro — la brecha misma es donde mueren las deducciones.
Los Cuatro Elementos Que Nadie Mencionó Hasta Que Tu CPA Te Cobró de Más por Arreglarlo
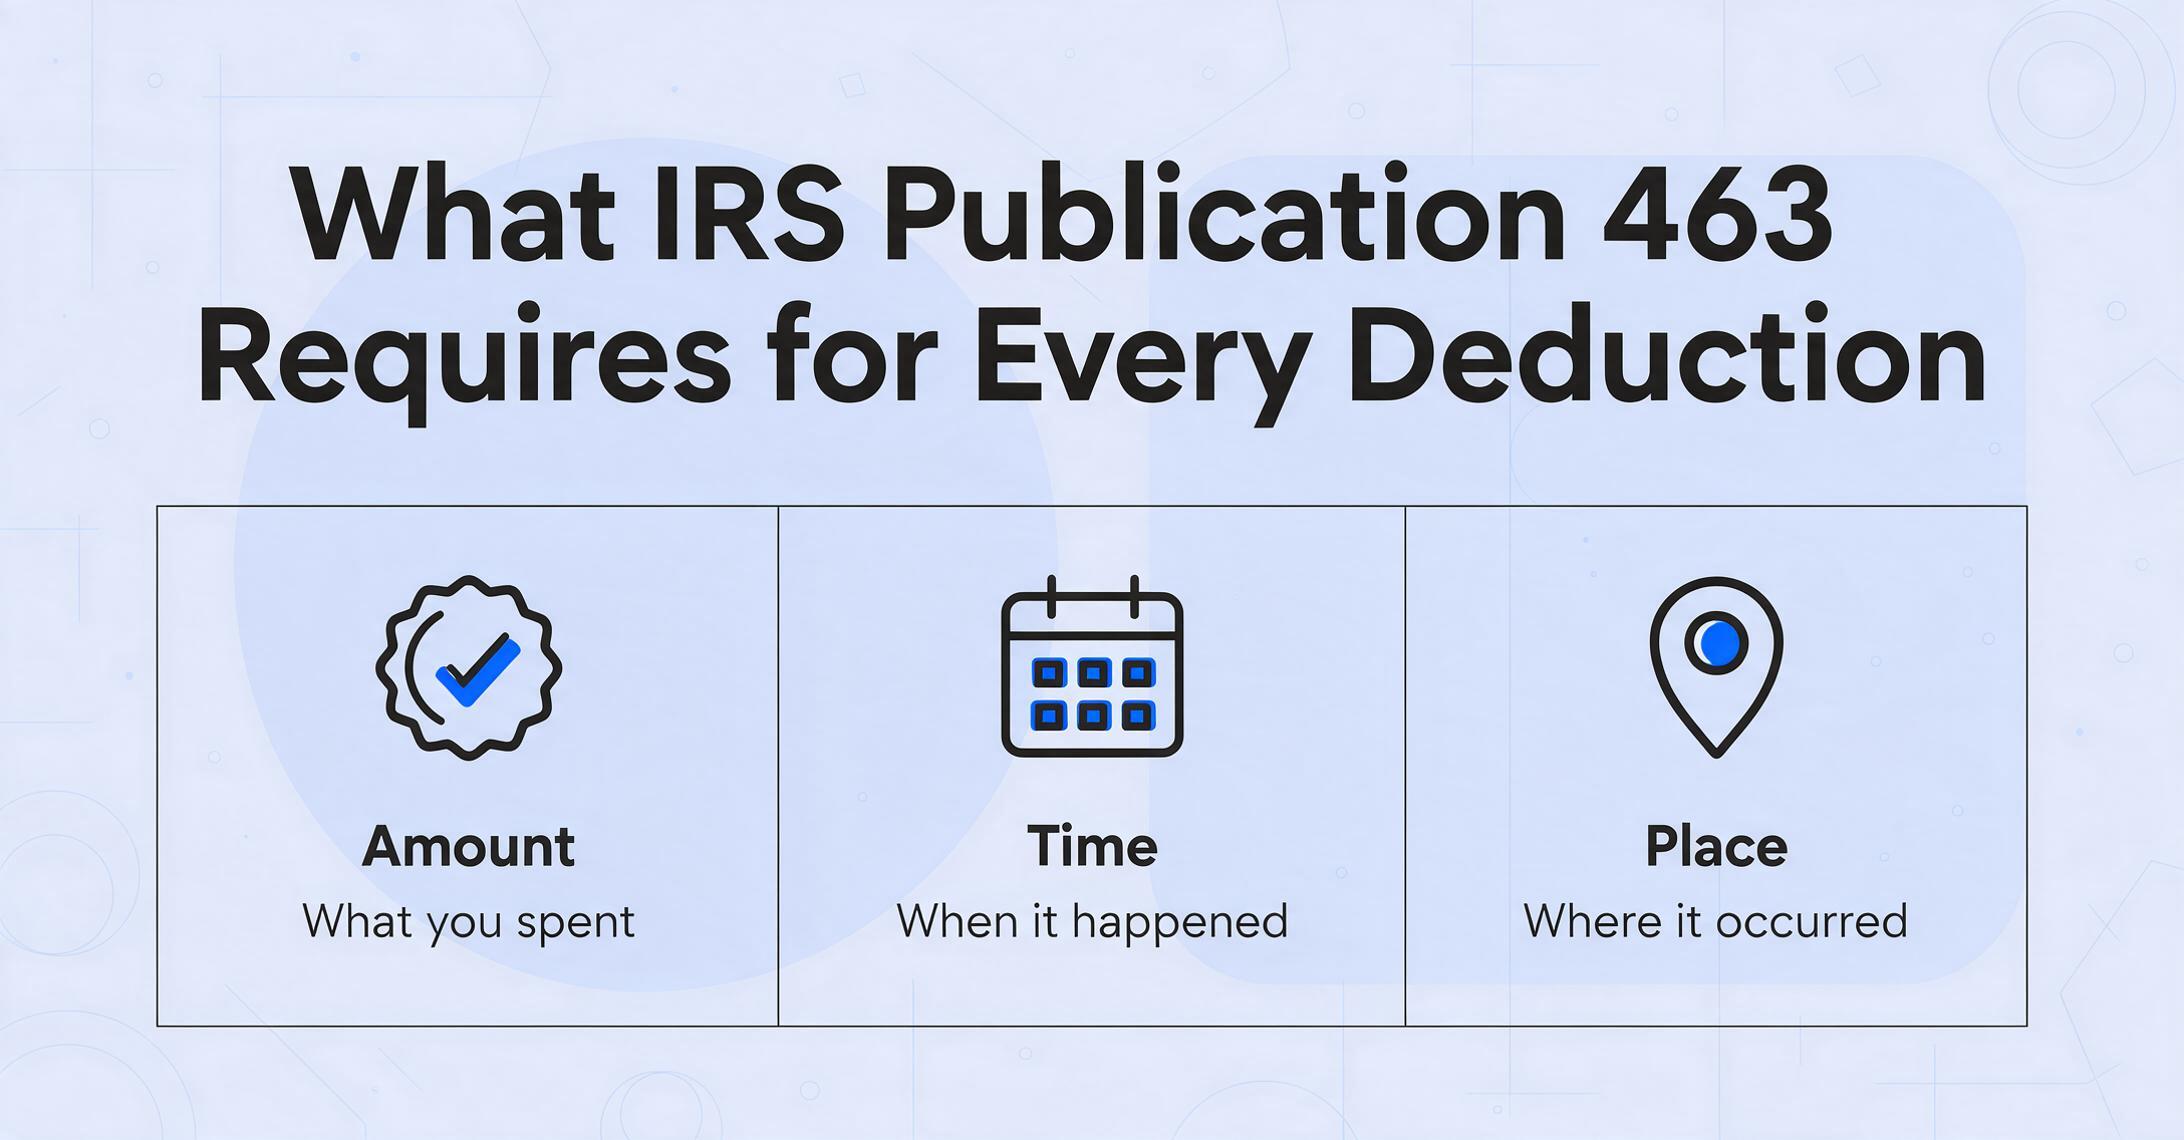
Antes de ver las categorías específicas de deducciones, hay una regla que las gobierna todas. La Publicación 463 del IRS exige que todo gasto comercial deducible esté respaldado por cuatro elementos: Monto, Hora, Lugar y Propósito Comercial. Para comidas y entretenimiento, se requiere un quinto elemento: Relación Comercial — con quién te reuniste y su conexión con tu trabajo.
Estos no son sugerencias. El Reglamento del Tesoro § 1.274-5A los codifica como requisitos legales. Cuando un tribunal fiscal rechaza una deducción, rara vez es porque el gasto no fuera legítimo. Es porque el contribuyente no pudo presentar registros que cumplieran con los cuatro requisitos. Dos casos recientes ilustran lo que sucede cuando la documentación es insuficiente:
- En Elbasha v. Commissioner (T.C. Memo. 2022-1), un médico reclamó gastos de viaje a una conferencia médica en El Cairo. El IRS los rechazó. El Tribunal Fiscal estuvo de acuerdo — no porque el viaje no fuera profesional, sino porque el contribuyente solo proporcionó cuadros resumidos sin documentación de montos, fechas y actividades comerciales específicas para cada gasto.
- En Eze v. Commissioner (T.C. Memo. 2022-83), un consultor de TI reclamó gastos de vehículo en dos negocios. Casi todos fueron rechazados — no porque los kilómetros no se hubieran recorrido, sino porque el contribuyente pagó muchos gastos en efectivo y no pudo presentar registros que vincularan montos específicos con propósitos comerciales específicos.
Ahora mira lo que captura un flujo de trabajo típico de recibos para profesionales independientes. Una foto con el teléfono de un recibo de Home Depot captura el monto. La fecha suele ser legible. ¿El lugar? El nombre del comerciante. ¿El propósito comercial? Casi nunca se captura en el momento de la transacción. Reconstruir "¿para qué proyecto era esto?" meses después a partir de un recibo que dice "2x4x8 KD HT SPF — $3.47" es adivinar. Y adivinar no es documentación que cumpla con el IRS.
Esta brecha — entre lo que exige la ley y lo que capturan los flujos de trabajo típicos de recibos — es donde viven los próximos cuatro errores. Cada uno es una forma específica en que esta brecha de documentación se manifiesta en una categoría específica de deducción.
El patrón se repite en cada categoría de deducción: un gasto legítimo, un recibo que captura dos o tres elementos, un cuarto elemento faltante (generalmente el propósito comercial) y una deducción que fallaría si se pusiera a prueba. Arreglarlo no requiere mejor contabilidad. Requiere cambiar qué información capturas en el momento en que incurres en el gasto.
Error 1: La oficina en casa que no puedes comprobar
La deducción por oficina en casa es una de las deducciones más valiosas para los profesionales independientes — y una de las que más se pierden, no porque no califiquen, sino porque no la documentan correctamente o eligen el método de cálculo equivocado.
El IRS exige que una oficina en casa se use regular y exclusivamente para el negocio (consulta la Publicación 587 del IRS). "Exclusivamente" significa que el espacio no sirve para ningún otro propósito. ¿Una habitación libre con escritorio, monitor y archivador usada solo para trabajo de clientes? Califica. ¿Una mesa de comedor donde trabajas por la mañana y cenas por la noche? No califica. ¿Una habitación de invitados con escritorio que usan tus suegros cuando vienen? No permitida — y el IRS puede pedir fotos para verificarlo.
Pero el error más grande y menos obvio es la elección del método de cálculo. El IRS ofrece dos métodos:
- Método simplificado: $5 por pie cuadrado, hasta 300 pies cuadrados. Deducción máxima: $1,500. No requiere el Formulario 8829. Sin seguimiento de depreciación.
- Método de gastos reales: Porcentaje de los costos reales — renta, servicios públicos, seguros, reparaciones, depreciación. Requiere el Formulario 8829.
La mayoría de los profesionales independientes usan el método simplificado porque es fácil. Y para muchos, deja dinero sobre la mesa — a veces mucho.
Tomemos a un profesional independiente que alquila un apartamento de 1,200 pies cuadrados por $2,000/mes en Chicago, con una oficina en casa dedicada de 200 pies cuadrados. Con el método simplificado: 200 pies cuadrados × $5 = $1,000. Con el método de gastos reales:
| Gasto | Costo anual | % comercial (200/1200 = 16.67%) |
|---|---|---|
| Renta | $24,000 | $4,000 |
| Servicios públicos | $2,400 | $400 |
| Internet | $1,200 | $200 |
| Seguro de inquilino | $300 | $50 |
| Total | $4,650 |
Método simplificado: $1,000. Método de gastos reales: $4,650. Diferencia: $3,650 dejados sobre la mesa — cada año. Con una tasa marginal del 22% más el 15.3% de impuesto de autoempleo, eso son $1,361 adicionales en impuestos innecesarios al año, solo por elegir el método equivocado para una categoría de deducción.
Por qué los profesionales independientes cometen este error: El método simplificado toma cinco minutos. El Formulario 8829 toma 20 minutos y requiere hacer seguimiento de las facturas de servicios públicos, estados de seguro y pagos de renta durante todo el año. La opción más fácil cuesta miles. Esta es la trampa — el tiempo que ahorras eligiendo el método simple se descuenta de tu reembolso de impuestos.
Solución: Calcula ambos métodos antes de declarar. Si los gastos reales producen una deducción mayor (lo cual suele pasar para inquilinos en áreas de costo medio a alto), invierte los 15 minutos extra en el Formulario 8829. Guarda las facturas mensuales de servicios públicos y los recibos de renta en una carpeta digital — un hábito mensual que toma 90 segundos.
Error 2: «Solo calculé mi kilometraje de memoria» — el registro que nunca llevaste
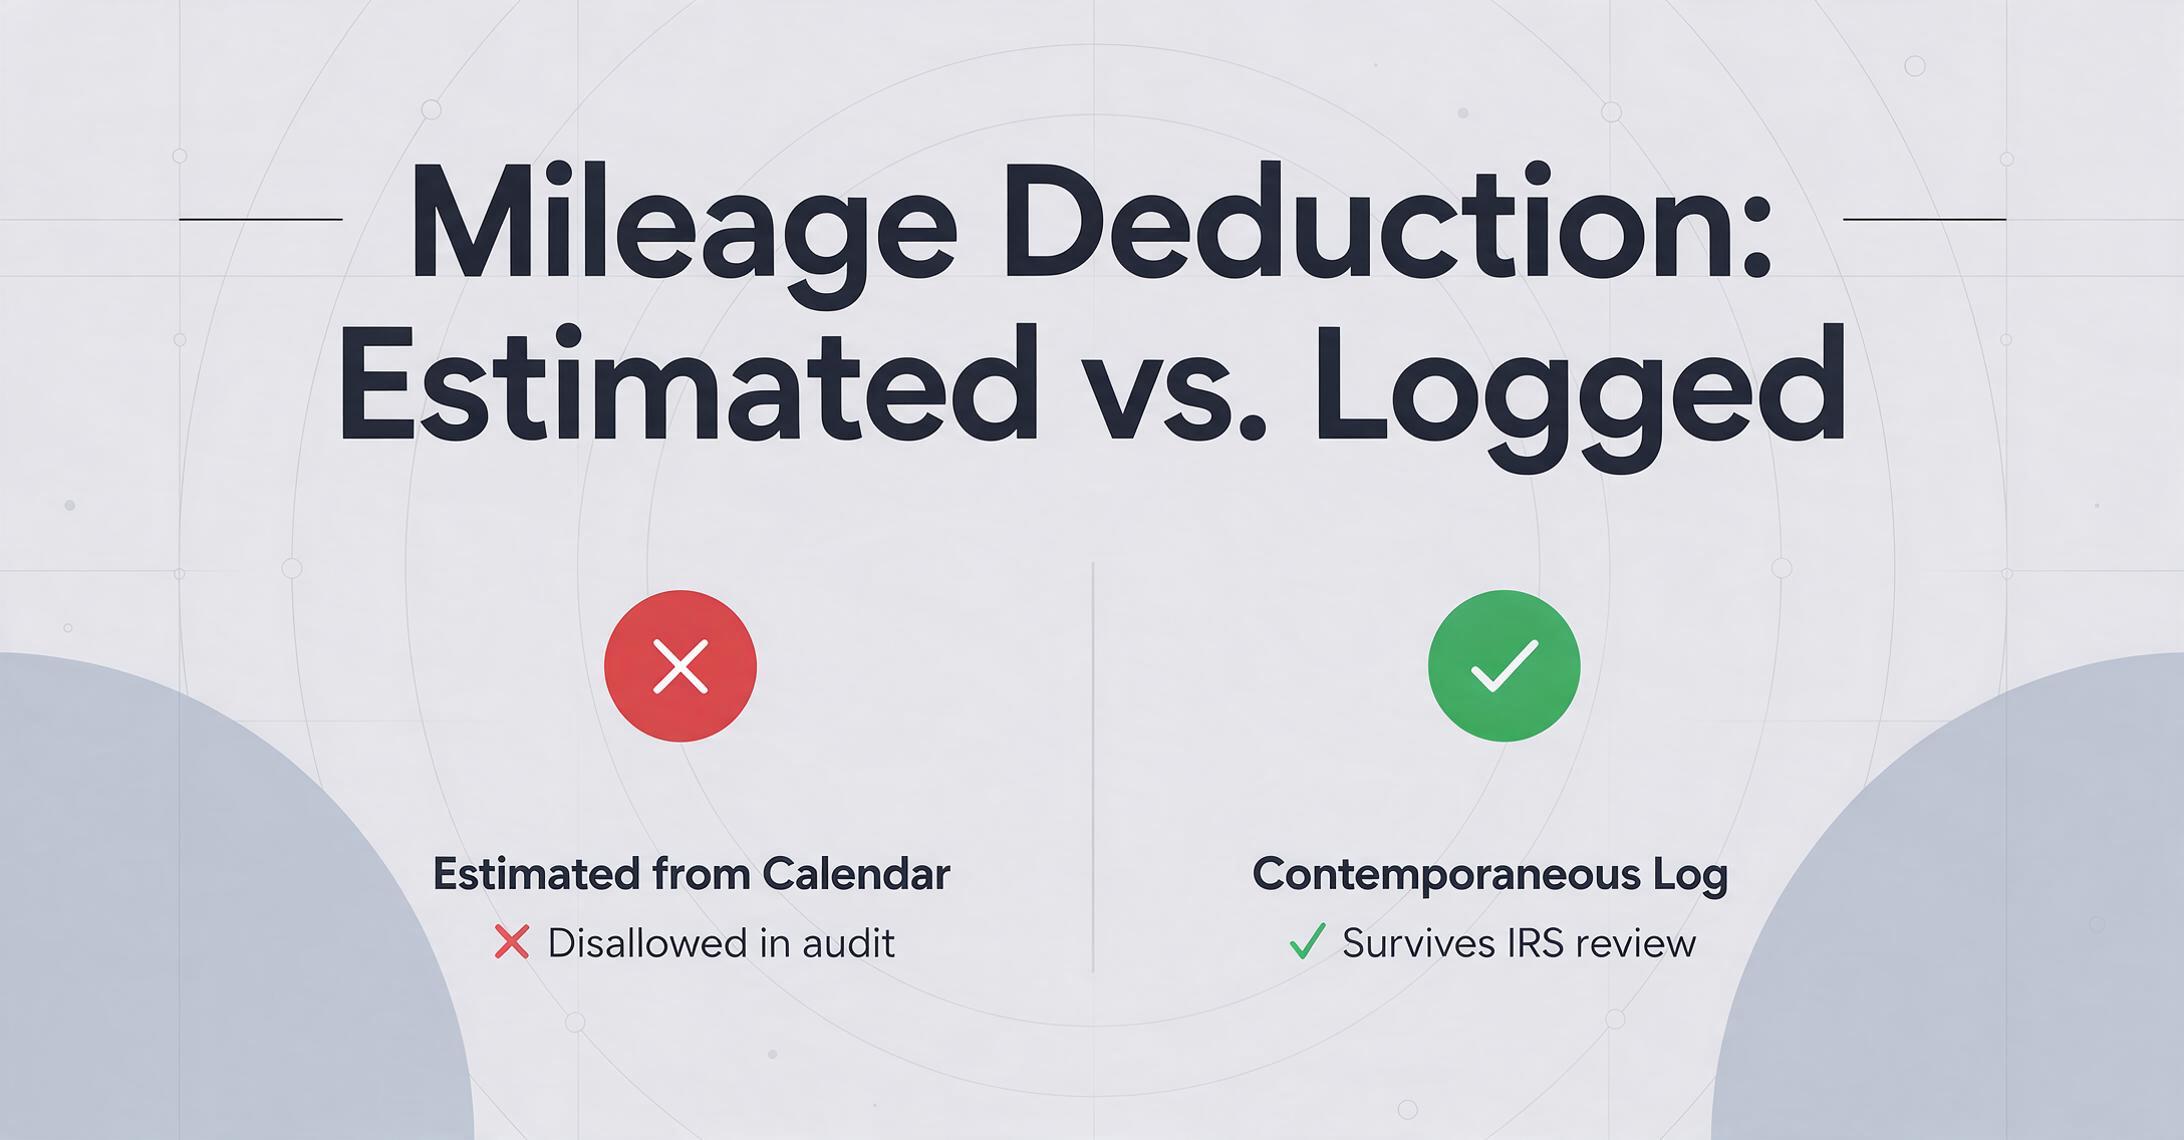
Entre los profesionales independientes, este podría ser el error de documentación más común. Funciona así: conduces a reuniones con clientes, a la tienda de suministros de oficina, a la oficina de correos para enviar contratos. Sabes que esos kilómetros son deducibles. Al momento de declarar impuestos, miras tu calendario, cuentas los viajes, multiplicas por una distancia aproximada y anotas un número.
El IRS no acepta estimaciones. Las reglas del IRS sobre el uso comercial de vehículos exigen un registro de kilometraje contemporáneo — no una reconstrucción a partir de tu calendario. Cada entrada debe incluir: fecha, punto de partida, destino, propósito comercial y kilómetros recorridos. Un registro creado en marzo a partir de las entradas del calendario de diciembre no sobrevivirá una auditoría — y el IRS puede rechazar la deducción completa del vehículo, no solo los kilómetros que no puedes comprobar.
Luego está la trampa de la elección, que les cuesta dinero a los profesionales independientes años después. Cuando pones un vehículo en servicio por primera vez para uso comercial, eliges entre dos métodos:
- Tarifa estándar por milla: 72.5 centavos por milla en 2026. Cubre gasolina, mantenimiento, depreciación y seguro. Multiplicación simple: millas × tarifa.
- Método de gastos reales: Lleva un registro de cada recibo de gasolina, factura de reparación y pago de seguro, y calcula el porcentaje de uso comercial. Más documentación, deducción potencialmente mayor.
Aquí está la trampa: Si usas la tarifa estándar por milla en el primer año, puedes cambiar a gastos reales en años futuros. Si usas gastos reales en el primer año, quedas bloqueado permanentemente de la tarifa estándar por milla para ese vehículo. La mayoría de los profesionales independientes que eligen gastos reales en el primer año — porque su contador lo recomendó, o porque compraron una camioneta cara que querían depreciar — no se dan cuenta de que han renunciado permanentemente al método más simple. Dos años después, cuando su kilometraje baja y los gastos reales ya no valen la pena, se quedan atrapados.
Por qué los profesionales independientes cometen este error: Nadie te habla del bloqueo del primer año cuando compras el vehículo. La mayoría de los contadores públicos lo mencionan una vez durante una reunión inicial. La mayoría de los profesionales independientes no recuerdan haberlo escuchado. Para cuando importa, la elección es irrevocable.
Solución: Usa la tarifa estándar por milla en el primer año para conservar flexibilidad. Usa una aplicación de seguimiento de kilometraje (Everlance, MileIQ, Hurdlr) que funcione en segundo plano — no necesitas acordarte de registrar los viajes; los detecta automáticamente y los clasificas como comerciales o personales con un toque. A 72.5 centavos por milla, 5,000 millas comerciales equivalen a una deducción de $3,625. Un registro contemporáneo — generado automáticamente o manual — es la diferencia entre reclamarla y perderla.
Error 3: El recibo de comida que no prueba nada
Llevas a un cliente a almorzar. La cuenta es de $65. Pagas con una tarjeta de crédito comercial. Guardas el recibo — "Bistro Leopard, 14/03/2026, $65.00." Al momento de declarar impuestos, reclamas $32.50 (50% de $65) como comida de negocios deducible.
Ese recibo prueba que gastaste $65 en Bistro Leopard el 14 de marzo. Prueba el Monto, la Hora y el Lugar. No prueba el Propósito Comercial ni la Relación Comercial — los dos elementos que separan una comida de negocios deducible de un almuerzo personal no deducible. Un auditor que ve ese recibo ve una comida. No ve un cliente, una conversación de negocios ni ninguna conexión con tu trabajo como profesional independiente.
En un caso reciente del Tribunal Fiscal (T.C. Memo. 2024-82), una consultora de software dedujo casi $9,000 en "almuerzos de trabajo". La única documentación que presentó fueron estados de cuenta bancarios. El tribunal rechazó todas las deducciones de comidas, señalando: "El costo de almorzar durante la jornada laboral no es — sin más — un gasto de negocios deducible."
Esa frase resume todo el problema. Un cargo de tarjeta de crédito de un restaurante demuestra que comiste allí. No demuestra que comiste con un cliente, que hablaste de un proyecto ni que la comida fue ordinaria y necesaria para tu negocio. Sin una anotación en el momento de la comida, la deducción es un recibo con una historia sin contar — y las historias sin contar no sobreviven a las auditorías.
Por qué los profesionales independientes cometen este error: La anotación parece contabilidad opcional, no un requisito legal. Nadie te dice que la anotación es la documentación — que sin ella tienes un gasto, no una deducción. Para cuando estás declarando en marzo, reconstruir con quién comiste un martes hace ocho meses es casi imposible.
Solución: Escribe en el recibo — o en tu app de gastos — inmediatamente después de la comida. Un marcador en el reverso de un recibo en papel funciona: "Almuerzo con [Nombre del Cliente], hablamos sobre la renovación del retenedor del Q3." En un recibo digital, usa el campo de notas. En una transacción de tarjeta de crédito, añade una nota: "Comida de negocios — cliente [Nombre], hablamos sobre [Tema]." Esto toma 15 segundos en la mesa. Es la diferencia entre una deducción que se sostiene y una que se derrumba bajo escrutinio.
El hábito de anotar es el seguro de auditoría más barato que jamás comprarás. Quince segundos por comida, 30 comidas al año = 7.5 minutos anuales. Compáralo con perder el 50% de cada deducción de comidas porque no puedes probar quién estaba en la mesa.
Error 4: El mito de los $75 — O «No creí que necesitara un recibo para eso»
Existe una creencia generalizada entre los profesionales independientes de que el IRS no exige recibos para gastos menores de $75. Es un error que cuesta deducciones.
La regla de los $75 proviene del Reglamento del Tesoro § 1.274-5(c)(2)(iii) y se detalla en la Publicación 463 del IRS. Se aplica específicamente a gastos de transporte — no a todos los gastos comerciales. Para gastos que no son de transporte, no existe un umbral de monto que te exima de llevar registros. Un cargo de estacionamiento de $12 y una laptop de $1,200 están sujetos al mismo estándar de documentación según la Sección 6001 del IRS: debes mantener registros suficientes para establecer el monto y el propósito comercial del gasto.
Pero el mito persiste. Los profesionales independientes omiten guardar recibos por los $8 de estacionamiento, los $14 de suministros de oficina, los $23 de la suscripción de software. Cada uno es pequeño. Juntos son considerables. Un profesional independiente que hace 50 compras comerciales pequeñas al año con un promedio de $18 cada una tiene $900 en gastos sin documentación. Con una tasa marginal del 22% más el impuesto de trabajo por cuenta propia, eso son $336 en ahorros fiscales perdidos anualmente — por compras tan pequeñas que parecía que no contaban.
Por qué los profesionales independientes cometen este error: El umbral de $75 para recibos de transporte se ha repetido tantas veces, en tantos artículos y conversaciones, que se ha aplicado erróneamente a todas las categorías de gastos. La mayoría de los profesionales independientes lo escuchan de segunda mano y nunca verifican la regla real. La primera vez que aprenden que es incorrecta es cuando un contador público se los dice — generalmente después de que ya han perdido deducciones.
Solución: Guarda copias digitales de cada recibo comercial, sin importar el monto. Para compras en persona, fotografía el recibo de inmediato con tu teléfono — esto resuelve el problema del papel que se desvanece y el del formato al mismo tiempo. Para compras en línea, reenvía las confirmaciones de pedido a una carpeta de correo dedicada o usa una herramienta de escaneo de recibos que importe automáticamente desde tu bandeja de entrada. Una herramienta que extrae los campos de los recibos a una hoja de cálculo convierte esto de una tarea de archivo a una captura de un clic — fotografías o subes el recibo, y la fecha, el proveedor y el monto se incorporan automáticamente a una fila buscable.
Lo que esto realmente cuesta cuando llega al escritorio de tu CPA
Estos errores no solo cuestan deducciones. Cuestan honorarios de CPA. Los registros desorganizados inflan los costos de preparación de impuestos porque tu CPA — que cobra entre $150 y $400 por hora — está gastando tiempo facturable haciendo entrada de datos en lugar de estrategia fiscal.
Un profesional independiente que entrega una caja de recibos, una carpeta de capturas de pantalla y un acceso a su correo electrónico paga una prima de CPA. En lugar de revisar gastos categorizados e identificar deducciones adicionales, el CPA (o más probablemente su personal junior) está escribiendo nombres de proveedores y montos en una hoja de cálculo a la misma tarifa por hora que cobrarían por planificación fiscal estratégica. Múltiples CPA y firmas contables han observado que los registros desorganizados añaden $2,000 a $5,000 a los costos de preparación de impuestos de un profesional independiente — y eso antes de cualquier deducción perdida.
Mientras tanto, el IRS reporta que el 75% de los ajustes de auditoría para trabajadores por cuenta propia implican documentación inadecuada, no reclamaciones fraudulentas. Los datos de la Asociación Nacional de Profesionales de Impuestos muestran que los profesionales independientes sin seguimiento sistemático de gastos pierden del 35% al 50% de los gastos comerciales elegibles. Y la tasa de auditoría del Anexo C para negocios que reportan $100,000 o más en ingresos brutos es aproximadamente 2.4% a 2.5% — alrededor de cinco veces la tasa general de auditoría individual de aproximadamente 0.5%. Estos no son riesgos remotos. Son características estructurales del panorama fiscal para profesionales independientes.
La solución no es más disciplina. Es un sistema diferente. El enfoque de "guarda todo, ordena después" falla porque "después" llega con un plazo comprimido, recibos desvanecidos y sin memoria de por qué compraste cosas en marzo. La alternativa es capturar la documentación en el momento de la transacción — lo que toma segundos, no horas, cuando tienes la configuración adecuada.
Cómo una profesional independiente lo solucionó — sin volverse contadora
Una consultora independiente de marketing digital que ganaba $95,000 anuales pasaba 12 horas al mes en gestión de gastos y aún así perdía un estimado del 40% de las deducciones elegibles. Su sistema: una mezcla de recibos en papel en una carpeta, confirmaciones por correo electrónico que buscaba al momento de los impuestos, y una hoja de cálculo de Excel que actualizaba (de manera inconsistente) los domingos por la noche.
Lo que cambió no fue su disciplina. Fue su método de captura. En lugar de escribir manualmente los datos de los recibos en una hoja de cálculo, empezó a usar una herramienta que extrae la información automáticamente: sube un recibo — foto en papel, captura de correo electrónico, PDF — y la IA lee la fecha, el nombre del proveedor, el monto y la categoría fiscal directamente del documento, luego compila todo en una sola hoja de cálculo organizada por partida del Anexo C. Sin entrada manual. Sin cambio de formato. El campo de propósito comercial, que solía omitir, se convirtió en parte de una columna que completa una vez por lote de carga en lugar de una vez por recibo individual.
Aquí es donde la extracción por nombre de columna cambia el flujo de trabajo de recibos. En lugar de escribir "Fecha", "Proveedor", "Monto" y "Categoría" para cada recibo, define esos nombres de columna una sola vez — y la IA localiza cada valor en cada recibo posterior al entender lo que significa, no dónde está en la página. El resultado es una hoja de cálculo donde cada recibo se convierte en una fila con los cuatro elementos de documentación del IRS poblados automáticamente: Monto (extraído), Tiempo (extraído), Lugar (extraído), Propósito Comercial (añadido una vez por grupo).
Para los profesionales independientes que lidian con la diversidad de formatos — recibos en papel, confirmaciones por correo electrónico, capturas de pantalla del teléfono — el procesamiento por lotes es la clave para la eficiencia. Reúnes 50 recibos de todos los formatos, los subes juntos y obtienes una sola hoja de cálculo con las 50 filas completadas. Lo que antes era un fin de semana de tecleo ahora es una subida de 10 minutos. Más importante aún, la documentación es defendible: cada recibo está vinculado a un registro estructurado con una marca de tiempo digital, lo cual es una evidencia de auditoría mucho más sólida que una caja de zapatos y un recuerdo.
Los archivos se procesan de forma segura y no se almacenan.
Preguntas frecuentes: Errores de recibos y documentación de deducciones para profesionales independientes
¿De verdad necesito conservar los recibos en papel o sirven las copias digitales?
Las copias digitales son legalmente suficientes, según la Publicación 463 del IRS. El IRS acepta recibos escaneados o fotografiados siempre que sean legibles y contengan la información requerida (Monto, Fecha, Lugar, Propósito comercial). De hecho, las copias digitales son una evidencia más sólida que el papel porque tienen marca de tiempo y no se desvanecen.
¿Cuál es la documentación mínima que necesito para que una deducción de comida de negocios sobreviva a una auditoría?
Cinco elementos documentados en el momento de la comida: el monto (del recibo), la fecha, el nombre y la ubicación del restaurante, qué negocio se discutió, y los nombres y la relación comercial de todos los presentes. Un recibo por sí solo no prueba nada: debe anotarse con el propósito comercial y la relación. Escríbelo en el reverso del recibo o en un campo de notas inmediatamente después de la comida.
¿Puedo reclamar la deducción por oficina en casa si mi "oficina" es un rincón de mi sala?
Sí, siempre que el espacio se use exclusiva y regularmente para negocios. El IRS no exige una habitación separada con puerta (Publicación 587 del IRS). Un área de escritorio dedicada dentro de una habitación más grande puede calificar, siempre que no ocurra ninguna actividad personal en esa área. Toma una foto del espacio para tus registros. No reclames una mesa de comedor donde a veces trabajas: eso no cumple con la prueba de uso exclusivo.
¿Qué pasa si pierdo un recibo por completo, sin papel, sin foto, sin correo electrónico?
Aún puedes reclamar la deducción usando documentación alternativa: estados de cuenta bancarios o de tarjeta de crédito que muestren la transacción, entradas de calendario que muestren la reunión, o una nota escrita contemporánea que explique el gasto. Bajo la regla Cohan, los tribunales fiscales pueden permitir deducciones estimadas cuando existe evidencia creíble, pero la carga de la prueba recae sobre ti, y la estimación debe ser razonable. Esto es un plan de respaldo, no una estrategia.
¿Registrar el kilometraje con una aplicación realmente cumple con los requisitos del IRS?
Sí. Las aplicaciones de seguimiento de kilometraje basadas en GPS (Everlance, MileIQ, Hurdlr) que registran fecha, millas, ruta y clasificación de propósito en tiempo real generan registros contemporáneos que cumplen con los estándares de documentación de kilometraje del IRS. El requisito clave es que el registro se cree en el momento o cerca del momento del viaje, no que se reconstruya de memoria. Un viaje detectado automáticamente y clasificado como "negocio" el día en que ocurre es evidencia mucho más sólida que una hoja de cálculo que llenas en abril.
Si uso el método simplificado para oficina en casa, ¿necesito conservar las facturas de servicios públicos?
No — esa es la ventaja del método simplificado. Multiplicas los metros cuadrados por $5 (hasta 300 pies cuadrados) y reclamas el resultado directamente en el Anexo C. Sin Formulario 8829, sin facturas de servicios, sin seguimiento de depreciación. Sin embargo, primero verifica si el método de gastos reales produciría una deducción mayor — para muchos profesionales independientes, especialmente inquilinos, la diferencia puede ser de miles de dólares.
¿Por cuánto tiempo necesito conservar mis recibos y registros fiscales?
El IRS generalmente tiene tres años desde la fecha de presentación para auditar una declaración, o seis años si declaraste menos ingresos de los reales por más del 25%. Conserva todos los recibos comerciales, registros de kilometraje y documentación de respaldo durante al menos seis años. Las copias digitales almacenadas en la nube son suficientes — no se deterioran y no se pierden en una mudanza.
¿Puedo deducir un gasto si usé una tarjeta de crédito personal en lugar de una tarjeta de negocios?
Sí — el IRS no exige una tarjeta de negocios separada para que las deducciones sean válidas. Lo que importa es que puedas demostrar que el gasto fue ordinario y necesario para tu negocio. Sin embargo, usar una tarjeta personal para compras comerciales dificulta la documentación porque tienes que separar manualmente los cargos personales de los comerciales. Una tarjeta de crédito comercial dedicada crea un registro de transacciones limpio que es mucho más fácil de respaldar al momento de declarar impuestos.
Un Cambio Que Se Paga Solo Antes de la Próxima Temporada de Impuestos
Cada uno de estos errores tiene una causa común: documentación creada demasiado tarde, en el formato incorrecto, sin el elemento que más importa. La solución no es mejor memoria ni más disciplina. Es capturar la información correcta en el momento correcto — lo que significa tener un sistema que normalice papel, correos electrónicos y capturas de pantalla en un único registro estructurado.
El profesional independiente que adopta ese sistema antes de su próxima fecha límite trimestral no solo ahorra tiempo en la temporada de impuestos. Ahorra las deducciones que estaba perdiendo — y según los datos de NATP, eso es un promedio de $2,400 al año. Con una tasa impositiva combinada del 37.3% (22% de impuesto federal marginal sobre la renta + 15.3% de impuesto de autoempleo), recuperar esas deducciones perdidas pone aproximadamente $895 de vuelta en su bolsillo anualmente. Eso cubre el costo de la herramienta que lo hizo posible, y sobra.
Para un análisis más profundo de lo que realmente cuesta el seguimiento manual de recibos — en trabajo, deducciones perdidas y honorarios inflados de CPA — consulta el desglose completo de costos del seguimiento de recibos para pequeñas empresas. Si te enfrentas a una fecha límite de impuestos con un año de recibos desorganizados, el flujo de preparación de recibos para la temporada de impuestos en una tarde te guía por todo el proceso, desde recibos dispersos hasta un registro de gastos listo para el Anexo C.
Y si todavía te preguntas si una aplicación de escaneo de recibos es suficiente — o si la extracción de campos con IA cambia la ecuación — la comparación entre aplicaciones de escaneo de recibos y extracción con IA mide ambas contra lo que el IRS realmente espera de tu documentación.
Procesa hasta 5 recibos gratis. No se requiere tarjeta de crédito.