Erreurs de reçus qui coûtent aux travailleurs indépendants
2 400 $ en déductions chaque année
J'ai retrouvé le reçu. C'était un ticket de Home Depot d'un projet de mars dernier — 127,43 $ pour du bois, des vis et du papier de verre. Le problème n'était pas que je ne pouvais pas le trouver. Le problème, c'est qu'après 11 mois dans un tiroir de bureau, le papier thermique s'était effacé jusqu'à devenir un fantôme. La date était illisible. Le nom du marchand n'était qu'une tache grise pâle. La déduction était réelle. La preuve ne l'était pas.
Points clés à retenir
- La plupart des travailleurs indépendants qui se blâment pour une mauvaise tenue de dossiers ne savent pas que le papier thermique — le revêtement brillant sensible à la chaleur de la plupart des reçus de vente au détail — se détruit chimiquement jusqu'à devenir illisible en 6 à 12 mois, peu importe à quel point il est classé soigneusement.
- L'IRS exige cinq éléments de documentation pour justifier chaque dépense professionnelle — Montant, Date, Lieu, Objet professionnel et Relation professionnelle (avec qui vous avez rencontré) — mais un reçu de carte de crédit standard n'en capture que trois, et les deux manquants ne manquent pas parce que vous les avez oubliés.
- Combler cet écart ne nécessite pas de devenir comptable — ImageToTable.ai extrait la date, le fournisseur et le montant de tout format de reçu (papier fané, e-mail, capture d'écran de téléphone) dans une feuille de calcul structurée, donc la seule chose qui reste à ajouter est la note d'objet professionnel qui transforme une dépense en déduction à l'épreuve de l'audit.
La déduction était réelle. Le reçu n'était pas prêt.
Ce ticket de Home Depot n'est pas un échec rare. C'est le résultat par défaut. La plupart des reçus de vente au détail sont imprimés sur du papier thermique — un revêtement sensible à la chaleur qui noircit lorsque la tête d'impression le touche et s'oxyde lorsqu'il est exposé à la lumière, à la chaleur ou à l'humidité. La Chambre de commerce des États-Unis avertit que les reçus thermiques se dégradent jusqu'à devenir illisibles en 6 à 12 mois dans des conditions de stockage normales. Si vous êtes un travailleur indépendant qui accumule des reçus toute l'année et les sort au moment des impôts, chaque reçu du premier semestre se dégrade silencieusement dans le contenant où vous l'avez rangé.
Je gardais les miens soigneusement classés par mois. Ça n'a rien changé. La chimie se moque de votre système d'organisation.
Les recherches confirment ce que quiconque a rempli une annexe C soupçonne déjà. Les travailleurs indépendants sans suivi systématique des dépenses manquent en moyenne 2 400 $ de déductions légitimes par an, selon la National Association of Tax Professionals. La National Association for the Self-Employed estime le chiffre encore plus haut — 3 000 à 5 000 $ par an en déductions manquées pour les travailleurs indépendants. Ce n'est pas de l'argent que vous n'avez pas dépensé. C'est de l'argent que vous avez dépensé — en matériel, logiciels, déplacements, repas — et que vous n'avez pas pu prouver comme dépenses professionnelles.
Les déductions manquées sont un type de problème. La taxe sur le travail indépendant est de 15,3 % — votre part de la Sécurité sociale et de Medicare, plus la part patronale qu'une entreprise W-2 aurait payée pour vous. Chaque dollar de dépense déductible que vous ne déclarez pas est imposé à votre taux marginal d'imposition et à ces 15,3 % en plus. Une déduction manquée de 1 000 $ à un taux marginal de 22 % plus la taxe sur le travail indépendant vous coûte environ 373 $ — pas dans un futur hypothétique, mais sur la déclaration réelle de cette année. 2 400 $ de déductions manquées représentent environ 895 $ d'impôts inutilement payés. Chaque année.
La plupart des travailleurs indépendants ne perdent pas leurs déductions parce qu'ils ne savent pas ce qui est déductible. Ils les perdent parce que la documentation n'est pas prête quand l'IRS la demande — et aucune déduction ne survit sans documentation. Cet article porte sur les erreurs de documentation précises qui tuent les déductions, les règles de l'IRS qui les sous-tendent, et les correctifs pour chacune.
« Je pensais avoir tous mes reçus. » Vous les avez probablement. Ils sont juste dans cinq formats différents qui ne communiquent pas entre eux.
La pile de reçus du travailleur indépendant n'est pas une seule pile. C'est au moins trois formats dispersés dans différents outils :
- Les tickets papier — le reçu Home Depot pour les matériaux du projet, le reçu Staples pour les fournitures de bureau, le ticket du parking lors d'une réunion client. Ils s'estompent activement.
- Les confirmations par e-mail — les commandes Amazon Business, les reçus d'abonnements logiciels (Adobe, Notion, QuickBooks), les renouvellements de domaine, les paiements SaaS annuels. Enfouis dans une boîte de réception avec des milliers d'autres messages, consultables uniquement si vous vous souvenez exactement du nom du fournisseur.
- Les captures d'écran du téléphone — le reçu Uber après une visite client, le reçu Square envoyé par SMS par un fournisseur, le paiement Venmo pour un entrepreneur. Votre galerie photos les nomme IMG_5821.png, pas « Mars_HomeDepot_ProjetFournitures ».
Chaque format a un mode de défaillance différent. Les reçus papier s'estompent. Les reçus par e-mail se perdent dans la recherche — vous savez que vous avez dépensé 179 $ sur Adobe, mais trouver le reçu dans votre boîte de réception prend trois minutes. Les captures d'écran du téléphone n'ont aucune métadonnée les reliant à une catégorie fiscale. Au moment des impôts, vous n'organisez pas vos dépenses — vous faites de l'archéologie à travers trois supports différents, chacun avec son propre problème de récupération.
Un post sur r/smallbusiness l'a bien résumé : « Je me noie dans les reçus pour la saison des impôts. J'utilise actuellement la méthode de la boîte à chaussures (ne me jugez pas). » Sur r/indiebiz, un autre travailleur indépendant a écrit : « J'ai réalisé que je suis nul pour organiser mes reçus — j'ai généralement juste des captures d'écran au hasard. » Et sur r/tax, le poids émotionnel : « Travailleur indépendant avec zéro dossier/reçu. Paralysé par la peur. »
Ce ne sont pas des gens désorganisés. Ce sont des gens dont le système de documentation — « tout garder, on verra plus tard » — a fonctionné jusqu'à ce que le volume atteigne un point critique où « plus tard » signifiait « jamais ». Ce qui aggrave les choses, c'est que la plupart de ces reçus pourraient être convertis en enregistrements structurés et prêts pour les impôts en quelques minutes avec la bonne approche. Un outil d'extraction de reçus qui lit les champs — date, fournisseur, montant, catégorie — et les exporte dans une feuille de calcul capture simultanément les quatre éléments de documentation IRS en une seule passe. Mais la plupart des travailleurs indépendants ne découvrent cela qu'après avoir passé un week-end à saisir manuellement 200 reçus dans Excel.
La diversité des formats n'est pas un échec personnel. C'est un problème structurel. Vos reçus arrivent dans le format que le fournisseur choisit, pas dans le format dont votre préparateur fiscal a besoin. Tant que vous ne comblez pas cet écart — avec un système qui normalise papier, e-mails et captures d'écran en un seul enregistrement — c'est dans cet écart même que les déductions meurent.
Les quatre éléments dont personne ne parle jusqu'à ce que ton comptable te facture des frais supplémentaires pour les corriger
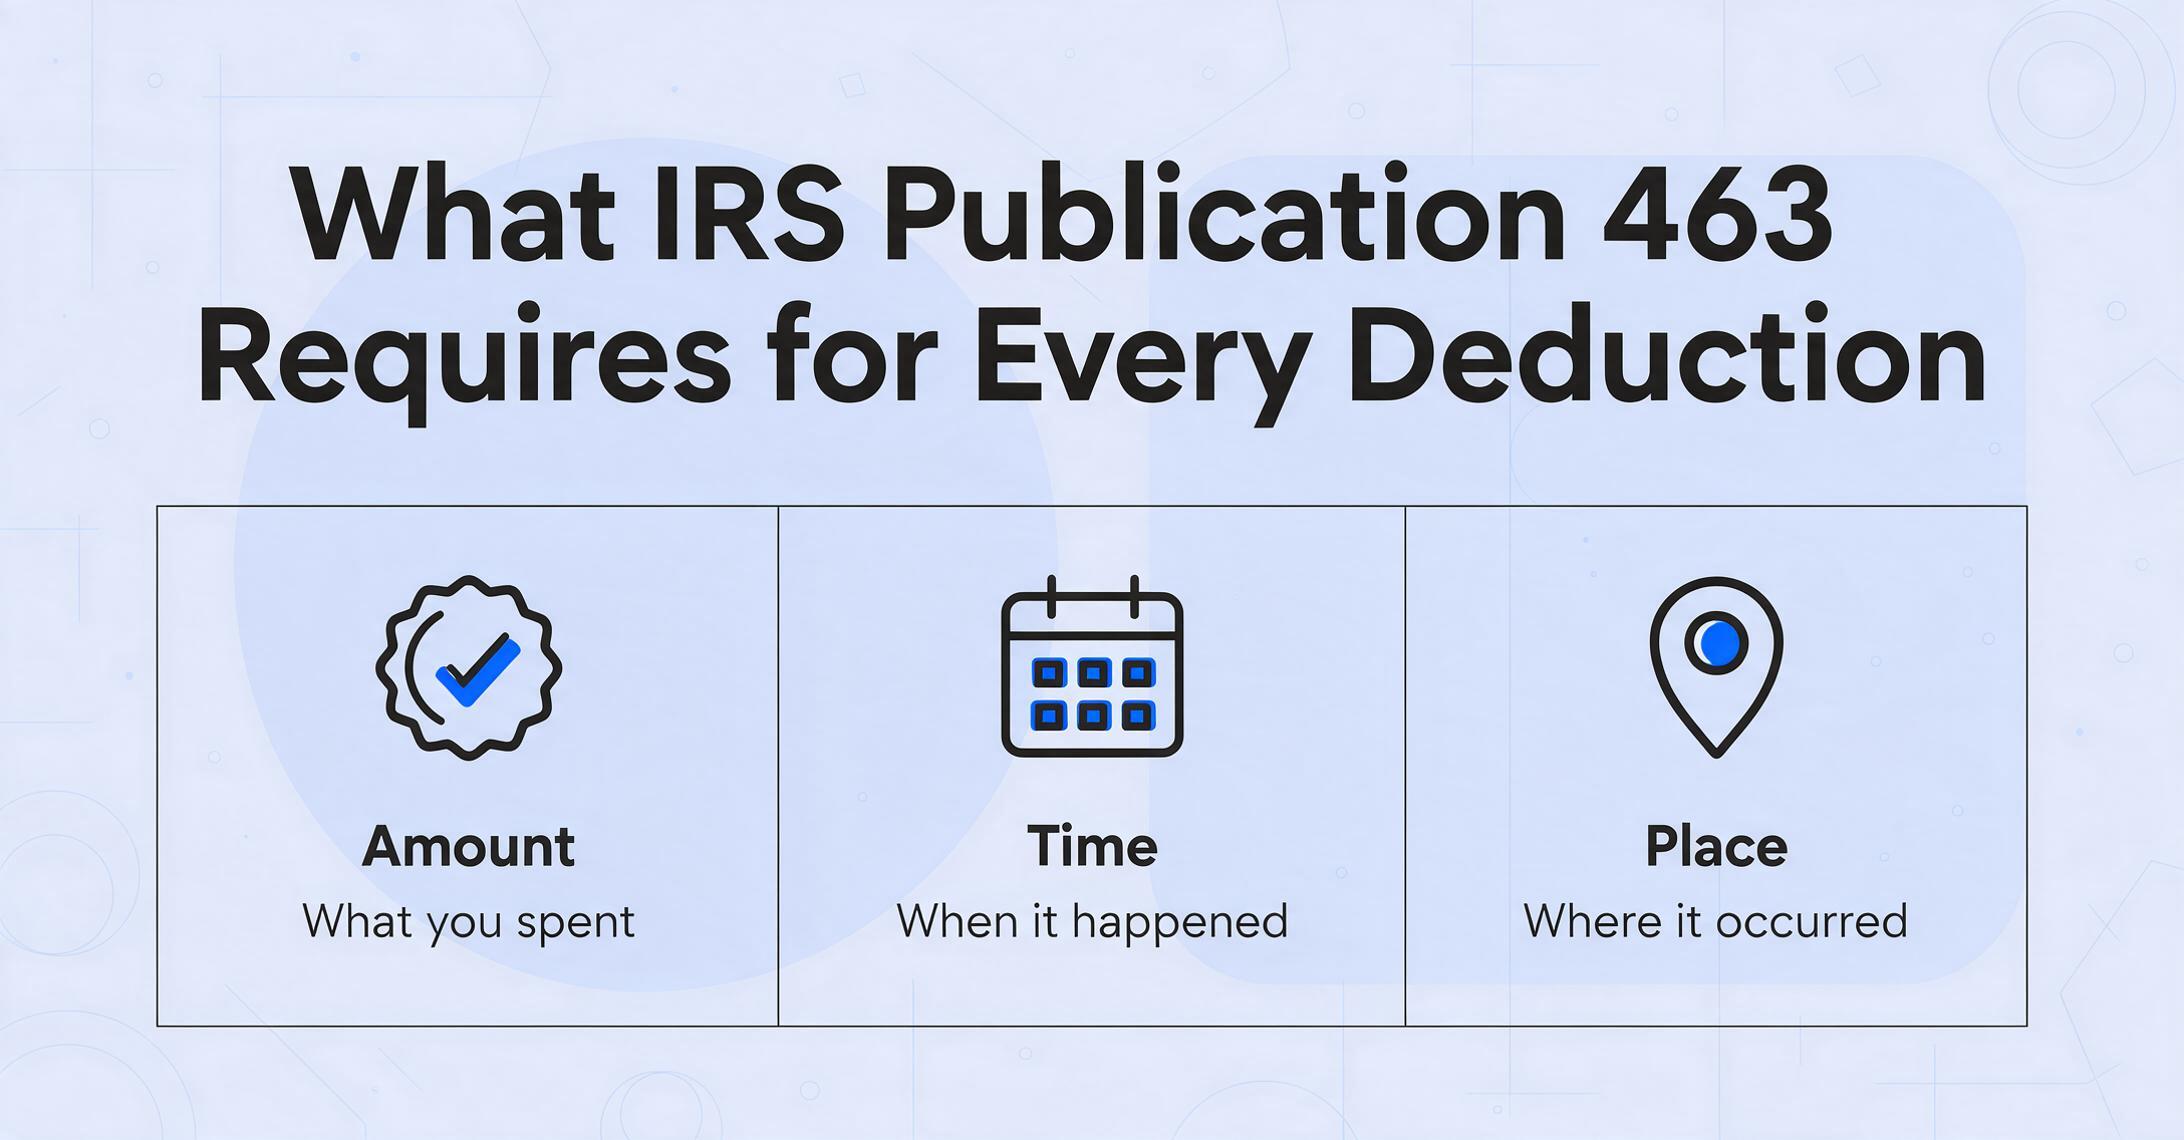
Avant d'examiner les catégories de déductions spécifiques, il existe une règle qui les régit toutes. La publication 463 de l'IRS exige que chaque dépense professionnelle déductible soit justifiée par quatre éléments : Montant, Date, Lieu et Objet professionnel. Pour les repas et les divertissements, un cinquième élément est requis : Relation professionnelle — avec qui tu as rencontré et leur lien avec ton travail.
Ce ne sont pas des suggestions. Le règlement du Trésor § 1.274-5A les codifie comme des exigences légales. Lorsqu'un tribunal fiscal rejette une déduction, c'est rarement parce que la dépense n'était pas légitime. C'est parce que le contribuable n'a pas pu produire de documents qui cochent les quatre cases. Deux affaires récentes illustrent ce qui se passe lorsque la documentation est insuffisante :
- Dans Elbasha c. Commissioner (T.C. Memo. 2022-1), un médecin a réclamé des frais de déplacement pour une conférence médicale au Caire. L'IRS les a refusés. Le tribunal fiscal a confirmé — non pas parce que le voyage n'était pas professionnel, mais parce que le contribuable n'a fourni que des tableaux récapitulatifs sans documentation des montants spécifiques, des dates et des activités professionnelles pour chaque dépense.
- Dans Eze c. Commissioner (T.C. Memo. 2022-83), un consultant en informatique a réclamé des frais de véhicule pour deux entreprises. Presque tous ont été refusés — non pas parce que les kilomètres n'avaient pas été parcourus, mais parce que le contribuable avait payé de nombreuses dépenses en espèces et ne pouvait pas produire de documents reliant des montants spécifiques à des objets professionnels spécifiques.
Maintenant, regarde ce qu'un flux de travail typique de reçus pour travailleur indépendant capture. Une photo smartphone d'un reçu de Home Depot capture le montant. La date est généralement lisible. Le lieu ? Le nom du marchand. L'objet professionnel ? Presque jamais capturé au moment de la transaction. Reconstituer « pour quel projet était-ce ? » des mois plus tard à partir d'un reçu qui indique « 2x4x8 KD HT SPF — 3,47 $ » relève de la devinette. Et la devinette n'est pas une documentation conforme à l'IRS.
Cet écart — entre ce que la loi exige et ce que les flux de travail de reçus typiques capturent — est là où vivent les quatre prochaines erreurs. Chacune est une façon spécifique dont cet écart de documentation se manifeste dans une catégorie de déduction spécifique.
Le schéma se répète dans chaque catégorie de déduction : une dépense légitime, un reçu qui capture deux ou trois éléments, un quatrième élément manquant (généralement l'objet professionnel), et une déduction qui échouerait si elle était testée. La corriger n'exige pas une meilleure tenue de livres. Cela exige de changer les informations que tu captures au moment où tu engages la dépense.
Erreur 1 : Le bureau à domicile que vous ne pouvez pas prouver
La déduction pour bureau à domicile est l'une des déductions les plus précieuses pour les travailleurs indépendants — et l'une des plus souvent perdues, non pas parce que les travailleurs indépendants n'y sont pas admissibles, mais parce qu'ils ne la documentent pas correctement ou choisissent la mauvaise méthode de calcul.
L'IRS exige qu'un bureau à domicile soit utilisé régulièrement et exclusivement à des fins professionnelles (voir Publication 587 de l'IRS). « Exclusivement » signifie que l'espace ne sert à aucun autre usage. Une chambre d'amis avec un bureau, un écran et un classeur utilisés uniquement pour le travail client ? Admissible. Une table de salle à manger où vous travaillez le matin et dînez le soir ? Non admissible. Une chambre d'amis avec un bureau que vos beaux-parents utilisent lors de leurs visites ? Refusée — et l'IRS peut demander des photos pour vérifier.
Mais l'erreur la plus importante et la moins évidente est le choix du calcul. L'IRS propose deux méthodes :
- Méthode simplifiée : 5 $ par pied carré, jusqu'à 300 pieds carrés. Déduction maximale : 1 500 $. Aucun formulaire 8829 requis. Aucun suivi d'amortissement.
- Méthode des dépenses réelles : Pourcentage des coûts réels — loyer, services publics, assurance, réparations, amortissement. Nécessite le formulaire 8829.
La plupart des travailleurs indépendants utilisent la méthode simplifiée parce qu'elle est facile. Et pour beaucoup, elle laisse de l'argent sur la table — parfois beaucoup.
Prenons un travailleur indépendant louant un appartement de 1 200 pieds carrés pour 2 000 $/mois à Chicago, avec un bureau à domicile dédié de 200 pieds carrés. Avec la méthode simplifiée : 200 pi² × 5 $ = 1 000 $. Avec la méthode des dépenses réelles :
| Dépense | Coût annuel | % professionnel (200/1200 = 16,67 %) |
|---|---|---|
| Loyer | 24 000 $ | 4 000 $ |
| Services publics | 2 400 $ | 400 $ |
| Internet | 1 200 $ | 200 $ |
| Assurance locataire | 300 $ | 50 $ |
| Total | 4 650 $ |
Méthode simplifiée : 1 000 $. Méthode des dépenses réelles : 4 650 $. Différence : 3 650 $ laissés sur la table — chaque année. Avec un taux marginal de 22 % plus 15,3 % de taxe sur le travail indépendant, cela représente 1 361 $ d'impôts inutiles par an, simplement en choisissant la mauvaise méthode pour une seule catégorie de déduction.
Pourquoi les travailleurs indépendants font cette erreur : La méthode simplifiée prend cinq minutes. Le formulaire 8829 prend 20 minutes et exige de suivre les factures réelles de services publics, les relevés d'assurance et les paiements de loyer tout au long de l'année. L'option la plus facile coûte des milliers de dollars. C'est le piège — le temps que vous gagnez en choisissant la méthode simple est retiré de votre remboursement d'impôt.
Correctif : Calculez les deux méthodes avant de déclarer. Si les dépenses réelles produisent une déduction plus importante (ce qui est généralement le cas pour les locataires dans les zones à coût moyen ou élevé), investissez les 15 minutes supplémentaires dans le formulaire 8829. Conservez les factures mensuelles de services publics et les reçus de loyer dans un dossier numérique — une habitude mensuelle qui prend 90 secondes.
Erreur n°2 : « J'ai juste estimé mon kilométrage » — le journal que tu n'as jamais tenu
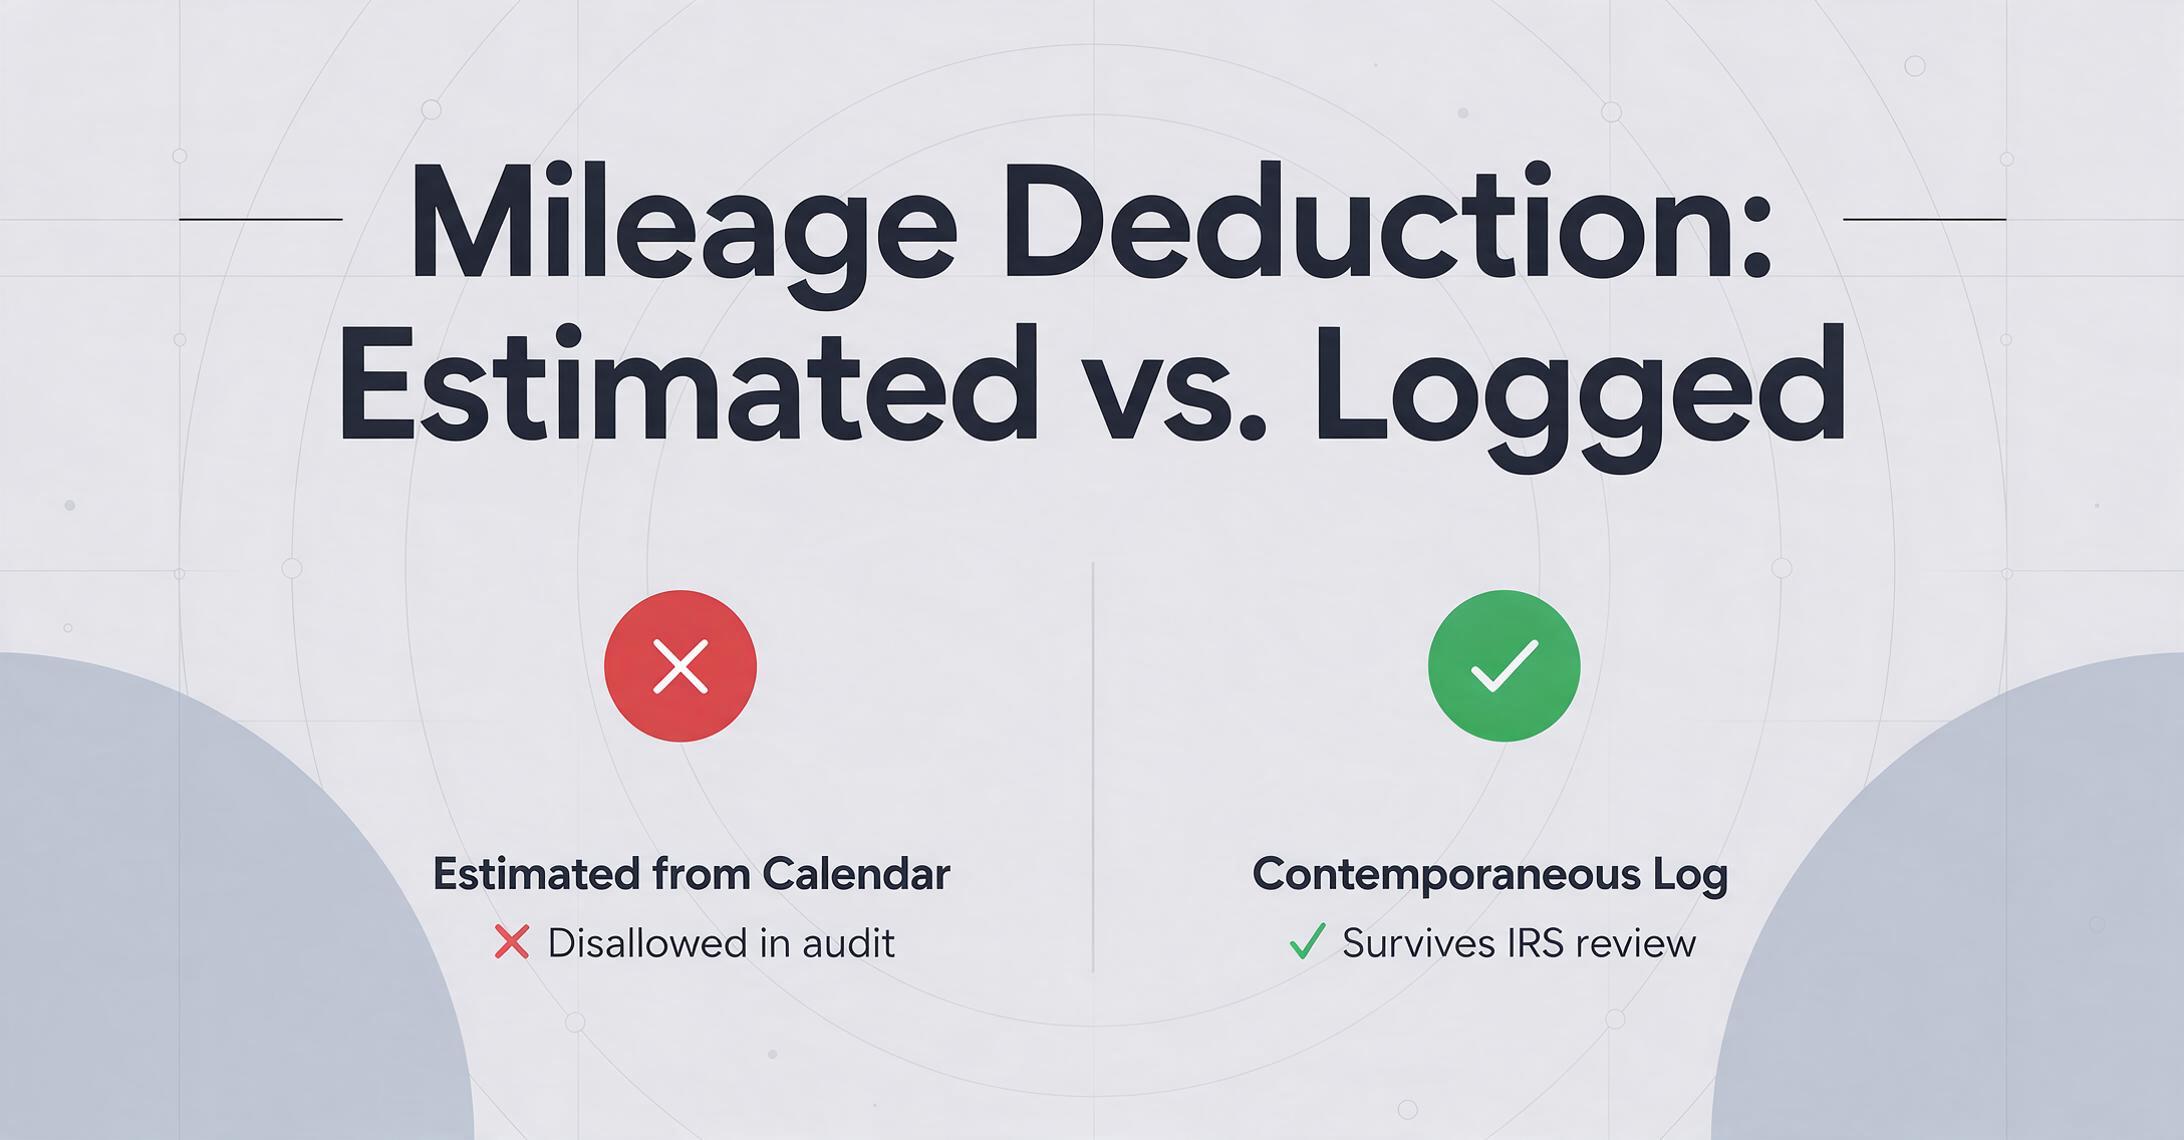
Parmi les travailleurs indépendants, c'est peut-être l'erreur de documentation la plus courante. Voici comment ça se passe : tu conduis pour te rendre à des réunions clients, au magasin de fournitures de bureau, à la poste pour envoyer des contrats. Tu sais que ces kilomètres sont déductibles. À la déclaration, tu regardes ton calendrier, tu comptes les trajets, tu multiplies par une distance approximative, et tu inscris un chiffre.
L'IRS n'accepte pas les estimations. Les règles de l'IRS sur l'utilisation professionnelle d'un véhicule exigent un journal de kilométrage contemporain — pas une reconstitution à partir de ton calendrier. Chaque entrée doit inclure : la date, le point de départ, la destination, l'objet professionnel et les kilomètres parcourus. Un journal créé en mars à partir des entrées du calendrier de décembre ne survivra pas à un contrôle — et l'IRS peut rejeter la totalité de la déduction pour véhicule, pas seulement les kilomètres que tu ne peux pas prouver.
Et puis il y a le piège de l'option, qui coûte de l'argent aux travailleurs indépendants des années plus tard. Lorsque tu mets un véhicule en service pour ton activité, tu choisis entre deux méthodes :
- Taux kilométrique standard : 72,5 cents par mile en 2026. Couvre l'essence, l'entretien, la dépréciation, l'assurance. Une simple multiplication : miles × taux.
- Méthode des frais réels : Suivre chaque reçu d'essence, facture de réparation, paiement d'assurance, et calculer le pourcentage d'utilisation professionnelle. Plus de documentation, déduction potentiellement plus importante.
Voici le piège : Si tu utilises le taux kilométrique standard la première année, tu peux passer aux frais réels les années suivantes. Si tu utilises les frais réels la première année, tu es définitivement verrouillé hors du taux kilométrique standard pour ce véhicule. La plupart des travailleurs indépendants qui choisissent les frais réels la première année — parce que leur comptable l'a recommandé, ou parce qu'ils ont acheté un camion coûteux qu'ils voulaient amortir — ne réalisent pas qu'ils ont définitivement renoncé à la méthode la plus simple. Deux ans plus tard, quand leur kilométrage diminue et que les frais réels ne sont plus rentables, ils sont coincés.
Pourquoi les travailleurs indépendants font cette erreur : Personne ne te parle du verrouillage de la première année quand tu achètes le véhicule. La plupart des CPA le mentionnent une fois lors d'une réunion d'accueil. La plupart des travailleurs indépendants ne se souviennent pas l'avoir entendu. Le temps que ça devienne important, l'option est irrévocable.
Correctif : Utilise le taux kilométrique standard la première année pour préserver ta flexibilité. Utilise une application de suivi kilométrique (Everlance, MileIQ, Hurdlr) qui fonctionne en arrière-plan — pas besoin de penser à enregistrer tes trajets ; elle les détecte automatiquement et tu les classes comme professionnels ou personnels d'un simple geste. À 72,5 cents par mile, 5 000 miles professionnels équivalent à une déduction de 3 625 $. Un journal contemporain — généré automatiquement ou manuel — fait la différence entre réclamer cette déduction et la perdre.
Erreur n°3 : Le reçu de repas qui ne prouve rien
Vous invitez un client au déjeuner. L'addition s'élève à 65 $. Vous payez avec une carte de crédit professionnelle. Vous conservez le reçu — « Bistro Leopard, 14/03/2026, 65,00 $. » Au moment de déclarer vos impôts, vous déduisez 32,50 $ (50 % de 65 $) comme repas d'affaires déductible.
Ce reçu prouve que vous avez dépensé 65 $ au Bistro Leopard le 14 mars. Il prouve le montant, la date et le lieu. Il ne prouve pas l'objet professionnel ni la relation professionnelle — les deux éléments qui distinguent un repas d'affaires déductible d'un déjeuner personnel non déductible. Un auditeur qui examine ce reçu y voit un repas. Il n'y voit ni client, ni discussion d'affaires, ni lien avec votre activité de travailleur indépendant.
Dans une affaire récente de la Cour fiscale (T.C. Memo. 2024-82), une consultante en logiciels a déduit près de 9 000 $ de « déjeuners de travail ». Sa seule documentation consistait en relevés bancaires. La Cour a rejeté toutes les déductions de repas, précisant : « Le coût de prendre son déjeuner pendant la journée de travail n'est pas — sans plus — une dépense d'entreprise déductible. »
Cette phrase résume tout le problème. Un débit par carte de crédit dans un restaurant montre que vous y avez mangé. Il ne montre pas que vous y avez mangé avec un client, que vous avez discuté d'un projet, ni que le repas était ordinaire et nécessaire à votre activité. Sans annotation au moment du repas, la déduction n'est qu'un reçu sans histoire — et les histoires sans preuve ne survivent pas à un audit.
Pourquoi les travailleurs indépendants commettent cette erreur : L'annotation semble être une formalité comptable facultative, pas une exigence légale. Personne ne vous dit que l'annotation est la documentation — que sans elle, vous avez une dépense, pas une déduction. Au moment de remplir votre déclaration en mars, reconstituer avec qui vous avez déjeuné un mardi huit mois plus tôt est presque impossible.
Correctif : Écrivez sur le reçu — ou dans votre application de dépenses — immédiatement après le repas. Un marqueur permanent au dos d'un reçu papier fonctionne : « Déjeuner avec [nom du client], discussion sur le renouvellement du contrat trimestriel. » Sur un reçu numérique, utilisez le champ notes. Sur une transaction par carte de crédit, ajoutez un mémo : « Repas d'affaires — client [nom], discussion sur [sujet]. » Cela prend 15 secondes à table. C'est la différence entre une déduction qui tient et une qui s'effondre sous l'examen.
L'habitude d'annoter est l'assurance anti-audit la moins chère que vous achèterez jamais. Quinze secondes par repas, 30 repas par an = 7,5 minutes par an. Comparez cela à la perte de 50 % de chaque déduction de repas parce que vous ne pouvez pas prouver qui était à table.
Erreur 4 : Le mythe des 75 $ — ou « Je ne pensais pas avoir besoin d'un reçu pour ça »
Il existe une croyance répandue chez les travailleurs indépendants selon laquelle l'IRS n'exige pas de reçus pour les dépenses inférieures à 75 $. C'est faux, et cela coûte des déductions.
La règle des 75 $ provient du règlement du Trésor § 1.274-5(c)(2)(iii) et est détaillée dans la publication 463 de l'IRS. Elle s'applique spécifiquement aux frais de transport — pas à toutes les dépenses professionnelles. Pour les dépenses hors transport, aucun seuil en dollars ne vous dispense de tenir des registres. Une charge de stationnement de 12 $ et un ordinateur portable à 1 200 $ sont soumis à la même norme de documentation en vertu de la section 6001 de l'IRS : vous devez conserver des registres suffisants pour établir le montant et l'objet professionnel de la dépense.
Mais le mythe persiste. Les travailleurs indépendants omettent de conserver les reçus pour les 8 $ de stationnement, les 14 $ de fournitures de bureau, les 23 $ d'abonnement logiciel. Chacun est petit. Ensemble, ils sont substantiels. Un travailleur indépendant qui effectue 50 petits achats professionnels par an à une moyenne de 18 $ chacun a 900 $ de dépenses sans documentation. À un taux marginal de 22 % plus la taxe sur le travail indépendant, cela représente 336 $ de pertes d'économies d'impôt par an — pour des achats si petits qu'ils semblaient ne pas compter.
Pourquoi les travailleurs indépendants font cette erreur : Le seuil de 75 $ pour les reçus de transport a été répété si souvent, dans tant d'articles et de conversations, qu'il a été appliqué à tort à toutes les catégories de dépenses. La plupart des travailleurs indépendants l'entendent de seconde main et ne vérifient jamais la règle réelle. La première fois qu'ils apprennent que c'est faux, c'est quand un expert-comptable le leur dit — généralement après avoir déjà perdu des déductions.
Correctif : Conservez des copies numériques de chaque reçu professionnel, quel que soit le montant. Pour les achats en personne, photographiez le reçu immédiatement avec votre téléphone — cela résout à la fois le problème de l'estompage et le problème de format. Pour les achats en ligne, transférez les confirmations de commande vers un dossier de messagerie dédié ou utilisez un outil de numérisation de reçus qui importe automatiquement depuis votre boîte de réception. Un outil qui extrait les champs des reçus dans une feuille de calcul transforme cette tâche de classement en une capture en un clic — vous photographiez ou téléversez le reçu, et la date, le fournisseur et le montant sont automatiquement intégrés dans une ligne Searchable.
Ce que ça coûte vraiment quand ça arrive sur le bureau de ton CPA
Ces erreurs ne coûtent pas seulement des déductions. Elles coûtent des honoraires de CPA. Des dossiers désorganisés gonflent les coûts de préparation fiscale parce que ton CPA — qui facture entre 150 $ et 400 $ de l'heure — passe du temps facturable à faire de la saisie de données au lieu de faire de la stratégie fiscale.
Un travailleur indépendant qui remet une boîte de reçus, un dossier de captures d'écran et un accès à sa boîte mail paie un supplément à son CPA. Au lieu d'examiner des dépenses catégorisées et d'identifier des déductions supplémentaires, le CPA (ou plus probablement son personnel junior) tape les noms de fournisseurs et les montants dans un tableur au même tarif horaire qu'il facturerait pour de la planification fiscale stratégique. Plusieurs CPA et cabinets comptables ont observé que des dossiers désorganisés ajoutent 2 000 $ à 5 000 $ aux coûts de préparation fiscale d'un travailleur indépendant — et ce, avant même toute déduction manquée.
Par ailleurs, l'IRS rapporte que 75 % des redressements fiscaux pour les travailleurs indépendants impliquent une documentation inadéquate, et non des réclamations frauduleuses. Les données de la National Association of Tax Professionals montrent que les travailleurs indépendants sans suivi systématique des dépenses manquent 35 % à 50 % des dépenses professionnelles admissibles. Et le taux de vérification de l'annexe C pour les entreprises déclarant 100 000 $ ou plus de revenus bruts est d'environ 2,4 % à 2,5 % — soit environ cinq fois le taux de vérification individuel global d'environ 0,5 %. Ce ne sont pas des risques lointains. Ce sont des caractéristiques structurelles du paysage fiscal des travailleurs indépendants.
La solution n'est pas plus de discipline. C'est un système différent. L'approche « tout garder, trier plus tard » échoue parce que « plus tard » arrive avec un délai compressé, des reçus délavés et aucun souvenir de pourquoi tu as acheté ces choses en mars. L'alternative est de capturer la documentation au moment de la transaction — ce qui prend des secondes, pas des heures, quand tu as le bon dispositif.
Comment un travailleur indépendant a réglé le problème — sans devenir comptable
Une consultante en marketing numérique indépendante gagnant 95 000 $ par an passait 12 heures par mois à gérer ses dépenses et manquait encore environ 40 % des déductions admissibles. Son système : un mélange de reçus papier dans un dossier, des confirmations par courriel qu'elle cherchait à la saison des impôts, et un tableur Excel qu'elle mettait à jour (de façon irrégulière) le dimanche soir.
Ce qui a changé, ce n'était pas sa discipline. C'était sa méthode de capture. Au lieu de saisir manuellement les données des reçus dans un tableur, elle a commencé à utiliser un outil qui extrait l'information automatiquement : elle téléverse un reçu — photo papier, capture d'écran de courriel, PDF — et l'IA lit la date, le nom du fournisseur, le montant et la catégorie fiscale directement depuis le document, puis compile le tout dans un seul tableur organisé par ligne de l'annexe C. Aucune saisie manuelle. Aucun changement de format. Le champ objet professionnel, qu'elle sautait habituellement, est devenu une colonne qu'elle remplit une fois par lot de téléversement plutôt qu'une fois par reçu individuel.
C'est là que l'extraction de noms de colonnes change le flux de travail des reçus. Au lieu de taper « Date », « Fournisseur », « Montant » et « Catégorie » pour chaque reçu, elle définit ces noms de colonnes une seule fois — et l'IA localise chaque valeur sur chaque reçu suivant en comprenant ce que ça signifie, pas où c'est positionné sur la page. Le résultat est un tableur où chaque reçu devient une ligne avec les quatre éléments de documentation IRS automatiquement remplis : Montant, Date (extrait), Lieu (extrait), Objet professionnel (ajouté une fois par groupe).
Pour les travailleurs indépendants confrontés à la diversité des formats — reçus papier, confirmations par e-mail, captures d'écran de téléphone — le traitement par lots est la clé de l'efficacité. Vous rassemblez 50 reçus dans tous les formats, vous les téléversez ensemble, et vous obtenez une seule feuille de calcul avec les 50 lignes remplies. Ce qui était un week-end de saisie est désormais un téléversement de 10 minutes. Plus important encore, la documentation est défendable : chaque reçu est lié à un enregistrement structuré avec un horodatage numérique, ce qui constitue une preuve d'audit bien plus solide qu'une boîte à chaussures et une mémoire.
Les fichiers sont traités en toute sécurité et ne sont pas stockés.
FAQ : Erreurs de reçus des travailleurs indépendants et documentation des déductions
Dois-je vraiment conserver les reçus papier, ou les copies numériques suffisent-elles ?
Les copies numériques sont légalement suffisantes, selon la publication 463 de l'IRS. L'IRS accepte les reçus scannés ou photographiés à condition qu'ils soient lisibles et contiennent les informations requises (Montant, Heure, Lieu, Objet professionnel). En fait, les copies numériques constituent une preuve plus solide que le papier car elles sont horodatées et ne peuvent pas s'estomper.
Quel est le minimum de documentation nécessaire pour qu'une déduction de repas professionnel survive à un audit ?
Cinq éléments documentés au moment du repas : le montant (à partir du reçu), la date, le nom et l'emplacement du restaurant, le sujet professionnel discuté, ainsi que les noms et la relation professionnelle de chaque personne à table. Un reçu seul ne prouve rien — il doit être annoté avec l'objet professionnel et la relation. Écrivez-le au dos du reçu ou dans un champ de notes immédiatement après le repas.
Puis-je demander la déduction pour bureau à domicile si mon « bureau » est un coin de mon salon ?
Oui — si l'espace est utilisé exclusivement et régulièrement pour le travail. L'IRS n'exige pas une pièce séparée avec une porte (IRS Publication 587). Un espace de bureau dédié dans une pièce plus grande peut être admissible, à condition qu'aucune activité personnelle n'ait lieu dans cet espace. Prenez une photo de l'aménagement pour vos dossiers. Ne déclarez pas une table de salle à manger où vous travaillez parfois — cela échoue au test d'usage exclusif.
Que se passe-t-il si je perds un reçu complètement — ni papier, ni photo, ni e-mail ?
Vous pouvez toujours demander la déduction en utilisant une documentation alternative : relevés bancaires ou de carte de crédit montrant la transaction, entrées de calendrier montrant la réunion, ou une note écrite contemporaine expliquant la dépense. En vertu de la règle Cohan, les tribunaux fiscaux peuvent autoriser des déductions estimées lorsque des preuves crédibles existent — mais la charge de la preuve vous incombe, et l'estimation doit être raisonnable. C'est un recours de secours, pas une stratégie.
Le suivi du kilométrage avec une application satisfait-il réellement aux exigences de l'IRS ?
Oui. Les applications de suivi du kilométrage basées sur le GPS (Everlance, MileIQ, Hurdlr) qui enregistrent la date, les kilomètres, l'itinéraire et la classification de l'objet en temps réel produisent des journaux contemporains qui répondent aux normes de documentation kilométrique de l'IRS. L'exigence clé est que le journal soit créé au moment du trajet ou à proximité, et non reconstitué de mémoire. Un trajet détecté automatiquement et classé comme « professionnel » le jour où il se produit est une preuve bien plus solide qu'un tableur rempli en avril.
Si j'utilise la méthode simplifiée pour le bureau à domicile, dois-je conserver les factures de services publics ?
Non — c'est l'avantage de la méthode simplifiée. Vous multipliez la superficie en pieds carrés par 5 $ (jusqu'à 300 pieds carrés) et vous déclarez le résultat directement sur l'annexe C. Pas de formulaire 8829, pas de factures de services publics, pas de suivi d'amortissement. Cependant, vérifiez d'abord si la méthode des dépenses réelles produirait une déduction plus importante — pour de nombreux travailleurs indépendants, en particulier les locataires, la différence peut se chiffrer en milliers de dollars.
Combien de temps dois-je conserver mes reçus et mes documents fiscaux ?
L'IRS dispose généralement de trois ans à compter de la date de dépôt pour vérifier une déclaration, ou de six ans si vous avez sous-déclaré vos revenus de plus de 25 %. Conservez tous les reçus professionnels, les journaux de kilométrage et les pièces justificatives pendant au moins six ans. Les copies numériques stockées dans le cloud sont parfaites — elles ne se dégradent pas et ne peuvent pas être perdues lors d'un déménagement.
Puis-je déduire une dépense si j'ai utilisé une carte de crédit personnelle au lieu d'une carte professionnelle ?
Oui — l'IRS n'exige pas de carte professionnelle distincte pour que les déductions soient valables. Ce qui compte, c'est que vous puissiez prouver que la dépense était ordinaire et nécessaire pour votre activité. Cependant, utiliser une carte personnelle pour des achats professionnels rend la documentation plus difficile, car vous devez séparer manuellement les charges professionnelles des charges personnelles. Une carte de crédit professionnelle dédiée crée un historique de transactions propre, beaucoup plus facile à justifier au moment des impôts.
Un changement qui se rentabilise avant la prochaine saison des impôts
Chacune de ces erreurs a une cause commune : une documentation créée trop tard, dans le mauvais format, sans l'élément le plus important. La solution n'est pas une meilleure mémoire ou plus de discipline. C'est capturer les bonnes informations au bon moment — ce qui signifie avoir un système qui normalise le papier, les e-mails et les captures d'écran en un seul enregistrement structuré.
Le travailleur indépendant qui adopte ce système avant sa prochaine échéance trimestrielle ne gagne pas seulement du temps à la saison des impôts. Il récupère les déductions qu'il perdait — et selon les données NATP, cela représente en moyenne 2 400 $ par an. Avec un taux d'imposition combiné de 37,3 % (22 % d'impôt fédéral marginal sur le revenu + 15,3 % de taxe sur le travail indépendant), récupérer ces déductions manquées remet environ 895 $ dans sa poche chaque année. Cela couvre le coût de l'outil qui a rendu cela possible, avec une marge confortable.
Pour un aperçu plus approfondi de ce que coûte réellement le suivi manuel des reçus — en main-d'œuvre, en déductions manquées et en honoraires gonflés de CPA — consultez la ventilation complète des coûts du suivi des reçus pour les petites entreprises. Si vous faites face à une échéance fiscale avec une année de reçus non organisés, le flux de travail de préparation des reçus en un après-midi pour la saison des impôts vous guide pas à pas, des reçus éparpillés à un journal de dépenses prêt pour l'annexe C.
Et si vous vous demandez encore si une application de numérisation de reçus suffit — ou si l'extraction de champs par IA change la donne — la comparaison entre les applications de numérisation de reçus et l'extraction par IA mesure les deux par rapport à ce que l'IRS attend réellement de votre documentation.
Traitez jusqu'à 5 reçus gratuitement. Aucune carte de crédit requise.